

En el carril de los radares LiDAR en estos años, es como una gran partida de “asesinos en la oscuridad”.
Luminar (LAZR) cayó desde máximos y perdió el 90%, Quanergy quebró y fue excluida de la bolsa, Velodyne fue adquirida. Wall Street se ha vuelto insensible a la idea de las “gafas para la conducción autónoma” hace tiempo; e incluso oír las cuatro palabras “lidar” te hace querer colgar el teléfono.
Pero la IA física está cambiando esta lógica de precios.
Ya sea para vehículos no tripulados, robots de almacén o transporte inteligente: si la IA quiere entrar en el mundo real, primero debe ver con precisión y comprender el entorno que la rodea. Por eso, el LiDAR ya no es solo un componente del automóvil, sino que podría convertirse en la puerta de percepción clave de la IA física.
Justo cuando todos en la industria la atacaban a gritos, Ouster (OUST) rebotó desde el mínimo de 52 semanas de 16,40 dólares, superando el 150%, aunque el porcentaje de bajistas seguía siendo de hasta 18%. La discusión del mercado ya no solo trata de cuántos lidar puede vender, sino de si puede evolucionar desde ser un fabricante de hardware a una plataforma de percepción de IA física.
Varias señales recientes sobre esta compañía merecen atención: el marco de colaboración de Europa Tier 1 se extendió hasta 2029 e incluye el nuevo lidar sólido de próxima generación; la gerencia dio por primera vez el objetivo de mantener el margen bruto por encima de 40% en un solo trimestre; y con aproximadamente 320 millones de dólares en efectivo y inversiones a corto plazo, deja tiempo para que el flujo de caja libre de 2027 vuelva a ser positivo ante un impacto.
Mientras otros competían para perfeccionar arneses de cables y precisión mecánica, Ouster ya había integrado los componentes de transmisión y recepción en un chip CMOS. Esta ruta, antes considerada herética, tenía una oportunidad: convertir el lidar de un hardware personalizado y caro en un sensor digital replicable a escala. ¿Ouster está usando la física de la IA para contar una historia más grande, o tiene la oportunidad de convertirse en la infraestructura visual que conecte la realidad con las máquinas? Esa es justamente la pregunta que este artículo desglosa.
Capítulo 1: El primer millón de los “desheredados” de Silicon Valley
Angus Pacala (Angus Pacala) no es el fundador típico de Silicon Valley. Estudió ingeniería mecánica en Princeton. Más tarde se incorporó a un laboratorio de óptica para hacer un doctorado, enfocado en dispositivos clave del lidar de estado sólido. La evaluación de su mentor fue muy directa: estaba más hecho para ganar dinero que para publicar artículos. Más tarde, Pacala citó esa frase en varias entrevistas, con un tono que incluye cierta autocrítica, pero sobre todo como una forma de aceptación. De hecho, no pasó demasiado tiempo en el camino académico: a mitad del doctorado presentó la baja, con el argumento de que esperar otros tres años para publicar no valía tanto como salir al ruedo mientras el lidar todavía no estuviera “hecho pedazos”.
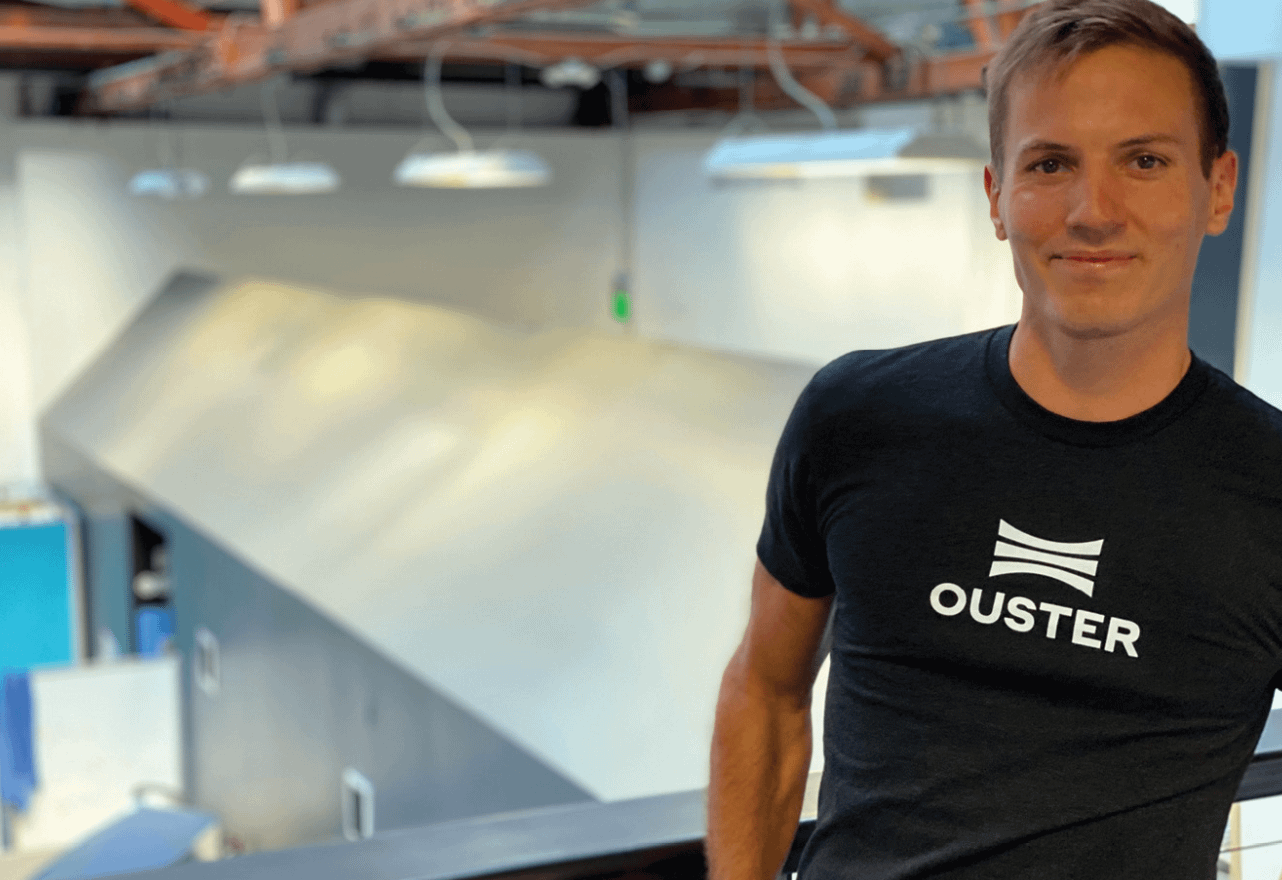
Gus Pacala estudia ingeniería mecánica y doctorado en óptica en la Universidad de Princeton
En 2015, Pacala comenzó a desarrollar prototipos tempranos con su inversión ángel en Quanergy. Quanergy, en ese momento, era la estrella más deslumbrante del sector de los lidar; había levantado más de cien millones de dólares y su valoración se disparaba. El eslogan era reemplazar el radar mecánico rotatorio con un enfoque de estado sólido. Pacala estuvo allí menos de un año y se fue. Hacia afuera dijo que era una diferencia en la ruta tecnológica, pero la razón real fue el choque entre la voluntad del capital y la realidad de la ingeniería. Quanergy quería producir en masa rápidamente para conseguir pedidos de fabricantes de autos, mientras que Pacala insistía en que primero debían pulir el diseño del chip para que, cuando saliera a producción, lo que se produjera no fuera chatarra. Ninguno logró convencer al otro y al final solo les quedó separarse.
Esta experiencia marcó mucho a Pacala. Más tarde recordó que Quanergy le enseñó una lección: el capital puede madurar una empresa, pero no puede madurar una tecnología. Después de irse, montó un banco de trabajo sencillo en el garaje de Stanford, con equipo de segunda mano y muestras sacadas del laboratorio para hacer demos. En esa etapa no tenía mucho dinero: vivía contratando trabajos pequeños de diseño óptico. En el momento más apurado, incluso llegó a sobregirar tres tarjetas de crédito.
El punto de inflexión llegó a finales de 2015. Pacala llevó un prototipo fijado con cinta a la entrevista en el acelerador YC. La máquina parecía un trabajo de estudiante, pero el efecto de la demostración dejó a los entrevistadores atónitos durante unos segundos: no necesitaba un mecanismo de rotación para completar el escaneo, y el componente clave era solo un chip del tamaño de una uña. YC le otorgó 120.000 dólares en capital semilla, con la condición de que en tres meses construyera un prototipo que pudiera demostrarse de forma repetible. Pacala llevó a dos ingenieros que también habían salido de grandes empresas. En la oficina de YC, trabajaron de forma continua durante más de setenta días y finalmente lograron el primer prototipo de lidar digital funcional.
“Lo que vende no es una máquina, sino una promesa sobre la curva de costos. Silicon Valley está dispuesta a pagar por esa promesa, pero con una condición: tienes que demostrar que no estás loco.”
La primera ronda de financiación externa “de verdad” ocurrió a principios de 2016. Pacala conoció a varios socios de fondos tempranos de Silicon Valley a través de contactos de YC; uno de ellos, más tarde, se convertiría en inversionista ángel de Ouster. Las negociaciones duraron seis semanas; las diferencias clave eran la valoración y la proporción de equity. Pacala insistió en conservar suficiente control, mientras que los inversores se preocupaban por que era demasiado joven y no tenía experiencia en producción en masa. Al final, ambos cedieron: una ronda semilla de 5 millones de dólares con una valoración post-money de 25 millones; los inversionistas se quedaron con 20% de las acciones y Pacala conservó el derecho de veto del fundador. Este dinero permitió a Ouster pasar de un garaje a una pequeña oficina en la zona SoMa de San Francisco, y también le hizo darse cuenta por primera vez de que, en esencia, la financiación es un intercambio de control y recursos.
Capítulo 2: Del borde de la quiebra a entrar en la bolsa Nasdaq——el hombre que rechazó a Huawei
2019 fue el año en el que Ouster estuvo más cerca de la muerte. En ese momento, el producto ya había llegado a la tercera generación, pero los clientes eran solo unas pocas empresas pequeñas que hacían pruebas de conducción autónoma y laboratorios universitarios; los ingresos anuales no llegaban a 3 millones de dólares. El efectivo en caja no alcanzaba para más de seis meses. Cuanto más se alargaban los plazos con la cadena de suministro, más se estiraban, incluso hubo proveedores que se presentaron directamente en la puerta de la oficina para pedir dinero. Pacala hizo dos cosas: bajó su salario anual a 1 dólar y, además, garantizó personalmente y pidió prestados 2 millones de dólares al banco para pagar los sueldos de la empresa. Después bromeó diciendo que, en ese periodo, su único activo eran las opciones de la empresa, pero que las opciones en ese momento no valían nada.
El consejo de administración comenzó a debatir si debían vender la empresa con descuento. En ese momento, algunos competidores y capital industrial expresaron intenciones de adquisición. La oferta más alta provenía de un gran conglomerado de comunicaciones nacional: un premio del 60%, con la condición de obtener el control y todas las patentes tecnológicas clave. Esa transacción desencadenó un fuerte debate interno. Un bando opinaba que era la única oportunidad para sobrevivir, mientras que el otro temía que la fuga de tecnología haría que la empresa perdiera por completo su independencia. Pacala fue quien terminó aprobándola; en una reunión del consejo dijo directamente: “No quiero que una empresa china tenga los ojos de la conducción autónoma de Estados Unidos”. Esta frase luego fue citada una y otra vez por los medios, convirtiéndolo para algunos en un héroe y para otros en un maniático.
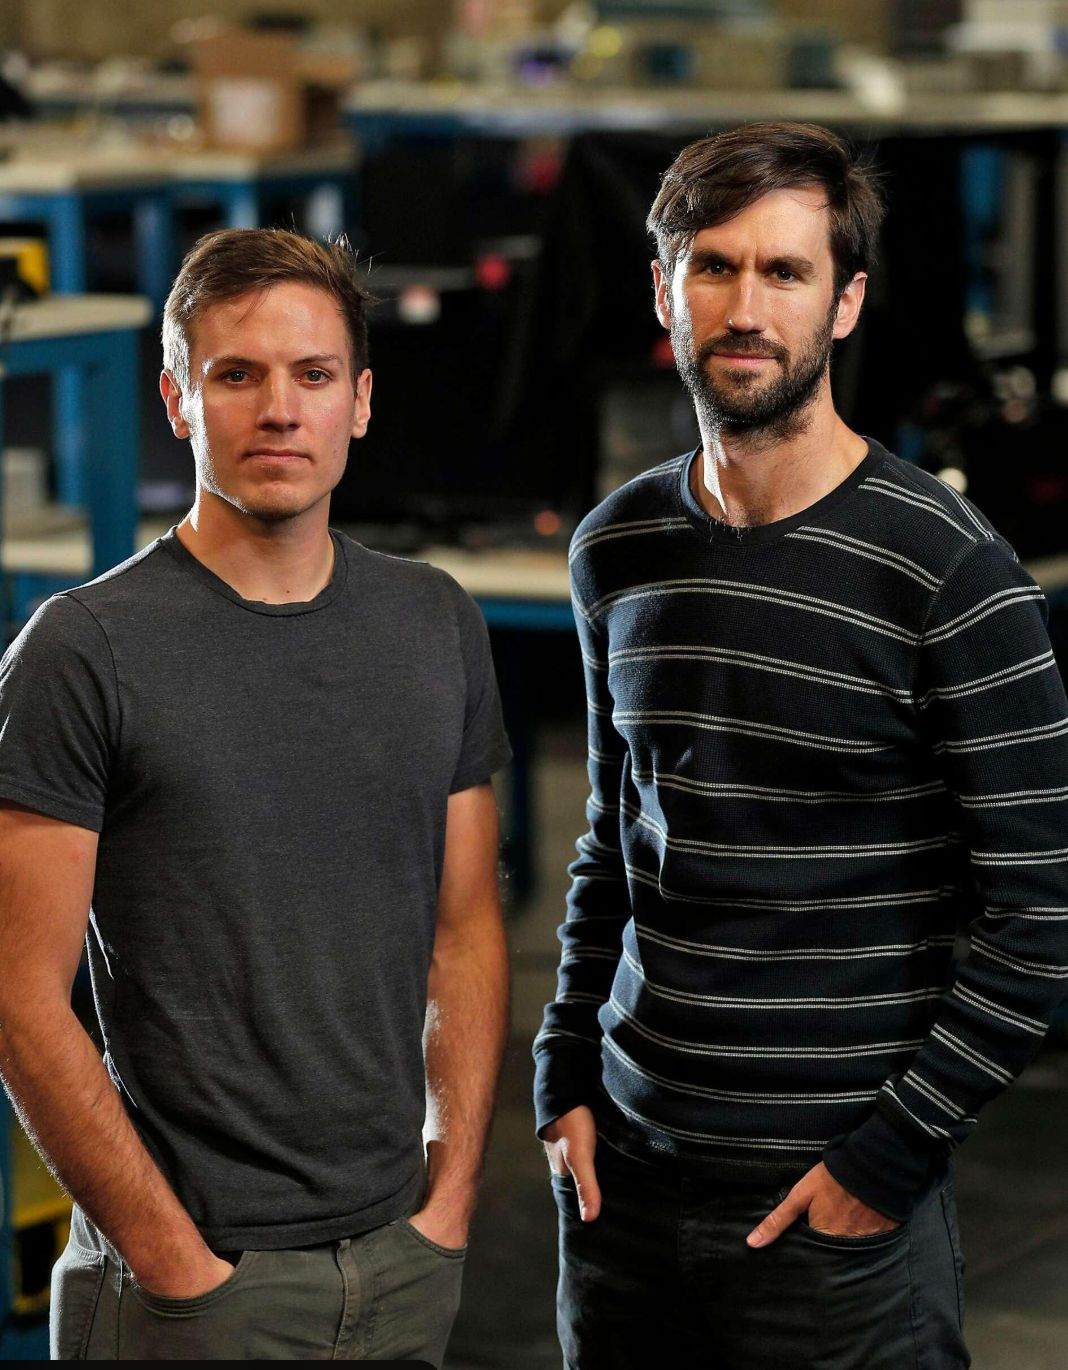
En la etapa en la que la empresa tenía el capital más ajustado, el consejo discutió durante un tiempo varias opciones de supervivencia, incluida la venta de la compañía. Pacala finalmente eligió continuar desarrollándose de forma independiente y mantener la ruta de lidar digital de Ouster. En la foto aparecen dos cofundadores, Angus Pacala y Mark Frichtl, tomada en las antiguas instalaciones de producción de Ouster en San Francisco.
拒绝收购的代价是必须自己解决融资问题。帕卡拉在2019年下半年几乎跑遍了硅谷所有叫得上名字的VC,吃了无数次闭门羹。终于,2020年初,一笔来自欧洲和美国的联合投资到账,金额4800万美元,投后估值1.8亿美元。这笔钱让奥斯特活了下来,但代价是创始团队的股份被稀释到不足15%。帕卡拉对此看得很淡,他说:活着才有资格谈控制权。
A principios de 2021, la fiebre de los SPAC arrasó Wall Street. Colonnade Acquisition Corp era una empresa de “cheque en blanco” sin activos objetivo; cuando la administración buscaba un socio de fusión adecuado, se fijó en Ouster. El proceso de negociación tomó menos de dos meses; la valoración era de 1.900 millones de dólares, aunque los ingresos previstos de Ouster ese año no llegarían a 3000 millones de dólares. Esta operación hizo que Pacala se convirtiera en multimillonario “en papel” de la noche a la mañana, pero la reacción del mercado secundario no fue entusiasta: el precio de la acción cayó por debajo del precio de emisión el primer día de cotización. La valoración dada en el mercado primario y la valoración dada en el mercado secundario están separadas por un abismo llamado “capacidad de generar ganancias”.
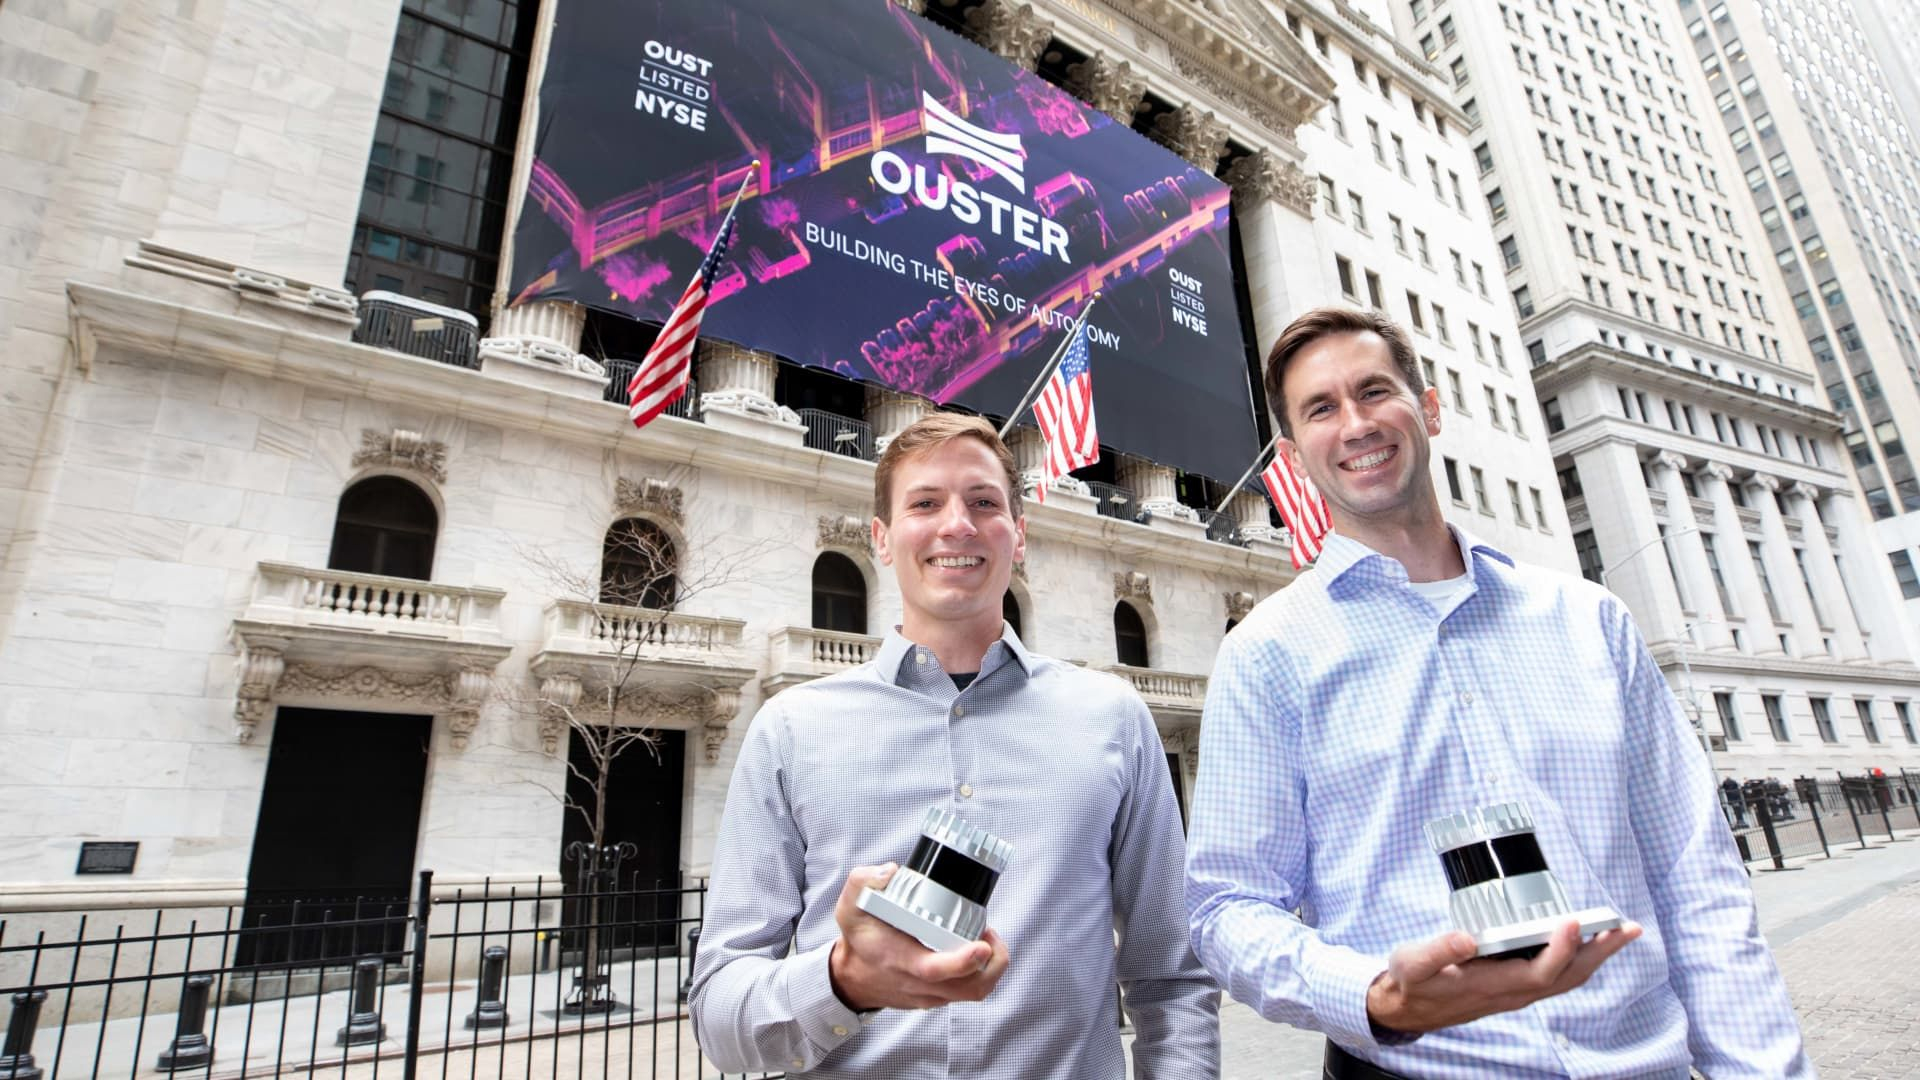
En marzo de 2021, Ouster aterrizó en la bolsa Nasdaq mediante una fusión con la empresa de adquisición de propósito especial Colonnade Acquisition Corp. Antes de que se anunciara la operación, la empresa se valoraba en unos 1.900 millones de dólares. Esta transacción SPAC le aportó a Ouster alrededor de 300 millones de dólares y marcó su entrada formal al mercado de capitales.
“La esencia de la financiación es contar una historia, pero una vez que terminas de contarla, tienes que mostrar cosas reales. Un SPAC solo traslada la historia del mercado primario al mercado secundario para volver a contarla; los espectadores cambiaron y también cambiaron los estándares.”
Capítulo 3: La revolución digital del Silicon Valley——cómo un chip reescribe la cuenta de costos del lidar
La incómoda realidad del lidar tradicional mecánico es que, en esencia, es un instrumento de rotación de alta precisión. Decenas de emisores láser y decenas de receptores; cada uno debe calibrarse por separado y cada uno debe empaquetarse por separado. El tiempo para ensamblar un lidar alcanza para montar un auto de pasajeros en casa. Esta estructura determina una dura realidad física: no se puede reducir el costo, y no se puede aumentar la producción. El líder del sector, Velodyne, tardó veinte años en resolver ese problema, y al final solo pudo sostener la rentabilidad vendiendo productos de alto precio.
La solución de Ouster fue cambiar de vía. Integró todo el sistema de transmisión y recepción en un chip CMOS y utiliza procesos de semiconductores para fabricar los dispositivos ópticos. Esto significa que, mientras a otros les toma varias horas producir un lidar, Ouster solo tarda unos minutos, porque el chip se fabrica en lotes y los pasos de encapsulado y calibración se simplifican enormemente. Así, la curva de costos se reescribe por completo: los radares mecánicos tienen costos de varios miles de dólares; después de la producción en masa, los radares digitales de Ouster pueden bajar el precio unitario a varios cientos de dólares, e incluso menos.
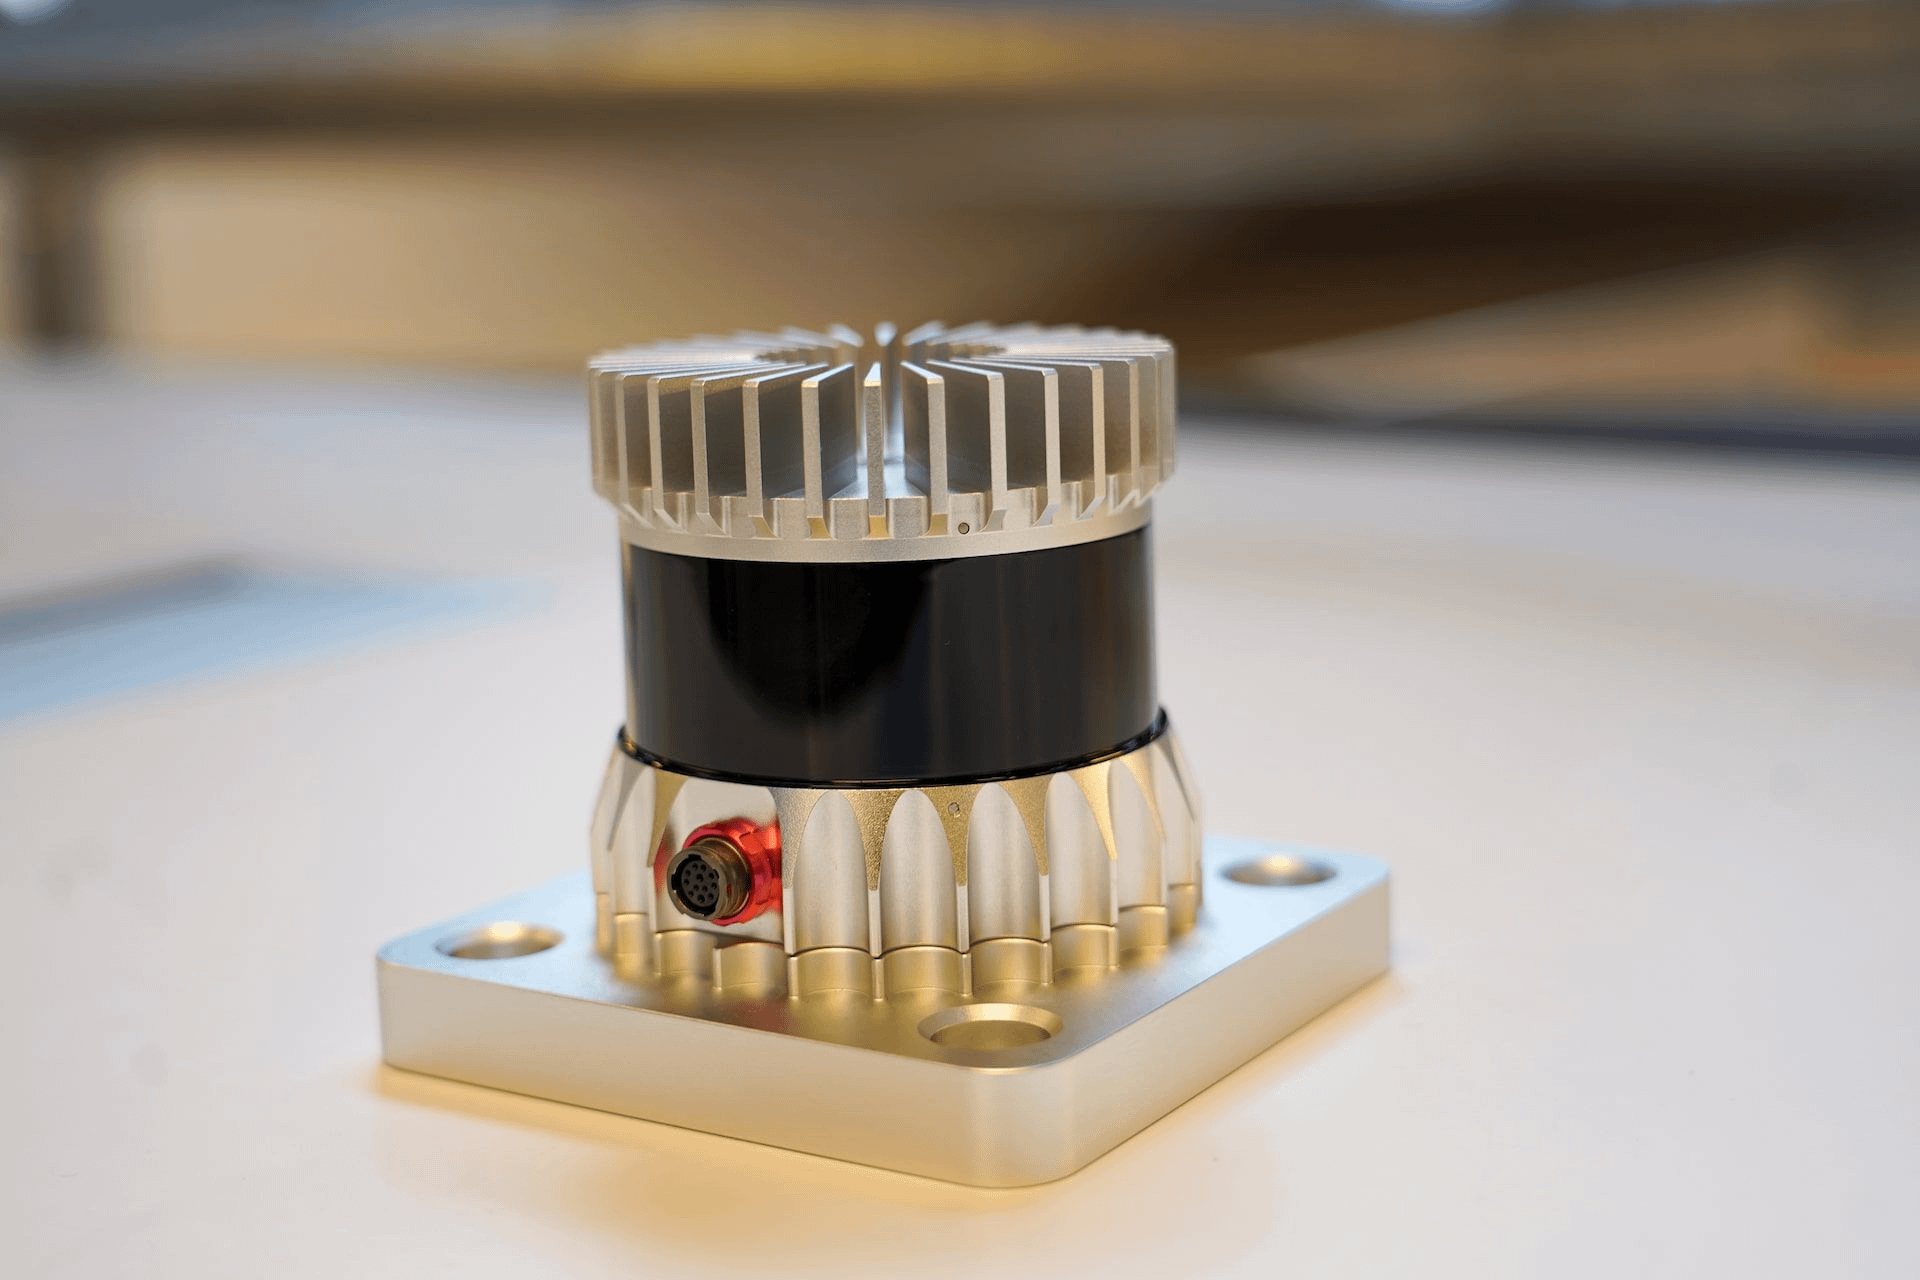
Ouster integró los sistemas de transmisión y recepción del lidar en un solo chip, fabricando dispositivos ópticos mediante procesos de semiconductores; esto simplifica de forma significativa el proceso de producción y reduce costos.
La fusión de 2023 entre Ouster y Velodyne fue una alianza de un líder y un segundo lugar para buscar refugio. Antes de la fusión, el margen bruto de Ouster se movía durante mucho tiempo alrededor de 20% o un poco más, porque su escala era demasiado pequeña y su poder de negociación en la cadena de suministro era débil. Después de la fusión, la combinación de capacidad de producción y recursos de clientes de las dos empresas redujo costos de compra, mejoró la utilización de la capacidad, y el margen bruto subió desde 24% en 2023 hasta el rango de 38%-42% en 2025. La rapidez de esta mejora hizo que muchos analistas volvieran a mirar el sector, pero también surgieron dudas: ¿el aumento del margen bruto es una mejora estructural o es un beneficio temporal logrado al recortar inversiones en I+D?
En 2023, Ouster se fusionó con un gigante del sector. Mediante la integración de capacidad de producción y recursos de clientes, redujo de manera efectiva los costos de compra y elevó significativamente el margen bruto de la empresa fusionada.
Comparar con otras rutas lo hace más claro. Luminar sigue una ruta semiestado sólido: los componentes ópticos clave aún requieren un ensamblaje preciso, y la velocidad de reducción de costos es mucho menor que con un enfoque chipificado. Hesai Technology logra el máximo en lidar mecánico y también tiene costos bastante más bajos que Velodyne, pero sigue limitado por los límites físicos de los componentes discretos. La ventaja tradicional de Faureo está en su experiencia de producción en masa a nivel automotriz, pero en la ruta tecnológica sigue inclinada hacia soluciones maduras más que hacia innovación agresiva. La ruta de “digital + estado sólido” de Ouster, en la curva de costos, de hecho es la más empinada—siempre que el rendimiento pueda seguir mejorando y que los clientes estén dispuestos a pagar por una nueva ruta tecnológica.
“No vende un lidar, sino el efecto de escala de la industria de semiconductores. Si este camino funciona, la velocidad con la que bajarán los costos superará el pronóstico lineal de la mayoría.”
Capítulo 4: El punto ciego en el reporte financiero—los secretos que se esconden en el margen bruto y el inventario
En los ejercicios fiscales 2024 y 2025, la tasa de crecimiento de ingresos de Ouster se desaceleró a alrededor de 20%, muy por debajo del ritmo de duplicar o más de los años anteriores. El foco del mercado se movió de “crecimiento” a “capacidad de generar caja”. Es una señal: los inversores empiezan a exigirle estándares de una empresa madura. Las pérdidas bajo GAAP se han ido reduciendo. En el ejercicio fiscal 2025, la pérdida neta fue de aproximadamente 110 millones de dólares, una mejora notable frente a los 180 millones de dólares de 2023. Pero los ajustes bajo no-GAAP han sido polémicos: los gastos de incentivos de capital y los de reestructuración que la gerencia elimina, para los inversores quizá no sean realmente “gastos no recurrentes”.
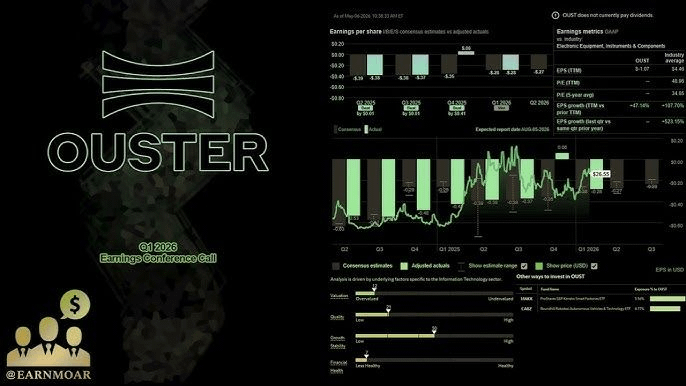
A medida que se desaceleró la tasa de crecimiento de los ingresos, el foco del mercado sobre Ouster pasó del crecimiento acelerado a la rentabilidad. Los inversores empezaron a evaluar su desempeño financiero con el estándar de empresas más maduras.
Los días de rotación del inventario es un dato que vale la pena vigilar. A finales de 2024, los días de rotación del inventario de Ouster aumentaron de alrededor de 90 días del año anterior a 140. Algunos analistas cuestionan si esto se debe a que están “cargando” inventario en los canales para impulsar ingresos. La empresa explica que es para preparar existencias para la producción en masa de un nuevo modelo, con entregas que comenzarían a partir del segundo trimestre de 2026. Esa explicación tiene cierto sentido, porque las órdenes existen. Sin embargo, el riesgo de “cargar inventario” es que si el cliente retrasa el ritmo de producción, el inventario se convierte en un agujero negro de flujo de caja. En el tercer trimestre de 2025, el dato vuelve ligeramente a alrededor de 120 días, pero el valor absoluto sigue siendo alto.
A finales de 2024, los días de rotación del inventario de Ouster se incrementaron hasta 140, lo que provocó cuestionamientos del mercado sobre si la preparación de inventario para la producción en masa del nuevo modelo generó una “carga” de inventario en los canales.
El gasto de incentivos de capital es otro costo oculto que no aparece en el estado financiero. Cada año, Ouster emite opciones sobre acciones y RSU que superan de forma constante el 15% de la proporción de ingresos; eso significa que las acciones de los accionistas antiguos se diluyen un poco cada año. La gerencia sostiene que es un costo necesario para retener a los ingenieros clave. Después de todo, el talento para el I+D de lidar es muy solicitado en el mercado. Pero desde la perspectiva de los inversores, es un costo real, solo que no se muestra en el lugar más visible del estado de resultados. Si agregas el gasto de incentivos de capital a las pérdidas, la velocidad real de consumo de efectivo de Ouster es bastante mayor que lo que indican las cifras contables.
“La mejora del margen bruto es real, pero estas dos partes—inventario y incentivos de capital—son como agua en una esponja: si la aprietas, siempre puedes sacar algo de esa agua. El problema es que debes aclarar qué es agua y qué son avances reales.”
Capítulo 5: Tres apuestas millonarias——el tira y afloja de pedidos entre conducción autónoma, robótica y ciudades inteligentes
A finales de 2024, Ouster firmó un acuerdo marco por 800 millones de dólares con un proveedor europeo Tier 1, para ejecutarlo en cinco años. El día en que se anunció la noticia, la acción subió 12%. Pero mirando con calma, en el primer año la confirmación de ingresos fue menor al 10%, lo que deja muchas dudas sobre el valor real del acuerdo. Un acuerdo marco no es una orden: se parece más a una carta de intención. El cliente tiene intención de comprar, pero la ejecución depende del calendario de producción en masa del modelo y de los resultados de aceptación del producto. Este tipo de acuerdos tiene muchas variables; en los últimos años, la industria de lidar ha tropezado más de una vez con “grandes pedidos” de este tipo.
Ouster firmó un acuerdo marco de 800 millones de dólares con un proveedor europeo de nivel 1.
El sector de la robótica es la segunda curva de crecimiento más rápida. En la primera mitad de 2025, la proporción de ingresos aportada por los AGV de montacargas y los robots de reparto fue de aproximadamente 30%, y el margen bruto fue más alto que el del negocio de vehículos. La razón es que los robots industriales no son tan sensibles al precio: valoran más la estabilidad y la velocidad de entrega. El enfoque chipificado de Ouster encaja precisamente con estas ventajas. En todo 2025, los ingresos del negocio de robótica crecieron más de 80% interanual y se convirtieron en el motor principal del crecimiento de la empresa. Analistas pronostican que para 2027 el negocio de robótica superará al de vehículos y será la principal fuente de ingresos.
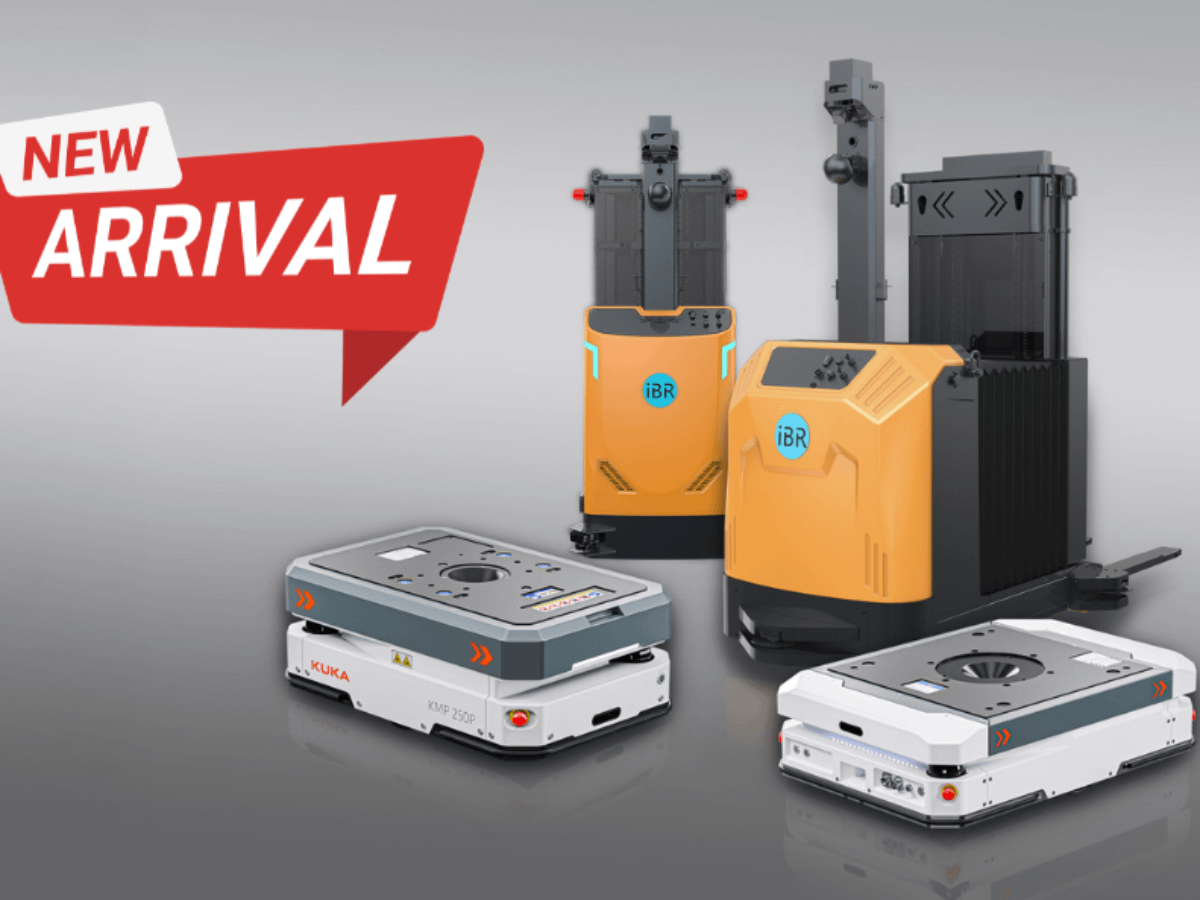
En el sector de los robots industriales, Ouster se convirtió en la segunda curva de crecimiento más rápida. Los AGV de montacargas y los robots de reparto exigen alta estabilidad y velocidad de entrega de los lidar
La infraestructura inteligente es un hueso difícil de roer. Los proyectos de automatización en puertos y minas tienen ciclos largos: desde la licitación hasta la aceptación suelen pasar más de dos años. La antigüedad de las cuentas por cobrar se alarga muchísimo. En el reporte financiero de 2025 se observa que las cuentas por cobrar con más de un año de antigüedad representan 12% del total, y la proporción va en aumento. Algunos inversores comienzan a preocuparse por el riesgo de incobrables; especialmente en algunos proyectos en el extranjero, los pagadores son gobiernos locales o empresas estatales, y el ritmo de cobro se ve muy afectado por la política y el presupuesto. Una estrategia de diversificación distribuye el riesgo, pero también convierte la recuperación de cuentas por cobrar en un arte que requiere una gestión meticulosa.
“Las apuestas en las tres apuestas millonarias son distintas: en vehículos, lo que se busca es volumen; en robótica, margen; y en infraestructura inteligente, flujo de caja. Los dos primeros ya tienen señales, el tercero todavía espera que el tiempo lo valide.”
Capítulo 6: La apuesta de Wall Street——los bajistas, los “muertos optimistas” y la lógica de “vender la pala”
A principios de 2025, la acción de Ouster rebotó desde mínimos y superó 150%, pero el porcentaje de posiciones en corto seguía siendo tan alto como 18%. Este escenario de confrontación entre bajistas y alcistas es raro en el sector de los lidar: la mayoría de los competidores ya han sido golpeados hasta casi quedar fuera por los bajistas, pero Ouster aún logra subir en contra de la presión. La lógica de los bajistas es sencilla: la empresa todavía está perdiendo dinero, la valoración no es barata, y la ruta tecnológica enfrenta un ataque de dos frentes por parte de Luminar y Hesai. La lógica de los “muertos optimistas” se basa en una historia a más largo plazo: si la conducción autónoma realmente llega, el lidar será un sensor que no se puede evitar, y Ouster es el jugador con la curva de costos más inclinada.
A principios de 2025, la acción de Ouster rebotó contra la tendencia y superó 150%, pero el porcentaje de posiciones en corto aún era de 18%. Esto refleja el intenso enfrentamiento entre alcistas y bajistas en el sector de los lidar.
En comunidades de corredores de bolsa circula una frase: el lidar es la “pala” que se vende para la conducción autónoma, pero la pala podría no ser una sola. La metáfora es muy gráfica, pero también sugiere una realidad cruel: vender la pala solo tiene sentido si sobrevives hasta que termine la fiebre del oro; los jugadores que se quedan en el camino ni siquiera se quedan con la pala. Luminar sigue una ruta de alta gama, vinculándose con fabricantes líderes para personalización profunda. Hesai compite ganando mercado con producción en masa y guerra de precios. La diferencia de Ouster radica en su ventaja de costos gracias a la chipificación. Las tres rutas tienen sus seguidores, pero al final es posible que solo una o dos empresas logren sobrevivir.
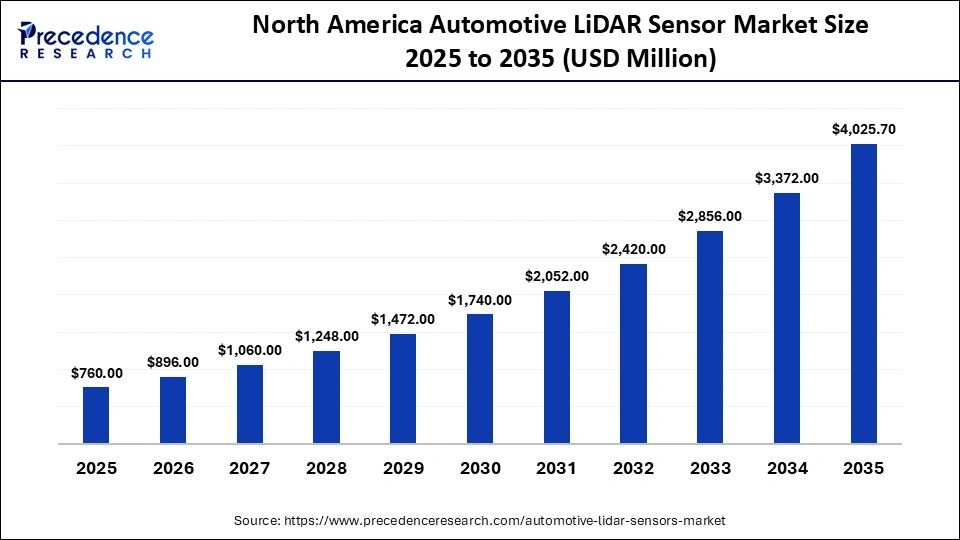
La competencia en la industria del lidar es feroz. Luminar, Hesai y Ouster siguen rutas distintas: personalización de alta gama, producción a gran escala y ventajas de costos a través de la “chipificación”, respectivamente, para disputarse la cuota de mercado.
En internet, el debate entre aficionados y el sector institucional sobre “ruta de estado sólido vs ruta semiestado sólido” se ha vuelto cada vez más intenso. La tecnología en sí es lo de menos; el problema real es la lucha por la posición. Tanto los alcistas como los bajistas tienen sus propios intereses y la ruta tecnológica es solo una herramienta para expresar su postura. Algunos internautas sacaron a la luz noticias viejas de 2019, cuando Ouster estaba al borde de la quiebra, y la ridiculizaron como “una empresa rescatada de un basurero”. Otros, en cambio, citaron datos de la mejora del margen bruto durante seis trimestres consecutivos para refutar que los bajistas ignoraban el cambio fundamental. Esta discusión no tiene ganador a corto plazo, pero refleja un hecho: la estructura de “fichas” de Ouster ya es lo bastante compleja como para que la volatilidad de su precio de acciones dependa tanto del componente emocional como de los fundamentos.
“El mercado mira el crecimiento; yo miro la calidad del flujo de caja. Una empresa puede aguantar uno o dos años contando historias, pero no puede aguantar un ciclo completo de la industria.”
Capítulo 7: La mesa de fichas del hombre de “los bigotes”
Hoy es 11 de agosto. El precio de la acción de OUST es de aproximadamente 45,13 dólares, y la capitalización de mercado ronda los 6.700 millones de dólares. Para el año 2026, el múltiplo de PS esperado es de alrededor de 6 veces. Esta valoración es más barata que Luminar y más cara que Hesai, y se ubica en una posición intermedia dentro del sector de los lidar.
La gran “puñalada” que no aparece en el reporte financiero: el inventario y los incentivos de capital. Los días de rotación del inventario superan los 120 días; para una empresa con ingresos anuales de menos de 1.000 millones de dólares, es demasiado. Si en el tercer trimestre de 2026 la producción del nuevo modelo no cumple lo previsto, la depreciación del inventario erosionará directamente el margen bruto. El gasto de incentivos de capital representa más del 15% de los ingresos; esto significa que la tasa de dilución de los accionistas antiguos es incluso más rápida que la que sugieren las pérdidas que figuran en el balance. Si sumas estas dos partidas, la brecha real de flujo de caja libre es mayor de lo que se ve en el reporte. La gerencia dice que en 2027 se logrará el punto de equilibrio, pero con dos condiciones: que la tasa de crecimiento de ingresos se mantenga por encima del 20% y que el margen bruto se estabilice en 40%. Si no se cumple cualquiera de las dos, el cronograma se tendrá que posponer.
Mi postura es la siguiente: en cuanto a la tendencia, cerca de 45 dólares está el límite superior de una zona de alta concentración de operaciones en la etapa inicial; el soporte a corto plazo está entre 38 y 40 dólares, y la resistencia cerca de 50 dólares. En términos de probabilidades, el potencial alcista depende de si el negocio de robótica puede mantenerse por encima de lo esperado; el riesgo a la baja proviene del avance en la ejecución de grandes pedidos para vehículos y la velocidad de consumo de efectivo. Actualmente mantengo una posición con baja exposición; el control de posición es de dentro del 2% de los activos totales. No aumentaría la posición en este nivel, esperando dos señales: primero, que el margen bruto se mantenga por encima del 40% durante dos trimestres consecutivos; y segundo, que el flujo de caja libre se vuelva positivo en un solo trimestre. La valoración que el mercado asigna no es para las pérdidas de hoy, sino para esa curva de costos que aún no ha logrado cumplir nadie—la cuestión es si esa curva se puede materializar, porque el reporte financiero no lo mostrará directamente.
=Gracias por leer, fin del artículo=
Nota: Este artículo refleja únicamente la opinión personal del autor y no constituye asesoramiento de inversión. Los adultos deben asumir la responsabilidad por sus propias decisiones de inversión.
#美股 #OUST