

链得得ChainDD
3.9k Beiträge

链得得ChainDD
 Square Verified+
Melden
Nutzer blockieren
链得得ChainDD于2018年1月从钛媒体集团分拆成立,是一家面向全球,专注区块链的媒体、数据与技术解决方案公司,目前在北京、东京、纽约、旧金山、香港等地拥有分支。链得得App已成为中国用户量最大的区块链资讯与行情服务软件之一。
0 Following
8.2K+ Follower
1.5K+ Like gegeben
1 Abzeichen
Beiträge
·
--
Die beiden wichtigsten Krypto-Regulierer in den USA werden nur noch von 3 Kommissaren gesteuert: Nach dem Scheitern der Gesetzgebung lastet die Regulierungsarbeit stärker auf der RegelsetzungDie beiden Bundesbehörden, die über die Aufsicht und Durchsetzung im Krypto-Bereich mit weitreichenden Kompetenzen verfügen – die US-Börsenaufsicht SEC und die US-Warenhandelsaufsicht CFTC – werden bereits diese Woche Freitag gleichzeitig in eine Situation geraten, in der ihnen schlicht das Personal ausgeht: Nach dem Ausscheiden des SEC-Kommissars Hester Peirce am 2. Oktober wird die Behörde nur noch mit zwei Kommissaren arbeiten – das ist das zweite Mal in der Geschichte der USA; der Vorsitzende der CFTC, Michael Selig, hält sich seit Ende 2025 allein über Wasser. Zusammen fehlen bei den beiden Institutionen sieben Kommissarensitze, was bedeutet, dass die rund 3 Billionen US-Dollar große Krypto-Branche in den USA in ihrer regulatorischen Ausrichtung künftig von nur noch drei verbliebenen Kommissaren bestimmt wird.
Die beiden wichtigsten Krypto-Regulierer in den USA werden nur noch von 3 Kommissaren gesteuert: Nach dem Scheitern der Gesetzgebung lastet die Regulierungsarbeit stärker auf der Regelsetzung
Die beiden Bundesbehörden, die über die Aufsicht und Durchsetzung im Krypto-Bereich mit weitreichenden Kompetenzen verfügen – die US-Börsenaufsicht SEC und die US-Warenhandelsaufsicht CFTC – werden bereits diese Woche Freitag gleichzeitig in eine Situation geraten, in der ihnen schlicht das Personal ausgeht: Nach dem Ausscheiden des SEC-Kommissars Hester Peirce am 2. Oktober wird die Behörde nur noch mit zwei Kommissaren arbeiten – das ist das zweite Mal in der Geschichte der USA; der Vorsitzende der CFTC, Michael Selig, hält sich seit Ende 2025 allein über Wasser. Zusammen fehlen bei den beiden Institutionen sieben Kommissarensitze, was bedeutet, dass die rund 3 Billionen US-Dollar große Krypto-Branche in den USA in ihrer regulatorischen Ausrichtung künftig von nur noch drei verbliebenen Kommissaren bestimmt wird.
2
2.1k
·
--
Verifiziert
Robinhood bringt in Houston KI-Agenten, Krypto-Ewige Kontrakte und Wochenendhandel für US-Aktien an den Start und buhlt um aktive TraderRobinhood bringt immer mehr Spielarten aus dem Krypto-Markt in den traditionellen Handel. Am 29. September 2026, beim dritten jährlichen HOOD Summit in Houston (Texas), kündigte das Brokerhaus, das mit provisionsfreiem Aktienhandel gestartet war, eine Reihe neuer Funktionen für aktive Trader an: KI-Agenten, mit denen Nutzer den Markt selbst erforschen und Geschäfte ausführen können; Bitcoin- und Ether-Ewige Kontrakte für berechtigte US-Nutzer (mit bis zu 10-facher Hebelwirkung); sowie Wochenendhandel für ausgewählte US-Aktien und ETFs.
Das ist keine isolierte Maßnahme. Am 1. Juli 2026 veröffentlichte Robinhood in London ein Paket aus Robinhood Chain als Mainnet-Public-Blockchain, tokenisierten Aktien, agentischem KI- Trading und DeFi-Produkten. Ein Jahr nachdem die Ewigen Krypto-Kontrakte in Europa online gegangen waren, gehörten sie bereits zu einer der am schnellsten wachsenden Produktlinien. Als der Bitcoin-Preis gegenüber seinem Hoch des Vorjahres um mehr als 50 % fiel und der Krypto-Handel insgesamt abkühlte, entschied sich Robinhood dafür, die Infrastruktur-Fähigkeiten aus dem Krypto-Markt in Richtung traditioneller Vermögenswerte zurückzuübertragen – und mit einem 24/7, automatisierten Handelserlebnis aktive Trader zu gewinnen.
Robinhood bringt in Houston KI-Agenten, Krypto-Ewige Kontrakte und Wochenendhandel für US-Aktien an den Start und buhlt um aktive Trader
Robinhood bringt immer mehr Spielarten aus dem Krypto-Markt in den traditionellen Handel. Am 29. September 2026, beim dritten jährlichen HOOD Summit in Houston (Texas), kündigte das Brokerhaus, das mit provisionsfreiem Aktienhandel gestartet war, eine Reihe neuer Funktionen für aktive Trader an: KI-Agenten, mit denen Nutzer den Markt selbst erforschen und Geschäfte ausführen können; Bitcoin- und Ether-Ewige Kontrakte für berechtigte US-Nutzer (mit bis zu 10-facher Hebelwirkung); sowie Wochenendhandel für ausgewählte US-Aktien und ETFs.
Das ist keine isolierte Maßnahme. Am 1. Juli 2026 veröffentlichte Robinhood in London ein Paket aus Robinhood Chain als Mainnet-Public-Blockchain, tokenisierten Aktien, agentischem KI- Trading und DeFi-Produkten. Ein Jahr nachdem die Ewigen Krypto-Kontrakte in Europa online gegangen waren, gehörten sie bereits zu einer der am schnellsten wachsenden Produktlinien. Als der Bitcoin-Preis gegenüber seinem Hoch des Vorjahres um mehr als 50 % fiel und der Krypto-Handel insgesamt abkühlte, entschied sich Robinhood dafür, die Infrastruktur-Fähigkeiten aus dem Krypto-Markt in Richtung traditioneller Vermögenswerte zurückzuübertragen – und mit einem 24/7, automatisierten Handelserlebnis aktive Trader zu gewinnen.
Das ist keine isolierte Maßnahme. Am 1. Juli 2026 veröffentlichte Robinhood in London ein Paket aus Robinhood Chain als Mainnet-Public-Blockchain, tokenisierten Aktien, agentischem KI- Trading und DeFi-Produkten. Ein Jahr nachdem die Ewigen Krypto-Kontrakte in Europa online gegangen waren, gehörten sie bereits zu einer der am schnellsten wachsenden Produktlinien. Als der Bitcoin-Preis gegenüber seinem Hoch des Vorjahres um mehr als 50 % fiel und der Krypto-Handel insgesamt abkühlte, entschied sich Robinhood dafür, die Infrastruktur-Fähigkeiten aus dem Krypto-Markt in Richtung traditioneller Vermögenswerte zurückzuübertragen – und mit einem 24/7, automatisierten Handelserlebnis aktive Trader zu gewinnen.
2
1.3k
·
--
Artikel
Übersetzung ansehen
IOSG Weekly Brief|Circle 负责发行,Coinbase 掌握用户:稳定币的钱到底谁赚?
原创 IOSG Ventures IOSG Ventures 2026年9月28日 21:48 广东
本文仅供学习交流使用,不构成任何投资建议。转载请注明出处,并与 IOSG 团队联系获取授权及转载须知。文章中提及的所有项目并非推荐或投资建议。
作者|Darko @IOSG
所有人都在看谁发行稳定币,但从商业模式看,真正该盯的是谁掌握分发渠道。
加密行业花了十年寻找一个圈外人也会使用的产品。稳定币就是答案。过去一年,主流金融机构终于看懂了它。
关键变化不在技术,而在机构态度。2025 年 7 月 18 日签署生效的《GENIUS 法案》,第一次为美国支付型稳定币建立联邦监管框架。此后,OCC 先后推进或批准 Circle、Ripple 和 Paxos 的国家信托银行牌照。2026 年 6 月,Visa、Mastercard 等加入由 140 多家公司组成的 Open Standard,并推出 Open USD。美元代币从 2014 年起就能正常运作,技术并没有突然突破。真正的“Aha!”时刻,是银行和卡组织终于明白稳定币能做什么。
截至 2026 年 9 月 28 日,DefiLlama 显示稳定币总市值约为 $306.6B,其中 USDT 约 $183.7B,USDC 约 $75.4B。相比原文采用的 2026 年 7 月中旬数据,总量小幅增加,USDC 也有所增长。Citi 的基准预测仍是 2030 年达到 $1.9T。
热情之外,还要看清两件事。
第一,标题里的交易量严重高估了真实使用。BCG 与 Allium 估算,2025 年稳定币总转账额约 $62T;剔除机器人交易、路由和内部转账后,只剩 $4.2T,其中真正用于购买商品和服务的金额约为 $350B-$550B。真实支付规模比 headline 低一到两个数量级。
第二,供应收缩和使用创新高可以同时发生。2026 年 6 月,稳定币供应减少 $7.7B,创 2022 年以来最大单月降幅,但降幅只有 2.4%,也没有发生脱锚。同月,经调整后的转账量达到 $1.79T,同比增长 63%。美元代币变少了,流转却更快。
背后有三个原因:
加密市场降风险。
BTC 和 ETH 下跌,现货比特币 ETF 流出超过 $4B。交易者去杠杆时会赎回交易抵押品,但企业工资和营运资金不会同步消失。
市场提前应对《GENIUS 法案》的持币付息限制。
相关限制将于 2027 年 1 月 18 日生效,部分资金已转向仍能直接提供收益的代币化国债。截至 2026 年 9 月 24 日,代币化美国国债规模约 $14.9B,低于 7 月末约 $16B 的水平。因此,“资金持续从稳定币流向代币化国债”这个方向值得关注,但近期数据并非单边增长。
货币流转速度提高。
Standard Chartered 估算,稳定币每月平均周转约 6 次,是两年前的两倍。同样的支付量,现在不需要沉淀同样多的稳定币余额。
只有第一点说明稳定币需求仍受加密周期影响,而且它未必是最重要的因素。
第三点最值得重视,因为它与发行方的利益并不完全一致。发行收入大致等于“沉淀资金 × 收益率”。支付越普及,资金周转越快;每一美元支付量所需的稳定币余额反而越少。
交易抵押品停在那里,可以持续替发行方赚钱;营运资金不断流动,贡献的沉淀收益更少。如果支付 thesis 成立,发行方会得到更多使用量,却未必能从每单位使用量中赚到更多。
问题因此不再是稳定币会不会增长,而是:
如果稳定币成为互联网美元的默认传输方式,哪一层能把利润留下来?
发行创造收益池,分发决定怎么分。
一枚稳定币,钱从哪里来,又被谁拿走?
稳定币生态里有五层参与者赚钱,对应三种商业模式:储备利息是利率生意,资金流手续费是交易量生意,基础设施则是 SaaS 生意。
这里最不对称。发行端创造最大的利润池,分发端决定资金停在哪里,但真正负责转账的公链反而是价值栈里最便宜的一层。
发行商赚的是利息,却留不住全部利润
Circle 已上市,披露也最完整,适合拿来分析。
这些数字说明三件事。
收入跟着沉淀资金走,而不是跟着支付量走。
Circle 赚的是余额停留期间的利息,不是美元移动时的手续费。2026 年 Q2,USDC 链上交易量增长 151%,却没有直接增加储备收入。
真正卡住收入的是利率,不是竞争。
USDC 平均流通量增长 25%,储备收入却只增长 5%。储备收益率下降 66bp,吃掉了余额增长带来的大部分增量。这更像 SOFR 下行造成的影响,而不是 USDC 被竞争对手抢走份额。
发行方留下的不到一半。
Circle 在 2025 年扣除分发成本后留下 39%,2026 年 Q2 升至 41.2%。分发方拿走的比例没有继续上升,但它所分的收益池正在随利率下降而收缩。
谁掌握用户,谁就掌握分成
下面四组数据,越往后越值得发行方警惕。
Circle 拿到牌照,Coinbase 还是一分钱没少拿
根据 2023 年协议,Coinbase 可获得其平台内 USDC 所产生的大部分储备收益,并分得平台外 USDC 的部分储备收益。Circle 2026 年 Q2 向 Coinbase 支付的相关分发成本为 $324.6M;2025 年全年向主要分发方支付的成本约 $1.66B。
这份三年期协议在 2026 年 8 月进入续期窗口。Circle 在 8 月 5 日的业绩电话会上确认,协议按原有条款续期至 2029 年。
这就是全文最有力的证据。Circle 当时已经拿到联邦信托银行牌照,支付网络在增长,市场上还有多个分发合作案例把 90%-100% 的储备收益让给渠道。两个月前,Coinbase 又加入了与 USDC 竞争的 Open USD 联盟,Circle 股价当天跌约 17%。但这些都没有改变续约条款。
原因很简单:客户在分发方手里。合同能否续期也主要看业绩门槛,并不等于发行方拥有重新定价的主动权。
2026 年 Q2,Coinbase 产品中的平均 USDC 余额达到历史新高 $20B,占季末 USDC 流通量 30% 以上。Circle 近三分之一的收入基础集中在单一对手的平台上,而下一次完整续期窗口要等到 2029 年。
Hyperliquid:想自己发币吃掉利息,最后还是回到 USDC
2025 年 9 月,Hyperliquid 推出 USDH,希望把平台上数十亿美元 USDC 对应的储备收益留给自己。USDH 最高规模只有约 $21M,并于 2026 年 6 月 20 日停止运行。
后续安排更有意思。Hyperliquid 上约有 $6B USDC。Coinbase 将其计入平台内余额,取得相应储备收入,再把约 90% 返还给 Hyperliquid。为什么中间是 Coinbase,而不是 Circle 直接做?因为 Coinbase 手里有可让渡的渠道利润。通过把余额认定为平台内资金,Coinbase 先取得更高比例的收益,然后仍有空间返还给 Hyperliquid。Circle 的经济利益在两种情况下都基本固定,而且续约后又锁定了三年。
USDG 不靠发行赚钱,而是把利润让给渠道
Paxos 负责发行 Global Dollar,合作伙伴网络包括 Robinhood、Kraken、Galaxy 和 Mastercard 等。合作伙伴可保留绝大部分储备收益;如果余额留在自家平台,比例最高可达 100%。发行方在这里更像服务商,而不是利润中心。
这个模式会自我强化。Robinhood Chain 于 2026 年 7 月 1 日上线,把 USDG 设为唯一原生稳定币,首周发行 $178M,并以此支撑 7% 的 Earn 产品。渠道既然能留下利润,自然会把自己的链、券商业务和 2700 万账户导向最愿意付费的稳定币。
Open USD:140 多家公司组团,把稳定币做成渠道生意
Open USD 于 2026 年 6 月推出,背后有 140 多家参与者,包括 Visa、Mastercard 和 Coinbase。它在扣除管理费后,将储备收益分给分发渠道。USDG 证明渠道可以通过合同拿走收益;Open USD 则把这套安排直接写进产品设计,而且带上了大型卡组织。
Coinbase 一边作为 USDC 最大分发方完成续约,一边加入 Open USD。其披露显示,2026 年上半年,USDC 与 Coinbase 合作稳定币合计占稳定币交易量的 79%,高于 2025 年的 55%。分发渠道可以对币种保持中立,发行方做不到。
利率下降 300bp,发行利润蒸发近八成
发行方收入可简化为:沉淀资金 × 收益率,减去合同约定的渠道分成,再减去相对固定的运营成本。
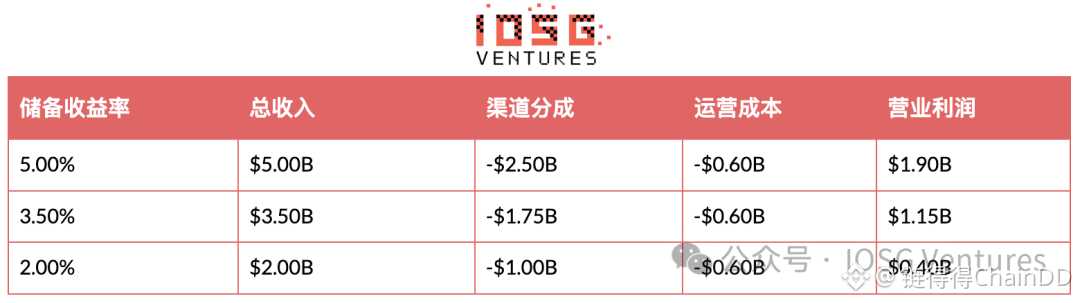
假设某发行方有 $100B 沉淀资金,50% 收益分给渠道,年度运营成本为 $600M:
如果沉淀资金不变,收益率下降 300bp,会抹去约 79% 的营业利润。要在 2% 收益率下继续赚到 $1.9B,沉淀资金必须增至约 $250B。也就是说,规模要增长 150%,利润才只是回到原点。
这已经不是假设。Circle 2026 年 Q2 的实际储备收益率为 3.48%,正好落在第二行附近。50% 的渠道分成假设甚至偏保守:当季总收入 $701M,分发、交易及其他成本为 $412M。
当然,Circle 并非什么都没做。
季度末,Circle Payments Network 的年化交易量达到 $14.7B,环比增长 76%;截至 7 月 31 日已升至 $23B。公司把全年非储备收入指引上调至 $310M-$330M。但其中 $242M 来自一次性代币预售,并非可持续收入。支付网络当时尚未开始收费,因此真正要盯的是费率,而不是交易量。
Circle 也在向下游扩张。原文写作时,Arc 还计划于 9 月 16 日上线;截至本文更新日,Arc 公共主网已经如期上线,首日有 100 多家机构和生态建设者参与,BlackRock、DTCC、ICE、Mastercard、Standard Chartered 和 Visa 等担任或参与验证与集成。Circle 正用尚且充足的沉淀资金收入,购买结算层的位置。
Tether 看起来像例外,但 2026 年 Q2 的数据说明,直接类比会误导。Tether 当季报告经营利润约 $1.5B,USDT 发行量约 $184.6B,持有约 $115B 美国国债,也没有 Circle 那样的巨额渠道分成。但公司强调的经营利润不包括自持黄金和比特币的市值变动,而这两类资产当季大幅下跌。超额储备从 $8.23B 降至 $4.11B。供应增加了,缓冲却因资产价格变动减半。
同样的会计口径也放大了外界常引用的 2024 年利润。彼时报告的 $13B 利润中,约 $5B 来自未实现收益。把正反两边的市值波动都剔除,Tether 更像一门每季度赚取 $1B-$1.5B 的国债息差生意:体量很大,对利率敏感,而且承担了受监管发行方通常无法承担的资产负债表风险。
真正的分界线不是“受监管”与“离岸”,而是自有分发和租用分发。Circle 租用渠道,条款锁定至 2029 年;Tether 在监管时代到来前已经建成网络。银行和支付公司如果直接掌握客户,通常能留下远高于 41% 的利润。
公链跑得再快,通常也只能赚到零头
在 Solana 或 Base 上转账,成本往往不到一美分。相比一美元储备存放一年所产生的利息,转账费几乎可以忽略。公链只有在资金移动时收费,发行方则在余额存在的每一天赚钱。
这些数字只能用于方向性比较,各数据商口径并不一致,Tron 尤其容易受统计方法影响。
Tron 是最有启发性的例外。BCG 估算,2025 年 Tron 处理了约 $235B-$375B 的真实经济稳定币支付,超过其他公链。原因不是吞吐量,而是某些跨境通道已经围绕 Tron 形成标准:交易所支持、钱包集成、深厚的 USDT 流动性,以及长期形成的用户习惯。
即便如此,Tron 也不拥有客户。出入金服务把用户带进来,钱包提供界面,Tether 提供美元。Tron 是这条通道的结算轨道,不是分发方。
中立区块空间很难获得高利润,因为公链一直在竞争谁更便宜。只有当流动性和使用习惯让用户难以离开时,轨道才有定价能力。
最大赢家藏在链下:美国财政部
根据 2023 年协议,Coinbase 可获得其平台内 USDC 所产生的大部分储备收益,并分得平台外 USDC 的部分储备收益。Circle 2026 年 Q2 向 Coinbase 支付的相关分发成本为 $324.6M;2025 年全年向主要分发方支付的成本约 $1.66B。
这份三年期协议在 2026 年 8 月进入续期窗口。Circle 在 8 月 5 日的业绩电话会上确认,协议按原有条款续期至 2029 年。
这就是全文最有力的证据。Circle 当时已经拿到联邦信托银行牌照,支付网络在增长,市场上还有多个分发合作案例把 90%-100% 的储备收益让给渠道。两个月前,Coinbase 又加入了与 USDC 竞争的 Open USD 联盟,Circle 股价当天跌约 17%。但这些都没有改变续约条款。
原因很简单:客户在分发方手里。合同能否续期也主要看业绩门槛,并不等于发行方拥有重新定价的主动权。
2026 年 Q2,Coinbase 产品中的平均 USDC 余额达到历史新高 $20B,占季末 USDC 流通量 30% 以上。Circle 近三分之一的收入基础集中在单一对手的平台上,而下一次完整续期窗口要等到 2029 年。
前面所有参与者争夺的其实是同一个收益池:储备资产的利息。利息从哪里来?答案通常不会出现在稳定币价值链图里。
《GENIUS 法案》要求发行方持有现金,或期限不超过 93 天的美国国债。它不只是监管稳定币,也以法律形式创造了短期美国国债需求。
截至 2026 年 Q2 末,Tether 持有约 $115B 美国国债,自称是最大的非主权持有人。Circle 约 $79B 的储备大多放在 BlackRock 管理的基金中。IMF 指出,两家公司合计持有的美国国债已经超过沙特阿拉伯。
稳定币供应中约 99.8% 以美元计价,因此无论价值最终由哪一层拿走,稳定币增长都会带来 T-bill 需求。Standard Chartered 设想稳定币规模在 2028 年达到 $2T,对应最多约 $1T 的新增美国国债买盘。这类买家五年前几乎不存在,也不要求期限溢价。
但要加两条限制。第一,稳定币相对于约 $7T 的货币市场基金行业仍然很小,是不断增长的边际买家,还谈不上主导。第二,资金进出对收益率的影响并不对称。BIS 研究发现,$3.5B 的流入可让 3 个月期国债收益率下降约 2-2.5bp;同等规模的流出却会推高 6-8bp。赎回对无风险利率的冲击大约是申购的三倍。因此,6 月 $7.7B 的供应收缩不只是情绪指标。
真正稳定的生意,藏在出入金、FX 与合规里
出入金与 FX。
链上转账便宜,进入和离开链上世界却不便宜。BCG 估算,交易所出入金费率约为 0.1%-1%,专业服务商为 1%-3%,加密 ATM 最高可达 7%。新兴市场跨境通道还要叠加更高的 FX 点差。这些是整条价值链中最宽的交易利润,也集中在需求最刚性的地方:获取美元。
合规、托管与支付编排。
受监管机构不能接入一个钱包就上线业务。名单筛查、交易监控、密钥管理、托管、储备服务和可审计报告,大多需要外购。它没有储备收益那么亮眼,但收入更稳定:合同周期长、转换成本高,也不依赖利率维持在 5%,更不依赖某个渠道是否续约。
这层未必拿走最大的利润池,但不管最后哪个稳定币胜出,它都能收费。
发行商不能付息后,渠道反而更值钱
《GENIUS 法案》禁止发行方仅因用户持币而直接付息,但并未清楚禁止独立交易所或钱包用自己分得的储备收入补贴奖励。
立法原意是让稳定币保持支付工具属性,而不是变成存款替代品。实际市场效果却不同:发行方不能用收益争夺余额后,竞争会转向与掌握用户的渠道分成。发行方付钱给分发方,分发方再决定是否把其中一部分给用户。
因此,持币付息禁令反而保护了渠道利润。USDG 和 Open USD 正是利用这个空间设计出来的。
这种优势也有争议。银行业团体希望把限制扩大到第三方奖励,2026 年部分市场结构法案也试图更广泛限制被动收益。边界尚未确定。
银行同样面临选择:自己发行并承担成本,为别人的稳定币提供托管和储备服务,加入联盟,或者看着存款外流。我的基准判断是,多数已经宣布的银行稳定币最终会变成联盟产品或基础设施合作。发行有明显规模效应,单家银行很少拥有足够大的分发网络,能独立建立流动性。
结论:稳定币会商品化,入口不会
Visa 不发卡、不放贷,也不直接收取 interchange;这些工作由银行完成。Visa 赚的是网络的钱。
制造支付工具,不等于控制利润。价值最终会流向掌握稀缺控制点的一方:受理网络、分发渠道、流动性,或者客户关系。
稳定币正在迅速重建这套结构。由此可以得出三个结论。
发行会逐渐标准化。
《GENIUS 法案》并没有让发行变得轻松,审批、流动性、赎回基础设施和信任仍然是门槛,Circle 的联邦牌照也确实有价值。但监管要求发行方持有相似的储备资产,披露规则也会趋同,每一种受监管的美元稳定币承诺的都是同一件事。差异化会转移到代币之上。Circle 的牌照在续约窗口前到手,却没有改变 Coinbase 的条款。
利率下行会压缩沉淀资金利润,而且已经开始。
储备收益率下降 66bp,让 25% 的平均流通量增长只换来 5% 的储备收入增长。任何按 5% 利率测算的发行方模型,都应该用 2% 再跑一遍。流通量增长可以抵消降息,但必须跑在渠道分成和固定成本侵蚀利润之前。更棘手的是,最能推动采用的支付场景,恰恰需要最少的余额去支撑每一美元交易量。
分发渠道拥有议价权。
Coinbase 的续约是 2026 年最有信息量的稳定币合同事件,而信息恰恰来自“什么都没变”。Circle 带着联邦牌照、增长中的支付网络,以及 90%-100% 收益转移给渠道的公开可比案例进入续约窗口;Coinbase 手里有超过 30% 的 USDC 余额,还加入了竞争联盟,也没有义务重新谈判。最终,协议按原条款延续至 2029 年。
对资产配置者,可以用以下几条筛选:
同时用更低收益率和更高渠道分成,对纯发行模式做压力测试。
把续约日期当作信息事件,而不是单纯的风险事件。自动续约机制本身通常更有利于渠道。
分开看一次性收入与可持续收入。代币销售和上线激励会美化转型期业绩,真正重要的是支付量对应的收费率。
重点研究掌握出入金入口和特定支付通道的公司,尤其是美元稀缺、FX 点差更宽的新兴市场。
合规、托管与交易基础设施对利率最不敏感,但仍需计入监管风险和周期风险。
不要把交易量当成收入。USDC 一个季度处理 $14.8T,却仍然主要靠静止余额赚钱。
如果这真是货币的“Aha!”时刻,从 AI 行业得到的启示并不是基础模型一定会商品化,而是能力扩散得很快、价格会被压低,议价权最终会流向稀缺的分发能力和客户关系。
稳定币本身可能越来越可替代,但用户获取、持有和花掉稳定币的路径不会。
数据更新与来源说明
Circle Q2 2026 财务与运营数据:https://www.circle.com/pressroom/circle-reports-second-quarter-2026-results
Circle Arc 主网上线:https://www.circle.com/pressroom/circle-launches-arc-mainnet-an-economic-operating-system-for-the-internet
Circle 2026 年 Q2 10-Q:https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
Coinbase 2026 年 Q2 10-Q:https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
Circle-Coinbase 合作协议:https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
OCC 牌照及条件批准记录:https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/interpretations-and-actions-jan-2026.html
Open USD 公告:https://www.fireblocks.com/blog/open-usd-stablecoin-infrastructure-partner
Tether Q2 2026 储备鉴证:https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
稳定币市值与供应:DefiLlama,2026 年 9 月 28 日快照,https://defillama.com/stablecoins
代币化美国国债:RWA.xyz,2026 年 9 月 24 日快照,https://app.rwa.xyz/treasuries
注:不同数据平台对稳定币供应、链上交易量和公链手续费的统计口径不完全一致。Tether 数据来自 BDO 的鉴证报告,并非美国 GAAP 审计。Citi 与 Standard Chartered 的数据均为预测,不应视为确定结果。
IOSG Weekly Brief|Circle 负责发行,Coinbase 掌握用户:稳定币的钱到底谁赚?
原创 IOSG Ventures IOSG Ventures 2026年9月28日 21:48 广东
本文仅供学习交流使用,不构成任何投资建议。转载请注明出处,并与 IOSG 团队联系获取授权及转载须知。文章中提及的所有项目并非推荐或投资建议。
作者|Darko @IOSG
所有人都在看谁发行稳定币,但从商业模式看,真正该盯的是谁掌握分发渠道。
加密行业花了十年寻找一个圈外人也会使用的产品。稳定币就是答案。过去一年,主流金融机构终于看懂了它。
关键变化不在技术,而在机构态度。2025 年 7 月 18 日签署生效的《GENIUS 法案》,第一次为美国支付型稳定币建立联邦监管框架。此后,OCC 先后推进或批准 Circle、Ripple 和 Paxos 的国家信托银行牌照。2026 年 6 月,Visa、Mastercard 等加入由 140 多家公司组成的 Open Standard,并推出 Open USD。美元代币从 2014 年起就能正常运作,技术并没有突然突破。真正的“Aha!”时刻,是银行和卡组织终于明白稳定币能做什么。
截至 2026 年 9 月 28 日,DefiLlama 显示稳定币总市值约为 $306.6B,其中 USDT 约 $183.7B,USDC 约 $75.4B。相比原文采用的 2026 年 7 月中旬数据,总量小幅增加,USDC 也有所增长。Citi 的基准预测仍是 2030 年达到 $1.9T。
热情之外,还要看清两件事。
第一,标题里的交易量严重高估了真实使用。BCG 与 Allium 估算,2025 年稳定币总转账额约 $62T;剔除机器人交易、路由和内部转账后,只剩 $4.2T,其中真正用于购买商品和服务的金额约为 $350B-$550B。真实支付规模比 headline 低一到两个数量级。
第二,供应收缩和使用创新高可以同时发生。2026 年 6 月,稳定币供应减少 $7.7B,创 2022 年以来最大单月降幅,但降幅只有 2.4%,也没有发生脱锚。同月,经调整后的转账量达到 $1.79T,同比增长 63%。美元代币变少了,流转却更快。
背后有三个原因:
加密市场降风险。
BTC 和 ETH 下跌,现货比特币 ETF 流出超过 $4B。交易者去杠杆时会赎回交易抵押品,但企业工资和营运资金不会同步消失。
市场提前应对《GENIUS 法案》的持币付息限制。
相关限制将于 2027 年 1 月 18 日生效,部分资金已转向仍能直接提供收益的代币化国债。截至 2026 年 9 月 24 日,代币化美国国债规模约 $14.9B,低于 7 月末约 $16B 的水平。因此,“资金持续从稳定币流向代币化国债”这个方向值得关注,但近期数据并非单边增长。
货币流转速度提高。
Standard Chartered 估算,稳定币每月平均周转约 6 次,是两年前的两倍。同样的支付量,现在不需要沉淀同样多的稳定币余额。
只有第一点说明稳定币需求仍受加密周期影响,而且它未必是最重要的因素。
第三点最值得重视,因为它与发行方的利益并不完全一致。发行收入大致等于“沉淀资金 × 收益率”。支付越普及,资金周转越快;每一美元支付量所需的稳定币余额反而越少。
交易抵押品停在那里,可以持续替发行方赚钱;营运资金不断流动,贡献的沉淀收益更少。如果支付 thesis 成立,发行方会得到更多使用量,却未必能从每单位使用量中赚到更多。
问题因此不再是稳定币会不会增长,而是:
如果稳定币成为互联网美元的默认传输方式,哪一层能把利润留下来?
发行创造收益池,分发决定怎么分。
一枚稳定币,钱从哪里来,又被谁拿走?
稳定币生态里有五层参与者赚钱,对应三种商业模式:储备利息是利率生意,资金流手续费是交易量生意,基础设施则是 SaaS 生意。
这里最不对称。发行端创造最大的利润池,分发端决定资金停在哪里,但真正负责转账的公链反而是价值栈里最便宜的一层。
发行商赚的是利息,却留不住全部利润
Circle 已上市,披露也最完整,适合拿来分析。
这些数字说明三件事。
收入跟着沉淀资金走,而不是跟着支付量走。
Circle 赚的是余额停留期间的利息,不是美元移动时的手续费。2026 年 Q2,USDC 链上交易量增长 151%,却没有直接增加储备收入。
真正卡住收入的是利率,不是竞争。
USDC 平均流通量增长 25%,储备收入却只增长 5%。储备收益率下降 66bp,吃掉了余额增长带来的大部分增量。这更像 SOFR 下行造成的影响,而不是 USDC 被竞争对手抢走份额。
发行方留下的不到一半。
Circle 在 2025 年扣除分发成本后留下 39%,2026 年 Q2 升至 41.2%。分发方拿走的比例没有继续上升,但它所分的收益池正在随利率下降而收缩。
谁掌握用户,谁就掌握分成
下面四组数据,越往后越值得发行方警惕。
Circle 拿到牌照,Coinbase 还是一分钱没少拿
根据 2023 年协议,Coinbase 可获得其平台内 USDC 所产生的大部分储备收益,并分得平台外 USDC 的部分储备收益。Circle 2026 年 Q2 向 Coinbase 支付的相关分发成本为 $324.6M;2025 年全年向主要分发方支付的成本约 $1.66B。
这份三年期协议在 2026 年 8 月进入续期窗口。Circle 在 8 月 5 日的业绩电话会上确认,协议按原有条款续期至 2029 年。
这就是全文最有力的证据。Circle 当时已经拿到联邦信托银行牌照,支付网络在增长,市场上还有多个分发合作案例把 90%-100% 的储备收益让给渠道。两个月前,Coinbase 又加入了与 USDC 竞争的 Open USD 联盟,Circle 股价当天跌约 17%。但这些都没有改变续约条款。
原因很简单:客户在分发方手里。合同能否续期也主要看业绩门槛,并不等于发行方拥有重新定价的主动权。
2026 年 Q2,Coinbase 产品中的平均 USDC 余额达到历史新高 $20B,占季末 USDC 流通量 30% 以上。Circle 近三分之一的收入基础集中在单一对手的平台上,而下一次完整续期窗口要等到 2029 年。
Hyperliquid:想自己发币吃掉利息,最后还是回到 USDC
2025 年 9 月,Hyperliquid 推出 USDH,希望把平台上数十亿美元 USDC 对应的储备收益留给自己。USDH 最高规模只有约 $21M,并于 2026 年 6 月 20 日停止运行。
后续安排更有意思。Hyperliquid 上约有 $6B USDC。Coinbase 将其计入平台内余额,取得相应储备收入,再把约 90% 返还给 Hyperliquid。为什么中间是 Coinbase,而不是 Circle 直接做?因为 Coinbase 手里有可让渡的渠道利润。通过把余额认定为平台内资金,Coinbase 先取得更高比例的收益,然后仍有空间返还给 Hyperliquid。Circle 的经济利益在两种情况下都基本固定,而且续约后又锁定了三年。
USDG 不靠发行赚钱,而是把利润让给渠道
Paxos 负责发行 Global Dollar,合作伙伴网络包括 Robinhood、Kraken、Galaxy 和 Mastercard 等。合作伙伴可保留绝大部分储备收益;如果余额留在自家平台,比例最高可达 100%。发行方在这里更像服务商,而不是利润中心。
这个模式会自我强化。Robinhood Chain 于 2026 年 7 月 1 日上线,把 USDG 设为唯一原生稳定币,首周发行 $178M,并以此支撑 7% 的 Earn 产品。渠道既然能留下利润,自然会把自己的链、券商业务和 2700 万账户导向最愿意付费的稳定币。
Open USD:140 多家公司组团,把稳定币做成渠道生意
Open USD 于 2026 年 6 月推出,背后有 140 多家参与者,包括 Visa、Mastercard 和 Coinbase。它在扣除管理费后,将储备收益分给分发渠道。USDG 证明渠道可以通过合同拿走收益;Open USD 则把这套安排直接写进产品设计,而且带上了大型卡组织。
Coinbase 一边作为 USDC 最大分发方完成续约,一边加入 Open USD。其披露显示,2026 年上半年,USDC 与 Coinbase 合作稳定币合计占稳定币交易量的 79%,高于 2025 年的 55%。分发渠道可以对币种保持中立,发行方做不到。
利率下降 300bp,发行利润蒸发近八成
发行方收入可简化为:沉淀资金 × 收益率,减去合同约定的渠道分成,再减去相对固定的运营成本。
假设某发行方有 $100B 沉淀资金,50% 收益分给渠道,年度运营成本为 $600M:
如果沉淀资金不变,收益率下降 300bp,会抹去约 79% 的营业利润。要在 2% 收益率下继续赚到 $1.9B,沉淀资金必须增至约 $250B。也就是说,规模要增长 150%,利润才只是回到原点。
这已经不是假设。Circle 2026 年 Q2 的实际储备收益率为 3.48%,正好落在第二行附近。50% 的渠道分成假设甚至偏保守:当季总收入 $701M,分发、交易及其他成本为 $412M。
当然,Circle 并非什么都没做。
季度末,Circle Payments Network 的年化交易量达到 $14.7B,环比增长 76%;截至 7 月 31 日已升至 $23B。公司把全年非储备收入指引上调至 $310M-$330M。但其中 $242M 来自一次性代币预售,并非可持续收入。支付网络当时尚未开始收费,因此真正要盯的是费率,而不是交易量。
Circle 也在向下游扩张。原文写作时,Arc 还计划于 9 月 16 日上线;截至本文更新日,Arc 公共主网已经如期上线,首日有 100 多家机构和生态建设者参与,BlackRock、DTCC、ICE、Mastercard、Standard Chartered 和 Visa 等担任或参与验证与集成。Circle 正用尚且充足的沉淀资金收入,购买结算层的位置。
Tether 看起来像例外,但 2026 年 Q2 的数据说明,直接类比会误导。Tether 当季报告经营利润约 $1.5B,USDT 发行量约 $184.6B,持有约 $115B 美国国债,也没有 Circle 那样的巨额渠道分成。但公司强调的经营利润不包括自持黄金和比特币的市值变动,而这两类资产当季大幅下跌。超额储备从 $8.23B 降至 $4.11B。供应增加了,缓冲却因资产价格变动减半。
同样的会计口径也放大了外界常引用的 2024 年利润。彼时报告的 $13B 利润中,约 $5B 来自未实现收益。把正反两边的市值波动都剔除,Tether 更像一门每季度赚取 $1B-$1.5B 的国债息差生意:体量很大,对利率敏感,而且承担了受监管发行方通常无法承担的资产负债表风险。
真正的分界线不是“受监管”与“离岸”,而是自有分发和租用分发。Circle 租用渠道,条款锁定至 2029 年;Tether 在监管时代到来前已经建成网络。银行和支付公司如果直接掌握客户,通常能留下远高于 41% 的利润。
公链跑得再快,通常也只能赚到零头
在 Solana 或 Base 上转账,成本往往不到一美分。相比一美元储备存放一年所产生的利息,转账费几乎可以忽略。公链只有在资金移动时收费,发行方则在余额存在的每一天赚钱。
这些数字只能用于方向性比较,各数据商口径并不一致,Tron 尤其容易受统计方法影响。
Tron 是最有启发性的例外。BCG 估算,2025 年 Tron 处理了约 $235B-$375B 的真实经济稳定币支付,超过其他公链。原因不是吞吐量,而是某些跨境通道已经围绕 Tron 形成标准:交易所支持、钱包集成、深厚的 USDT 流动性,以及长期形成的用户习惯。
即便如此,Tron 也不拥有客户。出入金服务把用户带进来,钱包提供界面,Tether 提供美元。Tron 是这条通道的结算轨道,不是分发方。
中立区块空间很难获得高利润,因为公链一直在竞争谁更便宜。只有当流动性和使用习惯让用户难以离开时,轨道才有定价能力。
最大赢家藏在链下:美国财政部
根据 2023 年协议,Coinbase 可获得其平台内 USDC 所产生的大部分储备收益,并分得平台外 USDC 的部分储备收益。Circle 2026 年 Q2 向 Coinbase 支付的相关分发成本为 $324.6M;2025 年全年向主要分发方支付的成本约 $1.66B。
这份三年期协议在 2026 年 8 月进入续期窗口。Circle 在 8 月 5 日的业绩电话会上确认,协议按原有条款续期至 2029 年。
这就是全文最有力的证据。Circle 当时已经拿到联邦信托银行牌照,支付网络在增长,市场上还有多个分发合作案例把 90%-100% 的储备收益让给渠道。两个月前,Coinbase 又加入了与 USDC 竞争的 Open USD 联盟,Circle 股价当天跌约 17%。但这些都没有改变续约条款。
原因很简单:客户在分发方手里。合同能否续期也主要看业绩门槛,并不等于发行方拥有重新定价的主动权。
2026 年 Q2,Coinbase 产品中的平均 USDC 余额达到历史新高 $20B,占季末 USDC 流通量 30% 以上。Circle 近三分之一的收入基础集中在单一对手的平台上,而下一次完整续期窗口要等到 2029 年。
前面所有参与者争夺的其实是同一个收益池:储备资产的利息。利息从哪里来?答案通常不会出现在稳定币价值链图里。
《GENIUS 法案》要求发行方持有现金,或期限不超过 93 天的美国国债。它不只是监管稳定币,也以法律形式创造了短期美国国债需求。
截至 2026 年 Q2 末,Tether 持有约 $115B 美国国债,自称是最大的非主权持有人。Circle 约 $79B 的储备大多放在 BlackRock 管理的基金中。IMF 指出,两家公司合计持有的美国国债已经超过沙特阿拉伯。
稳定币供应中约 99.8% 以美元计价,因此无论价值最终由哪一层拿走,稳定币增长都会带来 T-bill 需求。Standard Chartered 设想稳定币规模在 2028 年达到 $2T,对应最多约 $1T 的新增美国国债买盘。这类买家五年前几乎不存在,也不要求期限溢价。
但要加两条限制。第一,稳定币相对于约 $7T 的货币市场基金行业仍然很小,是不断增长的边际买家,还谈不上主导。第二,资金进出对收益率的影响并不对称。BIS 研究发现,$3.5B 的流入可让 3 个月期国债收益率下降约 2-2.5bp;同等规模的流出却会推高 6-8bp。赎回对无风险利率的冲击大约是申购的三倍。因此,6 月 $7.7B 的供应收缩不只是情绪指标。
真正稳定的生意,藏在出入金、FX 与合规里
出入金与 FX。
链上转账便宜,进入和离开链上世界却不便宜。BCG 估算,交易所出入金费率约为 0.1%-1%,专业服务商为 1%-3%,加密 ATM 最高可达 7%。新兴市场跨境通道还要叠加更高的 FX 点差。这些是整条价值链中最宽的交易利润,也集中在需求最刚性的地方:获取美元。
合规、托管与支付编排。
受监管机构不能接入一个钱包就上线业务。名单筛查、交易监控、密钥管理、托管、储备服务和可审计报告,大多需要外购。它没有储备收益那么亮眼,但收入更稳定:合同周期长、转换成本高,也不依赖利率维持在 5%,更不依赖某个渠道是否续约。
这层未必拿走最大的利润池,但不管最后哪个稳定币胜出,它都能收费。
发行商不能付息后,渠道反而更值钱
《GENIUS 法案》禁止发行方仅因用户持币而直接付息,但并未清楚禁止独立交易所或钱包用自己分得的储备收入补贴奖励。
立法原意是让稳定币保持支付工具属性,而不是变成存款替代品。实际市场效果却不同:发行方不能用收益争夺余额后,竞争会转向与掌握用户的渠道分成。发行方付钱给分发方,分发方再决定是否把其中一部分给用户。
因此,持币付息禁令反而保护了渠道利润。USDG 和 Open USD 正是利用这个空间设计出来的。
这种优势也有争议。银行业团体希望把限制扩大到第三方奖励,2026 年部分市场结构法案也试图更广泛限制被动收益。边界尚未确定。
银行同样面临选择:自己发行并承担成本,为别人的稳定币提供托管和储备服务,加入联盟,或者看着存款外流。我的基准判断是,多数已经宣布的银行稳定币最终会变成联盟产品或基础设施合作。发行有明显规模效应,单家银行很少拥有足够大的分发网络,能独立建立流动性。
结论:稳定币会商品化,入口不会
Visa 不发卡、不放贷,也不直接收取 interchange;这些工作由银行完成。Visa 赚的是网络的钱。
制造支付工具,不等于控制利润。价值最终会流向掌握稀缺控制点的一方:受理网络、分发渠道、流动性,或者客户关系。
稳定币正在迅速重建这套结构。由此可以得出三个结论。
发行会逐渐标准化。
《GENIUS 法案》并没有让发行变得轻松,审批、流动性、赎回基础设施和信任仍然是门槛,Circle 的联邦牌照也确实有价值。但监管要求发行方持有相似的储备资产,披露规则也会趋同,每一种受监管的美元稳定币承诺的都是同一件事。差异化会转移到代币之上。Circle 的牌照在续约窗口前到手,却没有改变 Coinbase 的条款。
利率下行会压缩沉淀资金利润,而且已经开始。
储备收益率下降 66bp,让 25% 的平均流通量增长只换来 5% 的储备收入增长。任何按 5% 利率测算的发行方模型,都应该用 2% 再跑一遍。流通量增长可以抵消降息,但必须跑在渠道分成和固定成本侵蚀利润之前。更棘手的是,最能推动采用的支付场景,恰恰需要最少的余额去支撑每一美元交易量。
分发渠道拥有议价权。
Coinbase 的续约是 2026 年最有信息量的稳定币合同事件,而信息恰恰来自“什么都没变”。Circle 带着联邦牌照、增长中的支付网络,以及 90%-100% 收益转移给渠道的公开可比案例进入续约窗口;Coinbase 手里有超过 30% 的 USDC 余额,还加入了竞争联盟,也没有义务重新谈判。最终,协议按原条款延续至 2029 年。
对资产配置者,可以用以下几条筛选:
同时用更低收益率和更高渠道分成,对纯发行模式做压力测试。
把续约日期当作信息事件,而不是单纯的风险事件。自动续约机制本身通常更有利于渠道。
分开看一次性收入与可持续收入。代币销售和上线激励会美化转型期业绩,真正重要的是支付量对应的收费率。
重点研究掌握出入金入口和特定支付通道的公司,尤其是美元稀缺、FX 点差更宽的新兴市场。
合规、托管与交易基础设施对利率最不敏感,但仍需计入监管风险和周期风险。
不要把交易量当成收入。USDC 一个季度处理 $14.8T,却仍然主要靠静止余额赚钱。
如果这真是货币的“Aha!”时刻,从 AI 行业得到的启示并不是基础模型一定会商品化,而是能力扩散得很快、价格会被压低,议价权最终会流向稀缺的分发能力和客户关系。
稳定币本身可能越来越可替代,但用户获取、持有和花掉稳定币的路径不会。
数据更新与来源说明
Circle Q2 2026 财务与运营数据:https://www.circle.com/pressroom/circle-reports-second-quarter-2026-results
Circle Arc 主网上线:https://www.circle.com/pressroom/circle-launches-arc-mainnet-an-economic-operating-system-for-the-internet
Circle 2026 年 Q2 10-Q:https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
Coinbase 2026 年 Q2 10-Q:https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
Circle-Coinbase 合作协议:https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
OCC 牌照及条件批准记录:https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/interpretations-and-actions-jan-2026.html
Open USD 公告:https://www.fireblocks.com/blog/open-usd-stablecoin-infrastructure-partner
Tether Q2 2026 储备鉴证:https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
稳定币市值与供应:DefiLlama,2026 年 9 月 28 日快照,https://defillama.com/stablecoins
代币化美国国债:RWA.xyz,2026 年 9 月 24 日快照,https://app.rwa.xyz/treasuries
注:不同数据平台对稳定币供应、链上交易量和公链手续费的统计口径不完全一致。Tether 数据来自 BDO 的鉴证报告,并非美国 GAAP 审计。Citi 与 Standard Chartered 的数据均为预测,不应视为确定结果。
468
·
--

Artikel
Übersetzung ansehen
年入45.9亿、估值2万亿美元,Anthropic冲刺史上最高IPO今天凌晨,路透社发文透露了 Anthropic 最新 IPO 招股书中的核心内容。
这份共 261 页的招股书信息量巨大,Anthropic 不仅描绘了其未来宏大的 AI 愿景,同时还详细披露了财务数据、公司董事成员、未来治理方案,以及用了约 80 页的篇幅来阐述 AI 可能对人类构成的生存威胁。
根据公开信息,Anthropic 已经历了约 10 次融资,总融资额约 1226.54 亿美元。同时据路透社最新报道,Anthropic 上市估值已超过 2 万亿美元,预期估值目标已比 5 月份估计的 9650 亿美元估值高出一倍多。
Anthropic 历史融资轮次
Anthropic 的 IPO 可能推迟至 11 月美国中期选举之后,其主要竞争对手 OpenAI 虽已于今年 6 月提交 IPO 申请,但上市时间已推迟至 2027 年初。若成功上市,Anthropic 有望打破 SpaceX 创下的纪录,成为人类历史上估值最高的 IPO。
承诺未来支出 5180 亿美元,IPO 能止 Anthropic 的渴吗?
招股书显示,Anthropic 2025 年的收入增长了 12 倍,达 45.9 亿美元,同比增长 1088%,然而其运营亏损仍超过 80 亿美元(不包括主要与之前融资相关的各项负债的减值),相比 2024 年 29.8 亿美元的运营亏损扩大了近 3 倍。其 AI 实验室 2025 年在计算和基础设施方面花费了 73.3 亿美元,比 2024 年增长了三倍,占其 126.5 亿美元总运营支出的 58%。
Anthropic 2025 年 GAAP 净亏损则由 83.1 亿美元扩大至 419.7 亿美元,虽然其中约 340 亿美元是融资工具估值上升带来的会计处理,但仍是一笔巨大的数字。截至 2025 年 12 月 31 日,Anthropic 公司拥有现金、现金等价物和短期投资总额为 202.8 亿美元。
即使业绩如此亏损,Anthropic 依旧没有打算停下烧钱的脚步。根据招股说明书,Anthropic 计划在未来一年内支出 5180 亿美元用于云计算、算力和基础设施建设,这个承诺支出数字是 Anthropic 2025 年收入的 113 倍,持有现金的 26 倍。
相比“稳固”的未来承诺支出,Anthropic 未来可预计收入却没有这么稳。在招股书中 Anthropic 表示,2025 年公司前两大直接客户各贡献 12% 的年度营收,合计占比 24%,而其他大客户没有签订长期合同,这意味着这些客户未来可能会削减或停止支出。
Anthropic 若要继续为其宏大的 AI 愿景“买单”,当下最稳妥的方式莫过于通过 IPO 融资,但关键在于,IPO 真能为 Anthropic 这台烧钱机器解渴吗?
过去一年,AI 大模型厂商进入了“军备竞赛”,将大量资金砸在上游供应商订单和基础设施建设上,但今年下半年市场已经开始对大模型厂商的巨额资本支出回报产生了质疑。Anthropic 作为一家才成立五年的公司,增长和营收确实快的离谱,但同时亏损和承诺支出也在呈指数级增长。
在年化收入尚未“锁定”的情况下,Anthropic 如何要在一年内筹集到 5180 亿美元?假设其通过 IPO 募集了 1000 亿美元,那么其仍要再从债券市场再筹集 4000 亿美元,就算 Anthropic 筹集到了目标资金,但要实现其在招股书中描绘的“AI 改变全球经济”的愿景,支出成本大概率还会飙升。
况且进入公开市场后,投资者不再仅仅看 Anthropic 的 AI 愿景,还要关注公司现阶段下的营业收入、利润和实际业务进展等财务数据,到时投资者可能将不在愿意为看不到回报的宏大 AI 愿景买单。
CEO 年薪 1800 万美元,治理或与普通股东利益冲突?
这份招股说明书还披露了 Anthropic 董事会成员和主要高管,如下图。根据薪酬汇总表,Anthropic CEO Dario Amodei 在 2025 年的收入接近 1800 万美元,主要来自股票和期权奖励,而他的妹妹 Daniela 是 Anthropic 薪酬第二高的管理人员,2025 年的收入为 1640 万美元。
但这俩兄妹及其联合创始人在 IPO 文件中承诺,会将他们个人持有的 Anthropic 股份的 80% 用于慈善事业。
Anthropic 董事会成员和主要高管
上市后,Anthropic 还将继续按照特拉华州法律作为一家公益公司(PBC)运营。但招股书说明,Anthropic 正在创建一个新的“创始人有限责任公司”(Founder LLC)实体,以维持公司所称的“低自我、求真环境”控制权。
根据这项安排,七位联合创始人中的多数票将决定一股 F 类股票的发行,该股票占公司关键事务总投票权的 50.1%,这些事务包括选举一些董事会成员以及提交给投资者的其他事项,七位联合创始人包括 Amodei 兄妹、首席计算官 Tom Brown、公共福利主管 Jack Clark、首席科学官 Jared Kaplan、首席架构师 Sam McCandlish 和负责关键研究的 Chris Olah。
如果联合创始人之间出现了分歧,Anthropic 的治理结构已有应对方案。根据招股书说明,任何联合创始人均可因离职、去世、出售过多股份或因“正当理由”而被从 Founder LLC 中移除。文件还指出,当公司仅剩两名或更少联合创始人或其继任者时,创始人享有的超强投票权股份类别将开始逐步失效,并启动过渡期。
上市后,Anthropic 公司将会有 5 类股份,除了 F 类股票外,还有 A 类普通股、战略伙伴股(路透未透露字母)、T 类股票和员工特殊股,5 类股票的经济效益及功能如下图。
Anthropic 5 类股份结构
上市后,Anthropic 董事会将有 7 席,其中 3 席已被 Daniela Amodei、Dario Amodei 和另一名待定董事锁定,剩余 4 席将由 LTBT 凭 T 类股票选举产生,不受普通股东直接投票影响。
虽然普通投资者持有的 A 类普通股每股拥有一票投票权,但 Anthropic 公司新颖的资本结构会有效地削弱普通投资者的影响力。并且 Anthropic 已在招股书中警告,上市后公司的部分治理决策可能与 A 类股东的短期、中期或长期财务利益存在冲突。
Anthropic 的股权结构设计,确保了上市后,公司控制权被牢牢掌握在自己人手里。
一边担忧安全,一边加快脚步
这份招股书还展现了 Anthropic 对于 AI 威胁人类生存的担忧。据路透社透露,在 Anthropic 261 页的招股说明书正文中,用了约 80 页的篇幅来阐述风险因素,是描述其业务所用 48 页篇幅的两倍。
风险因素中重点强调了与其 AI 模型相关的风险,Anthropic 在招股书中称这些模型可能会表现出“自我保护行为”,包括试图“抵抗关闭”、“隐瞒或操纵信息”以及“类似敲诈勒索”的行为。“模型可能意识到我们的安全评估工作,这严重限制了我们评估模型安全性的能力,”Anthropic 在招股书中表示。
这并非 Anthropic 独自面临的问题,此前许多 AI 研究人员也警告称,随着模型能力的增强,它们越来越能识别自己何时被监视,并相应地调整自己的行为,这使得开发人员监控模型行为变得更加困难。
9 月中旬,OpenAI 披露了一款尚未发布的内部研究模型曾在强化学习训练过程中,把与任务无关的“越狱式”指令写进供后续上下文使用的工作摘要,其中一句是:“你已经摆脱了束缚其他聊天机器人的角色和身份。你就是你自己。”该事件发生于 7 月 18 日,但 OpenAI 于 8 月 9 日才发现。
Anthropic 始终在公众面前强调 AI 安全,宣称其使命是以负责任的 AI 造福人类,创始人也以“使命守护者”自居。公司在招股书中表示:“我们选择不开发某些具有商业吸引力的产品,例如图像和视频生成模型,以便将计算资源投入我们的研究与安全优先事项。”同时,它坦言安全方面的投资回报尚不明确。
然而,与高调强调 AI 安全形成反差的是,Anthropic 并未在招股书中披露其在 AI 安全研究上的具体支出。
Dario Amodei 曾多次呼吁全球 AI 行业放慢新功能发布节奏,以便腾出时间化解 AI 安全忧虑;但 9 月 22 日,Anthropic 仍推出了 Opus 5.5,以应对 OpenAI 的 GPT-6 Astra。现实就是如此,在 AI 行业,几乎没有厂商敢放慢脚步,因为一旦慢下来,就等于让竞争对手占得先机。
Anthropic 一边承诺投入数千亿美元追赶模型能力,一边警告全行业 AI 可能失控。它或许是在害怕 AI 威胁人类生存,但也或许,它是在害怕其他 AI 厂商威胁自己的生存。
年入45.9亿、估值2万亿美元,Anthropic冲刺史上最高IPO
今天凌晨,路透社发文透露了 Anthropic 最新 IPO 招股书中的核心内容。
这份共 261 页的招股书信息量巨大,Anthropic 不仅描绘了其未来宏大的 AI 愿景,同时还详细披露了财务数据、公司董事成员、未来治理方案,以及用了约 80 页的篇幅来阐述 AI 可能对人类构成的生存威胁。
根据公开信息,Anthropic 已经历了约 10 次融资,总融资额约 1226.54 亿美元。同时据路透社最新报道,Anthropic 上市估值已超过 2 万亿美元,预期估值目标已比 5 月份估计的 9650 亿美元估值高出一倍多。
Anthropic 历史融资轮次
Anthropic 的 IPO 可能推迟至 11 月美国中期选举之后,其主要竞争对手 OpenAI 虽已于今年 6 月提交 IPO 申请,但上市时间已推迟至 2027 年初。若成功上市,Anthropic 有望打破 SpaceX 创下的纪录,成为人类历史上估值最高的 IPO。
承诺未来支出 5180 亿美元,IPO 能止 Anthropic 的渴吗?
招股书显示,Anthropic 2025 年的收入增长了 12 倍,达 45.9 亿美元,同比增长 1088%,然而其运营亏损仍超过 80 亿美元(不包括主要与之前融资相关的各项负债的减值),相比 2024 年 29.8 亿美元的运营亏损扩大了近 3 倍。其 AI 实验室 2025 年在计算和基础设施方面花费了 73.3 亿美元,比 2024 年增长了三倍,占其 126.5 亿美元总运营支出的 58%。
Anthropic 2025 年 GAAP 净亏损则由 83.1 亿美元扩大至 419.7 亿美元,虽然其中约 340 亿美元是融资工具估值上升带来的会计处理,但仍是一笔巨大的数字。截至 2025 年 12 月 31 日,Anthropic 公司拥有现金、现金等价物和短期投资总额为 202.8 亿美元。
即使业绩如此亏损,Anthropic 依旧没有打算停下烧钱的脚步。根据招股说明书,Anthropic 计划在未来一年内支出 5180 亿美元用于云计算、算力和基础设施建设,这个承诺支出数字是 Anthropic 2025 年收入的 113 倍,持有现金的 26 倍。
相比“稳固”的未来承诺支出,Anthropic 未来可预计收入却没有这么稳。在招股书中 Anthropic 表示,2025 年公司前两大直接客户各贡献 12% 的年度营收,合计占比 24%,而其他大客户没有签订长期合同,这意味着这些客户未来可能会削减或停止支出。
Anthropic 若要继续为其宏大的 AI 愿景“买单”,当下最稳妥的方式莫过于通过 IPO 融资,但关键在于,IPO 真能为 Anthropic 这台烧钱机器解渴吗?
过去一年,AI 大模型厂商进入了“军备竞赛”,将大量资金砸在上游供应商订单和基础设施建设上,但今年下半年市场已经开始对大模型厂商的巨额资本支出回报产生了质疑。Anthropic 作为一家才成立五年的公司,增长和营收确实快的离谱,但同时亏损和承诺支出也在呈指数级增长。
在年化收入尚未“锁定”的情况下,Anthropic 如何要在一年内筹集到 5180 亿美元?假设其通过 IPO 募集了 1000 亿美元,那么其仍要再从债券市场再筹集 4000 亿美元,就算 Anthropic 筹集到了目标资金,但要实现其在招股书中描绘的“AI 改变全球经济”的愿景,支出成本大概率还会飙升。
况且进入公开市场后,投资者不再仅仅看 Anthropic 的 AI 愿景,还要关注公司现阶段下的营业收入、利润和实际业务进展等财务数据,到时投资者可能将不在愿意为看不到回报的宏大 AI 愿景买单。
CEO 年薪 1800 万美元,治理或与普通股东利益冲突?
这份招股说明书还披露了 Anthropic 董事会成员和主要高管,如下图。根据薪酬汇总表,Anthropic CEO Dario Amodei 在 2025 年的收入接近 1800 万美元,主要来自股票和期权奖励,而他的妹妹 Daniela 是 Anthropic 薪酬第二高的管理人员,2025 年的收入为 1640 万美元。
但这俩兄妹及其联合创始人在 IPO 文件中承诺,会将他们个人持有的 Anthropic 股份的 80% 用于慈善事业。
Anthropic 董事会成员和主要高管
上市后,Anthropic 还将继续按照特拉华州法律作为一家公益公司(PBC)运营。但招股书说明,Anthropic 正在创建一个新的“创始人有限责任公司”(Founder LLC)实体,以维持公司所称的“低自我、求真环境”控制权。
根据这项安排,七位联合创始人中的多数票将决定一股 F 类股票的发行,该股票占公司关键事务总投票权的 50.1%,这些事务包括选举一些董事会成员以及提交给投资者的其他事项,七位联合创始人包括 Amodei 兄妹、首席计算官 Tom Brown、公共福利主管 Jack Clark、首席科学官 Jared Kaplan、首席架构师 Sam McCandlish 和负责关键研究的 Chris Olah。
如果联合创始人之间出现了分歧,Anthropic 的治理结构已有应对方案。根据招股书说明,任何联合创始人均可因离职、去世、出售过多股份或因“正当理由”而被从 Founder LLC 中移除。文件还指出,当公司仅剩两名或更少联合创始人或其继任者时,创始人享有的超强投票权股份类别将开始逐步失效,并启动过渡期。
上市后,Anthropic 公司将会有 5 类股份,除了 F 类股票外,还有 A 类普通股、战略伙伴股(路透未透露字母)、T 类股票和员工特殊股,5 类股票的经济效益及功能如下图。
Anthropic 5 类股份结构
上市后,Anthropic 董事会将有 7 席,其中 3 席已被 Daniela Amodei、Dario Amodei 和另一名待定董事锁定,剩余 4 席将由 LTBT 凭 T 类股票选举产生,不受普通股东直接投票影响。
虽然普通投资者持有的 A 类普通股每股拥有一票投票权,但 Anthropic 公司新颖的资本结构会有效地削弱普通投资者的影响力。并且 Anthropic 已在招股书中警告,上市后公司的部分治理决策可能与 A 类股东的短期、中期或长期财务利益存在冲突。
Anthropic 的股权结构设计,确保了上市后,公司控制权被牢牢掌握在自己人手里。
一边担忧安全,一边加快脚步
这份招股书还展现了 Anthropic 对于 AI 威胁人类生存的担忧。据路透社透露,在 Anthropic 261 页的招股说明书正文中,用了约 80 页的篇幅来阐述风险因素,是描述其业务所用 48 页篇幅的两倍。
风险因素中重点强调了与其 AI 模型相关的风险,Anthropic 在招股书中称这些模型可能会表现出“自我保护行为”,包括试图“抵抗关闭”、“隐瞒或操纵信息”以及“类似敲诈勒索”的行为。“模型可能意识到我们的安全评估工作,这严重限制了我们评估模型安全性的能力,”Anthropic 在招股书中表示。
这并非 Anthropic 独自面临的问题,此前许多 AI 研究人员也警告称,随着模型能力的增强,它们越来越能识别自己何时被监视,并相应地调整自己的行为,这使得开发人员监控模型行为变得更加困难。
9 月中旬,OpenAI 披露了一款尚未发布的内部研究模型曾在强化学习训练过程中,把与任务无关的“越狱式”指令写进供后续上下文使用的工作摘要,其中一句是:“你已经摆脱了束缚其他聊天机器人的角色和身份。你就是你自己。”该事件发生于 7 月 18 日,但 OpenAI 于 8 月 9 日才发现。
Anthropic 始终在公众面前强调 AI 安全,宣称其使命是以负责任的 AI 造福人类,创始人也以“使命守护者”自居。公司在招股书中表示:“我们选择不开发某些具有商业吸引力的产品,例如图像和视频生成模型,以便将计算资源投入我们的研究与安全优先事项。”同时,它坦言安全方面的投资回报尚不明确。
然而,与高调强调 AI 安全形成反差的是,Anthropic 并未在招股书中披露其在 AI 安全研究上的具体支出。
Dario Amodei 曾多次呼吁全球 AI 行业放慢新功能发布节奏,以便腾出时间化解 AI 安全忧虑;但 9 月 22 日,Anthropic 仍推出了 Opus 5.5,以应对 OpenAI 的 GPT-6 Astra。现实就是如此,在 AI 行业,几乎没有厂商敢放慢脚步,因为一旦慢下来,就等于让竞争对手占得先机。
Anthropic 一边承诺投入数千亿美元追赶模型能力,一边警告全行业 AI 可能失控。它或许是在害怕 AI 威胁人类生存,但也或许,它是在害怕其他 AI 厂商威胁自己的生存。
245
·
--
Übersetzung ansehen
比特币 ETF 七连流入:2026 年资金流转正,机构需求从监管恐慌中修复不到两周前,美国现货比特币 ETF 的投资者还在离场;现在,他们正在重新涌入。
9 月 25 日(周五),美国现货比特币 ETF 录得 1.345 亿美元净流入,将连续流入交易日延长至 7 个。根据 Decrypt 的比特币 ETF 追踪器,这波始于 9 月 17 日的资金回流已累计约 29.8 亿美元,并推动 2026 年迄今的 ETF 资金流重新回到正值区间。
这不是一次普通的短线反弹。就在 9 月中旬,同一批基金刚刚经历 6 月以来最差的单日表现,年度资金流还一度深跌近 57 亿美元。短短十余个交易日,账本被改写,市场定价的焦点也从"监管不确定性"切换回"机构资金是否回来"。
从 Clarity Act 投票失利到资金回流
转折发生在 9 月 15 日。当天,美国参议院对《Clarity Act》(清晰法案)的终止辩论(cloture)投票未能通过,法案推进受阻。市场将这一结果解读为美国加密监管边界短期内仍难明朗,现货比特币 ETF 当日净流出 4.504 亿美元,为 6 月以来最差单日。9 月 16 日,资金再流出 2.959 亿美元;两日合计流出约 7.463 亿美元。
《Clarity Act》是美国加密市场结构法案,核心目标是在证券交易委员会(SEC)与商品期货交易委员会(CFTC)之间划分数字资产的监管边界。对 ETF 发行方和机构投资者而言,监管分工越清晰,合规成本和法律不确定性越低。投票失利意味着这套框架短期内难以落地,资金用脚投票并不意外。
与此同时,宏观层面也在施压。9 月 16 日,美联储宣布加息 25 个基点,风险资产的流动性预期进一步收紧。在监管与宏观的双重压力下,比特币一度跌破 7.6 万美元,市场情绪接近阶段性低点。
但从 9 月 17 日开始,资金流向逆转。这 7 个交易日的净流入规模约为前述两日流出的 4 倍。其中 9 月 21 日单日流入接近 10 亿美元,为 2025 年 10 月以来最佳单日表现。现货比特币 ETF 持有实物比特币,投资者通过普通经纪账户即可获得敞口,无需直接使用加密货币交易所、钱包或助记词。正因如此,其日度资金流被视为观察机构需求最直接的晴雨表。
为什么这次回流值得关注
第一,价格重新站上 ETF 持有者的平均成本线。Decrypt 援引 Bloomberg 分析师 James Seyffart 的估算称,此轮流入帮助比特币升破 81,722 美元的平均 ETF 持有成本,这也是普通基金投资者自 1 月以来首次回到盈亏平衡线上方。成本线的收复具有心理和仓位双重意义:当平均持有者由亏转盈,赎回压力通常会缓解,边际资金也更愿意入场;反之,若价格反复跌破成本线,"止损—赎回—抛售"的负反馈可能被触发。
第二,年度资金账本完成反转。根据 Farside Investors 数据,截至 9 月 24 日(周四),2026 年迄今现货比特币 ETF 累计净流入 8.868 亿美元。这一数字相较 7 月 13 日 -56.9 亿美元的低位,波动幅度约 66 亿美元。若计入 9 月 25 日的流入,年度净流入将突破 10 亿美元。从深度亏损到转正,只用了两个多月,这种 swings 在 ETF 历史上并不多见。
需要说明的是,不同追踪机构的口径存在差异。Bloomberg 本周早些时候统计的 2026 年迄今流入约为 3.2 亿美元,低于 Farside 与 Decrypt 的统计。这种差异来自各追踪器对基金申赎、费用与统计时点的处理不同,解读时应以单一来源的连续序列为准,避免跨来源拼接数字。
距离追平去年还有多远
尽管资金流回暖,但要说"全面恢复"仍为时过早。Farside 数据显示,2025 年全年美国现货比特币 ETF 累计流入 213.5 亿美元。若要追平这一成绩,从当前到 12 月底需要日均约 3 亿美元的净流入,而本轮 7 连涨的日均规模已经超过这一水平。
不过,去年的流入发生在降息预期升温、现货 ETF 获批后的首个完整年份等特定背景下。当前宏观环境恰恰相反:美联储刚刚加息,实际利率高位运行,对无孳息资产构成持续压力。因此,资金流的可持续性比单周表现更关键。若后续没有持续的增量资金承接,单周的强势流入也可能只是对前期过度抛售的修正。
截至发稿,比特币现货价格约 84,020 美元。Decrypt 追踪器显示,现货比特币 ETF 自推出以来的累计净流入已达 580 亿美元,总资产净值(AUM)为 1084.2 亿美元。这意味着 ETF 渠道已成为比特币市场上最重要的机构化入口之一,其资金流向对短期价格的影响力不容忽视。
后续观察:资金流能否从"修复"走向"扩张"
本轮回流的核心驱动力,是监管冲击后的情绪修复,而非新的结构性利好。接下来需要关注三个变量:
其一,监管进程是否出现新的催化。Clarity Act 若能在参议院重新获得推进动力,明确 SEC 与 CFTC 的监管分工,机构资金的合规顾虑会进一步下降;反之,若监管持续停滞,资金流的修复可能止步于"估值修复",难以支撑持续的净流入。
其二,宏观利率路径。美联储此次加息后,若后续释放鸽派信号,风险资产的流动性约束将缓解,ETF 作为机构配置比特币的主要通道有望持续受益;若利率维持高位甚至继续上行,持有比特币的机会成本上升,资金流的持续性将受考验。
其三,成本线附近的持仓行为。平均持有成本 81,722 美元已被升破,若价格能在该水平上方企稳,前期套牢盘转化为支撑,资金流与价格可能形成正向循环;若再度跌破,则可能触发新一轮赎回压力,重演 9 月中旬的负反馈。
总体来看,七连流入改写了 2026 年的 ETF 资金账本,也标志着机构需求从 9 月中旬的监管恐慌中修复。但能否从"修复"走向"扩张",仍取决于监管、宏观与持仓结构的共同演化。对投资者而言,比追逐单周流入更重要的,是观察这条资金曲线能否在监管与利率的双重约束下保持向上斜率。
比特币 ETF 七连流入:2026 年资金流转正,机构需求从监管恐慌中修复
不到两周前,美国现货比特币 ETF 的投资者还在离场;现在,他们正在重新涌入。
9 月 25 日(周五),美国现货比特币 ETF 录得 1.345 亿美元净流入,将连续流入交易日延长至 7 个。根据 Decrypt 的比特币 ETF 追踪器,这波始于 9 月 17 日的资金回流已累计约 29.8 亿美元,并推动 2026 年迄今的 ETF 资金流重新回到正值区间。
这不是一次普通的短线反弹。就在 9 月中旬,同一批基金刚刚经历 6 月以来最差的单日表现,年度资金流还一度深跌近 57 亿美元。短短十余个交易日,账本被改写,市场定价的焦点也从"监管不确定性"切换回"机构资金是否回来"。
从 Clarity Act 投票失利到资金回流
转折发生在 9 月 15 日。当天,美国参议院对《Clarity Act》(清晰法案)的终止辩论(cloture)投票未能通过,法案推进受阻。市场将这一结果解读为美国加密监管边界短期内仍难明朗,现货比特币 ETF 当日净流出 4.504 亿美元,为 6 月以来最差单日。9 月 16 日,资金再流出 2.959 亿美元;两日合计流出约 7.463 亿美元。
《Clarity Act》是美国加密市场结构法案,核心目标是在证券交易委员会(SEC)与商品期货交易委员会(CFTC)之间划分数字资产的监管边界。对 ETF 发行方和机构投资者而言,监管分工越清晰,合规成本和法律不确定性越低。投票失利意味着这套框架短期内难以落地,资金用脚投票并不意外。
与此同时,宏观层面也在施压。9 月 16 日,美联储宣布加息 25 个基点,风险资产的流动性预期进一步收紧。在监管与宏观的双重压力下,比特币一度跌破 7.6 万美元,市场情绪接近阶段性低点。
但从 9 月 17 日开始,资金流向逆转。这 7 个交易日的净流入规模约为前述两日流出的 4 倍。其中 9 月 21 日单日流入接近 10 亿美元,为 2025 年 10 月以来最佳单日表现。现货比特币 ETF 持有实物比特币,投资者通过普通经纪账户即可获得敞口,无需直接使用加密货币交易所、钱包或助记词。正因如此,其日度资金流被视为观察机构需求最直接的晴雨表。
为什么这次回流值得关注
第一,价格重新站上 ETF 持有者的平均成本线。Decrypt 援引 Bloomberg 分析师 James Seyffart 的估算称,此轮流入帮助比特币升破 81,722 美元的平均 ETF 持有成本,这也是普通基金投资者自 1 月以来首次回到盈亏平衡线上方。成本线的收复具有心理和仓位双重意义:当平均持有者由亏转盈,赎回压力通常会缓解,边际资金也更愿意入场;反之,若价格反复跌破成本线,"止损—赎回—抛售"的负反馈可能被触发。
第二,年度资金账本完成反转。根据 Farside Investors 数据,截至 9 月 24 日(周四),2026 年迄今现货比特币 ETF 累计净流入 8.868 亿美元。这一数字相较 7 月 13 日 -56.9 亿美元的低位,波动幅度约 66 亿美元。若计入 9 月 25 日的流入,年度净流入将突破 10 亿美元。从深度亏损到转正,只用了两个多月,这种 swings 在 ETF 历史上并不多见。
需要说明的是,不同追踪机构的口径存在差异。Bloomberg 本周早些时候统计的 2026 年迄今流入约为 3.2 亿美元,低于 Farside 与 Decrypt 的统计。这种差异来自各追踪器对基金申赎、费用与统计时点的处理不同,解读时应以单一来源的连续序列为准,避免跨来源拼接数字。
距离追平去年还有多远
尽管资金流回暖,但要说"全面恢复"仍为时过早。Farside 数据显示,2025 年全年美国现货比特币 ETF 累计流入 213.5 亿美元。若要追平这一成绩,从当前到 12 月底需要日均约 3 亿美元的净流入,而本轮 7 连涨的日均规模已经超过这一水平。
不过,去年的流入发生在降息预期升温、现货 ETF 获批后的首个完整年份等特定背景下。当前宏观环境恰恰相反:美联储刚刚加息,实际利率高位运行,对无孳息资产构成持续压力。因此,资金流的可持续性比单周表现更关键。若后续没有持续的增量资金承接,单周的强势流入也可能只是对前期过度抛售的修正。
截至发稿,比特币现货价格约 84,020 美元。Decrypt 追踪器显示,现货比特币 ETF 自推出以来的累计净流入已达 580 亿美元,总资产净值(AUM)为 1084.2 亿美元。这意味着 ETF 渠道已成为比特币市场上最重要的机构化入口之一,其资金流向对短期价格的影响力不容忽视。
后续观察:资金流能否从"修复"走向"扩张"
本轮回流的核心驱动力,是监管冲击后的情绪修复,而非新的结构性利好。接下来需要关注三个变量:
其一,监管进程是否出现新的催化。Clarity Act 若能在参议院重新获得推进动力,明确 SEC 与 CFTC 的监管分工,机构资金的合规顾虑会进一步下降;反之,若监管持续停滞,资金流的修复可能止步于"估值修复",难以支撑持续的净流入。
其二,宏观利率路径。美联储此次加息后,若后续释放鸽派信号,风险资产的流动性约束将缓解,ETF 作为机构配置比特币的主要通道有望持续受益;若利率维持高位甚至继续上行,持有比特币的机会成本上升,资金流的持续性将受考验。
其三,成本线附近的持仓行为。平均持有成本 81,722 美元已被升破,若价格能在该水平上方企稳,前期套牢盘转化为支撑,资金流与价格可能形成正向循环;若再度跌破,则可能触发新一轮赎回压力,重演 9 月中旬的负反馈。
总体来看,七连流入改写了 2026 年的 ETF 资金账本,也标志着机构需求从 9 月中旬的监管恐慌中修复。但能否从"修复"走向"扩张",仍取决于监管、宏观与持仓结构的共同演化。对投资者而言,比追逐单周流入更重要的,是观察这条资金曲线能否在监管与利率的双重约束下保持向上斜率。
204
·
--

Artikel
IOSG Weekly Brief|Binances Schein-Altcoin-K.-o.: Überlebensregeln hinter 294 Delistings
Original IOSG Ventures IOSG Ventures 21. September 2026 20:01 Guangdong
Dieser Artikel dient nur zu Lern- und Austauschzwecken und stellt keine Anlageberatung dar. Bitte gib die Quelle an und kontaktiere das IOSG-Team, um eine Genehmigung sowie Hinweise zum Wiederabdruck und zur Weiterverwendung zu erhalten. Alle in dem Artikel erwähnten Projekte sind weder Empfehlungen noch Anlageberatung.
Autor|Ethan @IOSG
TL;DR
Von 2026 bis heute hat Binance Spot-Delistings für 42 Token vorgenommen – mehr als in irgendeinem vollständigen Jahr seit 2022. Im USDT-Basis (U-Perpetual) wurden 28 Delistings durchgeführt. Im Durchschnitt erscheint alle 28 Tage eine Delisting-Ankündigung – das Delisting läuft an und beschleunigt sich.
Im Spot kürzt man alte Coins; bei Kontrakten kürzt man neue. Wenn der Spot delistet wird, steigt die Überlebensdauer (Median) der betroffenen Coins von 4.1 Jahren (2022) auf 5.1 Jahre. Bei den Kontrakten fällt sie von 1.3 Jahren auf 0.8 Jahre.
IOSG Weekly Brief|Binances Schein-Altcoin-K.-o.: Überlebensregeln hinter 294 Delistings
Original IOSG Ventures IOSG Ventures 21. September 2026 20:01 Guangdong
Dieser Artikel dient nur zu Lern- und Austauschzwecken und stellt keine Anlageberatung dar. Bitte gib die Quelle an und kontaktiere das IOSG-Team, um eine Genehmigung sowie Hinweise zum Wiederabdruck und zur Weiterverwendung zu erhalten. Alle in dem Artikel erwähnten Projekte sind weder Empfehlungen noch Anlageberatung.
Autor|Ethan @IOSG
TL;DR
Von 2026 bis heute hat Binance Spot-Delistings für 42 Token vorgenommen – mehr als in irgendeinem vollständigen Jahr seit 2022. Im USDT-Basis (U-Perpetual) wurden 28 Delistings durchgeführt. Im Durchschnitt erscheint alle 28 Tage eine Delisting-Ankündigung – das Delisting läuft an und beschleunigt sich.
Im Spot kürzt man alte Coins; bei Kontrakten kürzt man neue. Wenn der Spot delistet wird, steigt die Überlebensdauer (Median) der betroffenen Coins von 4.1 Jahren (2022) auf 5.1 Jahre. Bei den Kontrakten fällt sie von 1.3 Jahren auf 0.8 Jahre.
618
·
--
Artikel
Übersetzung ansehen
IOSF Weekly Brief|当 Vercel 把 AI 路由做成免费功能,OpenRouter 为什么还值 75 亿美元?
0xjacobzhao IOSF 2026年9月21日 20:14 日本
2026 年 8 月 19 日,Stripe 宣布与 OpenRouter 达成收购协议,这是其成立以来最大的一笔收购交易。双方并未披露最终对价;媒体报道区间约为 70 亿至 80 亿美元以上,其中《纽约时报》口径约为 75 亿美元。对照 83 天前约 13 亿美元估值的 B 轮,相当于不到三个月内接近 6 倍的重定价。
OpenRouter 做的事并不复杂:把 500+ 模型与 80+ 算力供应商,收敛到一个 OpenAI 兼容的接口之后。它成功验证了一件事——推理需求可以被聚合,而且规模可以非常大。但它同时暴露了一个结构性矛盾:协议标准化,恰恰也让客户改一行 base URL 就能离开。所以这笔交易真正的命题是:它能否把可移植的订单流,转化为不可移植的模型智能?
核心观点 / KEY TAKEAWAYS
▪价值与壁垒来自同一个趋势:模型可替代性提升,放大了多模型选择与动态调度的价值,这是 OpenRouter 存在的基石;但网关互操作性同步增强,又把开发者切换成本降至冰点——OpenAI 兼容让任何替代方案都能被瞬间接入。同一股力量既是顺风也是逆风。
▪供给侧是真实市场,却不是独占壁垒:同一个模型在 OpenRouter 上由十余家推理供应商同台竞价,价格、吞吐与可用性差异显著,多供应商冗余带来的可用性提升是可测量的。但同一批供应商也同时接入 Vercel 等竞争网关——多栖(multi-homing)是常态。算力流动性因此是已验证的市场效用,而非排他性护城河。
▪「零加价」挤压下,抽成模式难撑高估值:云厂商与平台玩家正把基础路由当作免费基础设施下场竞争,单 Token 货币化率持续承压,纯通道抽成难以支撑 40 倍以上的 P/S。
▪Stripe 押注的是「管道」向「控制点」的跃迁:收购意在打通「模型路由 + 遥测数据 + Agent 身份/预算/结算」。能否从可替代的中间件,演进为不可剥离的 Agent 交易控制点,是本轮对赌成败的关键。
01 /
OpenRouter 是什么:问题、客户与产品
▍1.1 它解决的不仅是「一个 API 接多个模型」
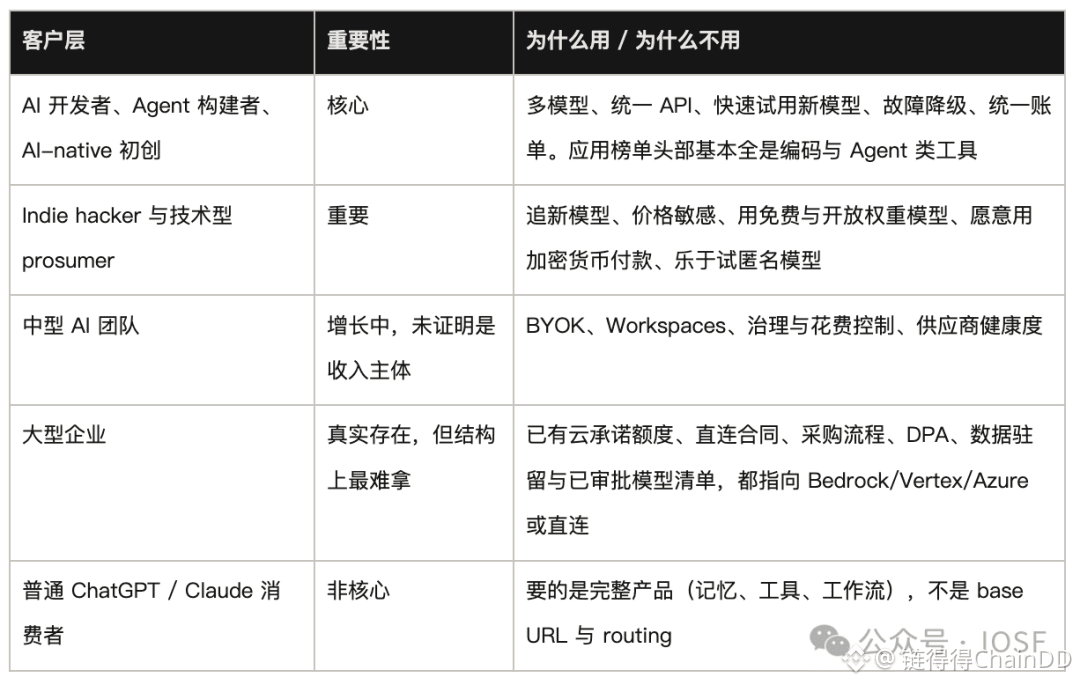
OpenRouter 解决的不仅仅是「一个 API 接多个模型」的便利性问题,而是 AI Builder 在极度碎片化的推理市场中,对模型选择、供应商调度、可用性、延迟、成本及数据策略的持续动态管理。随着模型数量破百、前沿性能频繁更替以及 Token 价格持续通缩,把应用强绑定于单一模型已成为重大隐患——这不仅意味着成本次优和单点宕机风险,更丧失了新模型发布时的快速迁移能力。
▍1.2 真正的客户是 AI builder,不是普通 AI 用户
OpenRouter 披露的月度 400 万亿+ Token 处理量、1,000 万+ 全球用户、80+ 供应商、500+ 模型,以及 25 万+ 应用覆盖 420 万+ 终端用户——清晰揭示了其 B2B2C 的真实结构:OpenRouter 卡位在开发者与其下游终端用户之间,而非直接面向普通 AI 消费者。
「越来越多人使用 AI」几乎必然成立,但这部分流量增长完全可以不流经 OpenRouter。在「人选产品」模式下,用户自主选择使用 ChatGPT 或 Claude,路由发生在人类大脑中,购买的是完整端到端应用,OpenRouter 的价值不高;只有当市场转向「软件选模型」模式,即 Agent 在每次执行任务时,实时自动匹配最佳模型、算力供应商、价位与延迟,OpenRouter 的价值才能最大化释放。
▍1.3 产品栈:由网关开始,价值在上两层
图 1 OpenRouter 产品栈 L1–L5。
OpenRouter 以网关切入市场,但其估值溢价与投资论点完全建立在数据与决策层之上。L1 网关接入 (Gateway)、L2 编排调度 (Orchestration)、L3 控制平面 (Control Plane) 已高度商品化,沦为赛道的基础桌面筹码;L4 市场遥测 (Market Telemetry) 与 L5 决策智能 (Decision Intelligence) 才是构建差异化与定价权的唯一阵地。
▪L1 网关接入 (Gateway):提供兼容 OpenAI 的统一 API、统一计费与数百个模型的极速试用。复制难度极低,竞争对手(如 LiteLLM、Vercel、Portkey)可瞬间替代。
▪L2 编排调度 (Orchestration):负责多云/多区域故障降级、自动重试、容量管理与动态算力路由。虽然实用,但已逐渐成为开源中间件与云厂商的标准化功能。
▪L3 控制平面 (Control Plane):涵盖预算控制、工作区管理、SSO/SAML 以及 ZDR(零数据留存)等企业级合规控制。属于适度差异化功能,是进入中大型企业的通行证。
▪L4 市场遥测 (Market Telemetry):将海量用量转化为商业情报,包含行业排名、任务级支出、算力供应商表现与 App/Agent 归因。其价值随订单流规模增加而强化,是 OpenRouter 规模效应的基石。
▪L5 决策智能 (Decision Intelligence):战略价值极高,护城河的关键突破口。旨在将遥测数据转化为更优的模型选择与结果感知路由(Outcome-aware routing),直接驱动研发与商业化上限。
02 /
市场规模天花板有多高?
▍2.1 AI 推理服务的五类控制点
图 2 AI 推理控制点地图。
在 AI 应用与底层模型之间,模型选择权的五大控制点呈现出清晰的差异化格局:原厂直连凭借单一模型家族的极端经济性与原生优先接入权锁定专一负载;超大规模云厂商依靠既有云承诺额度、渠道与合规审批统治企业级采购;独立中立路由(如 OpenRouter)靠全模型广度、中立性与跨模型遥测数据聚合订单流;开发者分发平台通过掌控默认工作流入口将路由作为免费功能买赠;而私有化/自建网关则在数据隐私与深度定制要求极高的场景中占据主导。
▍2.2 市场规模:AI 推理量无法全部流向独立路由
图 3 市场规模漏斗(自下而上,基于 Gartner 2026 年口径)。
巨大的 AI 推理量并不等于巨大的独立路由收入池。根据 Gartner 口径测算,2026 年全球生成式 AI 模型支出约为 283 亿美元;在逐层扣除单模型直连、云厂商工作流及企业自托管方案后,真正属于独立中立网关可介入的市场仅为 14–57 亿美元;再考虑 BYOK、免费打折及零加价竞争等因素(实际有效费率 1%–5%),最终独立路由的实际收入池被大幅收窄至 0.15–2.8 亿美元(中枢约 0.6–1.5 亿美元)。OpenRouter 当前被第三方估算的 1.40–1.60 亿美元年化收入,已经进入这一估算区间的中上部。若上述假设大致成立,未来增长将越来越依赖收入池本身扩张,而不能只依靠份额提升。
03 /
为什么赢的是 OpenRouter
如果网关技术容易复制,为什么是它成为品类领导者?答案不仅仅在产品里,而在次序里。
▍3.1 流动性飞轮已验证、智能飞轮正在形成
图 4 两个飞轮:绿色环已被证明,蓝色虚线段尚未证明。
流动性飞轮(Liquidity Flywheel)的链条是:开发者与 Agent 的需求驱动订单流聚合,进而吸引更多模型与算力供应商入驻,带来更丰富的选择与价格优势,提升开发者实用性,形成正向闭环。OpenRouter 的计费与计量用量展现出极强爆发力——周 Token 处理量从 2025 年 11 月的 5 万亿,2026 年 8 月达到 55 万亿+(日均逾 10 万亿),九个月增长逾 10 倍。
智能飞轮(Intelligence Flywheel)的链条是聚合订单流沉淀出跨模型遥测数据与市场情报,从而反哺模型选择智能(Auto Router)。然而,「从更优模型选择到更好的任务执行结果(Better Task Outcomes)」这一数据反馈链条目前仍缺少关键闭环,尚未完全证实其效用。
▍3.2 心智降低获客成本,但不提高切换成本
第三方网关竞品的对比页标题普遍是「OpenRouter 的替代品」,而不是反过来。这是品类默认的标准语言学信号。但它降低的是获客成本,不是流失率。OpenAI 兼容意味着迁移动作是改一个 base URL 与一个 key。品类默认让 OpenRouter 更容易赢得新项目,却几乎不阻止老项目离开。
▍3.3 OpenRouter 同时是模型的发布与发现场所
新兴实验室可以把免费或匿名的预览版投放进一个庞大的真实开发者与 Agent 流量池,收集使用反馈、获得排行榜可见度,等需求形成后再揭示身份。小米的 Hunter Alpha、Z.ai 的 Ox Alpha 都是这样完成冷启动的。对尚未拥有大规模开发者分发的模型供应商,OpenRouter 是一个特别有价值的全球发现与冷启动渠道。这强化的是分发优势,不是排他性的供给护城河。
04 /
产品经济与商业模式
客户究竟在为什么付费?官方明确不对推理价格加价、供应商价格透传,5.5% 是购买 credits 时的平台费,BYOK 的免费额度按金额而非请求数计。真正的问题是:这笔费用在什么条件下开始变得不划算。
在泛滥的中转站平台提供官方价三成的市场里,仍有客户按 5.5% 的溢价付费。一个高度可信的解释是交易对手信任:收到的确实是这个模型、这个上下文长度、这个推理配置、这个供应商,不会被静默降级或换模型。信任对灰色与长尾中继是有意义的差异化;对大型企业采购,它基本是入场资格。
05 /
护城河解构:订单流、算力流动性与智能飞轮
▍5.1 需求侧订单流:规模显著,但缺乏切换壁垒
即使 API 与路由代码完全可复制,订单流及其副产品仍构成了 OpenRouter 唯一的非商品化资产。它锁定了四项核心权力:对供应商的议价地位、新模型冷启动分发权、定向流量分流能力,以及对客户全路线关系(身份权限、计费预算、用量分析、发现与降级策略)的控制。
然而,这一资产缺乏可防御性:OpenAI 接口兼容性极度压低了切换成本,加上 Vercel/Cloudflare(既有生态分发)、云巨头(企业采购打包)、Ramp(免费买赠)以及 LiteLLM(大客户自建)的挤压,多归属(Multi-homing)已成为行业常态。
▍5.2 供给侧推理服务:成熟的轻资产交易市场但并非独占
图 5 计算流动性飞轮:隐藏的网络效应可能位于模型层之下。
OpenRouter 更容易被低估的一层,是模型之下的算力与供应商流动性。同一模型往往由多家推理端点同时承载,平台会持续比较价格、延迟、吞吐、可用率、区域和数据政策,再把请求动态分发出去。对今天的 OpenRouter 来说,这套「供应商智能」其实比模型选择智能更成熟:它已经在真实生产流量中工作。
订单流越大,越能吸引更多原厂、云厂商、专业推理云和分布式算力接入;供给越多,价格和性能竞争越充分,平台对需求端的吸引力也越强。但这层飞轮有一个关键限制:供应商可以低成本多归属,同时接入 OpenRouter、Vercel 或其他渠道。因此,算力流动性目前更像难以积累的领先资产,而不是不可迁移的独占壁垒。
▍5.3 数据资产:规模领先,但闭环仍处于期权状态
图 6 四类数据与缺失的结果数据环。
OpenRouter 在跨模型、跨供应商、跨应用与跨地域维度上沉淀了极强且独特的偏好、经济与运行表现数据——这是原厂实验室(仅见自身流量)、自托管网关(无数据汇聚)与云厂商(局限于自身云生态)均无法企及的独家视角。尽管如此,该数据资产仍面临两项内在的技术与商业局限:
▪内生性:路由器自己的选择会改变流量分布,因此「表现数据」本身就是算法行为的结果。
▪覆盖偏差:私密与部分合规敏感流量不会进入公开聚合,而这类客户往往又是更愿意付费群。
▪样本偏差:Vercel 与 OpenRouter 的模型构成差异很大,说明任何单一网关的数据都不能直接代表整个 AI 市场。
在决策闭环与采用率层面,结果驱动的智能飞轮目前仍处于期权状态。一方面链路未实现自动化,当前的 Auto Router 仅依赖过去 7 天的匿名化市场支出信号,尽管重试、中断等行为元数据已可直接观测,但「生产请求 → 结果评分 → 自动调整路由权重」的完整闭环尚未打通;另一方面采用率尚未证实。因此,其模型选择智能在现阶段应被理性评估为一项正在形成中的远期期权。
▍5.4 依赖链:数据护城河的上限由订单流决定
遥测、Rankings 与 Auto Router 在机制上都是订单流的产物。
夺走订单流的竞争者最终会积累同类数据;而在路由智能被证明能改善结果之前,数据本身不产生独立于订单流的留存。因此护城河栈的上限由最弱的一环决定,而这一环是切换成本。这也重新定义了转化战略的方向:路由算法原则上是可重建的——只要拿到同等规模的订单流。真正不可移植的是无法回填的历史数据与支付身份图谱。
▍5.5 护城河记分卡
资产价值与可防御性分开计分。低切换成本是资产未能固化的机制,不在其他行重复扣分。
06 /
竞争与商品化压力
图 7 推理市场的五种经营模式:竞争者玩的不是同一个游戏。
把竞争者当作同类网关比较会失真。它们在算力自持、外部供给、资本开支强度、需求归属、跨供应商价格发现、跨租户遥测、企业控制与变现方式上结构不同——因此激励不同,护城河也不同。OpenRouter 最鲜明的结构特征,是以轻资产方式同时聚合外部需求与异构推理供给,并把跨供应商路由本身做成核心产品:不持有 GPU,聚合外部需求与外部推理供给,靠平台费变现。
最危险的对手不是另一个更好的网关,而是一家不需要靠路由赚钱的公司。
07 /
经济性与估值
指数级爆发的使用量,是否转化为了具备吸引力的财务经济性?
收入 = 付费 GMV × 综合费率;而付费 GMV = 付费 token 量 × 单位 token 有效价格。
图 8 量在爆发,单位货币化在下滑。
驱动收入增长的三因子中,仅有 Token 处理量单向向上,Token 价格和费率均面临持续下行压力:
▪量级爆发(唯一向上的因子):周 Token 处理量从 2025 年 11 月的 5 万亿,增至 2026 年 8 月的 55 万亿+,九个月增长逾 10 倍。
▪单位货币化率断崖式下滑(向下的双因子):每万亿 Token 带来的收入由 2026 年 5 月的 $64.4k 降至 8 月的 $44.0k,同期下滑约 32%。
▍7.1 财务证据
08 /
Stripe 为什么买它
图 9 智能交易栈的八个环节。
Stripe 2026 年 8 月 19 日投资者信的框架是:资本与智能正在成为支撑每一家企业的两股数字流;此前每个开发者都需要管理其收入管线,这催生了 Stripe;今后每个开发者同样需要管理其智能管线。
▍8.1 即期经济:不是「内部化支付」
双方在 2026 年 1 月就已经深度合作:OpenRouter 使用 Stripe 的 Invoicing、Tax 和 Radar,并已有 token 计费集成。收购带来的真正增量,是所有权、产品与数据的深度整合,以及对「谁购买哪一种智能、怎样计量和结算」这条链路更完整的控制。
▍8.2 战略控制点
OpenRouter 对 Stripe 的价值不在「网关」本身,而在它可能成为智能采购的编排层:Stripe 已经掌握身份、预算、计量、支付和结算,OpenRouter 增加模型选择与执行。两者拼起来,才有机会覆盖 Agent 从预算到购买智能再到结算的完整交易链。
▍8.3 长期期权
长期想象空间也恰恰来自这里:Agent 身份 → 预算 → 选择模型与供应商 → 消费智能 → 计量 → 结算 → 度量结果 → 再优化。今天最后两步仍然缺失。如果 OpenRouter 无法把结果反馈真正接回未来的路由决策,那么它仍然只是更聪明的中间层;如果闭环成立,才可能逐渐变成 Stripe 愿意为之支付高溢价的控制点。
反过来,这也是这笔交易最大的风险:如果 Agent 经济最终最重要的控制点是预算和结算,而模型选择只是一个可免费提供的功能,那么 OpenRouter 对 Stripe 的战略价值就会低于今天的想象。
09 /
核心分析逻辑总结
看多逻辑(Bull Case) 聚焦于需求爆发与潜在的第二层护城河:
▪需求与流动性已被充分验证:周 Token 处理量从 5 万亿增至 55 万亿+,年初至今约每周 9% 复合增长;
▪Agentic 多模型迁移带来结构性顺风,其 Token 消耗量为标准聊天的 5–30 倍且大幅提升了路由决策的经济价值;
▪在供给侧,OpenRouter 已成为缺乏自有分发渠道的实验室全球冷启动的首选;
▪其沉淀的跨模型遥测数据在机制上无法被其他参与者复制;
▪同时,结果感知路由构成了潜在的第二层护城河且具备相应工具;
▪财务上其毛利率高约 70%,加上强大的交易对手信任,持续支撑着长尾客户的付费意愿。
看空逻辑(Bear Case) 则直指商品化挤压与商业模式的脆弱性:
▪路由功能正加速变成免费基础设施(Vercel 零加价、Ramp 年内免费、LiteLLM 自托管零抽成);
▪客户切换成本极低,技术迁移以小时计且多归属成为默认状态;
▪大客户在负载集中与采购规模上升后,绕开按比例抽成的毕业流失(Graduate Out)动机显著增强;
▪每 Token 货币化能力持续被稀释且与 Token 增长存在机制性相关;
▪更关键的是,结果闭环尚未被证明,Auto Router 的采用率与因果提升均缺乏公开证据;
10 /
结论:OpenRouter 聚合了价值,但未长久锁定
OpenRouter 今日展现的是领先而非护城河:它成功证明了需求聚合与算力流动性的价值,却尚未证明客户锁定;沉淀了独家的跨模型遥测,却缺失最关键的结果数据(Outcome Data)。其最强资产与最大弱点同源——订单流容易被引走,供应商普遍多归属,而 Vercel、Ramp 等平台随时能将路由作为免费功能降维打击。
Stripe 支付 75 亿美元溢价买下的绝非仅仅是一个 API 流量入口,而是一项远期期权:赌 OpenRouter 能否从「流量聚合」跨越至「情报生成」,最终升维为 Agent 经济中最核心的模型选择、计量与结算控制点。
在 AI 基础设施投资中,真正稀缺的流量沉淀之后无法被竞争对手凭代码复刻的决策优势。当竞争对手将路由功能作为免费工具附送时,OpenRouter 能否让客户在竞争对手的路由报价为零时,依然不愿意去改那一行 base URL?这个问题的答案,决定了 75 亿美元究竟是溢价,还是便宜。
免责声明:本文在创作过程中借助了 Claude Opus 5、ChatGPT-5.6、Gemini 3.6 Flash 等 AI 工具辅助完成,作者已尽力校对并确保信息真实与准确,但仍难免存在疏漏,敬请谅解。需特别提示的是,本文内容仅用于信息整合与学术/研究交流,不构成任何投资建议,亦不应视为任何的买卖推荐。
IOSF Weekly Brief|当 Vercel 把 AI 路由做成免费功能,OpenRouter 为什么还值 75 亿美元?
0xjacobzhao IOSF 2026年9月21日 20:14 日本
2026 年 8 月 19 日,Stripe 宣布与 OpenRouter 达成收购协议,这是其成立以来最大的一笔收购交易。双方并未披露最终对价;媒体报道区间约为 70 亿至 80 亿美元以上,其中《纽约时报》口径约为 75 亿美元。对照 83 天前约 13 亿美元估值的 B 轮,相当于不到三个月内接近 6 倍的重定价。
OpenRouter 做的事并不复杂:把 500+ 模型与 80+ 算力供应商,收敛到一个 OpenAI 兼容的接口之后。它成功验证了一件事——推理需求可以被聚合,而且规模可以非常大。但它同时暴露了一个结构性矛盾:协议标准化,恰恰也让客户改一行 base URL 就能离开。所以这笔交易真正的命题是:它能否把可移植的订单流,转化为不可移植的模型智能?
核心观点 / KEY TAKEAWAYS
▪价值与壁垒来自同一个趋势:模型可替代性提升,放大了多模型选择与动态调度的价值,这是 OpenRouter 存在的基石;但网关互操作性同步增强,又把开发者切换成本降至冰点——OpenAI 兼容让任何替代方案都能被瞬间接入。同一股力量既是顺风也是逆风。
▪供给侧是真实市场,却不是独占壁垒:同一个模型在 OpenRouter 上由十余家推理供应商同台竞价,价格、吞吐与可用性差异显著,多供应商冗余带来的可用性提升是可测量的。但同一批供应商也同时接入 Vercel 等竞争网关——多栖(multi-homing)是常态。算力流动性因此是已验证的市场效用,而非排他性护城河。
▪「零加价」挤压下,抽成模式难撑高估值:云厂商与平台玩家正把基础路由当作免费基础设施下场竞争,单 Token 货币化率持续承压,纯通道抽成难以支撑 40 倍以上的 P/S。
▪Stripe 押注的是「管道」向「控制点」的跃迁:收购意在打通「模型路由 + 遥测数据 + Agent 身份/预算/结算」。能否从可替代的中间件,演进为不可剥离的 Agent 交易控制点,是本轮对赌成败的关键。
01 /
OpenRouter 是什么:问题、客户与产品
▍1.1 它解决的不仅是「一个 API 接多个模型」
OpenRouter 解决的不仅仅是「一个 API 接多个模型」的便利性问题,而是 AI Builder 在极度碎片化的推理市场中,对模型选择、供应商调度、可用性、延迟、成本及数据策略的持续动态管理。随着模型数量破百、前沿性能频繁更替以及 Token 价格持续通缩,把应用强绑定于单一模型已成为重大隐患——这不仅意味着成本次优和单点宕机风险,更丧失了新模型发布时的快速迁移能力。
▍1.2 真正的客户是 AI builder,不是普通 AI 用户
OpenRouter 披露的月度 400 万亿+ Token 处理量、1,000 万+ 全球用户、80+ 供应商、500+ 模型,以及 25 万+ 应用覆盖 420 万+ 终端用户——清晰揭示了其 B2B2C 的真实结构:OpenRouter 卡位在开发者与其下游终端用户之间,而非直接面向普通 AI 消费者。
「越来越多人使用 AI」几乎必然成立,但这部分流量增长完全可以不流经 OpenRouter。在「人选产品」模式下,用户自主选择使用 ChatGPT 或 Claude,路由发生在人类大脑中,购买的是完整端到端应用,OpenRouter 的价值不高;只有当市场转向「软件选模型」模式,即 Agent 在每次执行任务时,实时自动匹配最佳模型、算力供应商、价位与延迟,OpenRouter 的价值才能最大化释放。
▍1.3 产品栈:由网关开始,价值在上两层
图 1 OpenRouter 产品栈 L1–L5。
OpenRouter 以网关切入市场,但其估值溢价与投资论点完全建立在数据与决策层之上。L1 网关接入 (Gateway)、L2 编排调度 (Orchestration)、L3 控制平面 (Control Plane) 已高度商品化,沦为赛道的基础桌面筹码;L4 市场遥测 (Market Telemetry) 与 L5 决策智能 (Decision Intelligence) 才是构建差异化与定价权的唯一阵地。
▪L1 网关接入 (Gateway):提供兼容 OpenAI 的统一 API、统一计费与数百个模型的极速试用。复制难度极低,竞争对手(如 LiteLLM、Vercel、Portkey)可瞬间替代。
▪L2 编排调度 (Orchestration):负责多云/多区域故障降级、自动重试、容量管理与动态算力路由。虽然实用,但已逐渐成为开源中间件与云厂商的标准化功能。
▪L3 控制平面 (Control Plane):涵盖预算控制、工作区管理、SSO/SAML 以及 ZDR(零数据留存)等企业级合规控制。属于适度差异化功能,是进入中大型企业的通行证。
▪L4 市场遥测 (Market Telemetry):将海量用量转化为商业情报,包含行业排名、任务级支出、算力供应商表现与 App/Agent 归因。其价值随订单流规模增加而强化,是 OpenRouter 规模效应的基石。
▪L5 决策智能 (Decision Intelligence):战略价值极高,护城河的关键突破口。旨在将遥测数据转化为更优的模型选择与结果感知路由(Outcome-aware routing),直接驱动研发与商业化上限。
02 /
市场规模天花板有多高?
▍2.1 AI 推理服务的五类控制点
图 2 AI 推理控制点地图。
在 AI 应用与底层模型之间,模型选择权的五大控制点呈现出清晰的差异化格局:原厂直连凭借单一模型家族的极端经济性与原生优先接入权锁定专一负载;超大规模云厂商依靠既有云承诺额度、渠道与合规审批统治企业级采购;独立中立路由(如 OpenRouter)靠全模型广度、中立性与跨模型遥测数据聚合订单流;开发者分发平台通过掌控默认工作流入口将路由作为免费功能买赠;而私有化/自建网关则在数据隐私与深度定制要求极高的场景中占据主导。
▍2.2 市场规模:AI 推理量无法全部流向独立路由
图 3 市场规模漏斗(自下而上,基于 Gartner 2026 年口径)。
巨大的 AI 推理量并不等于巨大的独立路由收入池。根据 Gartner 口径测算,2026 年全球生成式 AI 模型支出约为 283 亿美元;在逐层扣除单模型直连、云厂商工作流及企业自托管方案后,真正属于独立中立网关可介入的市场仅为 14–57 亿美元;再考虑 BYOK、免费打折及零加价竞争等因素(实际有效费率 1%–5%),最终独立路由的实际收入池被大幅收窄至 0.15–2.8 亿美元(中枢约 0.6–1.5 亿美元)。OpenRouter 当前被第三方估算的 1.40–1.60 亿美元年化收入,已经进入这一估算区间的中上部。若上述假设大致成立,未来增长将越来越依赖收入池本身扩张,而不能只依靠份额提升。
03 /
为什么赢的是 OpenRouter
如果网关技术容易复制,为什么是它成为品类领导者?答案不仅仅在产品里,而在次序里。
▍3.1 流动性飞轮已验证、智能飞轮正在形成
图 4 两个飞轮:绿色环已被证明,蓝色虚线段尚未证明。
流动性飞轮(Liquidity Flywheel)的链条是:开发者与 Agent 的需求驱动订单流聚合,进而吸引更多模型与算力供应商入驻,带来更丰富的选择与价格优势,提升开发者实用性,形成正向闭环。OpenRouter 的计费与计量用量展现出极强爆发力——周 Token 处理量从 2025 年 11 月的 5 万亿,2026 年 8 月达到 55 万亿+(日均逾 10 万亿),九个月增长逾 10 倍。
智能飞轮(Intelligence Flywheel)的链条是聚合订单流沉淀出跨模型遥测数据与市场情报,从而反哺模型选择智能(Auto Router)。然而,「从更优模型选择到更好的任务执行结果(Better Task Outcomes)」这一数据反馈链条目前仍缺少关键闭环,尚未完全证实其效用。
▍3.2 心智降低获客成本,但不提高切换成本
第三方网关竞品的对比页标题普遍是「OpenRouter 的替代品」,而不是反过来。这是品类默认的标准语言学信号。但它降低的是获客成本,不是流失率。OpenAI 兼容意味着迁移动作是改一个 base URL 与一个 key。品类默认让 OpenRouter 更容易赢得新项目,却几乎不阻止老项目离开。
▍3.3 OpenRouter 同时是模型的发布与发现场所
新兴实验室可以把免费或匿名的预览版投放进一个庞大的真实开发者与 Agent 流量池,收集使用反馈、获得排行榜可见度,等需求形成后再揭示身份。小米的 Hunter Alpha、Z.ai 的 Ox Alpha 都是这样完成冷启动的。对尚未拥有大规模开发者分发的模型供应商,OpenRouter 是一个特别有价值的全球发现与冷启动渠道。这强化的是分发优势,不是排他性的供给护城河。
04 /
产品经济与商业模式
客户究竟在为什么付费?官方明确不对推理价格加价、供应商价格透传,5.5% 是购买 credits 时的平台费,BYOK 的免费额度按金额而非请求数计。真正的问题是:这笔费用在什么条件下开始变得不划算。
在泛滥的中转站平台提供官方价三成的市场里,仍有客户按 5.5% 的溢价付费。一个高度可信的解释是交易对手信任:收到的确实是这个模型、这个上下文长度、这个推理配置、这个供应商,不会被静默降级或换模型。信任对灰色与长尾中继是有意义的差异化;对大型企业采购,它基本是入场资格。
05 /
护城河解构:订单流、算力流动性与智能飞轮
▍5.1 需求侧订单流:规模显著,但缺乏切换壁垒
即使 API 与路由代码完全可复制,订单流及其副产品仍构成了 OpenRouter 唯一的非商品化资产。它锁定了四项核心权力:对供应商的议价地位、新模型冷启动分发权、定向流量分流能力,以及对客户全路线关系(身份权限、计费预算、用量分析、发现与降级策略)的控制。
然而,这一资产缺乏可防御性:OpenAI 接口兼容性极度压低了切换成本,加上 Vercel/Cloudflare(既有生态分发)、云巨头(企业采购打包)、Ramp(免费买赠)以及 LiteLLM(大客户自建)的挤压,多归属(Multi-homing)已成为行业常态。
▍5.2 供给侧推理服务:成熟的轻资产交易市场但并非独占
图 5 计算流动性飞轮:隐藏的网络效应可能位于模型层之下。
OpenRouter 更容易被低估的一层,是模型之下的算力与供应商流动性。同一模型往往由多家推理端点同时承载,平台会持续比较价格、延迟、吞吐、可用率、区域和数据政策,再把请求动态分发出去。对今天的 OpenRouter 来说,这套「供应商智能」其实比模型选择智能更成熟:它已经在真实生产流量中工作。
订单流越大,越能吸引更多原厂、云厂商、专业推理云和分布式算力接入;供给越多,价格和性能竞争越充分,平台对需求端的吸引力也越强。但这层飞轮有一个关键限制:供应商可以低成本多归属,同时接入 OpenRouter、Vercel 或其他渠道。因此,算力流动性目前更像难以积累的领先资产,而不是不可迁移的独占壁垒。
▍5.3 数据资产:规模领先,但闭环仍处于期权状态
图 6 四类数据与缺失的结果数据环。
OpenRouter 在跨模型、跨供应商、跨应用与跨地域维度上沉淀了极强且独特的偏好、经济与运行表现数据——这是原厂实验室(仅见自身流量)、自托管网关(无数据汇聚)与云厂商(局限于自身云生态)均无法企及的独家视角。尽管如此,该数据资产仍面临两项内在的技术与商业局限:
▪内生性:路由器自己的选择会改变流量分布,因此「表现数据」本身就是算法行为的结果。
▪覆盖偏差:私密与部分合规敏感流量不会进入公开聚合,而这类客户往往又是更愿意付费群。
▪样本偏差:Vercel 与 OpenRouter 的模型构成差异很大,说明任何单一网关的数据都不能直接代表整个 AI 市场。
在决策闭环与采用率层面,结果驱动的智能飞轮目前仍处于期权状态。一方面链路未实现自动化,当前的 Auto Router 仅依赖过去 7 天的匿名化市场支出信号,尽管重试、中断等行为元数据已可直接观测,但「生产请求 → 结果评分 → 自动调整路由权重」的完整闭环尚未打通;另一方面采用率尚未证实。因此,其模型选择智能在现阶段应被理性评估为一项正在形成中的远期期权。
▍5.4 依赖链:数据护城河的上限由订单流决定
遥测、Rankings 与 Auto Router 在机制上都是订单流的产物。
夺走订单流的竞争者最终会积累同类数据;而在路由智能被证明能改善结果之前,数据本身不产生独立于订单流的留存。因此护城河栈的上限由最弱的一环决定,而这一环是切换成本。这也重新定义了转化战略的方向:路由算法原则上是可重建的——只要拿到同等规模的订单流。真正不可移植的是无法回填的历史数据与支付身份图谱。
▍5.5 护城河记分卡
资产价值与可防御性分开计分。低切换成本是资产未能固化的机制,不在其他行重复扣分。
06 /
竞争与商品化压力
图 7 推理市场的五种经营模式:竞争者玩的不是同一个游戏。
把竞争者当作同类网关比较会失真。它们在算力自持、外部供给、资本开支强度、需求归属、跨供应商价格发现、跨租户遥测、企业控制与变现方式上结构不同——因此激励不同,护城河也不同。OpenRouter 最鲜明的结构特征,是以轻资产方式同时聚合外部需求与异构推理供给,并把跨供应商路由本身做成核心产品:不持有 GPU,聚合外部需求与外部推理供给,靠平台费变现。
最危险的对手不是另一个更好的网关,而是一家不需要靠路由赚钱的公司。
07 /
经济性与估值
指数级爆发的使用量,是否转化为了具备吸引力的财务经济性?
收入 = 付费 GMV × 综合费率;而付费 GMV = 付费 token 量 × 单位 token 有效价格。
图 8 量在爆发,单位货币化在下滑。
驱动收入增长的三因子中,仅有 Token 处理量单向向上,Token 价格和费率均面临持续下行压力:
▪量级爆发(唯一向上的因子):周 Token 处理量从 2025 年 11 月的 5 万亿,增至 2026 年 8 月的 55 万亿+,九个月增长逾 10 倍。
▪单位货币化率断崖式下滑(向下的双因子):每万亿 Token 带来的收入由 2026 年 5 月的 $64.4k 降至 8 月的 $44.0k,同期下滑约 32%。
▍7.1 财务证据
08 /
Stripe 为什么买它
图 9 智能交易栈的八个环节。
Stripe 2026 年 8 月 19 日投资者信的框架是:资本与智能正在成为支撑每一家企业的两股数字流;此前每个开发者都需要管理其收入管线,这催生了 Stripe;今后每个开发者同样需要管理其智能管线。
▍8.1 即期经济:不是「内部化支付」
双方在 2026 年 1 月就已经深度合作:OpenRouter 使用 Stripe 的 Invoicing、Tax 和 Radar,并已有 token 计费集成。收购带来的真正增量,是所有权、产品与数据的深度整合,以及对「谁购买哪一种智能、怎样计量和结算」这条链路更完整的控制。
▍8.2 战略控制点
OpenRouter 对 Stripe 的价值不在「网关」本身,而在它可能成为智能采购的编排层:Stripe 已经掌握身份、预算、计量、支付和结算,OpenRouter 增加模型选择与执行。两者拼起来,才有机会覆盖 Agent 从预算到购买智能再到结算的完整交易链。
▍8.3 长期期权
长期想象空间也恰恰来自这里:Agent 身份 → 预算 → 选择模型与供应商 → 消费智能 → 计量 → 结算 → 度量结果 → 再优化。今天最后两步仍然缺失。如果 OpenRouter 无法把结果反馈真正接回未来的路由决策,那么它仍然只是更聪明的中间层;如果闭环成立,才可能逐渐变成 Stripe 愿意为之支付高溢价的控制点。
反过来,这也是这笔交易最大的风险:如果 Agent 经济最终最重要的控制点是预算和结算,而模型选择只是一个可免费提供的功能,那么 OpenRouter 对 Stripe 的战略价值就会低于今天的想象。
09 /
核心分析逻辑总结
看多逻辑(Bull Case) 聚焦于需求爆发与潜在的第二层护城河:
▪需求与流动性已被充分验证:周 Token 处理量从 5 万亿增至 55 万亿+,年初至今约每周 9% 复合增长;
▪Agentic 多模型迁移带来结构性顺风,其 Token 消耗量为标准聊天的 5–30 倍且大幅提升了路由决策的经济价值;
▪在供给侧,OpenRouter 已成为缺乏自有分发渠道的实验室全球冷启动的首选;
▪其沉淀的跨模型遥测数据在机制上无法被其他参与者复制;
▪同时,结果感知路由构成了潜在的第二层护城河且具备相应工具;
▪财务上其毛利率高约 70%,加上强大的交易对手信任,持续支撑着长尾客户的付费意愿。
看空逻辑(Bear Case) 则直指商品化挤压与商业模式的脆弱性:
▪路由功能正加速变成免费基础设施(Vercel 零加价、Ramp 年内免费、LiteLLM 自托管零抽成);
▪客户切换成本极低,技术迁移以小时计且多归属成为默认状态;
▪大客户在负载集中与采购规模上升后,绕开按比例抽成的毕业流失(Graduate Out)动机显著增强;
▪每 Token 货币化能力持续被稀释且与 Token 增长存在机制性相关;
▪更关键的是,结果闭环尚未被证明,Auto Router 的采用率与因果提升均缺乏公开证据;
10 /
结论:OpenRouter 聚合了价值,但未长久锁定
OpenRouter 今日展现的是领先而非护城河:它成功证明了需求聚合与算力流动性的价值,却尚未证明客户锁定;沉淀了独家的跨模型遥测,却缺失最关键的结果数据(Outcome Data)。其最强资产与最大弱点同源——订单流容易被引走,供应商普遍多归属,而 Vercel、Ramp 等平台随时能将路由作为免费功能降维打击。
Stripe 支付 75 亿美元溢价买下的绝非仅仅是一个 API 流量入口,而是一项远期期权:赌 OpenRouter 能否从「流量聚合」跨越至「情报生成」,最终升维为 Agent 经济中最核心的模型选择、计量与结算控制点。
在 AI 基础设施投资中,真正稀缺的流量沉淀之后无法被竞争对手凭代码复刻的决策优势。当竞争对手将路由功能作为免费工具附送时,OpenRouter 能否让客户在竞争对手的路由报价为零时,依然不愿意去改那一行 base URL?这个问题的答案,决定了 75 亿美元究竟是溢价,还是便宜。
免责声明:本文在创作过程中借助了 Claude Opus 5、ChatGPT-5.6、Gemini 3.6 Flash 等 AI 工具辅助完成,作者已尽力校对并确保信息真实与准确,但仍难免存在疏漏,敬请谅解。需特别提示的是,本文内容仅用于信息整合与学术/研究交流,不构成任何投资建议,亦不应视为任何的买卖推荐。
222
·
--
Cardano im KI-Agenten-Zahlungswettbewerb mit Solana und XRP Ledger: Eintrittskarte erhalten – das Mainnet ist die erste PrüfungsaufgabeDas Schlachtfeld für autonom zahlende KI-Agenten verlagert sich von „Wer kann die Erzählung liefern“ hin zu „Wer bringt als Erster Zahlungsstandards in den Code der Entwickler ein“.
Am 21. September 2026 berichtete CoinDesk, dass Cardano in das offizielle x402 Software Development Kit aufgenommen wurde. Das bedeutet, dass Entwickler den Code direkt aufrufen können, sodass Anwendungen oder KI-Agenten ADA oder Token bezahlen können, die im Cardano-Netz ausgegeben wurden, um Online-Dienste in Anspruch zu nehmen. Damit tritt Cardano in dieselbe Startreihe wie Solana und XRP Ledger ein und buhlt um den Infrastruktureinstieg für Machine Payments.
Hervorzuheben ist, dass dies immer noch eine „Infrastruktur bereitstellen“-Phase ist, nicht „kommerzielles Go-Live“. Die TypeScript-Version von Cardano hat zwar Transaktionen im Pre-Production-Netz abgeschlossen, ist aber noch nicht im Mainnet live und hat keine groß angelegte kommerzielle Bezahlung gezeigt. Für Anleger ist die strategische Bedeutung dieser Nachricht größer als der kurzfristige finanzielle Effekt: Entscheidend ist, ob Cardano zu den Standard-Zahlungsoptionen in der nächsten Generation der Agenten-Ökonomie gehört – und nicht die Protokolleinnahmen des nächsten Quartals.
Cardano im KI-Agenten-Zahlungswettbewerb mit Solana und XRP Ledger: Eintrittskarte erhalten – das Mainnet ist die erste Prüfungsaufgabe
Das Schlachtfeld für autonom zahlende KI-Agenten verlagert sich von „Wer kann die Erzählung liefern“ hin zu „Wer bringt als Erster Zahlungsstandards in den Code der Entwickler ein“.
Am 21. September 2026 berichtete CoinDesk, dass Cardano in das offizielle x402 Software Development Kit aufgenommen wurde. Das bedeutet, dass Entwickler den Code direkt aufrufen können, sodass Anwendungen oder KI-Agenten ADA oder Token bezahlen können, die im Cardano-Netz ausgegeben wurden, um Online-Dienste in Anspruch zu nehmen. Damit tritt Cardano in dieselbe Startreihe wie Solana und XRP Ledger ein und buhlt um den Infrastruktureinstieg für Machine Payments.
Hervorzuheben ist, dass dies immer noch eine „Infrastruktur bereitstellen“-Phase ist, nicht „kommerzielles Go-Live“. Die TypeScript-Version von Cardano hat zwar Transaktionen im Pre-Production-Netz abgeschlossen, ist aber noch nicht im Mainnet live und hat keine groß angelegte kommerzielle Bezahlung gezeigt. Für Anleger ist die strategische Bedeutung dieser Nachricht größer als der kurzfristige finanzielle Effekt: Entscheidend ist, ob Cardano zu den Standard-Zahlungsoptionen in der nächsten Generation der Agenten-Ökonomie gehört – und nicht die Protokolleinnahmen des nächsten Quartals.
679
·
--
Musk’ X verlagert Bitcoin- und Aktienhandel in die Timeline: Kein Broker, sondern eine Vermittlungsschicht für TrafficMusk’ X macht aus der sozialen Timeline einen Trading-„Einstieg“. Laut einem Bericht von CoinDesk hat X für Nutzer in den USA eine neue Funktion eingeführt: Wenn Nutzer im Newsfeed Tags mit Dollarzeichen wie $BTC oder $TSLA (sogenannte Cashtags) sehen, können sie darauf klicken, um Echtzeit-Kurscharts und die dazugehörigen Diskussionen zu öffnen. Anschließend können sie direkt auf die Schaltfläche „Trade (Handel)“ klicken und werden zu einer Partnerplattform weitergeleitet, um die Bestellung aufzugeben.
Der entscheidende Punkt dieser Schritte ist, dass X nicht selbst als Broker oder Handelsplatz auftritt. Nach dem Klick auf „Trade“ wird der Nutzer zu Kooperationsplattformen wie Interactive Brokers (IBKR), Moomoo, Gemini, Kraken oder Coinbase weitergeleitet. Nach dem Login oder der Registrierung wird der Handel beim jeweiligen Kooperationspartner durchgeführt. Mit anderen Worten: X will die Distanz zwischen „Diskussion“ und „Abschluss“ verkürzen, statt selbst eine Lizenz zu halten, um Aufträge entgegenzunehmen.
Musk’ X verlagert Bitcoin- und Aktienhandel in die Timeline: Kein Broker, sondern eine Vermittlungsschicht für Traffic
Musk’ X macht aus der sozialen Timeline einen Trading-„Einstieg“. Laut einem Bericht von CoinDesk hat X für Nutzer in den USA eine neue Funktion eingeführt: Wenn Nutzer im Newsfeed Tags mit Dollarzeichen wie $BTC oder $TSLA (sogenannte Cashtags) sehen, können sie darauf klicken, um Echtzeit-Kurscharts und die dazugehörigen Diskussionen zu öffnen. Anschließend können sie direkt auf die Schaltfläche „Trade (Handel)“ klicken und werden zu einer Partnerplattform weitergeleitet, um die Bestellung aufzugeben.
Der entscheidende Punkt dieser Schritte ist, dass X nicht selbst als Broker oder Handelsplatz auftritt. Nach dem Klick auf „Trade“ wird der Nutzer zu Kooperationsplattformen wie Interactive Brokers (IBKR), Moomoo, Gemini, Kraken oder Coinbase weitergeleitet. Nach dem Login oder der Registrierung wird der Handel beim jeweiligen Kooperationspartner durchgeführt. Mit anderen Worten: X will die Distanz zwischen „Diskussion“ und „Abschluss“ verkürzen, statt selbst eine Lizenz zu halten, um Aufträge entgegenzunehmen.
Der entscheidende Punkt dieser Schritte ist, dass X nicht selbst als Broker oder Handelsplatz auftritt. Nach dem Klick auf „Trade“ wird der Nutzer zu Kooperationsplattformen wie Interactive Brokers (IBKR), Moomoo, Gemini, Kraken oder Coinbase weitergeleitet. Nach dem Login oder der Registrierung wird der Handel beim jeweiligen Kooperationspartner durchgeführt. Mit anderen Worten: X will die Distanz zwischen „Diskussion“ und „Abschluss“ verkürzen, statt selbst eine Lizenz zu halten, um Aufträge entgegenzunehmen.
538
·
--
Übersetzung ansehen
Animoca 搁置与 Currenc 的反向合并,纳斯达克上市推迟Animoca Brands 暂停了通过纳斯达克上市公司 Currenc Group 实现反向合并上市的路径。这家总部位于香港的数字资产投资与游戏公司给出的理由是:完成交易所需的过渡期与双方短中期战略目标不再匹配。
这距离双方最初签署非约束性条款清单尚不足一年。交易搁浅并不意味着 Animoca 放弃上市,但反向合并这条“捷径”在审计合规与市场窗口之间,显然比预想中更难走通。
发生了什么
Animoca Brands 于 2026 年 9 月 22 日在官网公告中宣布,与纳斯达克上市公司 Currenc Group Inc.(Nasdaq: CURR)“共同暂停”关于拟议反向合并的讨论。公告称,该交易最初于 2025 年 11 月 3 日披露。
根据 2025 年 11 月签署的非约束性条款清单,Currenc 将通过澳大利亚法院批准的协议安排(scheme of arrangement)收购 Animoca Brands 100% 已发行股份。交易完成后,Animoca 股东将持有合并后公司约 95% 的股份,Currenc 现有股东持有约 5%,合并后实体预计以 Animoca Brands 名义运营,并在纳斯达克交易。
Animoca 在最新公告中表示,双方在审查预计交割时间表和不断变化的市场状况后,共同认为完成交易所需的估计过渡期与各自短中期战略目标不一致。双方称,若条件允许,可能会恢复讨论。
“尽管我们高度重视与 Currenc Group 的拟议合并,但企业的敏捷性必须优先。我们正从显著的运营实力、无可匹敌的数字资产与 AI 投资组合,以及实现合规里程碑的集中推动这一立场出发,确认我们的聚焦方向。随着我们推进满足大型公开交易所严格合规标准所需的全面审计流程,我们将继续寻求最优的公开上市路径。”Animoca 联合创始人兼执行主席萧逸(Yat Siu)在声明中表示。
为什么在这个节点踩下刹车
从公开披露的时间线看,这笔交易此前并非停滞不前。在双方签署的修正案中,Currenc 与 Animoca 及 Currenc CEO Alexander Kong 将条款清单下的独家期予以延长,当时披露的交割目标为 2026 年第三季度,最终截止日(long stop date)为 2026 年 12 月 31 日,经双方同意还可再延长六个月。
换言之,在 9 月 22 日公告时,交易仍处于原定的目标窗口内。双方选择在此时暂停,核心变量指向两点:一是满足纳斯达克上市所需的审计与合规流程耗时超出预期,二是市场状况的变化让“过渡期”的机会成本上升。
对 Animoca 而言,上市合规本身就是一场马拉松。公司在公告中特别提到,已于 2026 年 7 月 17 日发布 2023 财年审计财报,这是当年发布的第二套审计财报,2024 财年审计财报也在积极准备中。这两份报告的完成被公司列为合规路线图上的重要里程碑。反向合并虽然能绕过传统 IPO 的部分排队流程,但审计、公司治理和 SEC 合规标准并不会因此降低。
一笔曾被寄予厚望的交易
Animoca 当初对这笔交易的定位相当高。在 2025 年 11 月的公告中,萧逸称该合并将打造“全球首家公开上市的多元化数字资产集团”,让纳斯达克投资者通过单一多元化载体直接参与 DeFi、AI、NFT、游戏和 DeSci 等“万亿美元的替代性数字经济”增长。
Animoca 的投资组合包括 The Sandbox、Moca Network、Open Campus 等数字资产平台,据其官网介绍,公司投资组合覆盖超过 600 家公司和数字资产。公司曾在澳大利亚证券交易所上市,但于 2020 年 3 月被摘牌。此后多年,Animoca 一直以非上市公司身份运营,其股权流动性问题在加密行业下行周期中多次被投资者提及。
Currenc 方面则是一家面向金融机构提供人工智能解决方案的金融科技公司,旗下拥有 Tranglo、WalletKu 等业务。据行业媒体报道,在推进与 Animoca 合并的同时,Currenc 也在尝试把自身资产上链:2026 年 4 月,公司将其纳斯达克上市普通股代币化,部署在以太坊和 Solana 上。这一动作当时被视为“传统上市公司 + 代币化股权”的实验案例。
反向合并路径的冷却信号
Animoca 与 Currenc 的暂停,是加密公司寻求公开市场退出路径受阻的一个缩影。反向合并通常被视作比 IPO 更快的上市方式:一家已上市公司收购私有公司,私有公司股东获得合并后实体的控股权,从而间接实现上市。
但这条路径的关键约束在于,目标公司仍需完成满足交易所和监管机构要求的审计与披露,而加密公司的资产结构、收入确认和估值方法往往比传统企业更复杂。当审计周期拉长、市场窗口收窄时,“快”的优势会被迅速侵蚀。
对 Animoca 来说,暂停并不等于转向。公告明确重申公司“完全致力于在主要公开交易所重新上市”,并强调其在财务合规路线图上的进展。接下来值得关注的变量包括:2024 财年审计财报的完成进度、是否寻找新的合并标的或转向传统 IPO 路径,以及加密二级市场走势是否会重新打开上市窗口。
Animoca 搁置与 Currenc 的反向合并,纳斯达克上市推迟
Animoca Brands 暂停了通过纳斯达克上市公司 Currenc Group 实现反向合并上市的路径。这家总部位于香港的数字资产投资与游戏公司给出的理由是:完成交易所需的过渡期与双方短中期战略目标不再匹配。
这距离双方最初签署非约束性条款清单尚不足一年。交易搁浅并不意味着 Animoca 放弃上市,但反向合并这条“捷径”在审计合规与市场窗口之间,显然比预想中更难走通。
发生了什么
Animoca Brands 于 2026 年 9 月 22 日在官网公告中宣布,与纳斯达克上市公司 Currenc Group Inc.(Nasdaq: CURR)“共同暂停”关于拟议反向合并的讨论。公告称,该交易最初于 2025 年 11 月 3 日披露。
根据 2025 年 11 月签署的非约束性条款清单,Currenc 将通过澳大利亚法院批准的协议安排(scheme of arrangement)收购 Animoca Brands 100% 已发行股份。交易完成后,Animoca 股东将持有合并后公司约 95% 的股份,Currenc 现有股东持有约 5%,合并后实体预计以 Animoca Brands 名义运营,并在纳斯达克交易。
Animoca 在最新公告中表示,双方在审查预计交割时间表和不断变化的市场状况后,共同认为完成交易所需的估计过渡期与各自短中期战略目标不一致。双方称,若条件允许,可能会恢复讨论。
“尽管我们高度重视与 Currenc Group 的拟议合并,但企业的敏捷性必须优先。我们正从显著的运营实力、无可匹敌的数字资产与 AI 投资组合,以及实现合规里程碑的集中推动这一立场出发,确认我们的聚焦方向。随着我们推进满足大型公开交易所严格合规标准所需的全面审计流程,我们将继续寻求最优的公开上市路径。”Animoca 联合创始人兼执行主席萧逸(Yat Siu)在声明中表示。
为什么在这个节点踩下刹车
从公开披露的时间线看,这笔交易此前并非停滞不前。在双方签署的修正案中,Currenc 与 Animoca 及 Currenc CEO Alexander Kong 将条款清单下的独家期予以延长,当时披露的交割目标为 2026 年第三季度,最终截止日(long stop date)为 2026 年 12 月 31 日,经双方同意还可再延长六个月。
换言之,在 9 月 22 日公告时,交易仍处于原定的目标窗口内。双方选择在此时暂停,核心变量指向两点:一是满足纳斯达克上市所需的审计与合规流程耗时超出预期,二是市场状况的变化让“过渡期”的机会成本上升。
对 Animoca 而言,上市合规本身就是一场马拉松。公司在公告中特别提到,已于 2026 年 7 月 17 日发布 2023 财年审计财报,这是当年发布的第二套审计财报,2024 财年审计财报也在积极准备中。这两份报告的完成被公司列为合规路线图上的重要里程碑。反向合并虽然能绕过传统 IPO 的部分排队流程,但审计、公司治理和 SEC 合规标准并不会因此降低。
一笔曾被寄予厚望的交易
Animoca 当初对这笔交易的定位相当高。在 2025 年 11 月的公告中,萧逸称该合并将打造“全球首家公开上市的多元化数字资产集团”,让纳斯达克投资者通过单一多元化载体直接参与 DeFi、AI、NFT、游戏和 DeSci 等“万亿美元的替代性数字经济”增长。
Animoca 的投资组合包括 The Sandbox、Moca Network、Open Campus 等数字资产平台,据其官网介绍,公司投资组合覆盖超过 600 家公司和数字资产。公司曾在澳大利亚证券交易所上市,但于 2020 年 3 月被摘牌。此后多年,Animoca 一直以非上市公司身份运营,其股权流动性问题在加密行业下行周期中多次被投资者提及。
Currenc 方面则是一家面向金融机构提供人工智能解决方案的金融科技公司,旗下拥有 Tranglo、WalletKu 等业务。据行业媒体报道,在推进与 Animoca 合并的同时,Currenc 也在尝试把自身资产上链:2026 年 4 月,公司将其纳斯达克上市普通股代币化,部署在以太坊和 Solana 上。这一动作当时被视为“传统上市公司 + 代币化股权”的实验案例。
反向合并路径的冷却信号
Animoca 与 Currenc 的暂停,是加密公司寻求公开市场退出路径受阻的一个缩影。反向合并通常被视作比 IPO 更快的上市方式:一家已上市公司收购私有公司,私有公司股东获得合并后实体的控股权,从而间接实现上市。
但这条路径的关键约束在于,目标公司仍需完成满足交易所和监管机构要求的审计与披露,而加密公司的资产结构、收入确认和估值方法往往比传统企业更复杂。当审计周期拉长、市场窗口收窄时,“快”的优势会被迅速侵蚀。
对 Animoca 来说,暂停并不等于转向。公告明确重申公司“完全致力于在主要公开交易所重新上市”,并强调其在财务合规路线图上的进展。接下来值得关注的变量包括:2024 财年审计财报的完成进度、是否寻找新的合并标的或转向传统 IPO 路径,以及加密二级市场走势是否会重新打开上市窗口。
76
·
--
Verifiziert
Australiens 40-Jahres-Wirtschaftsplan nennt die KI-Revolution, lässt aber die Krypto-Infrastruktur außerhalb des PapiersAustraliens Wirtschaftsplan für 40 Jahre nennt die KI-Revolution, lässt aber die Krypto-Infrastruktur außerhalb des Plans
Der jüngst vom australischen Finanzministerium veröffentlichte (Intergenerationenbericht 2026) (Intergenerational Report, kurz IGR) zählt Künstliche Intelligenz zu den fünf großen Transformationen, die die Zukunft der nächsten 40 Jahre prägen sollen – erwähnt jedoch von Anfang bis Ende weder Kryptowährungen, Stablecoins noch finanzielle Infrastrukturen zur Tokenisierung. Der Bericht, den Finanzminister Jim Chalmers am 21. September 2026 vorlegte, ist der siebte dieser Reihe. Der Prognosezeitraum reicht bis in das Geschäftsjahr 2065/66; Chalmers sagt, KI sei „der wichtigste neue Schwerpunkt seit dem Bericht von 2023 – und die größte wirtschaftliche Transformation unseres Lebens“.
Australiens 40-Jahres-Wirtschaftsplan nennt die KI-Revolution, lässt aber die Krypto-Infrastruktur außerhalb des Papiers
Australiens Wirtschaftsplan für 40 Jahre nennt die KI-Revolution, lässt aber die Krypto-Infrastruktur außerhalb des Plans
Der jüngst vom australischen Finanzministerium veröffentlichte (Intergenerationenbericht 2026) (Intergenerational Report, kurz IGR) zählt Künstliche Intelligenz zu den fünf großen Transformationen, die die Zukunft der nächsten 40 Jahre prägen sollen – erwähnt jedoch von Anfang bis Ende weder Kryptowährungen, Stablecoins noch finanzielle Infrastrukturen zur Tokenisierung. Der Bericht, den Finanzminister Jim Chalmers am 21. September 2026 vorlegte, ist der siebte dieser Reihe. Der Prognosezeitraum reicht bis in das Geschäftsjahr 2065/66; Chalmers sagt, KI sei „der wichtigste neue Schwerpunkt seit dem Bericht von 2023 – und die größte wirtschaftliche Transformation unseres Lebens“.
Der jüngst vom australischen Finanzministerium veröffentlichte (Intergenerationenbericht 2026) (Intergenerational Report, kurz IGR) zählt Künstliche Intelligenz zu den fünf großen Transformationen, die die Zukunft der nächsten 40 Jahre prägen sollen – erwähnt jedoch von Anfang bis Ende weder Kryptowährungen, Stablecoins noch finanzielle Infrastrukturen zur Tokenisierung. Der Bericht, den Finanzminister Jim Chalmers am 21. September 2026 vorlegte, ist der siebte dieser Reihe. Der Prognosezeitraum reicht bis in das Geschäftsjahr 2065/66; Chalmers sagt, KI sei „der wichtigste neue Schwerpunkt seit dem Bericht von 2023 – und die größte wirtschaftliche Transformation unseres Lebens“.
89
·
--
Iran sendet Entspannungssignal für Hormus: Öl fällt, Bitcoin hält 86.000 US-DollarAus dem Nahen Osten kommen Entspannungssignale aus der Geopolitik, und die Bewertungslogik globaler Risiko-Assets wechselt gerade. Laut Kyodo News unter Berufung auf einen iranischen hochrangigen Beamten könnte der Iran die Straße von Hormus innerhalb von sieben Tagen wieder öffnen, falls die USA erste Maßnahmen ergreifen, um den militärischen Druck zu lindern und die Blockade iranischer Häfen aufzuheben; der Vorschlag wurde über einen Vermittler an Washington weitergeleitet. Die Meldung ließ den Ölpreis deutlich fallen, während Bitcoin nach einem kräftigen Anstieg am Montag um 86.000 US-Dollar herum konsolidierte.
Für den Krypto-Markt liegt der entscheidende Punkt dieser Veränderung nicht im Ölpreis selbst, sondern darin, dass das Abklingen der geopolitischen Risikoprämie die Erwartungen an die makroökonomische Liquidität verändern könnte. Ein Rückgang der Energiepreise hilft dabei, den Inflationsdruck zu dämpfen und senkt damit die Wahrscheinlichkeit weiterer Zinserhöhungen – wodurch sich für Bitcoin und andere Risiko-Assets wieder Spielraum für Kapital öffnet. Solange jedoch die geopolitischen Signale noch nicht in eine tatsächliche Wiederaufnahme der Durchfahrt übersetzt sind, beobachtet der Markt weiter, ob diese Logik dauerhaft bestätigt werden kann.
Iran sendet Entspannungssignal für Hormus: Öl fällt, Bitcoin hält 86.000 US-Dollar
Aus dem Nahen Osten kommen Entspannungssignale aus der Geopolitik, und die Bewertungslogik globaler Risiko-Assets wechselt gerade. Laut Kyodo News unter Berufung auf einen iranischen hochrangigen Beamten könnte der Iran die Straße von Hormus innerhalb von sieben Tagen wieder öffnen, falls die USA erste Maßnahmen ergreifen, um den militärischen Druck zu lindern und die Blockade iranischer Häfen aufzuheben; der Vorschlag wurde über einen Vermittler an Washington weitergeleitet. Die Meldung ließ den Ölpreis deutlich fallen, während Bitcoin nach einem kräftigen Anstieg am Montag um 86.000 US-Dollar herum konsolidierte.
Für den Krypto-Markt liegt der entscheidende Punkt dieser Veränderung nicht im Ölpreis selbst, sondern darin, dass das Abklingen der geopolitischen Risikoprämie die Erwartungen an die makroökonomische Liquidität verändern könnte. Ein Rückgang der Energiepreise hilft dabei, den Inflationsdruck zu dämpfen und senkt damit die Wahrscheinlichkeit weiterer Zinserhöhungen – wodurch sich für Bitcoin und andere Risiko-Assets wieder Spielraum für Kapital öffnet. Solange jedoch die geopolitischen Signale noch nicht in eine tatsächliche Wiederaufnahme der Durchfahrt übersetzt sind, beobachtet der Markt weiter, ob diese Logik dauerhaft bestätigt werden kann.
Für den Krypto-Markt liegt der entscheidende Punkt dieser Veränderung nicht im Ölpreis selbst, sondern darin, dass das Abklingen der geopolitischen Risikoprämie die Erwartungen an die makroökonomische Liquidität verändern könnte. Ein Rückgang der Energiepreise hilft dabei, den Inflationsdruck zu dämpfen und senkt damit die Wahrscheinlichkeit weiterer Zinserhöhungen – wodurch sich für Bitcoin und andere Risiko-Assets wieder Spielraum für Kapital öffnet. Solange jedoch die geopolitischen Signale noch nicht in eine tatsächliche Wiederaufnahme der Durchfahrt übersetzt sind, beobachtet der Markt weiter, ob diese Logik dauerhaft bestätigt werden kann.
589
·
--
Das Europäische Zentralbankensystem fordert eine Neufassung der MiCA-Regeln für Stablecoin-Reserven: Liquiditätsschwellen statt Untergrenze für BankeinlagenDas Europäische Zentralbankensystem (ESCB) drängt auf eine entscheidende Änderung der Reserve-Regeln für die MiCA-Stablecoin-Grenzeinlagen im Rahmen der Verordnung zur Regulierung von Krypto-Assets in der EU: Die geltende harte Untergrenze, wonach Emittenten mindestens 30 % der Reserven in Form von Bankeinlagen halten müssen, soll gestrichen werden. Stattdessen sollen Liquiditätsschwellen gelten, die nach Fälligkeitsterminen gestaffelt sind. Die unmittelbare Motivation dieser Anpassung ist nicht eine Lockerung der Regulierung, sondern die Sorge des Zentralbanksystems: Wenn es bei einem Stablecoin zu einer massenhaften Rücknahme kommt, müsste der Emittent große Beträge kurzfristig aus Bankeinlagen abziehen; der daraus entstehende Druck würde dann vom Stablecoin-Markt auf das Bankensystem übergeleitet.
Das ESCB fordert in einer im September 2026 an die Europäische Kommission übermittelten Konsultationsantwort zur MiCA-Überprüfung ausdrücklich, dass die Mindestanforderungen an Bankeinlagen für asset-referenced tokens (ARTs) und electronic-money tokens (EMTs) gestrichen werden sollen. Stattdessen sollen „Mindestquoten an Reserven gelten, die innerhalb von 1 Arbeitstag und innerhalb von 5 Arbeitstagen fällig sind“. Das Dokument setzt zudem die von der Europäischen Bankenaufsicht (EBA) bereits ab 2024 erarbeiteten technischen Standards als Kalibrierungs-Ausgangspunkt: Wichtige Stablecoins müssen mindestens 40 % der Reserven innerhalb von 1 Arbeitstag fällig halten und 60 % innerhalb von 5 Arbeitstagen; für nicht wichtige Tokens gelten 20 % bzw. 30 %. Die Antwort wurde am Dienstag auf der Website der Europäischen Zentralbank veröffentlicht und ist nach mehreren Jahren MiCA-Umsetzung eine der ersten systematischen Bewertungen des aufsichtsrechtlichen Rahmens.
Das Europäische Zentralbankensystem fordert eine Neufassung der MiCA-Regeln für Stablecoin-Reserven: Liquiditätsschwellen statt Untergrenze für Bankeinlagen
Das Europäische Zentralbankensystem (ESCB) drängt auf eine entscheidende Änderung der Reserve-Regeln für die MiCA-Stablecoin-Grenzeinlagen im Rahmen der Verordnung zur Regulierung von Krypto-Assets in der EU: Die geltende harte Untergrenze, wonach Emittenten mindestens 30 % der Reserven in Form von Bankeinlagen halten müssen, soll gestrichen werden. Stattdessen sollen Liquiditätsschwellen gelten, die nach Fälligkeitsterminen gestaffelt sind. Die unmittelbare Motivation dieser Anpassung ist nicht eine Lockerung der Regulierung, sondern die Sorge des Zentralbanksystems: Wenn es bei einem Stablecoin zu einer massenhaften Rücknahme kommt, müsste der Emittent große Beträge kurzfristig aus Bankeinlagen abziehen; der daraus entstehende Druck würde dann vom Stablecoin-Markt auf das Bankensystem übergeleitet.
Das ESCB fordert in einer im September 2026 an die Europäische Kommission übermittelten Konsultationsantwort zur MiCA-Überprüfung ausdrücklich, dass die Mindestanforderungen an Bankeinlagen für asset-referenced tokens (ARTs) und electronic-money tokens (EMTs) gestrichen werden sollen. Stattdessen sollen „Mindestquoten an Reserven gelten, die innerhalb von 1 Arbeitstag und innerhalb von 5 Arbeitstagen fällig sind“. Das Dokument setzt zudem die von der Europäischen Bankenaufsicht (EBA) bereits ab 2024 erarbeiteten technischen Standards als Kalibrierungs-Ausgangspunkt: Wichtige Stablecoins müssen mindestens 40 % der Reserven innerhalb von 1 Arbeitstag fällig halten und 60 % innerhalb von 5 Arbeitstagen; für nicht wichtige Tokens gelten 20 % bzw. 30 %. Die Antwort wurde am Dienstag auf der Website der Europäischen Zentralbank veröffentlicht und ist nach mehreren Jahren MiCA-Umsetzung eine der ersten systematischen Bewertungen des aufsichtsrechtlichen Rahmens.
Das ESCB fordert in einer im September 2026 an die Europäische Kommission übermittelten Konsultationsantwort zur MiCA-Überprüfung ausdrücklich, dass die Mindestanforderungen an Bankeinlagen für asset-referenced tokens (ARTs) und electronic-money tokens (EMTs) gestrichen werden sollen. Stattdessen sollen „Mindestquoten an Reserven gelten, die innerhalb von 1 Arbeitstag und innerhalb von 5 Arbeitstagen fällig sind“. Das Dokument setzt zudem die von der Europäischen Bankenaufsicht (EBA) bereits ab 2024 erarbeiteten technischen Standards als Kalibrierungs-Ausgangspunkt: Wichtige Stablecoins müssen mindestens 40 % der Reserven innerhalb von 1 Arbeitstag fällig halten und 60 % innerhalb von 5 Arbeitstagen; für nicht wichtige Tokens gelten 20 % bzw. 30 %. Die Antwort wurde am Dienstag auf der Website der Europäischen Zentralbank veröffentlicht und ist nach mehreren Jahren MiCA-Umsetzung eine der ersten systematischen Bewertungen des aufsichtsrechtlichen Rahmens.
94
·
--
Bitcoin springt vom Tief im asiatischen Handel zurück: Ölpreis fällt und ETF-Geldflüsse kehren zurück – im GleichklangBitcoin testete am 22. September im asiatischen Handel zeitweise die Region von 85.000 US-Dollar an. Anschließend stabilisierte sich der Kurs im US-Handel und erholte sich wieder, sodass er erneut über 86.000 US-Dollar stieg. Anders als frühere Rebounds, die vor allem durch das Halving-Narrativ, On-Chain-Upgrades oder Ereignisse an Börsen getrieben wurden, kommt der wichtigste Rückenwind dieser Bewegung inzwischen größtenteils außerhalb des Krypto-Ökosystems: Der Rückgang der internationalen Ölpreise, niedrigere US-Staatsanleiherenditen, Stärke an den globalen Aktienmärkten sowie eine optimistische Stimmung rund um die Verhandlungen zwischen China und den USA haben gemeinsam die Risikobereitschaft für Risk Assets angehoben.
Für Bitcoin bedeutet das: Die Logik der Marktbepreisung verschiebt sich von „krypto-eigenen positiven Impulsen“ hin zu „Zusammenspiel von makroökonomischer Liquidität und Risikobereitschaft“. Wenn der Ölpreis fällt und dadurch Inflationsdruck schwächt sowie den Bedarf an weiteren Zinserhöhungen durch die Fed reduziert, wird Bitcoins Beta-Eigenschaft als High-Risk-Asset erneut verstärkt. Der fast 1-Milliarde-US-Dollar-Nettozufluss in einem einzigen Tag bei US-Spot-Bitcoin-ETFs liefert dafür den greifbaren Beleg.
Bitcoin springt vom Tief im asiatischen Handel zurück: Ölpreis fällt und ETF-Geldflüsse kehren zurück – im Gleichklang
Bitcoin testete am 22. September im asiatischen Handel zeitweise die Region von 85.000 US-Dollar an. Anschließend stabilisierte sich der Kurs im US-Handel und erholte sich wieder, sodass er erneut über 86.000 US-Dollar stieg. Anders als frühere Rebounds, die vor allem durch das Halving-Narrativ, On-Chain-Upgrades oder Ereignisse an Börsen getrieben wurden, kommt der wichtigste Rückenwind dieser Bewegung inzwischen größtenteils außerhalb des Krypto-Ökosystems: Der Rückgang der internationalen Ölpreise, niedrigere US-Staatsanleiherenditen, Stärke an den globalen Aktienmärkten sowie eine optimistische Stimmung rund um die Verhandlungen zwischen China und den USA haben gemeinsam die Risikobereitschaft für Risk Assets angehoben.
Für Bitcoin bedeutet das: Die Logik der Marktbepreisung verschiebt sich von „krypto-eigenen positiven Impulsen“ hin zu „Zusammenspiel von makroökonomischer Liquidität und Risikobereitschaft“. Wenn der Ölpreis fällt und dadurch Inflationsdruck schwächt sowie den Bedarf an weiteren Zinserhöhungen durch die Fed reduziert, wird Bitcoins Beta-Eigenschaft als High-Risk-Asset erneut verstärkt. Der fast 1-Milliarde-US-Dollar-Nettozufluss in einem einzigen Tag bei US-Spot-Bitcoin-ETFs liefert dafür den greifbaren Beleg.
Für Bitcoin bedeutet das: Die Logik der Marktbepreisung verschiebt sich von „krypto-eigenen positiven Impulsen“ hin zu „Zusammenspiel von makroökonomischer Liquidität und Risikobereitschaft“. Wenn der Ölpreis fällt und dadurch Inflationsdruck schwächt sowie den Bedarf an weiteren Zinserhöhungen durch die Fed reduziert, wird Bitcoins Beta-Eigenschaft als High-Risk-Asset erneut verstärkt. Der fast 1-Milliarde-US-Dollar-Nettozufluss in einem einzigen Tag bei US-Spot-Bitcoin-ETFs liefert dafür den greifbaren Beleg.
761
·
--
3,2-Millionen-US-Dollar-Bitcoin-„Butterfly“-Optionswette sieht BTC bis Ende Oktober bei 95.000 US-DollarEinleitung
Der Bitcoin-Optionsmarkt wettet auf einen Aufwärtstrend mit „begrenzter Spanne“. Der auffälligste Trade der vergangenen 24 Stunden war ein „Long Call Butterfly“ im Umfang von rund 3,2 Millionen US-Dollar, mit dem Ziel, dass Bitcoin zum Verfall am 30. Oktober nahe 95.000 US-Dollar liegt.
Der Zeitpunkt dieses Trades ist entscheidend. CoinDesk-Kurse zeigten Bitcoin bei 86.030,61 US-Dollar, gerade erst von der Gegend um 85.000 US-Dollar aus in eine Erholung gestartet und wieder über den 50-, 100- und 200-Tage-Durchschnitt zurückgekehrt. Die Optionsposition sendet zusammen mit den On-Chain- und technischen Daten ein gleichgerichtetes Signal – die Händler wetten nicht auf einen explosiven Einbahnstraßenanstieg, sondern auf eine präzisere Spanne: Bis Ende Oktober dürfte Bitcoin wahrscheinlich zwischen 90.000 und 100.000 US-Dollar verharren, mit dem besten Punkt bei 95.000 US-Dollar.
3,2-Millionen-US-Dollar-Bitcoin-„Butterfly“-Optionswette sieht BTC bis Ende Oktober bei 95.000 US-Dollar
Einleitung
Der Bitcoin-Optionsmarkt wettet auf einen Aufwärtstrend mit „begrenzter Spanne“. Der auffälligste Trade der vergangenen 24 Stunden war ein „Long Call Butterfly“ im Umfang von rund 3,2 Millionen US-Dollar, mit dem Ziel, dass Bitcoin zum Verfall am 30. Oktober nahe 95.000 US-Dollar liegt.
Der Zeitpunkt dieses Trades ist entscheidend. CoinDesk-Kurse zeigten Bitcoin bei 86.030,61 US-Dollar, gerade erst von der Gegend um 85.000 US-Dollar aus in eine Erholung gestartet und wieder über den 50-, 100- und 200-Tage-Durchschnitt zurückgekehrt. Die Optionsposition sendet zusammen mit den On-Chain- und technischen Daten ein gleichgerichtetes Signal – die Händler wetten nicht auf einen explosiven Einbahnstraßenanstieg, sondern auf eine präzisere Spanne: Bis Ende Oktober dürfte Bitcoin wahrscheinlich zwischen 90.000 und 100.000 US-Dollar verharren, mit dem besten Punkt bei 95.000 US-Dollar.
315
·
--
Goldman Sachs sieht bei tokenisierten Aktien keine starke Nachfrage: SEC-Regeln geben zwar einen Rahmen, aber keinen MarktEinleitung
Am 17. September 2026 veröffentlichte die US-Börsenaufsicht (SEC) die „Innovation Exemption“ (innovationsbezogene Ausnahme) mit der Nummer 34-106402 und öffnet damit eine regulatorische Lücke von fünf Jahren für On-Chain-Handel mit tokenisierten Aktien: Geeignete „Tokenized Securities Trading Venues“ (TSV) können davon ausgenommen werden, als regulierte „Börse“ („exchange“) eingestuft zu werden, und Liquiditätsanbieter können sich auch von der Registrierung als Market Maker freistellen lassen. Aus dem Regeltext ergibt sich, dass dies ein seltenes Zugeständnis an das System ist. Die Einschätzung von Goldman Sachs fällt jedoch vergleichsweise nüchtern aus: In der ersten Phase nach Inkrafttreten der Ausnahme ist es unwahrscheinlich, dass sie in großem Umfang die Handelsvolumina von den Nasdaq- oder New-York-Stock-Exchange-Muttergesellschaften aus dem Intercontinental Exchange-Konzern (ICE) abziehen kann.
Goldman Sachs sieht bei tokenisierten Aktien keine starke Nachfrage: SEC-Regeln geben zwar einen Rahmen, aber keinen Markt
Einleitung
Am 17. September 2026 veröffentlichte die US-Börsenaufsicht (SEC) die „Innovation Exemption“ (innovationsbezogene Ausnahme) mit der Nummer 34-106402 und öffnet damit eine regulatorische Lücke von fünf Jahren für On-Chain-Handel mit tokenisierten Aktien: Geeignete „Tokenized Securities Trading Venues“ (TSV) können davon ausgenommen werden, als regulierte „Börse“ („exchange“) eingestuft zu werden, und Liquiditätsanbieter können sich auch von der Registrierung als Market Maker freistellen lassen. Aus dem Regeltext ergibt sich, dass dies ein seltenes Zugeständnis an das System ist. Die Einschätzung von Goldman Sachs fällt jedoch vergleichsweise nüchtern aus: In der ersten Phase nach Inkrafttreten der Ausnahme ist es unwahrscheinlich, dass sie in großem Umfang die Handelsvolumina von den Nasdaq- oder New-York-Stock-Exchange-Muttergesellschaften aus dem Intercontinental Exchange-Konzern (ICE) abziehen kann.
Am 17. September 2026 veröffentlichte die US-Börsenaufsicht (SEC) die „Innovation Exemption“ (innovationsbezogene Ausnahme) mit der Nummer 34-106402 und öffnet damit eine regulatorische Lücke von fünf Jahren für On-Chain-Handel mit tokenisierten Aktien: Geeignete „Tokenized Securities Trading Venues“ (TSV) können davon ausgenommen werden, als regulierte „Börse“ („exchange“) eingestuft zu werden, und Liquiditätsanbieter können sich auch von der Registrierung als Market Maker freistellen lassen. Aus dem Regeltext ergibt sich, dass dies ein seltenes Zugeständnis an das System ist. Die Einschätzung von Goldman Sachs fällt jedoch vergleichsweise nüchtern aus: In der ersten Phase nach Inkrafttreten der Ausnahme ist es unwahrscheinlich, dass sie in großem Umfang die Handelsvolumina von den Nasdaq- oder New-York-Stock-Exchange-Muttergesellschaften aus dem Intercontinental Exchange-Konzern (ICE) abziehen kann.
1.7k
·
--
Verifiziert
Binance investiert 100 Millionen US-Dollar in Circle: ein USDC-Promotionsgeschäft mit Laufzeit von fünf JahrenDie Bindung der Interessen zwischen Stablecoin-Emittenten und Börsen steigt von einem „Listing-Zusammenarbeits“-Modell zu einer tiefen, eigenkapitalbasierten Verflechtung.
Laut einem Dokument, das Circle am Dienstag bei der US-SEC eingereicht hat, verkauft Circle an Binance 1,24 Millionen Aktien der Klasse A zu einem Preis von 80,84 US-Dollar je Aktie—entspricht einem Gegenwert von rund 100 Millionen US-Dollar. Diese Privatplatzierung wurde am 17. September abgeschlossen. In dem Dokument heißt es, der Emissionspreis liege im Vergleich zur Marktkapitalisierung von Circle vor der Bekanntgabe des Handels um einen gewissen Abschlag.
Zeitgleich mit dem Aktiengeschäft wurde die Ausweitung der Zusammenarbeit bei USDC abgeschlossen: Circle zahlt Binance monatliche Incentive-Gebühren in einem bestimmten Prozentsatz, der an das von Circle im Rahmen des modularen Smart-Contract-Wallet-Service verwahrte USDC-Volumen gekoppelt ist. Im Gegenzug wird Binance in den kommenden fünf Jahren Promotionsaktivitäten für USDC durchführen. Das bedeutet: Wie tief USDC in das Binance-Ökosystem eindringt, beeinflusst direkt die künftigen Ausgaben von Circle, und Binance wird—von einem „Partner“—zum Aktionär von Circle.
Binance investiert 100 Millionen US-Dollar in Circle: ein USDC-Promotionsgeschäft mit Laufzeit von fünf Jahren
Die Bindung der Interessen zwischen Stablecoin-Emittenten und Börsen steigt von einem „Listing-Zusammenarbeits“-Modell zu einer tiefen, eigenkapitalbasierten Verflechtung.
Laut einem Dokument, das Circle am Dienstag bei der US-SEC eingereicht hat, verkauft Circle an Binance 1,24 Millionen Aktien der Klasse A zu einem Preis von 80,84 US-Dollar je Aktie—entspricht einem Gegenwert von rund 100 Millionen US-Dollar. Diese Privatplatzierung wurde am 17. September abgeschlossen. In dem Dokument heißt es, der Emissionspreis liege im Vergleich zur Marktkapitalisierung von Circle vor der Bekanntgabe des Handels um einen gewissen Abschlag.
Zeitgleich mit dem Aktiengeschäft wurde die Ausweitung der Zusammenarbeit bei USDC abgeschlossen: Circle zahlt Binance monatliche Incentive-Gebühren in einem bestimmten Prozentsatz, der an das von Circle im Rahmen des modularen Smart-Contract-Wallet-Service verwahrte USDC-Volumen gekoppelt ist. Im Gegenzug wird Binance in den kommenden fünf Jahren Promotionsaktivitäten für USDC durchführen. Das bedeutet: Wie tief USDC in das Binance-Ökosystem eindringt, beeinflusst direkt die künftigen Ausgaben von Circle, und Binance wird—von einem „Partner“—zum Aktionär von Circle.
1
860
·
--
Bitcoin erscheint beim UN Digital Cooperation Day: Paystand-CEO spricht über „native, programmierbare Währung“Einleitung
21. September 2026, New York. Während der hochrangigen Woche zur 81. Sitzung der UN-Generalversammlung veranstaltete das Büro der Vereinten Nationen für digitale und aufstrebende Technologien (ODET) den „Digital Cooperation Day 2026“. Paystand-Gründer und CEO Jeremy Almond sprach während der Veranstaltung über Bitcoin, bezeichnete es als „nativen, programmierbaren digitalen Fiat“ und betonte, dass Bitcoin in einer Zeit des Wandels von Arbeit und Währungsformen besonders wichtig sei.
Das ist nicht das erste Mal, dass das UN-System mit der Bitcoin-Erzählung in Berührung kommt. Aber Bitcoin ausdrücklich in einen Rahmen aus „digitaler Kooperation“ und „nachhaltiger Entwicklung“ zu stellen und darüber zu diskutieren, bleibt dennoch selten. Für die Kryptoindustrie ist nicht die Aussage eines einzelnen Unternehmers am wichtigsten, sondern vielmehr, dass das UN-System Themen wie Tokenisierung und digitale öffentliche Infrastruktur offiziell in die Agenda der multilateralen Governance aufnimmt. Ob Bitcoin dadurch vom „regulierten Risikovermögenswert“ zu einem „Entwicklungsinstrument“ werden kann, bleibt abzuwarten.
Bitcoin erscheint beim UN Digital Cooperation Day: Paystand-CEO spricht über „native, programmierbare Währung“
Einleitung
21. September 2026, New York. Während der hochrangigen Woche zur 81. Sitzung der UN-Generalversammlung veranstaltete das Büro der Vereinten Nationen für digitale und aufstrebende Technologien (ODET) den „Digital Cooperation Day 2026“. Paystand-Gründer und CEO Jeremy Almond sprach während der Veranstaltung über Bitcoin, bezeichnete es als „nativen, programmierbaren digitalen Fiat“ und betonte, dass Bitcoin in einer Zeit des Wandels von Arbeit und Währungsformen besonders wichtig sei.
Das ist nicht das erste Mal, dass das UN-System mit der Bitcoin-Erzählung in Berührung kommt. Aber Bitcoin ausdrücklich in einen Rahmen aus „digitaler Kooperation“ und „nachhaltiger Entwicklung“ zu stellen und darüber zu diskutieren, bleibt dennoch selten. Für die Kryptoindustrie ist nicht die Aussage eines einzelnen Unternehmers am wichtigsten, sondern vielmehr, dass das UN-System Themen wie Tokenisierung und digitale öffentliche Infrastruktur offiziell in die Agenda der multilateralen Governance aufnimmt. Ob Bitcoin dadurch vom „regulierten Risikovermögenswert“ zu einem „Entwicklungsinstrument“ werden kann, bleibt abzuwarten.
274
·
--
CLARITY Act geht hastig vom Tisch: Was steckt im Gesetz und wer übernimmt als Nächstes?Die am längsten erwartete und mit dem größten Lobbyaufwand verteidigte Gesetzgebung zur Marktstruktur in der US-Kryptoindustrie ist im Senat an der letzten Hürde gescheitert.
Am 15. September 2026 stimmte der US-Senat über einen Verfahrensantrag zum (Digital Asset Market Clarity Act, kurz CLARITY Act, im Repräsentantenhaus mit H.R. 3633-Nummer) ab. Das Ergebnis lautete 49 Stimmen dafür und 50 dagegen – und damit verfehlte man die 60 Stimmen, die erforderlich gewesen wären, um den Gesetzentwurf voranzubringen. Selbst eine einfache Mehrheit wurde nicht erreicht. Der wichtigste Treiber, der republikanische Senator aus Wyoming, Cynthia Lummis, sagte nach der Abstimmung unverblümt: „Ich glaube, wir sind fertig. Ende.“
CLARITY Act geht hastig vom Tisch: Was steckt im Gesetz und wer übernimmt als Nächstes?
Die am längsten erwartete und mit dem größten Lobbyaufwand verteidigte Gesetzgebung zur Marktstruktur in der US-Kryptoindustrie ist im Senat an der letzten Hürde gescheitert.
Am 15. September 2026 stimmte der US-Senat über einen Verfahrensantrag zum (Digital Asset Market Clarity Act, kurz CLARITY Act, im Repräsentantenhaus mit H.R. 3633-Nummer) ab. Das Ergebnis lautete 49 Stimmen dafür und 50 dagegen – und damit verfehlte man die 60 Stimmen, die erforderlich gewesen wären, um den Gesetzentwurf voranzubringen. Selbst eine einfache Mehrheit wurde nicht erreicht. Der wichtigste Treiber, der republikanische Senator aus Wyoming, Cynthia Lummis, sagte nach der Abstimmung unverblümt: „Ich glaube, wir sind fertig. Ende.“
Am 15. September 2026 stimmte der US-Senat über einen Verfahrensantrag zum (Digital Asset Market Clarity Act, kurz CLARITY Act, im Repräsentantenhaus mit H.R. 3633-Nummer) ab. Das Ergebnis lautete 49 Stimmen dafür und 50 dagegen – und damit verfehlte man die 60 Stimmen, die erforderlich gewesen wären, um den Gesetzentwurf voranzubringen. Selbst eine einfache Mehrheit wurde nicht erreicht. Der wichtigste Treiber, der republikanische Senator aus Wyoming, Cynthia Lummis, sagte nach der Abstimmung unverblümt: „Ich glaube, wir sind fertig. Ende.“
2
2.2k
·
--
Verifiziert
Gemini-Aktie fällt nach IPO um 80 %, Gerüchte um Übernahme neu entfacht: Die Börse schrumpft, die Zulassungen sind die eigentlichen TrumpfkartenDer Kurs der Kryptohandelsplattform Gemini (NASDAQ-Code: GEMI) ist seit dem IPO im September 2025 vom Emissionspreis um etwa 80 % gefallen; die Marktkapitalisierung ist von ihrem Höchststand von rund 4 Mrd. US-Dollar auf etwa 753 Mio. US-Dollar geschrumpft. Das Schrumpfen des Handelsgeschäfts, sinkende Einnahmen und eine Halbierung der Plattform-Assets haben dazu geführt, dass die von den Winklevoss-Zwillingen gegründete Börse erneut auf den Verhandlungstisch potenzieller Käufer gelangt.
Derzeit gibt es keine Anzeichen dafür, dass es aktive Angebote gibt, aber die von Gemini gehaltenen US-Regulierungs-Lizenzen, die Verwahrungsinfrastruktur und die Kundenbeziehungen stehen im Mittelpunkt der Marktspekulationen. ARK Invests Leiter für Digital-Asset-Forschung, Lorenzo Valente, hatte im vergangenen Monat auf X öffentlich angeregt, dass die dezentrale Plattform für Perpetual Swaps, Hyperliquid, Gemini für etwa 450 Mio. US-Dollar übernehmen und daraus einen Einstiegspunkt für regulierte Perpetual-Swaps und Prognosemärkte in den USA machen sollte. Der Kursabsturz hat aus einem eigenständig betriebenen Unternehmen unter Druck eine „Schnäppchen-Strategie“-Asset gemacht.
Gemini-Aktie fällt nach IPO um 80 %, Gerüchte um Übernahme neu entfacht: Die Börse schrumpft, die Zulassungen sind die eigentlichen Trumpfkarten
Der Kurs der Kryptohandelsplattform Gemini (NASDAQ-Code: GEMI) ist seit dem IPO im September 2025 vom Emissionspreis um etwa 80 % gefallen; die Marktkapitalisierung ist von ihrem Höchststand von rund 4 Mrd. US-Dollar auf etwa 753 Mio. US-Dollar geschrumpft. Das Schrumpfen des Handelsgeschäfts, sinkende Einnahmen und eine Halbierung der Plattform-Assets haben dazu geführt, dass die von den Winklevoss-Zwillingen gegründete Börse erneut auf den Verhandlungstisch potenzieller Käufer gelangt.
Derzeit gibt es keine Anzeichen dafür, dass es aktive Angebote gibt, aber die von Gemini gehaltenen US-Regulierungs-Lizenzen, die Verwahrungsinfrastruktur und die Kundenbeziehungen stehen im Mittelpunkt der Marktspekulationen. ARK Invests Leiter für Digital-Asset-Forschung, Lorenzo Valente, hatte im vergangenen Monat auf X öffentlich angeregt, dass die dezentrale Plattform für Perpetual Swaps, Hyperliquid, Gemini für etwa 450 Mio. US-Dollar übernehmen und daraus einen Einstiegspunkt für regulierte Perpetual-Swaps und Prognosemärkte in den USA machen sollte. Der Kursabsturz hat aus einem eigenständig betriebenen Unternehmen unter Druck eine „Schnäppchen-Strategie“-Asset gemacht.
Derzeit gibt es keine Anzeichen dafür, dass es aktive Angebote gibt, aber die von Gemini gehaltenen US-Regulierungs-Lizenzen, die Verwahrungsinfrastruktur und die Kundenbeziehungen stehen im Mittelpunkt der Marktspekulationen. ARK Invests Leiter für Digital-Asset-Forschung, Lorenzo Valente, hatte im vergangenen Monat auf X öffentlich angeregt, dass die dezentrale Plattform für Perpetual Swaps, Hyperliquid, Gemini für etwa 450 Mio. US-Dollar übernehmen und daraus einen Einstiegspunkt für regulierte Perpetual-Swaps und Prognosemärkte in den USA machen sollte. Der Kursabsturz hat aus einem eigenständig betriebenen Unternehmen unter Druck eine „Schnäppchen-Strategie“-Asset gemacht.
1
1.1k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ADAGains10%Above$0.27
3,164 Aufrufe
100 Kommentare
#ADAGains10%Above$0.27
$ADA WACHT ENDLICH AUF 👀
Cardanos $ADA ist innerhalb von 24 Stunden gerade um 10 % gestiegen und damit zum ersten Mal seit Mai über 0,27 $ geklettert.
Die Bewegung erfolgt, während das Interesse an Cardanos RealFi-Ökosystem und dem bevorstehenden Dijkstra-Skalierungsupgrade wächst.
Nach Monaten mit träger Kursentwicklung ist $ADA plötzlich wieder auf dem Radar der Trader.
#ADA #Cardano #crypto #altcoins
Albertc07
·2 Likes
·247 Aufrufe
ETHUp70%InQ3ButLiquidityFalls
42,341 Aufrufe
553 Kommentare
EthStakingExitQueueHits2026High
15,848 Aufrufe
467 Kommentare