


Original IOSG Ventures IOSG Ventures 21. September 2026 20:01 Guangdong
Dieser Artikel dient nur zu Lern- und Austauschzwecken und stellt keine Anlageberatung dar. Bitte gib die Quelle an und kontaktiere das IOSG-Team, um eine Genehmigung sowie Hinweise zum Wiederabdruck und zur Weiterverwendung zu erhalten. Alle in dem Artikel erwähnten Projekte sind weder Empfehlungen noch Anlageberatung.
Autor|Ethan @IOSG
TL;DR
Von 2026 bis heute hat Binance Spot-Delistings für 42 Token vorgenommen – mehr als in irgendeinem vollständigen Jahr seit 2022. Im USDT-Basis (U-Perpetual) wurden 28 Delistings durchgeführt. Im Durchschnitt erscheint alle 28 Tage eine Delisting-Ankündigung – das Delisting läuft an und beschleunigt sich.
Im Spot kürzt man alte Coins; bei Kontrakten kürzt man neue. Wenn der Spot delistet wird, steigt die Überlebensdauer (Median) der betroffenen Coins von 4.1 Jahren (2022) auf 5.1 Jahre. Bei den Kontrakten fällt sie von 1.3 Jahren auf 0.8 Jahre.
Bei Token, die sowohl im Binance-Kontrakt- als auch im Spot-Handel delistet wurden, verläuft der Delisting-Pfad üblicherweise von from Perps to Spots.
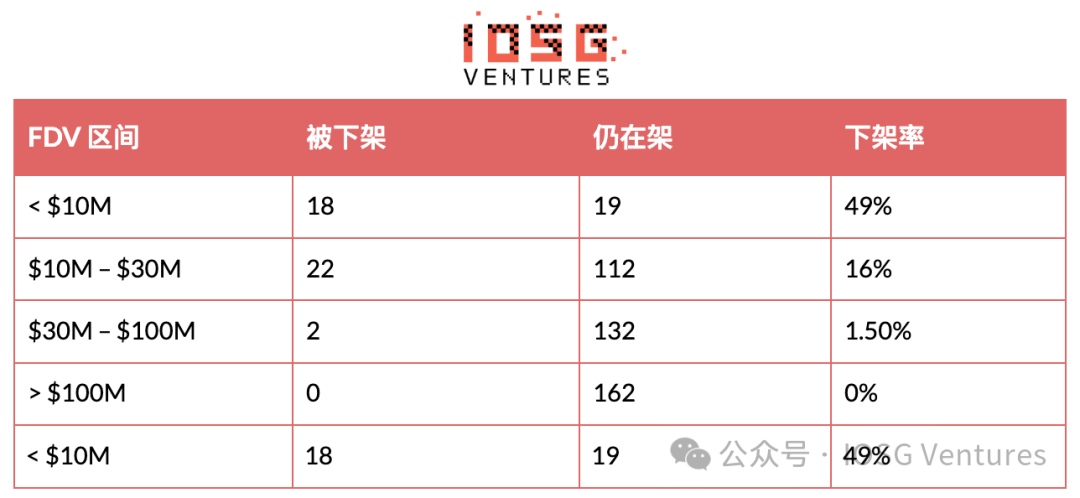
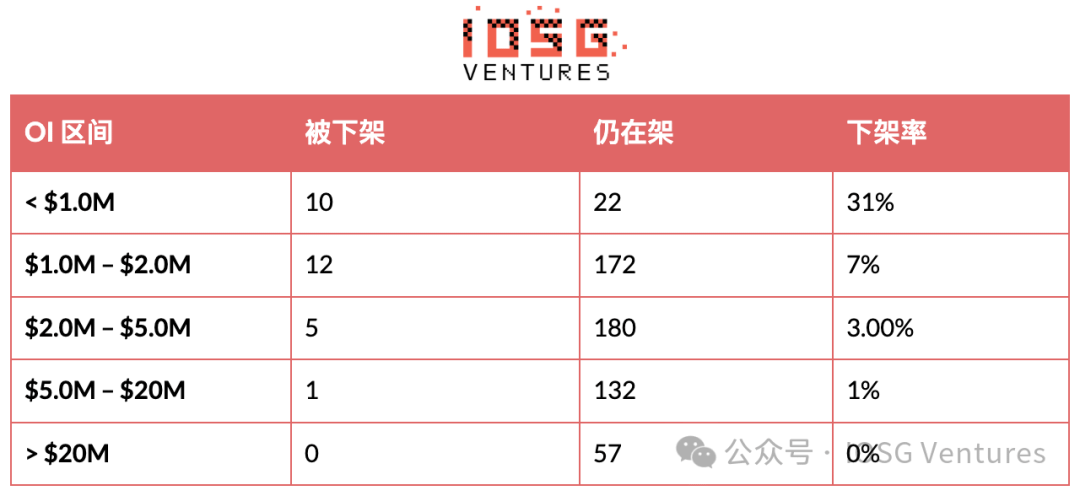
Über Leben und Tod entscheidet FDV und OI – nicht das Handelsvolumen. Spot-Token mit FDV unter 10m USD: 2026 wurden 49% delistet; keines mit FDV über 100m USD. Selbst im Bereich mit durchschnittlichem Tageshandelsvolumen von 1M bis 3M wurden noch 10.6% delistet. Delisting-Rate bei OI unter 1m: 31%, bei über 20m: 0%;
Binance-eigene Emissionskanäle bieten keinen Schutz. Von den in 2026 delisteten Kontrakt-Token stammen 63% aus Binance Alpha; unter 42 Spot-delistings stammen 11 aus Launchpool oder Launchpad.
Die Daten in diesem Artikel stammen aus offiziellen Binance-Mitteilungen, der Binance-Börse und CoinGecko. Er umfasst 144 Spot-Delisting-Ereignisse und 150 Kontrakt-Delisting-Ereignisse aus der gesamten Historie vom 17. Februar 2022 bis zum 11. August 2026. Schwerpunkt ist dabei das Delisting von Binance-Token im Jahr 2026. Ziel ist es, die zugrunde liegende Eliminationslogik offenzulegen und die entscheidenden Einflüsse auf das Überleben von Token aus Dimensionen wie Token-Quelle, vollständig verwässertem Bewertungswert (FDV) und Handelsvolumen herauszuarbeiten. Damit soll Sekundärmarkt-Investoren geholfen werden, Delisting-Risiken zu erkennen, und Projektteams bei der „Regalverwaltung“ (Listing-Management) eine quantitative Referenz geboten werden.

Die Anzahl der Spot-Delistings in 2026 hat seit 2022 einen neuen Höchststand erreicht, und die Losgrößen beschleunigen sich.
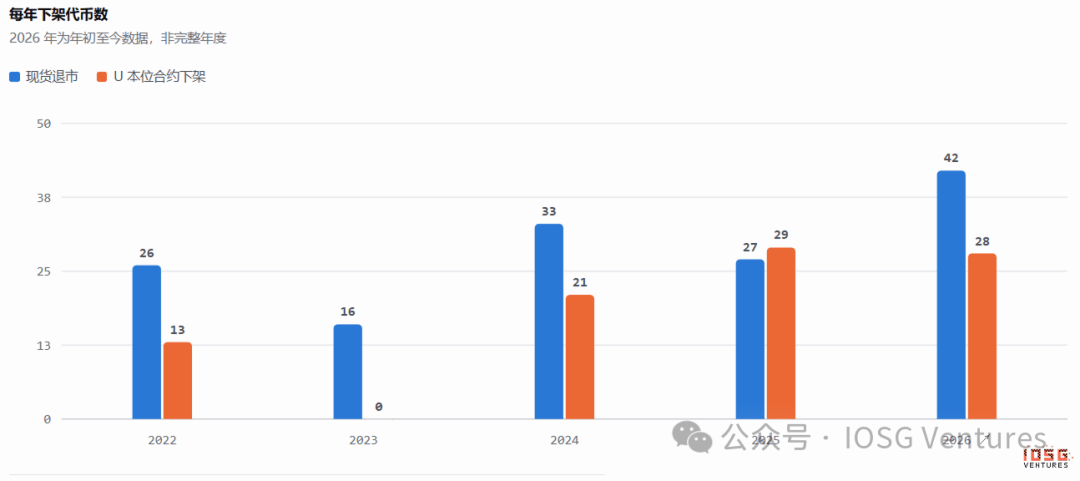
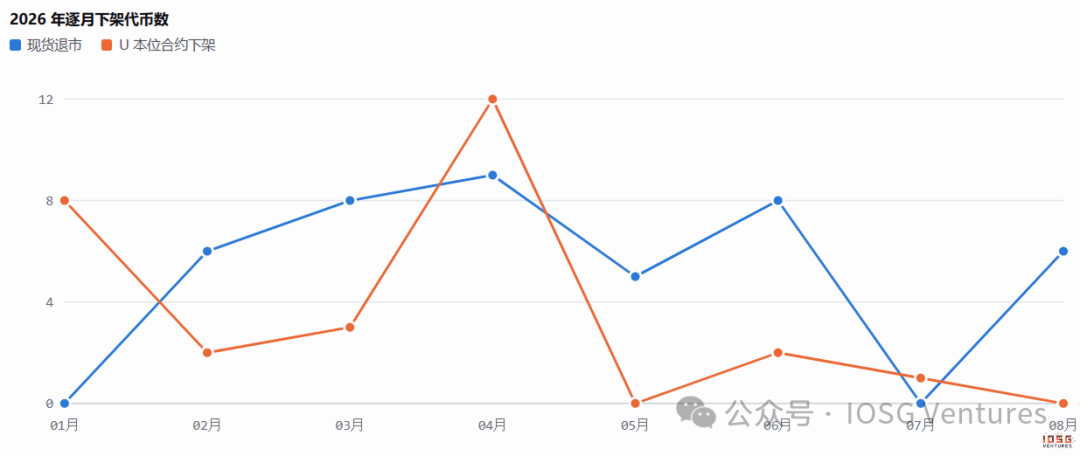
Spot 42, Kontrakte 28 – das ist die Anzahl der Delistings in den letzten 8 Monaten. Das Spot-delisting liegt bereits über dem Höchstwert der vorherigen vier Jahre. Angesichts der Auswirkungen an den US-Aktienmärkten ist zu erwarten, dass dieser Wert bis Ende dieses Jahres weiter deutlich ansteigen wird.
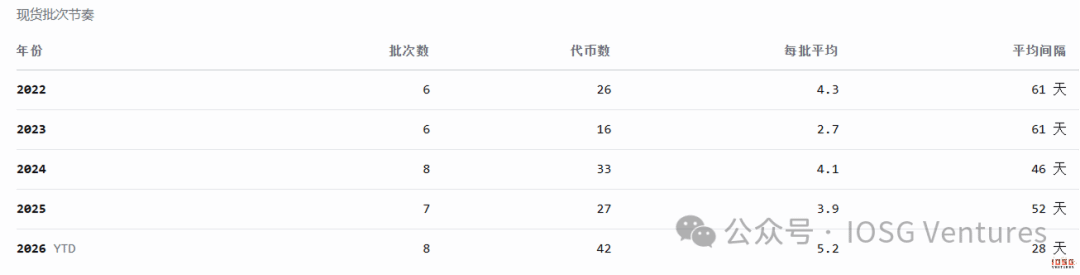
Die Delisting-Chargen beschleunigen sich: 2026 liegt der Durchschnitt bei einer Charge pro 28 Tagen, verglichen mit 52 Tagen pro Charge im Jahr 2025 (durchschnittlich nur halb so häufig). Mehr Delistings pro Charge: im Schnitt überstiegen die Stückzahlen pro Charge 5. Die Zeitabstände zwischen den acht Ankündigungen liegen zwischen 8 und 44 Tagen. Der kürzeste Fall waren zwei aufeinanderfolgende Charges am 9. April und 17. April; in einem Monat erreichte die Zahl der delisteten Token 9.

Je mehr man den Spot kürzt, desto älter wird er; je mehr man den Kontrakt kürzt, desto neuer wird er.
Die mediane Überlebensdauer beim Delisting: Spot 4.1 Jahre (2022) → 5.1 Jahre (2026), Kontrakte 1.3 Jahre → 0.8 Jahre. Von 42 Spot-Delisting-Token wurden 31 in 2021 oder früher gelistet; die drei PIVX, FUN, LRC hielten jeweils 8.6 Jahre durch. Alle 28 Kontrakt-Delisting-Ereignisse stammen aus Kontrakten, die nach 2024 gelistet wurden; davon sind 23 erst 2025 gelistet worden, und 11 überleben nicht länger als ein halbes Jahr.
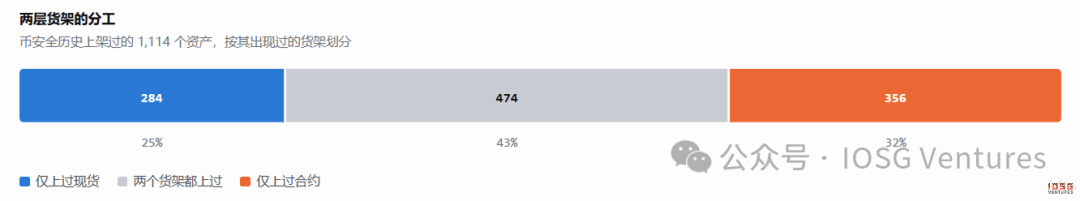
Umselbe Börse, aber die Eliminationslogiken zweier Regale sind entgegengesetzt.
Binance hatte in der Geschichte 1114 Assets gelistet, davon 284 nur im Spot, 474 sowohl im Spot als auch in den Kontrakten und 356 nur in den Kontrakten. Von den in 2026 delisteten Kontrakt-Token wurden 93% nie im Spot gelistet. Sie gelangten nie in jenen Spot-Pool, der Treuhand/Verwahrung, Node-Wartung und Compliance-Zusagen erforderte.
Die Kontrakt-Ebene ist eine Ebene mit geringer Verpflichtung bei der Preisstellung: Cash-Settlement, keine Verwahrung nötig, keine Bestätigung/Beurkundung. Daher kann man schnell Hot-Narrative listen und ebenso schnell wieder entfernen. Die Spot-Ebene ist Verwahrung plus „Beurkundung/Backing“: Mit jedem gelisteten Coin bedeutet das langfristige Wallets, Nodes und Compliance-Verantwortung. Der Delisting-Rhythmus beider Regale ist unterschiedlich, weil die Kosten für das Listing selbst von Natur aus unterschiedlich sind.
Darum sollte man diese beiden Linien zusammen betrachten: Das Delisting im Spotmarkt räumt historische Bestände auf; das Entfernen bei Kontrakten dient dazu, das Erfassungsfenster für Spekulations-Tests zurückzunehmen.

Entfernungs-Pfad: From Perps to Spot
Statistik zu Projekten, die aus zwei „Regalen“ jeweils aus genau einem heraus delistet wurden:
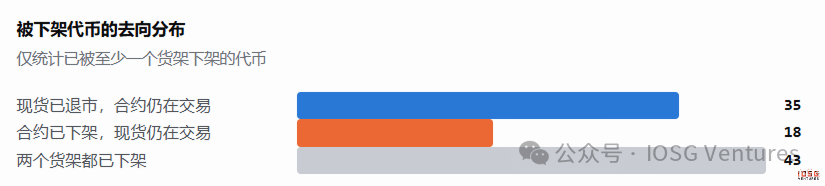
Es gibt 35 Fälle, bei denen „Spot bereits delistet ist, aber Kontrakte noch gehandelt werden“. Umgekehrt gibt es nur 18 Fälle. Bei 43 Fällen sind beide Regale delistet.
Spot delisten spart echte operative Kosten und senkt gleichzeitig regulatorische sowie Reputations-Exposure. Kontrakte kürzen spart zwar nicht so sehr Geld – man muss außerdem auf ein potenzielles Renditepotenzial verzichten, inklusive Volatilität, Funding Fees und dem Risiko von Liquidationen. Für ein Asset, dessen Fundament bereits durch ist, kann es als reines Finanzderivat dennoch möglich sein, Gewinn zu erzielen.

Welche Projekte verschwinden gerade
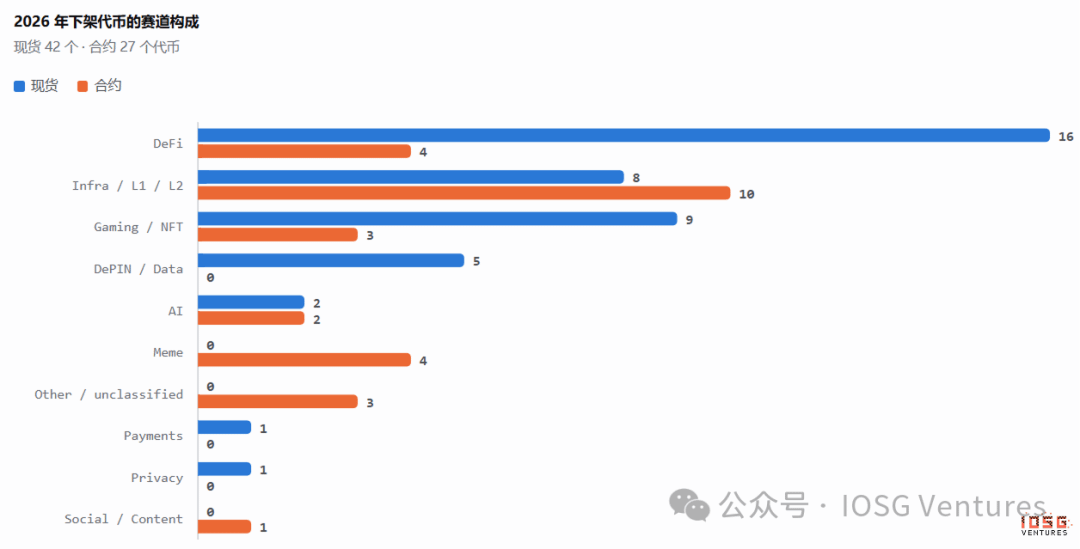
Die Zusammensetzung der Delisting-„Spuren“ (Sektoren) im Spot im Jahr 2026: DeFi 16 (38%), Gaming/NFT 9 (21%), Infra/L1/L2 8, DePIN/Data 5. Die ersten beiden Kategorien zusammen kommen auf knapp sechzig Prozent, und die allermeisten sind Assets, die zwischen 2020 und 2021 gelistet wurden. Von 42 konzentrieren sich 20 auf genau diese zwei Jahre.
Die Kontraktseite ist ganz anders aufgebaut: Infra/L1/L2 sind 10, DeFi 4 und Meme 4. Hauptsächlich wird das bereinigt, was Narrative der letzten zwei Jahre betrifft.
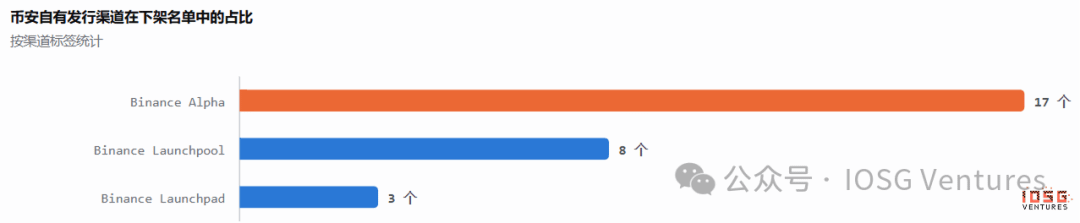
Binance-eigene Emissionskanäle sind in der Liste mit einem nennenswerten Anteil vertreten. Von den in 2026 delisteten Kontrakt-Token stammen 63% aus Binance Alpha Spotlight, darunter ZKJ, PUFFER, TANSSI, YALA. Unter 42 Spot-Delistings stammen 11 (26%) über Launchpool oder Launchpad, darunter NTRN, RDNT, HIGH, MBOX, HFT. Am extremsten ist A2Z: Launchpad-Projekt, das im Juli 2025 im Spot gelistet war und im April 2026 delistet wurde – überlebt hat es nur 8 Monate.
Wer über Alpha oder Launchpool bekommt, erhält eine einmalige Verteilung und ein Stück Exposure – keine langfristige Sitzplatz-Zusage.

Über Leben und Tod entscheidet FDV und OI – nicht das Handelsvolumen
Für Binance-Spot: Ich habe die im Jahr 2026 delisteten Token und die Token, die damals noch gelistet waren, in denselben Bereich einsortiert und die Delisting-Quoten pro Bereich anhand von FDV- und Handelsvolumen-Kennzahlen verglichen.
Spot-Delisting-Rate nach FDV
Spot-Delisting-Rate nach durchschnittlichem Tageshandelsvolumen
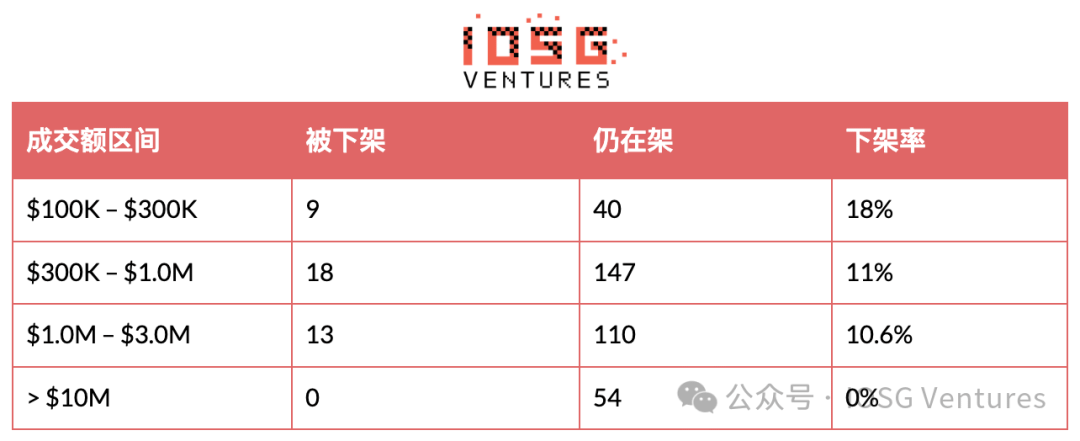
Die FDV-Unterscheidung bei Delisting-Projekten ist sehr deutlich. Bei FDV-Schwelle von 10m sinkt die Delisting-Rate von 49% auf 16% – dazwischen liegt über zwei Größenordnungen. Beim Handelsvolumen zwischen 100k m und 3m ist es fast eine flache Linie, und die Delisting-Rate liegt zwischen 10% und 18%. Auch bei Betrachtung der Quartile zeigt sich dasselbe: Der FDV-Median der Spot-Delisting-Gruppe liegt bei 10.53 Mio. USD, in der „im Listing geblieben“-Gruppe bei 56.88 Mio. USD – ein Unterschied von 5.4-fach. Beim Handelsvolumen (Median) 650k gegenüber 1.19 Mio., also nur 1.8-fach.
Im Kontraktbereich schauen wir vor allem auf den Open-Interest-Indikator (Unverrechnete Kontrakte)
U-Perpetual-Kontrakte: Delisting-Rate nach OI-Volumen (Open Interest)
U-Perpetual-Kontrakte: Delisting-Rate nach durchschnittlichem Kontrakt-Handelsvolumen pro Tag
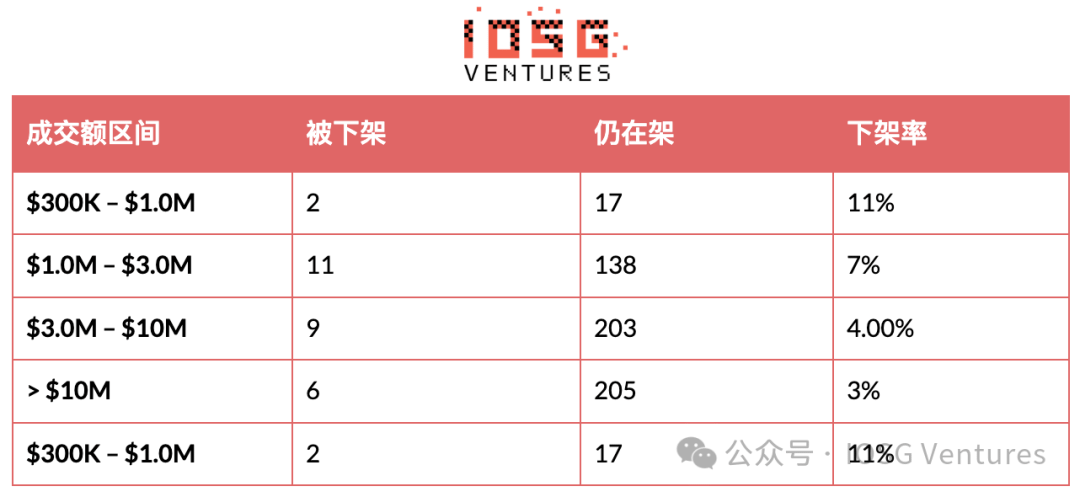
Delisting-Rate bei OI unter 1m: 31%; bei über 20m: 0%. In der Delisting-Gruppe liegt der OI-Median bei 1.21 m, in der Nicht-Delisting-Gruppe bei 3.13 m. Dennoch werden in dem Bereich mit Kontrakt-Handelsvolumen über 100m weiterhin 2.8% delistet. Laut COMMON-Ankündigung lag das durchschnittliche tägliche Handelsvolumen am Vortag bei 29.35 m, RVV hatte 2.854 m – trotzdem wurden diese Kontrakte von Binance entfernt.
Das Handelsvolumen lässt sich extrem leicht durch Wash Trading, Hochfrequenz-Quantisierung oder häufiges kurzfristiges Umschichten vortäuschen. Selbst wenn täglich Millionen an US-Dollar Umsatz angezeigt werden, könnte es nur ein winziger Liquiditätspool sein, der mit geringen Kosten „Hin-und-her-Handelsrauschen“ erzeugt und die echte Gesundheit eines Assets nicht widerspiegelt. FDV hingegen steht für die gesamte Kapitalbindung des Projekts und das Fundament gegen Verkaufsdruck; es bestimmt die Übernahmefähigkeit im Spot. OI repräsentiert die echte, auf dem Orderbuch bzw. im Markt gebundene Margin und Wettkampfmittel und bestimmt damit die Tiefe der Kontrakte und die Sicherheit des Risikomanagements. Daher sind FDV und OI die härtesten Kennzahlen, um den langfristigen Fortbestandswert und die Risikogrenzen eines Assets zu reflektieren.

Inspiration
#
Für Projektteams: Fokus auf Kapitalbindung und Mittelverbleib – Abstand von fiktivem Scrubbing/aufgeblasener Menge
Betrug durch Aufblasen von Volumen aufgeben: Handelsvolumen kann Liquiditätsverknappung nicht verdecken. Die von Market Makern und Quant-Trading durch Hin-und-her erzeugten Handelsumsätze sind kein Schutzschirm – beim Risikomanagement zählt, ob Kapital übrig bleibt.
Halte die FDV/OI-Abwehrlinie: Kassamarktpapiere müssen die Projektmarktkapitalisierung und Kapitalbindung aufrechterhalten (FDV bleibt über $10M); Derivatekontrakte müssen echtes Hedging und Wettkampfmittel einführen (OI bleibt über $1.0M).
Kanal-Exposures sind kein Schutzschild: Binance Alpha oder Launchpool/pad bieten nur anfängliche Aufmerksamkeit. Wenn nach dem Listing keine echte Community und kein Liquiditätspool vorhanden sind, werden sie ebenso schnell wieder heruntergestuft.
#
Für Investoren: Vorsicht vor scheinbarer Liquidität – verfolge harte Risiko-Kennzahlen
Falle mit hohem Handelsvolumen vermeiden: Vorsicht bei Assets mit hohem Volumen, aber niedrigem FDV oder niedrigem OI. Solche Assets sind oft nur das Scheingesicht von aufgezogenen Mengen und tragen jederzeit das Risiko von Liquidation und Delisting.
Setze eine rote Warnlinie für Delistings: Lege FDV im Spot < $10M und OI im Kontrakt < $1.0M als Hochrisiko-Delisting-Rote Linien fest. Räume rechtzeitig aus oder senke den Hebel, um Liquiditätsabschläge und Verluste durch durchschlagende Stop-Outs (Durch仓) zu vermeiden.
Unterschiedliche Logik beim „Ausstieg aus dem Regal“: Bei etablierten DeFi/Gaming-Projekten muss man einem Schrumpfen des FDV vorbeugen, um Spot-Delistings zu verhindern; bei neuen Narrativen der letzten zwei Jahre muss man bei zu knappen OI im Kontraktspektrum vorbeugen, weil der Abbau von Derivaten Kettenverkaufsdruck auslösen kann.