

K线猎人-
1.3k Beiträge
K线猎人-
Melden
Nutzer blockieren
🎈跟单币安聊天室ID:luyao8
专注 BTC、ETH 以及主流山寨币合约行情分析。
结合 K 线结构、资金流向、持仓变化、多空博弈,寻找市场中的高概率机会。
不追涨杀跌,只等待猎杀时机。
看懂庄家节奏,跟随资金方向。
K线之下,猎杀机会。

Level 1 Creator
43 Following
20.9K+ Follower
13.2K+ Like gegeben
1 Abzeichen
Beiträge
Alle
Zitierungen
Videos
Live
PINNED
·
--
Ich habe eine neue Chatgruppe für den Vertrag eingerichtet
Egal ob Anfänger oder Profi—kommt gern rein zum Austausch~Ihr könnt eure Erfahrungen teilen und beim Trading gemeinsam weniger in Fettnäpfchen treten und mehr „Fleisch“ abräumen!
Direkt per Pin oben an die Gruppe anschließen—wir kämpfen Seite an Seite in der Krypto-Welt!🚀
$AIGENSYN
$LAB
Ich habe eine neue Chatgruppe für den Vertrag eingerichtet
Egal ob Anfänger oder Profi—kommt gern rein zum Austausch~Ihr könnt eure Erfahrungen teilen und beim Trading gemeinsam weniger in Fettnäpfchen treten und mehr „Fleisch“ abräumen!
Direkt per Pin oben an die Gruppe anschließen—wir kämpfen Seite an Seite in der Krypto-Welt!🚀
$AIGENSYN
$LAB
Egal ob Anfänger oder Profi—kommt gern rein zum Austausch~Ihr könnt eure Erfahrungen teilen und beim Trading gemeinsam weniger in Fettnäpfchen treten und mehr „Fleisch“ abräumen!
Direkt per Pin oben an die Gruppe anschließen—wir kämpfen Seite an Seite in der Krypto-Welt!🚀
$AIGENSYN
$LAB
2
2k
·
--
$SNDK Jetzt ist es am lohnendsten, sich das anzuschauen – nicht nur wegen der steigenden NAND-Preise, sondern weil es die Einnahmen für die nächsten Jahre bereits im Voraus absichert.
Derzeit hat SanDisk bereits mit acht Kunden langfristige Vereinbarungen abgeschlossen, die ungefähr die Hälfte des Bit-Volumens im Geschäftsjahr 2027 abdecken; bis Geschäftsjahr 2028 sind es bereits fast zwei Drittel. Das von dem Unternehmen genannte Langfristmodell ist zudem relativ ambitioniert: Für FY2028 bis FY2030 wird ein Wachstum der Umsätze im Bereich der mittleren bis hohen einstelligen Prozent erwartet, während die Non-GAAP-Gewinnmarge auf Bruttobasis bei etwa 80% gehalten werden soll.
Am interessantesten ist hier jedoch der Preis-Mechanismus.
SanDisk formuliert die Preisuntergrenze recht klar: Selbst wenn die NAND-Preise in Zukunft fallen sollten, kann der bereits vertraglich gebundene Teil dieser Geschäfte eine entsprechend hohe Gewinnspanne weiterhin verteidigen. Nach den Ausführungen des Managements auf dem Goldman-Sachs-Meeting lässt sich das ganz einfach so interpretieren: Etwa zwei Drittel der Liefermenge in FY2028 könnten im pessimistischen Fall immer noch mit einer Bruttomarge von rund 80% verstanden werden.
Aber es nennt keinen besonders konkreten Preisdeckel.
Das ist eigentlich sehr wichtig.
Denn wenn ein Unternehmen auch die Obergrenze der Preise fest „einpreist“, kann es bei weiter steigenden NAND-Preisen nur noch den im Vertrag festgelegten Preis erzielen; SanDisk ist heute eher so aufgestellt, dass es zuerst die Untergrenze absichert und gleichzeitig einen Teil der Preiserhöhungsspielräume offenlässt.
Daher ist mein Verständnis von SNDK: Es wird nicht einfach nur von einer zyklischen Aktie zu einer „festverzinslichen“ Art von Unternehmen, sondern es legt sich selbst noch eine Sicherheitsschicht darüber.
Wenn NAND künftig weiter steigt, kann der nicht vertraglich gebundene Anteil weiterhin von den höheren Preisen profitieren; wenn die Preise plötzlich fallen, stützt die bereits abgeschlossene Liefermenge dennoch die Gewinne.
Das ist auch der Grund, warum ich SNDK so interessant finde: Es begrenzt das schlechteste Szenario, ohne dabei das beste komplett aufzugeben.
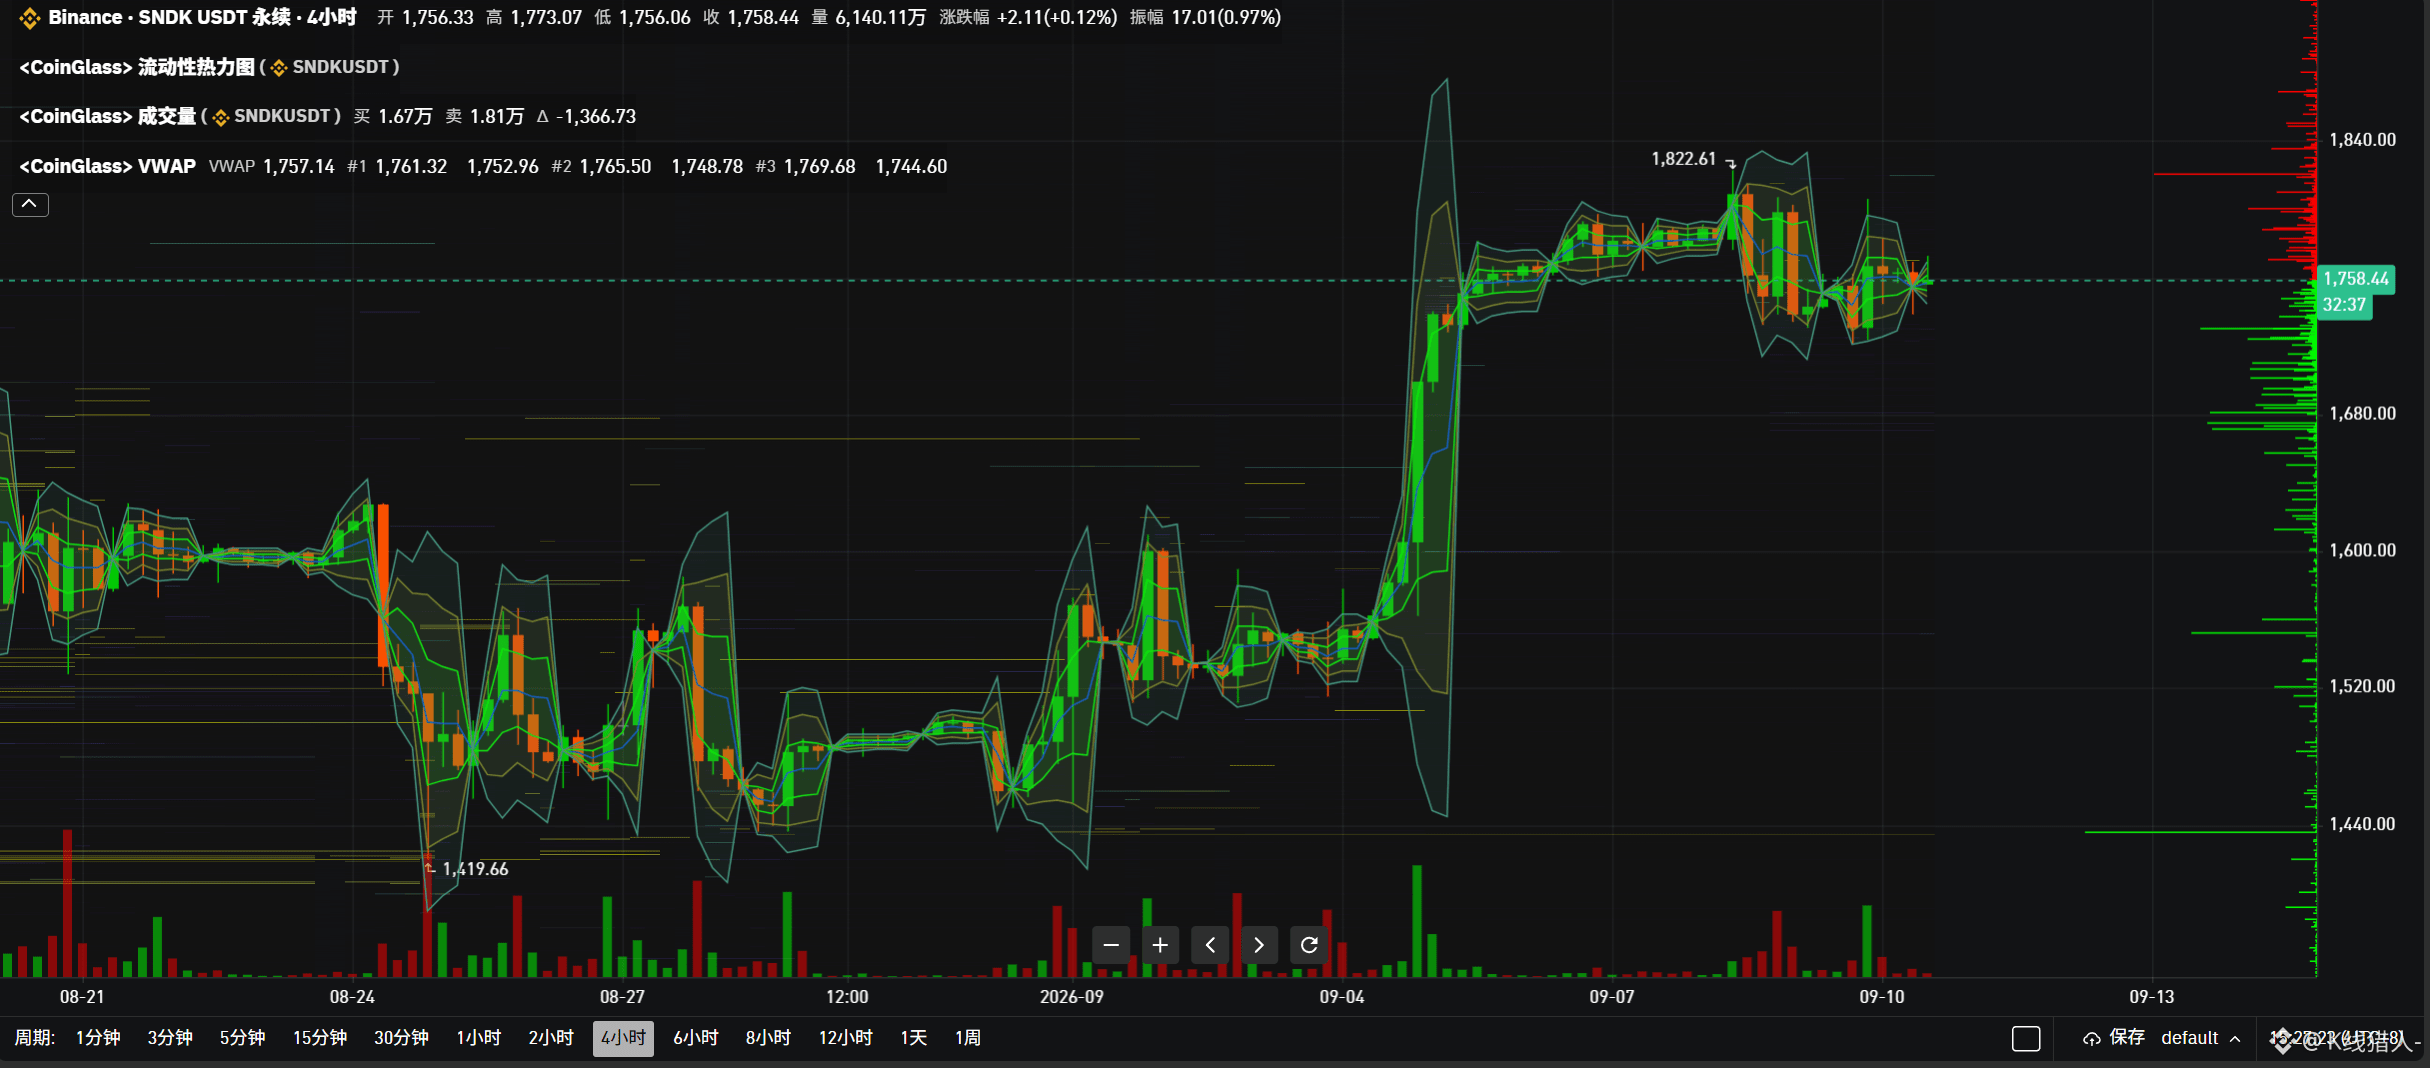
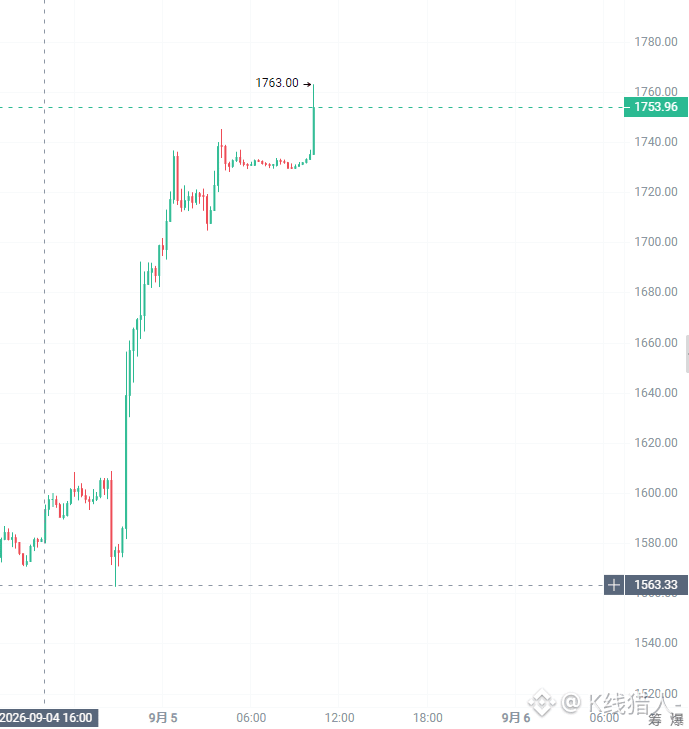
Zum Kurs der Währung: Kurzfristig wird $SNDK auch ohne größere positive Überraschungen weiter im Bereich von 1800 bis 1600 schwanken. Das ist im Vergleich zu den Kontrakten, die wir handeln, tatsächlich ziemlich freundlich – denn bei hoher Volatilität gibt es auch mehr Gelegenheiten, die man nutzen kann. Alle US-Aktien-Echtzeit-Strategien werden in der Regel sofort im Chatroom geteilt!
$SNDK Jetzt ist es am lohnendsten, sich das anzuschauen – nicht nur wegen der steigenden NAND-Preise, sondern weil es die Einnahmen für die nächsten Jahre bereits im Voraus absichert.
Derzeit hat SanDisk bereits mit acht Kunden langfristige Vereinbarungen abgeschlossen, die ungefähr die Hälfte des Bit-Volumens im Geschäftsjahr 2027 abdecken; bis Geschäftsjahr 2028 sind es bereits fast zwei Drittel. Das von dem Unternehmen genannte Langfristmodell ist zudem relativ ambitioniert: Für FY2028 bis FY2030 wird ein Wachstum der Umsätze im Bereich der mittleren bis hohen einstelligen Prozent erwartet, während die Non-GAAP-Gewinnmarge auf Bruttobasis bei etwa 80% gehalten werden soll.
Am interessantesten ist hier jedoch der Preis-Mechanismus.
SanDisk formuliert die Preisuntergrenze recht klar: Selbst wenn die NAND-Preise in Zukunft fallen sollten, kann der bereits vertraglich gebundene Teil dieser Geschäfte eine entsprechend hohe Gewinnspanne weiterhin verteidigen. Nach den Ausführungen des Managements auf dem Goldman-Sachs-Meeting lässt sich das ganz einfach so interpretieren: Etwa zwei Drittel der Liefermenge in FY2028 könnten im pessimistischen Fall immer noch mit einer Bruttomarge von rund 80% verstanden werden.
Aber es nennt keinen besonders konkreten Preisdeckel.
Das ist eigentlich sehr wichtig.
Denn wenn ein Unternehmen auch die Obergrenze der Preise fest „einpreist“, kann es bei weiter steigenden NAND-Preisen nur noch den im Vertrag festgelegten Preis erzielen; SanDisk ist heute eher so aufgestellt, dass es zuerst die Untergrenze absichert und gleichzeitig einen Teil der Preiserhöhungsspielräume offenlässt.
Daher ist mein Verständnis von SNDK: Es wird nicht einfach nur von einer zyklischen Aktie zu einer „festverzinslichen“ Art von Unternehmen, sondern es legt sich selbst noch eine Sicherheitsschicht darüber.
Wenn NAND künftig weiter steigt, kann der nicht vertraglich gebundene Anteil weiterhin von den höheren Preisen profitieren; wenn die Preise plötzlich fallen, stützt die bereits abgeschlossene Liefermenge dennoch die Gewinne.
Das ist auch der Grund, warum ich SNDK so interessant finde: Es begrenzt das schlechteste Szenario, ohne dabei das beste komplett aufzugeben.
Zum Kurs der Währung: Kurzfristig wird $SNDK auch ohne größere positive Überraschungen weiter im Bereich von 1800 bis 1600 schwanken. Das ist im Vergleich zu den Kontrakten, die wir handeln, tatsächlich ziemlich freundlich – denn bei hoher Volatilität gibt es auch mehr Gelegenheiten, die man nutzen kann. Alle US-Aktien-Echtzeit-Strategien werden in der Regel sofort im Chatroom geteilt!
Derzeit hat SanDisk bereits mit acht Kunden langfristige Vereinbarungen abgeschlossen, die ungefähr die Hälfte des Bit-Volumens im Geschäftsjahr 2027 abdecken; bis Geschäftsjahr 2028 sind es bereits fast zwei Drittel. Das von dem Unternehmen genannte Langfristmodell ist zudem relativ ambitioniert: Für FY2028 bis FY2030 wird ein Wachstum der Umsätze im Bereich der mittleren bis hohen einstelligen Prozent erwartet, während die Non-GAAP-Gewinnmarge auf Bruttobasis bei etwa 80% gehalten werden soll.
Am interessantesten ist hier jedoch der Preis-Mechanismus.
SanDisk formuliert die Preisuntergrenze recht klar: Selbst wenn die NAND-Preise in Zukunft fallen sollten, kann der bereits vertraglich gebundene Teil dieser Geschäfte eine entsprechend hohe Gewinnspanne weiterhin verteidigen. Nach den Ausführungen des Managements auf dem Goldman-Sachs-Meeting lässt sich das ganz einfach so interpretieren: Etwa zwei Drittel der Liefermenge in FY2028 könnten im pessimistischen Fall immer noch mit einer Bruttomarge von rund 80% verstanden werden.
Aber es nennt keinen besonders konkreten Preisdeckel.
Das ist eigentlich sehr wichtig.
Denn wenn ein Unternehmen auch die Obergrenze der Preise fest „einpreist“, kann es bei weiter steigenden NAND-Preisen nur noch den im Vertrag festgelegten Preis erzielen; SanDisk ist heute eher so aufgestellt, dass es zuerst die Untergrenze absichert und gleichzeitig einen Teil der Preiserhöhungsspielräume offenlässt.
Daher ist mein Verständnis von SNDK: Es wird nicht einfach nur von einer zyklischen Aktie zu einer „festverzinslichen“ Art von Unternehmen, sondern es legt sich selbst noch eine Sicherheitsschicht darüber.
Wenn NAND künftig weiter steigt, kann der nicht vertraglich gebundene Anteil weiterhin von den höheren Preisen profitieren; wenn die Preise plötzlich fallen, stützt die bereits abgeschlossene Liefermenge dennoch die Gewinne.
Das ist auch der Grund, warum ich SNDK so interessant finde: Es begrenzt das schlechteste Szenario, ohne dabei das beste komplett aufzugeben.
Zum Kurs der Währung: Kurzfristig wird $SNDK auch ohne größere positive Überraschungen weiter im Bereich von 1800 bis 1600 schwanken. Das ist im Vergleich zu den Kontrakten, die wir handeln, tatsächlich ziemlich freundlich – denn bei hoher Volatilität gibt es auch mehr Gelegenheiten, die man nutzen kann. Alle US-Aktien-Echtzeit-Strategien werden in der Regel sofort im Chatroom geteilt!
577
·
--
BTC-Heutige Marktanalyse
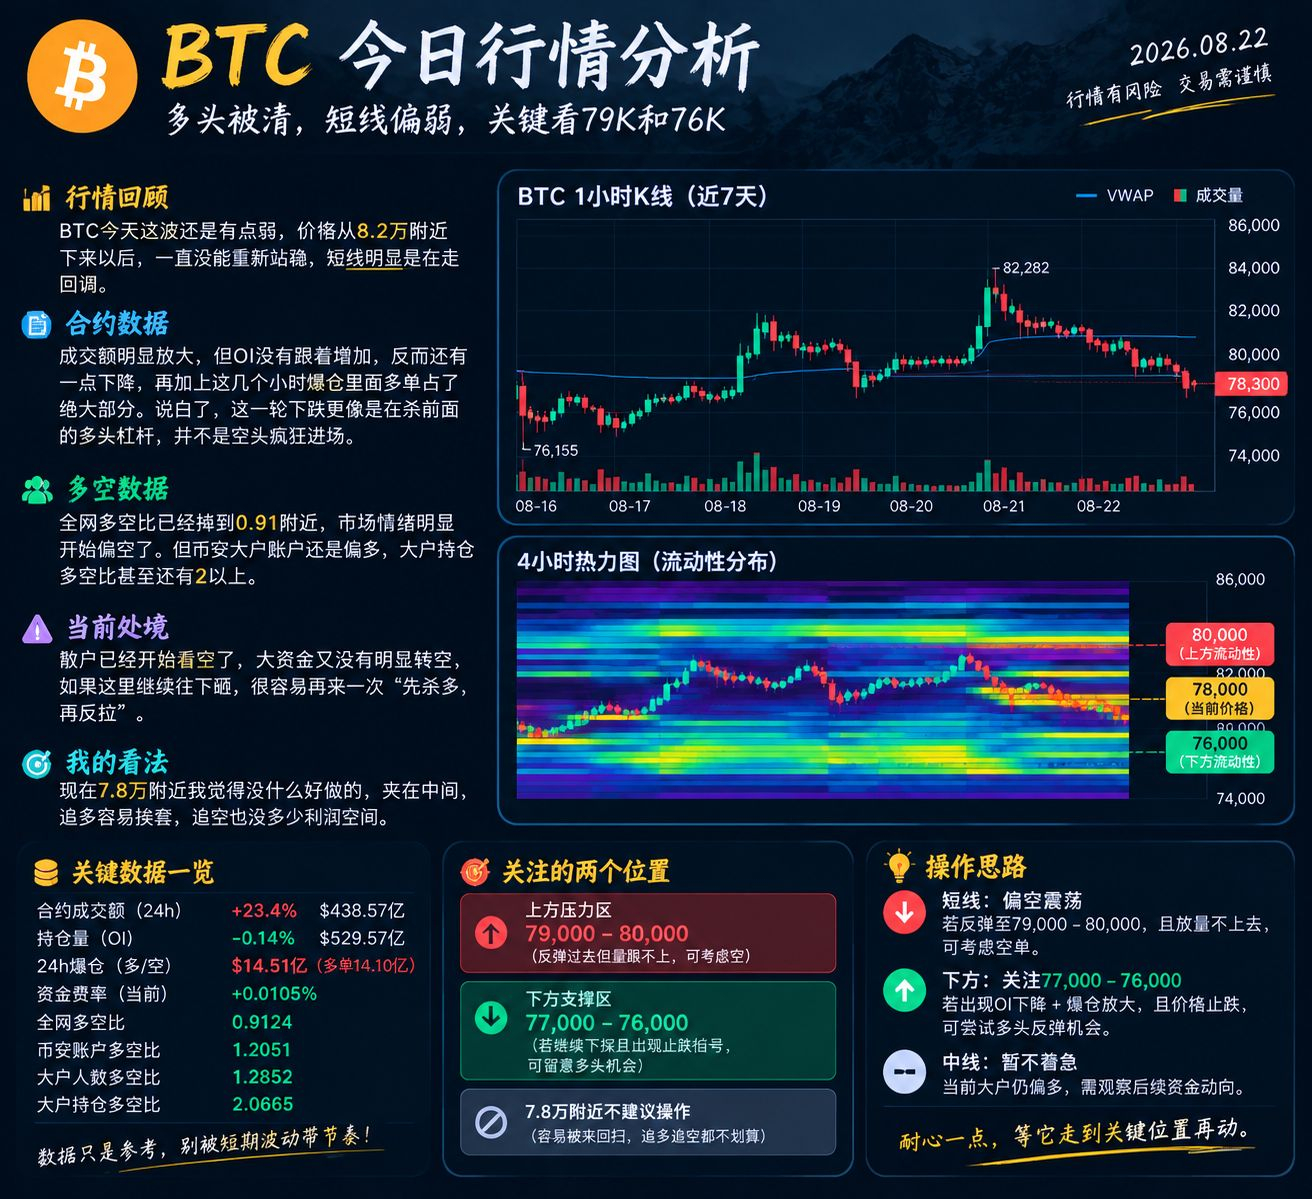
BTCs heutige Bewegung ist immer noch etwas schwach. Nachdem der Preis von der Nähe der 82.000 gefallen ist, konnte er sich nicht wieder richtig darüber stabilisieren; kurzfristig läuft es eindeutig eher auf einen Rücksetzer hinaus.
Allerdings habe ich im Moment eher nicht die Absicht, direkt short zu gehen.
Der Grund ist ganz einfach: Werfen Sie einen Blick auf die Kontraktdaten. Das Handelsvolumen ist deutlich gestiegen, aber das OI folgt nicht nach—im Gegenteil, es ist sogar leicht rückläufig. Außerdem entfallen in den letzten Stunden bei den Liquidationen die meisten auf Long-Positionen. Ganz offen gesagt: Diese Abwärtsbewegung wirkt eher wie ein Liquidieren der vorherigen Long-Hebel, nicht wie ein aggressiver Einstieg neuer Shorts.
Schauen wir dann auf die Long-/Short-Daten: Das gesamte Long-/Short-Verhältnis liegt mittlerweile bei etwa 0,91, die Marktstimmung ist klar ins Negative gekippt. Doch die Konten der großen Adressen bei Binance sind weiterhin eher long-lastig; das Long-/Short-Verhältnis der Großinvestoren liegt sogar noch bei über 2.
Daher ist die aktuelle Lage ziemlich unangenehm.
Privatanleger fangen schon an, auf fallende Kurse zu setzen, aber große Gelder zeigen noch keine offensichtliche Umkehr in Richtung Short. Wenn man hier weiter nach unten drückt, ist es sehr wahrscheinlich, dass es erneut zu einem „erst Longs abschlachten, dann wieder hochziehen“ kommt.
Auf dem Chart interessieren mich vor allem zwei Bereiche: Oben zunächst 79.000 bis 80.000. Wenn es dort zu einem Rebound kommt, aber das Volumen nicht mitzieht und der Kurs nicht stabil darüber bleibt, könnte man an Short denken. Unten im Bereich 77.000 bis 76.000: Wenn es wirklich bis dorthin gedrückt wird, das OI weiter fällt, die Liquidationen deutlich zunehmen, der Kurs aber anfängt zu stoppen—dann würde ich stattdessen beginnen, nach Long-Setups zu suchen.
In der Nähe von 78.000 finde ich dagegen nichts, worauf man sinnvoll setzen könnte. Es liegt da sozusagen „dazwischen“: Long hinterherlaufen führt leicht zu einem Eingeschnapptwerden, und bei Short gibt es auch nicht viel Gewinnpotenzial.
Daher muss man heute die Richtung nicht erraten—wartet lieber, bis es sich selbst in einen entscheidenden Bereich bewegt, bevor man handelt. Bei so einem Markt ist Geduld wichtiger als ein paar Trades mehr zu eröffnen.
$BTC $SOPH
{future}(SOPHUSDT)
BTC-Heutige Marktanalyse
BTCs heutige Bewegung ist immer noch etwas schwach. Nachdem der Preis von der Nähe der 82.000 gefallen ist, konnte er sich nicht wieder richtig darüber stabilisieren; kurzfristig läuft es eindeutig eher auf einen Rücksetzer hinaus.
Allerdings habe ich im Moment eher nicht die Absicht, direkt short zu gehen.
Der Grund ist ganz einfach: Werfen Sie einen Blick auf die Kontraktdaten. Das Handelsvolumen ist deutlich gestiegen, aber das OI folgt nicht nach—im Gegenteil, es ist sogar leicht rückläufig. Außerdem entfallen in den letzten Stunden bei den Liquidationen die meisten auf Long-Positionen. Ganz offen gesagt: Diese Abwärtsbewegung wirkt eher wie ein Liquidieren der vorherigen Long-Hebel, nicht wie ein aggressiver Einstieg neuer Shorts.
Schauen wir dann auf die Long-/Short-Daten: Das gesamte Long-/Short-Verhältnis liegt mittlerweile bei etwa 0,91, die Marktstimmung ist klar ins Negative gekippt. Doch die Konten der großen Adressen bei Binance sind weiterhin eher long-lastig; das Long-/Short-Verhältnis der Großinvestoren liegt sogar noch bei über 2.
Daher ist die aktuelle Lage ziemlich unangenehm.
Privatanleger fangen schon an, auf fallende Kurse zu setzen, aber große Gelder zeigen noch keine offensichtliche Umkehr in Richtung Short. Wenn man hier weiter nach unten drückt, ist es sehr wahrscheinlich, dass es erneut zu einem „erst Longs abschlachten, dann wieder hochziehen“ kommt.
Auf dem Chart interessieren mich vor allem zwei Bereiche: Oben zunächst 79.000 bis 80.000. Wenn es dort zu einem Rebound kommt, aber das Volumen nicht mitzieht und der Kurs nicht stabil darüber bleibt, könnte man an Short denken. Unten im Bereich 77.000 bis 76.000: Wenn es wirklich bis dorthin gedrückt wird, das OI weiter fällt, die Liquidationen deutlich zunehmen, der Kurs aber anfängt zu stoppen—dann würde ich stattdessen beginnen, nach Long-Setups zu suchen.
In der Nähe von 78.000 finde ich dagegen nichts, worauf man sinnvoll setzen könnte. Es liegt da sozusagen „dazwischen“: Long hinterherlaufen führt leicht zu einem Eingeschnapptwerden, und bei Short gibt es auch nicht viel Gewinnpotenzial.
Daher muss man heute die Richtung nicht erraten—wartet lieber, bis es sich selbst in einen entscheidenden Bereich bewegt, bevor man handelt. Bei so einem Markt ist Geduld wichtiger als ein paar Trades mehr zu eröffnen.
$BTC $SOPH
BTCs heutige Bewegung ist immer noch etwas schwach. Nachdem der Preis von der Nähe der 82.000 gefallen ist, konnte er sich nicht wieder richtig darüber stabilisieren; kurzfristig läuft es eindeutig eher auf einen Rücksetzer hinaus.
Allerdings habe ich im Moment eher nicht die Absicht, direkt short zu gehen.
Der Grund ist ganz einfach: Werfen Sie einen Blick auf die Kontraktdaten. Das Handelsvolumen ist deutlich gestiegen, aber das OI folgt nicht nach—im Gegenteil, es ist sogar leicht rückläufig. Außerdem entfallen in den letzten Stunden bei den Liquidationen die meisten auf Long-Positionen. Ganz offen gesagt: Diese Abwärtsbewegung wirkt eher wie ein Liquidieren der vorherigen Long-Hebel, nicht wie ein aggressiver Einstieg neuer Shorts.
Schauen wir dann auf die Long-/Short-Daten: Das gesamte Long-/Short-Verhältnis liegt mittlerweile bei etwa 0,91, die Marktstimmung ist klar ins Negative gekippt. Doch die Konten der großen Adressen bei Binance sind weiterhin eher long-lastig; das Long-/Short-Verhältnis der Großinvestoren liegt sogar noch bei über 2.
Daher ist die aktuelle Lage ziemlich unangenehm.
Privatanleger fangen schon an, auf fallende Kurse zu setzen, aber große Gelder zeigen noch keine offensichtliche Umkehr in Richtung Short. Wenn man hier weiter nach unten drückt, ist es sehr wahrscheinlich, dass es erneut zu einem „erst Longs abschlachten, dann wieder hochziehen“ kommt.
Auf dem Chart interessieren mich vor allem zwei Bereiche: Oben zunächst 79.000 bis 80.000. Wenn es dort zu einem Rebound kommt, aber das Volumen nicht mitzieht und der Kurs nicht stabil darüber bleibt, könnte man an Short denken. Unten im Bereich 77.000 bis 76.000: Wenn es wirklich bis dorthin gedrückt wird, das OI weiter fällt, die Liquidationen deutlich zunehmen, der Kurs aber anfängt zu stoppen—dann würde ich stattdessen beginnen, nach Long-Setups zu suchen.
In der Nähe von 78.000 finde ich dagegen nichts, worauf man sinnvoll setzen könnte. Es liegt da sozusagen „dazwischen“: Long hinterherlaufen führt leicht zu einem Eingeschnapptwerden, und bei Short gibt es auch nicht viel Gewinnpotenzial.
Daher muss man heute die Richtung nicht erraten—wartet lieber, bis es sich selbst in einen entscheidenden Bereich bewegt, bevor man handelt. Bei so einem Markt ist Geduld wichtiger als ein paar Trades mehr zu eröffnen.
$BTC $SOPH
249
·
--
Verifiziert
$SNDK ist wieder aufgerüstet worden.
Endlich muss man nicht mehr „Kacke“ fressen – es hat wirklich ein bisschen den Geschmack, als würde es richtig losgehen. Aber heute haben viele Leute die Nachricht gesehen und als Erstes gedacht: Wird Sandisk in den S&P 500 aufgenommen? Eigentlich liegt man da falsch. SNDK selbst ist längst ein Bestandteil des S&P 500. Was sich diesmal wirklich geändert hat, ist Folgendes: Es wurde offiziell in den S&P 100 aufgenommen – wirksam noch vor Börseneröffnung am 21. September.
Was bedeutet das konkret?
Man kann es ganz einfach so verstehen: Aus dem S&P 500 werden noch einmal ungefähr 100 der repräsentativsten US-Großunternehmen herausgefiltert. Und diesmal sind auch $DELL, $PANW und $ANET gemeinsam aufgestiegen.
Also glaube ich, dass das Interessante an dieser Sache für SNDK nicht nur das ist, was Indexfonds durch Umschichtungen an Kapital zuführen könnten, sondern dass der Markt SNDK gerade neu bewertet.
Früher, wenn man SNDK erwähnte, dachten alle an ein paar Schlagworte:
NAND, Flash-Speicher, Speicherzyklus, Preiserholung.
Kurz gesagt: ein klassischer Zykliker. Doch im vergangenen Jahr wurde durch den anhaltenden Ausbau von KI-Rechenzentren die Nachfrage nach Enterprise-SSDs und NAND wieder kräftig angezogen. Marktkapitalisierung, Gewinnerwartungen und die Aufmerksamkeit des Marktes für SNDK sind längst nicht mehr auf dem Niveau von früher. Und als wäre das nicht genug: Gestern ist SNDK außerdem um etwa 12% gestiegen und gehörte damit zu den stärksten Aktien des Tages im S&P 500. Wenn es jetzt in den S&P 100 kommt, ist dieses Signal noch viel mehr wert, genauer betrachtet zu werden.
Schau dir die vier Unternehmen an, die diesmal gemeinsam aufgenommen wurden:
SNDK – KI-Speicher
DELL – KI-Server
ANET – KI-Netzwerk
PANW – Netzwerksicherheit
Fast alle sind wichtige Bestandteile beim Ausbau der KI-Infrastruktur. Deshalb bin ich eher geneigt, diese Anpassung als eine Art Miniaturbild zu sehen: KI verändert gerade die Marktrelevanz großer US-Unternehmen neu. Kurzfristig kann es zwar Umschichtungs-Erwartungen bei Indexfonds geben – aber was mich wirklich interessiert, ist die Veränderung in seiner Rolle. Ein Unternehmen, das früher vom Markt als „NAND-Zyklusaktie“ eingeordnet wurde, geht nun Schritt für Schritt in den Kern der 100 US-Konzerne. Und genau das könnte der spannendste Rückblick auf diese Speicher-Rallye sein. @Square-Creator-4a16707668
$SNDK ist wieder aufgerüstet worden.
Endlich muss man nicht mehr „Kacke“ fressen – es hat wirklich ein bisschen den Geschmack, als würde es richtig losgehen. Aber heute haben viele Leute die Nachricht gesehen und als Erstes gedacht: Wird Sandisk in den S&P 500 aufgenommen? Eigentlich liegt man da falsch. SNDK selbst ist längst ein Bestandteil des S&P 500. Was sich diesmal wirklich geändert hat, ist Folgendes: Es wurde offiziell in den S&P 100 aufgenommen – wirksam noch vor Börseneröffnung am 21. September.
Was bedeutet das konkret?
Man kann es ganz einfach so verstehen: Aus dem S&P 500 werden noch einmal ungefähr 100 der repräsentativsten US-Großunternehmen herausgefiltert. Und diesmal sind auch $DELL, $PANW und $ANET gemeinsam aufgestiegen.
Also glaube ich, dass das Interessante an dieser Sache für SNDK nicht nur das ist, was Indexfonds durch Umschichtungen an Kapital zuführen könnten, sondern dass der Markt SNDK gerade neu bewertet.
Früher, wenn man SNDK erwähnte, dachten alle an ein paar Schlagworte:
NAND, Flash-Speicher, Speicherzyklus, Preiserholung.
Kurz gesagt: ein klassischer Zykliker. Doch im vergangenen Jahr wurde durch den anhaltenden Ausbau von KI-Rechenzentren die Nachfrage nach Enterprise-SSDs und NAND wieder kräftig angezogen. Marktkapitalisierung, Gewinnerwartungen und die Aufmerksamkeit des Marktes für SNDK sind längst nicht mehr auf dem Niveau von früher. Und als wäre das nicht genug: Gestern ist SNDK außerdem um etwa 12% gestiegen und gehörte damit zu den stärksten Aktien des Tages im S&P 500. Wenn es jetzt in den S&P 100 kommt, ist dieses Signal noch viel mehr wert, genauer betrachtet zu werden.
Schau dir die vier Unternehmen an, die diesmal gemeinsam aufgenommen wurden:
SNDK – KI-Speicher
DELL – KI-Server
ANET – KI-Netzwerk
PANW – Netzwerksicherheit
Fast alle sind wichtige Bestandteile beim Ausbau der KI-Infrastruktur. Deshalb bin ich eher geneigt, diese Anpassung als eine Art Miniaturbild zu sehen: KI verändert gerade die Marktrelevanz großer US-Unternehmen neu. Kurzfristig kann es zwar Umschichtungs-Erwartungen bei Indexfonds geben – aber was mich wirklich interessiert, ist die Veränderung in seiner Rolle. Ein Unternehmen, das früher vom Markt als „NAND-Zyklusaktie“ eingeordnet wurde, geht nun Schritt für Schritt in den Kern der 100 US-Konzerne. Und genau das könnte der spannendste Rückblick auf diese Speicher-Rallye sein. @K线猎人-
Endlich muss man nicht mehr „Kacke“ fressen – es hat wirklich ein bisschen den Geschmack, als würde es richtig losgehen. Aber heute haben viele Leute die Nachricht gesehen und als Erstes gedacht: Wird Sandisk in den S&P 500 aufgenommen? Eigentlich liegt man da falsch. SNDK selbst ist längst ein Bestandteil des S&P 500. Was sich diesmal wirklich geändert hat, ist Folgendes: Es wurde offiziell in den S&P 100 aufgenommen – wirksam noch vor Börseneröffnung am 21. September.
Was bedeutet das konkret?
Man kann es ganz einfach so verstehen: Aus dem S&P 500 werden noch einmal ungefähr 100 der repräsentativsten US-Großunternehmen herausgefiltert. Und diesmal sind auch $DELL, $PANW und $ANET gemeinsam aufgestiegen.
Also glaube ich, dass das Interessante an dieser Sache für SNDK nicht nur das ist, was Indexfonds durch Umschichtungen an Kapital zuführen könnten, sondern dass der Markt SNDK gerade neu bewertet.
Früher, wenn man SNDK erwähnte, dachten alle an ein paar Schlagworte:
NAND, Flash-Speicher, Speicherzyklus, Preiserholung.
Kurz gesagt: ein klassischer Zykliker. Doch im vergangenen Jahr wurde durch den anhaltenden Ausbau von KI-Rechenzentren die Nachfrage nach Enterprise-SSDs und NAND wieder kräftig angezogen. Marktkapitalisierung, Gewinnerwartungen und die Aufmerksamkeit des Marktes für SNDK sind längst nicht mehr auf dem Niveau von früher. Und als wäre das nicht genug: Gestern ist SNDK außerdem um etwa 12% gestiegen und gehörte damit zu den stärksten Aktien des Tages im S&P 500. Wenn es jetzt in den S&P 100 kommt, ist dieses Signal noch viel mehr wert, genauer betrachtet zu werden.
Schau dir die vier Unternehmen an, die diesmal gemeinsam aufgenommen wurden:
SNDK – KI-Speicher
DELL – KI-Server
ANET – KI-Netzwerk
PANW – Netzwerksicherheit
Fast alle sind wichtige Bestandteile beim Ausbau der KI-Infrastruktur. Deshalb bin ich eher geneigt, diese Anpassung als eine Art Miniaturbild zu sehen: KI verändert gerade die Marktrelevanz großer US-Unternehmen neu. Kurzfristig kann es zwar Umschichtungs-Erwartungen bei Indexfonds geben – aber was mich wirklich interessiert, ist die Veränderung in seiner Rolle. Ein Unternehmen, das früher vom Markt als „NAND-Zyklusaktie“ eingeordnet wurde, geht nun Schritt für Schritt in den Kern der 100 US-Konzerne. Und genau das könnte der spannendste Rückblick auf diese Speicher-Rallye sein. @K线猎人-
1.7k
·
--
Wenn ich jetzt einen Bereich nennen müsste, der in der nächsten Runde die KI-Chips antreiben könnte, würde ich überraschenderweise nicht mehr auf GPUs setzen. Ich würde auf einen Sektor schauen, den viele noch nicht wirklich ernst nehmen: KI-Stromnetz + Elektroausrüstung.
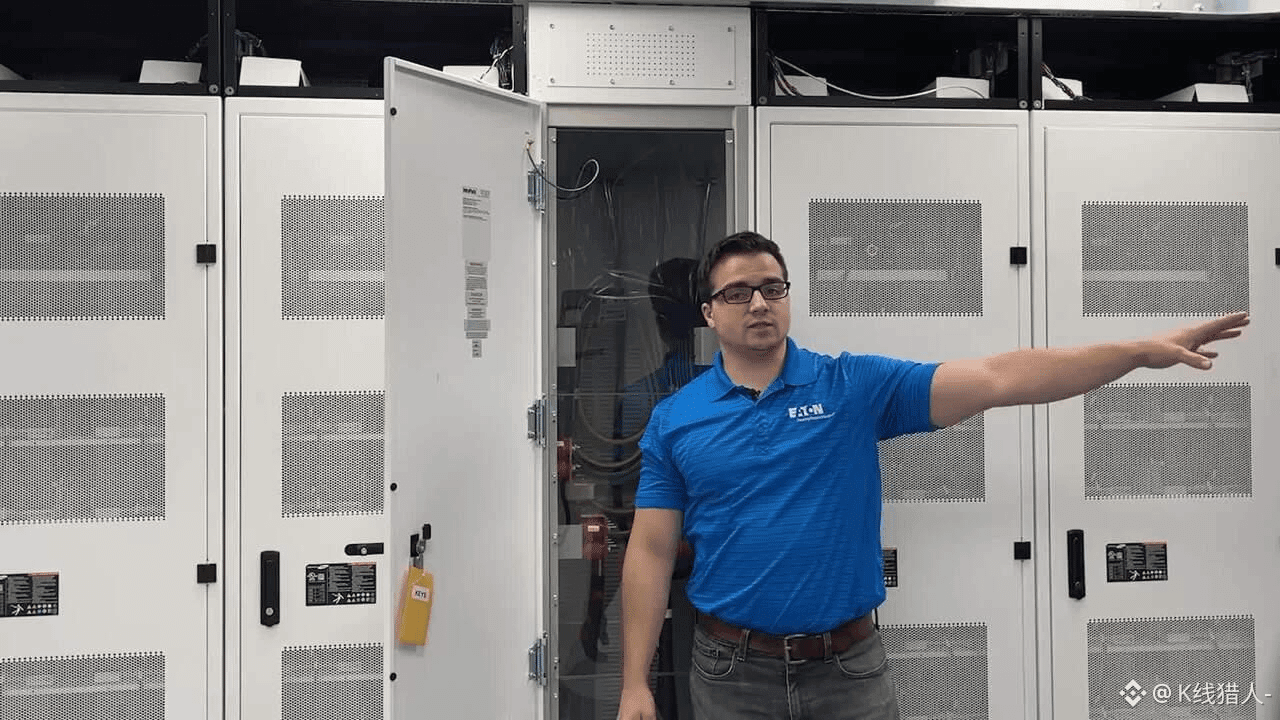
Am meisten interessiere ich mich dabei für $ETN.US N Eaton.
Warum?
In den letzten zwei Jahren war die wichtigste Frage der KI-Branche: Reichen die GPUs aus?
Doch je mehr Rechenzentren gebaut werden, desto mehr verschiebt sich die Frage langsam zu einer anderen: Reicht der Strom aus?
Microsoft, Meta, Google und Amazon können weiter Milliarden in Rechenzentren stecken, und NVIDIA kann immer mehr GPUs verkaufen – aber am Ende läuft alles auf eine sehr reale Frage hinaus: Woher kommt der Strom, und wie wird er stabil eingespeist? Genau dort ist Eaton positioniert. Transformatoren, Verteilanlagen, Schaltanlagen, USV, Energiemanagement … vom Stromnetz bis in das Rechenzentrum und weiter zu den Server-Racks gibt es unzählige Geräte, auf die man nicht verzichten kann. Deshalb schaue ich auf ETN nicht nur wegen der Geschichte von „KI mit Strommangel“, sondern auch, weil nach dem tatsächlichen Hochlauf der KI-Investitionen die Strominfrastruktur zwangsläufig mitwachsen muss.
Wenn man die KI-Rally der letzten Jahre aufteilt, sieht das ungefähr so aus:
Erste Runde: $NVDA, $AVGO – Rechenleistung
Zweite Runde: $MU, $SK Hynix, $SNDK – Speicher
Dritte Runde: $LITE, $COHR, $ANET – optische Kommunikation und Netzwerke
Die nächste Runde, die ich mir näher ansehen möchte, ist die Stromversorgung.
Derzeit ist meine Reihenfolge der Beobachtung: ETN > PWR > GEV
ETN ist stärker auf Elektroausrüstung fokussiert, PWR eher auf den Stromnetzausbau, und GEV deckt wiederum die Stromerzeugung sowie die Stromnetzinfrastruktur ab. Natürlich bedeutet eine gute Story nicht automatisch, dass der Aktienkurs steigen muss. Mir ist wichtiger: Wird die Nachfrage weiter bestätigt, wachsen die Aufträge weiter, und kehrt die Bewertung wieder in einen vernünftigen Bereich zurück?
Wenn sich KI in die nächste Phase ausbreitet, jagt der Markt vielleicht nicht mehr der nächsten Chipgeneration hinterher. Manchmal liegt die wahre Chance vielleicht in einem unscheinbaren Transformator. @Square-Creator-4a16707668
Wenn ich jetzt einen Bereich nennen müsste, der in der nächsten Runde die KI-Chips antreiben könnte, würde ich überraschenderweise nicht mehr auf GPUs setzen. Ich würde auf einen Sektor schauen, den viele noch nicht wirklich ernst nehmen: KI-Stromnetz + Elektroausrüstung.
Am meisten interessiere ich mich dabei für $ETN.US N Eaton.
Warum?
In den letzten zwei Jahren war die wichtigste Frage der KI-Branche: Reichen die GPUs aus?
Doch je mehr Rechenzentren gebaut werden, desto mehr verschiebt sich die Frage langsam zu einer anderen: Reicht der Strom aus?
Microsoft, Meta, Google und Amazon können weiter Milliarden in Rechenzentren stecken, und NVIDIA kann immer mehr GPUs verkaufen – aber am Ende läuft alles auf eine sehr reale Frage hinaus: Woher kommt der Strom, und wie wird er stabil eingespeist? Genau dort ist Eaton positioniert. Transformatoren, Verteilanlagen, Schaltanlagen, USV, Energiemanagement … vom Stromnetz bis in das Rechenzentrum und weiter zu den Server-Racks gibt es unzählige Geräte, auf die man nicht verzichten kann. Deshalb schaue ich auf ETN nicht nur wegen der Geschichte von „KI mit Strommangel“, sondern auch, weil nach dem tatsächlichen Hochlauf der KI-Investitionen die Strominfrastruktur zwangsläufig mitwachsen muss.
Wenn man die KI-Rally der letzten Jahre aufteilt, sieht das ungefähr so aus:
Erste Runde: $NVDA, $AVGO – Rechenleistung
Zweite Runde: $MU, $SK Hynix, $SNDK – Speicher
Dritte Runde: $LITE, $COHR, $ANET – optische Kommunikation und Netzwerke
Die nächste Runde, die ich mir näher ansehen möchte, ist die Stromversorgung.
Derzeit ist meine Reihenfolge der Beobachtung: ETN > PWR > GEV
ETN ist stärker auf Elektroausrüstung fokussiert, PWR eher auf den Stromnetzausbau, und GEV deckt wiederum die Stromerzeugung sowie die Stromnetzinfrastruktur ab. Natürlich bedeutet eine gute Story nicht automatisch, dass der Aktienkurs steigen muss. Mir ist wichtiger: Wird die Nachfrage weiter bestätigt, wachsen die Aufträge weiter, und kehrt die Bewertung wieder in einen vernünftigen Bereich zurück?
Wenn sich KI in die nächste Phase ausbreitet, jagt der Markt vielleicht nicht mehr der nächsten Chipgeneration hinterher. Manchmal liegt die wahre Chance vielleicht in einem unscheinbaren Transformator. @K线猎人-
Am meisten interessiere ich mich dabei für $ETN.US N Eaton.
Warum?
In den letzten zwei Jahren war die wichtigste Frage der KI-Branche: Reichen die GPUs aus?
Doch je mehr Rechenzentren gebaut werden, desto mehr verschiebt sich die Frage langsam zu einer anderen: Reicht der Strom aus?
Microsoft, Meta, Google und Amazon können weiter Milliarden in Rechenzentren stecken, und NVIDIA kann immer mehr GPUs verkaufen – aber am Ende läuft alles auf eine sehr reale Frage hinaus: Woher kommt der Strom, und wie wird er stabil eingespeist? Genau dort ist Eaton positioniert. Transformatoren, Verteilanlagen, Schaltanlagen, USV, Energiemanagement … vom Stromnetz bis in das Rechenzentrum und weiter zu den Server-Racks gibt es unzählige Geräte, auf die man nicht verzichten kann. Deshalb schaue ich auf ETN nicht nur wegen der Geschichte von „KI mit Strommangel“, sondern auch, weil nach dem tatsächlichen Hochlauf der KI-Investitionen die Strominfrastruktur zwangsläufig mitwachsen muss.
Wenn man die KI-Rally der letzten Jahre aufteilt, sieht das ungefähr so aus:
Erste Runde: $NVDA, $AVGO – Rechenleistung
Zweite Runde: $MU, $SK Hynix, $SNDK – Speicher
Dritte Runde: $LITE, $COHR, $ANET – optische Kommunikation und Netzwerke
Die nächste Runde, die ich mir näher ansehen möchte, ist die Stromversorgung.
Derzeit ist meine Reihenfolge der Beobachtung: ETN > PWR > GEV
ETN ist stärker auf Elektroausrüstung fokussiert, PWR eher auf den Stromnetzausbau, und GEV deckt wiederum die Stromerzeugung sowie die Stromnetzinfrastruktur ab. Natürlich bedeutet eine gute Story nicht automatisch, dass der Aktienkurs steigen muss. Mir ist wichtiger: Wird die Nachfrage weiter bestätigt, wachsen die Aufträge weiter, und kehrt die Bewertung wieder in einen vernünftigen Bereich zurück?
Wenn sich KI in die nächste Phase ausbreitet, jagt der Markt vielleicht nicht mehr der nächsten Chipgeneration hinterher. Manchmal liegt die wahre Chance vielleicht in einem unscheinbaren Transformator. @K线猎人-
NVDA+0,52%
ETNUS+0,54%
630
·
--
Im Zeitalter der KI könnte bald schon wieder ein IPO kommen, das den Markt zu einer Neubewertung zwingt.
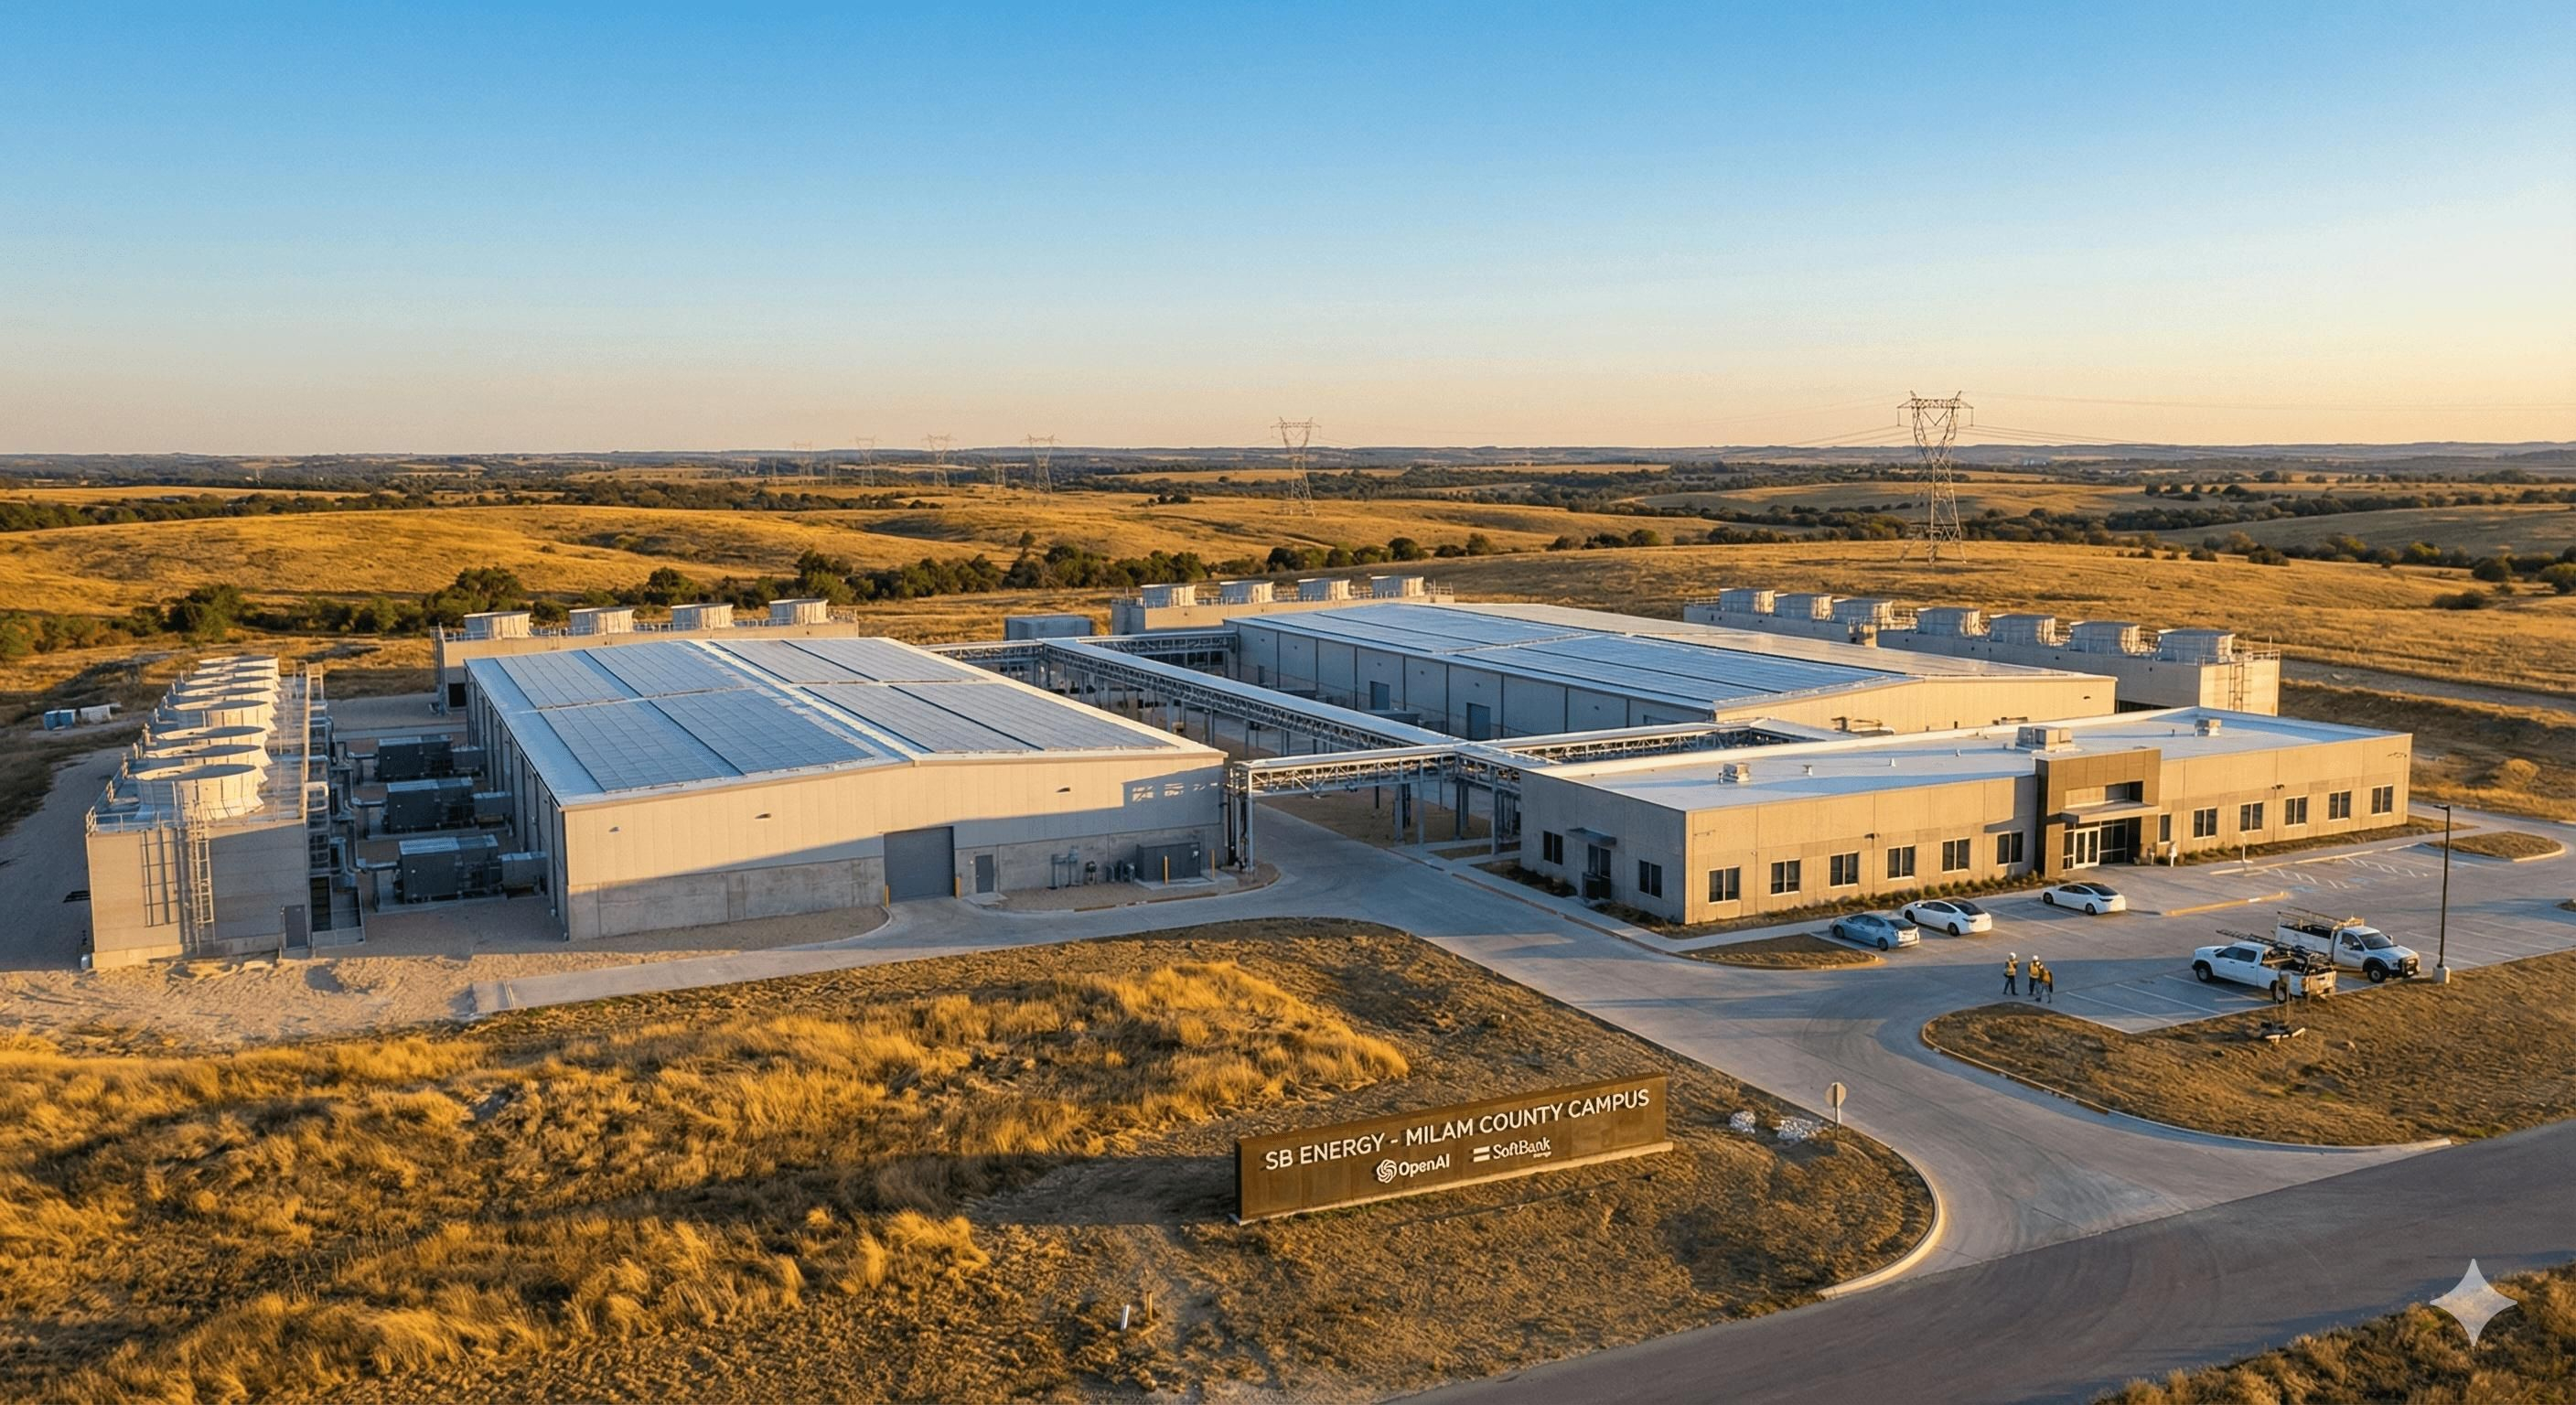
SB Energy aus dem SoftBank-Konzern bereitet sich auf einen Börsengang in den USA vor, und die vom Markt kolportierte Zielbewertung liegt bei über 50 Milliarden US-Dollar. Was mich aber wirklich interessiert, ist nicht, wie hoch diese Bewertung ist, sondern die aktuellen Finanzdaten. In der ersten Hälfte des Jahres 2026 lag der Umsatz des Unternehmens bei nur 139 Millionen US-Dollar, während der Nettoverlust 3,21 Milliarden US-Dollar erreichte. Noch krasser ist das Zukunftsszenario, das es dem Markt verkauft: Der Data-Center-Backlog liegt bei fast 439 Milliarden US-Dollar. 139 Millionen Umsatz, 439 Milliarden Backlog. Diese Zahlen nebeneinander sind schon ziemlich beeindruckend.
Warum traut sich der Kapitalmarkt, so große Erwartungen zu setzen?
Weil die Namen im Hintergrund schweres Gewicht haben: SoftBank, OpenAI, NVIDIA.
NVIDIA plant, im IPO 1,5 Milliarden US-Dollar zu investieren, OpenAI hat SB-Energy-Warrants im Wert von rund 5,5 Milliarden US-Dollar erhalten, und auch SoftBank und OpenAI selbst sind wichtige Kunden.
Derzeit liegt die vertraglich gesicherte oder im Bau befindliche Rechenzentrumskapazität des Unternehmens bei rund 8,8 GW.
Aber nicht zu früh freuen. Diese 8,8 GW stammen derzeit hauptsächlich von OpenAI und SoftBank, und der Backlog von 439 Milliarden US-Dollar wird nicht morgen zu Bargeld. Nach der Planung des Unternehmens sollen in den kommenden sechs Jahren nur etwa 10 % davon realisiert werden. Deshalb denke ich: Das wirklich Interessante an SB Energy ist nicht, ob das Unternehmen eine schöne KI-Story erzählen kann, sondern wie viel der Markt für diese „Zukunft“ zu zahlen bereit ist. Wenn eine Bewertung von 50 Milliarden US-Dollar tatsächlich vom Markt akzeptiert wird, bedeutet das vor allem eines: Die Bewertungslogik für KI-Infrastruktur könnte sich gerade verändern.
Früher erzählten Internetunternehmen von Nutzern, Traffic und Umsatz.
Im KI-Zeitalter konkurriert das Kapital vielleicht vor allem um Strom, Land, GPUs und künftige Rechenzentrumskapazitäten. Am Ende geht es im KI-Wettbewerb womöglich nicht nur um Modelle. Vielleicht geht es darum, wie viele GW man in der Hand hat.@Square-Creator-4a16707668
Im Zeitalter der KI könnte bald schon wieder ein IPO kommen, das den Markt zu einer Neubewertung zwingt.
SB Energy aus dem SoftBank-Konzern bereitet sich auf einen Börsengang in den USA vor, und die vom Markt kolportierte Zielbewertung liegt bei über 50 Milliarden US-Dollar. Was mich aber wirklich interessiert, ist nicht, wie hoch diese Bewertung ist, sondern die aktuellen Finanzdaten. In der ersten Hälfte des Jahres 2026 lag der Umsatz des Unternehmens bei nur 139 Millionen US-Dollar, während der Nettoverlust 3,21 Milliarden US-Dollar erreichte. Noch krasser ist das Zukunftsszenario, das es dem Markt verkauft: Der Data-Center-Backlog liegt bei fast 439 Milliarden US-Dollar. 139 Millionen Umsatz, 439 Milliarden Backlog. Diese Zahlen nebeneinander sind schon ziemlich beeindruckend.
Warum traut sich der Kapitalmarkt, so große Erwartungen zu setzen?
Weil die Namen im Hintergrund schweres Gewicht haben: SoftBank, OpenAI, NVIDIA.
NVIDIA plant, im IPO 1,5 Milliarden US-Dollar zu investieren, OpenAI hat SB-Energy-Warrants im Wert von rund 5,5 Milliarden US-Dollar erhalten, und auch SoftBank und OpenAI selbst sind wichtige Kunden.
Derzeit liegt die vertraglich gesicherte oder im Bau befindliche Rechenzentrumskapazität des Unternehmens bei rund 8,8 GW.
Aber nicht zu früh freuen. Diese 8,8 GW stammen derzeit hauptsächlich von OpenAI und SoftBank, und der Backlog von 439 Milliarden US-Dollar wird nicht morgen zu Bargeld. Nach der Planung des Unternehmens sollen in den kommenden sechs Jahren nur etwa 10 % davon realisiert werden. Deshalb denke ich: Das wirklich Interessante an SB Energy ist nicht, ob das Unternehmen eine schöne KI-Story erzählen kann, sondern wie viel der Markt für diese „Zukunft“ zu zahlen bereit ist. Wenn eine Bewertung von 50 Milliarden US-Dollar tatsächlich vom Markt akzeptiert wird, bedeutet das vor allem eines: Die Bewertungslogik für KI-Infrastruktur könnte sich gerade verändern.
Früher erzählten Internetunternehmen von Nutzern, Traffic und Umsatz.
Im KI-Zeitalter konkurriert das Kapital vielleicht vor allem um Strom, Land, GPUs und künftige Rechenzentrumskapazitäten. Am Ende geht es im KI-Wettbewerb womöglich nicht nur um Modelle. Vielleicht geht es darum, wie viele GW man in der Hand hat.@K线猎人-
SB Energy aus dem SoftBank-Konzern bereitet sich auf einen Börsengang in den USA vor, und die vom Markt kolportierte Zielbewertung liegt bei über 50 Milliarden US-Dollar. Was mich aber wirklich interessiert, ist nicht, wie hoch diese Bewertung ist, sondern die aktuellen Finanzdaten. In der ersten Hälfte des Jahres 2026 lag der Umsatz des Unternehmens bei nur 139 Millionen US-Dollar, während der Nettoverlust 3,21 Milliarden US-Dollar erreichte. Noch krasser ist das Zukunftsszenario, das es dem Markt verkauft: Der Data-Center-Backlog liegt bei fast 439 Milliarden US-Dollar. 139 Millionen Umsatz, 439 Milliarden Backlog. Diese Zahlen nebeneinander sind schon ziemlich beeindruckend.
Warum traut sich der Kapitalmarkt, so große Erwartungen zu setzen?
Weil die Namen im Hintergrund schweres Gewicht haben: SoftBank, OpenAI, NVIDIA.
NVIDIA plant, im IPO 1,5 Milliarden US-Dollar zu investieren, OpenAI hat SB-Energy-Warrants im Wert von rund 5,5 Milliarden US-Dollar erhalten, und auch SoftBank und OpenAI selbst sind wichtige Kunden.
Derzeit liegt die vertraglich gesicherte oder im Bau befindliche Rechenzentrumskapazität des Unternehmens bei rund 8,8 GW.
Aber nicht zu früh freuen. Diese 8,8 GW stammen derzeit hauptsächlich von OpenAI und SoftBank, und der Backlog von 439 Milliarden US-Dollar wird nicht morgen zu Bargeld. Nach der Planung des Unternehmens sollen in den kommenden sechs Jahren nur etwa 10 % davon realisiert werden. Deshalb denke ich: Das wirklich Interessante an SB Energy ist nicht, ob das Unternehmen eine schöne KI-Story erzählen kann, sondern wie viel der Markt für diese „Zukunft“ zu zahlen bereit ist. Wenn eine Bewertung von 50 Milliarden US-Dollar tatsächlich vom Markt akzeptiert wird, bedeutet das vor allem eines: Die Bewertungslogik für KI-Infrastruktur könnte sich gerade verändern.
Früher erzählten Internetunternehmen von Nutzern, Traffic und Umsatz.
Im KI-Zeitalter konkurriert das Kapital vielleicht vor allem um Strom, Land, GPUs und künftige Rechenzentrumskapazitäten. Am Ende geht es im KI-Wettbewerb womöglich nicht nur um Modelle. Vielleicht geht es darum, wie viele GW man in der Hand hat.@K线猎人-
778
·
--
Verifiziert
Die echte große Ära der Stablecoins beginnt womöglich gerade erst.
Denn diesmal ist nicht irgendein Krypto-Startup-Team am Werk, sondern die Wall Street.
Goldman Sachs, Bank of America, Citi, Deutsche Bank, UBS, Wells Fargo und 21 weitere Finanzinstitute haben bereits angekündigt, gemeinsam ein neues Unternehmen gründen zu wollen, mit dem Ziel, in der ersten Hälfte von 2027 einen an den US-Dollar gebundenen Stablecoin einzuführen. Später soll das Angebot auch auf den Euro und andere G7-Währungen ausgeweitet werden. Achte auf diese Veränderung. Früher wollten Krypto-Unternehmen in die traditionelle Finanzwelt eindringen, jetzt ist es die traditionelle Finanzwelt selbst, die aktiv darüber nachdenkt, wie sie Geld auf die Blockchain bringen kann.
Warum plötzlich so engagiert?
Weil sie das Geschäft hinter Stablecoins endlich verstanden haben. Die einfachste Logik ist: Ein Nutzer tauscht 100 US-Dollar gegen 100 Stablecoins ein, der Emittent legt die entsprechenden Reserven in Bargeld, US-Staatsanleihen und anderen Vermögenswerten an, der Nutzer erhält Dollar auf der Blockchain, und der Emittent erzielt Erträge aus den Reservevermögen. Tether ist das typischste Beispiel. Der aktuelle Umfang der USDT-Emission hat bereits mehr als 180 Milliarden US-Dollar erreicht, und auch US-Staatsanleihen und andere Reserveanlagen bringen dem Unternehmen enorme Erträge ein. Was die Banken also wirklich im Blick haben, ist möglicherweise nicht einfach nur „einen Coin herauszugeben“. Vielmehr könnten künftige Zahlungen, grenzüberschreitende Abrechnungen, der Handel mit digitalen Vermögenswerten und sogar Teile der Infrastruktur der Finanzmärkte allmählich auf die Blockchain verlagert werden. Wenn sich dieser Trend fortsetzt, sind Stablecoins nicht mehr nur ein Handelsinstrument innerhalb von Krypto.
Sie könnten langsam zu werden: der Abwicklungsschicht des nächsten digitalen Dollars.
Das ist auch der Grund, warum ich Stablecoins inzwischen immer stärker im Blick habe. Das, worauf es sich in Zukunft bei Krypto am meisten zu achten lohnt, ist womöglich nicht die Frage, welche neue Public Chain oder welches neue Meme gerade entstanden ist, sondern wie viel Kapital und wie viele Geschäftsbereiche aus der traditionellen Finanzwelt tatsächlich auf die Blockchain wandern. Früher fragte man sich, ob Krypto die Banken disruptieren kann. Heute ist die interessantere Frage vielleicht: Wenn die Banken erst einmal am Markt sind, werden sie dann nicht umgekehrt das profitabelste Geschäft von Krypto einfach noch einmal neu aufbauen?@Square-Creator-4a16707668
Die echte große Ära der Stablecoins beginnt womöglich gerade erst.
Denn diesmal ist nicht irgendein Krypto-Startup-Team am Werk, sondern die Wall Street.
Goldman Sachs, Bank of America, Citi, Deutsche Bank, UBS, Wells Fargo und 21 weitere Finanzinstitute haben bereits angekündigt, gemeinsam ein neues Unternehmen gründen zu wollen, mit dem Ziel, in der ersten Hälfte von 2027 einen an den US-Dollar gebundenen Stablecoin einzuführen. Später soll das Angebot auch auf den Euro und andere G7-Währungen ausgeweitet werden. Achte auf diese Veränderung. Früher wollten Krypto-Unternehmen in die traditionelle Finanzwelt eindringen, jetzt ist es die traditionelle Finanzwelt selbst, die aktiv darüber nachdenkt, wie sie Geld auf die Blockchain bringen kann.
Warum plötzlich so engagiert?
Weil sie das Geschäft hinter Stablecoins endlich verstanden haben. Die einfachste Logik ist: Ein Nutzer tauscht 100 US-Dollar gegen 100 Stablecoins ein, der Emittent legt die entsprechenden Reserven in Bargeld, US-Staatsanleihen und anderen Vermögenswerten an, der Nutzer erhält Dollar auf der Blockchain, und der Emittent erzielt Erträge aus den Reservevermögen. Tether ist das typischste Beispiel. Der aktuelle Umfang der USDT-Emission hat bereits mehr als 180 Milliarden US-Dollar erreicht, und auch US-Staatsanleihen und andere Reserveanlagen bringen dem Unternehmen enorme Erträge ein. Was die Banken also wirklich im Blick haben, ist möglicherweise nicht einfach nur „einen Coin herauszugeben“. Vielmehr könnten künftige Zahlungen, grenzüberschreitende Abrechnungen, der Handel mit digitalen Vermögenswerten und sogar Teile der Infrastruktur der Finanzmärkte allmählich auf die Blockchain verlagert werden. Wenn sich dieser Trend fortsetzt, sind Stablecoins nicht mehr nur ein Handelsinstrument innerhalb von Krypto.
Sie könnten langsam zu werden: der Abwicklungsschicht des nächsten digitalen Dollars.
Das ist auch der Grund, warum ich Stablecoins inzwischen immer stärker im Blick habe. Das, worauf es sich in Zukunft bei Krypto am meisten zu achten lohnt, ist womöglich nicht die Frage, welche neue Public Chain oder welches neue Meme gerade entstanden ist, sondern wie viel Kapital und wie viele Geschäftsbereiche aus der traditionellen Finanzwelt tatsächlich auf die Blockchain wandern. Früher fragte man sich, ob Krypto die Banken disruptieren kann. Heute ist die interessantere Frage vielleicht: Wenn die Banken erst einmal am Markt sind, werden sie dann nicht umgekehrt das profitabelste Geschäft von Krypto einfach noch einmal neu aufbauen?@K线猎人-
Denn diesmal ist nicht irgendein Krypto-Startup-Team am Werk, sondern die Wall Street.
Goldman Sachs, Bank of America, Citi, Deutsche Bank, UBS, Wells Fargo und 21 weitere Finanzinstitute haben bereits angekündigt, gemeinsam ein neues Unternehmen gründen zu wollen, mit dem Ziel, in der ersten Hälfte von 2027 einen an den US-Dollar gebundenen Stablecoin einzuführen. Später soll das Angebot auch auf den Euro und andere G7-Währungen ausgeweitet werden. Achte auf diese Veränderung. Früher wollten Krypto-Unternehmen in die traditionelle Finanzwelt eindringen, jetzt ist es die traditionelle Finanzwelt selbst, die aktiv darüber nachdenkt, wie sie Geld auf die Blockchain bringen kann.
Warum plötzlich so engagiert?
Weil sie das Geschäft hinter Stablecoins endlich verstanden haben. Die einfachste Logik ist: Ein Nutzer tauscht 100 US-Dollar gegen 100 Stablecoins ein, der Emittent legt die entsprechenden Reserven in Bargeld, US-Staatsanleihen und anderen Vermögenswerten an, der Nutzer erhält Dollar auf der Blockchain, und der Emittent erzielt Erträge aus den Reservevermögen. Tether ist das typischste Beispiel. Der aktuelle Umfang der USDT-Emission hat bereits mehr als 180 Milliarden US-Dollar erreicht, und auch US-Staatsanleihen und andere Reserveanlagen bringen dem Unternehmen enorme Erträge ein. Was die Banken also wirklich im Blick haben, ist möglicherweise nicht einfach nur „einen Coin herauszugeben“. Vielmehr könnten künftige Zahlungen, grenzüberschreitende Abrechnungen, der Handel mit digitalen Vermögenswerten und sogar Teile der Infrastruktur der Finanzmärkte allmählich auf die Blockchain verlagert werden. Wenn sich dieser Trend fortsetzt, sind Stablecoins nicht mehr nur ein Handelsinstrument innerhalb von Krypto.
Sie könnten langsam zu werden: der Abwicklungsschicht des nächsten digitalen Dollars.
Das ist auch der Grund, warum ich Stablecoins inzwischen immer stärker im Blick habe. Das, worauf es sich in Zukunft bei Krypto am meisten zu achten lohnt, ist womöglich nicht die Frage, welche neue Public Chain oder welches neue Meme gerade entstanden ist, sondern wie viel Kapital und wie viele Geschäftsbereiche aus der traditionellen Finanzwelt tatsächlich auf die Blockchain wandern. Früher fragte man sich, ob Krypto die Banken disruptieren kann. Heute ist die interessantere Frage vielleicht: Wenn die Banken erst einmal am Markt sind, werden sie dann nicht umgekehrt das profitabelste Geschäft von Krypto einfach noch einmal neu aufbauen?@K线猎人-
1
3
1.6k
·
--
Verifiziert
Warum fühlten sich die US-Aktienmärkte gestern Abend plötzlich so belastet an?
Viele denken als Erstes: Wieder Krieg, wieder Flucht in die Sicherheit.
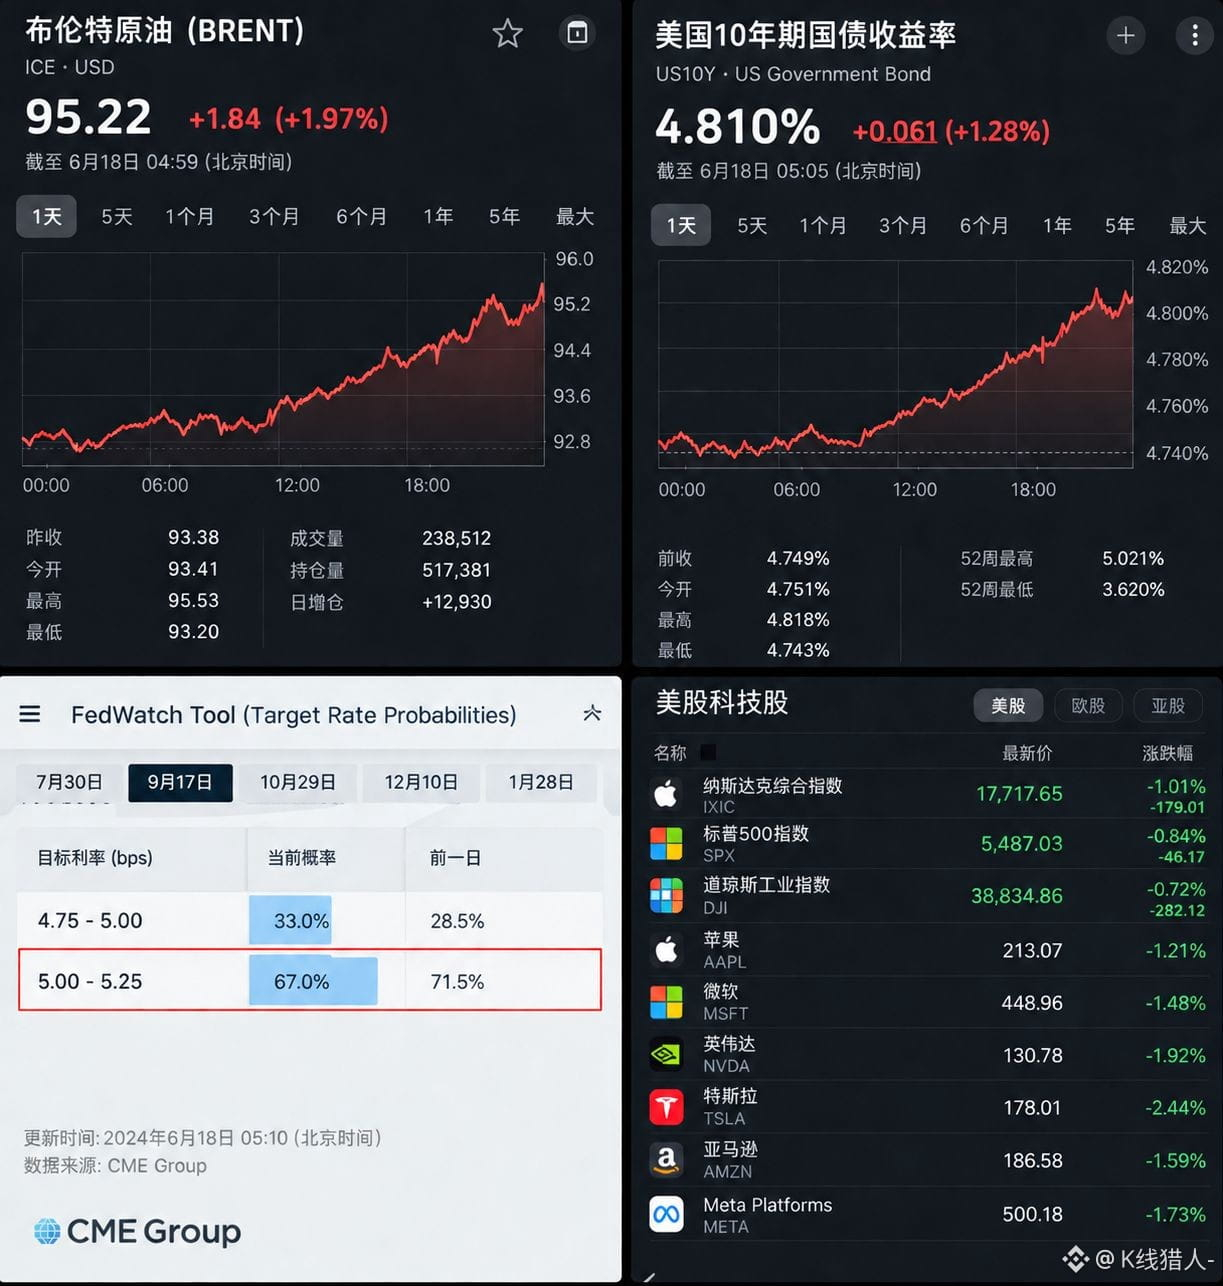
Aber ich glaube, jetzt muss man nicht nur darauf schauen, um wie viele Punkte der Index fällt, sondern auf drei Zahlen, die gleichzeitig auf dem Markt auftauchen:
Brent-Rohöl: um 95 US-Dollar
10-jährige US-Staatsanleihe: um 4,8%
Wahrscheinlichkeit einer Zinserhöhung im September: etwa 67%
Wenn diese drei Werte weiter gemeinsam nach oben gehen, könnte der Druck auf Technologiewerte noch nicht vorbei sein.
Die Logik ist eigentlich nicht kompliziert. Die Eskalation zwischen den USA und dem Iran lässt den Markt zuerst das Thema „Versorgungsrisiko“ bei Rohöl einpreisen. Wenn der Ölpreis nach oben schießt, neigen die Inflationserwartungen dazu, wieder anzuziehen.
Die Frage ist: Was, wenn die Inflation wieder hartnäckig wird? Dann wird der Spielraum für Zinssenkungen der US-Notenbank (Fed) eingeschränkt – möglicherweise setzt der Markt sogar erneut auf Zinserhöhungen. Sobald sich die Zinserwartungen ändern, steigen die Renditen der US-Anleihen weiter an, und hoch bewertete Tech-Aktien spüren den Druck naturgemäß als Erste. Gestern Abend fiel der Nasdaq um rund 1%, heute stehen die asiatischen Märkte ebenfalls deutlich unter Druck: Der KOSPI in Korea fiel zeitweise um über 3%, der Nikkei um etwa 2,6%.
Damit handelt der Markt gerade nicht mehr nur die Frage: „Wird der Krieg weiter eskalieren?“
Sondern eine viel unangenehmere Frage: „Wird dieser Konflikt eine zweite Runde der Inflation auslösen?“
Genau das ist der Punkt, der mich im Moment wirklich beunruhigt. Wenn der Ölpreis danach weiter Richtung 100 US-Dollar steigt und die Rendite der 10-jährigen US-Staatsanleihe gleichzeitig über 5% liegt, wird der Druck für hoch bewertete, rendite-/risiko-sensible (High-Beta) Tech-Aktien deutlich stärker. Der Markt könnte die Bewertung (wieder) neu festpreisen.
Deshalb achte ich als Nächstes nur auf zwei Bereiche: Ölpreis bei 100 US-Dollar und Rendite 10 Jahre bei 5%.
Wenn diese beiden Werte tatsächlich gleichzeitig auftreten, werde ich meine Positionen mit hohem Beta deutlich reduzieren.
Denn dann macht sich der Markt nicht mehr primär Sorgen um den Krieg selbst, sondern darum, dass der Krieg die Inflation wieder zurück in die Schlagzeilen bringt.@Square-Creator-4a16707668
Warum fühlten sich die US-Aktienmärkte gestern Abend plötzlich so belastet an?
Viele denken als Erstes: Wieder Krieg, wieder Flucht in die Sicherheit.
Aber ich glaube, jetzt muss man nicht nur darauf schauen, um wie viele Punkte der Index fällt, sondern auf drei Zahlen, die gleichzeitig auf dem Markt auftauchen:
Brent-Rohöl: um 95 US-Dollar
10-jährige US-Staatsanleihe: um 4,8%
Wahrscheinlichkeit einer Zinserhöhung im September: etwa 67%
Wenn diese drei Werte weiter gemeinsam nach oben gehen, könnte der Druck auf Technologiewerte noch nicht vorbei sein.
Die Logik ist eigentlich nicht kompliziert. Die Eskalation zwischen den USA und dem Iran lässt den Markt zuerst das Thema „Versorgungsrisiko“ bei Rohöl einpreisen. Wenn der Ölpreis nach oben schießt, neigen die Inflationserwartungen dazu, wieder anzuziehen.
Die Frage ist: Was, wenn die Inflation wieder hartnäckig wird? Dann wird der Spielraum für Zinssenkungen der US-Notenbank (Fed) eingeschränkt – möglicherweise setzt der Markt sogar erneut auf Zinserhöhungen. Sobald sich die Zinserwartungen ändern, steigen die Renditen der US-Anleihen weiter an, und hoch bewertete Tech-Aktien spüren den Druck naturgemäß als Erste. Gestern Abend fiel der Nasdaq um rund 1%, heute stehen die asiatischen Märkte ebenfalls deutlich unter Druck: Der KOSPI in Korea fiel zeitweise um über 3%, der Nikkei um etwa 2,6%.
Damit handelt der Markt gerade nicht mehr nur die Frage: „Wird der Krieg weiter eskalieren?“
Sondern eine viel unangenehmere Frage: „Wird dieser Konflikt eine zweite Runde der Inflation auslösen?“
Genau das ist der Punkt, der mich im Moment wirklich beunruhigt. Wenn der Ölpreis danach weiter Richtung 100 US-Dollar steigt und die Rendite der 10-jährigen US-Staatsanleihe gleichzeitig über 5% liegt, wird der Druck für hoch bewertete, rendite-/risiko-sensible (High-Beta) Tech-Aktien deutlich stärker. Der Markt könnte die Bewertung (wieder) neu festpreisen.
Deshalb achte ich als Nächstes nur auf zwei Bereiche: Ölpreis bei 100 US-Dollar und Rendite 10 Jahre bei 5%.
Wenn diese beiden Werte tatsächlich gleichzeitig auftreten, werde ich meine Positionen mit hohem Beta deutlich reduzieren.
Denn dann macht sich der Markt nicht mehr primär Sorgen um den Krieg selbst, sondern darum, dass der Krieg die Inflation wieder zurück in die Schlagzeilen bringt.@K线猎人-
Viele denken als Erstes: Wieder Krieg, wieder Flucht in die Sicherheit.
Aber ich glaube, jetzt muss man nicht nur darauf schauen, um wie viele Punkte der Index fällt, sondern auf drei Zahlen, die gleichzeitig auf dem Markt auftauchen:
Brent-Rohöl: um 95 US-Dollar
10-jährige US-Staatsanleihe: um 4,8%
Wahrscheinlichkeit einer Zinserhöhung im September: etwa 67%
Wenn diese drei Werte weiter gemeinsam nach oben gehen, könnte der Druck auf Technologiewerte noch nicht vorbei sein.
Die Logik ist eigentlich nicht kompliziert. Die Eskalation zwischen den USA und dem Iran lässt den Markt zuerst das Thema „Versorgungsrisiko“ bei Rohöl einpreisen. Wenn der Ölpreis nach oben schießt, neigen die Inflationserwartungen dazu, wieder anzuziehen.
Die Frage ist: Was, wenn die Inflation wieder hartnäckig wird? Dann wird der Spielraum für Zinssenkungen der US-Notenbank (Fed) eingeschränkt – möglicherweise setzt der Markt sogar erneut auf Zinserhöhungen. Sobald sich die Zinserwartungen ändern, steigen die Renditen der US-Anleihen weiter an, und hoch bewertete Tech-Aktien spüren den Druck naturgemäß als Erste. Gestern Abend fiel der Nasdaq um rund 1%, heute stehen die asiatischen Märkte ebenfalls deutlich unter Druck: Der KOSPI in Korea fiel zeitweise um über 3%, der Nikkei um etwa 2,6%.
Damit handelt der Markt gerade nicht mehr nur die Frage: „Wird der Krieg weiter eskalieren?“
Sondern eine viel unangenehmere Frage: „Wird dieser Konflikt eine zweite Runde der Inflation auslösen?“
Genau das ist der Punkt, der mich im Moment wirklich beunruhigt. Wenn der Ölpreis danach weiter Richtung 100 US-Dollar steigt und die Rendite der 10-jährigen US-Staatsanleihe gleichzeitig über 5% liegt, wird der Druck für hoch bewertete, rendite-/risiko-sensible (High-Beta) Tech-Aktien deutlich stärker. Der Markt könnte die Bewertung (wieder) neu festpreisen.
Deshalb achte ich als Nächstes nur auf zwei Bereiche: Ölpreis bei 100 US-Dollar und Rendite 10 Jahre bei 5%.
Wenn diese beiden Werte tatsächlich gleichzeitig auftreten, werde ich meine Positionen mit hohem Beta deutlich reduzieren.
Denn dann macht sich der Markt nicht mehr primär Sorgen um den Krieg selbst, sondern darum, dass der Krieg die Inflation wieder zurück in die Schlagzeilen bringt.@K线猎人-
1
2.4k
·
--
KI speichert diese Linie—was jetzt wirklich interessant ist, ist, wohin sich das Geld ausbreitet.
Ich habe in den letzten Tagen die Speicher-Lieferkette erneut geordnet und dabei eine Veränderung festgestellt: Bei diesem KI-Speicher-Run geht es möglicherweise nicht mehr nur um die HBM-Story.
Wenn man weiter in der Lieferkette denkt, ist es eigentlich klar: HBM → DRAM → NAND → Enterprise-SSD.
Daher interessieren mich derzeit vor allem zwei Richtungen: SK Hynix und SanDisk.
Worauf schaut Hynix? Auf die Planbarkeit.
Wenn die KI-Rechenleistung weiter expandiert, bleibt HBM der Bereich, der zuerst profitiert. Und der Vorteil von Hynix bei HBM wurde vom Markt mehrfach bestätigt. Dazu kommt, dass die koreanischen Chip-Exportdaten weiterhin stark sind—das zeigt, dass die Nachfrage nach KI-Halbleitern inzwischen von den Erwartungen des Kapitalmarkts immer stärker in reale Industriedaten übergeht.
Aber genau hier liegt auch das Problem: Hynix ist stark genug, und der Markt weiß das längst. Es ist daher eher eine Chance auf Planbarkeit, nachdem die Ergebnisse bereits eingelöst wurden.
In letzter Zeit möchte ich mich hingegen eher mit SanDisk beschäftigen. Der Grund ist ganz einfach: KI-Modelle werden immer größer, die Trainingsdaten immer umfangreicher und das Inferenz-Scale immer größer. GPUs liefern die Rechenleistung, HBM übernimmt den schnellen Datenaustausch—aber am Ende müssen diese riesigen Daten auch gespeichert werden.
Damit rücken Enterprise-SSDs und NAND in eine noch wichtigere Position.
Früher hat der Markt bei NAND vor allem auf die Zyklen von Mobiltelefonen, PCs und Consumer Electronics geschaut; doch im KI-Zeitalter wird der Rechenzentrumsbereich zu einer neuen maßgeblichen Nachfragedimension. Wenn die Nachfrage nach Enterprise-SSDs weiter wächst, betrifft das nicht nur die Absatzmengen—sondern könnte sich auch weiter auf NAND-Preise, Lagerbestände, die Auslastung der Kapazitäten und die Gewinnmargen der Hersteller auswirken. Deshalb interessiere ich mich jetzt für SanDisk nicht, weil es heute sicher steigen wird, sondern weil sich zeigt, ob der Markt „NAND + KI-Speicher“ neu bewertet.
Wenn das Kapital weiter von HBM zu NAND und SSDs überläuft, könnte sich die Logik dieser Marktphase gerade verändern. Hynix steht für Planbarkeit, SanDisk für das Erwartungsgefälle. Das, worauf es wirklich ankommt, ist der Moment, in dem sich Planbarkeit auf ein Erwartungsgefälle ausbreitet. @Square-Creator-4a16707668
KI speichert diese Linie—was jetzt wirklich interessant ist, ist, wohin sich das Geld ausbreitet.
Ich habe in den letzten Tagen die Speicher-Lieferkette erneut geordnet und dabei eine Veränderung festgestellt: Bei diesem KI-Speicher-Run geht es möglicherweise nicht mehr nur um die HBM-Story.
Wenn man weiter in der Lieferkette denkt, ist es eigentlich klar: HBM → DRAM → NAND → Enterprise-SSD.
Daher interessieren mich derzeit vor allem zwei Richtungen: SK Hynix und SanDisk.
Worauf schaut Hynix? Auf die Planbarkeit.
Wenn die KI-Rechenleistung weiter expandiert, bleibt HBM der Bereich, der zuerst profitiert. Und der Vorteil von Hynix bei HBM wurde vom Markt mehrfach bestätigt. Dazu kommt, dass die koreanischen Chip-Exportdaten weiterhin stark sind—das zeigt, dass die Nachfrage nach KI-Halbleitern inzwischen von den Erwartungen des Kapitalmarkts immer stärker in reale Industriedaten übergeht.
Aber genau hier liegt auch das Problem: Hynix ist stark genug, und der Markt weiß das längst. Es ist daher eher eine Chance auf Planbarkeit, nachdem die Ergebnisse bereits eingelöst wurden.
In letzter Zeit möchte ich mich hingegen eher mit SanDisk beschäftigen. Der Grund ist ganz einfach: KI-Modelle werden immer größer, die Trainingsdaten immer umfangreicher und das Inferenz-Scale immer größer. GPUs liefern die Rechenleistung, HBM übernimmt den schnellen Datenaustausch—aber am Ende müssen diese riesigen Daten auch gespeichert werden.
Damit rücken Enterprise-SSDs und NAND in eine noch wichtigere Position.
Früher hat der Markt bei NAND vor allem auf die Zyklen von Mobiltelefonen, PCs und Consumer Electronics geschaut; doch im KI-Zeitalter wird der Rechenzentrumsbereich zu einer neuen maßgeblichen Nachfragedimension. Wenn die Nachfrage nach Enterprise-SSDs weiter wächst, betrifft das nicht nur die Absatzmengen—sondern könnte sich auch weiter auf NAND-Preise, Lagerbestände, die Auslastung der Kapazitäten und die Gewinnmargen der Hersteller auswirken. Deshalb interessiere ich mich jetzt für SanDisk nicht, weil es heute sicher steigen wird, sondern weil sich zeigt, ob der Markt „NAND + KI-Speicher“ neu bewertet.
Wenn das Kapital weiter von HBM zu NAND und SSDs überläuft, könnte sich die Logik dieser Marktphase gerade verändern. Hynix steht für Planbarkeit, SanDisk für das Erwartungsgefälle. Das, worauf es wirklich ankommt, ist der Moment, in dem sich Planbarkeit auf ein Erwartungsgefälle ausbreitet. @K线猎人-
Ich habe in den letzten Tagen die Speicher-Lieferkette erneut geordnet und dabei eine Veränderung festgestellt: Bei diesem KI-Speicher-Run geht es möglicherweise nicht mehr nur um die HBM-Story.
Wenn man weiter in der Lieferkette denkt, ist es eigentlich klar: HBM → DRAM → NAND → Enterprise-SSD.
Daher interessieren mich derzeit vor allem zwei Richtungen: SK Hynix und SanDisk.
Worauf schaut Hynix? Auf die Planbarkeit.
Wenn die KI-Rechenleistung weiter expandiert, bleibt HBM der Bereich, der zuerst profitiert. Und der Vorteil von Hynix bei HBM wurde vom Markt mehrfach bestätigt. Dazu kommt, dass die koreanischen Chip-Exportdaten weiterhin stark sind—das zeigt, dass die Nachfrage nach KI-Halbleitern inzwischen von den Erwartungen des Kapitalmarkts immer stärker in reale Industriedaten übergeht.
Aber genau hier liegt auch das Problem: Hynix ist stark genug, und der Markt weiß das längst. Es ist daher eher eine Chance auf Planbarkeit, nachdem die Ergebnisse bereits eingelöst wurden.
In letzter Zeit möchte ich mich hingegen eher mit SanDisk beschäftigen. Der Grund ist ganz einfach: KI-Modelle werden immer größer, die Trainingsdaten immer umfangreicher und das Inferenz-Scale immer größer. GPUs liefern die Rechenleistung, HBM übernimmt den schnellen Datenaustausch—aber am Ende müssen diese riesigen Daten auch gespeichert werden.
Damit rücken Enterprise-SSDs und NAND in eine noch wichtigere Position.
Früher hat der Markt bei NAND vor allem auf die Zyklen von Mobiltelefonen, PCs und Consumer Electronics geschaut; doch im KI-Zeitalter wird der Rechenzentrumsbereich zu einer neuen maßgeblichen Nachfragedimension. Wenn die Nachfrage nach Enterprise-SSDs weiter wächst, betrifft das nicht nur die Absatzmengen—sondern könnte sich auch weiter auf NAND-Preise, Lagerbestände, die Auslastung der Kapazitäten und die Gewinnmargen der Hersteller auswirken. Deshalb interessiere ich mich jetzt für SanDisk nicht, weil es heute sicher steigen wird, sondern weil sich zeigt, ob der Markt „NAND + KI-Speicher“ neu bewertet.
Wenn das Kapital weiter von HBM zu NAND und SSDs überläuft, könnte sich die Logik dieser Marktphase gerade verändern. Hynix steht für Planbarkeit, SanDisk für das Erwartungsgefälle. Das, worauf es wirklich ankommt, ist der Moment, in dem sich Planbarkeit auf ein Erwartungsgefälle ausbreitet. @K线猎人-
485
·
--
Im April 26 habe ich angefangen, nacheinander Micron, SanDisk, Hynix, Intel und Tripod Group ins Visier zu nehmen.
Im August habe ich dann auch CRCL, MSTR, SPCX, PLTR und LITE in die Beobachtungsliste aufgenommen.
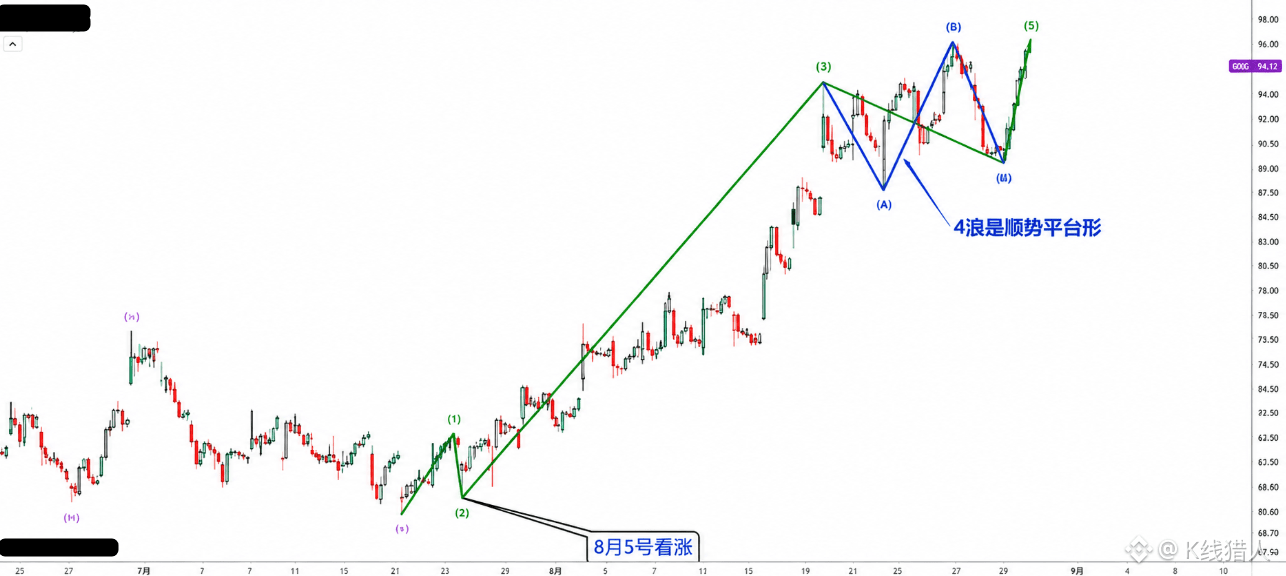
Ein Monat ist vergangen, und am stärksten im Gedächtnis geblieben ist mir immer noch CRCL. Dessen jüngste kleine Wellenstruktur hat eine Korrektur gezeigt. Nachdem der ursprüngliche Rhythmus neu sortiert wurde, wird der Kursverlauf allmählich klarer. Stand jetzt hat es gerade die erste Aufwärts-Impulswelle abgeschlossen.
Viele schauen erst auf steigende Kurse und beginnen dann zu recherchieren; ich bin da eher anders: Ich stelle die Werte frühzeitig in den Beobachtungs-Pool und bewerte dann, sobald sich die Struktur wirklich herausbildet, das weitere Potenzial. Mir ist nicht so wichtig, „um wie viel es heute gestiegen ist“, sondern ob dieser Anstieg über die aktuelle Phase hinaus eine gewisse Kontinuität hat.
Für die Kursziele nach CRCL habe ich anhand der aktuellen Wellenstruktur bereits weitere Szenarien durchgespielt.
Die konkreten Positionen führe ich hier nicht aus; in Bild zwei habe ich die vollständigen Ziele dargestellt. Wer es genauer sehen möchte, kann auf das Profil gehen.
Der Markt bringt jeden Tag neue Hotspots, aber wirklich Zeit wert zum Nachverfolgen sind nie die meisten – sondern die, bei denen sich gerade die Struktur verändert. @Square-Creator-4a16707668
Im April 26 habe ich angefangen, nacheinander Micron, SanDisk, Hynix, Intel und Tripod Group ins Visier zu nehmen.
Im August habe ich dann auch CRCL, MSTR, SPCX, PLTR und LITE in die Beobachtungsliste aufgenommen.
Ein Monat ist vergangen, und am stärksten im Gedächtnis geblieben ist mir immer noch CRCL. Dessen jüngste kleine Wellenstruktur hat eine Korrektur gezeigt. Nachdem der ursprüngliche Rhythmus neu sortiert wurde, wird der Kursverlauf allmählich klarer. Stand jetzt hat es gerade die erste Aufwärts-Impulswelle abgeschlossen.
Viele schauen erst auf steigende Kurse und beginnen dann zu recherchieren; ich bin da eher anders: Ich stelle die Werte frühzeitig in den Beobachtungs-Pool und bewerte dann, sobald sich die Struktur wirklich herausbildet, das weitere Potenzial. Mir ist nicht so wichtig, „um wie viel es heute gestiegen ist“, sondern ob dieser Anstieg über die aktuelle Phase hinaus eine gewisse Kontinuität hat.
Für die Kursziele nach CRCL habe ich anhand der aktuellen Wellenstruktur bereits weitere Szenarien durchgespielt.
Die konkreten Positionen führe ich hier nicht aus; in Bild zwei habe ich die vollständigen Ziele dargestellt. Wer es genauer sehen möchte, kann auf das Profil gehen.
Der Markt bringt jeden Tag neue Hotspots, aber wirklich Zeit wert zum Nachverfolgen sind nie die meisten – sondern die, bei denen sich gerade die Struktur verändert. @K线猎人-
Im August habe ich dann auch CRCL, MSTR, SPCX, PLTR und LITE in die Beobachtungsliste aufgenommen.
Ein Monat ist vergangen, und am stärksten im Gedächtnis geblieben ist mir immer noch CRCL. Dessen jüngste kleine Wellenstruktur hat eine Korrektur gezeigt. Nachdem der ursprüngliche Rhythmus neu sortiert wurde, wird der Kursverlauf allmählich klarer. Stand jetzt hat es gerade die erste Aufwärts-Impulswelle abgeschlossen.
Viele schauen erst auf steigende Kurse und beginnen dann zu recherchieren; ich bin da eher anders: Ich stelle die Werte frühzeitig in den Beobachtungs-Pool und bewerte dann, sobald sich die Struktur wirklich herausbildet, das weitere Potenzial. Mir ist nicht so wichtig, „um wie viel es heute gestiegen ist“, sondern ob dieser Anstieg über die aktuelle Phase hinaus eine gewisse Kontinuität hat.
Für die Kursziele nach CRCL habe ich anhand der aktuellen Wellenstruktur bereits weitere Szenarien durchgespielt.
Die konkreten Positionen führe ich hier nicht aus; in Bild zwei habe ich die vollständigen Ziele dargestellt. Wer es genauer sehen möchte, kann auf das Profil gehen.
Der Markt bringt jeden Tag neue Hotspots, aber wirklich Zeit wert zum Nachverfolgen sind nie die meisten – sondern die, bei denen sich gerade die Struktur verändert. @K线猎人-
463
·
--
Der Konflikt im Nahen Osten eskaliert plötzlich – diese Marktbereiche unbedingt im Blick behalten!
Was es jetzt wirklich zu beobachten gilt, ist nicht nur der Krieg selbst, sondern ob er sich weiter auf Ölpreise, Inflation und Zinsen auswirkt und am Ende die Bewertung an den US-Aktienmärkten widerspiegelt.
1️⃣ Nasdaq $QQQ
Im Fokus steht derzeit vor allem der 50-Tage-Durchschnitt. Wenn es in der Folge zu einem nachhaltigen Bruch kommt und der Kurs nicht schnell wieder zurückkommt, könnte die kurzfristige Korrektur noch weiter zunehmen. Als Nächstes lohnt sich ein Blick auf den Bereich um den 100-Tage-Durchschnitt.
Sobald wichtige Unterstützungen fortlaufend nicht mehr gehalten werden, könnte sich die Stimmung im Markt sehr wahrscheinlich weiter verschlechtern.
2️⃣ Rohöl $USO.ETF
Das Rohöl befindet sich derzeit in einer kritischen Zone. 87 US-Dollar ist eine Druck-/Widerstandsmarke, die man im Auge behalten sollte.
Wenn es mit erhöhtem Volumen ausbricht und sich darüber stabilisiert, könnte der nächste Schritt darin bestehen, dass die Marke von 92–93 US-Dollar erneut getestet wird. Steigen die Ölpreise dauerhaft, könnten auch die Inflations-Erwartungen wieder anziehen und damit Druck auf risikoreiche Vermögenswerte ausüben.
3️⃣ US-Aktien Gesamtmarkt $SPY
Die größte Variable ist jetzt nicht einfach nur ein technisches Signal, sondern die Lage im Nahen Osten.
Wenn der Konflikt weiter eskaliert – insbesondere, wenn es zu neuen militärischen Aktionen kommt – kann der Markt innerhalb kurzer Zeit stark schwanken; zudem dürfte die Risikoaversion rasch zunehmen.
Nahost, Rohöl und Zinsen – diese drei Variablen hängen aktuell eng zusammen.
Eilt nicht mit Spekulationen über steigende oder fallende Kurse: Seht zuerst auf die entscheidenden Marken und steuert die Positionsgröße.
Der Kursverlauf kann man ggf. verpassen, aber das Risiko sollte man nicht einfach hart „aushalten“. @Square-Creator-4a16707668
Der Konflikt im Nahen Osten eskaliert plötzlich – diese Marktbereiche unbedingt im Blick behalten!
Was es jetzt wirklich zu beobachten gilt, ist nicht nur der Krieg selbst, sondern ob er sich weiter auf Ölpreise, Inflation und Zinsen auswirkt und am Ende die Bewertung an den US-Aktienmärkten widerspiegelt.
1️⃣ Nasdaq $QQQ
Im Fokus steht derzeit vor allem der 50-Tage-Durchschnitt. Wenn es in der Folge zu einem nachhaltigen Bruch kommt und der Kurs nicht schnell wieder zurückkommt, könnte die kurzfristige Korrektur noch weiter zunehmen. Als Nächstes lohnt sich ein Blick auf den Bereich um den 100-Tage-Durchschnitt.
Sobald wichtige Unterstützungen fortlaufend nicht mehr gehalten werden, könnte sich die Stimmung im Markt sehr wahrscheinlich weiter verschlechtern.
2️⃣ Rohöl $USO.ETF
Das Rohöl befindet sich derzeit in einer kritischen Zone. 87 US-Dollar ist eine Druck-/Widerstandsmarke, die man im Auge behalten sollte.
Wenn es mit erhöhtem Volumen ausbricht und sich darüber stabilisiert, könnte der nächste Schritt darin bestehen, dass die Marke von 92–93 US-Dollar erneut getestet wird. Steigen die Ölpreise dauerhaft, könnten auch die Inflations-Erwartungen wieder anziehen und damit Druck auf risikoreiche Vermögenswerte ausüben.
3️⃣ US-Aktien Gesamtmarkt $SPY
Die größte Variable ist jetzt nicht einfach nur ein technisches Signal, sondern die Lage im Nahen Osten.
Wenn der Konflikt weiter eskaliert – insbesondere, wenn es zu neuen militärischen Aktionen kommt – kann der Markt innerhalb kurzer Zeit stark schwanken; zudem dürfte die Risikoaversion rasch zunehmen.
Nahost, Rohöl und Zinsen – diese drei Variablen hängen aktuell eng zusammen.
Eilt nicht mit Spekulationen über steigende oder fallende Kurse: Seht zuerst auf die entscheidenden Marken und steuert die Positionsgröße.
Der Kursverlauf kann man ggf. verpassen, aber das Risiko sollte man nicht einfach hart „aushalten“. @K线猎人-
Was es jetzt wirklich zu beobachten gilt, ist nicht nur der Krieg selbst, sondern ob er sich weiter auf Ölpreise, Inflation und Zinsen auswirkt und am Ende die Bewertung an den US-Aktienmärkten widerspiegelt.
1️⃣ Nasdaq $QQQ
Im Fokus steht derzeit vor allem der 50-Tage-Durchschnitt. Wenn es in der Folge zu einem nachhaltigen Bruch kommt und der Kurs nicht schnell wieder zurückkommt, könnte die kurzfristige Korrektur noch weiter zunehmen. Als Nächstes lohnt sich ein Blick auf den Bereich um den 100-Tage-Durchschnitt.
Sobald wichtige Unterstützungen fortlaufend nicht mehr gehalten werden, könnte sich die Stimmung im Markt sehr wahrscheinlich weiter verschlechtern.
2️⃣ Rohöl $USO.ETF
Das Rohöl befindet sich derzeit in einer kritischen Zone. 87 US-Dollar ist eine Druck-/Widerstandsmarke, die man im Auge behalten sollte.
Wenn es mit erhöhtem Volumen ausbricht und sich darüber stabilisiert, könnte der nächste Schritt darin bestehen, dass die Marke von 92–93 US-Dollar erneut getestet wird. Steigen die Ölpreise dauerhaft, könnten auch die Inflations-Erwartungen wieder anziehen und damit Druck auf risikoreiche Vermögenswerte ausüben.
3️⃣ US-Aktien Gesamtmarkt $SPY
Die größte Variable ist jetzt nicht einfach nur ein technisches Signal, sondern die Lage im Nahen Osten.
Wenn der Konflikt weiter eskaliert – insbesondere, wenn es zu neuen militärischen Aktionen kommt – kann der Markt innerhalb kurzer Zeit stark schwanken; zudem dürfte die Risikoaversion rasch zunehmen.
Nahost, Rohöl und Zinsen – diese drei Variablen hängen aktuell eng zusammen.
Eilt nicht mit Spekulationen über steigende oder fallende Kurse: Seht zuerst auf die entscheidenden Marken und steuert die Positionsgröße.
Der Kursverlauf kann man ggf. verpassen, aber das Risiko sollte man nicht einfach hart „aushalten“. @K线猎人-
1
712
·
--
Verifiziert
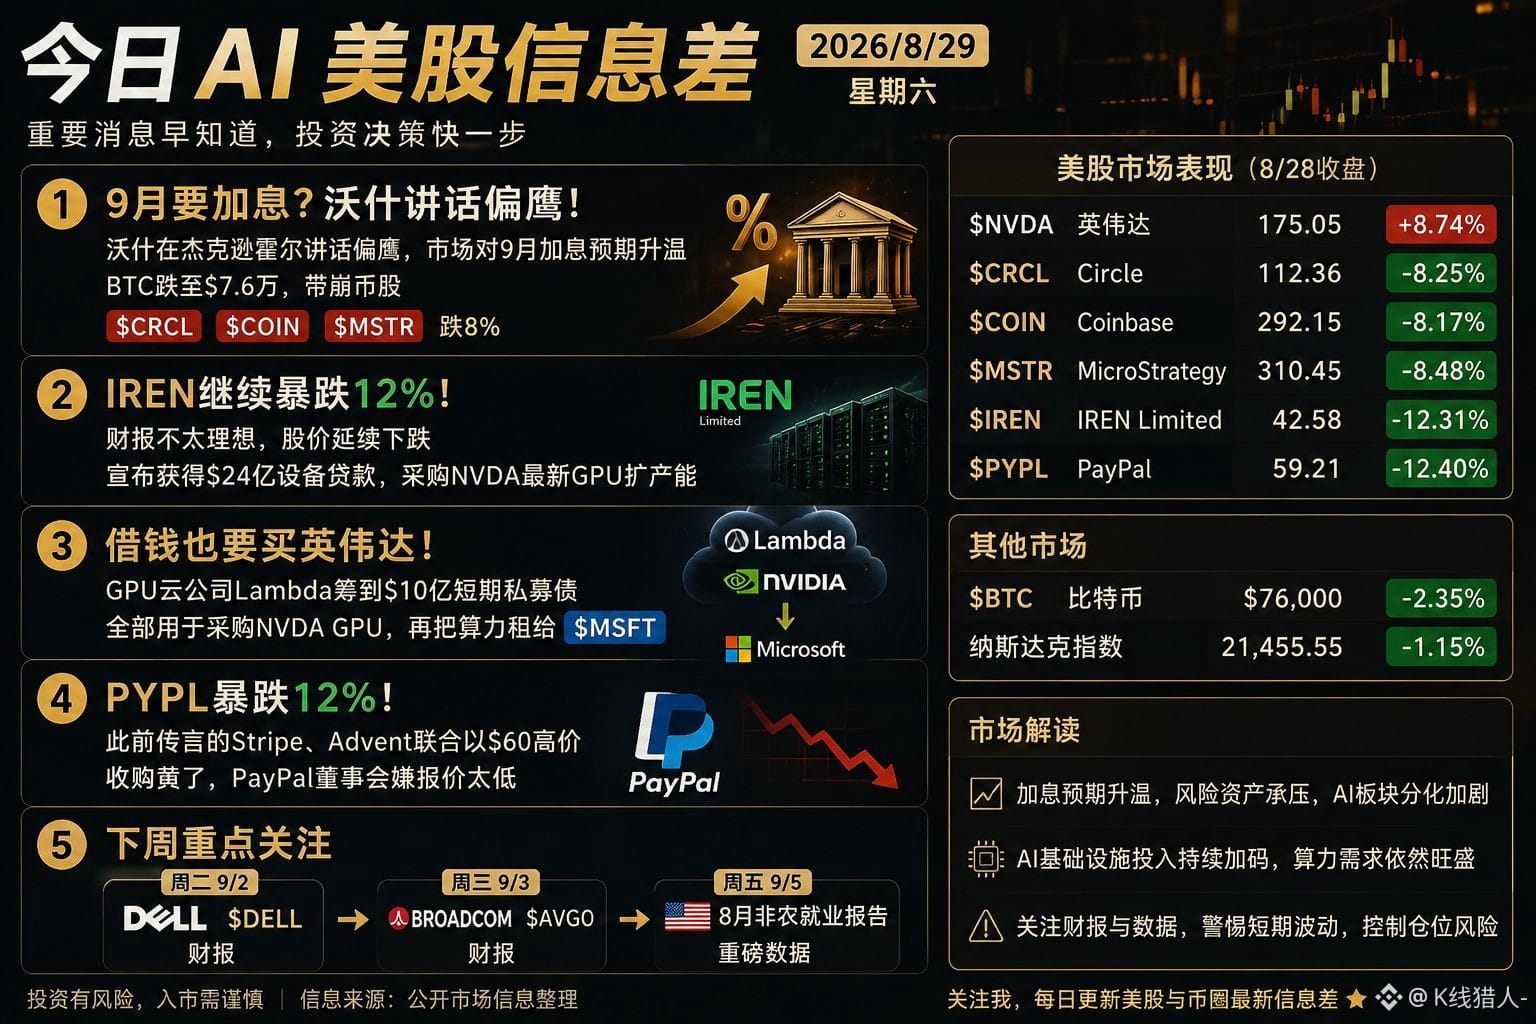
Heutige AI-Informationseffekte bei US-Aktien: Was den Markt heute wirklich bewegt, ist nicht die KI selbst, sondern die zwei Variablen „Zinsen + KI-Finanzierung“.
1、Die Zinserhöhungserwartungen für September kommen wieder auf.
Der Fed-Vorsitzende Kevin Wosch sprach beim Jackson-Hole-Meeting deutlich hawkisch und sagte, falls die Inflation nicht weiter Richtung 2% läuft, habe die Fed „noch Arbeit vor sich“. Die Wetten auf eine Zinserhöhung im September haben spürbar angezogen; auch Bitcoin ist zurückgefallen. Unternehmen/Asset-Klassen mit hoher Volatilität wie CRCL, COIN und MSTR geraten dadurch unter Druck.
2、IREN bekommt weiter eins drauf.
Die Quartalszahlen fielen nicht überzeugend aus, die Aktie rutschte zeitweise um fast 13%. Interessant ist jedoch: Das Unternehmen sicherte sich ausgerechnet 2,4 Milliarden US-Dollar an Gerätefinanzierung und setzt die Beschaffung von Nvidia-gestützter KI-Rechenleistung fort. Der Markt schaut mittlerweile nicht mehr nur darauf, „ob es überhaupt eine KI-Story gibt“, sondern darauf, ob die hohen Investitionen auch wirklich in reale Umsätze umgewandelt werden können.
3、Lambda geht noch härter vor: Es wird Geld geliehen, um trotzdem GPUs zu sichern.
Dieses KI-Cloud-Unternehmen hat rund 1 Milliarde US-Dollar für eine kurzfristige Privatplatzierung an Schuldtiteln eingesammelt, um Nvidia-Chips zu kaufen, und vermietet die Rechenleistung über eine Zusammenarbeit mit Microsoft. Die realistischste Seite der KI-Branche ist aktuell: Es fehlt an Kapazitäten—also kommt das Kapital nach, damit man die Rechenleistung einkauft und sie anschließend wieder in Einnahmen verwandelt.
4、PYPL schießt direkt ab.
Zuvor hatte der Markt auf mögliche Übernahmen durch Stripe oder Advent gesetzt—doch diese Pläne sind geplatzt. Auch der angeblich erwogene Preis von rund 60,5 US-Dollar je Aktie kam nicht zustande. Danach brach die PayPal-Aktie um etwa 12% ein. Sobald die Fusionsfantasie weg ist, muss der Markt das Unternehmen neu bewerten.
5、Nächste Woche mehrere wichtige Zeitpunkte nicht verpassen.
Am Dienstag: DELL-Quartalszahlen. Am Mittwoch: AVGO. Am Freitag: US-Nonfarm Payrolls für August. Ein Blick auf die KI-Server-Nachfrage, einer auf die KI-Chip-Bestellungen—und zum Schluss die Beschäftigungsdaten, um zu sehen, ob sie die Zinserwartungen der Fed weiter verändern.
In dem heutigen Markt ist die KI-Logik nicht verschwunden, aber die Zinsen fangen an, „kaltes Wasser zu schütten“. Deshalb: Nicht nur darauf schauen, welche Aktie am stärksten steigt, sondern vor allem auf die Finanzierungskosten, die Investitionen in Rechenleistung und die echten Bestellungen.
Die KI-Rallye läuft weiter—aber bei Unternehmen mit zu hohen Bewertungen, hohen Schulden und hohen Erwartungen wird die Volatilität ebenfalls immer stärker. @Square-Creator-4a16707668
Heutige AI-Informationseffekte bei US-Aktien: Was den Markt heute wirklich bewegt, ist nicht die KI selbst, sondern die zwei Variablen „Zinsen + KI-Finanzierung“.
1、Die Zinserhöhungserwartungen für September kommen wieder auf.
Der Fed-Vorsitzende Kevin Wosch sprach beim Jackson-Hole-Meeting deutlich hawkisch und sagte, falls die Inflation nicht weiter Richtung 2% läuft, habe die Fed „noch Arbeit vor sich“. Die Wetten auf eine Zinserhöhung im September haben spürbar angezogen; auch Bitcoin ist zurückgefallen. Unternehmen/Asset-Klassen mit hoher Volatilität wie CRCL, COIN und MSTR geraten dadurch unter Druck.
2、IREN bekommt weiter eins drauf.
Die Quartalszahlen fielen nicht überzeugend aus, die Aktie rutschte zeitweise um fast 13%. Interessant ist jedoch: Das Unternehmen sicherte sich ausgerechnet 2,4 Milliarden US-Dollar an Gerätefinanzierung und setzt die Beschaffung von Nvidia-gestützter KI-Rechenleistung fort. Der Markt schaut mittlerweile nicht mehr nur darauf, „ob es überhaupt eine KI-Story gibt“, sondern darauf, ob die hohen Investitionen auch wirklich in reale Umsätze umgewandelt werden können.
3、Lambda geht noch härter vor: Es wird Geld geliehen, um trotzdem GPUs zu sichern.
Dieses KI-Cloud-Unternehmen hat rund 1 Milliarde US-Dollar für eine kurzfristige Privatplatzierung an Schuldtiteln eingesammelt, um Nvidia-Chips zu kaufen, und vermietet die Rechenleistung über eine Zusammenarbeit mit Microsoft. Die realistischste Seite der KI-Branche ist aktuell: Es fehlt an Kapazitäten—also kommt das Kapital nach, damit man die Rechenleistung einkauft und sie anschließend wieder in Einnahmen verwandelt.
4、PYPL schießt direkt ab.
Zuvor hatte der Markt auf mögliche Übernahmen durch Stripe oder Advent gesetzt—doch diese Pläne sind geplatzt. Auch der angeblich erwogene Preis von rund 60,5 US-Dollar je Aktie kam nicht zustande. Danach brach die PayPal-Aktie um etwa 12% ein. Sobald die Fusionsfantasie weg ist, muss der Markt das Unternehmen neu bewerten.
5、Nächste Woche mehrere wichtige Zeitpunkte nicht verpassen.
Am Dienstag: DELL-Quartalszahlen. Am Mittwoch: AVGO. Am Freitag: US-Nonfarm Payrolls für August. Ein Blick auf die KI-Server-Nachfrage, einer auf die KI-Chip-Bestellungen—und zum Schluss die Beschäftigungsdaten, um zu sehen, ob sie die Zinserwartungen der Fed weiter verändern.
In dem heutigen Markt ist die KI-Logik nicht verschwunden, aber die Zinsen fangen an, „kaltes Wasser zu schütten“. Deshalb: Nicht nur darauf schauen, welche Aktie am stärksten steigt, sondern vor allem auf die Finanzierungskosten, die Investitionen in Rechenleistung und die echten Bestellungen.
Die KI-Rallye läuft weiter—aber bei Unternehmen mit zu hohen Bewertungen, hohen Schulden und hohen Erwartungen wird die Volatilität ebenfalls immer stärker. @K线猎人-
1、Die Zinserhöhungserwartungen für September kommen wieder auf.
Der Fed-Vorsitzende Kevin Wosch sprach beim Jackson-Hole-Meeting deutlich hawkisch und sagte, falls die Inflation nicht weiter Richtung 2% läuft, habe die Fed „noch Arbeit vor sich“. Die Wetten auf eine Zinserhöhung im September haben spürbar angezogen; auch Bitcoin ist zurückgefallen. Unternehmen/Asset-Klassen mit hoher Volatilität wie CRCL, COIN und MSTR geraten dadurch unter Druck.
2、IREN bekommt weiter eins drauf.
Die Quartalszahlen fielen nicht überzeugend aus, die Aktie rutschte zeitweise um fast 13%. Interessant ist jedoch: Das Unternehmen sicherte sich ausgerechnet 2,4 Milliarden US-Dollar an Gerätefinanzierung und setzt die Beschaffung von Nvidia-gestützter KI-Rechenleistung fort. Der Markt schaut mittlerweile nicht mehr nur darauf, „ob es überhaupt eine KI-Story gibt“, sondern darauf, ob die hohen Investitionen auch wirklich in reale Umsätze umgewandelt werden können.
3、Lambda geht noch härter vor: Es wird Geld geliehen, um trotzdem GPUs zu sichern.
Dieses KI-Cloud-Unternehmen hat rund 1 Milliarde US-Dollar für eine kurzfristige Privatplatzierung an Schuldtiteln eingesammelt, um Nvidia-Chips zu kaufen, und vermietet die Rechenleistung über eine Zusammenarbeit mit Microsoft. Die realistischste Seite der KI-Branche ist aktuell: Es fehlt an Kapazitäten—also kommt das Kapital nach, damit man die Rechenleistung einkauft und sie anschließend wieder in Einnahmen verwandelt.
4、PYPL schießt direkt ab.
Zuvor hatte der Markt auf mögliche Übernahmen durch Stripe oder Advent gesetzt—doch diese Pläne sind geplatzt. Auch der angeblich erwogene Preis von rund 60,5 US-Dollar je Aktie kam nicht zustande. Danach brach die PayPal-Aktie um etwa 12% ein. Sobald die Fusionsfantasie weg ist, muss der Markt das Unternehmen neu bewerten.
5、Nächste Woche mehrere wichtige Zeitpunkte nicht verpassen.
Am Dienstag: DELL-Quartalszahlen. Am Mittwoch: AVGO. Am Freitag: US-Nonfarm Payrolls für August. Ein Blick auf die KI-Server-Nachfrage, einer auf die KI-Chip-Bestellungen—und zum Schluss die Beschäftigungsdaten, um zu sehen, ob sie die Zinserwartungen der Fed weiter verändern.
In dem heutigen Markt ist die KI-Logik nicht verschwunden, aber die Zinsen fangen an, „kaltes Wasser zu schütten“. Deshalb: Nicht nur darauf schauen, welche Aktie am stärksten steigt, sondern vor allem auf die Finanzierungskosten, die Investitionen in Rechenleistung und die echten Bestellungen.
Die KI-Rallye läuft weiter—aber bei Unternehmen mit zu hohen Bewertungen, hohen Schulden und hohen Erwartungen wird die Volatilität ebenfalls immer stärker. @K线猎人-
1
681
·
--
Diesem Mal hat ein Nvidia-Quartalsbericht gleich das komplette „AI-Familienpaket“ gezündet.
Erstmal dazu, wie stark Nvidia selbst ist:
Im Geschäftsjahr 2027 im Q2 lag der Umsatz bei 96,2 Milliarden US-Dollar – ein Plus von 106% im Jahresvergleich. Das liegt über den Markterwartungen von 92,38 Milliarden US-Dollar; der EPS betrug 2,22 US-Dollar, ein Anstieg von 120%; der Umsatz aus dem Datacenter erreichte 89 Milliarden US-Dollar. Noch bemerkenswerter: Nvidia gab direkt eine Prognose für das FY2028. Das Umsatzwachstumsziel liegt bei 70%, während der Markt zuvor nur 45% geschätzt hatte. Am 27. August legte die NVDA-Aktie zum Handelsschluss um 8,74% zu; die Marktkapitalisierung stieg über Nacht um rund 441,5 Milliarden US-Dollar – da wurde praktisch „ein Oracle“ gespielt.
Wirklich im Fokus ist jedoch die ganze Industriekette, die es nach sich zieht. NEBIUS stieg um 4%, Micron, SK Hynix, MRVL und CoreWeave jeweils um etwa 3%, SNDK um 1%, der Philadelphia Semiconductor Index um 2%. Auch in A-Aktien ging es nicht ohne: Bei „Saiwei Electroncs“ gab es ein 20-CM-Limit-up, Longfei Optical Fiber und Qingshan Paper Board schafften ebenfalls die Deckelung; zudem legten Changxin Bochuan, Juguang Technology usw. kräftig zu.
Warum kann ein einzelner Quartalsbericht so viele Aktien mitziehen?
Die Logik ist eigentlich ganz simpel: Nvidias Ergebnisse lagen über den Erwartungen – das zeigt, dass die Investitionsausgaben für KI (Capex) noch nicht gestoppt sind.
KI-Server benötigen HBM, daher profitieren zuerst die Speicherhersteller. Für den Ausbau der Datacenter braucht es optische Module und optische Kommunikation; wenn die Produktion weiter hochgefahren wird, profitieren dann wiederum Ausrüstungs- und Materialzulieferer, weil sie Bestellungen abbekommen. Erst ganz am Ende wird das dann auf A-Aktien und auch in den Krypto-Markt durchgereicht.
Für den Kryptomarkt ist dieses Signal ebenfalls wichtig. Es bedeutet zumindest: Die Hauptstory „KI-Rechenleistung“ ist vorerst noch nicht ausgebrannt. Das Narrativ rund um Agenten, Rechenleistung, Speicher usw. hat weiterhin Fantasie-Potenzial.
Aber einen Punkt gilt es unbedingt zu beachten: Gute Nachrichten kann man der Logik nach verfolgen, aber nicht der letzten grünen/steigenden Tageskerze hinterherlaufen.
Wenn US-Aktien und Co. zurücksetzen, dann sollte man in A-Aktien nicht wegen 20-CM-Höchstständen hinterherjagen und im Kryptobereich auch nicht direkt reingehen, nur weil „KI wieder heiß ist“. Der Markt ist noch nicht zu Ende – das heißt nicht, dass jetzt automatisch der beste Kaufzeitpunkt ist.
Diese Rally von Nvidia beweist außerdem wieder eine Sache: Der Zug der KI fährt noch.
Aber die, die am Ende wirklich Geld verdienen, sind meistens nicht die Schnellsten, sondern diejenigen, die wissen, wann man einsteigt und wann man nicht hinterherjagt. @Square-Creator-4a16707668
Diesem Mal hat ein Nvidia-Quartalsbericht gleich das komplette „AI-Familienpaket“ gezündet.
Erstmal dazu, wie stark Nvidia selbst ist:
Im Geschäftsjahr 2027 im Q2 lag der Umsatz bei 96,2 Milliarden US-Dollar – ein Plus von 106% im Jahresvergleich. Das liegt über den Markterwartungen von 92,38 Milliarden US-Dollar; der EPS betrug 2,22 US-Dollar, ein Anstieg von 120%; der Umsatz aus dem Datacenter erreichte 89 Milliarden US-Dollar. Noch bemerkenswerter: Nvidia gab direkt eine Prognose für das FY2028. Das Umsatzwachstumsziel liegt bei 70%, während der Markt zuvor nur 45% geschätzt hatte. Am 27. August legte die NVDA-Aktie zum Handelsschluss um 8,74% zu; die Marktkapitalisierung stieg über Nacht um rund 441,5 Milliarden US-Dollar – da wurde praktisch „ein Oracle“ gespielt.
Wirklich im Fokus ist jedoch die ganze Industriekette, die es nach sich zieht. NEBIUS stieg um 4%, Micron, SK Hynix, MRVL und CoreWeave jeweils um etwa 3%, SNDK um 1%, der Philadelphia Semiconductor Index um 2%. Auch in A-Aktien ging es nicht ohne: Bei „Saiwei Electroncs“ gab es ein 20-CM-Limit-up, Longfei Optical Fiber und Qingshan Paper Board schafften ebenfalls die Deckelung; zudem legten Changxin Bochuan, Juguang Technology usw. kräftig zu.
Warum kann ein einzelner Quartalsbericht so viele Aktien mitziehen?
Die Logik ist eigentlich ganz simpel: Nvidias Ergebnisse lagen über den Erwartungen – das zeigt, dass die Investitionsausgaben für KI (Capex) noch nicht gestoppt sind.
KI-Server benötigen HBM, daher profitieren zuerst die Speicherhersteller. Für den Ausbau der Datacenter braucht es optische Module und optische Kommunikation; wenn die Produktion weiter hochgefahren wird, profitieren dann wiederum Ausrüstungs- und Materialzulieferer, weil sie Bestellungen abbekommen. Erst ganz am Ende wird das dann auf A-Aktien und auch in den Krypto-Markt durchgereicht.
Für den Kryptomarkt ist dieses Signal ebenfalls wichtig. Es bedeutet zumindest: Die Hauptstory „KI-Rechenleistung“ ist vorerst noch nicht ausgebrannt. Das Narrativ rund um Agenten, Rechenleistung, Speicher usw. hat weiterhin Fantasie-Potenzial.
Aber einen Punkt gilt es unbedingt zu beachten: Gute Nachrichten kann man der Logik nach verfolgen, aber nicht der letzten grünen/steigenden Tageskerze hinterherlaufen.
Wenn US-Aktien und Co. zurücksetzen, dann sollte man in A-Aktien nicht wegen 20-CM-Höchstständen hinterherjagen und im Kryptobereich auch nicht direkt reingehen, nur weil „KI wieder heiß ist“. Der Markt ist noch nicht zu Ende – das heißt nicht, dass jetzt automatisch der beste Kaufzeitpunkt ist.
Diese Rally von Nvidia beweist außerdem wieder eine Sache: Der Zug der KI fährt noch.
Aber die, die am Ende wirklich Geld verdienen, sind meistens nicht die Schnellsten, sondern diejenigen, die wissen, wann man einsteigt und wann man nicht hinterherjagt. @K线猎人-
Erstmal dazu, wie stark Nvidia selbst ist:
Im Geschäftsjahr 2027 im Q2 lag der Umsatz bei 96,2 Milliarden US-Dollar – ein Plus von 106% im Jahresvergleich. Das liegt über den Markterwartungen von 92,38 Milliarden US-Dollar; der EPS betrug 2,22 US-Dollar, ein Anstieg von 120%; der Umsatz aus dem Datacenter erreichte 89 Milliarden US-Dollar. Noch bemerkenswerter: Nvidia gab direkt eine Prognose für das FY2028. Das Umsatzwachstumsziel liegt bei 70%, während der Markt zuvor nur 45% geschätzt hatte. Am 27. August legte die NVDA-Aktie zum Handelsschluss um 8,74% zu; die Marktkapitalisierung stieg über Nacht um rund 441,5 Milliarden US-Dollar – da wurde praktisch „ein Oracle“ gespielt.
Wirklich im Fokus ist jedoch die ganze Industriekette, die es nach sich zieht. NEBIUS stieg um 4%, Micron, SK Hynix, MRVL und CoreWeave jeweils um etwa 3%, SNDK um 1%, der Philadelphia Semiconductor Index um 2%. Auch in A-Aktien ging es nicht ohne: Bei „Saiwei Electroncs“ gab es ein 20-CM-Limit-up, Longfei Optical Fiber und Qingshan Paper Board schafften ebenfalls die Deckelung; zudem legten Changxin Bochuan, Juguang Technology usw. kräftig zu.
Warum kann ein einzelner Quartalsbericht so viele Aktien mitziehen?
Die Logik ist eigentlich ganz simpel: Nvidias Ergebnisse lagen über den Erwartungen – das zeigt, dass die Investitionsausgaben für KI (Capex) noch nicht gestoppt sind.
KI-Server benötigen HBM, daher profitieren zuerst die Speicherhersteller. Für den Ausbau der Datacenter braucht es optische Module und optische Kommunikation; wenn die Produktion weiter hochgefahren wird, profitieren dann wiederum Ausrüstungs- und Materialzulieferer, weil sie Bestellungen abbekommen. Erst ganz am Ende wird das dann auf A-Aktien und auch in den Krypto-Markt durchgereicht.
Für den Kryptomarkt ist dieses Signal ebenfalls wichtig. Es bedeutet zumindest: Die Hauptstory „KI-Rechenleistung“ ist vorerst noch nicht ausgebrannt. Das Narrativ rund um Agenten, Rechenleistung, Speicher usw. hat weiterhin Fantasie-Potenzial.
Aber einen Punkt gilt es unbedingt zu beachten: Gute Nachrichten kann man der Logik nach verfolgen, aber nicht der letzten grünen/steigenden Tageskerze hinterherlaufen.
Wenn US-Aktien und Co. zurücksetzen, dann sollte man in A-Aktien nicht wegen 20-CM-Höchstständen hinterherjagen und im Kryptobereich auch nicht direkt reingehen, nur weil „KI wieder heiß ist“. Der Markt ist noch nicht zu Ende – das heißt nicht, dass jetzt automatisch der beste Kaufzeitpunkt ist.
Diese Rally von Nvidia beweist außerdem wieder eine Sache: Der Zug der KI fährt noch.
Aber die, die am Ende wirklich Geld verdienen, sind meistens nicht die Schnellsten, sondern diejenigen, die wissen, wann man einsteigt und wann man nicht hinterherjagt. @K线猎人-
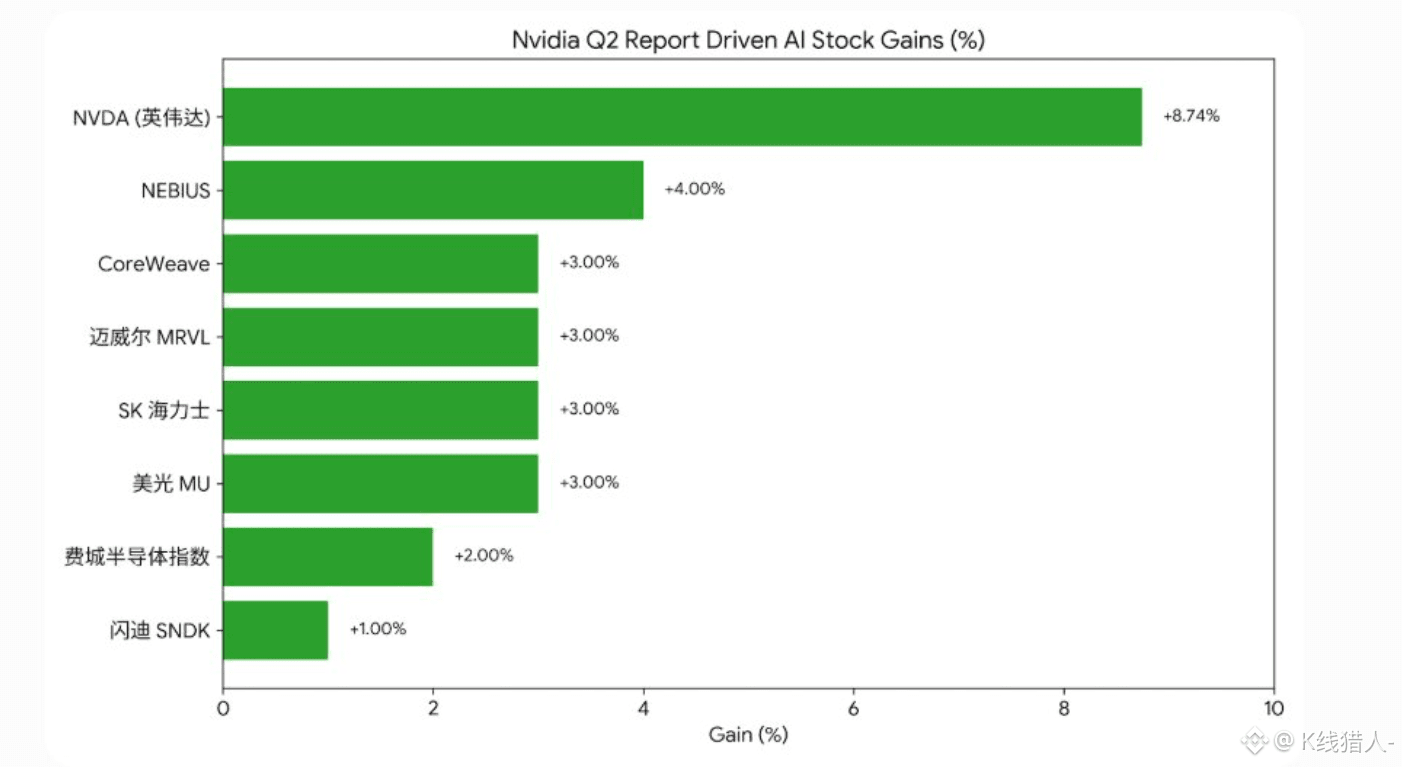
803
·
--
Drei große KI-Computing-Power-Aktien fallen allesamt zurück, die besten Einstiegs-/Buy-the-dip-Punkte sind hier:
1、IREN
$IREN
Nach Veröffentlichung des Quartalsberichts wurde sie nach Börsenschluss direkt um 7% abverkauft. Von den drei KI-Computing-Aktien ist ihre aktuelle Kursentwicklung am schwächsten. Die 50-Tage-, 100-Tage- und 200-Tage-Durchschnitte liegen alle unterhalb des Kurses. In so einer Chartlage sollte man das Messer nicht zu früh anfassen.
Ich werde insbesondere den Bereich $30-$33,5 im Blick behalten: Zuerst prüfen, ob hier eine Bodenbildung/Stoppsignal gelingt. Wenn $30 nicht gehalten wird, schaut man nach dem Gap nahe $25,6; im Extremfall könnte es sogar weiter Richtung $21 gehen, um dort Unterstützung zu suchen.
2、CoreWeave
$CRWV
CRWV ist ebenfalls schwach geworden, auch der 100-Tage- und der 200-Tage-Durchschnitt wurden bereits unterschritten. Als Nächstes sollte man vor allem $85,7 im Fokus haben. Wenn dieser Bereich weiter nicht gehalten wird, öffnet sich der Abwärtsraum deutlich. Der nächste Schwerpunkt liegt dann im Bereich $65-$70.
3、Nebius
$NBIS
NBIS ist in dieser Gruppe von Computing-Power-Titeln relativ defensiv/stabiler. Fundamentaldaten und die Liquiditätssituation sind zudem solide. In letzter Zeit gab es zwar einen Rücksetzer, der durch den Anstieg der GPU- und Speicherkosten beeinflusst wurde, aber solange der 100-Tage-Durchschnitt nicht effektiv durchbrochen wird, werde ich vorerst nicht leichtfertig auf Short/Leerverkäufe umstellen.
Wenn ich auf eine wirklich solide Buy-the-dip-Position warten müsste, interessiert mich vor allem der Bereich rund um den 200-Tage-Durchschnitt – also $135-$152. Unter den drei Titeln ist IREN eher offensiv, CRWV hat mehr Schwung/„Elasticität“, und NBIS ist vergleichsweise stabil. Am dringendsten zu vermeiden ist es, bei einem starken Rücksetzer sofort zu kaufen. Nur weil der Kurs günstig ist, heißt das nicht, dass man damit schon am Boden angekommen ist. Der richtige Zeitpunkt für einen Einstieg muss erst dadurch bestätigt werden, dass der Markt sich selbst „bewegt“ und eine echte Bodenbildung zeigt.@Square-Creator-4a16707668
Drei große KI-Computing-Power-Aktien fallen allesamt zurück, die besten Einstiegs-/Buy-the-dip-Punkte sind hier:
1、IREN
$IREN
Nach Veröffentlichung des Quartalsberichts wurde sie nach Börsenschluss direkt um 7% abverkauft. Von den drei KI-Computing-Aktien ist ihre aktuelle Kursentwicklung am schwächsten. Die 50-Tage-, 100-Tage- und 200-Tage-Durchschnitte liegen alle unterhalb des Kurses. In so einer Chartlage sollte man das Messer nicht zu früh anfassen.
Ich werde insbesondere den Bereich $30-$33,5 im Blick behalten: Zuerst prüfen, ob hier eine Bodenbildung/Stoppsignal gelingt. Wenn $30 nicht gehalten wird, schaut man nach dem Gap nahe $25,6; im Extremfall könnte es sogar weiter Richtung $21 gehen, um dort Unterstützung zu suchen.
2、CoreWeave
$CRWV
CRWV ist ebenfalls schwach geworden, auch der 100-Tage- und der 200-Tage-Durchschnitt wurden bereits unterschritten. Als Nächstes sollte man vor allem $85,7 im Fokus haben. Wenn dieser Bereich weiter nicht gehalten wird, öffnet sich der Abwärtsraum deutlich. Der nächste Schwerpunkt liegt dann im Bereich $65-$70.
3、Nebius
$NBIS
NBIS ist in dieser Gruppe von Computing-Power-Titeln relativ defensiv/stabiler. Fundamentaldaten und die Liquiditätssituation sind zudem solide. In letzter Zeit gab es zwar einen Rücksetzer, der durch den Anstieg der GPU- und Speicherkosten beeinflusst wurde, aber solange der 100-Tage-Durchschnitt nicht effektiv durchbrochen wird, werde ich vorerst nicht leichtfertig auf Short/Leerverkäufe umstellen.
Wenn ich auf eine wirklich solide Buy-the-dip-Position warten müsste, interessiert mich vor allem der Bereich rund um den 200-Tage-Durchschnitt – also $135-$152. Unter den drei Titeln ist IREN eher offensiv, CRWV hat mehr Schwung/„Elasticität“, und NBIS ist vergleichsweise stabil. Am dringendsten zu vermeiden ist es, bei einem starken Rücksetzer sofort zu kaufen. Nur weil der Kurs günstig ist, heißt das nicht, dass man damit schon am Boden angekommen ist. Der richtige Zeitpunkt für einen Einstieg muss erst dadurch bestätigt werden, dass der Markt sich selbst „bewegt“ und eine echte Bodenbildung zeigt.@K线猎人-
1、IREN
$IREN
Nach Veröffentlichung des Quartalsberichts wurde sie nach Börsenschluss direkt um 7% abverkauft. Von den drei KI-Computing-Aktien ist ihre aktuelle Kursentwicklung am schwächsten. Die 50-Tage-, 100-Tage- und 200-Tage-Durchschnitte liegen alle unterhalb des Kurses. In so einer Chartlage sollte man das Messer nicht zu früh anfassen.
Ich werde insbesondere den Bereich $30-$33,5 im Blick behalten: Zuerst prüfen, ob hier eine Bodenbildung/Stoppsignal gelingt. Wenn $30 nicht gehalten wird, schaut man nach dem Gap nahe $25,6; im Extremfall könnte es sogar weiter Richtung $21 gehen, um dort Unterstützung zu suchen.
2、CoreWeave
$CRWV
CRWV ist ebenfalls schwach geworden, auch der 100-Tage- und der 200-Tage-Durchschnitt wurden bereits unterschritten. Als Nächstes sollte man vor allem $85,7 im Fokus haben. Wenn dieser Bereich weiter nicht gehalten wird, öffnet sich der Abwärtsraum deutlich. Der nächste Schwerpunkt liegt dann im Bereich $65-$70.
3、Nebius
$NBIS
NBIS ist in dieser Gruppe von Computing-Power-Titeln relativ defensiv/stabiler. Fundamentaldaten und die Liquiditätssituation sind zudem solide. In letzter Zeit gab es zwar einen Rücksetzer, der durch den Anstieg der GPU- und Speicherkosten beeinflusst wurde, aber solange der 100-Tage-Durchschnitt nicht effektiv durchbrochen wird, werde ich vorerst nicht leichtfertig auf Short/Leerverkäufe umstellen.
Wenn ich auf eine wirklich solide Buy-the-dip-Position warten müsste, interessiert mich vor allem der Bereich rund um den 200-Tage-Durchschnitt – also $135-$152. Unter den drei Titeln ist IREN eher offensiv, CRWV hat mehr Schwung/„Elasticität“, und NBIS ist vergleichsweise stabil. Am dringendsten zu vermeiden ist es, bei einem starken Rücksetzer sofort zu kaufen. Nur weil der Kurs günstig ist, heißt das nicht, dass man damit schon am Boden angekommen ist. Der richtige Zeitpunkt für einen Einstieg muss erst dadurch bestätigt werden, dass der Markt sich selbst „bewegt“ und eine echte Bodenbildung zeigt.@K线猎人-
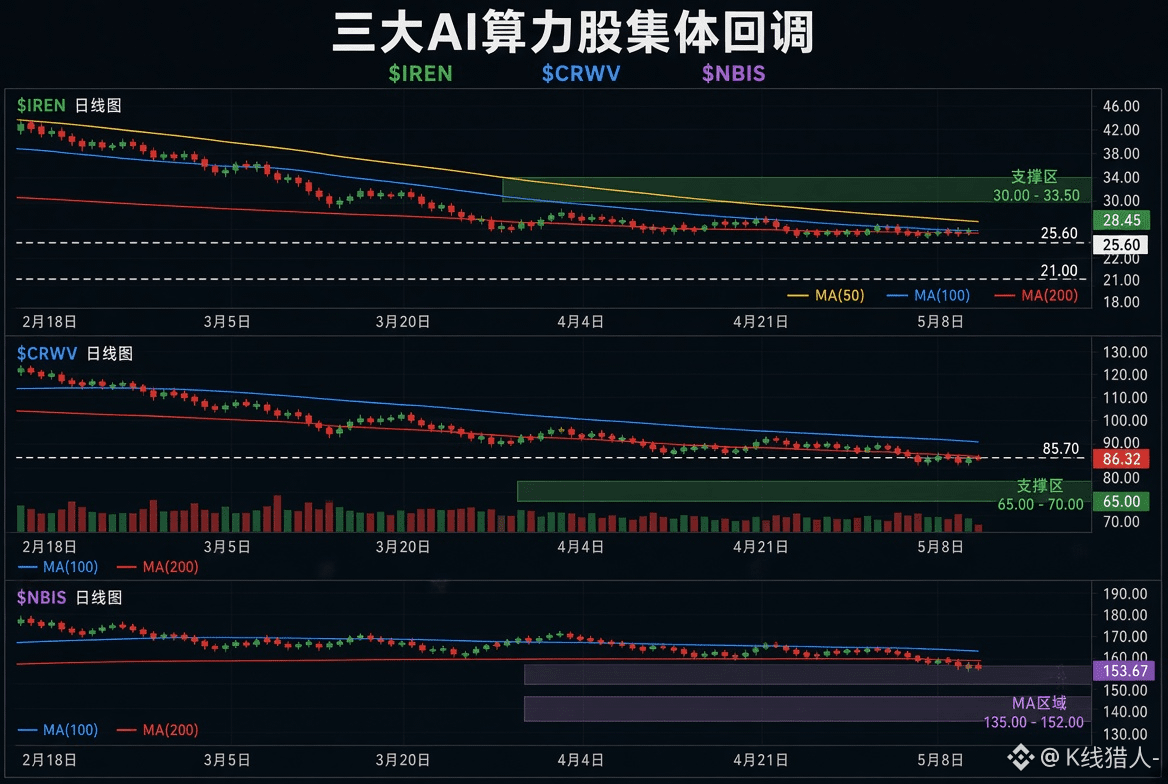
684
·
--
Einen Schluck Suppe muss man schon nehmen – der nächste Einsatz ist gleich da…😀
Einen Schluck Suppe muss man schon nehmen – der nächste Einsatz ist gleich da…😀
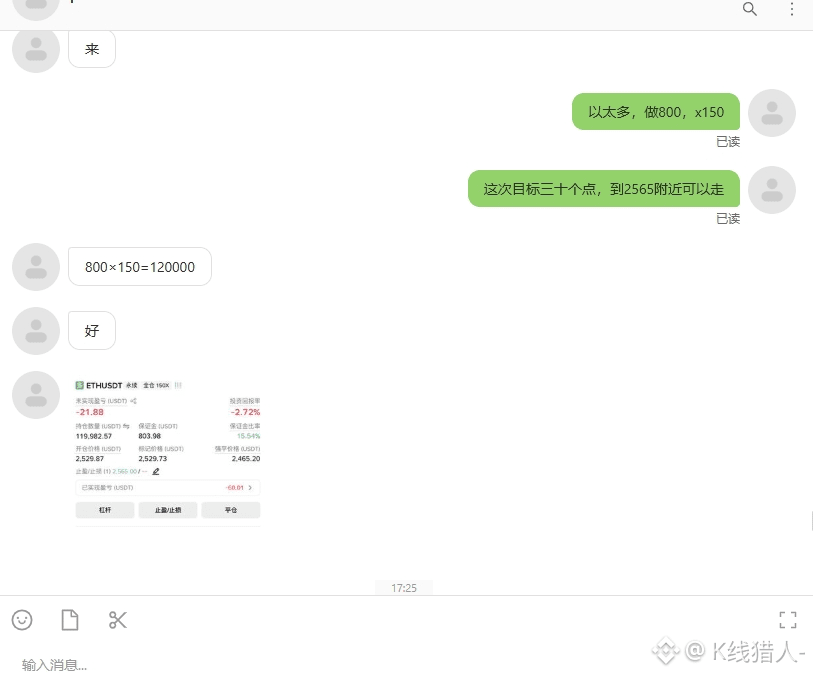
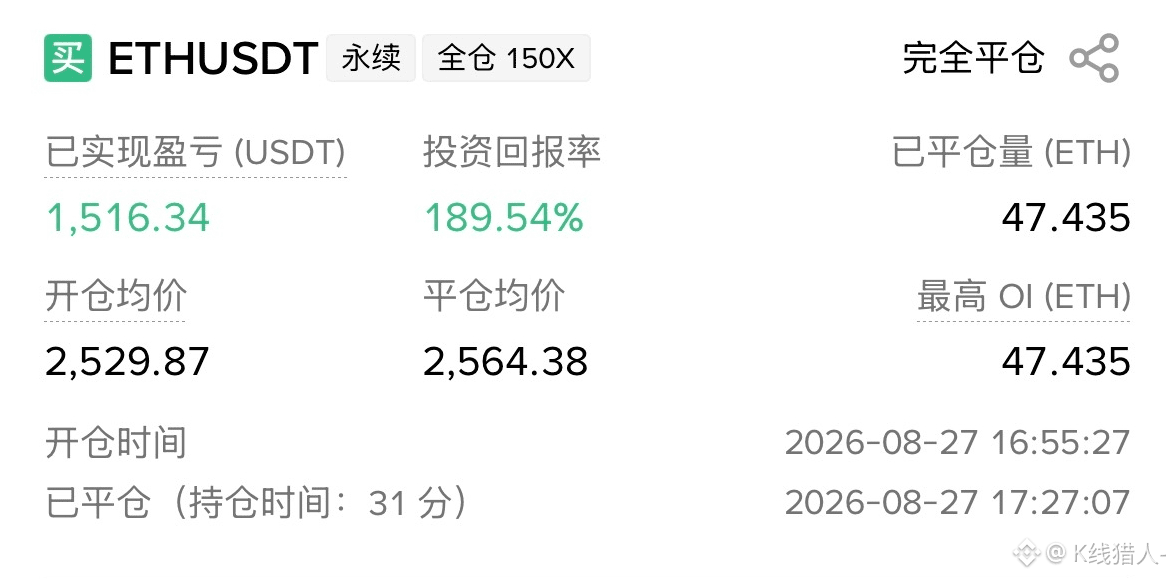
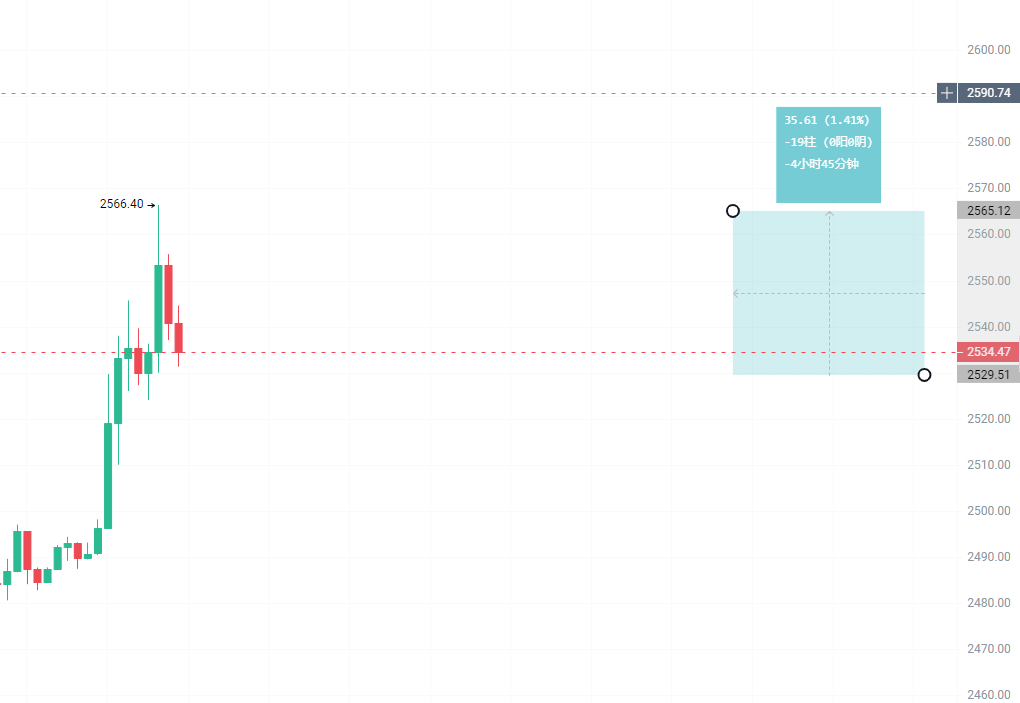
419
·
--
Verifiziert
Der heutige „AI-Informationsvorsprung“ an den US-Aktienmärkten – ein paar Schwerpunkte, die man im Blick behalten sollte:
① NVDA wieder völlig außer Kontrolle
Der aktuelle Quartalsbericht zeigt einen Umsatz von 96,22 Milliarden US-Dollar – im Jahresvergleich ein Plus von 106 % und damit direkt über den Markterwartungen. Der Ausblick für das nächste Quartal liegt zudem bei 108 Milliarden US-Dollar, die Bruttomarge bei 74 %. Die Nachfrage nach AI-Computing-Leistung steigt weiter, und die Aufträge von NVIDIA sind nach wie vor sehr solide.
② AMZN: Die AI-Bestellungen beschleunigen weiter
AWS hat erneut angekündigt, rund 2 Millionen Nvidia-GPUs zu kaufen. Der Ausbau der AI-Infrastruktur geht damit weiter nach oben. Warum wird gerade jetzt so stark auf Rechenleistung gesetzt? Ganz einfach: Je stärker die AI-Modelle, desto mehr Rechenressourcen braucht man. Das „Harke-und-Schaufel“-Geschäft – also der Verkauf der Infrastruktur – ist mit derlei „AI-Projekte“ noch lange nicht vorbei.
③ AAPL: Am 9. September kommt das große Event
Apple hat offiziell bekannt gegeben, dass am 9. September ein Launch-Event für neue Produkte stattfindet. Der Markt fokussiert derzeit vor allem das nächste iPhone-Flaggschiff sowie ein seit langem kursierendes Gerücht: ein faltbares Geräte-Modell. Einige Marktteilnehmer erwarten, dass ein faltbares iPhone preislich in der Region von 2.400–2.500 US-Dollar liegen könnte – aber der genaue Preis und Produktdetails müssen natürlich erst von Apple offiziell veröffentlicht werden.
④ CRM, CRWD, OKTA und ähnliches SaaS fängt ebenfalls langsam die AI-Rendite ab
Früher dachten viele, AI würde vor allem Chips, Server und Cloud-Computing begünstigen – doch inzwischen realisieren Unternehmenssoftware-Lösungen zunehmend den AI-Nutzen. Wer AI wirklich in Produkte übersetzen und in Einnahmen umwandeln kann, bekommt vom Markt wieder eine höhere Bewertung.
⑤ Am krassesten ist weiterhin der Bedarf an Rechenleistung
Anthropic hat bereits eine Vereinbarung über rund 45,0 Milliarden US-Dollar mit dem britischen AI-Infrastrukturunternehmen Nscale unterzeichnet – Laufzeit: 6 Jahre. Dabei soll das Nvidia Vera-Rubin-System eingesetzt werden. Wie beeindruckend ist diese Zahl? Sie bedeutet, dass die führenden AI-Unternehmen die nötigen Infrastruktur-Ressourcen für die kommenden Jahre jetzt schon frühzeitig absichern.
Wenn man sich diese AI-Thematik anschaut, lohnt der Blick inzwischen nicht mehr nur darauf, „welche Firma AI macht“, sondern darauf, wer dauerhaft Aufträge bekommt, wer über die Rechenleistung verfügt und wer AI wirklich in Cashflow verwandeln kann.
@Square-Creator-4a16707668 #英伟达营收超预期股价涨4%
Der heutige „AI-Informationsvorsprung“ an den US-Aktienmärkten – ein paar Schwerpunkte, die man im Blick behalten sollte:
① NVDA wieder völlig außer Kontrolle
Der aktuelle Quartalsbericht zeigt einen Umsatz von 96,22 Milliarden US-Dollar – im Jahresvergleich ein Plus von 106 % und damit direkt über den Markterwartungen. Der Ausblick für das nächste Quartal liegt zudem bei 108 Milliarden US-Dollar, die Bruttomarge bei 74 %. Die Nachfrage nach AI-Computing-Leistung steigt weiter, und die Aufträge von NVIDIA sind nach wie vor sehr solide.
② AMZN: Die AI-Bestellungen beschleunigen weiter
AWS hat erneut angekündigt, rund 2 Millionen Nvidia-GPUs zu kaufen. Der Ausbau der AI-Infrastruktur geht damit weiter nach oben. Warum wird gerade jetzt so stark auf Rechenleistung gesetzt? Ganz einfach: Je stärker die AI-Modelle, desto mehr Rechenressourcen braucht man. Das „Harke-und-Schaufel“-Geschäft – also der Verkauf der Infrastruktur – ist mit derlei „AI-Projekte“ noch lange nicht vorbei.
③ AAPL: Am 9. September kommt das große Event
Apple hat offiziell bekannt gegeben, dass am 9. September ein Launch-Event für neue Produkte stattfindet. Der Markt fokussiert derzeit vor allem das nächste iPhone-Flaggschiff sowie ein seit langem kursierendes Gerücht: ein faltbares Geräte-Modell. Einige Marktteilnehmer erwarten, dass ein faltbares iPhone preislich in der Region von 2.400–2.500 US-Dollar liegen könnte – aber der genaue Preis und Produktdetails müssen natürlich erst von Apple offiziell veröffentlicht werden.
④ CRM, CRWD, OKTA und ähnliches SaaS fängt ebenfalls langsam die AI-Rendite ab
Früher dachten viele, AI würde vor allem Chips, Server und Cloud-Computing begünstigen – doch inzwischen realisieren Unternehmenssoftware-Lösungen zunehmend den AI-Nutzen. Wer AI wirklich in Produkte übersetzen und in Einnahmen umwandeln kann, bekommt vom Markt wieder eine höhere Bewertung.
⑤ Am krassesten ist weiterhin der Bedarf an Rechenleistung
Anthropic hat bereits eine Vereinbarung über rund 45,0 Milliarden US-Dollar mit dem britischen AI-Infrastrukturunternehmen Nscale unterzeichnet – Laufzeit: 6 Jahre. Dabei soll das Nvidia Vera-Rubin-System eingesetzt werden. Wie beeindruckend ist diese Zahl? Sie bedeutet, dass die führenden AI-Unternehmen die nötigen Infrastruktur-Ressourcen für die kommenden Jahre jetzt schon frühzeitig absichern.
Wenn man sich diese AI-Thematik anschaut, lohnt der Blick inzwischen nicht mehr nur darauf, „welche Firma AI macht“, sondern darauf, wer dauerhaft Aufträge bekommt, wer über die Rechenleistung verfügt und wer AI wirklich in Cashflow verwandeln kann.
@K线猎人- #英伟达营收超预期股价涨4%
① NVDA wieder völlig außer Kontrolle
Der aktuelle Quartalsbericht zeigt einen Umsatz von 96,22 Milliarden US-Dollar – im Jahresvergleich ein Plus von 106 % und damit direkt über den Markterwartungen. Der Ausblick für das nächste Quartal liegt zudem bei 108 Milliarden US-Dollar, die Bruttomarge bei 74 %. Die Nachfrage nach AI-Computing-Leistung steigt weiter, und die Aufträge von NVIDIA sind nach wie vor sehr solide.
② AMZN: Die AI-Bestellungen beschleunigen weiter
AWS hat erneut angekündigt, rund 2 Millionen Nvidia-GPUs zu kaufen. Der Ausbau der AI-Infrastruktur geht damit weiter nach oben. Warum wird gerade jetzt so stark auf Rechenleistung gesetzt? Ganz einfach: Je stärker die AI-Modelle, desto mehr Rechenressourcen braucht man. Das „Harke-und-Schaufel“-Geschäft – also der Verkauf der Infrastruktur – ist mit derlei „AI-Projekte“ noch lange nicht vorbei.
③ AAPL: Am 9. September kommt das große Event
Apple hat offiziell bekannt gegeben, dass am 9. September ein Launch-Event für neue Produkte stattfindet. Der Markt fokussiert derzeit vor allem das nächste iPhone-Flaggschiff sowie ein seit langem kursierendes Gerücht: ein faltbares Geräte-Modell. Einige Marktteilnehmer erwarten, dass ein faltbares iPhone preislich in der Region von 2.400–2.500 US-Dollar liegen könnte – aber der genaue Preis und Produktdetails müssen natürlich erst von Apple offiziell veröffentlicht werden.
④ CRM, CRWD, OKTA und ähnliches SaaS fängt ebenfalls langsam die AI-Rendite ab
Früher dachten viele, AI würde vor allem Chips, Server und Cloud-Computing begünstigen – doch inzwischen realisieren Unternehmenssoftware-Lösungen zunehmend den AI-Nutzen. Wer AI wirklich in Produkte übersetzen und in Einnahmen umwandeln kann, bekommt vom Markt wieder eine höhere Bewertung.
⑤ Am krassesten ist weiterhin der Bedarf an Rechenleistung
Anthropic hat bereits eine Vereinbarung über rund 45,0 Milliarden US-Dollar mit dem britischen AI-Infrastrukturunternehmen Nscale unterzeichnet – Laufzeit: 6 Jahre. Dabei soll das Nvidia Vera-Rubin-System eingesetzt werden. Wie beeindruckend ist diese Zahl? Sie bedeutet, dass die führenden AI-Unternehmen die nötigen Infrastruktur-Ressourcen für die kommenden Jahre jetzt schon frühzeitig absichern.
Wenn man sich diese AI-Thematik anschaut, lohnt der Blick inzwischen nicht mehr nur darauf, „welche Firma AI macht“, sondern darauf, wer dauerhaft Aufträge bekommt, wer über die Rechenleistung verfügt und wer AI wirklich in Cashflow verwandeln kann.
@K线猎人- #英伟达营收超预期股价涨4%
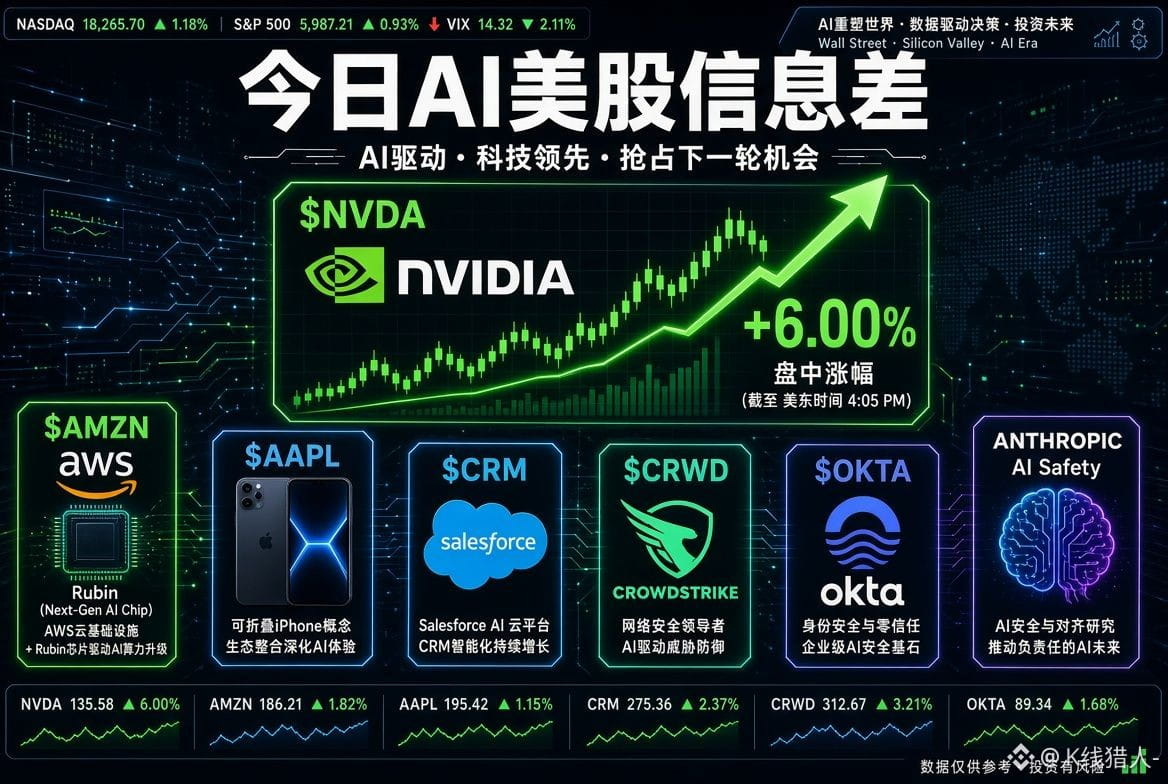
1
1.5k
·
--
Die derzeit gefährlichste Phase von SanDisk: Die Anlock-Falle (Buy-the-Rumor/诱多) entsteht gerade
1. [$SNDK ] Auch wenn danach noch 35% Erholung auftreten, gib nicht vorschnell der Annahme nach, dass sich der Markt umkehrt. Ein kurzfristiger Anstieg dient oft eher dazu, das Marktvertrauen herzustellen und neue Einstiegsmöglichkeiten für Käufer zu schaffen. Je stärker die Erholung, desto leichter lockt sie auch hinterherlaufendes Kaufkapital an – während die Hauptakteure möglicherweise die Gelegenheit nutzen, um auf dem Hochsystem Gewinnmitnahmen umzusetzen.
2. 1400 US-Dollar sind die letzte Verteidigungslinie der Bullen. Die Marke 1400 ist der Bereich der bisherigen dichtesten Umschlagszone und dort war der Kampf um Kapital am intensivsten. Wenn diese Zone bricht, bedeutet das, dass ein großer Teil der Bestände keinen Halt mehr hat; darunter könnte es zu einem Liquiditäts-„Leerlauf“ kommen. Sobald Panikverkäufe gebündelt freigesetzt werden, ist nicht ausgeschlossen, dass der Kurs kurzfristig weiter nach unten läuft – sogar erneut um etwa 35% zurücksetzt.
3. Wenn es nicht auf 800–900 US-Dollar fällt, kommt für ein echtes „Placement“ (echter Einstieg) keine ernsthafte Überlegung infrage. Wirklich wertvolle Chancen entstehen oft dann, wenn der Markt verzweifelt. Im Bereich von 800–900 US-Dollar liegt die Unterbewertung, auf die ein Teil langfristiger Gelder möglicherweise achtet. Solange man diese Preisspanne nicht erreicht hat, ist jedes Hochkauf-Nachlaufen im Grunde nur das Verwenden hoher Preise, um anderen zu „abzunehmen“, was diese gerade verkaufen wollen. Es gibt zwar viele Gelegenheiten – aber günstige Anteile sind selten.
4. Selbst wenn der Rebound bis auf 2000 US-Dollar läuft, könnte es nur eine Fluchtbewegung sein. Wenn 1400 US-Dollar erfolgreich verteidigt wird, wäre die beste kurzfristige Entwicklung wahrscheinlich ein Rebound, der versucht, die Marke um 2000 US-Dollar herauszufordern. Doch hier dürfte es sich mit hoher Wahrscheinlichkeit ebenfalls um einen Druckbereich handeln. Sobald der Preis daran scheitert, könnte er wieder in die Korrekturphase zurückkehren und die „schwebenden“ Gewinne/Bestände abwaschen. Verwechsle die Erholung nicht mit dem Neustart eines Bullenmarkts – und fantasier nicht vom neuen Hoch, wenn die Stimmung am höchsten ist. Viele Privatanleger sind noch immer in der Erwartung gefangen, dass der Ausbruch über das Allzeithoch nun kommt. Aber wenn der Markt wirklich gefährlich ist, ist genau dann oft der Zeitpunkt, an dem alle denken, es könnte weiter steigen. Risse in der Blase entstehen normalerweise nicht erst, wenn der Abverkauf beginnt – sie werden bereits während des wahnsinnigen Anstiegs angelegt. @Square-Creator-4a16707668
Die derzeit gefährlichste Phase von SanDisk: Die Anlock-Falle (Buy-the-Rumor/诱多) entsteht gerade
1. [$SNDK ] Auch wenn danach noch 35% Erholung auftreten, gib nicht vorschnell der Annahme nach, dass sich der Markt umkehrt. Ein kurzfristiger Anstieg dient oft eher dazu, das Marktvertrauen herzustellen und neue Einstiegsmöglichkeiten für Käufer zu schaffen. Je stärker die Erholung, desto leichter lockt sie auch hinterherlaufendes Kaufkapital an – während die Hauptakteure möglicherweise die Gelegenheit nutzen, um auf dem Hochsystem Gewinnmitnahmen umzusetzen.
2. 1400 US-Dollar sind die letzte Verteidigungslinie der Bullen. Die Marke 1400 ist der Bereich der bisherigen dichtesten Umschlagszone und dort war der Kampf um Kapital am intensivsten. Wenn diese Zone bricht, bedeutet das, dass ein großer Teil der Bestände keinen Halt mehr hat; darunter könnte es zu einem Liquiditäts-„Leerlauf“ kommen. Sobald Panikverkäufe gebündelt freigesetzt werden, ist nicht ausgeschlossen, dass der Kurs kurzfristig weiter nach unten läuft – sogar erneut um etwa 35% zurücksetzt.
3. Wenn es nicht auf 800–900 US-Dollar fällt, kommt für ein echtes „Placement“ (echter Einstieg) keine ernsthafte Überlegung infrage. Wirklich wertvolle Chancen entstehen oft dann, wenn der Markt verzweifelt. Im Bereich von 800–900 US-Dollar liegt die Unterbewertung, auf die ein Teil langfristiger Gelder möglicherweise achtet. Solange man diese Preisspanne nicht erreicht hat, ist jedes Hochkauf-Nachlaufen im Grunde nur das Verwenden hoher Preise, um anderen zu „abzunehmen“, was diese gerade verkaufen wollen. Es gibt zwar viele Gelegenheiten – aber günstige Anteile sind selten.
4. Selbst wenn der Rebound bis auf 2000 US-Dollar läuft, könnte es nur eine Fluchtbewegung sein. Wenn 1400 US-Dollar erfolgreich verteidigt wird, wäre die beste kurzfristige Entwicklung wahrscheinlich ein Rebound, der versucht, die Marke um 2000 US-Dollar herauszufordern. Doch hier dürfte es sich mit hoher Wahrscheinlichkeit ebenfalls um einen Druckbereich handeln. Sobald der Preis daran scheitert, könnte er wieder in die Korrekturphase zurückkehren und die „schwebenden“ Gewinne/Bestände abwaschen. Verwechsle die Erholung nicht mit dem Neustart eines Bullenmarkts – und fantasier nicht vom neuen Hoch, wenn die Stimmung am höchsten ist. Viele Privatanleger sind noch immer in der Erwartung gefangen, dass der Ausbruch über das Allzeithoch nun kommt. Aber wenn der Markt wirklich gefährlich ist, ist genau dann oft der Zeitpunkt, an dem alle denken, es könnte weiter steigen. Risse in der Blase entstehen normalerweise nicht erst, wenn der Abverkauf beginnt – sie werden bereits während des wahnsinnigen Anstiegs angelegt. @K线猎人-
1. [$SNDK ] Auch wenn danach noch 35% Erholung auftreten, gib nicht vorschnell der Annahme nach, dass sich der Markt umkehrt. Ein kurzfristiger Anstieg dient oft eher dazu, das Marktvertrauen herzustellen und neue Einstiegsmöglichkeiten für Käufer zu schaffen. Je stärker die Erholung, desto leichter lockt sie auch hinterherlaufendes Kaufkapital an – während die Hauptakteure möglicherweise die Gelegenheit nutzen, um auf dem Hochsystem Gewinnmitnahmen umzusetzen.
2. 1400 US-Dollar sind die letzte Verteidigungslinie der Bullen. Die Marke 1400 ist der Bereich der bisherigen dichtesten Umschlagszone und dort war der Kampf um Kapital am intensivsten. Wenn diese Zone bricht, bedeutet das, dass ein großer Teil der Bestände keinen Halt mehr hat; darunter könnte es zu einem Liquiditäts-„Leerlauf“ kommen. Sobald Panikverkäufe gebündelt freigesetzt werden, ist nicht ausgeschlossen, dass der Kurs kurzfristig weiter nach unten läuft – sogar erneut um etwa 35% zurücksetzt.
3. Wenn es nicht auf 800–900 US-Dollar fällt, kommt für ein echtes „Placement“ (echter Einstieg) keine ernsthafte Überlegung infrage. Wirklich wertvolle Chancen entstehen oft dann, wenn der Markt verzweifelt. Im Bereich von 800–900 US-Dollar liegt die Unterbewertung, auf die ein Teil langfristiger Gelder möglicherweise achtet. Solange man diese Preisspanne nicht erreicht hat, ist jedes Hochkauf-Nachlaufen im Grunde nur das Verwenden hoher Preise, um anderen zu „abzunehmen“, was diese gerade verkaufen wollen. Es gibt zwar viele Gelegenheiten – aber günstige Anteile sind selten.
4. Selbst wenn der Rebound bis auf 2000 US-Dollar läuft, könnte es nur eine Fluchtbewegung sein. Wenn 1400 US-Dollar erfolgreich verteidigt wird, wäre die beste kurzfristige Entwicklung wahrscheinlich ein Rebound, der versucht, die Marke um 2000 US-Dollar herauszufordern. Doch hier dürfte es sich mit hoher Wahrscheinlichkeit ebenfalls um einen Druckbereich handeln. Sobald der Preis daran scheitert, könnte er wieder in die Korrekturphase zurückkehren und die „schwebenden“ Gewinne/Bestände abwaschen. Verwechsle die Erholung nicht mit dem Neustart eines Bullenmarkts – und fantasier nicht vom neuen Hoch, wenn die Stimmung am höchsten ist. Viele Privatanleger sind noch immer in der Erwartung gefangen, dass der Ausbruch über das Allzeithoch nun kommt. Aber wenn der Markt wirklich gefährlich ist, ist genau dann oft der Zeitpunkt, an dem alle denken, es könnte weiter steigen. Risse in der Blase entstehen normalerweise nicht erst, wenn der Abverkauf beginnt – sie werden bereits während des wahnsinnigen Anstiegs angelegt. @K线猎人-
509
·
--
Verifiziert
2 Minuten, um eine Firma kennenzulernen: Heute sprechen wir über FIX|Ein „Klimaanlagen-Installer“, warum es im KI-Zeitalter zum großen Gewinner wurde?
Wenn man nur den Namen betrachtet, wirkt Comfort Systems USA schnell wie ein gewöhnliches Unternehmen der Heizungs-, Lüftungs- und Klimatechnik (HLK). Aber im KI-Zeitalter ist seine Position tatsächlich wichtiger, als man denkt.
Was macht das Unternehmen also?
Ganz einfach: Es hilft großen Rechenzentren dabei, die „Hardware-Umgebung“ aufzubauen: Klimaanlagen und Kühlung, elektrische Systeme, Rohrleitungen, modulare Maschinenräume sowie die spätere Wartung. Klingt nicht besonders aufregend, aber AI-Rechenzentren haben ausgerechnet davor am meisten Angst – nicht, dass ihnen keine GPUs fehlen, sondern dass der Strom nicht ankommt, die Abwärme nicht abgeführt werden kann oder die Anlagen nicht aufgebaut werden können. Wenn du die GPUs von Nvidia kaufst, müssen die Server trotzdem mit Strom versorgt werden; Chips, die laufen, erzeugen Wärme und brauchen Kühlung; die Maschinenräume müssen außerdem im Betrieb sein und sind ohne komplexe elektrische Systeme, Rohrleitungen und HLK nicht denkbar. Viele Geräte werden sogar bereits vorab im Werk modular produziert und dann zur Montage vor Ort geliefert. Genau diese „Torte“ bekommt $FIX ab.
Im zweiten Quartal 2026 erreichte das Unternehmen einen Umsatz von 3,27 Milliarden US-Dollar, ein Plus von 50% im Vergleich zum Vorjahr; das EPS stieg von 6,53 US-Dollar auf 12,53 US-Dollar, ebenfalls ein Plus von 92%. Noch wichtiger ist jedoch: die Auftragslage. Bis Ende Juni lag der Backlog bei 14,06 Milliarden US-Dollar, ein Plus von 73%. In der ersten Hälfte dieses Jahres stammten rund 58% der Einnahmen von Technologiekunden; die Kernnachfrage sind Rechenzentren und Chip-Fabriken.
Darum ist $FIX so spannend:
Es macht keine KI-Modelle, verkauft keine GPUs und ist nicht einmal im klassischen Sinn eine Tech-Aktie. Aber jedes Mal, wenn im KI-Zeitalter ein Rechenzentrum erweitert wird, müssen mehr Strom verlegt, mehr Rohre gelegt und mehr Kühlung installiert werden. Am Ende landet die KI-Story wieder in der realen Welt – bei Stromkabeln, Rohrleitungen, Kühlung und beim Bau.
Natürlich darf man auch die Risiken nicht ignorieren. Der Markt hat es bereits im Voraus mit dem Label „KI-Infrastruktur“ versehen. Wenn die Investitionsausgaben der Rechenzentren abkühlen oder die Gewinnmargen bei großen Projekten unter Druck geraten, kann die Bewertung ebenfalls zurückgehen. Deshalb sehe ich $FIX lieber als den „Schaufelverkäufer“ im KI-Zeitalter: Es verkauft keine KI, sondern baut die echten Orte, an denen KI wirklich umgesetzt wird. Wenn du aus dem Bereich KI-Infrastruktur eine Firma auswählen müsstest – würdest du $FIX in Betracht ziehen? @Square-Creator-4a16707668 $FIX.US
2 Minuten, um eine Firma kennenzulernen: Heute sprechen wir über FIX|Ein „Klimaanlagen-Installer“, warum es im KI-Zeitalter zum großen Gewinner wurde?
Wenn man nur den Namen betrachtet, wirkt Comfort Systems USA schnell wie ein gewöhnliches Unternehmen der Heizungs-, Lüftungs- und Klimatechnik (HLK). Aber im KI-Zeitalter ist seine Position tatsächlich wichtiger, als man denkt.
Was macht das Unternehmen also?
Ganz einfach: Es hilft großen Rechenzentren dabei, die „Hardware-Umgebung“ aufzubauen: Klimaanlagen und Kühlung, elektrische Systeme, Rohrleitungen, modulare Maschinenräume sowie die spätere Wartung. Klingt nicht besonders aufregend, aber AI-Rechenzentren haben ausgerechnet davor am meisten Angst – nicht, dass ihnen keine GPUs fehlen, sondern dass der Strom nicht ankommt, die Abwärme nicht abgeführt werden kann oder die Anlagen nicht aufgebaut werden können. Wenn du die GPUs von Nvidia kaufst, müssen die Server trotzdem mit Strom versorgt werden; Chips, die laufen, erzeugen Wärme und brauchen Kühlung; die Maschinenräume müssen außerdem im Betrieb sein und sind ohne komplexe elektrische Systeme, Rohrleitungen und HLK nicht denkbar. Viele Geräte werden sogar bereits vorab im Werk modular produziert und dann zur Montage vor Ort geliefert. Genau diese „Torte“ bekommt $FIX ab.
Im zweiten Quartal 2026 erreichte das Unternehmen einen Umsatz von 3,27 Milliarden US-Dollar, ein Plus von 50% im Vergleich zum Vorjahr; das EPS stieg von 6,53 US-Dollar auf 12,53 US-Dollar, ebenfalls ein Plus von 92%. Noch wichtiger ist jedoch: die Auftragslage. Bis Ende Juni lag der Backlog bei 14,06 Milliarden US-Dollar, ein Plus von 73%. In der ersten Hälfte dieses Jahres stammten rund 58% der Einnahmen von Technologiekunden; die Kernnachfrage sind Rechenzentren und Chip-Fabriken.
Darum ist $FIX so spannend:
Es macht keine KI-Modelle, verkauft keine GPUs und ist nicht einmal im klassischen Sinn eine Tech-Aktie. Aber jedes Mal, wenn im KI-Zeitalter ein Rechenzentrum erweitert wird, müssen mehr Strom verlegt, mehr Rohre gelegt und mehr Kühlung installiert werden. Am Ende landet die KI-Story wieder in der realen Welt – bei Stromkabeln, Rohrleitungen, Kühlung und beim Bau.
Natürlich darf man auch die Risiken nicht ignorieren. Der Markt hat es bereits im Voraus mit dem Label „KI-Infrastruktur“ versehen. Wenn die Investitionsausgaben der Rechenzentren abkühlen oder die Gewinnmargen bei großen Projekten unter Druck geraten, kann die Bewertung ebenfalls zurückgehen. Deshalb sehe ich $FIX lieber als den „Schaufelverkäufer“ im KI-Zeitalter: Es verkauft keine KI, sondern baut die echten Orte, an denen KI wirklich umgesetzt wird. Wenn du aus dem Bereich KI-Infrastruktur eine Firma auswählen müsstest – würdest du $FIX in Betracht ziehen? @K线猎人- $FIX.US
Wenn man nur den Namen betrachtet, wirkt Comfort Systems USA schnell wie ein gewöhnliches Unternehmen der Heizungs-, Lüftungs- und Klimatechnik (HLK). Aber im KI-Zeitalter ist seine Position tatsächlich wichtiger, als man denkt.
Was macht das Unternehmen also?
Ganz einfach: Es hilft großen Rechenzentren dabei, die „Hardware-Umgebung“ aufzubauen: Klimaanlagen und Kühlung, elektrische Systeme, Rohrleitungen, modulare Maschinenräume sowie die spätere Wartung. Klingt nicht besonders aufregend, aber AI-Rechenzentren haben ausgerechnet davor am meisten Angst – nicht, dass ihnen keine GPUs fehlen, sondern dass der Strom nicht ankommt, die Abwärme nicht abgeführt werden kann oder die Anlagen nicht aufgebaut werden können. Wenn du die GPUs von Nvidia kaufst, müssen die Server trotzdem mit Strom versorgt werden; Chips, die laufen, erzeugen Wärme und brauchen Kühlung; die Maschinenräume müssen außerdem im Betrieb sein und sind ohne komplexe elektrische Systeme, Rohrleitungen und HLK nicht denkbar. Viele Geräte werden sogar bereits vorab im Werk modular produziert und dann zur Montage vor Ort geliefert. Genau diese „Torte“ bekommt $FIX ab.
Im zweiten Quartal 2026 erreichte das Unternehmen einen Umsatz von 3,27 Milliarden US-Dollar, ein Plus von 50% im Vergleich zum Vorjahr; das EPS stieg von 6,53 US-Dollar auf 12,53 US-Dollar, ebenfalls ein Plus von 92%. Noch wichtiger ist jedoch: die Auftragslage. Bis Ende Juni lag der Backlog bei 14,06 Milliarden US-Dollar, ein Plus von 73%. In der ersten Hälfte dieses Jahres stammten rund 58% der Einnahmen von Technologiekunden; die Kernnachfrage sind Rechenzentren und Chip-Fabriken.
Darum ist $FIX so spannend:
Es macht keine KI-Modelle, verkauft keine GPUs und ist nicht einmal im klassischen Sinn eine Tech-Aktie. Aber jedes Mal, wenn im KI-Zeitalter ein Rechenzentrum erweitert wird, müssen mehr Strom verlegt, mehr Rohre gelegt und mehr Kühlung installiert werden. Am Ende landet die KI-Story wieder in der realen Welt – bei Stromkabeln, Rohrleitungen, Kühlung und beim Bau.
Natürlich darf man auch die Risiken nicht ignorieren. Der Markt hat es bereits im Voraus mit dem Label „KI-Infrastruktur“ versehen. Wenn die Investitionsausgaben der Rechenzentren abkühlen oder die Gewinnmargen bei großen Projekten unter Druck geraten, kann die Bewertung ebenfalls zurückgehen. Deshalb sehe ich $FIX lieber als den „Schaufelverkäufer“ im KI-Zeitalter: Es verkauft keine KI, sondern baut die echten Orte, an denen KI wirklich umgesetzt wird. Wenn du aus dem Bereich KI-Infrastruktur eine Firma auswählen müsstest – würdest du $FIX in Betracht ziehen? @K线猎人- $FIX.US
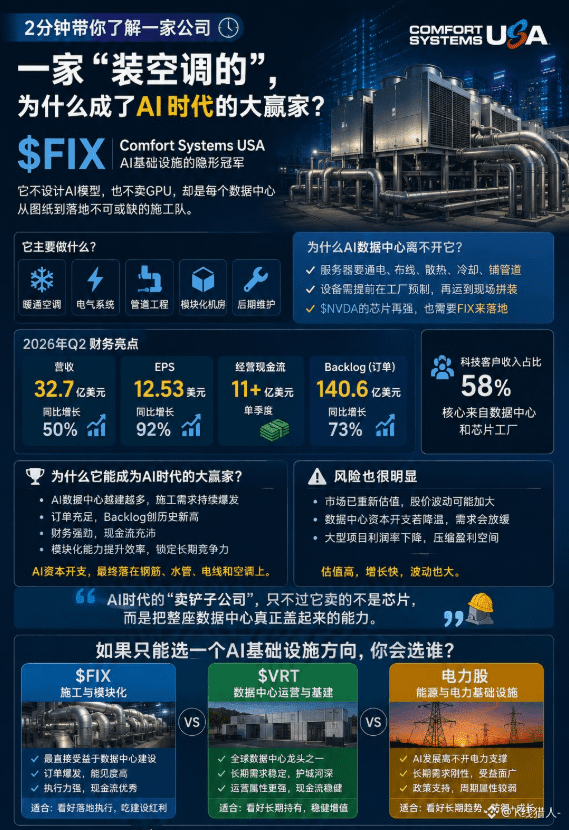
FIXUS+0,14%
430
·
--
Handel als Nebenjob zu betrachten, das Erste ist: erst ein Problem lösen.
In welchen Fällen sollte ich überhaupt nicht eingreifen?
Diesen Punkt hat mir früher niemand beigebracht, und ich habe erst nach vielen Verlusten langsam herausgefunden, woran es liegt.
Wenn der Markt stark fällt, kaufe ich nicht einfach sofort, weil ich überall nur rote Zahlen sehe. Erst mal abwarten: Nach dem Rückgang, wer kann sich wirklich behaupten? Manche Coins fallen nicht so stark, und schon am nächsten Tag, wenn wieder Liquidität zurückkommt, beginnen sie sich zu erholen. Bei anderen sieht es aus, als wären sie schon bei „Bodenpreisen“ angekommen – und trotzdem geht es weiter nach unten. Nach und nach wirst du merken: „billig“ darf man nicht nur am Preis festmachen.
Das Gleiche gilt auch, wenn der Markt in eine Aufwärtsphase übergeht.
Die echte Hauptbewegung reißt die Leute oft einfach aus dem Zug. Erst steigt es ein Stück, dann kommt ein Rücksetzer – und wenn einem dabei mulmig wird, verkauft man schnell. Und am nächsten Tag geht es weiter nach oben. Früher habe ich zu viele solcher Verluste erlebt. Deshalb tue ich jetzt nichts Unnötiges, solange sich die ursprüngliche Logik des Trades nicht verändert hat – und lasse mich nicht wegen ein paar normalen Schwankungen aus der Bahn werfen.
Beim kurzfristigen Trading ist es umgekehrt.
Wenn ich eine Position eröffne und sie entwickelt sich über längere Zeit nicht wie erwartet, suche ich nicht endlos nach Ausreden. Der Markt hat keine Verpflichtung, mir zu beweisen, dass ich richtig liege. Wenn ich mich geirrt habe, steige aus und suche mir eine neue Gelegenheit.
Das Schwierigste sind eigentlich die häufigen Trades. Vormittags denke ich mir: Dieser Coin ist gut. Nachmittags denke ich: Der andere ist stärker. Abends sehe ich, wie in der Gruppe Calls gepostet werden, und bekomme Lust zu wechseln. Wenn man einen ganzen Tag damit verbringt, wirkt man besonders beschäftigt – aber das Konto bewegt sich kaum.
Heute entscheide ich mich lieber, etwas zu verpassen.
Schließlich schließt der Markt nicht morgen seine Pforten. Wenn man heute nichts macht, gibt es in ein paar Tagen wieder Chancen. Beim Nebenjob ist die größte Gefahr, dass man sich dabei selbst zum professionellen Zocker macht. Weniger auf den Chart starren, weniger Trades abschicken – dann kann man viel eher erkennen, welche Marktphasen wirklich es wert sind, gemacht zu werden. @Square-Creator-4a16707668 $PROM
Handel als Nebenjob zu betrachten, das Erste ist: erst ein Problem lösen.
In welchen Fällen sollte ich überhaupt nicht eingreifen?
Diesen Punkt hat mir früher niemand beigebracht, und ich habe erst nach vielen Verlusten langsam herausgefunden, woran es liegt.
Wenn der Markt stark fällt, kaufe ich nicht einfach sofort, weil ich überall nur rote Zahlen sehe. Erst mal abwarten: Nach dem Rückgang, wer kann sich wirklich behaupten? Manche Coins fallen nicht so stark, und schon am nächsten Tag, wenn wieder Liquidität zurückkommt, beginnen sie sich zu erholen. Bei anderen sieht es aus, als wären sie schon bei „Bodenpreisen“ angekommen – und trotzdem geht es weiter nach unten. Nach und nach wirst du merken: „billig“ darf man nicht nur am Preis festmachen.
Das Gleiche gilt auch, wenn der Markt in eine Aufwärtsphase übergeht.
Die echte Hauptbewegung reißt die Leute oft einfach aus dem Zug. Erst steigt es ein Stück, dann kommt ein Rücksetzer – und wenn einem dabei mulmig wird, verkauft man schnell. Und am nächsten Tag geht es weiter nach oben. Früher habe ich zu viele solcher Verluste erlebt. Deshalb tue ich jetzt nichts Unnötiges, solange sich die ursprüngliche Logik des Trades nicht verändert hat – und lasse mich nicht wegen ein paar normalen Schwankungen aus der Bahn werfen.
Beim kurzfristigen Trading ist es umgekehrt.
Wenn ich eine Position eröffne und sie entwickelt sich über längere Zeit nicht wie erwartet, suche ich nicht endlos nach Ausreden. Der Markt hat keine Verpflichtung, mir zu beweisen, dass ich richtig liege. Wenn ich mich geirrt habe, steige aus und suche mir eine neue Gelegenheit.
Das Schwierigste sind eigentlich die häufigen Trades. Vormittags denke ich mir: Dieser Coin ist gut. Nachmittags denke ich: Der andere ist stärker. Abends sehe ich, wie in der Gruppe Calls gepostet werden, und bekomme Lust zu wechseln. Wenn man einen ganzen Tag damit verbringt, wirkt man besonders beschäftigt – aber das Konto bewegt sich kaum.
Heute entscheide ich mich lieber, etwas zu verpassen.
Schließlich schließt der Markt nicht morgen seine Pforten. Wenn man heute nichts macht, gibt es in ein paar Tagen wieder Chancen. Beim Nebenjob ist die größte Gefahr, dass man sich dabei selbst zum professionellen Zocker macht. Weniger auf den Chart starren, weniger Trades abschicken – dann kann man viel eher erkennen, welche Marktphasen wirklich es wert sind, gemacht zu werden. @K线猎人- $PROM
In welchen Fällen sollte ich überhaupt nicht eingreifen?
Diesen Punkt hat mir früher niemand beigebracht, und ich habe erst nach vielen Verlusten langsam herausgefunden, woran es liegt.
Wenn der Markt stark fällt, kaufe ich nicht einfach sofort, weil ich überall nur rote Zahlen sehe. Erst mal abwarten: Nach dem Rückgang, wer kann sich wirklich behaupten? Manche Coins fallen nicht so stark, und schon am nächsten Tag, wenn wieder Liquidität zurückkommt, beginnen sie sich zu erholen. Bei anderen sieht es aus, als wären sie schon bei „Bodenpreisen“ angekommen – und trotzdem geht es weiter nach unten. Nach und nach wirst du merken: „billig“ darf man nicht nur am Preis festmachen.
Das Gleiche gilt auch, wenn der Markt in eine Aufwärtsphase übergeht.
Die echte Hauptbewegung reißt die Leute oft einfach aus dem Zug. Erst steigt es ein Stück, dann kommt ein Rücksetzer – und wenn einem dabei mulmig wird, verkauft man schnell. Und am nächsten Tag geht es weiter nach oben. Früher habe ich zu viele solcher Verluste erlebt. Deshalb tue ich jetzt nichts Unnötiges, solange sich die ursprüngliche Logik des Trades nicht verändert hat – und lasse mich nicht wegen ein paar normalen Schwankungen aus der Bahn werfen.
Beim kurzfristigen Trading ist es umgekehrt.
Wenn ich eine Position eröffne und sie entwickelt sich über längere Zeit nicht wie erwartet, suche ich nicht endlos nach Ausreden. Der Markt hat keine Verpflichtung, mir zu beweisen, dass ich richtig liege. Wenn ich mich geirrt habe, steige aus und suche mir eine neue Gelegenheit.
Das Schwierigste sind eigentlich die häufigen Trades. Vormittags denke ich mir: Dieser Coin ist gut. Nachmittags denke ich: Der andere ist stärker. Abends sehe ich, wie in der Gruppe Calls gepostet werden, und bekomme Lust zu wechseln. Wenn man einen ganzen Tag damit verbringt, wirkt man besonders beschäftigt – aber das Konto bewegt sich kaum.
Heute entscheide ich mich lieber, etwas zu verpassen.
Schließlich schließt der Markt nicht morgen seine Pforten. Wenn man heute nichts macht, gibt es in ein paar Tagen wieder Chancen. Beim Nebenjob ist die größte Gefahr, dass man sich dabei selbst zum professionellen Zocker macht. Weniger auf den Chart starren, weniger Trades abschicken – dann kann man viel eher erkennen, welche Marktphasen wirklich es wert sind, gemacht zu werden. @K线猎人- $PROM
858
·
--
„Mit weniger als 1000 U in der Hand—kann man das 100.000 U schaffen?“
Frag nicht sofort, ob es geht. Frag zuerst dich selbst: Hast du die Fähigkeit, diese 1000 U überleben zu lassen?
Kleines Kapital fällt am leichtesten in eine Falle—weil man es zu schnell will. 500 U, die sich ein tägliches Verdoppeln erhoffen; 800 U, die auf einen 100-fach-Coin hoffen; 1000 U, die sich kaum einen Monat gönnen, um 10.000 zu erreichen. Um diese Geschwindigkeit zu schaffen, wird die Positionsgröße immer größer, der Hebel immer höher. Sobald ein Trend auftaucht, wird hineingestürmt. Wenn die Richtung dann nur leicht danebenliegt, wird das Kapital direkt um einen großen Teil reduziert. Deshalb ist bei echtem Small-Capital-Trading die erste Sache nicht der Angriff—sondern den Rückweg gut zu sichern.
Erstens: Risiko pro Einzeltrade kontrollieren.
Bevor du einsteigst, legst du Stop-Loss-Position und maximalen Verlust fest. Wart nicht, bis der Kontostand schon geschrumpft ist, bevor du dir überlegst, was du tun sollst. Ein kleiner Verlust ist nicht schlimm—gefährlich wird es erst, wenn man Trades hinterher „durchhalten“ und immer weiter tragen muss.
Zweitens: Gewinne erst dann vergrößern, wenn es passt.
Wenn sich der Markt wie erwartet entwickelt und das Konto eine Sicherheitsbasis hat, passe die Positionsgröße Schritt für Schritt gemäß Plan an. Behalte im Hinterkopf: „Nachkaufen“ darf nicht als Rettungsanker dienen. Verluste durch fortlaufendes Nachlegen immer weiter zu verstärken, macht einen Fehler nur immer teurer.
Drittens: Mach es dir nicht unnötig kompliziert.
Kleines Kapital braucht nicht, um gleichzeitig Dutzende Kennzahlen zu untersuchen. Finde ein Set an Logik, das du wirklich verstehst, und mach es immer wieder—mit Wiederholung und regelmäßigem Review. Wenn der Trend nicht klar ist, warte. Wenn die Position ungünstig ist, warte. Wenn das Risiko nicht stimmig ist, warte ebenfalls.
Zum Schluss merk dir: Gewinne auf dem Konto bedeuten nicht automatisch, dass das Geld wirklich deins ist.
Selbst wenn du nach dem Gewinn alles im Markt lässt, kann dich die nächste Schwankung genauso wieder dazu bringen, den Profit mitzunehmen. Gezieltes Teil-Aussteigen und Erfolge sichern ist wichtiger als die Zahlen in einem Screenshot.
Weniger als 1000 U heißt nicht, dass es keine Chance gibt—aber es ist auch ganz sicher nicht so, dass du nur durch einen einzigen „Wurf“ dein Ergebnis verändern kannst. Menschen, die kleine Konten wirklich Schritt für Schritt größer machen, haben meistens einfach ein bisschen mehr Geduld als andere—und machen nur ein paar tödliche Fehler weniger. @Square-Creator-4a16707668 $TRUMP
„Mit weniger als 1000 U in der Hand—kann man das 100.000 U schaffen?“
Frag nicht sofort, ob es geht. Frag zuerst dich selbst: Hast du die Fähigkeit, diese 1000 U überleben zu lassen?
Kleines Kapital fällt am leichtesten in eine Falle—weil man es zu schnell will. 500 U, die sich ein tägliches Verdoppeln erhoffen; 800 U, die auf einen 100-fach-Coin hoffen; 1000 U, die sich kaum einen Monat gönnen, um 10.000 zu erreichen. Um diese Geschwindigkeit zu schaffen, wird die Positionsgröße immer größer, der Hebel immer höher. Sobald ein Trend auftaucht, wird hineingestürmt. Wenn die Richtung dann nur leicht danebenliegt, wird das Kapital direkt um einen großen Teil reduziert. Deshalb ist bei echtem Small-Capital-Trading die erste Sache nicht der Angriff—sondern den Rückweg gut zu sichern.
Erstens: Risiko pro Einzeltrade kontrollieren.
Bevor du einsteigst, legst du Stop-Loss-Position und maximalen Verlust fest. Wart nicht, bis der Kontostand schon geschrumpft ist, bevor du dir überlegst, was du tun sollst. Ein kleiner Verlust ist nicht schlimm—gefährlich wird es erst, wenn man Trades hinterher „durchhalten“ und immer weiter tragen muss.
Zweitens: Gewinne erst dann vergrößern, wenn es passt.
Wenn sich der Markt wie erwartet entwickelt und das Konto eine Sicherheitsbasis hat, passe die Positionsgröße Schritt für Schritt gemäß Plan an. Behalte im Hinterkopf: „Nachkaufen“ darf nicht als Rettungsanker dienen. Verluste durch fortlaufendes Nachlegen immer weiter zu verstärken, macht einen Fehler nur immer teurer.
Drittens: Mach es dir nicht unnötig kompliziert.
Kleines Kapital braucht nicht, um gleichzeitig Dutzende Kennzahlen zu untersuchen. Finde ein Set an Logik, das du wirklich verstehst, und mach es immer wieder—mit Wiederholung und regelmäßigem Review. Wenn der Trend nicht klar ist, warte. Wenn die Position ungünstig ist, warte. Wenn das Risiko nicht stimmig ist, warte ebenfalls.
Zum Schluss merk dir: Gewinne auf dem Konto bedeuten nicht automatisch, dass das Geld wirklich deins ist.
Selbst wenn du nach dem Gewinn alles im Markt lässt, kann dich die nächste Schwankung genauso wieder dazu bringen, den Profit mitzunehmen. Gezieltes Teil-Aussteigen und Erfolge sichern ist wichtiger als die Zahlen in einem Screenshot.
Weniger als 1000 U heißt nicht, dass es keine Chance gibt—aber es ist auch ganz sicher nicht so, dass du nur durch einen einzigen „Wurf“ dein Ergebnis verändern kannst. Menschen, die kleine Konten wirklich Schritt für Schritt größer machen, haben meistens einfach ein bisschen mehr Geduld als andere—und machen nur ein paar tödliche Fehler weniger. @K线猎人- $TRUMP
Frag nicht sofort, ob es geht. Frag zuerst dich selbst: Hast du die Fähigkeit, diese 1000 U überleben zu lassen?
Kleines Kapital fällt am leichtesten in eine Falle—weil man es zu schnell will. 500 U, die sich ein tägliches Verdoppeln erhoffen; 800 U, die auf einen 100-fach-Coin hoffen; 1000 U, die sich kaum einen Monat gönnen, um 10.000 zu erreichen. Um diese Geschwindigkeit zu schaffen, wird die Positionsgröße immer größer, der Hebel immer höher. Sobald ein Trend auftaucht, wird hineingestürmt. Wenn die Richtung dann nur leicht danebenliegt, wird das Kapital direkt um einen großen Teil reduziert. Deshalb ist bei echtem Small-Capital-Trading die erste Sache nicht der Angriff—sondern den Rückweg gut zu sichern.
Erstens: Risiko pro Einzeltrade kontrollieren.
Bevor du einsteigst, legst du Stop-Loss-Position und maximalen Verlust fest. Wart nicht, bis der Kontostand schon geschrumpft ist, bevor du dir überlegst, was du tun sollst. Ein kleiner Verlust ist nicht schlimm—gefährlich wird es erst, wenn man Trades hinterher „durchhalten“ und immer weiter tragen muss.
Zweitens: Gewinne erst dann vergrößern, wenn es passt.
Wenn sich der Markt wie erwartet entwickelt und das Konto eine Sicherheitsbasis hat, passe die Positionsgröße Schritt für Schritt gemäß Plan an. Behalte im Hinterkopf: „Nachkaufen“ darf nicht als Rettungsanker dienen. Verluste durch fortlaufendes Nachlegen immer weiter zu verstärken, macht einen Fehler nur immer teurer.
Drittens: Mach es dir nicht unnötig kompliziert.
Kleines Kapital braucht nicht, um gleichzeitig Dutzende Kennzahlen zu untersuchen. Finde ein Set an Logik, das du wirklich verstehst, und mach es immer wieder—mit Wiederholung und regelmäßigem Review. Wenn der Trend nicht klar ist, warte. Wenn die Position ungünstig ist, warte. Wenn das Risiko nicht stimmig ist, warte ebenfalls.
Zum Schluss merk dir: Gewinne auf dem Konto bedeuten nicht automatisch, dass das Geld wirklich deins ist.
Selbst wenn du nach dem Gewinn alles im Markt lässt, kann dich die nächste Schwankung genauso wieder dazu bringen, den Profit mitzunehmen. Gezieltes Teil-Aussteigen und Erfolge sichern ist wichtiger als die Zahlen in einem Screenshot.
Weniger als 1000 U heißt nicht, dass es keine Chance gibt—aber es ist auch ganz sicher nicht so, dass du nur durch einen einzigen „Wurf“ dein Ergebnis verändern kannst. Menschen, die kleine Konten wirklich Schritt für Schritt größer machen, haben meistens einfach ein bisschen mehr Geduld als andere—und machen nur ein paar tödliche Fehler weniger. @K线猎人- $TRUMP
1
1
1k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
QNTRises39%
38,416 Aufrufe
1,110 Kommentare
🚨 QNT SCHIESST NACH OBEN! 📈
$QNT macht heute eine riesige Bewegung, klettert um fast 40%, während der Kaufdruck beschleunigt.
Der Rallye hat Quant wieder fest ins Rampenlicht gestellt, und Händler beobachten, ob dieser Schwung weiter anhalten kann oder ob als Nächstes ein Rücksetzer kommt.
🔥 Das ist besonders wichtig zu beobachten:
• Starkes Handelsvolumen
• Momentum über den jüngsten Hochs
• Die $100 psychologische Marke
• Ob Käufer die Kontrolle behalten können
Große Bewegungen bringen große Volatilität. Bleib wachsam und steuere dein Risiko.
Beobachtest du $QNT? 👀
#QNT #altcoins #CryptoNews
#qntrises39% $QNT
The07
·4 Likes
·4k Aufrufe
EthereumBreaksAbove$2700
3,631 Aufrufe
110 Kommentare
BitgetBreachForgedRequestsNotStolenKeys
36,796 Aufrufe
878 Kommentare