Die echte große Ära der Stablecoins beginnt womöglich gerade erst.
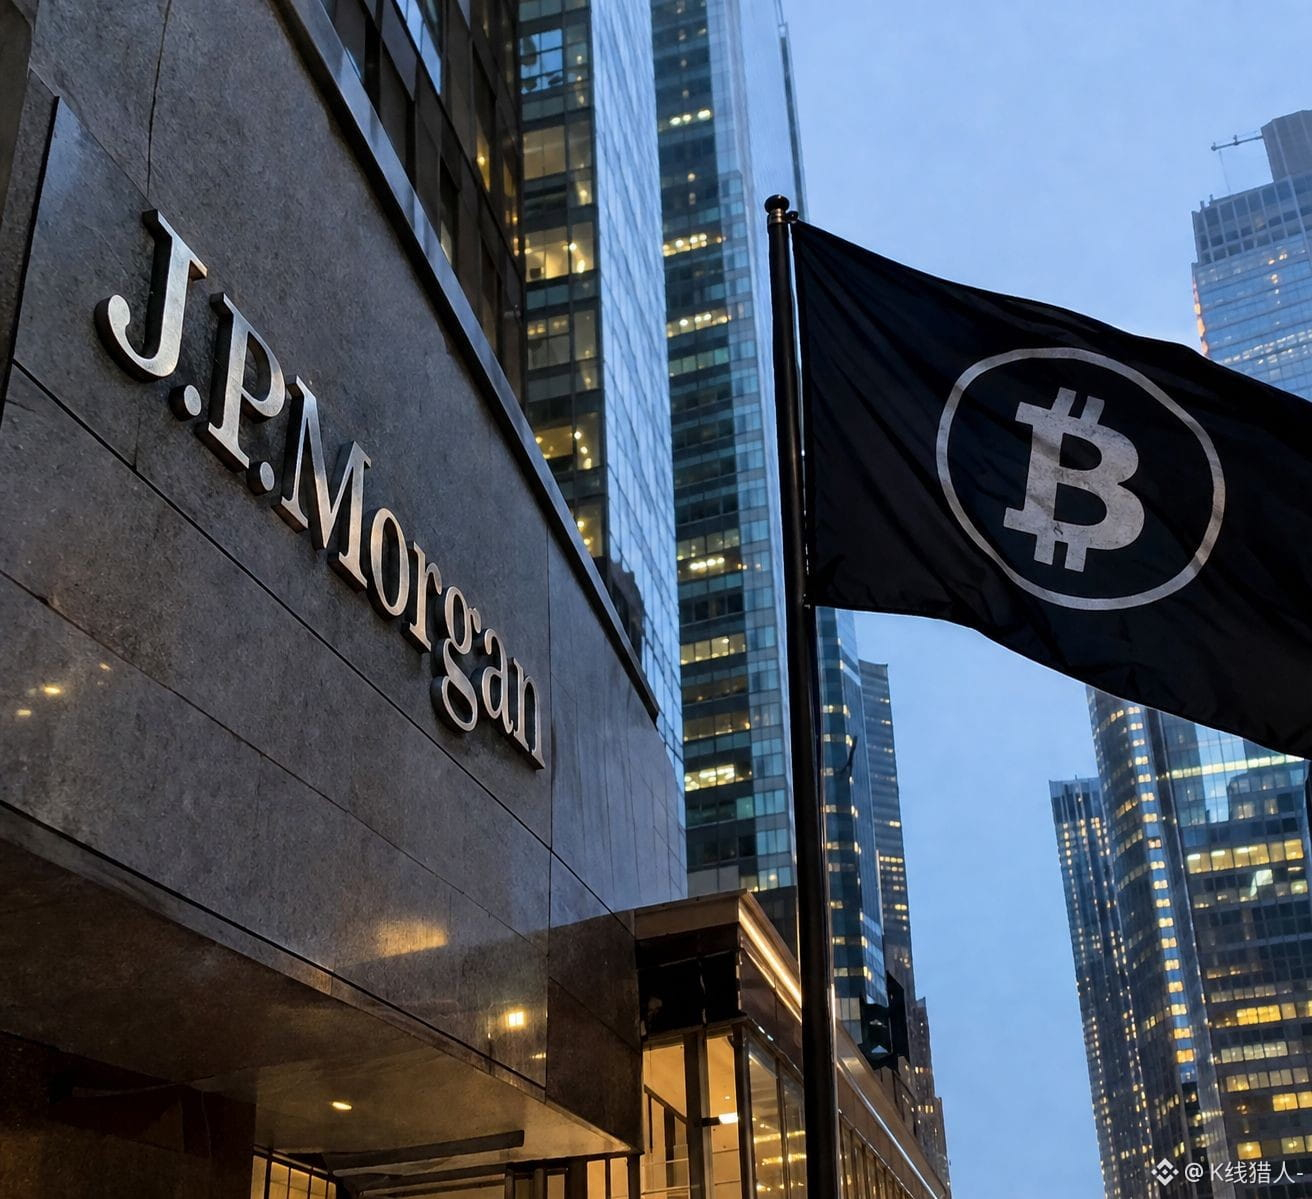
Denn diesmal ist nicht irgendein Krypto-Startup-Team am Werk, sondern die Wall Street.
Goldman Sachs, Bank of America, Citi, Deutsche Bank, UBS, Wells Fargo und 21 weitere Finanzinstitute haben bereits angekündigt, gemeinsam ein neues Unternehmen gründen zu wollen, mit dem Ziel, in der ersten Hälfte von 2027 einen an den US-Dollar gebundenen Stablecoin einzuführen. Später soll das Angebot auch auf den Euro und andere G7-Währungen ausgeweitet werden. Achte auf diese Veränderung. Früher wollten Krypto-Unternehmen in die traditionelle Finanzwelt eindringen, jetzt ist es die traditionelle Finanzwelt selbst, die aktiv darüber nachdenkt, wie sie Geld auf die Blockchain bringen kann.
Warum plötzlich so engagiert?
Weil sie das Geschäft hinter Stablecoins endlich verstanden haben. Die einfachste Logik ist: Ein Nutzer tauscht 100 US-Dollar gegen 100 Stablecoins ein, der Emittent legt die entsprechenden Reserven in Bargeld, US-Staatsanleihen und anderen Vermögenswerten an, der Nutzer erhält Dollar auf der Blockchain, und der Emittent erzielt Erträge aus den Reservevermögen. Tether ist das typischste Beispiel. Der aktuelle Umfang der USDT-Emission hat bereits mehr als 180 Milliarden US-Dollar erreicht, und auch US-Staatsanleihen und andere Reserveanlagen bringen dem Unternehmen enorme Erträge ein. Was die Banken also wirklich im Blick haben, ist möglicherweise nicht einfach nur „einen Coin herauszugeben“. Vielmehr könnten künftige Zahlungen, grenzüberschreitende Abrechnungen, der Handel mit digitalen Vermögenswerten und sogar Teile der Infrastruktur der Finanzmärkte allmählich auf die Blockchain verlagert werden. Wenn sich dieser Trend fortsetzt, sind Stablecoins nicht mehr nur ein Handelsinstrument innerhalb von Krypto.
Sie könnten langsam zu werden: der Abwicklungsschicht des nächsten digitalen Dollars.
Das ist auch der Grund, warum ich Stablecoins inzwischen immer stärker im Blick habe. Das, worauf es sich in Zukunft bei Krypto am meisten zu achten lohnt, ist womöglich nicht die Frage, welche neue Public Chain oder welches neue Meme gerade entstanden ist, sondern wie viel Kapital und wie viele Geschäftsbereiche aus der traditionellen Finanzwelt tatsächlich auf die Blockchain wandern. Früher fragte man sich, ob Krypto die Banken disruptieren kann. Heute ist die interessantere Frage vielleicht: Wenn die Banken erst einmal am Markt sind, werden sie dann nicht umgekehrt das profitabelste Geschäft von Krypto einfach noch einmal neu aufbauen?@K线猎人-
Denn diesmal ist nicht irgendein Krypto-Startup-Team am Werk, sondern die Wall Street.
Goldman Sachs, Bank of America, Citi, Deutsche Bank, UBS, Wells Fargo und 21 weitere Finanzinstitute haben bereits angekündigt, gemeinsam ein neues Unternehmen gründen zu wollen, mit dem Ziel, in der ersten Hälfte von 2027 einen an den US-Dollar gebundenen Stablecoin einzuführen. Später soll das Angebot auch auf den Euro und andere G7-Währungen ausgeweitet werden. Achte auf diese Veränderung. Früher wollten Krypto-Unternehmen in die traditionelle Finanzwelt eindringen, jetzt ist es die traditionelle Finanzwelt selbst, die aktiv darüber nachdenkt, wie sie Geld auf die Blockchain bringen kann.
Warum plötzlich so engagiert?
Weil sie das Geschäft hinter Stablecoins endlich verstanden haben. Die einfachste Logik ist: Ein Nutzer tauscht 100 US-Dollar gegen 100 Stablecoins ein, der Emittent legt die entsprechenden Reserven in Bargeld, US-Staatsanleihen und anderen Vermögenswerten an, der Nutzer erhält Dollar auf der Blockchain, und der Emittent erzielt Erträge aus den Reservevermögen. Tether ist das typischste Beispiel. Der aktuelle Umfang der USDT-Emission hat bereits mehr als 180 Milliarden US-Dollar erreicht, und auch US-Staatsanleihen und andere Reserveanlagen bringen dem Unternehmen enorme Erträge ein. Was die Banken also wirklich im Blick haben, ist möglicherweise nicht einfach nur „einen Coin herauszugeben“. Vielmehr könnten künftige Zahlungen, grenzüberschreitende Abrechnungen, der Handel mit digitalen Vermögenswerten und sogar Teile der Infrastruktur der Finanzmärkte allmählich auf die Blockchain verlagert werden. Wenn sich dieser Trend fortsetzt, sind Stablecoins nicht mehr nur ein Handelsinstrument innerhalb von Krypto.
Sie könnten langsam zu werden: der Abwicklungsschicht des nächsten digitalen Dollars.
Das ist auch der Grund, warum ich Stablecoins inzwischen immer stärker im Blick habe. Das, worauf es sich in Zukunft bei Krypto am meisten zu achten lohnt, ist womöglich nicht die Frage, welche neue Public Chain oder welches neue Meme gerade entstanden ist, sondern wie viel Kapital und wie viele Geschäftsbereiche aus der traditionellen Finanzwelt tatsächlich auf die Blockchain wandern. Früher fragte man sich, ob Krypto die Banken disruptieren kann. Heute ist die interessantere Frage vielleicht: Wenn die Banken erst einmal am Markt sind, werden sie dann nicht umgekehrt das profitabelste Geschäft von Krypto einfach noch einmal neu aufbauen?@K线猎人-