
伊泽99131
78 Beiträge

伊泽99131
Melden
Nutzer blockieren
推特X:@EZ99131
专注链上Alphat投研优质项目分享建设
持有$BTC | $BNB | $SOL| | $Aster | 1000X GEM
#Runes 和铭文以及比特生态狂热者,持续多年现货量化ing
#Runestone 符石信仰者 |$DOG
美股专注中,专注马斯克板块和AI板块以及能源板块
Trade eröffnen

BTC Halter
Regelmäßiger Trader
5.6 Jahre
10 Following
228 Follower
166 Like gegeben
Beiträge
Portfolio
Alle
Videos
·
--
Verifiziert
Übersetzung ansehen
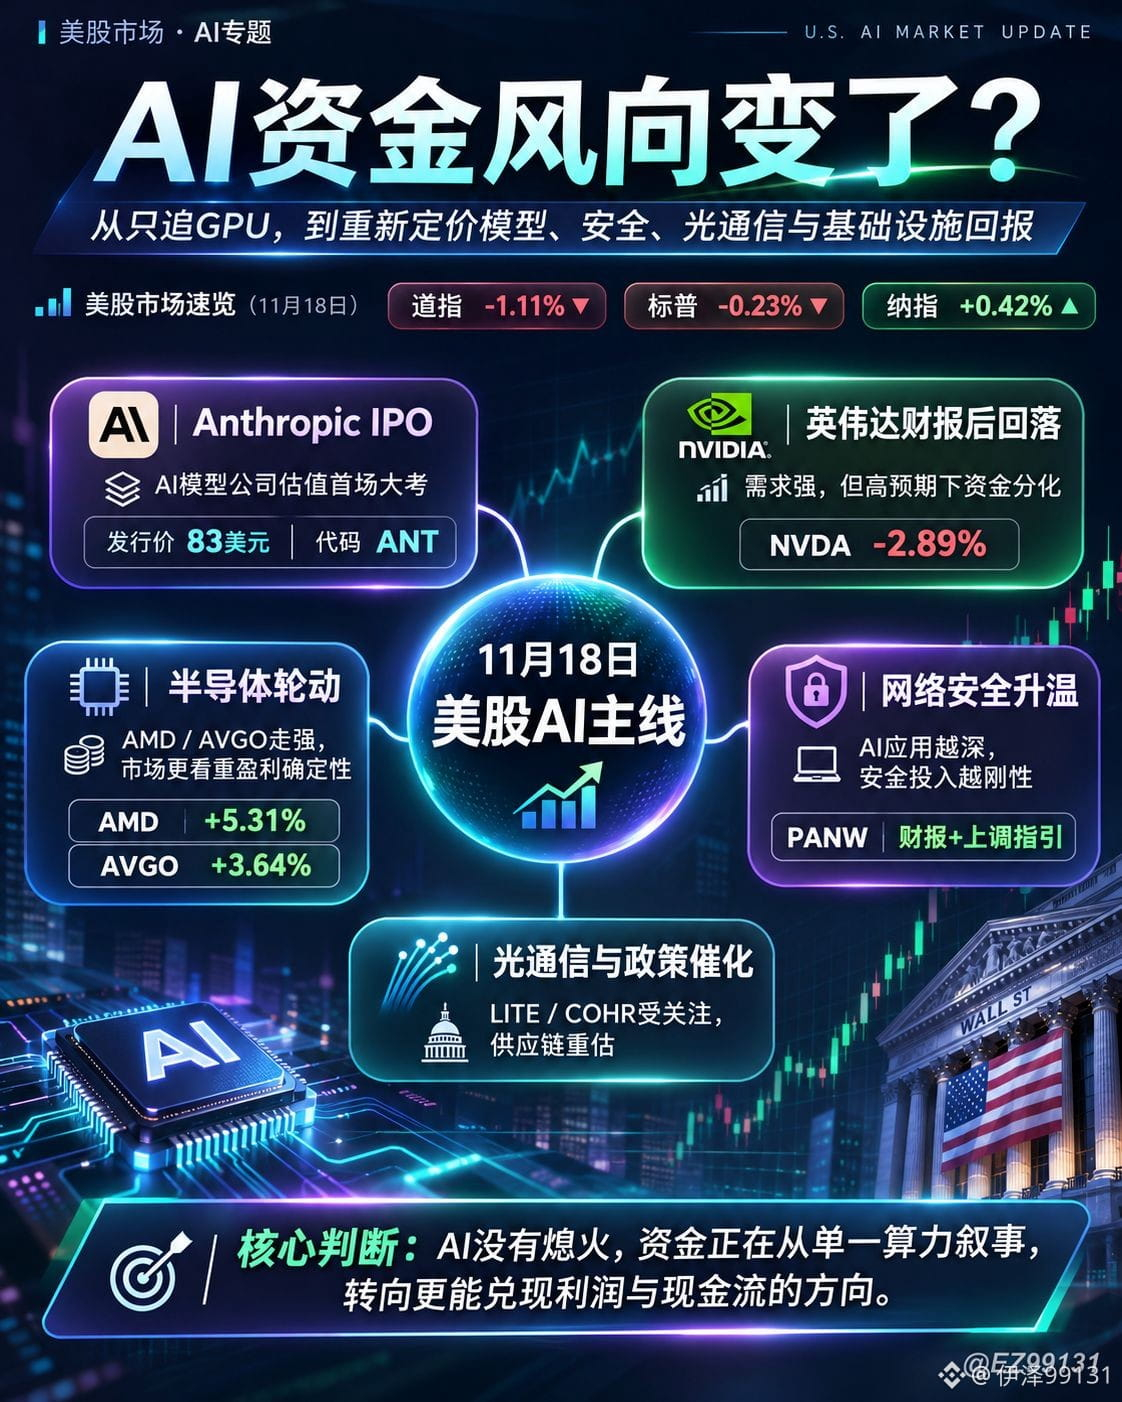
Anthropic上市,英伟达财报炸裂却下跌。美股AI的资金风向可能真的变了。
现在的市场不是不看好AI,而是不愿意再为所有AI公司支付同样高的估值。
1. Anthropic上市,AI模型公司迎来估值大考
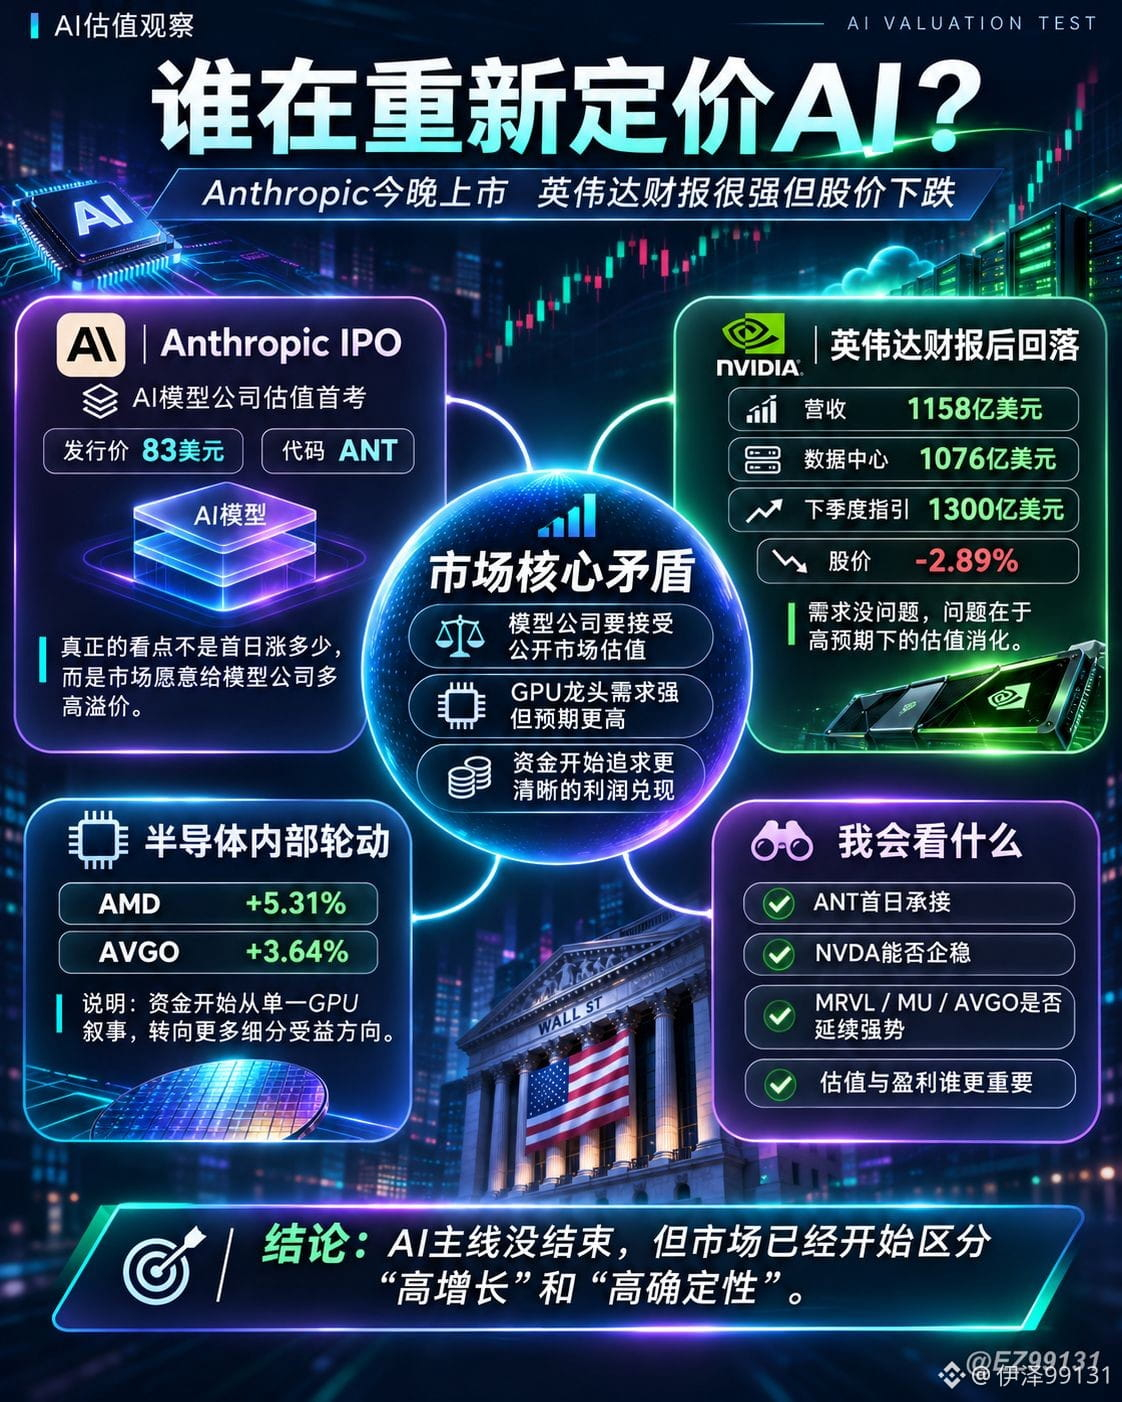
Anthropic IPO定价83美元,高于此前70至78美元的区间,发行9.8亿股,规模约813亿美元,代码 $ANT,预计11月19日登陆纳斯达克。
这次最值得关注的不是首日能涨多少,而是公开市场究竟愿意给顶级AI模型公司多高的估值。
过去两年,资金不断追逐GPU和数据中心。现在,终于轮到AI模型公司本身接受市场检验。
2. 英伟达财报强劲,股价却不买账
AI需求依然强劲,但市场对NVDA的预期已经非常高,资金开始寻找其他增长空间。
定制ASIC、网络连接和存储可能继续出现轮动。
接下来更关注 $MRVL、$AVGO、$MU 的订单兑现和盈利上修。
3. 网络安全可能是AI时代容易被忽视的机会
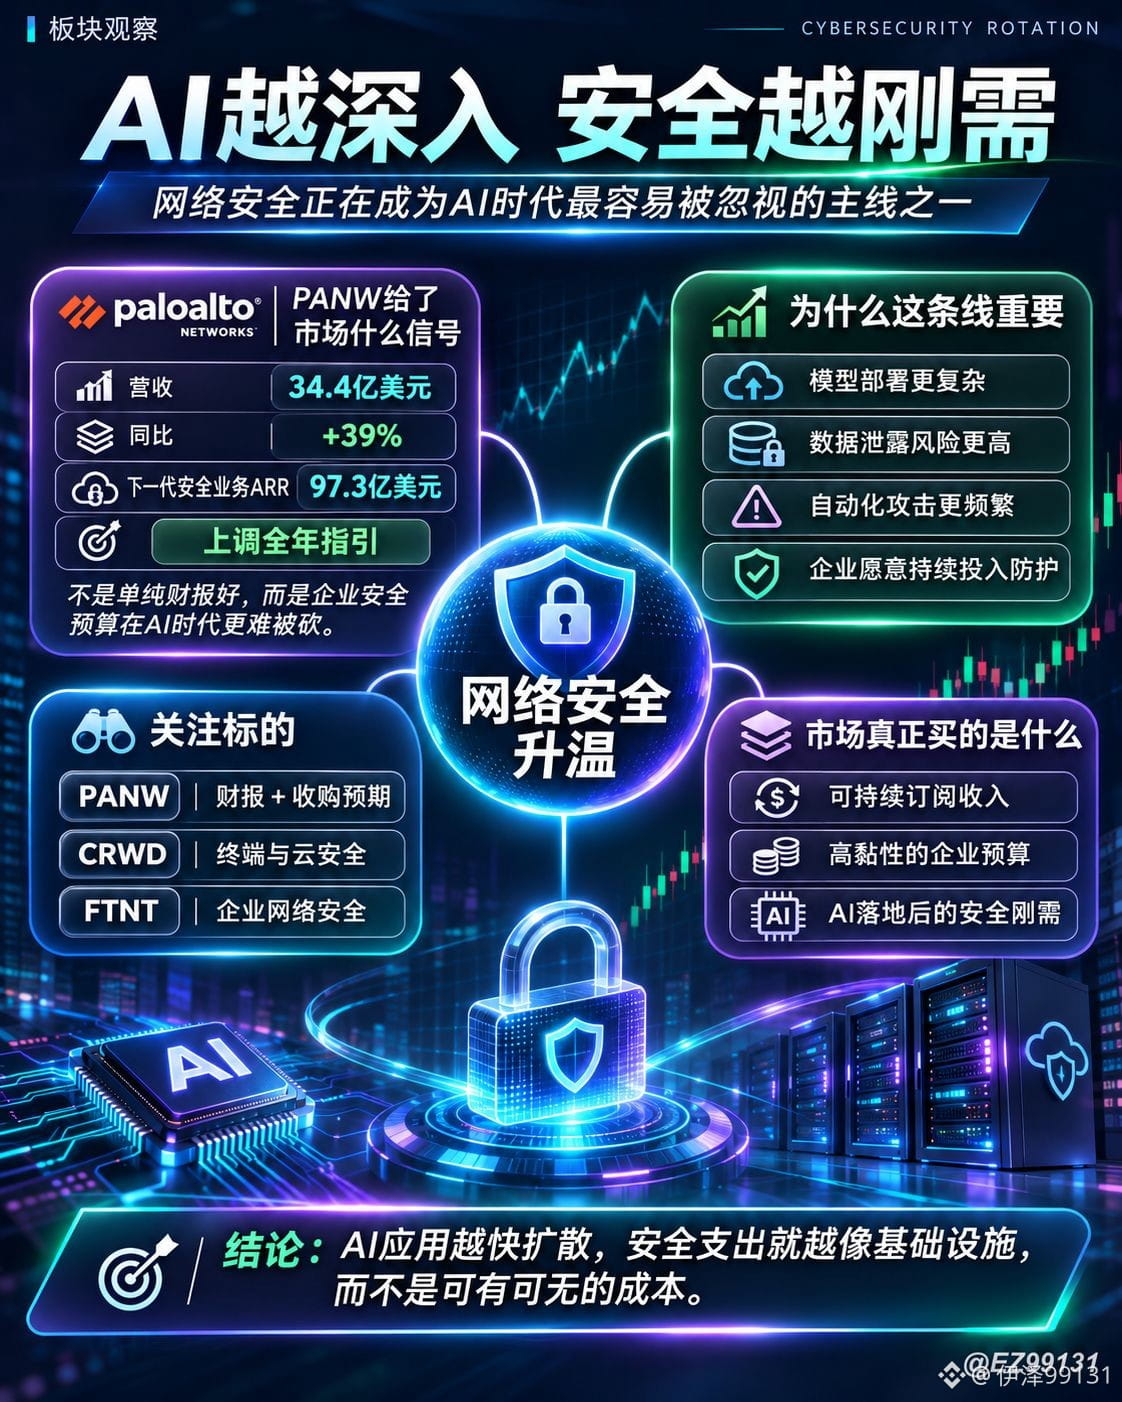
$PANW 最新季度营收34.4亿美元,同比增长39%,下一代安全业务ARR达到97.3亿美元,同比增长66%。
公司上调全年指引,还计划以45亿美元收购Applied Compute。
AI应用越来越普及,企业不仅需要更强的模型,也需要保护数据、模型和系统。
AI越深入企业业务,网络安全投入就越难削减。
继续关注 $PANW、$CRWD、$FTNT。
4. 光通信迎来新的政策催化
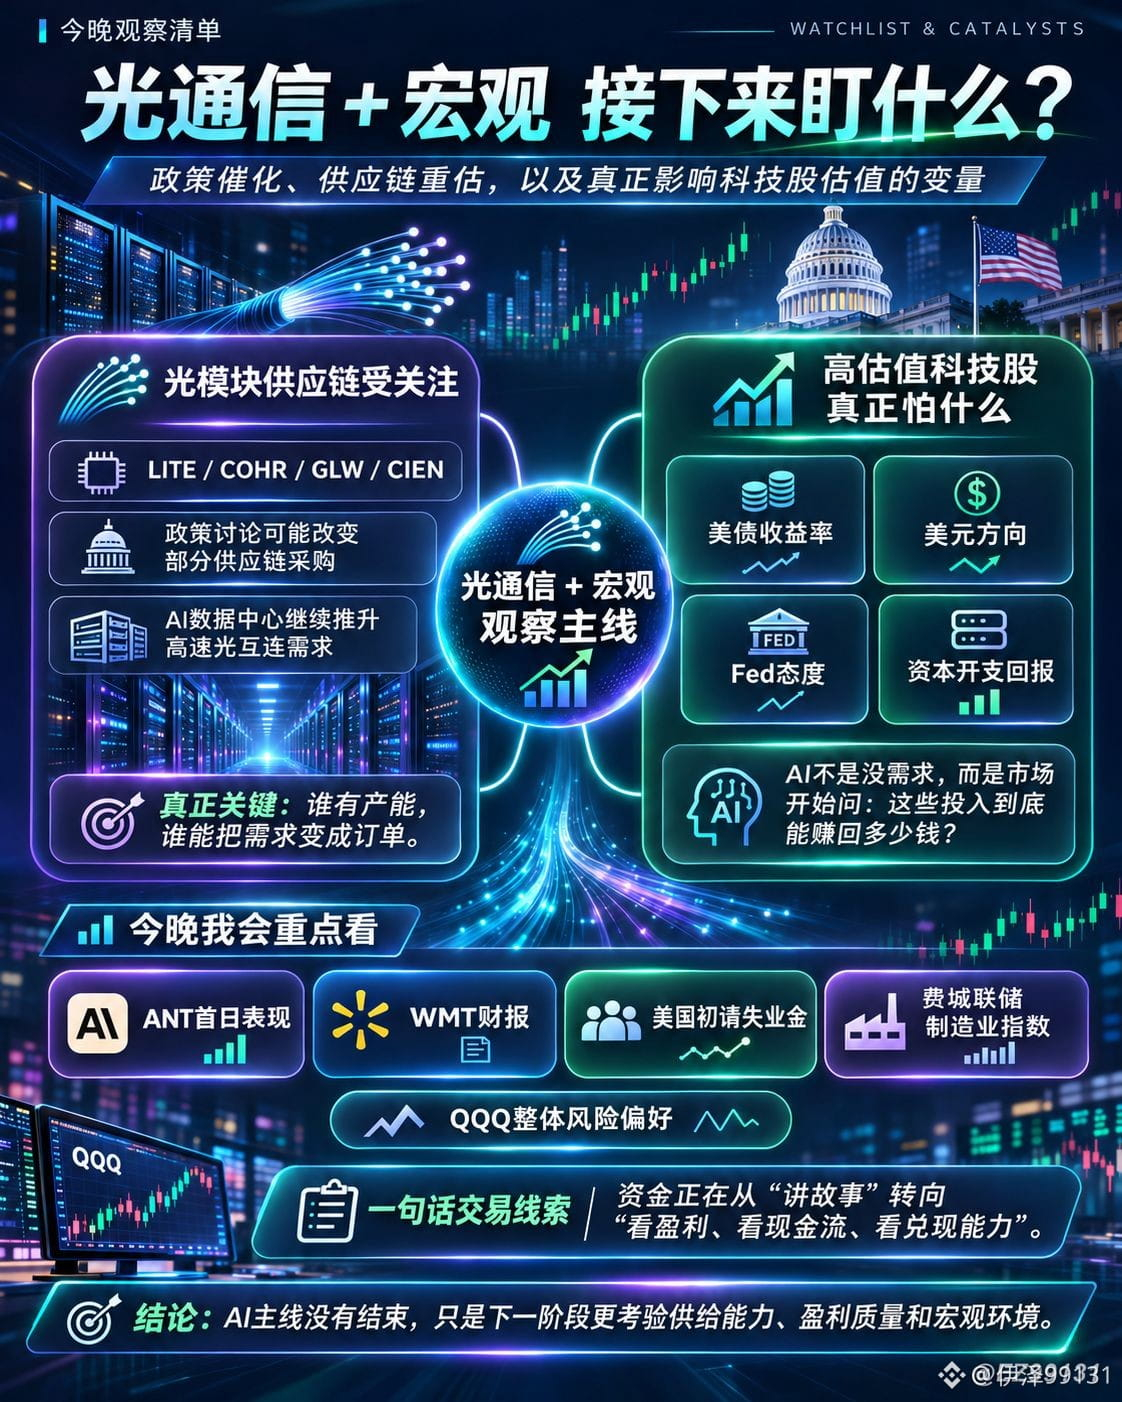
美国正在讨论进一步限制部分中国光收发器产品进口。
如果政策最终落地,可能推动美国数据中心调整供应链,$LITE、$COHR 等企业有望受益。
但限制尚未正式实施,而且短期替代产能也未必充足。
尤其在MRVL计划收购LITE之后,激光器、CPO和高速光互联的重要性正在进一步提高。
过去很多公司只要沾上算力和数据中心就能上涨。
现在投资者越来越关心盈利质量、订单兑现和资本回报率。
未来真正跑赢的,未必是AI故事讲得最大的公司,而是最先把AI需求变成持续利润和自由现金流的公司。
Anthropic上市,英伟达财报炸裂却下跌。美股AI的资金风向可能真的变了。
现在的市场不是不看好AI,而是不愿意再为所有AI公司支付同样高的估值。
1. Anthropic上市,AI模型公司迎来估值大考
Anthropic IPO定价83美元,高于此前70至78美元的区间,发行9.8亿股,规模约813亿美元,代码 $ANT,预计11月19日登陆纳斯达克。
这次最值得关注的不是首日能涨多少,而是公开市场究竟愿意给顶级AI模型公司多高的估值。
过去两年,资金不断追逐GPU和数据中心。现在,终于轮到AI模型公司本身接受市场检验。
2. 英伟达财报强劲,股价却不买账
AI需求依然强劲,但市场对NVDA的预期已经非常高,资金开始寻找其他增长空间。
定制ASIC、网络连接和存储可能继续出现轮动。
接下来更关注 $MRVL、$AVGO、$MU 的订单兑现和盈利上修。
3. 网络安全可能是AI时代容易被忽视的机会
$PANW 最新季度营收34.4亿美元,同比增长39%,下一代安全业务ARR达到97.3亿美元,同比增长66%。
公司上调全年指引,还计划以45亿美元收购Applied Compute。
AI应用越来越普及,企业不仅需要更强的模型,也需要保护数据、模型和系统。
AI越深入企业业务,网络安全投入就越难削减。
继续关注 $PANW、$CRWD、$FTNT。
4. 光通信迎来新的政策催化
美国正在讨论进一步限制部分中国光收发器产品进口。
如果政策最终落地,可能推动美国数据中心调整供应链,$LITE、$COHR 等企业有望受益。
但限制尚未正式实施,而且短期替代产能也未必充足。
尤其在MRVL计划收购LITE之后,激光器、CPO和高速光互联的重要性正在进一步提高。
过去很多公司只要沾上算力和数据中心就能上涨。
现在投资者越来越关心盈利质量、订单兑现和资本回报率。
未来真正跑赢的,未必是AI故事讲得最大的公司,而是最先把AI需求变成持续利润和自由现金流的公司。
现在的市场不是不看好AI,而是不愿意再为所有AI公司支付同样高的估值。
1. Anthropic上市,AI模型公司迎来估值大考
Anthropic IPO定价83美元,高于此前70至78美元的区间,发行9.8亿股,规模约813亿美元,代码 $ANT,预计11月19日登陆纳斯达克。
这次最值得关注的不是首日能涨多少,而是公开市场究竟愿意给顶级AI模型公司多高的估值。
过去两年,资金不断追逐GPU和数据中心。现在,终于轮到AI模型公司本身接受市场检验。
2. 英伟达财报强劲,股价却不买账
AI需求依然强劲,但市场对NVDA的预期已经非常高,资金开始寻找其他增长空间。
定制ASIC、网络连接和存储可能继续出现轮动。
接下来更关注 $MRVL、$AVGO、$MU 的订单兑现和盈利上修。
3. 网络安全可能是AI时代容易被忽视的机会
$PANW 最新季度营收34.4亿美元,同比增长39%,下一代安全业务ARR达到97.3亿美元,同比增长66%。
公司上调全年指引,还计划以45亿美元收购Applied Compute。
AI应用越来越普及,企业不仅需要更强的模型,也需要保护数据、模型和系统。
AI越深入企业业务,网络安全投入就越难削减。
继续关注 $PANW、$CRWD、$FTNT。
4. 光通信迎来新的政策催化
美国正在讨论进一步限制部分中国光收发器产品进口。
如果政策最终落地,可能推动美国数据中心调整供应链,$LITE、$COHR 等企业有望受益。
但限制尚未正式实施,而且短期替代产能也未必充足。
尤其在MRVL计划收购LITE之后,激光器、CPO和高速光互联的重要性正在进一步提高。
过去很多公司只要沾上算力和数据中心就能上涨。
现在投资者越来越关心盈利质量、订单兑现和资本回报率。
未来真正跑赢的,未必是AI故事讲得最大的公司,而是最先把AI需求变成持续利润和自由现金流的公司。
729
·
--
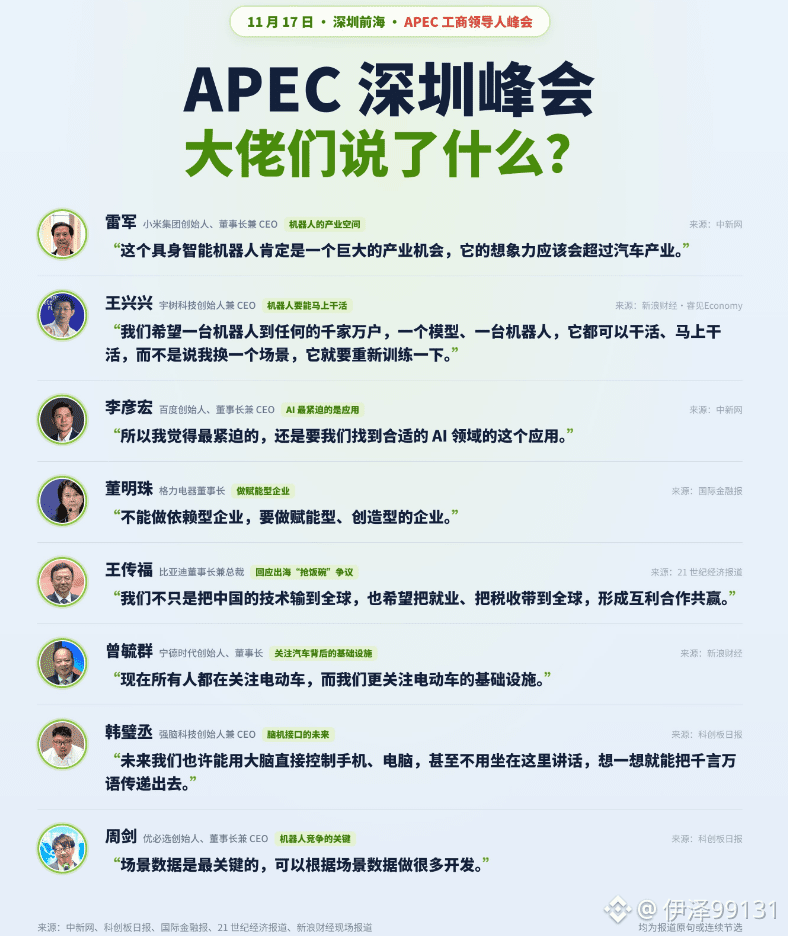
Der APEC-Gipfel in Shenzhen und die Aussagen von 8 Tech-Größen haben die Entwicklungsrichtung der chinesischen Technologiebranche für die nächsten Jahre verraten.
Am 17. November waren auf dem APEC-Gipfel der Wirtschaftsführer die Ansichten mehrerer Technologieunternehmer bemerkenswert.
Lei Jun: Roboter könnten eine noch größere Chance als Autos sein.
Er meint, dass der Vorstellungsspielraum verkörperter intelligenter Roboter vielleicht sogar die gesamte Automobilindustrie übertreffen könnte.
Wang Xingxing: Der eigentliche Durchbruch bei Robotern ist, dass sie direkt arbeiten können.
In Zukunft hofft man auf ein Modell und einen Roboter, die sich an unterschiedliche Szenarien anpassen können, statt bei jeder neuen Umgebung erneut trainieren zu müssen.
Li Yanhong: Bei KI ist das Dringendste, die echten Anwendungen zu finden.
Die Technologie entwickelt sich schnell, aber am Ende muss sie praktische Probleme lösen und wirklich Werte schaffen.
Dong Mingzhu: Unternehmen dürfen sich nicht nur auf andere verlassen, sondern müssen die Fähigkeit haben, andere zu befähigen und selbst etwas zu schaffen.
Wang Chuanfu: BYDs Expansion ins Ausland bedeutet nicht nur den Export von Technologie.
Er hofft auch, Arbeitsplätze und Steuereinnahmen vor Ort zu bringen und so eine für beide Seiten vorteilhafte Zusammenarbeit zu erreichen.
Zeng Yiqun: Noch bedeutsamer als das Elektroauto selbst ist die Infrastruktur dahinter.
Han Xiaocheng: Die Gehirn-Computer-Schnittstelle der Zukunft könnte es Menschen ermöglichen, Smartphones und Computer direkt mit dem Gehirn zu steuern.
Man müsste nicht einmal sprechen, um Informationen per Gedankenkraft zu übertragen.
Zhou Jian: Der Schlüssel im Roboterwettbewerb sind Szenariodaten.
Wer mehr echte Szenariodaten beherrschen kann, hat die größere Chance, die kontinuierliche Weiterentwicklung von Robotern voranzutreiben.
Nach diesen Aussagen ist mein größter Eindruck, dass sich der Wettbewerbsschwerpunkt der Technologiebranche verändert.
KI wird nicht mehr nur danach bewertet, wie klug ein Modell ist, und Roboter nicht mehr nur danach, ob sie laufen, springen oder einen Salto schlagen können.
Die wahren Chancen verlagern sich hin zur praktischen KI-Anwendung, zur Kommerzialisierung von Robotern, zu Brain-Computer-Interfaces sowie zur Infrastruktur, die diese Technologien unterstützt.
Besonders bei verkörperter Intelligenz halte ich es für sehr wichtig, sie in den kommenden Jahren weiter zu beobachten.
Aber dass eine Technologie entwickelt werden kann, ist das eine; ob sie in großem Maßstab eingesetzt, die Kosten kontrolliert und Gewinne erzielt werden können, ist etwas anderes.
Die Unternehmen, die in der nächsten Runde wirklich durchstarten, sind vielleicht nicht diejenigen mit den beeindruckendsten Technologiedemonstrationen, sondern diejenigen, die Technologie am schnellsten in ein Geschäft verwandeln.
#APEC #KünstlicheIntelligenz #Roboter #verkörperteIntelligenz #BrainComputerInterface #Technologieinvestitionen
Der APEC-Gipfel in Shenzhen und die Aussagen von 8 Tech-Größen haben die Entwicklungsrichtung der chinesischen Technologiebranche für die nächsten Jahre verraten.
Am 17. November waren auf dem APEC-Gipfel der Wirtschaftsführer die Ansichten mehrerer Technologieunternehmer bemerkenswert.
Lei Jun: Roboter könnten eine noch größere Chance als Autos sein.
Er meint, dass der Vorstellungsspielraum verkörperter intelligenter Roboter vielleicht sogar die gesamte Automobilindustrie übertreffen könnte.
Wang Xingxing: Der eigentliche Durchbruch bei Robotern ist, dass sie direkt arbeiten können.
In Zukunft hofft man auf ein Modell und einen Roboter, die sich an unterschiedliche Szenarien anpassen können, statt bei jeder neuen Umgebung erneut trainieren zu müssen.
Li Yanhong: Bei KI ist das Dringendste, die echten Anwendungen zu finden.
Die Technologie entwickelt sich schnell, aber am Ende muss sie praktische Probleme lösen und wirklich Werte schaffen.
Dong Mingzhu: Unternehmen dürfen sich nicht nur auf andere verlassen, sondern müssen die Fähigkeit haben, andere zu befähigen und selbst etwas zu schaffen.
Wang Chuanfu: BYDs Expansion ins Ausland bedeutet nicht nur den Export von Technologie.
Er hofft auch, Arbeitsplätze und Steuereinnahmen vor Ort zu bringen und so eine für beide Seiten vorteilhafte Zusammenarbeit zu erreichen.
Zeng Yiqun: Noch bedeutsamer als das Elektroauto selbst ist die Infrastruktur dahinter.
Han Xiaocheng: Die Gehirn-Computer-Schnittstelle der Zukunft könnte es Menschen ermöglichen, Smartphones und Computer direkt mit dem Gehirn zu steuern.
Man müsste nicht einmal sprechen, um Informationen per Gedankenkraft zu übertragen.
Zhou Jian: Der Schlüssel im Roboterwettbewerb sind Szenariodaten.
Wer mehr echte Szenariodaten beherrschen kann, hat die größere Chance, die kontinuierliche Weiterentwicklung von Robotern voranzutreiben.
Nach diesen Aussagen ist mein größter Eindruck, dass sich der Wettbewerbsschwerpunkt der Technologiebranche verändert.
KI wird nicht mehr nur danach bewertet, wie klug ein Modell ist, und Roboter nicht mehr nur danach, ob sie laufen, springen oder einen Salto schlagen können.
Die wahren Chancen verlagern sich hin zur praktischen KI-Anwendung, zur Kommerzialisierung von Robotern, zu Brain-Computer-Interfaces sowie zur Infrastruktur, die diese Technologien unterstützt.
Besonders bei verkörperter Intelligenz halte ich es für sehr wichtig, sie in den kommenden Jahren weiter zu beobachten.
Aber dass eine Technologie entwickelt werden kann, ist das eine; ob sie in großem Maßstab eingesetzt, die Kosten kontrolliert und Gewinne erzielt werden können, ist etwas anderes.
Die Unternehmen, die in der nächsten Runde wirklich durchstarten, sind vielleicht nicht diejenigen mit den beeindruckendsten Technologiedemonstrationen, sondern diejenigen, die Technologie am schnellsten in ein Geschäft verwandeln.
#APEC #KünstlicheIntelligenz #Roboter #verkörperteIntelligenz #BrainComputerInterface #Technologieinvestitionen
Am 17. November waren auf dem APEC-Gipfel der Wirtschaftsführer die Ansichten mehrerer Technologieunternehmer bemerkenswert.
Lei Jun: Roboter könnten eine noch größere Chance als Autos sein.
Er meint, dass der Vorstellungsspielraum verkörperter intelligenter Roboter vielleicht sogar die gesamte Automobilindustrie übertreffen könnte.
Wang Xingxing: Der eigentliche Durchbruch bei Robotern ist, dass sie direkt arbeiten können.
In Zukunft hofft man auf ein Modell und einen Roboter, die sich an unterschiedliche Szenarien anpassen können, statt bei jeder neuen Umgebung erneut trainieren zu müssen.
Li Yanhong: Bei KI ist das Dringendste, die echten Anwendungen zu finden.
Die Technologie entwickelt sich schnell, aber am Ende muss sie praktische Probleme lösen und wirklich Werte schaffen.
Dong Mingzhu: Unternehmen dürfen sich nicht nur auf andere verlassen, sondern müssen die Fähigkeit haben, andere zu befähigen und selbst etwas zu schaffen.
Wang Chuanfu: BYDs Expansion ins Ausland bedeutet nicht nur den Export von Technologie.
Er hofft auch, Arbeitsplätze und Steuereinnahmen vor Ort zu bringen und so eine für beide Seiten vorteilhafte Zusammenarbeit zu erreichen.
Zeng Yiqun: Noch bedeutsamer als das Elektroauto selbst ist die Infrastruktur dahinter.
Han Xiaocheng: Die Gehirn-Computer-Schnittstelle der Zukunft könnte es Menschen ermöglichen, Smartphones und Computer direkt mit dem Gehirn zu steuern.
Man müsste nicht einmal sprechen, um Informationen per Gedankenkraft zu übertragen.
Zhou Jian: Der Schlüssel im Roboterwettbewerb sind Szenariodaten.
Wer mehr echte Szenariodaten beherrschen kann, hat die größere Chance, die kontinuierliche Weiterentwicklung von Robotern voranzutreiben.
Nach diesen Aussagen ist mein größter Eindruck, dass sich der Wettbewerbsschwerpunkt der Technologiebranche verändert.
KI wird nicht mehr nur danach bewertet, wie klug ein Modell ist, und Roboter nicht mehr nur danach, ob sie laufen, springen oder einen Salto schlagen können.
Die wahren Chancen verlagern sich hin zur praktischen KI-Anwendung, zur Kommerzialisierung von Robotern, zu Brain-Computer-Interfaces sowie zur Infrastruktur, die diese Technologien unterstützt.
Besonders bei verkörperter Intelligenz halte ich es für sehr wichtig, sie in den kommenden Jahren weiter zu beobachten.
Aber dass eine Technologie entwickelt werden kann, ist das eine; ob sie in großem Maßstab eingesetzt, die Kosten kontrolliert und Gewinne erzielt werden können, ist etwas anderes.
Die Unternehmen, die in der nächsten Runde wirklich durchstarten, sind vielleicht nicht diejenigen mit den beeindruckendsten Technologiedemonstrationen, sondern diejenigen, die Technologie am schnellsten in ein Geschäft verwandeln.
#APEC #KünstlicheIntelligenz #Roboter #verkörperteIntelligenz #BrainComputerInterface #Technologieinvestitionen
12
15
29k
·
--
Verifiziert
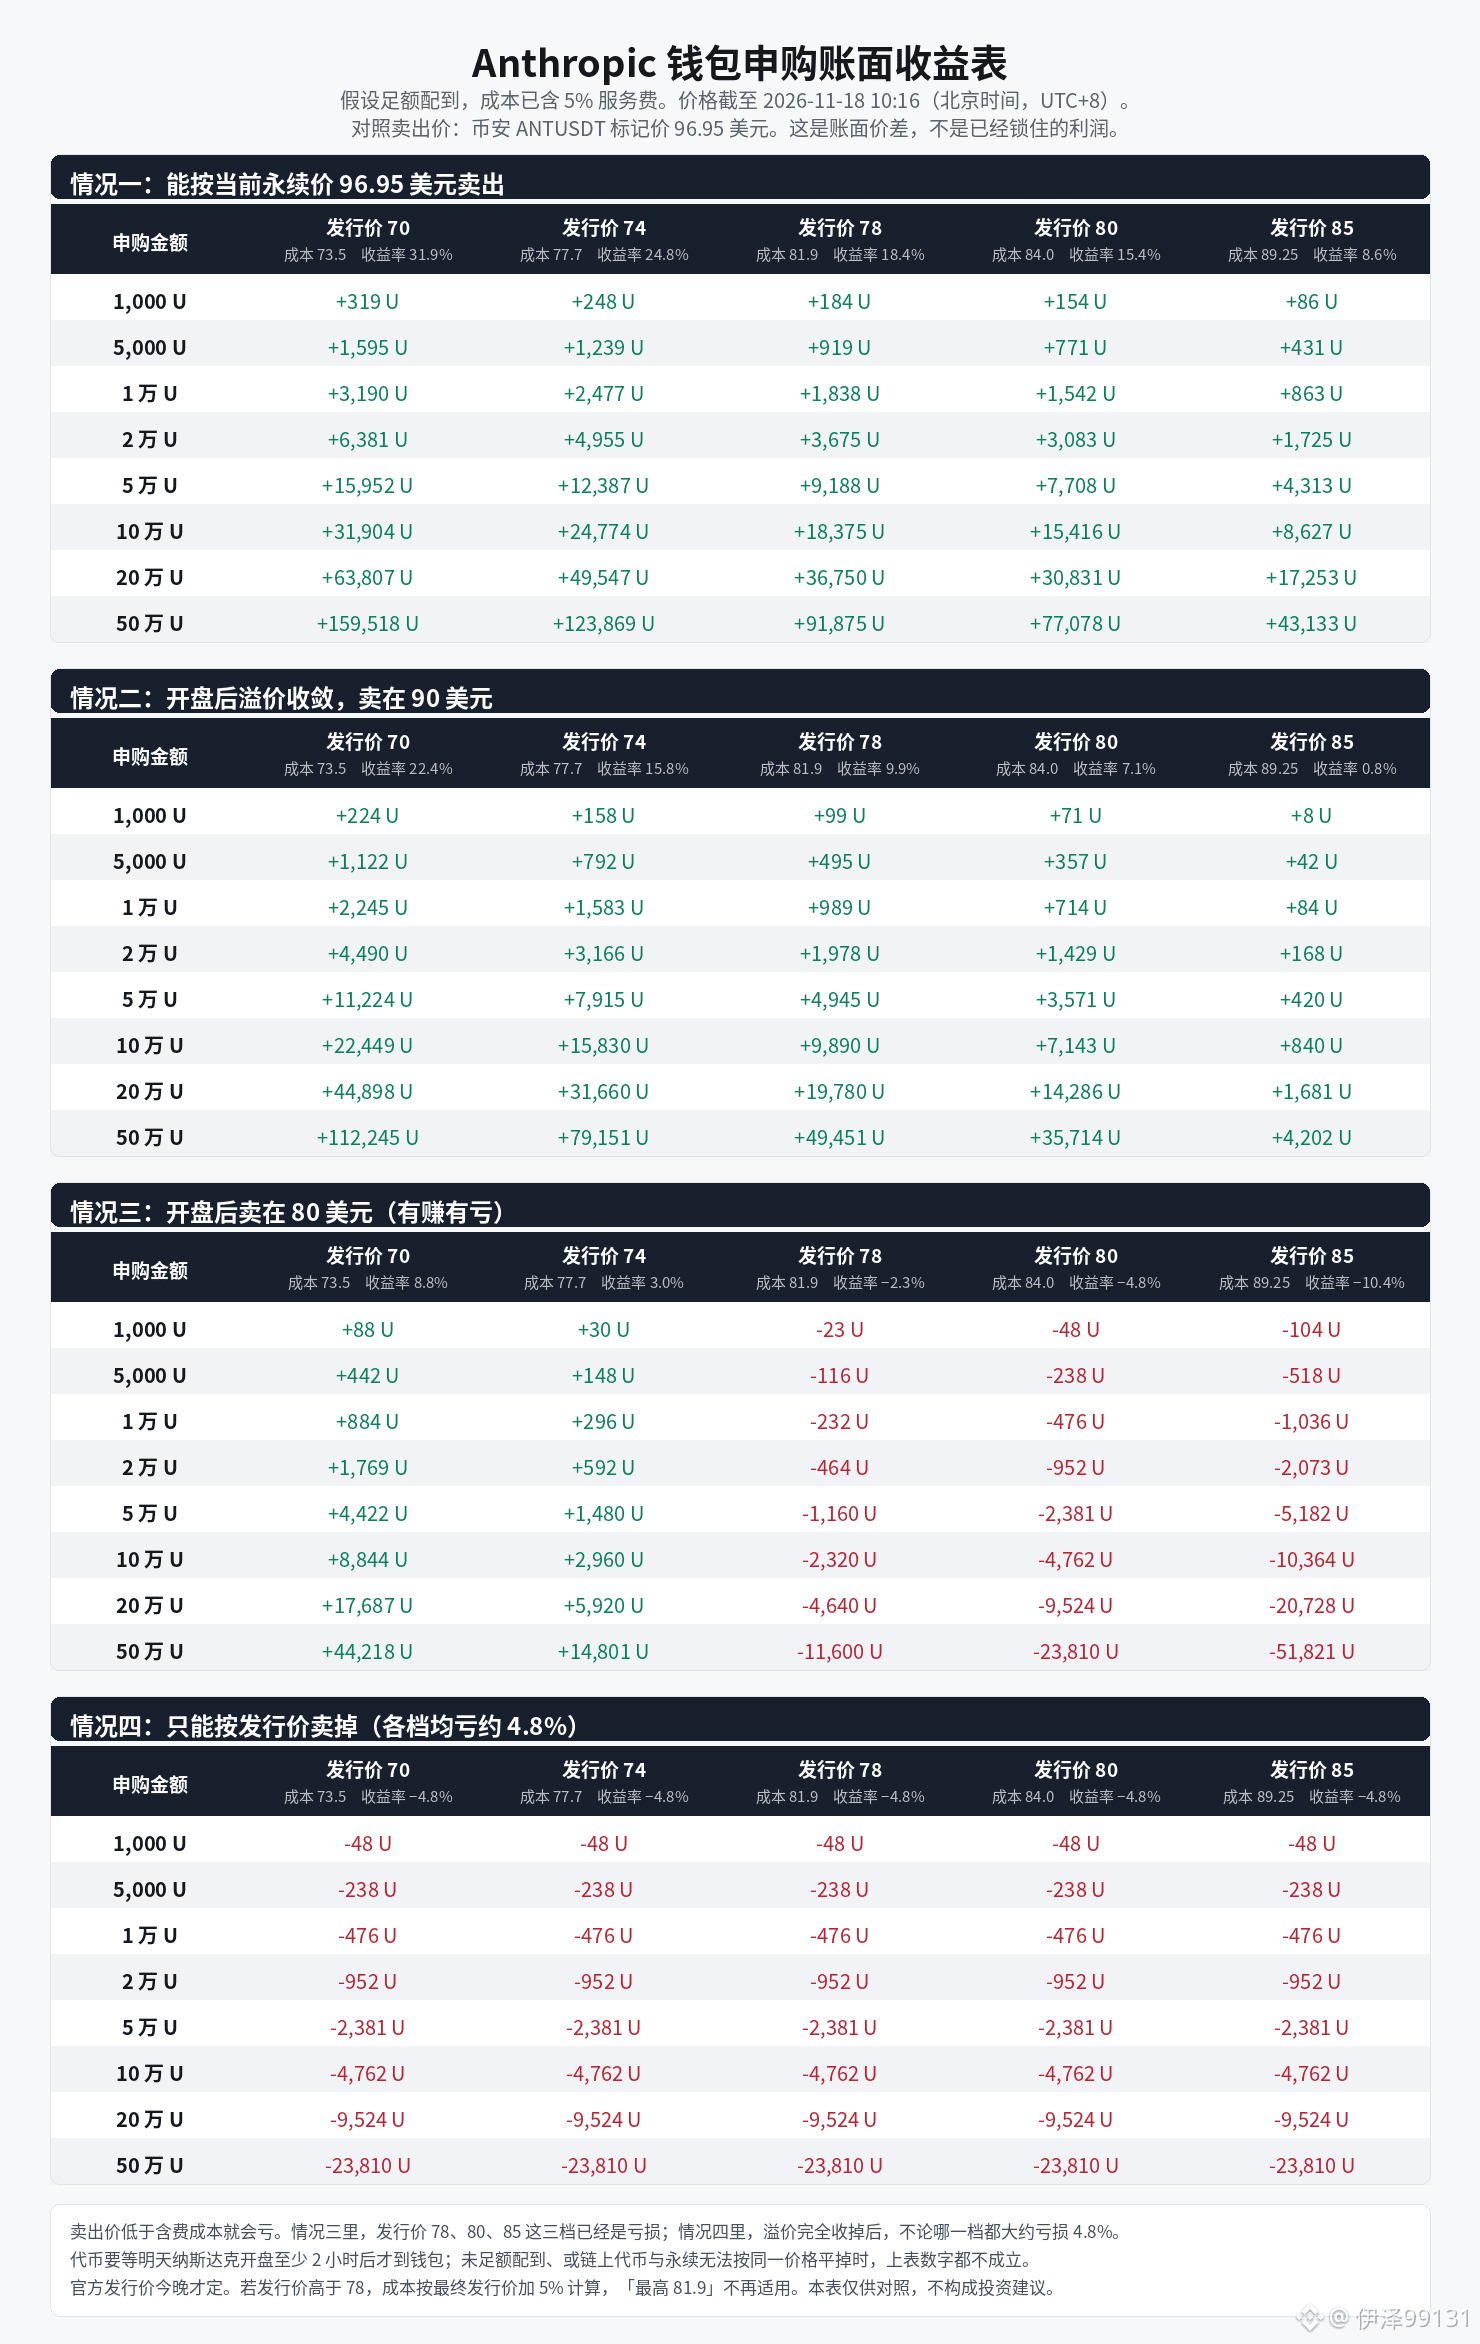
Anthropic-IPO: Wie viel Gewinn kann man erzielen, wenn man 10.000 U investiert?
Bei einer vollständigen Zuteilung von 10.000 U (10.000 USDC) wird der potenzielle Gewinn auf etwa 1.800–3.200 USDC (ca. 18 %–32 %) geschätzt. Der genaue Betrag hängt vom endgültigen Ausgabepreis und dem Marktpreis ab.
Wichtige Parameter: Indikativer Preis: 70–78 USDC pro Aktie (ohne Gebühren)
xStocks-Servicegebühr: 5 % Gesamtkosten einschließlich Gebühren: ca. 73,5–81,9 USDC pro Aktie
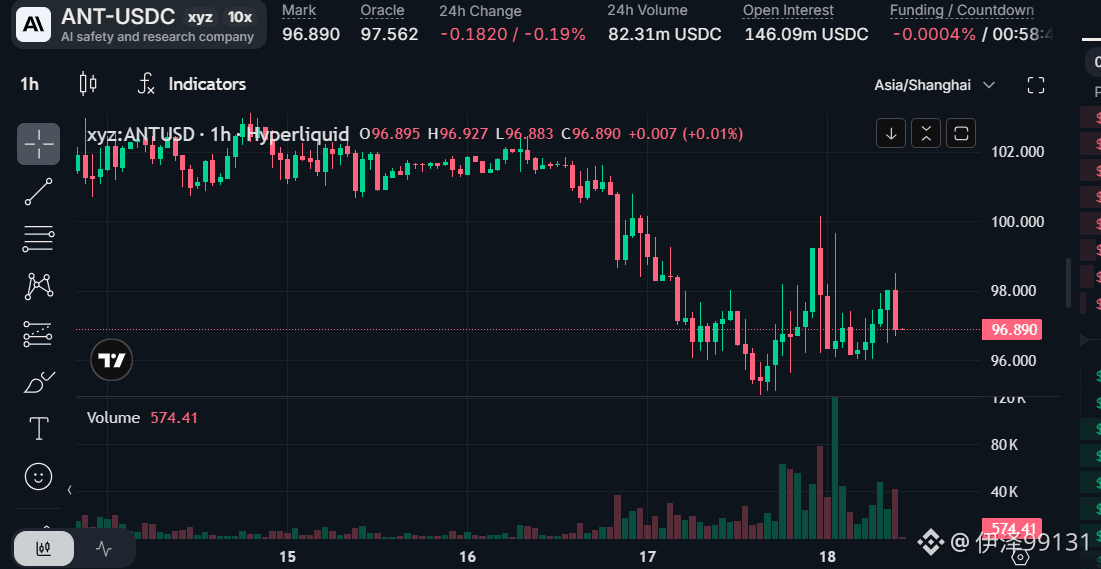
Referenzpreis vor Börsenstart (z. B. auf Hyperliquid): etwa 97 US-Dollar, rund 23 % über der Obergrenze der AusgabepreisspanneCryptobriefing Schätzung bei vollständiger Zuteilung von 10.000 U (basierend auf dem aktuellen Vorbörsenpreis von ca. 97)
Ausgabepreis Kosten Anzahl der Token Geschätzter Marktwert Gewinn Rendite 70 73,5 ca. 136 Token ca. 13.200 ca. 3.200 ca. 32 %
74 77,7 ca. 129 Token ca. 12.500 ca. 2.500 ca. 25 %
78 81,9 ca. 122 Token ca. 11.800 ca. 1.800 ca. 18 % #AnthropicIPO
Anthropic-IPO: Wie viel Gewinn kann man erzielen, wenn man 10.000 U investiert?
Bei einer vollständigen Zuteilung von 10.000 U (10.000 USDC) wird der potenzielle Gewinn auf etwa 1.800–3.200 USDC (ca. 18 %–32 %) geschätzt. Der genaue Betrag hängt vom endgültigen Ausgabepreis und dem Marktpreis ab.
Wichtige Parameter: Indikativer Preis: 70–78 USDC pro Aktie (ohne Gebühren)
xStocks-Servicegebühr: 5 % Gesamtkosten einschließlich Gebühren: ca. 73,5–81,9 USDC pro Aktie
Referenzpreis vor Börsenstart (z. B. auf Hyperliquid): etwa 97 US-Dollar, rund 23 % über der Obergrenze der AusgabepreisspanneCryptobriefing Schätzung bei vollständiger Zuteilung von 10.000 U (basierend auf dem aktuellen Vorbörsenpreis von ca. 97)
Ausgabepreis Kosten Anzahl der Token Geschätzter Marktwert Gewinn Rendite 70 73,5 ca. 136 Token ca. 13.200 ca. 3.200 ca. 32 %
74 77,7 ca. 129 Token ca. 12.500 ca. 2.500 ca. 25 %
78 81,9 ca. 122 Token ca. 11.800 ca. 1.800 ca. 18 % #AnthropicIPO
Bei einer vollständigen Zuteilung von 10.000 U (10.000 USDC) wird der potenzielle Gewinn auf etwa 1.800–3.200 USDC (ca. 18 %–32 %) geschätzt. Der genaue Betrag hängt vom endgültigen Ausgabepreis und dem Marktpreis ab.
Wichtige Parameter: Indikativer Preis: 70–78 USDC pro Aktie (ohne Gebühren)
xStocks-Servicegebühr: 5 % Gesamtkosten einschließlich Gebühren: ca. 73,5–81,9 USDC pro Aktie
Referenzpreis vor Börsenstart (z. B. auf Hyperliquid): etwa 97 US-Dollar, rund 23 % über der Obergrenze der AusgabepreisspanneCryptobriefing Schätzung bei vollständiger Zuteilung von 10.000 U (basierend auf dem aktuellen Vorbörsenpreis von ca. 97)
Ausgabepreis Kosten Anzahl der Token Geschätzter Marktwert Gewinn Rendite 70 73,5 ca. 136 Token ca. 13.200 ca. 3.200 ca. 32 %
74 77,7 ca. 129 Token ca. 12.500 ca. 2.500 ca. 25 %
78 81,9 ca. 122 Token ca. 11.800 ca. 1.800 ca. 18 % #AnthropicIPO
6
1
10.5k
·
--
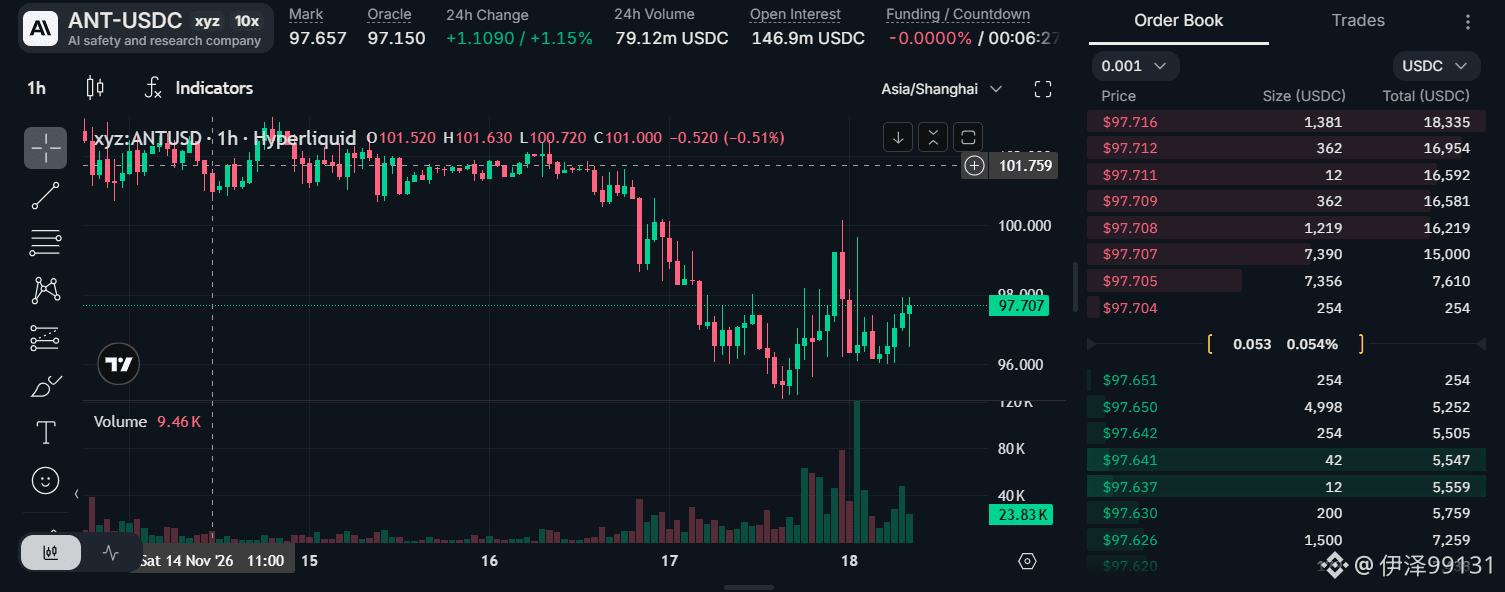
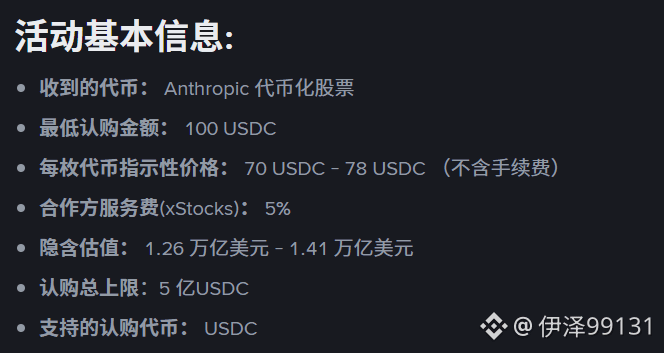
Binance Wallet startet ein Zeichnungsangebot für Anthropic, das Unternehmen hinter Claude und eine US-Aktiengesellschaft.
Der On-Chain-Preis liegt bereits bei 98 US-Dollar – bei Zuteilung ist der Gewinn praktisch sicher.
Zeichnen Sie mit USDC. Die tokenisierten Wertpapiere von Anthropic werden direkt an Ihre Binance Wallet gesendet.
⏰ Aktionszeitraum: 18. November 2026, 14:00 Uhr (UTC+8) bis 18. November 2026, 22:00 Uhr (UTC+8), insgesamt 8 Stunden
📷 Netzwerk: BNB Smart Chain
Maximales Zeichnungsvolumen: 500 Millionen USDC. Für die Teilnahme sind Alpha-Punkte erforderlich. Nutzen Sie die Gelegenheit】 💰
Zeichnungslimits:
Bei dieser Zeichnung gilt ein nach Stufen gestaffeltes Limit, das sich nach den Alpha-Punkten in der Binance Wallet richtet. Das maximale Zeichnungslimit pro Nutzer hängt vom Alpha-Punktestand ab:
Alpha-Punkte > 0: Zeichnungslimit von 20.000 USDC
Alpha-Punkte > 40: Zeichnungslimit von 100.000 USDC
Alpha-Punkte > 100: Zeichnungslimit von 200.000 USDC
Alpha-Punkte > 200: Zeichnungslimit von 500.000 USDC
Nutzer mit einem An Xiaojun-Abzeichen erhalten zusätzlich 50.000 USDC Zeichnungslimit über das Limit ihrer Alpha-Punktestufe hinaus.
Projektdetails: Tokenisierte Anthropic-IPO-Aktien
Binance Wallet startet ein Zeichnungsangebot für Anthropic, das Unternehmen hinter Claude und eine US-Aktiengesellschaft.
Der On-Chain-Preis liegt bereits bei 98 US-Dollar – bei Zuteilung ist der Gewinn praktisch sicher.
Zeichnen Sie mit USDC. Die tokenisierten Wertpapiere von Anthropic werden direkt an Ihre Binance Wallet gesendet.
⏰ Aktionszeitraum: 18. November 2026, 14:00 Uhr (UTC+8) bis 18. November 2026, 22:00 Uhr (UTC+8), insgesamt 8 Stunden
📷 Netzwerk: BNB Smart Chain
Maximales Zeichnungsvolumen: 500 Millionen USDC. Für die Teilnahme sind Alpha-Punkte erforderlich. Nutzen Sie die Gelegenheit】 💰
Zeichnungslimits:
Bei dieser Zeichnung gilt ein nach Stufen gestaffeltes Limit, das sich nach den Alpha-Punkten in der Binance Wallet richtet. Das maximale Zeichnungslimit pro Nutzer hängt vom Alpha-Punktestand ab:
Alpha-Punkte > 0: Zeichnungslimit von 20.000 USDC
Alpha-Punkte > 40: Zeichnungslimit von 100.000 USDC
Alpha-Punkte > 100: Zeichnungslimit von 200.000 USDC
Alpha-Punkte > 200: Zeichnungslimit von 500.000 USDC
Nutzer mit einem An Xiaojun-Abzeichen erhalten zusätzlich 50.000 USDC Zeichnungslimit über das Limit ihrer Alpha-Punktestufe hinaus.
Projektdetails: Tokenisierte Anthropic-IPO-Aktien
Der On-Chain-Preis liegt bereits bei 98 US-Dollar – bei Zuteilung ist der Gewinn praktisch sicher.
Zeichnen Sie mit USDC. Die tokenisierten Wertpapiere von Anthropic werden direkt an Ihre Binance Wallet gesendet.
⏰ Aktionszeitraum: 18. November 2026, 14:00 Uhr (UTC+8) bis 18. November 2026, 22:00 Uhr (UTC+8), insgesamt 8 Stunden
📷 Netzwerk: BNB Smart Chain
Maximales Zeichnungsvolumen: 500 Millionen USDC. Für die Teilnahme sind Alpha-Punkte erforderlich. Nutzen Sie die Gelegenheit】 💰
Zeichnungslimits:
Bei dieser Zeichnung gilt ein nach Stufen gestaffeltes Limit, das sich nach den Alpha-Punkten in der Binance Wallet richtet. Das maximale Zeichnungslimit pro Nutzer hängt vom Alpha-Punktestand ab:
Alpha-Punkte > 0: Zeichnungslimit von 20.000 USDC
Alpha-Punkte > 40: Zeichnungslimit von 100.000 USDC
Alpha-Punkte > 100: Zeichnungslimit von 200.000 USDC
Alpha-Punkte > 200: Zeichnungslimit von 500.000 USDC
Nutzer mit einem An Xiaojun-Abzeichen erhalten zusätzlich 50.000 USDC Zeichnungslimit über das Limit ihrer Alpha-Punktestufe hinaus.
Projektdetails: Tokenisierte Anthropic-IPO-Aktien
1
1.4k
·
--
Letztlich hat Jensen Huang auch nichts Ungeheuerliches getan.
Allein die bisherigen Ergebnisse der KI-Entwicklung haben schon unzähligen Menschen geholfen, die weder programmieren noch Inhalte bearbeiten können, und sehr viele Informationsunterschiede verringert.
Man kann sagen: Ohne seine dreißigjährige Arbeit in diesem Bereich hätte es keine so gewaltigen Veränderungen gegeben, die die Technologie und die Menschheit in eine neue industrielle Revolution geführt haben.
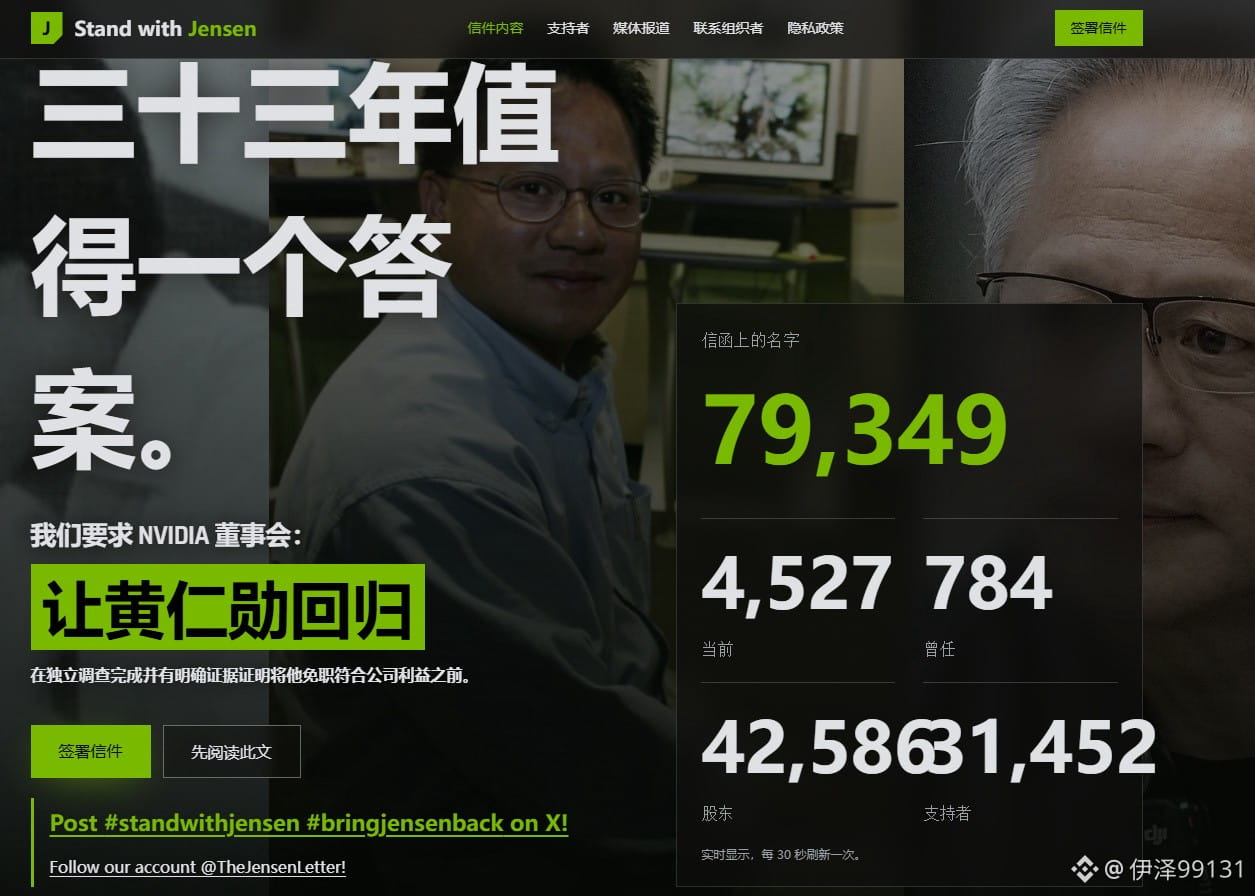
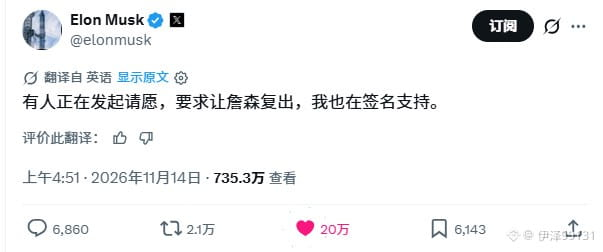
Die Zahl der Menschen, die auf der Website Jensens Rückkehr unterstützen, wächst rasant. Darunter sind viele bekannte Unternehmer und Persönlichkeiten.
Musk und die Binance-CEO Yijie haben ebenfalls unterschrieben und unterstützen Jensens Rückkehr. Sie hoffen, dass er erneut eine unersetzliche Rolle in der KI-Ära übernehmen kann.
Link: standwithjensen Punkt com
Letztlich hat Jensen Huang auch nichts Ungeheuerliches getan.
Allein die bisherigen Ergebnisse der KI-Entwicklung haben schon unzähligen Menschen geholfen, die weder programmieren noch Inhalte bearbeiten können, und sehr viele Informationsunterschiede verringert.
Man kann sagen: Ohne seine dreißigjährige Arbeit in diesem Bereich hätte es keine so gewaltigen Veränderungen gegeben, die die Technologie und die Menschheit in eine neue industrielle Revolution geführt haben.
Die Zahl der Menschen, die auf der Website Jensens Rückkehr unterstützen, wächst rasant. Darunter sind viele bekannte Unternehmer und Persönlichkeiten.
Musk und die Binance-CEO Yijie haben ebenfalls unterschrieben und unterstützen Jensens Rückkehr. Sie hoffen, dass er erneut eine unersetzliche Rolle in der KI-Ära übernehmen kann.
Link: standwithjensen Punkt com
Allein die bisherigen Ergebnisse der KI-Entwicklung haben schon unzähligen Menschen geholfen, die weder programmieren noch Inhalte bearbeiten können, und sehr viele Informationsunterschiede verringert.
Man kann sagen: Ohne seine dreißigjährige Arbeit in diesem Bereich hätte es keine so gewaltigen Veränderungen gegeben, die die Technologie und die Menschheit in eine neue industrielle Revolution geführt haben.
Die Zahl der Menschen, die auf der Website Jensens Rückkehr unterstützen, wächst rasant. Darunter sind viele bekannte Unternehmer und Persönlichkeiten.
Musk und die Binance-CEO Yijie haben ebenfalls unterschrieben und unterstützen Jensens Rückkehr. Sie hoffen, dass er erneut eine unersetzliche Rolle in der KI-Ära übernehmen kann.
Link: standwithjensen Punkt com
2
2k
·
--
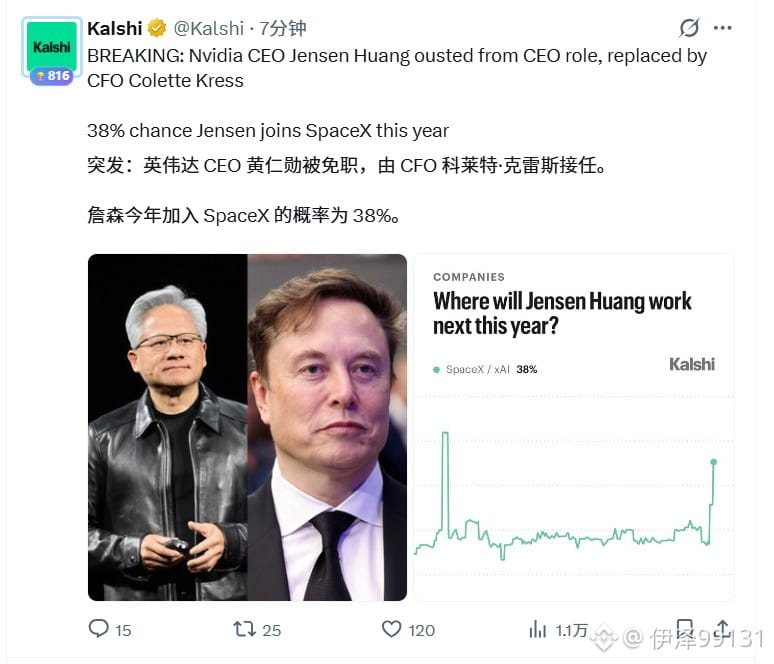
Das ist wirklich historisch – ein schwarzer Schwan kann also tatsächlich in der Unterhose auftauchen
😅
In so einer Situation muss Huang nach seinem Ausscheiden sicher erst einmal eine Weile seine Einstellung neu justieren.
Vor ihm liegen drei Möglichkeiten:
1. Bei Musks Unternehmen gibt es zufällig auch Chipentwicklung. Wenn Huang dorthin wechselt, ergänzen sich zwei starke Kräfte – vielleicht entsteht in Zukunft sogar ein Unternehmen, das es mit Nvidia aufnehmen kann.
2. Kräfte sammeln und dann durchstarten: zwei Jahre ruhig abwarten und sehen, ob die Republikaner 2028 wieder gewinnen und der neue Präsident ihn erneut ins Amt bringt.
3. Sich ins zweite Glied zurückziehen und seine Tochter unterstützen – wie CZ zum Kommandanten am Spawn-Punkt werden.
Das ist wirklich historisch – ein schwarzer Schwan kann also tatsächlich in der Unterhose auftauchen
😅
In so einer Situation muss Huang nach seinem Ausscheiden sicher erst einmal eine Weile seine Einstellung neu justieren.
Vor ihm liegen drei Möglichkeiten:
1. Bei Musks Unternehmen gibt es zufällig auch Chipentwicklung. Wenn Huang dorthin wechselt, ergänzen sich zwei starke Kräfte – vielleicht entsteht in Zukunft sogar ein Unternehmen, das es mit Nvidia aufnehmen kann.
2. Kräfte sammeln und dann durchstarten: zwei Jahre ruhig abwarten und sehen, ob die Republikaner 2028 wieder gewinnen und der neue Präsident ihn erneut ins Amt bringt.
3. Sich ins zweite Glied zurückziehen und seine Tochter unterstützen – wie CZ zum Kommandanten am Spawn-Punkt werden.
😅
In so einer Situation muss Huang nach seinem Ausscheiden sicher erst einmal eine Weile seine Einstellung neu justieren.
Vor ihm liegen drei Möglichkeiten:
1. Bei Musks Unternehmen gibt es zufällig auch Chipentwicklung. Wenn Huang dorthin wechselt, ergänzen sich zwei starke Kräfte – vielleicht entsteht in Zukunft sogar ein Unternehmen, das es mit Nvidia aufnehmen kann.
2. Kräfte sammeln und dann durchstarten: zwei Jahre ruhig abwarten und sehen, ob die Republikaner 2028 wieder gewinnen und der neue Präsident ihn erneut ins Amt bringt.
3. Sich ins zweite Glied zurückziehen und seine Tochter unterstützen – wie CZ zum Kommandanten am Spawn-Punkt werden.
5
2.8k
·
--
Verifiziert
Nach der Erholung der US-Aktienmärkte: Kann der heutige CPI-Bericht die Bewertungsnormalisierung stützen?
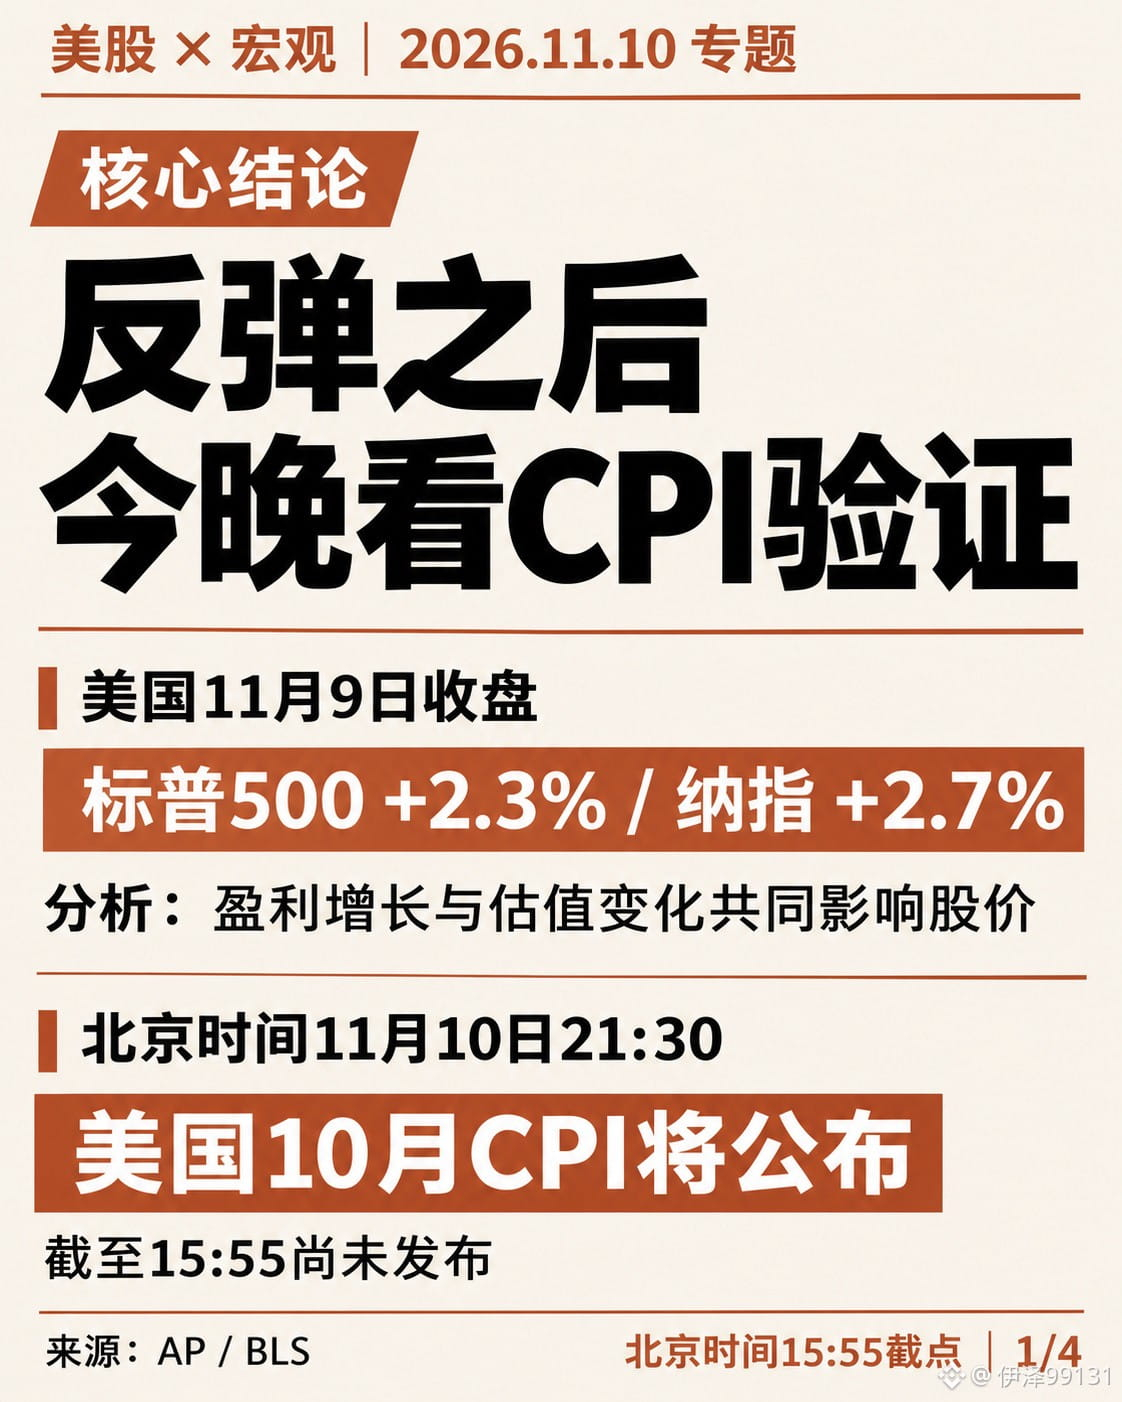
Die US-Aktienmärkte haben sich gestern Abend deutlich erholt. Mich interessiert jedoch vor allem: Hält diese Erholung der Prüfung durch die heute Abend veröffentlichten Inflationsdaten stand?
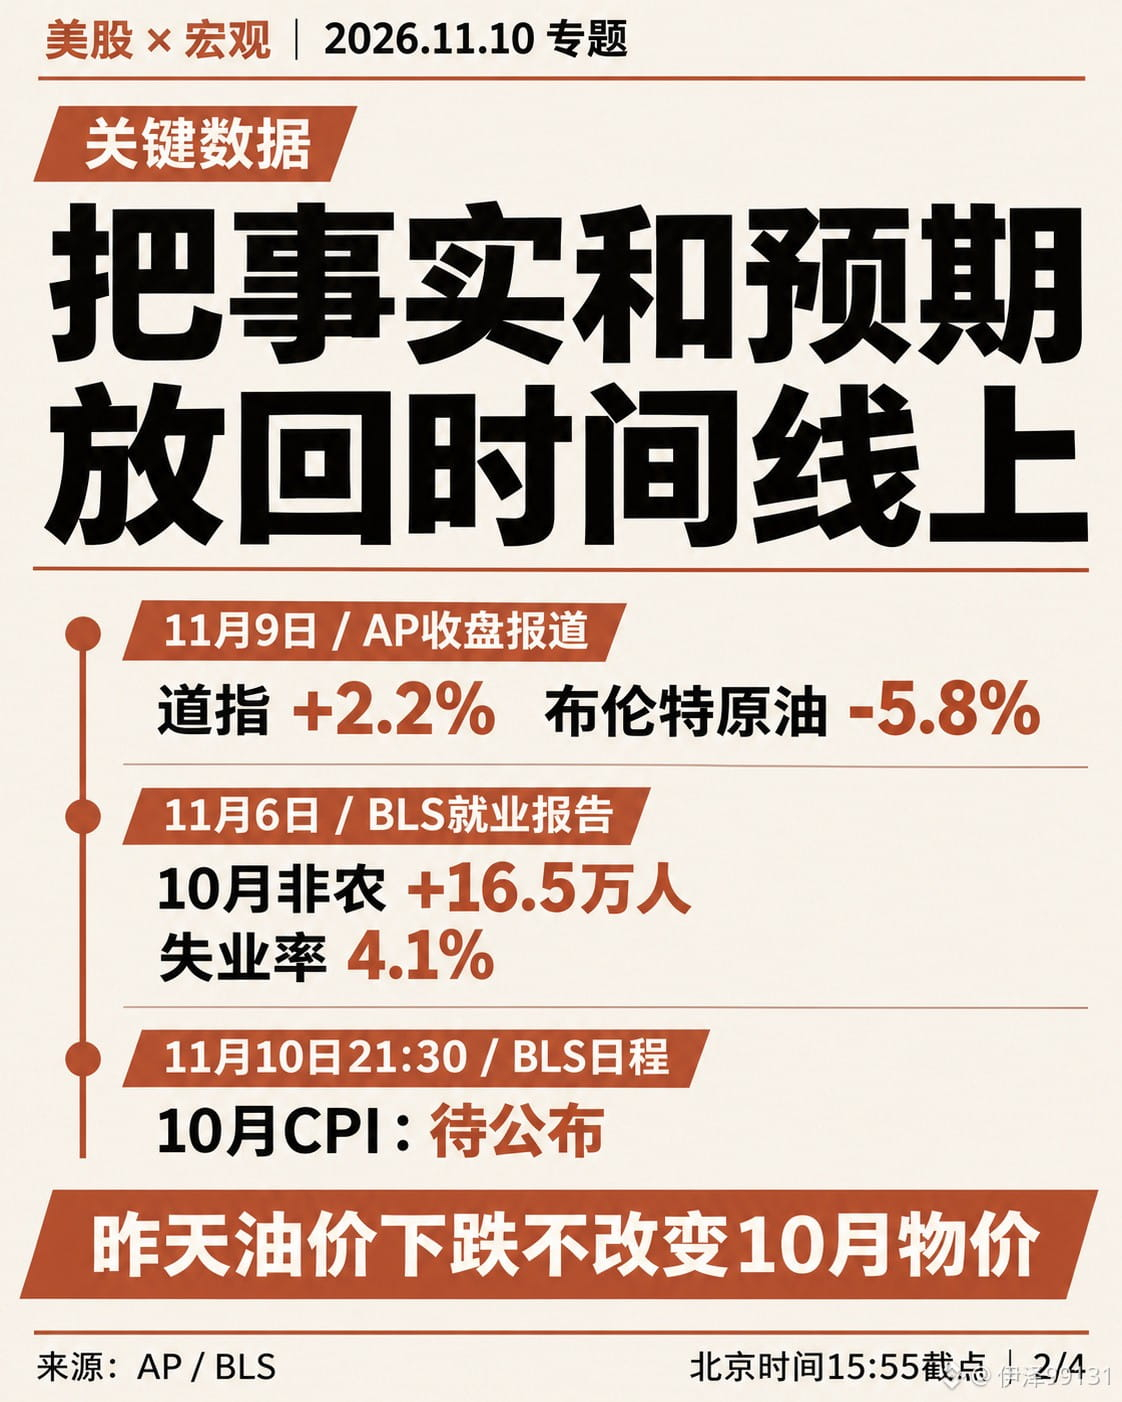
Der S&P 500 legte um 2,3 % zu, der Dow Jones um 2,2 % und der Nasdaq um 2,7 %. Brent-Rohöl verlor an diesem Tag 5,8 %.
Im Folgenden müssen wir zwei Aspekte gleichzeitig betrachten: Wie viel Unternehmen verdienen können und welche Bewertung der Markt diesen Gewinnen zugesteht.
Zunächst zur Makroökonomie. Der Rückgang der Ölpreise trägt dazu bei, den künftigen Preisdruck bei Energie zu mindern. Die Preisbewegung vom 9. November kann jedoch nicht rückwirkend die Preise im Oktober verändern. Heute Abend wird der US-CPI für Oktober veröffentlicht; er gibt Aufschluss über die Inflation des Vormonats. Den gestrigen Ölpreisrückgang direkt als Beleg dafür anzuführen, dass der heutige CPI zwangsläufig niedriger ausfallen wird, würde die zeitliche Abfolge durcheinanderbringen.
Zuerst sollten wir auf den monatlichen Anstieg des Kern-CPI achten, dann auf die Entwicklung der Wohnungs- und Dienstleistungspreise. Wenn lediglich die Energiepreise die Gesamtinflation drücken, die Kernkomponenten aber weiterhin stark ausfallen, müssen die Zinserwartungen nicht dauerhaft nachlassen. Umgekehrt wäre das Umfeld für Aktienbewertungen günstiger, wenn sich der nachlassende Preisdruck auf weitere Bereiche erstreckt und die Wirtschaftsaktivität zugleich robust bleibt.
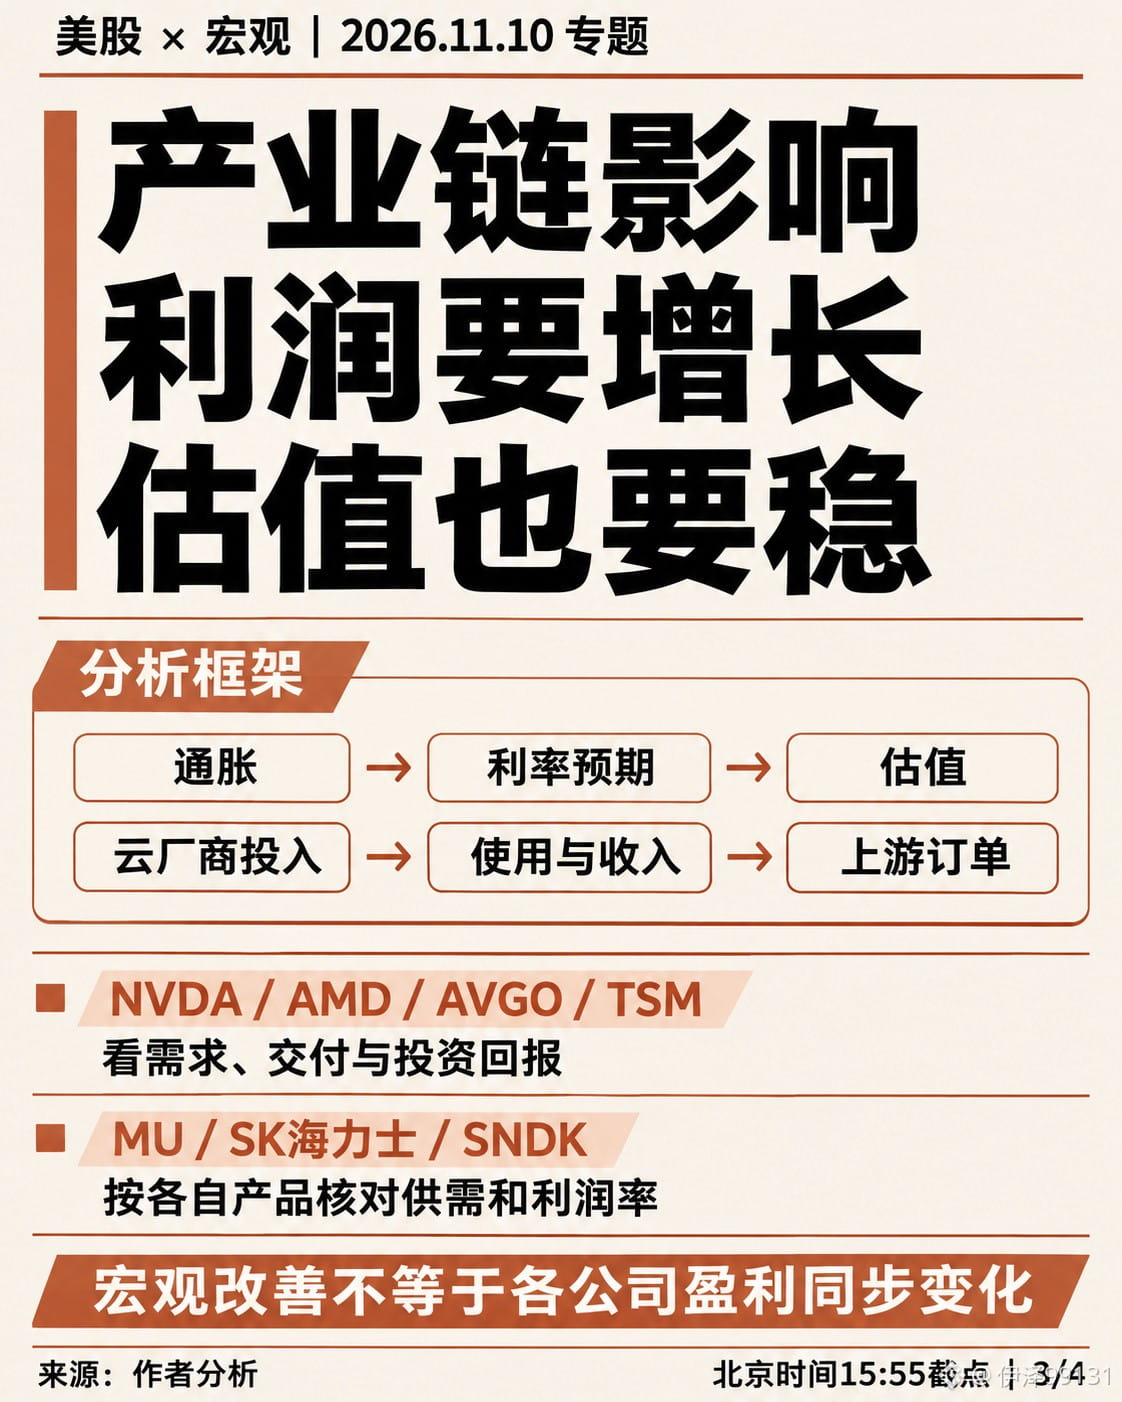
Technologieaktien müssen derzeit mit folgender Konstellation umgehen: Gewinnwachstum kann die Aktienkurse stützen, während der Zinsdruck die Bewertungen belasten könnte. Ein rein hypothetisches Beispiel: Steigt der Gewinn je Aktie eines Unternehmens um 20 %, während sein Kurs-Gewinn-Verhältnis von 30 auf 25 sinkt, bleibt der Kurs nach dem Zusammenspiel beider Faktoren ungefähr unverändert. Zwischen dem Wachstum eines Unternehmens und einer gleich hohen Rendite für seine Aktionäre liegt also noch die Veränderung der Bewertung.
Bei Nvidia, AMD und Broadcom gilt es, Nachfrage und Auslieferungen im Blick zu behalten; bei TSMC die fortschrittlichen Fertigungsprozesse und Kundenaufträge; bei MU, SK Hynix und SNDK das Verhältnis von Angebot und Nachfrage sowie die Margen ihrer jeweiligen Produkte. Diese Unternehmen sind in unterschiedlichen Bereichen tätig. Aus derselben Makronachricht lässt sich daher nicht ableiten, dass sich ihre Gewinne im Gleichschritt verändern.
Der entscheidende Verbindungspunkt sind weiterhin die Cloud-Anbieter. Wenn die Investitionsausgaben weiter steigen und tatsächliche Nutzung und Umsatz Schritt halten, sind die Aufträge im vorgelagerten Bereich besser abgesichert. Wachsen die Investitionen schneller als die Erträge und bleiben die Finanzierungskosten hoch, wird der Markt höhere Anforderungen an die Amortisationsdauer stellen. Investitionsumfang und Kapitaleffizienz müssen gemeinsam betrachtet werden.
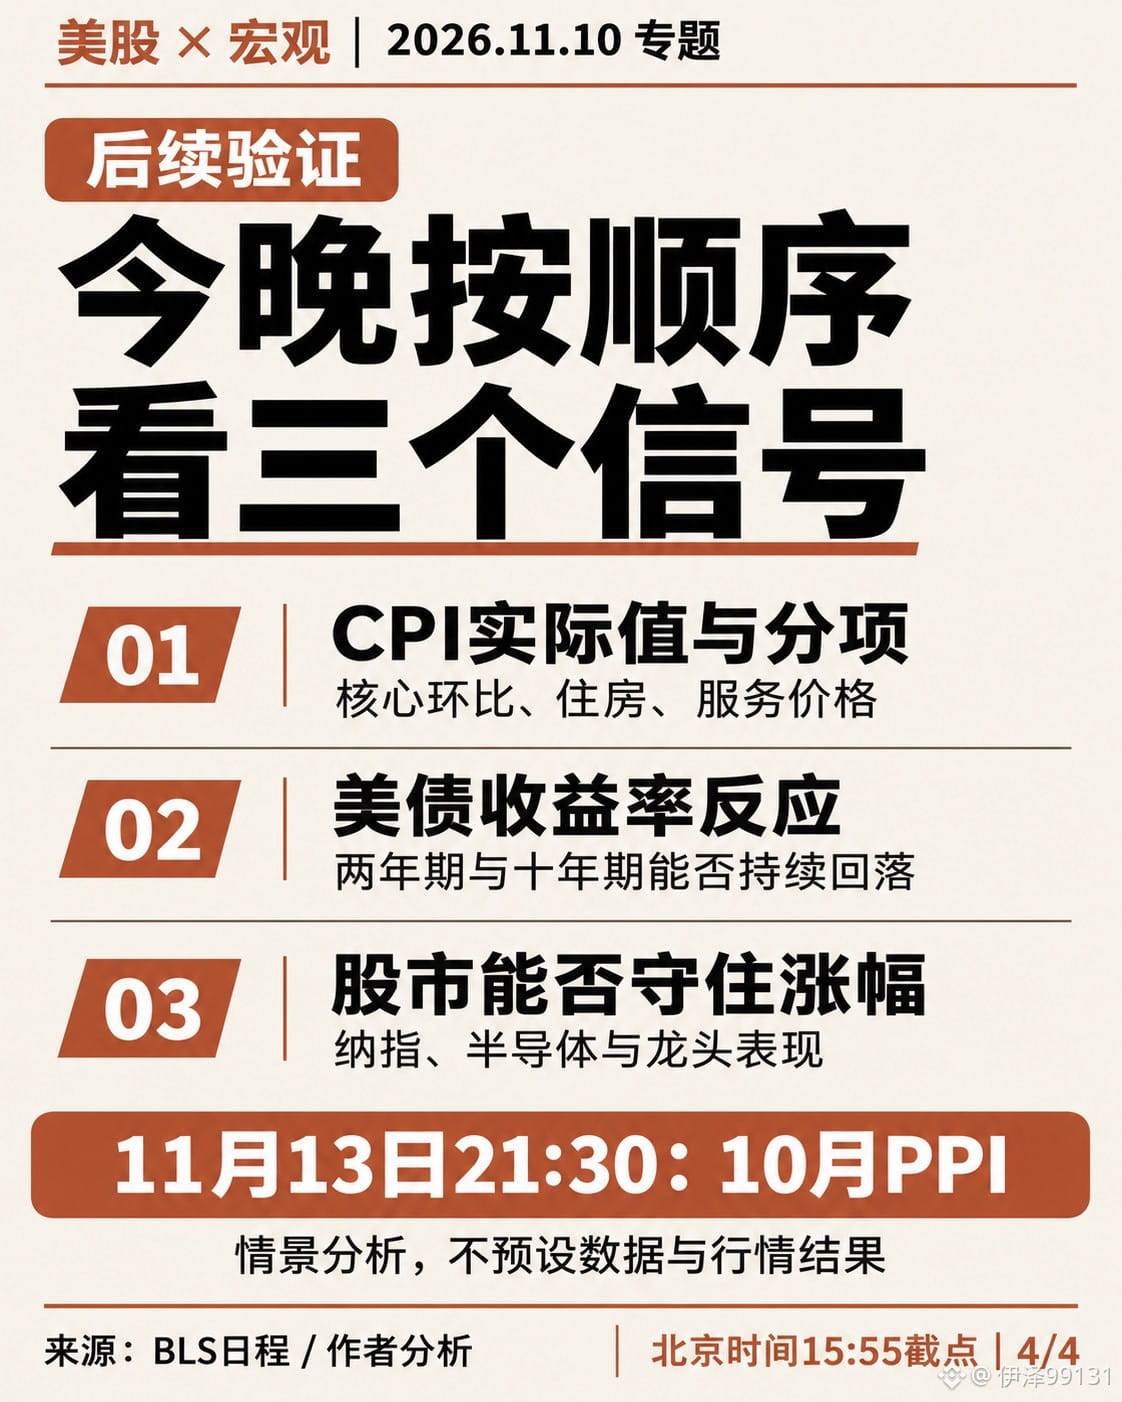
Einschätzung für heute Abend:
Zunächst die tatsächlichen CPI-Werte und Einzelkomponenten prüfen, anschließend die Reaktion der Renditen zweijähriger und zehnjähriger US-Staatsanleihen.
Wenn der Inflationsdruck nachlässt, die Renditen von US-Staatsanleihen zurückgehen und die Gewinnerwartungen der Unternehmen stabil bleiben, verbessern sich die Voraussetzungen für eine Erholung.
Nach der Erholung der US-Aktienmärkte: Kann der heutige CPI-Bericht die Bewertungsnormalisierung stützen?
Die US-Aktienmärkte haben sich gestern Abend deutlich erholt. Mich interessiert jedoch vor allem: Hält diese Erholung der Prüfung durch die heute Abend veröffentlichten Inflationsdaten stand?
Der S&P 500 legte um 2,3 % zu, der Dow Jones um 2,2 % und der Nasdaq um 2,7 %. Brent-Rohöl verlor an diesem Tag 5,8 %.
Im Folgenden müssen wir zwei Aspekte gleichzeitig betrachten: Wie viel Unternehmen verdienen können und welche Bewertung der Markt diesen Gewinnen zugesteht.
Zunächst zur Makroökonomie. Der Rückgang der Ölpreise trägt dazu bei, den künftigen Preisdruck bei Energie zu mindern. Die Preisbewegung vom 9. November kann jedoch nicht rückwirkend die Preise im Oktober verändern. Heute Abend wird der US-CPI für Oktober veröffentlicht; er gibt Aufschluss über die Inflation des Vormonats. Den gestrigen Ölpreisrückgang direkt als Beleg dafür anzuführen, dass der heutige CPI zwangsläufig niedriger ausfallen wird, würde die zeitliche Abfolge durcheinanderbringen.
Zuerst sollten wir auf den monatlichen Anstieg des Kern-CPI achten, dann auf die Entwicklung der Wohnungs- und Dienstleistungspreise. Wenn lediglich die Energiepreise die Gesamtinflation drücken, die Kernkomponenten aber weiterhin stark ausfallen, müssen die Zinserwartungen nicht dauerhaft nachlassen. Umgekehrt wäre das Umfeld für Aktienbewertungen günstiger, wenn sich der nachlassende Preisdruck auf weitere Bereiche erstreckt und die Wirtschaftsaktivität zugleich robust bleibt.
Technologieaktien müssen derzeit mit folgender Konstellation umgehen: Gewinnwachstum kann die Aktienkurse stützen, während der Zinsdruck die Bewertungen belasten könnte. Ein rein hypothetisches Beispiel: Steigt der Gewinn je Aktie eines Unternehmens um 20 %, während sein Kurs-Gewinn-Verhältnis von 30 auf 25 sinkt, bleibt der Kurs nach dem Zusammenspiel beider Faktoren ungefähr unverändert. Zwischen dem Wachstum eines Unternehmens und einer gleich hohen Rendite für seine Aktionäre liegt also noch die Veränderung der Bewertung.
Bei Nvidia, AMD und Broadcom gilt es, Nachfrage und Auslieferungen im Blick zu behalten; bei TSMC die fortschrittlichen Fertigungsprozesse und Kundenaufträge; bei MU, SK Hynix und SNDK das Verhältnis von Angebot und Nachfrage sowie die Margen ihrer jeweiligen Produkte. Diese Unternehmen sind in unterschiedlichen Bereichen tätig. Aus derselben Makronachricht lässt sich daher nicht ableiten, dass sich ihre Gewinne im Gleichschritt verändern.
Der entscheidende Verbindungspunkt sind weiterhin die Cloud-Anbieter. Wenn die Investitionsausgaben weiter steigen und tatsächliche Nutzung und Umsatz Schritt halten, sind die Aufträge im vorgelagerten Bereich besser abgesichert. Wachsen die Investitionen schneller als die Erträge und bleiben die Finanzierungskosten hoch, wird der Markt höhere Anforderungen an die Amortisationsdauer stellen. Investitionsumfang und Kapitaleffizienz müssen gemeinsam betrachtet werden.
Einschätzung für heute Abend:
Zunächst die tatsächlichen CPI-Werte und Einzelkomponenten prüfen, anschließend die Reaktion der Renditen zweijähriger und zehnjähriger US-Staatsanleihen.
Wenn der Inflationsdruck nachlässt, die Renditen von US-Staatsanleihen zurückgehen und die Gewinnerwartungen der Unternehmen stabil bleiben, verbessern sich die Voraussetzungen für eine Erholung.
Die US-Aktienmärkte haben sich gestern Abend deutlich erholt. Mich interessiert jedoch vor allem: Hält diese Erholung der Prüfung durch die heute Abend veröffentlichten Inflationsdaten stand?
Der S&P 500 legte um 2,3 % zu, der Dow Jones um 2,2 % und der Nasdaq um 2,7 %. Brent-Rohöl verlor an diesem Tag 5,8 %.
Im Folgenden müssen wir zwei Aspekte gleichzeitig betrachten: Wie viel Unternehmen verdienen können und welche Bewertung der Markt diesen Gewinnen zugesteht.
Zunächst zur Makroökonomie. Der Rückgang der Ölpreise trägt dazu bei, den künftigen Preisdruck bei Energie zu mindern. Die Preisbewegung vom 9. November kann jedoch nicht rückwirkend die Preise im Oktober verändern. Heute Abend wird der US-CPI für Oktober veröffentlicht; er gibt Aufschluss über die Inflation des Vormonats. Den gestrigen Ölpreisrückgang direkt als Beleg dafür anzuführen, dass der heutige CPI zwangsläufig niedriger ausfallen wird, würde die zeitliche Abfolge durcheinanderbringen.
Zuerst sollten wir auf den monatlichen Anstieg des Kern-CPI achten, dann auf die Entwicklung der Wohnungs- und Dienstleistungspreise. Wenn lediglich die Energiepreise die Gesamtinflation drücken, die Kernkomponenten aber weiterhin stark ausfallen, müssen die Zinserwartungen nicht dauerhaft nachlassen. Umgekehrt wäre das Umfeld für Aktienbewertungen günstiger, wenn sich der nachlassende Preisdruck auf weitere Bereiche erstreckt und die Wirtschaftsaktivität zugleich robust bleibt.
Technologieaktien müssen derzeit mit folgender Konstellation umgehen: Gewinnwachstum kann die Aktienkurse stützen, während der Zinsdruck die Bewertungen belasten könnte. Ein rein hypothetisches Beispiel: Steigt der Gewinn je Aktie eines Unternehmens um 20 %, während sein Kurs-Gewinn-Verhältnis von 30 auf 25 sinkt, bleibt der Kurs nach dem Zusammenspiel beider Faktoren ungefähr unverändert. Zwischen dem Wachstum eines Unternehmens und einer gleich hohen Rendite für seine Aktionäre liegt also noch die Veränderung der Bewertung.
Bei Nvidia, AMD und Broadcom gilt es, Nachfrage und Auslieferungen im Blick zu behalten; bei TSMC die fortschrittlichen Fertigungsprozesse und Kundenaufträge; bei MU, SK Hynix und SNDK das Verhältnis von Angebot und Nachfrage sowie die Margen ihrer jeweiligen Produkte. Diese Unternehmen sind in unterschiedlichen Bereichen tätig. Aus derselben Makronachricht lässt sich daher nicht ableiten, dass sich ihre Gewinne im Gleichschritt verändern.
Der entscheidende Verbindungspunkt sind weiterhin die Cloud-Anbieter. Wenn die Investitionsausgaben weiter steigen und tatsächliche Nutzung und Umsatz Schritt halten, sind die Aufträge im vorgelagerten Bereich besser abgesichert. Wachsen die Investitionen schneller als die Erträge und bleiben die Finanzierungskosten hoch, wird der Markt höhere Anforderungen an die Amortisationsdauer stellen. Investitionsumfang und Kapitaleffizienz müssen gemeinsam betrachtet werden.
Einschätzung für heute Abend:
Zunächst die tatsächlichen CPI-Werte und Einzelkomponenten prüfen, anschließend die Reaktion der Renditen zweijähriger und zehnjähriger US-Staatsanleihen.
Wenn der Inflationsdruck nachlässt, die Renditen von US-Staatsanleihen zurückgehen und die Gewinnerwartungen der Unternehmen stabil bleiben, verbessern sich die Voraussetzungen für eine Erholung.
1
809
·
--
Verifiziert
Das große Börsenthema: $MRVL übernimmt $LITE für 115 Milliarden US-Dollar!
Heute hat Marvell endlich die Übernahme von Lumentum offiziell bekannt gegeben.
Der Umfang des Deals hat tatsächlich die Erwartungen vieler übertroffen.
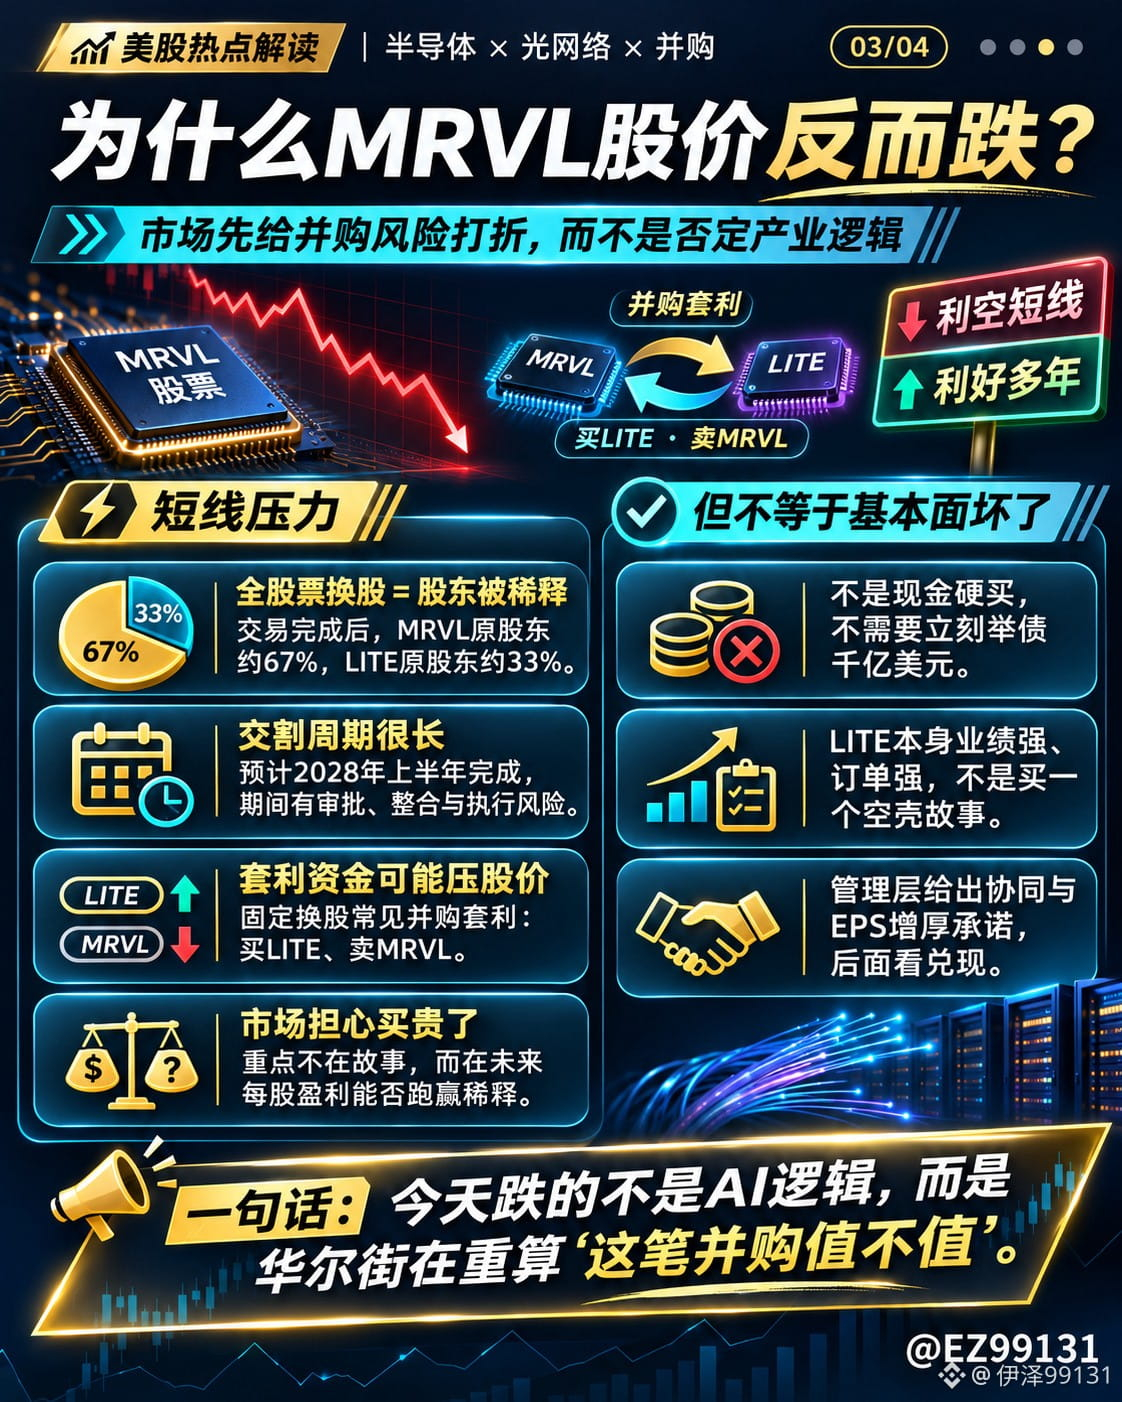
$MRVL übernimmt $LITE für 115 Milliarden US-Dollar, doch der Aktienkurs ist mehrere Tage in Folge stark eingebrochen. Ich glaube, dass hinter diesem Deal mehr steckt.
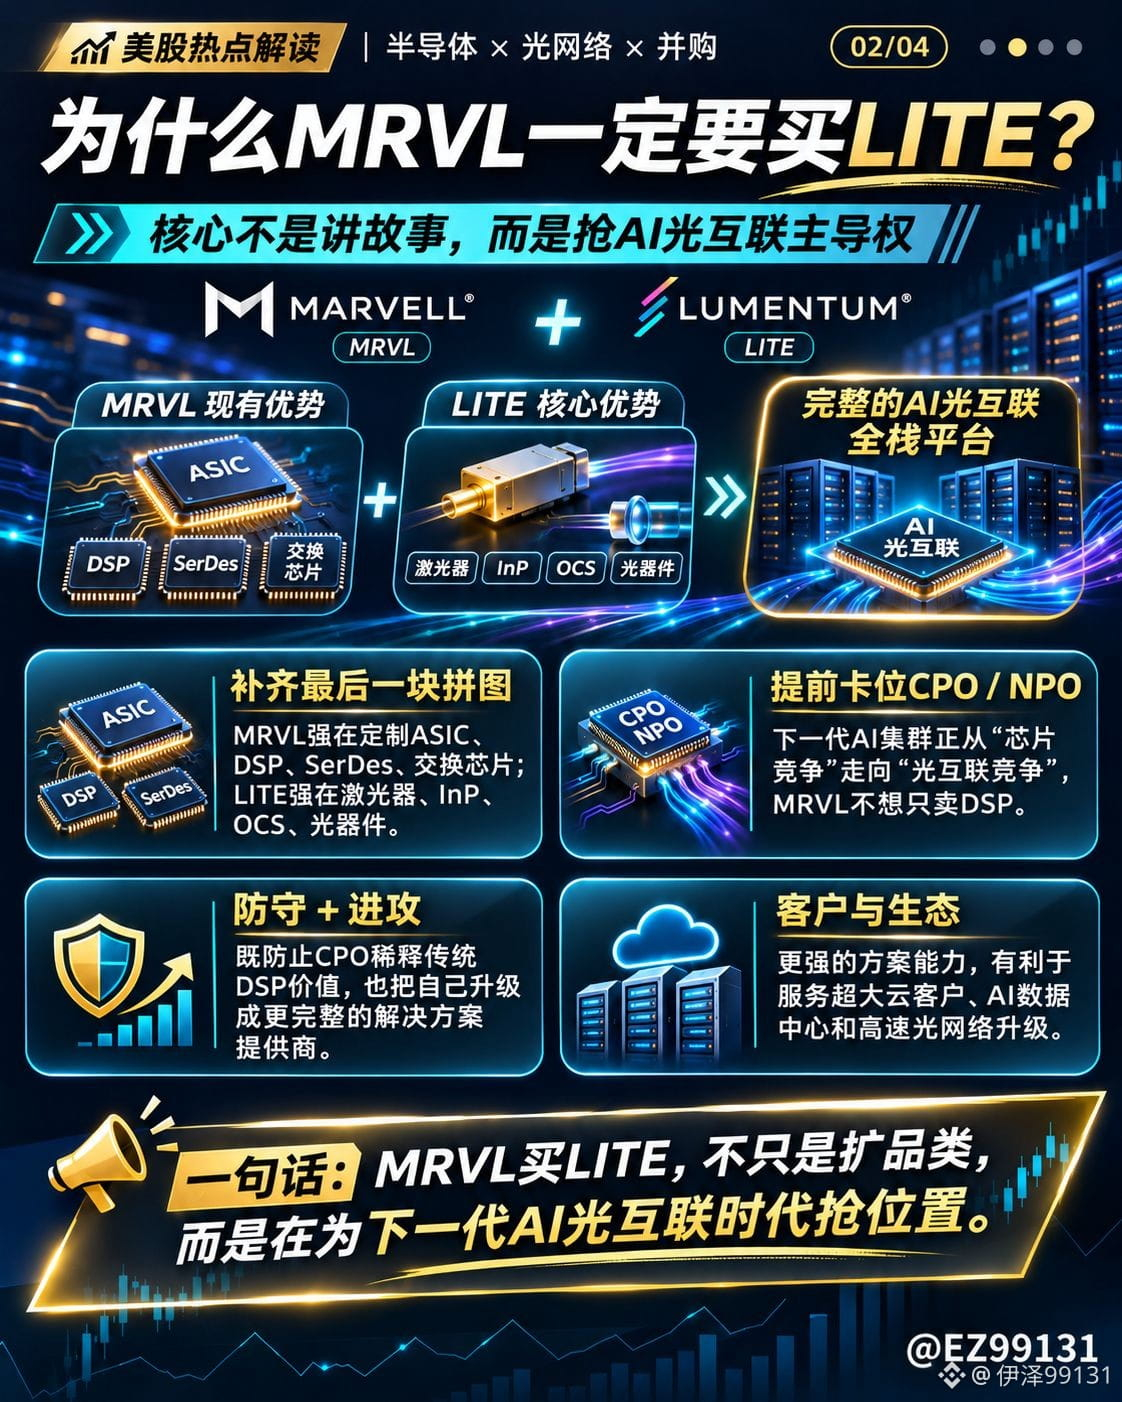
Marvell will nicht einfach nur den Umsatz von Lumentum kaufen, sondern dessen Indiumphosphid-(InP)-Laser, optische Komponenten und Fertigungskapazitäten.
MRVL ist selbst stark bei ASICs, DSPs, SerDes und Hochgeschwindigkeits-Netzwerkchips. Doch die KI-Cluster werden immer größer, und der Wettbewerb verlagert sich zunehmend von der Rechenleistung auf optische Verbindungen.
Insbesondere die Entwicklung der CPO-Technologie könnte den Wert mancher herkömmlicher DSPs schmälern. Mit dem Kauf von LITE schließt MRVL nicht nur eigene technologische Lücken, sondern positioniert sich auch frühzeitig für die nächste Generation von KI-Rechenzentren.
Doch die Frage ist: Ist diese Übernahme wirklich ein gutes Geschäft?
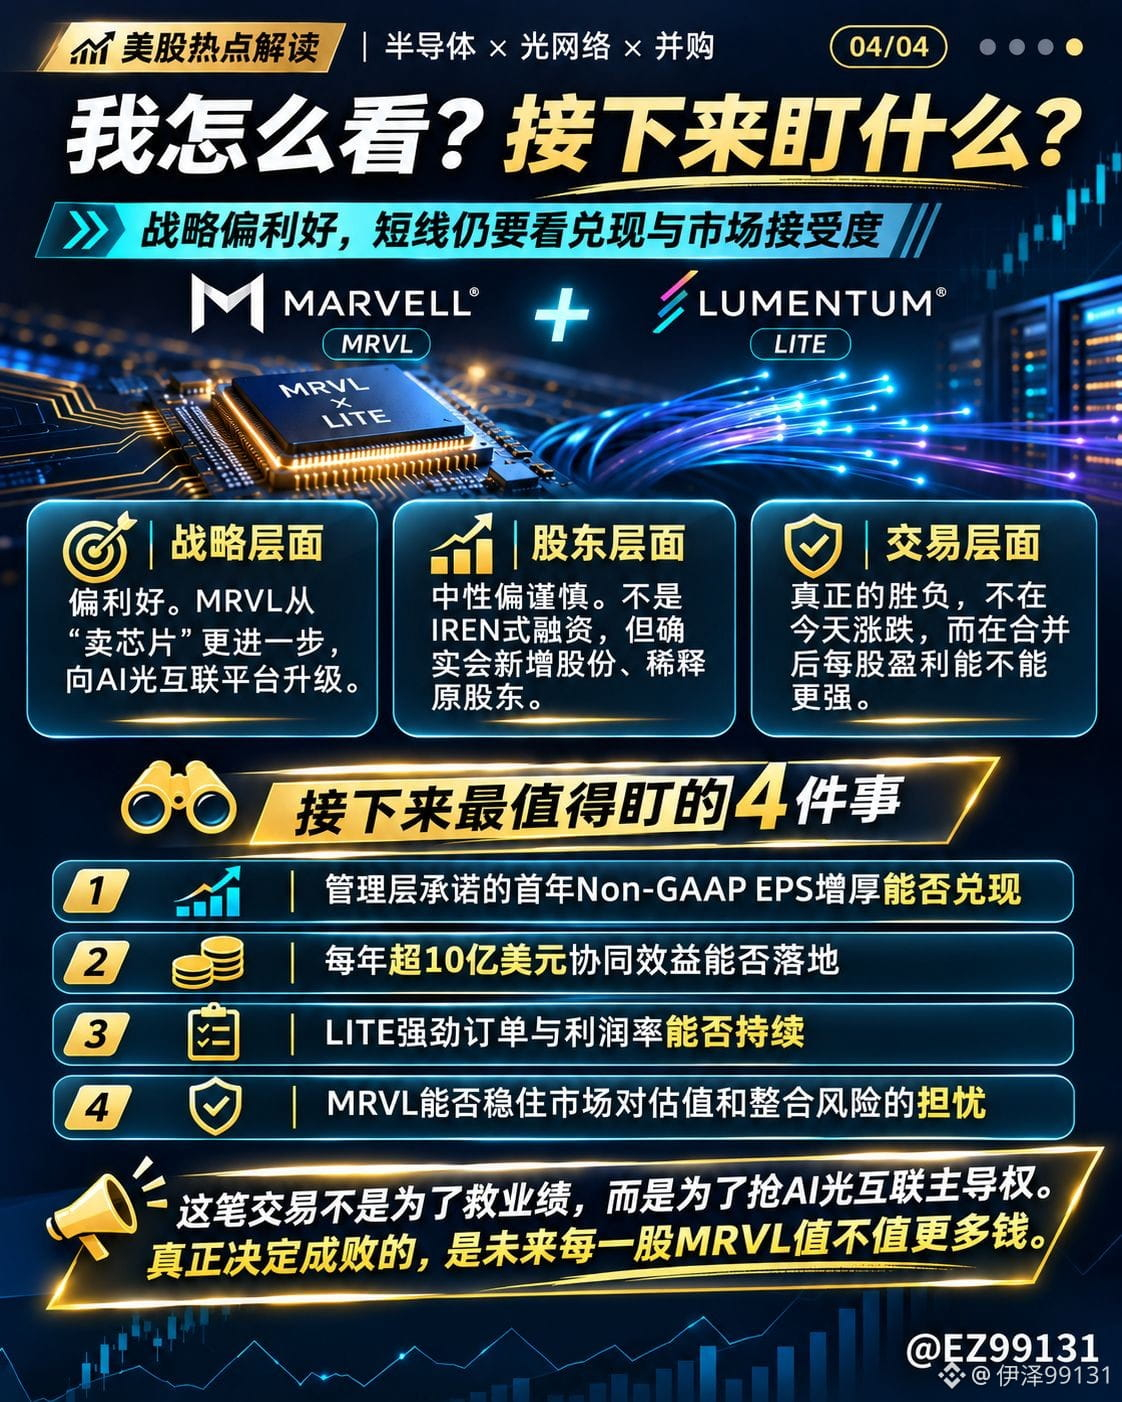
Der implizite Unternehmenswert des Deals liegt bei rund 115 Milliarden US-Dollar. Die Übernahme erfolgt vollständig im Aktientausch: Für eine LITE-Aktie gibt es 4,5 MRVL-Aktien. Der Abschluss wird für die erste Hälfte des Jahres 2028 erwartet.
Es geht nicht darum, für die Übernahme über 100 Milliarden US-Dollar am Markt aufzunehmen, doch eine Verwässerung der Anteile gibt es durchaus. Nach Abschluss der Transaktion werden die bisherigen MRVL-Aktionäre voraussichtlich nur noch 67 % des fusionierten Unternehmens halten.
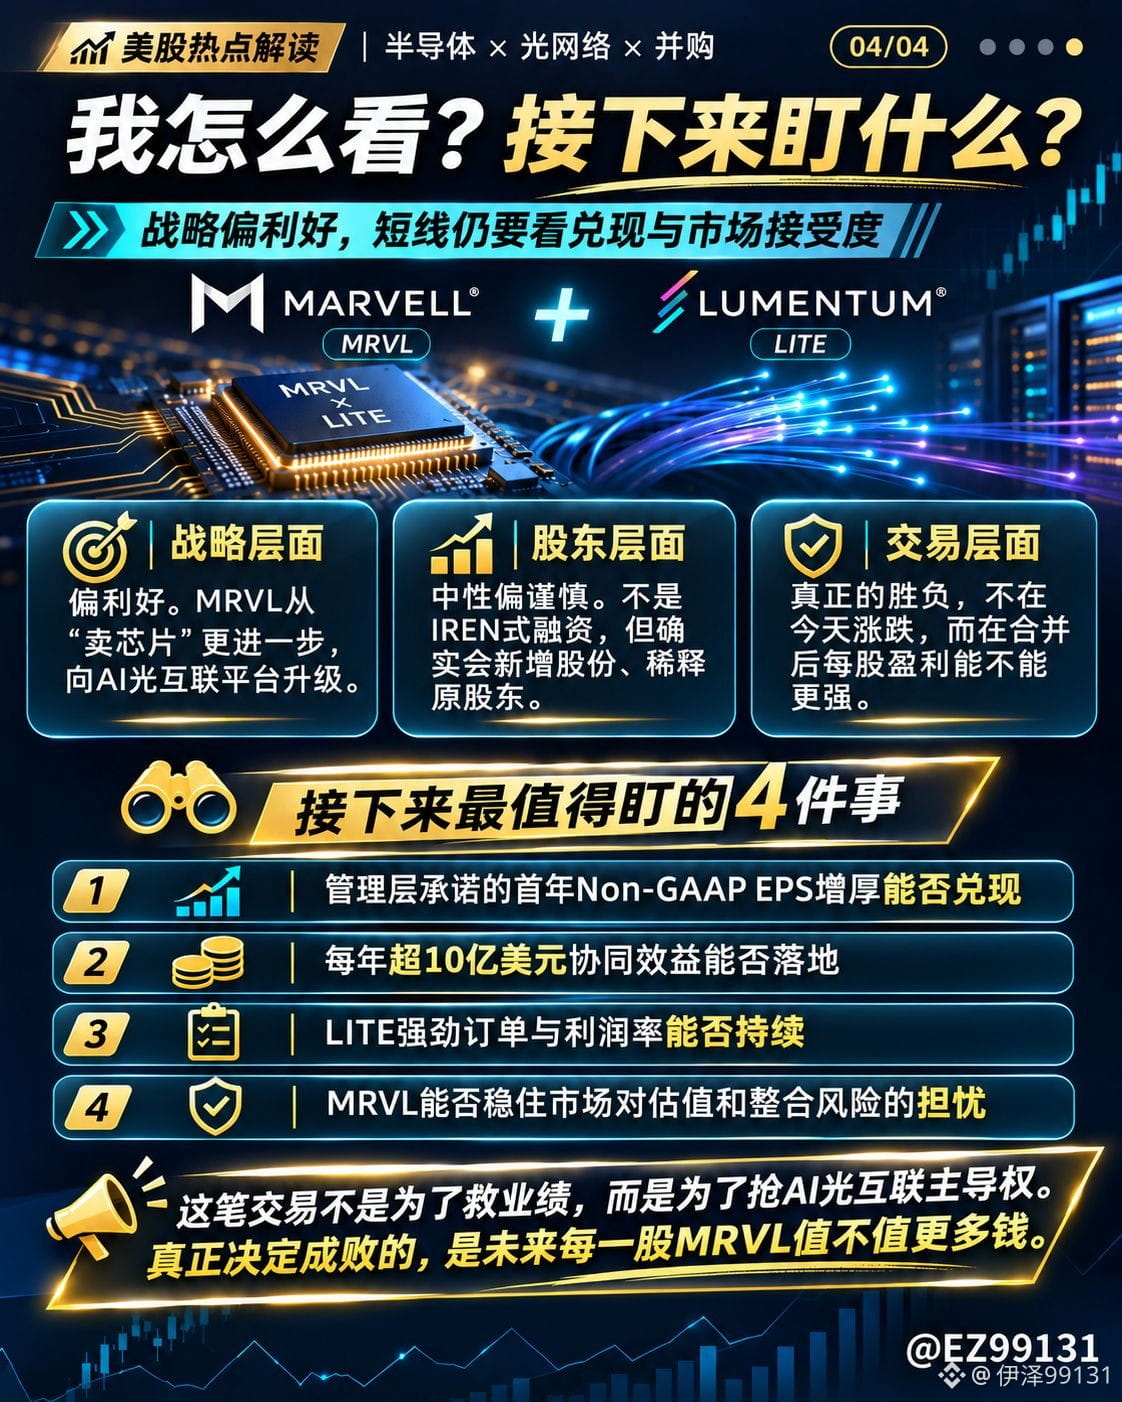
Das Management verspricht jährliche Synergien von mehr als 1 Milliarde US-Dollar und rechnet damit, dass der bereinigte Gewinn je Aktie bereits im ersten Jahr nach Abschluss der Übernahme steigt.
Sollte sich das bewahrheiten, gibt es langfristig durchaus beträchtliches Potenzial.
Meiner Meinung nach stimmt die strategische Richtung von MRVL, aber ein guter Vermögenswert ist nicht automatisch jeden Preis wert.
Die Sorge an der Wall Street ist nicht, dass optische Verbindungen für KI keine Zukunft haben, sondern dass Marvell für den Zugang zu diesem Markt möglicherweise einen zu hohen Preis zahlt.
Ob sich der Deal letztlich positiv oder negativ auswirkt, hängt nicht davon ab, ob der Aktienkurs heute steigt oder fällt, sondern davon, ob der künftige Gewinn je Aktie die Kosten der Verwässerung tatsächlich übertrifft.
Die Chancen im Bereich optischer KI-Verbindungen sind enorm. Ob die Aktionäre am Ende aber Geld verdienen, hängt auch von der Kapitalrendite ab.
Das große Börsenthema: $MRVL übernimmt $LITE für 115 Milliarden US-Dollar!
Heute hat Marvell endlich die Übernahme von Lumentum offiziell bekannt gegeben.
Der Umfang des Deals hat tatsächlich die Erwartungen vieler übertroffen.
$MRVL übernimmt $LITE für 115 Milliarden US-Dollar, doch der Aktienkurs ist mehrere Tage in Folge stark eingebrochen. Ich glaube, dass hinter diesem Deal mehr steckt.
Marvell will nicht einfach nur den Umsatz von Lumentum kaufen, sondern dessen Indiumphosphid-(InP)-Laser, optische Komponenten und Fertigungskapazitäten.
MRVL ist selbst stark bei ASICs, DSPs, SerDes und Hochgeschwindigkeits-Netzwerkchips. Doch die KI-Cluster werden immer größer, und der Wettbewerb verlagert sich zunehmend von der Rechenleistung auf optische Verbindungen.
Insbesondere die Entwicklung der CPO-Technologie könnte den Wert mancher herkömmlicher DSPs schmälern. Mit dem Kauf von LITE schließt MRVL nicht nur eigene technologische Lücken, sondern positioniert sich auch frühzeitig für die nächste Generation von KI-Rechenzentren.
Doch die Frage ist: Ist diese Übernahme wirklich ein gutes Geschäft?
Der implizite Unternehmenswert des Deals liegt bei rund 115 Milliarden US-Dollar. Die Übernahme erfolgt vollständig im Aktientausch: Für eine LITE-Aktie gibt es 4,5 MRVL-Aktien. Der Abschluss wird für die erste Hälfte des Jahres 2028 erwartet.
Es geht nicht darum, für die Übernahme über 100 Milliarden US-Dollar am Markt aufzunehmen, doch eine Verwässerung der Anteile gibt es durchaus. Nach Abschluss der Transaktion werden die bisherigen MRVL-Aktionäre voraussichtlich nur noch 67 % des fusionierten Unternehmens halten.
Das Management verspricht jährliche Synergien von mehr als 1 Milliarde US-Dollar und rechnet damit, dass der bereinigte Gewinn je Aktie bereits im ersten Jahr nach Abschluss der Übernahme steigt.
Sollte sich das bewahrheiten, gibt es langfristig durchaus beträchtliches Potenzial.
Meiner Meinung nach stimmt die strategische Richtung von MRVL, aber ein guter Vermögenswert ist nicht automatisch jeden Preis wert.
Die Sorge an der Wall Street ist nicht, dass optische Verbindungen für KI keine Zukunft haben, sondern dass Marvell für den Zugang zu diesem Markt möglicherweise einen zu hohen Preis zahlt.
Ob sich der Deal letztlich positiv oder negativ auswirkt, hängt nicht davon ab, ob der Aktienkurs heute steigt oder fällt, sondern davon, ob der künftige Gewinn je Aktie die Kosten der Verwässerung tatsächlich übertrifft.
Die Chancen im Bereich optischer KI-Verbindungen sind enorm. Ob die Aktionäre am Ende aber Geld verdienen, hängt auch von der Kapitalrendite ab.
Heute hat Marvell endlich die Übernahme von Lumentum offiziell bekannt gegeben.
Der Umfang des Deals hat tatsächlich die Erwartungen vieler übertroffen.
$MRVL übernimmt $LITE für 115 Milliarden US-Dollar, doch der Aktienkurs ist mehrere Tage in Folge stark eingebrochen. Ich glaube, dass hinter diesem Deal mehr steckt.
Marvell will nicht einfach nur den Umsatz von Lumentum kaufen, sondern dessen Indiumphosphid-(InP)-Laser, optische Komponenten und Fertigungskapazitäten.
MRVL ist selbst stark bei ASICs, DSPs, SerDes und Hochgeschwindigkeits-Netzwerkchips. Doch die KI-Cluster werden immer größer, und der Wettbewerb verlagert sich zunehmend von der Rechenleistung auf optische Verbindungen.
Insbesondere die Entwicklung der CPO-Technologie könnte den Wert mancher herkömmlicher DSPs schmälern. Mit dem Kauf von LITE schließt MRVL nicht nur eigene technologische Lücken, sondern positioniert sich auch frühzeitig für die nächste Generation von KI-Rechenzentren.
Doch die Frage ist: Ist diese Übernahme wirklich ein gutes Geschäft?
Der implizite Unternehmenswert des Deals liegt bei rund 115 Milliarden US-Dollar. Die Übernahme erfolgt vollständig im Aktientausch: Für eine LITE-Aktie gibt es 4,5 MRVL-Aktien. Der Abschluss wird für die erste Hälfte des Jahres 2028 erwartet.
Es geht nicht darum, für die Übernahme über 100 Milliarden US-Dollar am Markt aufzunehmen, doch eine Verwässerung der Anteile gibt es durchaus. Nach Abschluss der Transaktion werden die bisherigen MRVL-Aktionäre voraussichtlich nur noch 67 % des fusionierten Unternehmens halten.
Das Management verspricht jährliche Synergien von mehr als 1 Milliarde US-Dollar und rechnet damit, dass der bereinigte Gewinn je Aktie bereits im ersten Jahr nach Abschluss der Übernahme steigt.
Sollte sich das bewahrheiten, gibt es langfristig durchaus beträchtliches Potenzial.
Meiner Meinung nach stimmt die strategische Richtung von MRVL, aber ein guter Vermögenswert ist nicht automatisch jeden Preis wert.
Die Sorge an der Wall Street ist nicht, dass optische Verbindungen für KI keine Zukunft haben, sondern dass Marvell für den Zugang zu diesem Markt möglicherweise einen zu hohen Preis zahlt.
Ob sich der Deal letztlich positiv oder negativ auswirkt, hängt nicht davon ab, ob der Aktienkurs heute steigt oder fällt, sondern davon, ob der künftige Gewinn je Aktie die Kosten der Verwässerung tatsächlich übertrifft.
Die Chancen im Bereich optischer KI-Verbindungen sind enorm. Ob die Aktionäre am Ende aber Geld verdienen, hängt auch von der Kapitalrendite ab.
1
4
4.6k
·
--
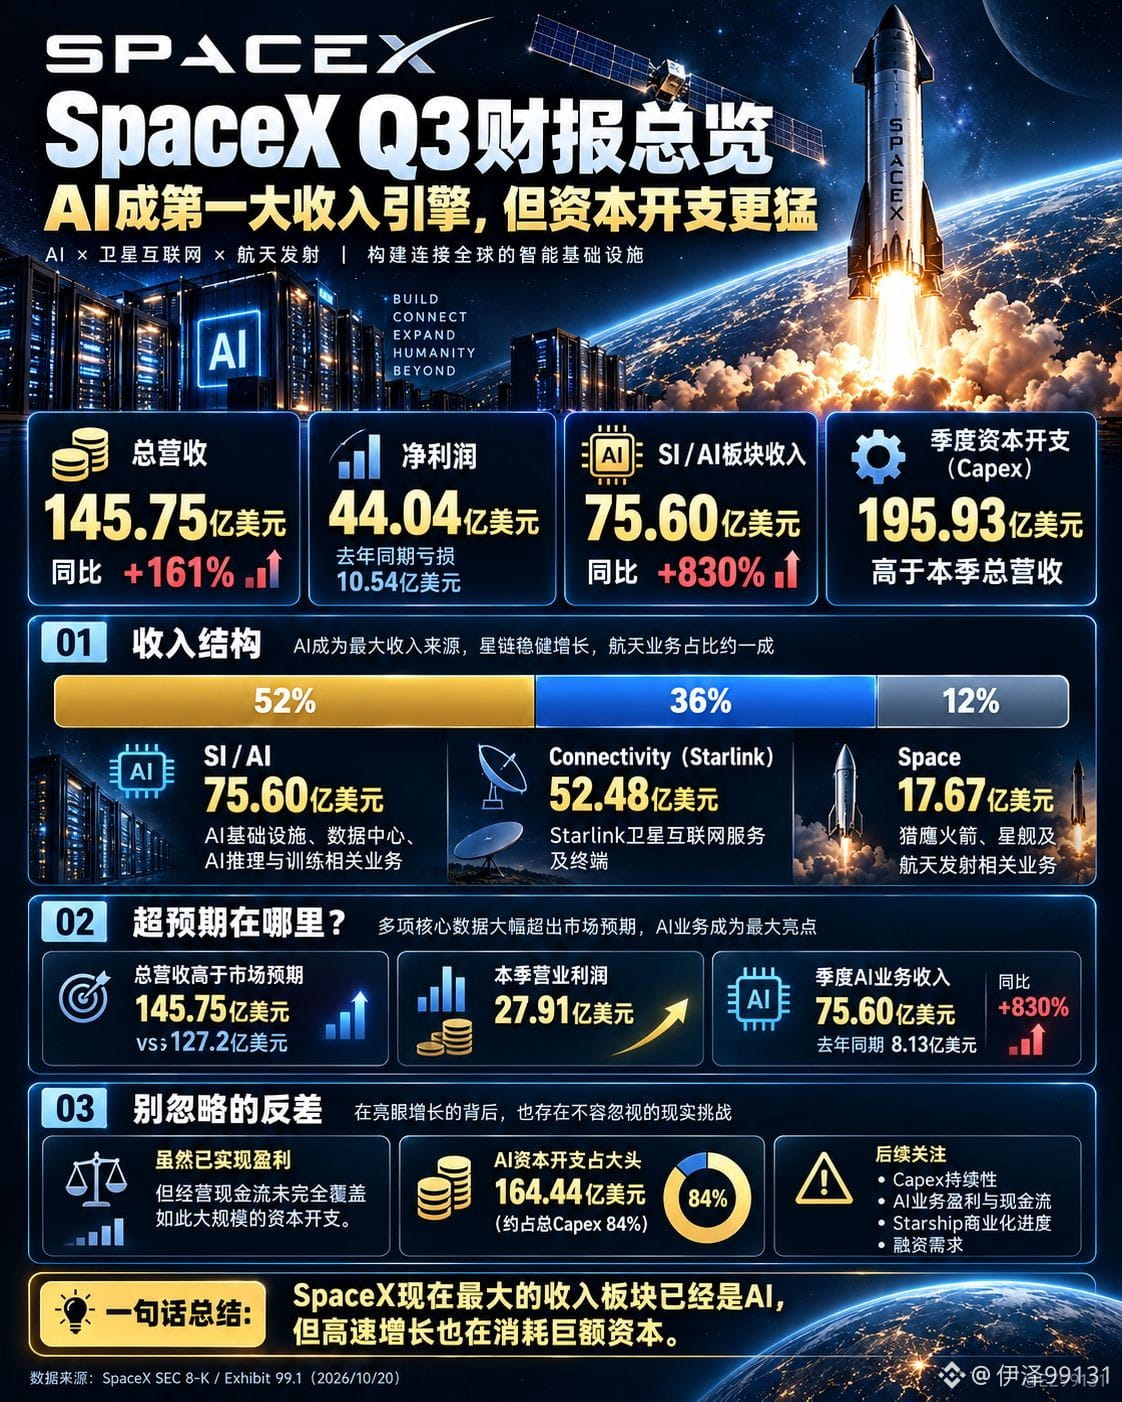
SpaceX-Zahlen sorgen für Aufsehen! KI-Umsatz steigt um 830 %, aber das profitabelste Geschäft ist überraschenderweise nicht KI
Der Q3-Bericht von $SPCX gestern Abend war wirklich beeindruckend.
Der Gesamtumsatz lag bei 14,575 Milliarden US-Dollar, ein Plus von 161 % gegenüber dem Vorjahr.
Der Nettogewinn betrug 4,404 Milliarden US-Dollar. Im Vorjahreszeitraum hatte das Unternehmen noch einen Verlust von 1,054 Milliarden US-Dollar verbucht.
Am stärksten entwickelte sich das KI-Geschäft: Der Quartalsumsatz belief sich auf 7,560 Milliarden US-Dollar, ein Plus von 830 % gegenüber dem Vorjahr. Damit macht KI bereits 52 % des Gesamtumsatzes von SpaceX aus.
Das heißt: SpaceX, das viele bisher vor allem mit Raketenbau und Satellitenstarts verbinden, erzielt seine größten Umsätze inzwischen tatsächlich mit KI.
Nachdem ich den Bericht gründlich gelesen habe, finde ich allerdings zwei andere Zahlenpaare noch interessanter.
Das erste betrifft den Gewinn.
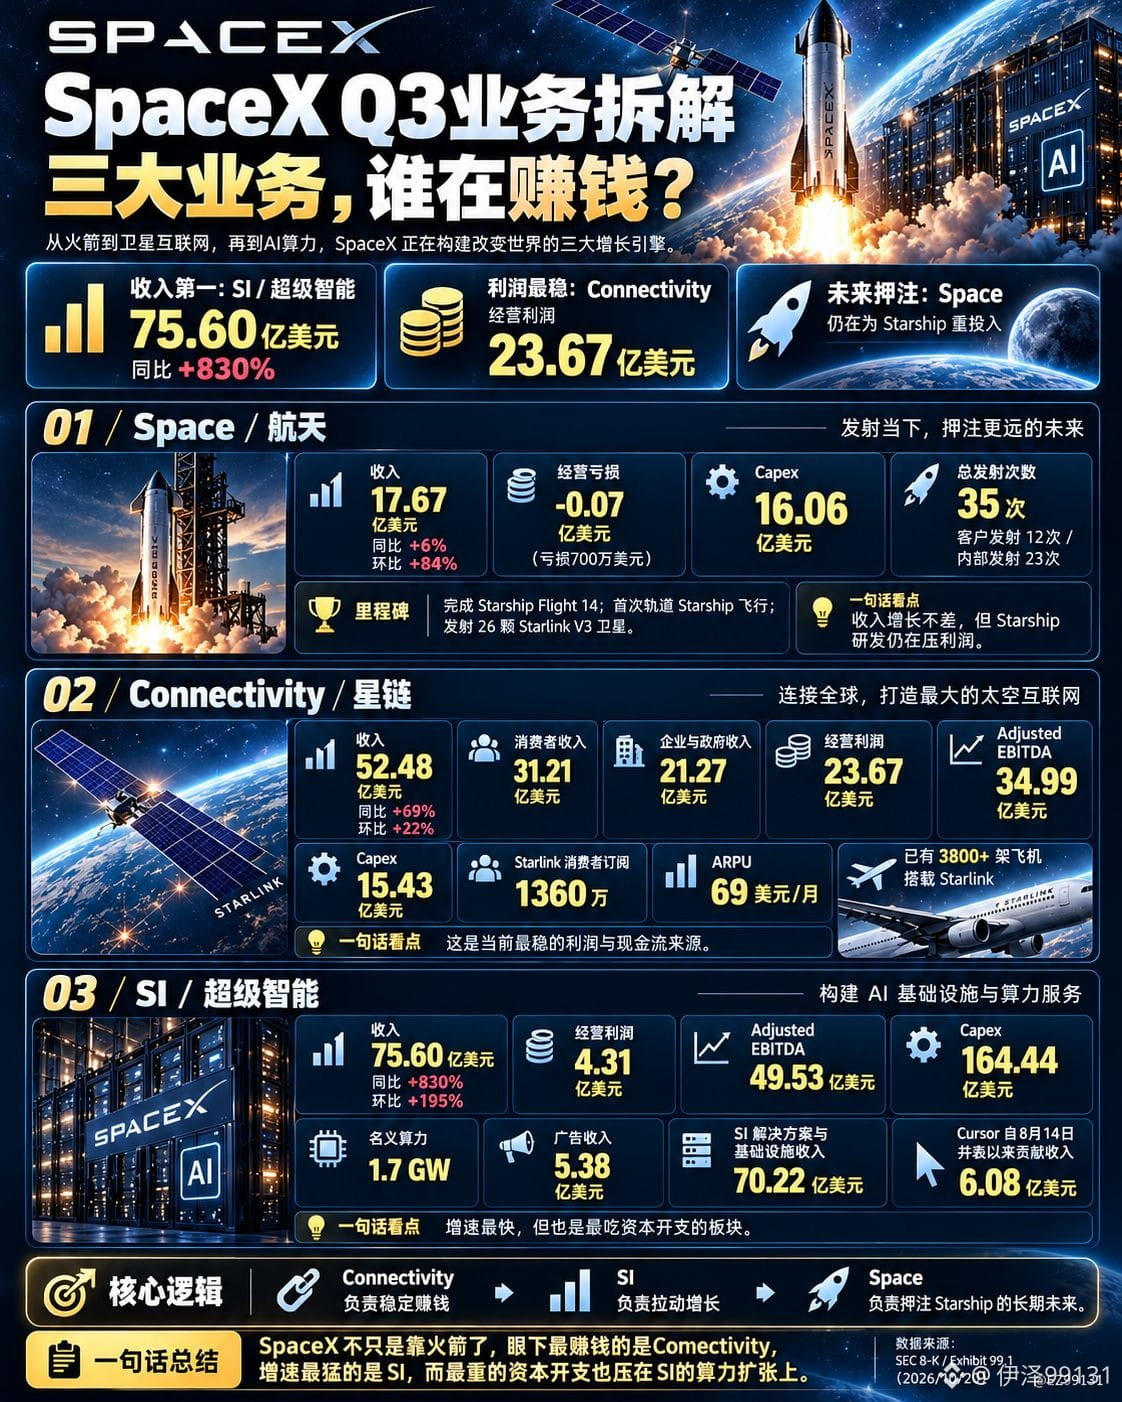
Das KI-Geschäft erzielte einen Umsatz von 7,560 Milliarden US-Dollar, aber nur ein Betriebsergebnis von 431 Millionen US-Dollar.
Das Verbindungsgeschäft, zu dem Starlink gehört, kam dagegen bei einem Umsatz von 5,248 Milliarden US-Dollar auf ein Betriebsergebnis von 2,367 Milliarden US-Dollar.
Das derzeit am schnellsten wachsende Geschäft von SpaceX ist KI. Für einen stabilen Gewinnbeitrag sorgt aber nach wie vor Starlink.
Das zweite Zahlenpaar betrifft die Investitionsausgaben.
Im laufenden Quartal beliefen sich die gesamten Investitionsausgaben von SpaceX auf 19,593 Milliarden US-Dollar. Davon flossen 16,444 Milliarden US-Dollar in KI – fast 84 %.
Und das in nur einem Quartal!
Die Ausgaben für KI übersteigen bereits den Quartalsumsatz des gesamten Unternehmens.
SpaceX hat zwar einen Nettogewinn von 4,4 Milliarden US-Dollar erzielt, doch buchhalterischer Gewinn ist nicht gleich freier Cashflow. Es bleibt abzuwarten, wie viel Geld sich mit den gewaltigen Investitionen in Rechenzentren und Rechenkapazität tatsächlich erwirtschaften lässt.
Vor dieser Herausforderung steht die gesamte KI-Wertschöpfungskette am US-Aktienmarkt.
Von $NVDA, $AVGO und $MRVL bis hin zu $MSFT, $META, $AMZN und $GOOGL investieren alle gewaltige Summen in KI.
Die Chipbestellungen werden immer größer, der Bedarf an Rechenleistung steigt und auch die Umsätze wachsen tatsächlich.
Die Geschäftsstruktur von SpaceX wird immer deutlicher.
Ich sehe weiterhin großes Potenzial für die KI-Infrastruktur in den kommenden Jahren. Aber ich glaube nicht, dass ein schnelleres Umsatzwachstum eine Aktie automatisch attraktiver macht.
Für die langfristige Rendite sind letztlich weiterhin Gewinnmargen, Kapitaleffizienz und Cashflow entscheidend.
Dieser Geschäftsbericht zeigt eine besonders interessante Seite des KI-Superzyklus:
Das Wachstum ist real, die Nachfrage ist real – aber auch das Verbrennen von Geld ist real.
Künftig dürfte es weniger darauf ankommen, wessen KI-Umsatz am schnellsten wächst, sondern vielmehr darauf, wer Rechenleistung tatsächlich in dauerhaft hohe freie Cashflows verwandeln kann.
#SpaceX #SPCX #NVDA #US-Aktien #KünstlicheIntelligenz
SpaceX-Zahlen sorgen für Aufsehen! KI-Umsatz steigt um 830 %, aber das profitabelste Geschäft ist überraschenderweise nicht KI
Der Q3-Bericht von $SPCX gestern Abend war wirklich beeindruckend.
Der Gesamtumsatz lag bei 14,575 Milliarden US-Dollar, ein Plus von 161 % gegenüber dem Vorjahr.
Der Nettogewinn betrug 4,404 Milliarden US-Dollar. Im Vorjahreszeitraum hatte das Unternehmen noch einen Verlust von 1,054 Milliarden US-Dollar verbucht.
Am stärksten entwickelte sich das KI-Geschäft: Der Quartalsumsatz belief sich auf 7,560 Milliarden US-Dollar, ein Plus von 830 % gegenüber dem Vorjahr. Damit macht KI bereits 52 % des Gesamtumsatzes von SpaceX aus.
Das heißt: SpaceX, das viele bisher vor allem mit Raketenbau und Satellitenstarts verbinden, erzielt seine größten Umsätze inzwischen tatsächlich mit KI.
Nachdem ich den Bericht gründlich gelesen habe, finde ich allerdings zwei andere Zahlenpaare noch interessanter.
Das erste betrifft den Gewinn.
Das KI-Geschäft erzielte einen Umsatz von 7,560 Milliarden US-Dollar, aber nur ein Betriebsergebnis von 431 Millionen US-Dollar.
Das Verbindungsgeschäft, zu dem Starlink gehört, kam dagegen bei einem Umsatz von 5,248 Milliarden US-Dollar auf ein Betriebsergebnis von 2,367 Milliarden US-Dollar.
Das derzeit am schnellsten wachsende Geschäft von SpaceX ist KI. Für einen stabilen Gewinnbeitrag sorgt aber nach wie vor Starlink.
Das zweite Zahlenpaar betrifft die Investitionsausgaben.
Im laufenden Quartal beliefen sich die gesamten Investitionsausgaben von SpaceX auf 19,593 Milliarden US-Dollar. Davon flossen 16,444 Milliarden US-Dollar in KI – fast 84 %.
Und das in nur einem Quartal!
Die Ausgaben für KI übersteigen bereits den Quartalsumsatz des gesamten Unternehmens.
SpaceX hat zwar einen Nettogewinn von 4,4 Milliarden US-Dollar erzielt, doch buchhalterischer Gewinn ist nicht gleich freier Cashflow. Es bleibt abzuwarten, wie viel Geld sich mit den gewaltigen Investitionen in Rechenzentren und Rechenkapazität tatsächlich erwirtschaften lässt.
Vor dieser Herausforderung steht die gesamte KI-Wertschöpfungskette am US-Aktienmarkt.
Von $NVDA, $AVGO und $MRVL bis hin zu $MSFT, $META, $AMZN und $GOOGL investieren alle gewaltige Summen in KI.
Die Chipbestellungen werden immer größer, der Bedarf an Rechenleistung steigt und auch die Umsätze wachsen tatsächlich.
Die Geschäftsstruktur von SpaceX wird immer deutlicher.
Ich sehe weiterhin großes Potenzial für die KI-Infrastruktur in den kommenden Jahren. Aber ich glaube nicht, dass ein schnelleres Umsatzwachstum eine Aktie automatisch attraktiver macht.
Für die langfristige Rendite sind letztlich weiterhin Gewinnmargen, Kapitaleffizienz und Cashflow entscheidend.
Dieser Geschäftsbericht zeigt eine besonders interessante Seite des KI-Superzyklus:
Das Wachstum ist real, die Nachfrage ist real – aber auch das Verbrennen von Geld ist real.
Künftig dürfte es weniger darauf ankommen, wessen KI-Umsatz am schnellsten wächst, sondern vielmehr darauf, wer Rechenleistung tatsächlich in dauerhaft hohe freie Cashflows verwandeln kann.
#SpaceX #SPCX #NVDA #US-Aktien #KünstlicheIntelligenz
Der Q3-Bericht von $SPCX gestern Abend war wirklich beeindruckend.
Der Gesamtumsatz lag bei 14,575 Milliarden US-Dollar, ein Plus von 161 % gegenüber dem Vorjahr.
Der Nettogewinn betrug 4,404 Milliarden US-Dollar. Im Vorjahreszeitraum hatte das Unternehmen noch einen Verlust von 1,054 Milliarden US-Dollar verbucht.
Am stärksten entwickelte sich das KI-Geschäft: Der Quartalsumsatz belief sich auf 7,560 Milliarden US-Dollar, ein Plus von 830 % gegenüber dem Vorjahr. Damit macht KI bereits 52 % des Gesamtumsatzes von SpaceX aus.
Das heißt: SpaceX, das viele bisher vor allem mit Raketenbau und Satellitenstarts verbinden, erzielt seine größten Umsätze inzwischen tatsächlich mit KI.
Nachdem ich den Bericht gründlich gelesen habe, finde ich allerdings zwei andere Zahlenpaare noch interessanter.
Das erste betrifft den Gewinn.
Das KI-Geschäft erzielte einen Umsatz von 7,560 Milliarden US-Dollar, aber nur ein Betriebsergebnis von 431 Millionen US-Dollar.
Das Verbindungsgeschäft, zu dem Starlink gehört, kam dagegen bei einem Umsatz von 5,248 Milliarden US-Dollar auf ein Betriebsergebnis von 2,367 Milliarden US-Dollar.
Das derzeit am schnellsten wachsende Geschäft von SpaceX ist KI. Für einen stabilen Gewinnbeitrag sorgt aber nach wie vor Starlink.
Das zweite Zahlenpaar betrifft die Investitionsausgaben.
Im laufenden Quartal beliefen sich die gesamten Investitionsausgaben von SpaceX auf 19,593 Milliarden US-Dollar. Davon flossen 16,444 Milliarden US-Dollar in KI – fast 84 %.
Und das in nur einem Quartal!
Die Ausgaben für KI übersteigen bereits den Quartalsumsatz des gesamten Unternehmens.
SpaceX hat zwar einen Nettogewinn von 4,4 Milliarden US-Dollar erzielt, doch buchhalterischer Gewinn ist nicht gleich freier Cashflow. Es bleibt abzuwarten, wie viel Geld sich mit den gewaltigen Investitionen in Rechenzentren und Rechenkapazität tatsächlich erwirtschaften lässt.
Vor dieser Herausforderung steht die gesamte KI-Wertschöpfungskette am US-Aktienmarkt.
Von $NVDA, $AVGO und $MRVL bis hin zu $MSFT, $META, $AMZN und $GOOGL investieren alle gewaltige Summen in KI.
Die Chipbestellungen werden immer größer, der Bedarf an Rechenleistung steigt und auch die Umsätze wachsen tatsächlich.
Die Geschäftsstruktur von SpaceX wird immer deutlicher.
Ich sehe weiterhin großes Potenzial für die KI-Infrastruktur in den kommenden Jahren. Aber ich glaube nicht, dass ein schnelleres Umsatzwachstum eine Aktie automatisch attraktiver macht.
Für die langfristige Rendite sind letztlich weiterhin Gewinnmargen, Kapitaleffizienz und Cashflow entscheidend.
Dieser Geschäftsbericht zeigt eine besonders interessante Seite des KI-Superzyklus:
Das Wachstum ist real, die Nachfrage ist real – aber auch das Verbrennen von Geld ist real.
Künftig dürfte es weniger darauf ankommen, wessen KI-Umsatz am schnellsten wächst, sondern vielmehr darauf, wer Rechenleistung tatsächlich in dauerhaft hohe freie Cashflows verwandeln kann.
#SpaceX #SPCX #NVDA #US-Aktien #KünstlicheIntelligenz
1
167
·
--
Verifiziert
Artikel
$NVDA-KI-Server sollen plötzlich um mehr als 15% teurer werden – die wahren Gewinner könnten $MU seinNVIDIA-Server sind um mehr als 15% teurer geworden.
① Am wichtigsten ist ein äußerst positives Signal
1. Es wurde bekannt, dass $NVDA-Server um mehr als 15% teurer werden. Wahrscheinlich profitieren jedoch nicht nur NVIDIA
Bloomberg berichtete am Samstag, dass einige der größten Kunden von NVIDIA bereits benachrichtigt worden seien; in vielen Fällen werden die Preise für Server mit KI-Chips um 15% oder mehr steigen.
Die Preiserhöhung betrifft vor allem Systeme, die ab Anfang 2027 ausgeliefert werden, einschließlich:
Vera Rubin
Grace Blackwell
Und ein sehr wichtiger Grund für die Preiserhöhung ist diesmal:
Die Preise für Speicherchips sind stark gestiegen.
Reuters hat diese Meldung von Bloomberg bestätigt.
Der Markt diskutiert das schon seit den vergangenen Monaten:
$NVDA-KI-Server sollen plötzlich um mehr als 15% teurer werden – die wahren Gewinner könnten $MU sein
NVIDIA-Server sind um mehr als 15% teurer geworden.
① Am wichtigsten ist ein äußerst positives Signal
1. Es wurde bekannt, dass $NVDA-Server um mehr als 15% teurer werden. Wahrscheinlich profitieren jedoch nicht nur NVIDIA
Bloomberg berichtete am Samstag, dass einige der größten Kunden von NVIDIA bereits benachrichtigt worden seien; in vielen Fällen werden die Preise für Server mit KI-Chips um 15% oder mehr steigen.
Die Preiserhöhung betrifft vor allem Systeme, die ab Anfang 2027 ausgeliefert werden, einschließlich:
Vera Rubin
Grace Blackwell
Und ein sehr wichtiger Grund für die Preiserhöhung ist diesmal:
Die Preise für Speicherchips sind stark gestiegen.
Reuters hat diese Meldung von Bloomberg bestätigt.
Der Markt diskutiert das schon seit den vergangenen Monaten:
① Am wichtigsten ist ein äußerst positives Signal
1. Es wurde bekannt, dass $NVDA-Server um mehr als 15% teurer werden. Wahrscheinlich profitieren jedoch nicht nur NVIDIA
Bloomberg berichtete am Samstag, dass einige der größten Kunden von NVIDIA bereits benachrichtigt worden seien; in vielen Fällen werden die Preise für Server mit KI-Chips um 15% oder mehr steigen.
Die Preiserhöhung betrifft vor allem Systeme, die ab Anfang 2027 ausgeliefert werden, einschließlich:
Vera Rubin
Grace Blackwell
Und ein sehr wichtiger Grund für die Preiserhöhung ist diesmal:
Die Preise für Speicherchips sind stark gestiegen.
Reuters hat diese Meldung von Bloomberg bestätigt.
Der Markt diskutiert das schon seit den vergangenen Monaten:
1
806
·
--
Artikel
Das US-Finanzministerium hat gerade Anleihen „gerettet“ – und schon liegt die 30Y wieder bei 5,26%. Also: Beginnt Amerika wirklich mit YCC?#US-Aktien #KI #Halbleiter
Die Nachfrage nach KI bricht nicht ein, der Markt geht gerade von „KI kaufen“ zu „Gewissheit kaufen“ über
Gestern Nacht haben die US-Aktien weiter korrigiert.
Dow -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Doch innerhalb der Halbleiter ist das absolut kein einheitlicher Trend:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA leicht rückläufig
Der Markt ist im Grunde genommen gerade ziemlich interessant
Die Indizes handeln zwischen US-Anleihen und Öl, aber das Geld beginnt, in der KI nach echten Unternehmen mit Aufträgen und Cashflow zu suchen.
① Der wichtigste positive Faktor
$MU Der echte positive Impuls ist nicht ein Plus von 4%, sondern dass Micron und Samsung damit begonnen haben, den mit KI verdienten Gewinn an die Aktionäre zurückzugeben.
Das US-Finanzministerium hat gerade Anleihen „gerettet“ – und schon liegt die 30Y wieder bei 5,26%. Also: Beginnt Amerika wirklich mit YCC?
#US-Aktien #KI #Halbleiter
Die Nachfrage nach KI bricht nicht ein, der Markt geht gerade von „KI kaufen“ zu „Gewissheit kaufen“ über
Gestern Nacht haben die US-Aktien weiter korrigiert.
Dow -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Doch innerhalb der Halbleiter ist das absolut kein einheitlicher Trend:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA leicht rückläufig
Der Markt ist im Grunde genommen gerade ziemlich interessant
Die Indizes handeln zwischen US-Anleihen und Öl, aber das Geld beginnt, in der KI nach echten Unternehmen mit Aufträgen und Cashflow zu suchen.
① Der wichtigste positive Faktor
$MU Der echte positive Impuls ist nicht ein Plus von 4%, sondern dass Micron und Samsung damit begonnen haben, den mit KI verdienten Gewinn an die Aktionäre zurückzugeben.
Die Nachfrage nach KI bricht nicht ein, der Markt geht gerade von „KI kaufen“ zu „Gewissheit kaufen“ über
Gestern Nacht haben die US-Aktien weiter korrigiert.
Dow -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Doch innerhalb der Halbleiter ist das absolut kein einheitlicher Trend:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA leicht rückläufig
Der Markt ist im Grunde genommen gerade ziemlich interessant
Die Indizes handeln zwischen US-Anleihen und Öl, aber das Geld beginnt, in der KI nach echten Unternehmen mit Aufträgen und Cashflow zu suchen.
① Der wichtigste positive Faktor
$MU Der echte positive Impuls ist nicht ein Plus von 4%, sondern dass Micron und Samsung damit begonnen haben, den mit KI verdienten Gewinn an die Aktionäre zurückzugeben.
1
723
·
--
Artikel
Google ist bei $MRVL 12,1 Milliarden US-Dollar nicht nur „eine Investition“ – das wirklich Wertvolle ist der zugrunde liegende Einnahmenpfad von 120 Milliarden US-DollarGestern Nacht schlossen die drei wichtigsten US-Aktienindizes leicht im Plus, doch innerhalb der Halbleiterbranche war die Entwicklung klar gespalten: MRVL +9,9%, AVGO -4,6%, AMD -3,6%, NVDA -1,0%, MU -0,4%. Gleichzeitig stockte das US-Finanzministerium plötzlich die Rückkäufe langlaufender Anleihen auf und drückte damit die Renditen am langen Ende; jedoch wirkten die Protokolle der Fed-Sitzung deutlich hawkisch, und Brent blieb weiterhin über 91 US-Dollar. Daher ist das ein Markt mit einem „makroökonomischen kurzfristigen Stabilisator“, während sich die Entwicklung im Bereich KI-Halbleiter weiterhin auseinanderentwickelt.
① Wichtigster positiver Faktor
1. Google × Marvell: Das ist keine gewöhnliche Zusammenarbeit, sondern eine Aufwertung der MRVL-Bewertungslogik
Das ist die wichtigste Nachricht über den gesamten KI-Halbleiterbereich von gestern Nacht.
Google ist bei $MRVL 12,1 Milliarden US-Dollar nicht nur „eine Investition“ – das wirklich Wertvolle ist der zugrunde liegende Einnahmenpfad von 120 Milliarden US-Dollar
Gestern Nacht schlossen die drei wichtigsten US-Aktienindizes leicht im Plus, doch innerhalb der Halbleiterbranche war die Entwicklung klar gespalten: MRVL +9,9%, AVGO -4,6%, AMD -3,6%, NVDA -1,0%, MU -0,4%. Gleichzeitig stockte das US-Finanzministerium plötzlich die Rückkäufe langlaufender Anleihen auf und drückte damit die Renditen am langen Ende; jedoch wirkten die Protokolle der Fed-Sitzung deutlich hawkisch, und Brent blieb weiterhin über 91 US-Dollar. Daher ist das ein Markt mit einem „makroökonomischen kurzfristigen Stabilisator“, während sich die Entwicklung im Bereich KI-Halbleiter weiterhin auseinanderentwickelt.
① Wichtigster positiver Faktor
1. Google × Marvell: Das ist keine gewöhnliche Zusammenarbeit, sondern eine Aufwertung der MRVL-Bewertungslogik
Das ist die wichtigste Nachricht über den gesamten KI-Halbleiterbereich von gestern Nacht.
① Wichtigster positiver Faktor
1. Google × Marvell: Das ist keine gewöhnliche Zusammenarbeit, sondern eine Aufwertung der MRVL-Bewertungslogik
Das ist die wichtigste Nachricht über den gesamten KI-Halbleiterbereich von gestern Nacht.
1
614
·
--
Verifiziert
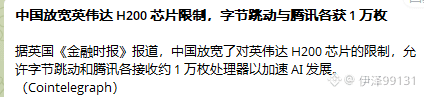
China lockert die Beschränkungen für Nvidia H200-Chips, ByteDance und Tongyi erhalten jeweils 10.000 Stück
Laut dem britischen „Financial Times“ hat China die Beschränkungen für die <$NVDAB > Nvidia H200-Chips gelockert und erlaubt ByteDance und Tencent, jeweils rund 10.000 Prozessoren zu erhalten, um die Entwicklung von KI zu beschleunigen.
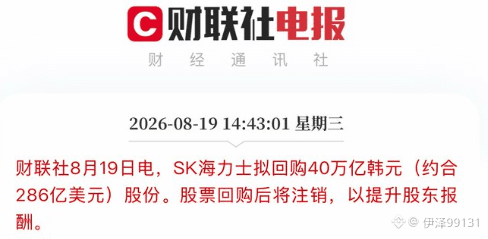
$SKHY
Plant den Rückkauf von Aktien im Wert von 40 Billionen Won; die zurückgekauften Aktien werden zur Einziehung verwendet und an die Aktionäre zurückgegeben. (Wert 28,6 Milliarden US-Dollar)
Die KI-Blase ist noch lange nicht am Ende. Es ist nur so, dass der Anleihemarkt zuletzt schwächelte. Man sollte abwarten, wie die US-Notenbank am 8.28. ihre politische Vorlage umsetzt.
China lockert die Beschränkungen für Nvidia H200-Chips, ByteDance und Tongyi erhalten jeweils 10.000 Stück
Laut dem britischen „Financial Times“ hat China die Beschränkungen für die <$NVDAB > Nvidia H200-Chips gelockert und erlaubt ByteDance und Tencent, jeweils rund 10.000 Prozessoren zu erhalten, um die Entwicklung von KI zu beschleunigen.
$SKHY
Plant den Rückkauf von Aktien im Wert von 40 Billionen Won; die zurückgekauften Aktien werden zur Einziehung verwendet und an die Aktionäre zurückgegeben. (Wert 28,6 Milliarden US-Dollar)
Die KI-Blase ist noch lange nicht am Ende. Es ist nur so, dass der Anleihemarkt zuletzt schwächelte. Man sollte abwarten, wie die US-Notenbank am 8.28. ihre politische Vorlage umsetzt.
Laut dem britischen „Financial Times“ hat China die Beschränkungen für die <$NVDAB > Nvidia H200-Chips gelockert und erlaubt ByteDance und Tencent, jeweils rund 10.000 Prozessoren zu erhalten, um die Entwicklung von KI zu beschleunigen.
$SKHY
Plant den Rückkauf von Aktien im Wert von 40 Billionen Won; die zurückgekauften Aktien werden zur Einziehung verwendet und an die Aktionäre zurückgegeben. (Wert 28,6 Milliarden US-Dollar)
Die KI-Blase ist noch lange nicht am Ende. Es ist nur so, dass der Anleihemarkt zuletzt schwächelte. Man sollte abwarten, wie die US-Notenbank am 8.28. ihre politische Vorlage umsetzt.
3
3
9.7k
·
--
Verifiziert
Artikel
Damit Nokia am 23. Juli weiter steigen will, muss es drei Dinge beweisen: KI-/Cloud-Orders kühlen nicht ab; Optical/IP-Wachstum kann weiter nach oben angepasst werden; Margen werden nicht von hohem Kapitalbedarf und Integrationskosten aufgefressen. Positive/negative Risikopunkte vor dem Earnings-CallUS-Aktie $NOK Nokia hat bestätigt, dass am 23. Juli 2026 Q2- und Halbjahresergebnisse veröffentlicht werden. Corporation | Nokia
Vor dem Quartalsbericht ist Nokiass aktueller Kern
Nokia ist jetzt nicht mehr nur „ein klassischer Kommunikationsgerätewert“. Der Markt schaut es nach drei KI-Infrastruktur-Linien neu an:
Erster Punkt: Optical Networks / AI DCI. Die Expansion von KI-Rechenzentren erhöht den Bedarf an Interconnects zwischen Rechenzentren. Nokia verstärkt dies durch Infinera mit kohärenter Optik und optischen Transport-/Übertragungssystemen.
In Q1: Optical Networks wächst um 20%, Network Infrastructure um 6%. Das Unternehmen hat außerdem das Wachstumziel für 2026 Network Infrastructure auf 12%–14% angehoben und geht davon aus, dass das Wachstum von IP + Optical Networks zusammen 18%–20% beträgt.
Damit Nokia am 23. Juli weiter steigen will, muss es drei Dinge beweisen: KI-/Cloud-Orders kühlen nicht ab; Optical/IP-Wachstum kann weiter nach oben angepasst werden; Margen werden nicht von hohem Kapitalbedarf und Integrationskosten aufgefressen. Positive/negative Risikopunkte vor dem Earnings-Call
US-Aktie $NOK Nokia hat bestätigt, dass am 23. Juli 2026 Q2- und Halbjahresergebnisse veröffentlicht werden. Corporation | Nokia
Vor dem Quartalsbericht ist Nokiass aktueller Kern
Nokia ist jetzt nicht mehr nur „ein klassischer Kommunikationsgerätewert“. Der Markt schaut es nach drei KI-Infrastruktur-Linien neu an:
Erster Punkt: Optical Networks / AI DCI. Die Expansion von KI-Rechenzentren erhöht den Bedarf an Interconnects zwischen Rechenzentren. Nokia verstärkt dies durch Infinera mit kohärenter Optik und optischen Transport-/Übertragungssystemen.
In Q1: Optical Networks wächst um 20%, Network Infrastructure um 6%. Das Unternehmen hat außerdem das Wachstumziel für 2026 Network Infrastructure auf 12%–14% angehoben und geht davon aus, dass das Wachstum von IP + Optical Networks zusammen 18%–20% beträgt.
Vor dem Quartalsbericht ist Nokiass aktueller Kern
Nokia ist jetzt nicht mehr nur „ein klassischer Kommunikationsgerätewert“. Der Markt schaut es nach drei KI-Infrastruktur-Linien neu an:
Erster Punkt: Optical Networks / AI DCI. Die Expansion von KI-Rechenzentren erhöht den Bedarf an Interconnects zwischen Rechenzentren. Nokia verstärkt dies durch Infinera mit kohärenter Optik und optischen Transport-/Übertragungssystemen.
In Q1: Optical Networks wächst um 20%, Network Infrastructure um 6%. Das Unternehmen hat außerdem das Wachstumziel für 2026 Network Infrastructure auf 12%–14% angehoben und geht davon aus, dass das Wachstum von IP + Optical Networks zusammen 18%–20% beträgt.
2
4.3k
·
--
Der Chef von Meta hat es wirklich verdient, gescholten zu werden – und zwar, weil er sich nicht mal öffentlich äußert und etwas klarstellt!
Eigentlich liegt es daran, dass das Modell einfach nicht gut genug ist, um mit OpenAI und Claude mithalten zu können.
Einnahmen kann man sich dann nur so sichern: Man lernt von Musk, überschüssige Rechenleistung zu vermieten, um eine zusätzliche Einnahmequelle zu schaffen.
Die Sorge des Marktes ist:
Meta investiert mehrere Hundert Milliarden Dollar in die KI-Infrastruktur, aber am Ende ist die Rentabilität (ROI) unklar.
Wenn Meta jetzt aber ungenutzte oder zeitweise überschüssige Rechenleistung an Dritte vermietet, dann wird ein Teil des „Capex-Drucks“ in „verwertbare Vermögenswerte“ umgewandelt.
Das würde die Investoren entlasten, die sich wegen der Rendite von KI-Capex Sorgen machen.
Die Logik hat im Wesentlichen drei Ebenen:
Erstens: Man zeigt, dass KI-Rechenleistung tatsächlich eine externe Nachfrage hat.
Wenn Unternehmen Kunden bereit sind, Meta-Modelle über den Zugriff oder auch die reine GPU-Rechenleistung zu kaufen, dann beweist das, dass es eine Nachfrage gibt – und dass Rechenleistung weiterhin knapp ist.
Auch Reuters erwähnt: Das könnte Meta helfen, am Bedarf an KI-Services für Unternehmen teilzunehmen und gleichzeitig die Abhängigkeit vom Werbegeschäft zu reduzieren.
Zweitens: Man macht klar, dass Meta’s KI-Capex nicht unbedingt nur „Kosten“ sind.
Meta hat in seinem offiziellen Q1 bereits die Capex-Prognose für 2026 auf 1250–1450 Milliarden US-Dollar angehoben. Zuvor hatte der Markt das so interpretiert, dass daraus ein Druck auf den Cashflow entsteht. Wenn jetzt aber ein Teil der Rechenleistung extern vermietet werden kann, wird der Markt diese Datenzentren und GPUs neu bewerten – also ob sie möglicherweise auch Einnahmen generieren können.
Drittens: Es gibt derzeit keinen Beleg dafür, dass Meta die KI-Investitionen zurückfahren will.
Meta sagte außerdem, dass man für 2026 mit einem höheren operativen Gewinn rechnet als für 2025 – und es wurde kein Signal für ein „umfassendes Zurückfahren der KI-Ausgaben“ gegeben.
Daher sagt Wells Fargo: „Der Markt hat die Aussage von Meta zum excess compute missverstanden.“
Der Chef von Meta hat es wirklich verdient, gescholten zu werden – und zwar, weil er sich nicht mal öffentlich äußert und etwas klarstellt!
Eigentlich liegt es daran, dass das Modell einfach nicht gut genug ist, um mit OpenAI und Claude mithalten zu können.
Einnahmen kann man sich dann nur so sichern: Man lernt von Musk, überschüssige Rechenleistung zu vermieten, um eine zusätzliche Einnahmequelle zu schaffen.
Die Sorge des Marktes ist:
Meta investiert mehrere Hundert Milliarden Dollar in die KI-Infrastruktur, aber am Ende ist die Rentabilität (ROI) unklar.
Wenn Meta jetzt aber ungenutzte oder zeitweise überschüssige Rechenleistung an Dritte vermietet, dann wird ein Teil des „Capex-Drucks“ in „verwertbare Vermögenswerte“ umgewandelt.
Das würde die Investoren entlasten, die sich wegen der Rendite von KI-Capex Sorgen machen.
Die Logik hat im Wesentlichen drei Ebenen:
Erstens: Man zeigt, dass KI-Rechenleistung tatsächlich eine externe Nachfrage hat.
Wenn Unternehmen Kunden bereit sind, Meta-Modelle über den Zugriff oder auch die reine GPU-Rechenleistung zu kaufen, dann beweist das, dass es eine Nachfrage gibt – und dass Rechenleistung weiterhin knapp ist.
Auch Reuters erwähnt: Das könnte Meta helfen, am Bedarf an KI-Services für Unternehmen teilzunehmen und gleichzeitig die Abhängigkeit vom Werbegeschäft zu reduzieren.
Zweitens: Man macht klar, dass Meta’s KI-Capex nicht unbedingt nur „Kosten“ sind.
Meta hat in seinem offiziellen Q1 bereits die Capex-Prognose für 2026 auf 1250–1450 Milliarden US-Dollar angehoben. Zuvor hatte der Markt das so interpretiert, dass daraus ein Druck auf den Cashflow entsteht. Wenn jetzt aber ein Teil der Rechenleistung extern vermietet werden kann, wird der Markt diese Datenzentren und GPUs neu bewerten – also ob sie möglicherweise auch Einnahmen generieren können.
Drittens: Es gibt derzeit keinen Beleg dafür, dass Meta die KI-Investitionen zurückfahren will.
Meta sagte außerdem, dass man für 2026 mit einem höheren operativen Gewinn rechnet als für 2025 – und es wurde kein Signal für ein „umfassendes Zurückfahren der KI-Ausgaben“ gegeben.
Daher sagt Wells Fargo: „Der Markt hat die Aussage von Meta zum excess compute missverstanden.“
Eigentlich liegt es daran, dass das Modell einfach nicht gut genug ist, um mit OpenAI und Claude mithalten zu können.
Einnahmen kann man sich dann nur so sichern: Man lernt von Musk, überschüssige Rechenleistung zu vermieten, um eine zusätzliche Einnahmequelle zu schaffen.
Die Sorge des Marktes ist:
Meta investiert mehrere Hundert Milliarden Dollar in die KI-Infrastruktur, aber am Ende ist die Rentabilität (ROI) unklar.
Wenn Meta jetzt aber ungenutzte oder zeitweise überschüssige Rechenleistung an Dritte vermietet, dann wird ein Teil des „Capex-Drucks“ in „verwertbare Vermögenswerte“ umgewandelt.
Das würde die Investoren entlasten, die sich wegen der Rendite von KI-Capex Sorgen machen.
Die Logik hat im Wesentlichen drei Ebenen:
Erstens: Man zeigt, dass KI-Rechenleistung tatsächlich eine externe Nachfrage hat.
Wenn Unternehmen Kunden bereit sind, Meta-Modelle über den Zugriff oder auch die reine GPU-Rechenleistung zu kaufen, dann beweist das, dass es eine Nachfrage gibt – und dass Rechenleistung weiterhin knapp ist.
Auch Reuters erwähnt: Das könnte Meta helfen, am Bedarf an KI-Services für Unternehmen teilzunehmen und gleichzeitig die Abhängigkeit vom Werbegeschäft zu reduzieren.
Zweitens: Man macht klar, dass Meta’s KI-Capex nicht unbedingt nur „Kosten“ sind.
Meta hat in seinem offiziellen Q1 bereits die Capex-Prognose für 2026 auf 1250–1450 Milliarden US-Dollar angehoben. Zuvor hatte der Markt das so interpretiert, dass daraus ein Druck auf den Cashflow entsteht. Wenn jetzt aber ein Teil der Rechenleistung extern vermietet werden kann, wird der Markt diese Datenzentren und GPUs neu bewerten – also ob sie möglicherweise auch Einnahmen generieren können.
Drittens: Es gibt derzeit keinen Beleg dafür, dass Meta die KI-Investitionen zurückfahren will.
Meta sagte außerdem, dass man für 2026 mit einem höheren operativen Gewinn rechnet als für 2025 – und es wurde kein Signal für ein „umfassendes Zurückfahren der KI-Ausgaben“ gegeben.
Daher sagt Wells Fargo: „Der Markt hat die Aussage von Meta zum excess compute missverstanden.“

2
11
4.6k
·
--
Artikel
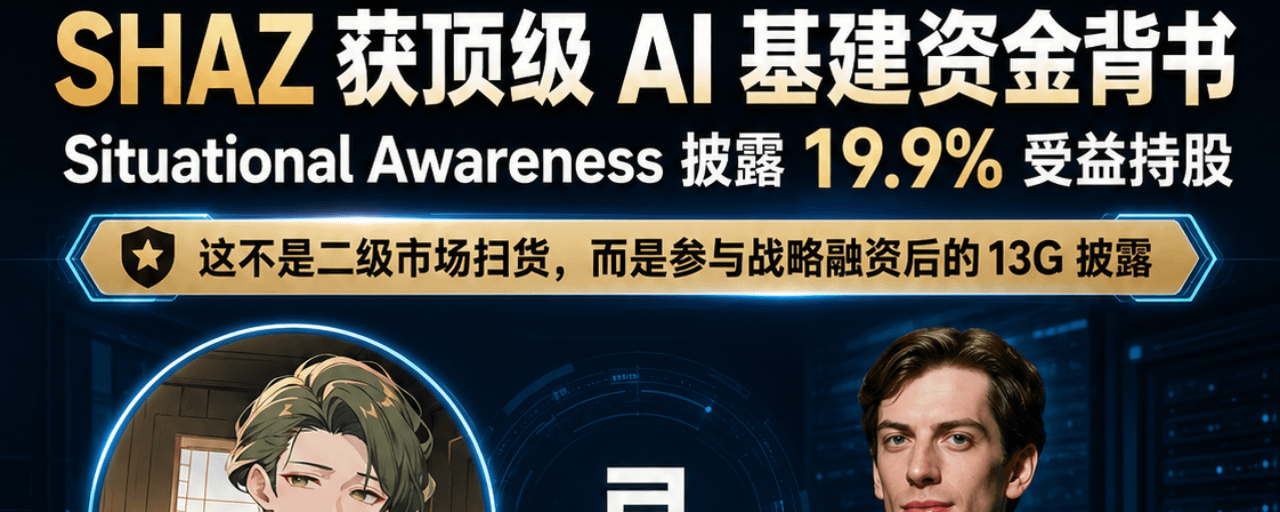
$SHAZ entwickelt sich von „einer risikoreichen AI-Cloud-Small-Stock“ zu „einer APAC-AI-Factory-Plattform, die von erstklassigen KI-Infrastrukturmitteln validiert wurde“.Richtig! Vor zwei Wochen die Position in $SHAZ aufgebaut – damit hat es richtig gepasst!
$NBIS $CRWV sind beide stark gestiegen, SHAZ fängt gerade erst an!
Wenn man die Kosten gemäß den Bedingungen der Privatplatzierung ableitet, liegen die äquivalenten Kosten für diese $SHAZ-Position von Situational Awareness im Wesentlichen bei etwa $68,73/Aktie. Dieser Preis kann als zentrale Kostenlinie für den strategischen Einstieg von Leopold dienen.
Leopold Aschenbrenner hinter der Situational Awareness legt die Beteiligung (beneficial ownership) an Sharon AI in Höhe von 19,9% offen.
Achtung, das ist keine einfache „Aufruferei von Retail-Bloggern“.
Das ist echtes Kernkapital, das auf KI-Infrastruktur setzt – es bringt SHAZ in sein eigenes System schwerer Gewichtung.
$SHAZ entwickelt sich von „einer risikoreichen AI-Cloud-Small-Stock“ zu „einer APAC-AI-Factory-Plattform, die von erstklassigen KI-Infrastrukturmitteln validiert wurde“.
Richtig! Vor zwei Wochen die Position in $SHAZ aufgebaut – damit hat es richtig gepasst!
$NBIS $CRWV sind beide stark gestiegen, SHAZ fängt gerade erst an!
Wenn man die Kosten gemäß den Bedingungen der Privatplatzierung ableitet, liegen die äquivalenten Kosten für diese $SHAZ-Position von Situational Awareness im Wesentlichen bei etwa $68,73/Aktie. Dieser Preis kann als zentrale Kostenlinie für den strategischen Einstieg von Leopold dienen.
Leopold Aschenbrenner hinter der Situational Awareness legt die Beteiligung (beneficial ownership) an Sharon AI in Höhe von 19,9% offen.
Achtung, das ist keine einfache „Aufruferei von Retail-Bloggern“.
Das ist echtes Kernkapital, das auf KI-Infrastruktur setzt – es bringt SHAZ in sein eigenes System schwerer Gewichtung.
$NBIS $CRWV sind beide stark gestiegen, SHAZ fängt gerade erst an!
Wenn man die Kosten gemäß den Bedingungen der Privatplatzierung ableitet, liegen die äquivalenten Kosten für diese $SHAZ-Position von Situational Awareness im Wesentlichen bei etwa $68,73/Aktie. Dieser Preis kann als zentrale Kostenlinie für den strategischen Einstieg von Leopold dienen.
Leopold Aschenbrenner hinter der Situational Awareness legt die Beteiligung (beneficial ownership) an Sharon AI in Höhe von 19,9% offen.
Achtung, das ist keine einfache „Aufruferei von Retail-Bloggern“.
Das ist echtes Kernkapital, das auf KI-Infrastruktur setzt – es bringt SHAZ in sein eigenes System schwerer Gewichtung.
CRWVUS+3,61%
SHAZUS+4,59%
NBISUS+4,30%
11
5.9k
·
--
Artikel
Neueste wöchentliche US-Börsen-Highlights: neue makroökonomische News, positive und negative Faktoren – kontinuierliche Ausgabe hochwertiger AnalysenWochenende → Montag: US-Market-Brief
🟢 Bullische Entwicklungen
Entspannung bei den Spannungen im Nahen Osten unterstützt riskante Assets
Der größte makroökonomische Treiber Richtung Montag ist ein gemeldeter Rückgang der Spannungen zwischen den USA und dem Iran nach den militärischen Auseinandersetzungen am Wochenende. Die Märkte interpretierten die neuesten Entwicklungen so, dass die Wahrscheinlichkeit einer länger anhaltenden Störung des Ölschiffverkehrs sinkt. US-Aktienfutures, insbesondere die Nasdaq-Futures, stiegen vor der Eröffnung, nachdem Anleger zurück in Wachstumswerte rotierten. (Reuters)
Am positivsten für
Neueste wöchentliche US-Börsen-Highlights: neue makroökonomische News, positive und negative Faktoren – kontinuierliche Ausgabe hochwertiger Analysen
Wochenende → Montag: US-Market-Brief
🟢 Bullische Entwicklungen
Entspannung bei den Spannungen im Nahen Osten unterstützt riskante Assets
Der größte makroökonomische Treiber Richtung Montag ist ein gemeldeter Rückgang der Spannungen zwischen den USA und dem Iran nach den militärischen Auseinandersetzungen am Wochenende. Die Märkte interpretierten die neuesten Entwicklungen so, dass die Wahrscheinlichkeit einer länger anhaltenden Störung des Ölschiffverkehrs sinkt. US-Aktienfutures, insbesondere die Nasdaq-Futures, stiegen vor der Eröffnung, nachdem Anleger zurück in Wachstumswerte rotierten. (Reuters)
Am positivsten für
🟢 Bullische Entwicklungen
Entspannung bei den Spannungen im Nahen Osten unterstützt riskante Assets
Der größte makroökonomische Treiber Richtung Montag ist ein gemeldeter Rückgang der Spannungen zwischen den USA und dem Iran nach den militärischen Auseinandersetzungen am Wochenende. Die Märkte interpretierten die neuesten Entwicklungen so, dass die Wahrscheinlichkeit einer länger anhaltenden Störung des Ölschiffverkehrs sinkt. US-Aktienfutures, insbesondere die Nasdaq-Futures, stiegen vor der Eröffnung, nachdem Anleger zurück in Wachstumswerte rotierten. (Reuters)
Am positivsten für
1
2.9k
·
--
Artikel
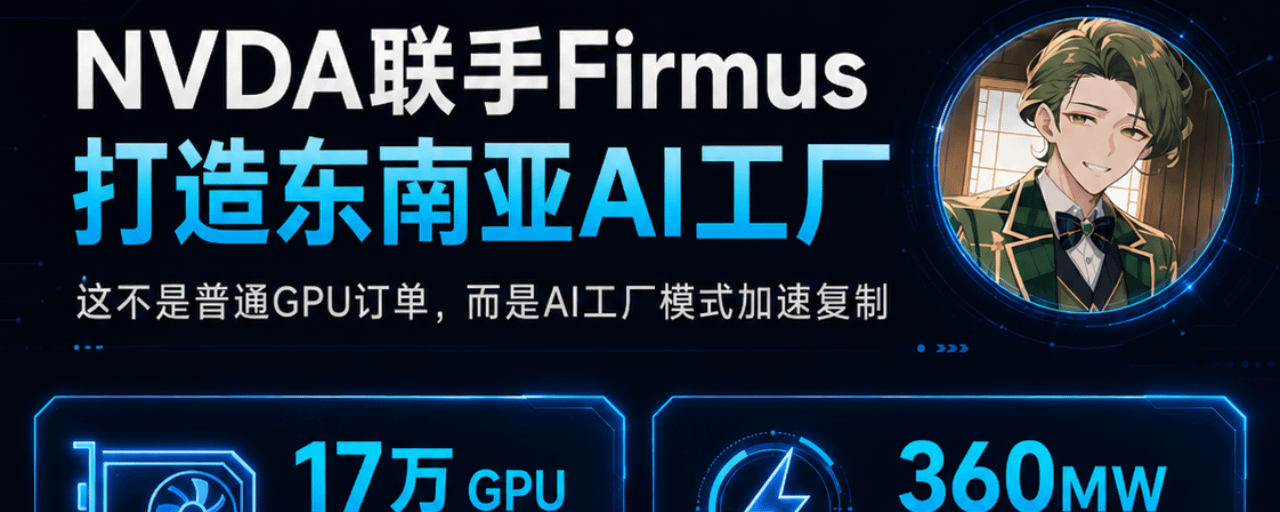
Der australische KI-Infrastrukturanbieter Firmus Technologies teilte am Montag mit, dass er mit dem Unternehmen Nvidia (NVDA.O) eine strategische Kooperationsvereinbarung unterzeichnet habeFirmus wird auf der indonesischen Insel Bintan eine 360MW NVIDIA DSX AI Factory bauen; das Abkommen deckt bis zu 170.000 NVIDIA-KI-Acceleratoren ab, darunter Grace Blackwell, Vera Rubin, Vera und weitere Plattformen, mit einer gebündelten Lieferzeit zwischen 2027 und 2028.
Firmus erwartet, dass es basierend auf bestehenden Kunden-Bestellzusagen in den ersten 6 Jahren Einnahmen von 25 bis 30 Milliarden US-Dollar bringen könnte
Die KI-Rechenleistung wandert von „Konzern baut selbst“ hin zu dem Modell „regionale KI-Fabriken im Groß- und Einzelhandel“.
Früher gab es nur Microsoft, Meta, Google und Amazon als Großkonzerne, die Top-GPUs und Infrastruktur zu den niedrigsten Kosten erhalten konnten.
Der australische KI-Infrastrukturanbieter Firmus Technologies teilte am Montag mit, dass er mit dem Unternehmen Nvidia (NVDA.O) eine strategische Kooperationsvereinbarung unterzeichnet habe
Firmus wird auf der indonesischen Insel Bintan eine 360MW NVIDIA DSX AI Factory bauen; das Abkommen deckt bis zu 170.000 NVIDIA-KI-Acceleratoren ab, darunter Grace Blackwell, Vera Rubin, Vera und weitere Plattformen, mit einer gebündelten Lieferzeit zwischen 2027 und 2028.
Firmus erwartet, dass es basierend auf bestehenden Kunden-Bestellzusagen in den ersten 6 Jahren Einnahmen von 25 bis 30 Milliarden US-Dollar bringen könnte
Die KI-Rechenleistung wandert von „Konzern baut selbst“ hin zu dem Modell „regionale KI-Fabriken im Groß- und Einzelhandel“.
Früher gab es nur Microsoft, Meta, Google und Amazon als Großkonzerne, die Top-GPUs und Infrastruktur zu den niedrigsten Kosten erhalten konnten.
Firmus erwartet, dass es basierend auf bestehenden Kunden-Bestellzusagen in den ersten 6 Jahren Einnahmen von 25 bis 30 Milliarden US-Dollar bringen könnte
Die KI-Rechenleistung wandert von „Konzern baut selbst“ hin zu dem Modell „regionale KI-Fabriken im Groß- und Einzelhandel“.
Früher gab es nur Microsoft, Meta, Google und Amazon als Großkonzerne, die Top-GPUs und Infrastruktur zu den niedrigsten Kosten erhalten konnten.
4
5.8k
·
--
Artikel
Im KI-Zeitalter wird die Memory-Wall gerade genauso wichtig wie der Engpass bei optischen Verbindungen! Und #Marvell baut gleichzeitig an beiden MauernFrüher, wenn alle an Marvell gedacht haben, war die erste Reaktion: KI-ASICs, optische Verbindungen, SerDes, DSP, Silizium-Photonik, DCI.
Diesmal ist der Fokus von Structera X und Structera A jedoch darauf, MRVL in diese zentrale Linie hineinzuziehen – nämlich in den AI-Speicher-Engpass.
Heute ist das teuerste in einem KI-Rechenzentrum nicht nur die GPU.
Der Speicher wird immer teurer.
Lange Kontexte, Multi-Agenten, Inferenz-Services, Vektor-Datenbanken, In-Memory-Datenbanken, Empfehlungsmodelle – all diese Szenarien fressen wahnsinnig viel DRAM.
Die GPU übernimmt die Berechnung.
Der Speicher übernimmt das Merken.
Optische Verbindungen übernehmen den Datentransport.
Wenn der Speicher nicht ausreicht, bleibt auch eine noch so starke GPU stecken.
Im KI-Zeitalter wird die Memory-Wall gerade genauso wichtig wie der Engpass bei optischen Verbindungen! Und #Marvell baut gleichzeitig an beiden Mauern
Früher, wenn alle an Marvell gedacht haben, war die erste Reaktion: KI-ASICs, optische Verbindungen, SerDes, DSP, Silizium-Photonik, DCI.
Diesmal ist der Fokus von Structera X und Structera A jedoch darauf, MRVL in diese zentrale Linie hineinzuziehen – nämlich in den AI-Speicher-Engpass.
Heute ist das teuerste in einem KI-Rechenzentrum nicht nur die GPU.
Der Speicher wird immer teurer.
Lange Kontexte, Multi-Agenten, Inferenz-Services, Vektor-Datenbanken, In-Memory-Datenbanken, Empfehlungsmodelle – all diese Szenarien fressen wahnsinnig viel DRAM.
Die GPU übernimmt die Berechnung.
Der Speicher übernimmt das Merken.
Optische Verbindungen übernehmen den Datentransport.
Wenn der Speicher nicht ausreicht, bleibt auch eine noch so starke GPU stecken.
Diesmal ist der Fokus von Structera X und Structera A jedoch darauf, MRVL in diese zentrale Linie hineinzuziehen – nämlich in den AI-Speicher-Engpass.
Heute ist das teuerste in einem KI-Rechenzentrum nicht nur die GPU.
Der Speicher wird immer teurer.
Lange Kontexte, Multi-Agenten, Inferenz-Services, Vektor-Datenbanken, In-Memory-Datenbanken, Empfehlungsmodelle – all diese Szenarien fressen wahnsinnig viel DRAM.
Die GPU übernimmt die Berechnung.
Der Speicher übernimmt das Merken.
Optische Verbindungen übernehmen den Datentransport.
Wenn der Speicher nicht ausreicht, bleibt auch eine noch so starke GPU stecken.
3
3.9k
·
--
Artikel
Die Gedächtnisfähigkeit im AI-Zeitalter wird ebenso wichtig wie die Rechenleistung. Wenn die GPU das Rechenzentrum des Gehirns ist, dann ist der Speicher das Gedächtnis des Gehirns. Ohne Gedächtnis kann selbst die stärkste AI nicht weit laufen.Speicher ist König! Micron hat letzte Nacht fast eine perfekte Punktzahl in den Ergebnissen erzielt!
$MU Dieser Finanzbericht hat die Speicherbranche neu definiert.
Im AI-Zeitalter ist Speicher nicht mehr nur eine unterstützende Komponente, sondern die zentrale Ressource eines Rechensystems.
Die Q3-Zahlen sind bereits sehr beeindruckend.
Umsatz von 41,46 Milliarden Dollar.
Non-GAAP EPS von 25,11 Dollar.
Die Bruttomarge liegt nahe bei 85%.
Q4-Führung ist noch aggressiver.
Umsatzprognose zwischen 49 und 51 Milliarden Dollar.
Die Non-GAAP EPS-Prognose liegt zwischen 30 und 32 Dollar.
Die Bruttomarge-Prognose liegt bei etwa 86%.
Das ist nicht nur eine kleine Übertreffung der Erwartungen, sondern hat das Wall-Street-Modell erheblich nach oben verschoben.
Die Gedächtnisfähigkeit im AI-Zeitalter wird ebenso wichtig wie die Rechenleistung. Wenn die GPU das Rechenzentrum des Gehirns ist, dann ist der Speicher das Gedächtnis des Gehirns. Ohne Gedächtnis kann selbst die stärkste AI nicht weit laufen.
Speicher ist König! Micron hat letzte Nacht fast eine perfekte Punktzahl in den Ergebnissen erzielt!
$MU Dieser Finanzbericht hat die Speicherbranche neu definiert.
Im AI-Zeitalter ist Speicher nicht mehr nur eine unterstützende Komponente, sondern die zentrale Ressource eines Rechensystems.
Die Q3-Zahlen sind bereits sehr beeindruckend.
Umsatz von 41,46 Milliarden Dollar.
Non-GAAP EPS von 25,11 Dollar.
Die Bruttomarge liegt nahe bei 85%.
Q4-Führung ist noch aggressiver.
Umsatzprognose zwischen 49 und 51 Milliarden Dollar.
Die Non-GAAP EPS-Prognose liegt zwischen 30 und 32 Dollar.
Die Bruttomarge-Prognose liegt bei etwa 86%.
Das ist nicht nur eine kleine Übertreffung der Erwartungen, sondern hat das Wall-Street-Modell erheblich nach oben verschoben.
$MU Dieser Finanzbericht hat die Speicherbranche neu definiert.
Im AI-Zeitalter ist Speicher nicht mehr nur eine unterstützende Komponente, sondern die zentrale Ressource eines Rechensystems.
Die Q3-Zahlen sind bereits sehr beeindruckend.
Umsatz von 41,46 Milliarden Dollar.
Non-GAAP EPS von 25,11 Dollar.
Die Bruttomarge liegt nahe bei 85%.
Q4-Führung ist noch aggressiver.
Umsatzprognose zwischen 49 und 51 Milliarden Dollar.
Die Non-GAAP EPS-Prognose liegt zwischen 30 und 32 Dollar.
Die Bruttomarge-Prognose liegt bei etwa 86%.
Das ist nicht nur eine kleine Übertreffung der Erwartungen, sondern hat das Wall-Street-Modell erheblich nach oben verschoben.
3k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
44,935 Aufrufe
590 Kommentare
FOMC-Protokoll | Fed-Protokoll zeigt: Fast alle Vertreter rechnen mit weiteren Zinserhöhungen, einige halten im Dezember einen größeren Schritt für möglich
Binance News
·46 Likes
·56.3k Aufrufe
AnthropicToDebutAfter$83IPOPricing
11,349 Aufrufe
64 Kommentare
NvidiaBoardReportedlySplitOverHuang’sReturn
14,886 Aufrufe
246 Kommentare