
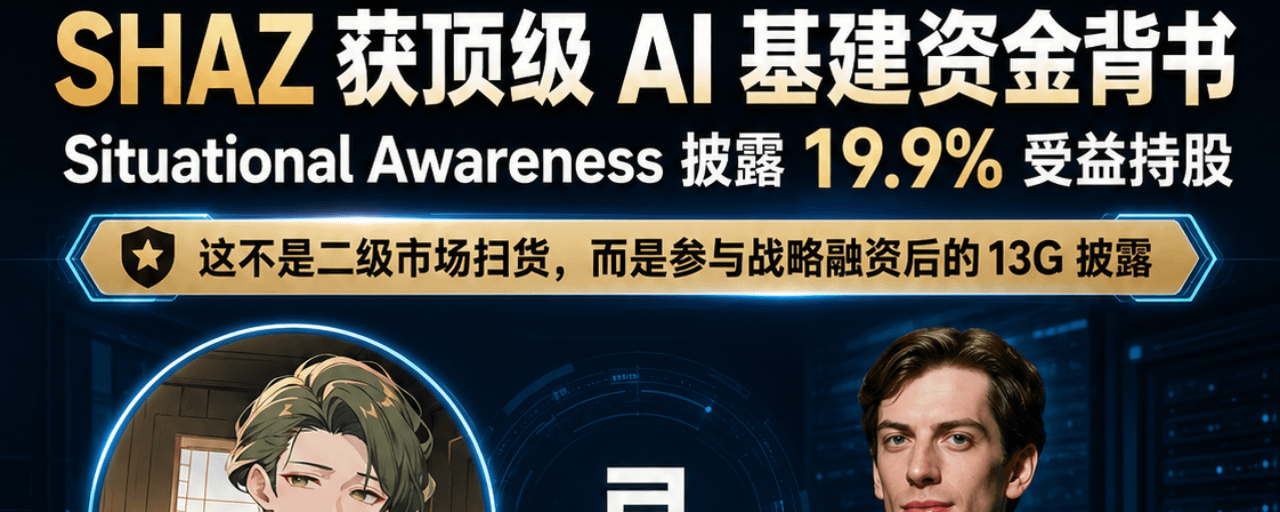

Richtig! Vor zwei Wochen die Position in $SHAZ aufgebaut – damit hat es richtig gepasst!
$NBIS $CRWV sind beide stark gestiegen, SHAZ fängt gerade erst an!
Wenn man die Kosten gemäß den Bedingungen der Privatplatzierung ableitet, liegen die äquivalenten Kosten für diese $SHAZ-Position von Situational Awareness im Wesentlichen bei etwa $68,73/Aktie. Dieser Preis kann als zentrale Kostenlinie für den strategischen Einstieg von Leopold dienen.
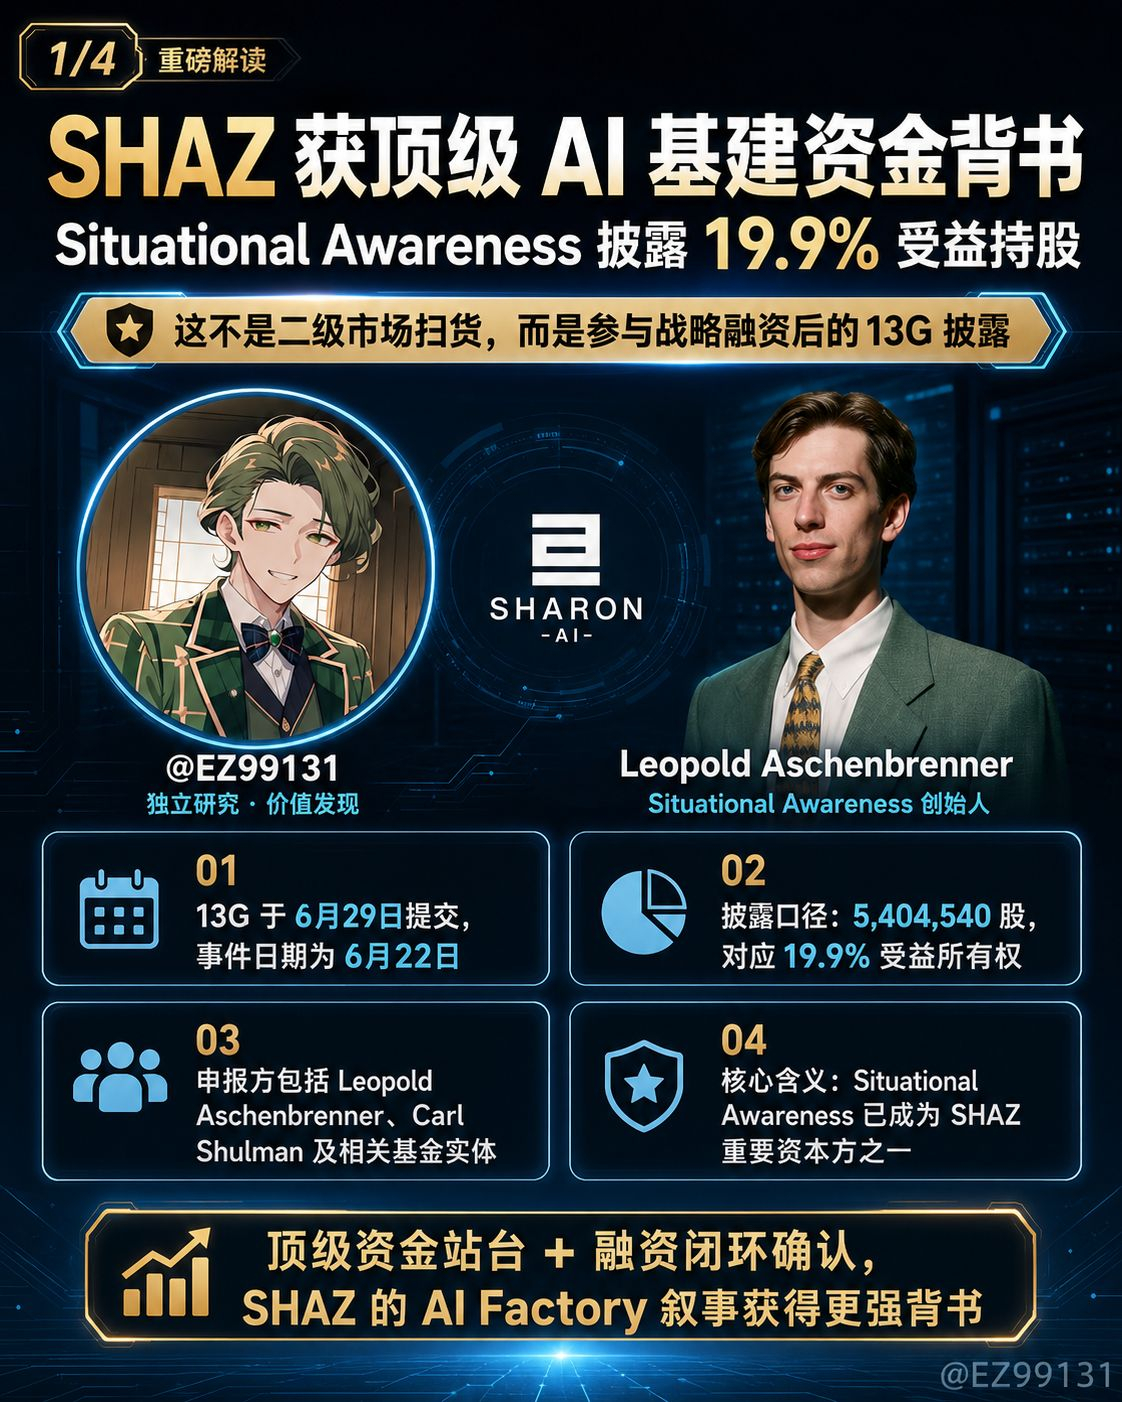
Leopold Aschenbrenner hinter der Situational Awareness legt die Beteiligung (beneficial ownership) an Sharon AI in Höhe von 19,9% offen.
Achtung, das ist keine einfache „Aufruferei von Retail-Bloggern“.
Das ist echtes Kernkapital, das auf KI-Infrastruktur setzt – es bringt SHAZ in sein eigenes System schwerer Gewichtung.
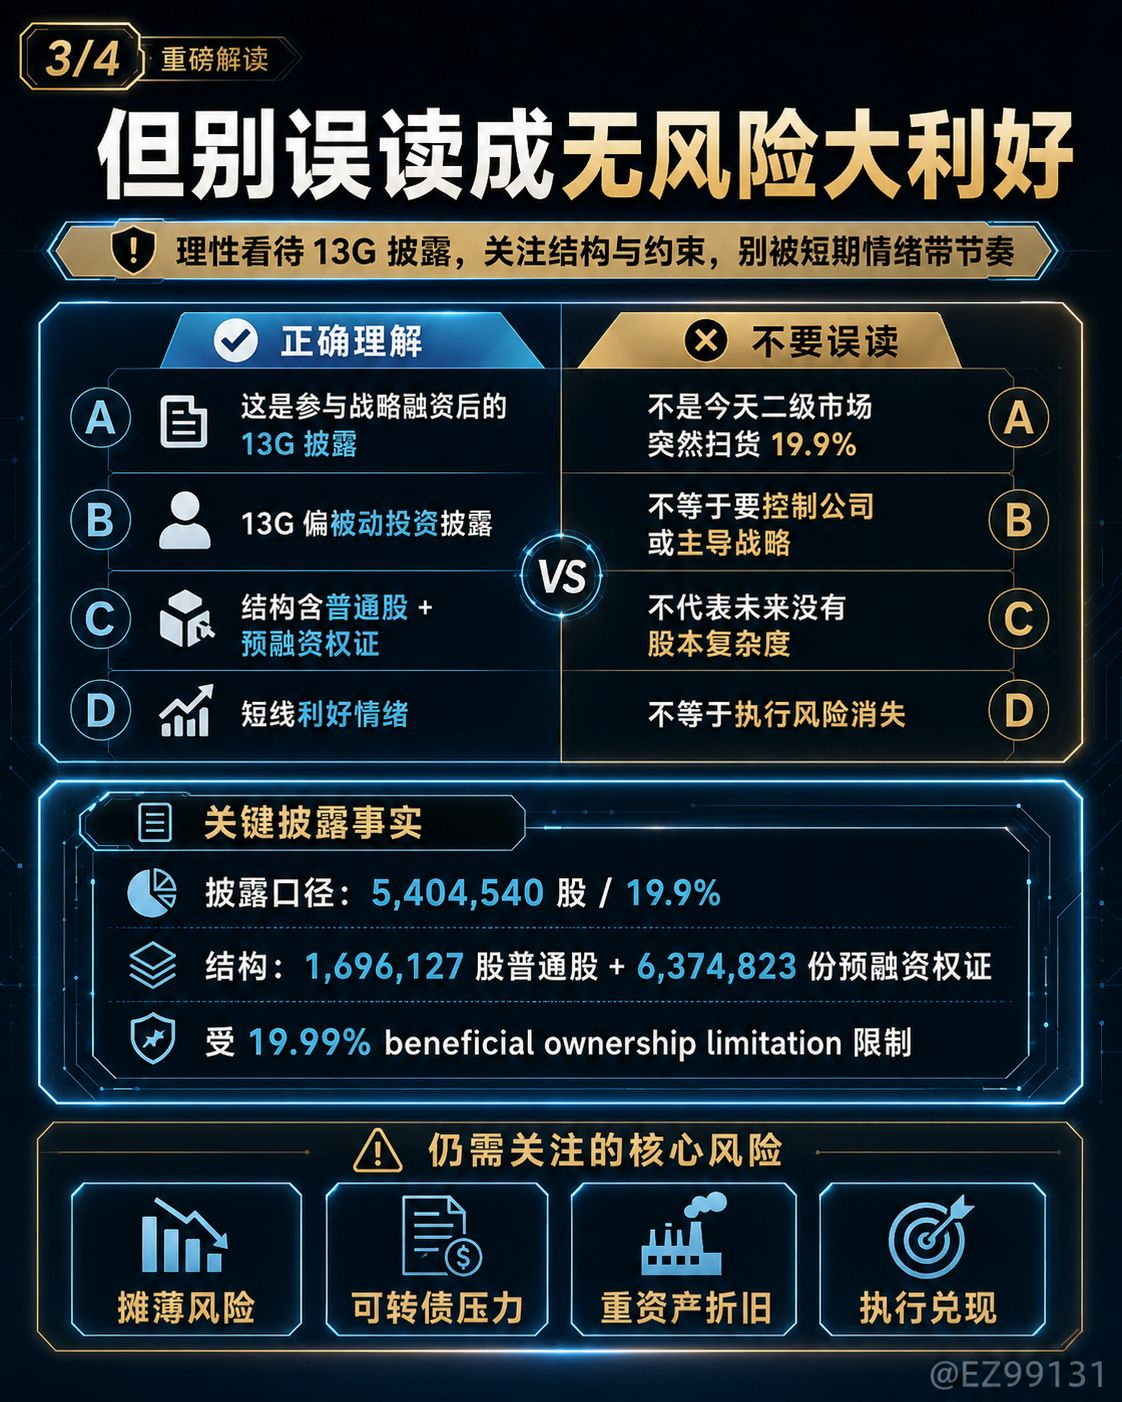
In den Unterlagen geht hervor, dass gemeinsam von den mit Situational Awareness verbundenen Rechtssubjekten, Leopold Aschenbrenner und Carl Shulman jeweils Offenlegungen gemacht wurden: Bei 5.404.540 Aktien besteht shared voting / dispositive power, was einer beneficial ownership von 19,9% der Class A Stammaktien entspricht.
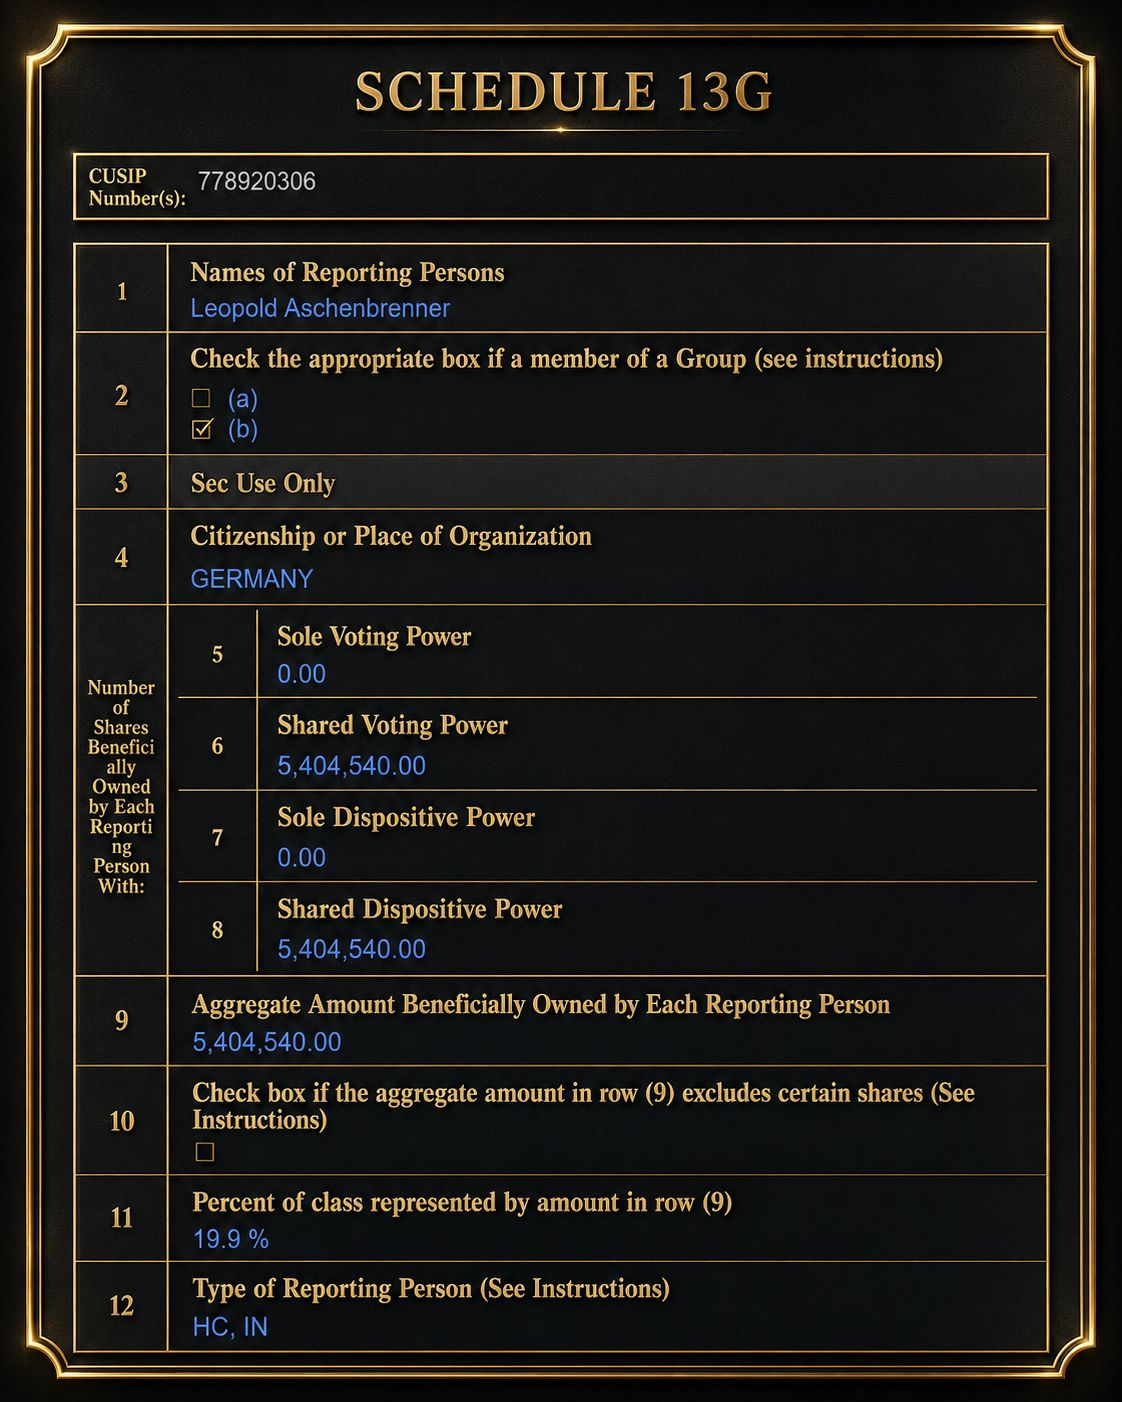
Genauer betrachtet besteht diese Position aus zwei Teilen:
1.696.127 Aktien Class A Stammaktien
sowie Optionsscheine zur vorfinanzierten Zeichnung, die den Kauf von 6.374.823 Aktien ermöglichen
Doch dieses Warrant ist durch eine 19,99%ige „beneficial ownership“-Begrenzung eingeschränkt.
Daher darf man das nicht als „heute im Sekundärmarkt direkt 19,9% aufkaufen“ missverstehen.
Genauer gesagt:
Situational Awareness hat an der strategischen Finanzierung von SHAZ teilgenommen und legt nun über das 13G offiziell seine bedeutende Position offen.
Das wirklich Wichtige an dieser Sache ist:
Erstens: Der Finanzierungs-Closed-Loop von SHAZ wird weiter bestätigt.
Das größte Problem des Marktes zuvor war:
Wenn Australiens AI Factory so viele GPUs bereitstellen will, mit so hohem CapEx – woher kommt das Geld wirklich
Jetzt ist die Finanzierung über 1,6 Milliarden US-Dollar abgeschlossen, und sie wurde von Situational Awareness sowie Oaktree als Kapitalanker abgestützt.
Für SHAZ ist das eine äußerst wichtige Bestätigung der Kapitalwürdigkeit.
Zweitens: Der Einstieg von Situational Awareness wird das Marktverständnis für SHAZ verstärken.
Das Label dieses Fonds von Leopold ist sehr eindeutig:
Es ist kein gewöhnlicher Tech-Fonds, sondern ein systematisches Setup rund um AGI, Rechenleistung, Strom, Rechenzentren und KI-Infrastruktur.
Dass es bereit ist, SHAZ schwer zu gewichten, bedeutet im Kern, dass es darauf setzt:
Australien / APAC souveräne KI-Cloud
NVIDIA-gestützte AI Factory
Engpass bei Neocloud-Rechenkapazitäten
GPU-Ressourcen regionalisiert
KI-Rechenzentren wechseln von monopolartiger Kontrolle großer Konzerne hin zu regionaler Duplizierung
Das passt exakt zu der Geschichte von SHAZ.
Drittens: Dieser Prozentsatz von 19,9% ist an sich schon sehr schwer.
Für ein Small-Cap neocloud-Unternehmen ist eine Nähe zu 20% Kernkapitalbeteiligung nicht nur eine finanzielle Investition, sondern auch ein Marktsignal.
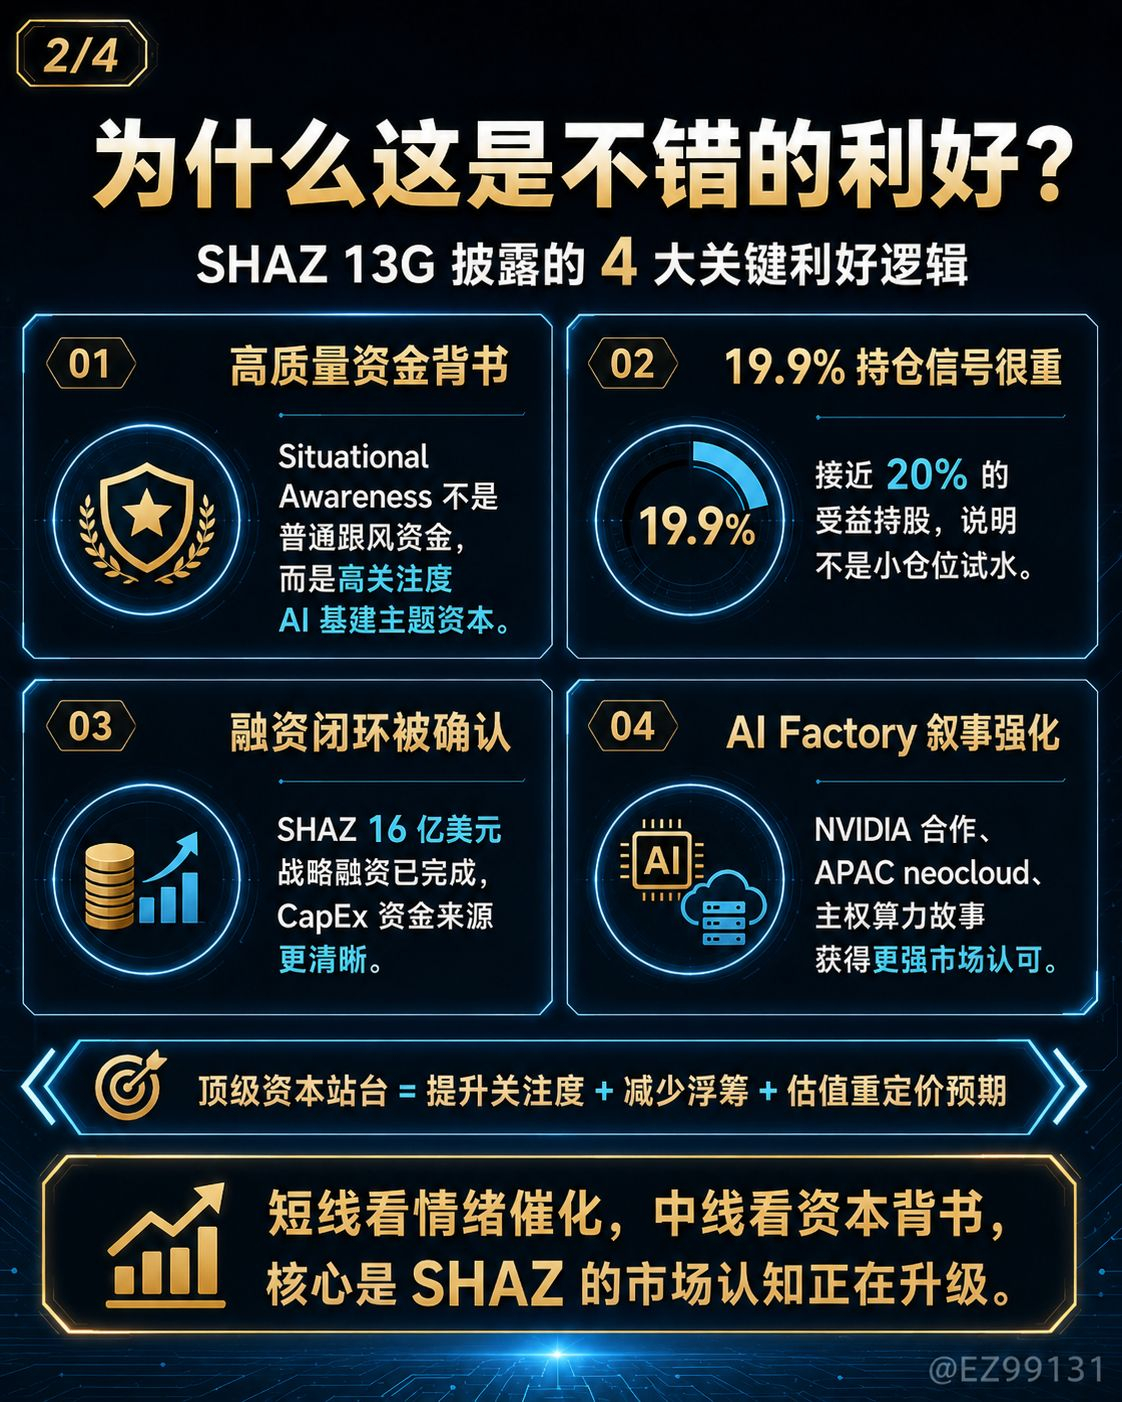
Es bringt drei Effekte mit sich:
Der Free Float wird geringer
mehr Aufmerksamkeit
Wahrscheinlichkeit einer Neubewertung der Bewertung steigt
Viertens: Diese Sache wird den Markt dazu bringen, die Position von SHAZ neu zu prüfen.
Bisher schauten viele auf SHAZ vor allem als einen risikoreichen AI-Cloud-Small-Stock.
Jetzt verändert sich sein Label:
Sechs Jahre Zusammenarbeit mit NVIDIA
Maximal 40.000 GB300-GPUs
132 MW AI-Factory-Kapazität
102 MW, vertraglich bis zum Ende der Laufzeit an Endkunden geliefert
55.000+ NVIDIA-GPUs werden bis Mitte 2027 erwartet
Strategische Finanzierung über 1,6 Milliarden US-Dollar abgeschlossen
Situational Awareness / Oaktree als Kapitalanker
Wenn man diese Informationen zusammen betrachtet, ist SHAZ kein gewöhnlicher AI-Konzeptaktie, sondern eine APAC-neocloud-Plattform, die gerade vom Kapitalmarkt validiert wird.
Risiko:
Das 13G ist eine eher passive Offenlegung von Beständen, nicht ein 13D.
Das bedeutet nicht, dass Leopold die Kontrolle über das Unternehmen übernehmen will, und es bedeutet nicht, dass er ins Board einziehen würde, um die Strategie voranzutreiben.
Außerdem beinhaltet diese Finanzierung Aktien, vorfinanzierte Optionsscheine und Wandelanleihen – daher bestehen auch in Zukunft weiterhin Verwässerungs- und Schuldenlasten.
Was SHAZ als Nächstes wirklich beweisen muss, ist nicht „wer gekauft hat“.
sondern:
Kann die GPU-Bereitstellung termingerecht erfolgen
Können Kundenverträge in Einnahmen umgewandelt werden
Kann der Umsatz die Abschreibungen abdecken
Kann die Bruttomarge herauskommen
Kann der Cashflow sich verbessern
Wenn SHAZ die 1,6 Milliarden US-Dollar Mittel, die Zusammenarbeit mit NVIDIA, Kundenverträge und GPU-Deployments wirklich in Einnahmen umwandeln kann, könnte diese Offenlegung einer Beteiligung von 19,9% ein entscheidender Wendepunkt sein, an dem der Markt SHAZ neu bewertet.
Aber falls es in der Folge nur bei Finanzierung und Story bleibt und die Umsatzrealisierung langsam erfolgt, wird der Markt trotzdem wieder auf Verwässerung, CapEx und Cashflow-Druck zurückkommen.
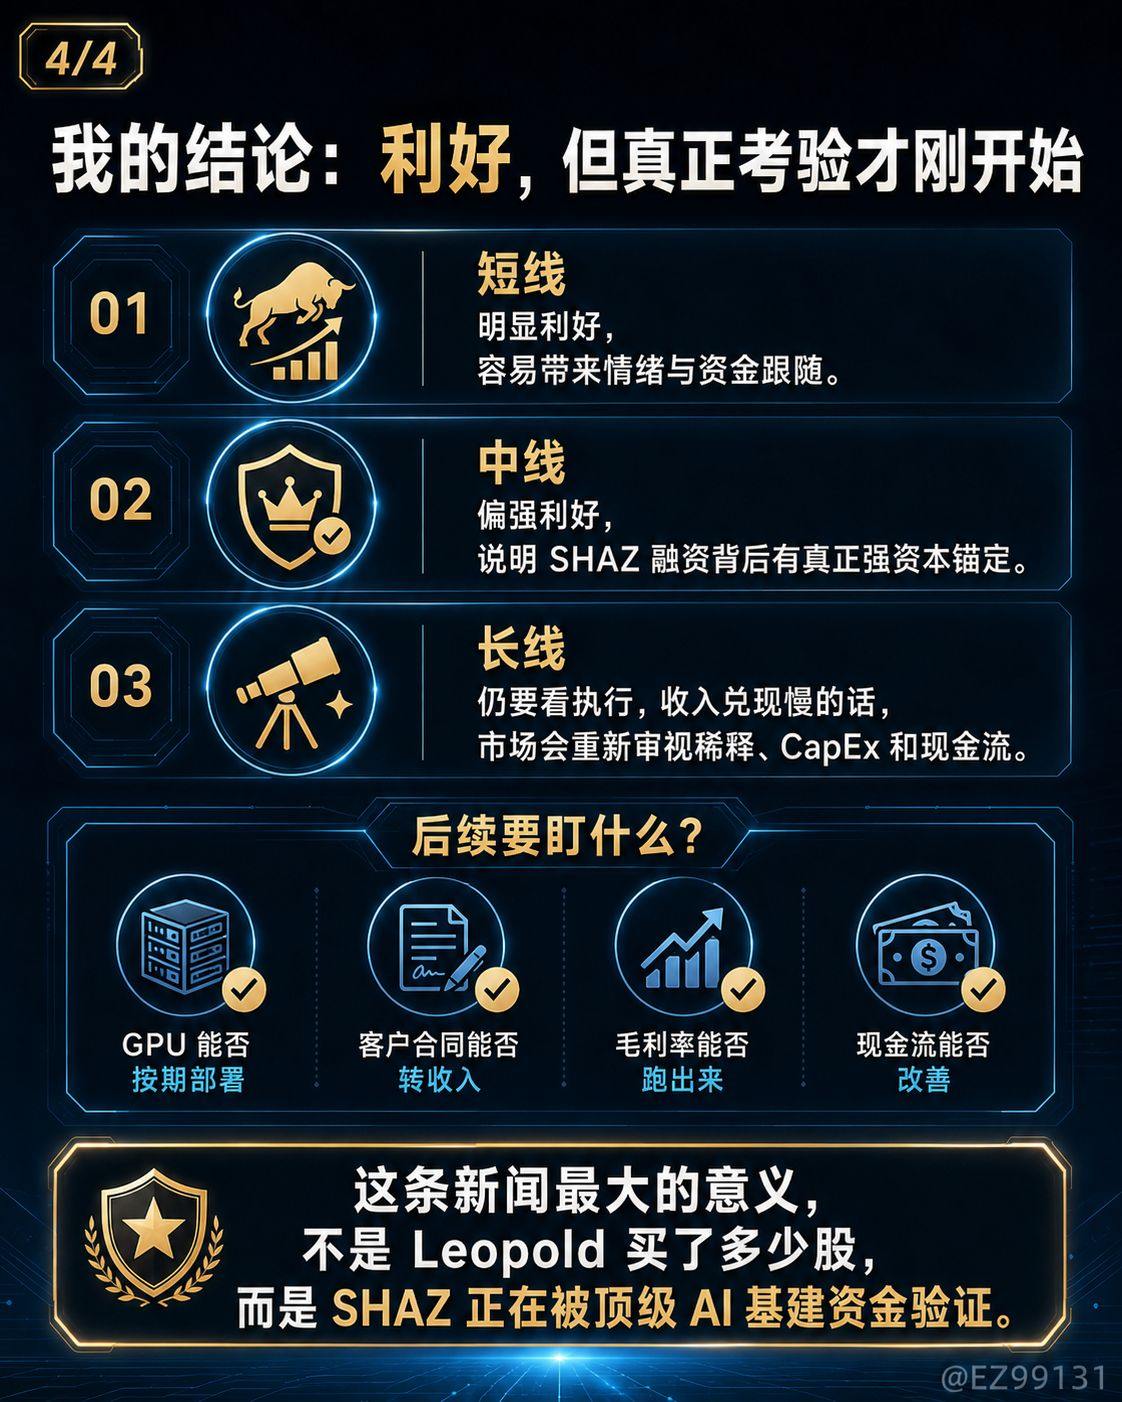
SHAZ entwickelt sich von „einer risikoreichen AI-Cloud-Small-Stock“ zu „einer APAC-AI-Factory-Plattform, die von erstklassigen KI-Infrastrukturmitteln validiert wurde“.
Für mich ist das eine sehr gute positive Nachricht.
Aber das ist nicht das Zielende, sondern der Beginn der Ausführungsperiode!