Nach der Erholung der US-Aktienmärkte: Kann der heutige CPI-Bericht die Bewertungsnormalisierung stützen?
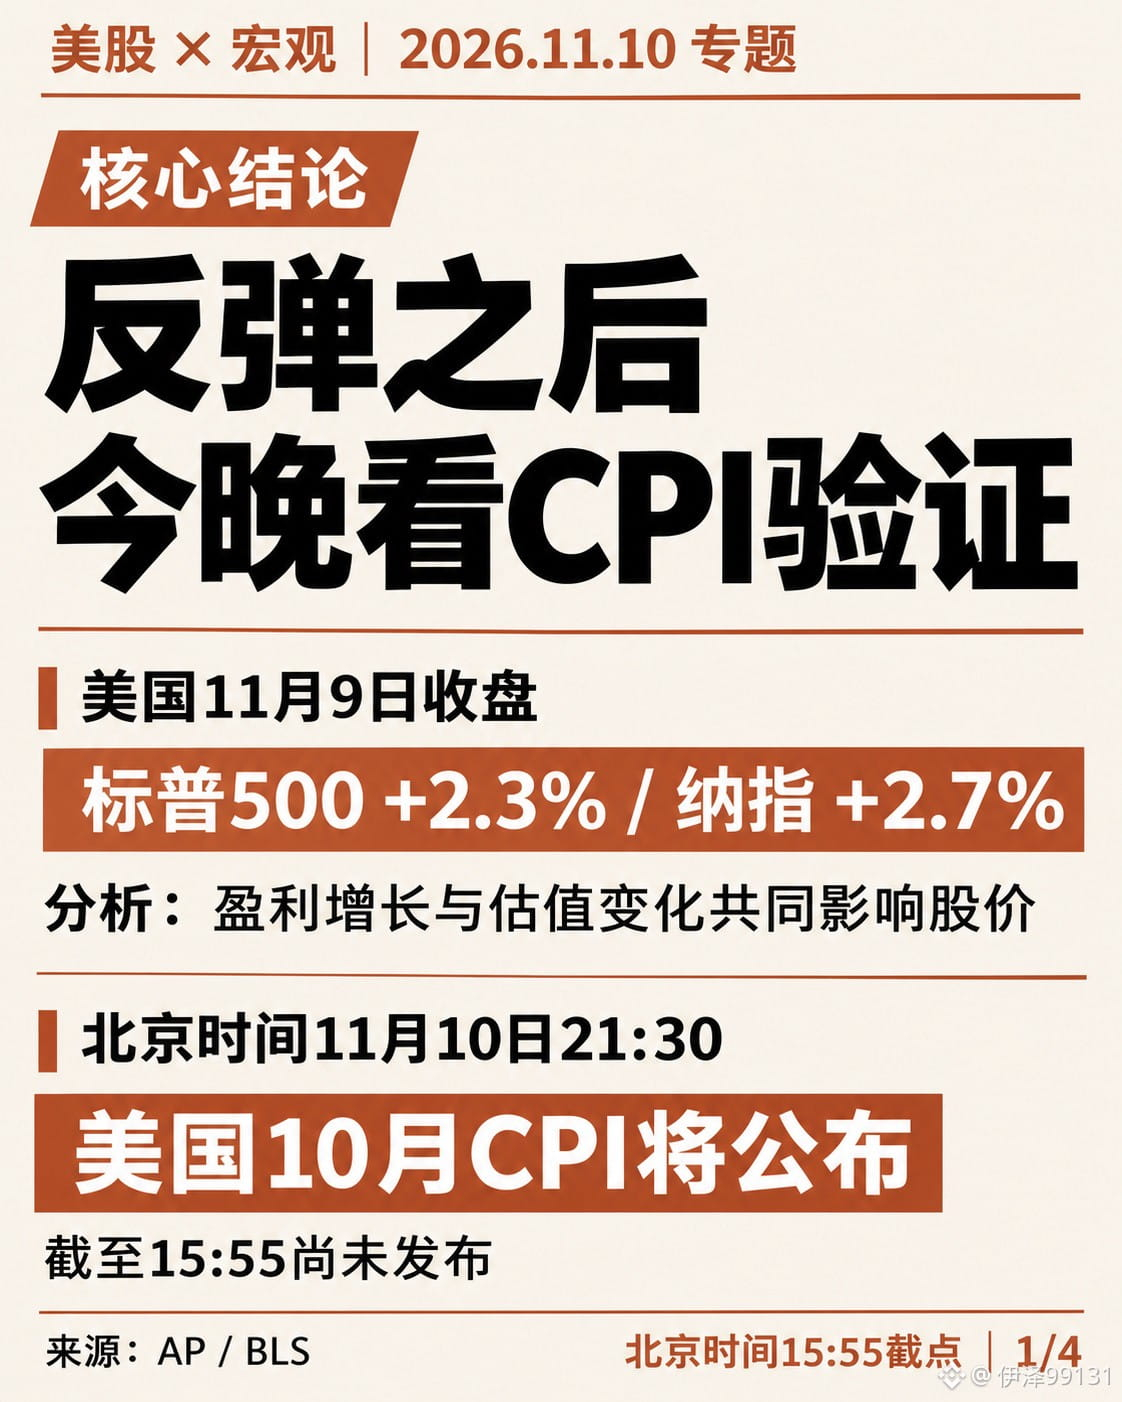
Die US-Aktienmärkte haben sich gestern Abend deutlich erholt. Mich interessiert jedoch vor allem: Hält diese Erholung der Prüfung durch die heute Abend veröffentlichten Inflationsdaten stand?
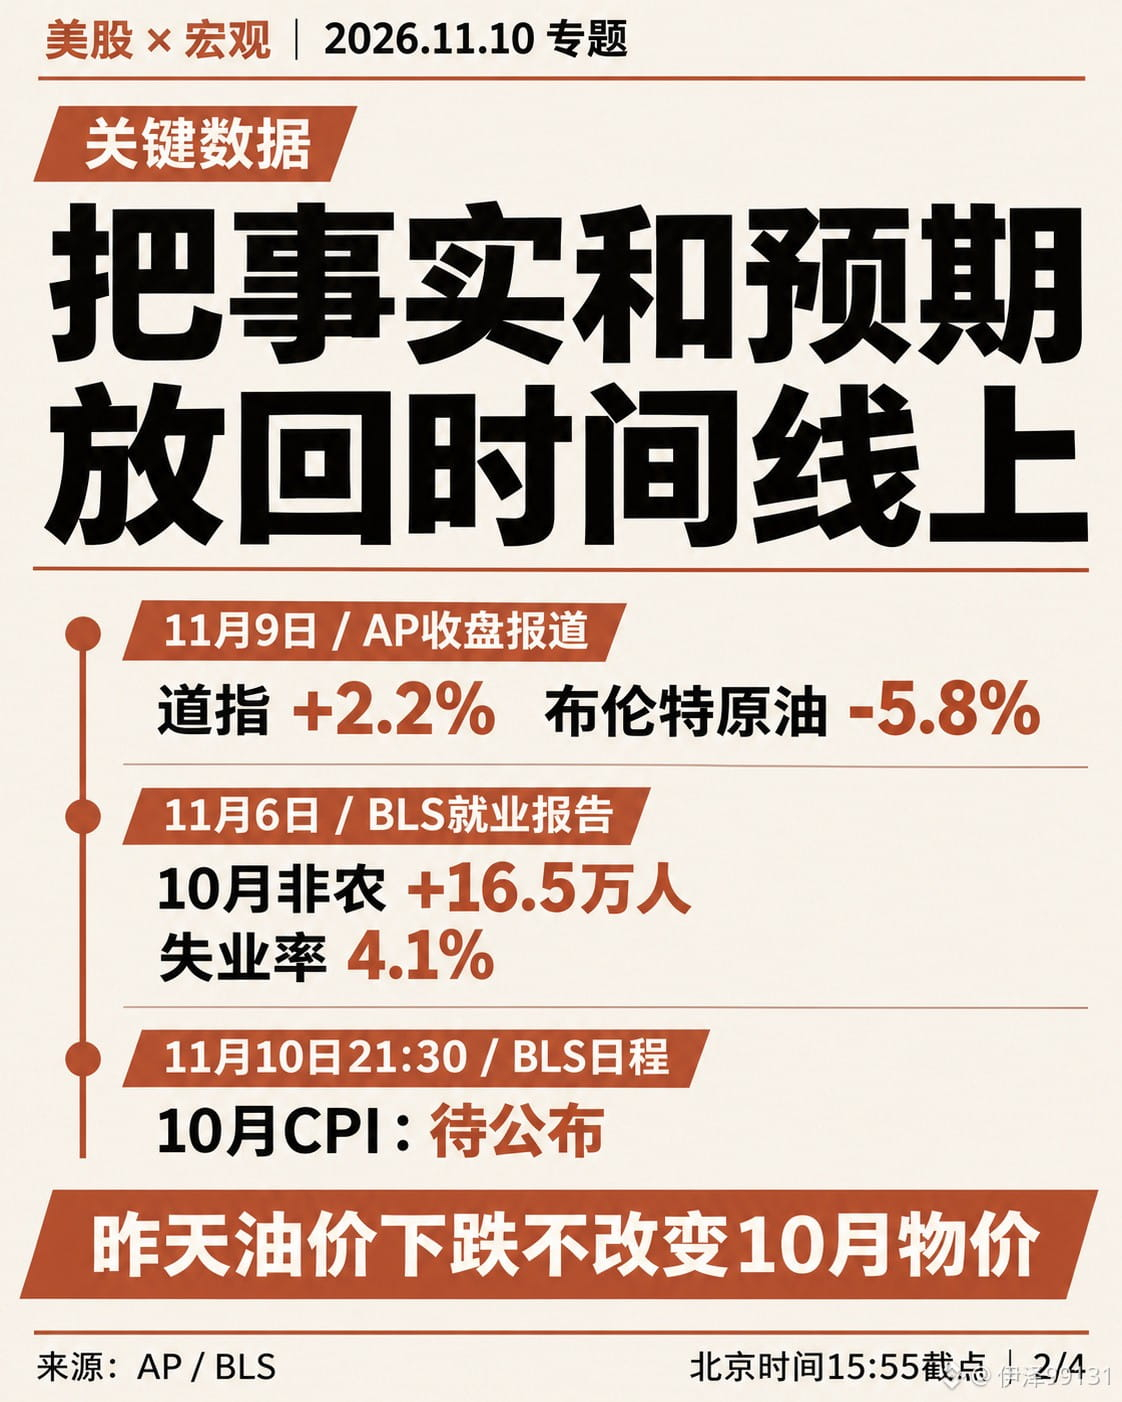
Der S&P 500 legte um 2,3 % zu, der Dow Jones um 2,2 % und der Nasdaq um 2,7 %. Brent-Rohöl verlor an diesem Tag 5,8 %.
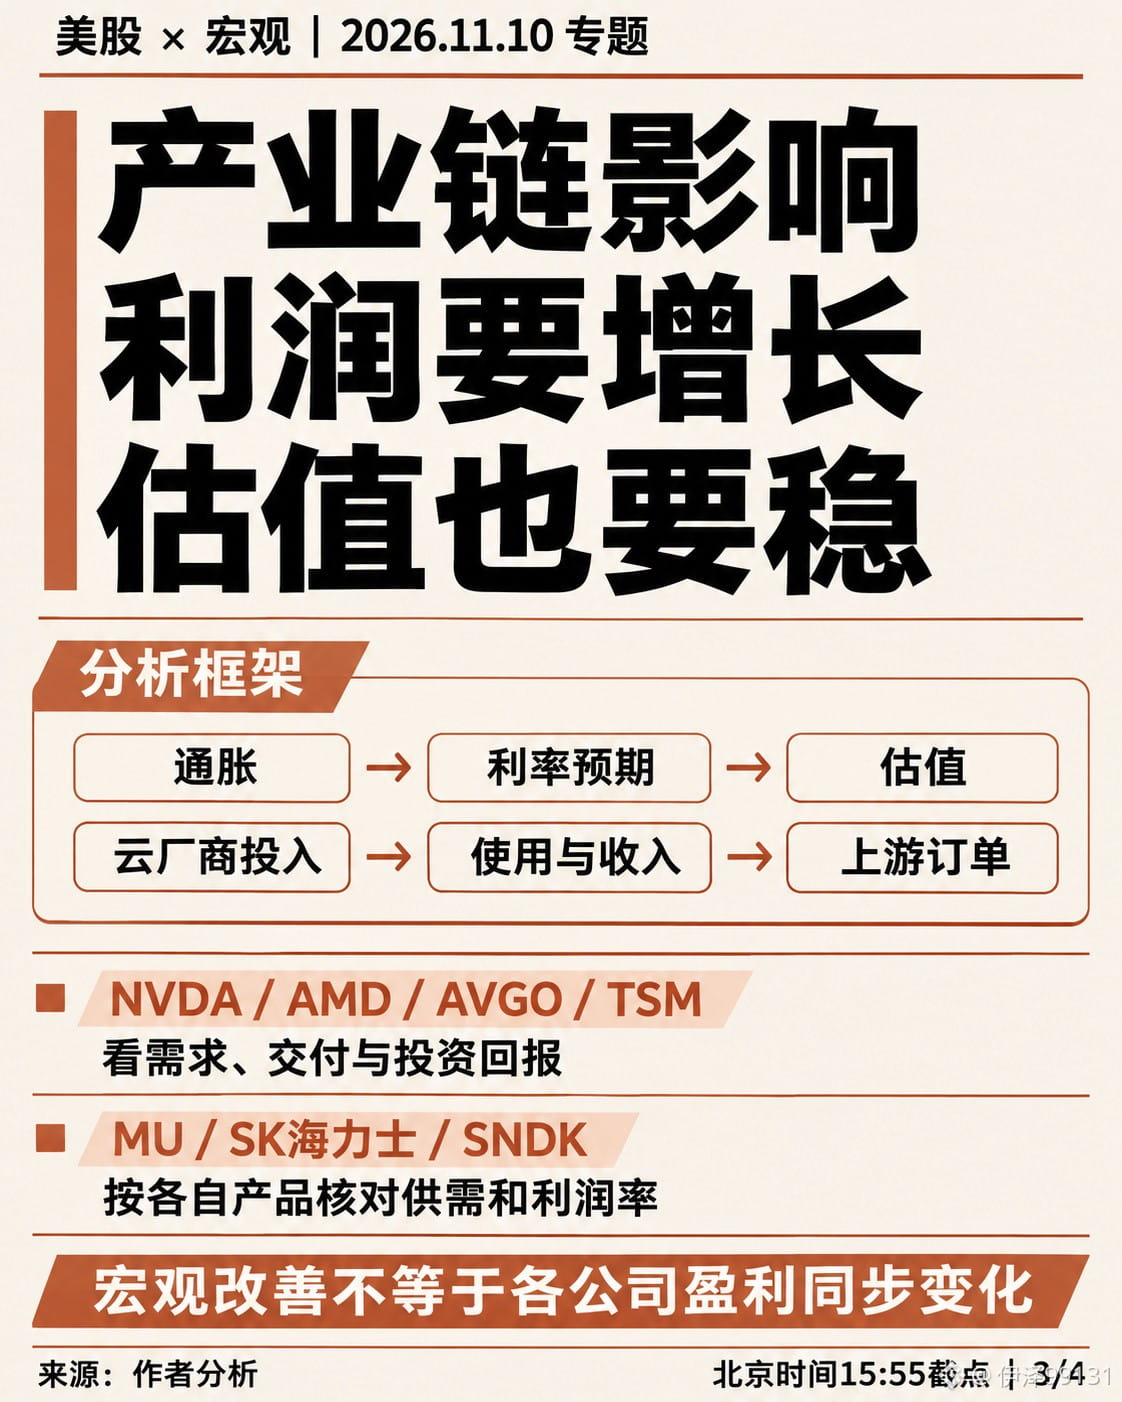
Im Folgenden müssen wir zwei Aspekte gleichzeitig betrachten: Wie viel Unternehmen verdienen können und welche Bewertung der Markt diesen Gewinnen zugesteht.
Zunächst zur Makroökonomie. Der Rückgang der Ölpreise trägt dazu bei, den künftigen Preisdruck bei Energie zu mindern. Die Preisbewegung vom 9. November kann jedoch nicht rückwirkend die Preise im Oktober verändern. Heute Abend wird der US-CPI für Oktober veröffentlicht; er gibt Aufschluss über die Inflation des Vormonats. Den gestrigen Ölpreisrückgang direkt als Beleg dafür anzuführen, dass der heutige CPI zwangsläufig niedriger ausfallen wird, würde die zeitliche Abfolge durcheinanderbringen.
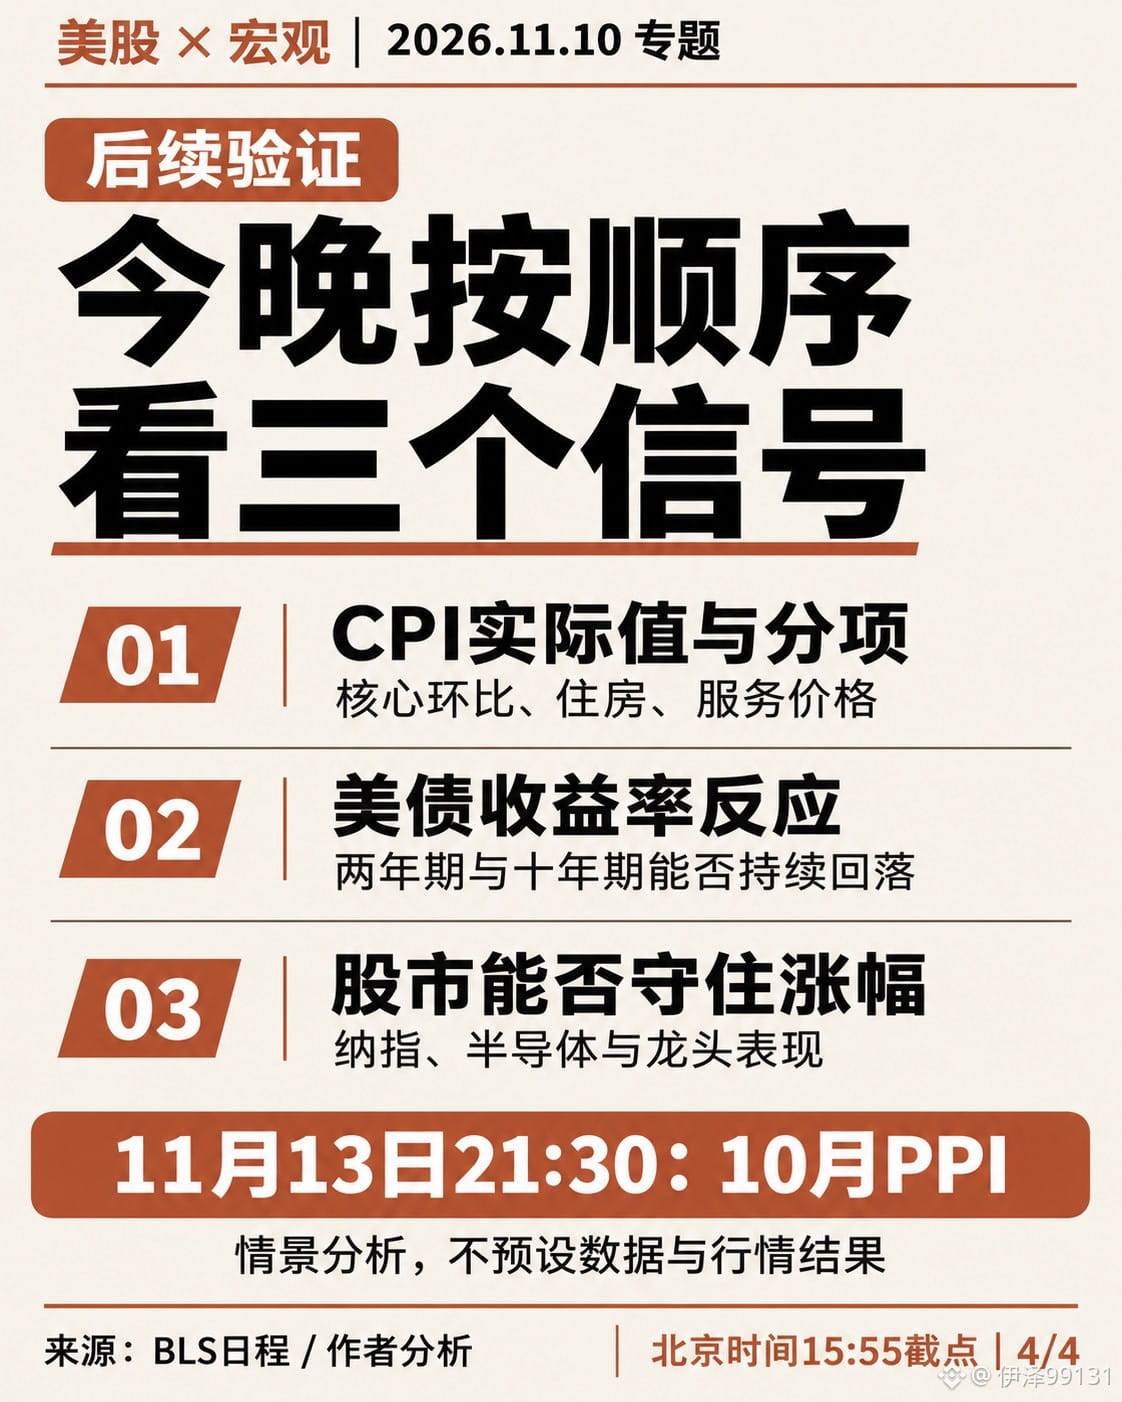
Zuerst sollten wir auf den monatlichen Anstieg des Kern-CPI achten, dann auf die Entwicklung der Wohnungs- und Dienstleistungspreise. Wenn lediglich die Energiepreise die Gesamtinflation drücken, die Kernkomponenten aber weiterhin stark ausfallen, müssen die Zinserwartungen nicht dauerhaft nachlassen. Umgekehrt wäre das Umfeld für Aktienbewertungen günstiger, wenn sich der nachlassende Preisdruck auf weitere Bereiche erstreckt und die Wirtschaftsaktivität zugleich robust bleibt.
Technologieaktien müssen derzeit mit folgender Konstellation umgehen: Gewinnwachstum kann die Aktienkurse stützen, während der Zinsdruck die Bewertungen belasten könnte. Ein rein hypothetisches Beispiel: Steigt der Gewinn je Aktie eines Unternehmens um 20 %, während sein Kurs-Gewinn-Verhältnis von 30 auf 25 sinkt, bleibt der Kurs nach dem Zusammenspiel beider Faktoren ungefähr unverändert. Zwischen dem Wachstum eines Unternehmens und einer gleich hohen Rendite für seine Aktionäre liegt also noch die Veränderung der Bewertung.
Bei Nvidia, AMD und Broadcom gilt es, Nachfrage und Auslieferungen im Blick zu behalten; bei TSMC die fortschrittlichen Fertigungsprozesse und Kundenaufträge; bei MU, SK Hynix und SNDK das Verhältnis von Angebot und Nachfrage sowie die Margen ihrer jeweiligen Produkte. Diese Unternehmen sind in unterschiedlichen Bereichen tätig. Aus derselben Makronachricht lässt sich daher nicht ableiten, dass sich ihre Gewinne im Gleichschritt verändern.
Der entscheidende Verbindungspunkt sind weiterhin die Cloud-Anbieter. Wenn die Investitionsausgaben weiter steigen und tatsächliche Nutzung und Umsatz Schritt halten, sind die Aufträge im vorgelagerten Bereich besser abgesichert. Wachsen die Investitionen schneller als die Erträge und bleiben die Finanzierungskosten hoch, wird der Markt höhere Anforderungen an die Amortisationsdauer stellen. Investitionsumfang und Kapitaleffizienz müssen gemeinsam betrachtet werden.
Einschätzung für heute Abend:
Zunächst die tatsächlichen CPI-Werte und Einzelkomponenten prüfen, anschließend die Reaktion der Renditen zweijähriger und zehnjähriger US-Staatsanleihen.
Wenn der Inflationsdruck nachlässt, die Renditen von US-Staatsanleihen zurückgehen und die Gewinnerwartungen der Unternehmen stabil bleiben, verbessern sich die Voraussetzungen für eine Erholung.
Die US-Aktienmärkte haben sich gestern Abend deutlich erholt. Mich interessiert jedoch vor allem: Hält diese Erholung der Prüfung durch die heute Abend veröffentlichten Inflationsdaten stand?
Der S&P 500 legte um 2,3 % zu, der Dow Jones um 2,2 % und der Nasdaq um 2,7 %. Brent-Rohöl verlor an diesem Tag 5,8 %.
Im Folgenden müssen wir zwei Aspekte gleichzeitig betrachten: Wie viel Unternehmen verdienen können und welche Bewertung der Markt diesen Gewinnen zugesteht.
Zunächst zur Makroökonomie. Der Rückgang der Ölpreise trägt dazu bei, den künftigen Preisdruck bei Energie zu mindern. Die Preisbewegung vom 9. November kann jedoch nicht rückwirkend die Preise im Oktober verändern. Heute Abend wird der US-CPI für Oktober veröffentlicht; er gibt Aufschluss über die Inflation des Vormonats. Den gestrigen Ölpreisrückgang direkt als Beleg dafür anzuführen, dass der heutige CPI zwangsläufig niedriger ausfallen wird, würde die zeitliche Abfolge durcheinanderbringen.
Zuerst sollten wir auf den monatlichen Anstieg des Kern-CPI achten, dann auf die Entwicklung der Wohnungs- und Dienstleistungspreise. Wenn lediglich die Energiepreise die Gesamtinflation drücken, die Kernkomponenten aber weiterhin stark ausfallen, müssen die Zinserwartungen nicht dauerhaft nachlassen. Umgekehrt wäre das Umfeld für Aktienbewertungen günstiger, wenn sich der nachlassende Preisdruck auf weitere Bereiche erstreckt und die Wirtschaftsaktivität zugleich robust bleibt.
Technologieaktien müssen derzeit mit folgender Konstellation umgehen: Gewinnwachstum kann die Aktienkurse stützen, während der Zinsdruck die Bewertungen belasten könnte. Ein rein hypothetisches Beispiel: Steigt der Gewinn je Aktie eines Unternehmens um 20 %, während sein Kurs-Gewinn-Verhältnis von 30 auf 25 sinkt, bleibt der Kurs nach dem Zusammenspiel beider Faktoren ungefähr unverändert. Zwischen dem Wachstum eines Unternehmens und einer gleich hohen Rendite für seine Aktionäre liegt also noch die Veränderung der Bewertung.
Bei Nvidia, AMD und Broadcom gilt es, Nachfrage und Auslieferungen im Blick zu behalten; bei TSMC die fortschrittlichen Fertigungsprozesse und Kundenaufträge; bei MU, SK Hynix und SNDK das Verhältnis von Angebot und Nachfrage sowie die Margen ihrer jeweiligen Produkte. Diese Unternehmen sind in unterschiedlichen Bereichen tätig. Aus derselben Makronachricht lässt sich daher nicht ableiten, dass sich ihre Gewinne im Gleichschritt verändern.
Der entscheidende Verbindungspunkt sind weiterhin die Cloud-Anbieter. Wenn die Investitionsausgaben weiter steigen und tatsächliche Nutzung und Umsatz Schritt halten, sind die Aufträge im vorgelagerten Bereich besser abgesichert. Wachsen die Investitionen schneller als die Erträge und bleiben die Finanzierungskosten hoch, wird der Markt höhere Anforderungen an die Amortisationsdauer stellen. Investitionsumfang und Kapitaleffizienz müssen gemeinsam betrachtet werden.
Einschätzung für heute Abend:
Zunächst die tatsächlichen CPI-Werte und Einzelkomponenten prüfen, anschließend die Reaktion der Renditen zweijähriger und zehnjähriger US-Staatsanleihen.
Wenn der Inflationsdruck nachlässt, die Renditen von US-Staatsanleihen zurückgehen und die Gewinnerwartungen der Unternehmen stabil bleiben, verbessern sich die Voraussetzungen für eine Erholung.