Das große Börsenthema: $MRVL übernimmt $LITE für 115 Milliarden US-Dollar!
Heute hat Marvell endlich die Übernahme von Lumentum offiziell bekannt gegeben.
Der Umfang des Deals hat tatsächlich die Erwartungen vieler übertroffen.
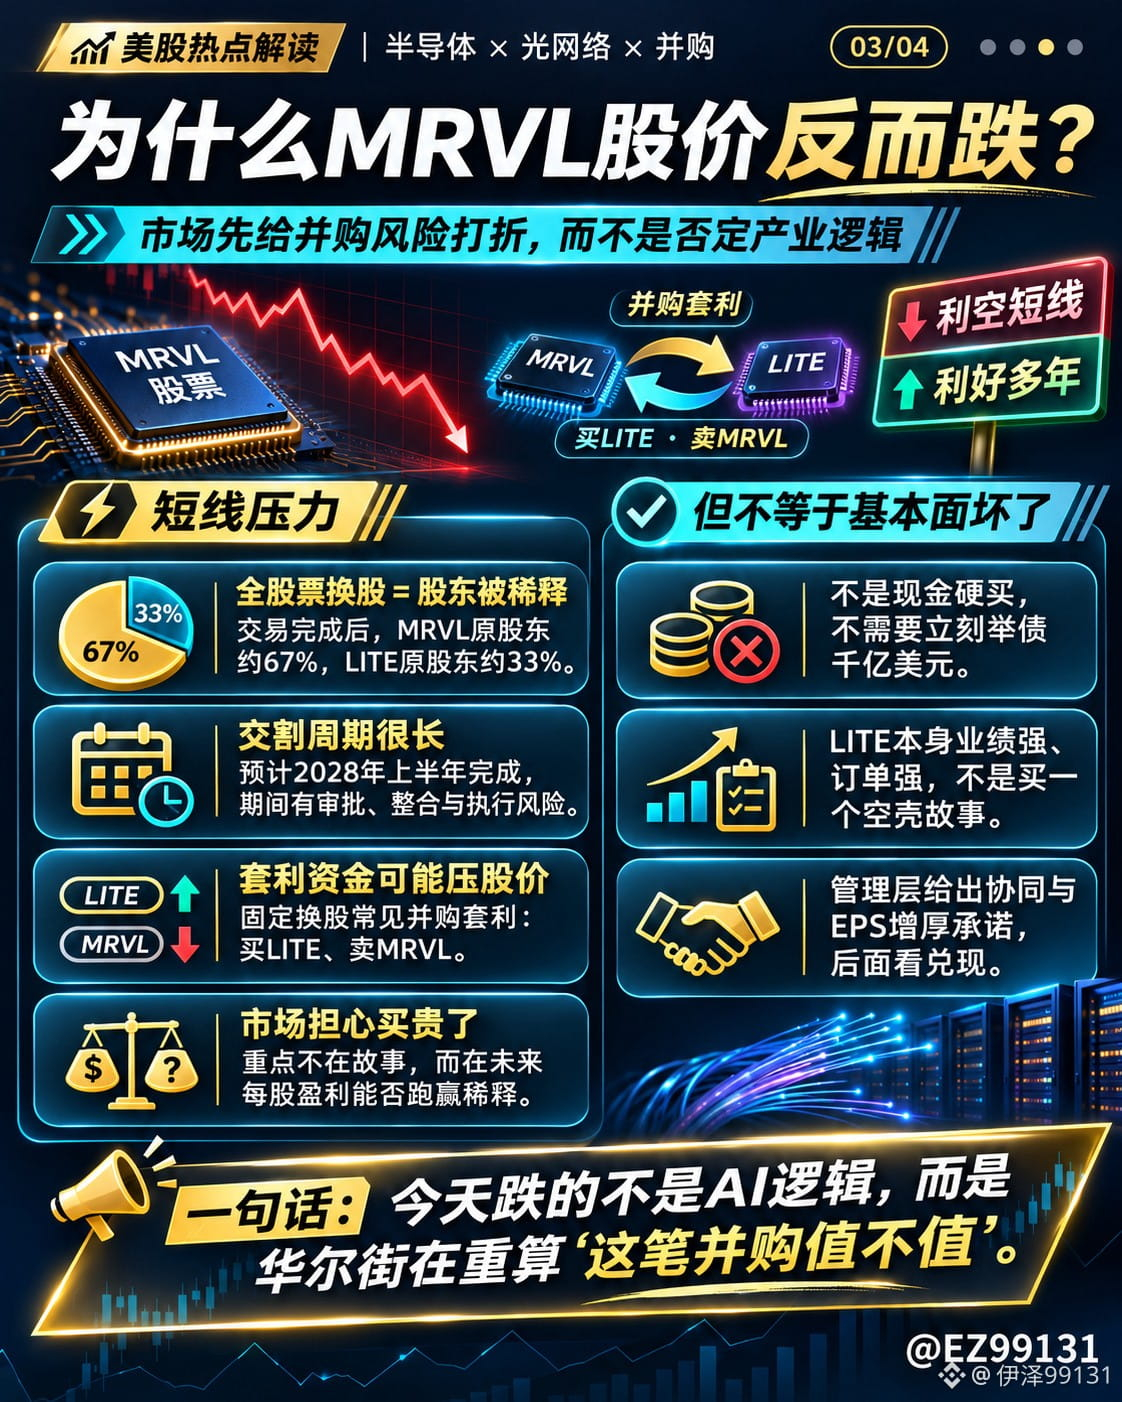
$MRVL übernimmt $LITE für 115 Milliarden US-Dollar, doch der Aktienkurs ist mehrere Tage in Folge stark eingebrochen. Ich glaube, dass hinter diesem Deal mehr steckt.
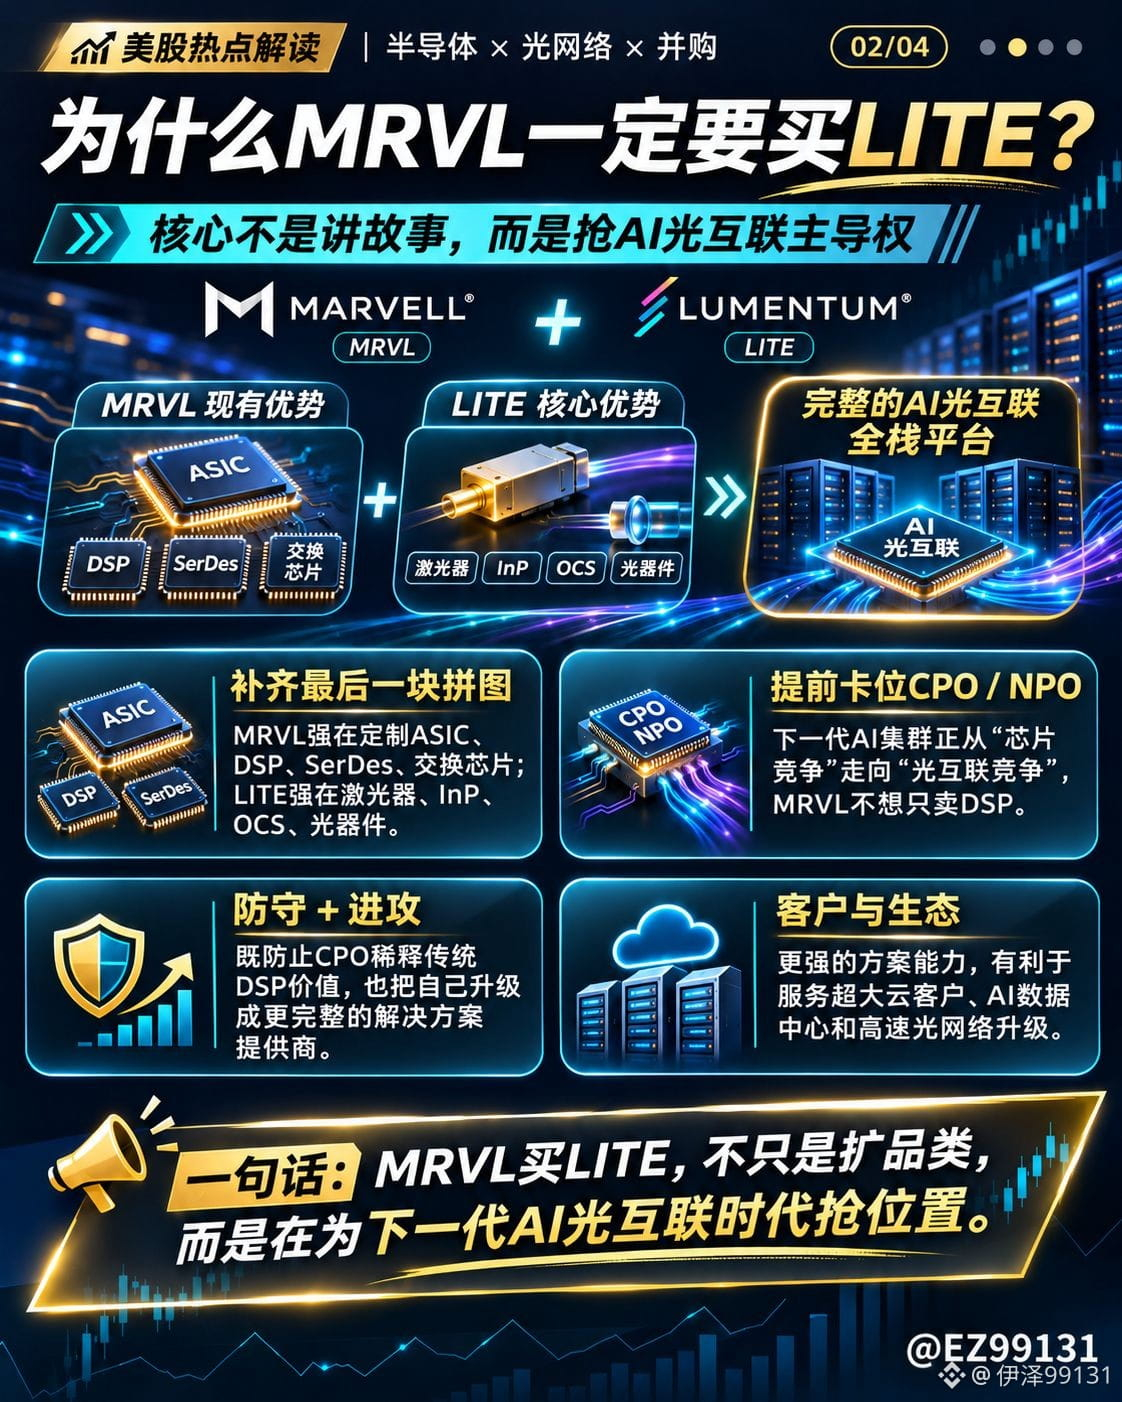
Marvell will nicht einfach nur den Umsatz von Lumentum kaufen, sondern dessen Indiumphosphid-(InP)-Laser, optische Komponenten und Fertigungskapazitäten.
MRVL ist selbst stark bei ASICs, DSPs, SerDes und Hochgeschwindigkeits-Netzwerkchips. Doch die KI-Cluster werden immer größer, und der Wettbewerb verlagert sich zunehmend von der Rechenleistung auf optische Verbindungen.
Insbesondere die Entwicklung der CPO-Technologie könnte den Wert mancher herkömmlicher DSPs schmälern. Mit dem Kauf von LITE schließt MRVL nicht nur eigene technologische Lücken, sondern positioniert sich auch frühzeitig für die nächste Generation von KI-Rechenzentren.
Doch die Frage ist: Ist diese Übernahme wirklich ein gutes Geschäft?
Der implizite Unternehmenswert des Deals liegt bei rund 115 Milliarden US-Dollar. Die Übernahme erfolgt vollständig im Aktientausch: Für eine LITE-Aktie gibt es 4,5 MRVL-Aktien. Der Abschluss wird für die erste Hälfte des Jahres 2028 erwartet.
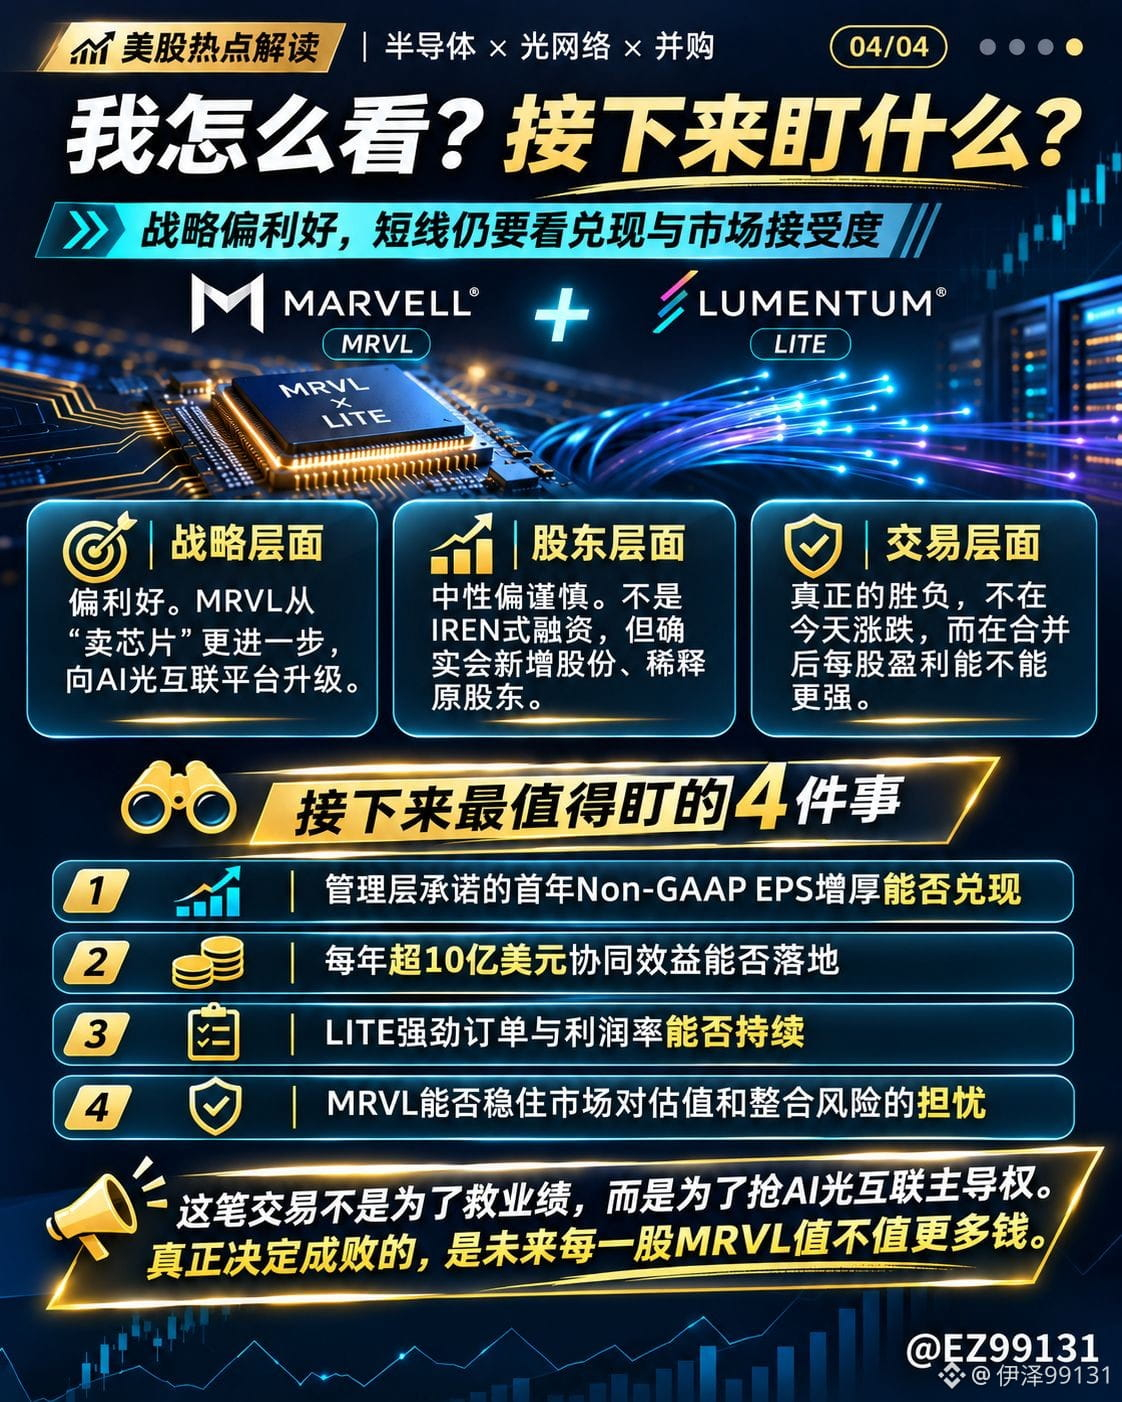
Es geht nicht darum, für die Übernahme über 100 Milliarden US-Dollar am Markt aufzunehmen, doch eine Verwässerung der Anteile gibt es durchaus. Nach Abschluss der Transaktion werden die bisherigen MRVL-Aktionäre voraussichtlich nur noch 67 % des fusionierten Unternehmens halten.
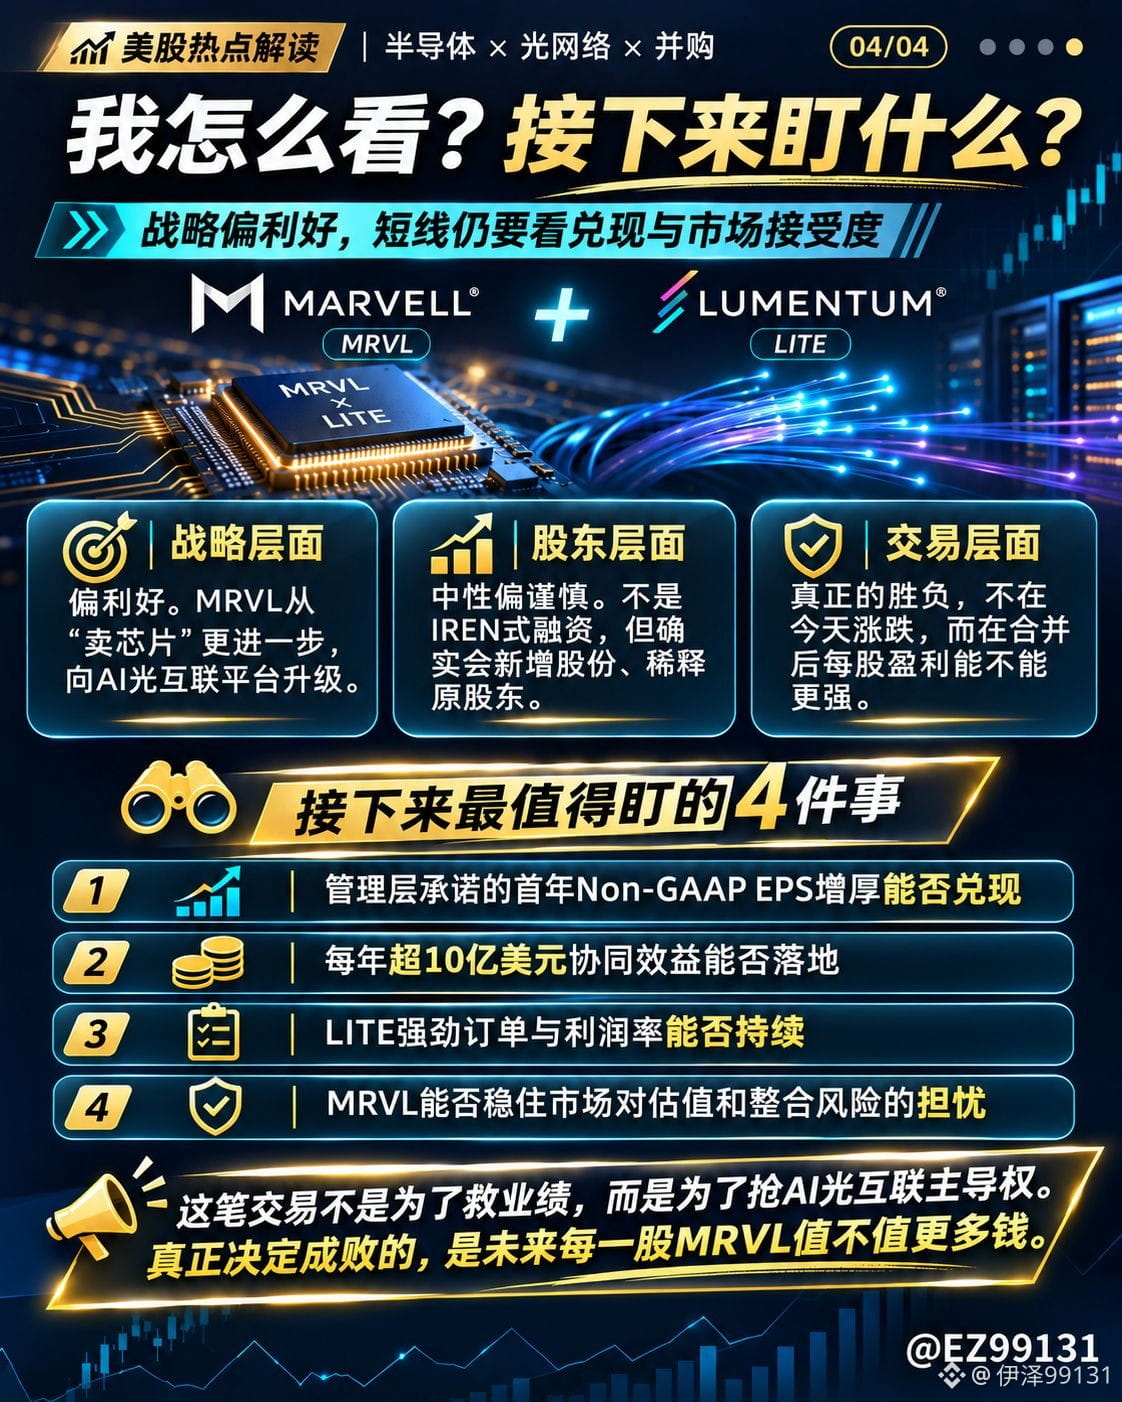
Das Management verspricht jährliche Synergien von mehr als 1 Milliarde US-Dollar und rechnet damit, dass der bereinigte Gewinn je Aktie bereits im ersten Jahr nach Abschluss der Übernahme steigt.
Sollte sich das bewahrheiten, gibt es langfristig durchaus beträchtliches Potenzial.
Meiner Meinung nach stimmt die strategische Richtung von MRVL, aber ein guter Vermögenswert ist nicht automatisch jeden Preis wert.
Die Sorge an der Wall Street ist nicht, dass optische Verbindungen für KI keine Zukunft haben, sondern dass Marvell für den Zugang zu diesem Markt möglicherweise einen zu hohen Preis zahlt.
Ob sich der Deal letztlich positiv oder negativ auswirkt, hängt nicht davon ab, ob der Aktienkurs heute steigt oder fällt, sondern davon, ob der künftige Gewinn je Aktie die Kosten der Verwässerung tatsächlich übertrifft.
Die Chancen im Bereich optischer KI-Verbindungen sind enorm. Ob die Aktionäre am Ende aber Geld verdienen, hängt auch von der Kapitalrendite ab.
Heute hat Marvell endlich die Übernahme von Lumentum offiziell bekannt gegeben.
Der Umfang des Deals hat tatsächlich die Erwartungen vieler übertroffen.
$MRVL übernimmt $LITE für 115 Milliarden US-Dollar, doch der Aktienkurs ist mehrere Tage in Folge stark eingebrochen. Ich glaube, dass hinter diesem Deal mehr steckt.
Marvell will nicht einfach nur den Umsatz von Lumentum kaufen, sondern dessen Indiumphosphid-(InP)-Laser, optische Komponenten und Fertigungskapazitäten.
MRVL ist selbst stark bei ASICs, DSPs, SerDes und Hochgeschwindigkeits-Netzwerkchips. Doch die KI-Cluster werden immer größer, und der Wettbewerb verlagert sich zunehmend von der Rechenleistung auf optische Verbindungen.
Insbesondere die Entwicklung der CPO-Technologie könnte den Wert mancher herkömmlicher DSPs schmälern. Mit dem Kauf von LITE schließt MRVL nicht nur eigene technologische Lücken, sondern positioniert sich auch frühzeitig für die nächste Generation von KI-Rechenzentren.
Doch die Frage ist: Ist diese Übernahme wirklich ein gutes Geschäft?
Der implizite Unternehmenswert des Deals liegt bei rund 115 Milliarden US-Dollar. Die Übernahme erfolgt vollständig im Aktientausch: Für eine LITE-Aktie gibt es 4,5 MRVL-Aktien. Der Abschluss wird für die erste Hälfte des Jahres 2028 erwartet.
Es geht nicht darum, für die Übernahme über 100 Milliarden US-Dollar am Markt aufzunehmen, doch eine Verwässerung der Anteile gibt es durchaus. Nach Abschluss der Transaktion werden die bisherigen MRVL-Aktionäre voraussichtlich nur noch 67 % des fusionierten Unternehmens halten.
Das Management verspricht jährliche Synergien von mehr als 1 Milliarde US-Dollar und rechnet damit, dass der bereinigte Gewinn je Aktie bereits im ersten Jahr nach Abschluss der Übernahme steigt.
Sollte sich das bewahrheiten, gibt es langfristig durchaus beträchtliches Potenzial.
Meiner Meinung nach stimmt die strategische Richtung von MRVL, aber ein guter Vermögenswert ist nicht automatisch jeden Preis wert.
Die Sorge an der Wall Street ist nicht, dass optische Verbindungen für KI keine Zukunft haben, sondern dass Marvell für den Zugang zu diesem Markt möglicherweise einen zu hohen Preis zahlt.
Ob sich der Deal letztlich positiv oder negativ auswirkt, hängt nicht davon ab, ob der Aktienkurs heute steigt oder fällt, sondern davon, ob der künftige Gewinn je Aktie die Kosten der Verwässerung tatsächlich übertrifft.
Die Chancen im Bereich optischer KI-Verbindungen sind enorm. Ob die Aktionäre am Ende aber Geld verdienen, hängt auch von der Kapitalrendite ab.