

Speicher ist König! Micron hat letzte Nacht fast eine perfekte Punktzahl in den Ergebnissen erzielt!
$MU Dieser Finanzbericht hat die Speicherbranche neu definiert.
Im AI-Zeitalter ist Speicher nicht mehr nur eine unterstützende Komponente, sondern die zentrale Ressource eines Rechensystems.
Die Q3-Zahlen sind bereits sehr beeindruckend.
Umsatz von 41,46 Milliarden Dollar.
Non-GAAP EPS von 25,11 Dollar.
Die Bruttomarge liegt nahe bei 85%.
Q4-Führung ist noch aggressiver.
Umsatzprognose zwischen 49 und 51 Milliarden Dollar.
Die Non-GAAP EPS-Prognose liegt zwischen 30 und 32 Dollar.
Die Bruttomarge-Prognose liegt bei etwa 86%.
Das ist nicht nur eine kleine Übertreffung der Erwartungen, sondern hat das Wall-Street-Modell erheblich nach oben verschoben.
Was an diesem Finanzbericht am meisten zu beachten ist, sind nicht die Zahlen selbst, sondern die Branchenänderungen hinter den Zahlen.
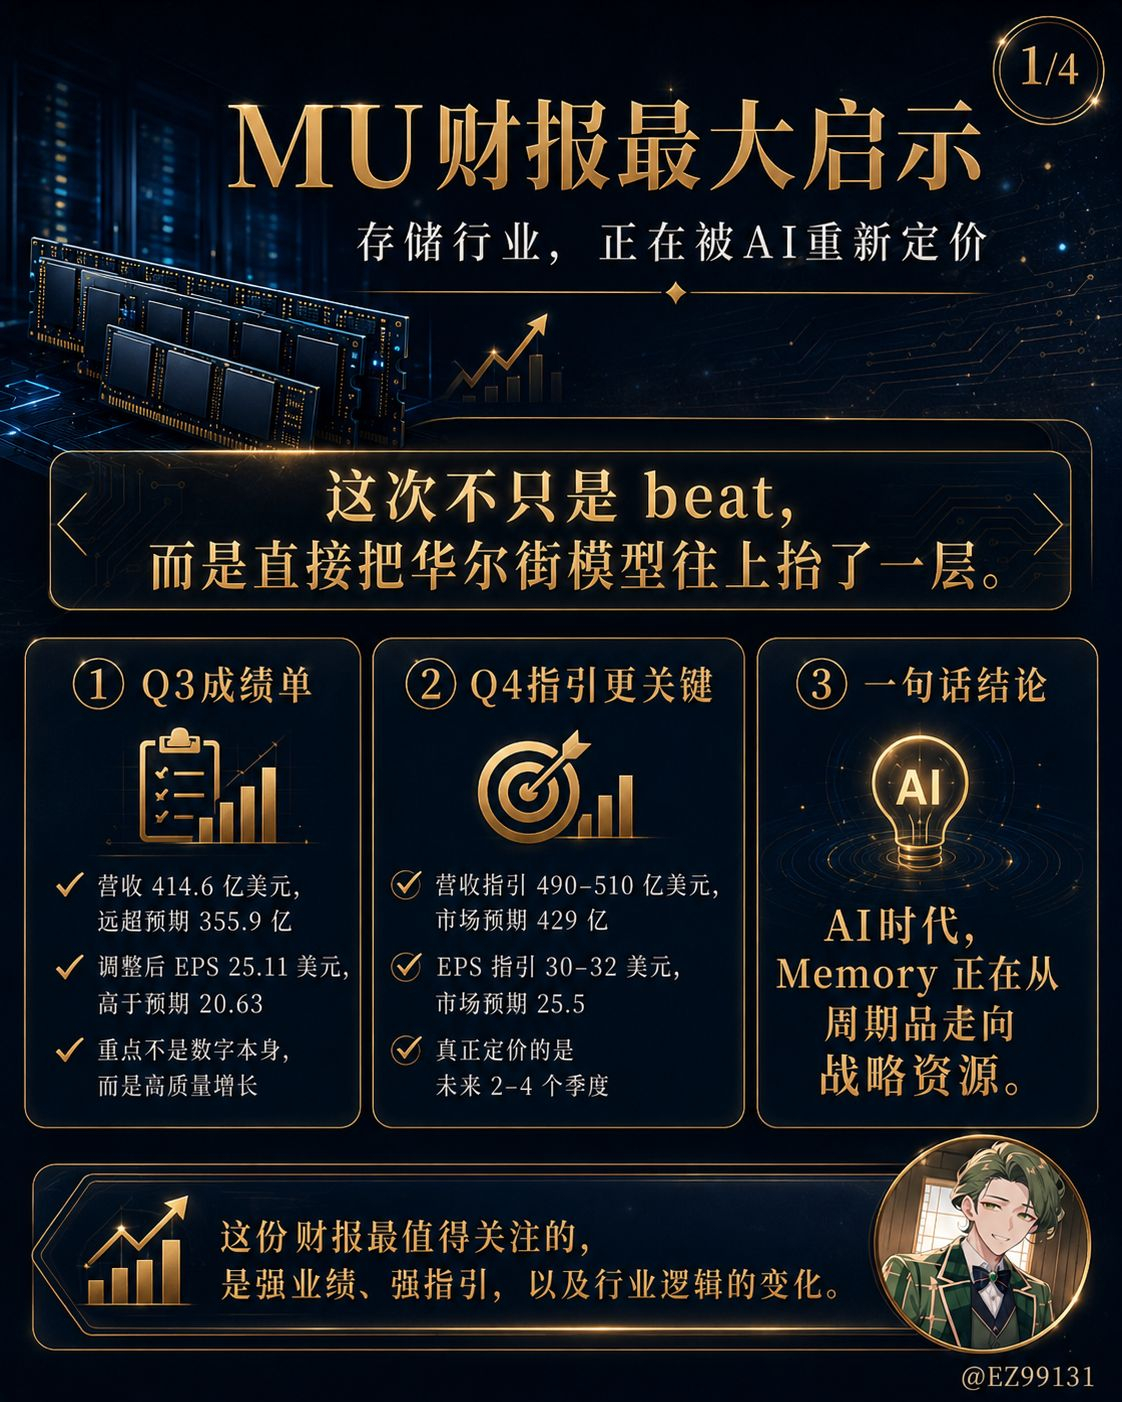
Erstens, Speicher entwickelt sich von einem zyklischen Gut zu einer knappen Ressource in der AI-Infrastruktur.
In der Vergangenheit war der Markt für DRAM und NAND sehr einfach zu durchschauen.
Der Preisanstieg ist da, die Gewinne explodieren.
Überproduktion führt zu einem Preisverfall.
Dann wartet man auf den nächsten Zyklus.
Aber dieses Mal ist es anders.
AI hat die Struktur der Speicheranforderungen verändert.
Früher dachte jeder, das Wichtigste in der AI-Infrastruktur sei die GPU.
Es wird immer klarer, dass die GPU nur der Rechenkern ist, während der Speicher und die Speicherung entscheiden, ob das System wirklich funktionieren kann.
Agentic AI, Multi-Agenten, lange Kontexte, Inferenzlast, Daten-Caching, Vektor-Datenbanken, Modell-Services – all diese Dinge werden weiterhin Speicher und Speicherressourcen beanspruchen.
AI erhöht nicht nur die HBM-Nachfrage.
AI erhöht auch die Nachfrage nach DRAM in Rechenzentren, Enterprise-SSDs, NAND, LPDRAM, CXL-Speicher und Serverspeichermodulen.
Deshalb betont das Management von Micron immer wieder:
Speicher ist zu einer strategischen Vermögensklasse im AI-Zeitalter geworden.
Diese Aussage ist sehr entscheidend.
Strategische Vermögenswerte sind nicht dasselbe wie gewöhnliche Waren.
Allgemeine Waren betrachten die Preise.
Strategische Vermögenswerte betrachten die Versorgungssicherheit, langfristige Partnerschaften, Kapazitätsbindung und Kundenbeziehungen.
Zweitens haben die Kunden bereits begonnen, langfristige Verträge abzuschließen, um die Lieferung zu sichern.
Der Punkt, der am leichtesten unterschätzt wird, sind Microns strategische Kundenverträge.
Das Unternehmen hat bereits 16 SCA unterzeichnet, die Datenzentren, Unterhaltungselektronik, Automobilmärkte usw. abdecken.
Diese Vereinbarungen sind keine gewöhnlichen Absichtserklärungen.
Sie haben eine Take-or-Pay-Struktur.
Einfach gesagt, die Kunden sichern die Lieferung, auch wenn sie nicht kaufen, müssen sie entsprechende Verpflichtungen eingehen.
Wichtiger ist, dass diese Protokolle auch Bargeldkautionen, Preisuntergrenzen und langfristige Liefervereinbarungen enthalten.
Das größte Manko der Speicherbranche in der Vergangenheit war, dass die Kunden zu flexibel waren und die Preise zu zyklisch.
Wenn die Nachfrage gut ist, kämpfen alle um die Ware.
Wenn die Nachfrage schlecht ist, schneiden die Kunden sofort die Bestellungen.
Aber nachdem SCA aufgetaucht ist, hat sich das Geschäftsmodell von Micron verändert.
Die Einkommenssichtbarkeit ist höher.
Preisschutz ist stärker.
Kundenbeziehungen sind tiefer.
Die Kapazitätsauslastung ist stabiler.
Das sind nicht einfach ein paar zusätzliche Verträge.
Die Speicherbranche bewegt sich von kurzfristigen Spottransaktionen allmählich hin zu einem langfristigen Infrastruktur-Liefermodell.
Wenn dieser Trend anhält, wird sich auch die Bewertungsmethode des Marktes für MU ändern.
Früher war es zyklisches PE.
In Zukunft könnte man die AI-Infrastruktur als Kernlieferanten neu bewerten.
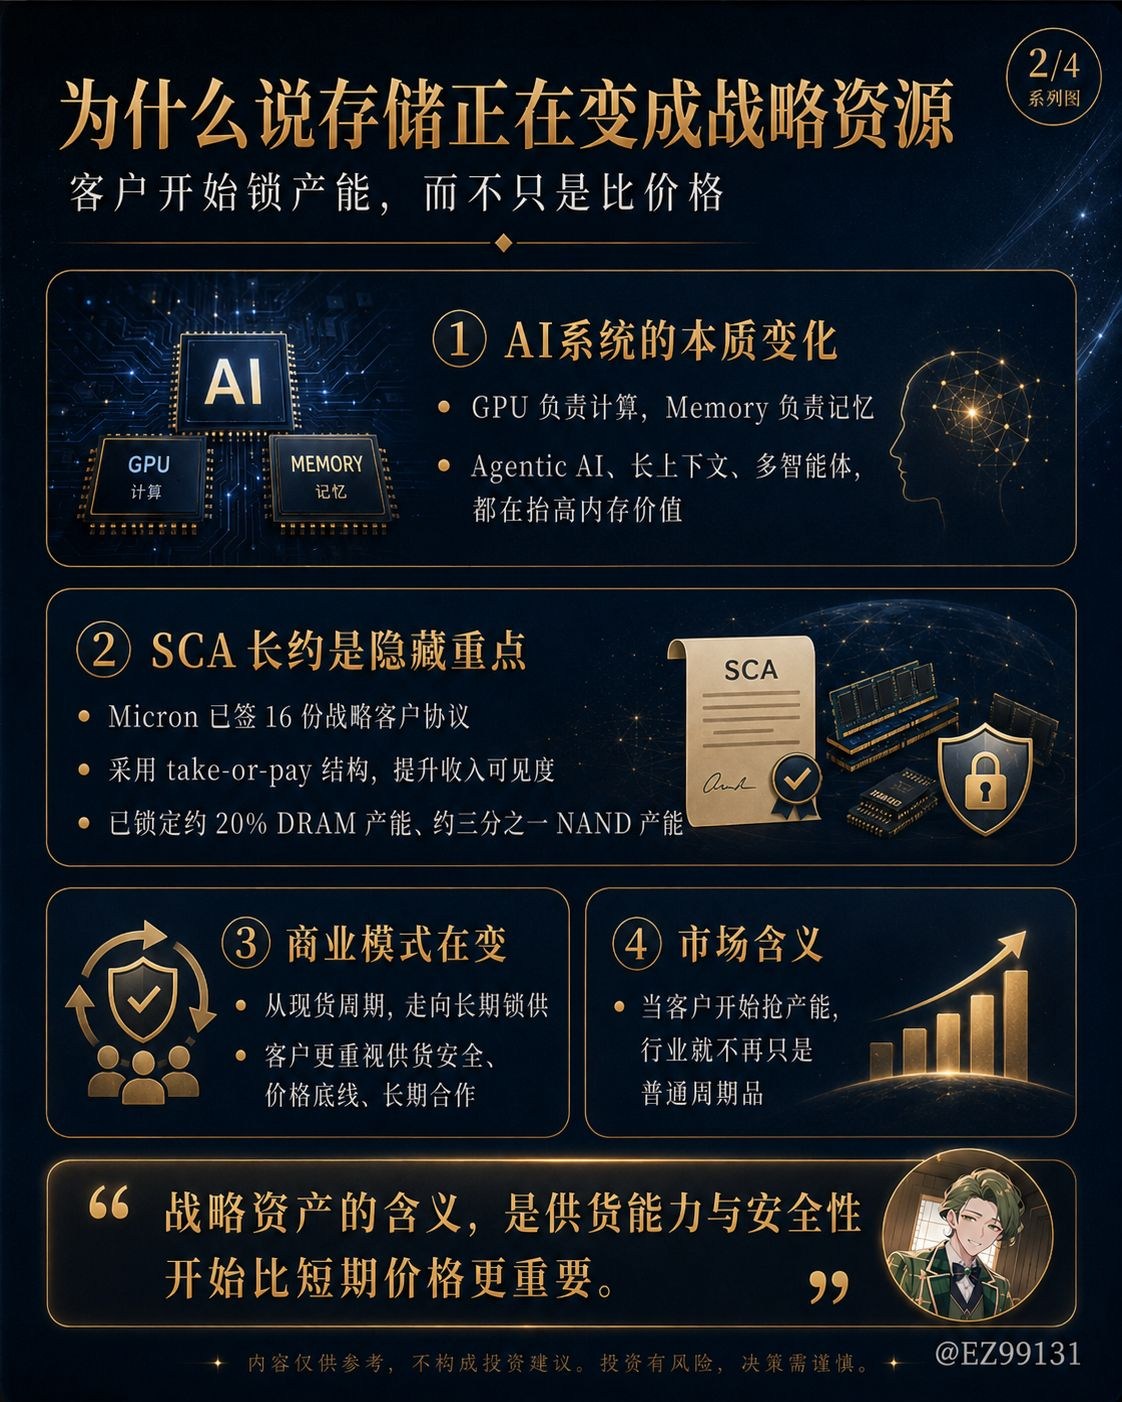
Drittens, die Angebotsseite kann nicht einfach erweitert werden, wenn man es will.
Die zentrale Unterstützung dieser Bullenlogik ist nicht nur die starke Nachfrage, sondern auch das unzureichende Angebot.
HBM wird eine große Menge an DRAM-Wafer-Kapazität absorbieren.
Fortschrittliche DRAM-Knoten werden immer schwieriger.
Der Bau neuer Fabs hat einen langen Zyklus.
Fortschrittliche Verpackung und Testverfahren sind ebenfalls nicht über Nacht zu beheben.
Das ist auch bei NAND der Fall; die Branche wurde in den letzten Jahren zu lange durch niedrigere Preise belastet, und die Hersteller können nicht sofort wild ausweiten.
Selbst einige NAND-Ressourcen könnten möglicherweise wieder in Richtung DRAM umverteilt werden.
Deshalb sagt das Management, dass derzeit nicht abzusehen ist, wann das Angebot mit der Nachfrage Schritt halten kann.
Das bedeutet nicht kurzfristigen Mangel, sondern strukturellen Mangel.
Wenn der Angebotsengpass tatsächlich bis nach 2027 anhält, könnte die Preissetzungsmacht und die Gewinnmargen von MU anhaltender sein als der Markt erwartet.
Viertens, HBM4 ist der entscheidende Faktor der nächsten Phase.
Die Informationen zu HBM4 in diesem Finanzbericht sind sehr entscheidend.
Micron hat gesagt, dass HBM4 bereits auf der Plattform des Hauptkunden in großen Mengen ausgeliefert wird, und es wurden bereits Zertifizierungsmuster an mehrere Endkunden versandt.
HBM4E wird auch vorangetrieben, die Serienproduktion wird für 2027 erwartet.
Das zeigt, dass MU nicht nur von HBM3E profitiert, sondern auch in die nächste Produktgeneration übergeht.
Das ist sehr wichtig.
HBM ist der Kern der Bewertung im AI-Speicherhandel.
Wenn MU in dieser Generation von HBM4 weiterhin Kundenzertifizierungen, Lieferrhythmen und Ausbeutevorteile beibehält, wird der Markt es weiterhin als Teil der AI-Kernkette betrachten und nicht als gewöhnliches DRAM-Unternehmen.
Im Gegenteil, wenn der Rhythmus von HBM4 nicht stimmt, wird die Bewertung wieder auf zyklische Aktien zurückgeführt.
Deshalb sollte man in Zukunft nicht nur auf "starke Nachfrage" achten, sondern auf:
HBM4 Ausbeute.
Fortschritt der Kundenzertifizierung.
Sichtbarkeit der Aufträge bis 2027.
HBM4E Produktionszeit.
Die Bindung an #NVIDIA, #ASIC-Kunden und Cloud-Anbieter ist tief.
Fünftens wird auch das Nicht-HBM-Geschäft von AI angetrieben.
Viele schauen nur auf HBM, aber die größere Veränderung dieses Mal ist:
Auch gewöhnliches DRAM und NAND profitieren.
Rechenzentren benötigen nicht nur GPU-Knoten, sondern auch CPU-Server, Speicher-Server, Cache-Ebenen, Datenbanken, Enterprise-SSDs, kalte und heiße Datenschichten.
Mit zunehmender AI-Inferenz konzentriert sich der Speicherbedarf nicht nur auf Trainingscluster.
Edge-Inferenz, private AI für Unternehmen, Roboter, autonomes Fahren, AI-PCs, große Modelle auf Mobilgeräten werden neue Speicheranforderungen mit sich bringen.
Die Automobilbranche ist auch einen Blick wert.
L2+ Modelle benötigen mehr #DRAM und #NAND.
Robotaxis benötigen höhere Zuverlässigkeit und Kapazität.
Wenn Roboter in Zukunft in großen Mengen hergestellt werden, könnte die Speicheranforderung größer sein als das, was der Markt jetzt modelliert.
Deshalb denke ich, dass die Geschichte von MU nicht nur von HBM abhängt, sondern dass die gesamte Speicherstruktur neu bewertet wird.
Sechstens, CapEx ist der größte Streitpunkt.
Bullen sehen einen Angebotsengpass.
Shorts sehen steigende Investitionen.
Die Kapitalausgaben von Micron im Q3 überstiegen bereits 7 Milliarden Dollar, und im Q4 werden sie weiter steigen; die Capex könnte 2027 pro Quartal höher sein als im Q4.
Das ist der größte Streitpunkt der Zukunft.
Wenn dieses Geld hauptsächlich in HBM, fortschrittliches DRAM, fortschrittliche Verpackung, Reinräume und die Sicherung von Kapazitäten bei hochpreisigen Kunden investiert wird, wird der Markt dies als hochrentable Investition ansehen.
Aber wenn alle Akteure der Branche beginnen, ihre Produktion zu steigern, könnte es in ein paar Jahren wieder zu einem Überangebot kommen.
Das größte Risiko für MU ist also nicht, dass die Nachfrage morgen plötzlich verschwindet, sondern dass die Angebotsdisziplin durch hohe Gewinne gebrochen wird.
Das ist auch der Grund, warum ich nicht sagen würde, dass die Speicherbranche jetzt keine Zyklen mehr hat.
Genauer gesagt:
Der Zyklus ist noch da, aber die Form des Zyklus hat sich verändert.
Früher dominierten die Preiszyklen.
In Zukunft könnten AI-Verträge, fortschrittliche Prozesse, HBM-Kapazität, Kundenbindung, und disziplinierte Kapitalausgaben gemeinsam den Zyklus bestimmen.
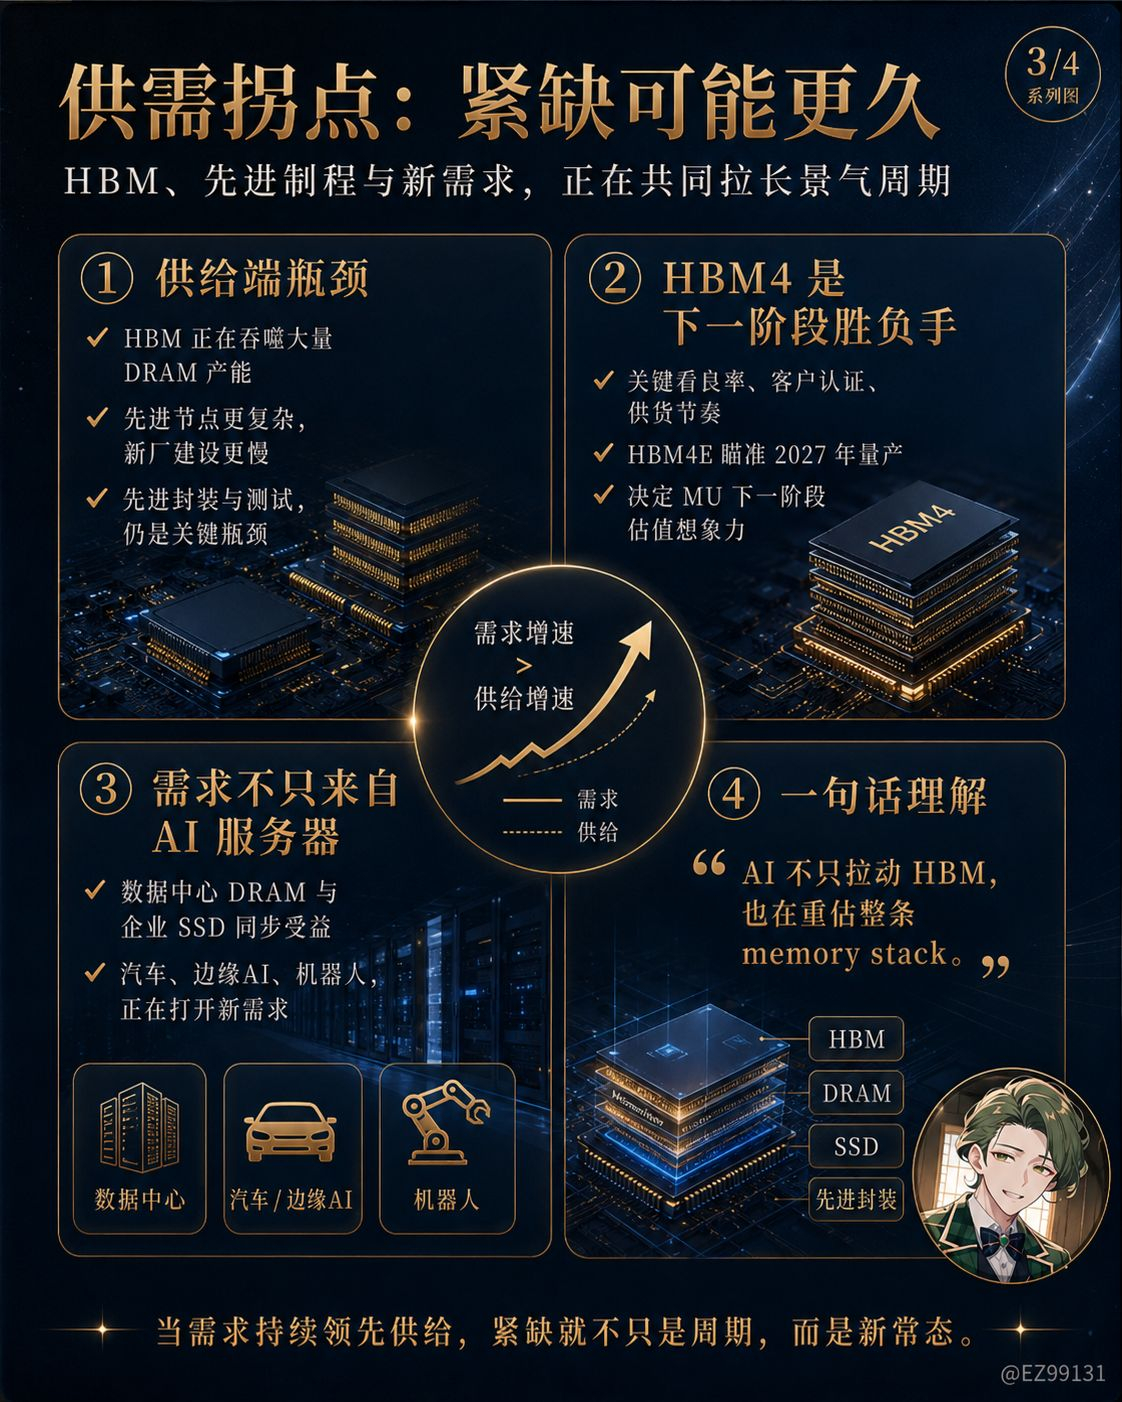
Siebtens, dieser Finanzbericht gibt auch Einblicke in die gesamte AI-Kette.
Wenn das, was MU sagt, zutrifft, muss die AI-Investitionslogik neu sortiert werden.
Früher war jeder daran gewöhnt, die AI-Kette in folgende Teile zu unterteilen:
GPU zuerst
Netzwerk ist die zweite.
Anwendungen drittens.
Aber jetzt könnte es geändert werden zu:
Rechenleistung und Speicher bilden zusammen die erste Schicht.
Optische Interkonnektivität und Netzwerke bilden die zweite Schicht.
Strom, Kühlung, Verpackung und Materialien bilden die dritte Schicht.
Anwendungen stehen weiter hinten.
Denn der wahre Engpass des AI-Systems ist nicht die Rechenleistung an einem Punkt, sondern der systemweite Durchsatz.
Selbst wenn die GPUs stark sind, wenn HBM, DRAM oder SSD nicht ausreichen, kann die Datenübertragung nicht erfolgen, und die Effizienz des gesamten Systems wird sinken.
Deshalb neige ich jetzt mehr dazu, die AI-Infrastruktur als ein System zu betrachten:
Das Rechnen ist für die Inferenz verantwortlich.
Speicher ist für den Kontext verantwortlich.
Speicher ist für die Daten verantwortlich.
Optische Interkonnektivität ist für den Transport verantwortlich.
Strom und Kühlung sind für die Tragfähigkeit verantwortlich.
Jede Engstelle wird zu einem Gewinnpool.
Die Bedeutung des Micron-Finanzberichts liegt hier.
Es beweist, dass Speicher von einer Nebenrolle in der AI zu einer der Hauptinfrastrukturen wird.
Dieser Finanzbericht ist kein gewöhnliches Beat.
Es ist mehr wie ein Identitätswechsel in der Speicherbranche.
Von zyklischen Gütern zu strategischen Ressourcen.
Von Spotvolatilität zu langfristigen Lieferverträgen.
Von reinen Preiserhöhungen zu einer strukturellen Knappheit, die durch die Nachfrage nach AI getrieben wird.
Von einem gewöhnlichen DRAM-Unternehmen zu einem Unternehmen für AI-Speicherinfrastruktur.
Natürlich sind die Risiken ebenfalls klar.
Erstens, der Aktienkurs ist bereits stark gestiegen, die Erwartungen sind extrem hoch.
Zweitens, die Bruttomarge ist bereits sehr hoch, und jeder Schritt danach muss weiterhin nachhaltig bewiesen werden.
Drittens wird das Wachstum der CapEx den Markt beunruhigen, dass die nächste Runde von Überangeboten bevorsteht.
Viertens, sobald die Kundennachfrage nachlässt oder das Angebot sich entspannt, wird die Preismacht als erstes in Frage gestellt.
Aber zumindest dieses Mal hat MU eine sehr starke Antwort gegeben.
Starke Leistung
Starke Führung
Starke Bruttomarge
Starker Fortschritt bei HBM4.
Starke Kundenverträge
Starkes Angebot-Nachfrage-Narrativ
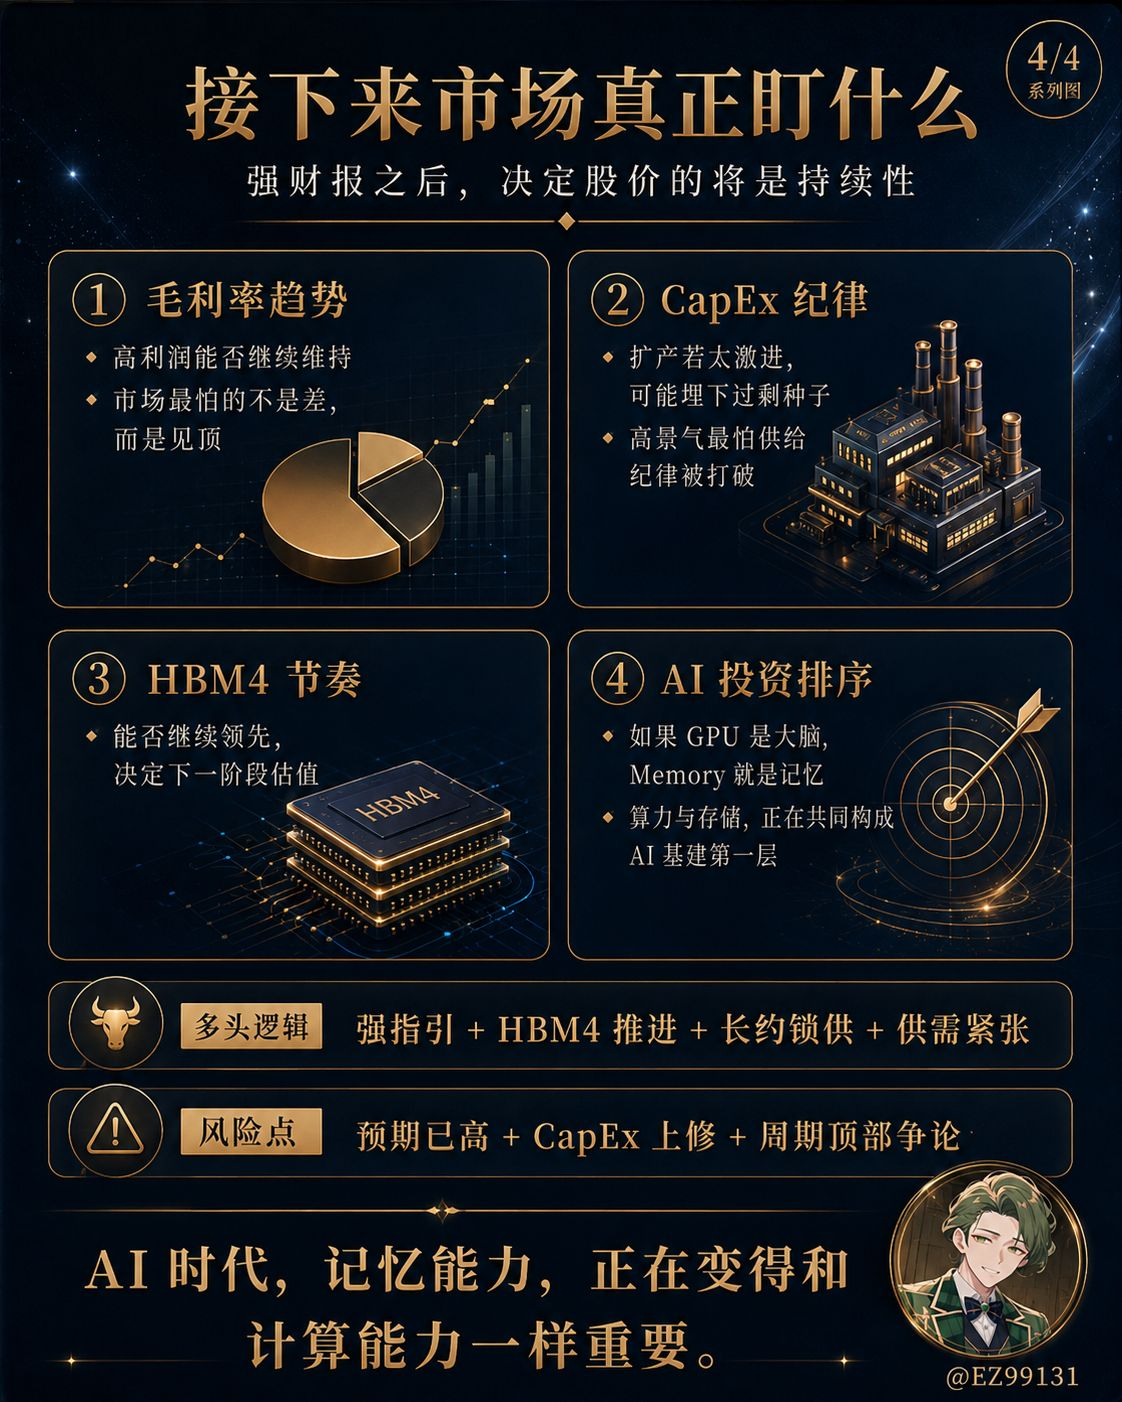
Die Gedächtnisfähigkeit im AI-Zeitalter wird ebenso wichtig wie die Rechenleistung.
Wenn die GPU die Rechenleistung des Gehirns ist, dann ist der Speicher das Gedächtnis des Gehirns.
Ohne Gedächtnis kann selbst die stärkste AI nicht weit laufen.