

US-Aktie $NOK Nokia hat bestätigt, dass am 23. Juli 2026 Q2- und Halbjahresergebnisse veröffentlicht werden. Corporation | Nokia
Vor dem Quartalsbericht ist Nokiass aktueller Kern
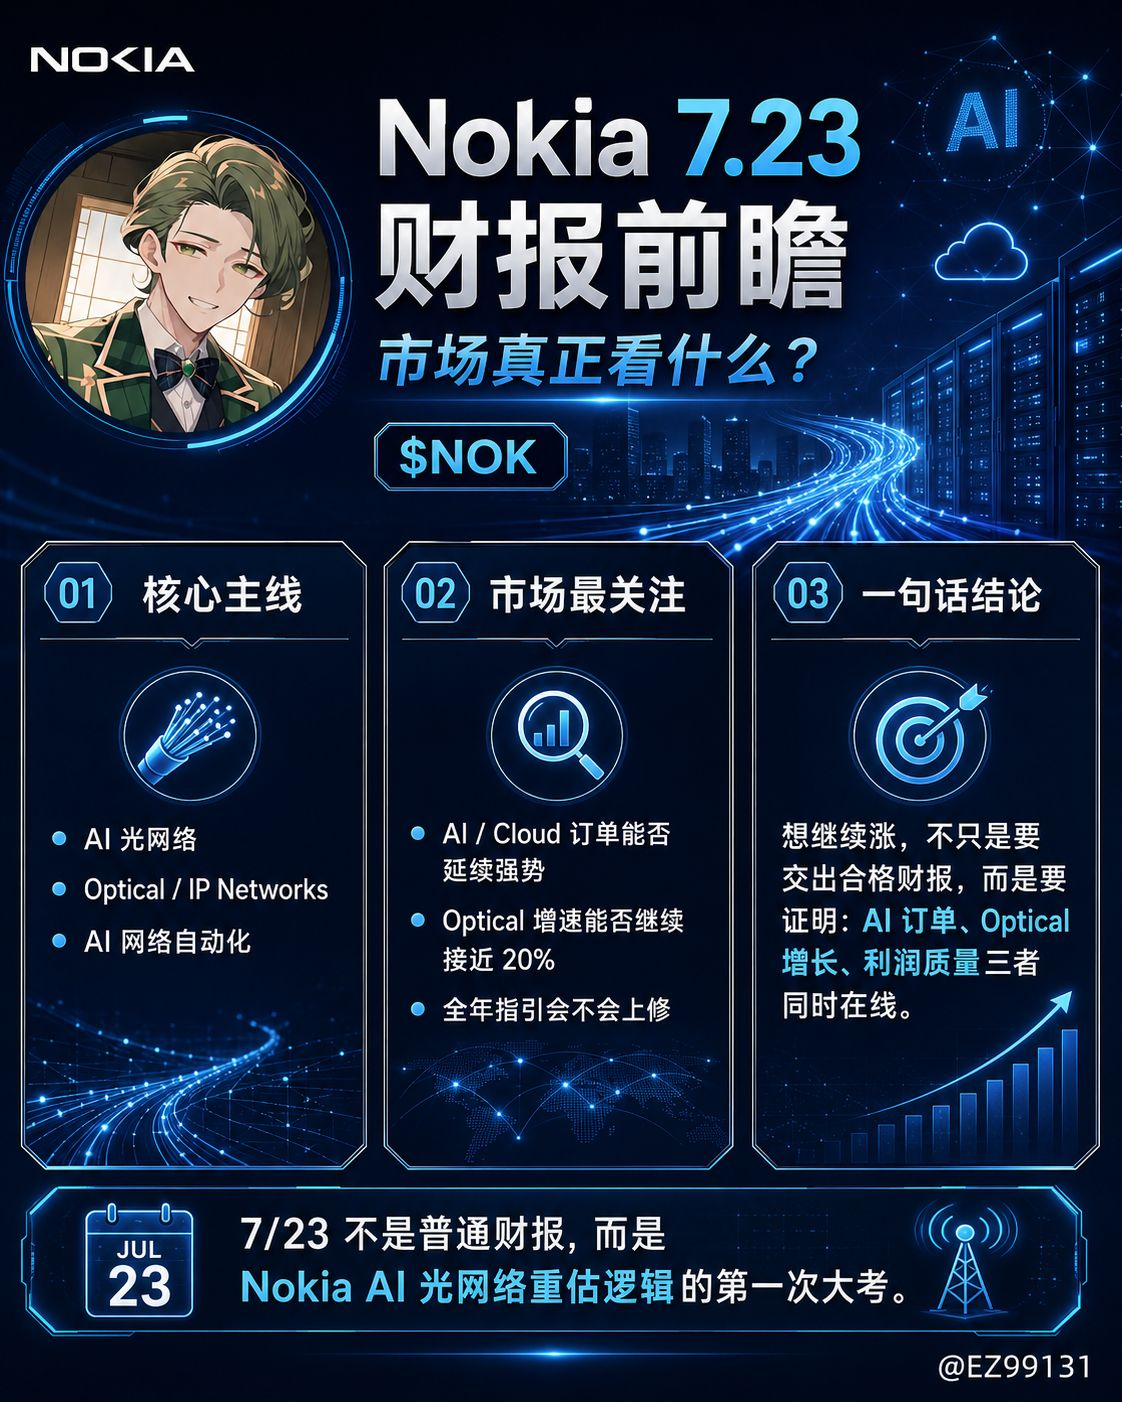
Nokia ist jetzt nicht mehr nur „ein klassischer Kommunikationsgerätewert“. Der Markt schaut es nach drei KI-Infrastruktur-Linien neu an:
Erster Punkt: Optical Networks / AI DCI. Die Expansion von KI-Rechenzentren erhöht den Bedarf an Interconnects zwischen Rechenzentren. Nokia verstärkt dies durch Infinera mit kohärenter Optik und optischen Transport-/Übertragungssystemen.
In Q1: Optical Networks wächst um 20%, Network Infrastructure um 6%. Das Unternehmen hat außerdem das Wachstumziel für 2026 Network Infrastructure auf 12%–14% angehoben und geht davon aus, dass das Wachstum von IP + Optical Networks zusammen 18%–20% beträgt.
Zweiter Punkt: KI-Optik-Netzwerk-Lieferkette in den USA (heimisch).
Am 16. Juni kündigte Nokia an, die Kapazitäten für ein Advanced Test and Packaging für photonikbasierte Chips in Allentown auszubauen – die Kapazität soll auf bis zu das 10-Fache des aktuellen Niveaus steigen. Die neuen Kapazitäten werden voraussichtlich bis Ende Q3 kommerziell verfügbar sein. Dieses Projekt ist Teil von Nokias mehrjährigem Investitionsplan über 4 Mrd. US-Dollar für ein in den USA AI-ready Netzwerk-Connectivity.
Dritter Punkt: KI-Netzwerksoftwareisierung.
In der letzten Junihälfte kündigten Nokia und Google Cloud an, dass das Gemini-Modell zu AI Agents gemacht wird und in das Nokia Assurance Center integriert ist. Damit sollen Betreiber bei Störungsortung, Alarmfilterung, automatisierter Fehlerbehebung und eigenständiger Netzverwaltung unterstützt werden. Nokia hat gleichzeitig die Produktpalette für autonomous networks weiterentwickelt und betont agentische KI sowie die Automatisierung von IP-/Fixed-/Optical-Netzen und RAN-Automatisierung.
Diese drei Punkte zusammen bedeuten: Aus Nokias Story „Verkauf von Geräten“ wird: KI-Rechenzentren brauchen optische Netzwerke. Optische Netzwerke brauchen eine lokale Lieferkette. Komplexe Netzwerke brauchen KI-Automatisierungssoftware.
Der Bericht vom 23. Juli könnte Kursgewinne durch positive Überraschungspunkte bringen. Vorteil eins: KI-/Cloud-Orders bleiben stark, idealerweise wieder nahe an oder über 1 Milliarde Euro aus Q1.
Der größte Lichtblick in Q1 ist nicht der Gesamtumsatz, sondern der KI-/Cloud-Kundenschluss (+49%) und Orders von rund 1 Mrd. Euro. Das lässt den Markt glauben, dass Nokia die Nachfrage aus KI-Rechenzentren wirklich abbekommt.
Wenn Q2 weiter Details offenlegt: KI-/Cloud-Orders bleiben stark; Book-to-bill liegt weiterhin deutlich über 1; Orders von hyperskalierenden / Cloud-Kunden wachsen; Pluggables und Line Systems gewinnen weiter Design Wins – dann ist das ein starkes Positivsignal.
Vor allem ist zu prüfen, ob das Management in etwa so etwas sagt:
„KI-/Cloud-Nachfrage beschleunigt sich in Q2“, „Order intake bleibt stark“, „Book-to-bill bleibt deutlich über eins“. Wenn die Orders in Q2 deutlich schwächer als in Q1 sind, macht der Markt sich möglicherweise Sorgen, dass Q1 ein einmaliger Höhepunkt bei Orders war.
Positiv zwei: Optical Networks wächst weiter um rund 20% oder das Jahresziel wird erneut nach oben angepasst.
Optical Networks wächst in Q1 um 20% – das ist bereits die wichtigste KI-Linie von Nokia. Die aktuellen Wachstumsannahmen des Unternehmens für IP + Optical Networks für 2026 liegen bei 18%–20%.
Wenn Optical auch in Q2 weiter mit hoher Wachstumsrate wächst, wird der Markt denken:
Die Nachfrage nach AI DCI ist keine kurzfristige Stimmung, sondern wird gerade zu Umsatz.
Noch stärker wäre, wenn das Unternehmen 18%–20% weiter nach oben anpasst oder zumindest andeutet, dass die Sichtbarkeit der Orders im zweiten Halbjahr höher ist. Das wäre ein wichtiger Katalysator, um den Kurs weiter steigen zu lassen.
Wenn aber das Optical-Wachstum langsamer wird oder die Orders zwar stark sind, die Umsatzrealisierung jedoch langsam – dann könnte der Kurs kurzfristig unter Druck geraten.
Positiv drei: Q2-Umsatz und -Gewinn liegen auf der oberen Seite der Guidance. In Q1 hat Nokia saisonale Annahmen für Q2 gegeben: Q2-Nettoverkäufe im Vergleich zum Vorquartal +5%–9%; Q2 vergleichbarer operativer Gewinn entspricht 12%–16% des Jahres vergleichbaren operativen Gewinns. Das Zielband für den Jahres- vergleichbaren operativen Gewinn liegt bei 2,0–2,5 Mrd. Euro.
Umgerechnet würde der Markt ungefähr so denken:
Indikator eher positiv: Q2 Nettoverkauf kommt nahe an oder übertrifft im Vergleich zum Vormonat +9%; Q2 vergleichbarer operativer Gewinn nahe an bzw. über dem 16% der Jahresgewinn-Guidance (d.h. Jahresgewinn-Guidance bleibt im oberen Bereich); Network Infrastructure läuft weiter und schlägt den Konzern insgesamt weiter; Optical/IP bleibt stärker als traditionelle Kommunikationsgeschäfte.
Wenn der Umsatz nur im Mittelfeld liegt, aber die Margen besser als erwartet sind, kann das ebenfalls positiv sein. Denn der Markt achtet derzeit stärker darauf, ob Nokia KI-Optiknetzwerk-Orders in hochwertige Gewinne umwandeln kann – nicht nur auf Skaleneffekte.
Positiv vier: Das Aureon-Projekt für 100–400Tb/s KI-Optiknetzwerke wird vom Management als „replizierbare Vorlage“ hervorgehoben.
Am 18. Juni kündigten Nokia, t3 Broadband und Aureon an, ein AI-ready optisches Netzwerk einzusetzen: anfangs mit einer Kapazität von 100Tb/s, künftig skalierbar bis zu 400Tb/s. Es verbindet Rechenzentren in North Dakota und Chicago. Verwendet werden Nokias 1830 GX, Super C/L-band und 1.2T ICE7 kohärente Optik.
Die Bedeutung dieses Projekts für den Quartalsbericht liegt nicht in der reinen Höhe des Betrags, sondern darin, dass es zeigt, dass Nokias KI-DCI-Lösung bereits in echten Szenarien umgesetzt wird.
Wenn im Earnings Call das Management sagt:
Ähnliche Aureon-Projekt-Pipeline nimmt zu: Regionale Carrier und hyperskalierende KI-Rechenzentren beginnen, diese Architektur zu kopieren – starker Bedarf bei 1,2T ICE7 und 1830 GX.
Das hilft sehr bei der mittelfristigen Neubewertung von Optical Networks.
Positiv fünf: Der Ausbau in Allentown wird vom Markt als Slot für die Lieferkette von US-KI-Optiknetzen verstanden.
Der Ausbau in Allentown ist ein mittel- bis langfristiger Positivfaktor. Nokia sagt, dass diese Fabrik eine der wenigen Einrichtungen in den USA ist, die photonische Chips in ATP herstellen und zu optischen Modulen verpacken kann. Nach dem Ausbau soll die Kapazität um bis zu das 10-Fache steigen; verfügbar voraussichtlich bis Ende Q3. (Nokia Corporation | Nokia)
Wenn das Management im Q2-Call zusätzlich weiter bestätigt:
Amerikanische Hyperscaler haben starken Bedarf an einer lokalisierten optischen Netzwerk-Lieferkette. Der Ausbau in Allentown entspricht dem echten Kundenbedarf. Der Ausbau wird die Margen nicht wesentlich drücken. Infinera + Allentown bringen Vorteile in der Lieferkette.
Das würde die Korrelation von Nokia mit der KI-Optik-Interconnect-Kette um Ciena, Lumentum, Coherent, Marvell usw. weiter verstärken.
Positiv sechs: KI-Netzwerksoftware und die Zusammenarbeit mit Google Gemini werden vom Markt als „Software-Bewertungs“-Bonuspunkt gewertet.
Der Schwerpunkt von Google Cloud + Nokia Assurance Center ist: Nokia bringt KI-Agents in den Network-Operations-Betrieb der Betreiber, um Störungsdiagnosen, KPI-Analysen, anomale Inferenz und automatisierte Fehlerbehebung umzusetzen.
Das bringt nicht sofort einen Hype mit Explosion der Umsätze, aber es zeigt dem Markt eine andere Wachstumslinie für Nokia:
Nicht nur Hardware verkaufen, sondern KI-Netzwerksoftware, Automatisierung und Tools, mit denen Betreiber Kosten senken und Effizienz steigern können.
Wenn das Management SaaSisierung, Google Cloud Marketplace, Anzahl der Carrier-Piloten, Software-Orders oder die autonomous-network-Pipeline offenlegt, wird die Bewertungslogik deutlich komfortabler.
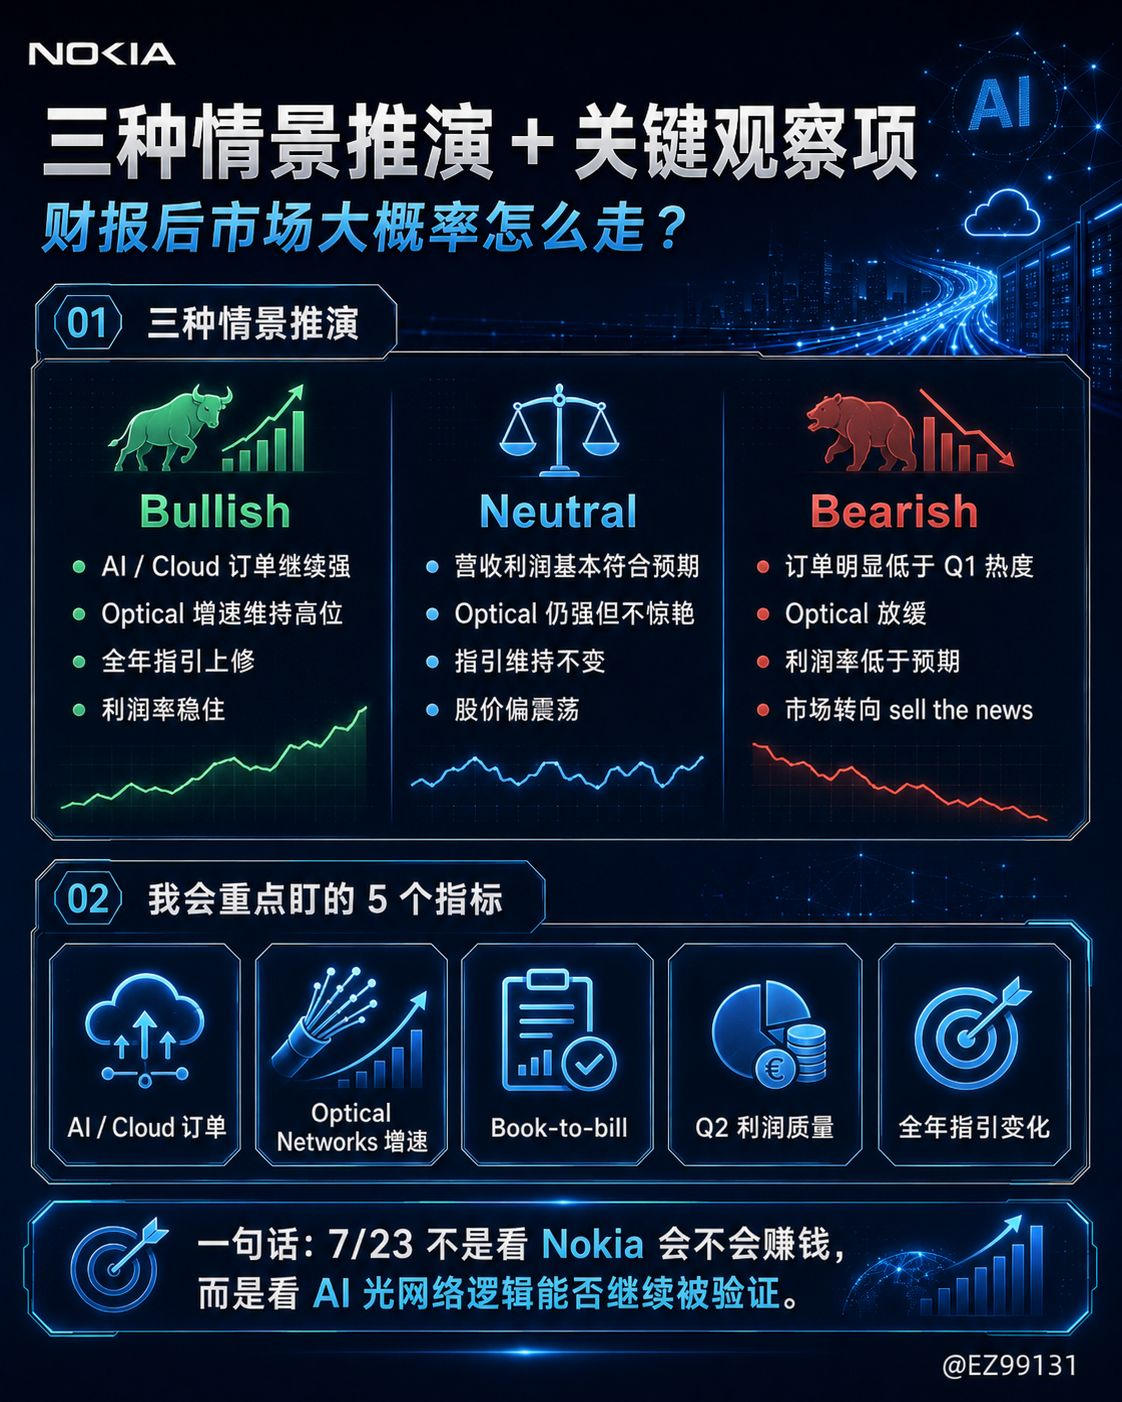
Die wichtigsten Warnpunkte, auf die man im Quartalsbericht achten muss
Risiko eins: KI-Orders sind stark, aber die Umsatzrealisierung langsam. Nokia hat am meisten Angst vor nicht „keiner Story“, sondern „vielen Stories, aber Q2-Zahlen kommen nicht mit“.
Wenn die KI-/Cloud-Orders in Q2 zwar noch in Ordnung sind, aber die Umsätze in Optical/IP nicht spürbar beschleunigen, könnte der Markt sagen: Die Orders stecken noch im Backlog, die kurzfristige Realisierung reicht nicht aus.
Das kann bei bereits stark gestiegenen Aktien sehr schnell zu „Sell the news“ führen.
Risiko zwei: Margen sind nicht gut genug.
In der Nokia-Guidance für Q2 macht der Gewinn nur 12%–16% des Jahres aus. Das bedeutet: Q2 ist nicht zwingend das stärkste Gewinnquartal des Jahres.
Wenn es zu Folgendem kommt: Umsatzwachstum, aber Druck auf die Bruttomarge; hohe Integrationskosten bei Infinera; steigende Kosten in der Lieferkette für Optikmodule/kohärente Optik; die Margen für KI-Optiknetzwerk-Orders liegen unter den Erwartungen – dann könnte der Markt befürchten, dass Nokia zwar wächst, die „Qualität“ der Gewinne aber nur durchschnittlich ist.
Das ist sehr entscheidend. Wenn ein KI-Optiknetz nur ein Wachstum mit niedrigerer Bruttomarge bringen würde, würde eine Neubewertung nicht dauerhaft fortgesetzt werden.
Risiko drei: Fixed Networks und Mobile Infrastructure bleiben hinterher.
Fixed Networks: Nettoverkauf -13% in Q1. Mobile Infrastructure verbessert sich zwar etwas, aber der Capex-Zyklus klassischer Betreiber hat sich insgesamt noch nicht vollständig erholt.
Wenn in Q2 die traditionellen Kommunikationsgeschäfte weiter schwach sind, während KI/Optical nicht ausreicht, um das vollständig zu kompensieren, wird der Markt Nokia möglicherweise wieder in das Bewertungsraster für „alte Telekommunikationsausrüster“ zurückziehen.
Das ist der größte Unterschied zwischen Nokia und $MRVL, $LITE, $COHR:
Nokia hat Flexibilität im Bereich KI-Optiknetzwerke, aber immer noch Belastungen aus dem klassischen Kommunikationsgeschäft.
Risiko vier: Infinera-Integration unter den Erwartungen.
Ein Grund, warum der Markt Nokia positiv sieht: Nach der Übernahme von Infinera konnte Nokia die Fähigkeiten für optischen Transport und kohärente Optik stärken. Reuters erwähnt zudem, dass Nokia nach der Übernahme von Infinera zu einem wichtigen Anbieter von optischen Transport-Systemen geworden ist.
Aber die Integration ist ein zweischneidiges Schwert. Im Quartalsbericht ist Folgendes zu prüfen:
Ob die Synergieeffekte wie geplant realisiert werden; ob die Produktintegration reibungslos läuft; ob die Kunden das neue Kombinationsangebot akzeptieren; und ob Kosten sowie Lagerbestände die Margen belasten.
Wenn Infinera nur beim Umsatz hilft, aber der Gewinn nicht nachzieht, wird der Markt abwerten.
Risiko fünf: Der Kurs hat einen Teil der optimistischen KI-Erwartungen bereits vorweg eingepreist.
Nokia ADR liegt derzeit bei etwa 12,07 USD, die Marktkapitalisierung bei rund 66,66 Mrd. USD. Die europäische Angebotsseite von MarketScreener zeigt: Der Kursgewinn seit Jahresanfang ist bereits sehr groß, und die Analystenmeinungen sind jüngst auseinandergegangen:
Anfang Juli gab es unterschiedliche Meinungen: BofA hat wegen der erwarteten starken KI-Orders in Q2 das Kursziel angehoben; UBS bleibt neutral, Barclays verkauft.
Das zeigt: Der Markt betrachtet Nokia nicht mehr als günstige Außenseiteraktie.
Daher steigt die Hürde für das Q2-Ergebnis:
Im Rahmen der Guidance reicht möglicherweise nicht. Es braucht mindestens einen der Punkte Orders, Gewinn oder Guidance mit klarer Übererfüllung gegenüber den Erwartungen.
Risiko sechs: Veränderung der Stimmung rund um KI-CapEx.
Da Nokia nun vom Markt der KI-„Infrastructure“-Kette zugeordnet wird, beeinflusst es auch die Stimmung rund um KI-CapEx.
Wenn der Markt rund um Juli anfängt, hyperskalierende KI-Ausgaben zu hinterfragen, den Druck aus Neocloud-Abschreibungen und die Rendite der GPU-Investitionen – dann könnte Nokia, selbst wenn die Fundamentaldaten nicht schlechter werden, im Zuge der Rücksetzer im KI-Infrastruktur-Sektor zurückfallen.
Diese Art von Risiko ist kein unternehmensspezifisches Risiko, sondern ein Bewertungsrisiko auf Branchenniveau.
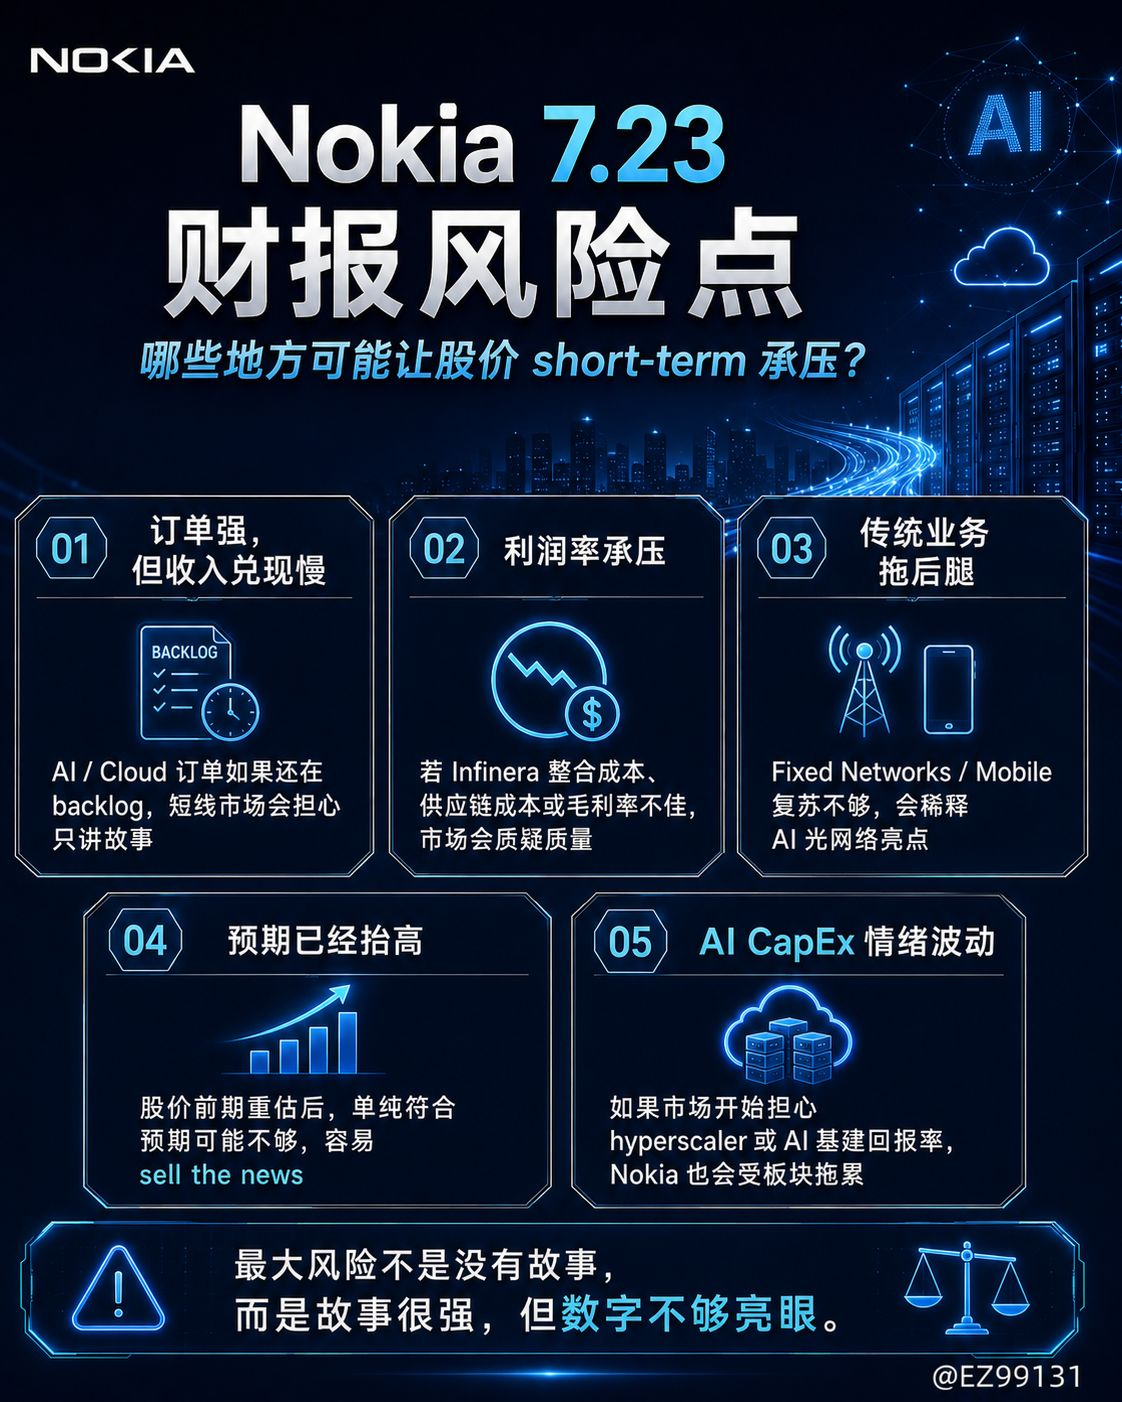
Drei Szenarien für die Gewinnmitteilung
Bullisches Szenario: Der Kurs steigt weiter.
Wenn in Q2 folgende Kombination auftritt, wird NOK sehr wahrscheinlich weiter steigen:
KI-/Cloud-Orders bleiben stark, Optical Networks wächst weiter um 20%+; IP Networks beschleunigt deutlich. Die Jahresprognose für Network Infrastructure / Optical+IP wurde erneut nach oben angepasst. Die Margen wurden nicht durch Infinera- und Lieferkettenkosten ausgebremst. Das Management betont außerdem: im zweiten Halbjahr starke KI-DCI-Pipeline.
In diesem Fall würde der Markt Nokia weiterhin von einem Kommunikationsgeräte-Aktientyp hin zu einem KI-Optiknetzwerk-Platform-Anbieter neu bewerten.
Neutraler Ausblick: kurzfristiges Auf und Ab.
Wenn das Ergebnis ist:
Umsatz im Rahmen der Guidance, Ergebnis insgesamt solide: Optical ist ordentlich stark, aber keine weitere Aufwärtsanpassung. KI-/Cloud-Orders sind gut, aber nicht gerade spektakulär.
Dann kann die Aktie schwanken, weil der Markt bereits einen großen Teil der Erwartungen vorweg eingepreist hat.
In so einem Fall fällt NOK nicht unbedingt stark, aber kurzfristig kann der Antrieb fehlen, weiter nach oben zu „stürmen“.
Bärisches Szenario: Sell the news
Wenn es zu Folgendem kommt:
KI-/Cloud-Orders deutlich unter Q1; Optical-Wachstum deutlich verlangsamt; Q2-Gewinn nahe am unteren Ende der Guidance; traditionelle Geschäfte drücken klar; Infinera-Integration über den Erwartungen; Jahres-Guidaance unverändert, teils sogar vorsichtiger Ton.
Dann könnte der Markt denken: Die KI-Story ist noch da, aber die kurzfristige Realisierung reicht nicht aus.
In so einem Fall ist es für NOK sehr leicht, als Aktie zu gelten, die nach einer zu schnellen KI-Neubewertung in der Vorphase eine Korrektur abbekommt.
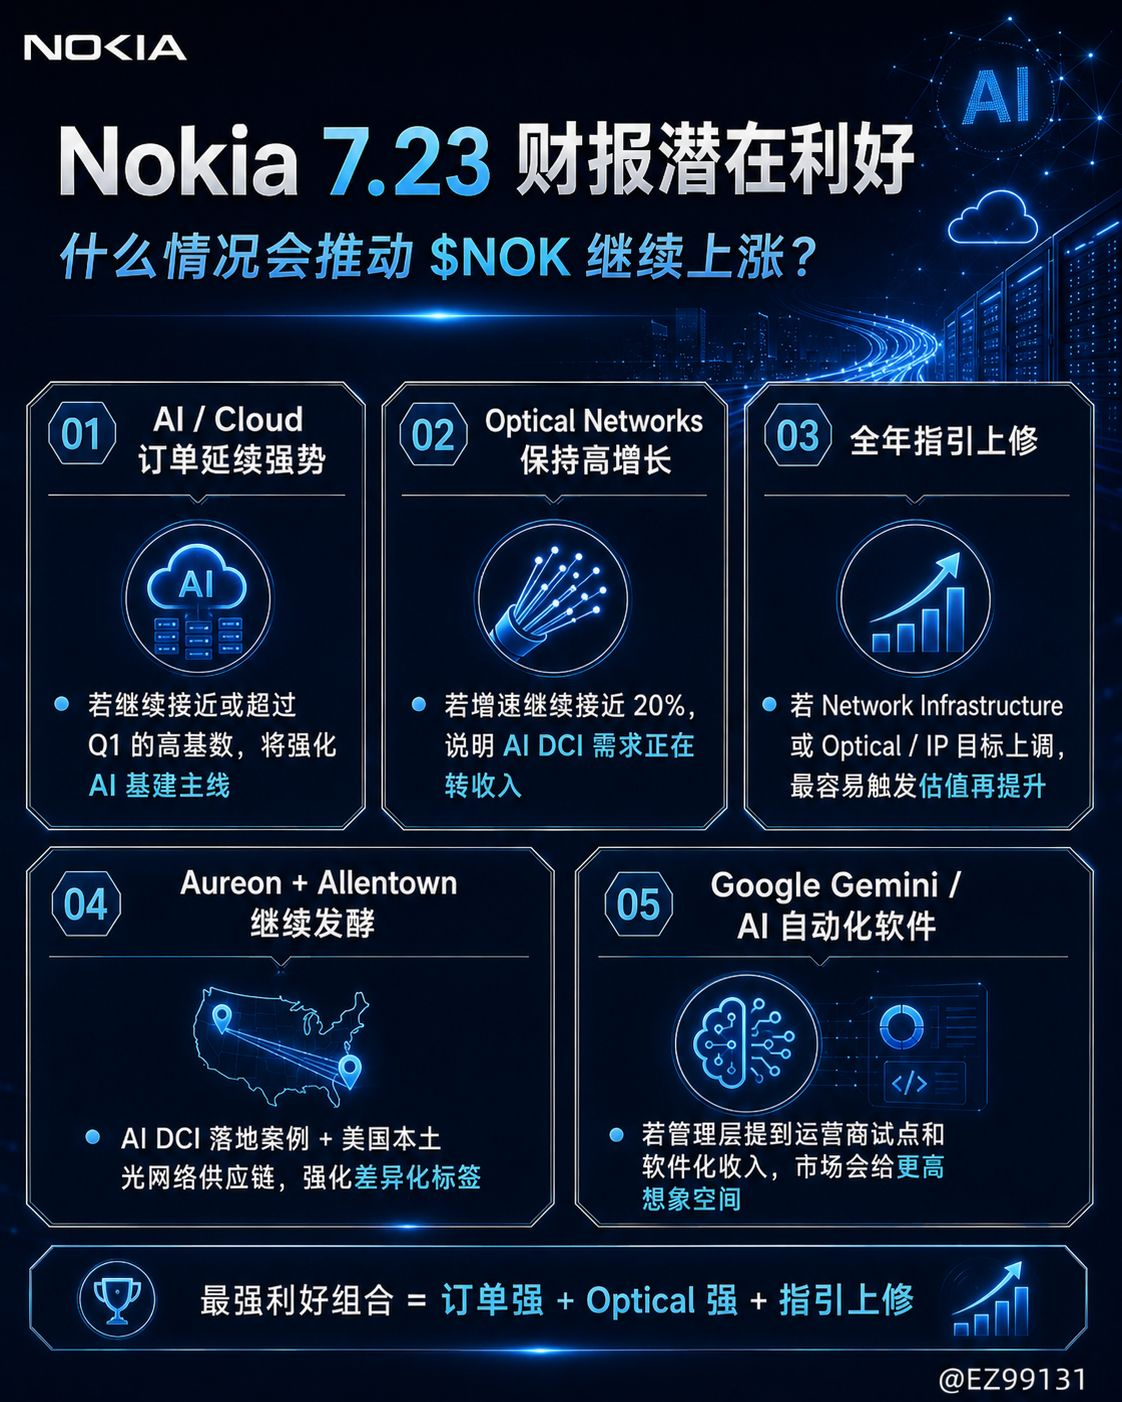
Ich denke, der Kern des Nokia-Reports vom 23. Juli ist nicht „ob es Gewinn macht“, sondern:
Können KI-Optiknetzwerk-Orders weiterhin in Umsatz und Gewinn umgewandelt werden?
Derzeit ist die mittelfristige Argumentation für Nokia eher positiv: Optical Networks ist die stärkste Wachstumslinie. Der Bedarf der KI-/Cloud-Kunden wurde bereits in Q1 verifiziert. Das Aureon-Projekt liefert eine kommerzielle Vorlage für AI DCI. Der Ausbau in Allentown erhöht den Wert der US-inländischen Lieferkette. Die Zusammenarbeit mit Google Gemini gibt Nokia zusätzlich eine Route zur KI-Netzwerksoftwareisierung.
Aber das kurzfristige Risiko ist ebenfalls sehr real:
Die Aktie wurde bereits deutlich neu bewertet. Der Markt hat sehr hohe Erwartungen an Q2. Traditionelle Kommunikationsgeschäfte bleiben ein Belastungsfaktor. Infinera-Integration und Bruttomargen müssen sich beweisen. Wenn es nur Story gibt, aber keine Aufwärtsanpassung der Guidance, ist „sell the news“ leicht möglich.
Damit Nokia am 23. Juli weiter steigen will, muss das Unternehmen drei Dinge beweisen: KI-/Cloud-Orders kühlen nicht ab; Optical/IP-Wachstum kann weiter nach oben angepasst werden; Margen werden nicht von hohem Kapitalbedarf und Integrationskosten „aufgefressen“.