
Firmus wird auf der indonesischen Insel Bintan eine 360MW NVIDIA DSX AI Factory bauen; das Abkommen deckt bis zu 170.000 NVIDIA-KI-Acceleratoren ab, darunter Grace Blackwell, Vera Rubin, Vera und weitere Plattformen, mit einer gebündelten Lieferzeit zwischen 2027 und 2028.
Firmus erwartet, dass es basierend auf bestehenden Kunden-Bestellzusagen in den ersten 6 Jahren Einnahmen von 25 bis 30 Milliarden US-Dollar bringen könnte
Die KI-Rechenleistung wandert von „Konzern baut selbst“ hin zu dem Modell „regionale KI-Fabriken im Groß- und Einzelhandel“.
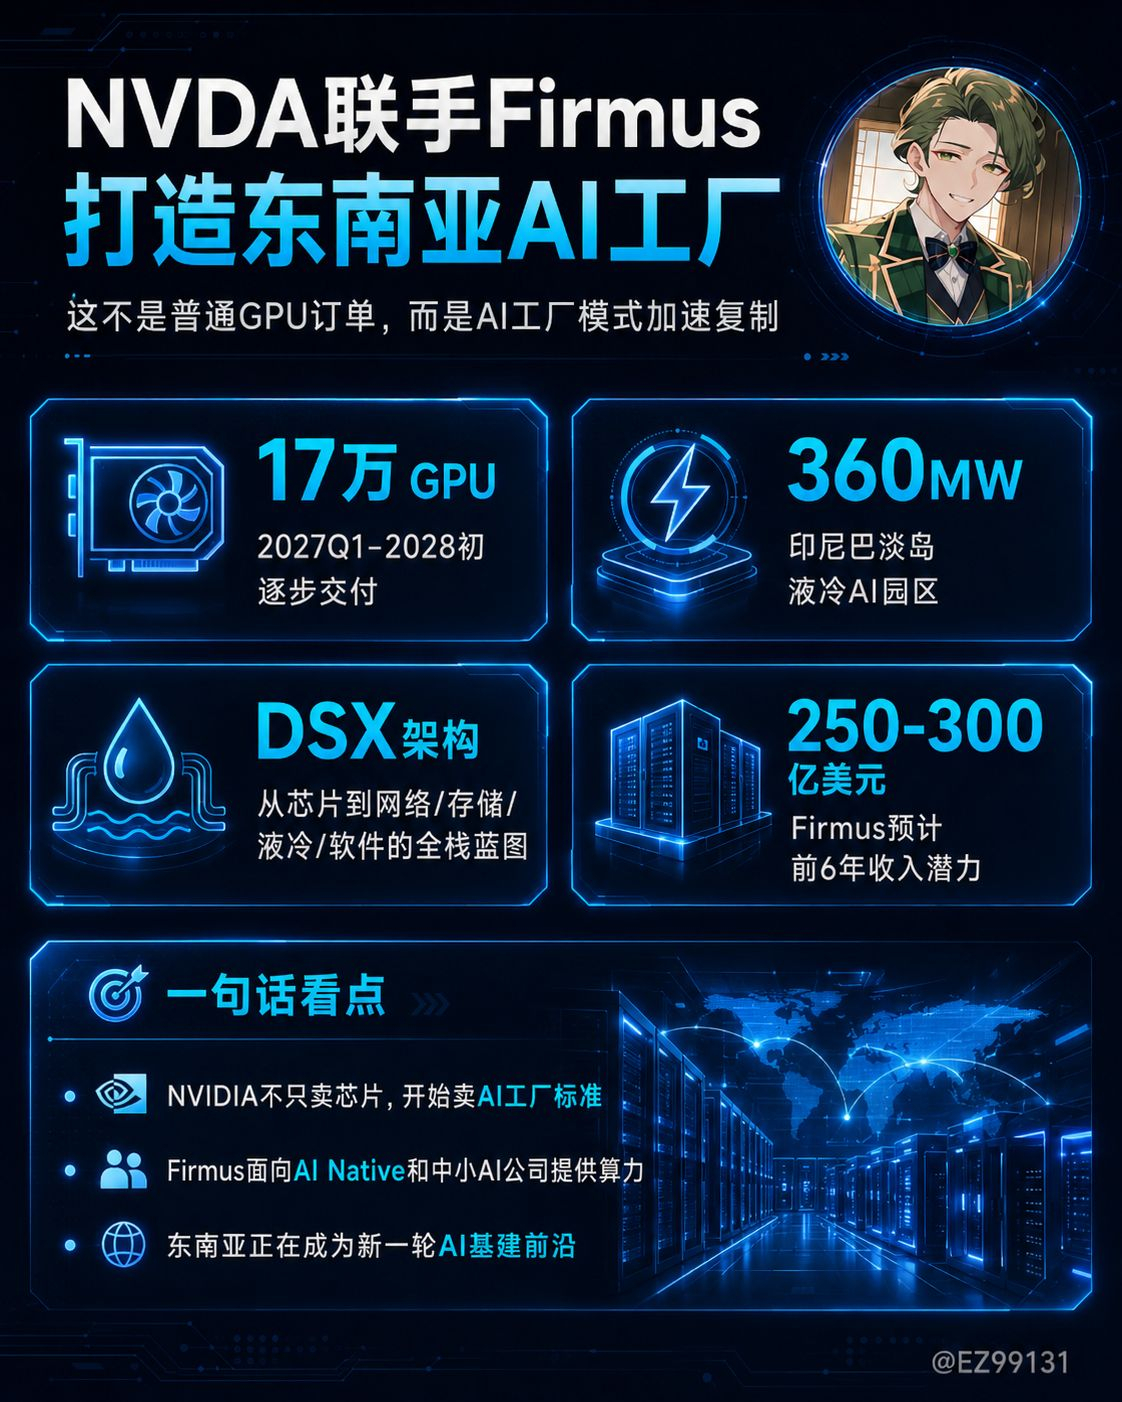
Früher gab es nur Microsoft, Meta, Google und Amazon als Großkonzerne, die Top-GPUs und Infrastruktur zu den niedrigsten Kosten erhalten konnten.
NVIDIA eröffnet gerade über Anbieter wie Firmus als „AI Factory“-Betreiber die Spitzenauslastung für KI-Native-Unternehmen, Unternehmenskunden und mittelgroße bis kleine KI-Entwickler.
Dahinter steckt eine große Veränderung im Geschäftsmodell.
NVIDIA verkauft nicht nur Chips an Firmus.
Firmus kauft die NVIDIA-Infrastruktur und verkauft sie dann an Kunden als NVIDIA-powered Cloud-Services weiter.
NVIDIA kann sich neben Produkteinnahmen auch einen Teil der Einnahmen aus Cloud-Services teilen lassen.
Das heißt, NVIDIA weitet sich von einmaligen Hardware-Einnahmen hin zu umsatzabhängigen Einnahmen aus der Nutzung (usage-linked revenue) aus.
Das ist ähnlich wie NVIDIA-konzipierte „Lizenzierung für KI-Fabriken + Umsatzbeteiligung“.
Was es wirklich vorhat, ist nicht, mehr GPUs zu verkaufen, sondern dass immer mehr KI-Rechenzentren weltweit nach dem NVIDIA-DSX-Standard gebaut werden.
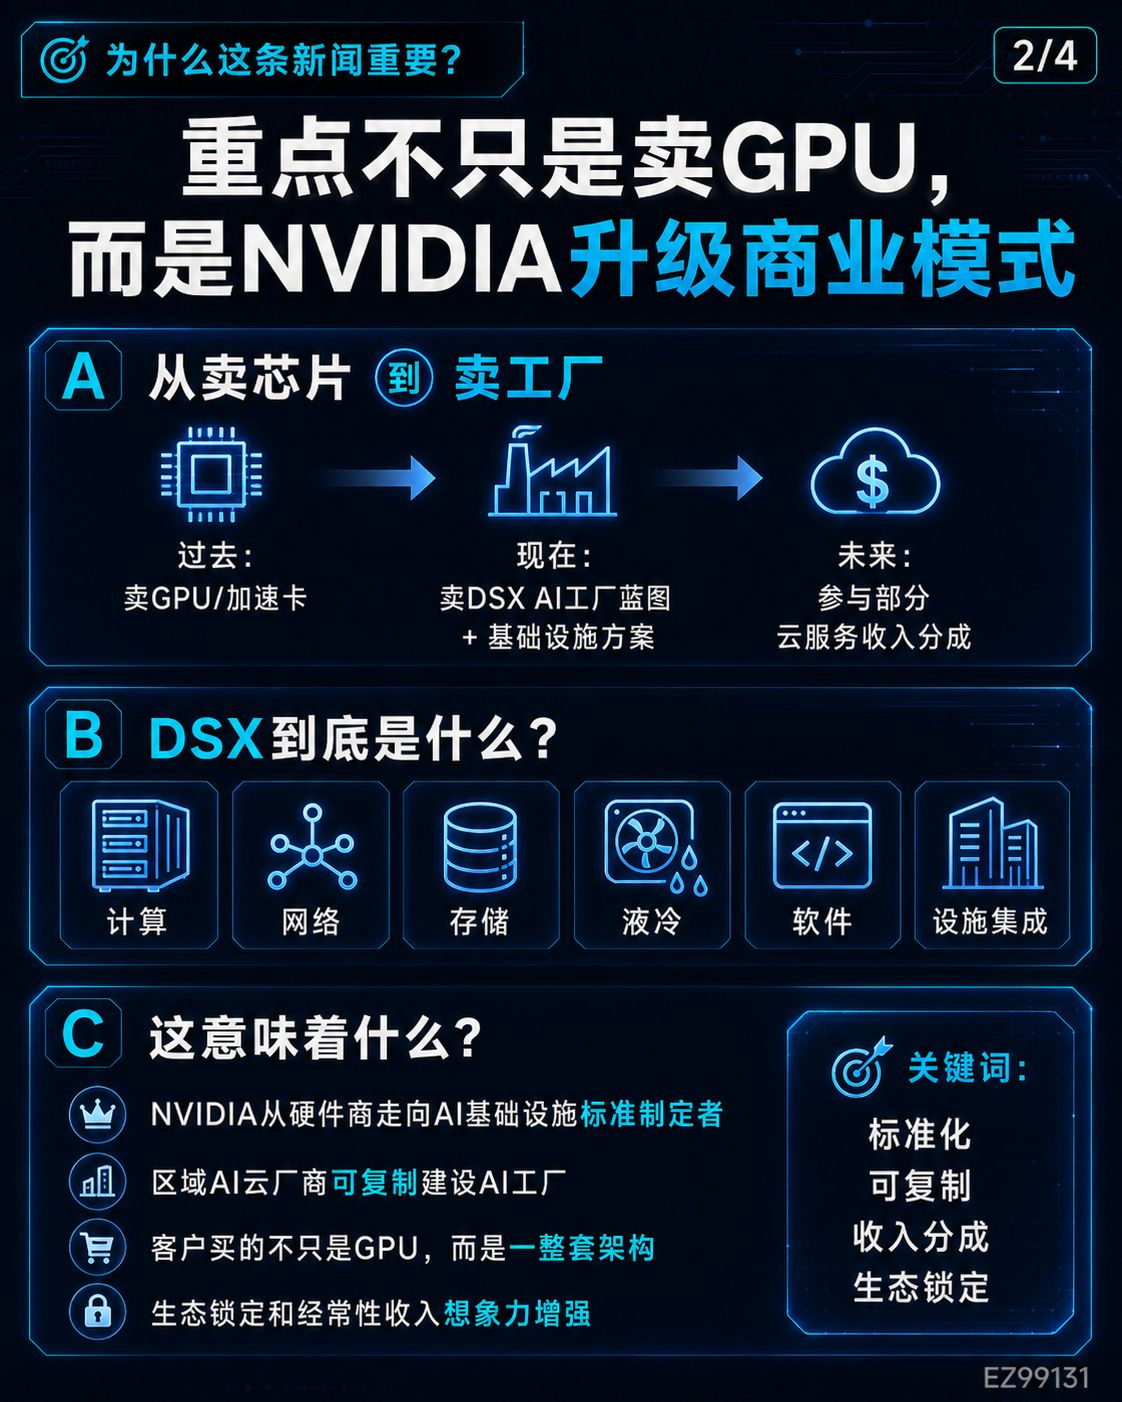
Die Bedeutung von DSX liegt darin, dass es nicht nur um einzelne Chipspezifikationen geht, sondern um ein ganzes Blueprint für KI-Fabriken.
Rechnen
Netzwerk
Speicher
Flüssigkühlung
Strom
Software
Facility-Level-Integration
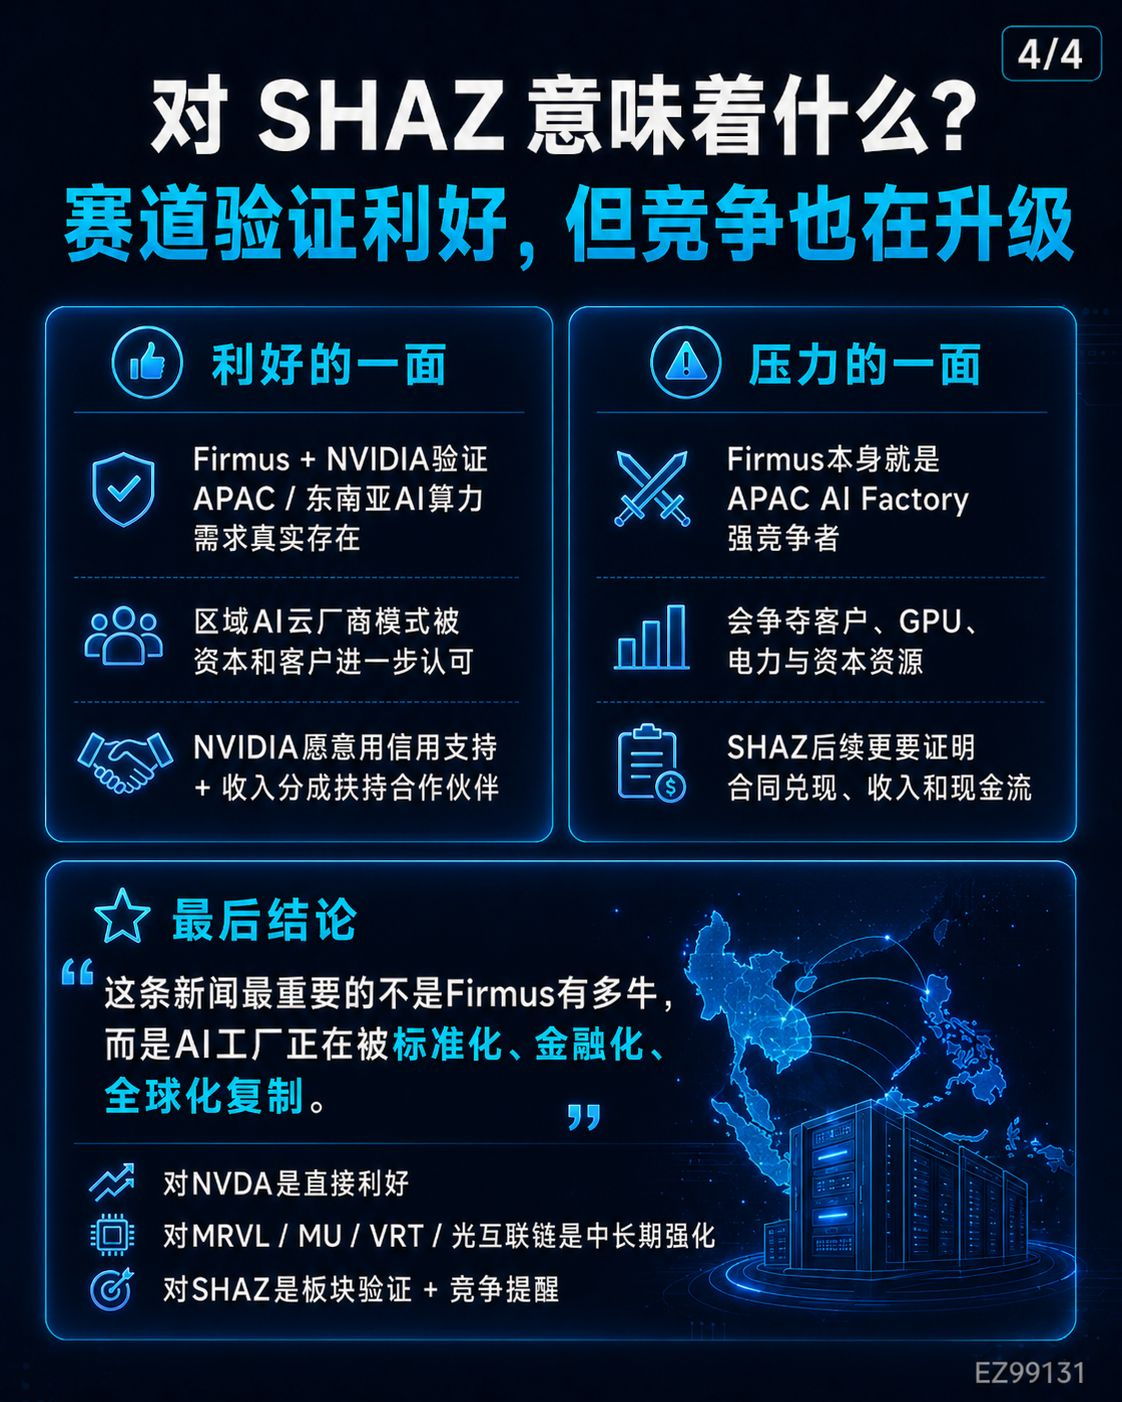
Wenn in Zukunft immer mehr #Firmus, #Naver Cloud, #SHAZ und ähnliche regionale KI-Cloud-Anbieter DSX verwenden, wird die Ökosystem-Bindung von NVIDIA immer stärker.
Was Kunden kaufen, ist nicht nur GPU, sondern eine komplette KI-Fabrikarchitektur.
Erstens: am direktesten positiv für NVDA.
Die Auslieferung von 170.000 GPUs / KI-Acceleratoren plus Cloud-Service-Einnahmen aus der Umsatzbeteiligung zeigt, dass sich das Geschäftsmodell von NVIDIA weiterentwickelt.
Zweitens: positiv für MRVL und AVGO
Je mehr KI-Fabriken, desto stärker ist die Nachfrage nach Datentransport, CXL, SerDes, optischer Interconnect, Switch-Chips sowie selbst entwickelten ASICs
GPU ist nur das Gehirn; Netzwerk und Speicher entscheiden darüber, ob dieses Gehirn effizient arbeiten kann.
Drittens: positiv für MU / DRAM
GPU-Cluster im Bereich von 170.000 bedeuten eine höhere Nachfrage nach mehr HBM, DRAM, NAND und Unternehmens-SSDs
KI-Fabriken fressen nicht nur GPUs, sondern auch den gesamten Memory-Stack.
Viertens: positiv für VRT, ETN, PWR, FIX
360MW-Liquid-Cooling-KI-Fabriken sind im Kern ein Super-Auftrags-Pool für Strom, Flüssigkühlung, Verteilung, Schaltschränke und Ingenieurskompetenz.
Je größer die KI-Infrastruktur, desto höher ist die Wahrscheinlichkeit, dass der „Spaten-Verkäufer“ profitiert.
Fünftens: positiv für LITE, COHR, AAOI, NOK, CIEN, ANET
Nachdem sich die KI-Fabriken ausweiten, wird der Datentransport innerhalb von Rechenzentren und zwischen Rechenzentren weiter stark ansteigen.
1,6T-Lichtmodule, Laser, optische Übertragung, DCI und Ethernet-Switching werden davon profitieren.
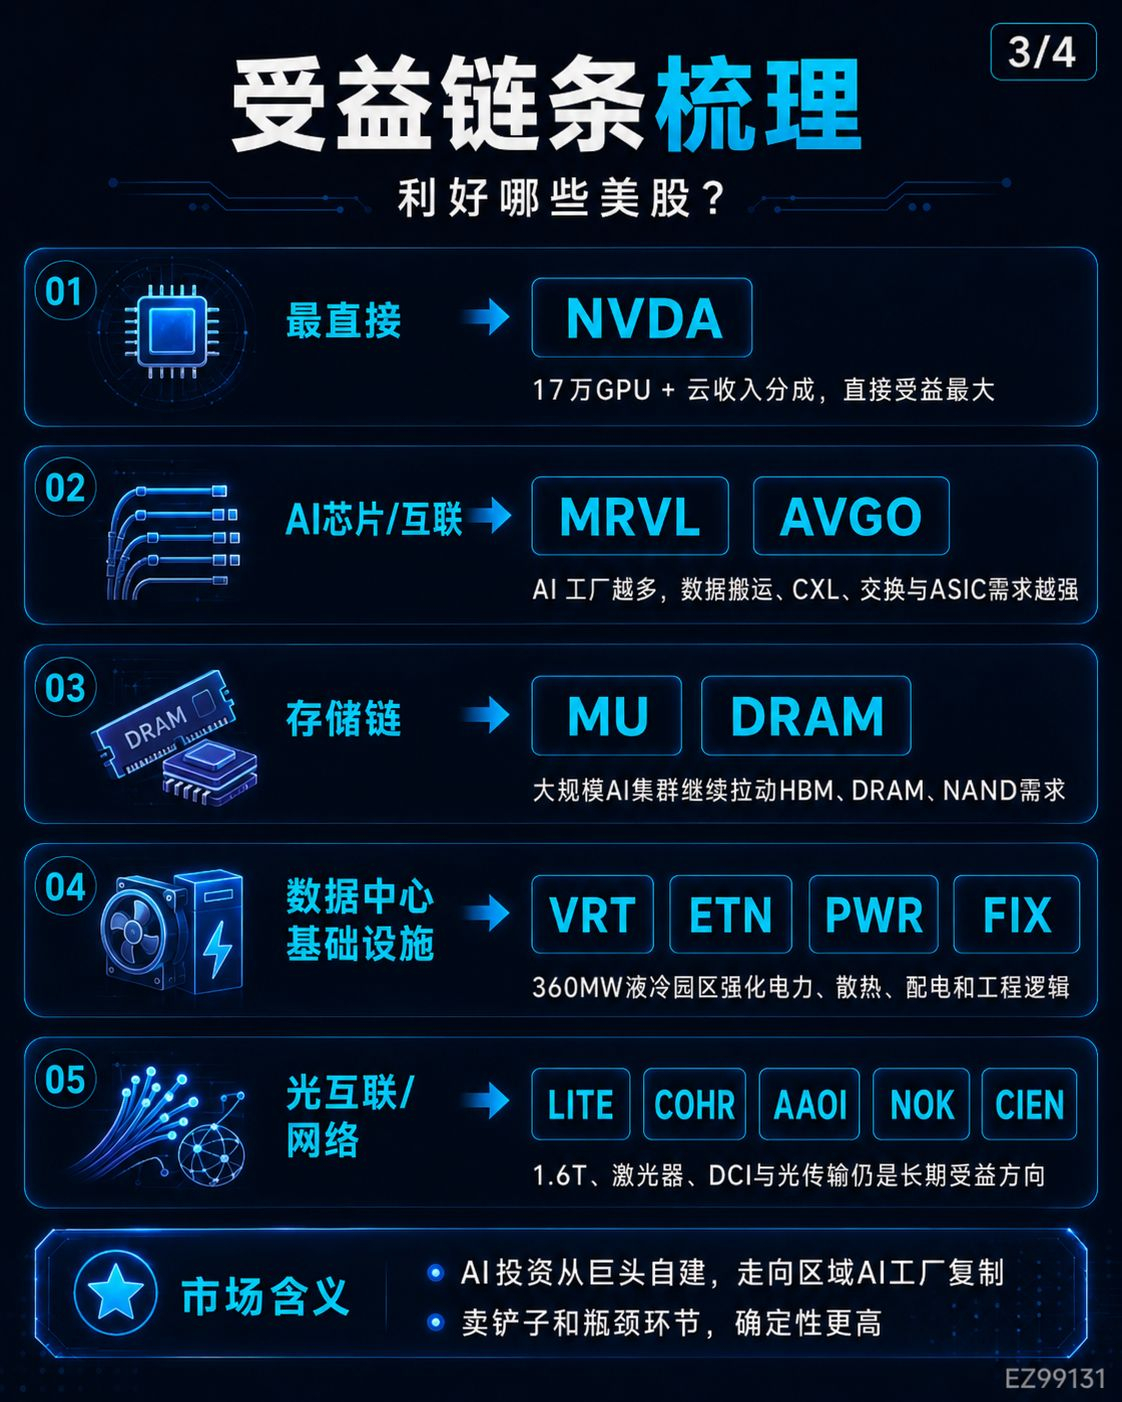
Das Wesentliche dieser Nachricht ist, dass die KI-Infrastruktur in die Phase des „fabrikmäßigen Kopierens“ eintritt.
Erste Phase: Der Markt schaut nur darauf, wer GPUs kauft.
In der zweiten Phase beginnt der Markt darauf zu schauen, wer GPUs in eine Low-Cost-, skalierbare und profitable KI-Fabrik verwandeln kann.
In der dritten Phase werden die wirklich wertvollen Unternehmen diejenigen sein, die Standards für KI-Fabriken, Lieferkette, Energie, Netzwerke und die Kundenzugänge kontrollieren.
NVIDIA hat jetzt offensichtlich nicht vor, nur die erste Ebene zu machen.
Es soll der Standardsetzer für die Ära der KI-Fabriken werden.
Das zeigt, dass sich die KI-Rechenleistung von exklusiven Ressourcen der Großkonzerne hin zu einer globalen, fabrikenbasierten und standardisierten Infrastruktur entwickelt.
Am direktesten positiv für NVDA.
Mittelfristig und langfristig positiv für $MRVL, $AVGO, $MU, $VRT, $ETN, $PWR, $LITE, $COHR, $NOK, $CIEN.
Für #SHAZ und ähnliche neoclouds ist das eine Streckenvalidierung – und zugleich eine Warnung im Wettbewerb
Ich habe dem Rechenzentrumsbereich bereits einen Teil meiner Positionen bei $SHAZ zugeordnet; das gehört zur Serie der hochvolatilen Lotteriescheine