

Wochenende → Montag: US-Market-Brief
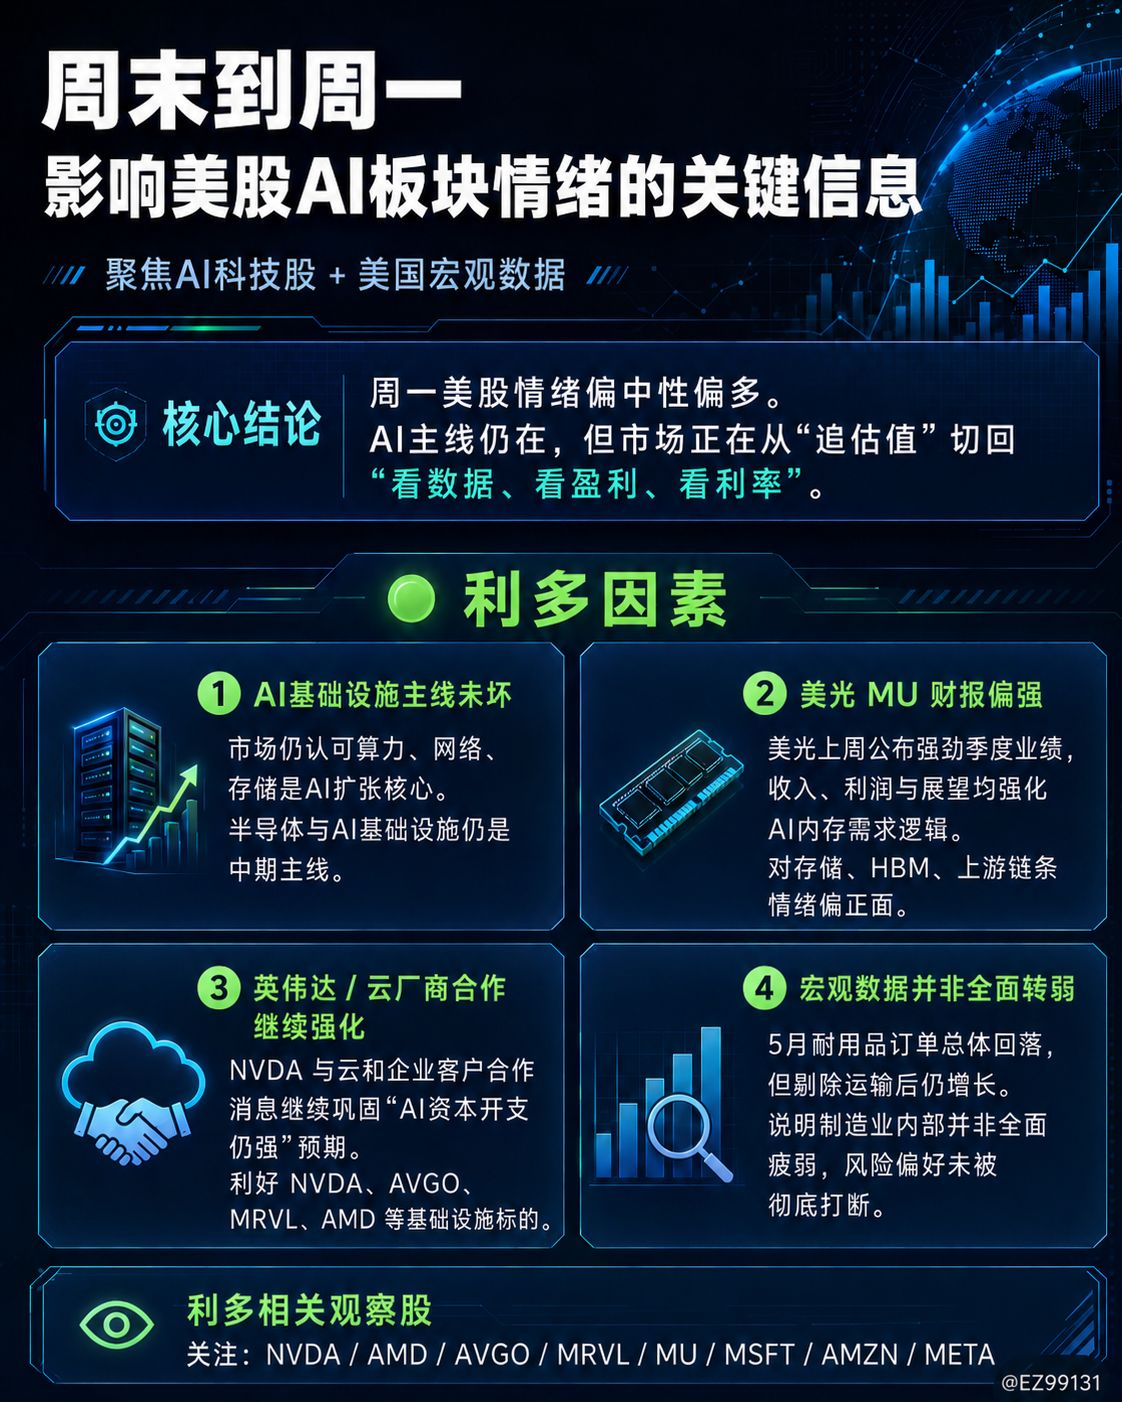
🟢 Bullische Entwicklungen
Entspannung bei den Spannungen im Nahen Osten unterstützt riskante Assets
Der größte makroökonomische Treiber Richtung Montag ist ein gemeldeter Rückgang der Spannungen zwischen den USA und dem Iran nach den militärischen Auseinandersetzungen am Wochenende. Die Märkte interpretierten die neuesten Entwicklungen so, dass die Wahrscheinlichkeit einer länger anhaltenden Störung des Ölschiffverkehrs sinkt. US-Aktienfutures, insbesondere die Nasdaq-Futures, stiegen vor der Eröffnung, nachdem Anleger zurück in Wachstumswerte rotierten. (Reuters)
Am positivsten für
$NVDA $AMD $AVGO $MRVL $ARM
Öl bleibt deutlich unter Panikniveaus
Trotz geopolitischer Schlagzeilen blieb Öl relativ in Schach, statt dramatisch zu explodieren.
Tendenziell niedrigere Energiepreise:
den Inflationsdruck senken
Verbesserte Erwartungen an die zukünftige Fed-Politik unterstützen Aktien mit langer Duration im Wachstum. Das ist besonders positiv für KI-Infrastruktur-Namen, deren Bewertungen empfindlich gegenüber Zinsentwicklungen sind. (Reuters)
KI-Infrastrukturinvestitionen bleiben das dominierende langfristige Thema
Obwohl Investoren selektiver geworden sind, zeigen Berichte weiterhin, dass Chip- und Speicherunternehmen 2026 das stärkste Segment waren.
Unternehmen, die weiterhin von KI-CAPEX profitieren, sind:
NVDA MU WDC STX SK Hynix Samsung
Die Marktstory bleibt auf KI-Infrastruktur fokussiert und nicht auf Consumer-KI-Software. (The Guardian)
🔴 Bärische Entwicklungen
KI-Bewertungsbedenken bleiben bestehen
Der größte Gegenwind bleibt die Bewertung.
Investoren hinterfragen weiterhin:
ob Hyperscaler ihre KI-Ausgaben aufrechterhalten können
wenn KI-Investitionen nennenswerten Cashflow erzeugen
ob die aktuellen Chip-Multiples nachhaltig sind
Gewinnmitnahmen haben sich bei vielen KI-Führern nach einem außergewöhnlich starken ersten Halbjahr fortgesetzt. (Reuters) 2. Besorgnis über steigende Zinsen bleibt bestehen Obwohl geopolitische Risiken nachgelassen haben, richtet sich der Fokus der Märkte weiterhin auf Inflation und Fed-Politik.
Jüngste Kommentare haben die Erwartungen am Leben gehalten, dass die Zinsen höher bleiben könnten, wenn sich die Inflation als hartnäckig erweist.
Höhere reale Renditen sind generell negativ für:
NVDA MSFT AMZN GOOGL META weitere KI-Namen mit langer Duration.
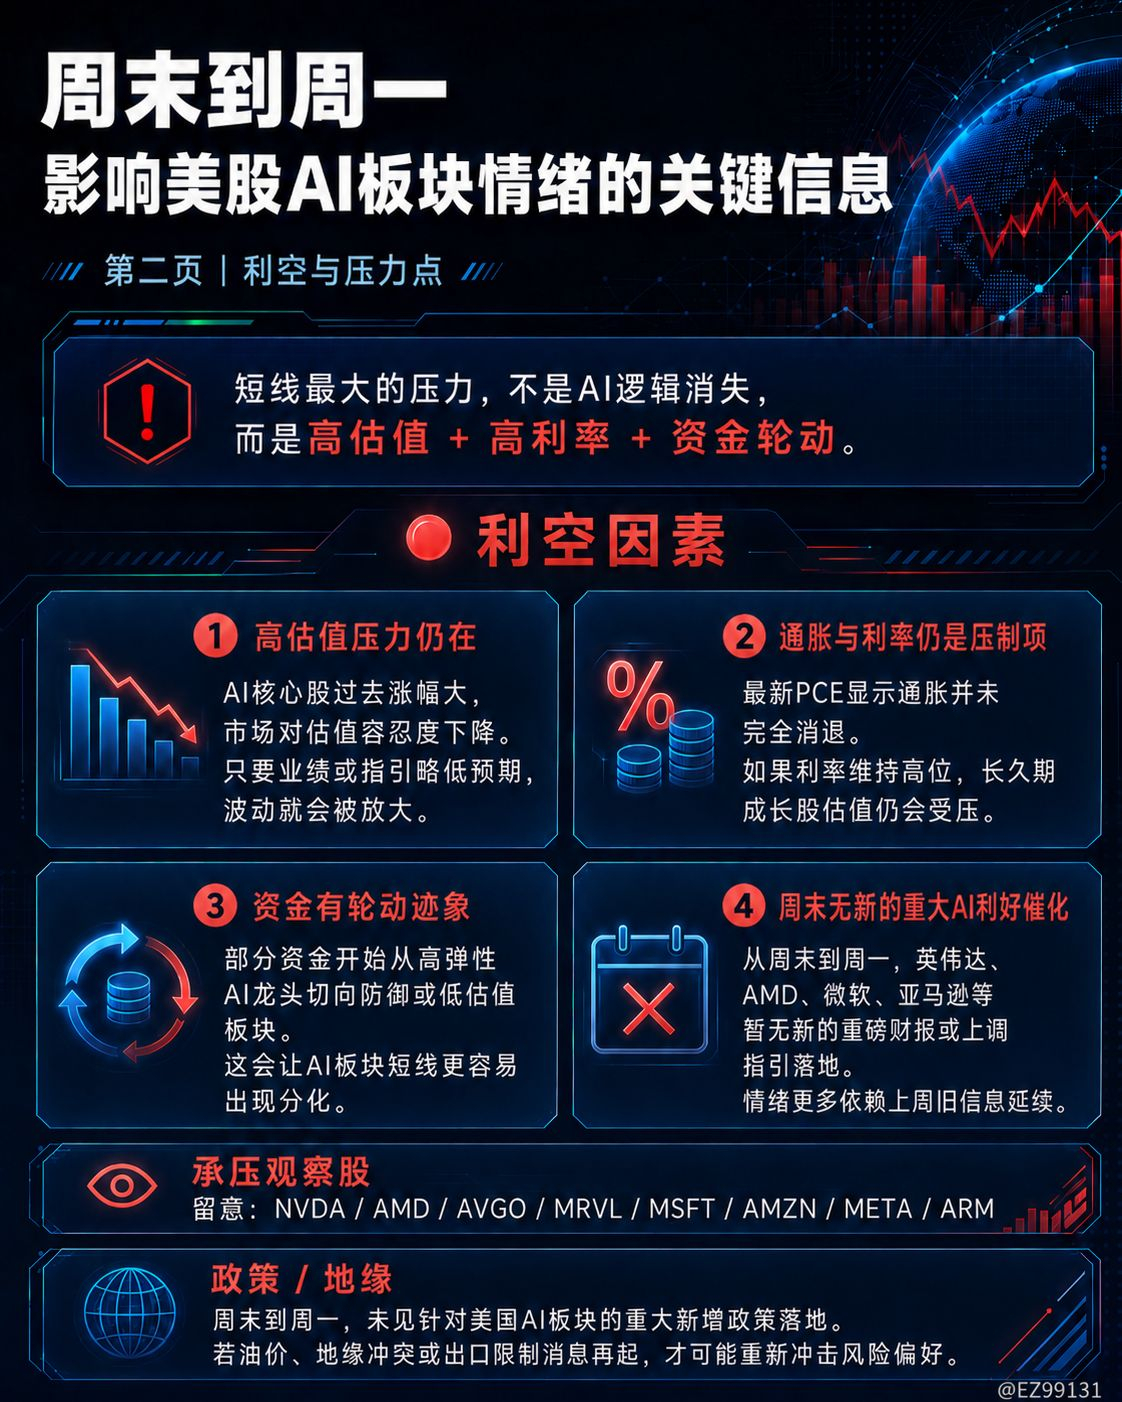
Rotation weg von Mega-Cap-KI Mehrere Berichte stellen fest, dass: Chip-Aktien sich deutlich besser entwickelt haben; Anleger haben begonnen, in andere Sektoren zu rotieren
Software- und Mega-Cap-KI-Namen haben sich zuletzt unterdurchschnittlich entwickelt
Das bedeutet nicht zwingend, dass der KI-Zyklus endet, aber es erhöht die kurzfristige Volatilität. (The Guardian)
KI-spezifische Updates von Unternehmen
NVIDIA (NVDA) Keine wesentliche Unternehmensankündigung über das Wochenende. Bleibt sehr empfindlich gegenüber makroökonomischer Stimmung und Erwartungen an KI-CAPEX.
Wahrscheinlich im Einklang mit der Nasdaq-Richtung und den Renditen der US-Staatsanleihen.
Marvell (MRVL)
Keine nennenswerten unternehmensspezifischen Nachrichten.
Handelt weiterhin primär entlang der Stimmung zu KI-Netzwerken und kundenspezifischem Silizium.
Broadcom (AVGO) Keine wesentlichen Entwicklungen über das Wochenende. AMD
Kein bedeutender unternehmensspezifischer Katalysator.
Micron (MU) Keine neue Guidance seit den Earnings der letzten Woche.
Wird trotz der jüngsten Gewinnmitnahmen weiterhin als einer der stärksten Nutznießer der KI-Speichernachfrage gesehen. (Reuters)
Nokia (NOK)
Keine relevanten Nachrichten mit KI-Bezug über das Wochenende.
SHAZ
Keine bedeutende neue Unternehmensankündigung über das Wochenende.
Gewinne / Guidance Keine wesentlichen Earnings- oder Guidance-Updates großer KI-Unternehmen über das Wochenende.
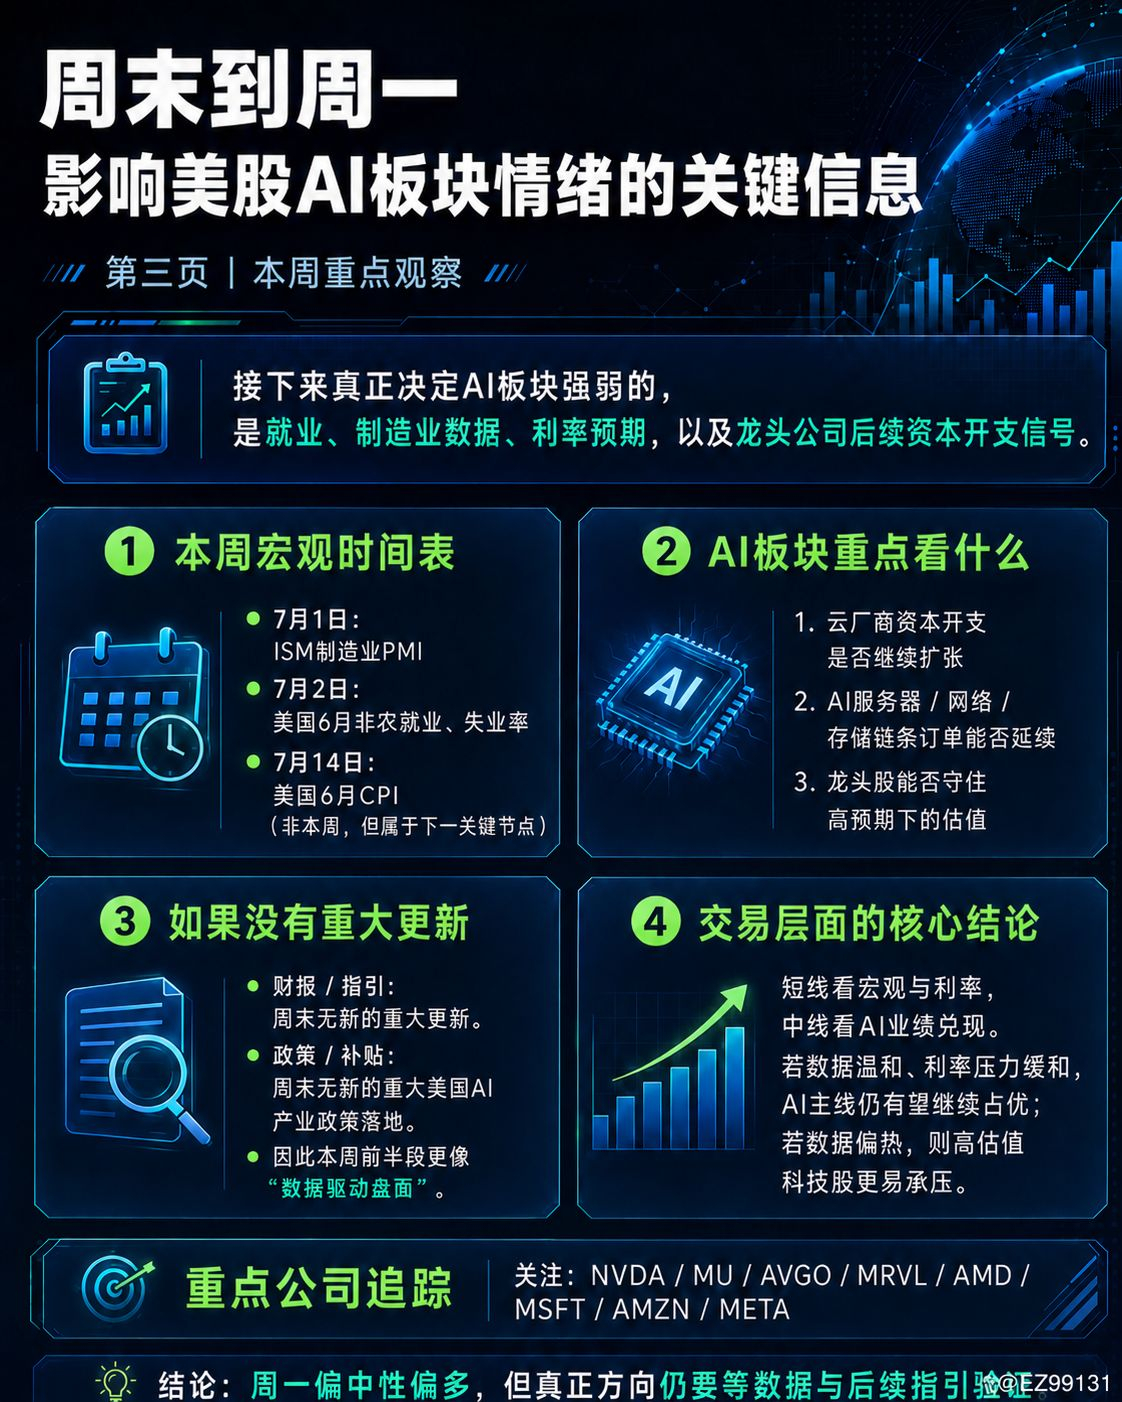
Makroereignisse, die diese Woche im Blick sind
Das ist eine verkürzte Handelswoche.
Wichtige Ereignisse umfassen:
Dienstag: Konsumentenvertrauen, JOLTS-Stellenangebote
Mittwoch: ADP-Beschäftigung, ISM Manufacturing PMI
Donnerstag: US-Nonfarm Payrolls, Arbeitslosenquote, Durchschnittliche Stundenlöhne (wird wegen des Independence-Day-Feiertags früh veröffentlicht)
Freitag: US-Aktienmärkte geschlossen wegen des Independence-Day-Gedenkens. (Schwab Brokerage)
Diese Arbeitsmarktdaten dürften diese Woche die größten Treiber für die Renditen der US-Staatsanleihen und die Performance von KI-Aktien sein.
Politik / Geopolitik
Positiv
Die gemeldete Entspannung zwischen den USA und dem Iran hat die unmittelbaren Sorgen vor einem langanhaltenden Konflikt und einer großen Störung in der Straße von Hormus verringert. (Reuters)
Risiko bleibt: Das Waffenstillstandsabkommen und der diplomatische Fortschritt sind weiterhin fragil, und die Märkte könnten schnell reagieren, wenn sich die Spannungen wieder verschärfen. (Reuters) Insgesamt bärische Stimmung für Montag: Bullische Faktoren
✅ Reduzierter geopolitischer Stress
✅ Stabile Ölpreise
✅ Starker langfristiger Bedarf an KI-Infrastruktur
Bärische Faktoren
⚠️ Anhaltender Bewertungsdruck auf KI-Führer
⚠️ Höhere-für-länger Sorgen bei den Zinsen
⚠️ Gewinnmitnahmen nach einer sehr starken ersten Jahreshälfte bei Chip-Aktien
Das Umfeld Richtung Montag ist für US-KI-Aktien moderat konstruktiv, weil nachlassende geopolitische Spannungen und relativ überschaubare Ölpreise die Risikobereitschaft stützen. Allerdings verlagert sich der Fokus des Marktes von geopolitischen Schlagzeilen zurück auf die Fed-Erwartungen, die Arbeitsmarktdaten und die Frage, ob die KI-Kapitalausgaben nachhaltig sind. Diese Punkte dürften entscheiden, ob der KI-Sektor in der zweiten Wochenhälfte wieder Momentum aufbauen kann.