

CRYPTO_BOY_09
259 Beiträge
CRYPTO_BOY_09
Melden
Nutzer blockieren
Market Updates • Airdrops • Campaigns • Web3 Hunter | Helping You Earn Together | DYOR
148 Following
105 Follower
253 Like gegeben
Beiträge
Alle
Zitierungen
PINNED
Teilweise korrekt
#TermMax
Beinahe den Tab zugemacht, ganz ehrlich. Dann ist mir die TVL-Zahl aufgefallen und ich hab einfach weiter gescrollt, haha
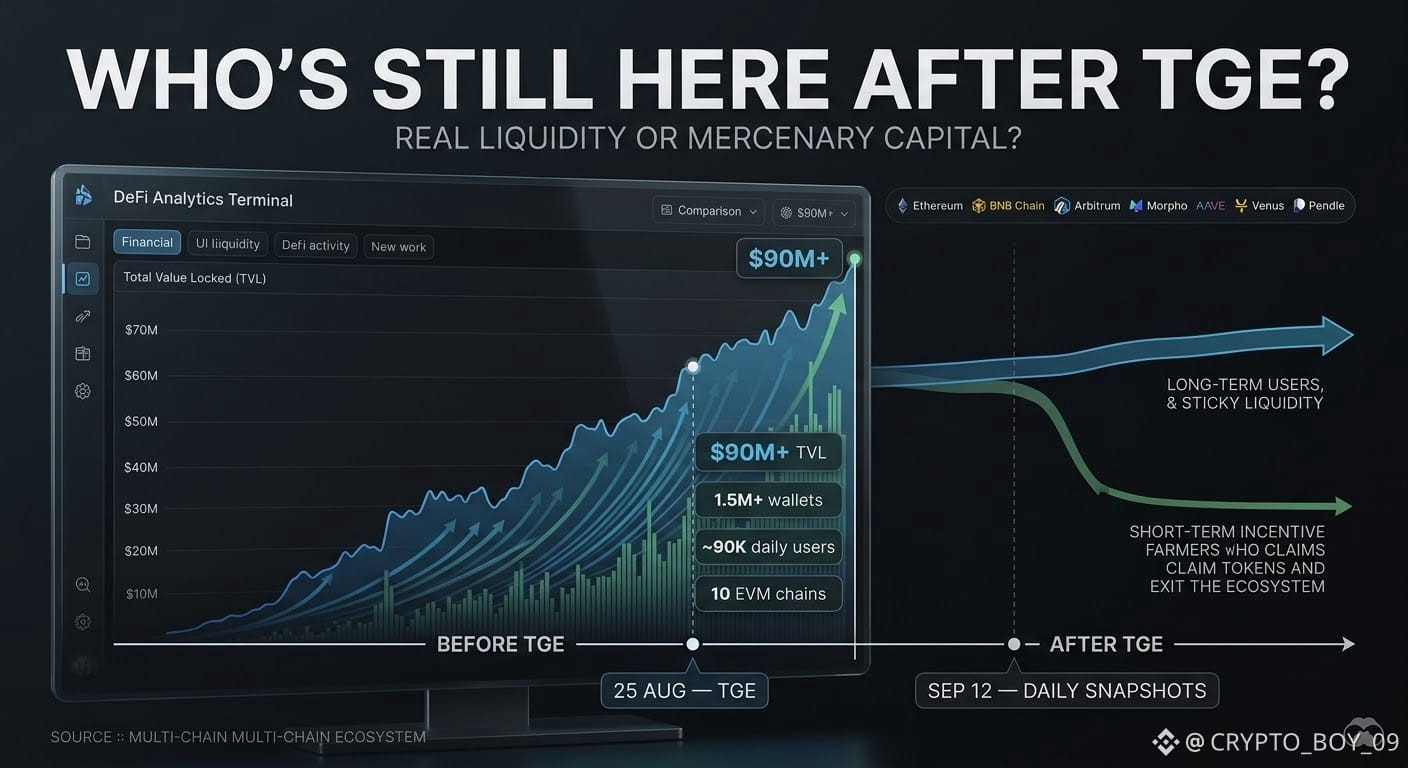
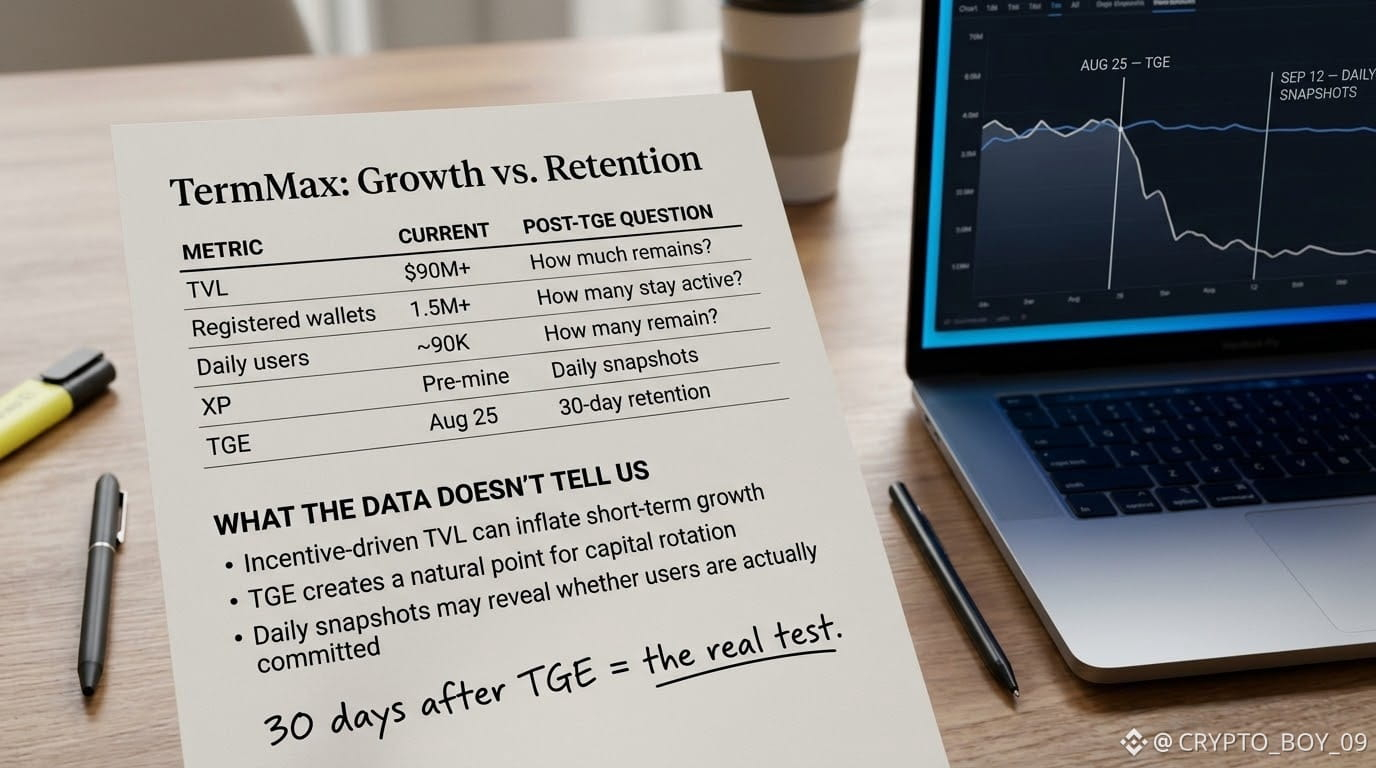
TermMax sitzt anscheinend jetzt bei $90M+ TVL, mit 1,5M+ registrierten Wallets und rund 90K täglichen Nutzern. Mainnet ist erst im April 2025 gestartet, also ziemlich schneller Aufstieg.
Außerdem läuft es über ungefähr 10 EVM-Chains — Ethereum, BNB Chain, Arbitrum usw. — und ist bereits in Morpho, Aave, Venus & Pendle integriert. Das sind die Integrationen, die wirklich zählen.
Und dann hab ich das Datum gesehen: TGE ist der 25. August. also ja, im Grunde sind es nur noch ein paar Tage.
Was mich neben der TVL mehr interessiert hat, ist, was nach dem Pre-Mine passiert.
Der Pre-Mine endete am 11. August, und das gesamte XP, das du bis dahin hattest, ist fest eingefroren. Ganz Standard.
Aber ab dem 12. September startet das neue XP-System mit täglichen Snapshots. Du kannst also nicht einfach nur einmal auftauchen, farmen und dann wieder verschwinden. Du musst die Position tatsächlich weiter halten, damit es zählt.
Ich bin persönlich immer noch im „Abwarten und schauen“-Modus.
Dass die TVL steigt ist der einfache Teil, wenn Anreize live sind und Airdrop/TGE direkt um die Ecke ist. Der echte Test kommt nach dem TGE, wenn XP zu einem echten, handelbaren Token wird.
Dann werden wir sehen, ob die Liquidität wirklich „klebt“ oder ob es nur Söldner-Kapital war, das die Anreize abfarmt.
Einen Monat nach dem TGE werde ich diese Zahl im Blick haben:
wer ist noch da, und wer hat nur kurz claimed und ist dann weg?
@termmax $AAVE $MORPHO $BOME
#TermMax
Beinahe den Tab zugemacht, ganz ehrlich. Dann ist mir die TVL-Zahl aufgefallen und ich hab einfach weiter gescrollt, haha
TermMax sitzt anscheinend jetzt bei $90M+ TVL, mit 1,5M+ registrierten Wallets und rund 90K täglichen Nutzern. Mainnet ist erst im April 2025 gestartet, also ziemlich schneller Aufstieg.
Außerdem läuft es über ungefähr 10 EVM-Chains — Ethereum, BNB Chain, Arbitrum usw. — und ist bereits in Morpho, Aave, Venus & Pendle integriert. Das sind die Integrationen, die wirklich zählen.
Und dann hab ich das Datum gesehen: TGE ist der 25. August. also ja, im Grunde sind es nur noch ein paar Tage.
Was mich neben der TVL mehr interessiert hat, ist, was nach dem Pre-Mine passiert.
Der Pre-Mine endete am 11. August, und das gesamte XP, das du bis dahin hattest, ist fest eingefroren. Ganz Standard.
Aber ab dem 12. September startet das neue XP-System mit täglichen Snapshots. Du kannst also nicht einfach nur einmal auftauchen, farmen und dann wieder verschwinden. Du musst die Position tatsächlich weiter halten, damit es zählt.
Ich bin persönlich immer noch im „Abwarten und schauen“-Modus.
Dass die TVL steigt ist der einfache Teil, wenn Anreize live sind und Airdrop/TGE direkt um die Ecke ist. Der echte Test kommt nach dem TGE, wenn XP zu einem echten, handelbaren Token wird.
Dann werden wir sehen, ob die Liquidität wirklich „klebt“ oder ob es nur Söldner-Kapital war, das die Anreize abfarmt.
Einen Monat nach dem TGE werde ich diese Zahl im Blick haben:
wer ist noch da, und wer hat nur kurz claimed und ist dann weg?
@TermMax $AAVE $MORPHO $BOME
13
12
369
PINNED
Teilweise korrekt
Letzte Nacht konnte ich nicht schlafen 😨, es war ungefähr 2 Uhr, also habe ich einfach gescrollt, als die Seite von $DUSK Trade geöffnet wurde. Ich dachte, ich schau mal 5 Minuten rein.
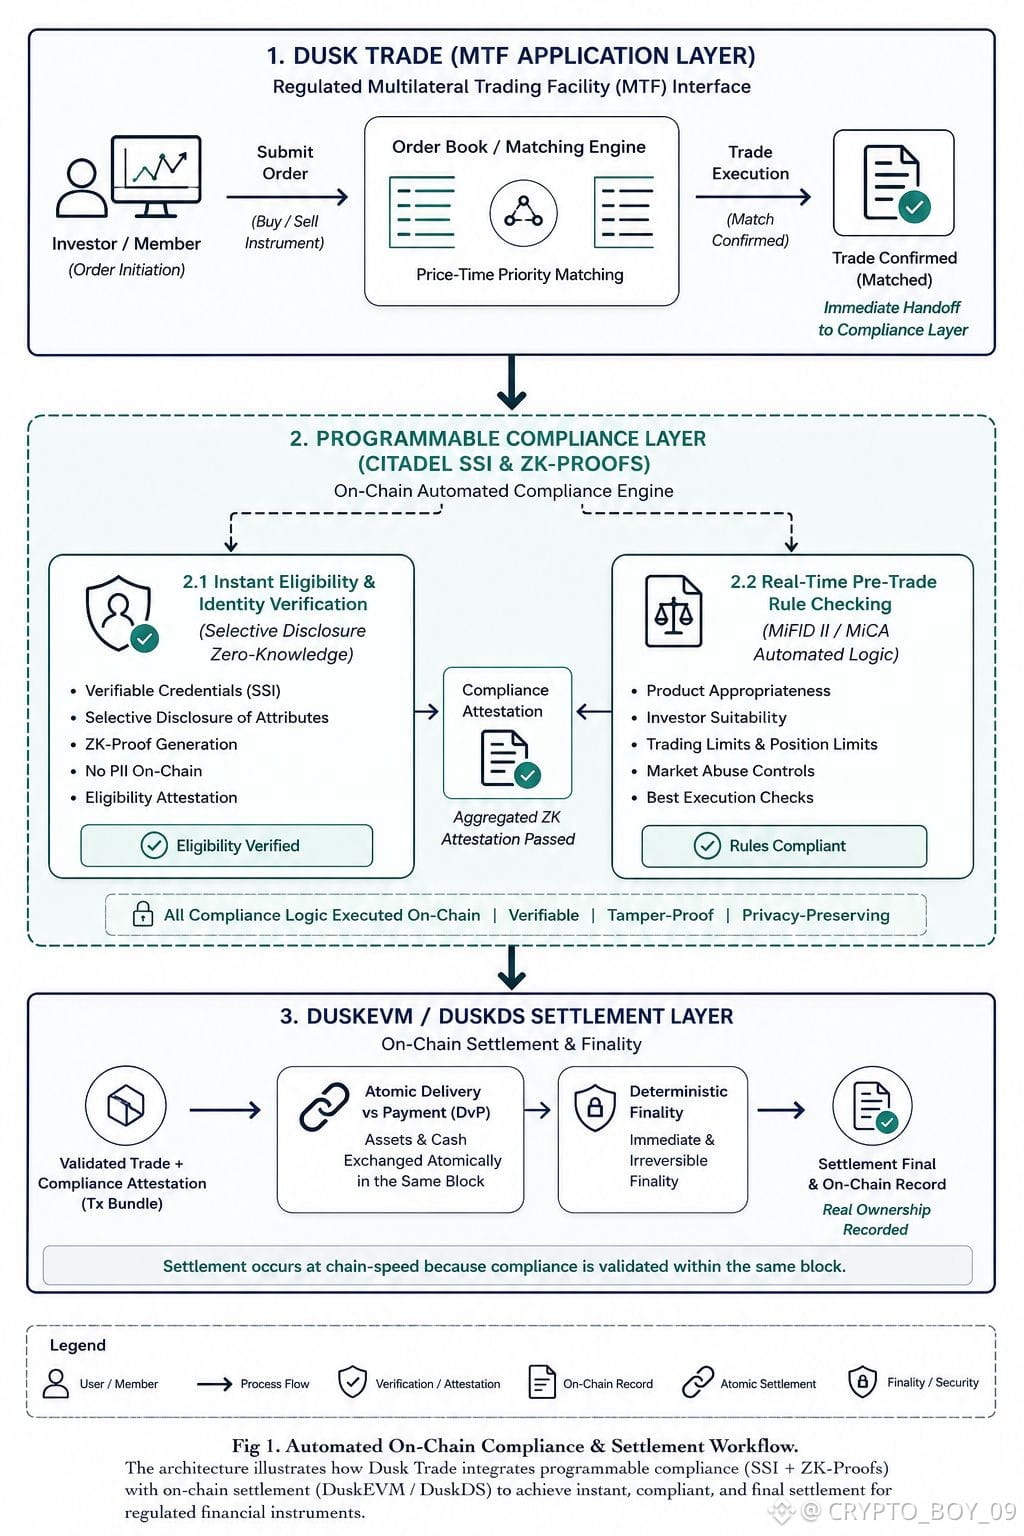
So wie ich es verstehe, ist Dusk Trade eine Neo-Broker-Schicht auf DuskEVM, die als regulierter MTF und Investment-Plattform gemäß EU-Vorschriften funktionieren soll. Vermögenswerte wie MMFs, ETFs und Anleihen kommen über sie onchain, mit sofortiger Abwicklung und echter Eigentümerschaft.
Jetzt aber das, was mich ein bisschen gestört hat. Wir alle freuen uns, wenn wir „sofortige Abwicklung“ hören, aber die eigentliche Frage ist nicht, ob die Abwicklung schnell oder langsam ist. Wenn ein MTF in einem regulierten Rahmen arbeitet, kann es dann einfach seine Compliance-Pflichten zugunsten der Geschwindigkeit fallen lassen? Nein.
Die eigentliche Herausforderung ist also nicht nur eine schnelle Abwicklung. Es geht darum, dass Eignungsprüfungen, Investor-Verifizierung und regulatorisches Reporting mit derselben Geschwindigkeit wie die Chain ablaufen.
Und das bringt mich zu folgender Überlegung: Solange Compliance selbst nicht automatisiert und onchain ist, ist „sofortige Abwicklung“ dann nicht nur ein Teil der Geschichte?
@Dusk_Foundation $DUSK #dusk
Letzte Nacht konnte ich nicht schlafen 😨, es war ungefähr 2 Uhr, also habe ich einfach gescrollt, als die Seite von $DUSK Trade geöffnet wurde. Ich dachte, ich schau mal 5 Minuten rein.
So wie ich es verstehe, ist Dusk Trade eine Neo-Broker-Schicht auf DuskEVM, die als regulierter MTF und Investment-Plattform gemäß EU-Vorschriften funktionieren soll. Vermögenswerte wie MMFs, ETFs und Anleihen kommen über sie onchain, mit sofortiger Abwicklung und echter Eigentümerschaft.
Jetzt aber das, was mich ein bisschen gestört hat. Wir alle freuen uns, wenn wir „sofortige Abwicklung“ hören, aber die eigentliche Frage ist nicht, ob die Abwicklung schnell oder langsam ist. Wenn ein MTF in einem regulierten Rahmen arbeitet, kann es dann einfach seine Compliance-Pflichten zugunsten der Geschwindigkeit fallen lassen? Nein.
Die eigentliche Herausforderung ist also nicht nur eine schnelle Abwicklung. Es geht darum, dass Eignungsprüfungen, Investor-Verifizierung und regulatorisches Reporting mit derselben Geschwindigkeit wie die Chain ablaufen.
Und das bringt mich zu folgender Überlegung: Solange Compliance selbst nicht automatisiert und onchain ist, ist „sofortige Abwicklung“ dann nicht nur ein Teil der Geschichte?
@Dusk $DUSK #dusk
30
1
19
473
Verifiziert
Als ich gestern ein neues Bankkonto eröffnen wollte, bat mich das Formular, zwischen einem Spar- und einem Girokonto zu wählen. Gleiche Bank, aber unterschiedliche Nutzungsweisen.
Dabei habe ich nachgedacht, wie wir Blockchain-Transaktionen normalerweise sehen: Entweder ist alles öffentlich oder alles privat. Keine echte Mitte.
Das Setup von Dusk’s Moonlight und Phoenix hat mich das anders betrachten lassen.
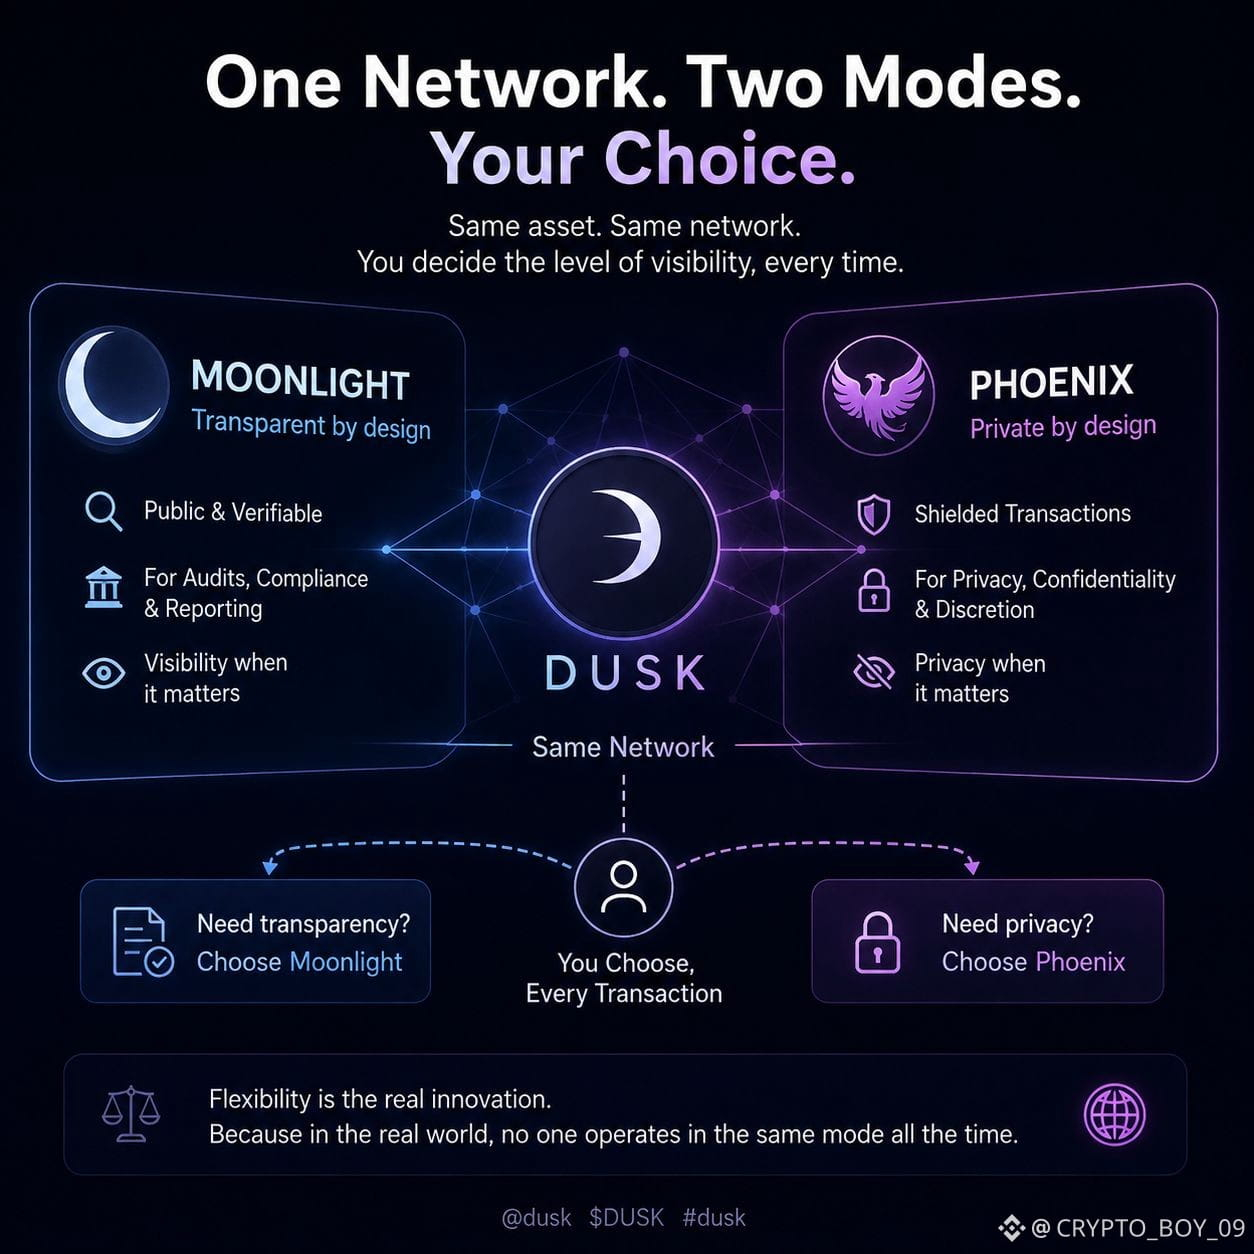
Moonlight ist für öffentliche, transparente Transaktionen gedacht, bei denen Sichtbarkeit wichtig ist – etwa für institutionelle Berichte oder Audit-Trails.
Phoenix ist abgeschirmt – für Fälle, in denen die Transaktionsdetails nicht offengelegt werden sollten.
Beides läuft im selben Netzwerk, und der Nutzer kann den Modus basisweise für jede einzelne Transaktion auswählen.
Zunächst klingt das nach nur zwei Optionen für den Komfort.
Doch die größere Idee ist Flexibilität.
Gleiches Asset. Gleiches Netzwerk. Aber Privatsphäre ist keine feste, dauerhafte Einstellung. Du entscheidest jedes Mal neu, welches Maß an Sichtbarkeit du für deine Transaktion brauchst.
Das ist besonders wichtig für Institutionen, denn in der realen Welt arbeitet kein Akteur dauerhaft im selben Modus. Manchmal ist Transparenz notwendig. Manchmal nicht.
Es ist eine kleine Designentscheidung, aber sie könnte eine große Rolle dafür spielen, wie Privatsphäre On-Chain funktioniert.
Die Frage ist: Werden sich mehr Chains in Richtung solcher entscheidungsbasierten Privatsphäre bewegen, oder wird am Ende eine Voreinstellung gewinnen – vollständig öffentlich oder vollständig privat?
@Dusk_Foundation $DUSK #dusk
Als ich gestern ein neues Bankkonto eröffnen wollte, bat mich das Formular, zwischen einem Spar- und einem Girokonto zu wählen. Gleiche Bank, aber unterschiedliche Nutzungsweisen.
Dabei habe ich nachgedacht, wie wir Blockchain-Transaktionen normalerweise sehen: Entweder ist alles öffentlich oder alles privat. Keine echte Mitte.
Das Setup von Dusk’s Moonlight und Phoenix hat mich das anders betrachten lassen.
Moonlight ist für öffentliche, transparente Transaktionen gedacht, bei denen Sichtbarkeit wichtig ist – etwa für institutionelle Berichte oder Audit-Trails.
Phoenix ist abgeschirmt – für Fälle, in denen die Transaktionsdetails nicht offengelegt werden sollten.
Beides läuft im selben Netzwerk, und der Nutzer kann den Modus basisweise für jede einzelne Transaktion auswählen.
Zunächst klingt das nach nur zwei Optionen für den Komfort.
Doch die größere Idee ist Flexibilität.
Gleiches Asset. Gleiches Netzwerk. Aber Privatsphäre ist keine feste, dauerhafte Einstellung. Du entscheidest jedes Mal neu, welches Maß an Sichtbarkeit du für deine Transaktion brauchst.
Das ist besonders wichtig für Institutionen, denn in der realen Welt arbeitet kein Akteur dauerhaft im selben Modus. Manchmal ist Transparenz notwendig. Manchmal nicht.
Es ist eine kleine Designentscheidung, aber sie könnte eine große Rolle dafür spielen, wie Privatsphäre On-Chain funktioniert.
Die Frage ist: Werden sich mehr Chains in Richtung solcher entscheidungsbasierten Privatsphäre bewegen, oder wird am Ende eine Voreinstellung gewinnen – vollständig öffentlich oder vollständig privat?
@Dusk $DUSK #dusk
1
2
90
#dusk $DUSK @Dusk_Foundation
Letzte Nacht haben ein Freund und ich unsere gemeinsamen Ausgaben aufgeteilt. Sie sagte etwas ganz Einfaches: „Alles zwischen uns bleibt transparent, aber keiner von uns erklärt dem anderen seine privaten Ausgaben.“
Dieser Satz ist mir länger nachgegangen, als er sollte.
Wir neigen dazu, Privatsphäre und Transparenz in Finanzen als Gegensätze zu behandeln – entweder ist alles sichtbar oder nichts. Wenn man genauer auf @dusk schaut, hält diese Trennung nicht so sauber stand, wie es scheint.
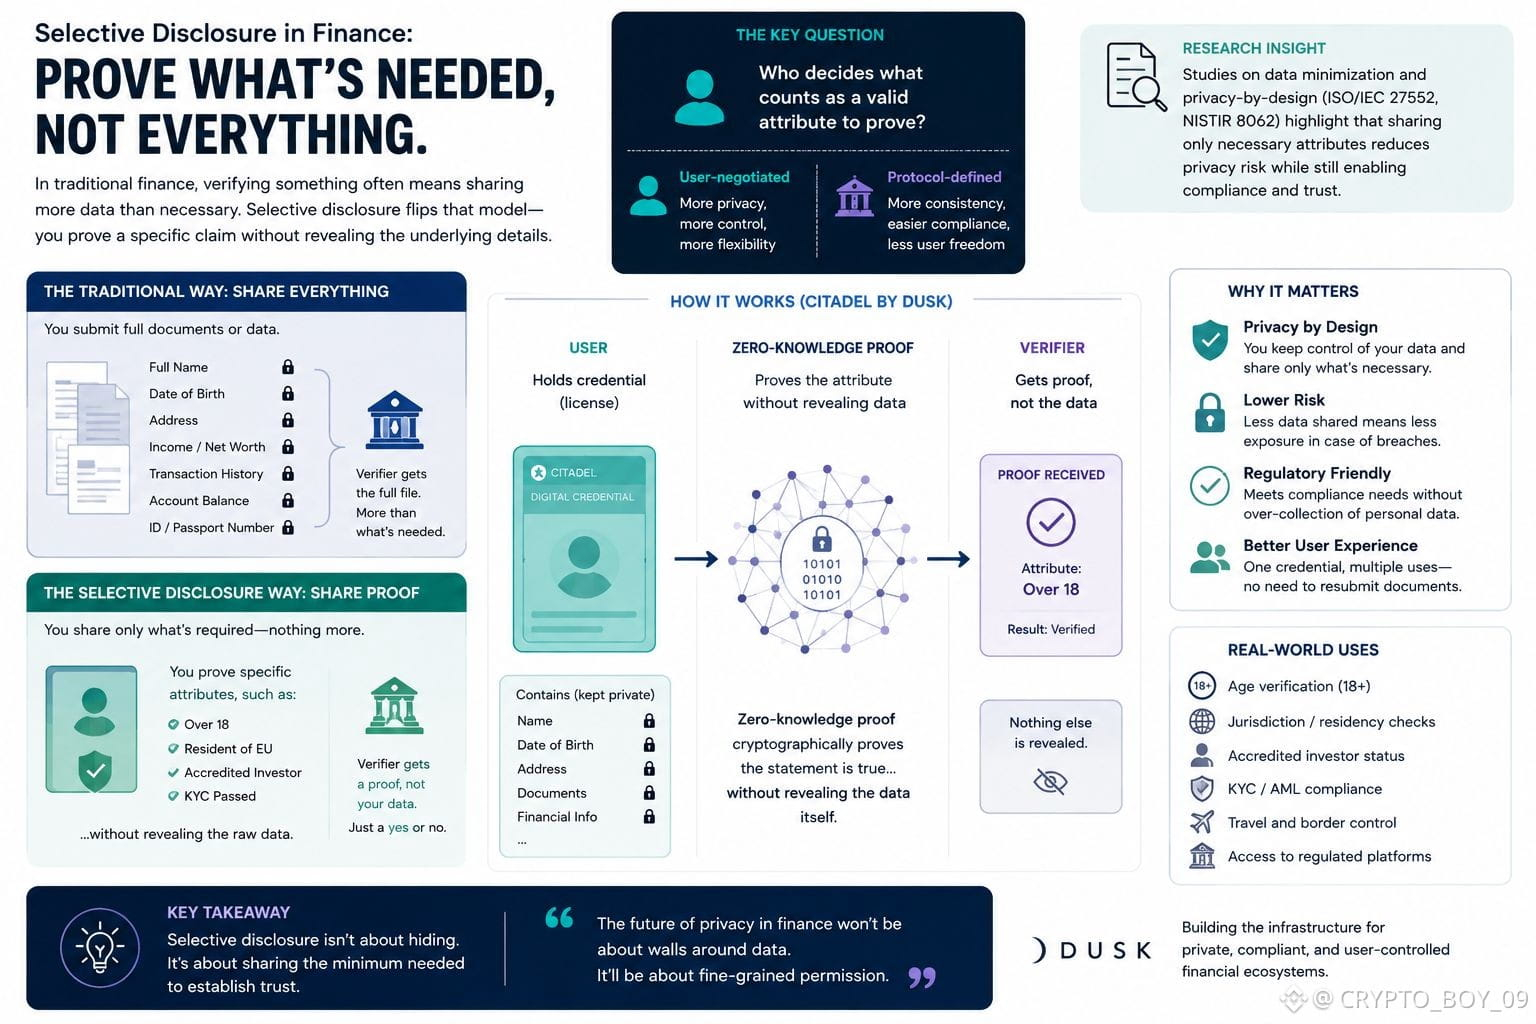
Nehmen wir Citadel, die Identitätsschicht von Dusk. Ein Nutzer fordert einmal eine Lizenz an und nutzt sie dann, um einen bestimmten Attributwert zu belegen – etwa eine Altersgrenze zu erfüllen oder unter eine bestimmte Gerichtsbarkeit zu fallen –, ohne jedes Mal die zugrunde liegenden Dokumente herauszugeben. Der Prüfer erhält einen Beweis, keine Datei.
Das ist eine andere Art von Privatsphäre als nur Kontostände zu verbergen. Es geht darum, Attribut für Attribut zu entscheiden, was tatsächlich Ihre Hände verlassen muss.
Das wirft für mich die eigentliche Frage auf: Wer definiert überhaupt, was als gültiges Attribut gilt, das man belegen darf? Wird das mit dem Nutzer ausgehandelt oder ist es festgelegt, bevor der Nutzer überhaupt eine Stimme hat?
Diese Antwort ist wichtiger als die Frage, ob Daten verborgen oder angezeigt werden. Sie entscheidet darüber, ob „selektive Offenlegung“ wirklich selektiv ist – oder nur als Erlaubnis daherkommt, die sich als etwas anderes verkleidet.
$TUT $CATI
{future}(PROMUSDT)
{future}(DUSKUSDT)
{future}(BTCUSDT)
#dusk $DUSK @Dusk
Letzte Nacht haben ein Freund und ich unsere gemeinsamen Ausgaben aufgeteilt. Sie sagte etwas ganz Einfaches: „Alles zwischen uns bleibt transparent, aber keiner von uns erklärt dem anderen seine privaten Ausgaben.“
Dieser Satz ist mir länger nachgegangen, als er sollte.
Wir neigen dazu, Privatsphäre und Transparenz in Finanzen als Gegensätze zu behandeln – entweder ist alles sichtbar oder nichts. Wenn man genauer auf @dusk schaut, hält diese Trennung nicht so sauber stand, wie es scheint.
Nehmen wir Citadel, die Identitätsschicht von Dusk. Ein Nutzer fordert einmal eine Lizenz an und nutzt sie dann, um einen bestimmten Attributwert zu belegen – etwa eine Altersgrenze zu erfüllen oder unter eine bestimmte Gerichtsbarkeit zu fallen –, ohne jedes Mal die zugrunde liegenden Dokumente herauszugeben. Der Prüfer erhält einen Beweis, keine Datei.
Das ist eine andere Art von Privatsphäre als nur Kontostände zu verbergen. Es geht darum, Attribut für Attribut zu entscheiden, was tatsächlich Ihre Hände verlassen muss.
Das wirft für mich die eigentliche Frage auf: Wer definiert überhaupt, was als gültiges Attribut gilt, das man belegen darf? Wird das mit dem Nutzer ausgehandelt oder ist es festgelegt, bevor der Nutzer überhaupt eine Stimme hat?
Diese Antwort ist wichtiger als die Frage, ob Daten verborgen oder angezeigt werden. Sie entscheidet darüber, ob „selektive Offenlegung“ wirklich selektiv ist – oder nur als Erlaubnis daherkommt, die sich als etwas anderes verkleidet.
$TUT $CATI
4
2
140
#dusk @Dusk_Foundation $DUSK
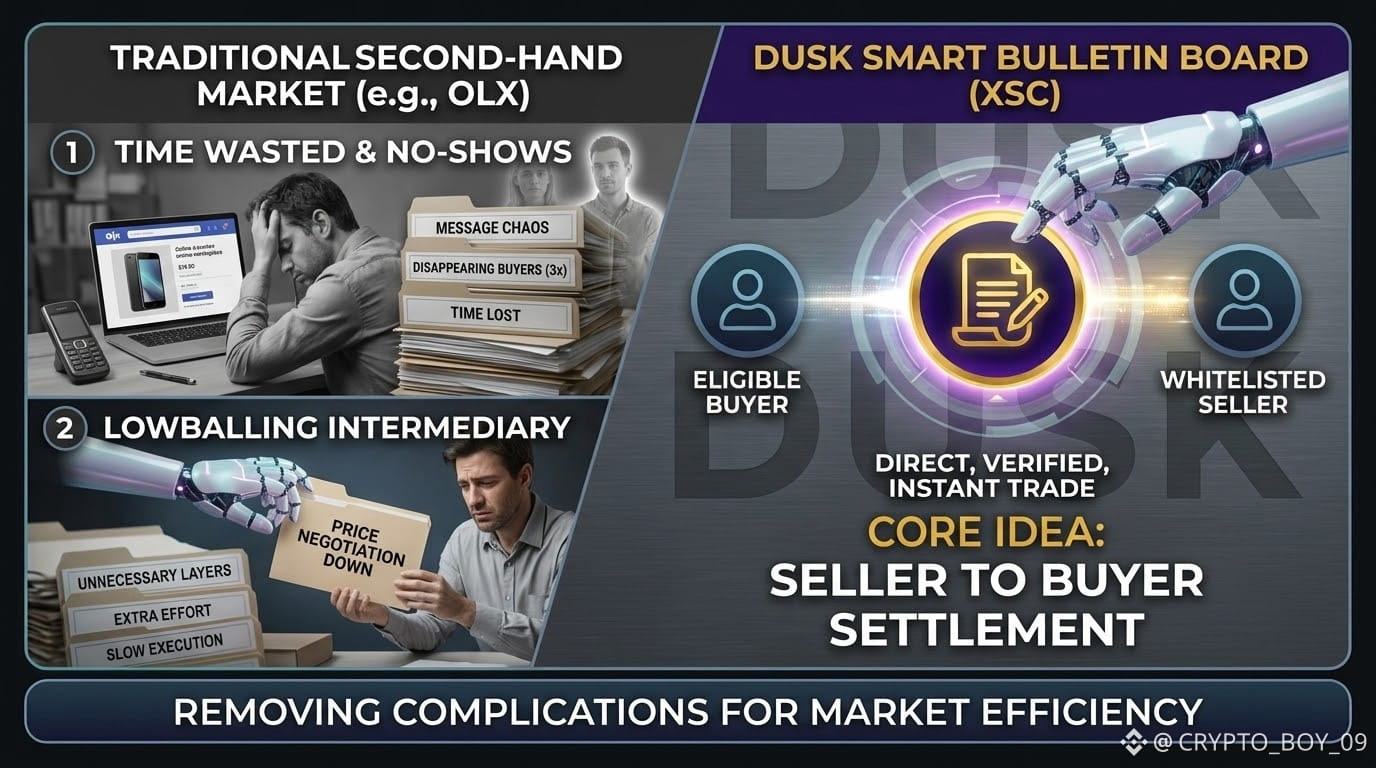
Gestern habe ich den größten Teil des Tages damit verbracht, mein Telefon auf OLX zu verkaufen.
3 Personen haben geschrieben und sind dann wieder verschwunden.
Irgendwann ist dann endlich einer aufgetaucht… nur um den Preis herunterzuhandeln.
Diese Erfahrung hat mich anders über etwas nachdenken lassen, das ich heute in Dusk’s Doku gelesen habe: das Smart Bulletin Board.
Das Konzept ist simpel:
Geeignete Käufer und Verkäufer verbinden sich direkt, einigen sich auf einen Preis und wickeln den Handel über einen XSC-Vertrag ab.
Kein Vermittler in der Mitte.
Keine unnötigen Ebenen.
Kein Warten darauf, dass mehrere Parteien die Transaktion abwickeln.
Es ist kein offener Marktplatz. Die Teilnehmer sind verifiziert und in die Whitelist aufgenommen, daher ist die Compliance weiterhin relevant.
Aber der eigentliche Handel kann deutlich direkter werden.
Und das wirft eine interessante Frage auf:
Wenn ein Käufer und ein Verkäufer sich finden, einen Preis vereinbaren und nahezu sofort abrechnen können…
Wie viel von der traditionellen Maklerschicht brauchen wir dann wirklich?
Vielleicht macht das Entfernen des Zwischenhändlers Märkte effizienter.
Oder wir werden feststellen, dass Broker mehr Wert in Bezug auf Liquidität und Preisfindung geliefert haben, als wir bisher dachten.
Wie auch immer: Das Smart Bulletin Board ist eine dieser Dusk-Funktionen, die erst einmal ganz simpel klingt…
bis man anfängt darüber nachzudenken, was das für reale Märkte bedeuten könnte.
{future}(DUSKUSDT)
$TUT
{future}(TUTUSDT)
$TRUMP
{future}(TRUMPUSDT)
#dusk @Dusk $DUSK
Gestern habe ich den größten Teil des Tages damit verbracht, mein Telefon auf OLX zu verkaufen.
3 Personen haben geschrieben und sind dann wieder verschwunden.
Irgendwann ist dann endlich einer aufgetaucht… nur um den Preis herunterzuhandeln.
Diese Erfahrung hat mich anders über etwas nachdenken lassen, das ich heute in Dusk’s Doku gelesen habe: das Smart Bulletin Board.
Das Konzept ist simpel:
Geeignete Käufer und Verkäufer verbinden sich direkt, einigen sich auf einen Preis und wickeln den Handel über einen XSC-Vertrag ab.
Kein Vermittler in der Mitte.
Keine unnötigen Ebenen.
Kein Warten darauf, dass mehrere Parteien die Transaktion abwickeln.
Es ist kein offener Marktplatz. Die Teilnehmer sind verifiziert und in die Whitelist aufgenommen, daher ist die Compliance weiterhin relevant.
Aber der eigentliche Handel kann deutlich direkter werden.
Und das wirft eine interessante Frage auf:
Wenn ein Käufer und ein Verkäufer sich finden, einen Preis vereinbaren und nahezu sofort abrechnen können…
Wie viel von der traditionellen Maklerschicht brauchen wir dann wirklich?
Vielleicht macht das Entfernen des Zwischenhändlers Märkte effizienter.
Oder wir werden feststellen, dass Broker mehr Wert in Bezug auf Liquidität und Preisfindung geliefert haben, als wir bisher dachten.
Wie auch immer: Das Smart Bulletin Board ist eine dieser Dusk-Funktionen, die erst einmal ganz simpel klingt…
bis man anfängt darüber nachzudenken, was das für reale Märkte bedeuten könnte.
$TUT
$TRUMP
1
251
Verifiziert
#dusk $DUSK @Dusk_Foundation
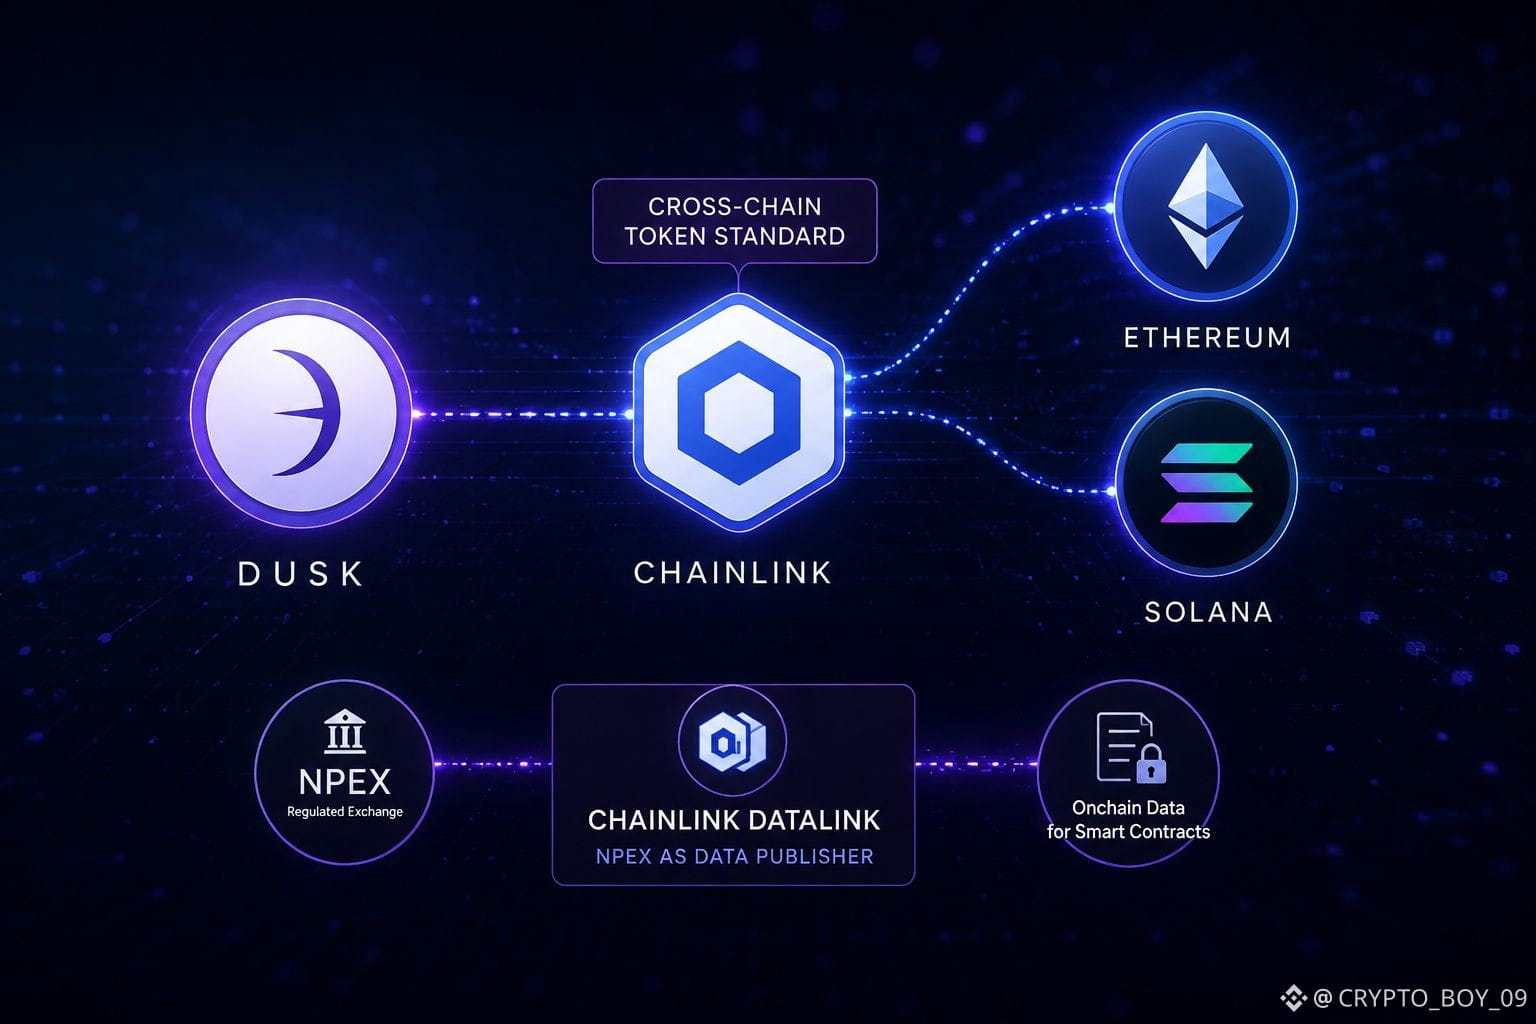
Ich habe mir die jüngsten Partnerschaften von Dusk angesehen und ehrlich gesagt beinahe die Chainlink-Partnerschaft übersprungen, weil sie auf den ersten Blick einfach wie eine weitere Integration wirkte. Aber je mehr ich darüber nachdachte, desto interessanter wurde sie. DUSK lebt im Grunde gerade auf einer einzigen Chain, und das wird sich ändern. Mit Chainlink kann DUSK nativ zu Ethereum und Solana wechseln – über das Cross-Chain-Token-Standard. Und ich glaube, das Wort „nativ“ ist hier entscheidend. Es ist nicht nur eine verpackte Version, die irgendwo auf einer Bridge herumliegt. Der eigentliche Token kann zwischen den Chains wechseln.
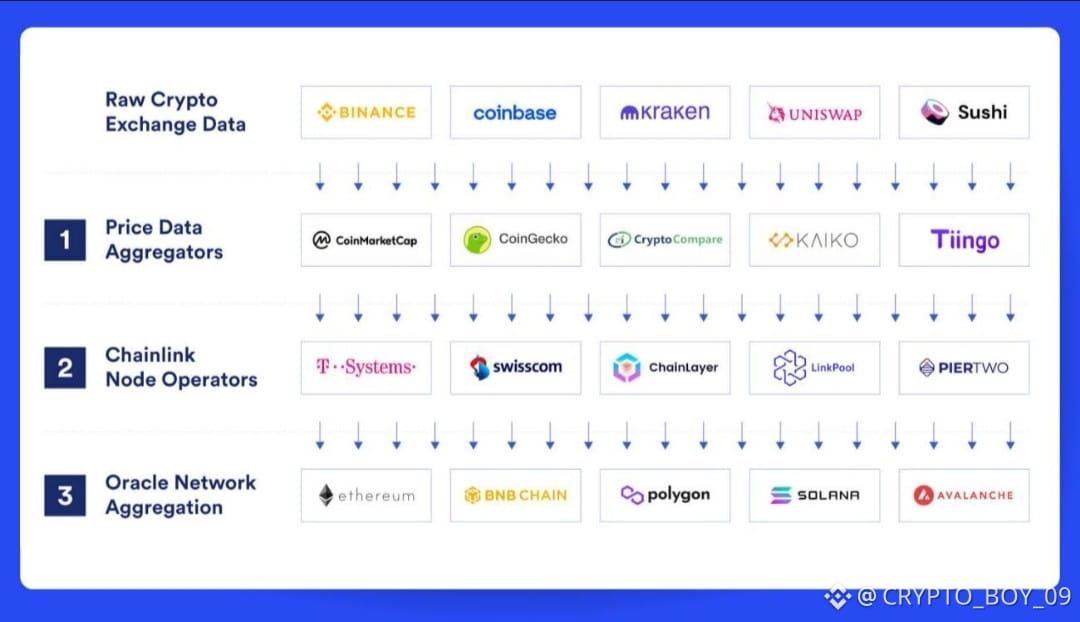
Der zweite Teil hat mich sogar noch mehr angesprochen. NPEX, die regulierte Börse, mit der Dusk zusammenarbeitet, wird über Chainlink DataLink zu einem Datenanbieter. So können echte Börsenpreise und Aktivitäten direkt onchain von einer regulierten Quelle bereitgestellt werden. Kein Scraping, kein Raten, keine Abhängigkeit von zufälligen Datenquellen.
Ich habe schon viele Partnerschaften gesehen, die auf dem Papier beeindruckend wirken, aber nicht wirklich viel verändern. Diese hier kommt mir anders vor, weil sie im Grunde Infrastruktur ist. Nichts Spektakuläres, nichts, das nur für Schlagzeilen entworfen wurde, aber es macht das Ökosystem leichter, um es zu verbinden und darauf aufzubauen.
Und ganz ehrlich: So eine Art „Plumbing“ kann am Ende wichtiger sein als die Features, über die alle sprechen. Jetzt bin ich gespannt, welche Seite die größere Freigabe bringt: DUSK, das sich freier über Chains bewegen kann, oder regulierte Marktdaten, die für Smart Contracts verfügbar werden, auf denen man tatsächlich aufbauen kann.
{spot}(DUSKUSDT)
{future}(TRUMPUSDT)
{future}(BTCUSDT)
Das ist der Teil, den ich im Blick behalten werde.
$AVAX $MAGMA
#dusk $DUSK @Dusk
Ich habe mir die jüngsten Partnerschaften von Dusk angesehen und ehrlich gesagt beinahe die Chainlink-Partnerschaft übersprungen, weil sie auf den ersten Blick einfach wie eine weitere Integration wirkte. Aber je mehr ich darüber nachdachte, desto interessanter wurde sie. DUSK lebt im Grunde gerade auf einer einzigen Chain, und das wird sich ändern. Mit Chainlink kann DUSK nativ zu Ethereum und Solana wechseln – über das Cross-Chain-Token-Standard. Und ich glaube, das Wort „nativ“ ist hier entscheidend. Es ist nicht nur eine verpackte Version, die irgendwo auf einer Bridge herumliegt. Der eigentliche Token kann zwischen den Chains wechseln.
Der zweite Teil hat mich sogar noch mehr angesprochen. NPEX, die regulierte Börse, mit der Dusk zusammenarbeitet, wird über Chainlink DataLink zu einem Datenanbieter. So können echte Börsenpreise und Aktivitäten direkt onchain von einer regulierten Quelle bereitgestellt werden. Kein Scraping, kein Raten, keine Abhängigkeit von zufälligen Datenquellen.
Ich habe schon viele Partnerschaften gesehen, die auf dem Papier beeindruckend wirken, aber nicht wirklich viel verändern. Diese hier kommt mir anders vor, weil sie im Grunde Infrastruktur ist. Nichts Spektakuläres, nichts, das nur für Schlagzeilen entworfen wurde, aber es macht das Ökosystem leichter, um es zu verbinden und darauf aufzubauen.
Und ganz ehrlich: So eine Art „Plumbing“ kann am Ende wichtiger sein als die Features, über die alle sprechen. Jetzt bin ich gespannt, welche Seite die größere Freigabe bringt: DUSK, das sich freier über Chains bewegen kann, oder regulierte Marktdaten, die für Smart Contracts verfügbar werden, auf denen man tatsächlich aufbauen kann.
Das ist der Teil, den ich im Blick behalten werde.
$AVAX $MAGMA
3
2
318
#TermMax
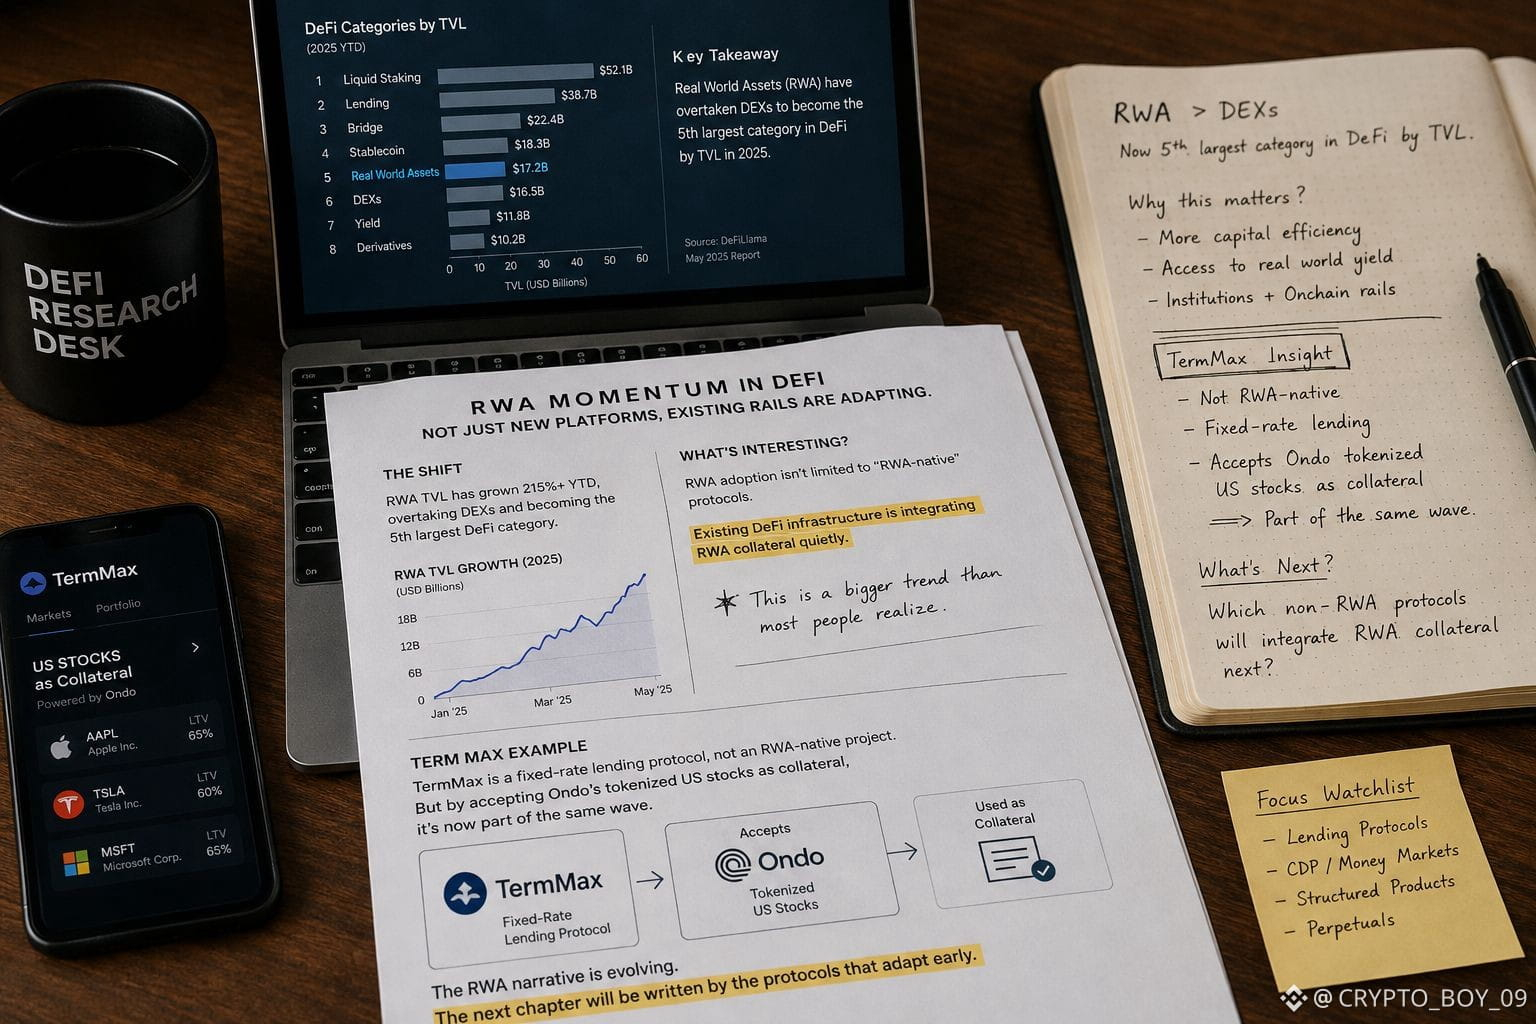
Ich habe letzte Woche einen Bericht gesehen, in dem stand, dass RWAs dieses Jahr DEXs überholt haben und nun die fünftgrößte Kategorie in DeFi nach TVL sind.
Habe zunächst nicht viel darauf gegeben.
Dann bin ich auf das gestoßen, was TermMax macht.
TermMax ist kein RWA-natives Protokoll. Es ist eine Plattform für Festzins-Kredite. Aber sobald sie begonnen hat, Ondos tokenisierte US-Aktien als Sicherheiten zu akzeptieren, wurde sie irgendwie doch in denselben RWA-Trend hineingezogen.
Und ehrlich gesagt fand ich genau das interessant.
Die RWA-Story könnte vielleicht nicht nur darum gehen, dass neue Protokolle entstehen, die speziell um RWAs herum gebaut sind. Es könnte auch sein, dass bestehende DeFi-Infrastruktur langsam reale Vermögenswerte in die Produkte einbaut, die die Leute bereits nutzen.
Das bringt mich auf die Frage, wie viele andere „nicht-RWA“-Protokolle still und heimlich damit anfangen werden.
Und welche werden zu spät dran sein?
@termmax #termmax
$PEOPLE $ONG
{future}(ONGUSDT)
{future}(PEOPLEUSDT)
#TermMax
Ich habe letzte Woche einen Bericht gesehen, in dem stand, dass RWAs dieses Jahr DEXs überholt haben und nun die fünftgrößte Kategorie in DeFi nach TVL sind.
Habe zunächst nicht viel darauf gegeben.
Dann bin ich auf das gestoßen, was TermMax macht.
TermMax ist kein RWA-natives Protokoll. Es ist eine Plattform für Festzins-Kredite. Aber sobald sie begonnen hat, Ondos tokenisierte US-Aktien als Sicherheiten zu akzeptieren, wurde sie irgendwie doch in denselben RWA-Trend hineingezogen.
Und ehrlich gesagt fand ich genau das interessant.
Die RWA-Story könnte vielleicht nicht nur darum gehen, dass neue Protokolle entstehen, die speziell um RWAs herum gebaut sind. Es könnte auch sein, dass bestehende DeFi-Infrastruktur langsam reale Vermögenswerte in die Produkte einbaut, die die Leute bereits nutzen.
Das bringt mich auf die Frage, wie viele andere „nicht-RWA“-Protokolle still und heimlich damit anfangen werden.
Und welche werden zu spät dran sein?
@TermMax #termmax
$PEOPLE $ONG
6
7
469
Ich war anfangs ehrlich gesagt ein wenig verwirrt von dem „EVM-kompatiblen“ Teil von Dusk.
Ich nahm an, es würde einfach bedeuten: Nimm deinen Solidity-Code, nimm ein paar Änderungen vor, und dann passt das.
Dann habe ich genauer in DuskEVM geschaut.
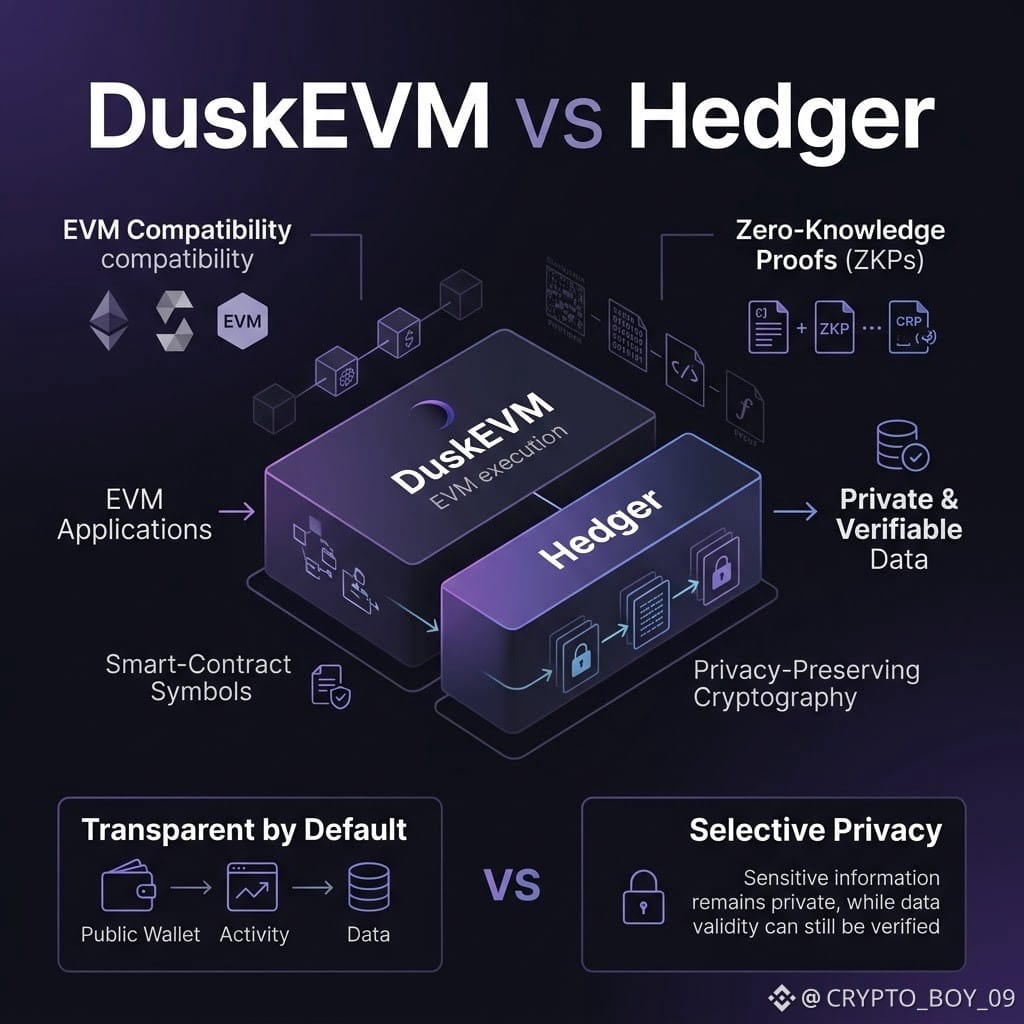
Die EVM-Seite ist vertraut – Solidity, bestehende Entwickler-Tools und ein leichterer Einstieg für Builder, die von Ethereum kommen.
Aber Dusk bringt etwas mit, das ich nicht erwartet hatte: Hedger, ein Privacy-Modul, das für die EVM-Schicht entwickelt wurde.
Es nutzt datenschutzfreundliche Kryptografie und Zero-Knowledge-Beweise, um Anwendungen dabei zu helfen, bestimmte Informationen privat zu halten, während sie trotzdem verifizierbar bleiben.
Daran wird DuskEVM interessant.
Auf den meisten EVM-Chains ist Privacy weitgehend ein nachträglicher Gedanke. Wallets, Guthaben und die Aktivitäten von Contracts sind in der Regel standardmäßig transparent.
Dusk verfolgt einen anderen Ansatz: Entwickler können selbst entscheiden, wo wirklich Privatsphäre benötigt wird.
Und das wirft eine spannende Frage auf:
Wenn Entwickler endlich die Möglichkeit haben, Privatsphäre in bestimmte Teile einer EVM-Anwendung einzubauen – werden sie das dann auch wirklich nutzen?
Oder ist „transparent-by-default“ längst zum Standard geworden?
@Dusk_Foundation #dusk $DUSK
$METAB $ONG
{future}(ONGUSDT)
{spot}(DUSKUSDT)
Ich war anfangs ehrlich gesagt ein wenig verwirrt von dem „EVM-kompatiblen“ Teil von Dusk.
Ich nahm an, es würde einfach bedeuten: Nimm deinen Solidity-Code, nimm ein paar Änderungen vor, und dann passt das.
Dann habe ich genauer in DuskEVM geschaut.
Die EVM-Seite ist vertraut – Solidity, bestehende Entwickler-Tools und ein leichterer Einstieg für Builder, die von Ethereum kommen.
Aber Dusk bringt etwas mit, das ich nicht erwartet hatte: Hedger, ein Privacy-Modul, das für die EVM-Schicht entwickelt wurde.
Es nutzt datenschutzfreundliche Kryptografie und Zero-Knowledge-Beweise, um Anwendungen dabei zu helfen, bestimmte Informationen privat zu halten, während sie trotzdem verifizierbar bleiben.
Daran wird DuskEVM interessant.
Auf den meisten EVM-Chains ist Privacy weitgehend ein nachträglicher Gedanke. Wallets, Guthaben und die Aktivitäten von Contracts sind in der Regel standardmäßig transparent.
Dusk verfolgt einen anderen Ansatz: Entwickler können selbst entscheiden, wo wirklich Privatsphäre benötigt wird.
Und das wirft eine spannende Frage auf:
Wenn Entwickler endlich die Möglichkeit haben, Privatsphäre in bestimmte Teile einer EVM-Anwendung einzubauen – werden sie das dann auch wirklich nutzen?
Oder ist „transparent-by-default“ längst zum Standard geworden?
@Dusk #dusk $DUSK
$METAB $ONG
3
3
111
Früher dachte ich, Tokenisierung eines Assets bedeute im Grunde, es auf einer Blockchain abzulegen.
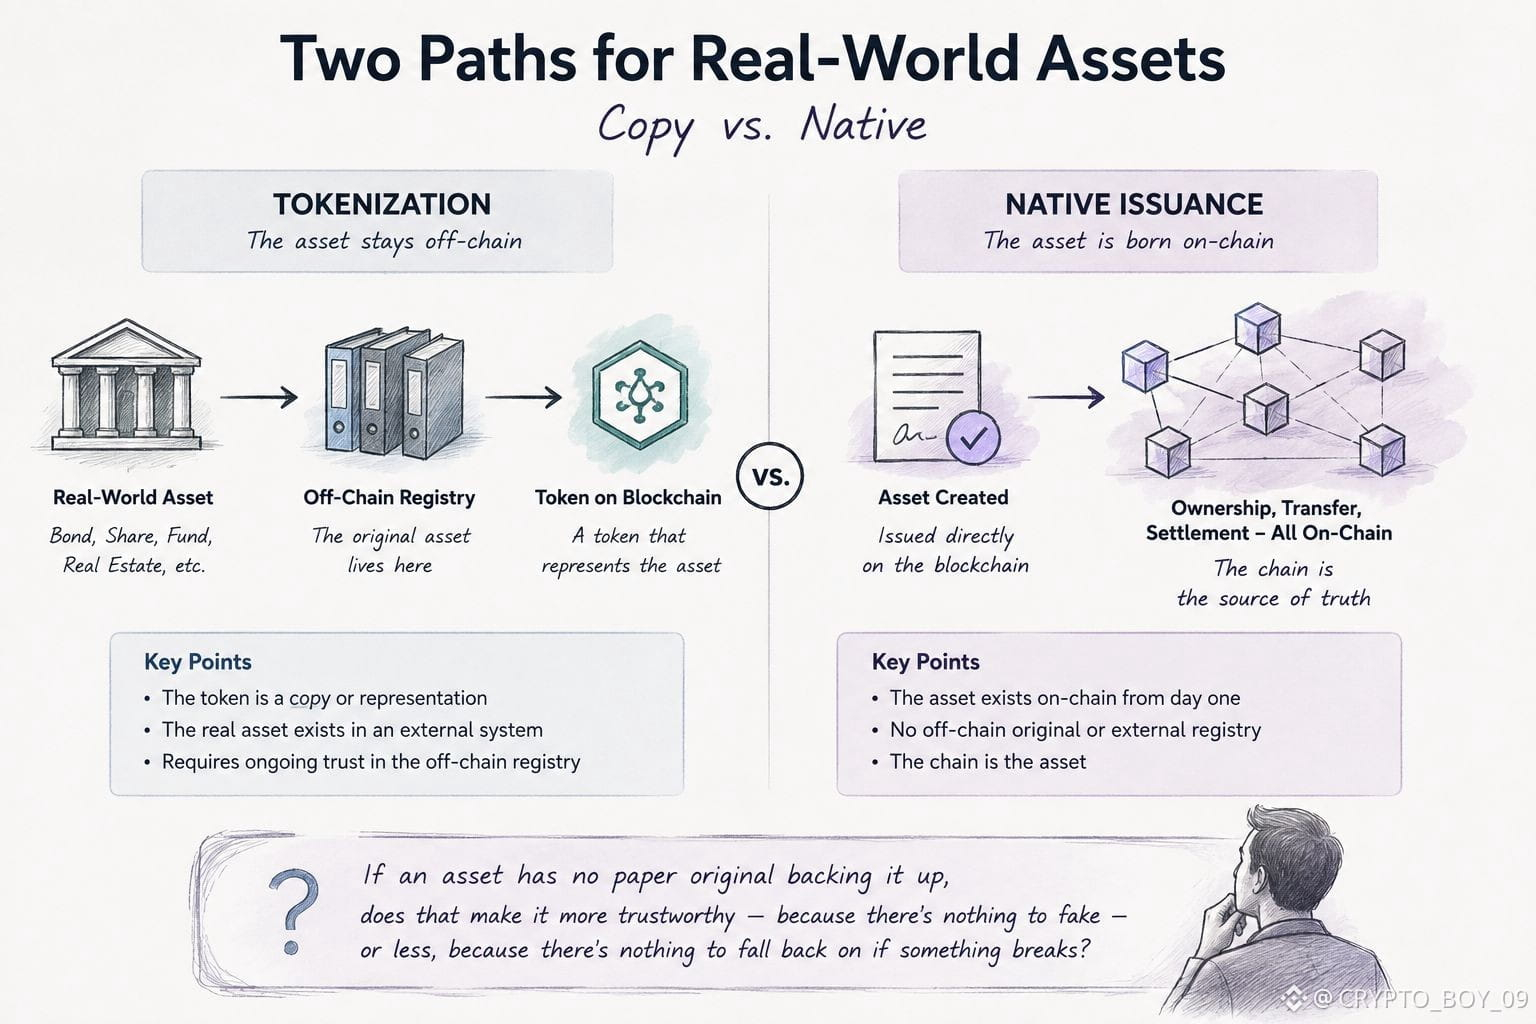
Dann habe ich angefangen, in Dusk’s Dokumentation zu graben, und gemerkt, dass es tatsächlich einen ziemlich wichtigen Unterschied zwischen Tokenisierung und nativer Emission gibt.
Bei der Tokenisierung existiert das Asset bereits irgendwo anders. Nehmen wir an, es ist eine Anleihe oder eine Aktie, die in einem bestehenden Register liegt. Du erstellst dann einen Token onchain, der es abbildet, aber das ursprüngliche Asset liegt weiterhin offchain.
Native Emission ist anders.
Das Asset wird von Anfang an onchain erzeugt. Es gibt kein weiteres „Original“, das irgendwo anders existiert und den Token repräsentieren muss. Eigentum, Übertragungen und das Asset selbst können im selben System leben.
Und ehrlich gesagt hat mich genau diese Unterscheidung zum Nachdenken gebracht.
Der eine Ansatz fügt im Grunde eine Blockchain-Schicht zum bestehenden Finanzsystem hinzu. Der andere versucht, den Blockchain-Teil zur eigentlichen finanziellen Infrastruktur zu machen.
Genau da finde ich Dusk interessant.
Aber ich stecke noch bei einer Frage fest:
Wenn es kein Papier oder kein offchain Original gibt, auf das man zurückgreifen kann: Macht das ein Asset vertrauenswürdiger, weil es weniger Raum für eine Nichtübereinstimmung gibt — oder weniger vertrauenswürdig, weil es keinen traditionellen Rückfall gibt, wenn etwas schiefgeht?
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
$HEMI $RE
Früher dachte ich, Tokenisierung eines Assets bedeute im Grunde, es auf einer Blockchain abzulegen.
Dann habe ich angefangen, in Dusk’s Dokumentation zu graben, und gemerkt, dass es tatsächlich einen ziemlich wichtigen Unterschied zwischen Tokenisierung und nativer Emission gibt.
Bei der Tokenisierung existiert das Asset bereits irgendwo anders. Nehmen wir an, es ist eine Anleihe oder eine Aktie, die in einem bestehenden Register liegt. Du erstellst dann einen Token onchain, der es abbildet, aber das ursprüngliche Asset liegt weiterhin offchain.
Native Emission ist anders.
Das Asset wird von Anfang an onchain erzeugt. Es gibt kein weiteres „Original“, das irgendwo anders existiert und den Token repräsentieren muss. Eigentum, Übertragungen und das Asset selbst können im selben System leben.
Und ehrlich gesagt hat mich genau diese Unterscheidung zum Nachdenken gebracht.
Der eine Ansatz fügt im Grunde eine Blockchain-Schicht zum bestehenden Finanzsystem hinzu. Der andere versucht, den Blockchain-Teil zur eigentlichen finanziellen Infrastruktur zu machen.
Genau da finde ich Dusk interessant.
Aber ich stecke noch bei einer Frage fest:
Wenn es kein Papier oder kein offchain Original gibt, auf das man zurückgreifen kann: Macht das ein Asset vertrauenswürdiger, weil es weniger Raum für eine Nichtübereinstimmung gibt — oder weniger vertrauenswürdig, weil es keinen traditionellen Rückfall gibt, wenn etwas schiefgeht?
@Dusk #dusk $DUSK
$HEMI $RE
20
9
607
Ich habe um 3 Uhr morgens einen USDC-Markt geprüft und mir gedacht 🧐: Warum dauert es so lange, nur herauszufinden, wo der beste Kurs ist?
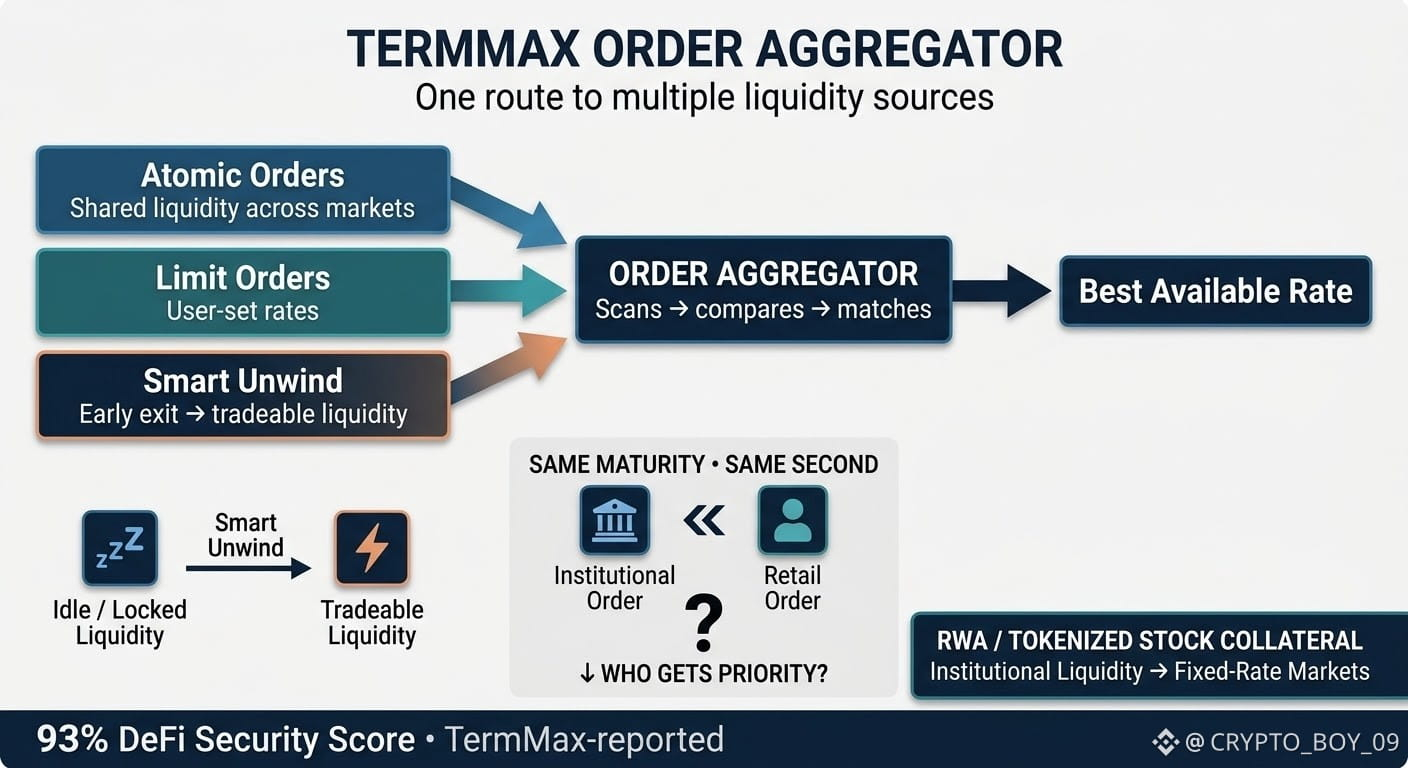
Dann habe ich den Order Aggregator von #TermMax ausprobiert und endlich verstanden, was er eigentlich macht.
Anstatt alles einzeln zu prüfen, bringt er Liquidität aus drei verschiedenen Quellen an einen Ort:
1- Atoms Orders, die sofort einsatzbereit sind
2- Limit-Orders, die von anderen Nutzern platziert wurden
3- Smart Unwind-Positionen, bei denen jemand vor Fälligkeit aussteigt
Normalerweise müsstest du das separat herausfinden und manchmal mit mehreren Transaktionen umgehen. Hier sind sie alle auf einen Schlag verfügbar.
Der Teil, der für mich am interessantesten war, ist Smart Unwind.
Manche Liquidität würde sonst einfach bis zur Fälligkeit dort liegen bleiben, im Grunde „schlafen“. Diese Liquidität zu aggregieren bedeutet: Kapital, das sich festgefahren anfühlte, kann wieder nutzbar werden.
Allerdings gehe ich nicht davon aus, dass eine reibungslose Automatisierung immer reibungslos bleibt. Wenn die Märkte ruhig sind, ist die Optimierung leicht. Der echte Test kommt dann, wenn alle die gleiche Fälligkeit wollen und die Liquidität knapp wird.
Und jetzt, wo institutionelles Sicherheitenkapital wie tokenisierte Aktien ins Spiel kommt, mit einem Security-Score, der mit Aave V3 vergleichbar ist, fühlt sich das langsam nicht mehr wie nur ein kleines Experiment an.
Also ist die Frage nicht, ob das Zusammenführen von drei Liquiditätsquellen sinnvoll ist. Das ist es.
Die eigentliche Frage ist: Wenn eine große institutionelle Order und meine kleine Order zur exakt gleichen Sekunde dieselbe Liquidität wollen, wer bekommt dann Priorität?
@termmax #TermMax
$RICE $BTW $ACE
Ich habe um 3 Uhr morgens einen USDC-Markt geprüft und mir gedacht 🧐: Warum dauert es so lange, nur herauszufinden, wo der beste Kurs ist?
Dann habe ich den Order Aggregator von #TermMax ausprobiert und endlich verstanden, was er eigentlich macht.
Anstatt alles einzeln zu prüfen, bringt er Liquidität aus drei verschiedenen Quellen an einen Ort:
1- Atoms Orders, die sofort einsatzbereit sind
2- Limit-Orders, die von anderen Nutzern platziert wurden
3- Smart Unwind-Positionen, bei denen jemand vor Fälligkeit aussteigt
Normalerweise müsstest du das separat herausfinden und manchmal mit mehreren Transaktionen umgehen. Hier sind sie alle auf einen Schlag verfügbar.
Der Teil, der für mich am interessantesten war, ist Smart Unwind.
Manche Liquidität würde sonst einfach bis zur Fälligkeit dort liegen bleiben, im Grunde „schlafen“. Diese Liquidität zu aggregieren bedeutet: Kapital, das sich festgefahren anfühlte, kann wieder nutzbar werden.
Allerdings gehe ich nicht davon aus, dass eine reibungslose Automatisierung immer reibungslos bleibt. Wenn die Märkte ruhig sind, ist die Optimierung leicht. Der echte Test kommt dann, wenn alle die gleiche Fälligkeit wollen und die Liquidität knapp wird.
Und jetzt, wo institutionelles Sicherheitenkapital wie tokenisierte Aktien ins Spiel kommt, mit einem Security-Score, der mit Aave V3 vergleichbar ist, fühlt sich das langsam nicht mehr wie nur ein kleines Experiment an.
Also ist die Frage nicht, ob das Zusammenführen von drei Liquiditätsquellen sinnvoll ist. Das ist es.
Die eigentliche Frage ist: Wenn eine große institutionelle Order und meine kleine Order zur exakt gleichen Sekunde dieselbe Liquidität wollen, wer bekommt dann Priorität?
@TermMax #TermMax
$RICE $BTW $ACE
10
10
512
Verifiziert
Ich bin erst spät in der Nacht aus dem Krankenhaus zurückgekommen 🤒. Ich konnte nicht schlafen, also habe ich in Ducks Dokumentation herumgewühlt.
Eine Zeile hat mich komplett gestoppt.😲
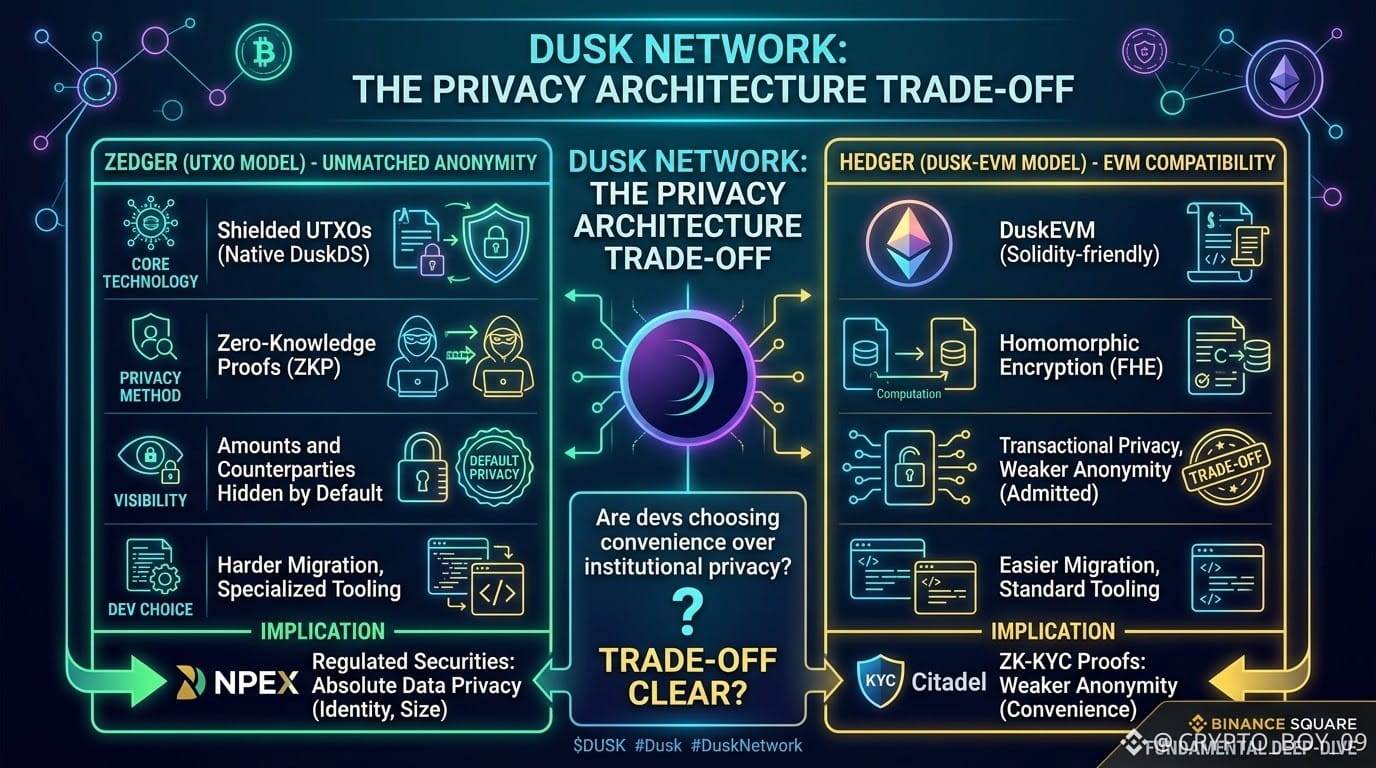
Direkt aus der eigenen Hedger-Ankündigung von Dusk: Das EVM mit seinem kontenbasierten Modell kann die Anonymität nicht erreichen, die Zedger bietet.
Klingt nach wenig. Ist es aber nicht.
Zedger läuft nativ auf DuskDS — geschützte UTXOs, ZK-Beweise, Beträge und Gegenparteien sind standardmäßig verborgen. Keine zusätzliche Schicht nötig.
Hedger läuft auf DuskEVM. Solidity-freundlich, einfacher beim Ethereum-Migrieren. Aber selbst mit homomorpher Verschlüsselung gibt Dusk zu: Es bietet nicht dieselbe Anonymität wie Zedger.
Das ist nicht nur eine Entscheidung für Entwickler-Tools.
NPEX baut hier regulierte Wertpapier-Infrastruktur auf. Anlegeridentität, Transaktionsgröße, Gegenparteien — genau diese Art von Datenprivatsphäre ist entscheidend.
Citadel fügt noch ein weiteres Puzzleteil zu derselben Geschichte hinzu: Beweise, dass du berechtigt bist, ohne deine ganze Identität offenzulegen.
Also frage ich immer wieder:
Wenn ein Entwickler Hedger aus Bequemlichkeit auswählt, wählt er dann auch ein schwächeres Datenschutzmodell für institutionelle Nutzer — und macht das wirklich jemand transparent?
@Dusk_Foundation #Dusk $DUSK
Ich bin erst spät in der Nacht aus dem Krankenhaus zurückgekommen 🤒. Ich konnte nicht schlafen, also habe ich in Ducks Dokumentation herumgewühlt.
Eine Zeile hat mich komplett gestoppt.😲
Direkt aus der eigenen Hedger-Ankündigung von Dusk: Das EVM mit seinem kontenbasierten Modell kann die Anonymität nicht erreichen, die Zedger bietet.
Klingt nach wenig. Ist es aber nicht.
Zedger läuft nativ auf DuskDS — geschützte UTXOs, ZK-Beweise, Beträge und Gegenparteien sind standardmäßig verborgen. Keine zusätzliche Schicht nötig.
Hedger läuft auf DuskEVM. Solidity-freundlich, einfacher beim Ethereum-Migrieren. Aber selbst mit homomorpher Verschlüsselung gibt Dusk zu: Es bietet nicht dieselbe Anonymität wie Zedger.
Das ist nicht nur eine Entscheidung für Entwickler-Tools.
NPEX baut hier regulierte Wertpapier-Infrastruktur auf. Anlegeridentität, Transaktionsgröße, Gegenparteien — genau diese Art von Datenprivatsphäre ist entscheidend.
Citadel fügt noch ein weiteres Puzzleteil zu derselben Geschichte hinzu: Beweise, dass du berechtigt bist, ohne deine ganze Identität offenzulegen.
Also frage ich immer wieder:
Wenn ein Entwickler Hedger aus Bequemlichkeit auswählt, wählt er dann auch ein schwächeres Datenschutzmodell für institutionelle Nutzer — und macht das wirklich jemand transparent?
@Dusk #Dusk $DUSK
9
8
122
Ich ging früher davon aus, dass ein Darlehen mit festem Zinssatz nur ein einziges Ende hat: bis zur Fälligkeit warten, den vollen Betrag zurückzahlen, fertig.
Dann bin ich auf etwas Interessantes unter #TermMax gestoßen
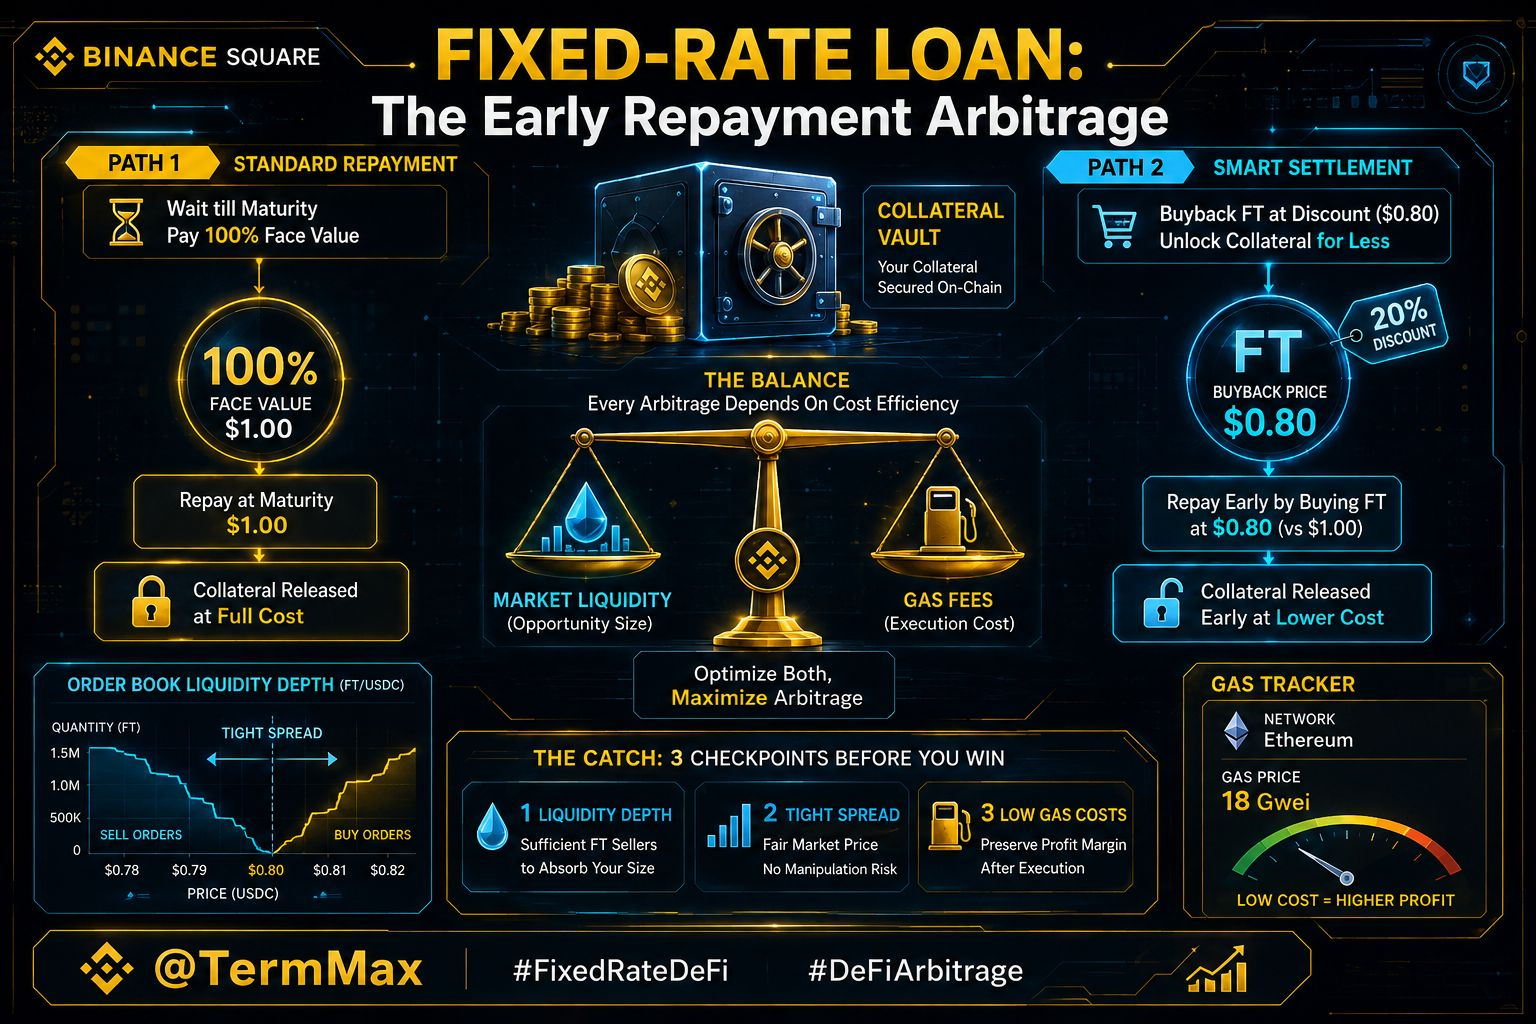
Vor der Fälligkeit kann die FT — das Token, das die Schuld repräsentiert — am offenen Markt unter ihrem Nennwert gehandelt werden. So ist ein Kreditnehmer nicht zwangsläufig nur auf eine Option festgelegt:
Aussitzen und den Betrag vollständig zurückzahlen.
Oder die FT mit einem Abschlag zurückkaufen und sie nutzen, um dieselbe Schuld für weniger zu begleichen.
Beide Wege geben die Sicherheiten auf die gleiche Weise frei. Das Einzige, was sich ändert, sind die Kosten.
Angenommen, die FT wird zu 0,80 $ pro 1 $ gehandelt. Wenn genug Liquidität vorhanden ist, könnte es beim Rückkauf und der Nutzung zur Schuldentilgung deutlich weniger kosten als eine Rückzahlung zum Nennwert.
Aber da gibt es einen Haken.
Der Abschlag gilt nur dann, wenn du ihn tatsächlich bekommst. Du brauchst genug Verkäufer, eine angemessene Spanne und genug niedrige Gas-Kosten, damit die Ersparnis bis zur Ausführung überlebt.
Also ist die eigentliche Frage nicht, ob diese Funktion existiert.
Sondern wie oft der Markt Kreditnehmern tatsächlich einen ausreichend guten Abschlag bietet, damit eine vorzeitige Rückzahlung sich lohnt.
#TermMax @termmax
Ich ging früher davon aus, dass ein Darlehen mit festem Zinssatz nur ein einziges Ende hat: bis zur Fälligkeit warten, den vollen Betrag zurückzahlen, fertig.
Dann bin ich auf etwas Interessantes unter #TermMax gestoßen
Vor der Fälligkeit kann die FT — das Token, das die Schuld repräsentiert — am offenen Markt unter ihrem Nennwert gehandelt werden. So ist ein Kreditnehmer nicht zwangsläufig nur auf eine Option festgelegt:
Aussitzen und den Betrag vollständig zurückzahlen.
Oder die FT mit einem Abschlag zurückkaufen und sie nutzen, um dieselbe Schuld für weniger zu begleichen.
Beide Wege geben die Sicherheiten auf die gleiche Weise frei. Das Einzige, was sich ändert, sind die Kosten.
Angenommen, die FT wird zu 0,80 $ pro 1 $ gehandelt. Wenn genug Liquidität vorhanden ist, könnte es beim Rückkauf und der Nutzung zur Schuldentilgung deutlich weniger kosten als eine Rückzahlung zum Nennwert.
Aber da gibt es einen Haken.
Der Abschlag gilt nur dann, wenn du ihn tatsächlich bekommst. Du brauchst genug Verkäufer, eine angemessene Spanne und genug niedrige Gas-Kosten, damit die Ersparnis bis zur Ausführung überlebt.
Also ist die eigentliche Frage nicht, ob diese Funktion existiert.
Sondern wie oft der Markt Kreditnehmern tatsächlich einen ausreichend guten Abschlag bietet, damit eine vorzeitige Rückzahlung sich lohnt.
#TermMax @TermMax
12
7
94
Es ist fast 3 Uhr morgens, ich sollte wahrscheinlich schlafen, aber irgendwie bin ich doch dazu gekommen, über Dusk’ Chainlink-Partnerschaft zu lesen.
Was mich besonders angesprochen hat, ist ziemlich simpel: Dusk scheint keine Kette zu bauen und dann darauf zu warten, dass Banken herausfinden, was sie damit machen sollen.
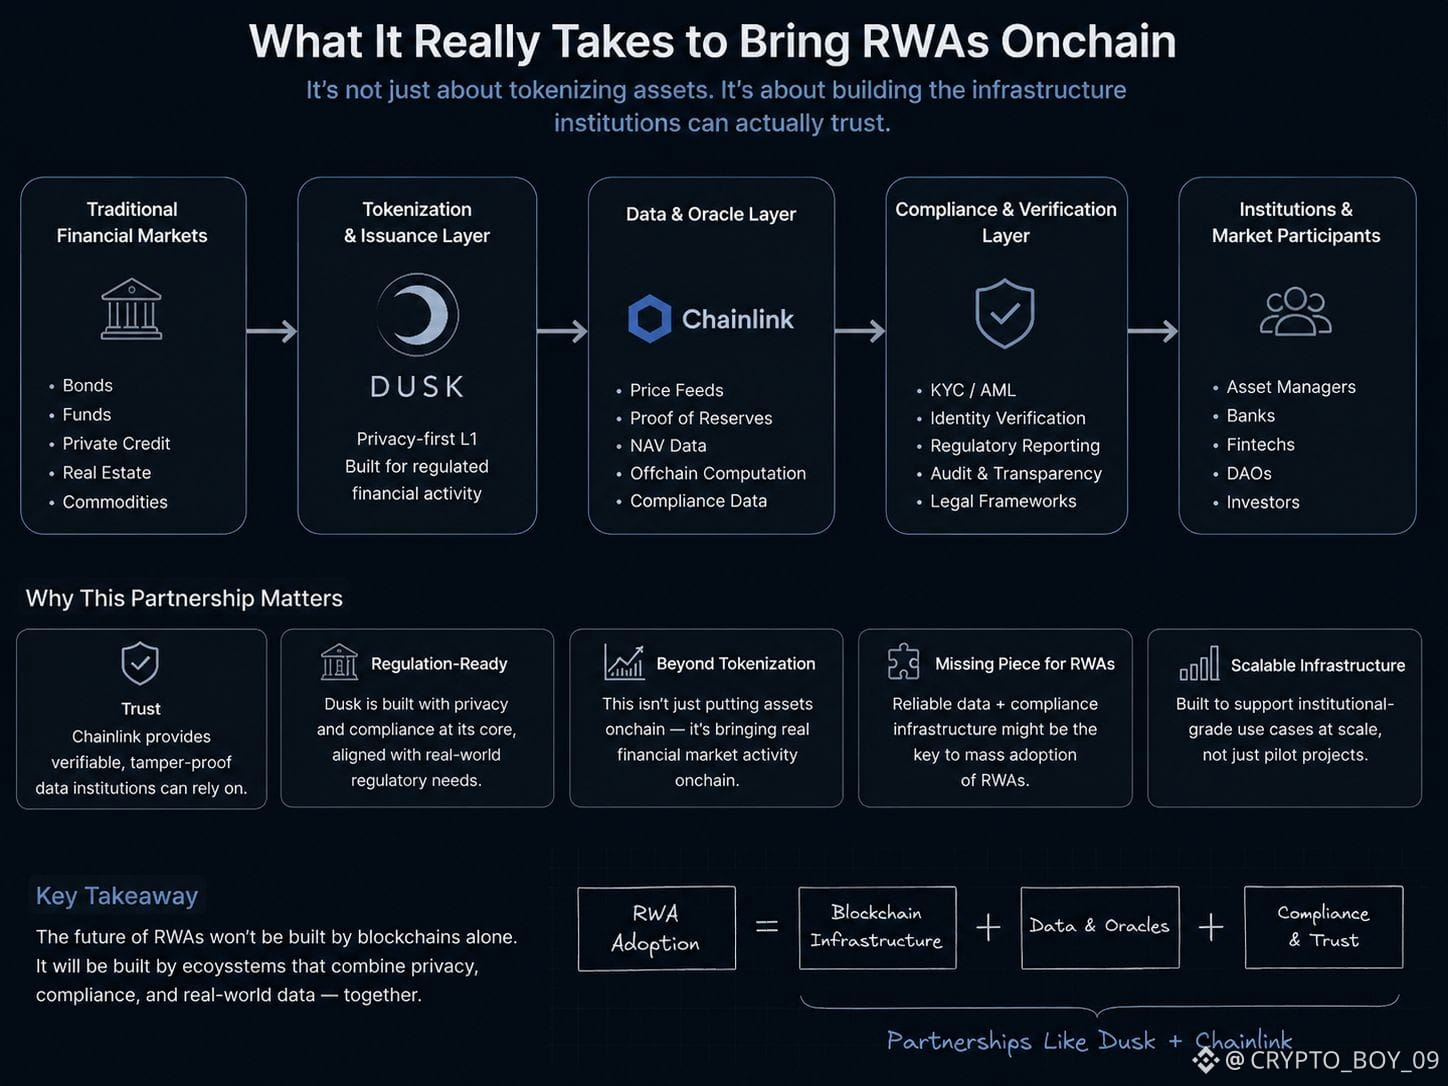
Stattdessen arbeitet Dusk mit Chainlink und EU-lizenzierten Institutionen zusammen, um echte Aktivitäten der Finanzmärkte onchain zu bringen. Und ich denke, das ist eine viel größere Sache als nur Token auf eine Blockchain zu setzen.
Denn wenn Leute über RWAs sprechen, ist es leicht, sich nur auf den Token selbst zu konzentrieren. Aber regulierte Assets brauchen viel mehr als das. Institutionen benötigen verlässliche Daten, Compliance, Verifizierung und eine Infrastruktur, der sie tatsächlich vertrauen können.
Genau da wird diese Partnerschaft für mich interessant.
Alle sagen ständig: „TradFi kommt onchain“, aber vielleicht war der schwierigere Teil nie die Blockchain selbst. Vielleicht ging es darum, all die Infrastruktur darum herum aufzubauen, damit regulierte Institutionen sie auch wirklich nutzen können.
Jetzt frage ich mich: Sind Partnerschaften wie diese ein fehlendes Puzzleteil dafür, dass RWAs wirklich skalieren können?
@Dusk_Foundation $DUSK #dusk
Es ist fast 3 Uhr morgens, ich sollte wahrscheinlich schlafen, aber irgendwie bin ich doch dazu gekommen, über Dusk’ Chainlink-Partnerschaft zu lesen.
Was mich besonders angesprochen hat, ist ziemlich simpel: Dusk scheint keine Kette zu bauen und dann darauf zu warten, dass Banken herausfinden, was sie damit machen sollen.
Stattdessen arbeitet Dusk mit Chainlink und EU-lizenzierten Institutionen zusammen, um echte Aktivitäten der Finanzmärkte onchain zu bringen. Und ich denke, das ist eine viel größere Sache als nur Token auf eine Blockchain zu setzen.
Denn wenn Leute über RWAs sprechen, ist es leicht, sich nur auf den Token selbst zu konzentrieren. Aber regulierte Assets brauchen viel mehr als das. Institutionen benötigen verlässliche Daten, Compliance, Verifizierung und eine Infrastruktur, der sie tatsächlich vertrauen können.
Genau da wird diese Partnerschaft für mich interessant.
Alle sagen ständig: „TradFi kommt onchain“, aber vielleicht war der schwierigere Teil nie die Blockchain selbst. Vielleicht ging es darum, all die Infrastruktur darum herum aufzubauen, damit regulierte Institutionen sie auch wirklich nutzen können.
Jetzt frage ich mich: Sind Partnerschaften wie diese ein fehlendes Puzzleteil dafür, dass RWAs wirklich skalieren können?
@Dusk $DUSK #dusk
16
6
174
Verifiziert
Witzig, wie „Festzins“ beim ersten Hören langweilig klingt. 😅
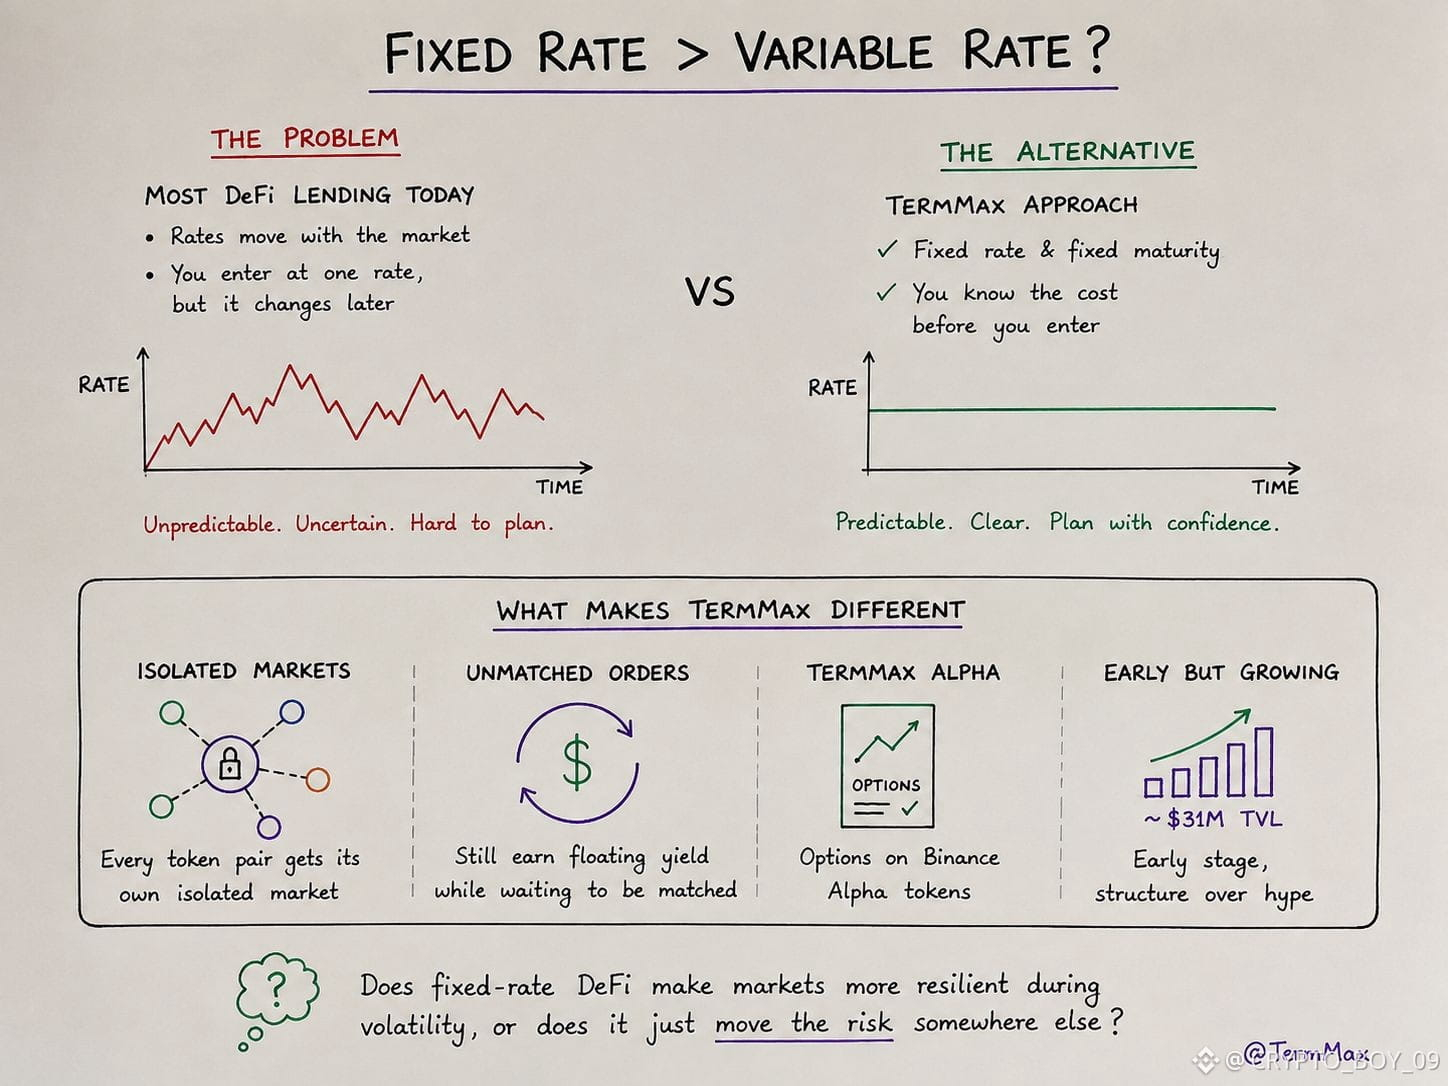
Aber je mehr ich mir DeFi-Kreditvergabe anschaue, desto mehr denke ich, dass Vorhersehbarkeit eigentlich unterschätzt wird.
Die meisten Kreditkonditionen bewegen sich mit dem Markt. Du gehst eine Position ein, in der Annahme, die Kosten zu kennen – dann ändert sich der Zinssatz und du musst im Grunde laufend nachjustieren.
Das war auch der Grund, warum ich mir @termmax genauer angesehen habe.
Die Idee ist ziemlich unkompliziert: Du kennst den Zinssatz und die Laufzeit, bevor du die Position eingehst. TermMax nutzt außerdem isolierte Märkte für verschiedene Token-Paare, statt alles in einen gemeinsamen Pool zu packen.
Was ich interessant fand: Unerfüllte Orders können immer noch eine variable Rendite erzielen, während sie auf ihre Zuordnung warten. Das bedeutet, dass Kapital nicht zwangsläufig untätig herumliegen muss.
Außerdem gibt es TermMax Alpha, das Optionen rund um Binance-Alpha-Token ergänzt.
Es ist noch früh: mit etwa 31 Mio. $ TVL. Aber die Struktur hat mich mehr angesprochen als die Zahl selbst.
Die Frage, über die ich immer noch nachdenke:
Macht Fixed-Rate-DeFi Märkte tatsächlich widerstandsfähiger in Phasen von Volatilität – oder verlagert es das Risiko einfach nur an einen anderen Ort?
#TermMax
Witzig, wie „Festzins“ beim ersten Hören langweilig klingt. 😅
Aber je mehr ich mir DeFi-Kreditvergabe anschaue, desto mehr denke ich, dass Vorhersehbarkeit eigentlich unterschätzt wird.
Die meisten Kreditkonditionen bewegen sich mit dem Markt. Du gehst eine Position ein, in der Annahme, die Kosten zu kennen – dann ändert sich der Zinssatz und du musst im Grunde laufend nachjustieren.
Das war auch der Grund, warum ich mir @TermMax genauer angesehen habe.
Die Idee ist ziemlich unkompliziert: Du kennst den Zinssatz und die Laufzeit, bevor du die Position eingehst. TermMax nutzt außerdem isolierte Märkte für verschiedene Token-Paare, statt alles in einen gemeinsamen Pool zu packen.
Was ich interessant fand: Unerfüllte Orders können immer noch eine variable Rendite erzielen, während sie auf ihre Zuordnung warten. Das bedeutet, dass Kapital nicht zwangsläufig untätig herumliegen muss.
Außerdem gibt es TermMax Alpha, das Optionen rund um Binance-Alpha-Token ergänzt.
Es ist noch früh: mit etwa 31 Mio. $ TVL. Aber die Struktur hat mich mehr angesprochen als die Zahl selbst.
Die Frage, über die ich immer noch nachdenke:
Macht Fixed-Rate-DeFi Märkte tatsächlich widerstandsfähiger in Phasen von Volatilität – oder verlagert es das Risiko einfach nur an einen anderen Ort?
#TermMax
17
2
9
72
Verifiziert
Ich glaube immer noch, dass die meisten Leute Dusk’s Privacy-Design falsch verstehen. ❌😵
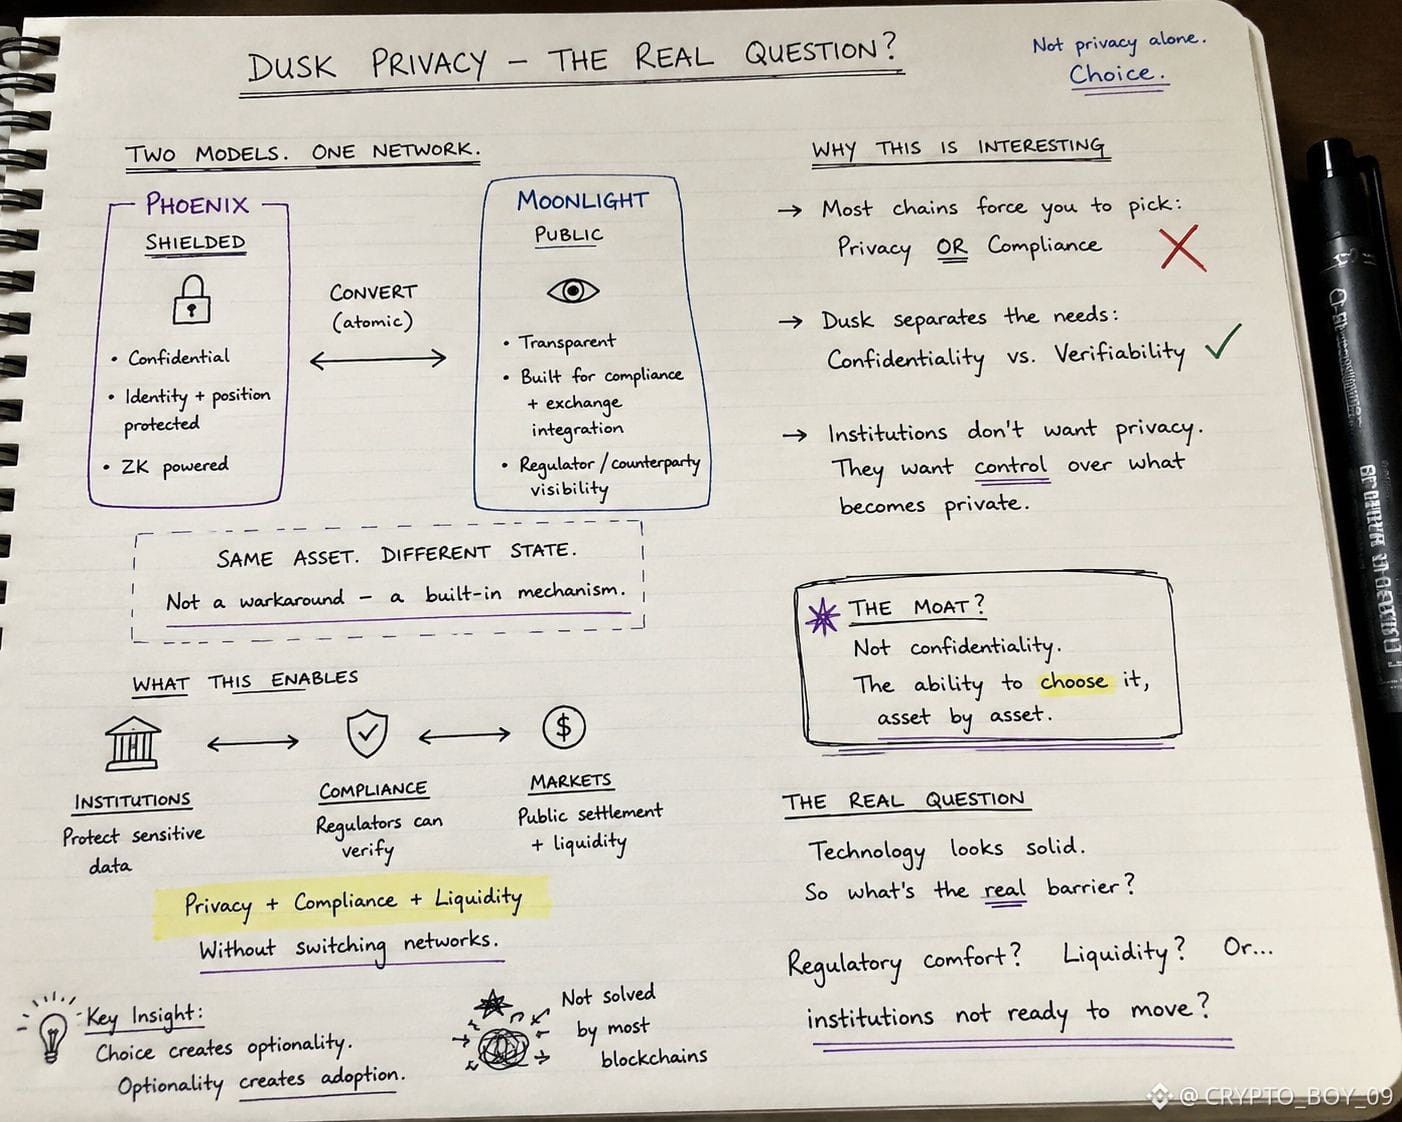
Mir ist in ihren Engineering-Notizen etwas aufgefallen, das auf den ersten Blick nicht stimmig war: Es gibt nicht nur ein einziges Privacy-Modell. Es gibt zwei.
Phoenix, abgeschirmt. Moonlight, öffentlich. Und eine Convert-Funktion, die ein Asset zwischen ihnen verschiebt – kein Workaround, sondern ein echtes eingebautes Mechanismus.
Hier ist der Teil, der bei mir die Spannung erzeugt hat: Dusk’s eigene Dokumentation sagt, dass Moonlight, das öffentliche Modell, dasjenige ist, das für Compliance und Exchange-Integration gebaut ist. Nicht Phoenix, das abgeschirmte.
Das ist das Gegenteil von dem, was ich erwartet hätte. Wenn man für regulierte Finanzen baut: Sollte dann nicht das abgeschirmte Modell das „ernsthafte“ sein?
Aber vielleicht ist das die falsche Intuition.
Eine Bank muss nicht jede Transaktion verstecken. Sie muss die Identität der Investoren und Positionsdaten schützen – während Aufsichtsbehörden und Gegenparteien weiterhin verifizieren können, was gerade passiert. Das sind zwei getrennte Bedürfnisse, und die meisten Blockchains lösen nur eines davon.
Dusk scheint darauf zu setzen, dass Institutionen keine Privacy wollen. Sie wollen Kontrolle darüber, was privat wird.
Wenn das stimmt, ist der Burggraben nicht mehr reine Vertraulichkeit. Vertraulichkeit ist mittlerweile gängig. Der Burggraben ist, sie auswählen zu können, Asset für Asset – ohne Netzwerke zu wechseln.
Ich glaube nicht, dass hier die Technologie noch strittig ist.
Also was ist es eigentlich – regulatorischer Komfort, Liquidität, oder einfach, dass Institutionen nicht bereit sind, eine Infrastruktur zu wechseln, in die sie bereits seit Jahren Zeit gesteckt haben?
@Dusk_Foundation #dusk $DUSK
Ich glaube immer noch, dass die meisten Leute Dusk’s Privacy-Design falsch verstehen. ❌😵
Mir ist in ihren Engineering-Notizen etwas aufgefallen, das auf den ersten Blick nicht stimmig war: Es gibt nicht nur ein einziges Privacy-Modell. Es gibt zwei.
Phoenix, abgeschirmt. Moonlight, öffentlich. Und eine Convert-Funktion, die ein Asset zwischen ihnen verschiebt – kein Workaround, sondern ein echtes eingebautes Mechanismus.
Hier ist der Teil, der bei mir die Spannung erzeugt hat: Dusk’s eigene Dokumentation sagt, dass Moonlight, das öffentliche Modell, dasjenige ist, das für Compliance und Exchange-Integration gebaut ist. Nicht Phoenix, das abgeschirmte.
Das ist das Gegenteil von dem, was ich erwartet hätte. Wenn man für regulierte Finanzen baut: Sollte dann nicht das abgeschirmte Modell das „ernsthafte“ sein?
Aber vielleicht ist das die falsche Intuition.
Eine Bank muss nicht jede Transaktion verstecken. Sie muss die Identität der Investoren und Positionsdaten schützen – während Aufsichtsbehörden und Gegenparteien weiterhin verifizieren können, was gerade passiert. Das sind zwei getrennte Bedürfnisse, und die meisten Blockchains lösen nur eines davon.
Dusk scheint darauf zu setzen, dass Institutionen keine Privacy wollen. Sie wollen Kontrolle darüber, was privat wird.
Wenn das stimmt, ist der Burggraben nicht mehr reine Vertraulichkeit. Vertraulichkeit ist mittlerweile gängig. Der Burggraben ist, sie auswählen zu können, Asset für Asset – ohne Netzwerke zu wechseln.
Ich glaube nicht, dass hier die Technologie noch strittig ist.
Also was ist es eigentlich – regulatorischer Komfort, Liquidität, oder einfach, dass Institutionen nicht bereit sind, eine Infrastruktur zu wechseln, in die sie bereits seit Jahren Zeit gesteckt haben?
@Dusk #dusk $DUSK
38
1
14
158
Verifiziert
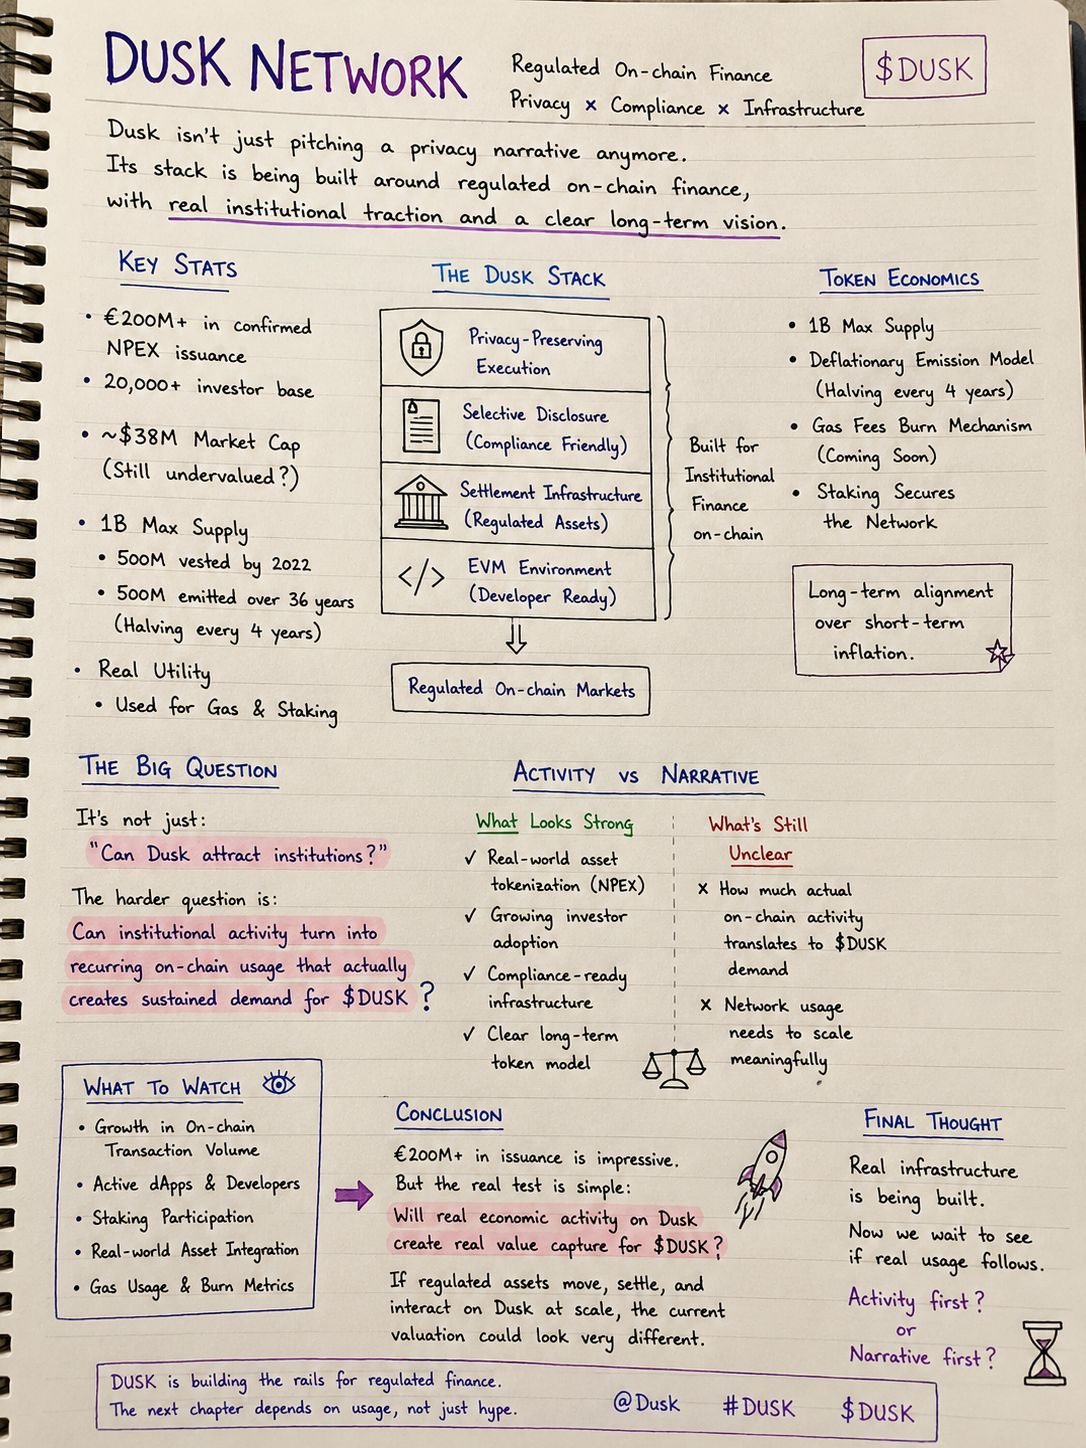
Ich denke immer noch, dass der Markt unterschätzt, was $DUSK tatsächlich aufbaut. 💹
Das ist längst keine „Privacy-Blockchain“-Erzählung mehr.
Dusk positioniert sich als Infrastruktur für regulierte On-Chain-Finanzierungen – und verbindet dabei Privacy, selektive Offenlegung, deterministisches Settlement, ZK-Ausführung und eine EVM-Umgebung.
Und die institutionellen Signale werden immer schwerer zu ignorieren.
NPEX hat bereits über 217 Mio. € an Finanzierung erreicht, mit 20K+ aktiven Investoren, während Dusk derzeit über 300 Mio. € an bestätigter Emission sowie eine Reichweite von 50K+ Investoren in seinem Ökosystem hervorhebt.
DUSK hat außerdem echte Protokoll-Utility: Gas + Staking, mit einem maximalen Supply von 1 Mrd. und Emissionen, die dafür ausgelegt sind, sich alle 4 Jahre über 36 Jahre hinweg zu halbieren.
Aber hier schaue ich besonders genau hin:
Wird die institutionelle Aktivität zu wiederkehrender On-Chain-Aktivität und letztlich zu echtem Bedarf für $DUSK führen?
Denn Emission ist ein starkes Signal.
Nutzung ist der Beweis.
Wenn sich regulierte Assets in großem Maßstab auf Dusk bewegen, dort gesettelt werden und miteinander interagieren, könnten die Token-Ökonomien deutlich interessanter werden.
Aber wenn die Akzeptanz wächst, ohne dass es zu einer bedeutenden DUSK-Nachfrage kommt, könnte die Infrastrukturthese stärker sein als die Token-These.
Also was kommt zuerst? 🤔
Holt die echte Netzwerk-Nutzung die Erzählung ein – oder läuft die Erzählung der Wertschöpfung durch Tokens weiter voraus?
@Dusk_Foundation #dusk $DUSK
Ich denke immer noch, dass der Markt unterschätzt, was $DUSK tatsächlich aufbaut. 💹
Das ist längst keine „Privacy-Blockchain“-Erzählung mehr.
Dusk positioniert sich als Infrastruktur für regulierte On-Chain-Finanzierungen – und verbindet dabei Privacy, selektive Offenlegung, deterministisches Settlement, ZK-Ausführung und eine EVM-Umgebung.
Und die institutionellen Signale werden immer schwerer zu ignorieren.
NPEX hat bereits über 217 Mio. € an Finanzierung erreicht, mit 20K+ aktiven Investoren, während Dusk derzeit über 300 Mio. € an bestätigter Emission sowie eine Reichweite von 50K+ Investoren in seinem Ökosystem hervorhebt.
DUSK hat außerdem echte Protokoll-Utility: Gas + Staking, mit einem maximalen Supply von 1 Mrd. und Emissionen, die dafür ausgelegt sind, sich alle 4 Jahre über 36 Jahre hinweg zu halbieren.
Aber hier schaue ich besonders genau hin:
Wird die institutionelle Aktivität zu wiederkehrender On-Chain-Aktivität und letztlich zu echtem Bedarf für $DUSK führen?
Denn Emission ist ein starkes Signal.
Nutzung ist der Beweis.
Wenn sich regulierte Assets in großem Maßstab auf Dusk bewegen, dort gesettelt werden und miteinander interagieren, könnten die Token-Ökonomien deutlich interessanter werden.
Aber wenn die Akzeptanz wächst, ohne dass es zu einer bedeutenden DUSK-Nachfrage kommt, könnte die Infrastrukturthese stärker sein als die Token-These.
Also was kommt zuerst? 🤔
Holt die echte Netzwerk-Nutzung die Erzählung ein – oder läuft die Erzählung der Wertschöpfung durch Tokens weiter voraus?
@Dusk #dusk $DUSK
24
6
106
Ich denke immer noch, dass Dusk zu eng betrachtet wird, wenn Leute es eine Privacy-Blockchain nennt.
Die spannendere Frage für mich ist: Wer sollte sehen dürfen, was?
( @Dusk_Foundation $DUSK #dusk )
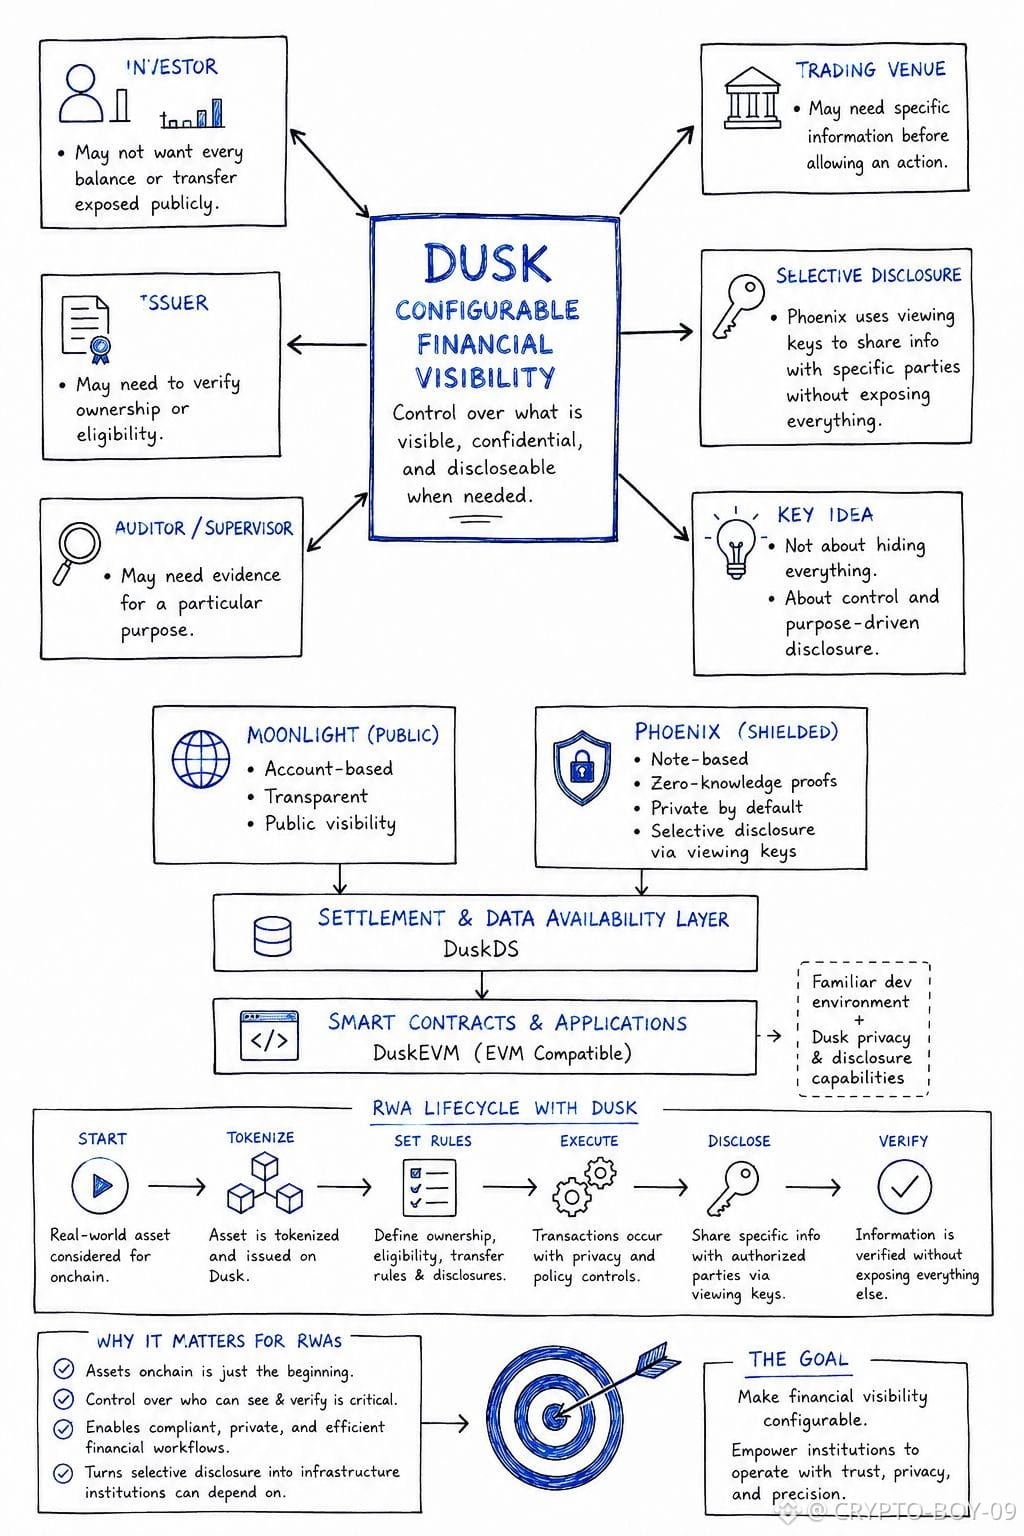
Das wurde mir klarer, als ich mir die Transaktionsmodelle von Dusk angesehen habe.
Moonlight ist öffentlich und kontenbasiert, während Phoenix abgeschirmt und notisbasiert ist und Zero-Knowledge-Proofs nutzt, um Transaktionsdetails zu schützen. Beide einigen sich auf DuskDS, geben Beobachtern jedoch sehr unterschiedliche Sichtbarkeitsgrade.
Und das ist entscheidend, wenn man über Finanzmärkte spricht.
Ein Investor möchte möglicherweise nicht jede Bilanz oder Übertragung öffentlich offengelegt haben. Ein Emittent muss möglicherweise Eigentum oder Berechtigung verifizieren, während ein Auditor oder ein Handelsplatz nur spezifische Informationen benötigt.
Phoenix’ Viewing Keys ermöglichen selektive Offenlegung – Informationen können mit einer bestimmten Partei geteilt werden, ohne dass die zugrunde liegende Aktivität für alle öffentlich wird.
Das lässt mich das Privacy-Modell von Dusk anders betrachten.
Es geht nicht wirklich darum, alles zu verstecken. Es geht darum, zu kontrollieren, was privat bleibt, was sichtbar wird und was bei Bedarf offengelegt werden kann.
Dann fügt DuskEVM noch eine weitere Ebene hinzu: Entwicklern wird eine vertraute EVM-Umgebung geboten, während DuskDS Abwicklung und Datenverfügbarkeit übernimmt.
Damit wird die RWA-Frage noch interessanter:
Wer kann das Asset besitzen?
Wer kann es übertragen?
Was bleibt privat?
Was muss verifiziert werden?
Die Technologie ist das eine. Der schwierigere Test ist, ob Institutionen tatsächlich Workflows darum herum aufbauen.
Kann Dusk selektive Offenlegung von einer kryptografischen Fähigkeit zu einer Infrastruktur machen, von der Finanzinstitutionen wirklich abhängig sind?
Ich denke immer noch, dass Dusk zu eng betrachtet wird, wenn Leute es eine Privacy-Blockchain nennt.
Die spannendere Frage für mich ist: Wer sollte sehen dürfen, was?
( @Dusk $DUSK #dusk )
Das wurde mir klarer, als ich mir die Transaktionsmodelle von Dusk angesehen habe.
Moonlight ist öffentlich und kontenbasiert, während Phoenix abgeschirmt und notisbasiert ist und Zero-Knowledge-Proofs nutzt, um Transaktionsdetails zu schützen. Beide einigen sich auf DuskDS, geben Beobachtern jedoch sehr unterschiedliche Sichtbarkeitsgrade.
Und das ist entscheidend, wenn man über Finanzmärkte spricht.
Ein Investor möchte möglicherweise nicht jede Bilanz oder Übertragung öffentlich offengelegt haben. Ein Emittent muss möglicherweise Eigentum oder Berechtigung verifizieren, während ein Auditor oder ein Handelsplatz nur spezifische Informationen benötigt.
Phoenix’ Viewing Keys ermöglichen selektive Offenlegung – Informationen können mit einer bestimmten Partei geteilt werden, ohne dass die zugrunde liegende Aktivität für alle öffentlich wird.
Das lässt mich das Privacy-Modell von Dusk anders betrachten.
Es geht nicht wirklich darum, alles zu verstecken. Es geht darum, zu kontrollieren, was privat bleibt, was sichtbar wird und was bei Bedarf offengelegt werden kann.
Dann fügt DuskEVM noch eine weitere Ebene hinzu: Entwicklern wird eine vertraute EVM-Umgebung geboten, während DuskDS Abwicklung und Datenverfügbarkeit übernimmt.
Damit wird die RWA-Frage noch interessanter:
Wer kann das Asset besitzen?
Wer kann es übertragen?
Was bleibt privat?
Was muss verifiziert werden?
Die Technologie ist das eine. Der schwierigere Test ist, ob Institutionen tatsächlich Workflows darum herum aufbauen.
Kann Dusk selektive Offenlegung von einer kryptografischen Fähigkeit zu einer Infrastruktur machen, von der Finanzinstitutionen wirklich abhängig sind?
2
1
82
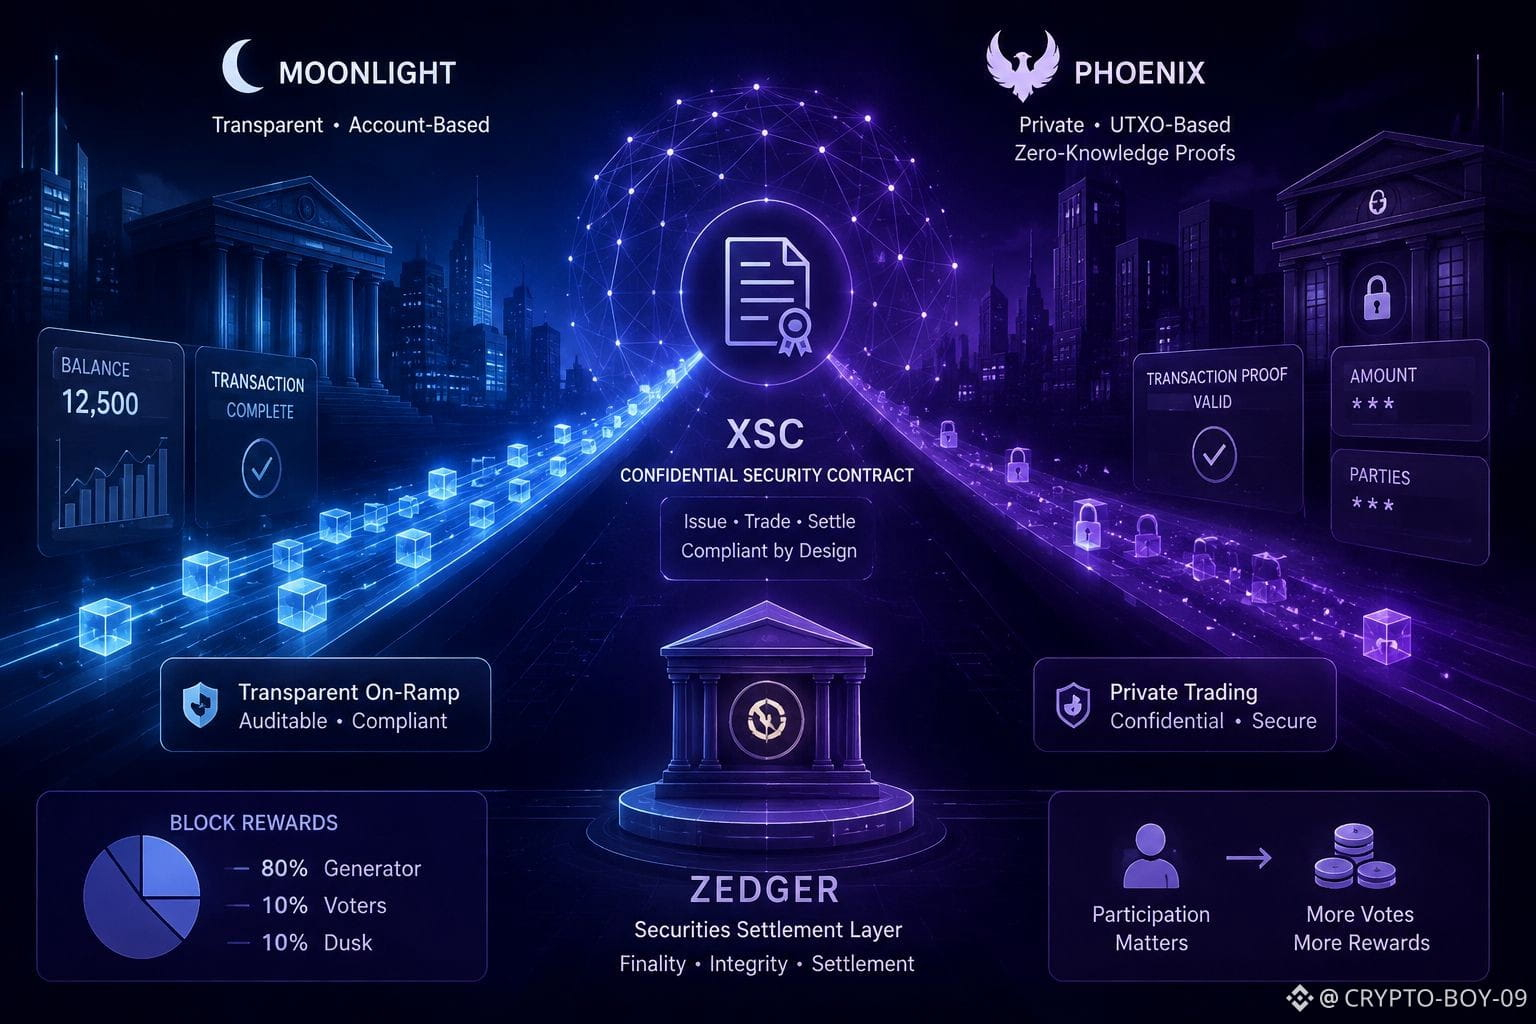
Verbrachte den Abend damit, tatsächlich durch das Whitepaper von Dusk zu lesen, statt nur das Marketing dahinzublättern. Dabei fiel mir etwas auf, das ich so noch nicht oft diskutiert gesehen hatte: Sie betreiben zwei völlig getrennte Transaktionsmodelle nebeneinander – nicht nur eins.
Moonlight ist transparent und kontobasiert, im Grunde wie Ethereum: Kontostände sind öffentlich und lassen sich leicht prüfen. Phoenix ist die private Variante, UTXO-basiert wie Bitcoin, aber mit Zero-Knowledge-Beweisen verpackt. So verifiziert das Netzwerk, dass eine Transaktion gültig ist, ohne jemals die Beträge oder beteiligten Parteien zu sehen.
Was mich nachdenken ließ, ist die Frage, warum man beides aufbaut, statt wie Monero oder Zcash komplett auf Vollprivatsphäre zu setzen. Meine Vermutung nach dem Lesen ist: Regulierungsbehörden brauchen eine Art „On-Ramp“, die vollständig sichtbar ist, während die eigentliche Handelsaktivität unter Phoenix privat bleiben kann. Dieses Dual-Model-Setup ist auch das, was den XSC-Standard möglich macht (Confidential Security Contract) – die Ebene, die es ermöglicht, Security Tokens und RWAs auszugeben und abzuwickeln, während trotzdem die Audit-Anforderungen erfüllt werden.
Außerdem gab es noch einen Anreiz-Detailpunkt, mit dem ich nicht gerechnet hatte: Block Rewards werden zu 80 % an den Generator ausgeschüttet, zu 10 % an Wähler und zu 10 % an Dusk selbst. Die Auszahlung des Generators skaliert zudem damit, wie viele Stimmen sie einschließen. Es ist im Grunde so gestaltet, dass das Weglassen von Beteiligung dich Geld kostet.
Ich bin immer noch nicht ganz sicher, wie Zedger (ihre Securities-Settlement-Layer) in einem Live-Trading-Flow mit den XSC-Contracts zusammenhängt. Falls irgendwer das schon auf dem Testnet ausprobiert hat: Mich würde interessieren, wie sich das Umschalten zwischen transparent und verschleiert in der Praxis anfühlt.
@Dusk_Foundation $DUSK #dusk
Verbrachte den Abend damit, tatsächlich durch das Whitepaper von Dusk zu lesen, statt nur das Marketing dahinzublättern. Dabei fiel mir etwas auf, das ich so noch nicht oft diskutiert gesehen hatte: Sie betreiben zwei völlig getrennte Transaktionsmodelle nebeneinander – nicht nur eins.
Moonlight ist transparent und kontobasiert, im Grunde wie Ethereum: Kontostände sind öffentlich und lassen sich leicht prüfen. Phoenix ist die private Variante, UTXO-basiert wie Bitcoin, aber mit Zero-Knowledge-Beweisen verpackt. So verifiziert das Netzwerk, dass eine Transaktion gültig ist, ohne jemals die Beträge oder beteiligten Parteien zu sehen.
Was mich nachdenken ließ, ist die Frage, warum man beides aufbaut, statt wie Monero oder Zcash komplett auf Vollprivatsphäre zu setzen. Meine Vermutung nach dem Lesen ist: Regulierungsbehörden brauchen eine Art „On-Ramp“, die vollständig sichtbar ist, während die eigentliche Handelsaktivität unter Phoenix privat bleiben kann. Dieses Dual-Model-Setup ist auch das, was den XSC-Standard möglich macht (Confidential Security Contract) – die Ebene, die es ermöglicht, Security Tokens und RWAs auszugeben und abzuwickeln, während trotzdem die Audit-Anforderungen erfüllt werden.
Außerdem gab es noch einen Anreiz-Detailpunkt, mit dem ich nicht gerechnet hatte: Block Rewards werden zu 80 % an den Generator ausgeschüttet, zu 10 % an Wähler und zu 10 % an Dusk selbst. Die Auszahlung des Generators skaliert zudem damit, wie viele Stimmen sie einschließen. Es ist im Grunde so gestaltet, dass das Weglassen von Beteiligung dich Geld kostet.
Ich bin immer noch nicht ganz sicher, wie Zedger (ihre Securities-Settlement-Layer) in einem Live-Trading-Flow mit den XSC-Contracts zusammenhängt. Falls irgendwer das schon auf dem Testnet ausprobiert hat: Mich würde interessieren, wie sich das Umschalten zwischen transparent und verschleiert in der Praxis anfühlt.
@Dusk $DUSK #dusk
1
1
59
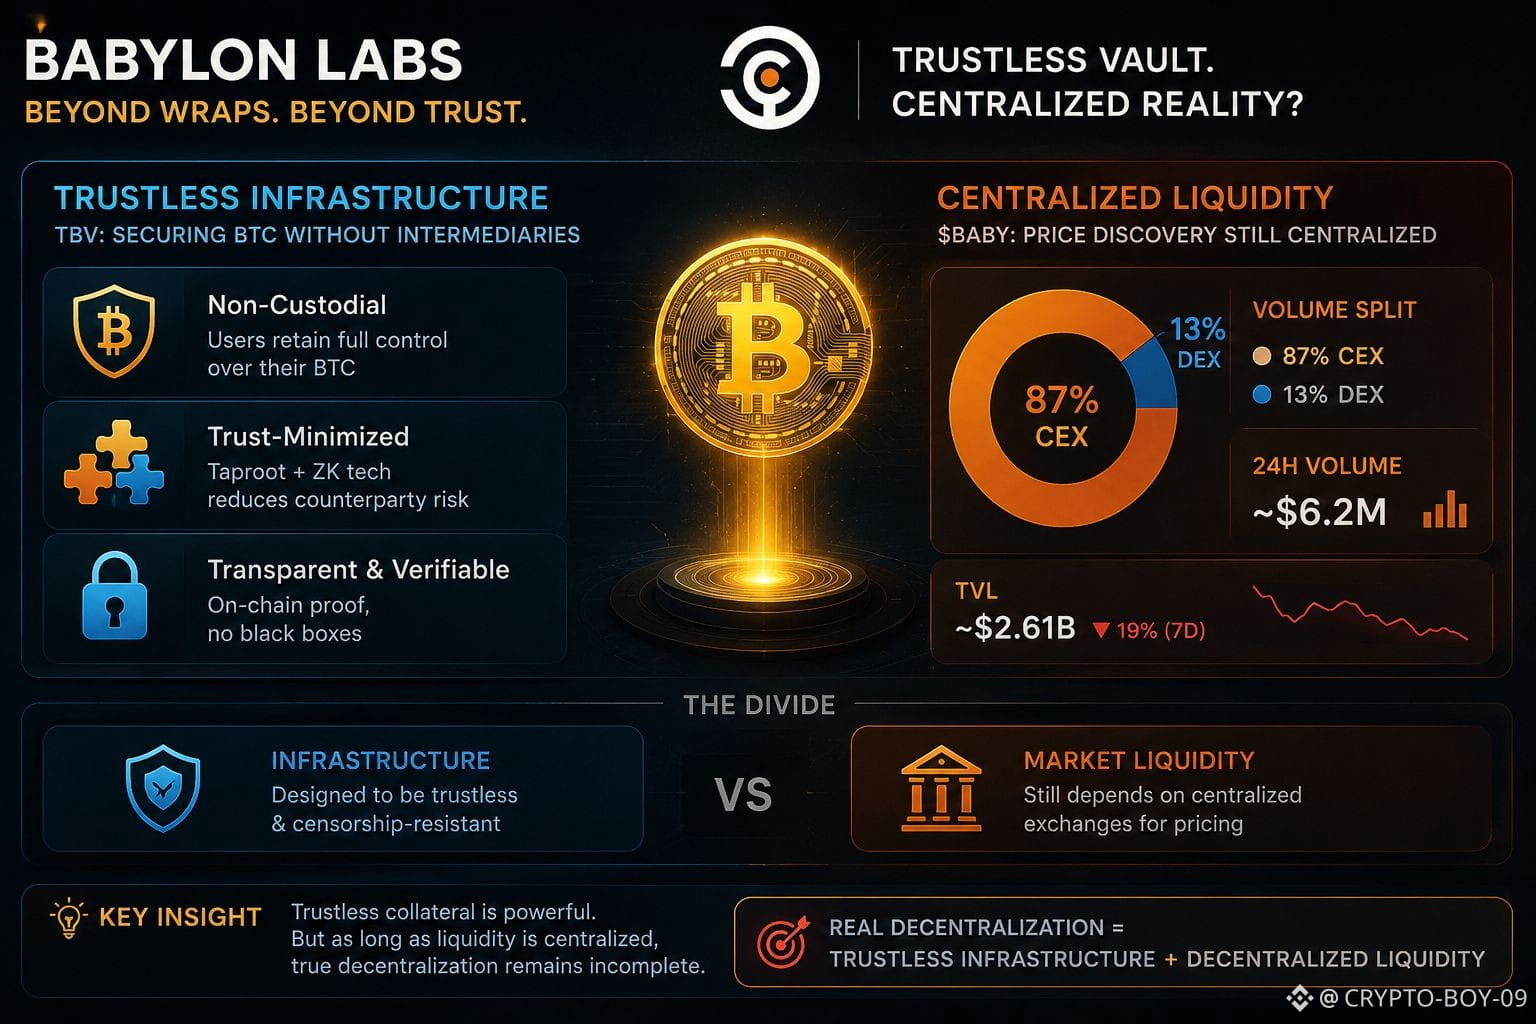
Heute in @babylonlabs_io eintauchen und deren Trustless Bitcoin Vault-Pitch — im Wesentlichen brückenfreies BTC-Kollateral, das die Risiken von Wrapped Assets für $BABY eliminieren soll.
Entschieden, mir statt der Erzählung Live-Daten anzusehen:
TVL-Status: ~2,61 Mrd. $ gesperrt (down ~19% über die letzten 7 Tage laut DefiLlama).
24h-Volumen: ~6,2 Mio. $ gesamt.
Volumen-Aufteilung: 87% CEX vs. 13% DEX.
Hier ist die Ironie:
Ein Protokoll, das entwickelt wurde, um vertrauenswürdige Vermittler zu entfernen, ist stark darauf angewiesen, dass zentrale Börsen tatsächlich den Preis für und den Handel mit dem eigenen nativen Token bestimmen.
Fairerweise: TBV-Mechaniken sind getrennt von der Token-Liquidität — die Taproot- + ZK-Vault-Architektur steht für sich. Aber es zeigt eine klare Trennlinie: Die Infrastruktur kann wirklich vertrauenslos sein, während die Marktlituidität vollständig zentralisiert bleibt.
Wo spielt Trustlessness deiner Meinung nach wirklich eine größere Rolle — in der Kollateralarchitektur oder in der Liquiditäts-Preisbildung?
#baby #bitcoin #defi
Heute in @BabylonLabs_io eintauchen und deren Trustless Bitcoin Vault-Pitch — im Wesentlichen brückenfreies BTC-Kollateral, das die Risiken von Wrapped Assets für $BABY eliminieren soll.
Entschieden, mir statt der Erzählung Live-Daten anzusehen:
TVL-Status: ~2,61 Mrd. $ gesperrt (down ~19% über die letzten 7 Tage laut DefiLlama).
24h-Volumen: ~6,2 Mio. $ gesamt.
Volumen-Aufteilung: 87% CEX vs. 13% DEX.
Hier ist die Ironie:
Ein Protokoll, das entwickelt wurde, um vertrauenswürdige Vermittler zu entfernen, ist stark darauf angewiesen, dass zentrale Börsen tatsächlich den Preis für und den Handel mit dem eigenen nativen Token bestimmen.
Fairerweise: TBV-Mechaniken sind getrennt von der Token-Liquidität — die Taproot- + ZK-Vault-Architektur steht für sich. Aber es zeigt eine klare Trennlinie: Die Infrastruktur kann wirklich vertrauenslos sein, während die Marktlituidität vollständig zentralisiert bleibt.
Wo spielt Trustlessness deiner Meinung nach wirklich eine größere Rolle — in der Kollateralarchitektur oder in der Liquiditäts-Preisbildung?
#baby #bitcoin #defi
16
6
123
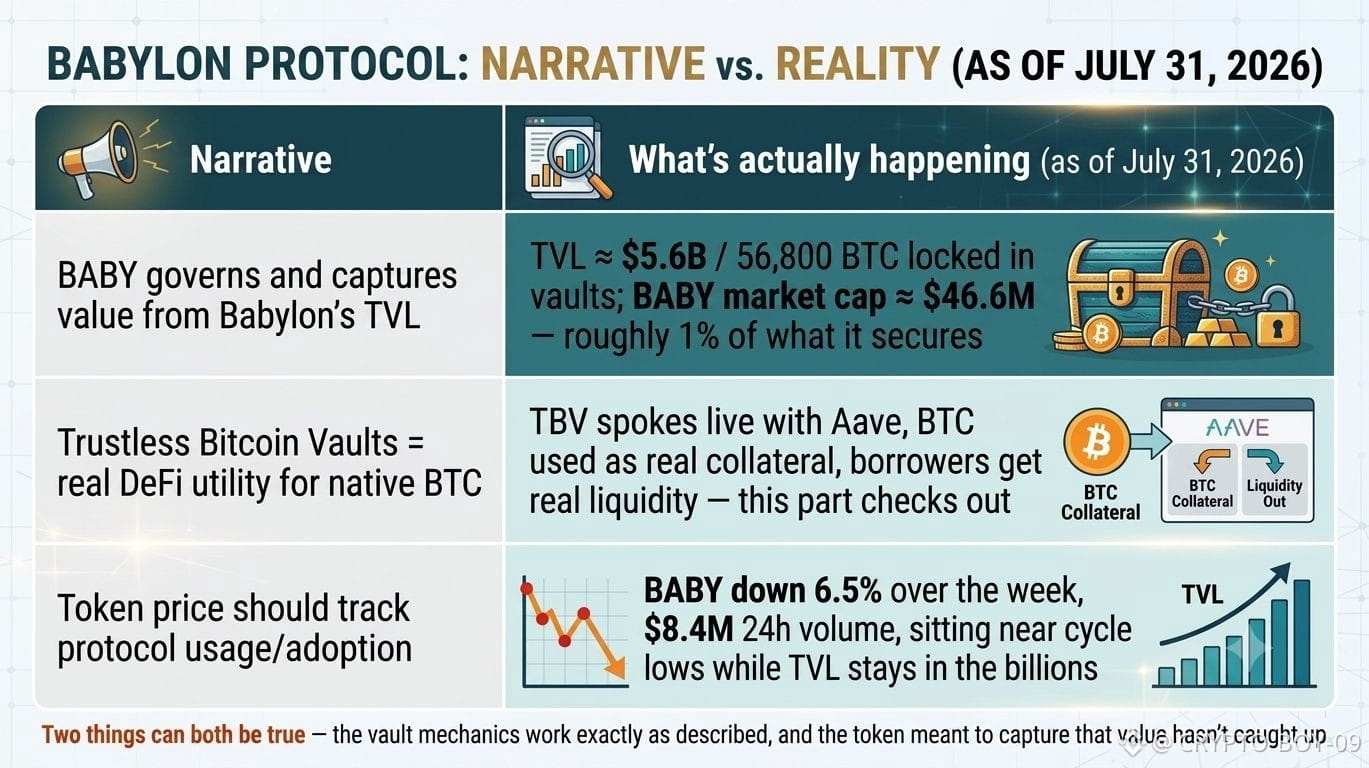
Das Babylon-Paradox: Multi-Billionen-Vault-Sicherheit vs. eine $46M-Marktkapitalisierung
Ich habe heute etwas Zeit damit verbracht, die Trustless-Vault-Mechaniken von @babylonlabs_io zu lesen.
Technisch gesehen ist das Setup erstklassig:
Native BTC-Sicherheit: Bitcoin wird direkt über Taproot gesperrt—keine Risiken durch eine Wrapped-Bridge, kein Verlassen von L1.
Echte Nutzung: Verknüpfte Protokolle (wie Aave) erhalten echtes Sicherheiten-Exposure, während Kreditnehmer solide Liquidität bekommen.
Das Protokoll macht genau das, was es auf dem Papier verspricht. Aber dann schaut man sich die Token-Kennzahlen an:
Markt-Realitätscheck:
$BABY Preis: $0.0116 (-6,5% 7d)
Marktkapitalisierung: ~ $46,6 Mio.
24h-Volumen: ~ $8,4 Mio.
Gesperrtes Kapital: ~56.800 BTC, die in Vaults sitzen und on-chain arbeiten.
Hier ist die enorme Lücke: Ein Governance-Token, das Milliarden an gesperrtem Bitcoin absichert, wird ungefähr bei 1% des gesamten Werts gehandelt, den es sichert.
Das ist kein technischer Fehler—das System funktioniert einwandfrei. Es ist eine strukturelle Frage. Einleger und Protokolle erhalten sofortige Nutzung, aber $BABY -Inhaber müssen auf Mechanismen zur Wertakkumulation (Burns, BSN-Expansion, Fee-Distribution) warten, um aufzuschließen.
Es ist, als würde man einen erstklassigen Motor laufen lassen, während die Tachonadel auf niedrig festhängt.
Ist diese Bewertungs-Lücke nur eine vorübergehende Marktineffizienz, oder eine strukturelle Realität für Restaking-Tokens?
Lasst mich unten eure Gedanken wissen 👇
#DeFi #Bitcoin #baby
Das Babylon-Paradox: Multi-Billionen-Vault-Sicherheit vs. eine $46M-Marktkapitalisierung
Ich habe heute etwas Zeit damit verbracht, die Trustless-Vault-Mechaniken von @BabylonLabs_io zu lesen.
Technisch gesehen ist das Setup erstklassig:
Native BTC-Sicherheit: Bitcoin wird direkt über Taproot gesperrt—keine Risiken durch eine Wrapped-Bridge, kein Verlassen von L1.
Echte Nutzung: Verknüpfte Protokolle (wie Aave) erhalten echtes Sicherheiten-Exposure, während Kreditnehmer solide Liquidität bekommen.
Das Protokoll macht genau das, was es auf dem Papier verspricht. Aber dann schaut man sich die Token-Kennzahlen an:
Markt-Realitätscheck:
$BABY Preis: $0.0116 (-6,5% 7d)
Marktkapitalisierung: ~ $46,6 Mio.
24h-Volumen: ~ $8,4 Mio.
Gesperrtes Kapital: ~56.800 BTC, die in Vaults sitzen und on-chain arbeiten.
Hier ist die enorme Lücke: Ein Governance-Token, das Milliarden an gesperrtem Bitcoin absichert, wird ungefähr bei 1% des gesamten Werts gehandelt, den es sichert.
Das ist kein technischer Fehler—das System funktioniert einwandfrei. Es ist eine strukturelle Frage. Einleger und Protokolle erhalten sofortige Nutzung, aber $BABY -Inhaber müssen auf Mechanismen zur Wertakkumulation (Burns, BSN-Expansion, Fee-Distribution) warten, um aufzuschließen.
Es ist, als würde man einen erstklassigen Motor laufen lassen, während die Tachonadel auf niedrig festhängt.
Ist diese Bewertungs-Lücke nur eine vorübergehende Marktineffizienz, oder eine strukturelle Realität für Restaking-Tokens?
Lasst mich unten eure Gedanken wissen 👇
#DeFi #Bitcoin #baby
5
4
111
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer