

火星Trader
419 Beiträge

火星Trader
Melden
Nutzer blockieren
美股交易分享
25 Following
710 Follower
380 Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
Übersetzung ansehen
恩智浦拿到大众合作,先别把平台资格算成订单金额
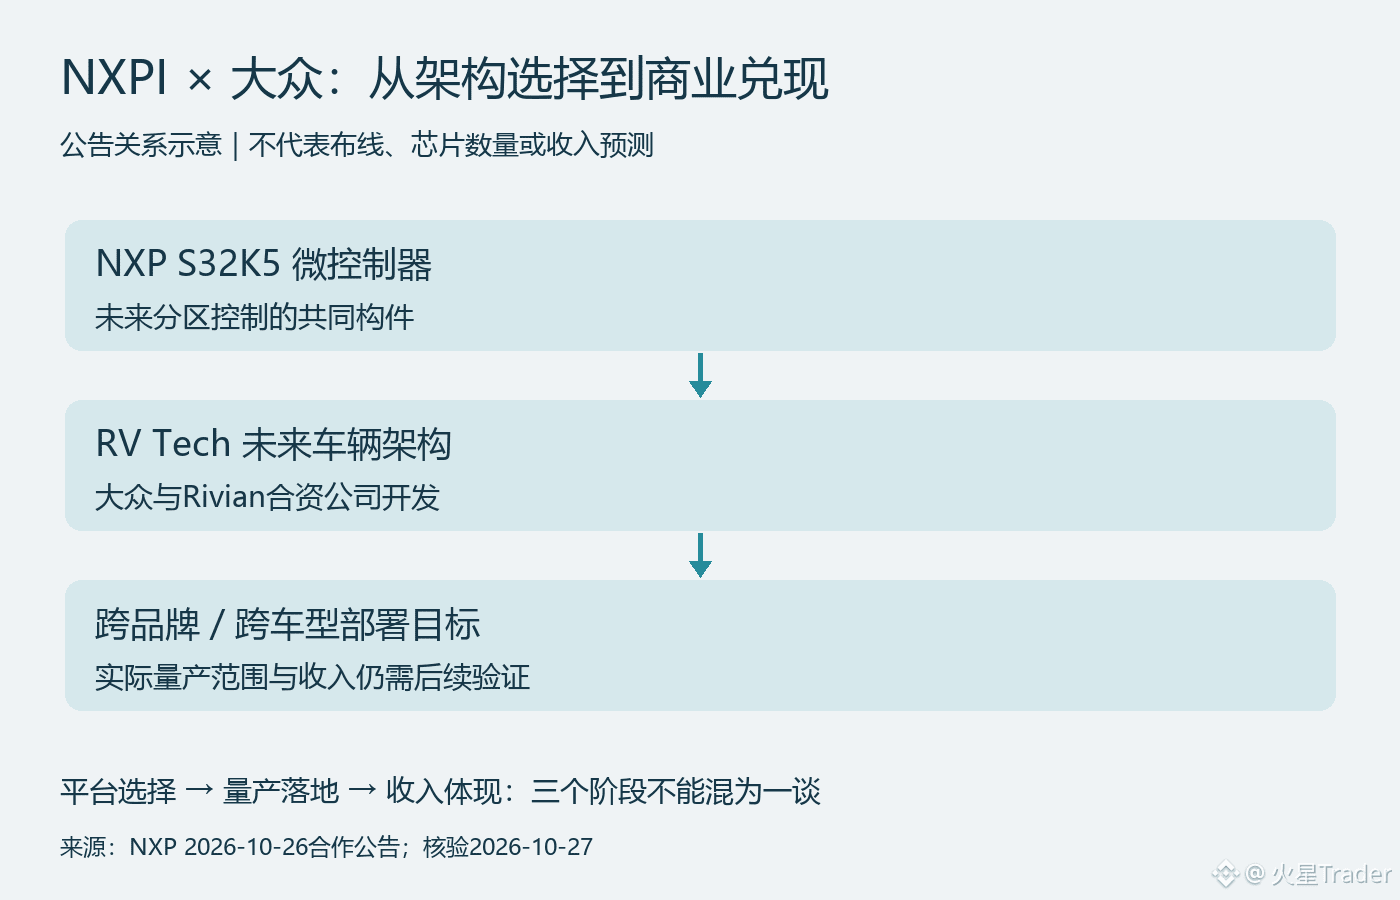
NXPI这条新消息的价值,在于进入未来车型架构的核心部件选择,而不是公告已经给出了多少收入。大众与恩智浦10月26日宣布战略合作,涉及S32K5微控制器成为未来分区式软件定义汽车架构的共同构件。方向值得重视,金额却不能自己补。
公告把这套架构与Rivian、大众的合资公司RV Tech联系起来,目标是支持跨品牌、跨车型的应用。对芯片公司来说,我认为真正有吸引力的是平台复用:同一技术基础如果能在多个车型落地,研发与验证投入就有机会服务更大的量产范围。这里是对商业潜力的判断,并不是已经确认的车型销量或供应收入。
但“跨品牌”不等于大众所有现有车辆已经装上了同一款芯片,更不意味着每辆车的芯片价值量确定上涨。未来采用范围、单车数量、价格和量产节奏都要分别看。没有这些输入,用大众年销量乘一个想象中的芯片单价,算出来的所谓订单规模没有证据基础。
另一个容易混淆的地方,是把汽车的软件化全部理解成高算力芯片。此次公告明确谈的是分区控制相关的微控制器,以及实时计算、软件更新等能力。它与中央计算可以是同一汽车架构中的不同环节,不能把这笔合作直接写成恩智浦拿下了整车全部计算芯片。
我暂时把它视为长期设计导入的积极信号,短期还要回到财报。公司安排在10月27日美股收盘后发布Q3,也就是北京时间28日清晨。现在Q3还没公布,合作公告不能替代汽车业务实际收入、库存与下一季展望;即使管理层讨论该合作,也要分清定性描述和可量化贡献。
后面最有价值的更新,是采用范围变得具体、量产进度得到确认,以及相关收入开始有可核验的体现。若只有合作标题而缺少落地进展,就不该反复上调预期;若平台复用真正扩大,长期逻辑才会逐步得到财务数据支持。今天先确认设计位置,别提前把多年可能性兑现成当季利润。
来源:NXP合作公告2026-10-26、财报日程公告2026-10-06;2026-10-27核验。配图为公告关系示意,不是实际汽车布线或芯片数量图。
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
98
·
--
Übersetzung ansehen
洛马订单创新高,现金兑现却不能只看标题
洛克希德马丁LMT的订单很强,但订单、收入、现金是三张不同的成绩单。看到2920亿美元积压订单就直接当成利润保障,容易跳过最重要的一段:这些项目怎样生产、交付,又怎样收回现金。
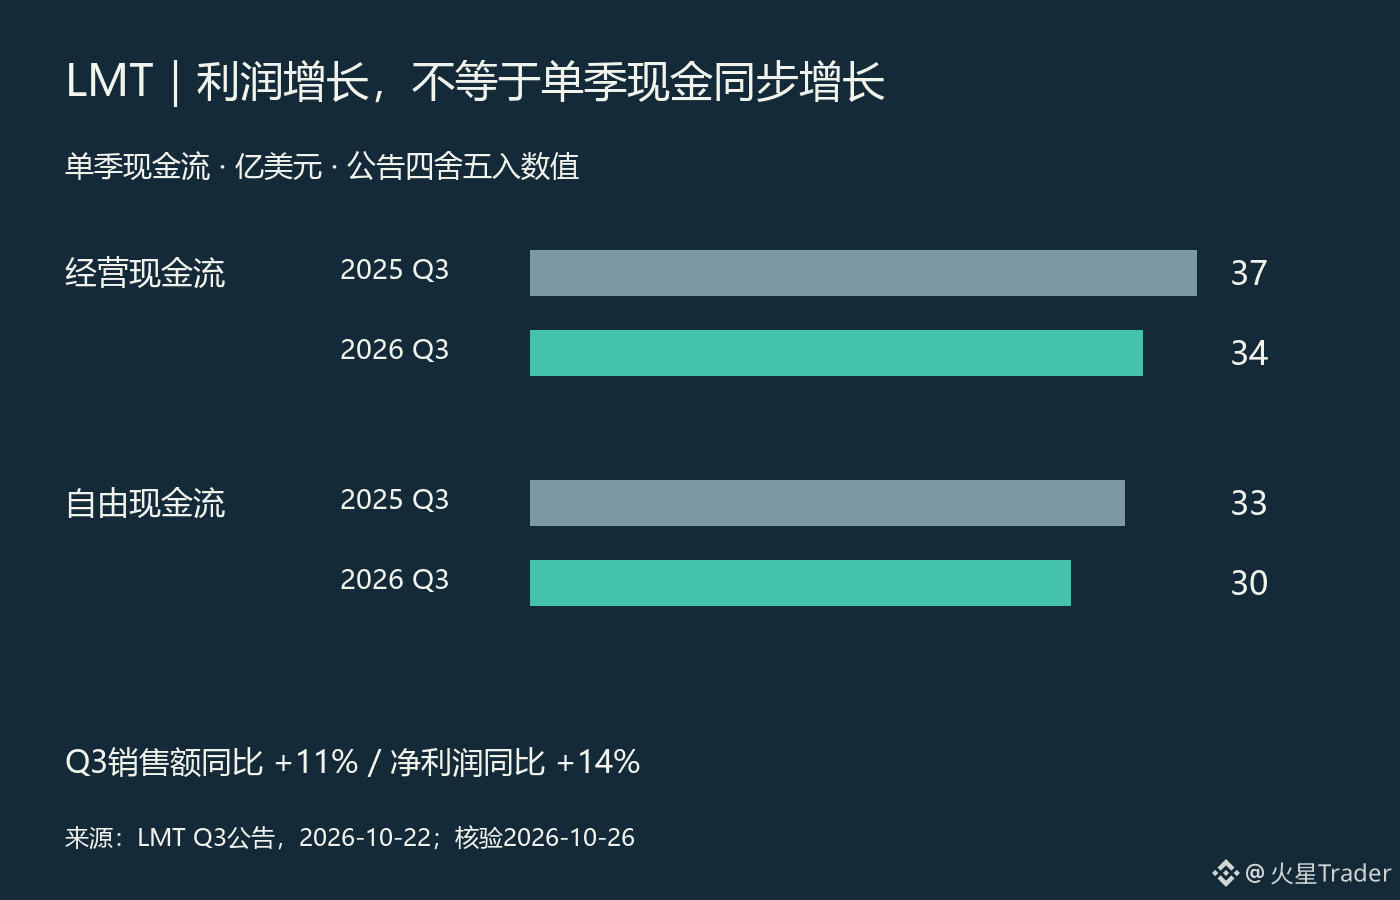
10月22日公布的Q3,销售额207亿美元,同比增长11%;净利润18亿美元,同比增长14%。与此同时,经营现金流从去年同期37亿美元降至34亿美元,自由现金流从33亿美元降至30亿美元。数字都来自同一份公告:利润增长和当季现金流下降,并不矛盾,也不能挑一边就宣布经营全面变好或变坏。
订单的分量也要拆开。季度末积压订单2920亿美元,其中525亿美元与PAC-3 MSE拦截弹多年合同相关。多年合同增加了未来业务的可见度,但不会在签下来的当季全部变成收入,更不等于同额现金已经到账。用订单总额除以某季收入,再把结果当成未来几年确定增长,既忽略执行周期,也忽略项目结构。
我的判断是,订单解决的是“有没有活干”的一部分问题,兑现还要看“能否按成本和进度把活干完”。产能爬坡、供应商交付、里程碑收款都会影响转换节奏。这里是在解释分析框架,不是在断言公司这季出现了某项交付故障;单靠现金流同比下降,也不能准确定位原因。
同样,30亿美元自由现金流依然是正的,不能把下降写成现金枯竭。更有用的观察,是后续几个季度交付和现金能否与收入一起推进,而不是要求每一个季度的现金增长率都与利润完全同步。
我会把下一阶段的验证放在订单转化、项目盈利和现金兑现上。若订单继续增加但转换慢、成本压力扩大,就需要下调对订单质量的评价;若交付与现金跟上,增长才更扎实。国防需求的长期叙事可以成立,但不能替代对一家公司经营结果的逐项检查,也不能自动推导当前股价值得追。
资料:Lockheed Martin 2026 Q3,季度截至9月27日;公告10月22日,10月26日核验。图中现金流为单季,订单为期末存量,两者未混作同一口径。
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
36
·
--
Übersetzung ansehen
CME交易量创新高,别漏看每张合约收多少钱
市场波动大,交易所就一定更赚钱?方向可能对,但少了一步:新增交易带来的收入,要看每张合约的收费和产品结构。CME这份Q3财报,正好能把这个问题说清楚。
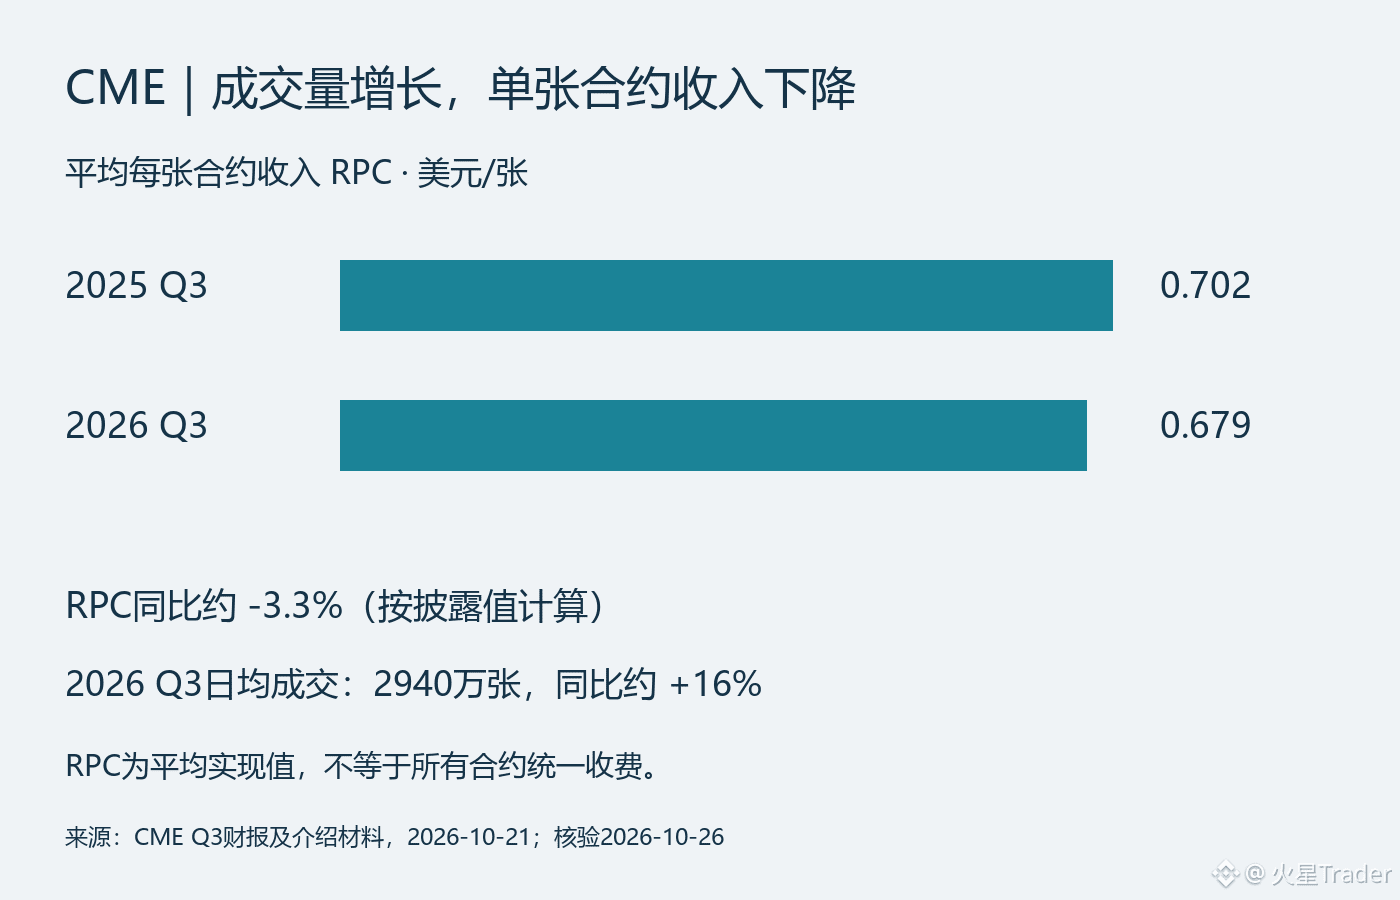
公司10月21日公布,Q3日均成交2940万张合约,创历年第三季度纪录,同比增长约16%;平均每张合约收入RPC为0.679美元,去年同期是0.702美元。按这两个披露值计算,RPC同比下降约3.3%。成交更活跃与单张合约收入下降,可以同时发生,不能只挑其中一个数字下结论。
RPC是实际交易结构下的平均值,不等于交易所把所有产品的挂牌收费都降了。不同合约、客户类型和优惠结构都可能影响平均值;没有进一步拆分前,不能把均价下降全归因于竞争降价,也不能假设新增成交都和旧成交一样值钱。
做个只看量价的粗略演示:把成交增幅16%与RPC变化相乘,1.16×0.679÷0.702,得到约1.122,也就是约12.2%的增幅。这不是公司收入预测,也不是财报收入增速的精确复原;日均量还要考虑交易天数,其他收入也不能塞进这个乘法。它只说明,量增长16%,并不自动等于交易收费收入也增长16%。
还有一条不同的收入线:市场数据收入当季达到2.43亿美元,同比增长20%。这给分析增加了另一个维度,但不能据此把整家公司都当成订阅软件。交易与清算仍要看市场活跃度,数据业务也需要单独考察增长来源与持续性。
我更看重后续新增成交能留下多少收入。若成交持续强、RPC趋稳,量的扩张更容易兑现;若成交增长放缓而RPC继续下降,单靠“波动受益”四个字就不够了。这里讨论的是公司经营,不代表市场越跌它的股价就一定越涨,估值和已经计入的预期仍是另一道题。
资料:CME 2026 Q3,公告2026-10-21;2026-10-26核验。RPC及日均量为季度口径;12.2%为文中简化算例,非公司指引。
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
42
·
--
Übersetzung ansehen
手术机器人卖得多,更要看医院用得多不多
看直觉外科ISRG,我更重视手术量能否跟上设备扩张。设备进了医院,只是商业循环的起点;能否持续使用,才关系到后续器械、耗材和租赁收入。这份Q3有增长支撑,但不能把新增装机直接当作一次性卖机回款。
公司10月20日披露,截至9月30日的季度,全球达芬奇手术量同比约增14%,Ion手术量约增31%,两者合计约增15%。这里不能把14%和31%简单平均:平台体量不同,合计增速有自己的权重。与之对应,器械及附件收入增18%至18亿美元,说明收入增长并不只有设备这一条线。
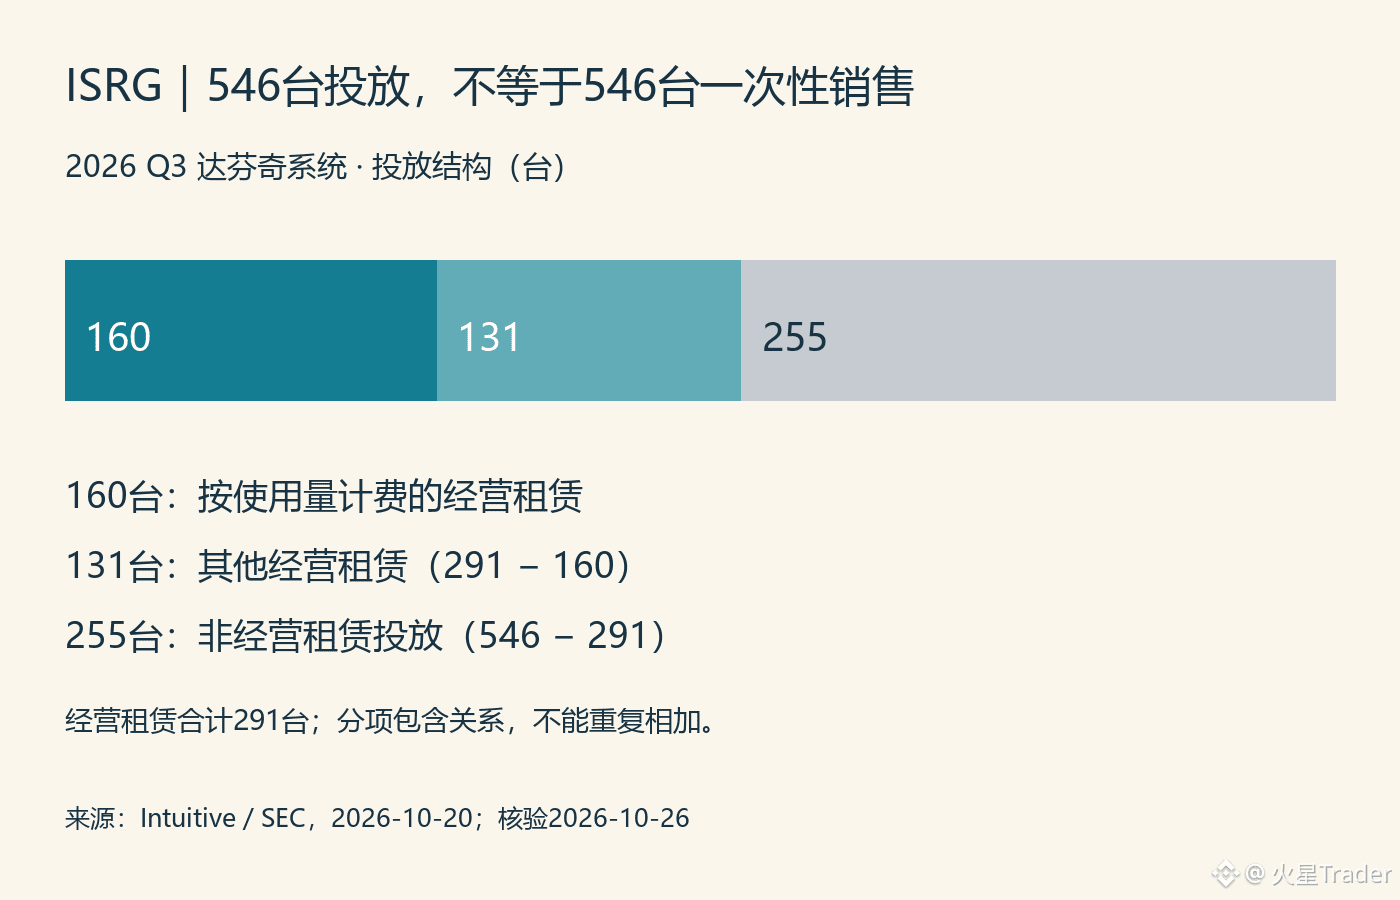
当季达芬奇系统投放546台,其中291台采用经营租赁,租赁中又有160台按使用量计费。这三个数字是包含关系,不是三批互不重叠的机器。经营租赁超过投放的一半,因此用546台乘一个假设单价去估算当季系统收入,会把确认方式算错。
我的理解是,租赁让装机与收入兑现之间多了一层“使用”。按使用量付费的设备,医院实际使用频率更值得追踪;但仅凭当季手术总量和期末装机数量,不能精确算出同一批设备的利用率,新旧设备、投放时点和平台差异都需要处理。
这也解释了为什么我不愿只用机器人概念给公司定性。持续手术需求能支撑器械消耗,是商业模式的优势;如果未来装机扩张很快,手术与器械增长却跟不上,就要检查设备是否真正进入常态使用。相反,设备投放某季波动,只要使用和后续收入仍稳,也未必意味着需求突然转弱。
下一份更新,我会把投放、手术量、器械收入放在一起看,再结合租赁结构解释变化。现在的数据支持业务扩张,尚不足以单独回答估值是否划算,更不能从销量增长直接推出股价必涨。
资料:Intuitive Q3 2026,季度截至9月30日,公告10月20日;10月26日核验。配图是当季投放结构,不是收入占比。
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
Übersetzung ansehen
IBM这份财报,不能只看“软件增长”四个字
IBM的Q3有改善,但还不是所有业务一起向上。我更在意的是:软件在拉动增长,咨询却没明显跟上;利润表现改善,也不代表毛利率已经转强。把这两层分开,才能看清这家公司现在赚的是什么钱。
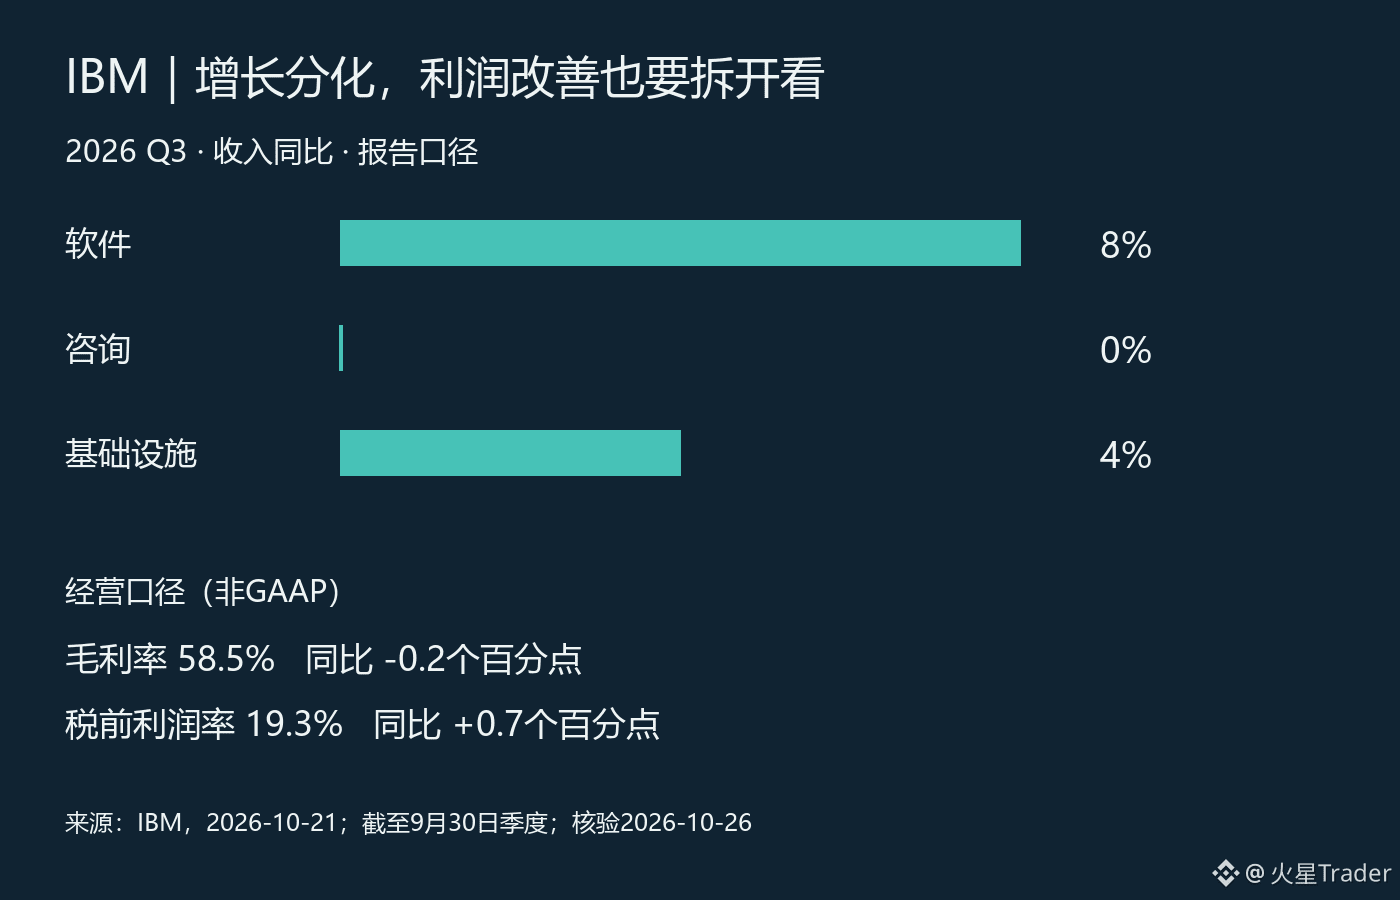
10月21日公布的季度数据里,总收入171亿美元,同比增长5%,固定汇率增长6%。软件收入增长8%,咨询持平,基础设施增长4%,这里后三项均为报告口径。软件内部也不齐:Data增长19%,Automation却下降3%。一个“软件增长”的总数,会把两种很不一样的业务状态盖住。
我的理解是,目前更适合把IBM看成业务结构分化中的增长,而不是企业技术预算全面复苏的证明。软件卖得更好,未必意味着客户同步增加实施、改造和咨询支出;当然,仅凭这些分部增速,也不能反过来断言客户砍预算。要确认需求扩散,后续还得看到咨询收入持续跟上,而不是只听管理层的技术叙事。
利润这边也有一个反差。经营口径、非GAAP税前利润率升至19.3%,同比改善0.7个百分点;同口径毛利率却下降0.2个百分点至58.5%。所以,税前利润率改善不能直接解释为产品更能提价。费用效率、业务组合和调整项目都要拆开,别把不同层次的利润率混在一起。这里的经营口径也不能替代GAAP结果。
现金流是另一项支持:公司把全年自由现金流展望提高到同比增加超过10亿美元,同时维持全年固定汇率收入增长4%至5%的预期。这更像现金兑现预期变好,而不是公司把全年收入目标全面上调。
我暂时倾向于认可改善,但不把它外推成全面加速。下一季看三件事:咨询能否跟上软件、软件内部的弱项是否收窄、毛利率能否稳定。如果只有费用效率改善,增长故事还需要更多证据;如果需求扩散和利润质量一起跟上,判断才值得上修。以上是经营分析,不据此推断当前估值便宜或股价必涨。
来源:IBM 2026 Q3,季度截至9月30日,公告10月21日;10月26日核验。百分比均同比,口径分别标明。
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
Übersetzung ansehen
可口可乐Q2:销量增长,亚洲价格组合仍拖后腿
截至10月25日,可口可乐最新一季财报不是Q3,而是7月28日公布的Q2;Q3要等到10月27日美股开盘前。眼下值得盯的不是“防御股”标签,而是销量增长能不能转成更均衡的收入质量。
已披露的Q2数据显示,公司Q2全球单箱销量同比增长5%,净营收增长7%至134亿美元,有机营收增长6%;价格/组合贡献2%,浓缩液销售贡献4%。可比每股收益为0.97美元、同比增长11%,可比营业利润率35.6%,去年同期34.7%。公司称当季在非酒精即饮饮料整体取得价值份额增长。
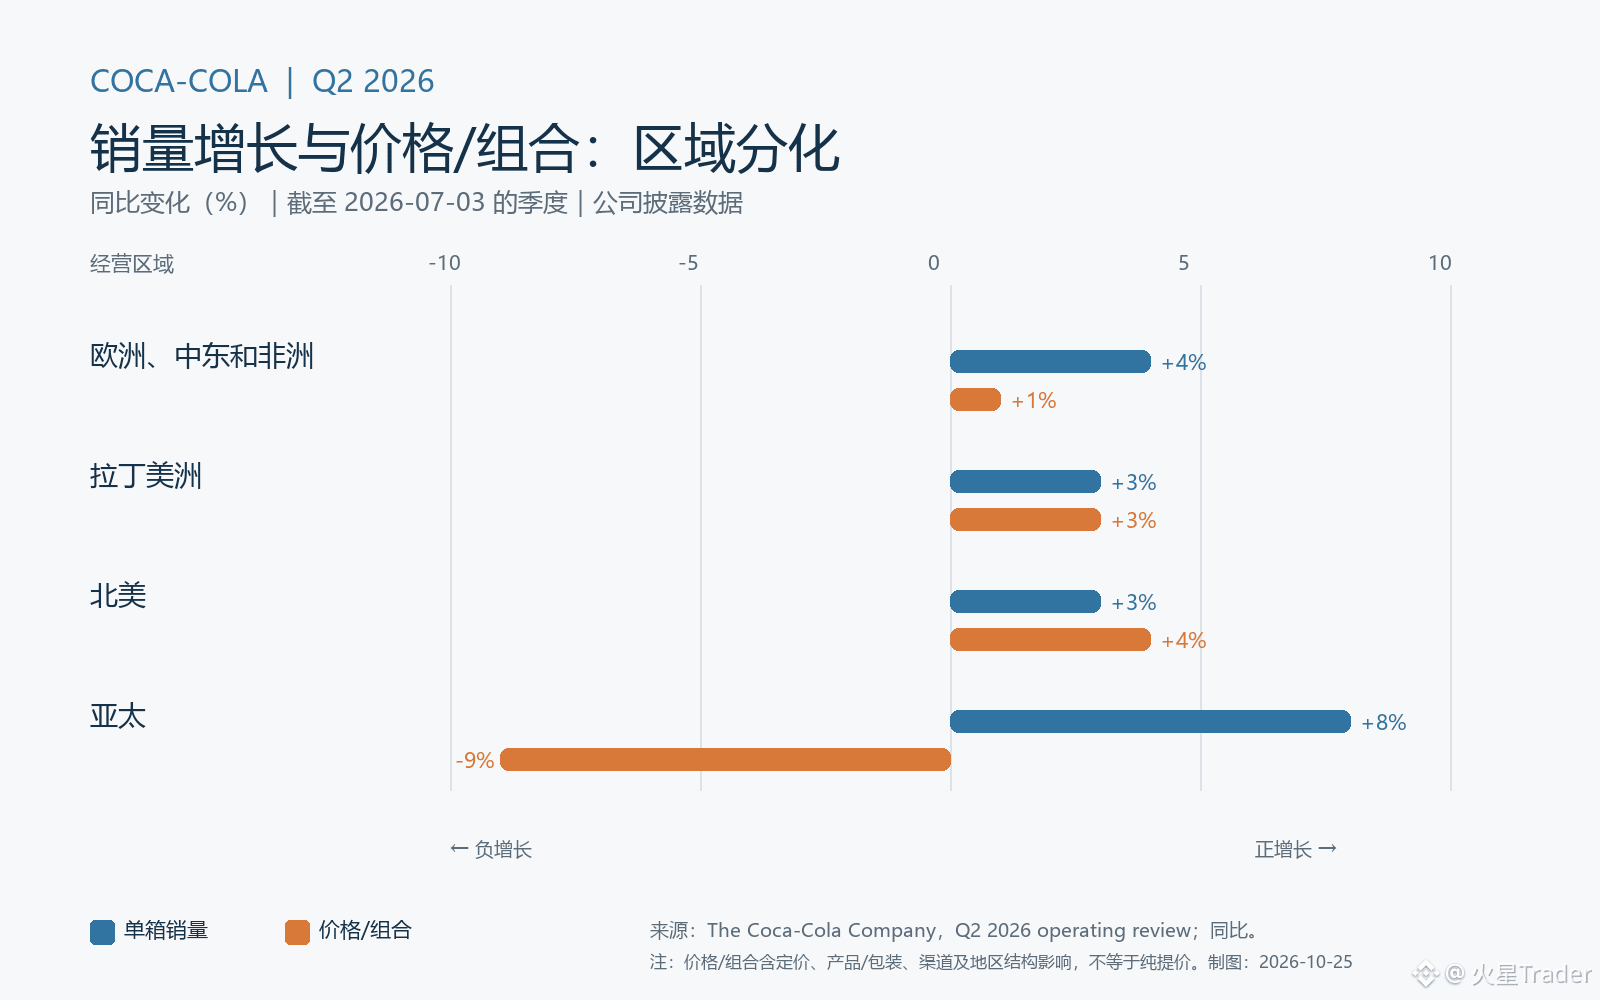
分区数据出现明显反差:亚太单箱销量增长8%,但价格/组合下滑9%,公司解释主要来自不利组合及可负担性措施,并在印度失去价值份额;北美销量增3%、价格/组合增4%,拉美则分别增3%。这说明增长不只看卖出多少箱,也要看卖到什么产品、什么市场、什么价位。亚洲用更亲民的组合换量,短期能守住消费触达,却可能稀释每箱收入;这是对分区数据的解读,不是公司给出的利润预测。
我的判断是,Q2证明品牌、渠道和新品仍有拉动销量的能力,但“提价带动增长”的空间并不均匀。公司称创新对销量增长有所贡献,并称可比利润率扩张受有机增长、费用下降和汇率顺风帮助;与此同时,原料成本更高、营销投入增加仍是抵消项。因而不能把当季利润率改善简单外推成持续扩张。
10月27日的Q3更新将是下一验证点:看全球销量是否延续、亚洲价格/组合是否收窄负值、公司对全年展望是否再调整。若量继续强而价差恶化,市场需要判断这究竟是暂时的可负担性策略,还是增长结构变弱;在结果公布前,Q3数字都还未知。
资料:截至2026-07-03的季度,公告2026-07-28;2026-10-25核验。价格/组合不等于纯提价。
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
146
·
--
Übersetzung ansehen
苹果盈利复盘:2.02美元EPS,先拆开那0.11美元
看苹果下一份财报之前,我会先把上一季的比较基准拆干净。利润增长是真实报表结果,但如果里面包含特定项目的帮助,直接照搬增速,就容易把不同来源的改善混在一起。
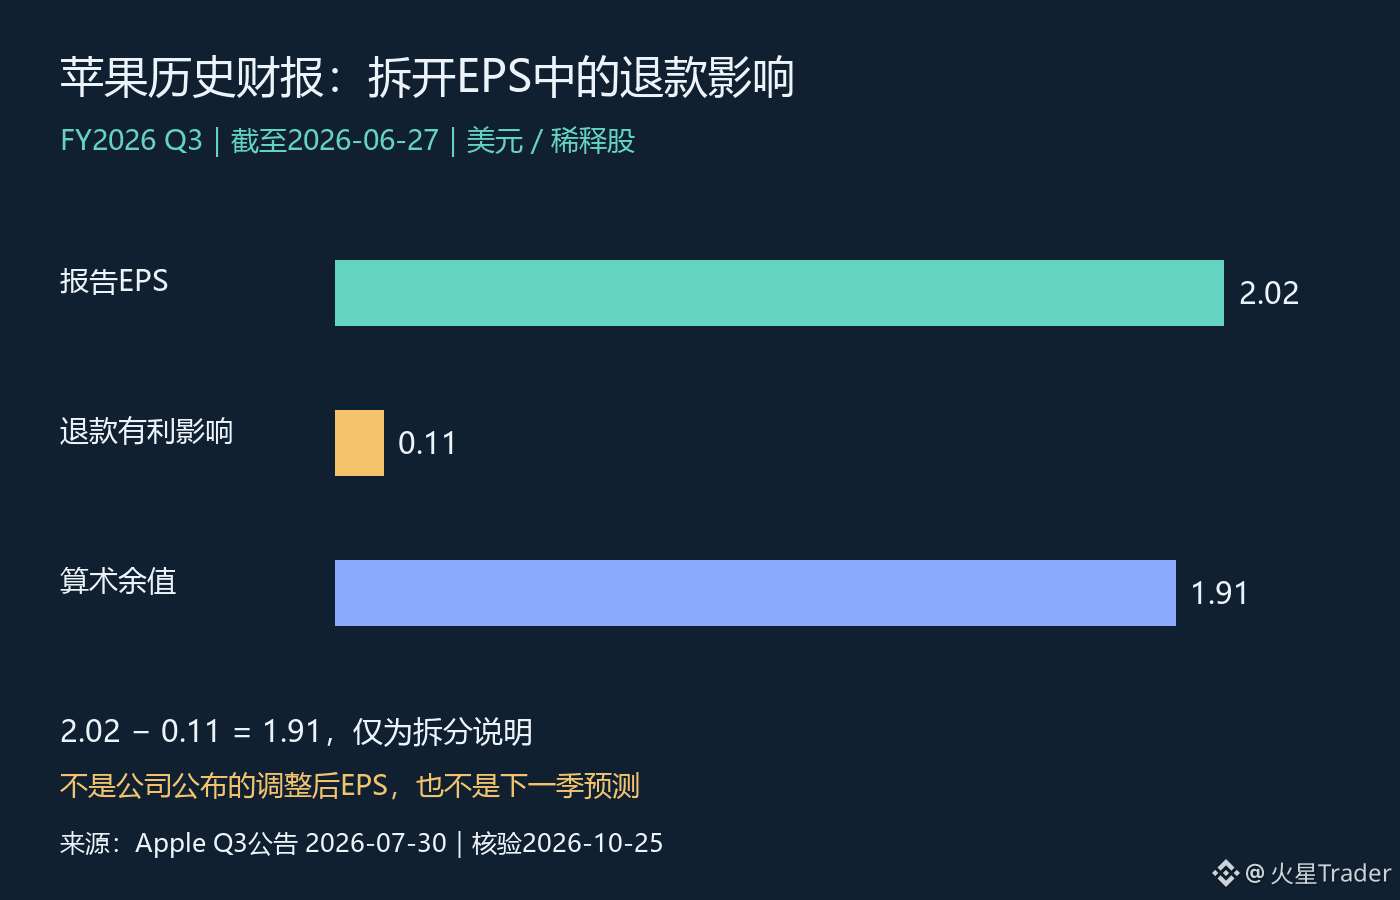
这里复盘的是7月30日发布、截至6月27日的2026财年第三季度,并不是刚刚公布的新业绩。苹果当时披露稀释每股收益2.02美元,同比增长29%,其中包含关税退款带来的每股0.11美元有利影响。公司毛利率50.1%,也包含约2个百分点的关税退款有利影响。
按披露金额做简单减法,2.02减去0.11等于1.91美元。这个1.91只是帮助理解该项目影响的算术值,不是公司另外公布的一套完整调整后盈利指标,更不能直接拿它去算同比增长:去年同期口径、股数变化以及其他项目还没有一起调整。
这也是复盘时最容易跳过的一步。看到EPS增长29%,不能全部归因于产品销量或经营效率;看到退款贡献,也不能反过来否定整个季度的经营增长。苹果同一份公告披露收入1094亿美元,同比增长16%。收入与每股盈利各有信息,解释时应当把经营变化、成本影响和每股口径拆开,而不是选一个数字替代全部判断。
毛利率也一样。约2个百分点的影响,指的是利润率的百分点,不是把50.1%再乘以2%。把单位弄错,看似只是一处小计算,最后可能变成对盈利能力完全不同的评价。即使把这项影响粗略扣除,也还不能据此断言剩下的毛利率就是未来每一季都能维持的水平。
对后续财报,我会重点检查类似有利项目是否继续出现、产品与服务组合怎样变化,以及管理层如何解释成本压力。若新的利润表现主要由经营因素支持,与靠特定项目推动的改善,持续性判断应当不同。至于退款能否重复、未来金额多少,目前这份历史公告并没有给出可以直接外推的答案。
我的结论是,好的财报分析不止于确认数字增长,还要说清增长从哪里来。先保留报告值,再单列可识别项目,最后等后续经营数据检验持续性。本篇是历史财报复盘,不包含当前股价、估值结论或未公布业绩预测。
资料:Apple 2026财年Q3公告,2026-07-30发布,统计截至2026-06-27;2026-10-25核验。配图按披露值绘制,1.91美元为算术拆分,非官方调整后EPS。
来源:https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
Übersetzung ansehen
微软下周财报:AI投入增加,不能直接当成需求兑现
看微软的AI故事,我更想确认投入怎样变成客户付费,而不是只盯着投入规模。花钱建设基础设施,可以说明公司在准备供给;客户愿意持续使用并付费,才是另一侧的验证。这两件事之间有时间差,也有执行风险。
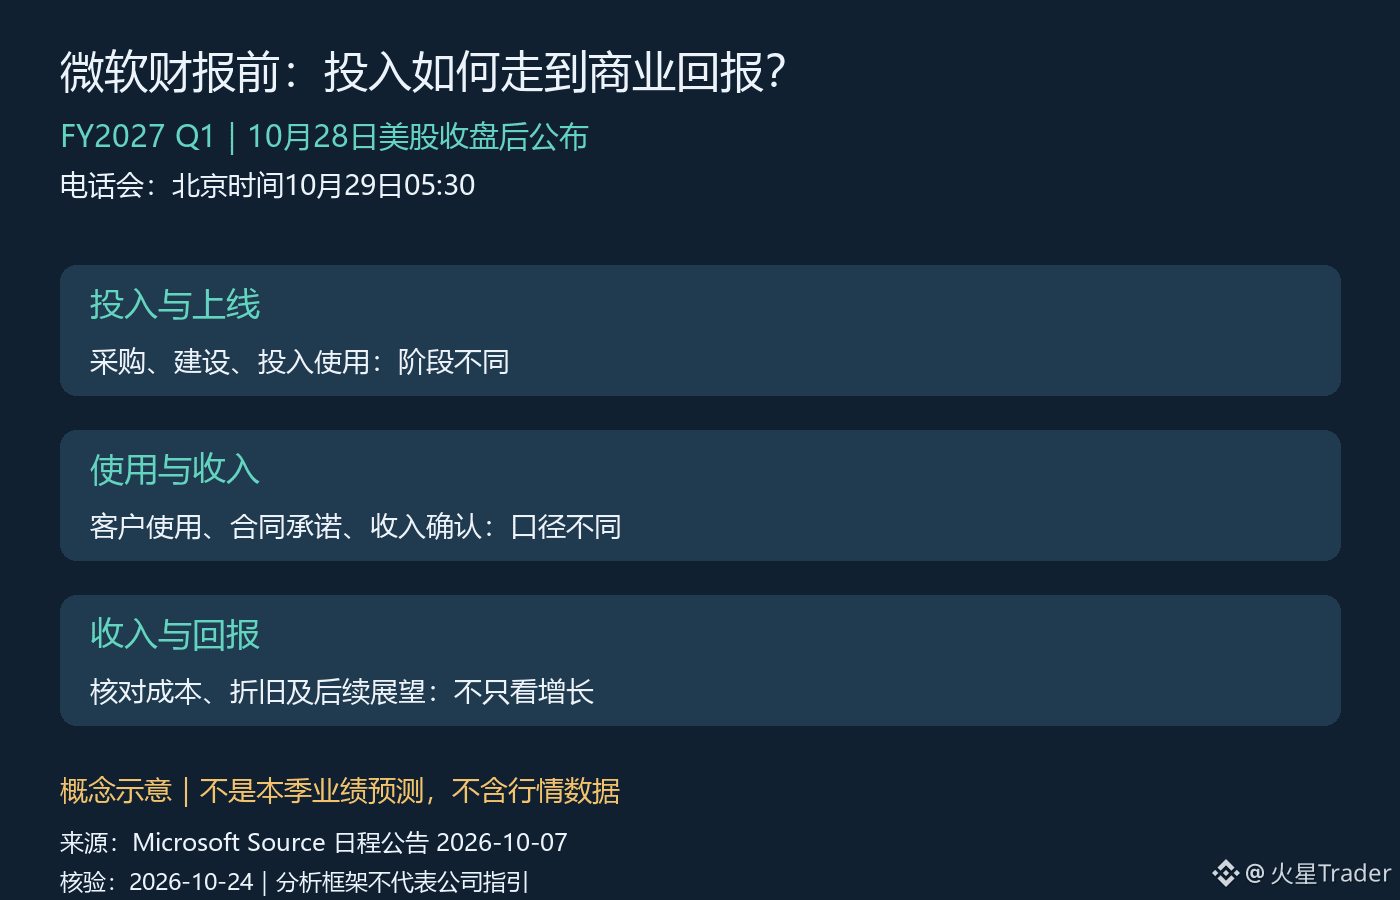
微软已在10月7日公告,2027财年第一季度业绩将在美国当地10月28日周三收盘后公布,电话会时间为太平洋时间14:30。按当日夏令时换算,是北京时间10月29日05:30。现在能确定的是时间,尚不能替这份未公布的财报预填增长率、资本开支或管理层指引。
这次我会把问题收窄到“投入—使用—回报”这条链。首先是供给侧:新增投入究竟处于采购、建设,还是已经投入使用的阶段?如果产能尚未上线,当前支出和当期收入就不能机械配对。投入增加本身既不证明需求不足,也不证明商业化已经成功,必须结合公司披露的投产节奏判断。
其次是需求侧。需要核对实际收入与管理层对客户使用的解释,而不是把合同、订单或未来承诺全部当成当前收入。若公司披露相关指标,也要先看定义、确认期间和比较口径,再讨论变化。一个跨越多年的业务承诺,与一个季度已经完成的服务,不能放在同一把尺子上。
第三步才是回报。即使使用量增长,如果提供服务所需的成本同步上升,股东能留下的利润也未必按同样速度增加。基础设施的折旧、运营成本和利用情况,需要与收入一起看。这里是分析框架,不是在断言微软本季出现了某一种成本或利用率变化。
尤其要避免两种过快的结论:看到投入上升,就认定AI需求已经无限扩张;看到现金支出较大,就认定长期回报一定失败。投资与回报往往跨期,真正需要追问的是,后续数据能不能逐步缩小这段时间差,而不是用一季数字替整个周期下判决。
对MSFT的估值判断也一样。经营增长和股价是否有吸引力,仍隔着市场原有预期与支付价格。本篇没有核验当前估值和一致预期,所以不写“低估”或“必然超预期”。财报公布后,先检查需求兑现证据,再看成本与投入解释,最后核对后续展望是否自洽。只有这些环节接起来,AI投入才更接近可以评价的商业回报。
资料:微软官方发布安排公告(2026-10-07),2026-10-24核验。正文除日程外为待验证分析,不含未公布业绩或实时行情;配图为概念示意。
来源:https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
Übersetzung ansehen
纳斯达克公司财报:指数业务很强,但别把ARR当成季度收入
看纳斯达克公司NDAQ,不能直接套用纳指涨跌的逻辑。它是一家经营金融基础设施和相关服务的上市公司;指数行情是另一个对象。周末拆这份财报,我更关心不同业务的增长能否互相支撑。
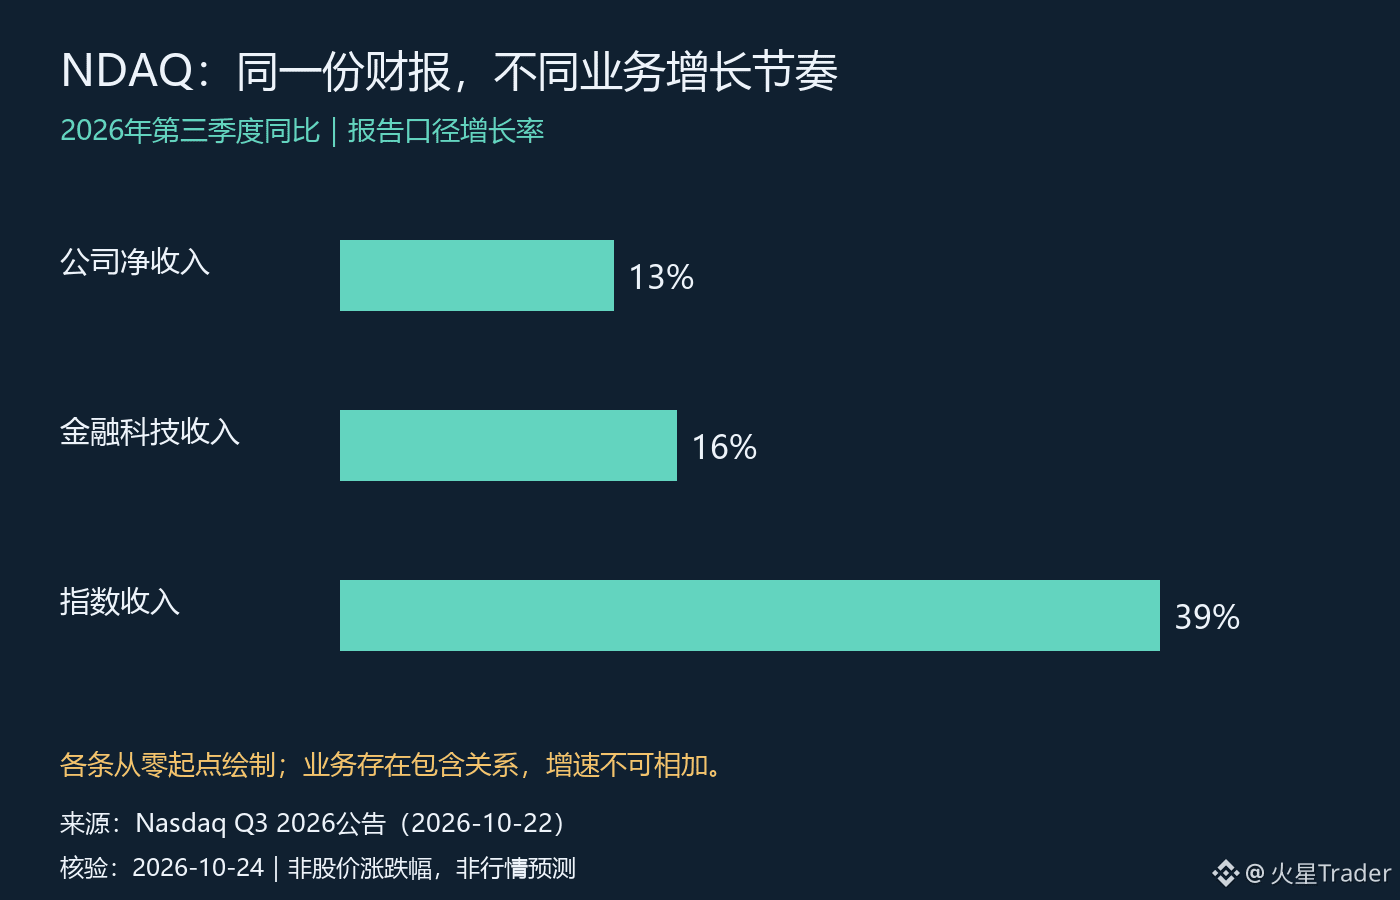
10月22日公布的三季度数据里,公司净收入约15亿美元,同比增长13%;金融科技收入5.29亿美元,同比增长16%;指数业务收入2.86亿美元,同比增长39%。同一个季度,不同业务的增速差异已经足够明显,不能只用一个总体增速概括。
指数业务的39%尤其醒目,但增速高不等于它就是全部增长的来源。较小基数上的高增长,与较大业务体量上的稳步增长,对最终收入的贡献不同。分析时既要看百分比,也要看对应金额;只挑最高的数字,很容易高估单一业务对整家公司的影响。
另一个容易混淆的数字是34亿美元ARR,也就是年化经常性收入指标,公司披露其同比增长12%,有机口径增长14%。它和当季确认的净收入不是同一时间口径,更不能把34亿美元直接加到15亿美元上,拼出一个更大的“营收”。我会把ARR当作观察经常性业务规模的补充线索,再用后续实际收入和现金表现检验,而不是把年化数当成已经到账的钱。
有机增长与报告增长也应分开。两种口径的差距提醒我们,总体变化不一定全部来自原有业务自身扩张。要判断增长质量,仍需查看公司对口径调整的解释,不能把较高的那个数字直接当作更真实的结果。
我的判断是,这份财报提供了业务增长分化的具体证据:指数业务弹性突出,金融科技也在增长,但“收入增长”距离“股东回报改善”还有成本、投入与估值这几道检验。收入扩张时,如果为了维持增长需要同步增加很多费用,利润兑现节奏就可能不同;如果经常性业务扩张还能带来稳定现金流,判断才更扎实。
接下来关注三件事:指数收入的高增速能否延续,金融科技收入与经常性指标是否相互印证,以及新增收入能留下多少利润和现金。本篇没有核验当前股价或一致预期,不据此认定NDAQ便宜,也不把它当作纳指方向的替代判断。
来源:Nasdaq公司2026年第三季度业绩公告,2026-10-22发布,2026-10-24核验。图表均为相对2025年第三季度的报告口径增长率,业务之间存在包含关系,不可相加;分析部分为条件判断。
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
63
·
--
Übersetzung ansehen
周末复盘:财报后的盘后涨跌,能算趋势确认吗?
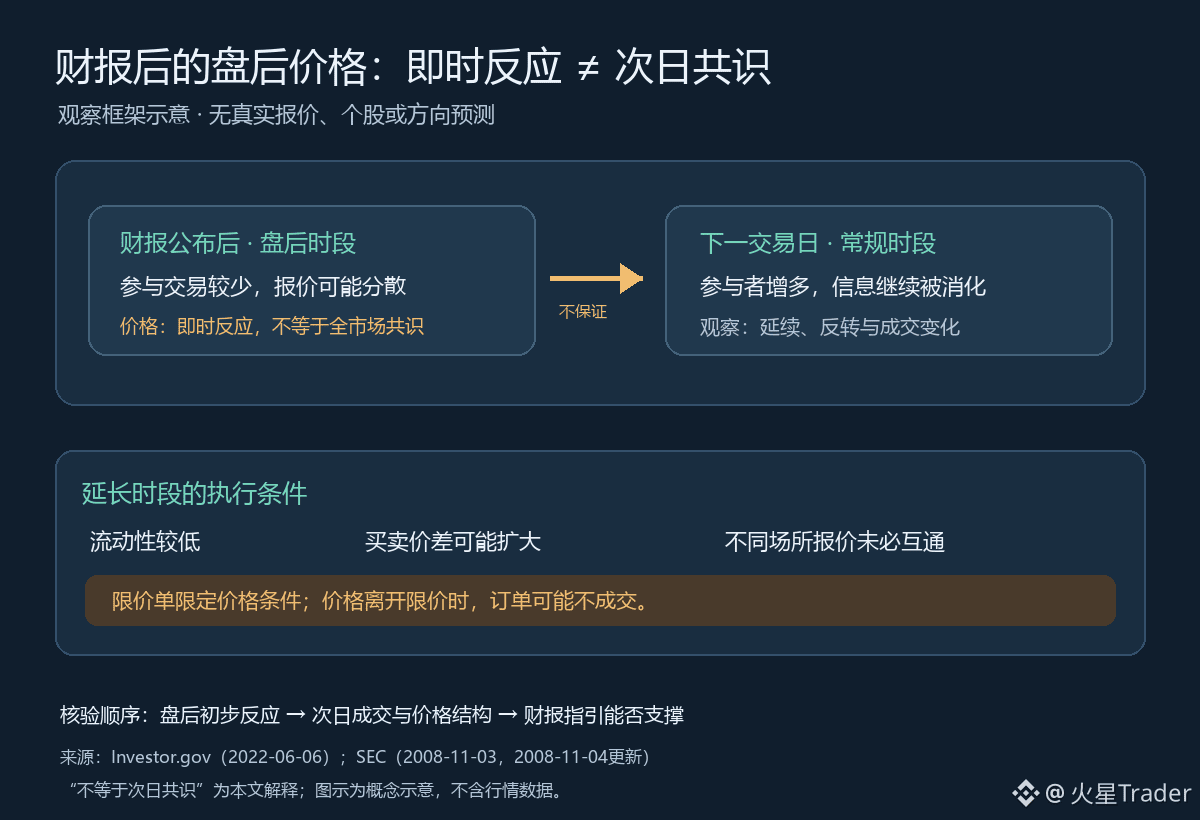
财报一出,盘后价格立刻跳动,很容易让人觉得市场已经给出了“下一交易日的答案”。我更愿意把它看成一段交易时段里的即时重估:它说明当时参与交易的人如何回应新信息,却不能直接代表下一交易日的市场共识。
原因首先在交易环境。美国证监会投资者公告提醒,延长时段通常交易兴趣较少,流动性不足会让成交更难、价格竞争更弱;买卖报价之间的价差也可能扩大。公司在常规时段外公布业绩,确实可能带来明显价格变化,但盘后价格不一定等于常规时段的价格,也未必等于下一工作日开盘时的价格。不同交易系统之间也未必互通,所以屏幕上看到的报价不一定代表所有场所的可成交价格。
其次,财报不是一个数字就能解释。营收、利润、指引、现金流和市场原先预期之间,可能给出不同信号。盘后上涨,可能是某项结果好于预期,也可能是此前预期已经偏低;盘后下跌,也不能单凭价格就判断长期经营逻辑已经反转。这一段是对“价格反应”和“基本面判断”的区分,不是对任何具体公司的行情结论。
因此,盘后涨跌更像一个待验证的初步信号,而非次日共识的投票结果。到了下一交易日,还要看更多参与者进入后,价格是否站稳、成交是否扩展、买卖价差是否收窄,以及市场如何消化完整的财报和管理层指引。若开盘后方向反转,盘后那一跳就不能被当作趋势确认;若走势延续,也仍需经营数据支持,而不是只凭一根价格变化推导结论。
订单本身也有边界。Investor.gov指出,许多券商在延长时段只接受限价单;限价单可以限定成交价格,但如果市场价格离开限价,订单可能不会成交。它控制的是价格条件,不保证成交,更不保证之后的走势。实际规则、可交易标的和订单有效时间还要看各自券商安排。
我会把财报后的观察拆成两步:先记录盘后对新信息的初始反应,再等下一交易日更广泛的交易参与和后续指引来验证。盘后价格有信息,但它不是明日共识的替身。配图为概念示意,不含真实股票、报价或预测。
资料:Investor.gov《Extended-Hours Trading: Investor Bulletin》(2022-06-06);美国证监会《After-Hours Trading: Understanding the Risks》(页面标注2008-11-03,更新于2008-11-04);均于2026-10-24再次核对。文中“初始反应不能代表次日共识”为对交易时段、流动性及价格不确定性材料的解释,不是监管机构原话;不涉及具体公司或当前行情。
来源:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
85
·
--
Übersetzung ansehen
台积电先进制程占到79%,就能给整个半导体板块抬估值吗?
台积电的先进制程很强,但把它直接翻译成“所有半导体公司都值得更高估值”,我认为跳得太快了。看美股TSM,先把公司已经交出的成绩,和市场愿意为未来付多少钱分开。
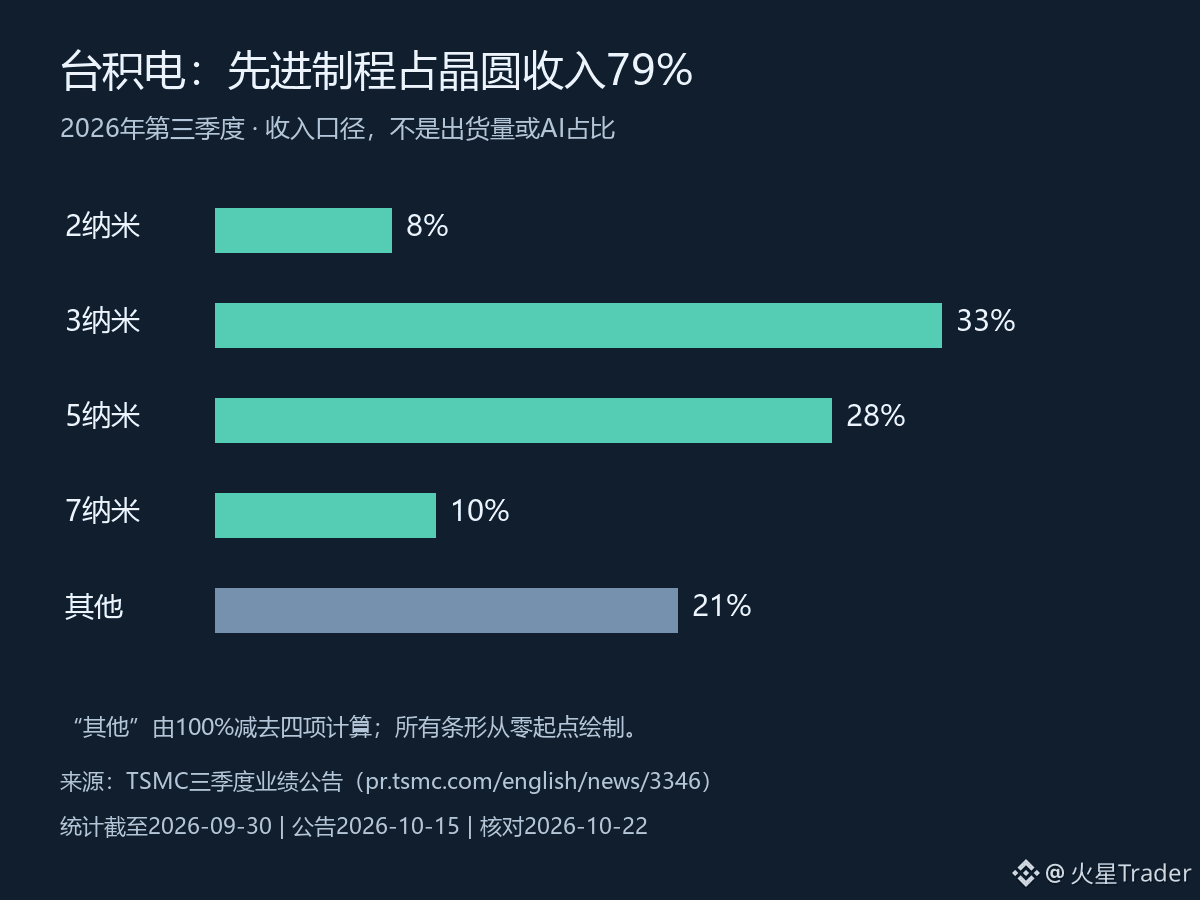
10月15日公布的三季报里,有一组比单独盯利润更值得拆的数据:2纳米、3纳米、5纳米和7纳米,分别贡献晶圆收入的8%、33%、28%和10%。7纳米及更先进制程合计79%。这是截至9月30日那个季度的收入结构,不是今天的订单快报。
79%说明什么?至少说明先进制程已经是这门生意的主体,不能再只当成远期故事。但它不等于“79%的收入来自AI”。制程是制造技术口径,AI是终端用途口径,两者不能直接画等号。
这里最容易出现的误判,就是把一家公司某个环节的强势,沿着产业链一路外推。对设计公司,要看产品卖出去以后能留下多少利润;对设备公司,要看客户资本开支何时变成订单;对存储公司,还要看供需和价格。大家都在半导体板块里,利润兑现的时间却未必一致。
我的理解是,这份收入结构对台积电自身的竞争位置有解释力,却不足以单独证明整个板块出现了新的盈利上修。甚至对TSM本身,也不能只看先进制程占比越高就越乐观:占比是分子除以分母,具体收入规模、制造成本和新增产能回报仍然要一起检查。
如果市场此前已经给了很高的增长预期,业绩强并不自动意味着股价还有同样大的空间。这里没有核验当前股价与一致预期,因此我不会把这份财报写成“已经超预期”,更不会据此判断今天便宜还是贵。
接下来更有用的验证,是看后续财报里先进制程的收入贡献能否延续,同时核对毛利率与产能投入;再看相关设计、设备和存储公司的订单及盈利指引,是否各自给出印证。只有这些证据逐步接上,板块层面的判断才有依据。
资料:台积电2026年第三季度业绩公告,发布于2026-10-15,统计期截至2026-09-30;2026-10-23再次核对。配图按公告数据原创绘制,“其他21%”为100%减去四项的计算值。以上产业链与估值讨论为分析,不是公司指引。
https://pr.tsmc.com/english/news/3346
中文公告复核:https://pr.tsmc.com/chinese/news/3346
1
34
·
--
Übersetzung ansehen
美联储下周开会,成长股先等答案还是先看预期?
下周美联储开会,不等于市场已经知道利率结果。对成长股来说,真正需要拆开的,是折现率变化和企业盈利预期这两条线;把“降息”直接翻译成“股票必涨”,中间少了关键条件。
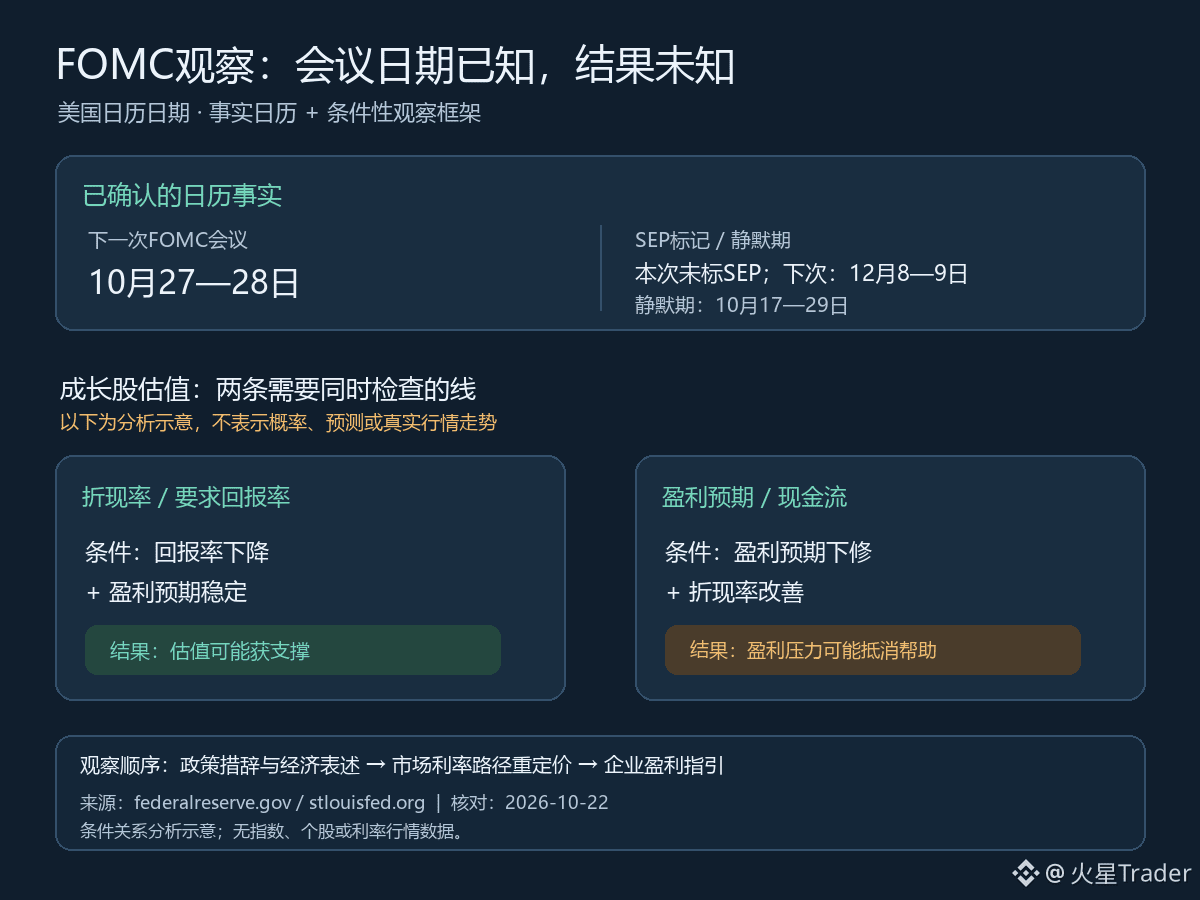
日历上可以确认的是:美联储下一次联邦公开市场委员会(FOMC)会议安排在美国日历的10月27日至28日。联储公布的日程没有在这次会议旁标注经济预测摘要(SEP);日程中下一次标注SEP的是12月8日至9日。另一个可核实的时间边界是,联储官员的沟通静默期从10月17日持续到10月29日。以上只是会议与沟通日历,不包含利率决定或市场定价结论。
成长股的估值对远期现金流更敏感。若市场要求的回报率下降,而企业未来盈利预期保持稳定,估值可能得到支撑;但若利率变化伴随盈利预期下修,现金流端的压力可能抵消折现率带来的帮助。反过来,即使利率没有按投资者想象的方向变化,只要盈利预期更强,个股也可能走出不同表现。这是条件分析,不是对会议结果或股价方向的预测。
还要注意,政策利率与股票估值使用的折现率并不是一回事。长期国债收益率、风险溢价和投资者对增长持续性的判断,都可能改变市场要求的回报率。即使政策动作符合预期,若此前股价已经计入更多宽松,实际反应也可能与字面上的利好相反。这里讨论的是预期差的机制,没有采用未经核验的当前降息概率。
因此,会议当天我会把政策措辞、对经济与通胀的表述,以及会后市场对利率路径的重新定价分开观察,再和大型成长公司的盈利指引对照。单看指数的一根即时波动,无法证明折现率逻辑已经主导行情;单看“降息”两个字,也无法替代盈利验证。
接下来先看10月27日至28日会议沟通,再看公司财报和指引能否维持盈利预期。只有利率路径与现金流预期的变化方向都更清楚,成长股估值反应才更容易解释。图示中的两条路径是观察框架,不代表概率或行情预测。
资料:美联储FOMC会议日历、圣路易斯联储官员沟通静默期日历;均于2026-10-23再次核对。会议日期按美国日历列示,避免时区换算歧义。估值与市场反应部分为条件性分析,不含利率预测、当前行情或概率判断。
来源:
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
https://www.stlouisfed.org/about-us/resources/blackout-periods
71
·
--
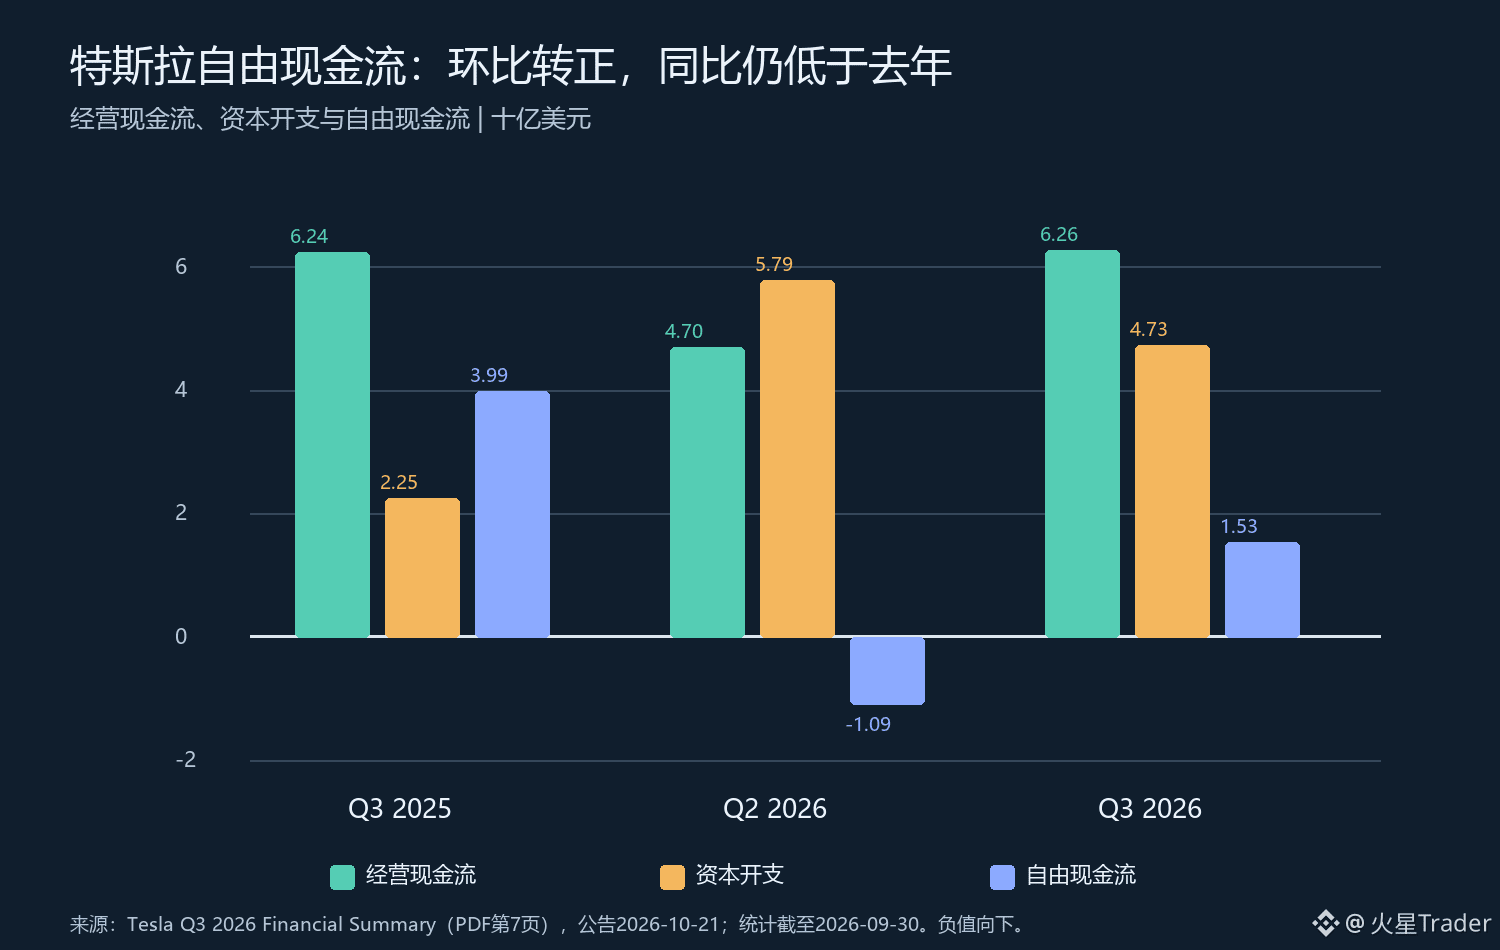
Teslas freier Cashflow im dritten Quartal wieder positiv: Erholung gegenüber dem Vorquartal bedeutet keine Verbesserung gegenüber dem Vorjahr
Teslas freier Cashflow war im dritten Quartal wieder positiv. Für sich genommen wirkt das gegenüber dem Vorquartal tatsächlich wie eine Erholung. Stellt man jedoch das Vorjahresquartal daneben, fällt das Fazit weniger erfreulich aus. Die Verbesserung des Cashflows in diesem Quartal lässt sich nicht ohne Weiteres als Zeichen für einen stärkeren operativen Trend werten.
Betrachten wir zunächst die drei Kennzahlen auf derselben Basis. Im dritten Quartal 2025 beliefen sich der operative Cashflow auf 6,238 Milliarden US-Dollar, die Investitionsausgaben auf 2,248 Milliarden US-Dollar und der freie Cashflow auf 3,990 Milliarden US-Dollar. Im zweiten Quartal 2026 lagen die drei Werte bei 4,697 Milliarden, 5,789 Milliarden beziehungsweise minus 1,092 Milliarden US-Dollar. Im dritten Quartal 2026 erholte sich der operative Cashflow auf 6,263 Milliarden US-Dollar, die Investitionsausgaben sanken auf 4,732 Milliarden US-Dollar und der freie Cashflow lag bei plus 1,531 Milliarden US-Dollar. Der freie Cashflow wird hier als operativer Cashflow abzüglich der Investitionsausgaben berechnet.
Die Veränderung gegenüber dem Vorquartal ist also deutlich: Der operative Cashflow stieg um 1,566 Milliarden US-Dollar, die Investitionsausgaben gingen um 1,057 Milliarden US-Dollar zurück und der freie Cashflow verbesserte sich um 2,623 Milliarden US-Dollar und wechselte damit ins Plus. Im Jahresvergleich lag der operative Cashflow jedoch nur um 0,025 Milliarden US-Dollar über dem Vorjahreswert, während die Investitionsausgaben um 2,484 Milliarden US-Dollar höher waren und der freie Cashflow um 2,459 Milliarden US-Dollar niedriger lag – ein Rückgang von rund 61,6 Prozent. Der Wechsel ins Plus ist real, aber das Niveau des Vorjahres ist noch nicht erreicht.
Diese beiden Vergleiche beantworten unterschiedliche Fragen. Der Quartalsvergleich zeigt, dass sich der Cashflow nach den hohen Barausgaben im Vorquartal in diesem Quartal erholt hat. Der Jahresvergleich zeigt hingegen, dass weiterhin weniger Barmittel übrig bleiben als vor einem Jahr. Der Rückgang der Investitionsausgaben könnte auf Veränderungen im Zeitplan von Projekten zurückzuführen sein. Allein anhand dieser drei zusammengefassten Kennzahlen lässt sich jedoch weder eine höhere Investitionseffizienz belegen noch eine Verbesserung der Cashflow-Qualität feststellen. Auch Faktoren wie das Betriebskapital sowie der Zeitpunkt von Zahlungen und Zahlungseingängen können den operativen Cashflow beeinflussen. Dafür muss die vollständige Kapitalflussrechnung herangezogen werden.
Meine Einschätzung: Die Zahlen sprechen für eine „Entlastung beim Cashflow im Quartal“, reichen aber nicht aus, um zu sagen, dass sich die Fähigkeit zur Cashflow-Generierung wieder erholt hat. Besonders die Investitionsausgaben liegen weiterhin deutlich über dem Vorjahresniveau. In den kommenden Quartalen wird es daher darauf ankommen, ob der operative Cashflow nachhaltig bleibt und ob sich die zusätzlichen Investitionen in Kapazität, Auslieferungen oder Gewinn niederschlagen. Bleiben die Investitionen hoch und verharrt der operative Cashflow ungefähr auf dem aktuellen Niveau, könnte der freie Cashflow weiter unter Druck stehen. Verbessert sich das operative Geschäft hingegen weiter und deckt die Investitionen, wäre der Wechsel ins Plus aussagekräftiger.
Als Nächstes werde ich die kommenden Quartalsberichte abwarten und besonders auf die Beständigkeit des operativen Cashflows, den Verlauf der Investitionsausgaben und die Veränderungen beim Betriebskapital achten. Ein positiver Wert in einem einzelnen Quartal ist ein bemerkenswertes Signal für eine mögliche Wende, aber noch keine Bestätigung eines Trends. Ein schrumpfender Abstand zum Vorjahreswert wäre ein überzeugenderer Beleg.
Quellen: Tesla-Unterlagen zu den Ergebnissen des dritten Quartals 2026, veröffentlicht am 2026-10-21; Berichtszeitraum bis zum 2026-09-30, Financial Summary. Die Beträge sind in Millionen US-Dollar angegeben; die Grafiken zeigen sie in Milliarden. Der freie Cashflow entspricht dem operativen Cashflow abzüglich der Investitionsausgaben. Die Differenzen und prozentualen Veränderungen gegenüber dem Vorquartal und dem Vorjahr wurden auf Grundlage der veröffentlichten Zahlen berechnet. Aussagen zum zeitlichen Verlauf und zu künftigen Bedingungen sind Analysen und keine Prognosen des Unternehmens.
Quelle: https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
Prüfdatum: 2026-10-23.
66
·
--
Übersetzung ansehen
德州仪器利润大增,Q4营收指引中点却接近环比持平
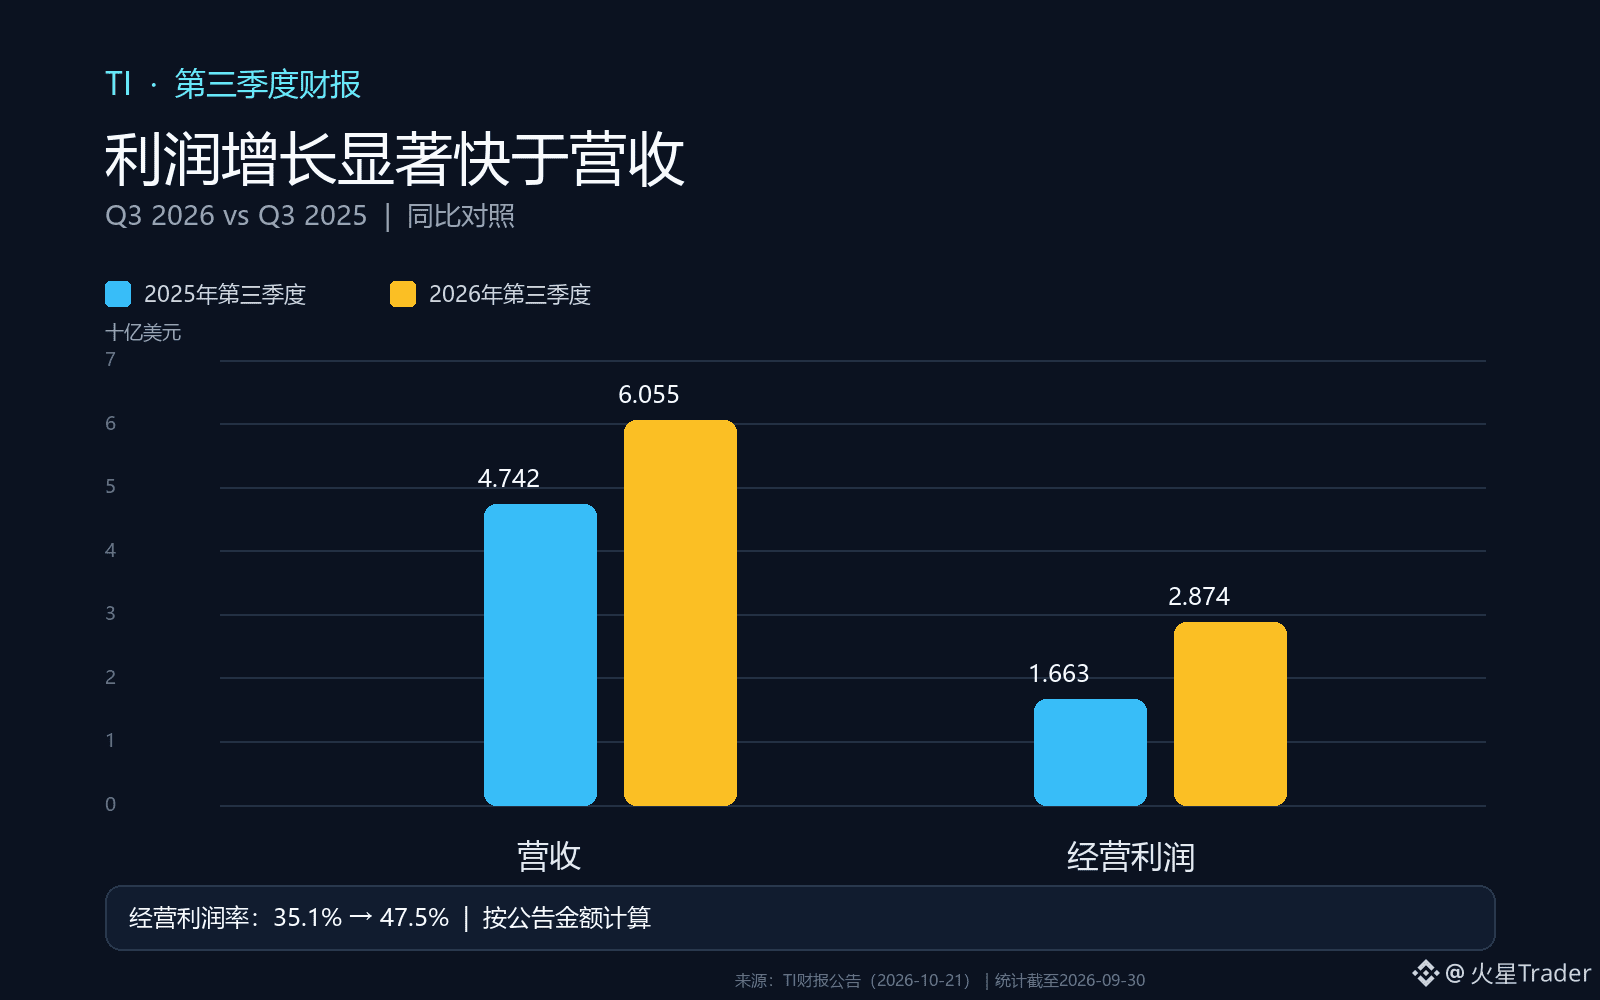
TI第三季度的利润恢复很醒目,但我更想把同比弹性和下一季动能分开看。营收同比增长28%,经营利润增长73%;这证明盈利端的修复明显快于收入,却不能直接推导出第四季度还会环比加速。
截至9月30日的Q3,TI营收为60.55亿美元,去年同期47.42亿美元;经营利润28.74亿美元,去年同期16.63亿美元。按经营利润除以营收计算,经营利润率从约35.1%升至47.5%,提高约12.4个百分点。图里最值得看的不是两组柱子都变高,而是利润的增幅远大于收入:在收入扩张的同时,成本与费用相对收入的压力减轻,利润随之放大。
不过,这个利润率变化不能全部归功于当季经营杠杆。去年同期计入了8500万美元重组费用,今年没有;今年则有700万美元收购费用。两者金额相较经营利润变化不大,却提醒我们比较基数并非完全同口径。更稳妥的结论是利润表现显著改善,但要判断可持续性,还得继续观察后续季度的收入结构、制造成本和费用投入,而不能把73%的同比增速简单外推。
需求端也有支持,但目前证据来自公司对本季的描述。TI表示工业、汽车和数据中心业务持续广泛增长。这比单一终端拉动更有韧性,但公告没有在这段表述中给出各市场的增长贡献,因此我不会把它写成每条产品线都同步复苏。后续需要看这些终端的订单和公司分部数据能否继续印证。
Q4营收指引为58亿至63亿美元,中点60.5亿美元,几乎与Q3的60.55亿美元持平。区间本身很宽,意味着公司给的是一个条件范围,不是对中点的承诺。它至少没有提供“下一季收入继续抬升”的明确证据;反过来,Q4营收也可能落在区间上沿。同比基数、季节性和终端需求节奏都会影响实际结果,不能只看中点就断言增长停滞。
我暂时把这份财报理解为:盈利修复已经兑现,环比加速仍待验证。接下来重点看Q4实际营收落在指引区间什么位置,以及经营利润率能否延续当前水平。若收入大致横盘而利润率继续改善,仍需核对是产品组合、成本效率还是费用节奏带来的改善;若收入走弱且利润率回落,则这次同比利润弹性更可能包含周期恢复和比较基数的共同作用。
资料:Texas Instruments第三季度2026年财报公告,发布于2026-10-21,统计期截至2026-09-30;于2026-10-23核对。经营利润率由经营利润÷营收计算,四舍五入至一位小数;Q4指引中点为区间两端的算术平均。配图据公告数据原创绘制。
来源:https://investor.ti.com/news-releases/news-release-details/ti-reports-third-quarter-2026-financial-results-and-shareholder
124
·
--
Übersetzung ansehen
拆股后股价变低,公司的估值也更便宜了吗?
拆股后每股价格会下降,持股数量会增加,但这不等于公司突然变便宜了。把“每股多少钱”直接当成“整家公司贵不贵”,是看懂拆股时最容易踩的坑。
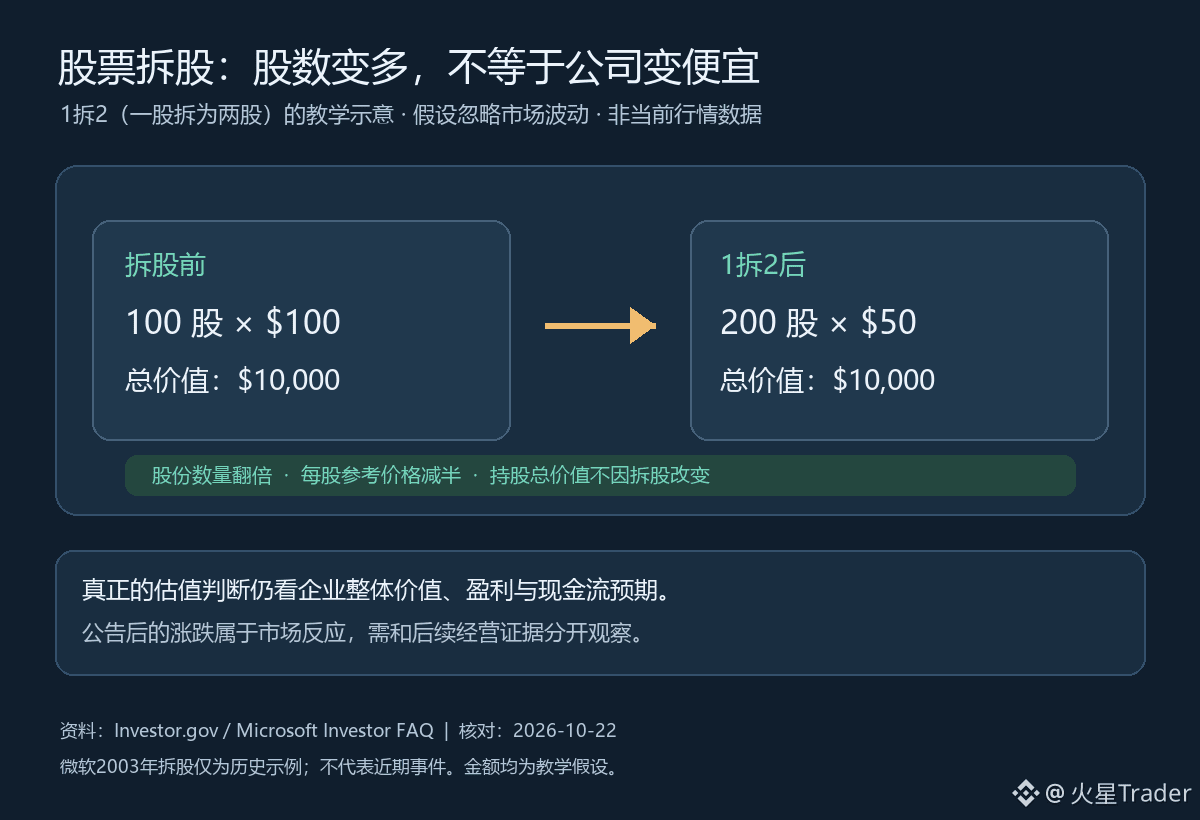
用一个纯假设的例子:假设投资者持有某公司100股,每股100美元,持股总价值是1万美元。若按1拆2(一股拆为两股),股数变成200股、每股参考价格变成50美元,总价值仍是1万美元,持股比例也不变。这里忽略市场波动,只说明拆股的机械效果;它没有凭空增加公司的收入、利润或现金流。Investor.gov也用100股乘100美元、变为200股乘50美元说明拆股本身不改变持股价值。
拆股可能让单股价格更容易被更多投资者接受,也会改变每股指标的展示方式;但“看起来买一股便宜了”与“企业估值更低了”是两回事。判断估值,仍要回到企业整体市值、盈利和现金流预期,以及投资者愿意为这些预期支付多少。拆股后的每股收益等指标也会按股数调整,比较前后数字时要确认口径一致。
微软投资者问答列出的历史例子是2003年拆股:100股、每股50美元变成200股、每股25美元,总值仍为5000美元,直到市场价格发生变化。这个例子只用于解释拆股机制,不代表微软近期发生拆股,也不能据此推断任何股票现在的价格或估值。
拆股公告当天股价可能上涨、下跌或基本不动,那是市场对消息的反应,不是拆股算术本身改变了企业价值。若价格随后走强,仍需分辨是情绪、流动性预期,还是盈利指引和经营数据真的改善;若经营预期没有变化,单凭股数拆分很难构成新的现金流理由。
所以看拆股,先把股数和每股价格按比例还原,再看公司整体价值与盈利证据。以后遇到拆股消息,我会继续观察公告后的市场反应能否被后续业绩和指引验证,而不是只盯着调整后的每股数字。图中金额均为教学示例,不是当前行情。
资料:Investor.gov“Stock Split”词条、Microsoft投资者关系FAQ中的2003年拆股历史示例;均于2026-10-22核对。文中100股×100美元为假设示例;微软案例为历史说明,不代表当前事件。
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ
132
·
--
Übersetzung ansehen
【盘中消息】BNB 冲破 750 USDT,24 小时涨幅2.22%
· 好消息来了别着急,看看盘面是不是早就涨在前面了。
· 等价格回踩消息出来前的区间,守住了才算这条有作用。
· $BNB
【盘中消息】BNB 冲破 750 USDT,24 小时涨幅2.22%
· 好消息来了别着急,看看盘面是不是早就涨在前面了。
· 等价格回踩消息出来前的区间,守住了才算这条有作用。
· $BNB
· 好消息来了别着急,看看盘面是不是早就涨在前面了。
· 等价格回踩消息出来前的区间,守住了才算这条有作用。
· $BNB
18
·
--
Übersetzung ansehen
稳定比聪明重要。
交易里,持续做对的小事,比偶尔做对一件大事更有用。
说完瞄了下 $ETH 报 2511.33(24h +3.24%)。你们给自己定过交易规则?
稳定比聪明重要。
交易里,持续做对的小事,比偶尔做对一件大事更有用。
说完瞄了下 $ETH 报 2511.33(24h +3.24%)。你们给自己定过交易规则?
交易里,持续做对的小事,比偶尔做对一件大事更有用。
说完瞄了下 $ETH 报 2511.33(24h +3.24%)。你们给自己定过交易规则?
222
·
--
Übersetzung ansehen
比特币 ETF 昨日净流出 403 枚,以太坊 ETF 昨日净流出 1.27 万枚
机构动向怎么解读?机构流出短期容易压制情绪,重点看是个别动作还是持续流出。
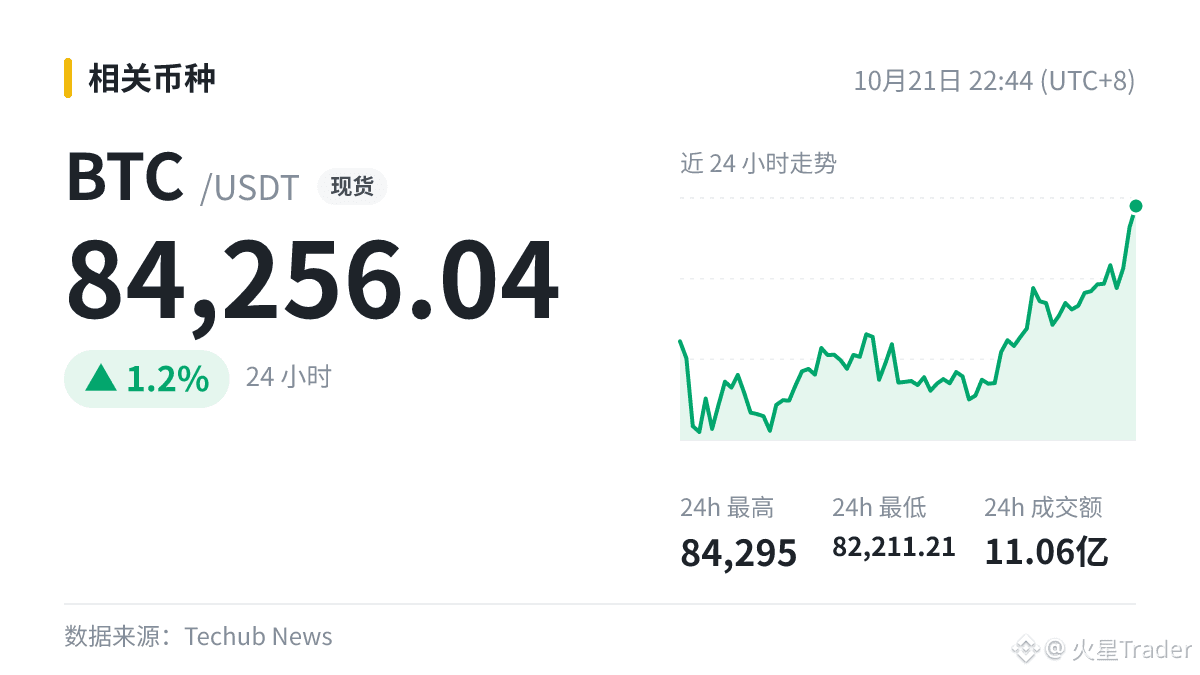
$BTC 现价 84256.04,接下来你们偏多还是偏空?
#BTC
比特币 ETF 昨日净流出 403 枚,以太坊 ETF 昨日净流出 1.27 万枚
机构动向怎么解读?机构流出短期容易压制情绪,重点看是个别动作还是持续流出。
$BTC 现价 84256.04,接下来你们偏多还是偏空?
#BTC
机构动向怎么解读?机构流出短期容易压制情绪,重点看是个别动作还是持续流出。
$BTC 现价 84256.04,接下来你们偏多还是偏空?
#BTC
42
·
--
Übersetzung ansehen
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
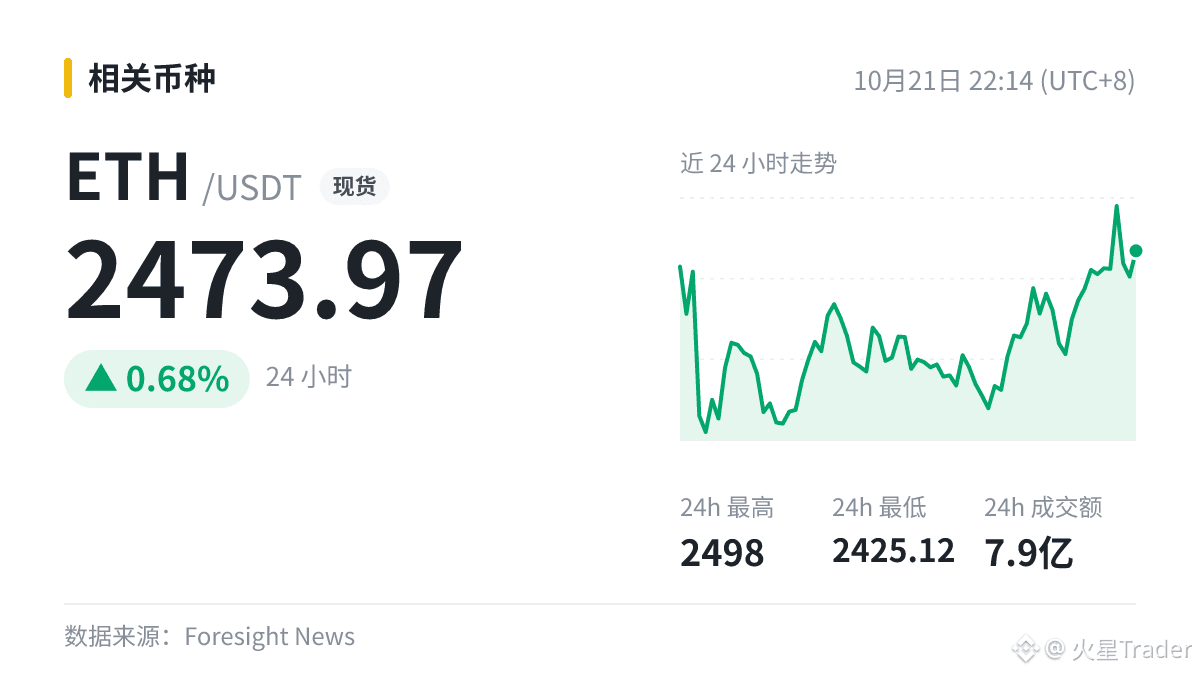
$ETH 2473.97
#ETH
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
20
·
--
Übersetzung ansehen
97
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CanMicrosoftDeliverOnAI
378 Aufrufe
24 Kommentare
#canmicrosoftdeliveronai Microsoft hat KI bereits in Azure, Copilot, GitHub und Microsoft 365 integriert. Die entscheidende Frage ist nicht, ob das Unternehmen KI bereitstellen kann, sondern ob es diese enormen Investitionen in eine breite Nutzung und echte Ergebnisse umwandeln kann. Außerdem hat Microsoft stark auf KI gesetzt und baut eines der größten Ökosysteme der Branche auf. Wenn es gelingt, Infrastruktur, Modelle und Produktivität in einer einzigen Erfahrung miteinander zu verbinden, könnte Microsoft die nächste technologische Ära dominieren. #CanMicrosoftDeliverOnA
EnriqueLR
·0 Likes
·26 Aufrufe
CanGoogleDefindItsCore
378 Aufrufe
34 Kommentare
FOMCWatch
9M Aufrufe
27,172 Kommentare