Sinkt nach einem Aktiensplit auch die Bewertung des Unternehmens, weil der Aktienkurs niedriger ist?
Nach einem Aktiensplit sinkt der Preis je Aktie und die Anzahl der gehaltenen Aktien steigt. Das bedeutet aber nicht, dass das Unternehmen plötzlich günstiger geworden ist. Den Preis einer einzelnen Aktie mit der Frage gleichzusetzen, ob das ganze Unternehmen teuer ist, ist einer der häufigsten Denkfehler beim Thema Aktiensplits.
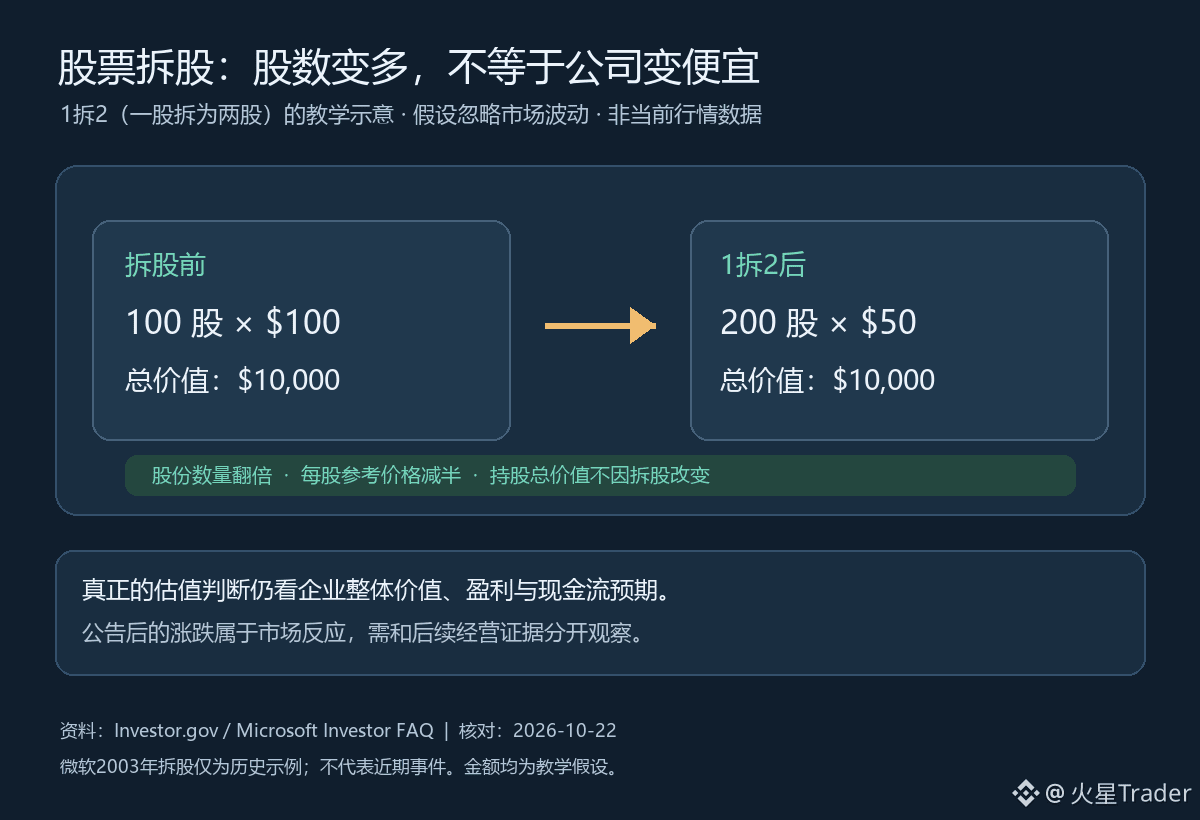
Ein rein hypothetisches Beispiel: Angenommen, ein Anleger besitzt 100 Aktien eines Unternehmens, die jeweils 100 US-Dollar wert sind. Der Gesamtwert der Beteiligung beträgt 10.000 US-Dollar. Bei einem Split im Verhältnis 1 zu 2 (aus einer Aktie werden zwei) steigt die Anzahl der Aktien auf 200, während der rechnerische Preis je Aktie auf 50 US-Dollar sinkt. Der Gesamtwert bleibt bei 10.000 US-Dollar, ebenso wie der Anteil am Unternehmen. Marktschwankungen lassen wir hier außer Acht; das Beispiel zeigt nur die mechanische Wirkung eines Aktiensplits. Er erhöht nicht einfach so die Umsätze, Gewinne oder den Cashflow des Unternehmens. Auch Investor.gov veranschaulicht, dass ein Split den Wert der Beteiligung an sich nicht verändert: Aus 100 Aktien zu je 100 US-Dollar werden 200 Aktien zu je 50 US-Dollar.
Ein Aktiensplit kann den Preis einer einzelnen Aktie für mehr Anleger erschwinglich erscheinen lassen und verändert auch die Darstellung von Kennzahlen je Aktie. Doch „eine Aktie sieht günstiger aus“ und „das Unternehmen ist niedriger bewertet“ sind zwei verschiedene Dinge. Für die Bewertung muss man weiterhin auf den gesamten Börsenwert des Unternehmens, seine Gewinne und Cashflow-Erwartungen sowie darauf schauen, wie viel Anleger für diese Erwartungen zu zahlen bereit sind. Auch Kennzahlen wie der Gewinn je Aktie werden nach einem Split an die neue Aktienzahl angepasst. Beim Vergleich von Zahlen vor und nach dem Split sollte man daher darauf achten, dass sie auf derselben Grundlage berechnet sind.
In den historischen Beispielen in den Microsoft-Anlegerfragen wird ein Aktiensplit aus dem Jahr 2003 genannt: Aus 100 Aktien zu je 50 US-Dollar wurden 200 Aktien zu je 25 US-Dollar. Der Gesamtwert blieb bei 5.000 US-Dollar, bis sich der Marktpreis änderte. Das Beispiel dient nur zur Erklärung des Split-Mechanismus. Es bedeutet weder, dass Microsoft kürzlich einen Aktiensplit durchgeführt hat, noch lässt sich daraus auf den aktuellen Kurs oder die Bewertung irgendeiner Aktie schließen.
Am Tag der Ankündigung eines Aktiensplits kann der Kurs steigen, fallen oder sich kaum bewegen. Das ist eine Reaktion des Marktes auf die Nachricht und keine Folge davon, dass die Split-Rechnung den Unternehmenswert verändert hätte. Steigt der Kurs anschließend, muss man weiterhin unterscheiden, ob dafür die Stimmung, Erwartungen an die Liquidität oder tatsächlich verbesserte Gewinnaussichten und Geschäftszahlen ausschlaggebend sind. Ändern sich die Geschäftserwartungen nicht, ist die bloße Aufteilung der Aktien kaum ein neuer Grund für zusätzlichen Cashflow.
Bei einem Aktiensplit sollte man also zunächst die Aktienzahl und den Preis je Aktie proportional umrechnen und danach den Gesamtwert des Unternehmens und die Belege für seine Ertragskraft betrachten. Wenn ich künftig von einem Aktiensplit lese, werde ich weiter beobachten, ob sich die Marktreaktion nach der Ankündigung durch spätere Geschäftszahlen und Prognosen bestätigen lässt, statt nur auf die angepassten Kennzahlen je Aktie zu achten. Die Beträge in der Abbildung dienen ausschließlich der Veranschaulichung und entsprechen nicht den aktuellen Marktpreisen.
Quellen: Eintrag „Stock Split“ auf Investor.gov und historisches Beispiel zum Aktiensplit von 2003 in den FAQ für Anleger von Microsoft Investor Relations; beide am 22.10.2026 geprüft. Das Beispiel mit 100 Aktien × 100 US-Dollar ist hypothetisch. Das Microsoft-Beispiel dient der historischen Erläuterung und bezieht sich nicht auf ein aktuelles Ereignis.
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ