Lockheed Martins Auftragsbestand auf Rekordhoch – doch beim Cashflow zählt mehr als die Schlagzeile
Lockheed Martins (LMT) Auftragslage ist stark. Doch Aufträge, Umsatz und Cashflow sind drei unterschiedliche Leistungskennzahlen. Wer den Auftragsbestand von 292 Milliarden US-Dollar direkt als Gewinn garantie versteht, überspringt leicht den wichtigsten Teil: Wie werden diese Projekte produziert und ausgeliefert – und wann fließt das Geld zurück?
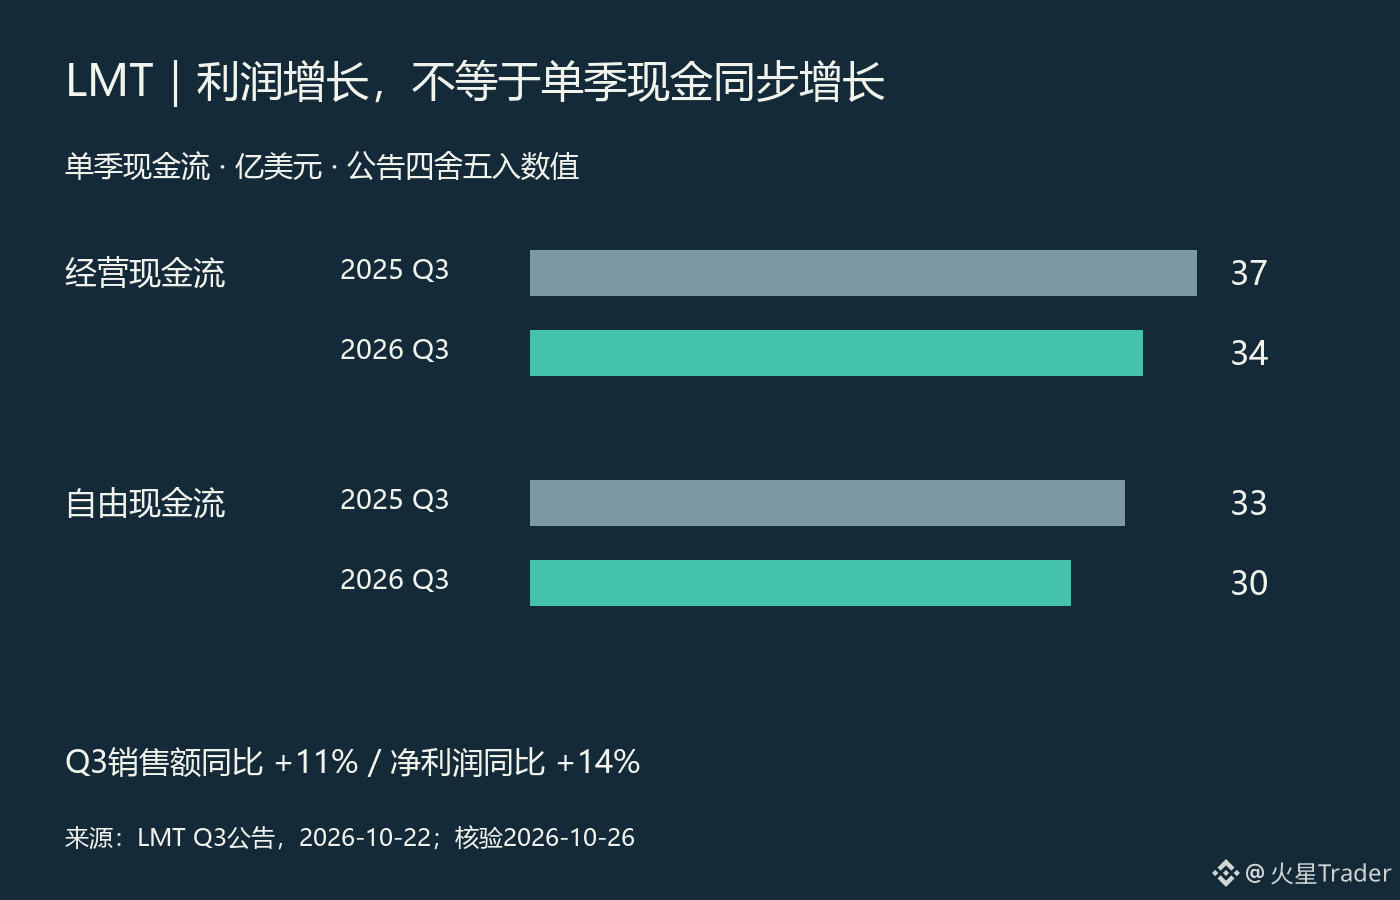
Im am 22. Oktober veröffentlichten Q3-Bericht lag der Umsatz bei 20,7 Milliarden US-Dollar, 11 % mehr als im Vorjahreszeitraum. Der Nettogewinn stieg um 14 % auf 1,8 Milliarden US-Dollar. Gleichzeitig sank der operative Cashflow von 3,7 Milliarden US-Dollar im Vorjahresquartal auf 3,4 Milliarden US-Dollar und der freie Cashflow von 3,3 auf 3,0 Milliarden US-Dollar. Alle Zahlen stammen aus derselben Mitteilung: Gewinnwachstum und ein Rückgang des Cashflows im laufenden Quartal widersprechen sich nicht. Man kann auch nicht einfach eine Seite herausgreifen und daraus schließen, dass sich das Geschäft insgesamt verbessert oder verschlechtert hat.
Auch das Gewicht der Aufträge muss differenziert betrachtet werden. Zum Quartalsende belief sich der Auftragsbestand auf 292 Milliarden US-Dollar, davon standen 52,5 Milliarden US-Dollar im Zusammenhang mit mehrjährigen Verträgen für PAC-3-MSE-Abfangraketen. Mehrjährige Verträge machen das künftige Geschäft besser planbar, werden aber nicht vollständig im Quartal ihrer Unterzeichnung zu Umsatz – und bedeuten erst recht nicht, dass bereits derselbe Betrag an Barmitteln eingegangen ist. Den Gesamtauftragsbestand durch den Umsatz eines Quartals zu teilen und das Ergebnis als gesichertes Wachstum für die kommenden Jahre zu betrachten, lässt sowohl die Umsetzungsdauer als auch die Zusammensetzung der Projekte außer Acht.
Mein Urteil: Die Aufträge beantworten zum Teil die Frage „Gibt es genug Arbeit?“. Ob sie sich auszahlen, hängt auch davon ab, ob diese Arbeit innerhalb des Kosten- und Zeitrahmens erledigt werden kann. Der Hochlauf der Produktionskapazitäten, Lieferungen von Zulieferern und Meilensteinzahlungen beeinflussen das Tempo der Umwandlung. Das ist eine Erläuterung des Analyseansatzes, keine Behauptung, dass es in diesem Quartal bei einem bestimmten Projekt zu Lieferproblemen gekommen sei. Allein aus dem Rückgang des Cashflows gegenüber dem Vorjahr lässt sich die Ursache nicht genau bestimmen.
Auch 3,0 Milliarden US-Dollar freier Cashflow sind weiterhin ein positiver Wert; den Rückgang als Versiegen der Barmittel darzustellen, wäre falsch. Aussagekräftiger ist die Frage, ob sich in den kommenden Quartalen Auslieferungen und Cashflow parallel zum Umsatz entwickeln – statt zu erwarten, dass die Wachstumsrate des Cashflows in jedem Quartal exakt mit der des Gewinns Schritt hält.
In der nächsten Phase werde ich darauf achten, wie sich Aufträge in Umsatz und Cashflow umwandeln, wie profitabel die Projekte sind und ob tatsächlich Geld eingeht. Steigen die Aufträge weiter, während die Umwandlung stockt und der Kostendruck zunimmt, müsste die Qualität des Auftragsbestands niedriger bewertet werden. Ziehen Auslieferungen und Cashflow nach, wäre das Wachstum fundierter. Die langfristige These einer hohen Verteidigungsnachfrage kann stimmig sein, ersetzt aber nicht die genaue Prüfung der Geschäftsergebnisse eines einzelnen Unternehmens – und bedeutet auch nicht automatisch, dass die Aktie beim aktuellen Kurs kaufenswert ist.
Quellen: Lockheed Martin, Q3 2026; Quartal zum 27. September abgeschlossen. Mitteilung vom 22. Oktober, am 26. Oktober überprüft. Der Cashflow in der Grafik bezieht sich auf ein einzelnes Quartal, der Auftragsbestand auf den Stand zum Quartalsende; beide Größen werden nicht auf derselben Basis verglichen.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm