Deutlich höherer Gewinn bei Texas Instruments, doch der Mittelpunkt der Q4-Umsatzprognose liegt fast auf dem Niveau des Vorquartals
Die Erholung des Gewinns von TI im dritten Quartal ist bemerkenswert. Ich möchte jedoch die Dynamik im Jahresvergleich von der Entwicklung im nächsten Quartal trennen. Der Umsatz stieg im Jahresvergleich um 28 %, der operative Gewinn um 73 %. Das zeigt, dass sich die Ertragslage deutlich schneller erholt hat als der Umsatz. Daraus lässt sich aber nicht direkt ableiten, dass sich das Wachstum im vierten Quartal gegenüber dem Vorquartal beschleunigen wird.
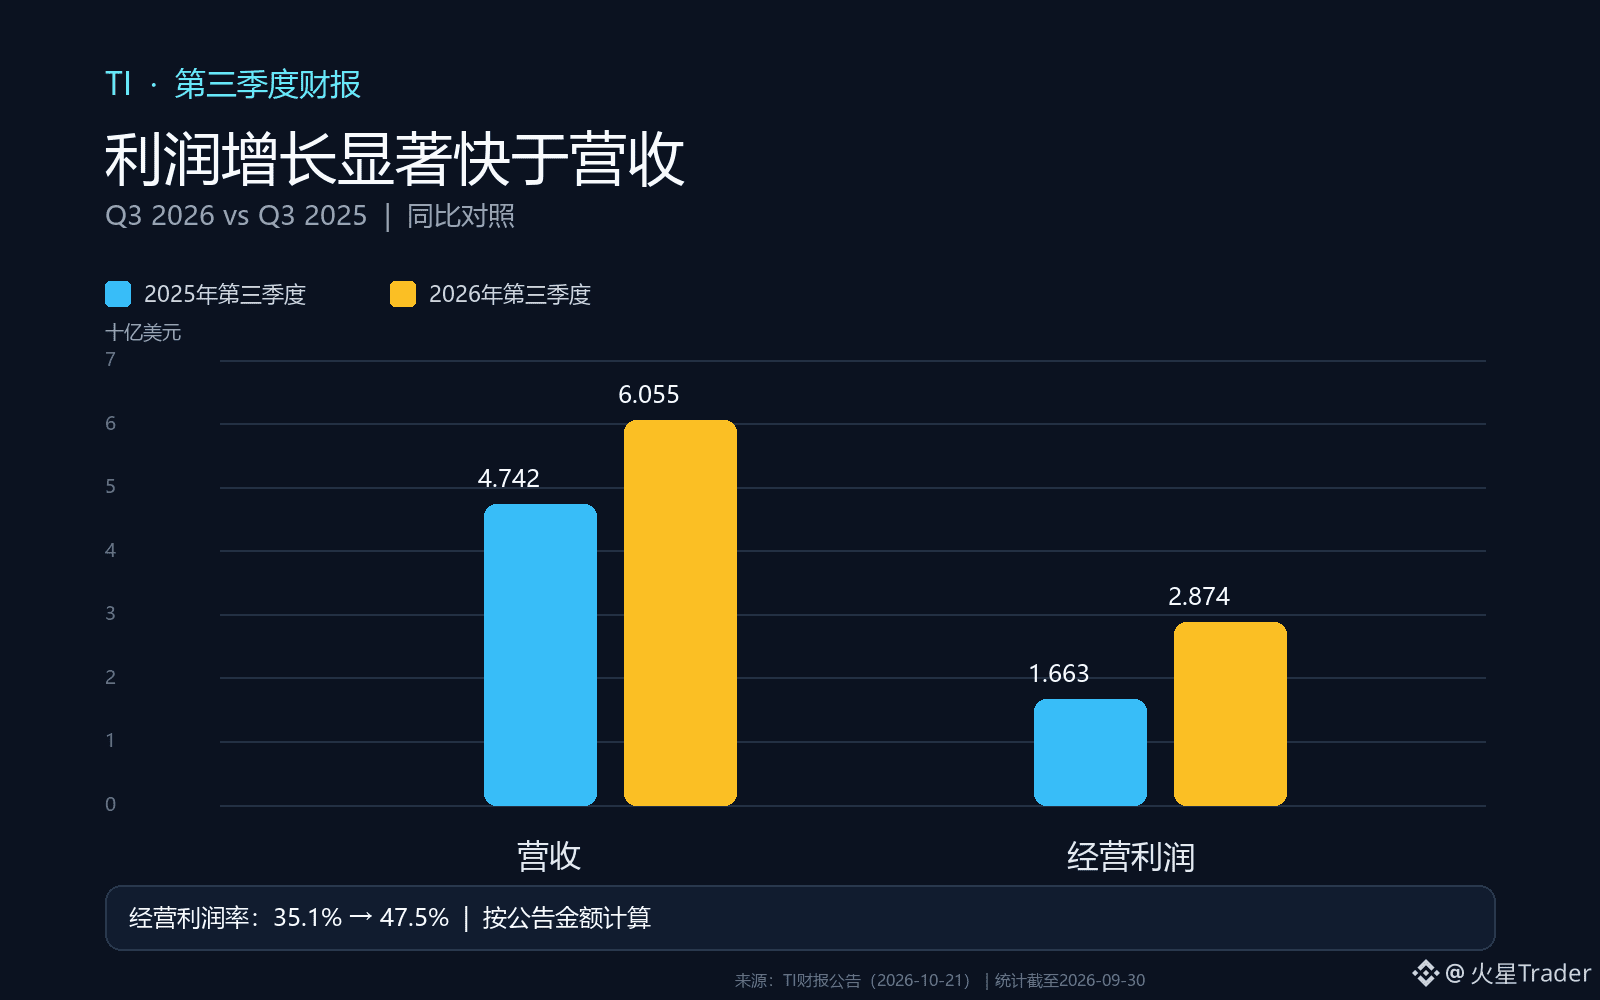
Im dritten Quartal, das am 30. September endete, erzielte TI einen Umsatz von 6,055 Milliarden US-Dollar, gegenüber 4,742 Milliarden US-Dollar im Vorjahresquartal. Der operative Gewinn betrug 2,874 Milliarden US-Dollar, nach 1,663 Milliarden US-Dollar im Vorjahr. Berechnet als operativer Gewinn geteilt durch Umsatz stieg die operative Marge von etwa 35,1 % auf 47,5 % – ein Plus von rund 12,4 Prozentpunkten. Das Bemerkenswerteste an der Grafik ist nicht, dass beide Balken höher ausfallen, sondern dass der Gewinn viel stärker zulegte als der Umsatz: Während der Umsatz wuchs, sank die Belastung durch Kosten und Aufwendungen im Verhältnis zum Umsatz, wodurch der Gewinn überproportional stieg.
Die Veränderung der Marge lässt sich allerdings nicht vollständig auf den operativen Hebel im laufenden Quartal zurückführen. Im Vorjahresquartal waren Restrukturierungskosten von 85 Millionen US-Dollar enthalten, in diesem Jahr keine; dafür fielen in diesem Jahr 7 Millionen US-Dollar an Akquisitionskosten an. Im Verhältnis zur Veränderung des operativen Gewinns sind beide Beträge gering. Sie mahnen jedoch zur Vorsicht, denn die Vergleichszeiträume sind nicht vollständig gleichartig. Die vorsichtigere Schlussfolgerung lautet: Die Gewinnentwicklung hat sich deutlich verbessert. Um ihre Nachhaltigkeit zu beurteilen, müssen jedoch weiterhin die Umsatzstruktur, die Herstellungskosten und die Aufwendungen in den kommenden Quartalen beobachtet werden, statt das Jahreswachstum von 73 % einfach fortzuschreiben.
Auch von der Nachfrageseite gibt es Unterstützung, doch die bisherigen Hinweise stammen aus der Beschreibung des Unternehmens zum laufenden Quartal. TI erklärte, dass die Geschäfte in den Bereichen Industrie, Automobil und Rechenzentren weiterhin breit zulegten. Das ist widerstandsfähiger als ein Wachstum, das nur von einem einzelnen Endmarkt getragen wird. Die Mitteilung nennt in dieser Passage jedoch keine Wachstumsbeiträge der einzelnen Märkte. Daher würde ich nicht behaupten, dass sich jede Produktlinie gleichzeitig erholt. Entscheidend wird sein, ob Aufträge aus diesen Endmärkten und die Segmentdaten des Unternehmens die Entwicklung weiterhin bestätigen.
Die Umsatzprognose für Q4 liegt bei 5,8 bis 6,3 Milliarden US-Dollar. Der Mittelpunkt von 6,05 Milliarden US-Dollar entspricht nahezu dem Q3-Umsatz von 6,055 Milliarden US-Dollar. Die Spanne ist recht breit: Das Unternehmen gibt damit einen bedingten Korridor vor, aber keine Zusage für den Mittelwert. Zumindest liefert die Prognose keinen klaren Beleg dafür, dass der Umsatz im nächsten Quartal weiter steigen wird. Umgekehrt könnte der Q4-Umsatz auch am oberen Ende der Spanne liegen. Vergleichswerte aus dem Vorjahr, Saisonalität und das Tempo der Endmarktnachfrage beeinflussen das tatsächliche Ergebnis. Allein aus dem Mittelpunkt lässt sich daher nicht auf stagnierendes Wachstum schließen.
Vorläufig verstehe ich die Ergebnisse so: Die Erholung der Profitabilität ist bereits sichtbar, eine Beschleunigung gegenüber dem Vorquartal muss sich aber erst noch bestätigen. Als Nächstes kommt es darauf an, wo der tatsächliche Q4-Umsatz innerhalb der Prognosespanne liegt und ob sich die operative Marge auf dem aktuellen Niveau halten kann. Sollte der Umsatz weitgehend seitwärts tendieren und sich die Marge weiter verbessern, muss geprüft werden, ob Produktmix, Kosteneffizienz oder der zeitliche Verlauf der Aufwendungen dafür verantwortlich sind. Sollten Umsatz und Marge dagegen nachgeben, dürfte die starke Gewinnentwicklung im Jahresvergleich eher sowohl die zyklische Erholung als auch Basiseffekte widerspiegeln.
Quelle: Mitteilung von Texas Instruments zu den Finanzergebnissen des dritten Quartals 2026, veröffentlicht am 2026-10-21; Berichtszeitraum bis zum 2026-09-30; überprüft am 2026-10-23. Die operative Marge wurde als operativer Gewinn ÷ Umsatz berechnet und auf eine Dezimalstelle gerundet; der Mittelpunkt der Q4-Prognose ist das arithmetische Mittel der beiden Intervallgrenzen. Die Abbildung wurde anhand der in der Mitteilung veröffentlichten Daten selbst erstellt.
Quelle: https://investor.ti.com/news-releases/news-release-details/ti-reports-third-quarter-2026-financial-results-and-shareholder