CME erreicht Rekord beim Handelsvolumen – doch entscheidend ist auch, wie viel jede Kontrakttransaktion einbringt
Bei starken Marktschwankungen verdient eine Börse automatisch mehr? Die Richtung mag stimmen, aber ein Schritt fehlt: Wie viel Umsatz die zusätzlichen Transaktionen bringen, hängt von den Gebühren pro Kontrakt und der Produktstruktur ab. Der Q3-Bericht von CME macht das anschaulich.
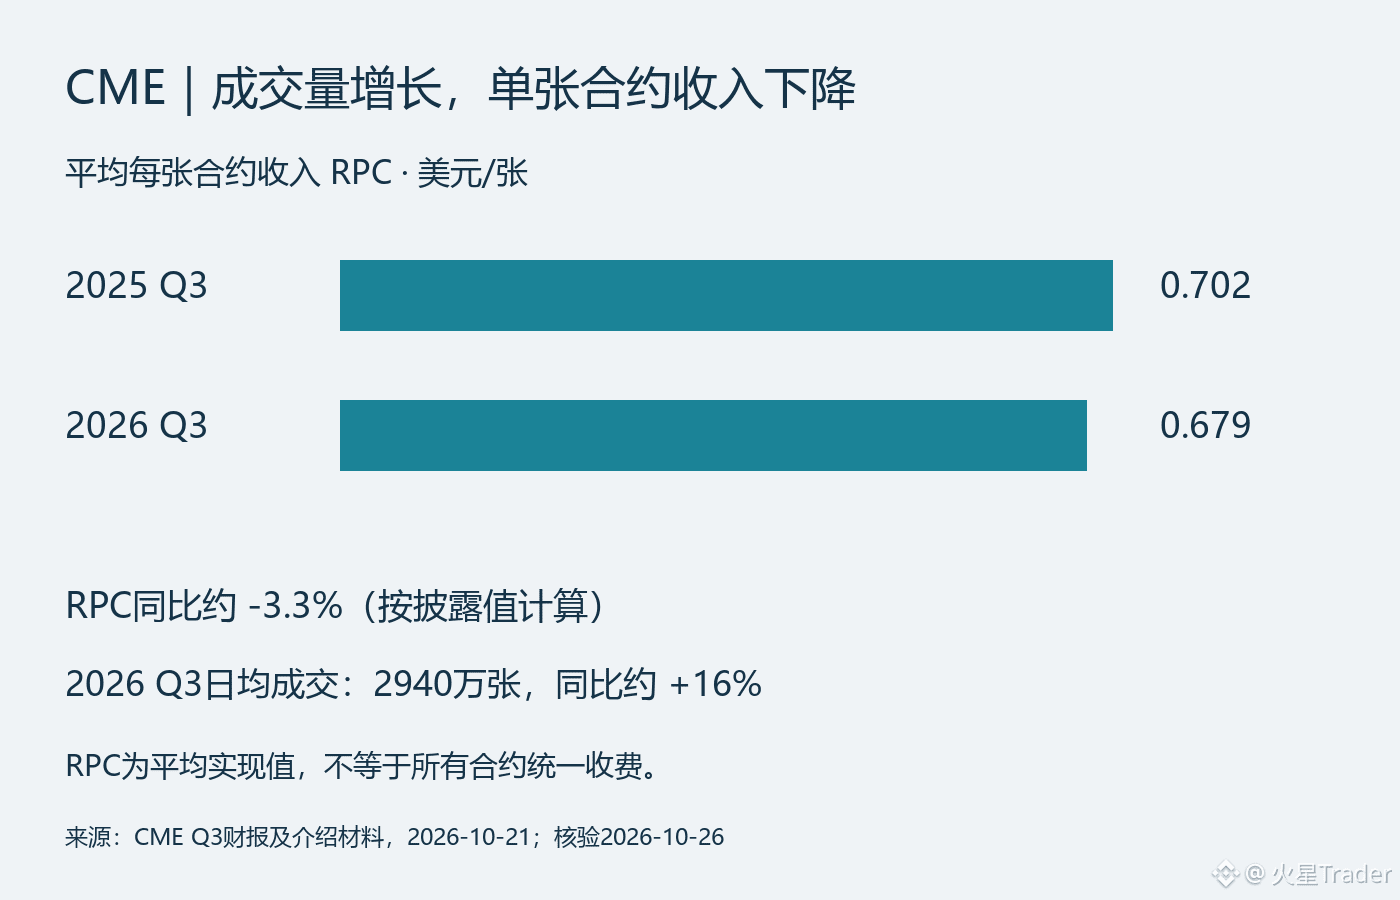
Das Unternehmen gab am 21. Oktober bekannt, dass das durchschnittliche tägliche Handelsvolumen im Q3 bei 29,4 Millionen Kontrakten lag – ein Rekord für ein drittes Quartal und rund 16 % mehr als im Vorjahreszeitraum. Der durchschnittliche Umsatz pro Kontrakt (RPC) betrug 0,679 US-Dollar, gegenüber 0,702 US-Dollar im Vorjahr. Aus diesen beiden veröffentlichten Werten ergibt sich ein RPC-Rückgang von rund 3,3 % gegenüber dem Vorjahr. Ein regerer Handel und geringere Einnahmen pro Kontrakt können gleichzeitig auftreten. Man sollte seine Schlussfolgerungen daher nicht nur auf eine der beiden Zahlen stützen.
Der RPC ist ein Durchschnittswert, der sich aus der tatsächlichen Handelsstruktur ergibt. Er bedeutet nicht, dass die Börse die Listenpreise für alle Produkte gesenkt hat. Verschiedene Kontrakte, Kundengruppen und Rabattstrukturen können den Durchschnitt beeinflussen. Ohne eine detailliertere Aufschlüsselung lässt sich der Rückgang des Durchschnittswerts weder vollständig auf Preissenkungen im Wettbewerb zurückführen noch davon ausgehen, dass zusätzliche Transaktionen genauso viel einbringen wie die bisherigen.
Eine vereinfachte Rechnung, die nur Volumen und Preis betrachtet: Multipliziert man den Volumenanstieg von 16 % mit der Veränderung des RPC, ergibt sich 1,16 × 0,679 ÷ 0,702, also etwa 1,122 beziehungsweise ein Plus von rund 12,2 %. Das ist weder eine Umsatzprognose des Unternehmens noch eine genaue Rekonstruktion des Umsatzwachstums im Bericht. Beim durchschnittlichen Tagesvolumen müssen auch die Handelstage berücksichtigt werden, und andere Einnahmen lassen sich nicht einfach in diese Rechnung einbeziehen. Sie zeigt lediglich, dass ein Volumenanstieg von 16 % nicht automatisch bedeutet, dass die Handelserlöse ebenfalls um 16 % steigen.
Hinzu kommt eine andere Einnahmequelle: Der Umsatz mit Marktdaten erreichte im Quartal 243 Millionen US-Dollar, ein Plus von 20 % gegenüber dem Vorjahr. Das eröffnet eine weitere Perspektive für die Analyse, rechtfertigt aber nicht, das gesamte Unternehmen wie einen Abo-Softwareanbieter zu betrachten. Handel und Clearing hängen weiterhin von der Marktaktivität ab; auch das Datengeschäft muss hinsichtlich seiner Wachstumsquellen und deren Nachhaltigkeit gesondert geprüft werden.
Wichtiger ist für mich, wie viel Umsatz aus den zusätzlichen Transaktionen letztlich hängen bleibt. Bleibt das Handelsvolumen stark und stabilisiert sich der RPC, lässt sich die Ausweitung des Volumens eher in Umsatz umsetzen. Verlangsamt sich das Wachstum des Handelsvolumens und sinkt der RPC weiter, reichen die vier Worte „Profiteur der Volatilität“ als Erklärung nicht mehr aus. Hier geht es um die Geschäftsentwicklung des Unternehmens. Daraus folgt nicht, dass sein Aktienkurs zwangsläufig steigt, wenn der Markt fällt. Bewertung und bereits eingepreiste Erwartungen sind eine separate Frage.
Quellen: CME Q3 2026, Mitteilung vom 21.10.2026; geprüft am 26.10.2026. RPC und durchschnittliches Tagesvolumen beziehen sich auf das Quartal; die 12,2 % sind ein vereinfachtes Rechenbeispiel im Text und keine Unternehmensprognose.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57