Apples Gewinn im Rückblick: 2,02 US-Dollar EPS – zunächst die 0,11 US-Dollar herausrechnen
Bevor ich mir Apples nächsten Geschäftsbericht ansehe, bereinige ich zunächst die Vergleichsbasis des Vorquartals. Das Gewinnwachstum ist ein tatsächliches Ergebnis aus dem veröffentlichten Bericht. Wenn jedoch bestimmte Sondereffekte dazu beigetragen haben, kann eine einfache Fortschreibung der Wachstumsrate Verbesserungen unterschiedlicher Herkunft vermischen.
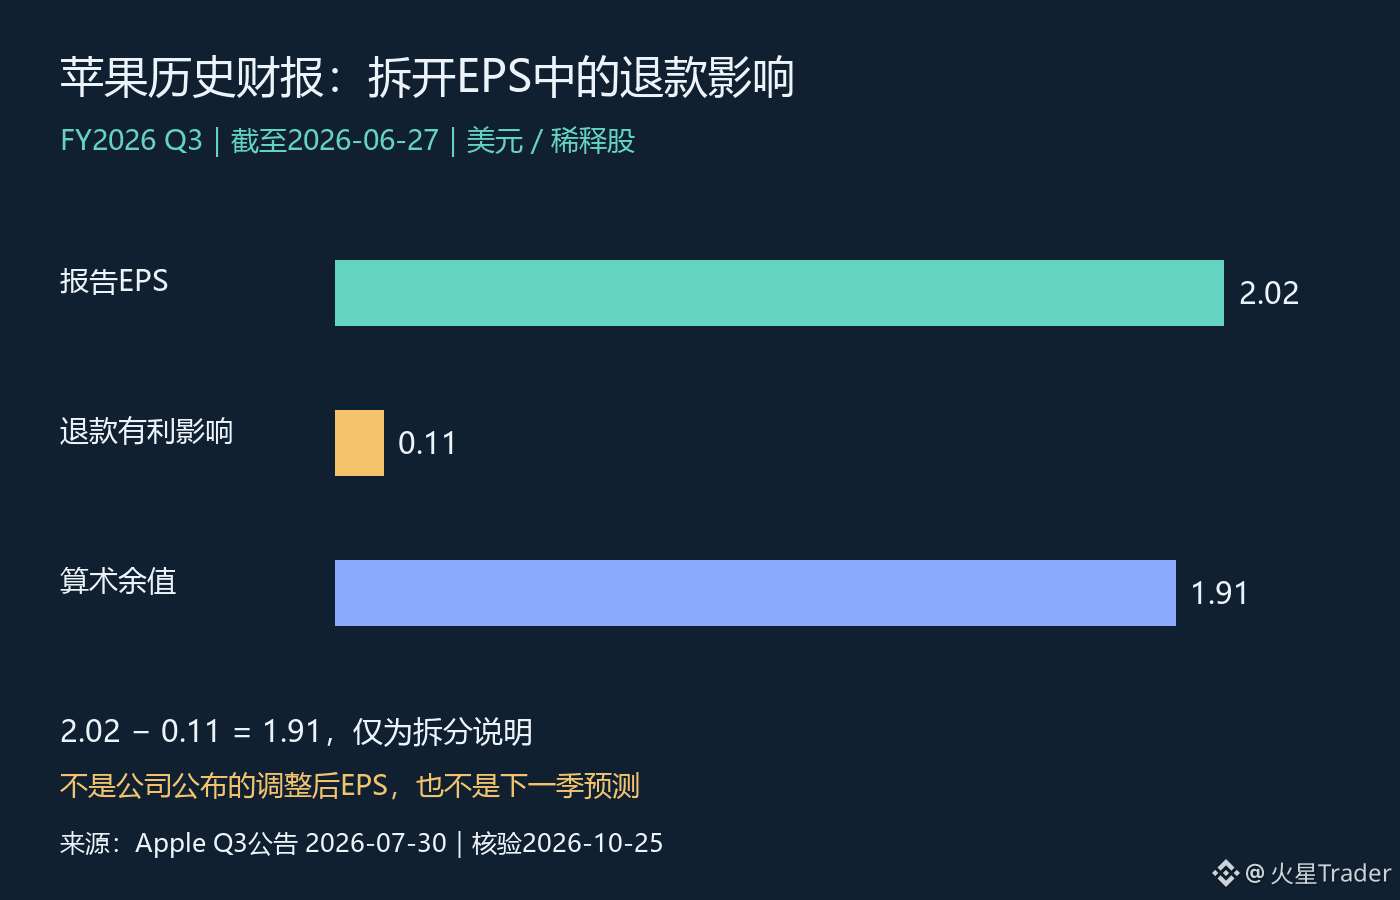
Dieser Rückblick bezieht sich auf das dritte Quartal des Geschäftsjahres 2026, das am 30. Juli veröffentlicht wurde und am 27. Juni endete – nicht auf die gerade bekannt gegebenen neuen Ergebnisse. Apple meldete damals einen verwässerten Gewinn je Aktie von 2,02 US-Dollar, ein Plus von 29 % gegenüber dem Vorjahr. Darin enthalten war ein positiver Effekt von 0,11 US-Dollar je Aktie aus Zollrückerstattungen. Auch die Bruttomarge des Unternehmens von 50,1 % enthielt einen positiven Effekt aus Zollrückerstattungen von rund 2 Prozentpunkten.
Zieht man den Betrag der Mitteilung einfach ab, ergibt 2,02 minus 0,11 genau 1,91 US-Dollar. Diese 1,91 US-Dollar sind lediglich ein Rechenwert, der helfen soll, die Wirkung dieses Postens zu verstehen. Sie sind keine weitere, vom Unternehmen veröffentlichte Kennzahl für den bereinigten Gewinn und dürfen erst recht nicht direkt zur Berechnung des Vorjahreswachstums verwendet werden: Die Vergleichsbasis des Vorjahres, Veränderungen bei der Aktienzahl und weitere Posten sind dabei noch nicht gemeinsam bereinigt.
Das ist der Schritt, der bei einem Rückblick am leichtesten übersprungen wird. Ein EPS-Wachstum von 29 % lässt sich nicht vollständig auf den Absatz von Produkten oder die betriebliche Effizienz zurückführen. Umgekehrt bedeutet der Beitrag der Rückerstattungen auch nicht, dass das gesamte operative Wachstum des Quartals infrage gestellt werden sollte. In derselben Mitteilung meldete Apple einen Umsatz von 109,4 Milliarden US-Dollar, 16 % mehr als im Vorjahr. Umsatz und Gewinn je Aktie liefern jeweils eigene Informationen. Bei der Einordnung sollte man betriebliche Veränderungen, Kosteneffekte und die Berechnung je Aktie getrennt betrachten, statt eine Kennzahl zum alleinigen Maßstab für das Gesamturteil zu machen.
Für die Bruttomarge gilt dasselbe. Der Effekt von rund 2 Prozentpunkten bezieht sich auf Prozentpunkte der Marge – nicht darauf, dass man 50,1 % nochmals mit 2 % multipliziert. Ein scheinbar kleiner Rechenfehler kann am Ende zu einer völlig anderen Beurteilung der Ertragskraft führen. Selbst wenn man diesen Effekt grob herausrechnet, lässt sich daraus noch nicht schließen, dass die verbleibende Bruttomarge auch in jedem künftigen Quartal gehalten werden kann.
Bei den kommenden Geschäftsberichten werde ich besonders darauf achten, ob ähnliche positive Sondereffekte erneut auftreten, wie sich der Produkt- und Dienstleistungsmix verändert und wie das Management den Kostendruck einordnet. Wird die neue Gewinnentwicklung hauptsächlich von operativen Faktoren getragen, sollte ihre Nachhaltigkeit anders beurteilt werden als bei einer Verbesserung, die auf einen bestimmten Sondereffekt zurückgeht. Ob sich die Rückerstattungen wiederholen und wie hoch sie künftig ausfallen könnten, lässt sich aus dieser historischen Mitteilung nicht direkt ableiten.
Mein Fazit: Eine gute Analyse eines Geschäftsberichts bestätigt nicht nur das Gewinnwachstum, sondern erklärt auch, woher es kommt. Zuerst sollte man den ausgewiesenen Wert festhalten, dann klar erkennbare Einzelposten gesondert ausweisen und schließlich anhand späterer Geschäftszahlen prüfen, ob die Entwicklung nachhaltig ist. Dieser Beitrag ist ein Rückblick auf einen historischen Geschäftsbericht; er enthält weder Angaben zum aktuellen Aktienkurs noch eine Bewertung oder Prognosen zu noch nicht veröffentlichten Geschäftszahlen.
Quellen: Apple-Mitteilung zum dritten Quartal des Geschäftsjahres 2026, veröffentlicht am 30.07.2026, Berichtszeitraum bis zum 27.06.2026; geprüft am 25.10.2026. Die Abbildung wurde anhand der veröffentlichten Werte erstellt. 1,91 US-Dollar ist eine rechnerische Aufschlüsselung und kein offiziell bereinigtes EPS.
Quelle: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/