Bei IBMs Geschäftszahlen reicht es nicht, nur auf die vier Worte „Softwarewachstum“ zu schauen
IBM hat sich im dritten Quartal verbessert, aber noch ziehen nicht alle Geschäftsbereiche gemeinsam an. Was mich mehr interessiert: Die Software treibt das Wachstum, während die Beratung nicht deutlich nachzieht. Auch eine bessere Gewinnentwicklung bedeutet nicht automatisch, dass sich die Bruttomarge bereits erholt hat. Wenn man diese beiden Ebenen auseinanderhält, wird klarer, womit das Unternehmen derzeit sein Geld verdient.
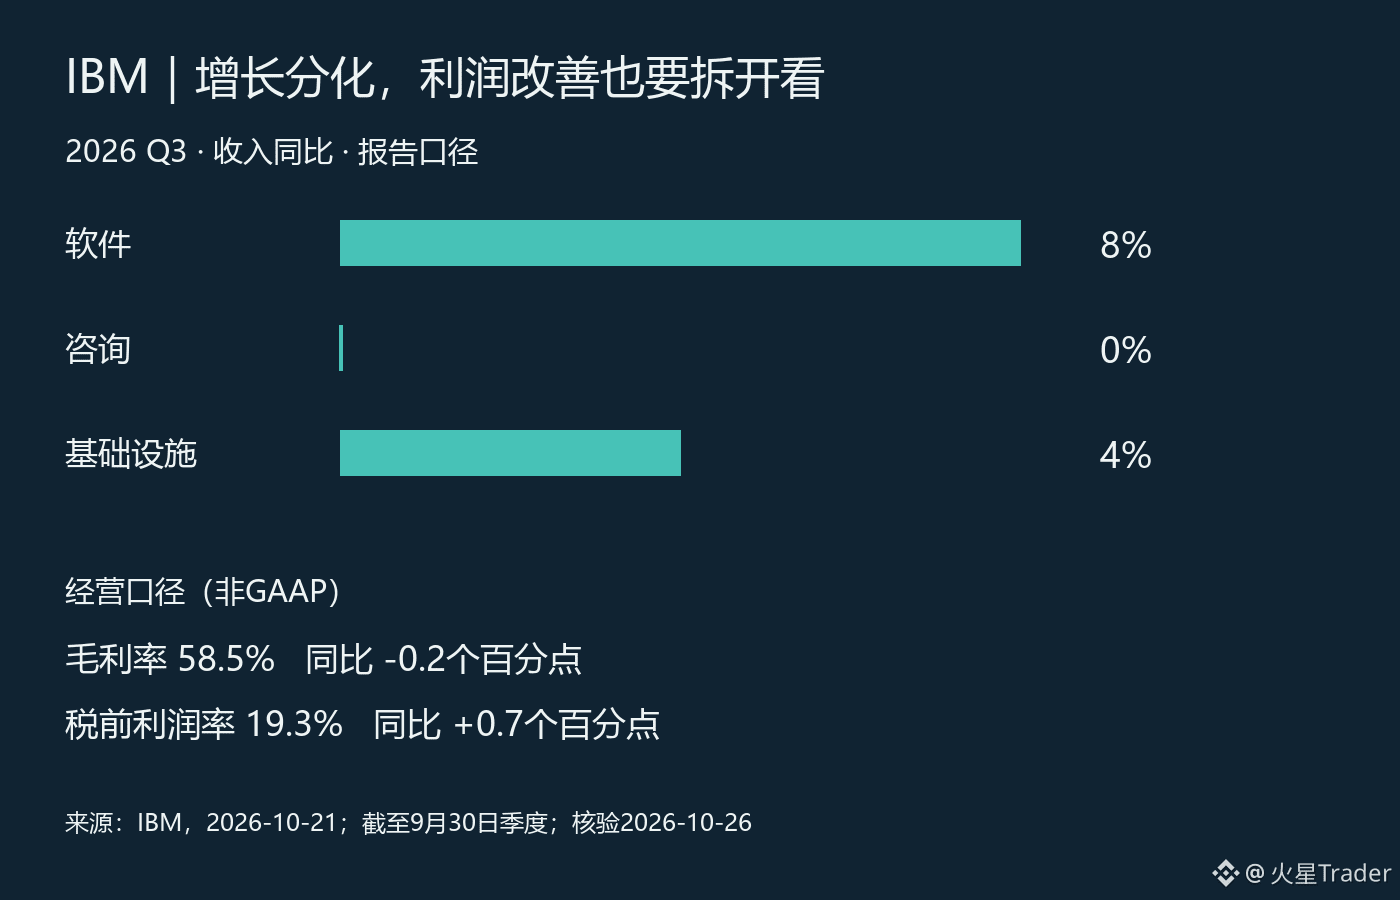
In den am 21. Oktober veröffentlichten Quartalszahlen belief sich der Gesamtumsatz auf 17,1 Milliarden US-Dollar, ein Plus von 5 Prozent gegenüber dem Vorjahr beziehungsweise 6 Prozent bei konstanten Wechselkursen. Der Softwareumsatz stieg um 8 Prozent, der Beratungsumsatz blieb unverändert und der Infrastrukturumsatz legte um 4 Prozent zu. Die drei letztgenannten Werte beziehen sich auf die ausgewiesenen Zahlen. Auch innerhalb des Softwaregeschäfts verlief die Entwicklung uneinheitlich: Data wuchs um 19 Prozent, Automation ging dagegen um 3 Prozent zurück. Eine Gesamtzahl zum „Softwarewachstum“ verdeckt zwei sehr unterschiedliche Geschäftslagen.
Meiner Einschätzung nach lässt sich IBM derzeit besser als Wachstumsunternehmen mit einer uneinheitlichen Entwicklung seiner Geschäftsbereiche verstehen – nicht als Beleg für eine umfassende Erholung der Budgets für Unternehmenstechnologie. Dass sich Software besser verkauft, bedeutet nicht zwangsläufig, dass Kunden zugleich mehr für Implementierung, Modernisierung und Beratung ausgeben. Natürlich lässt sich allein aus den Wachstumsraten der einzelnen Geschäftsbereiche auch nicht schließen, dass Kunden ihre Budgets kürzen. Um zu bestätigen, dass sich die Nachfrage verbreitert, muss die Beratung in den kommenden Quartalen kontinuierlich nachziehen – nicht nur die technologische Erzählung des Managements überzeugen.
Auch beim Gewinn gibt es einen Gegensatz. Die operative Vorsteuergewinnmarge nach Non-GAAP stieg auf 19,3 Prozent und verbesserte sich gegenüber dem Vorjahr um 0,7 Prozentpunkte. Die Bruttomarge auf derselben Basis sank hingegen um 0,2 Prozentpunkte auf 58,5 Prozent. Eine Verbesserung der Vorsteuergewinnmarge lässt sich daher nicht direkt damit erklären, dass das Unternehmen bei seinen Produkten mehr Preissetzungsmacht hat. Kosteneffizienz, Geschäftsportfolio und Bereinigungen müssen getrennt betrachtet werden; unterschiedliche Margenebenen sollte man nicht vermischen. Die operative Betrachtung kann außerdem die GAAP-Ergebnisse nicht ersetzen.
Der Cashflow ist ein weiterer positiver Faktor: Das Unternehmen hob seine Prognose für den Free Cashflow im Gesamtjahr auf einen Anstieg von mehr als 1 Milliarde US-Dollar gegenüber dem Vorjahr an. Zugleich hielt es an der Erwartung fest, dass der Umsatz im Gesamtjahr bei konstanten Wechselkursen um 4 bis 5 Prozent wächst. Das deutet eher auf bessere Aussichten für die Umwandlung in Cash hin als auf eine umfassende Anhebung des Umsatzziels für das Gesamtjahr.
Vorläufig erkenne ich die Verbesserung an, leite daraus aber keine umfassende Beschleunigung ab. Im nächsten Quartal kommt es auf drei Dinge an: Kann die Beratung mit der Software Schritt halten? Verkleinert sich die Schwäche innerhalb des Softwaregeschäfts? Kann sich die Bruttomarge stabilisieren? Wenn sich lediglich die Kosteneffizienz verbessert, braucht die Wachstumsgeschichte weitere Belege. Ziehen eine breitere Nachfrage und eine bessere Gewinnqualität gemeinsam nach, wäre eine positivere Einschätzung angebracht. Dies ist eine Analyse des Geschäftsgangs und keine Grundlage für die Schlussfolgerung, dass die aktuelle Bewertung günstig ist oder der Aktienkurs zwangsläufig steigen wird.
Quelle: IBM Q3 2026, Quartal zum 30. September, veröffentlicht am 21. Oktober; am 26. Oktober überprüft. Alle Prozentangaben beziehen sich auf das Vorjahr; die jeweilige Berechnungsgrundlage ist angegeben.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS