Coca-Cola Q2: Absatz wächst, Preis-/Produktmix in Asien bleibt belastend
Mit Stand vom 25. Oktober ist der jüngste veröffentlichte Quartalsbericht von Coca-Cola nicht der für Q3, sondern der am 28. Juli vorgelegte für Q2; die Q3-Zahlen werden erst vor Börsenbeginn in den USA am 27. Oktober erwartet. Im Fokus sollte derzeit nicht das Etikett „defensive Aktie“ stehen, sondern die Frage, ob sich das Absatzwachstum in eine ausgewogenere Umsatzqualität übersetzen lässt.
Die veröffentlichten Q2-Zahlen zeigen: Das globale Absatzvolumen des Unternehmens stieg im zweiten Quartal gegenüber dem Vorjahr um 5 %, der Nettoumsatz legte um 7 % auf 13,4 Milliarden US-Dollar zu und der organische Umsatz wuchs um 6 %. Preis und Produktmix trugen 2 % bei, der Absatz von Konzentraten 4 %. Der vergleichbare Gewinn je Aktie lag bei 0,97 US-Dollar und damit 11 % über dem Vorjahreswert. Die vergleichbare operative Marge betrug 35,6 %, gegenüber 34,7 % im Vorjahresquartal. Das Unternehmen erklärte, im Quartal bei alkoholfertigen Getränken insgesamt Marktanteile nach Wert hinzugewonnen zu haben.
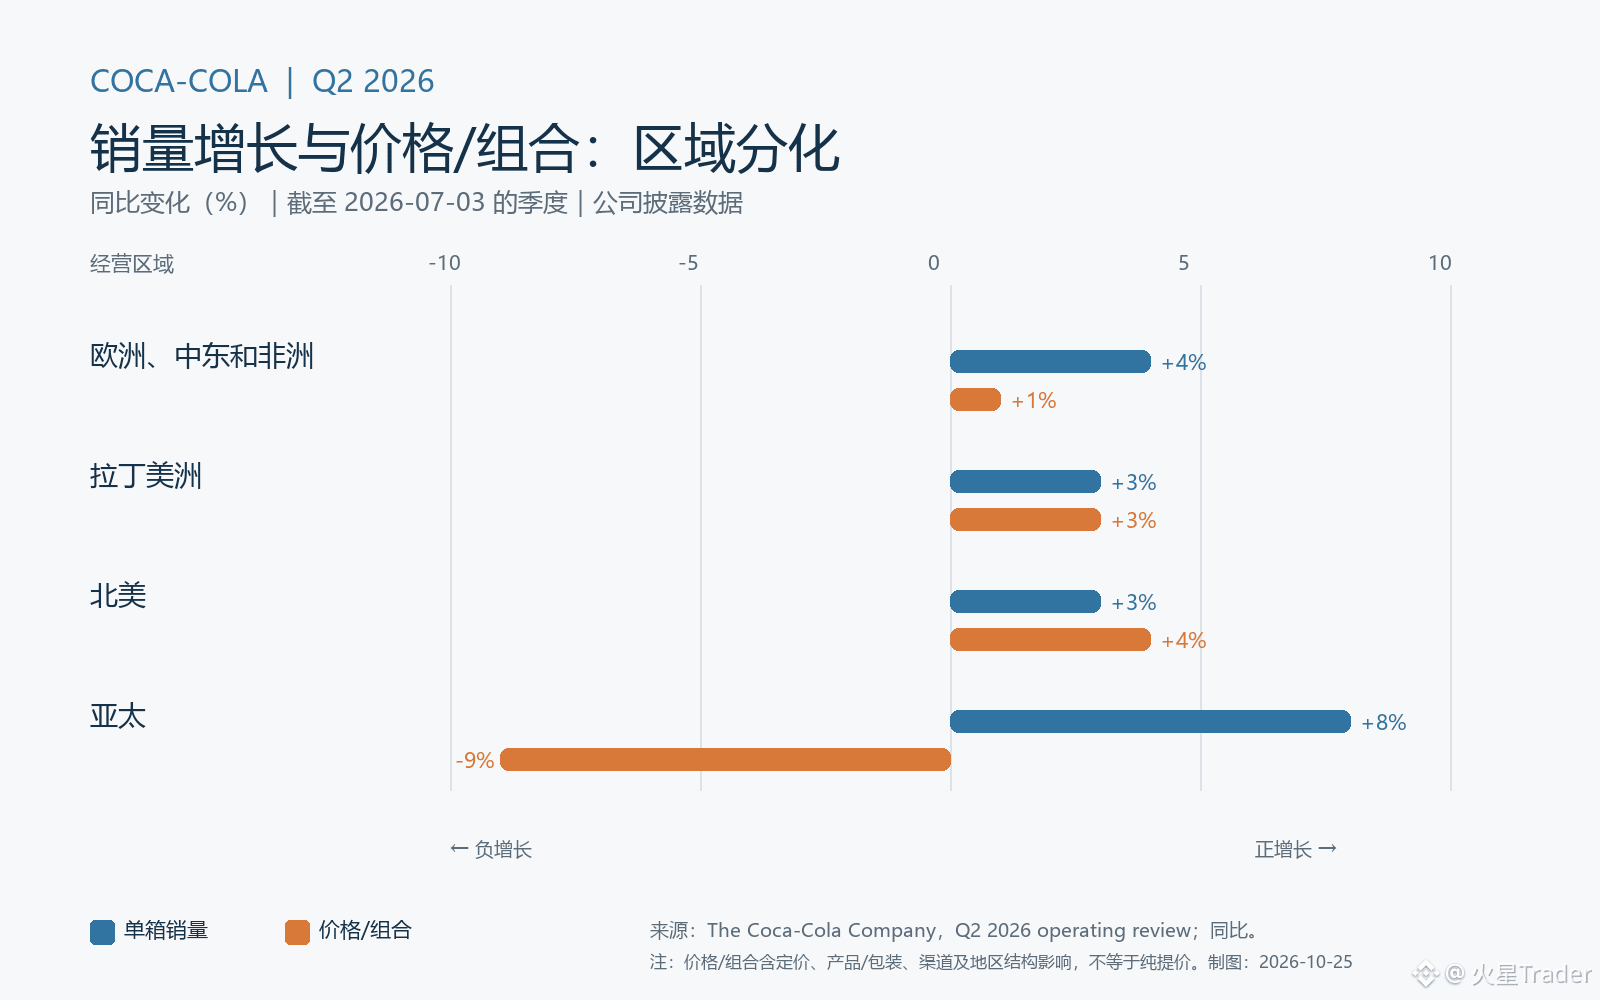
Die regionalen Zahlen zeigen deutliche Unterschiede: Im asiatisch-pazifischen Raum stieg das Absatzvolumen um 8 %, während Preis und Produktmix um 9 % zurückgingen. Das Unternehmen führte dies vor allem auf einen ungünstigen Produktmix und Maßnahmen zur Sicherung der Erschwinglichkeit zurück; in Indien verlor es Marktanteile nach Wert. In Nordamerika stieg das Absatzvolumen um 3 % und Preis und Produktmix um 4 %; in Lateinamerika legten beide Werte jeweils um 3 % zu. Das zeigt, dass es beim Wachstum nicht nur darauf ankommt, wie viele Kisten verkauft werden, sondern auch darauf, welche Produkte in welchen Märkten und zu welchen Preisen verkauft werden. In Asien wird mit einem erschwinglicheren Produktmix Absatz gewonnen: Kurzfristig kann das den Zugang der Verbraucher zu den Produkten sichern, zugleich aber den Umsatz je Kiste schmälern. Dies ist eine Interpretation der regionalen Zahlen und keine Gewinnprognose des Unternehmens.
Meine Einschätzung: Q2 zeigt, dass Marken, Vertriebskanäle und neue Produkte den Absatz weiterhin steigern können, doch die Möglichkeiten, das Wachstum durch Preiserhöhungen anzutreiben, sind ungleich verteilt. Das Unternehmen erklärte, Innovationen hätten zum Absatzwachstum beigetragen. Außerdem sei die Ausweitung der vergleichbaren Marge durch organisches Wachstum, niedrigere Kosten und günstige Wechselkurse unterstützt worden. Gleichzeitig wirkten höhere Rohstoffkosten und steigende Marketingausgaben als Gegenwind. Daher lässt sich die Margenverbesserung des Quartals nicht einfach als dauerhaftes Wachstum fortschreiben.
Die Q3-Aktualisierung am 27. Oktober wird der nächste Prüfstein sein: Es gilt zu beobachten, ob das globale Absatzwachstum anhält, ob sich der negative Preis-/Produktmix in Asien abschwächt und ob das Unternehmen seinen Jahresausblick erneut anpasst. Bleibt das Mengenwachstum stark, während sich der Preiseffekt verschlechtert, muss der Markt beurteilen, ob es sich um eine vorübergehende Strategie zur Sicherung der Erschwinglichkeit handelt oder ob sich die Wachstumsstruktur abschwächt. Bis zur Veröffentlichung der Ergebnisse sind die Q3-Zahlen noch unbekannt.
Quellen: Quartal mit Ende am 03.07.2026, veröffentlicht am 28.07.2026; geprüft am 25.10.2026. Preis-/Produktmix ist nicht gleichbedeutend mit reinen Preiserhöhungen.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release