

SKATS
867 Beiträge
SKATS
Melden
Nutzer blockieren
Trade eröffnen

AUCTION Halter
Regelmäßiger Trader
1.7 Jahre
4 Following
347 Follower
1.3K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
PINNED
·
--
2021Das ist mehr als ein Portfolio. Es ist eine Reise, aufgebaut auf Forschung, Geduld und kontinuierlichem Lernen. 📊
2021
Das ist mehr als ein Portfolio. Es ist eine Reise, aufgebaut auf Forschung, Geduld und kontinuierlichem Lernen. 📊
1
9
3.3k
·
--
Bärisch
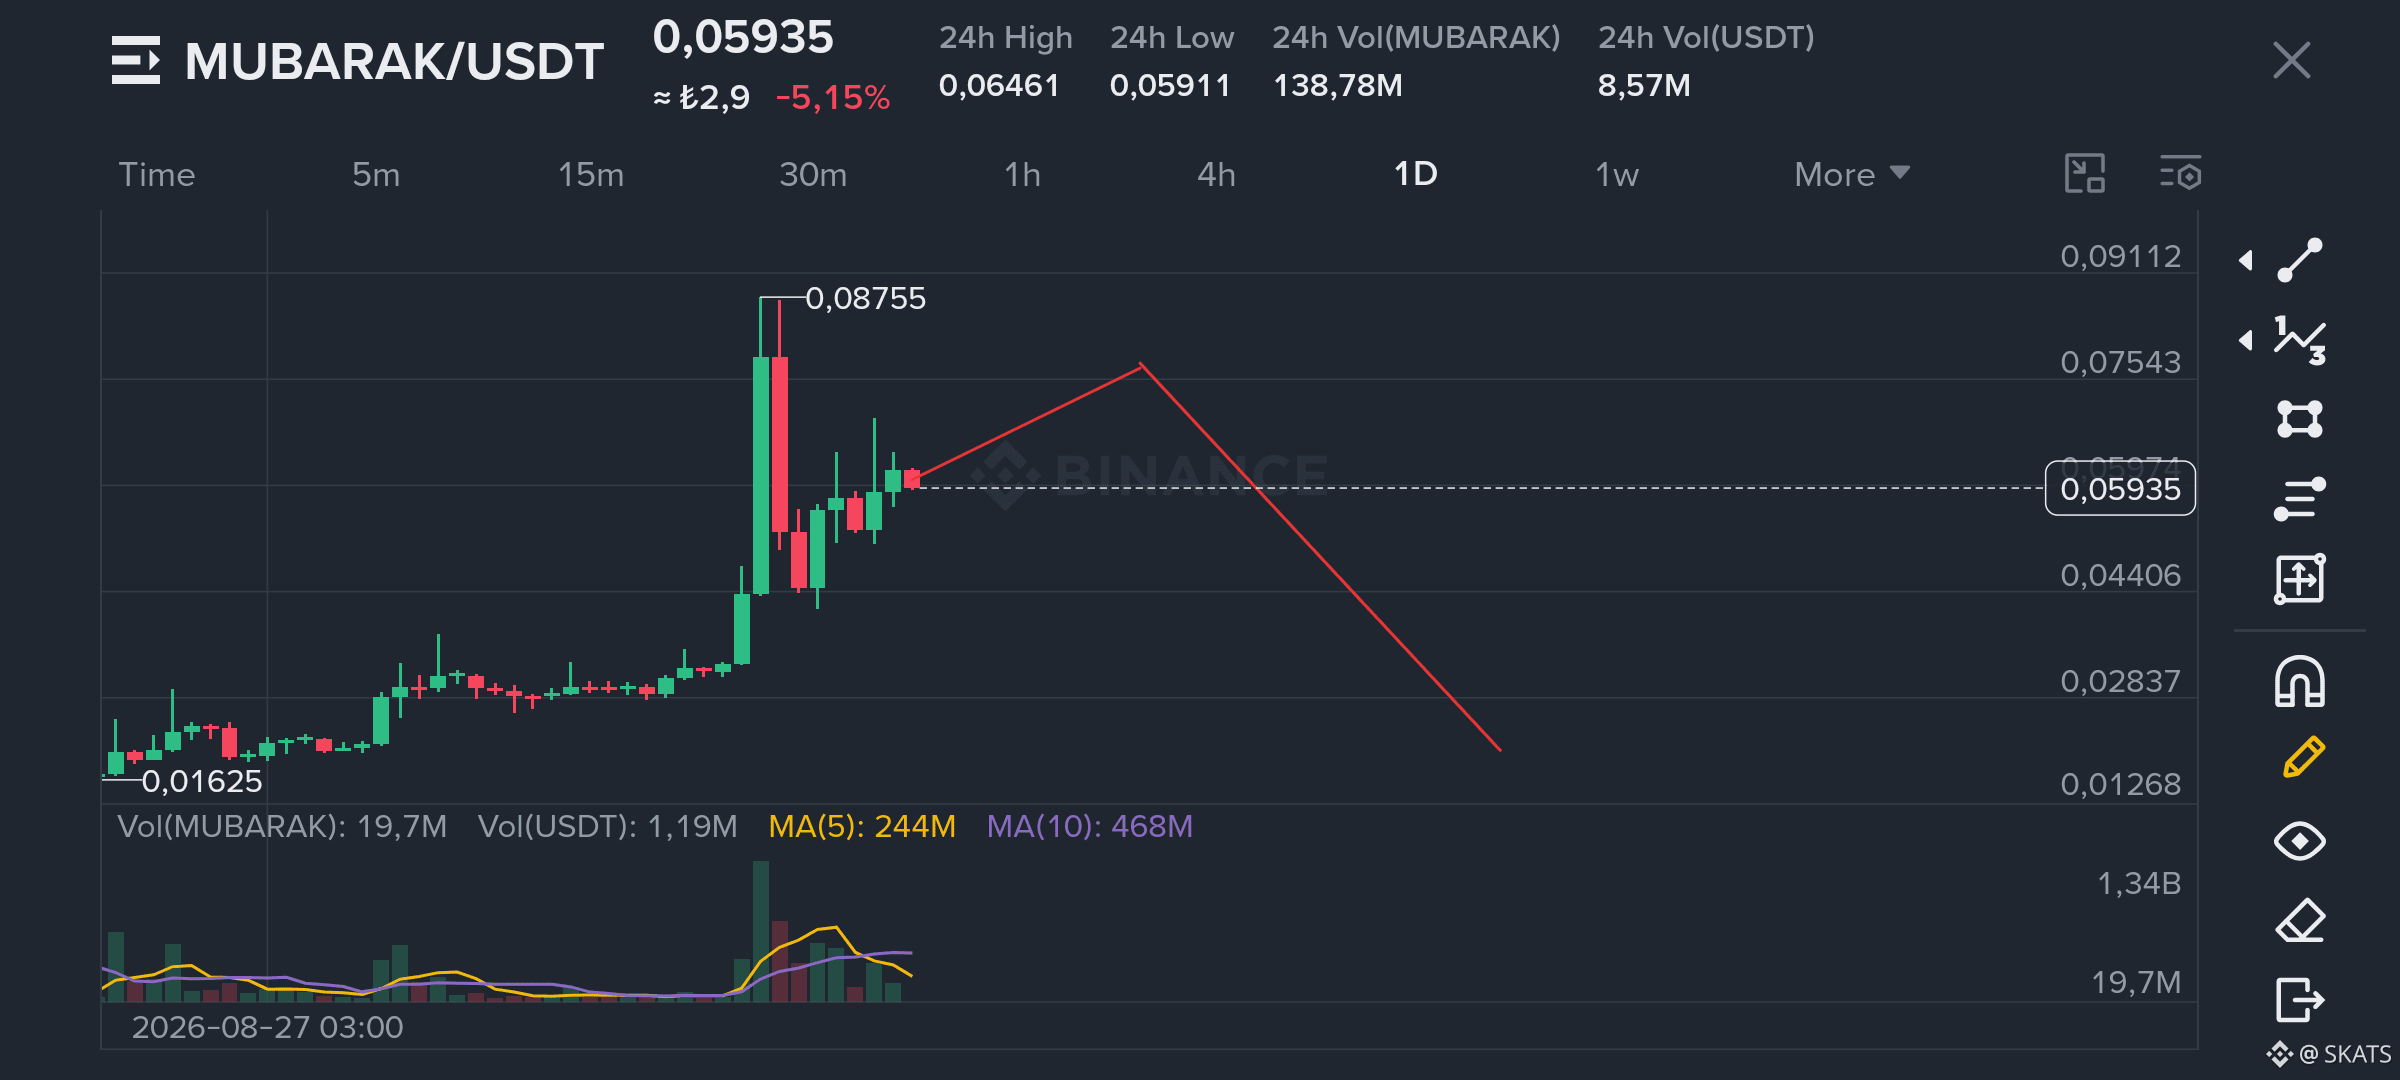
Mit MUBARAK schaue ich mir etwas genauer an als nur Widerstand
Ich denke, der Markt baut etwas auf, das ich eine „Acceptance Debt“ nennen würde
Die Bewegung hin zu 0.08755 geschah so schnell, dass der Kurs durch mehrere Bereiche lief, ohne dort genug Zeit zu verbringen, um ein echtes Gleichgewicht aufzubauen
Für mich bedeutet Tempo nicht immer Stärke. Manchmal bleibt einfach Preis-Zonen zurück, die nie wirklich vollständig getestet wurden
Darum würde ich selbst dann, wenn MUBARAK in Richtung des Bereichs 0.07–0.075 verlängert, das nicht automatisch als Fortsetzung interpretieren
Das Volumen hat sich bereits nach dem ersten Impuls verengt. Wenn der Kurs steigt, ohne dass eine breitere Beteiligung einsetzt, könnte die Struktur eher dünner werden als stärker
Das ist der Grund für den roten Pfad in der Grafik
Ich versuche nicht, den exakten Top vorherzusagen
Ich möchte herausfinden, welche Levels der Markt nie wirklich angenommen hat
Wenn der Bereich 0.05–0.06 keine dauerhafte Referenzzone wird, dann wirkt die aktuelle Preisstellung für mich immer noch unvollständig, und eine tiefere Korrektur wäre nicht überraschend
Schnelle Rallyes sagen nicht immer, wohin die Stärke geht
Manchmal hinterlassen sie nur Bereiche, in die der Markt später zurückkommen und antworten muss $MUBARAK
#TufanSalur #Binance #MUBARAK
1
2
6.5k
·
--
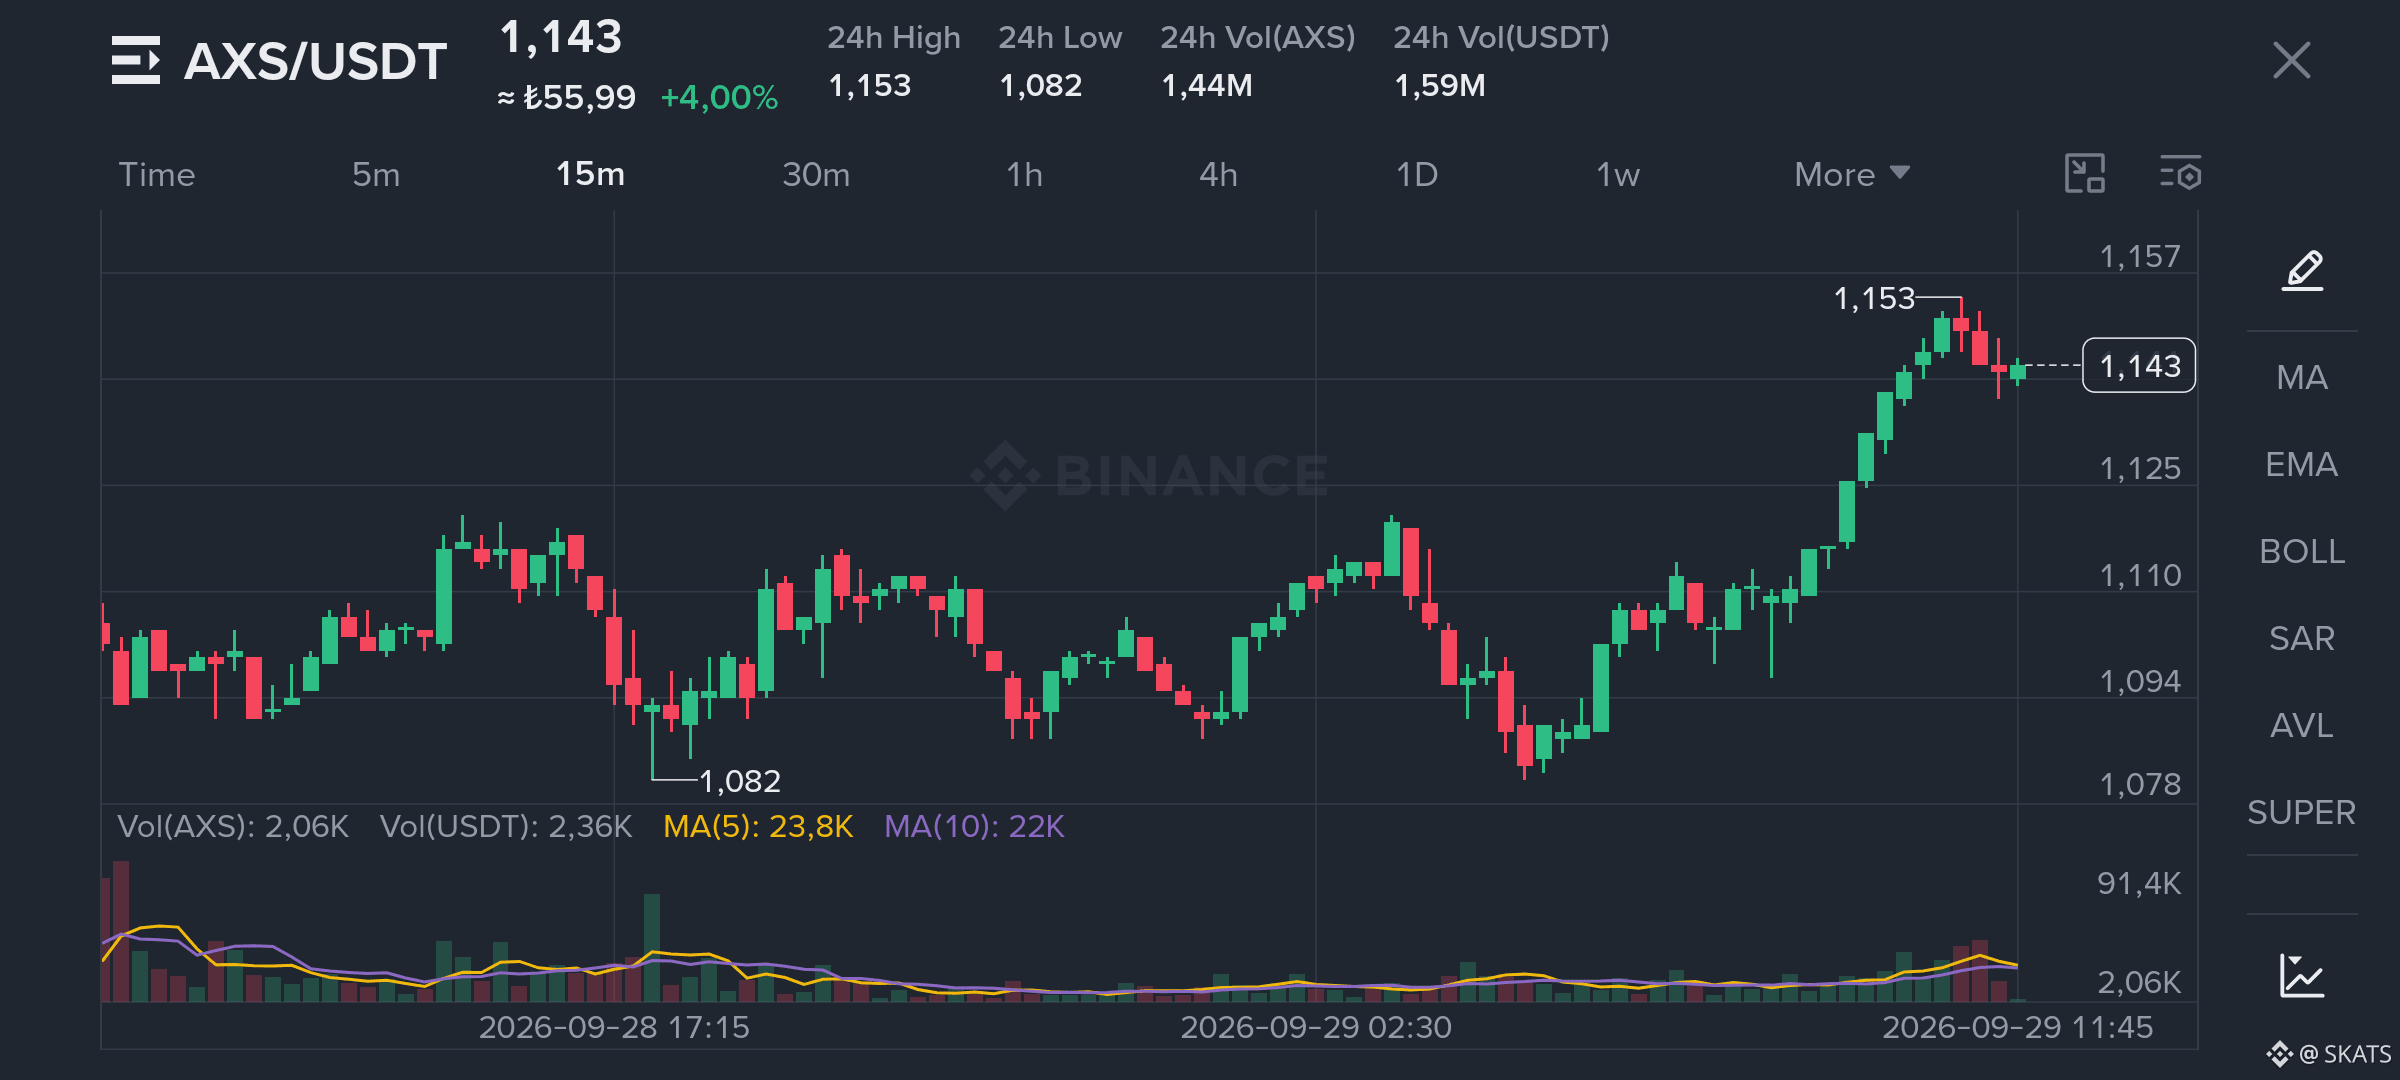
Ich schaue gerade auf AXS und habe das 15-Minuten-Chart geöffnet. Nach 1.236 hat der Verkaufsschub es in den Bereich von 1.154 gedrückt, und jetzt versucht es, sich um 1.16 zu stabilisieren. Es gibt etwas kurzfristigen Druck, aber ich konzentriere mich nicht nur auf die Kerzen.
Ich denke, der Markt liest AXS möglicherweise immer noch über den alten High-Reward-, High-Sell-Pressure-Zyklus. Aber die Struktur von heute ist nicht dieselbe.
Was mir wichtig ist, ist nicht nur, wie viel AXS existiert. Mir geht es darum, wie schnell AXS von der Reward-Seite in echten Sell-Pressure übergeht.
Dieser Unterschied ist entscheidend. Selbst wenn die Token-Anzahl gleich bleibt, kann eine langsamere Umwandlung in Sell-Pressure das Kräfteverhältnis verändern, an das der Markt sich gewöhnt hat.
Trotz des Rücksetzers im Chart beobachte ich den Upside-Bereich vorerst weiterhin. Wenn die Nachfrage stärker wird, während sich das Angebot schnellerer als früher in Sell-Pressure verwandelt, könnte die Reaktion des Marktes ganz anders aussehen als das, was sich die Leute erwarten.
Ich glaube, das ist der blinde Fleck bei AXS.
Manchmal beginnt eine Bewegung nicht, weil es weniger Angebot gibt. Sie beginnt, weil dasselbe Angebot den Markt nur langsamer erreicht.
#AXS #CryptoMarket #Tokenomics
1
4.6k
·
--
Bullisch
$AUCTION bleibt auf dem Tisch.
Ich habe mir eine Notiz gemacht von $TRB und $MUBARAK .
Kommen wir im Jahr 2030 zu diesem Beitrag zurück
#SKATS
$AUCTION bleibt auf dem Tisch.
Ich habe mir eine Notiz gemacht von $TRB und $MUBARAK .
Kommen wir im Jahr 2030 zu diesem Beitrag zurück
#SKATS
Ich habe mir eine Notiz gemacht von $TRB und $MUBARAK .
Kommen wir im Jahr 2030 zu diesem Beitrag zurück
#SKATS
Mein Spot-Portfolio
2 / 300
Mindestens 10 USDT
Öffentlich
7d-GuV
(USDT)
264.40
7d-ROI
+3.54%
Verwaltetes Vermögen
$9036.79
Gewinnrate
62.69%
2
2
207
·
--
Ich glaube, wir messen die Oracle-Sicherheit mit den falschen Kennzahlen.
Die meisten konzentrieren sich auf Geschwindigkeit, die Anzahl der Datenquellen oder darauf, wie schnell ein Update die Chain erreicht.
Was mich an Tellor interessiert, ist eine andere Frage.
Wie teuer ist es, falsche Daten so lange am Leben zu erhalten, bis sie eine echte wirtschaftliche Konsequenz nach sich ziehen?
Ein Angreifer braucht nicht einmal eine Lüge, um für immer zu überleben. Manchmal reichen ein paar Blöcke, eine einzige Liquidation oder eine einzelne kritische Transaktion.
Deshalb sehe ich Tellor nicht nur als ein System, das Daten liefert.
Mich interessiert vielmehr, ob sein Design eine falsche Antwort so teuer machen kann, dass sie nicht lange genug am Leben gehalten werden kann, um überhaupt von Bedeutung zu sein.
Für mich ist das ein viel wichtigerer Test als Geschwindigkeit allein.
Denn das stärkste Oracle ist möglicherweise nicht dasjenige, das die richtige Antwort zuerst liefert.
Es könnte dasjenige sein, das die falsche Antwort wirtschaftlich untragbar macht.
Das ist die Tellor-These, die ich für spannender halte.
$TRB
#BinanceSquareFamily #TradingTales #TellorTributes
2
6.1k
·
--
Am 19. August wurde Bitcoin bei rund 64.000 US-Dollar gehandelt und bis zum 25. August hatte es sich über 81.000 US-Dollar bewegt
Jetzt sehen wir eine ähnliche Ausgangslage: Der Preis bewegt sich von der Region um 75.000 US-Dollar auf über 86.000 US-Dollar
Auf den ersten Blick sehen sich die beiden Rallys ähnlich. Ich glaube jedoch, dass sie es nicht sind
Diesmal beschleunigen auch Teile des Altcoin-Markts, während starke ETF-Nachfrage und bedeutendes Short-Covering dem Move eine weitere Ebene hinzufügen
Was mich interessiert, ist nicht die 86.000-US-Dollar-Marke an sich
Die eigentliche Frage ist, wie weit sich das Kapital von hier aus über Bitcoin hinaus ausbreiten kann
Zwei Rallys können ein ähnliches Chartbild erzeugen, ohne dieselbe Marktstruktur zu schaffen
Bei der einen bleibt die Liquidität im führenden Asset konzentriert
Bei der anderen beginnt die Risikobereitschaft, sich auf den breiteren Markt zu drehen
Für mich wäre die eigentliche Bestätigung eine breitere Beteiligung am Altcoin-Markt: ein Nachlassen der BTC-Dominanz und ein Anstieg des Spot-Volumens über den gesamten Markt
Dort würde ich anfangen, das als echtes Kapital-Rotationsthema zu lesen – nicht nur als weitere Preisreaktion
Vielleicht liegt die eigentliche Story nicht darin, wo diese Rally endet, sondern wohin das Kapital als Nächstes fließt
#Bitcoin #Altcoins #CryptoMarket
#TufanSalur
2
19.4k
·
--
Bullisch
Verifiziert
Jeder diskutiert das Gleiche rund um KI-Aktien
Wie lange kann dieses Wachstum noch anhalten
Ich schaue woanders hin
Wenn sich die Technologie skaliert, was macht sie in großer Menge verfügbar – und was wird dadurch wertvoller
Nvidia erwirtschaftete im letzten Quartal 96,2 Milliarden US-Dollar Umsatz, davon 89 Milliarden aus dem Bereich Data Center. Das zeigt bereits, wie stark die Nachfrage ist. Broadcom erreicht 16,7 Milliarden US-Dollar an KI-Semiconductor-Umsatz – das weist in die gleiche Richtung
Aber ich konzentriere mich mittlerweile nicht mehr nur auf das Produkt selbst
Ich schaue mir die schmalen Engpässe an, die dieses Wachstum überwinden muss
Software kann sich skalieren. Code kann kopiert werden. Modelle können sich verbessern
Stromkapazität, Netzanschluss, fortschrittlicher Speicher, Packaging und Kühlung können jedoch nicht im gleichen Tempo ausgebaut werden
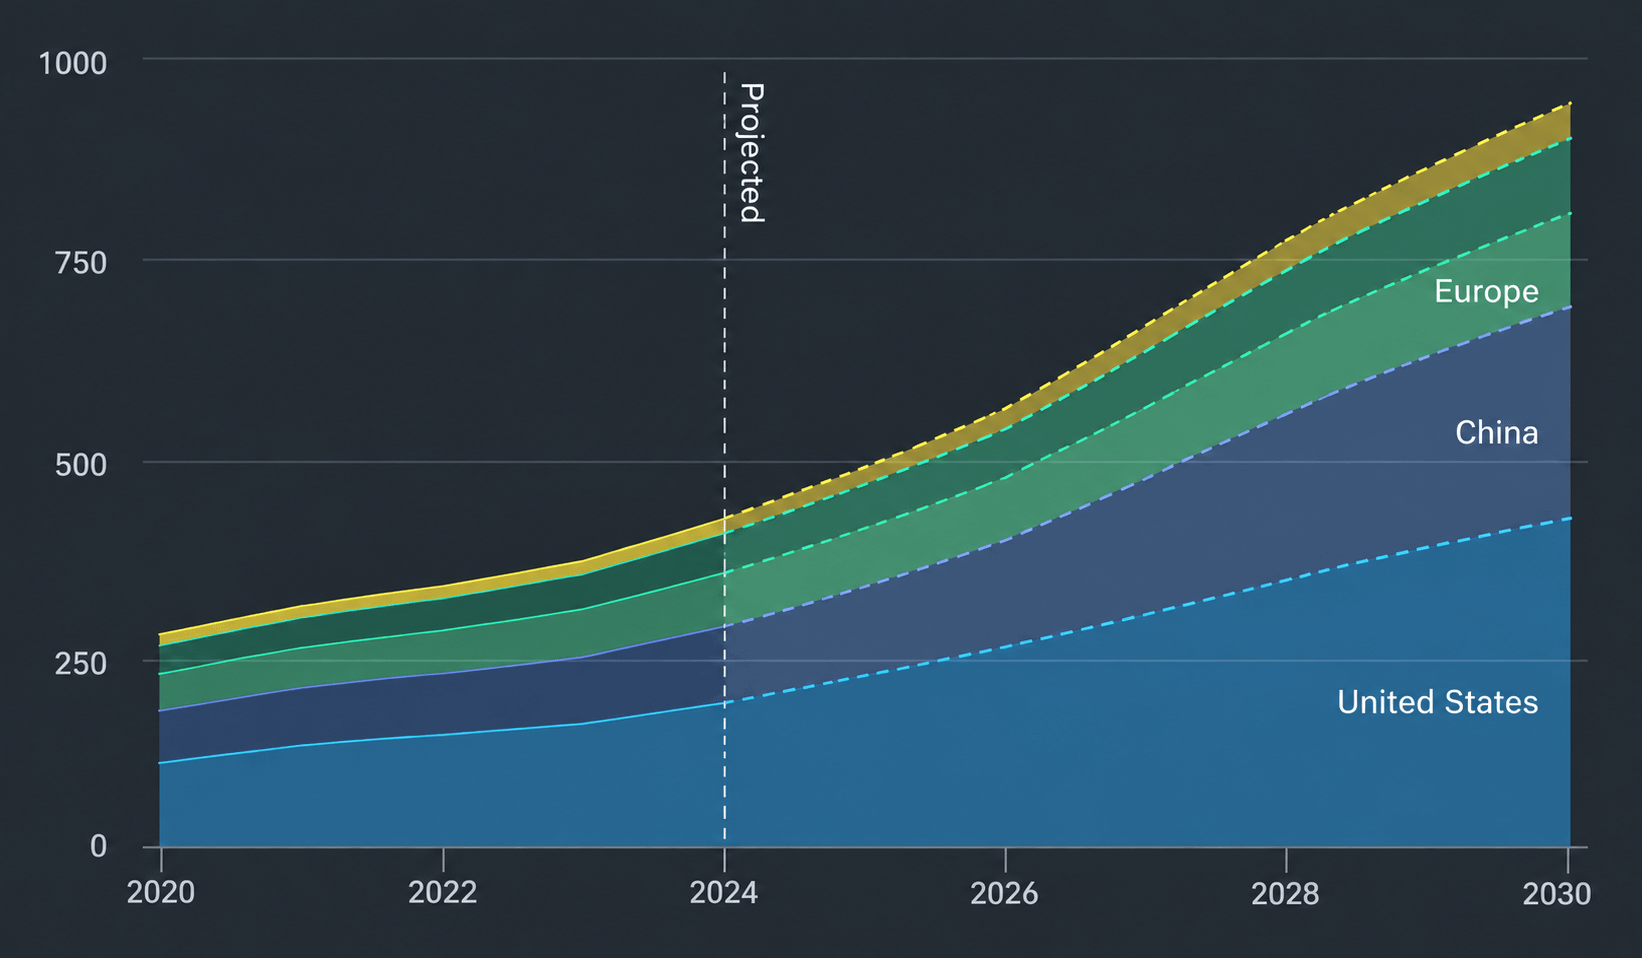
Die IEA erwartet, dass der Stromverbrauch von Rechenzentren von rund 485 TWh im Jahr 2025 auf fast 950 TWh bis 2030 steigt
Deshalb bin ich in diesem Bereich optimistisch, aber ich bewerte nicht jedes Unternehmen mit einem KI-Label auf die gleiche Weise
Mich interessieren vielmehr die Dinge, die sich diese Technologie nicht leicht vervielfachen kann
Denn je schneller das Wachstum wird, desto deutlicher treten die physischen Grenzen zutage
Und manchmal liegt die stärkste Preissetzungsmacht nicht bei dem Produkt, über das alle gerade sprechen
Sie liegt an der engen Stelle, durch die die gesamte Expansion hindurch muss
Ich glaube, die erste Phase war das Rennen darum, Intelligenz zu schaffen
Die nächste Phase könnte darum gehen, wer die Ressourcen kontrolliert, ohne die diese Intelligenz nicht auskommt
Für mich bedeutet das: Die nächste Chance liegt nicht darin, noch eine weitere KI-Story zu finden
Es geht darum, die Knappheit zu finden, die sich nicht auflöst, während das Wachstum weitergeht
Denn je stärker eine Technologie skaliert, desto wertvoller können die Dinge werden, die nicht mit ihr Schritt halten können @Binance_Square_Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
Jeder diskutiert das Gleiche rund um KI-Aktien
Wie lange kann dieses Wachstum noch anhalten
Ich schaue woanders hin
Wenn sich die Technologie skaliert, was macht sie in großer Menge verfügbar – und was wird dadurch wertvoller
Nvidia erwirtschaftete im letzten Quartal 96,2 Milliarden US-Dollar Umsatz, davon 89 Milliarden aus dem Bereich Data Center. Das zeigt bereits, wie stark die Nachfrage ist. Broadcom erreicht 16,7 Milliarden US-Dollar an KI-Semiconductor-Umsatz – das weist in die gleiche Richtung
Aber ich konzentriere mich mittlerweile nicht mehr nur auf das Produkt selbst
Ich schaue mir die schmalen Engpässe an, die dieses Wachstum überwinden muss
Software kann sich skalieren. Code kann kopiert werden. Modelle können sich verbessern
Stromkapazität, Netzanschluss, fortschrittlicher Speicher, Packaging und Kühlung können jedoch nicht im gleichen Tempo ausgebaut werden
Die IEA erwartet, dass der Stromverbrauch von Rechenzentren von rund 485 TWh im Jahr 2025 auf fast 950 TWh bis 2030 steigt
Deshalb bin ich in diesem Bereich optimistisch, aber ich bewerte nicht jedes Unternehmen mit einem KI-Label auf die gleiche Weise
Mich interessieren vielmehr die Dinge, die sich diese Technologie nicht leicht vervielfachen kann
Denn je schneller das Wachstum wird, desto deutlicher treten die physischen Grenzen zutage
Und manchmal liegt die stärkste Preissetzungsmacht nicht bei dem Produkt, über das alle gerade sprechen
Sie liegt an der engen Stelle, durch die die gesamte Expansion hindurch muss
Ich glaube, die erste Phase war das Rennen darum, Intelligenz zu schaffen
Die nächste Phase könnte darum gehen, wer die Ressourcen kontrolliert, ohne die diese Intelligenz nicht auskommt
Für mich bedeutet das: Die nächste Chance liegt nicht darin, noch eine weitere KI-Story zu finden
Es geht darum, die Knappheit zu finden, die sich nicht auflöst, während das Wachstum weitergeht
Denn je stärker eine Technologie skaliert, desto wertvoller können die Dinge werden, die nicht mit ihr Schritt halten können @Binance Square Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
2
15.9k
·
--
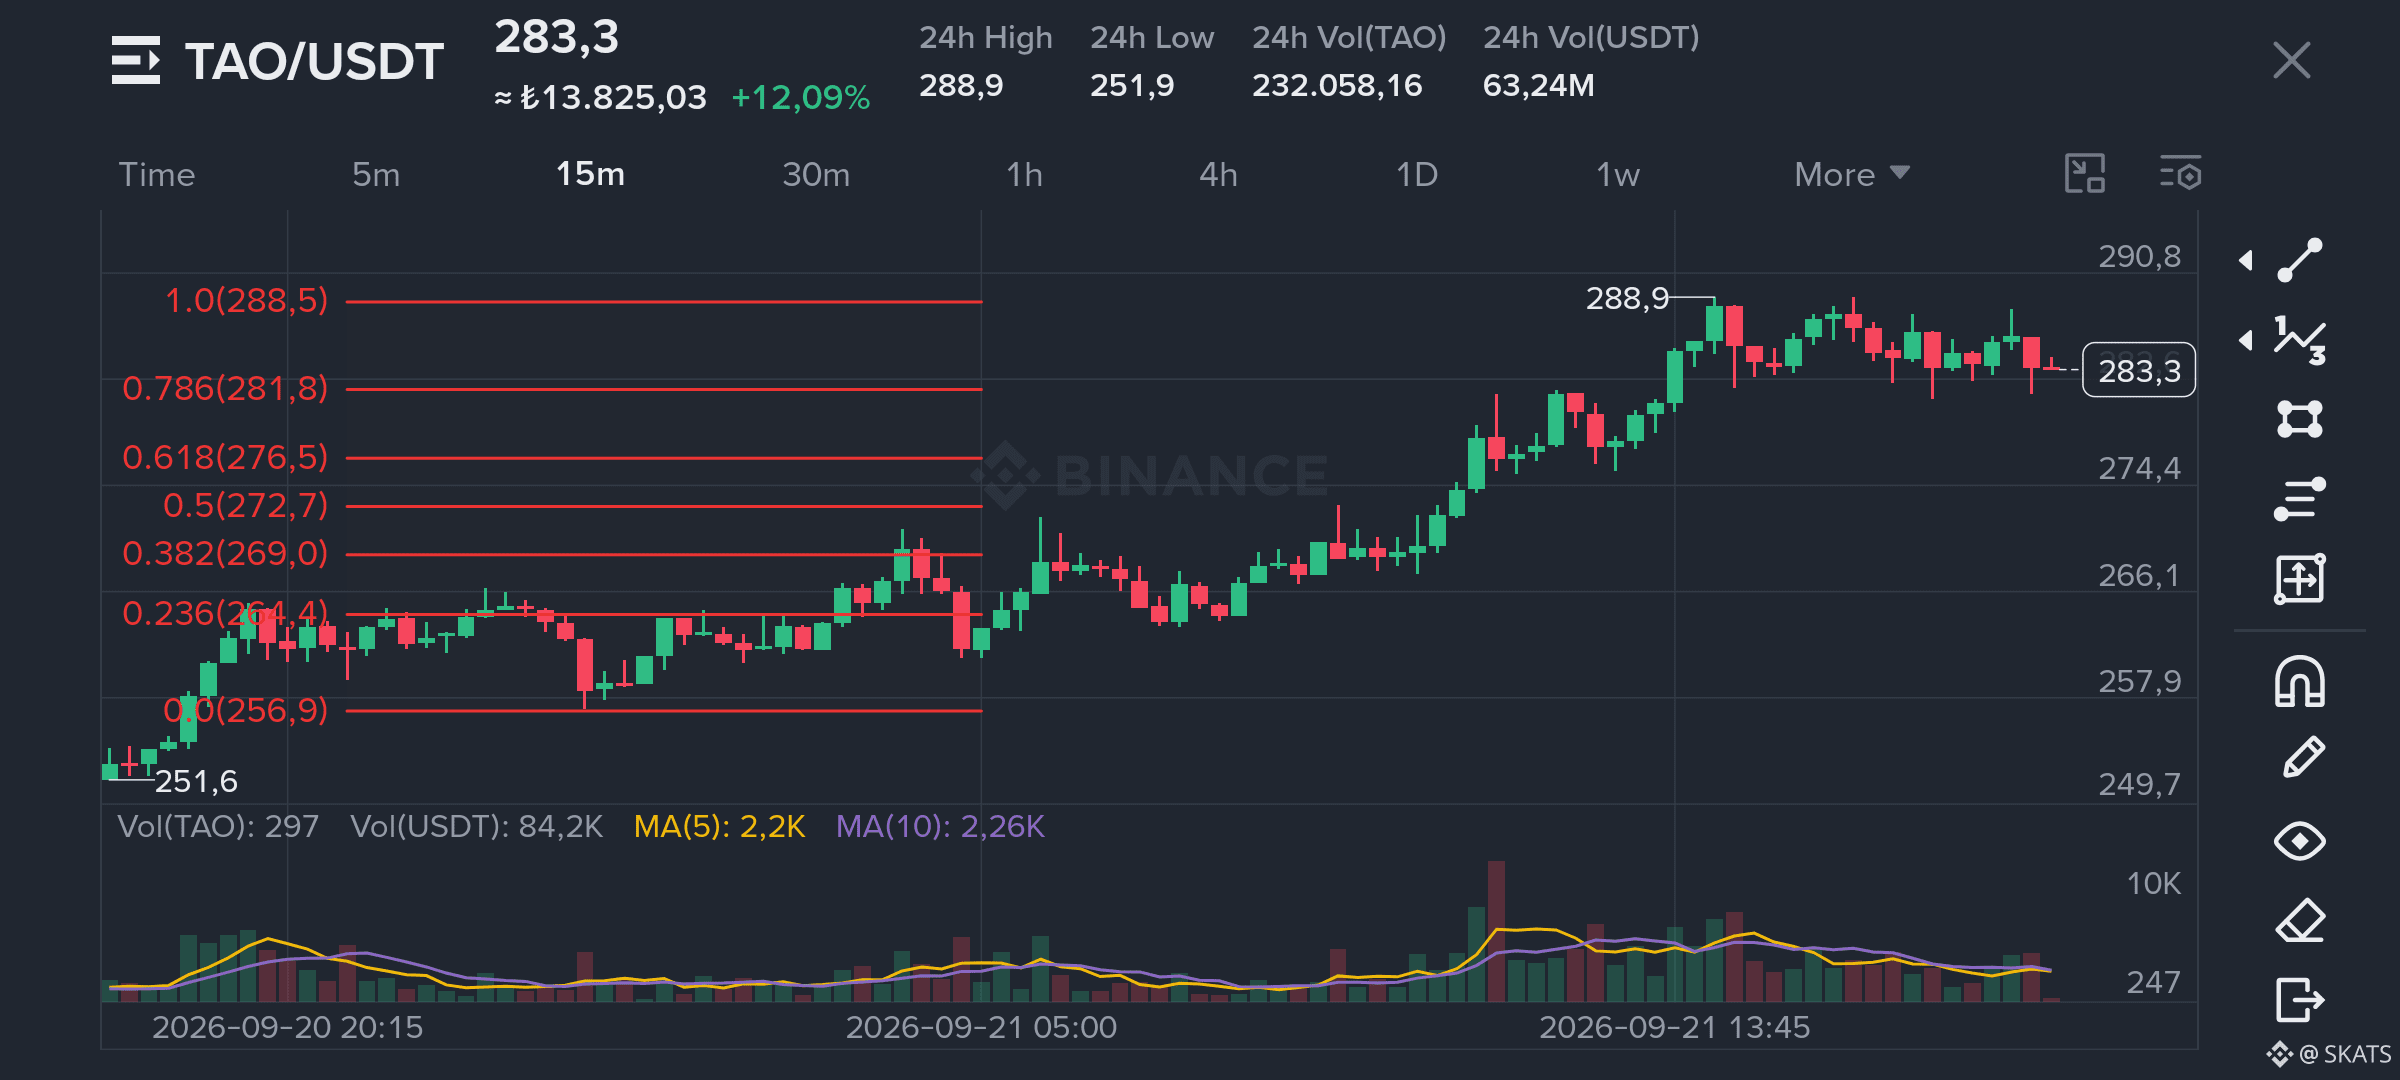
Wenn ich mir das TAO-Chart anschaue, habe ich kein Interesse daran, den Preis zu erklären. Das kann doch jeder bereits sehen.
Was mich beschäftigt, ist die Frage, wie Kapital im Laufe der Zeit anfängt, Entscheidungen innerhalb von Bittensor zu treffen.
Starke Technologie zu bauen, reicht vielleicht nicht aus. Unterschiedliche Subnetze konkurrieren ebenfalls um Aufmerksamkeit und Kapital, und das stellt für mich ein interessanteres Problem dar.
Wenn ein System fortwährend das belohnt, was bereits am stärksten aussieht, könnte es am Ende etwas verlieren, das einfach noch nicht genug Zeit hatte, um sich zu beweisen.
Kapital bewegt sich natürlicherweise in Richtung dessen, was bereits Ergebnisse gezeigt hat. Aber wenn dieselbe Präferenz immer wieder von Neuem auftritt, ziehen die Gewinner mehr Kapital an, gewinnen mehr Sichtbarkeit und ziehen dann noch mehr Kapital an.
Irgendwann wählt Bittensor möglicherweise nicht nur das aus, was am besten ist. Es könnte auch dabei helfen, das noch stärker zu machen, was die Menschen bereits für das Beste halten.
Diese Balance beobachte ich mit TAO.
Die langfristige Qualität des Netzwerks hängt vielleicht nicht nur davon ab, wie gut es die stärksten Subnetze belohnt. Sie könnte auch davon abhängen, wie viel Raum es Ideen lässt, die noch ganz am Anfang stehen, unsicher sind oder einfach anders.
Wenn Kapital zu schnell zum selben Schluss kommt, kann das System zwar effizient wirken, während es langsam seine Fähigkeit verliert, etwas Neues zu entdecken.
Konsens kann Kapital sicherer erscheinen lassen, aber neuen Wert findet man oft, bevor überhaupt Konsens existiert.
Wenn ich also auf TAO schaue, denke ich nicht nur darüber nach, welcher Teil des Netzwerks gerade Aufmerksamkeit gewinnt.
Ich denke darüber nach, wie lange Bittensor es zulassen kann, dass eine andere Idee überlebt, bevor der Markt vollständig versteht, ob sie richtig oder falsch lag.
Denn vielleicht wird die Qualität eines Netzwerks nicht daran gemessen, wie schnell alle zu derselben Schlussfolgerung gelangen.
Vielleicht misst sie sich daran, wie viel Raum es einer noch nicht bewiesenen Idee gibt, sich zu beweisen.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
3
10.5k
·
--
Die meisten werden S&P Globals Schritt, OpenZeppelin zu übernehmen, vermutlich als ein weiteres Zeichen dafür sehen, dass sich das traditionelle Finanzwesen weiter in Richtung Krypto bewegt
Ich betrachte das aus einem anderen Blickwinkel
Wenn Finanzprodukte programmierbar werden, denke ich, dass sich auch die Art ändern muss, wie wir Risiko messen
Im traditionellen Finanzwesen schauen wir normalerweise auf den Emittenten, die Bilanz, die Sicherheiten und darauf, wer die Verwahrung übernimmt. On-Chain-Finanzierung fügt all das um eine zusätzliche Ebene hinzu: den Code selbst
Eine tokenisierte Anleihe kann einen starken Emittenten, eine attraktive Rendite und solide Sicherheiten haben, aber wenn der intelligente Vertrag, der Eigentum, Übertragungen oder Zugriff steuert, eine kritische Schwachstelle besitzt, kann ein Teil des Risikos dort liegen, wo eine klassische Analyse es nicht vollständig abbildet
Genau deshalb ist für mich die Vereinbarung von S&P Global zur Übernahme von OpenZeppelin interessant. Nicht nur, weil sich ein weiteres großes Finanzunternehmen der Krypto-Welt annähert, sondern weil sie auf etwas Grundlegenderes hinweist
Wenn Finanzen programmierbar werden, könnte die Qualität des Codes aufhören, ein reines technisches Detail zu sein, und stattdessen Teil des Finanzprodukts selbst werden
Das könnte auch die Fragen verändern, die Institutionen stellen, bevor sie Kapital binden. Dann geht es möglicherweise nicht mehr nur darum, wer das Vermögenswertemittel ausgegeben hat, sondern auch darum, wer den Code dahinter verifiziert hat
Tokenisierung wird oft als das Verschieben von Aktien, Anleihen, Fonds und anderen Vermögenswerten auf die Blockchain-Infrastruktur beschrieben. Aber einen Vermögenswert on-chain zu stellen, macht sein Risiko nicht automatisch leichter verständlich
Es kann eine neue Art von Risiko entstehen, die das Kapital erst noch lernen muss, zu messen
Vielleicht ist die nächste Phase der On-Chain-Finanzierung also nicht einfach nur damit verbunden, mehr Vermögenswerte auf Blockchains zu bringen
Es könnte vielmehr darum gehen, die Risiken in dem Code so messbar zu machen, dass große Kapitalgeber ihnen vertrauen können
Wenn das geschieht, könnte die Infrastruktur, die finanziellen Code verifiziert, eines Tages genauso wichtig werden wie die Infrastruktur, die ihn ausführt
#Tokenization #DigitalAssets #SmartContracts #Binance
2
23.1k
·
--
Bullisch
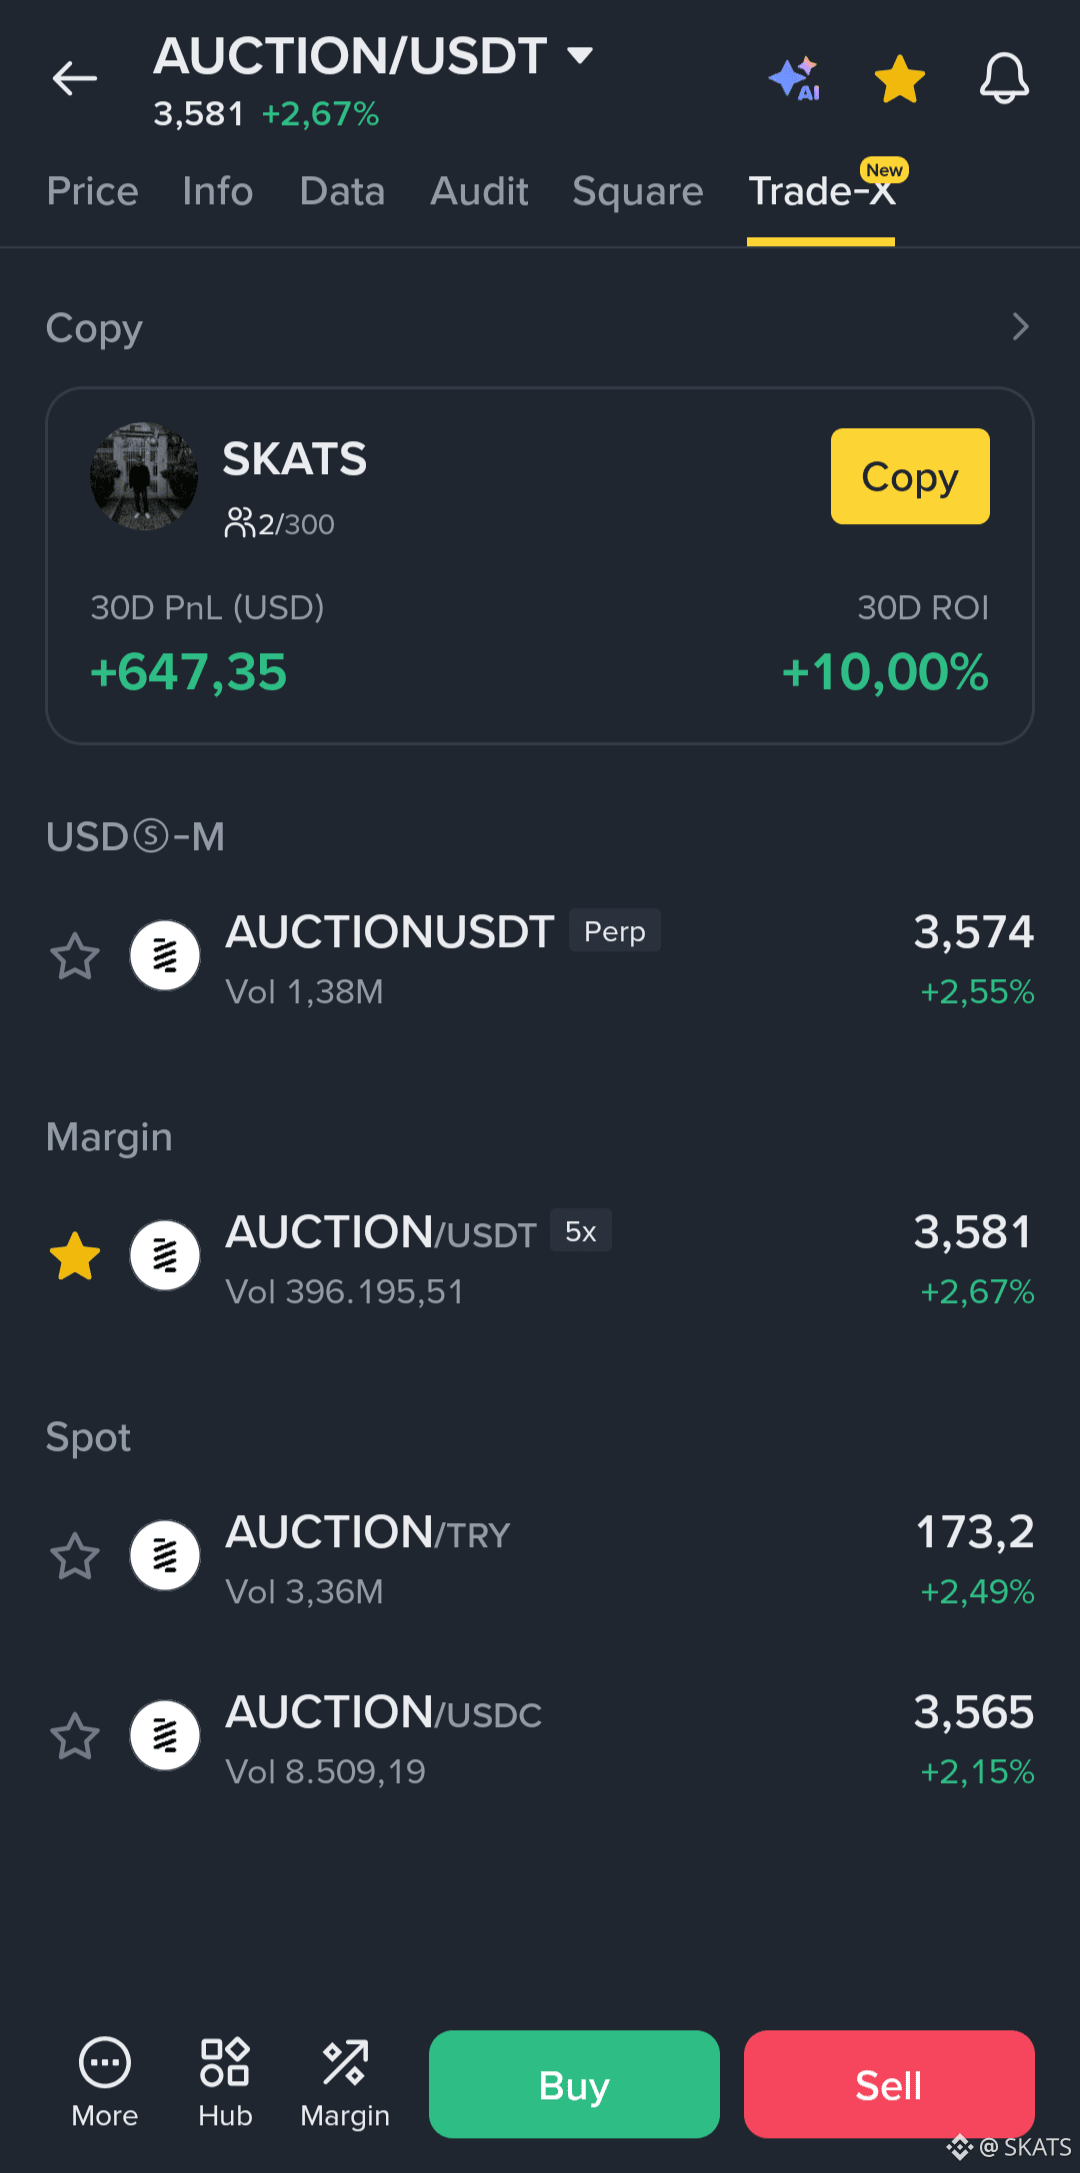
Meine AUCTION-Strategie ist jetzt im Bereich „Copy“ aktiv.
Die Zahlen sind bereits auf dem Bildschirm, daher werde ich nichts Episches darüber schreiben. Der Markt ist dramatisch genug 😄
$AUCTION #Binance
Meine AUCTION-Strategie ist jetzt im Bereich „Copy“ aktiv.
Die Zahlen sind bereits auf dem Bildschirm, daher werde ich nichts Episches darüber schreiben. Der Markt ist dramatisch genug 😄
$AUCTION #Binance
Die Zahlen sind bereits auf dem Bildschirm, daher werde ich nichts Episches darüber schreiben. Der Markt ist dramatisch genug 😄
$AUCTION #Binance
2
18.2k
·
--
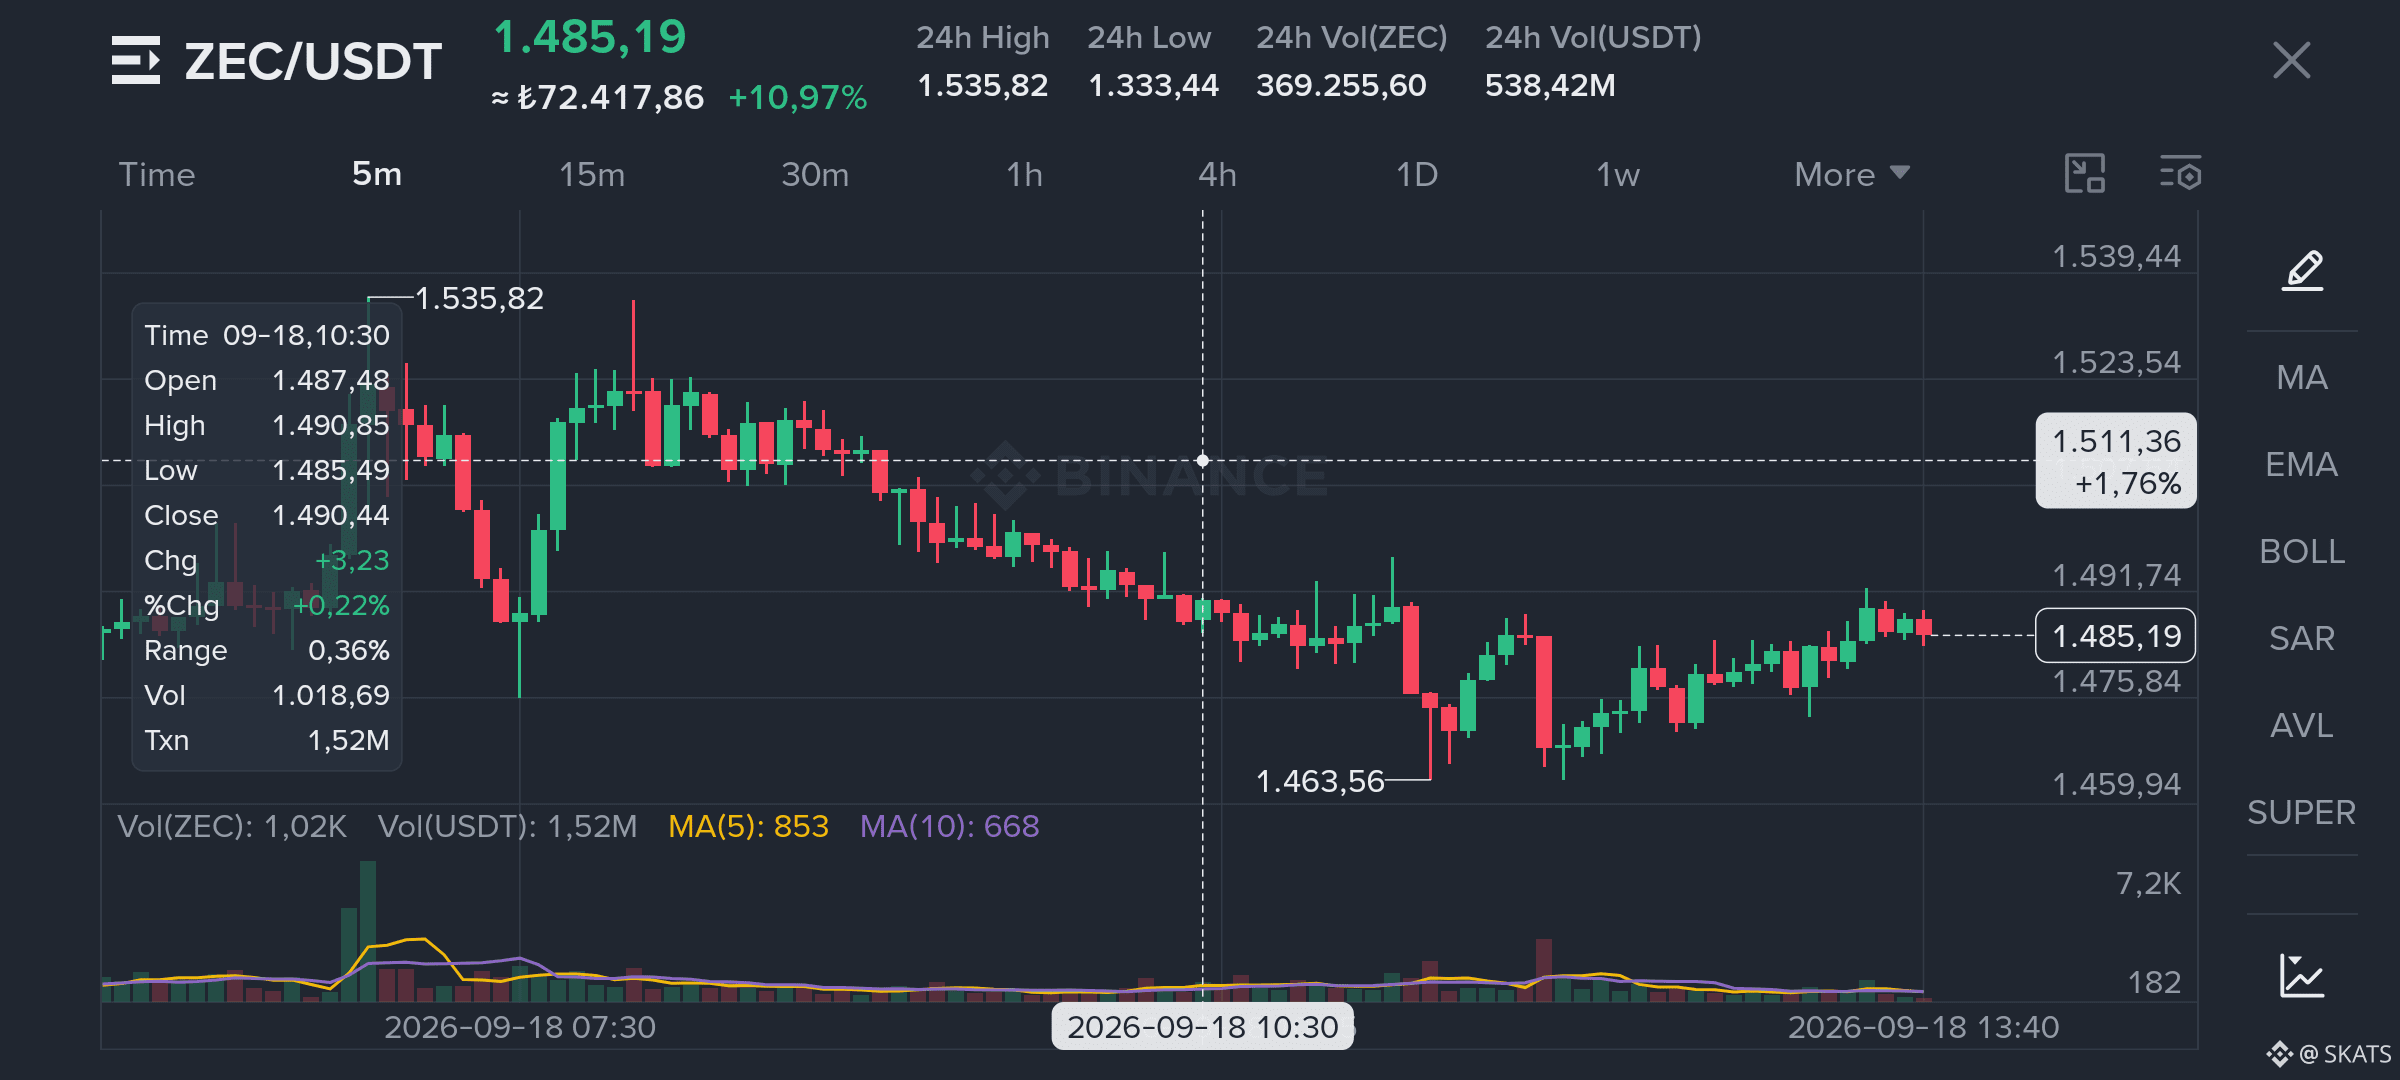
Mit ZEC bin ich weniger daran interessiert, wie schnell sich der Preis bewegt hat, und mehr daran, wie diese Bewegung die Positionen im gesamten Markt umverteilt hat.
Wir haben in 24 Stunden eine zweistellige Bewegung gesehen, eine klare Ausweitung des Handelsvolumens und dass der Preis den Bereich von 1.535 getestet hat, bevor er sich bei etwa 1.485 einpendelte.
Short-Liquidationen könnten einen Teil dieser Bewegung beschleunigt haben.
Aber ich würde die gesamte Bewegung nicht darauf reduzieren.
Denn mehrere Dinge haben sich gleichzeitig geändert.
Kapital, das viel niedriger positioniert war, sitzt nun auf nennenswerten Gewinnen.
Neues Geld, das nicht verpassen wollte, ist zu einem viel höheren Einstiegskurs hereingekommen.
Und auf der Short-Seite könnten einige Positionen aus dem Markt gedrängt worden sein oder ihr Risiko reduziert haben.
Also, während sich der Preis geändert hat, hat sich noch etwas anderes mit ihm geändert:
Das Niveau, bei dem sich unterschiedliche Marktteilnehmer unwohl zu fühlen beginnen.
Das ist für mich jetzt wichtiger.
Nach einer starken Bewegung braucht der Preis nicht immer mehr Geld, um weiterzulaufen.
Manchmal braucht er nur, dass bestehende Positionen anfangen, sich anders zu verhalten.
Wenn frühere Käufer nicht eilig sind, Gewinne mitzunehmen, können neuere Käufer die erste Rücksetzer-Phase besser aushalten, und wenn sich Shorts nicht sofort aggressiv neu aufbauen, kann der Markt beginnen, einen höheren Preisbereich zu akzeptieren.
Aber das Gegenteil kann genauso schnell passieren.
Wenn späte Käufer als erstes die Überzeugung verlieren, kann das, was heute stark aussieht, sehr schnell fragil werden.
Also sehe ich mir ZEC nicht so an und denke:
„Shorts wurden liquidiert, also geht es höher.“
Ich stelle eine andere Frage.
Wer wird mit größter Wahrscheinlichkeit zuerst dazu gezwungen, seine Entscheidung zu ändern?
Das frühere Kapital, das auf Gewinnen sitzt?
Das neuere Kapital, das zu einem höheren Preis eingestiegen ist?
Oder die Short-Seite, die versucht, ihre Exponierung wieder aufzubauen?
Denn manchmal wird die nächste Bewegung nicht von der stärksten Seite bestimmt.
Sie wird von der Seite entschieden, die zuerst unkomfortabel wird.
#ZEC #MarketStructure #Binance
2
5.3k
·
--
Verifiziert
Eine der frühesten Ideen im Krypto-Bereich war ganz einfach:
Wenn du die Schlüssel hast, dann hältst du wirklich den Vermögenswert.
Diese Idee hat die finanzielle Verantwortung von Institutionen weg und hin zur Einzelperson verlagert.
Jahre später passiert nun etwas Interessantes in die entgegengesetzte Richtung.
Deutsche Bank bereitet einen Krypto-Treuhandservice (Custody) für institutionelle Kunden vor. Im Rahmen des Plans soll das Verwalten von Wallets und privaten Schlüsseln für Bitcoin, Ether und ausgewählte Stablecoins Teil des Dienstes werden, den sie anbietet.
Aber nicht Bitcoin hat meine Aufmerksamkeit erregt.
Sondern die Tatsache, dass eine Bank sich darauf vorbereitet, die Verantwortung für die Schlüssel zu übernehmen.
Für Einzelpersonen kann die Kontrolle über die Schlüssel Unabhängigkeit bedeuten. Für Institutionen heißt das: Verantwortung.
Wer kontrolliert den Zugang – und wer trägt die Verantwortung, wenn etwas schiefgeht?
Irgendwann hört das Problem auf, nur noch ums Speichern des Vermögenswerts zu gehen.
Man muss auch die Verantwortung treuhänderisch übernehmen.
Ich glaube, das ist einer der Aspekte des institutionellen Krypto-Bereichs, der zu wenig beachtet wird.
Seit Jahren fragen wir, ob Banken Bitcoin kaufen, es in ihre Bilanzen aufnehmen oder den Kunden Zugang dazu geben.
Vielleicht spielt sich die größere Veränderung jedoch woanders ab.
Banken übernehmen Krypto möglicherweise nicht einfach nur. Sie machen aus einer neuen Art von Verantwortung, die durch Krypto geschaffen wurde, einen Finanzservice.
Und das wird noch spannender, wenn Aktien, Anleihen, Fonds und andere Vermögenswerte nach und nach auf On-Chain-Infrastruktur umziehen.
In dieser Welt könnte Treuhand (Custody) nicht mehr einfach nur darum gehen, zu sagen:
„Ihre Vermögenswerte sind hier gespeichert.“
Die wertvollere Zusage könnte stattdessen lauten:
„Wir übernehmen die Verantwortung für die Schlüssel.“
Also beobachte ich mit dem Schritt der Deutschen Bank nicht, wie viel Bitcoin sie möglicherweise irgendwann treuhänderisch verwahren wird.
Ich beobachte etwas anderes.
Was fängt das Bankwesen an zu verkaufen, wenn Krypto zur Infrastruktur wird?
Denn eine der frühesten Fragen im Krypto-Bereich lautete:
„Warum brauche ich eine Bank?“
Wenn sich die institutionelle Frage irgendwann weiterentwickelt zu:
„Welche Institution kann ich mit dieser Verantwortung vertrauen?“
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
3
12.7k
·
--
Artikel
Wem institutionelles Geld vertrautWenn das institutionelle Interesse an Krypto zur Sprache kommt, schauen die meisten Menschen auf dasselbe: Wie viel Geld fließt gerade in den Markt?
In letzter Zeit habe ich einen Schritt weiter zurück geschaut.
Worauf muss dieses Geld vertrauen, bevor es eine Entscheidung treffen kann?
Deshalb hat mich die strategische Investition von S&P Global, die KAKIOs Series B um 110 Millionen US-Dollar erweitert hat, besonders aufmerksam gemacht. Kaiko liefert Dateninfrastruktur für Krypto- und On-Chain-Märkte.
Und das ist keine isolierte Entwicklung. S&P Dow Jones Indices und Kaiko haben ihre Digital-Asset-Indizes ebenfalls unter einem gemeinsamen Rahmenwerk zusammengebracht.
Wem institutionelles Geld vertraut
Wenn das institutionelle Interesse an Krypto zur Sprache kommt, schauen die meisten Menschen auf dasselbe: Wie viel Geld fließt gerade in den Markt?
In letzter Zeit habe ich einen Schritt weiter zurück geschaut.
Worauf muss dieses Geld vertrauen, bevor es eine Entscheidung treffen kann?
Deshalb hat mich die strategische Investition von S&P Global, die KAKIOs Series B um 110 Millionen US-Dollar erweitert hat, besonders aufmerksam gemacht. Kaiko liefert Dateninfrastruktur für Krypto- und On-Chain-Märkte.
Und das ist keine isolierte Entwicklung. S&P Dow Jones Indices und Kaiko haben ihre Digital-Asset-Indizes ebenfalls unter einem gemeinsamen Rahmenwerk zusammengebracht.
2
5.1k
·
--
Verifiziert
Während sich das Fed-Treffen nähert, bereitet sich jeder auf dieselbe Frage vor: Bekommen wir eine Zinserhöhung um 25 Basispunkte?
Diesmal schaue ich weniger auf die Entscheidung selbst und mehr darauf, was passiert ist, bevor die Fed sie überhaupt angekündigt hat.
Denn der Anleihemarkt hat nicht gewartet.
Mit einer Rendite der US-10-jährigen Staatsanleihen um rund 5 % ist eine 25-bps-Erhöhung bereits weitgehend eingepreist.
Wenn die Fed die Zinsen also morgen anhebt, werde ich das nicht unbedingt als den Beginn einer neuen Phase der Straffung sehen.
Es gibt noch eine andere Möglichkeit.
Die Fed könnte schlicht eine Straffung formalisieren, die der Anleihemarkt bereits begonnen hat.
Ich denke, diese Unterscheidung ist wichtig.
Denn alles von den Kosten für Unternehmensfinanzierungen bis zur Bereitschaft von Investoren, Risiko einzugehen, hängt von mehr ab als vom von der Fed festgelegten Zinssatz. Auch langfristige Renditen verändern den Wert der Alternativen, die Kapital zur Verfügung stehen.
Deshalb denke ich, dass ein Blick nur auf die Entscheidung selbst einen Teil des Bildes für BTC, Tech-Aktien und Gold verfehlt.
Für mich kommt die interessanteste Information erst danach.
Was passiert mit der Rendite der 10-jährigen Staatsanleihe nach einer 25-bps-Erhöhung?
Geht sie zurück?
Oder bleibt sie erhöht und hält die Finanzierungsbedingungen eng, unabhängig von der Fed?
Das zweite Szenario würde etwas viel Spannenderes erzeugen.
Die Fed könnte einmal anheben, während der Markt der Wirtschaft eine deutlich stärkere Straffung liefert.
Morgen werde ich also nicht versuchen, die erste Reaktion auf dem Bildschirm vorherzusagen.
Mich interessiert weniger, in welche Richtung sich BTC in den ersten Minuten bewegt, sondern eher, welches Zinsniveau das Kapital nach der Entscheidung akzeptiert.
Denn für mich ist die wichtigste Frage morgen nicht, ob die Fed die Zinsen anhebt.
Führt die Fed die Finanzierungsbedingungen noch immer an?
Oder holt sie nur einen Anleihemarkt ein, der bereits vorausgelaufen ist?
#FedRateWatch #BTC #Fed #Binance
2
2.4k
·
--
Was mich an Stablecoins in letzter Zeit am meisten beschäftigt, ist nicht ihre Marktkapitalisierung.
Es ist das Verhalten der Banken.
In den USA macht sich die Bankenbranche zunehmend Sorgen, dass Stablecoins direkt mit Bankeinlagen konkurrieren könnten. Die Debatte dreht sich nicht mehr nur um Regulierung oder darum, ob Krypto sicher ist.
Es wird zu einer Frage, wo Geld künftig gehalten wird.
Deshalb sind selbst die Renditen und Belohnungen, die Stablecoin-Inhabern angeboten werden, Teil einer ernsthaften Diskussion.
Doch gleichzeitig passiert noch etwas anderes.
Eine Gruppe von 21 großen Finanzinstituten, darunter Bank of America, Citi, Goldman Sachs und Deutsche Bank, bereitet darauf vor, in der ersten Hälfte des Jahres 2027 eine eigene, auf den US-Dollar basierende Stablecoin-Lösung auf den Markt zu bringen.
Ich sehe hier einen interessanten Widerspruch.
Auf der einen Seite haben wir ein Bankensystem, das sich Sorgen macht, dass Stablecoins mit Einlagen konkurrieren. Auf der anderen Seite bereiten sich einige der größten Akteure in genau diesem System darauf vor, selbst in die Stablecoin-Infrastruktur einzusteigen.
Vielleicht lässt sich die Bedeutung von Stablecoins für das Finanzwesen nur anhand der Anzahl der im Umlauf befindlichen Dollar nicht vollständig erfassen – es könnte etwas Größeres dahinterstecken.
Ich beobachte noch etwas anderes.
Hat das bestehende System damit begonnen, sein eigenes Verhalten zu verändern?
Denn echte Konkurrenz beginnt nicht immer dann, wenn ein neues Produkt das alte System ersetzt.
Manchmal beginnt sie bereits, wenn das alte System seine Position verändert – weil es ein neues gibt.
In der kommenden Zeit werde ich daher nicht nur beobachten, wie stark der Stablecoin-Markt wächst.
Ich werde auch darauf achten, wie groß die Entfernung ist zwischen dem, was Banken über Stablecoins sagen, und dem, was sie für ihre eigenen Kunden aufbauen.
Denn dort könnte das eigentliche Signal liegen.
Manchmal ist das deutlichste Zeichen dafür, wie mächtig eine finanzielle Innovation geworden ist, nicht, wer in sie investiert, sondern wer gezwungen wird, sein Verhalten aufgrund dessen zu ändern.
#Stablecoins #Crypto #Binance #TufanSalur
2
3
737
·
--
Wird die Eröffnungsglocke einer Börse auch in Zukunft noch den Beginn der Preisfindung markieren?
Die meiste Diskussion über Tokenisierung konzentrierte sich in letzter Zeit auf die Möglichkeit, 24 Stunden am Tag zu handeln.
Mich interessiert jedoch die Chance auf etwas viel Größeres.
Denn wenn die Preisfindung nicht mehr auf die Zeiten beschränkt ist, in denen ein Markt geöffnet ist, könnte die Eröffnung einer traditionellen Börse irgendwann die Bedeutung verlieren, die sie heute hat.
Wir sehen bereits ein kleines, aber sehr interessantes Beispiel dafür.
Laut Binance Research spiegelte der Preis, der sich über Wochenenden durch bStocks bildete, einen Median von 92 % der Kurslücke wider, die sich am Montag bei Markteröffnung anschloss.
Noch interessanter: In allen 41 beobachteten Fällen, in denen die Eröffnungslücke größer als 3 % war, war die Richtung korrekt.
Der wichtige Teil für mich ist nicht die 92 % oder die 41 von 41.
Es geht darum, dass sich der Preis bereits zu bilden beginnt, bevor der traditionelle Markt überhaupt öffnet.
Denn wenn der Markt freitags schließt, steht die Welt nicht still.
Die Nachrichten kommen weiter.
Unternehmen geben weiterhin Ankündigungen.
Makroökonomische Rahmenbedingungen ändern sich weiter.
Die Erwartungen der Anleger verschieben sich weiter.
Früher musste all das bis zum Montag warten, um eine echte Entsprechung im Kurs zu finden.
Wenn Tokenisierung diese Wartezeit zu beseitigen beginnt, glaube ich nicht, dass sich nur die Handelszeiten ändern werden.
Auch der Ort, an dem der Preis zuerst entdeckt wird, könnte sich verändern.
Und genau deshalb finde ich Nasdaq’ Investition von 100 Millionen Dollar in Payward so interessant.
Denn die Frage lautet nicht mehr: „Können wir Aktien auf der Blockchain abbilden?“
Sondern: Was passiert mit der traditionellen Finanzstruktur, wenn Preisfindung, Handel und Abwicklung rund um Blockchain-Infrastruktur neu gestaltet werden.
Vielleicht ist der Montag in Zukunft nicht der Moment, in dem ein neuer Preis entdeckt wird.
Stattdessen ist es einfach der Zeitpunkt, an dem ein über das Wochenende entdeckter Preis seinen Platz im traditionellen Markt findet.
Ich denke, dort könnte der echte Durchbruch bei der Tokenisierung stattfinden.
#RWA #Tokenization #Crypto #bStocks
2
1.2k
·
--
Bullisch
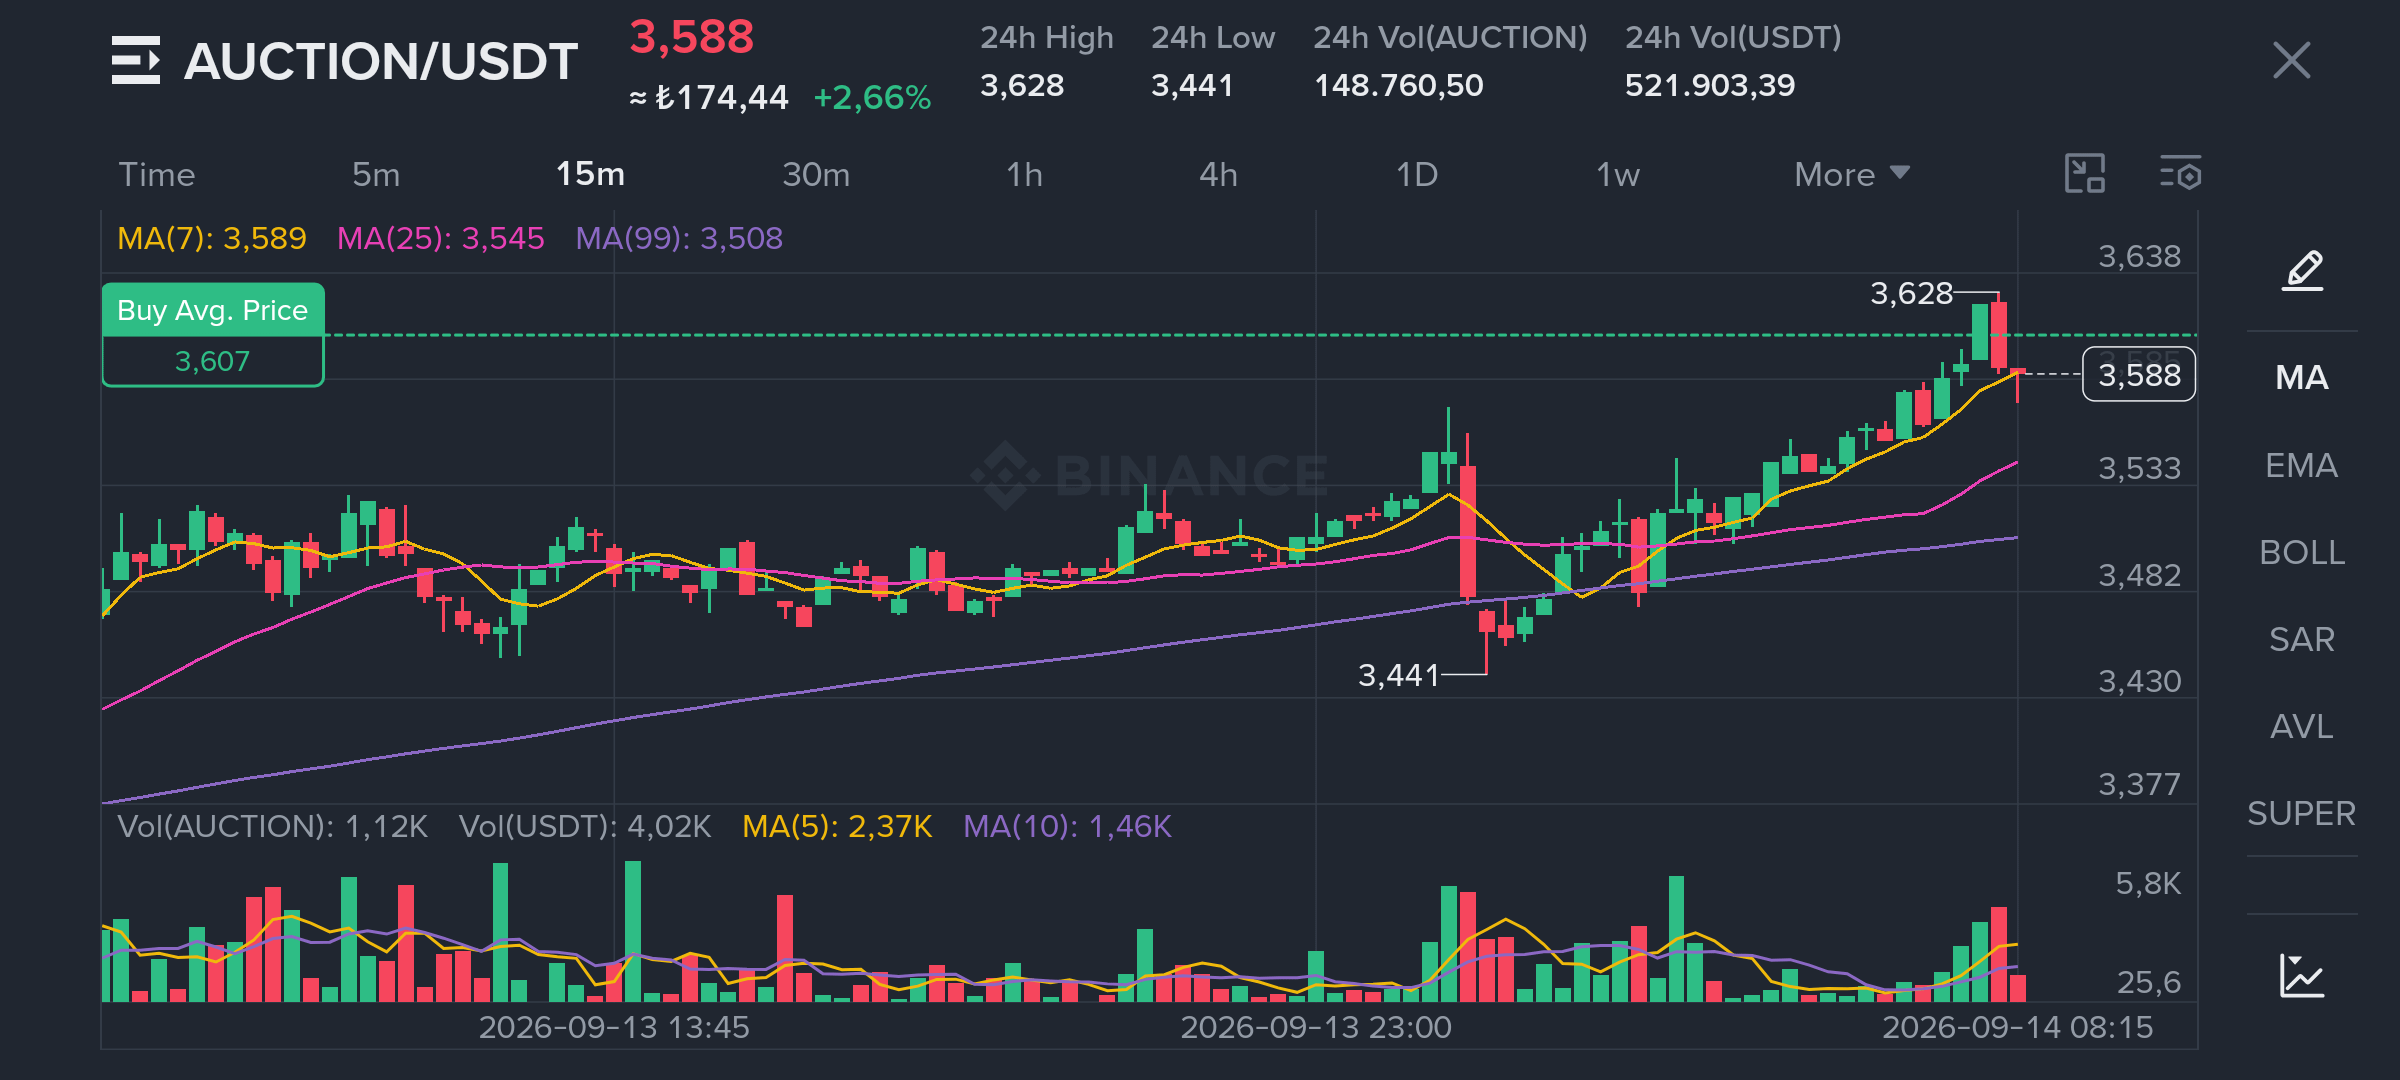
Was mich an AUCTION heute interessiert, ist nicht einfach nur, dass der Preis wieder über 3,50 $ gestiegen ist.
Vor ein paar Wochen ist jedoch etwas viel Spannenderes passiert.
Das tägliche Handelsvolumen von AUCTION ist über 100 Millionen $ gestiegen.
Dann zog der Preis wieder zurück, und die Marktkapitalisierung fiel zurück auf etwa 26 Millionen.
Normalerweise würde ich nach so einer Bewegung zuerst schauen, wie viel von dem Move wieder abgegeben wurde.
Diesmal betrachte ich das Ganze jedoch anders.
Denn statt vollständig in seine vorherige Spanne zurückzukehren, beginnt der Preis erneut, rund um 3,50 $ Stärke aufzubauen.
Und jetzt sticht noch etwas anderes aus dem Chart heraus.
Das Volumen nimmt wieder zu, der Momentum verstärkt sich, und der Preis testet den kurzfristigen Widerstand bei etwa 3,52 $.
Für mich ist die entscheidende Frage nicht, ob 3,52 $ lediglich durchbrochen wird.
Sondern ob die Struktur, die sich nach diesem vorherigen Volumen-Impuls gebildet hat, nun einen neuen Preisbereich schafft.
Denn manchmal wird die eigentliche Bedeutung eines starken Moves erst während der Bewegung nicht sichtbar.
Sie zeigt sich danach.
Wenn AUCTION eine nachhaltige Struktur oberhalb dieses Bereichs aufbauen kann, würde ich es als schwierig empfinden, das 100-Millionen-Plus-Volumen von vor ein paar Wochen einfach als einen großen Handelstag zu betrachten, der kam und wieder ging.
Dann würde ich eine andere Frage stellen:
War dieses Volumen der Beginn eines erneuten Interesses – oder war es nur ein vorübergehender Aktivitätsausbruch?
Der Chart hat mir noch keine eindeutige Antwort gegeben.
Aber er hat die Frage ganz eindeutig erneut angestoßen.
#AUCTİON #Crypto #Binance
2
775
·
--
Verifiziert
Dieser CPI-Bericht hat der Fed keine klare Ausstiegsmöglichkeit geboten.
Die Inflationsrate im Schlagzeilenbereich lag genau dort, wo die Erwartungen waren: bei 0,4% im Monatsvergleich und 3,4% im Jahresvergleich.
Aber ich achte mehr darauf, was darunter passiert ist.
Die Kerninflation beschleunigte sich auf 0,3% im Monatsrhythmus, nach 0% im Juni und 0,2% im Juli.
Dann schauen wir uns den Rest des Bildes an.
Die Lohn- und Gehaltslisten stiegen im August um 162.000, die Arbeitslosenquote blieb bei 4,1%, und der PPI liegt bei 5,4% im Jahresvergleich.
Der Markt beziffert die Wahrscheinlichkeit einer Zinserhöhung im September inzwischen auf rund 82%.
Kurzfristig bin ich gegenüber riskanten Assets eher pessimistisch.
Aber ich glaube nicht, dass der spannendste Teil die Möglichkeit einer Zinserhöhung ist.
Vielmehr könnte die Fed auf ein Inflationsproblem reagieren, das die Geldpolitik nicht vollständig lösen kann.
Die Fed kann die Nachfrage dämpfen. Sie kann kein Angebot herstellen.
Dieser Unterschied ist entscheidend.
Wenn sich die Energieversorgung in den kommenden Monaten verbessert — insbesondere, weil möglicherweise mehr venezolanisches Öl wieder auf die globalen Märkte zurückkehrt —, könnte sich der heutige Inflationsdruck später sehr anders darstellen.
Aber die Fed muss ihre Entscheidung anhand der Zahlen von heute treffen.
Das schafft eine unangenehme Situation.
Die Fed könnte die finanziellen Rahmenbedingungen verschärfen müssen, weil die Inflation weiterhin zu hartnäckig ist — selbst während ein Teil dieser Inflation von Kräften ausgeht, die höhere Zinsen nicht direkt beheben können.
Deshalb behandle ich diesen CPI nicht als einfaches „hawkish“-Signal.
Für mich ist die größere Frage, ob das den Beginn eines neuen Straffungszyklus darstellt — oder nur eine geldpolitische Reaktion auf ein Inflationsproblem, das sich möglicherweise irgendwann von der Angebotsseite her entspannen wird.
Dieser Unterschied könnte für die Märkte weitaus bedeutsamer sein als die heutigen 0,4%.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
Die Hinzufügung von HIMS und Salesforce zu bStocks ist für mich nicht nur deshalb wichtig, weil damit zwei neue Namen zum Handel verfügbar sind.
Denn dass ein Asset leichter zugänglich wird, reicht allein nicht aus, um zu verändern, wie ich es betrachte.
Was mich vielmehr interessiert, ist das:
Wenn der Zugang leichter wird, wie stark verändert sich dann tatsächlich die Sicht eines Investors auf ein Asset, das er zuvor aus der Distanz beobachtet hat?
Denn manchmal entsteht dadurch keine neue Gelegenheit.
Die Distanz zwischen dir und einer Entscheidung wird einfach nur kürzer.
Genau darauf werde ich mit HIMS und Salesforce achten.
Eine neue Listung kann Aufmerksamkeit erzeugen, Handelsaktivität anstoßen und diese Assets vor mehr Investoren bringen.
Aber das allein verändert noch nicht die Investment-These.
Für mich liegt der eigentliche Wert nicht darin, dass sie nun auf dem Bildschirm sind. Entscheidend ist, ob ich, nachdem sie dort angekommen sind, immer noch erklären kann, warum sie einen Platz in meinem Portfolio verdienen.
Ich denke, genau dort wird sichtbar, worin der Unterschied zwischen gutem Investieren und einfachem Zugang wirklich besteht
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinClears$85200
133 Aufrufe
53 Kommentare
🚨 $BTC KURZ-SETUP — WIRD DAS RALLY VERKAUFT?
🔴 Richtung: SHORT
⚡ Einstieg: Jetzt
📌 DCA: 85,270
🛑 SL: 85,750
🎯 TP1: 82,990
🎯 TP2: 81,640
🎯 TP3: 80,291
„Ich habe es früher gekauft und verkaufe es jetzt.“ 😂
Behalte den Bereich 85,27K–85,75K genau im Blick und manage das Risiko sorgfältig.
Trade Smart • DYOR
$MOVR
$ARK
#BitcoinClears$85200
ChartCrest
·0 Likes
·16 Aufrufe
AltcoinSeasonIndexHoldsAbove60For5Days
3,224 Aufrufe
339 Kommentare
BitcoinSlipsBelow$84000
1,316 Aufrufe
78 Kommentare