

#mu
mu
788,654 Aufrufe
5,875 Kommentare
Hot
Zuletzt

·
--
Bullisch
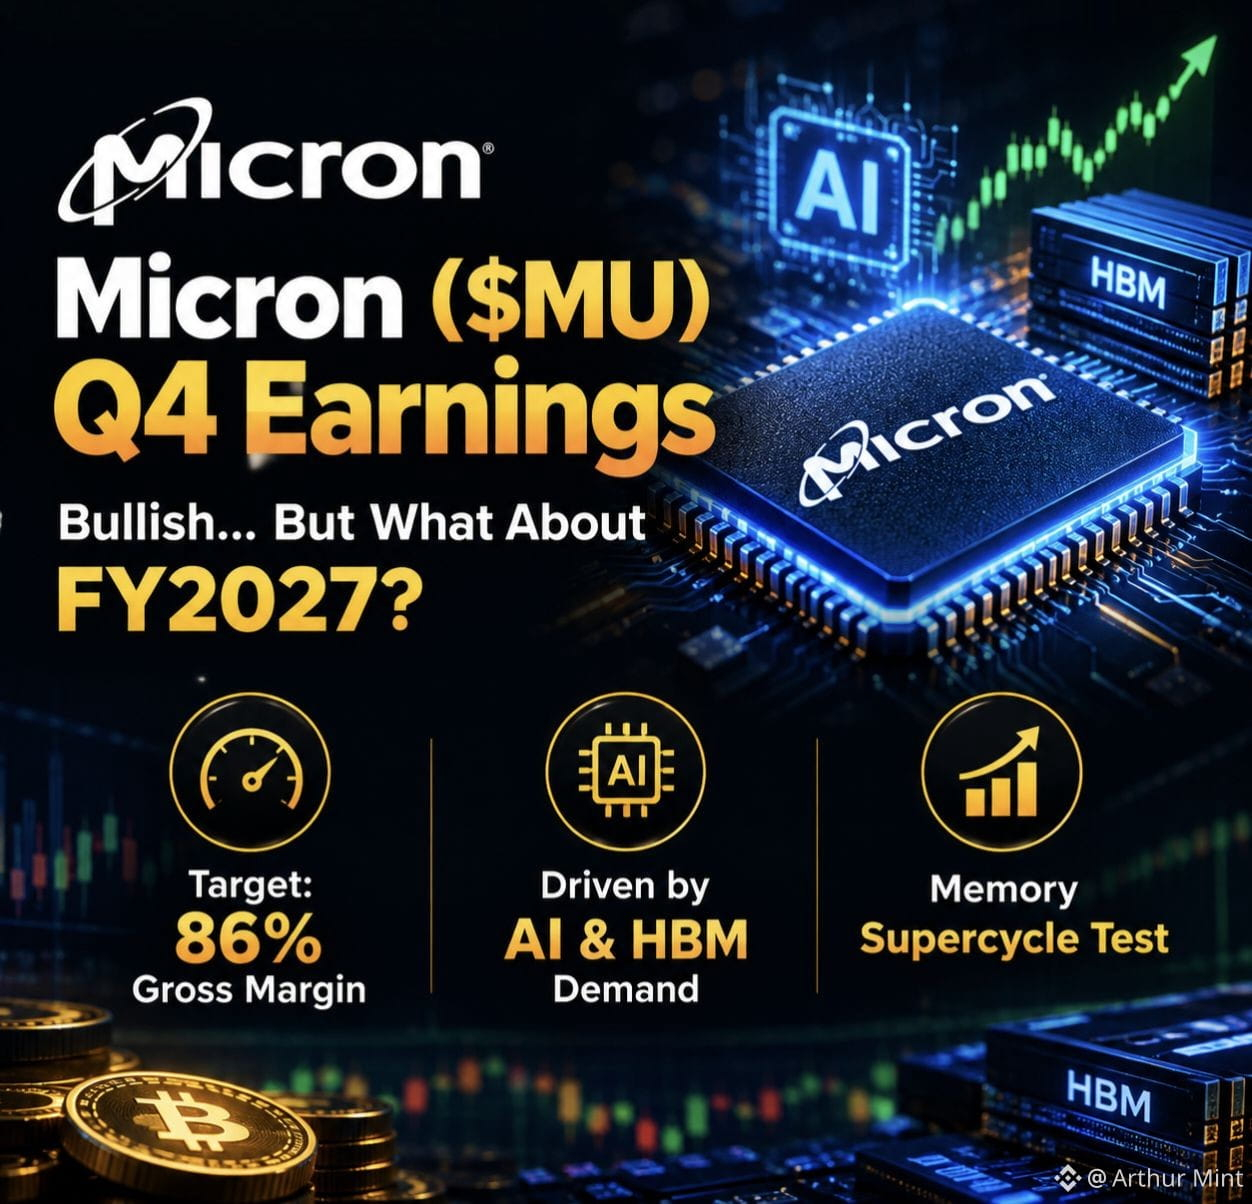
$MU Q4-Ergebnisse: Bullenmarkt… Aber der eigentliche Test ist FY2027
Ich bin vor den Earnings auf Micron (MU) eher bullisch eingestellt, aber das ist nicht nur darauf ausgerichtet, die Erwartungen zu schlagen. Der eigentliche Test ist, ob Micron seine Margen halten und die starke Nachfrage bis ins FY2027 aufrechterhalten kann.
Micron lieferte im Q3 einen Umsatz von 41,46 Mrd. $ sowie 25,11 US-Dollar nicht nach GAAP. Für Q4 gab das Management eine Prognose von ungefähr 50 Mrd. $ Umsatz, 86% Bruttomarge und 31 US-Dollar nicht nach GAAP EPS.
Warum ich bullisch bin
KI-Infrastruktur benötigt massive Speicherbandbreite. Microns HBM4 wird bereits in hohen Stückzahlen ausgeliefert, während für 2027 die HBM4E-Produktion erwartet wird.
Micron hat außerdem 16 strategische Kundenvereinbarungen gesichert, die etwa 20% des DRAM und ein Drittel des NAND-Volumens abdecken. Diese mehrjährigen Verpflichtungen verbessern die Planbarkeit der Nachfrage und stützen die These vom Memory-Superzyklus.
Bullen-Szenario
Wenn die Q4-Margen nahe bei 86% stabil bleiben, DRAM-/NAND-Preise stark bleiben und das Management bestätigt, dass das Angebot eng und die HBM-Nachfrage für FY2027 robust ist, könnte der Memory-Superzyklus noch mehr Spielraum haben.
Bären-Szenario
Die Erwartungen sind bereits hoch. Selbst ein Earnings-Beat könnte zu Verkäufen führen, falls die FY2027-Prognose enttäuscht oder wenn sich Preise und Margen abschwächen. Steigendes Branchenangebot bleibt ein zentrales Risiko.
Mein Fazit
MU ist mittlerweile nicht mehr nur eine Story rund um Speicherpreise. KI-Nachfrage, HBM-Wachstum, ein begrenztes Angebot und langfristige Kundenvereinbarungen könnten dafür sorgen, dass dieser Zyklus sich von früheren unterscheidet.
Ich bin vor den Earnings bullisch, aber die FY2027-Leitlinien sind für mich wichtiger als die Schlagzeilen-EPS. Die größte Frage: Kann Micron 86% Bruttomargen aufrechterhalten, und wie lange kann der Memory-Superzyklus noch anhalten?
#EarningsSeason #MU
1
377
·
--
Übersetzung ansehen
🚨 $MU is waking up... are traders paying attention?
$MUB is showing fresh bullish momentum, and buyers are starting to step back in. If this strength continues, a confirmed breakout could open the door to another upside move.
Stay patient, wait for confirmation, and don't chase green candles. Smart entries always beat emotional ones.
👀 Are you bullish on MUUSDT right now?
#MU #TradFi #EarningsSeason
Mafia Alpha:
nice post
3
1
3
31
#earningsseason
🚨 MICRON-GEWINNE KOMMEN — $MU BULLISCH ODER BÄRISCH? 👀
Die Ergebnisse für das FY2026 Q4 fallen auf den 30. September, und dieser Earnings-Report könnte ein großer Test für den KI-Memory-Superzyklus sein. 📊
Micron hatte zuvor in Aussicht gestellt:
💰 50 Mrd. $ ± 1 Mrd. $ Umsatz
📈 ~86% Bruttomarge
⚡ 31 $ EPS ± 1 $
Und da die KI-Nachfrage massive Speicheranforderungen antreibt, werden Anleger die Zahlen genau beobachten — aber die Prognose für das nächste Quartal könnte sogar noch wichtiger sein. 👀
🔥 BULL-CASE: Starke Ergebnisse + höhere Prognose = Memory-Superzyklus bleibt heiß
🩸 BÄR-CASE: Enttäuschende Ergebnisse + schwächere Aussichten = KI-Memory-Trade wird getroffen
Optionsmärkte preisen eine Bewegung von rund 8,6% in beide Richtungen rund um die Earnings ein.
WIE FÄLLT DEIN URTEIL FÜR $MU AUS?
STIMME UNTEN AB 👇
#MicronsAIboom #MU #EarningsSeason
🟢 BULLISH 🚀
🔴 BEARISH 📉
20 Stunde(n) übrig
48

·
--
$MU va-t-il tenir les 86% de marge? Ich gebe dir meine Meinung vor den Ergebnissen Q4 FY2026 #EarningsSeason
*1. Bullen oder Bären nach den Ergebnissen?
Ich bin mittelfristig bullisch und kurzfristig vorsichtig. $MU ist mit +500% YTD im Plus, und die Optionen preisen eine Bewegung von \pm 7% (982$ - 1127$) für morgen, 30. Sept., ein. Risiko von sell-the-news selbst bei einem Beat.
Mein Plan ist: 50% vorher absichern. Wenn Beat + Guidance für HBM4 angehoben wird, gehe ich wieder über 1127$ rein. Wenn ein Miss kommt, warte ich bei 980$.
*2. Bruttomarge >86% im Q4 möglich?*
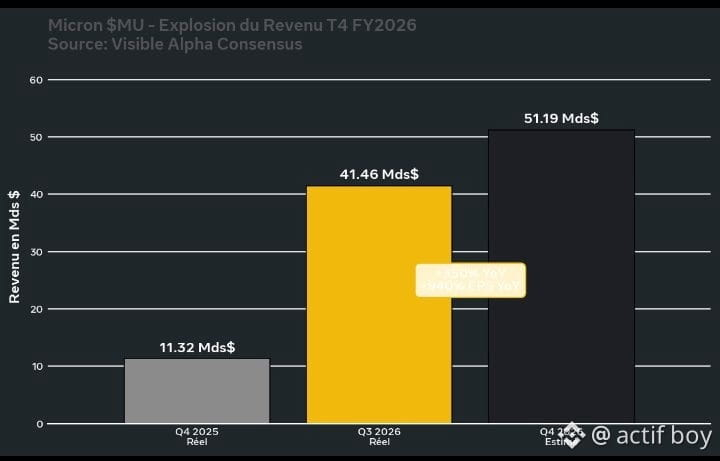
Ja, das ist machbar. Offizielle Guidance 86% ±1,5%. Im Q3 lag die Marge bei 42,6% mit 41,46 Mrd.$ Umsatz (+346% YoY).
Der Treiber ist HBM: 61% des Data-Center-Umsatzes, wird 3x so teuer verkauft wie DDR5. Laut UBS ist die erwartete DRAM-Knappheit bis 2027 = maximales Pricing Power.
Konsens Q4: EPS 31,46$ / Umsatz 51,19 Mrd.$ vs. 3,03$ / 11,32 Mrd.$ im Vorjahr (+940% EPS).
*3. Wie lange wird der Supercycle dauern?*
Für mich muss das bis Mitte 2027 andauern. Solange NVIDIA und die Hyperscaler HBM kaufen, folgt das Angebot nicht. Das -2% am Montag nach der OpenAI-Pause-Gerüchte zeigt die Fragilität (ernst zu nehmen).
Laut euren Analysen: Wo seht ihr $MU nach den Earnings? Schaffen wir die 86% oder nicht?
#MU #EarningsSeason
118
·
--
Bullisch
Die Earnings-Saison hat begonnen.. Hält die Erzählung vom „Memory Supercycle“ durch? 🔥
Hallo, meine geschätzten Zuschauer. Alle Blicke richten sich diese Woche auf ein enormes Wirtschaftsevent, das die Richtung der Tech- und Finanzmärkte insgesamt bestimmen könnte: der Start der Earnings-Saison durch Binance Square sowie die Veröffentlichung der Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 von Micron ($MU).
📊 Warum ist dieses Ereignis so wichtig?
Die erwarteten Ergebnisse diese Woche beschränken sich nicht nur auf die Kursbewegung der Aktie $MU.
Die wichtigste Entscheidung ist, dass sie als „entscheidender Stresstest“ gilt, um herauszufinden, ob die Erzählung des Memory Supercycle (Superzyklus des Speichers) angesichts des aktuellen Schwungs in der Tech- und KI-Branche standhalten und weiterbestehen kann.
💡 Was hat das mit dem Markt zu tun?
Die Entwicklung der Tech-Giganten und der unterstützenden Faktoren für Speicher bildet den Puls der Liquidität in den Technologiemärkten und den damit verbundenen Märkten, und jede Überraschung (positiv oder negativ) wird sich unmittelbar auf die Risikobereitschaft der Investoren auswirken.
Bleibt dran und verfolgt unsere exklusive Berichterstattung zur Earnings-Saison auf Binance Square, damit wir gemeinsam Schritt für Schritt mitten im Geschehen bleiben! 📉📈
Wichtige Warnung: Der Markt ist von hoher Volatilität geprägt, und Risikomanagement ist immer die Grundlage für Erfolg. Viel Glück allen! 🤝
#UM #mu #btc #BinanceSquare $QNT
{future}(QNTUSDT)
Die Earnings-Saison hat begonnen.. Hält die Erzählung vom „Memory Supercycle“ durch? 🔥
Hallo, meine geschätzten Zuschauer. Alle Blicke richten sich diese Woche auf ein enormes Wirtschaftsevent, das die Richtung der Tech- und Finanzmärkte insgesamt bestimmen könnte: der Start der Earnings-Saison durch Binance Square sowie die Veröffentlichung der Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 von Micron ($MU).
📊 Warum ist dieses Ereignis so wichtig?
Die erwarteten Ergebnisse diese Woche beschränken sich nicht nur auf die Kursbewegung der Aktie $MU.
Die wichtigste Entscheidung ist, dass sie als „entscheidender Stresstest“ gilt, um herauszufinden, ob die Erzählung des Memory Supercycle (Superzyklus des Speichers) angesichts des aktuellen Schwungs in der Tech- und KI-Branche standhalten und weiterbestehen kann.
💡 Was hat das mit dem Markt zu tun?
Die Entwicklung der Tech-Giganten und der unterstützenden Faktoren für Speicher bildet den Puls der Liquidität in den Technologiemärkten und den damit verbundenen Märkten, und jede Überraschung (positiv oder negativ) wird sich unmittelbar auf die Risikobereitschaft der Investoren auswirken.
Bleibt dran und verfolgt unsere exklusive Berichterstattung zur Earnings-Saison auf Binance Square, damit wir gemeinsam Schritt für Schritt mitten im Geschehen bleiben! 📉📈
Wichtige Warnung: Der Markt ist von hoher Volatilität geprägt, und Risikomanagement ist immer die Grundlage für Erfolg. Viel Glück allen! 🤝
#UM #mu #btc #BinanceSquare $QNT
174

·
--
Bullisch
Übersetzung ansehen
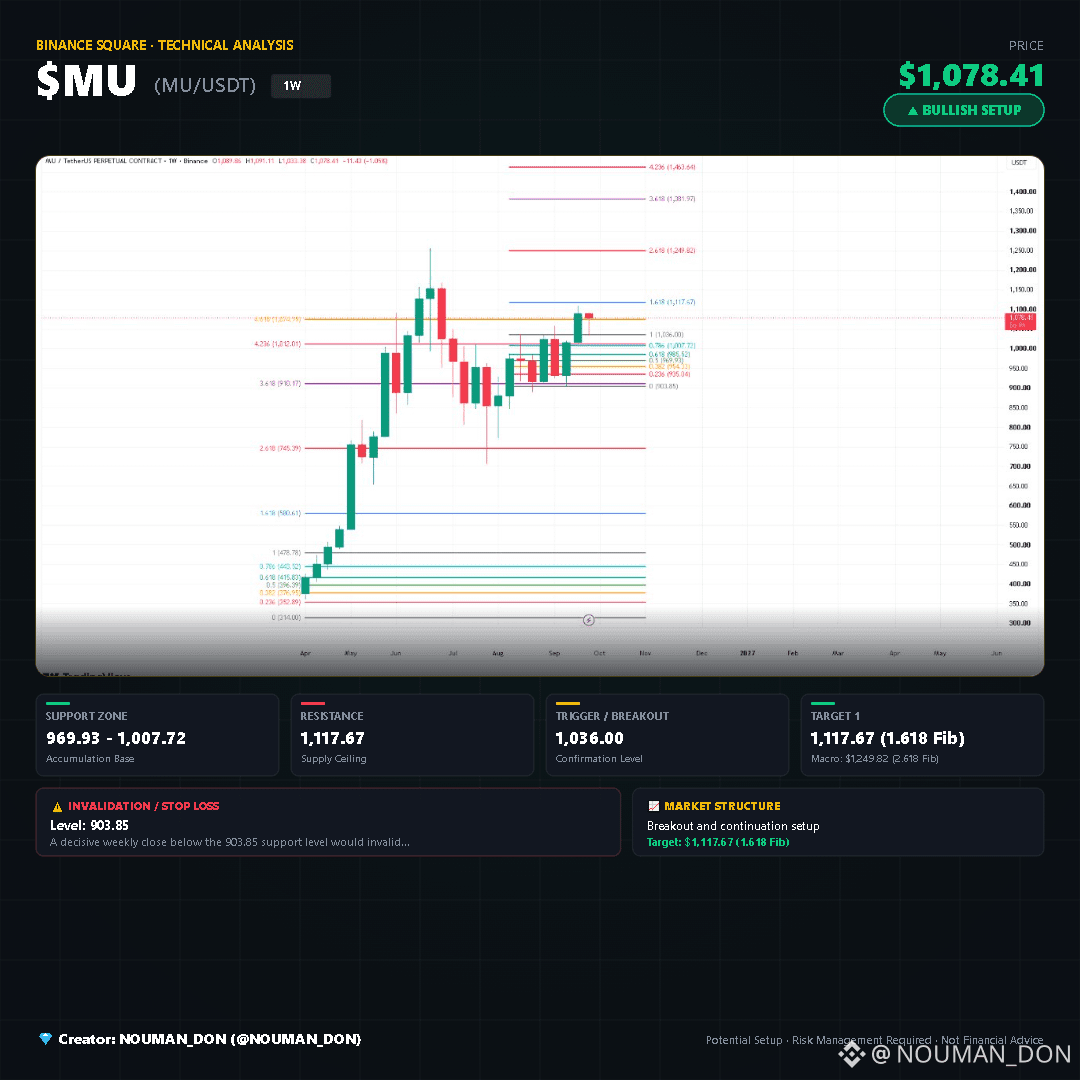
🚀 $MU is showing a potential technical setup!
The weekly chart for MU/USDT displays a strong bullish impulse followed by consolidation and a potential breakout attempt above local resistance levels.
📈 The Technical Setup:
• The Pattern: Fibonacci Extension Retracement & Breakout Structure
• Short-term Target: 1,117.67 (1.618 Fib)
• Macro Objective: 1,249.82 (2.618 Fib)
• Market Structure: Breakout and continuation setup
🎯 Key Levels to Watch:
• Support / Accumulation Zone: 969.93 - 1,007.72
• Resistance: 1,117.67
• Breakout Level: 1,036.00
• Stop Loss / Invalidation: 903.85
📊 Confirmation:
• Volume: Neutral/standard volume
• Momentum: Bullish weekly candles attempting to hold above key resistance
• Trend: Macro uptrend with higher low formation on the 1W timeframe
⚠️ Invalidation:
A decisive weekly close below the 903.85 support level would invalidate the bullish setup.
Monitor price action closely around the breakout level for confirmation before establishing positions.
💎 Creator: NOUMAN_DON (@NOUMAN_DON)
#MU #crypto #BinanceSquare #Binance #bitcoin
{future}(MUUSDT)
🚀 $MU is showing a potential technical setup!
The weekly chart for MU/USDT displays a strong bullish impulse followed by consolidation and a potential breakout attempt above local resistance levels.
📈 The Technical Setup:
• The Pattern: Fibonacci Extension Retracement & Breakout Structure
• Short-term Target: 1,117.67 (1.618 Fib)
• Macro Objective: 1,249.82 (2.618 Fib)
• Market Structure: Breakout and continuation setup
🎯 Key Levels to Watch:
• Support / Accumulation Zone: 969.93 - 1,007.72
• Resistance: 1,117.67
• Breakout Level: 1,036.00
• Stop Loss / Invalidation: 903.85
📊 Confirmation:
• Volume: Neutral/standard volume
• Momentum: Bullish weekly candles attempting to hold above key resistance
• Trend: Macro uptrend with higher low formation on the 1W timeframe
⚠️ Invalidation:
A decisive weekly close below the 903.85 support level would invalidate the bullish setup.
Monitor price action closely around the breakout level for confirmation before establishing positions.
💎 Creator: NOUMAN_DON (@NOUMAN_DON)
#MU #crypto #BinanceSquare #Binance #bitcoin
1
11
·
--
Übersetzung ansehen
#MU coin 🤑24-hour trading volume kafi kam (~$13 - $15 USD) chal raha hai aur iska total market cap ~$9,300 se $9,500 USD ke darmayan hai.
MU coin
($ 13-$ 15 USD)
#MU coin 🤑24-hour trading volume kafi kam (~$13 - $15 USD) chal raha hai aur iska total market cap ~$9,300 se $9,500 USD ke darmayan hai.
MU coin
($ 13-$ 15 USD)
MU coin
($ 13-$ 15 USD)
52
Übersetzung ansehen
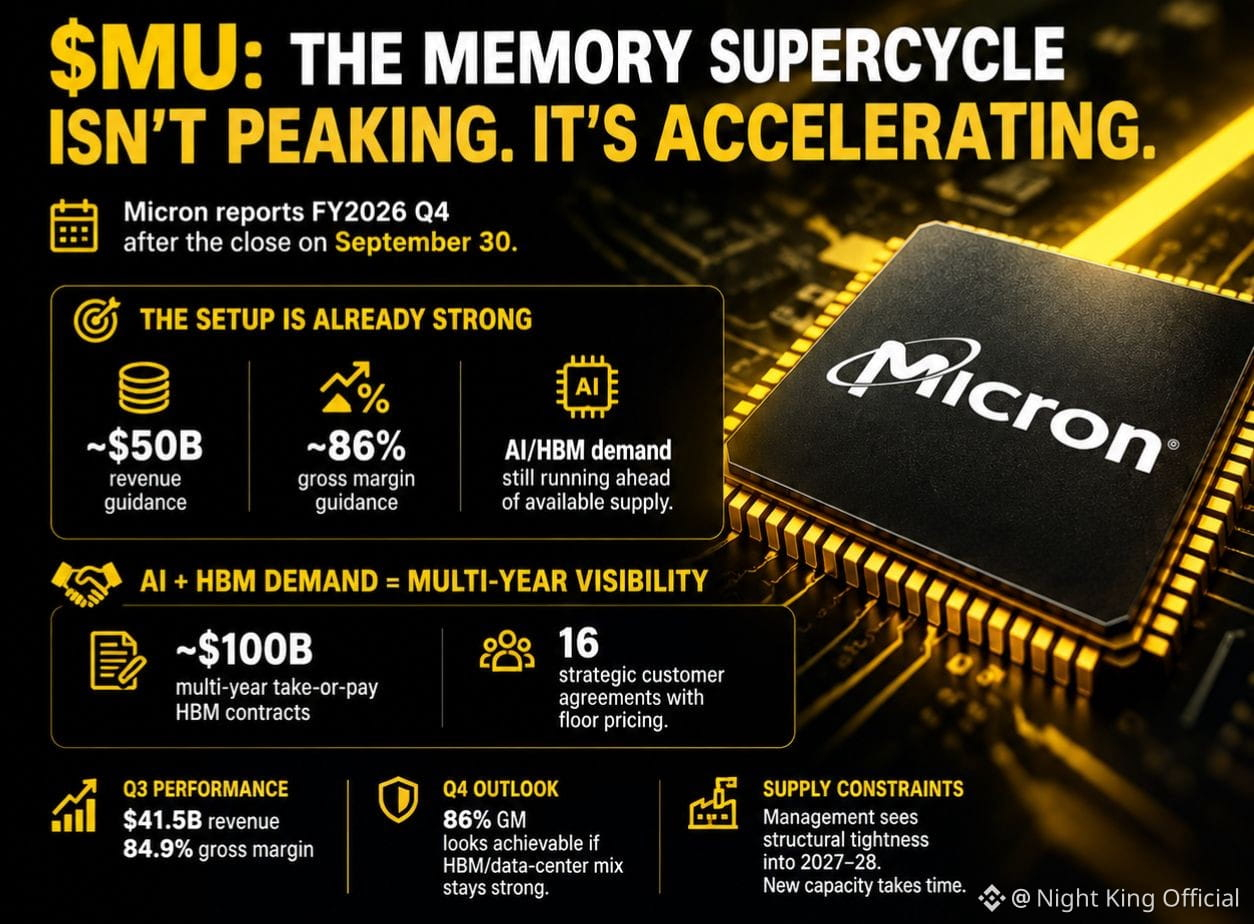
Bullish on $MU : The memory supercycle isn’t peaking — it’s just getting stronger.
MU drops FY2026 Q4 numbers after close on Sep 30. Guidance already sits at $50B revenue and 86% gross margin. Street is pricing in a beat, and the setup looks solid.
Why I’m still bullish:
AI + HBM demand continues to outrun supply. Micron has locked in roughly $100B of multi-year take-or-pay HBM contracts plus 16 strategic customer agreements with floor pricing. That shifts the story from pure cycle pricing to contracted visibility.
Q3 already printed 84.9% gross margin on $41.5B revenue. Clearing 86% in Q4 looks very achievable if the mix stays HBM/data-center heavy and pricing holds.
Management keeps saying supply constraints look structural into 2027–28. New capacity doesn’t appear overnight.
The real question isn’t whether Q4 prints strong. It’s how much longer this supercycle can actually run before capacity finally catches up.
Where are you guys targeting MU after the report? Still adding on dips or taking some chips off?
#EarningsSeason #MU
humkash:
Please Follow me. I Followed you back. Please like my post.
1
1
181
·
--
Verifiziert
Übersetzung ansehen
My Take on Micron Before Q4 Earnings
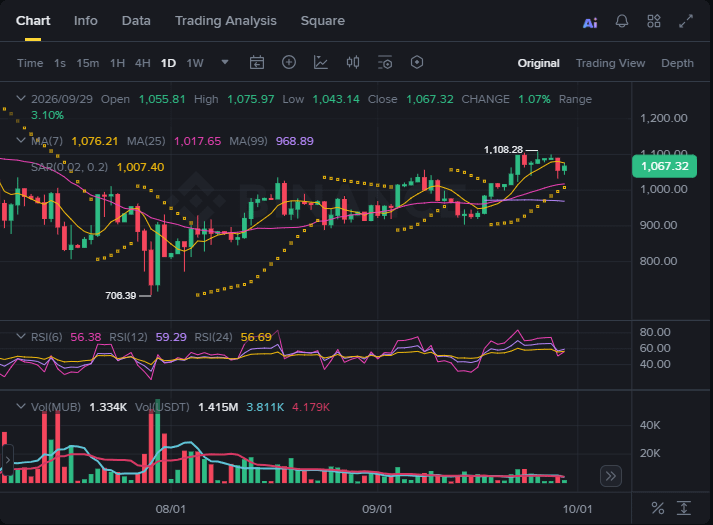
Looking at the daily chart, I can see some positive momentum in Micron's price action. The stock is trading above its 25 day and 99 day moving averages, while the RSI is around 56.
For me, this suggests that the recent trend has some strength, although it does not guarantee further gains.
What interests me more is how the upcoming earnings will support this technical picture. Strong revenue and gross margins could reinforce market confidence, but I also want to pay attention to management's guidance.
My view is that the earnings reaction will matter more than the initial headline numbers. A strong report is important, but the outlook for future demand could determine whether the current momentum continues.
What are you watching most closely before Micron reports?
#EarningsSeason #Micron #MU $MUB $0G $CELO
277

🚨 KANN $MU LIEFERN EIN 86% MARGIN-PLUS UND ZIEHT SEIN KI-BULL-UNTERNEHMEN DURCH? 💥
$MU steigt in den Q4-Report ein und zielt auf eine massive $50B-Umsatzmarke sowie eine 86% Bruttomarge ab. 📊 In Q3 wurden bereits 84,9% erfasst, sodass das Margenziel erreichbar ist, während HBM4-Hochvolumen-Lieferungen bereits in wichtige Orderbücher liefern.
Allerdings konzentriert sich „smart money“ auf mehr als nur den Aufreisser. 🔍 Während die Capex für Cleanroom-Bauten steigt und Preiserhöhungen sich abkühlen, wird der Markt die zukünftigen Prognosen daraufhin prüfen, ob ein Zyklus-Höhepunkt sichtbar wird.
Der entscheidende strukturelle Test ist, ob diese Margen eine dauerhafte Basis darstellen oder nur ein vorübergehender Zyklusgipfel. 🤔 Positionierst du dich vor der Veröffentlichung oder wartest du auf die Bestätigung durch die Guidance? 👇
⚠️ Keine Finanzberatung. Manage immer dein Risiko. 🛡️
🏷️ #MU #Earnings #AI #Tech #MarketAnalysis
🔥 💎
22

·
--
Übersetzung ansehen
🚨 $MU Q4 EARNINGS: HERE’S MY BULL CASE
I’m bullish on MU into/after earnings, but my thesis isn’t simply “AI is booming.”
Here’s what I’m watching:
📈 1. $50B revenue target Micron guided Q4 revenue to $50B ± $1B. That would be a huge step up from the prior quarter’s $33.5B guidance. If Micron beats this and raises the next-quarter outlook, I think the market will focus on the durability of the cycle.
💰 2. 86% gross margin is the key Micron is already guiding for approximately 86% gross margin. Management said this outlook assumes a moderation in the rate of price increases, so holding or exceeding 86% would be an important signal that pricing + product mix are still extremely strong.
🤖 3. HBM is becoming a bigger part of the story Micron says HBM4 is already in high-volume shipments for its lead customer, with qualification samples sent to multiple other customers. That gives MU exposure to the AI infrastructure buildout beyond traditional memory demand.
🔥 4. The real catalyst = guidance For me, the biggest number tonight isn’t just EPS.
I want to see: • Revenue above/around $50B
• Gross margin ≥86%
• Strong HBM commentary
• Evidence that pricing remains firm
• Constructive FY2027 outlook
If those pieces line up, my bullish thesis gets stronger.
I’m not chasing the first earnings candle. I’d rather see the numbers, guidance and price action confirm the thesis before adding risk.
Is the memory super cycle still in the early innings, or are we getting close to peak margins? 👇
#EarningsSeason #MU #Semiconductors
Usman_Miankhel:
📦✔️
2
1
31
·
--
🚨$MU EINKÜNFTE KÖNNTEN EIN GROSSER WURF SEIN🚨
Micron geht in die Q4-Ergebnisse, während der Markt auf eine Sache besonders achtet: Kann die Bruttomarge wirklich über 86% hinausgehen? 👀
KI-Nachfrage + starke Speicherpreise treiben diesen Zyklus an, aber die Ergebnisse könnten zu spürbarer Volatilität führen.
Mein Ansatz? 🧠
Ich bin vorsichtig optimistisch für $MU, aber ich werde der ersten Kerze nicht hinterherlaufen. Ich beobachte Umsatz, Bruttomarge und die zukunftsgerichteten Aussichten und passe meine Position dann nach den Zahlen an.
🔥 Wenn Micron eine starke Nachfrage bestätigt und die Margen über den Erwartungen hält, könnte der Memory-Superzyklus noch mehr Kraft haben.
Wie siehst du das — bullish oder bearish auf $MU nach den Earnings? 👇
#MU #Micron #Stocks #AI #EarningsSeason
🚨$MU EINKÜNFTE KÖNNTEN EIN GROSSER WURF SEIN🚨
Micron geht in die Q4-Ergebnisse, während der Markt auf eine Sache besonders achtet: Kann die Bruttomarge wirklich über 86% hinausgehen? 👀
KI-Nachfrage + starke Speicherpreise treiben diesen Zyklus an, aber die Ergebnisse könnten zu spürbarer Volatilität führen.
Mein Ansatz? 🧠
Ich bin vorsichtig optimistisch für $MU , aber ich werde der ersten Kerze nicht hinterherlaufen. Ich beobachte Umsatz, Bruttomarge und die zukunftsgerichteten Aussichten und passe meine Position dann nach den Zahlen an.
🔥 Wenn Micron eine starke Nachfrage bestätigt und die Margen über den Erwartungen hält, könnte der Memory-Superzyklus noch mehr Kraft haben.
Wie siehst du das — bullish oder bearish auf $MU nach den Earnings? 👇
#MU #Micron #Stocks #AI #EarningsSeason
Usman_Miankhel:
✔️
1
1
1
24
#EarningsSeason
Micron-Ergebnisse: Kann die Memory-Rally weitergehen? 📊
Meine Einschätzung: Bullisch für $MU, aber ich warte auf eine Bestätigung, bevor ich den nächsten Schritt mache.
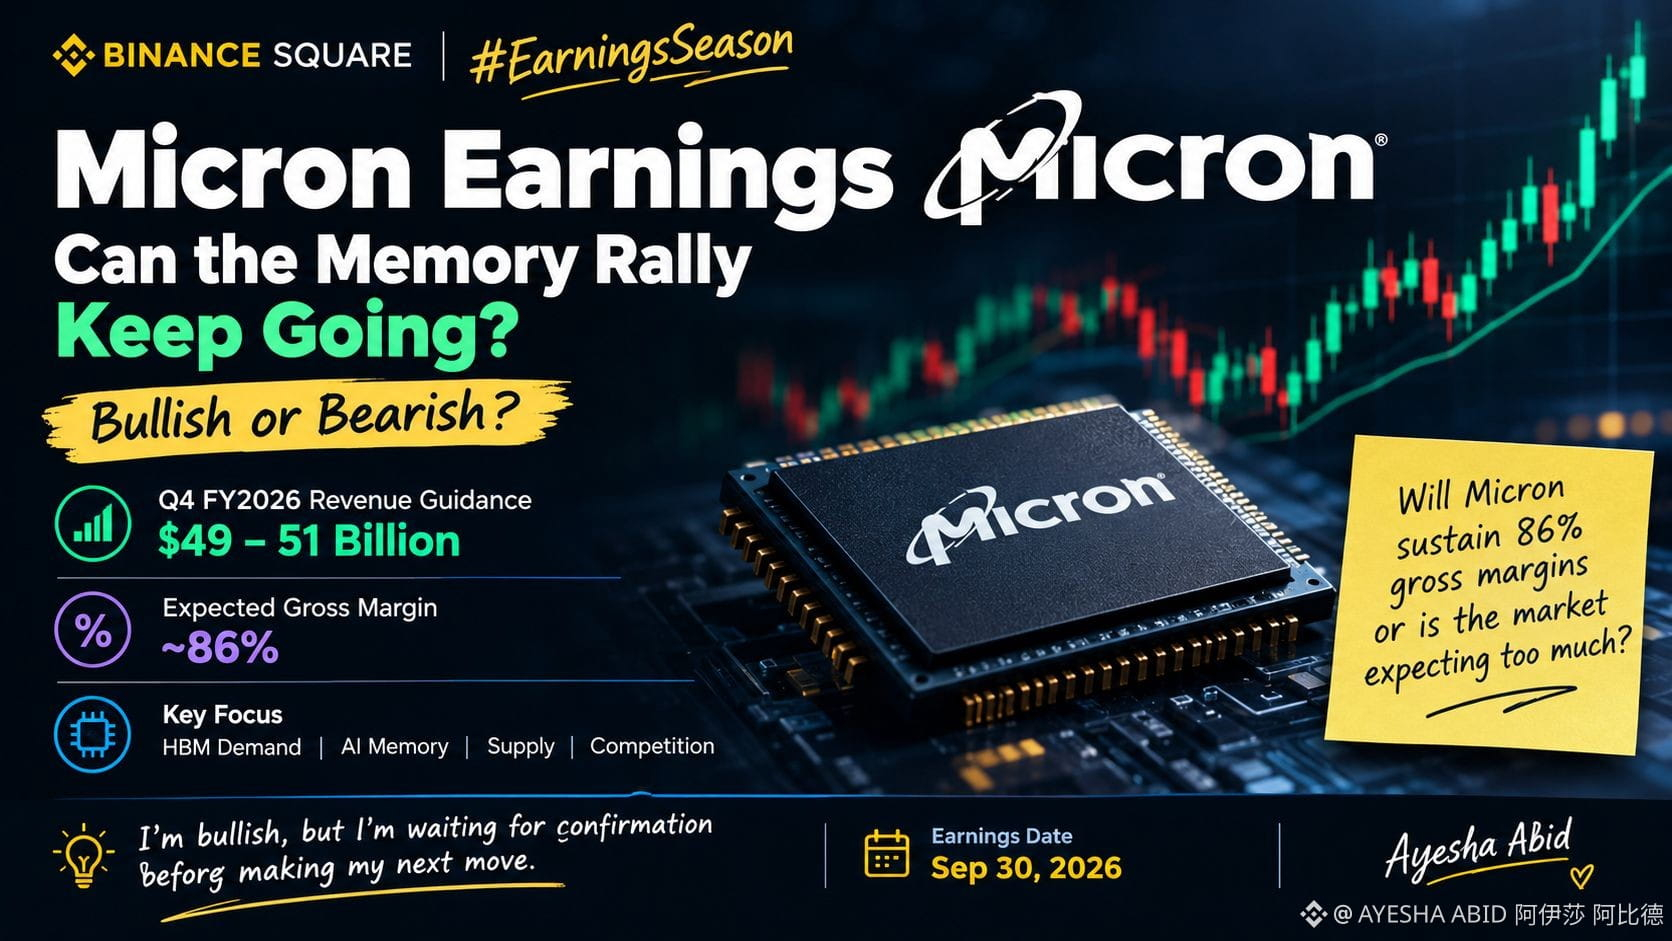
Die Ergebnisse von Micron für das 4. Quartal des FY2026 könnten zeigen, ob die KI-Memory-Boom noch Spielraum hat. Die Umsatzprognose des Unternehmens von 49–51 Milliarden US-Dollar und die erwartete Bruttomarge von ungefähr 86% setzen für diesen Bericht eine hohe Messlatte.
Ich beobachte drei entscheidende Faktoren: Umsatzwachstum, HBM-Nachfrage und die zukünftige Prognose. Kann Micron diese Margen tatsächlich liefern und gleichzeitig eine starke Nachfrage nach KI-Memory aufrechterhalten?
Die größere Frage ist, wie lange dieser Memory-Superzyklus anhalten kann. Die KI-Infrastruktur treibt zwar die Nachfrage, aber Preisentwicklung, Kapazitätsausbau und der Wettbewerb werden bestimmen, ob dieses Wachstum nachhaltig ist.
Mein Trading-Plan ist einfach: Ich werde einer Rally vor den Ergebnissen nicht hinterherlaufen. Ich schaue mir an, wie $MU auf die Resultate reagiert, prüfe das Volumen und die Kursentwicklung und suche nach einer Bestätigung, bevor ich meine Position anpasse. Starke Ergebnisse könnten weiteres Upside unterstützen, während enttäuschende Prognosen Gewinnmitnahmen auslösen könnten.
$MU
{future}(MUUSDT)
Kann Micron 86% Bruttomargen aufrechterhalten, oder erwartet der Markt zu viel?
#Micron #MU
#EarningsSeason
Micron-Ergebnisse: Kann die Memory-Rally weitergehen? 📊
Meine Einschätzung: Bullisch für $MU , aber ich warte auf eine Bestätigung, bevor ich den nächsten Schritt mache.
Die Ergebnisse von Micron für das 4. Quartal des FY2026 könnten zeigen, ob die KI-Memory-Boom noch Spielraum hat. Die Umsatzprognose des Unternehmens von 49–51 Milliarden US-Dollar und die erwartete Bruttomarge von ungefähr 86% setzen für diesen Bericht eine hohe Messlatte.
Ich beobachte drei entscheidende Faktoren: Umsatzwachstum, HBM-Nachfrage und die zukünftige Prognose. Kann Micron diese Margen tatsächlich liefern und gleichzeitig eine starke Nachfrage nach KI-Memory aufrechterhalten?
Die größere Frage ist, wie lange dieser Memory-Superzyklus anhalten kann. Die KI-Infrastruktur treibt zwar die Nachfrage, aber Preisentwicklung, Kapazitätsausbau und der Wettbewerb werden bestimmen, ob dieses Wachstum nachhaltig ist.
Mein Trading-Plan ist einfach: Ich werde einer Rally vor den Ergebnissen nicht hinterherlaufen. Ich schaue mir an, wie $MU auf die Resultate reagiert, prüfe das Volumen und die Kursentwicklung und suche nach einer Bestätigung, bevor ich meine Position anpasse. Starke Ergebnisse könnten weiteres Upside unterstützen, während enttäuschende Prognosen Gewinnmitnahmen auslösen könnten.
$MU
Kann Micron 86% Bruttomargen aufrechterhalten, oder erwartet der Markt zu viel?
#Micron #MU
1
200
·
--
Übersetzung ansehen
$MU earnings are almost here
I’m cautiously bullish going into the report, but I’d rather manage risk than chase the first spike.
Micron guided for ~$50B revenue and ~86% gross margin in Q4. With AI demand keeping memory supply tight, the key question is whether strong pricing can keep margins elevated.
My plan: stay flexible before earnings, avoid overleveraging, and look for confirmation after the report. If guidance shows the memory cycle still has room to run, $MU could stay interesting.
How long can this memory super cycle last?
#EarningsSeason #MU #Micron #AI
Usman_Miankhel:
✔️
2
1
33
·
--
Bullisch
Übersetzung ansehen
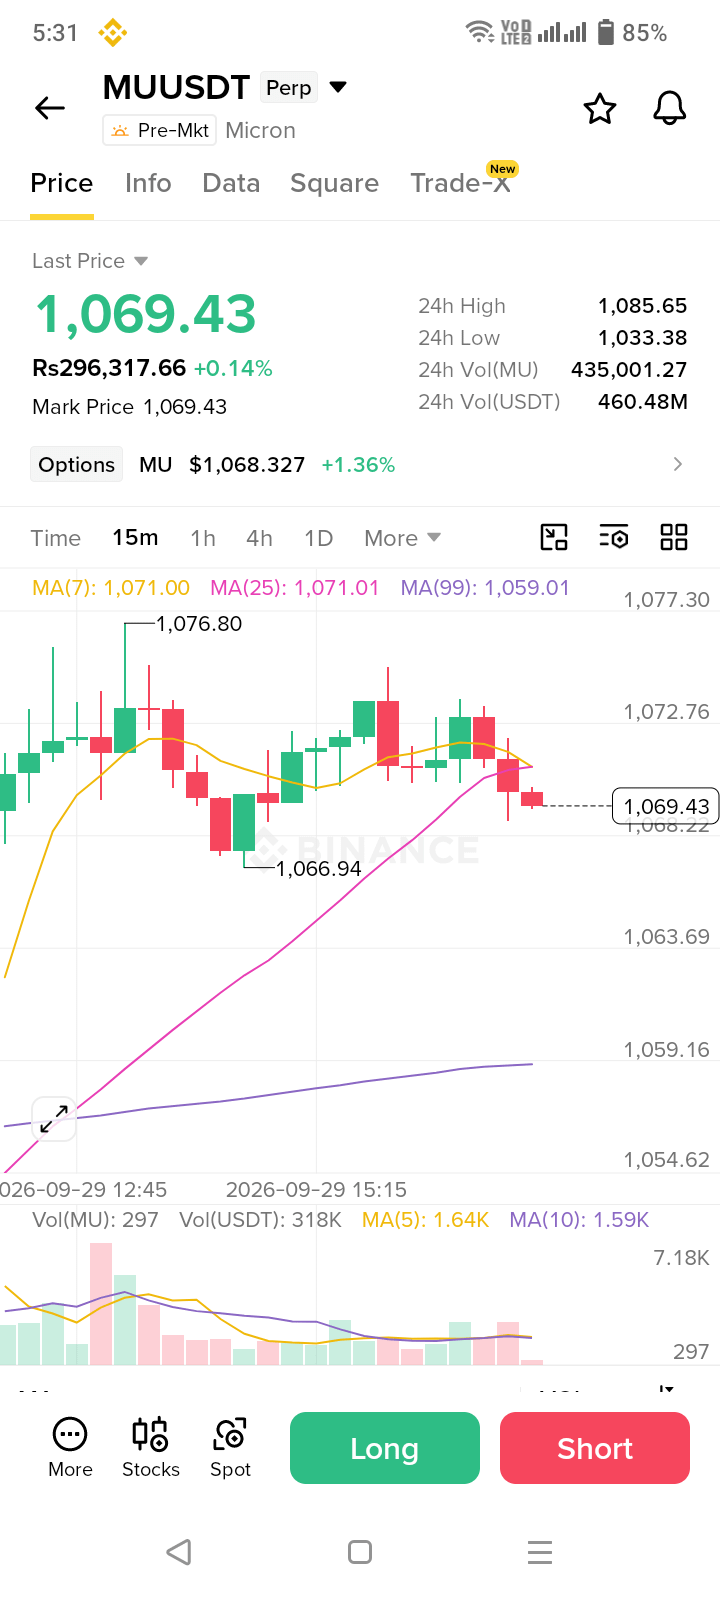
🔥 $MU EARNINGS — THIS ONE COULD MOVE FAST
{future}(MUUSDT)
Micron reports Q4 earnings tomorrow, and the big number I’m watching is gross margin.
Micron is guiding for around $50B revenue and ~86% gross margin. That is a huge bar, especially for a memory company.
My point of view: I’m cautiously bullish, but I don’t want to chase the first move after the report. If the numbers beat expectations and guidance stays strong, I’d rather look for a confirmed breakout/retest. If margins or guidance disappoint, I’ll stay out and wait for the dust to settle.
The bigger question is whether the memory super cycle can keep running into 2027. AI demand and tight supply are still key factors.
I’ll be watching revenue, gross margin, HBM demand and FY2027 guidance more than the headline EPS.
#EarningsSeason #MU
🔥 $MU EARNINGS — THIS ONE COULD MOVE FAST
Micron reports Q4 earnings tomorrow, and the big number I’m watching is gross margin.
Micron is guiding for around $50B revenue and ~86% gross margin. That is a huge bar, especially for a memory company.
My point of view: I’m cautiously bullish, but I don’t want to chase the first move after the report. If the numbers beat expectations and guidance stays strong, I’d rather look for a confirmed breakout/retest. If margins or guidance disappoint, I’ll stay out and wait for the dust to settle.
The bigger question is whether the memory super cycle can keep running into 2027. AI demand and tight supply are still key factors.
I’ll be watching revenue, gross margin, HBM demand and FY2027 guidance more than the headline EPS.
#EarningsSeason #MU
87

·
--
Übersetzung ansehen
🚨 CAN $MU SUSTAIN 86% GROSS MARGINS OR IS INSTITUTIONAL DIVERGENCE FORMING? 📊
Micron guiding a massive 86% gross margin and $50B revenue for Q4 sets an aggressive benchmark for institutional revaluation. 📊 While HBM4 volume shipments demonstrate strong core execution, expanding capex projections and moderating price growth signal potential cycle deceleration ahead.
Smart money is watching whether this extreme profitability establishes a durable structural baseline or marks a cyclical liquidity blow-off top before 2027 capex ramps up. 🔍 The real market reaction will hinge on forward guidance rather than the headline beat itself.
🤔 Are institutions using this earnings catalyst to accumulate long-term structure or distribute into peak memory margins? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #MU #EarningsSeason #MarketStructure #Tech #Stocks
🎯 🦈
19
·
--
Bullisch
Übersetzung ansehen
🚨 $MU EARNINGS COULD TRIGGER A BIG MOVE!
I’m bullish if Micron delivers $50B+ revenue, 86%+ gross margin, and strong HBM demand. 🤖📈
If guidance stays strong, the memory super cycle may have more fuel.
🐂 Bull or 🐻 Bear? Drop your $MU price target below! 👇
#EarningsSeason #MU #Micron #AI
🚨 $MU EARNINGS COULD TRIGGER A BIG MOVE!
I’m bullish if Micron delivers $50B+ revenue, 86%+ gross margin, and strong HBM demand. 🤖📈
If guidance stays strong, the memory super cycle may have more fuel.
🐂 Bull or 🐻 Bear? Drop your $MU price target below! 👇
#EarningsSeason #MU #Micron #AI
I’m bullish if Micron delivers $50B+ revenue, 86%+ gross margin, and strong HBM demand. 🤖📈
If guidance stays strong, the memory super cycle may have more fuel.
🐂 Bull or 🐻 Bear? Drop your $MU price target below! 👇
#EarningsSeason #MU #Micron #AI
Ryan Christ:
起大飞
3
1
3
64
86% BRUTTOMARGE? IST MICRON BEREIT, DEN MARKT ZU ÜBERRASCHEN?
Alle schauen auf Micron ($MU kurz vor seinen Q4-Ergebnissen!
Die KI-Nachfrage schafft riesige Chancen für Speicherchip-Unternehmen, aber die eigentliche Frage ist: Kann Micron sein beeindruckendes Wachstum aufrechterhalten?
Die Q4-Prognose von Micron: • Umsatz: Rund 50 Milliarden US-Dollar • Erwartete Bruttomarge: Etwa 86%
Mein Eindruck? Ich bin vorsichtig optimistisch, aber die Ergebniszahlen allein reichen nicht aus. Die künftige Prognose und die Nachfrage nach KI-Speicher werden genauso wichtig sein.
Was denkst du?
Wird $MU nach den Ergebnissen Investoren überraschen, oder erwartet der Markt bereits zu viel?
#EarningsSeason
#MU
#MICRON
#BinanceSquareTalks
131
·
--
$MU FY2026 Q4-Ergebnisse — bullisch, aber der Ausblick ist der eigentliche Test
Mein Fazit: BULLISCH für MU nach den Ergebnissen — mit einer Bedingung: Micron muss beweisen, dass der KI-Memory-Zyklus weiter wächst und nicht bei Rekordmargen seinen Höhepunkt erreicht.
Q4-Situation: Micron prognostizierte für den Umsatz 50 Mrd. USD ± 1 Mrd. USD und etwa 86% Bruttomarge, gegenüber 84,9% Non-GAAP-GM in Q3. Der Markt preist bereits einen großen Schritt nach oben ein.
Kann die GM 86% übertreffen? Ich denke, 86% sind erreichbar, wenn die DRAM-Preise und hochwertige KI-Produkte eng bleiben. Goldman Sachs soll 87,3% für Q4 modelliert haben. Die größere Frage ist jedoch, ob die Margen auch dann hoch bleiben können, wenn das Angebot in FY2027 ausweitet.
Memory-Superzyklus: Micron erwartet, dass die Angebots-Nachfrage-Bedingungen für DRAM und NAND auch über 2027 hinaus eng bleiben, was auf einen längeren, KI-getriebenen Memory-Zyklus hindeutet.
HBM4-Wettlauf: Micron liefert bereits HBM4 in hohen Stückzahlen und sagt, dass sein HBM4-12-High-Ramp 2× schneller ist als HBM3E — zudem wurde bereits >$1 Mrd. HBM4-Umsatz ausgeliefert.
Der Wettbewerb bleibt intensiv: Der HBM-Umsatzanteil in Q2 lag ungefähr bei SK hynix 50%, Samsung 33% und Micron 18%.
Kurzfazit:
Die bullische These gewinnt an Stärke, wenn Micron >86% GM + starke Kommentare für FY2027 liefert + eine beschleunigte HBM4-Kapazität. Das größte Risiko ist nicht ein schwaches Quartal — sondern starke Zahlen, gefolgt von schwächeren Erwartungen für die Zukunft.
Handelst du die Ergebnisvolatilität, hältst du MU bis zum Report, oder wartest du erst den Ausblick ab?
#EarningsSeason #MU
195
·
--
$MU
{future}(MUUSDT)
steht vor einer großen Woche.
Micron schloss zuletzt bei rund 1.054 US-Dollar, nachdem das Unternehmen kürzlich wieder über 1.100 US-Dollar gedrückt hatte. Der übergeordnete Trend bleibt weiterhin stark, aber der kurzfristige Schwung hat sich abgekühlt.
Wichtige Levels, die ich im Blick habe:
→ 1.030–1.040 — wichtiger Support
→ 1.000 — psychologische Marke
→ 1.080–1.110 — Rückeroberungszone
→ 1.250 — große Widerstandszone / früheres Hoch
Der entscheidende Auslöser kommt am 30. September, wenn Micron die Ergebnisse für das Geschäftsjahr Q4 veröffentlicht.
Die AI-getriebene Nachfrage nach DRAM und HBM bleibt der Kern der Geschichte: Enges Speicherangebot und stärkere Preise stützen die Erwartungen vor dem Bericht.
Für mich ist 1.030 die Marke, die man beobachten sollte.
Support halten + 1.100 zurückerobern → der Schwung kann sich wieder aufbauen.
1.030 verlieren → 1.000 wird der nächste wichtige Test.
Da die Earnings so nah sind, kann die Volatilität hoch sein. Ich würde lieber auf Bestätigung warten, statt der Bewegung hinterherzulaufen.
#MU #Micron #Stock #AI
$MU
steht vor einer großen Woche.
Micron schloss zuletzt bei rund 1.054 US-Dollar, nachdem das Unternehmen kürzlich wieder über 1.100 US-Dollar gedrückt hatte. Der übergeordnete Trend bleibt weiterhin stark, aber der kurzfristige Schwung hat sich abgekühlt.
Wichtige Levels, die ich im Blick habe:
→ 1.030–1.040 — wichtiger Support
→ 1.000 — psychologische Marke
→ 1.080–1.110 — Rückeroberungszone
→ 1.250 — große Widerstandszone / früheres Hoch
Der entscheidende Auslöser kommt am 30. September, wenn Micron die Ergebnisse für das Geschäftsjahr Q4 veröffentlicht.
Die AI-getriebene Nachfrage nach DRAM und HBM bleibt der Kern der Geschichte: Enges Speicherangebot und stärkere Preise stützen die Erwartungen vor dem Bericht.
Für mich ist 1.030 die Marke, die man beobachten sollte.
Support halten + 1.100 zurückerobern → der Schwung kann sich wieder aufbauen.
1.030 verlieren → 1.000 wird der nächste wichtige Test.
Da die Earnings so nah sind, kann die Volatilität hoch sein. Ich würde lieber auf Bestätigung warten, statt der Bewegung hinterherzulaufen.
#MU #Micron #Stock #AI
1
88
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#EarningsSeason
138,900 Aufrufe
1,321 Kommentare
2
#BitwiseLaunchesFirstSpotNEARETF
804 Aufrufe
83 Kommentare
3
#USJobOpeningsFallToFiveMonthLow
1,204 Aufrufe
64 Kommentare
4
#ECBToTestAIAgentsInDigitalEuroPayments
7,158 Aufrufe
259 Kommentare
5
#JapanFSABacksFourthStablecoinTradeSettlementPilot
7,659 Aufrufe
326 Kommentare
6
#BitgetHackerFailsToMoveStolenFunds
20,129 Aufrufe
455 Kommentare
7
#BitMineETHHoldingsTop6Million
20,846 Aufrufe
605 Kommentare
8
#StrategyAdds1666BTCHoldingsReach847666
16,677 Aufrufe
419 Kommentare
9
#NvidiaApproves$150BBuyback
3,937 Aufrufe
65 Kommentare
10
#OpenAIDelaysGPT6.1OverSafetyIssues
29,655 Aufrufe
776 Kommentare