$MU va-t-il tenir les 86% de marge? Ich gebe dir meine Meinung vor den Ergebnissen Q4 FY2026 #EarningsSeason
*1. Bullen oder Bären nach den Ergebnissen?
Ich bin mittelfristig bullisch und kurzfristig vorsichtig. $MU ist mit +500% YTD im Plus, und die Optionen preisen eine Bewegung von \pm 7% (982$ - 1127$) für morgen, 30. Sept., ein. Risiko von sell-the-news selbst bei einem Beat.
Mein Plan ist: 50% vorher absichern. Wenn Beat + Guidance für HBM4 angehoben wird, gehe ich wieder über 1127$ rein. Wenn ein Miss kommt, warte ich bei 980$.
*2. Bruttomarge >86% im Q4 möglich?*
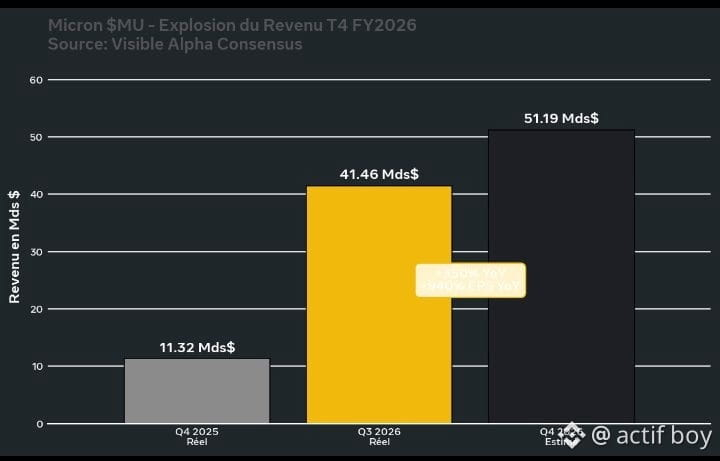
Ja, das ist machbar. Offizielle Guidance 86% ±1,5%. Im Q3 lag die Marge bei 42,6% mit 41,46 Mrd.$ Umsatz (+346% YoY).
Der Treiber ist HBM: 61% des Data-Center-Umsatzes, wird 3x so teuer verkauft wie DDR5. Laut UBS ist die erwartete DRAM-Knappheit bis 2027 = maximales Pricing Power.
Konsens Q4: EPS 31,46$ / Umsatz 51,19 Mrd.$ vs. 3,03$ / 11,32 Mrd.$ im Vorjahr (+940% EPS).
*3. Wie lange wird der Supercycle dauern?*
Für mich muss das bis Mitte 2027 andauern. Solange NVIDIA und die Hyperscaler HBM kaufen, folgt das Angebot nicht. Das -2% am Montag nach der OpenAI-Pause-Gerüchte zeigt die Fragilität (ernst zu nehmen).
Laut euren Analysen: Wo seht ihr $MU nach den Earnings? Schaffen wir die 86% oder nicht?
#MU #EarningsSeason