
Bullish auf $MU : Der Memory-Superzyklus erreicht seinen Höhepunkt nicht — er wird nur noch stärker.
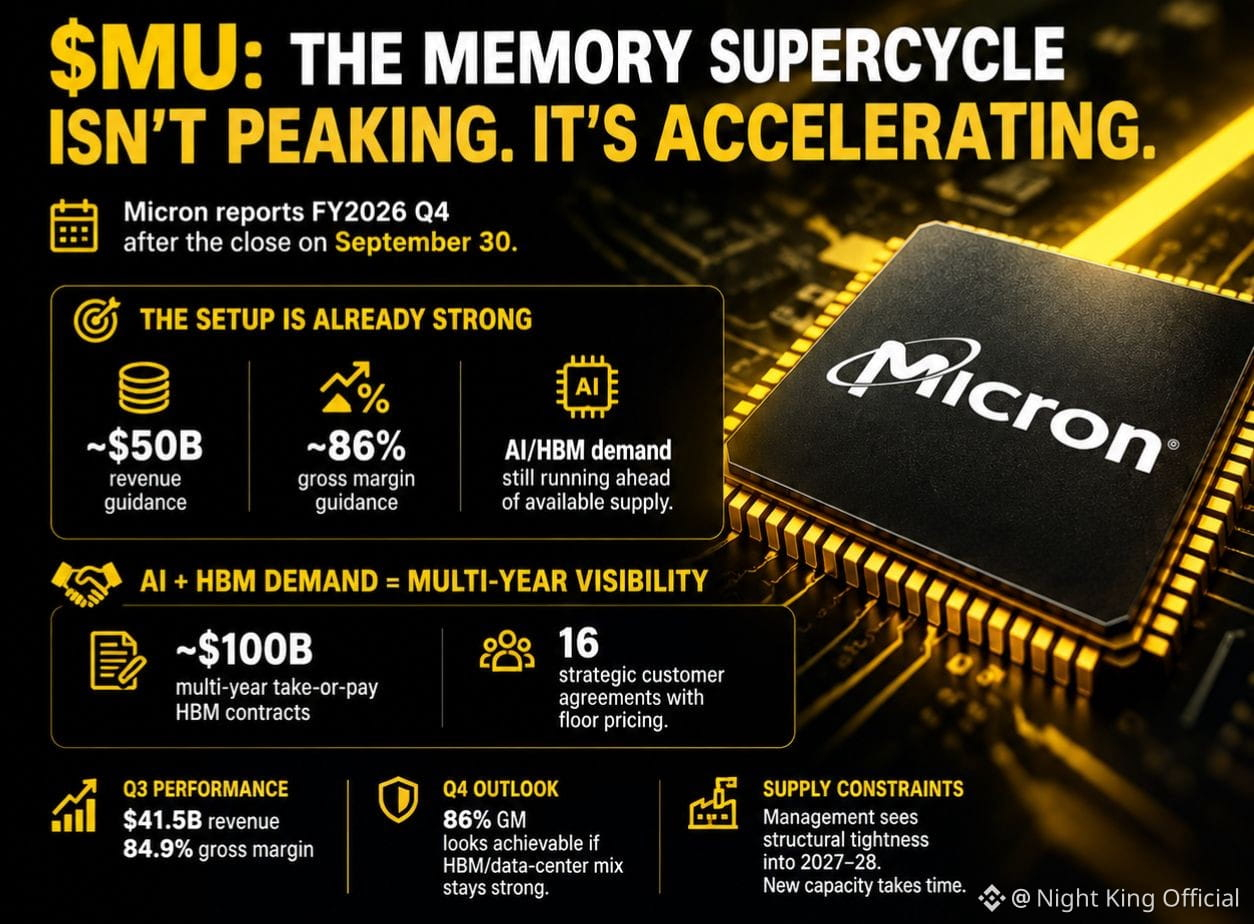
MU senkt nach Börsenschluss am 30. September die FY2026-Q4-Zahlen. Die Guidance liegt bereits bei 50B$ Umsatz und 86% Bruttomarge. Die Straße preist einen Rückschlag ein, und die Ausgangslage sieht solide aus.
Warum ich weiterhin bullish bin:
KI- + HBM-Nachfrage übertrifft weiterhin das Angebot. Micron hat sich rund 100B$ an mehrjährigen Take-or-Pay-HBM-Verträgen gesichert sowie 16 strategische Kundenvereinbarungen mit Floor-Pricing. Das verschiebt die Story von reiner Zykluspreisbildung hin zu vertraglich gesicherter Sichtbarkeit.
Q3 hat bereits 84,9% Bruttomarge bei 41,5B$ Umsatz geliefert. Die 86% in Q4 zu knacken wirkt sehr gut machbar, wenn die Produktmischung weiterhin HBM/Data-Center-lastig bleibt und die Preise halten.
Das Management sagt weiterhin, dass Angebotsengpässe strukturell bis 2027–28 aussehen. Neue Kapazitäten tauchen nicht über Nacht auf.
Die eigentliche Frage ist nicht, ob Q4 stark ausfällt. Sondern: Wie lange kann dieser Superzyklus tatsächlich laufen, bevor das Angebot schließlich aufholt.
Worauf zielt ihr bei MU nach dem Report ab? Fügt ihr bei Rücksetzern weiter hinzu oder nehmt ihr ein paar Chips raus?
#EarningsSeason #MU