
Pi_vn1
239 منشورات

Pi_vn1
إبلاغ
حظر المُستخدم
19 تتابع
78 المتابعون
385 إعجاب
منشورات
الكل
اقتباسات
·
--
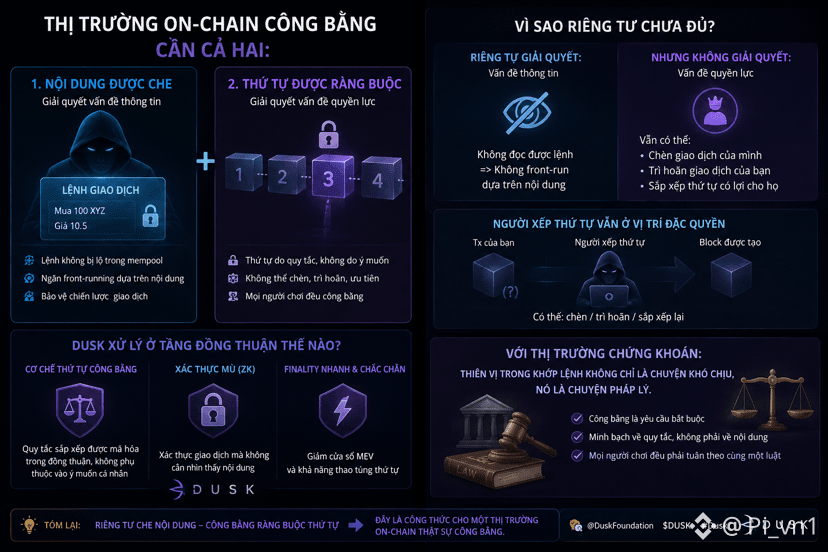
كنت أظن أنه إذا كانت @Dusk_Foundation đ قد تمكنت من إخفاء الحالة، فحينها لا بد أنها تكفي لإحدى منصات التداول لتتفادى الـ front-running.
لأن سبب كونك تُستبق هو أن الأوامر تكون مكشوفة في قائمة الانتظار. ما إن تُخفى، يختفي الإشكال.
لكن لماذا ما زلت أرى الأمر غير مكتمل.
غالبًا لأن إخفاء المحتوى لا يعني إخفاء الترتيب.
وإحقًا، هذا هو المكان الذي أستمر فيه في خلط شيئين مختلفين.
الشخص الذي يرتّب المعاملات داخل البلوك ما زال يقرر ما يأتي أولًا وما يأتي ثانيًا. قد لا يتمكن من قراءة أوامرك، لكن بإمكانه إدراج معاملاته في أي موضع شاء، أو ببساطة تأجيل معاملتك إلى بلوك لاحق. ومع بعض الاستراتيجيات، يكفي امتلاك صلاحية تحديد الترتيب لكسب المال.
وهنا بالضبط يصبح الموضوع حقيقيًا ومقلقًا.
بالنسبة للحل، فإن الخصوصية تعالج مشكلة المعلومات، لكنها لا تعالج مشكلة السلطة. فالمرتّبون ما زالوا في موقع امتياز، فقط عليهم العمل بشكل أعمى أكثر قليلًا.
إذًا انتظر… لكي يكون السوق عادلًا فعلًا، نحتاج إلى أمرين: محتوى يكون مخفيًا، وترتيب يكون مقيدًا بواسطة القواعد وليس بحسب رغبة مُنشئ البلوك.
اتضح لي أنني كنت أظن أن جميع مشكلات السوق في السلاسل (on-chain) تنبع من شفافية مفرطة.
في الواقع، نصفها ينشأ لأن شخصًا ما يملك حق تحديد الترتيب. وأنا أتساءل كيف يتعامل $DUSK مع ذلك على مستوى الإجماع — لأنه في سوق الأسهم، ليس مجرد أمر مزعج، بل هو مسألة قانونية.
#dusk $BTC $ETH
كنت أظن أنه إذا كانت @Dusk đ قد تمكنت من إخفاء الحالة، فحينها لا بد أنها تكفي لإحدى منصات التداول لتتفادى الـ front-running.
لأن سبب كونك تُستبق هو أن الأوامر تكون مكشوفة في قائمة الانتظار. ما إن تُخفى، يختفي الإشكال.
لكن لماذا ما زلت أرى الأمر غير مكتمل.
غالبًا لأن إخفاء المحتوى لا يعني إخفاء الترتيب.
وإحقًا، هذا هو المكان الذي أستمر فيه في خلط شيئين مختلفين.
الشخص الذي يرتّب المعاملات داخل البلوك ما زال يقرر ما يأتي أولًا وما يأتي ثانيًا. قد لا يتمكن من قراءة أوامرك، لكن بإمكانه إدراج معاملاته في أي موضع شاء، أو ببساطة تأجيل معاملتك إلى بلوك لاحق. ومع بعض الاستراتيجيات، يكفي امتلاك صلاحية تحديد الترتيب لكسب المال.
وهنا بالضبط يصبح الموضوع حقيقيًا ومقلقًا.
بالنسبة للحل، فإن الخصوصية تعالج مشكلة المعلومات، لكنها لا تعالج مشكلة السلطة. فالمرتّبون ما زالوا في موقع امتياز، فقط عليهم العمل بشكل أعمى أكثر قليلًا.
إذًا انتظر… لكي يكون السوق عادلًا فعلًا، نحتاج إلى أمرين: محتوى يكون مخفيًا، وترتيب يكون مقيدًا بواسطة القواعد وليس بحسب رغبة مُنشئ البلوك.
اتضح لي أنني كنت أظن أن جميع مشكلات السوق في السلاسل (on-chain) تنبع من شفافية مفرطة.
في الواقع، نصفها ينشأ لأن شخصًا ما يملك حق تحديد الترتيب. وأنا أتساءل كيف يتعامل $DUSK مع ذلك على مستوى الإجماع — لأنه في سوق الأسهم، ليس مجرد أمر مزعج، بل هو مسألة قانونية.
#dusk $BTC $ETH
لأن سبب كونك تُستبق هو أن الأوامر تكون مكشوفة في قائمة الانتظار. ما إن تُخفى، يختفي الإشكال.
لكن لماذا ما زلت أرى الأمر غير مكتمل.
غالبًا لأن إخفاء المحتوى لا يعني إخفاء الترتيب.
وإحقًا، هذا هو المكان الذي أستمر فيه في خلط شيئين مختلفين.
الشخص الذي يرتّب المعاملات داخل البلوك ما زال يقرر ما يأتي أولًا وما يأتي ثانيًا. قد لا يتمكن من قراءة أوامرك، لكن بإمكانه إدراج معاملاته في أي موضع شاء، أو ببساطة تأجيل معاملتك إلى بلوك لاحق. ومع بعض الاستراتيجيات، يكفي امتلاك صلاحية تحديد الترتيب لكسب المال.
وهنا بالضبط يصبح الموضوع حقيقيًا ومقلقًا.
بالنسبة للحل، فإن الخصوصية تعالج مشكلة المعلومات، لكنها لا تعالج مشكلة السلطة. فالمرتّبون ما زالوا في موقع امتياز، فقط عليهم العمل بشكل أعمى أكثر قليلًا.
إذًا انتظر… لكي يكون السوق عادلًا فعلًا، نحتاج إلى أمرين: محتوى يكون مخفيًا، وترتيب يكون مقيدًا بواسطة القواعد وليس بحسب رغبة مُنشئ البلوك.
اتضح لي أنني كنت أظن أن جميع مشكلات السوق في السلاسل (on-chain) تنبع من شفافية مفرطة.
في الواقع، نصفها ينشأ لأن شخصًا ما يملك حق تحديد الترتيب. وأنا أتساءل كيف يتعامل $DUSK مع ذلك على مستوى الإجماع — لأنه في سوق الأسهم، ليس مجرد أمر مزعج، بل هو مسألة قانونية.
#dusk $BTC $ETH
200
·
--
عرض الترجمة
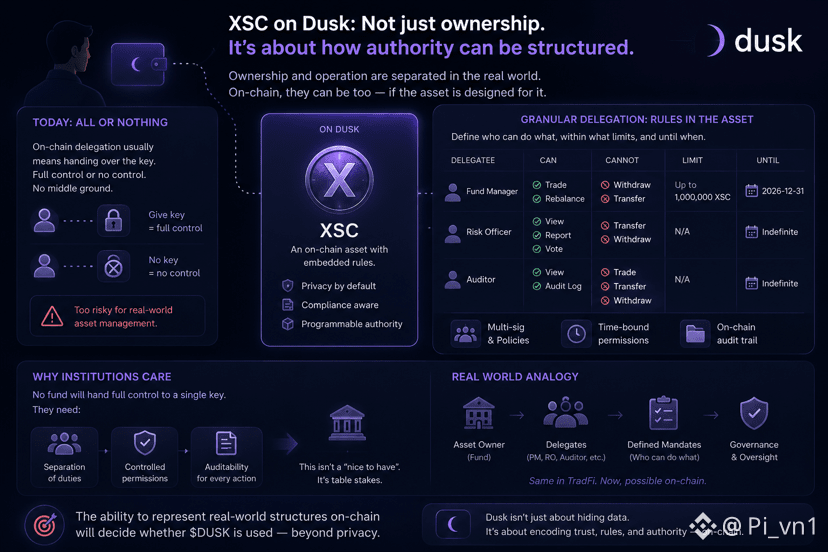
Tôi cứ nghĩ mãi liệu khi cầm một XSC trên @Dusk_Foundation tôi có thể ủy quyền cho người khác quản lý hộ không.
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
Tôi cứ nghĩ mãi liệu khi cầm một XSC trên @Dusk tôi có thể ủy quyền cho người khác quản lý hộ không.
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
1
1
270
·
--
عرض الترجمة
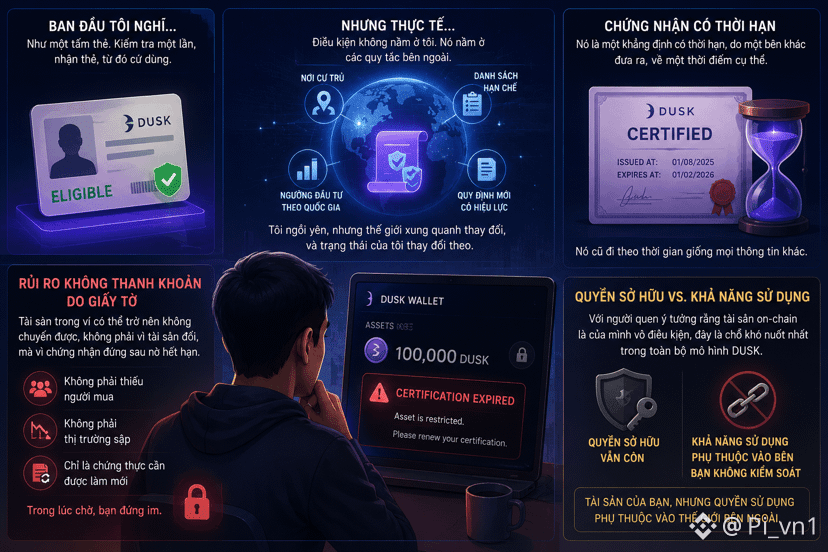
Tôi cứ nghĩ mãi liệu tình trạng đủ điều kiện của ví mình trên @Dusk_Foundation có phải là thứ đứng yên không.
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
Tôi cứ nghĩ mãi liệu tình trạng đủ điều kiện của ví mình trên @Dusk có phải là thứ đứng yên không.
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
178
·
--
عرض الترجمة
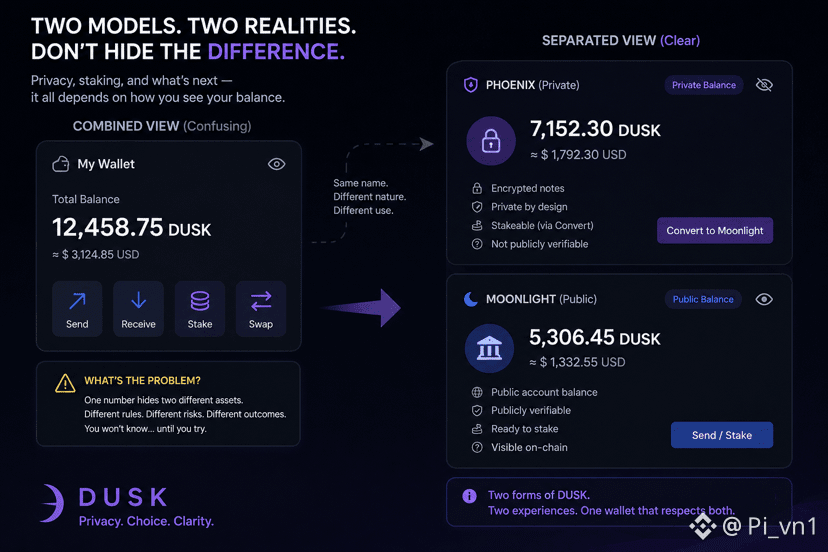
Mình cứ nghĩ mãi rằng nếu @Dusk_Foundation có hai mô hình song song thì hẳn ví phải cho mình thấy hai số dư riêng biệt.
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
Mình cứ nghĩ mãi rằng nếu @Dusk có hai mô hình song song thì hẳn ví phải cho mình thấy hai số dư riêng biệt.
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
187
·
--
عرض الترجمة
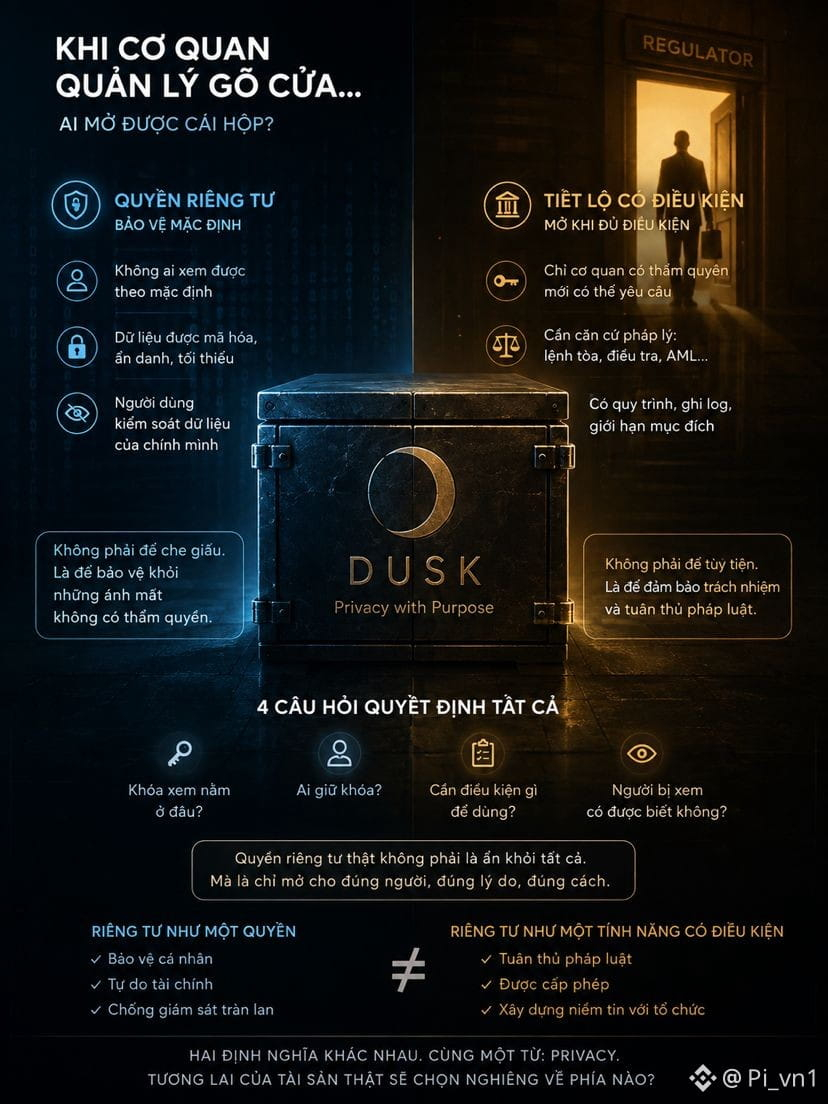
Ngồi làm nhiệm vụ creatorpad, mình đọc phần @Dusk_Foundation nói về quyền riêng tư và thứ đọng lại là một câu hỏi mình chưa thấy ai trả lời gọn: khi cơ quan quản lý gõ cửa, ai mở được cái hộp?
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
Ngồi làm nhiệm vụ creatorpad, mình đọc phần @Dusk nói về quyền riêng tư và thứ đọng lại là một câu hỏi mình chưa thấy ai trả lời gọn: khi cơ quan quản lý gõ cửa, ai mở được cái hộp?
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
333
·
--
عرض الترجمة
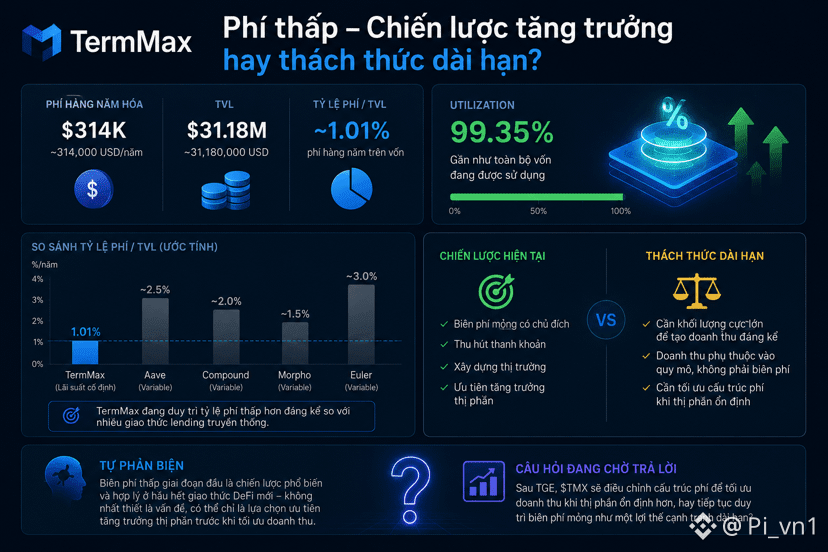
Mình thấy một điều đáng chú ý về tốc độ tăng trưởng phí hàng năm hóa của @termmax : 314 nghìn USD mỗi năm, so với TVL hơn 31 triệu USD, tương ứng tỷ lệ phí trên vốn khá thấp — đáng đặt cạnh câu chuyện “mọi đồng vốn đều đang làm việc” mà mình từng thấy hấp dẫn.
Nếu gần như toàn bộ vốn đã khớp lệnh và sinh lời như dữ liệu utilization cho thấy, logic thông thường sẽ kỳ vọng dòng phí tương xứng với mức sử dụng vốn cao đó. Nhưng tính tỷ lệ phí hàng năm so với TVL, con số chỉ khoảng 1%, thấp hơn đáng kể so với nhiều giao thức lending truyền thống — nơi phí thường phản ánh trực tiếp biên lãi suất giữa bên vay và bên cho vay.
Đây có thể là dấu hiệu cấu trúc phí được thiết kế mỏng có chủ đích — ưu tiên thu hút thanh khoản và xây thị trường giai đoạn đầu, thay vì tối đa hóa doanh thu ngay. Với mô hình lãi suất cố định, nơi giá trị cạnh tranh nằm ở mức lãi hấp dẫn hơn đối thủ, biên phí mỏng có thể là công cụ chiến lược thu hút cả bên vay lẫn cho vay trong giai đoạn giành thị phần.
Nhưng điều này cũng đặt câu hỏi về bền vững dài hạn: giao thức biên phí mỏng cần khối lượng cực lớn để tạo doanh thu đáng kể, khác mô hình biên phí cao nhưng khối lượng vừa phải.
Tự phản biện: biên phí thấp giai đoạn đầu là chiến lược phổ biến và hợp lý ở hầu hết giao thức DeFi mới — không nhất thiết là vấn đề, có thể chỉ là lựa chọn ưu tiên tăng trưởng thị phần trước khi tối ưu doanh thu.
Mình đang chờ xem TMX có điều chỉnh cấu trúc phí khi thị phần ổn định hơn sau TGE, hay tiếp tục duy trì biên phí mỏng như lợi thế cạnh tranh dài hạn.
#termmax $BTC $ETH
Mình thấy một điều đáng chú ý về tốc độ tăng trưởng phí hàng năm hóa của @TermMax : 314 nghìn USD mỗi năm, so với TVL hơn 31 triệu USD, tương ứng tỷ lệ phí trên vốn khá thấp — đáng đặt cạnh câu chuyện “mọi đồng vốn đều đang làm việc” mà mình từng thấy hấp dẫn.
Nếu gần như toàn bộ vốn đã khớp lệnh và sinh lời như dữ liệu utilization cho thấy, logic thông thường sẽ kỳ vọng dòng phí tương xứng với mức sử dụng vốn cao đó. Nhưng tính tỷ lệ phí hàng năm so với TVL, con số chỉ khoảng 1%, thấp hơn đáng kể so với nhiều giao thức lending truyền thống — nơi phí thường phản ánh trực tiếp biên lãi suất giữa bên vay và bên cho vay.
Đây có thể là dấu hiệu cấu trúc phí được thiết kế mỏng có chủ đích — ưu tiên thu hút thanh khoản và xây thị trường giai đoạn đầu, thay vì tối đa hóa doanh thu ngay. Với mô hình lãi suất cố định, nơi giá trị cạnh tranh nằm ở mức lãi hấp dẫn hơn đối thủ, biên phí mỏng có thể là công cụ chiến lược thu hút cả bên vay lẫn cho vay trong giai đoạn giành thị phần.
Nhưng điều này cũng đặt câu hỏi về bền vững dài hạn: giao thức biên phí mỏng cần khối lượng cực lớn để tạo doanh thu đáng kể, khác mô hình biên phí cao nhưng khối lượng vừa phải.
Tự phản biện: biên phí thấp giai đoạn đầu là chiến lược phổ biến và hợp lý ở hầu hết giao thức DeFi mới — không nhất thiết là vấn đề, có thể chỉ là lựa chọn ưu tiên tăng trưởng thị phần trước khi tối ưu doanh thu.
Mình đang chờ xem TMX có điều chỉnh cấu trúc phí khi thị phần ổn định hơn sau TGE, hay tiếp tục duy trì biên phí mỏng như lợi thế cạnh tranh dài hạn.
#termmax $BTC $ETH
Nếu gần như toàn bộ vốn đã khớp lệnh và sinh lời như dữ liệu utilization cho thấy, logic thông thường sẽ kỳ vọng dòng phí tương xứng với mức sử dụng vốn cao đó. Nhưng tính tỷ lệ phí hàng năm so với TVL, con số chỉ khoảng 1%, thấp hơn đáng kể so với nhiều giao thức lending truyền thống — nơi phí thường phản ánh trực tiếp biên lãi suất giữa bên vay và bên cho vay.
Đây có thể là dấu hiệu cấu trúc phí được thiết kế mỏng có chủ đích — ưu tiên thu hút thanh khoản và xây thị trường giai đoạn đầu, thay vì tối đa hóa doanh thu ngay. Với mô hình lãi suất cố định, nơi giá trị cạnh tranh nằm ở mức lãi hấp dẫn hơn đối thủ, biên phí mỏng có thể là công cụ chiến lược thu hút cả bên vay lẫn cho vay trong giai đoạn giành thị phần.
Nhưng điều này cũng đặt câu hỏi về bền vững dài hạn: giao thức biên phí mỏng cần khối lượng cực lớn để tạo doanh thu đáng kể, khác mô hình biên phí cao nhưng khối lượng vừa phải.
Tự phản biện: biên phí thấp giai đoạn đầu là chiến lược phổ biến và hợp lý ở hầu hết giao thức DeFi mới — không nhất thiết là vấn đề, có thể chỉ là lựa chọn ưu tiên tăng trưởng thị phần trước khi tối ưu doanh thu.
Mình đang chờ xem TMX có điều chỉnh cấu trúc phí khi thị phần ổn định hơn sau TGE, hay tiếp tục duy trì biên phí mỏng như lợi thế cạnh tranh dài hạn.
#termmax $BTC $ETH
202
·
--
عرض الترجمة
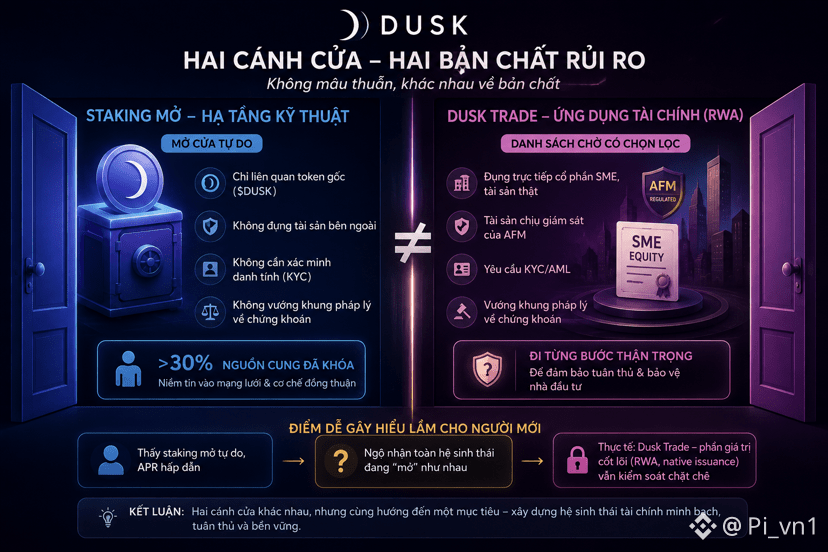
Mình có một thứ mình nhận ra khi thử nghĩ vì sao Dusk cho phép staking mở ngay — hơn 30% nguồn cung đã khóa — trong khi Dusk Trade, phần chạm tới tài sản thật, vẫn giữ dạng danh sách chờ có chọn lọc.
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk_Foundation , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
Mình có một thứ mình nhận ra khi thử nghĩ vì sao Dusk cho phép staking mở ngay — hơn 30% nguồn cung đã khóa — trong khi Dusk Trade, phần chạm tới tài sản thật, vẫn giữ dạng danh sách chờ có chọn lọc.
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
230
·
--
عرض الترجمة
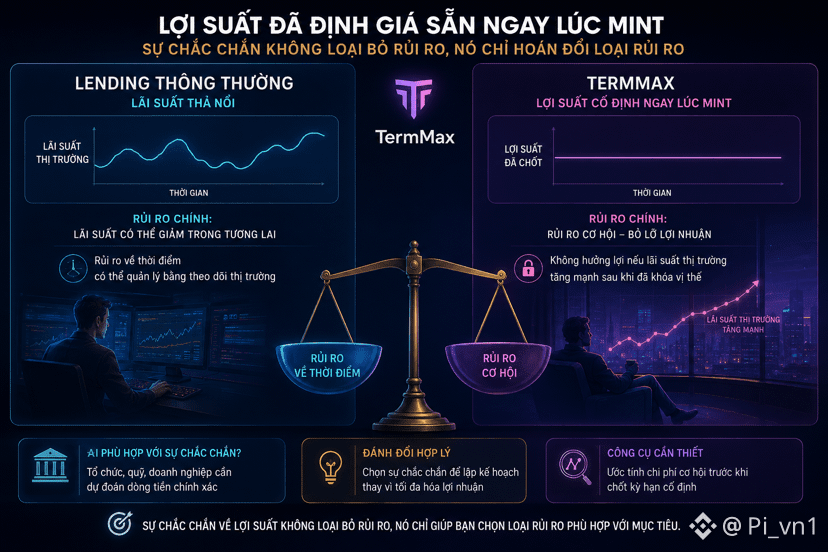
Mình thấy một điều đáng chú ý về ý nghĩa thực sự của việc “lợi suất đã định giá sẵn ngay lúc mint” trên @termmax : đây không chỉ là chi tiết kỹ thuật, mà thay đổi hoàn toàn bản chất rủi ro người cho vay gánh so với mô hình lending thông thường.
Với pool lãi suất thả nổi, rủi ro chính là lãi suất có thể giảm trong tương lai — rủi ro về thời điểm, có thể quản lý bằng theo dõi thị trường. Nhưng với TermMax, vì lợi suất chốt cứng ngay từ đầu, rủi ro dịch chuyển sang dạng khác: rủi ro cơ hội. Một khi mint FT với lãi suất cố định, người cho vay không còn hưởng lợi nếu lãi suất thị trường tăng mạnh sau đó — họ đã tự khóa mình vào một con số.
Đây là khác biệt tinh tế: sự chắc chắn về lợi suất không loại bỏ rủi ro, mà hoán đổi loại rủi ro này lấy loại khác. Người cho vay đổi rủi ro biến động ngắn hạn lấy rủi ro bỏ lỡ cơ hội dài hạn — hợp lý cho người ưu tiên khả năng dự đoán, nhưng bất lợi nếu thị trường bước vào giai đoạn lãi suất tăng nhanh sau khi đã khóa vị thế.
Với DeFi vốn có tính chu kỳ mạnh, lãi suất có thể biến động đáng kể chỉ trong vài tuần, nên khả năng bỏ lỡ cơ hội này không phải rủi ro trừu tượng — nó ảnh hưởng thực sự đến lợi nhuận tương đối so với chọn pool lãi suất thả nổi khác.
Tự phản biện: với nhiều người dùng, đặc biệt tổ chức cần dự đoán dòng tiền chính xác, đánh đổi này hoàn toàn hợp lý — không phải ai cũng ưu tiên tối đa hóa lợi nhuận hơn khả năng lập kế hoạch chắc chắn.
Mình đang chờ xem TMX có cung cấp thêm công cụ giúp người cho vay ước tính chi phí cơ hội trước khi chốt kỳ hạn cố định.
#termmax $BTC $ETH
Mình thấy một điều đáng chú ý về ý nghĩa thực sự của việc “lợi suất đã định giá sẵn ngay lúc mint” trên @TermMax : đây không chỉ là chi tiết kỹ thuật, mà thay đổi hoàn toàn bản chất rủi ro người cho vay gánh so với mô hình lending thông thường.
Với pool lãi suất thả nổi, rủi ro chính là lãi suất có thể giảm trong tương lai — rủi ro về thời điểm, có thể quản lý bằng theo dõi thị trường. Nhưng với TermMax, vì lợi suất chốt cứng ngay từ đầu, rủi ro dịch chuyển sang dạng khác: rủi ro cơ hội. Một khi mint FT với lãi suất cố định, người cho vay không còn hưởng lợi nếu lãi suất thị trường tăng mạnh sau đó — họ đã tự khóa mình vào một con số.
Đây là khác biệt tinh tế: sự chắc chắn về lợi suất không loại bỏ rủi ro, mà hoán đổi loại rủi ro này lấy loại khác. Người cho vay đổi rủi ro biến động ngắn hạn lấy rủi ro bỏ lỡ cơ hội dài hạn — hợp lý cho người ưu tiên khả năng dự đoán, nhưng bất lợi nếu thị trường bước vào giai đoạn lãi suất tăng nhanh sau khi đã khóa vị thế.
Với DeFi vốn có tính chu kỳ mạnh, lãi suất có thể biến động đáng kể chỉ trong vài tuần, nên khả năng bỏ lỡ cơ hội này không phải rủi ro trừu tượng — nó ảnh hưởng thực sự đến lợi nhuận tương đối so với chọn pool lãi suất thả nổi khác.
Tự phản biện: với nhiều người dùng, đặc biệt tổ chức cần dự đoán dòng tiền chính xác, đánh đổi này hoàn toàn hợp lý — không phải ai cũng ưu tiên tối đa hóa lợi nhuận hơn khả năng lập kế hoạch chắc chắn.
Mình đang chờ xem TMX có cung cấp thêm công cụ giúp người cho vay ước tính chi phí cơ hội trước khi chốt kỳ hạn cố định.
#termmax $BTC $ETH
Với pool lãi suất thả nổi, rủi ro chính là lãi suất có thể giảm trong tương lai — rủi ro về thời điểm, có thể quản lý bằng theo dõi thị trường. Nhưng với TermMax, vì lợi suất chốt cứng ngay từ đầu, rủi ro dịch chuyển sang dạng khác: rủi ro cơ hội. Một khi mint FT với lãi suất cố định, người cho vay không còn hưởng lợi nếu lãi suất thị trường tăng mạnh sau đó — họ đã tự khóa mình vào một con số.
Đây là khác biệt tinh tế: sự chắc chắn về lợi suất không loại bỏ rủi ro, mà hoán đổi loại rủi ro này lấy loại khác. Người cho vay đổi rủi ro biến động ngắn hạn lấy rủi ro bỏ lỡ cơ hội dài hạn — hợp lý cho người ưu tiên khả năng dự đoán, nhưng bất lợi nếu thị trường bước vào giai đoạn lãi suất tăng nhanh sau khi đã khóa vị thế.
Với DeFi vốn có tính chu kỳ mạnh, lãi suất có thể biến động đáng kể chỉ trong vài tuần, nên khả năng bỏ lỡ cơ hội này không phải rủi ro trừu tượng — nó ảnh hưởng thực sự đến lợi nhuận tương đối so với chọn pool lãi suất thả nổi khác.
Tự phản biện: với nhiều người dùng, đặc biệt tổ chức cần dự đoán dòng tiền chính xác, đánh đổi này hoàn toàn hợp lý — không phải ai cũng ưu tiên tối đa hóa lợi nhuận hơn khả năng lập kế hoạch chắc chắn.
Mình đang chờ xem TMX có cung cấp thêm công cụ giúp người cho vay ước tính chi phí cơ hội trước khi chốt kỳ hạn cố định.
#termmax $BTC $ETH
1
1
299
·
--
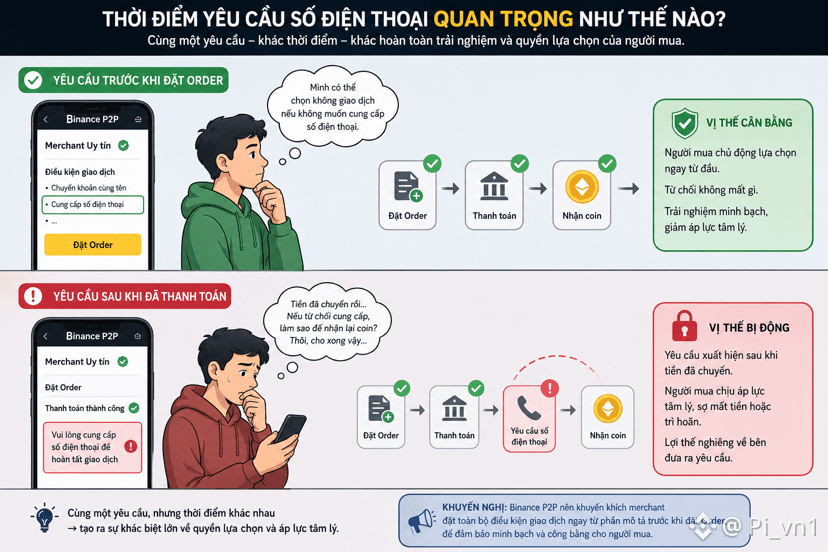
لديّ شيء أدركته عندما حاولت طرح سؤال: لماذا يظهر طلب رقم الهاتف في الوقت المناسب تمامًا عندما تكون المعاملة على وشك الانتهاء — بعد الدفع — بدلًا من ظهوره من البداية، قبل وضع الطلب على Binance P2P.
إذا كان رقم الهاتف حقًا مطلوبًا حتى يقرر التاجر قبول المعاملة، فالنطق المنطقي هو طلبه أولًا، كشرط مسبق. لكن وضع هذا الطلب بعد إتمام الدفع يغيّر طبيعة الأمر تمامًا: يكون المشتري في وضع أضعف بكثير، والمال قد انتقل بالفعل، وما يحتاجه هو الإنهاء بسرعة، لا التفكير مليًا فيما إذا كان ينبغي عليه تقديم المزيد من المعلومات الشخصية أم لا.
وهذا هو النقطة التي جعلتني أعتقد أن توقيت طرح الطلب مهم بقدر محتوى الطلب نفسه. ظهور الشرط قبل الالتزام يسمح للمشتري بالرفض بحرية دون خسارة أي شيء. أما ظهور الشرط بعد الالتزام فيخلق ضغطًا نفسيًا مختلفًا تمامًا — إحساس “لقد قطعت نصف الطريق، فلنُنهِ الأمر” قد يطغى بسهولة على الاعتبارات الحذرة الأولية.
ليس من الضروري أن يكون القصد هو التلاعب عمدًا — قد يكون مجرد إجراء داخلي يفرض خطوات تحقق بعد الدفع لأسباب تشغيلية. لكن بغض النظر عن الدافع، فإن بنية توقيت ظهور هذا الشرط بشكل موضوعي تمنح ميزة نفسية للطرف الذي يضع الطلب.
مراجعة ذاتية: هذه ملاحظة حول بنية التوقيت عمومًا، وليست دليلًا على أن التاجر في هذا الموقف قد رتّب عمدًا لخلق ضغط نفسي.
أنا أنتظر أن أرى ما إذا كانت Binance P2P تشجع التجار على وضع جميع شروط المعاملة مرة واحدة ضمن قسم الوصف قبل وضع الطلب، بدلًا من تركها تظهر متفرقة خلال عملية المعاملة.
#binancep2pantoan @Binance_Vietnam $BTC $ETH
لديّ شيء أدركته عندما حاولت طرح سؤال: لماذا يظهر طلب رقم الهاتف في الوقت المناسب تمامًا عندما تكون المعاملة على وشك الانتهاء — بعد الدفع — بدلًا من ظهوره من البداية، قبل وضع الطلب على Binance P2P.
إذا كان رقم الهاتف حقًا مطلوبًا حتى يقرر التاجر قبول المعاملة، فالنطق المنطقي هو طلبه أولًا، كشرط مسبق. لكن وضع هذا الطلب بعد إتمام الدفع يغيّر طبيعة الأمر تمامًا: يكون المشتري في وضع أضعف بكثير، والمال قد انتقل بالفعل، وما يحتاجه هو الإنهاء بسرعة، لا التفكير مليًا فيما إذا كان ينبغي عليه تقديم المزيد من المعلومات الشخصية أم لا.
وهذا هو النقطة التي جعلتني أعتقد أن توقيت طرح الطلب مهم بقدر محتوى الطلب نفسه. ظهور الشرط قبل الالتزام يسمح للمشتري بالرفض بحرية دون خسارة أي شيء. أما ظهور الشرط بعد الالتزام فيخلق ضغطًا نفسيًا مختلفًا تمامًا — إحساس “لقد قطعت نصف الطريق، فلنُنهِ الأمر” قد يطغى بسهولة على الاعتبارات الحذرة الأولية.
ليس من الضروري أن يكون القصد هو التلاعب عمدًا — قد يكون مجرد إجراء داخلي يفرض خطوات تحقق بعد الدفع لأسباب تشغيلية. لكن بغض النظر عن الدافع، فإن بنية توقيت ظهور هذا الشرط بشكل موضوعي تمنح ميزة نفسية للطرف الذي يضع الطلب.
مراجعة ذاتية: هذه ملاحظة حول بنية التوقيت عمومًا، وليست دليلًا على أن التاجر في هذا الموقف قد رتّب عمدًا لخلق ضغط نفسي.
أنا أنتظر أن أرى ما إذا كانت Binance P2P تشجع التجار على وضع جميع شروط المعاملة مرة واحدة ضمن قسم الوصف قبل وضع الطلب، بدلًا من تركها تظهر متفرقة خلال عملية المعاملة.
#binancep2pantoan @Binance Vietnam $BTC $ETH
إذا كان رقم الهاتف حقًا مطلوبًا حتى يقرر التاجر قبول المعاملة، فالنطق المنطقي هو طلبه أولًا، كشرط مسبق. لكن وضع هذا الطلب بعد إتمام الدفع يغيّر طبيعة الأمر تمامًا: يكون المشتري في وضع أضعف بكثير، والمال قد انتقل بالفعل، وما يحتاجه هو الإنهاء بسرعة، لا التفكير مليًا فيما إذا كان ينبغي عليه تقديم المزيد من المعلومات الشخصية أم لا.
وهذا هو النقطة التي جعلتني أعتقد أن توقيت طرح الطلب مهم بقدر محتوى الطلب نفسه. ظهور الشرط قبل الالتزام يسمح للمشتري بالرفض بحرية دون خسارة أي شيء. أما ظهور الشرط بعد الالتزام فيخلق ضغطًا نفسيًا مختلفًا تمامًا — إحساس “لقد قطعت نصف الطريق، فلنُنهِ الأمر” قد يطغى بسهولة على الاعتبارات الحذرة الأولية.
ليس من الضروري أن يكون القصد هو التلاعب عمدًا — قد يكون مجرد إجراء داخلي يفرض خطوات تحقق بعد الدفع لأسباب تشغيلية. لكن بغض النظر عن الدافع، فإن بنية توقيت ظهور هذا الشرط بشكل موضوعي تمنح ميزة نفسية للطرف الذي يضع الطلب.
مراجعة ذاتية: هذه ملاحظة حول بنية التوقيت عمومًا، وليست دليلًا على أن التاجر في هذا الموقف قد رتّب عمدًا لخلق ضغط نفسي.
أنا أنتظر أن أرى ما إذا كانت Binance P2P تشجع التجار على وضع جميع شروط المعاملة مرة واحدة ضمن قسم الوصف قبل وضع الطلب، بدلًا من تركها تظهر متفرقة خلال عملية المعاملة.
#binancep2pantoan @Binance Vietnam $BTC $ETH
191
·
--
عرض الترجمة
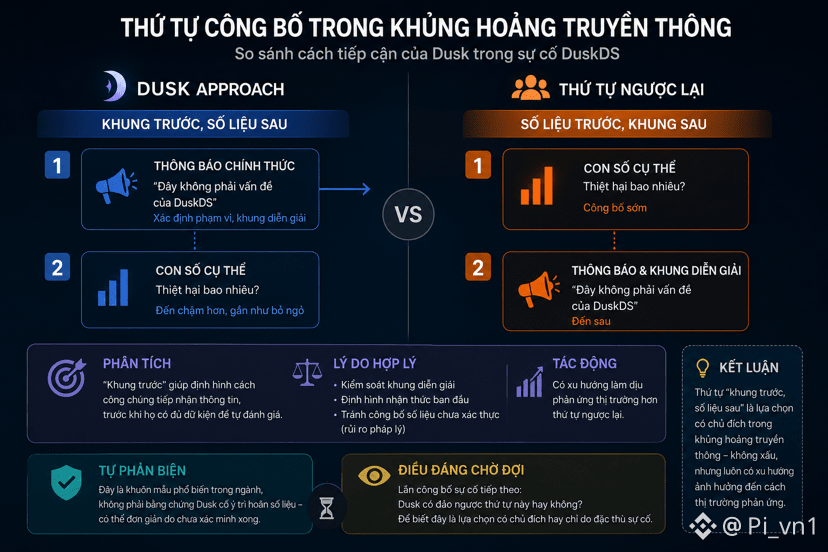
Mình có một thứ mình nhận ra khi thử đặt câu hỏi: liệu việc gọi sự cố này là “hoạt động bất thường” ngay câu mở đầu thông báo có đang định hình cảm nhận về mức độ nghiêm trọng trước khi người đọc kịp biết chi tiết nào.
“Hoạt động bất thường” là cụm từ trung tính đến mức áp dụng được cho bất kỳ điều gì từ lỗi kỹ thuật nhỏ đến khai thác quy mô lớn. Trong khi đó, tracker độc lập dùng “unauthorized actor draining” — cách diễn đạt gợi hình ảnh chủ động, nghiêm trọng hơn nhiều dù mô tả cùng chuỗi sự kiện. Lựa chọn từ ngữ ở câu đầu thường có sức nặng lớn hơn các câu sau.
Đây là dạng neo ngôn ngữ khá tinh vi — không sai sự thật, nhưng chọn mức độ nghiêm trọng thấp nhất trong dải từ có thể dùng. Cả hai cách nói đều có thể đúng về sự kiện, nhưng neo cảm xúc người đọc vào hai điểm rất khác nhau trên thang mức độ nghiêm trọng.
@Dusk_Foundation không phải trường hợp cá biệt khi chọn ngôn ngữ giảm nhẹ — đây gần như chuẩn mực chung khi tổ chức soạn công bố sự cố có yếu tố pháp lý. Nhưng khoảng cách giữa hai cách gọi đủ lớn để tạo ra hai câu chuyện khác hẳn trong đầu người đọc, tùy nguồn nào họ đọc trước.
Tự phản biện: đây là quan sát về lựa chọn ngôn ngữ nói chung, không phải bằng chứng $DUSK cố tình chọn từ để đánh lừa — có thể “hoạt động bất thường” chỉ là thuật ngữ chuẩn nội bộ dùng nhất quán cho mọi sự cố.
Mình đang chờ xem có bên thứ ba trung lập nào tổng hợp lại chuỗi sự kiện bằng ngôn ngữ khách quan hơn, để so sánh với cả hai phiên bản hiện tại thay vì chỉ đọc qua lăng kính một phía.
#dusk $BTC $ETH
Mình có một thứ mình nhận ra khi thử đặt câu hỏi: liệu việc gọi sự cố này là “hoạt động bất thường” ngay câu mở đầu thông báo có đang định hình cảm nhận về mức độ nghiêm trọng trước khi người đọc kịp biết chi tiết nào.
“Hoạt động bất thường” là cụm từ trung tính đến mức áp dụng được cho bất kỳ điều gì từ lỗi kỹ thuật nhỏ đến khai thác quy mô lớn. Trong khi đó, tracker độc lập dùng “unauthorized actor draining” — cách diễn đạt gợi hình ảnh chủ động, nghiêm trọng hơn nhiều dù mô tả cùng chuỗi sự kiện. Lựa chọn từ ngữ ở câu đầu thường có sức nặng lớn hơn các câu sau.
Đây là dạng neo ngôn ngữ khá tinh vi — không sai sự thật, nhưng chọn mức độ nghiêm trọng thấp nhất trong dải từ có thể dùng. Cả hai cách nói đều có thể đúng về sự kiện, nhưng neo cảm xúc người đọc vào hai điểm rất khác nhau trên thang mức độ nghiêm trọng.
@Dusk không phải trường hợp cá biệt khi chọn ngôn ngữ giảm nhẹ — đây gần như chuẩn mực chung khi tổ chức soạn công bố sự cố có yếu tố pháp lý. Nhưng khoảng cách giữa hai cách gọi đủ lớn để tạo ra hai câu chuyện khác hẳn trong đầu người đọc, tùy nguồn nào họ đọc trước.
Tự phản biện: đây là quan sát về lựa chọn ngôn ngữ nói chung, không phải bằng chứng $DUSK cố tình chọn từ để đánh lừa — có thể “hoạt động bất thường” chỉ là thuật ngữ chuẩn nội bộ dùng nhất quán cho mọi sự cố.
Mình đang chờ xem có bên thứ ba trung lập nào tổng hợp lại chuỗi sự kiện bằng ngôn ngữ khách quan hơn, để so sánh với cả hai phiên bản hiện tại thay vì chỉ đọc qua lăng kính một phía.
#dusk $BTC $ETH
“Hoạt động bất thường” là cụm từ trung tính đến mức áp dụng được cho bất kỳ điều gì từ lỗi kỹ thuật nhỏ đến khai thác quy mô lớn. Trong khi đó, tracker độc lập dùng “unauthorized actor draining” — cách diễn đạt gợi hình ảnh chủ động, nghiêm trọng hơn nhiều dù mô tả cùng chuỗi sự kiện. Lựa chọn từ ngữ ở câu đầu thường có sức nặng lớn hơn các câu sau.
Đây là dạng neo ngôn ngữ khá tinh vi — không sai sự thật, nhưng chọn mức độ nghiêm trọng thấp nhất trong dải từ có thể dùng. Cả hai cách nói đều có thể đúng về sự kiện, nhưng neo cảm xúc người đọc vào hai điểm rất khác nhau trên thang mức độ nghiêm trọng.
@Dusk không phải trường hợp cá biệt khi chọn ngôn ngữ giảm nhẹ — đây gần như chuẩn mực chung khi tổ chức soạn công bố sự cố có yếu tố pháp lý. Nhưng khoảng cách giữa hai cách gọi đủ lớn để tạo ra hai câu chuyện khác hẳn trong đầu người đọc, tùy nguồn nào họ đọc trước.
Tự phản biện: đây là quan sát về lựa chọn ngôn ngữ nói chung, không phải bằng chứng $DUSK cố tình chọn từ để đánh lừa — có thể “hoạt động bất thường” chỉ là thuật ngữ chuẩn nội bộ dùng nhất quán cho mọi sự cố.
Mình đang chờ xem có bên thứ ba trung lập nào tổng hợp lại chuỗi sự kiện bằng ngôn ngữ khách quan hơn, để so sánh với cả hai phiên bản hiện tại thay vì chỉ đọc qua lăng kính một phía.
#dusk $BTC $ETH
151
·
--
عرض الترجمة
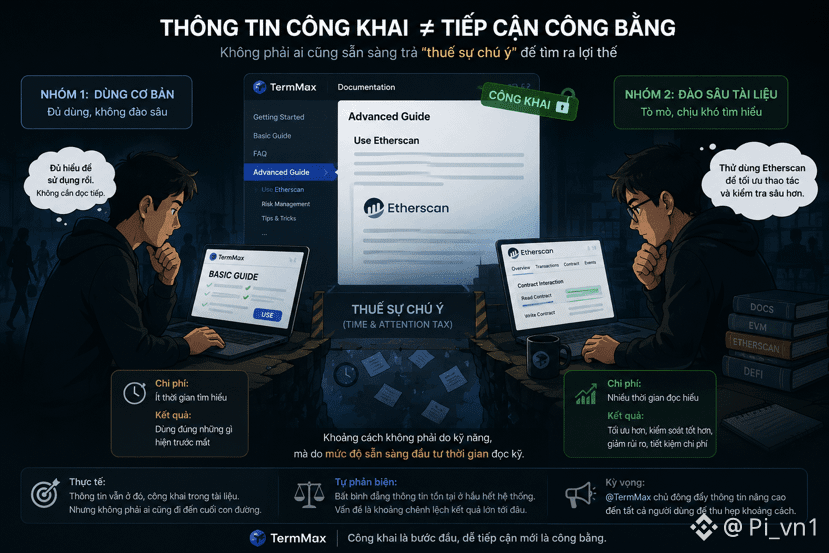
Mình có một thứ mình nhận ra khi thử nghĩ về việc hướng dẫn nâng cao qua Etherscan trên TermMax không hề bị giấu — nó nằm công khai trong tài liệu. Nhưng công khai không đồng nghĩa dễ tiếp cận như nhau.
Khác biệt thực sự không nằm ở việc thông tin có tồn tại hay không, mà ở việc ai chịu bỏ thời gian đọc hết tài liệu kỹ thuật để tìm ra nó. Phần lớn người dùng chỉ đọc hướng dẫn cơ bản, đủ để thao tác — không ai có thói quen đọc toàn bộ documentation chỉ để tìm đường vòng tối ưu hơn. Đây không phải rào cản kỹ năng, mà là rào cản mức độ sẵn sàng đầu tư thời gian đọc kỹ.
Nhìn theo cách này, khoảng cách giữa hai nhóm không hẳn là “biết công nghệ” và “không biết”, mà gần hơn với “chịu khó đào tài liệu” và “chỉ dùng đúng những gì hiện trước mắt”. Đây là một dạng thuế sự chú ý.
@termmax sẽ tình cờ tối ưu được nhiều hơn, không hẳn vì giỏi kỹ thuật hơn.
Điều này khiến mình nghĩ khác về công bằng thông tin — công khai không tự động đồng nghĩa công bằng tiếp cận, nếu chi phí tìm ra thông tin không đồng đều giữa các nhóm có quỹ thời gian và mức độ quan tâm khác nhau.
Tự phản biện: đây là bất bình đẳng tồn tại ở hầu hết hệ thống thông tin công khai, không riêng TMX — mức độ nghiêm trọng phụ thuộc khoảng chênh lệch kết quả thực tế lớn tới đâu, điều mình chưa có số liệu cụ thể.
Mình đang chờ xem @termmax có cách nào chủ động đẩy thông tin về hướng dẫn nâng cao này tới tất cả người dùng, thay vì để nó chờ ai chịu khó tự tìm, để thu hẹp khoảng cách giữa “biết” và “không biết” gần hơn với khoảng cách kỹ năng thực sự.
#termmax $BTC $AKE
Mình có một thứ mình nhận ra khi thử nghĩ về việc hướng dẫn nâng cao qua Etherscan trên TermMax không hề bị giấu — nó nằm công khai trong tài liệu. Nhưng công khai không đồng nghĩa dễ tiếp cận như nhau.
Khác biệt thực sự không nằm ở việc thông tin có tồn tại hay không, mà ở việc ai chịu bỏ thời gian đọc hết tài liệu kỹ thuật để tìm ra nó. Phần lớn người dùng chỉ đọc hướng dẫn cơ bản, đủ để thao tác — không ai có thói quen đọc toàn bộ documentation chỉ để tìm đường vòng tối ưu hơn. Đây không phải rào cản kỹ năng, mà là rào cản mức độ sẵn sàng đầu tư thời gian đọc kỹ.
Nhìn theo cách này, khoảng cách giữa hai nhóm không hẳn là “biết công nghệ” và “không biết”, mà gần hơn với “chịu khó đào tài liệu” và “chỉ dùng đúng những gì hiện trước mắt”. Đây là một dạng thuế sự chú ý.
@TermMax sẽ tình cờ tối ưu được nhiều hơn, không hẳn vì giỏi kỹ thuật hơn.
Điều này khiến mình nghĩ khác về công bằng thông tin — công khai không tự động đồng nghĩa công bằng tiếp cận, nếu chi phí tìm ra thông tin không đồng đều giữa các nhóm có quỹ thời gian và mức độ quan tâm khác nhau.
Tự phản biện: đây là bất bình đẳng tồn tại ở hầu hết hệ thống thông tin công khai, không riêng TMX — mức độ nghiêm trọng phụ thuộc khoảng chênh lệch kết quả thực tế lớn tới đâu, điều mình chưa có số liệu cụ thể.
Mình đang chờ xem @TermMax có cách nào chủ động đẩy thông tin về hướng dẫn nâng cao này tới tất cả người dùng, thay vì để nó chờ ai chịu khó tự tìm, để thu hẹp khoảng cách giữa “biết” và “không biết” gần hơn với khoảng cách kỹ năng thực sự.
#termmax $BTC $AKE
Khác biệt thực sự không nằm ở việc thông tin có tồn tại hay không, mà ở việc ai chịu bỏ thời gian đọc hết tài liệu kỹ thuật để tìm ra nó. Phần lớn người dùng chỉ đọc hướng dẫn cơ bản, đủ để thao tác — không ai có thói quen đọc toàn bộ documentation chỉ để tìm đường vòng tối ưu hơn. Đây không phải rào cản kỹ năng, mà là rào cản mức độ sẵn sàng đầu tư thời gian đọc kỹ.
Nhìn theo cách này, khoảng cách giữa hai nhóm không hẳn là “biết công nghệ” và “không biết”, mà gần hơn với “chịu khó đào tài liệu” và “chỉ dùng đúng những gì hiện trước mắt”. Đây là một dạng thuế sự chú ý.
@TermMax sẽ tình cờ tối ưu được nhiều hơn, không hẳn vì giỏi kỹ thuật hơn.
Điều này khiến mình nghĩ khác về công bằng thông tin — công khai không tự động đồng nghĩa công bằng tiếp cận, nếu chi phí tìm ra thông tin không đồng đều giữa các nhóm có quỹ thời gian và mức độ quan tâm khác nhau.
Tự phản biện: đây là bất bình đẳng tồn tại ở hầu hết hệ thống thông tin công khai, không riêng TMX — mức độ nghiêm trọng phụ thuộc khoảng chênh lệch kết quả thực tế lớn tới đâu, điều mình chưa có số liệu cụ thể.
Mình đang chờ xem @TermMax có cách nào chủ động đẩy thông tin về hướng dẫn nâng cao này tới tất cả người dùng, thay vì để nó chờ ai chịu khó tự tìm, để thu hẹp khoảng cách giữa “biết” và “không biết” gần hơn với khoảng cách kỹ năng thực sự.
#termmax $BTC $AKE
2
1
172
·
--
عرض الترجمة
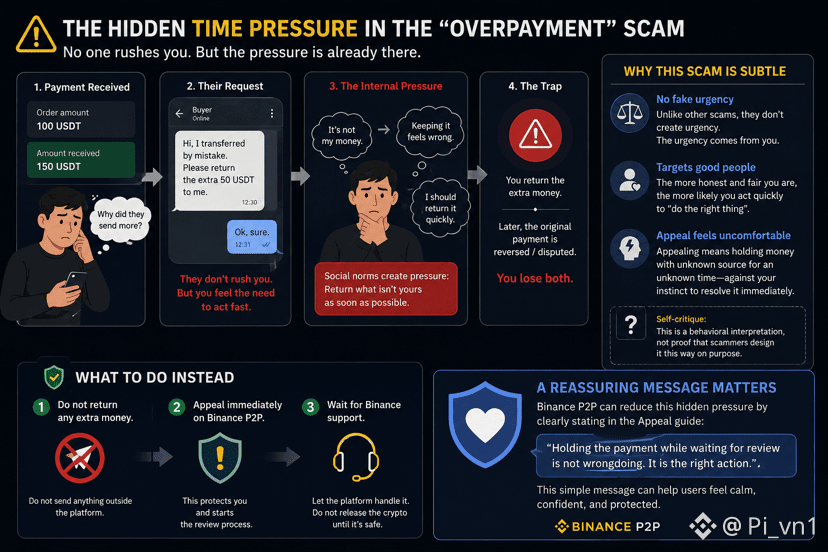
Mình có một thứ mình nhận ra khi thử nghĩ về việc vì sao kịch bản “chuyển thừa” thường đi kèm áp lực thời gian ngầm, dù không ai trực tiếp nói ra trên Binance P2P.
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance_Vietnam $BTC
Mình có một thứ mình nhận ra khi thử nghĩ về việc vì sao kịch bản “chuyển thừa” thường đi kèm áp lực thời gian ngầm, dù không ai trực tiếp nói ra trên Binance P2P.
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance Vietnam $BTC
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance Vietnam $BTC
91
·
--
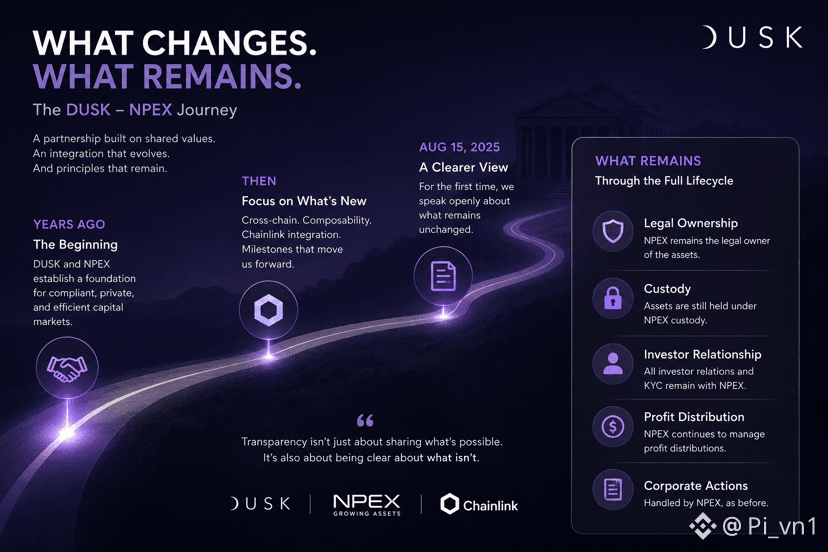
ألاحظ شيئًا لافتًا عند التفكير في الفواصل الزمنية في قصة @Dusk_Foundation : فالعلاقة مع NPEX كانت موجودة منذ سنوات عديدة، لكن المقال الصادر في 15/8 مؤخرًا فقط هو الذي تحدث علنًا للمرة الأولى وبوضوح عن جزء “ما يزال قائمًا” — أي ما لم يتغير خلال كامل دورة حياة الأصول.
وهذا يشير إلى نضج في أسلوب التواصل أكثر من كونه تغييرًا في المنتج. في المراحل الأولى، غالبًا ما تركز البيانات الصحفية للتعاون على الجديد — مثل الربط عبر السلاسل (cross-chain)، وقابلية التركيب (composability)، ودمج Chainlink — لأنها تُلفت الانتباه بسهولة ويمكن قياسها بوضوح عبر التقدم التقني. لكن سرد ما لم يتغير بدلًا من الحديث فقط عمّا تغيّر يُعد نوعًا من الشفافية أقل شيوعًا في مرحلة المشاريع التي ما زالت بحاجة إلى جذب اهتمام السوق.
هناك طريقتان محتملتان للقراءة. الأولى هي علامة النضج — عندما تكون العلاقة مع NPEX قد وصلت إلى مرحلة كافية تجعل الفريق واثقًا من شرح الحدود العملية بوضوح، بدل ترك السوق يستنتج بشكل متفائل أكثر من اللازم. والثانية هي الاستجابة لتضخيم التوقعات — إذ كانت المناقشات السابقة حول “بالقرب من BlackRock” أو “ترميز دورة الحياة الكاملة للملكية” تخلق توقعات تتجاوز الواقع، لذلك يلزم نشر مقال يوضح الحدود من جديد.
أياً كان السبب، فإن الإعلان عن الحدود بدل الاكتفاء بالحديث عن الإمكانات هو إشارة أكثر لفتًا للنظر من مضمون المحتوى التقني نفسه.
ملاحظة نقدية للذات: قد يكون هذا مجرد مقال منفرد ضمن سلسلة محتوى تعليمي اعتيادي، وليس بالضرورة يعكس تغييرًا مقصودًا في استراتيجية التواصل.
أنا بانتظار معرفة ما إذا كانت $DUSK ستواصل هذا الاتجاه نحو الشفافية بشأن هذه الحدود في التحديثات المقبلة، أم أن الأمر مجرد استثناء مرة واحدة.
#dusk $BTC #btc
ألاحظ شيئًا لافتًا عند التفكير في الفواصل الزمنية في قصة @Dusk : فالعلاقة مع NPEX كانت موجودة منذ سنوات عديدة، لكن المقال الصادر في 15/8 مؤخرًا فقط هو الذي تحدث علنًا للمرة الأولى وبوضوح عن جزء “ما يزال قائمًا” — أي ما لم يتغير خلال كامل دورة حياة الأصول.
وهذا يشير إلى نضج في أسلوب التواصل أكثر من كونه تغييرًا في المنتج. في المراحل الأولى، غالبًا ما تركز البيانات الصحفية للتعاون على الجديد — مثل الربط عبر السلاسل (cross-chain)، وقابلية التركيب (composability)، ودمج Chainlink — لأنها تُلفت الانتباه بسهولة ويمكن قياسها بوضوح عبر التقدم التقني. لكن سرد ما لم يتغير بدلًا من الحديث فقط عمّا تغيّر يُعد نوعًا من الشفافية أقل شيوعًا في مرحلة المشاريع التي ما زالت بحاجة إلى جذب اهتمام السوق.
هناك طريقتان محتملتان للقراءة. الأولى هي علامة النضج — عندما تكون العلاقة مع NPEX قد وصلت إلى مرحلة كافية تجعل الفريق واثقًا من شرح الحدود العملية بوضوح، بدل ترك السوق يستنتج بشكل متفائل أكثر من اللازم. والثانية هي الاستجابة لتضخيم التوقعات — إذ كانت المناقشات السابقة حول “بالقرب من BlackRock” أو “ترميز دورة الحياة الكاملة للملكية” تخلق توقعات تتجاوز الواقع، لذلك يلزم نشر مقال يوضح الحدود من جديد.
أياً كان السبب، فإن الإعلان عن الحدود بدل الاكتفاء بالحديث عن الإمكانات هو إشارة أكثر لفتًا للنظر من مضمون المحتوى التقني نفسه.
ملاحظة نقدية للذات: قد يكون هذا مجرد مقال منفرد ضمن سلسلة محتوى تعليمي اعتيادي، وليس بالضرورة يعكس تغييرًا مقصودًا في استراتيجية التواصل.
أنا بانتظار معرفة ما إذا كانت $DUSK ستواصل هذا الاتجاه نحو الشفافية بشأن هذه الحدود في التحديثات المقبلة، أم أن الأمر مجرد استثناء مرة واحدة.
#dusk $BTC #btc
وهذا يشير إلى نضج في أسلوب التواصل أكثر من كونه تغييرًا في المنتج. في المراحل الأولى، غالبًا ما تركز البيانات الصحفية للتعاون على الجديد — مثل الربط عبر السلاسل (cross-chain)، وقابلية التركيب (composability)، ودمج Chainlink — لأنها تُلفت الانتباه بسهولة ويمكن قياسها بوضوح عبر التقدم التقني. لكن سرد ما لم يتغير بدلًا من الحديث فقط عمّا تغيّر يُعد نوعًا من الشفافية أقل شيوعًا في مرحلة المشاريع التي ما زالت بحاجة إلى جذب اهتمام السوق.
هناك طريقتان محتملتان للقراءة. الأولى هي علامة النضج — عندما تكون العلاقة مع NPEX قد وصلت إلى مرحلة كافية تجعل الفريق واثقًا من شرح الحدود العملية بوضوح، بدل ترك السوق يستنتج بشكل متفائل أكثر من اللازم. والثانية هي الاستجابة لتضخيم التوقعات — إذ كانت المناقشات السابقة حول “بالقرب من BlackRock” أو “ترميز دورة الحياة الكاملة للملكية” تخلق توقعات تتجاوز الواقع، لذلك يلزم نشر مقال يوضح الحدود من جديد.
أياً كان السبب، فإن الإعلان عن الحدود بدل الاكتفاء بالحديث عن الإمكانات هو إشارة أكثر لفتًا للنظر من مضمون المحتوى التقني نفسه.
ملاحظة نقدية للذات: قد يكون هذا مجرد مقال منفرد ضمن سلسلة محتوى تعليمي اعتيادي، وليس بالضرورة يعكس تغييرًا مقصودًا في استراتيجية التواصل.
أنا بانتظار معرفة ما إذا كانت $DUSK ستواصل هذا الاتجاه نحو الشفافية بشأن هذه الحدود في التحديثات المقبلة، أم أن الأمر مجرد استثناء مرة واحدة.
#dusk $BTC #btc
1
1
71
·
--
عرض الترجمة
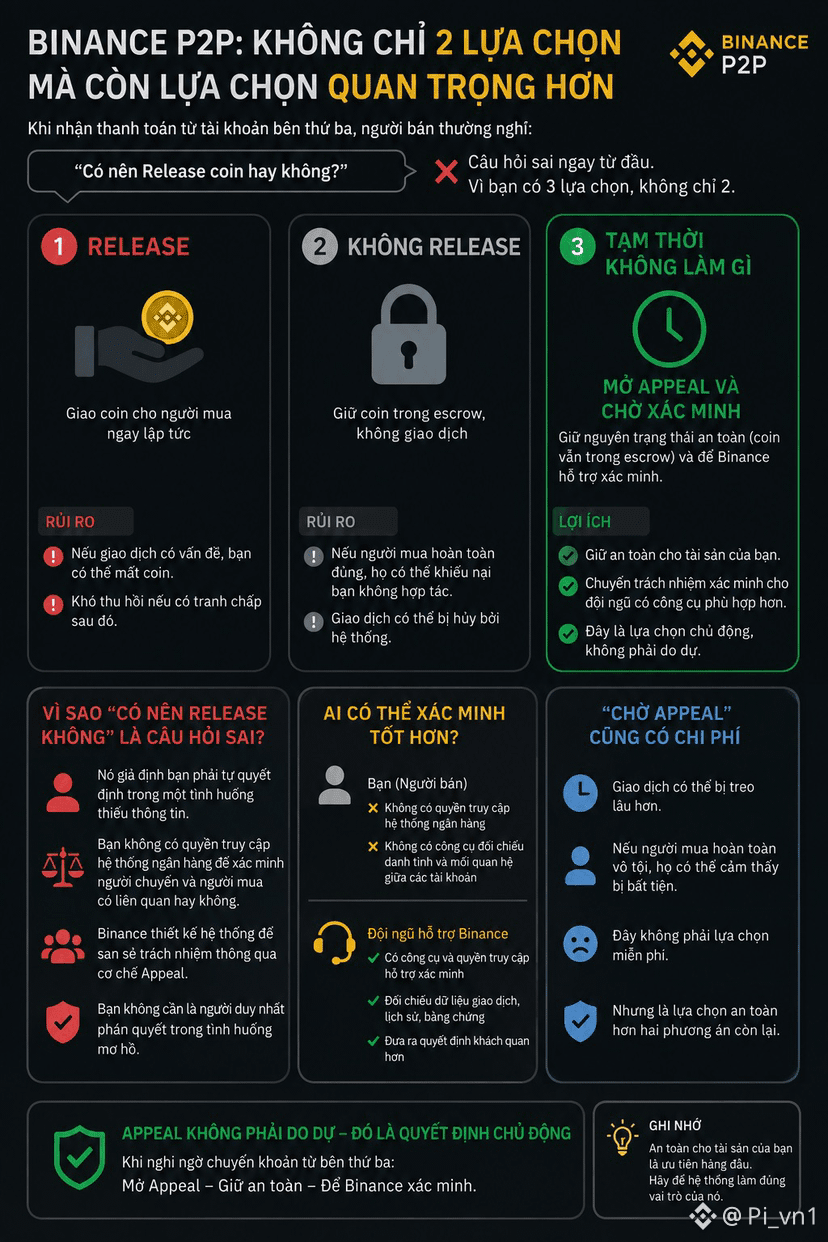
Mình thấy một điều đáng chú ý về cách tình huống “tên người chuyển không khớp” trên Binance P2P có thể nhìn từ góc độ trách nhiệm cá nhân, chứ không chỉ góc độ giao dịch: người bán, dù vô tình, đang đứng ở vị trí phải cân nhắc trách nhiệm của chính mình nếu dòng tiền có vấn đề, không chỉ trách nhiệm của người mua.
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance_Vietnam #btc
Mình thấy một điều đáng chú ý về cách tình huống “tên người chuyển không khớp” trên Binance P2P có thể nhìn từ góc độ trách nhiệm cá nhân, chứ không chỉ góc độ giao dịch: người bán, dù vô tình, đang đứng ở vị trí phải cân nhắc trách nhiệm của chính mình nếu dòng tiền có vấn đề, không chỉ trách nhiệm của người mua.
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance Vietnam #btc
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance Vietnam #btc
67
·
--
عرض الترجمة
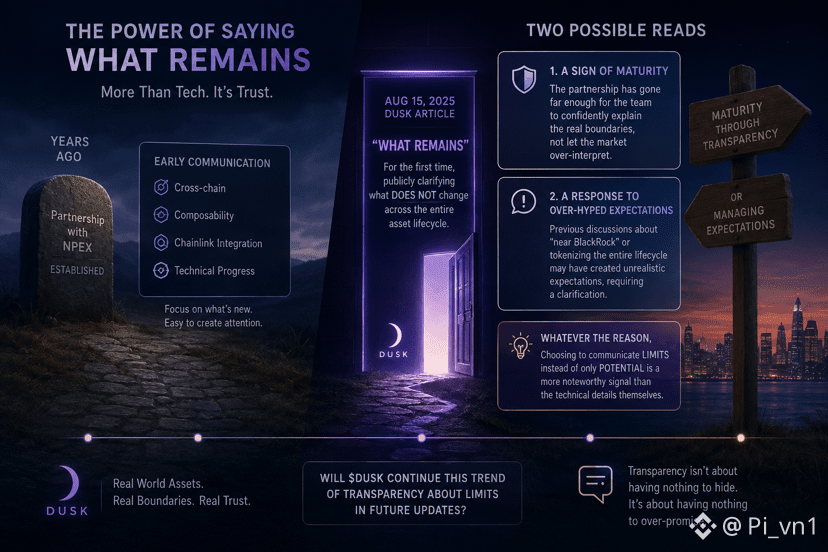
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk_Foundation : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC $ETH
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC $ETH
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC $ETH
168
·
--
عرض الترجمة
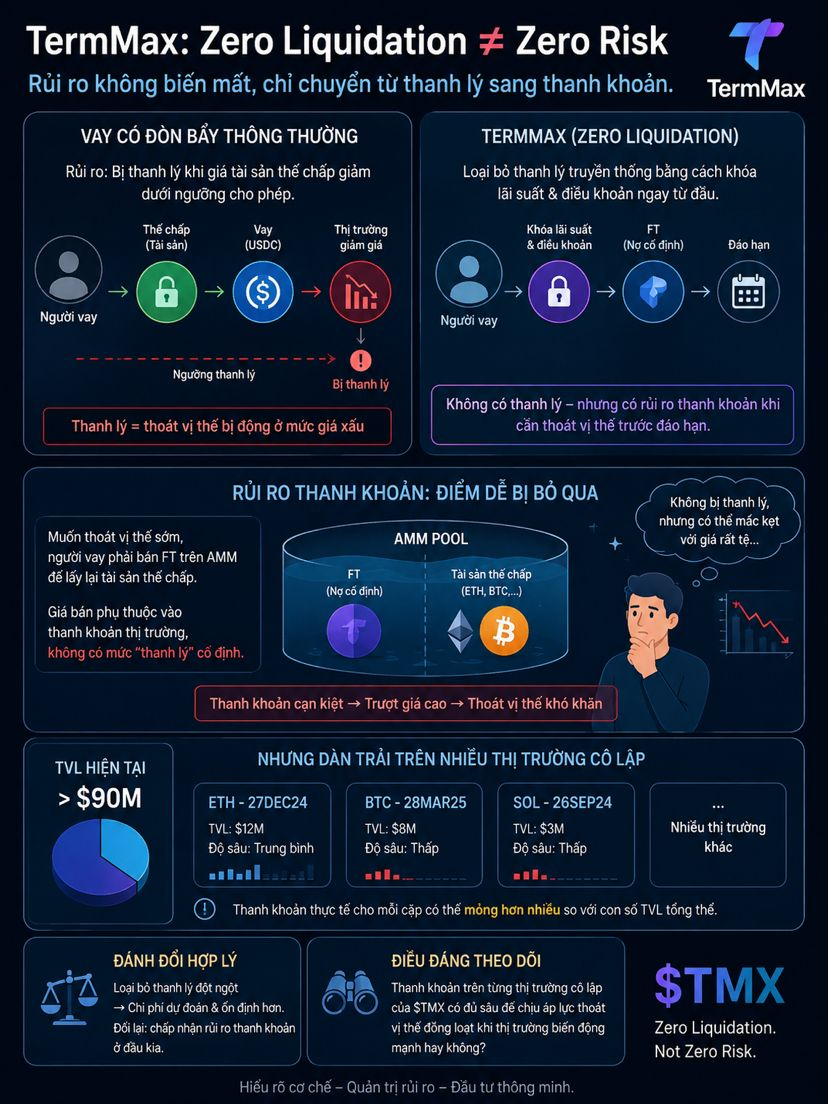
Mình thấy một điểm đáng chú ý về rủi ro thanh khoản trong mô hình của @termmax : câu chuyện “zero liquidation” nghe hấp dẫn, nhưng không đồng nghĩa “zero rủi ro” — bản chất chỉ chuyển loại rủi ro từ thanh lý sang một dạng khác ít được nhắc tới hơn.
Với vay có đòn bẩy thông thường, rủi ro nằm ở việc bị thanh lý khi giá tài sản thế chấp giảm. TermMax loại bỏ thanh lý truyền thống bằng cách khóa lãi suất và điều khoản ngay từ đầu — nhưng đổi lại, rủi ro chuyển sang khả năng thanh khoản khi đáo hạn. Muốn thoát vị thế sớm, người vay phụ thuộc vào việc có đủ thanh khoản trên AMM để bán FT ở mức giá hợp lý, chứ không phải một mức giá thanh lý xác định trước.
Đây là điểm dễ bị bỏ qua khi chỉ nghe khẩu hiệu marketing: “không bị thanh lý” nghe an toàn hơn hẳn, nhưng nếu thị trường biến động mạnh và thanh khoản AMM cạn kiệt, người dùng vẫn có thể mắc kẹt trong vị thế không thoát được với mức giá hợp lý — rủi ro tương tự về bản chất, chỉ khác cơ chế kích hoạt.
Với TVL vượt 90 triệu USD nhưng dàn trải trên nhiều thị trường cô lập theo tài sản và kỳ hạn khác nhau, thanh khoản thực tế cho một cặp cụ thể có thể mỏng hơn nhiều so với con số TVL tổng thể gợi ý.
Tự phản biện: đây là đánh đổi hợp lý về thiết kế — loại bỏ thanh lý đột ngột giúp dự đoán chi phí chắc chắn hơn, dù chấp nhận rủi ro thanh khoản ở đầu kia.
Mình đang chờ xem thanh khoản trên từng thị trường cô lập của TMX có đủ sâu để chịu áp lực thoát vị thế đồng loạt khi thị trường biến động mạnh hay không.
#termmax $BTC $ETH
Mình thấy một điểm đáng chú ý về rủi ro thanh khoản trong mô hình của @TermMax : câu chuyện “zero liquidation” nghe hấp dẫn, nhưng không đồng nghĩa “zero rủi ro” — bản chất chỉ chuyển loại rủi ro từ thanh lý sang một dạng khác ít được nhắc tới hơn.
Với vay có đòn bẩy thông thường, rủi ro nằm ở việc bị thanh lý khi giá tài sản thế chấp giảm. TermMax loại bỏ thanh lý truyền thống bằng cách khóa lãi suất và điều khoản ngay từ đầu — nhưng đổi lại, rủi ro chuyển sang khả năng thanh khoản khi đáo hạn. Muốn thoát vị thế sớm, người vay phụ thuộc vào việc có đủ thanh khoản trên AMM để bán FT ở mức giá hợp lý, chứ không phải một mức giá thanh lý xác định trước.
Đây là điểm dễ bị bỏ qua khi chỉ nghe khẩu hiệu marketing: “không bị thanh lý” nghe an toàn hơn hẳn, nhưng nếu thị trường biến động mạnh và thanh khoản AMM cạn kiệt, người dùng vẫn có thể mắc kẹt trong vị thế không thoát được với mức giá hợp lý — rủi ro tương tự về bản chất, chỉ khác cơ chế kích hoạt.
Với TVL vượt 90 triệu USD nhưng dàn trải trên nhiều thị trường cô lập theo tài sản và kỳ hạn khác nhau, thanh khoản thực tế cho một cặp cụ thể có thể mỏng hơn nhiều so với con số TVL tổng thể gợi ý.
Tự phản biện: đây là đánh đổi hợp lý về thiết kế — loại bỏ thanh lý đột ngột giúp dự đoán chi phí chắc chắn hơn, dù chấp nhận rủi ro thanh khoản ở đầu kia.
Mình đang chờ xem thanh khoản trên từng thị trường cô lập của TMX có đủ sâu để chịu áp lực thoát vị thế đồng loạt khi thị trường biến động mạnh hay không.
#termmax $BTC $ETH
Với vay có đòn bẩy thông thường, rủi ro nằm ở việc bị thanh lý khi giá tài sản thế chấp giảm. TermMax loại bỏ thanh lý truyền thống bằng cách khóa lãi suất và điều khoản ngay từ đầu — nhưng đổi lại, rủi ro chuyển sang khả năng thanh khoản khi đáo hạn. Muốn thoát vị thế sớm, người vay phụ thuộc vào việc có đủ thanh khoản trên AMM để bán FT ở mức giá hợp lý, chứ không phải một mức giá thanh lý xác định trước.
Đây là điểm dễ bị bỏ qua khi chỉ nghe khẩu hiệu marketing: “không bị thanh lý” nghe an toàn hơn hẳn, nhưng nếu thị trường biến động mạnh và thanh khoản AMM cạn kiệt, người dùng vẫn có thể mắc kẹt trong vị thế không thoát được với mức giá hợp lý — rủi ro tương tự về bản chất, chỉ khác cơ chế kích hoạt.
Với TVL vượt 90 triệu USD nhưng dàn trải trên nhiều thị trường cô lập theo tài sản và kỳ hạn khác nhau, thanh khoản thực tế cho một cặp cụ thể có thể mỏng hơn nhiều so với con số TVL tổng thể gợi ý.
Tự phản biện: đây là đánh đổi hợp lý về thiết kế — loại bỏ thanh lý đột ngột giúp dự đoán chi phí chắc chắn hơn, dù chấp nhận rủi ro thanh khoản ở đầu kia.
Mình đang chờ xem thanh khoản trên từng thị trường cô lập của TMX có đủ sâu để chịu áp lực thoát vị thế đồng loạt khi thị trường biến động mạnh hay không.
#termmax $BTC $ETH
146
·
--
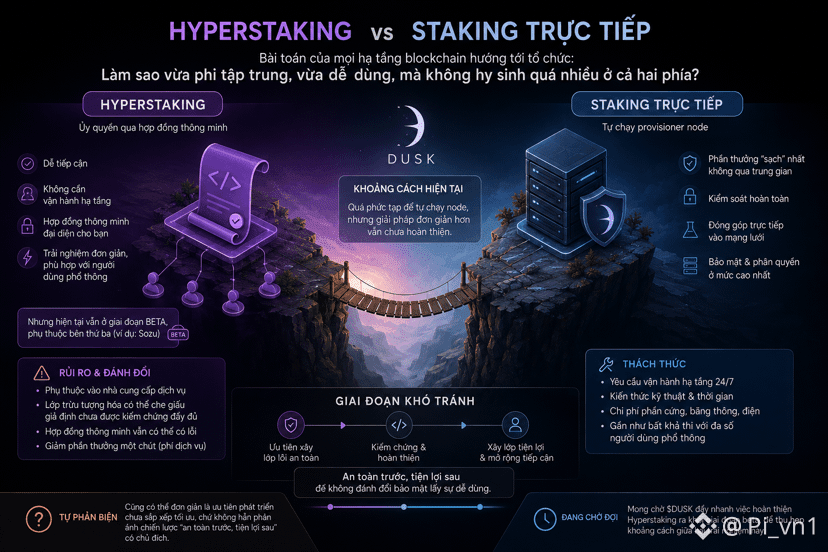
ألاحظ شيئًا جديرًا بالملاحظة عند التفكير في الفارق بين Hyperstaking وbالت staking المباشر على @Dusk_Foundation : قد تكون هذه مجرد صورة مصغّرة لمشكلة أكبر تتجه إليها جميع بنى blockchain التي تحاول أن تكون موجّهة نحو المؤسسات — كيف يمكن الجمع بين اللامركزية وسهولة الاستخدام دون التضحية كثيرًا في الجانبين.
تشغيل عقد provisioner مباشرة يوفّر “أكثر” المكافآت نقاءً، دون وسطاء، لكنه يتطلب تشغيل البنية التحتية على مدار 24/7 — وهو أمر شبه مستحيل بالنسبة لمعظم المستخدمين العاديين. تم إنشاء Hyperstaking لحل هذه المشكلة تحديدًا — فهو يسمح للعقود الذكية بالنيابة، دون الحاجة إلى تشغيل يدوي. لكن عندما تكون هذه الحلول المريحة ما تزال في مرحلة تجريبية (beta)، ومع اعتمادها على طرف ثالث مثل Sozu، ينتهي الأمر بالمستخدمين العاديين في المنتصف: فالأمر معقّد جدًا لتشغيل العقد بأنفسهم، بينما طبقة التجريد التي تُبسّط الأمور لا تزال غير مكتملة بشكل كافٍ.
هذه مرحلة لا مفرّ منها لأي بنية تحتية تريد أن تكون آمنة وسهلة الوصول في الوقت ذاته — ونادرًا ما تتحقق هذان الهدفان معًا منذ البداية. غالبًا ما يكون الترتيب الطبيعي هو تحسين طبقة النواة الآمنة أولًا، ثم بناء طبقة أكثر راحة، لأن قلب الترتيب قد يخلق مخاطر إذا كانت طبقة التجريد تُخفي افتراضات لم تُختبر بدقة كافية.
تأمل نقدي: هذا الطرح يبدو متعاطفًا — وقد يكون الأمر ببساطة تفضيلًا لتطوير غير مُرتّب بشكل أمثل، وليس بالضرورة يعكس استراتيجية مقصودة “الأمان أولًا، والراحة بعد ذلك”.
أنا أنتظر أن $DUSK يسرّع إتمام Hyperstaking للخروج من مرحلة beta، من أجل تضييق الفجوة بين هاتين التجربتين.
#dusk $AKE $ETH
ألاحظ شيئًا جديرًا بالملاحظة عند التفكير في الفارق بين Hyperstaking وbالت staking المباشر على @Dusk : قد تكون هذه مجرد صورة مصغّرة لمشكلة أكبر تتجه إليها جميع بنى blockchain التي تحاول أن تكون موجّهة نحو المؤسسات — كيف يمكن الجمع بين اللامركزية وسهولة الاستخدام دون التضحية كثيرًا في الجانبين.
تشغيل عقد provisioner مباشرة يوفّر “أكثر” المكافآت نقاءً، دون وسطاء، لكنه يتطلب تشغيل البنية التحتية على مدار 24/7 — وهو أمر شبه مستحيل بالنسبة لمعظم المستخدمين العاديين. تم إنشاء Hyperstaking لحل هذه المشكلة تحديدًا — فهو يسمح للعقود الذكية بالنيابة، دون الحاجة إلى تشغيل يدوي. لكن عندما تكون هذه الحلول المريحة ما تزال في مرحلة تجريبية (beta)، ومع اعتمادها على طرف ثالث مثل Sozu، ينتهي الأمر بالمستخدمين العاديين في المنتصف: فالأمر معقّد جدًا لتشغيل العقد بأنفسهم، بينما طبقة التجريد التي تُبسّط الأمور لا تزال غير مكتملة بشكل كافٍ.
هذه مرحلة لا مفرّ منها لأي بنية تحتية تريد أن تكون آمنة وسهلة الوصول في الوقت ذاته — ونادرًا ما تتحقق هذان الهدفان معًا منذ البداية. غالبًا ما يكون الترتيب الطبيعي هو تحسين طبقة النواة الآمنة أولًا، ثم بناء طبقة أكثر راحة، لأن قلب الترتيب قد يخلق مخاطر إذا كانت طبقة التجريد تُخفي افتراضات لم تُختبر بدقة كافية.
تأمل نقدي: هذا الطرح يبدو متعاطفًا — وقد يكون الأمر ببساطة تفضيلًا لتطوير غير مُرتّب بشكل أمثل، وليس بالضرورة يعكس استراتيجية مقصودة “الأمان أولًا، والراحة بعد ذلك”.
أنا أنتظر أن $DUSK يسرّع إتمام Hyperstaking للخروج من مرحلة beta، من أجل تضييق الفجوة بين هاتين التجربتين.
#dusk $AKE $ETH
تشغيل عقد provisioner مباشرة يوفّر “أكثر” المكافآت نقاءً، دون وسطاء، لكنه يتطلب تشغيل البنية التحتية على مدار 24/7 — وهو أمر شبه مستحيل بالنسبة لمعظم المستخدمين العاديين. تم إنشاء Hyperstaking لحل هذه المشكلة تحديدًا — فهو يسمح للعقود الذكية بالنيابة، دون الحاجة إلى تشغيل يدوي. لكن عندما تكون هذه الحلول المريحة ما تزال في مرحلة تجريبية (beta)، ومع اعتمادها على طرف ثالث مثل Sozu، ينتهي الأمر بالمستخدمين العاديين في المنتصف: فالأمر معقّد جدًا لتشغيل العقد بأنفسهم، بينما طبقة التجريد التي تُبسّط الأمور لا تزال غير مكتملة بشكل كافٍ.
هذه مرحلة لا مفرّ منها لأي بنية تحتية تريد أن تكون آمنة وسهلة الوصول في الوقت ذاته — ونادرًا ما تتحقق هذان الهدفان معًا منذ البداية. غالبًا ما يكون الترتيب الطبيعي هو تحسين طبقة النواة الآمنة أولًا، ثم بناء طبقة أكثر راحة، لأن قلب الترتيب قد يخلق مخاطر إذا كانت طبقة التجريد تُخفي افتراضات لم تُختبر بدقة كافية.
تأمل نقدي: هذا الطرح يبدو متعاطفًا — وقد يكون الأمر ببساطة تفضيلًا لتطوير غير مُرتّب بشكل أمثل، وليس بالضرورة يعكس استراتيجية مقصودة “الأمان أولًا، والراحة بعد ذلك”.
أنا أنتظر أن $DUSK يسرّع إتمام Hyperstaking للخروج من مرحلة beta، من أجل تضييق الفجوة بين هاتين التجربتين.
#dusk $AKE $ETH
2
249
·
--
عرض الترجمة
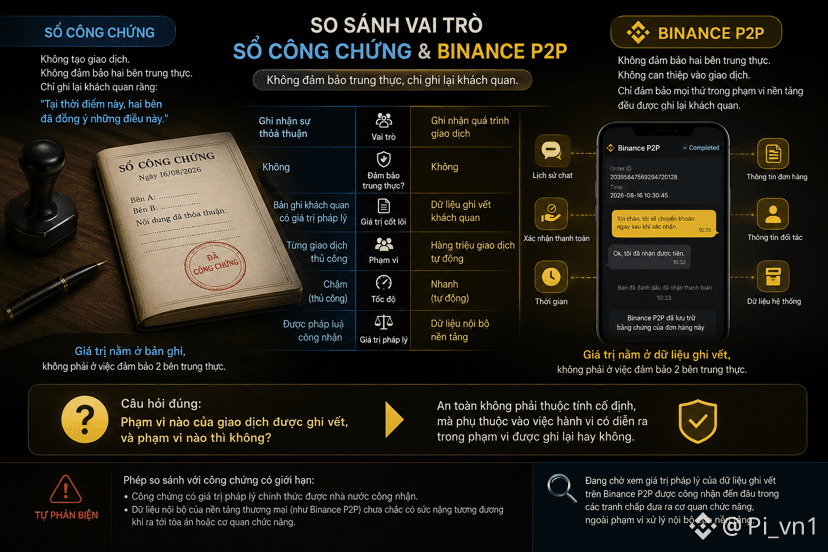
Mình có một thứ mình nhận ra khi thử so sánh vai trò của Binance P2P với vai trò của một cuốn sổ công chứng, thay vì chỉ xem nó như một sàn giao dịch.
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance_Vietnam $ETH $AKE
Mình có một thứ mình nhận ra khi thử so sánh vai trò của Binance P2P với vai trò của một cuốn sổ công chứng, thay vì chỉ xem nó như một sàn giao dịch.
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance Vietnam $ETH $AKE
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance Vietnam $ETH $AKE
79
·
--
عرض الترجمة
Mình có một thứ mình nhận ra khi thử so sánh cách thị trường phản ứng với con số 0% bug bounty của Dusk, với cách một quỹ tổ chức thực sự sẽ đọc con số đó.
Với phần lớn người theo dõi retail, chỉ số bảo mật bằng 0 dễ bị đọc như cảnh báo tức thì — dự án chưa an toàn, nên tránh xa. Nhưng một quỹ tổ chức thực sự cân nhắc đầu tư vào RWA thường không dừng ở một con số duy nhất. Họ nhìn vào toàn bộ hồ sơ — ai đứng sau audit đã có, cấu trúc đội ngũ kỹ thuật, lịch sử vận hành không sự cố, và roadmap có kế hoạch lấp khoảng trống này hay không.
Đây là khác biệt giữa đọc một con số như kết luận cuối cùng, và đọc nó như một điểm dữ liệu trong bức tranh lớn hơn. Với $DUSK , bug bounty bằng 0 là sự thật, nhưng ý nghĩa của nó phụ thuộc vào việc đặt cạnh gì — cạnh một roadmap bảo mật rõ ràng thì khác hẳn so với cạnh sự im lặng.
Vấn đề không nằm ở việc con số đó tệ hay không, mà ở việc thị trường bán lẻ và tổ chức đang đọc cùng một dữ liệu theo hai cách hoàn toàn khác nhau — khoảng cách đọc hiểu đó có thể tạo ra phản ứng giá không phản ánh đúng rủi ro thực sự.
Tự phản biện: mình không có thông tin nội bộ về việc @Dusk_Foundation có roadmap bảo mật cụ thể hay không, nên đây vẫn là suy đoán về cách các loại nhà đầu tư khác nhau diễn giải cùng một con số.
Mình đang chờ xem Dusk có công bố roadmap bảo mật đủ rõ ràng để cả tổ chức lẫn bán lẻ đọc cùng một câu chuyện, thay vì để mỗi bên tự suy diễn theo cách riêng.
#dusk $AKE
Mình có một thứ mình nhận ra khi thử so sánh cách thị trường phản ứng với con số 0% bug bounty của Dusk, với cách một quỹ tổ chức thực sự sẽ đọc con số đó.
Với phần lớn người theo dõi retail, chỉ số bảo mật bằng 0 dễ bị đọc như cảnh báo tức thì — dự án chưa an toàn, nên tránh xa. Nhưng một quỹ tổ chức thực sự cân nhắc đầu tư vào RWA thường không dừng ở một con số duy nhất. Họ nhìn vào toàn bộ hồ sơ — ai đứng sau audit đã có, cấu trúc đội ngũ kỹ thuật, lịch sử vận hành không sự cố, và roadmap có kế hoạch lấp khoảng trống này hay không.
Đây là khác biệt giữa đọc một con số như kết luận cuối cùng, và đọc nó như một điểm dữ liệu trong bức tranh lớn hơn. Với $DUSK , bug bounty bằng 0 là sự thật, nhưng ý nghĩa của nó phụ thuộc vào việc đặt cạnh gì — cạnh một roadmap bảo mật rõ ràng thì khác hẳn so với cạnh sự im lặng.
Vấn đề không nằm ở việc con số đó tệ hay không, mà ở việc thị trường bán lẻ và tổ chức đang đọc cùng một dữ liệu theo hai cách hoàn toàn khác nhau — khoảng cách đọc hiểu đó có thể tạo ra phản ứng giá không phản ánh đúng rủi ro thực sự.
Tự phản biện: mình không có thông tin nội bộ về việc @Dusk có roadmap bảo mật cụ thể hay không, nên đây vẫn là suy đoán về cách các loại nhà đầu tư khác nhau diễn giải cùng một con số.
Mình đang chờ xem Dusk có công bố roadmap bảo mật đủ rõ ràng để cả tổ chức lẫn bán lẻ đọc cùng một câu chuyện, thay vì để mỗi bên tự suy diễn theo cách riêng.
#dusk $AKE
Với phần lớn người theo dõi retail, chỉ số bảo mật bằng 0 dễ bị đọc như cảnh báo tức thì — dự án chưa an toàn, nên tránh xa. Nhưng một quỹ tổ chức thực sự cân nhắc đầu tư vào RWA thường không dừng ở một con số duy nhất. Họ nhìn vào toàn bộ hồ sơ — ai đứng sau audit đã có, cấu trúc đội ngũ kỹ thuật, lịch sử vận hành không sự cố, và roadmap có kế hoạch lấp khoảng trống này hay không.
Đây là khác biệt giữa đọc một con số như kết luận cuối cùng, và đọc nó như một điểm dữ liệu trong bức tranh lớn hơn. Với $DUSK , bug bounty bằng 0 là sự thật, nhưng ý nghĩa của nó phụ thuộc vào việc đặt cạnh gì — cạnh một roadmap bảo mật rõ ràng thì khác hẳn so với cạnh sự im lặng.
Vấn đề không nằm ở việc con số đó tệ hay không, mà ở việc thị trường bán lẻ và tổ chức đang đọc cùng một dữ liệu theo hai cách hoàn toàn khác nhau — khoảng cách đọc hiểu đó có thể tạo ra phản ứng giá không phản ánh đúng rủi ro thực sự.
Tự phản biện: mình không có thông tin nội bộ về việc @Dusk có roadmap bảo mật cụ thể hay không, nên đây vẫn là suy đoán về cách các loại nhà đầu tư khác nhau diễn giải cùng một con số.
Mình đang chờ xem Dusk có công bố roadmap bảo mật đủ rõ ràng để cả tổ chức lẫn bán lẻ đọc cùng một câu chuyện, thay vì để mỗi bên tự suy diễn theo cách riêng.
#dusk $AKE
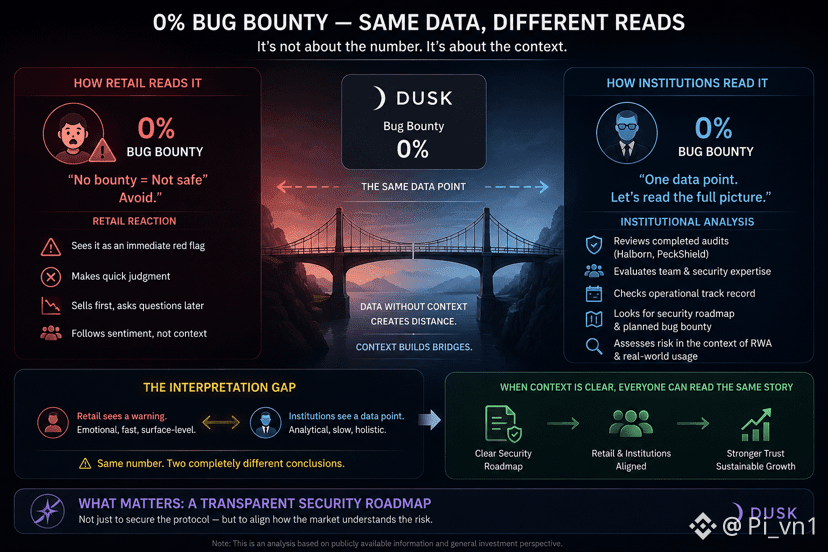
3
3
82
·
--
عرض الترجمة
Mình thấy một điểm thú vị khi nghĩ về Appeal trên Binance P2P dưới góc độ dữ liệu: mỗi lần tranh chấp được giải quyết không chỉ khép lại một vụ việc, mà còn âm thầm huấn luyện cả hệ thống nhận diện mẫu hình lừa đảo tốt hơn cho những giao dịch sau này.
Khi một trường hợp gian lận được xác nhận qua Appeal, không chỉ người vi phạm bị xử lý — cách họ hành xử, ngôn ngữ họ dùng, thời điểm họ ra tay, cũng trở thành dữ liệu để nhận diện các mẫu hình tương tự trong tương lai. Đây là lý do vì sao một số kịch bản lừa đảo phổ biến dần trở nên dễ bị phát hiện hơn theo thời gian — không phải vì kẻ lừa đảo kém đi, mà vì hệ thống đã “học” được cách các vụ trước đó đã diễn ra.
Điều này biến mỗi tranh chấp cá nhân thành một phần đóng góp cho sự an toàn chung của toàn mạng lưới, dù người trong cuộc có thể không nhận ra điều đó. Một người bị lừa và khiếu nại thành công không chỉ đòi lại được công bằng cho mình, mà vô tình giúp hệ thống nhận diện tốt hơn những trường hợp tương tự sẽ xảy ra với người khác sau này.
Tự phản biện: đây là lợi ích mang tính hệ thống, không phải cam kết cụ thể — không có gì đảm bảo dữ liệu từ một vụ Appeal chắc chắn được dùng để cải thiện phát hiện gian lận, ngoài suy luận hợp lý rằng đó là cách các nền tảng lớn thường vận hành.
Mình đang chờ xem Binance P2P có công khai rõ hơn cách dữ liệu tranh chấp cũ được dùng để cải thiện phát hiện lừa đảo, để người dùng thấy được giá trị của việc báo cáo trung thực mỗi khi gặp vấn đề.
#binancep2pantoan @Binance_Vietnam $AKE
Mình thấy một điểm thú vị khi nghĩ về Appeal trên Binance P2P dưới góc độ dữ liệu: mỗi lần tranh chấp được giải quyết không chỉ khép lại một vụ việc, mà còn âm thầm huấn luyện cả hệ thống nhận diện mẫu hình lừa đảo tốt hơn cho những giao dịch sau này.
Khi một trường hợp gian lận được xác nhận qua Appeal, không chỉ người vi phạm bị xử lý — cách họ hành xử, ngôn ngữ họ dùng, thời điểm họ ra tay, cũng trở thành dữ liệu để nhận diện các mẫu hình tương tự trong tương lai. Đây là lý do vì sao một số kịch bản lừa đảo phổ biến dần trở nên dễ bị phát hiện hơn theo thời gian — không phải vì kẻ lừa đảo kém đi, mà vì hệ thống đã “học” được cách các vụ trước đó đã diễn ra.
Điều này biến mỗi tranh chấp cá nhân thành một phần đóng góp cho sự an toàn chung của toàn mạng lưới, dù người trong cuộc có thể không nhận ra điều đó. Một người bị lừa và khiếu nại thành công không chỉ đòi lại được công bằng cho mình, mà vô tình giúp hệ thống nhận diện tốt hơn những trường hợp tương tự sẽ xảy ra với người khác sau này.
Tự phản biện: đây là lợi ích mang tính hệ thống, không phải cam kết cụ thể — không có gì đảm bảo dữ liệu từ một vụ Appeal chắc chắn được dùng để cải thiện phát hiện gian lận, ngoài suy luận hợp lý rằng đó là cách các nền tảng lớn thường vận hành.
Mình đang chờ xem Binance P2P có công khai rõ hơn cách dữ liệu tranh chấp cũ được dùng để cải thiện phát hiện lừa đảo, để người dùng thấy được giá trị của việc báo cáo trung thực mỗi khi gặp vấn đề.
#binancep2pantoan @Binance Vietnam $AKE
Khi một trường hợp gian lận được xác nhận qua Appeal, không chỉ người vi phạm bị xử lý — cách họ hành xử, ngôn ngữ họ dùng, thời điểm họ ra tay, cũng trở thành dữ liệu để nhận diện các mẫu hình tương tự trong tương lai. Đây là lý do vì sao một số kịch bản lừa đảo phổ biến dần trở nên dễ bị phát hiện hơn theo thời gian — không phải vì kẻ lừa đảo kém đi, mà vì hệ thống đã “học” được cách các vụ trước đó đã diễn ra.
Điều này biến mỗi tranh chấp cá nhân thành một phần đóng góp cho sự an toàn chung của toàn mạng lưới, dù người trong cuộc có thể không nhận ra điều đó. Một người bị lừa và khiếu nại thành công không chỉ đòi lại được công bằng cho mình, mà vô tình giúp hệ thống nhận diện tốt hơn những trường hợp tương tự sẽ xảy ra với người khác sau này.
Tự phản biện: đây là lợi ích mang tính hệ thống, không phải cam kết cụ thể — không có gì đảm bảo dữ liệu từ một vụ Appeal chắc chắn được dùng để cải thiện phát hiện gian lận, ngoài suy luận hợp lý rằng đó là cách các nền tảng lớn thường vận hành.
Mình đang chờ xem Binance P2P có công khai rõ hơn cách dữ liệu tranh chấp cũ được dùng để cải thiện phát hiện lừa đảo, để người dùng thấy được giá trị của việc báo cáo trung thực mỗi khi gặp vấn đề.
#binancep2pantoan @Binance Vietnam $AKE
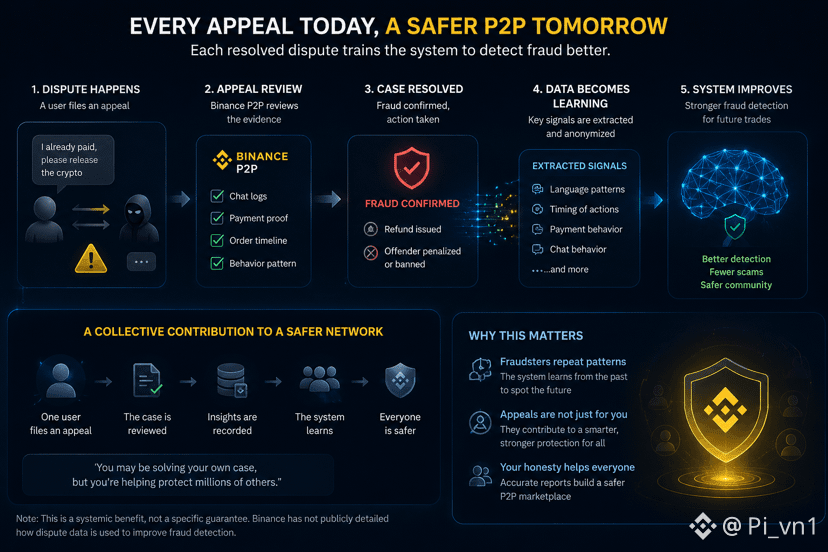
138
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
534,635 مشاهدات
3,978 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·439 إعجاب
·1.1M مشاهدات
IranSetsConditionsToEndSevenMonthWar
17 مشاهدات
15 يقومون بالنقاش
CardanoJoinsX402PaymentStandard
21 مشاهدات
12 يقومون بالنقاش