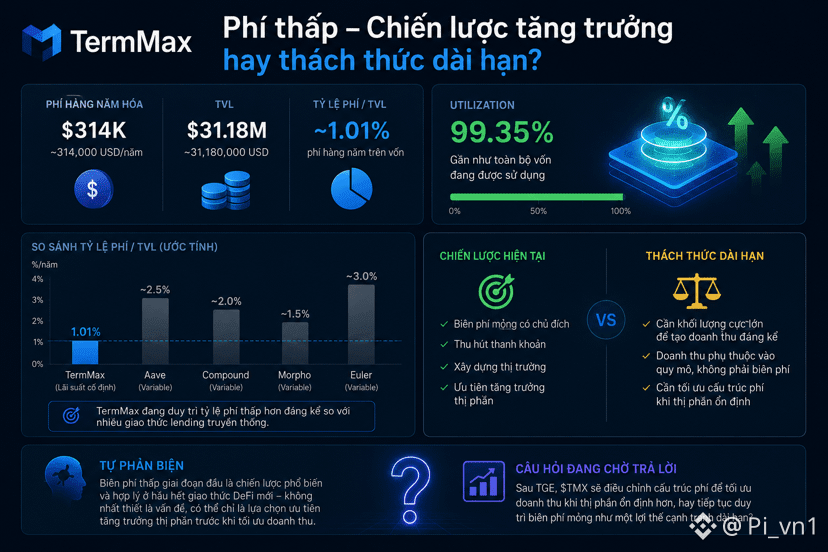
ألاحظ شيئًا جديرًا بالملاحظة حول معدل نمو رسوم سنوية مُسعّرة لـ @TermMax : 314 ألف دولار سنويًا، مقارنةً بـ TVL بأكثر من 31 مليون دولار—ما يعني أن نسبة الرسوم إلى رأس المال منخفضة نسبيًا، ويمكن وضعها جنبًا إلى جنب مع قصة «كل وحدة من رأس المال تعمل» التي وجدتها جذابة.
إذا كانت غالبية رأس المال مطابقة فعليًا للأوامر وتُدرّ أرباحًا كما تشير بيانات الاستخدام (utilization)، فبمنطقٍ تقليدي، نتوقع أن تتناسب التدفقات الرسومية مع مستوى استخدام رأس المال المرتفع. لكن نسبة الرسوم السنوية إلى TVL تبلغ نحو 1% فقط، وهي أقل بكثير من العديد من بروتوكولات الإقراض التقليدية—حيث تعكس الرسوم عادةً مباشرةً هامش الفائدة بين المقترضين والمقرضين.
قد يشير ذلك إلى أن هيكل الرسوم مُصمَّم بشكل «مُخفّض عمدًا»—مع إعطاء الأولوية لجذب السيولة وبناء السوق في المراحل المبكرة، بدلًا من تعظيم الإيرادات فورًا. ومع نموذج الفائدة الثابتة، حيث تكمن قيمة المنافسة في سعر فائدة أكثر إغراءً من المنافسين، قد يكون هامش الرسوم الرقيق أداةً استراتيجية لجذب كل من المقترضين والمقرضين خلال مرحلة اقتناص الحصة السوقية.
لكن هذا يثير أيضًا سؤالًا حول الاستدامة طويلة الأجل: يحتاج هامش الرسوم الرقيق إلى حجم كبير جدًا لتحقيق إيرادات ملحوظة، على عكس نماذج هامش مرتفع لكن بحجم أقل.
مراجعة ذاتية: إن هامش الرسوم المنخفض في المرحلة المبكرة يُعد إستراتيجية شائعة ومعقولة في معظم بروتوكولات DeFi الجديدة—وليست بالضرورة مشكلة؛ قد تكون مجرد خيار يركز على زيادة الحصة السوقية قبل تحسين الإيرادات.
أنا أنتظر أن نرى ما إذا كانت TMX ستُعدّل هيكل الرسوم عندما تستقر الحصة السوقية أكثر بعد TGE، أم ستواصل الحفاظ على هامش رقيق باعتباره ميزة تنافسية طويلة الأجل.
#termmax $BTC $ETH
إذا كانت غالبية رأس المال مطابقة فعليًا للأوامر وتُدرّ أرباحًا كما تشير بيانات الاستخدام (utilization)، فبمنطقٍ تقليدي، نتوقع أن تتناسب التدفقات الرسومية مع مستوى استخدام رأس المال المرتفع. لكن نسبة الرسوم السنوية إلى TVL تبلغ نحو 1% فقط، وهي أقل بكثير من العديد من بروتوكولات الإقراض التقليدية—حيث تعكس الرسوم عادةً مباشرةً هامش الفائدة بين المقترضين والمقرضين.
قد يشير ذلك إلى أن هيكل الرسوم مُصمَّم بشكل «مُخفّض عمدًا»—مع إعطاء الأولوية لجذب السيولة وبناء السوق في المراحل المبكرة، بدلًا من تعظيم الإيرادات فورًا. ومع نموذج الفائدة الثابتة، حيث تكمن قيمة المنافسة في سعر فائدة أكثر إغراءً من المنافسين، قد يكون هامش الرسوم الرقيق أداةً استراتيجية لجذب كل من المقترضين والمقرضين خلال مرحلة اقتناص الحصة السوقية.
لكن هذا يثير أيضًا سؤالًا حول الاستدامة طويلة الأجل: يحتاج هامش الرسوم الرقيق إلى حجم كبير جدًا لتحقيق إيرادات ملحوظة، على عكس نماذج هامش مرتفع لكن بحجم أقل.
مراجعة ذاتية: إن هامش الرسوم المنخفض في المرحلة المبكرة يُعد إستراتيجية شائعة ومعقولة في معظم بروتوكولات DeFi الجديدة—وليست بالضرورة مشكلة؛ قد تكون مجرد خيار يركز على زيادة الحصة السوقية قبل تحسين الإيرادات.
أنا أنتظر أن نرى ما إذا كانت TMX ستُعدّل هيكل الرسوم عندما تستقر الحصة السوقية أكثر بعد TGE، أم ستواصل الحفاظ على هامش رقيق باعتباره ميزة تنافسية طويلة الأجل.
#termmax $BTC $ETH