ألاحظ شيئًا جديرًا بالملاحظة حول المعنى الحقيقي لفكرة “تم تسعير العائد المحدد مسبقًا فور عملية الـ mint” على @TermMax : لا يتعلق الأمر فقط بتفصيل تقني، بل إنه يغيّر طبيعة المخاطر التي يتحملها المُقرِض مقارنةً بنموذج الإقراض (lending) التقليدي بالكامل.
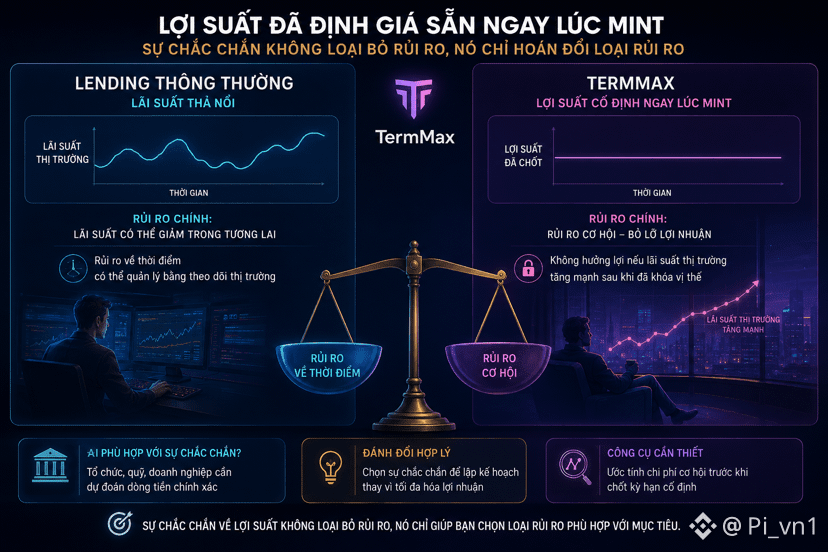
مع وجود حوض/بَول عوائد بأسعار فائدة متغيرة، تتمثل المخاطر الأساسية في أن سعر الفائدة قد ينخفض مستقبلًا — أي خطر التوقيت، ويمكن إدارته عبر متابعة السوق. لكن في TermMax، وبما أن العائد يتم تثبيته بشكل صارم منذ البداية، تنتقل المخاطر إلى شكل آخر: مخاطر الفرصة. بمجرد عمل mint لـ FT بسعر فائدة ثابت، لا يستفيد المُقرِض إذا ارتفعت أسعار الفائدة في السوق بشدة بعد ذلك — فقد قام بتقييد نفسه في رقم محدد.
هذا اختلاف دقيق: إن اليقين في العائد لا يلغي المخاطر، بل يبدّل نوعًا من المخاطر بنوع آخر. يستبدل المُقرِض مخاطر التقلب قصيرة الأجل بمخاطر تفويت فرص طويلة الأجل — وهو أمر مناسب لمن يفضّل قابلية التنبؤ، لكنه غير مواتٍ إذا دخل السوق مرحلة ارتفاع سريع في الفائدة بعد قفل المركز.
وبالنظر إلى أن DeFi بطبيعته دورية/مرتبطة بالدورات بقوة، قد تتذبذب أسعار الفائدة بشكل كبير خلال بضعة أسابيع فقط، لذا فإن احتمال تفويت هذه الفرصة ليس خطرًا تجريديًا — بل يؤثر فعليًا على العائد النسبي مقارنةً باختيار حوض عوائد متغيرة أخرى.
مراجعة ذاتية: بالنسبة لكثير من المستخدمين، وخصوصًا المؤسسات التي تحتاج إلى توقع تدفقات نقدية دقيقة، فإن هذا التبادل منطقي تمامًا — إذ ليس الجميع يهدف إلى تعظيم الربح على حساب القدرة على وضع خطة مؤكدة.
أنا في انتظار أن أرى ما إذا كان TMX سيقدّم أدوات إضافية تساعد المُقرِضين على تقدير تكلفة الفرصة قبل تثبيت مدة/فترة بفائدة ثابتة.
#termmax $BTC $ETH
مع وجود حوض/بَول عوائد بأسعار فائدة متغيرة، تتمثل المخاطر الأساسية في أن سعر الفائدة قد ينخفض مستقبلًا — أي خطر التوقيت، ويمكن إدارته عبر متابعة السوق. لكن في TermMax، وبما أن العائد يتم تثبيته بشكل صارم منذ البداية، تنتقل المخاطر إلى شكل آخر: مخاطر الفرصة. بمجرد عمل mint لـ FT بسعر فائدة ثابت، لا يستفيد المُقرِض إذا ارتفعت أسعار الفائدة في السوق بشدة بعد ذلك — فقد قام بتقييد نفسه في رقم محدد.
هذا اختلاف دقيق: إن اليقين في العائد لا يلغي المخاطر، بل يبدّل نوعًا من المخاطر بنوع آخر. يستبدل المُقرِض مخاطر التقلب قصيرة الأجل بمخاطر تفويت فرص طويلة الأجل — وهو أمر مناسب لمن يفضّل قابلية التنبؤ، لكنه غير مواتٍ إذا دخل السوق مرحلة ارتفاع سريع في الفائدة بعد قفل المركز.
وبالنظر إلى أن DeFi بطبيعته دورية/مرتبطة بالدورات بقوة، قد تتذبذب أسعار الفائدة بشكل كبير خلال بضعة أسابيع فقط، لذا فإن احتمال تفويت هذه الفرصة ليس خطرًا تجريديًا — بل يؤثر فعليًا على العائد النسبي مقارنةً باختيار حوض عوائد متغيرة أخرى.
مراجعة ذاتية: بالنسبة لكثير من المستخدمين، وخصوصًا المؤسسات التي تحتاج إلى توقع تدفقات نقدية دقيقة، فإن هذا التبادل منطقي تمامًا — إذ ليس الجميع يهدف إلى تعظيم الربح على حساب القدرة على وضع خطة مؤكدة.
أنا في انتظار أن أرى ما إذا كان TMX سيقدّم أدوات إضافية تساعد المُقرِضين على تقدير تكلفة الفرصة قبل تثبيت مدة/فترة بفائدة ثابتة.
#termmax $BTC $ETH