
Bella_Blocks
6.1k منشورات
Bella_Blocks
إبلاغ
حظر المُستخدم
Crypto Strategist | Binance Creator
فتح تداول
مُتداول مُتكرر
10.4 أشهر
261 تتابع
11.8K+ المتابعون
5.0K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
Live
·
--
صاعد
تمّ التحقق
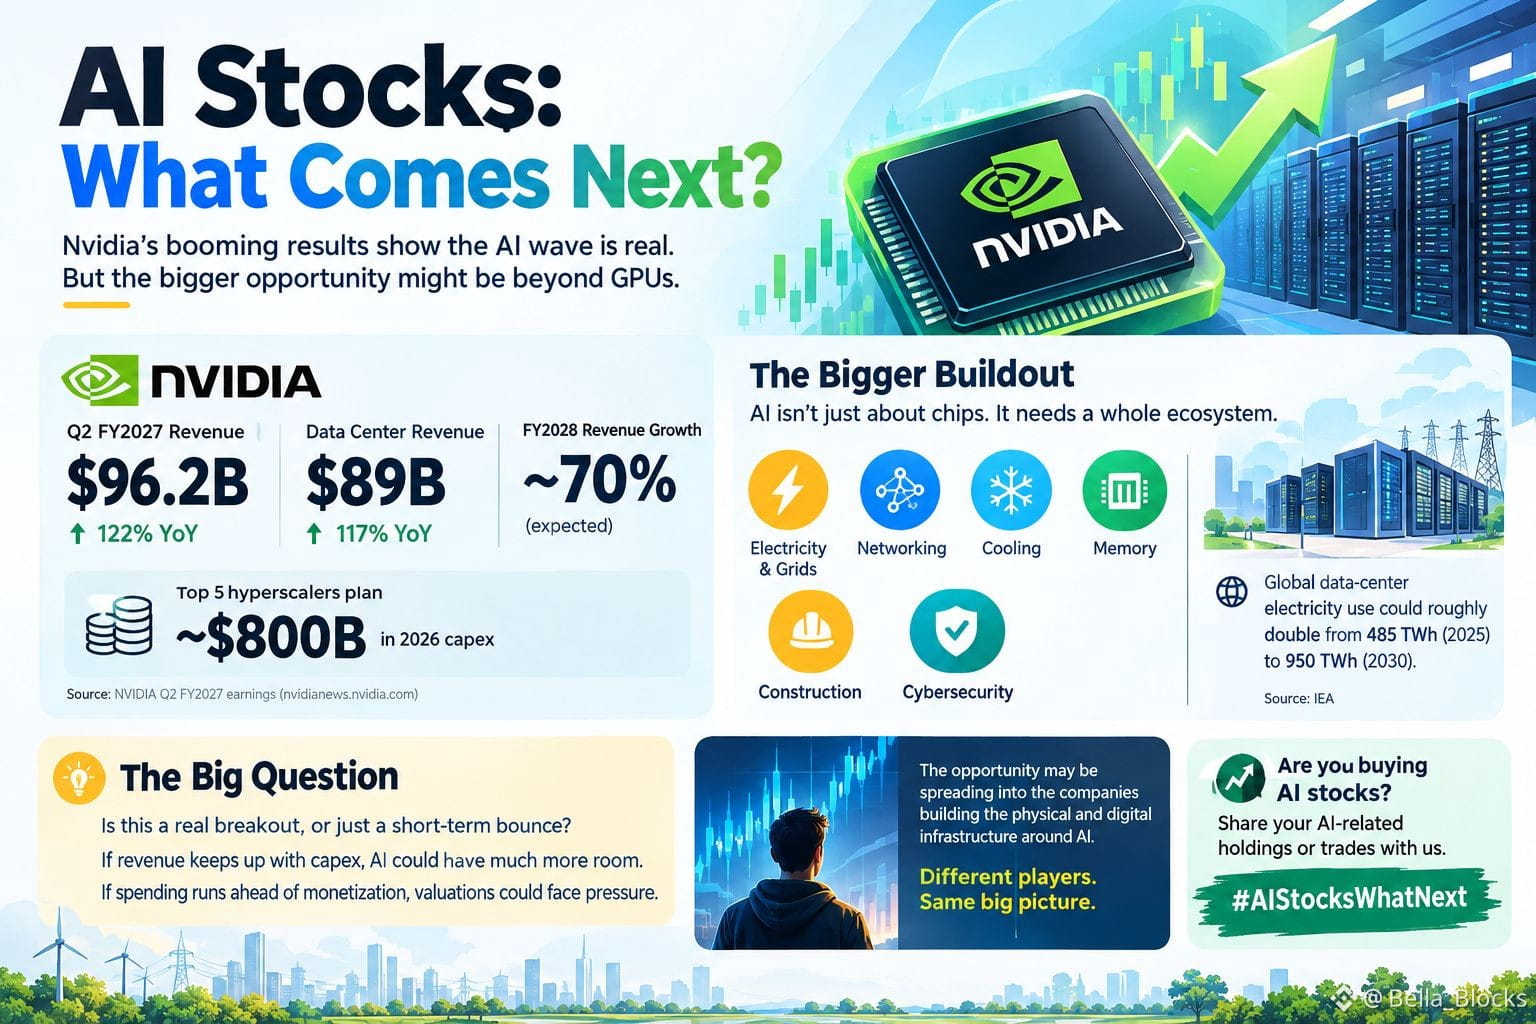
تتزايد أسهم شركات الذكاء الاصطناعي، لكنني أعتقد أن السؤال الأكثر إثارة للاهتمام الآن هو: ماذا يتم دفعه عندما يتجاوز توسّع الذكاء الاصطناعي وحدات معالجة الرسوميات (GPUs)؟
لقد أعلنت إنفيديا للتو عن إيرادات فصلية بلغت 96.2 مليار دولار، مع وصول إيرادات مركز البيانات إلى 89 مليار دولار، بزيادة قدرها 117% على أساس سنوي. كما قال جينسن هوانغ إن إنفيديا تتوقع نموًا يقارب 70% في الإيرادات للسنة المالية 2028، بينما أبرزت مكالمة الأرباح لديها ما يقرب من 800 مليار دولار من الإنفاق الرأسمالي (capex) لعام 2026 من جانب أكبر خمسة مزودي سحابة عظماء (hyperscalers).
لكن هذا الإنفاق يخلق طبقة استثمار ثانية.
مراكز بيانات الذكاء الاصطناعي تحتاج إلى الكهرباء، والشبكات، والاتصال الشبكي (networking)، والتبريد، والذاكرة، والبناء، والأمن السيبراني. تقدر الوكالة الدولية للطاقة (IEA) أن استهلاك الكهرباء عالميًا من مراكز البيانات قد يتضاعف تقريبًا من 485 تيراواط-ساعة في 2025 إلى 950 تيراواط-ساعة بحلول 2030، في حين يُتوقع أن تنمو مراكز بيانات موجهة للذكاء الاصطناعي بوتيرة أسرع حتى من ذلك. وفي الولايات المتحدة، يمكن أن تمثل مراكز البيانات نحو نصف نمو الطلب على الكهرباء حتى عام 2030.
وهذا يغيّر نظرتي إلى صفقة/اتجاه الاستثمار في الذكاء الاصطناعي. لم يعد الأمر مجرد قصة عن أشباه الموصلات.
قد تكون الفرصة تتوسع لتشمل الشركات التي تبني البنية التحتية المادية والرقمية حول الذكاء الاصطناعي—لكن المخاطر موجودة أيضًا. إذا تباطأ الإنفاق الرأسمالي لدى مزودي السحابة عظماء في نهاية المطاف، فقد تواجه الشركات التي تعتمد على إنفاق ثابت للذكاء الاصطناعي ضغوطًا.
لذا أنا أراقب أمرين معًا: نمو إيرادات الذكاء الاصطناعي مقابل تكلفة بناء كل هذه القدرة الحاسوبية.
إذا ظلت الإيرادات تلحق بالإنفاق الرأسمالي (capex)، فقد يكون لدورة الذكاء الاصطناعي مساحة أكبر بكثير. أما إذا تجاوزت النفقات بكثير مسار تحقيق العائدات (monetization)، فقد تتحول الحماسة الحالية إلى مشكلة تقييم تخص الغد.
أنا متفائل على المدى الطويل تجاه ثيمة الذكاء الاصطناعي، لكنني أصبح مهتمًا أكثر بـ"الشركات التي تبيع أدوات الحفر" خلفها، بدلًا من مجرد مطاردة العناوين الرئيسية.
#AIStocksWhatNext
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
$AGT
{future}(AGTUSDT)
$AKE
{future}(AKEUSDT)
تتزايد أسهم شركات الذكاء الاصطناعي، لكنني أعتقد أن السؤال الأكثر إثارة للاهتمام الآن هو: ماذا يتم دفعه عندما يتجاوز توسّع الذكاء الاصطناعي وحدات معالجة الرسوميات (GPUs)؟
لقد أعلنت إنفيديا للتو عن إيرادات فصلية بلغت 96.2 مليار دولار، مع وصول إيرادات مركز البيانات إلى 89 مليار دولار، بزيادة قدرها 117% على أساس سنوي. كما قال جينسن هوانغ إن إنفيديا تتوقع نموًا يقارب 70% في الإيرادات للسنة المالية 2028، بينما أبرزت مكالمة الأرباح لديها ما يقرب من 800 مليار دولار من الإنفاق الرأسمالي (capex) لعام 2026 من جانب أكبر خمسة مزودي سحابة عظماء (hyperscalers).
لكن هذا الإنفاق يخلق طبقة استثمار ثانية.
مراكز بيانات الذكاء الاصطناعي تحتاج إلى الكهرباء، والشبكات، والاتصال الشبكي (networking)، والتبريد، والذاكرة، والبناء، والأمن السيبراني. تقدر الوكالة الدولية للطاقة (IEA) أن استهلاك الكهرباء عالميًا من مراكز البيانات قد يتضاعف تقريبًا من 485 تيراواط-ساعة في 2025 إلى 950 تيراواط-ساعة بحلول 2030، في حين يُتوقع أن تنمو مراكز بيانات موجهة للذكاء الاصطناعي بوتيرة أسرع حتى من ذلك. وفي الولايات المتحدة، يمكن أن تمثل مراكز البيانات نحو نصف نمو الطلب على الكهرباء حتى عام 2030.
وهذا يغيّر نظرتي إلى صفقة/اتجاه الاستثمار في الذكاء الاصطناعي. لم يعد الأمر مجرد قصة عن أشباه الموصلات.
قد تكون الفرصة تتوسع لتشمل الشركات التي تبني البنية التحتية المادية والرقمية حول الذكاء الاصطناعي—لكن المخاطر موجودة أيضًا. إذا تباطأ الإنفاق الرأسمالي لدى مزودي السحابة عظماء في نهاية المطاف، فقد تواجه الشركات التي تعتمد على إنفاق ثابت للذكاء الاصطناعي ضغوطًا.
لذا أنا أراقب أمرين معًا: نمو إيرادات الذكاء الاصطناعي مقابل تكلفة بناء كل هذه القدرة الحاسوبية.
إذا ظلت الإيرادات تلحق بالإنفاق الرأسمالي (capex)، فقد يكون لدورة الذكاء الاصطناعي مساحة أكبر بكثير. أما إذا تجاوزت النفقات بكثير مسار تحقيق العائدات (monetization)، فقد تتحول الحماسة الحالية إلى مشكلة تقييم تخص الغد.
أنا متفائل على المدى الطويل تجاه ثيمة الذكاء الاصطناعي، لكنني أصبح مهتمًا أكثر بـ"الشركات التي تبيع أدوات الحفر" خلفها، بدلًا من مجرد مطاردة العناوين الرئيسية.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
لقد أعلنت إنفيديا للتو عن إيرادات فصلية بلغت 96.2 مليار دولار، مع وصول إيرادات مركز البيانات إلى 89 مليار دولار، بزيادة قدرها 117% على أساس سنوي. كما قال جينسن هوانغ إن إنفيديا تتوقع نموًا يقارب 70% في الإيرادات للسنة المالية 2028، بينما أبرزت مكالمة الأرباح لديها ما يقرب من 800 مليار دولار من الإنفاق الرأسمالي (capex) لعام 2026 من جانب أكبر خمسة مزودي سحابة عظماء (hyperscalers).
لكن هذا الإنفاق يخلق طبقة استثمار ثانية.
مراكز بيانات الذكاء الاصطناعي تحتاج إلى الكهرباء، والشبكات، والاتصال الشبكي (networking)، والتبريد، والذاكرة، والبناء، والأمن السيبراني. تقدر الوكالة الدولية للطاقة (IEA) أن استهلاك الكهرباء عالميًا من مراكز البيانات قد يتضاعف تقريبًا من 485 تيراواط-ساعة في 2025 إلى 950 تيراواط-ساعة بحلول 2030، في حين يُتوقع أن تنمو مراكز بيانات موجهة للذكاء الاصطناعي بوتيرة أسرع حتى من ذلك. وفي الولايات المتحدة، يمكن أن تمثل مراكز البيانات نحو نصف نمو الطلب على الكهرباء حتى عام 2030.
وهذا يغيّر نظرتي إلى صفقة/اتجاه الاستثمار في الذكاء الاصطناعي. لم يعد الأمر مجرد قصة عن أشباه الموصلات.
قد تكون الفرصة تتوسع لتشمل الشركات التي تبني البنية التحتية المادية والرقمية حول الذكاء الاصطناعي—لكن المخاطر موجودة أيضًا. إذا تباطأ الإنفاق الرأسمالي لدى مزودي السحابة عظماء في نهاية المطاف، فقد تواجه الشركات التي تعتمد على إنفاق ثابت للذكاء الاصطناعي ضغوطًا.
لذا أنا أراقب أمرين معًا: نمو إيرادات الذكاء الاصطناعي مقابل تكلفة بناء كل هذه القدرة الحاسوبية.
إذا ظلت الإيرادات تلحق بالإنفاق الرأسمالي (capex)، فقد يكون لدورة الذكاء الاصطناعي مساحة أكبر بكثير. أما إذا تجاوزت النفقات بكثير مسار تحقيق العائدات (monetization)، فقد تتحول الحماسة الحالية إلى مشكلة تقييم تخص الغد.
أنا متفائل على المدى الطويل تجاه ثيمة الذكاء الاصطناعي، لكنني أصبح مهتمًا أكثر بـ"الشركات التي تبيع أدوات الحفر" خلفها، بدلًا من مجرد مطاردة العناوين الرئيسية.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
1
1
890
·
--
صاعد
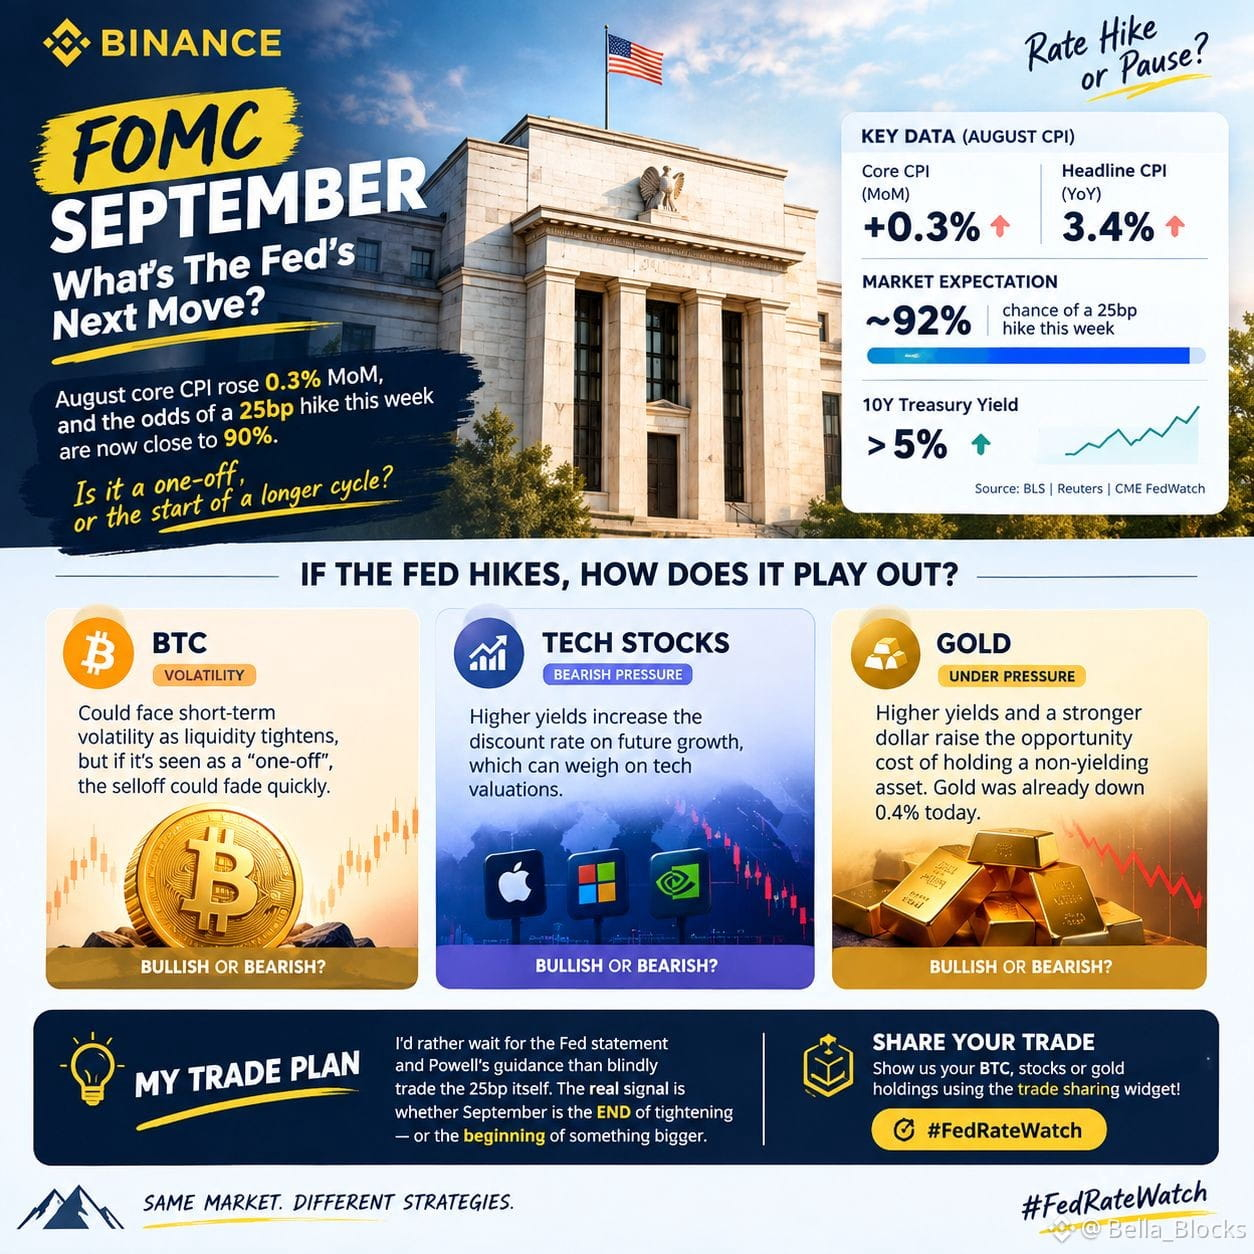
أنا أراقب الاحتياطي الفيدرالي هذا الأسبوع أقل بسبب عنوان الرفع 25 نقطة أساس، وأكثر بسبب ما سيأتي بعده.
ارتفع مؤشر التضخم الأساسي لشهر أغسطس بنسبة 0.3% على أساس شهري، وبلغت قراءة مؤشر التضخم العام 3.4% على أساس سنوي، والآن باتت الأسواق تسعّر بحوالي 92% احتمال إجراء رفع بمقدار 25 نقطة أساس. فما المشكلة الأكبر؟ لقد تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات نسبة 5%.
لذلك إذا قام الفيدرالي برفع الفائدة إلى نطاق 3.75–4.00%، فأنا لا أعتقد أن رد الفعل الأول سيحكي القصة كاملة.
قد يواجه البيتكوين تقلبات مع تشديد السيولة، لكن إذا فسر المتداولون الرفع باعتباره حدثًا “لمرة واحدة” وليس بداية دورة أخرى، فقد يخفّ البيع بسرعة.
أما أسهم التكنولوجيا فإعدادها أصعب لأن ارتفاع العوائد يزيد معدل الخصم على نمو المستقبل. كما يضغط ارتفاع العوائد وارتفاع قيمة الدولار على الذهب، إذ يرفع ذلك تكلفة الفرصة لامتلاك أصل لا يدرّ عائدًا. كان الذهب قد انخفض بالفعل بنسبة 0.4% اليوم بالتزامن مع تزايد توقعات الرفع.
خطة تداولي: أفضّل انتظار بيان الفيدرالي وإرشادات باول بدلًا من التداول بشكل أعمى لمجرد 25 نقطة أساس. الإشارة الحقيقية هي ما إذا كان شهر سبتمبر هو نهاية التشديد—أم بداية شيء أكبر.
هذا الفرق قد يحدد الخطوة التالية في البيتكوين والتكنولوجيا والذهب.
#FedRateWatch
$POWER
{future}(POWERUSDT)
$AIN
{future}(AINUSDT)
$AI
{spot}(AIUSDT)
أنا أراقب الاحتياطي الفيدرالي هذا الأسبوع أقل بسبب عنوان الرفع 25 نقطة أساس، وأكثر بسبب ما سيأتي بعده.
ارتفع مؤشر التضخم الأساسي لشهر أغسطس بنسبة 0.3% على أساس شهري، وبلغت قراءة مؤشر التضخم العام 3.4% على أساس سنوي، والآن باتت الأسواق تسعّر بحوالي 92% احتمال إجراء رفع بمقدار 25 نقطة أساس. فما المشكلة الأكبر؟ لقد تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات نسبة 5%.
لذلك إذا قام الفيدرالي برفع الفائدة إلى نطاق 3.75–4.00%، فأنا لا أعتقد أن رد الفعل الأول سيحكي القصة كاملة.
قد يواجه البيتكوين تقلبات مع تشديد السيولة، لكن إذا فسر المتداولون الرفع باعتباره حدثًا “لمرة واحدة” وليس بداية دورة أخرى، فقد يخفّ البيع بسرعة.
أما أسهم التكنولوجيا فإعدادها أصعب لأن ارتفاع العوائد يزيد معدل الخصم على نمو المستقبل. كما يضغط ارتفاع العوائد وارتفاع قيمة الدولار على الذهب، إذ يرفع ذلك تكلفة الفرصة لامتلاك أصل لا يدرّ عائدًا. كان الذهب قد انخفض بالفعل بنسبة 0.4% اليوم بالتزامن مع تزايد توقعات الرفع.
خطة تداولي: أفضّل انتظار بيان الفيدرالي وإرشادات باول بدلًا من التداول بشكل أعمى لمجرد 25 نقطة أساس. الإشارة الحقيقية هي ما إذا كان شهر سبتمبر هو نهاية التشديد—أم بداية شيء أكبر.
هذا الفرق قد يحدد الخطوة التالية في البيتكوين والتكنولوجيا والذهب.
#FedRateWatch
$POWER
$AIN
$AI
ارتفع مؤشر التضخم الأساسي لشهر أغسطس بنسبة 0.3% على أساس شهري، وبلغت قراءة مؤشر التضخم العام 3.4% على أساس سنوي، والآن باتت الأسواق تسعّر بحوالي 92% احتمال إجراء رفع بمقدار 25 نقطة أساس. فما المشكلة الأكبر؟ لقد تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات نسبة 5%.
لذلك إذا قام الفيدرالي برفع الفائدة إلى نطاق 3.75–4.00%، فأنا لا أعتقد أن رد الفعل الأول سيحكي القصة كاملة.
قد يواجه البيتكوين تقلبات مع تشديد السيولة، لكن إذا فسر المتداولون الرفع باعتباره حدثًا “لمرة واحدة” وليس بداية دورة أخرى، فقد يخفّ البيع بسرعة.
أما أسهم التكنولوجيا فإعدادها أصعب لأن ارتفاع العوائد يزيد معدل الخصم على نمو المستقبل. كما يضغط ارتفاع العوائد وارتفاع قيمة الدولار على الذهب، إذ يرفع ذلك تكلفة الفرصة لامتلاك أصل لا يدرّ عائدًا. كان الذهب قد انخفض بالفعل بنسبة 0.4% اليوم بالتزامن مع تزايد توقعات الرفع.
خطة تداولي: أفضّل انتظار بيان الفيدرالي وإرشادات باول بدلًا من التداول بشكل أعمى لمجرد 25 نقطة أساس. الإشارة الحقيقية هي ما إذا كان شهر سبتمبر هو نهاية التشديد—أم بداية شيء أكبر.
هذا الفرق قد يحدد الخطوة التالية في البيتكوين والتكنولوجيا والذهب.
#FedRateWatch
$POWER
$AIN
$AI
177
·
--
صاعد
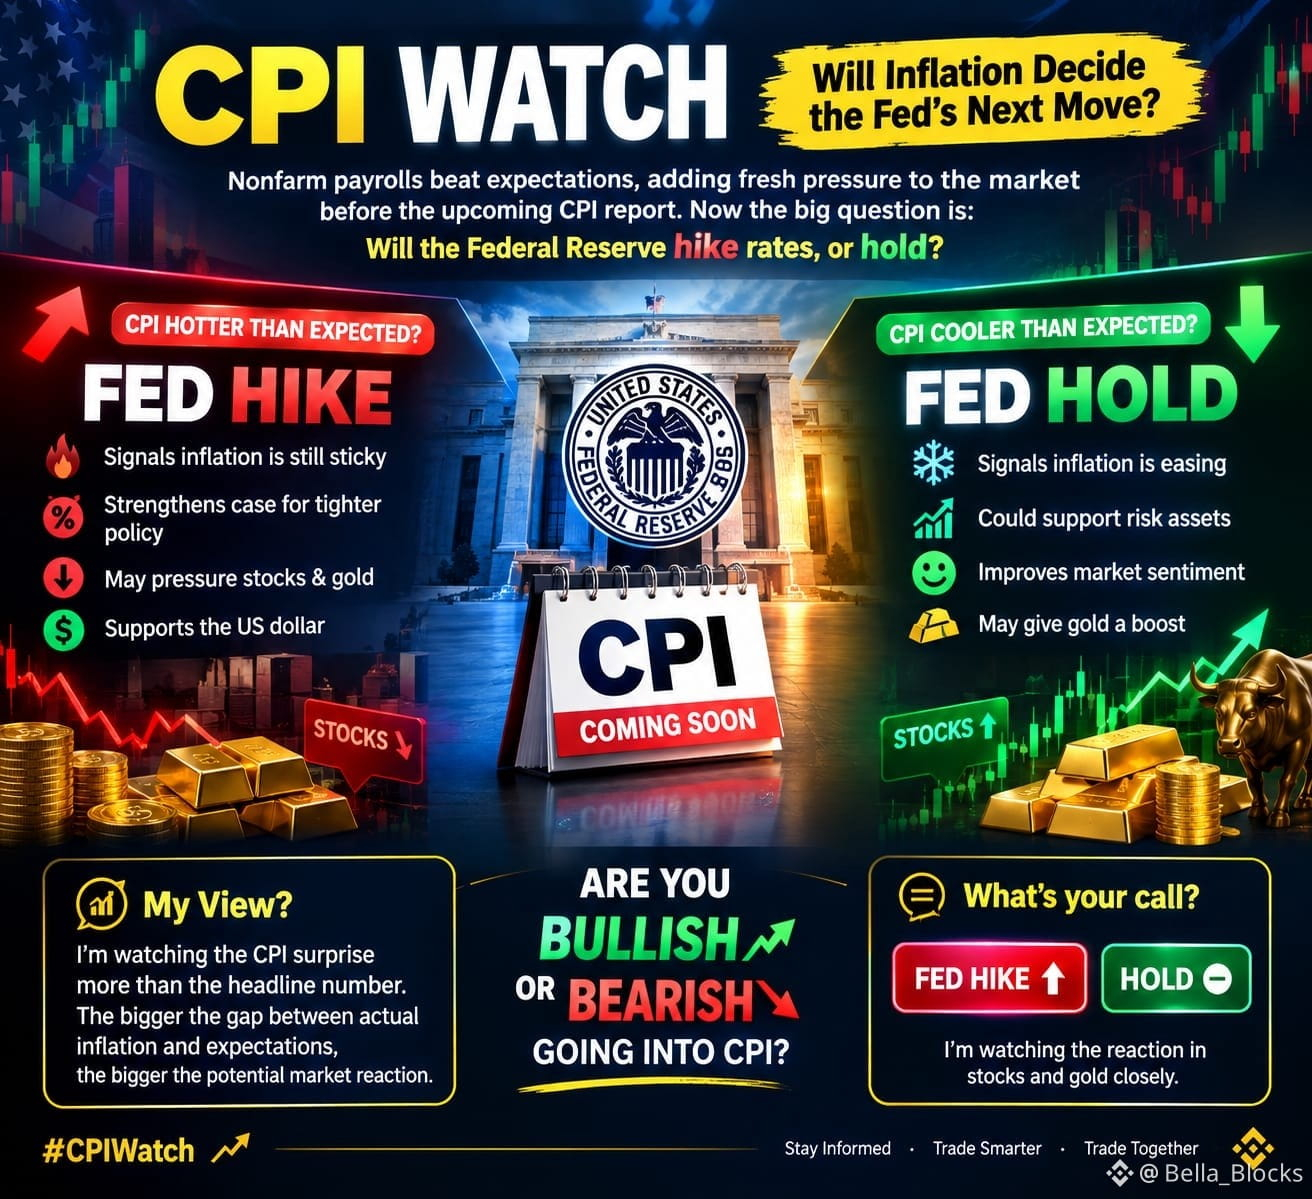
🔥 متابعة مؤشر أسعار المستهلكين (CPI): هل سيقرر ارتفاع التضخم الخطوة التالية للاحتياطي الفيدرالي؟
جاءت بيانات كشوف المرتبات غير الزراعية أقوى من المتوقع، ما أضاف ضغطًا جديدًا على السوق قبيل تقرير مؤشر أسعار المستهلكين (CPI) المرتقب. والآن السؤال الكبير هو: هل سيرفع الاحتياطي الفيدرالي الفائدة، أم سيُبقيها دون تغيير؟
قد يشير ارتفاع CPI أكثر من المتوقع إلى أن التضخم ما زال لزجًا/عنيدًا. وهذا قد يعزز حجة اتباع سياسة أكثر تشددًا، ما قد يضغط على الأسهم والذهب بينما يدعم الدولار. 📉
لكن إذا جاء CPI أدفأ/أبرد من المتوقع، فقد تفسر الأسواق ذلك على أنه علامة على أن التضخم يتراجع. وقد تصبح رواية الإبقاء على الفائدة أقوى، ما قد يدعم الأصول ذات المخاطر ويحسن المعنويات تجاه الأسهم. 📈
ما رأيي؟ أنا أراقب مفاجأة CPI أكثر من الرقم الرئيسي/العنوان. كلما اتسع الفارق بين التضخم الفعلي والتوقعات، زادت احتمالات رد فعل السوق.
هل تتوقع صعودًا أم هبوطًا قبل CPI؟ أنا أراقب رد فعل الأسهم والذهب عن كثب.
ما هو توقّعك: رفع فائدة من الفيدرالي 🔴 أم إبقاء 🟢؟
#CPIWatch
$NES
{alpha}(560x097acf27503753e77bca940277806156c5925b81)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
$MEME
{spot}(MEMEUSDT)
🔥 متابعة مؤشر أسعار المستهلكين (CPI): هل سيقرر ارتفاع التضخم الخطوة التالية للاحتياطي الفيدرالي؟
جاءت بيانات كشوف المرتبات غير الزراعية أقوى من المتوقع، ما أضاف ضغطًا جديدًا على السوق قبيل تقرير مؤشر أسعار المستهلكين (CPI) المرتقب. والآن السؤال الكبير هو: هل سيرفع الاحتياطي الفيدرالي الفائدة، أم سيُبقيها دون تغيير؟
قد يشير ارتفاع CPI أكثر من المتوقع إلى أن التضخم ما زال لزجًا/عنيدًا. وهذا قد يعزز حجة اتباع سياسة أكثر تشددًا، ما قد يضغط على الأسهم والذهب بينما يدعم الدولار. 📉
لكن إذا جاء CPI أدفأ/أبرد من المتوقع، فقد تفسر الأسواق ذلك على أنه علامة على أن التضخم يتراجع. وقد تصبح رواية الإبقاء على الفائدة أقوى، ما قد يدعم الأصول ذات المخاطر ويحسن المعنويات تجاه الأسهم. 📈
ما رأيي؟ أنا أراقب مفاجأة CPI أكثر من الرقم الرئيسي/العنوان. كلما اتسع الفارق بين التضخم الفعلي والتوقعات، زادت احتمالات رد فعل السوق.
هل تتوقع صعودًا أم هبوطًا قبل CPI؟ أنا أراقب رد فعل الأسهم والذهب عن كثب.
ما هو توقّعك: رفع فائدة من الفيدرالي 🔴 أم إبقاء 🟢؟
#CPIWatch
$NES
$4Stock
$MEME
جاءت بيانات كشوف المرتبات غير الزراعية أقوى من المتوقع، ما أضاف ضغطًا جديدًا على السوق قبيل تقرير مؤشر أسعار المستهلكين (CPI) المرتقب. والآن السؤال الكبير هو: هل سيرفع الاحتياطي الفيدرالي الفائدة، أم سيُبقيها دون تغيير؟
قد يشير ارتفاع CPI أكثر من المتوقع إلى أن التضخم ما زال لزجًا/عنيدًا. وهذا قد يعزز حجة اتباع سياسة أكثر تشددًا، ما قد يضغط على الأسهم والذهب بينما يدعم الدولار. 📉
لكن إذا جاء CPI أدفأ/أبرد من المتوقع، فقد تفسر الأسواق ذلك على أنه علامة على أن التضخم يتراجع. وقد تصبح رواية الإبقاء على الفائدة أقوى، ما قد يدعم الأصول ذات المخاطر ويحسن المعنويات تجاه الأسهم. 📈
ما رأيي؟ أنا أراقب مفاجأة CPI أكثر من الرقم الرئيسي/العنوان. كلما اتسع الفارق بين التضخم الفعلي والتوقعات، زادت احتمالات رد فعل السوق.
هل تتوقع صعودًا أم هبوطًا قبل CPI؟ أنا أراقب رد فعل الأسهم والذهب عن كثب.
ما هو توقّعك: رفع فائدة من الفيدرالي 🔴 أم إبقاء 🟢؟
#CPIWatch
$NES
$4Stock
$MEME
18
19
267
·
--
#dusk $DUSK @Dusk_Foundation
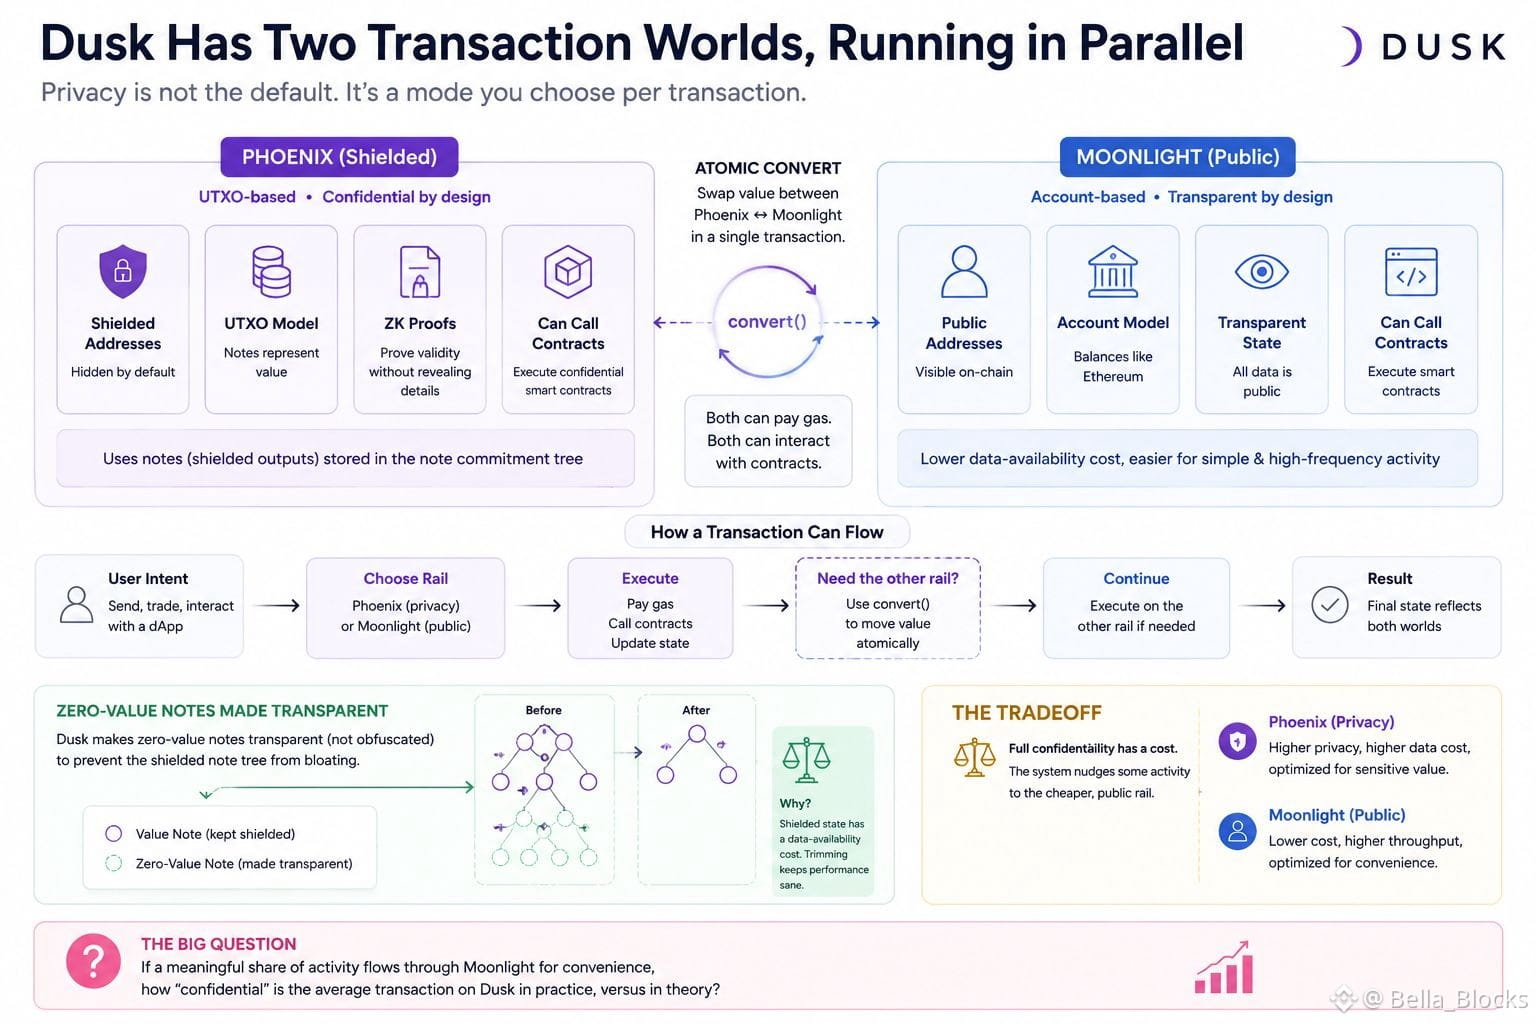
كنت أفتّش في وثائق Dusk لأفهم ما الذي تعنيه فعلاً "التطبيق اللامركزي السري" على مستوى المعاملة، وتوقفت عند شيء ما. لدى Dusk ليس نوع معاملة واحد — بل نوعان يعملان بالتوازي. Phoenix هو نموذج UTXO المُشفّر. أما Moonlight فهو عامّ ويعتمد على الحسابات، أقرب إلى كيفية عمل Ethereum. كلاهما يمكنه دفع الغاز، وكلاهما يمكنه استدعاء العقود، وهناك حرفياً دالة convert تتيح لك التبديل الذري للقيمة بينهما.
هذا ليس ما توقعتُه. كنت أظن أن "سلسلة تركز على الخصوصية" تعني الخصوصية افتراضياً. لا. الخصوصية هي نمط تختاره لكل معاملة على حدة، وليست خاصيةً تابعة للشبكة نفسها.
عدت إلى ملاحظات الهندسة مرتين لأنني اعتقدت أنني ربما أسأت فهم الأمر، لكن هناك تفصيل آخر مخبأ في ذلك: بدأت Dusk بجعل الملاحظات ذات القيمة الصفرية قابلة للرؤية بدل تشويشها، تحديداً لمنع شجرة الملاحظات المُشفّرة من الانتفاخ بسجلات لا تحمل قيمة. لذلك فإن الحالة المُشفّرة ليست مجانية من حيث الصيانة — البروتوكول يقوم فعلياً بتقليص ما يخفيه للحفاظ على الأداء.
لا يبدو أن أي شيء من هذا خلل. يبدو أكثر كونه مقايضة صادقة: فالإخفاء الكامل له تكلفة فيما يتعلق بإتاحة البيانات، لذا يقوم النظام بدفع بعض النشاط باتجاه المسار العام الأرخص.
وهذا يثير سؤالاً: إذا كان جزء ذو معنى من النشاط ينتهي بالتدفق عبر Moonlight من أجل الراحة، فإلى أي مدى تكون "السرية" للمعاملة المتوسطة على Dusk في الواقع، مقارنةً بما هو نظري؟
$BMT
{spot}(BMTUSDT)
$STX
{spot}(STXUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
كنت أفتّش في وثائق Dusk لأفهم ما الذي تعنيه فعلاً "التطبيق اللامركزي السري" على مستوى المعاملة، وتوقفت عند شيء ما. لدى Dusk ليس نوع معاملة واحد — بل نوعان يعملان بالتوازي. Phoenix هو نموذج UTXO المُشفّر. أما Moonlight فهو عامّ ويعتمد على الحسابات، أقرب إلى كيفية عمل Ethereum. كلاهما يمكنه دفع الغاز، وكلاهما يمكنه استدعاء العقود، وهناك حرفياً دالة convert تتيح لك التبديل الذري للقيمة بينهما.
هذا ليس ما توقعتُه. كنت أظن أن "سلسلة تركز على الخصوصية" تعني الخصوصية افتراضياً. لا. الخصوصية هي نمط تختاره لكل معاملة على حدة، وليست خاصيةً تابعة للشبكة نفسها.
عدت إلى ملاحظات الهندسة مرتين لأنني اعتقدت أنني ربما أسأت فهم الأمر، لكن هناك تفصيل آخر مخبأ في ذلك: بدأت Dusk بجعل الملاحظات ذات القيمة الصفرية قابلة للرؤية بدل تشويشها، تحديداً لمنع شجرة الملاحظات المُشفّرة من الانتفاخ بسجلات لا تحمل قيمة. لذلك فإن الحالة المُشفّرة ليست مجانية من حيث الصيانة — البروتوكول يقوم فعلياً بتقليص ما يخفيه للحفاظ على الأداء.
لا يبدو أن أي شيء من هذا خلل. يبدو أكثر كونه مقايضة صادقة: فالإخفاء الكامل له تكلفة فيما يتعلق بإتاحة البيانات، لذا يقوم النظام بدفع بعض النشاط باتجاه المسار العام الأرخص.
وهذا يثير سؤالاً: إذا كان جزء ذو معنى من النشاط ينتهي بالتدفق عبر Moonlight من أجل الراحة، فإلى أي مدى تكون "السرية" للمعاملة المتوسطة على Dusk في الواقع، مقارنةً بما هو نظري؟
$BMT
$STX
كنت أفتّش في وثائق Dusk لأفهم ما الذي تعنيه فعلاً "التطبيق اللامركزي السري" على مستوى المعاملة، وتوقفت عند شيء ما. لدى Dusk ليس نوع معاملة واحد — بل نوعان يعملان بالتوازي. Phoenix هو نموذج UTXO المُشفّر. أما Moonlight فهو عامّ ويعتمد على الحسابات، أقرب إلى كيفية عمل Ethereum. كلاهما يمكنه دفع الغاز، وكلاهما يمكنه استدعاء العقود، وهناك حرفياً دالة convert تتيح لك التبديل الذري للقيمة بينهما.
هذا ليس ما توقعتُه. كنت أظن أن "سلسلة تركز على الخصوصية" تعني الخصوصية افتراضياً. لا. الخصوصية هي نمط تختاره لكل معاملة على حدة، وليست خاصيةً تابعة للشبكة نفسها.
عدت إلى ملاحظات الهندسة مرتين لأنني اعتقدت أنني ربما أسأت فهم الأمر، لكن هناك تفصيل آخر مخبأ في ذلك: بدأت Dusk بجعل الملاحظات ذات القيمة الصفرية قابلة للرؤية بدل تشويشها، تحديداً لمنع شجرة الملاحظات المُشفّرة من الانتفاخ بسجلات لا تحمل قيمة. لذلك فإن الحالة المُشفّرة ليست مجانية من حيث الصيانة — البروتوكول يقوم فعلياً بتقليص ما يخفيه للحفاظ على الأداء.
لا يبدو أن أي شيء من هذا خلل. يبدو أكثر كونه مقايضة صادقة: فالإخفاء الكامل له تكلفة فيما يتعلق بإتاحة البيانات، لذا يقوم النظام بدفع بعض النشاط باتجاه المسار العام الأرخص.
وهذا يثير سؤالاً: إذا كان جزء ذو معنى من النشاط ينتهي بالتدفق عبر Moonlight من أجل الراحة، فإلى أي مدى تكون "السرية" للمعاملة المتوسطة على Dusk في الواقع، مقارنةً بما هو نظري؟
$BMT
$STX
1
189
·
--
#dusk $DUSK @Dusk_Foundation
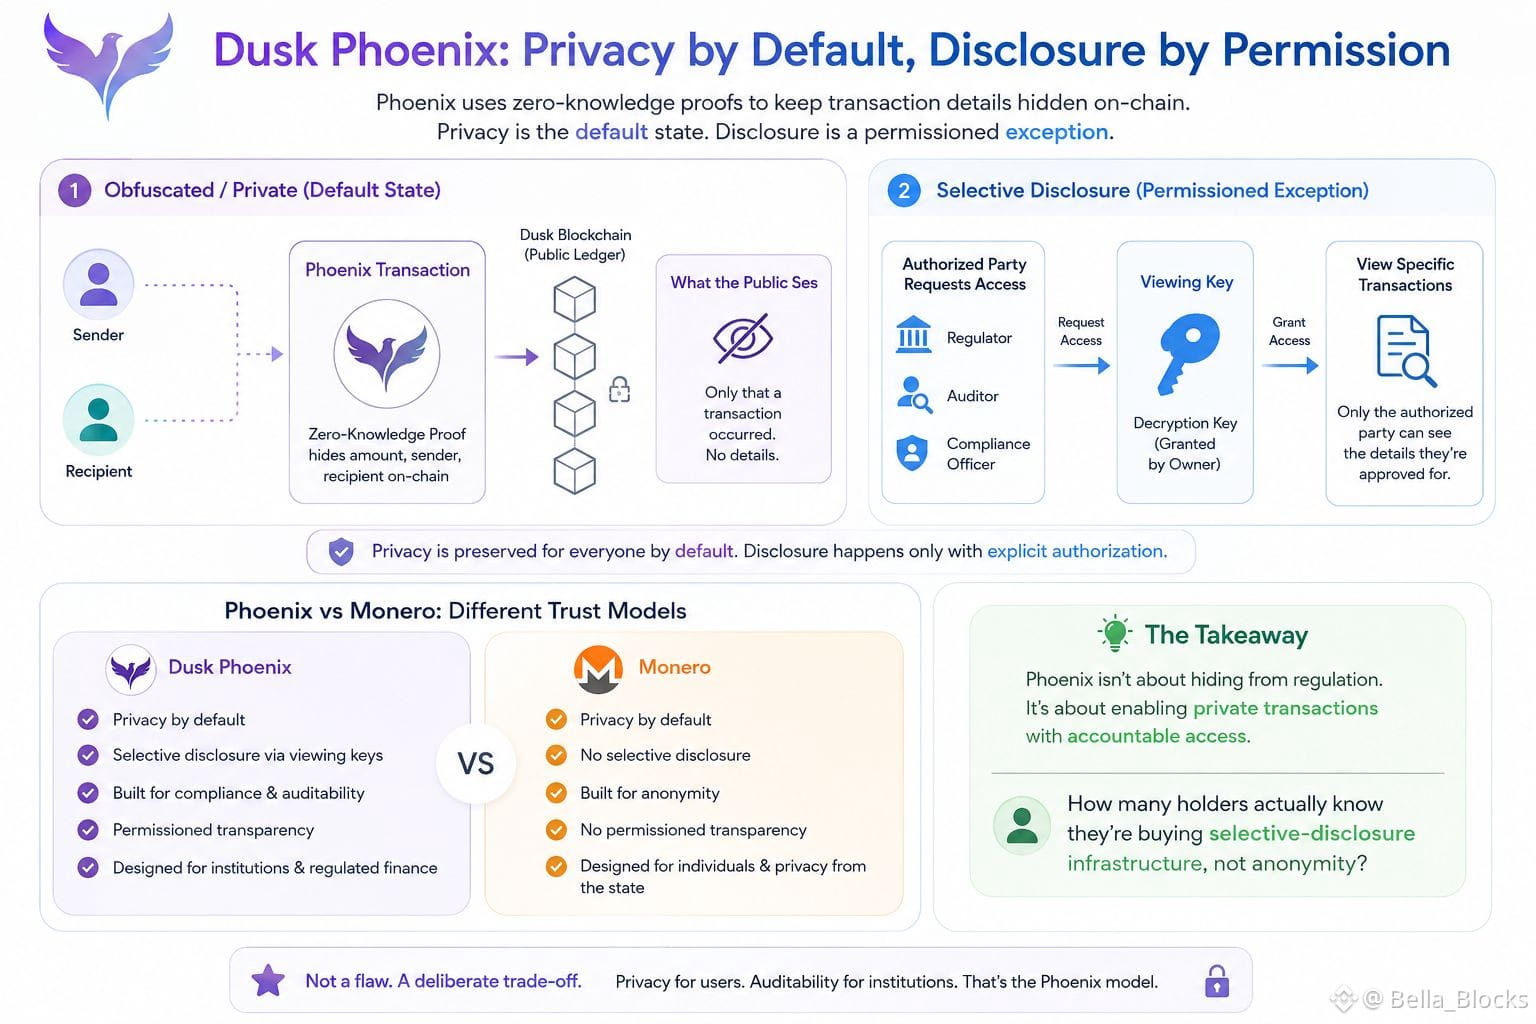
كنت أُنقّب في وثائق Dusk الخاصة بنموذج معاملات Phoenix، أحاول فهم كيفية موازنة الخصوصية مع متطلبات الامتثال التي ستحتاجها البنوك. وتعطّلت عند شيء لا يُتداول كثيرًا خارج الوثائق التقنية: الفرق بين "المموَّه (obfuscated)" و"الخاص (private)" ضمن إطارهم هم.
يستخدم Dusk أدلة المعرفة الصفرية، بحيث لا تكون مبالغ المعاملات ولا المشاركون مرئيين على السلسلة (on-chain) افتراضيًا. حسنًا، هذا هو الخطاب الذي يكرره الجميع. لكن بعد ذلك لاحظت أنهم أدرجوا على وجه التحديد إمكانية الإفصاح الانتقائي—أي أن بإمكان جهة تنظيمية أو مدقق تقديم مفتاح مشاهدة لرؤية معاملات محددة دون كشف الشبكة بأكملها. وهذا ليس الشيء نفسه الذي يقصدونه بـ"الخاص (private)" بالطريقة التي يعنيها معظم مستخدمي العملات الرقمية بالتجزئة عندما يسمعون هذه الكلمة.
عدت إلى الوثائق مرتين لأنني أردت التأكد من أنني لا أُبالغ في تفسير ما فيها. ما يخلقه الأمر فعليًا هو نظام تكون فيه الخصوصية هي الحالة الافتراضية، لكن الإفصاح يُعد استثناءً مُصرَّحًا به—وليس أمرًا عامًا. وهذه دلالة على نموذج ثقة مختلف بشكل ملموس عن شيء مثل Monero، ومن الواضح أنه مُصمم للمؤسسات التي تحتاج إلى سجلات تدقيق (audit trails)، وليس لإخفاء الهوية عن الدولة.
ليس ذلك خللًا. بل هو مقايضة متعمدة. لكن هذا يعني أن وسم "عملة الخصوصية" يُرمى حوله على نحوٍ عشوائي.
كم عدد الحَمَلة فعليًا الذين يعرفون أنهم يشترون بنية تحتية للإفصاح الانتقائي، لا لإخفاء الهوية؟
$SPK
{spot}(SPKUSDT)
$MORPHO
{spot}(MORPHOUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
كنت أُنقّب في وثائق Dusk الخاصة بنموذج معاملات Phoenix، أحاول فهم كيفية موازنة الخصوصية مع متطلبات الامتثال التي ستحتاجها البنوك. وتعطّلت عند شيء لا يُتداول كثيرًا خارج الوثائق التقنية: الفرق بين "المموَّه (obfuscated)" و"الخاص (private)" ضمن إطارهم هم.
يستخدم Dusk أدلة المعرفة الصفرية، بحيث لا تكون مبالغ المعاملات ولا المشاركون مرئيين على السلسلة (on-chain) افتراضيًا. حسنًا، هذا هو الخطاب الذي يكرره الجميع. لكن بعد ذلك لاحظت أنهم أدرجوا على وجه التحديد إمكانية الإفصاح الانتقائي—أي أن بإمكان جهة تنظيمية أو مدقق تقديم مفتاح مشاهدة لرؤية معاملات محددة دون كشف الشبكة بأكملها. وهذا ليس الشيء نفسه الذي يقصدونه بـ"الخاص (private)" بالطريقة التي يعنيها معظم مستخدمي العملات الرقمية بالتجزئة عندما يسمعون هذه الكلمة.
عدت إلى الوثائق مرتين لأنني أردت التأكد من أنني لا أُبالغ في تفسير ما فيها. ما يخلقه الأمر فعليًا هو نظام تكون فيه الخصوصية هي الحالة الافتراضية، لكن الإفصاح يُعد استثناءً مُصرَّحًا به—وليس أمرًا عامًا. وهذه دلالة على نموذج ثقة مختلف بشكل ملموس عن شيء مثل Monero، ومن الواضح أنه مُصمم للمؤسسات التي تحتاج إلى سجلات تدقيق (audit trails)، وليس لإخفاء الهوية عن الدولة.
ليس ذلك خللًا. بل هو مقايضة متعمدة. لكن هذا يعني أن وسم "عملة الخصوصية" يُرمى حوله على نحوٍ عشوائي.
كم عدد الحَمَلة فعليًا الذين يعرفون أنهم يشترون بنية تحتية للإفصاح الانتقائي، لا لإخفاء الهوية؟
$SPK
$MORPHO
كنت أُنقّب في وثائق Dusk الخاصة بنموذج معاملات Phoenix، أحاول فهم كيفية موازنة الخصوصية مع متطلبات الامتثال التي ستحتاجها البنوك. وتعطّلت عند شيء لا يُتداول كثيرًا خارج الوثائق التقنية: الفرق بين "المموَّه (obfuscated)" و"الخاص (private)" ضمن إطارهم هم.
يستخدم Dusk أدلة المعرفة الصفرية، بحيث لا تكون مبالغ المعاملات ولا المشاركون مرئيين على السلسلة (on-chain) افتراضيًا. حسنًا، هذا هو الخطاب الذي يكرره الجميع. لكن بعد ذلك لاحظت أنهم أدرجوا على وجه التحديد إمكانية الإفصاح الانتقائي—أي أن بإمكان جهة تنظيمية أو مدقق تقديم مفتاح مشاهدة لرؤية معاملات محددة دون كشف الشبكة بأكملها. وهذا ليس الشيء نفسه الذي يقصدونه بـ"الخاص (private)" بالطريقة التي يعنيها معظم مستخدمي العملات الرقمية بالتجزئة عندما يسمعون هذه الكلمة.
عدت إلى الوثائق مرتين لأنني أردت التأكد من أنني لا أُبالغ في تفسير ما فيها. ما يخلقه الأمر فعليًا هو نظام تكون فيه الخصوصية هي الحالة الافتراضية، لكن الإفصاح يُعد استثناءً مُصرَّحًا به—وليس أمرًا عامًا. وهذه دلالة على نموذج ثقة مختلف بشكل ملموس عن شيء مثل Monero، ومن الواضح أنه مُصمم للمؤسسات التي تحتاج إلى سجلات تدقيق (audit trails)، وليس لإخفاء الهوية عن الدولة.
ليس ذلك خللًا. بل هو مقايضة متعمدة. لكن هذا يعني أن وسم "عملة الخصوصية" يُرمى حوله على نحوٍ عشوائي.
كم عدد الحَمَلة فعليًا الذين يعرفون أنهم يشترون بنية تحتية للإفصاح الانتقائي، لا لإخفاء الهوية؟
$SPK
$MORPHO
3
2
199
·
--
#dusk $DUSK @Dusk_Foundation
كنت أتصفح وثائق حالة الاستخدام الخاصة بـ Dusk حول لوحات الإعلانات الذكية، متوقعًا نوعًا من محرك مطابقة آلي، والكلمات التي لفتت انتباهي كانت أنهم يقومون بشكل غير مباشر بمطابقة المشترين والبائعين المؤهلين لرموز الأمان الخاصة بـ Dusk، ولا يمكنهم تنفيذ الصفقة الخاصة بـ Dusk إلا بعد أن يصل الطرفان إلى اتفاق ويتم إبرام صفقة.
تلك الكلمة "بشكل غير مباشر" أوقفتني. عدت إلى الوثائق مرتين لأنني افترضت أن "لوحة الإعلانات الذكية" تعني نوعًا من دفتر أوامر على السلسلة (on-chain) يقوم بالمطابقة لك. لا يفعل ذلك، على الأقل ليس مما هو منشور. اللوحة هي طبقة اكتشاف — فهي تعرض الأطراف المقابلة المؤهلة — لكن التفاوض الفعلي (السعر، والشروط، والوقت) ما زال يحدث خارج السلسلة، بين البشر وبين البشر. ما هو بلا ثقة (trustless) هو التسوية، وليس عملية صنع الصفقة.
ليس ذلك خللًا، بل خيار تصميم يتماشى مع الطريقة التي تتداول بها الأوراق المالية الخاصة بالفعل خارج البورصة (OTC)، حيث تشير مواد Dusk نفسها إلى أن تدخل الوسيط/المحامي عادةً ما يكلف في نطاق 2.5% - 15% الخاص بـ Dusk. تهدف لوحة الإعلانات إلى خفض هذا التكلفة عبر تقليل احتكاك التسوية، وليس عبر تغيير المفاوضات نفسها. الأمر أقرب إلى تطبيق للمواعدة يترك لك تحديد الموعد، بدل كونه آلة بيع تُغلق الصفقة تلقائيًا.
لذا فإن الحافز الذي يخلقه هذا أمر مثير للاهتمام: فهو يكافئ الأطراف التي تعرف بالفعل كيفية التفاوض خارج البورصة، بينما لا تبدأ ميزة "بلا ثقة" إلا في النهاية تمامًا. كم عدد الناس الذين يظنون أن العملية برمتها آلية، مقابل من يظنون أنها مجرد تسوية؟
$TUT
{spot}(TUTUSDT)
$PORTAL
{spot}(PORTALUSDT)
{spot}(DUSKUSDT)
ما مدى أتمتة لوحتها الذكية (Smart Bulletin Board) من Dusk برأيك؟
#dusk $DUSK @Dusk
كنت أتصفح وثائق حالة الاستخدام الخاصة بـ Dusk حول لوحات الإعلانات الذكية، متوقعًا نوعًا من محرك مطابقة آلي، والكلمات التي لفتت انتباهي كانت أنهم يقومون بشكل غير مباشر بمطابقة المشترين والبائعين المؤهلين لرموز الأمان الخاصة بـ Dusk، ولا يمكنهم تنفيذ الصفقة الخاصة بـ Dusk إلا بعد أن يصل الطرفان إلى اتفاق ويتم إبرام صفقة.
تلك الكلمة "بشكل غير مباشر" أوقفتني. عدت إلى الوثائق مرتين لأنني افترضت أن "لوحة الإعلانات الذكية" تعني نوعًا من دفتر أوامر على السلسلة (on-chain) يقوم بالمطابقة لك. لا يفعل ذلك، على الأقل ليس مما هو منشور. اللوحة هي طبقة اكتشاف — فهي تعرض الأطراف المقابلة المؤهلة — لكن التفاوض الفعلي (السعر، والشروط، والوقت) ما زال يحدث خارج السلسلة، بين البشر وبين البشر. ما هو بلا ثقة (trustless) هو التسوية، وليس عملية صنع الصفقة.
ليس ذلك خللًا، بل خيار تصميم يتماشى مع الطريقة التي تتداول بها الأوراق المالية الخاصة بالفعل خارج البورصة (OTC)، حيث تشير مواد Dusk نفسها إلى أن تدخل الوسيط/المحامي عادةً ما يكلف في نطاق 2.5% - 15% الخاص بـ Dusk. تهدف لوحة الإعلانات إلى خفض هذا التكلفة عبر تقليل احتكاك التسوية، وليس عبر تغيير المفاوضات نفسها. الأمر أقرب إلى تطبيق للمواعدة يترك لك تحديد الموعد، بدل كونه آلة بيع تُغلق الصفقة تلقائيًا.
لذا فإن الحافز الذي يخلقه هذا أمر مثير للاهتمام: فهو يكافئ الأطراف التي تعرف بالفعل كيفية التفاوض خارج البورصة، بينما لا تبدأ ميزة "بلا ثقة" إلا في النهاية تمامًا. كم عدد الناس الذين يظنون أن العملية برمتها آلية، مقابل من يظنون أنها مجرد تسوية؟
$TUT
$PORTAL
ما مدى أتمتة لوحتها الذكية (Smart Bulletin Board) من Dusk برأيك؟
كنت أتصفح وثائق حالة الاستخدام الخاصة بـ Dusk حول لوحات الإعلانات الذكية، متوقعًا نوعًا من محرك مطابقة آلي، والكلمات التي لفتت انتباهي كانت أنهم يقومون بشكل غير مباشر بمطابقة المشترين والبائعين المؤهلين لرموز الأمان الخاصة بـ Dusk، ولا يمكنهم تنفيذ الصفقة الخاصة بـ Dusk إلا بعد أن يصل الطرفان إلى اتفاق ويتم إبرام صفقة.
تلك الكلمة "بشكل غير مباشر" أوقفتني. عدت إلى الوثائق مرتين لأنني افترضت أن "لوحة الإعلانات الذكية" تعني نوعًا من دفتر أوامر على السلسلة (on-chain) يقوم بالمطابقة لك. لا يفعل ذلك، على الأقل ليس مما هو منشور. اللوحة هي طبقة اكتشاف — فهي تعرض الأطراف المقابلة المؤهلة — لكن التفاوض الفعلي (السعر، والشروط، والوقت) ما زال يحدث خارج السلسلة، بين البشر وبين البشر. ما هو بلا ثقة (trustless) هو التسوية، وليس عملية صنع الصفقة.
ليس ذلك خللًا، بل خيار تصميم يتماشى مع الطريقة التي تتداول بها الأوراق المالية الخاصة بالفعل خارج البورصة (OTC)، حيث تشير مواد Dusk نفسها إلى أن تدخل الوسيط/المحامي عادةً ما يكلف في نطاق 2.5% - 15% الخاص بـ Dusk. تهدف لوحة الإعلانات إلى خفض هذا التكلفة عبر تقليل احتكاك التسوية، وليس عبر تغيير المفاوضات نفسها. الأمر أقرب إلى تطبيق للمواعدة يترك لك تحديد الموعد، بدل كونه آلة بيع تُغلق الصفقة تلقائيًا.
لذا فإن الحافز الذي يخلقه هذا أمر مثير للاهتمام: فهو يكافئ الأطراف التي تعرف بالفعل كيفية التفاوض خارج البورصة، بينما لا تبدأ ميزة "بلا ثقة" إلا في النهاية تمامًا. كم عدد الناس الذين يظنون أن العملية برمتها آلية، مقابل من يظنون أنها مجرد تسوية؟
$TUT
$PORTAL
ما مدى أتمتة لوحتها الذكية (Smart Bulletin Board) من Dusk برأيك؟
🤖 Fully automated
67%
🤝 Discovery+human negotiation
0%
🔐 Trustless settlement only
33%
🤔 Not sure
0%
3 الأصوات • تمّ إغلاق التصويت
3
1.3k
·
--
#dusk $DUSK @Dusk_Foundation
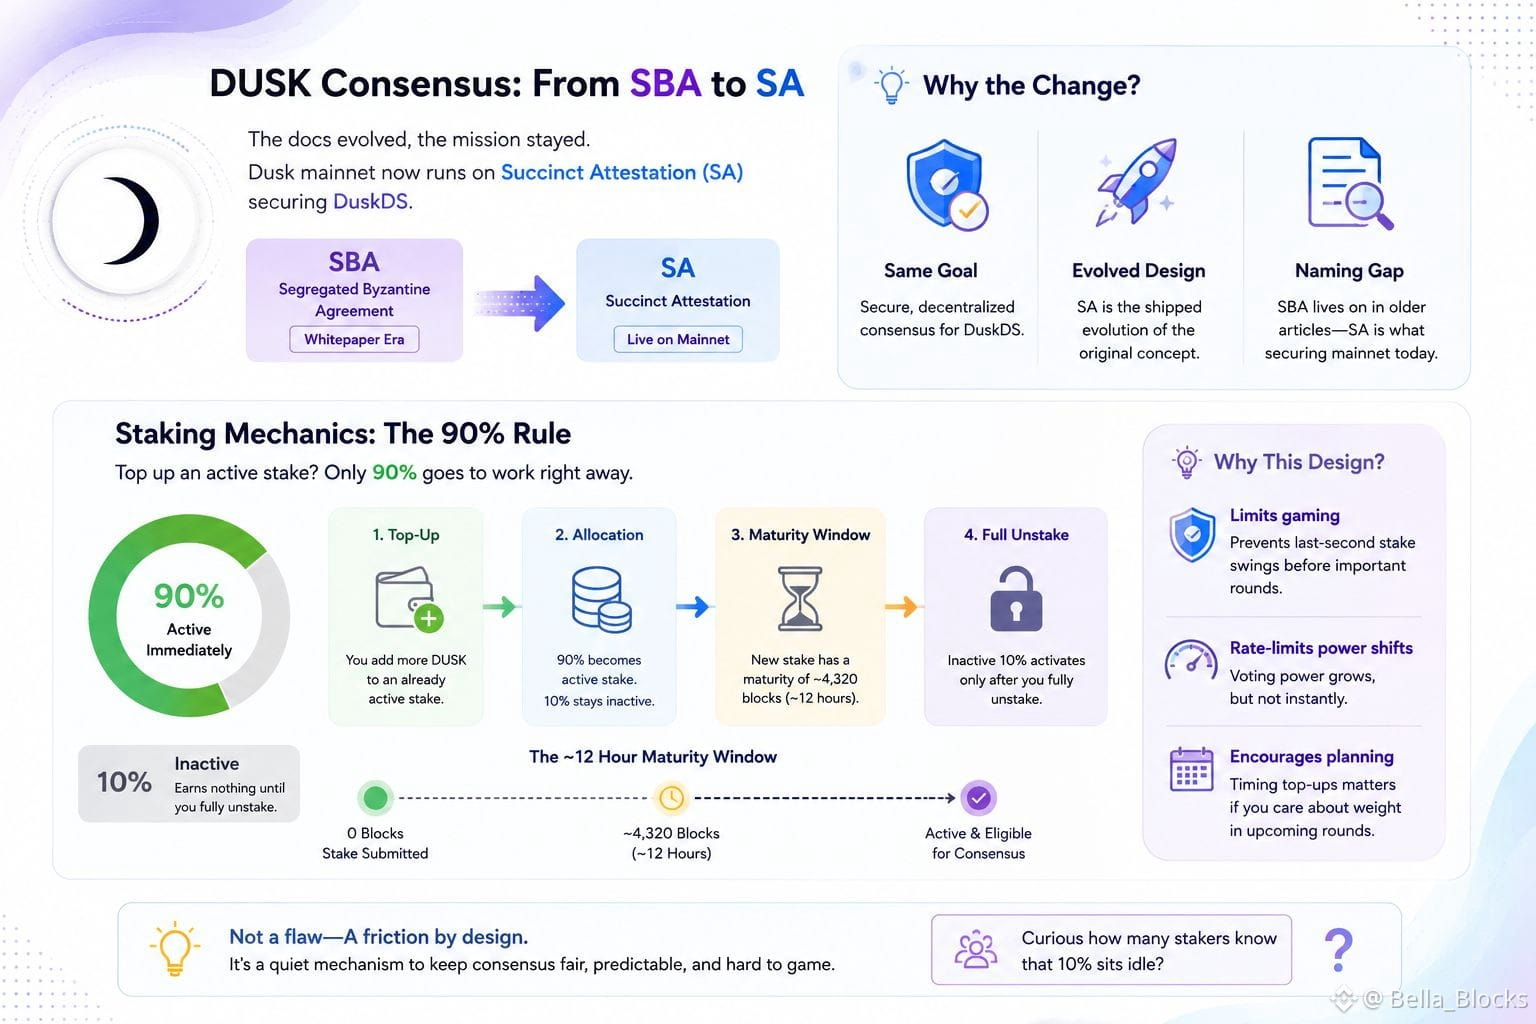
كنت أتصفّح توثيق Dusk الحالي لأُحدِّث معلوماتي حول إجماع SBA الذي لا يزال الجميع يُشير إليه في الكتابات، ولاحظت أن المستندات لم تعد تسميه بذلك فعليًا. يشير توثيق الشبكة الرئيسية المباشر إلى "إثبات موجز" (SA) باعتباره بروتوكول الإجماع الذي يؤمِّن DuskDS، بينما ما يزال معظم مقالات الشرح، وقوائم البورصات، وحتى أجزاء من المجتمع يتحدثون عن "الاتفاق البيزنطي المُفصول" (SBA) باعتباره الشيء الحالي. عدت للتحقق مرتين لأنني افترضت أنني خلطت بين آليتين مختلفتين — لكن لا، يتم وصف SA باعتباره التطور الذي تم شحنه للشبكة الرئيسية، في حين أن SBA أصبح في الغالب لغة العصر الورقيّة/الأبحاث.
هذا فجوة في التسمية وليست علامة إنذار، لكنها قادتني إلى شيء أكثر إثارة: آليات التكديس (الاستيكينغ) الكامنة تحتها. إذا قمت بإضافة رصيد إلى استيك نشط بالفعل، فإن 90% فقط من المبلغ الجديد يصبح نشطًا فورًا — بينما يبقى الـ10% الآخر غير نشط، ولا يدر أي عائد، حتى تقوم بإلغاء التكديس بالكامل. إنها نقطة احتكاك هادئة. وبالاقتران مع نافذة نضج تقارب ~4,320 بلوك (حوالي 12 ساعة) على أي استيك جديد، فهذا يعني أن التضاعف (compounding) ليس بلا احتكاك كما هو الحال مع "فقط أضف المزيد من DUSK" — فهناك تأخير متعمَّد مُدمج، على الأرجح للحد من لعب وزن الاختيار (sortition) قبل الجولات مباشرة عندما يكون حجم الاستيك مهمًا.
لا شيء من هذا مخفي، لكنه ليس مادة تظهر في الصفحة الرئيسية. يبدو أقل كأنه عيب وأكثر كونه مُحدد مُعدل (rate-limiter) لمدى سرعة انتقال/تغيّر قوة التصويت.
أتساءل كم عدد المُكدِّسين الذين يعرفون فعلاً أن 10% يجلس خاملاً — وما إذا كان هذا يُشكِّل توقيت إضافة الرصيد (top-ups).
$TRUMP
{spot}(TRUMPUSDT)
$TRB
{future}(TRBUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
كنت أتصفّح توثيق Dusk الحالي لأُحدِّث معلوماتي حول إجماع SBA الذي لا يزال الجميع يُشير إليه في الكتابات، ولاحظت أن المستندات لم تعد تسميه بذلك فعليًا. يشير توثيق الشبكة الرئيسية المباشر إلى "إثبات موجز" (SA) باعتباره بروتوكول الإجماع الذي يؤمِّن DuskDS، بينما ما يزال معظم مقالات الشرح، وقوائم البورصات، وحتى أجزاء من المجتمع يتحدثون عن "الاتفاق البيزنطي المُفصول" (SBA) باعتباره الشيء الحالي. عدت للتحقق مرتين لأنني افترضت أنني خلطت بين آليتين مختلفتين — لكن لا، يتم وصف SA باعتباره التطور الذي تم شحنه للشبكة الرئيسية، في حين أن SBA أصبح في الغالب لغة العصر الورقيّة/الأبحاث.
هذا فجوة في التسمية وليست علامة إنذار، لكنها قادتني إلى شيء أكثر إثارة: آليات التكديس (الاستيكينغ) الكامنة تحتها. إذا قمت بإضافة رصيد إلى استيك نشط بالفعل، فإن 90% فقط من المبلغ الجديد يصبح نشطًا فورًا — بينما يبقى الـ10% الآخر غير نشط، ولا يدر أي عائد، حتى تقوم بإلغاء التكديس بالكامل. إنها نقطة احتكاك هادئة. وبالاقتران مع نافذة نضج تقارب ~4,320 بلوك (حوالي 12 ساعة) على أي استيك جديد، فهذا يعني أن التضاعف (compounding) ليس بلا احتكاك كما هو الحال مع "فقط أضف المزيد من DUSK" — فهناك تأخير متعمَّد مُدمج، على الأرجح للحد من لعب وزن الاختيار (sortition) قبل الجولات مباشرة عندما يكون حجم الاستيك مهمًا.
لا شيء من هذا مخفي، لكنه ليس مادة تظهر في الصفحة الرئيسية. يبدو أقل كأنه عيب وأكثر كونه مُحدد مُعدل (rate-limiter) لمدى سرعة انتقال/تغيّر قوة التصويت.
أتساءل كم عدد المُكدِّسين الذين يعرفون فعلاً أن 10% يجلس خاملاً — وما إذا كان هذا يُشكِّل توقيت إضافة الرصيد (top-ups).
$TRUMP
$TRB
كنت أتصفّح توثيق Dusk الحالي لأُحدِّث معلوماتي حول إجماع SBA الذي لا يزال الجميع يُشير إليه في الكتابات، ولاحظت أن المستندات لم تعد تسميه بذلك فعليًا. يشير توثيق الشبكة الرئيسية المباشر إلى "إثبات موجز" (SA) باعتباره بروتوكول الإجماع الذي يؤمِّن DuskDS، بينما ما يزال معظم مقالات الشرح، وقوائم البورصات، وحتى أجزاء من المجتمع يتحدثون عن "الاتفاق البيزنطي المُفصول" (SBA) باعتباره الشيء الحالي. عدت للتحقق مرتين لأنني افترضت أنني خلطت بين آليتين مختلفتين — لكن لا، يتم وصف SA باعتباره التطور الذي تم شحنه للشبكة الرئيسية، في حين أن SBA أصبح في الغالب لغة العصر الورقيّة/الأبحاث.
هذا فجوة في التسمية وليست علامة إنذار، لكنها قادتني إلى شيء أكثر إثارة: آليات التكديس (الاستيكينغ) الكامنة تحتها. إذا قمت بإضافة رصيد إلى استيك نشط بالفعل، فإن 90% فقط من المبلغ الجديد يصبح نشطًا فورًا — بينما يبقى الـ10% الآخر غير نشط، ولا يدر أي عائد، حتى تقوم بإلغاء التكديس بالكامل. إنها نقطة احتكاك هادئة. وبالاقتران مع نافذة نضج تقارب ~4,320 بلوك (حوالي 12 ساعة) على أي استيك جديد، فهذا يعني أن التضاعف (compounding) ليس بلا احتكاك كما هو الحال مع "فقط أضف المزيد من DUSK" — فهناك تأخير متعمَّد مُدمج، على الأرجح للحد من لعب وزن الاختيار (sortition) قبل الجولات مباشرة عندما يكون حجم الاستيك مهمًا.
لا شيء من هذا مخفي، لكنه ليس مادة تظهر في الصفحة الرئيسية. يبدو أقل كأنه عيب وأكثر كونه مُحدد مُعدل (rate-limiter) لمدى سرعة انتقال/تغيّر قوة التصويت.
أتساءل كم عدد المُكدِّسين الذين يعرفون فعلاً أن 10% يجلس خاملاً — وما إذا كان هذا يُشكِّل توقيت إضافة الرصيد (top-ups).
$TRUMP
$TRB
1
1
292
·
--
#dusk $DUSK @Dusk_Foundation
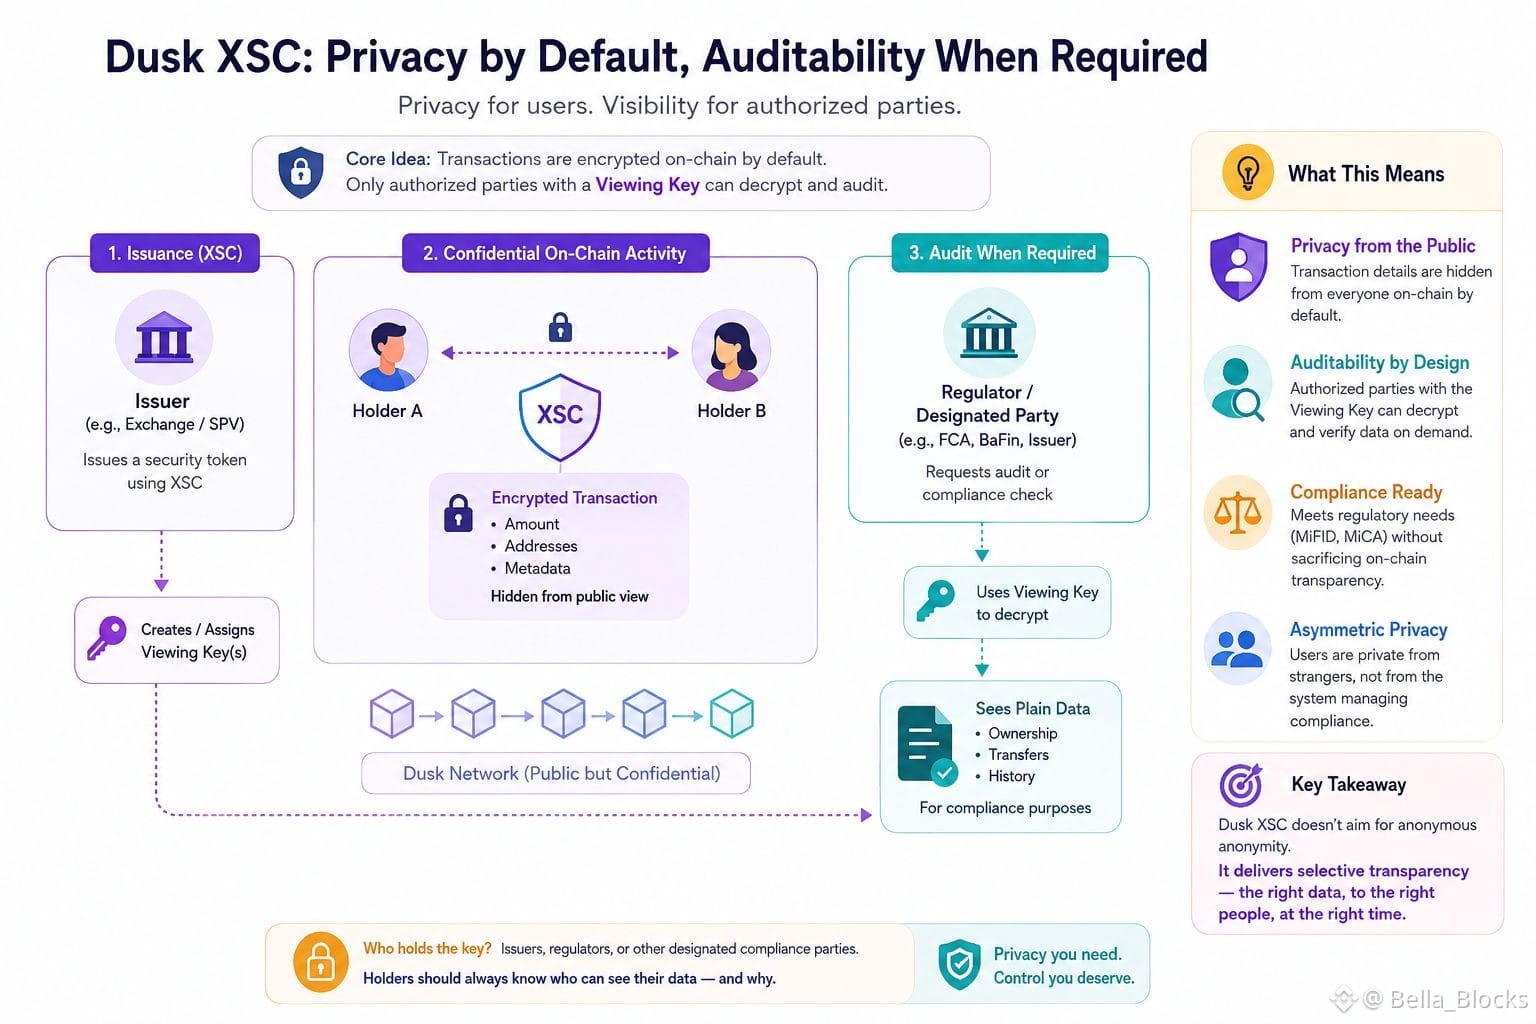
كنت أتصفح وثائق Dusk لمحاولة فهم ما الذي تعنيه فعليًا عبارة «الخصوصية افتراضيًا، وإمكانية التدقيق عند الحاجة» على مستوى البروتوكول، لأن هذه العبارة تظهر في كل مكان تقريبًا ضمن مواد RWA الخاصة بهم، وأردت معرفة من الذي يجري عملية التدقيق.
اتضح أن معيار XSC يتضمن مفاتيح عرض اختيارية مرتبطة بطبقة الامتثال — لذلك عندما يتم إصدار رمز أمني عبر XSC، يمكن للمُصدر (أو جهة تنظيمية معينة) الاحتفاظ بمفتاح يقوم بفك تشفير تفاصيل المعاملات التي تظل مخفية عن الجميع على السلسلة العامة. عدت إلى الوثائق مرتين لأنني قرأتها في البداية على أنها خصوصية كاملة من طرف إلى طرف، من النوع الذي تحصل عليه مع معاملة مُشفّرة تقليدية. الأمر ليس كذلك تمامًا. إنها خصوصية من الجمهور، وليست بالضرورة من الطرف المقابل الذي يقوم بتطبيق قواعد الامتثال.
هذه ليست ثغرة، بل هي الفكرة كلها — إذ لا يمكنك الحصول على رمز أمني متوافق مع MiFID أو MiCA بدون وجود شخص قادر على إثبات الملكية ومسار تدفق الأموال عند الطلب. لكن هذا يعني أن ضمان الخصوصية غير متماثل بطبيعته، وأعتقد أنه ليس واضحًا لأي شخص يقرأ «سري» في الصفحة الرئيسية ويفترض إخفاء هوية متماثلًا مثل عملة خصوصية.
الحافز الذي يخلقه هذا مثير للاهتمام: يحصل المُصدرون على راحة عند وضع أوراق مالية حقيقية على سلسلة عامة تحديدًا لأنهم يحتفظون بالرؤية. يحصل المستخدمون على خصوصية من الغرباء، لا من النظام الذي يديرهم. وتجدر الإشارة إلى أنه من المفيد التساؤل عن عدد الحَمَلة الذين يعرفون فعلًا من الذي يمسك بهذا المفتاح على أي أصل في وقت معيّن.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
كنت أتصفح وثائق Dusk لمحاولة فهم ما الذي تعنيه فعليًا عبارة «الخصوصية افتراضيًا، وإمكانية التدقيق عند الحاجة» على مستوى البروتوكول، لأن هذه العبارة تظهر في كل مكان تقريبًا ضمن مواد RWA الخاصة بهم، وأردت معرفة من الذي يجري عملية التدقيق.
اتضح أن معيار XSC يتضمن مفاتيح عرض اختيارية مرتبطة بطبقة الامتثال — لذلك عندما يتم إصدار رمز أمني عبر XSC، يمكن للمُصدر (أو جهة تنظيمية معينة) الاحتفاظ بمفتاح يقوم بفك تشفير تفاصيل المعاملات التي تظل مخفية عن الجميع على السلسلة العامة. عدت إلى الوثائق مرتين لأنني قرأتها في البداية على أنها خصوصية كاملة من طرف إلى طرف، من النوع الذي تحصل عليه مع معاملة مُشفّرة تقليدية. الأمر ليس كذلك تمامًا. إنها خصوصية من الجمهور، وليست بالضرورة من الطرف المقابل الذي يقوم بتطبيق قواعد الامتثال.
هذه ليست ثغرة، بل هي الفكرة كلها — إذ لا يمكنك الحصول على رمز أمني متوافق مع MiFID أو MiCA بدون وجود شخص قادر على إثبات الملكية ومسار تدفق الأموال عند الطلب. لكن هذا يعني أن ضمان الخصوصية غير متماثل بطبيعته، وأعتقد أنه ليس واضحًا لأي شخص يقرأ «سري» في الصفحة الرئيسية ويفترض إخفاء هوية متماثلًا مثل عملة خصوصية.
الحافز الذي يخلقه هذا مثير للاهتمام: يحصل المُصدرون على راحة عند وضع أوراق مالية حقيقية على سلسلة عامة تحديدًا لأنهم يحتفظون بالرؤية. يحصل المستخدمون على خصوصية من الغرباء، لا من النظام الذي يديرهم. وتجدر الإشارة إلى أنه من المفيد التساؤل عن عدد الحَمَلة الذين يعرفون فعلًا من الذي يمسك بهذا المفتاح على أي أصل في وقت معيّن.
كنت أتصفح وثائق Dusk لمحاولة فهم ما الذي تعنيه فعليًا عبارة «الخصوصية افتراضيًا، وإمكانية التدقيق عند الحاجة» على مستوى البروتوكول، لأن هذه العبارة تظهر في كل مكان تقريبًا ضمن مواد RWA الخاصة بهم، وأردت معرفة من الذي يجري عملية التدقيق.
اتضح أن معيار XSC يتضمن مفاتيح عرض اختيارية مرتبطة بطبقة الامتثال — لذلك عندما يتم إصدار رمز أمني عبر XSC، يمكن للمُصدر (أو جهة تنظيمية معينة) الاحتفاظ بمفتاح يقوم بفك تشفير تفاصيل المعاملات التي تظل مخفية عن الجميع على السلسلة العامة. عدت إلى الوثائق مرتين لأنني قرأتها في البداية على أنها خصوصية كاملة من طرف إلى طرف، من النوع الذي تحصل عليه مع معاملة مُشفّرة تقليدية. الأمر ليس كذلك تمامًا. إنها خصوصية من الجمهور، وليست بالضرورة من الطرف المقابل الذي يقوم بتطبيق قواعد الامتثال.
هذه ليست ثغرة، بل هي الفكرة كلها — إذ لا يمكنك الحصول على رمز أمني متوافق مع MiFID أو MiCA بدون وجود شخص قادر على إثبات الملكية ومسار تدفق الأموال عند الطلب. لكن هذا يعني أن ضمان الخصوصية غير متماثل بطبيعته، وأعتقد أنه ليس واضحًا لأي شخص يقرأ «سري» في الصفحة الرئيسية ويفترض إخفاء هوية متماثلًا مثل عملة خصوصية.
الحافز الذي يخلقه هذا مثير للاهتمام: يحصل المُصدرون على راحة عند وضع أوراق مالية حقيقية على سلسلة عامة تحديدًا لأنهم يحتفظون بالرؤية. يحصل المستخدمون على خصوصية من الغرباء، لا من النظام الذي يديرهم. وتجدر الإشارة إلى أنه من المفيد التساؤل عن عدد الحَمَلة الذين يعرفون فعلًا من الذي يمسك بهذا المفتاح على أي أصل في وقت معيّن.
12
10
619
·
--
#termmax @termmax
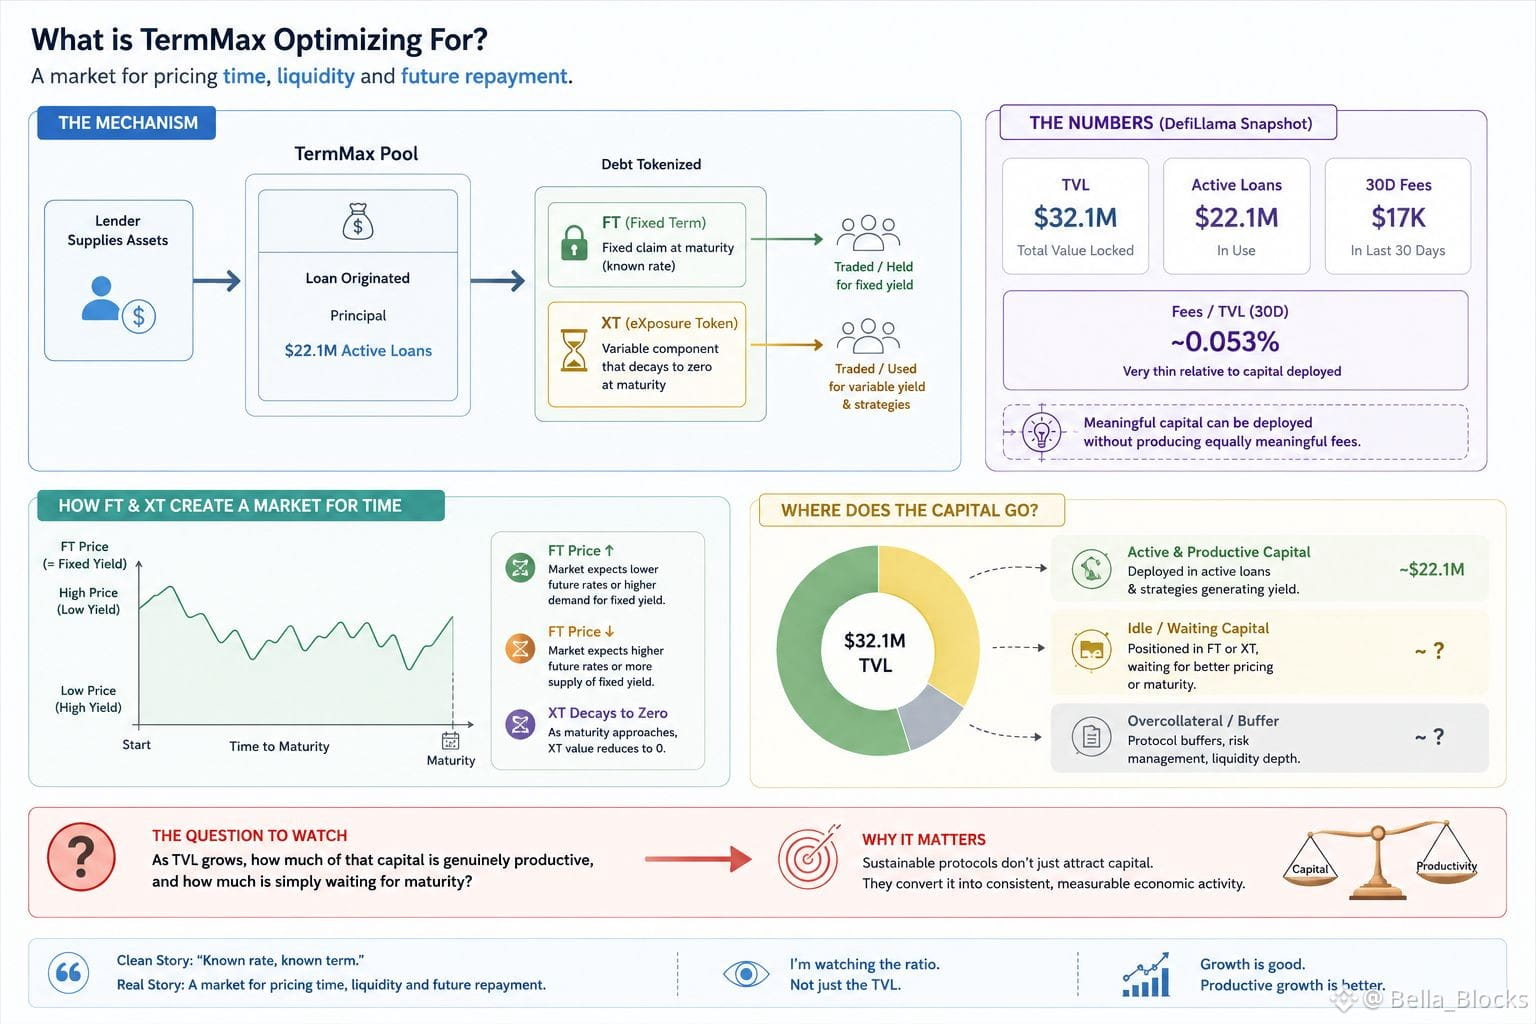
أعود باستمرار إلى رقم واحد وأنا أتعمق عبر TermMax: الفجوة بين رأس المال الكائن في البروتوكول والرسوم التي يولدها فعليًا.
تُظهر أحدث لقطة DefiLlama التي وجدتها حوالي 32.1 مليون دولار من إجمالي القيمة المُقفلّة (TVL)، مع ما يقارب 22.1 مليون دولار في القروض النشطة، بينما لم تكن رسوم آخر 30 يومًا سوى قرابة 17 ألف دولار.
ظننت أنني ربما أخطأت في القراءة، فعدت إلى المستندات لأفهم لما يختص TermMax تحسينه فعليًا.
تُعدّ الآلية أكثر إثارة من مجرد وسم بسيط مثل “الإقراض بسعر ثابت”. يقوم TermMax بترميز الدَّين إلى FT و XT. تمثل FT المطالبة الثابتة عند الاستحقاق، بينما تحمل XT المكوّن المتغير المتبقي وتؤول في النهاية إلى الصفر.
وهذا يخلق سلوكًا مختلفًا عن سلوك مجمع إقراض عادي. لا يكتفي رأس المال بكسب معدل عائم. المستخدمون يتبادلون حول آجال استحقاق محددة، وبشكل فعلي فإن سعر FT يحدد العائد الثابت.
لذا القصة الواضحة هي “معدل معروف، أجل معروف”. وتحت السطح، إنها في الأساس سوق لتسعير الزمن والسيولة والسداد المستقبلي.
الجزء المثير للاهتمام هو أنه يمكن نشر رأس مال ذي قيمة دون إنتاج رسوم ذات قيمة مكافئة. وهذا ليس بالضرورة مشكلة تلقائيًا. قد تظل الاستخدامات مركزة في أسواق أو استراتيجيات معينة.
لكن ذلك يثير سؤالًا أعتقد أنه يستحق المتابعة:
مع نمو TVL، ما مقدار هذا رأس المال الذي يُعدّ فعليًا منتِجًا، وكم مقدار ما هو مجرد انتظار حتى يحين موعد الاستحقاق؟
$ONG
{spot}(ONGUSDT)
$PEOPLE
{spot}(PEOPLEUSDT)
$NEIRO
{spot}(NEIROUSDT)
#termmax @TermMax
أعود باستمرار إلى رقم واحد وأنا أتعمق عبر TermMax: الفجوة بين رأس المال الكائن في البروتوكول والرسوم التي يولدها فعليًا.
تُظهر أحدث لقطة DefiLlama التي وجدتها حوالي 32.1 مليون دولار من إجمالي القيمة المُقفلّة (TVL)، مع ما يقارب 22.1 مليون دولار في القروض النشطة، بينما لم تكن رسوم آخر 30 يومًا سوى قرابة 17 ألف دولار.
ظننت أنني ربما أخطأت في القراءة، فعدت إلى المستندات لأفهم لما يختص TermMax تحسينه فعليًا.
تُعدّ الآلية أكثر إثارة من مجرد وسم بسيط مثل “الإقراض بسعر ثابت”. يقوم TermMax بترميز الدَّين إلى FT و XT. تمثل FT المطالبة الثابتة عند الاستحقاق، بينما تحمل XT المكوّن المتغير المتبقي وتؤول في النهاية إلى الصفر.
وهذا يخلق سلوكًا مختلفًا عن سلوك مجمع إقراض عادي. لا يكتفي رأس المال بكسب معدل عائم. المستخدمون يتبادلون حول آجال استحقاق محددة، وبشكل فعلي فإن سعر FT يحدد العائد الثابت.
لذا القصة الواضحة هي “معدل معروف، أجل معروف”. وتحت السطح، إنها في الأساس سوق لتسعير الزمن والسيولة والسداد المستقبلي.
الجزء المثير للاهتمام هو أنه يمكن نشر رأس مال ذي قيمة دون إنتاج رسوم ذات قيمة مكافئة. وهذا ليس بالضرورة مشكلة تلقائيًا. قد تظل الاستخدامات مركزة في أسواق أو استراتيجيات معينة.
لكن ذلك يثير سؤالًا أعتقد أنه يستحق المتابعة:
مع نمو TVL، ما مقدار هذا رأس المال الذي يُعدّ فعليًا منتِجًا، وكم مقدار ما هو مجرد انتظار حتى يحين موعد الاستحقاق؟
$ONG
$PEOPLE
$NEIRO
أعود باستمرار إلى رقم واحد وأنا أتعمق عبر TermMax: الفجوة بين رأس المال الكائن في البروتوكول والرسوم التي يولدها فعليًا.
تُظهر أحدث لقطة DefiLlama التي وجدتها حوالي 32.1 مليون دولار من إجمالي القيمة المُقفلّة (TVL)، مع ما يقارب 22.1 مليون دولار في القروض النشطة، بينما لم تكن رسوم آخر 30 يومًا سوى قرابة 17 ألف دولار.
ظننت أنني ربما أخطأت في القراءة، فعدت إلى المستندات لأفهم لما يختص TermMax تحسينه فعليًا.
تُعدّ الآلية أكثر إثارة من مجرد وسم بسيط مثل “الإقراض بسعر ثابت”. يقوم TermMax بترميز الدَّين إلى FT و XT. تمثل FT المطالبة الثابتة عند الاستحقاق، بينما تحمل XT المكوّن المتغير المتبقي وتؤول في النهاية إلى الصفر.
وهذا يخلق سلوكًا مختلفًا عن سلوك مجمع إقراض عادي. لا يكتفي رأس المال بكسب معدل عائم. المستخدمون يتبادلون حول آجال استحقاق محددة، وبشكل فعلي فإن سعر FT يحدد العائد الثابت.
لذا القصة الواضحة هي “معدل معروف، أجل معروف”. وتحت السطح، إنها في الأساس سوق لتسعير الزمن والسيولة والسداد المستقبلي.
الجزء المثير للاهتمام هو أنه يمكن نشر رأس مال ذي قيمة دون إنتاج رسوم ذات قيمة مكافئة. وهذا ليس بالضرورة مشكلة تلقائيًا. قد تظل الاستخدامات مركزة في أسواق أو استراتيجيات معينة.
لكن ذلك يثير سؤالًا أعتقد أنه يستحق المتابعة:
مع نمو TVL، ما مقدار هذا رأس المال الذي يُعدّ فعليًا منتِجًا، وكم مقدار ما هو مجرد انتظار حتى يحين موعد الاستحقاق؟
$ONG
$PEOPLE
$NEIRO
1
3
105
·
--
#dusk $DUSK @Dusk_Foundation
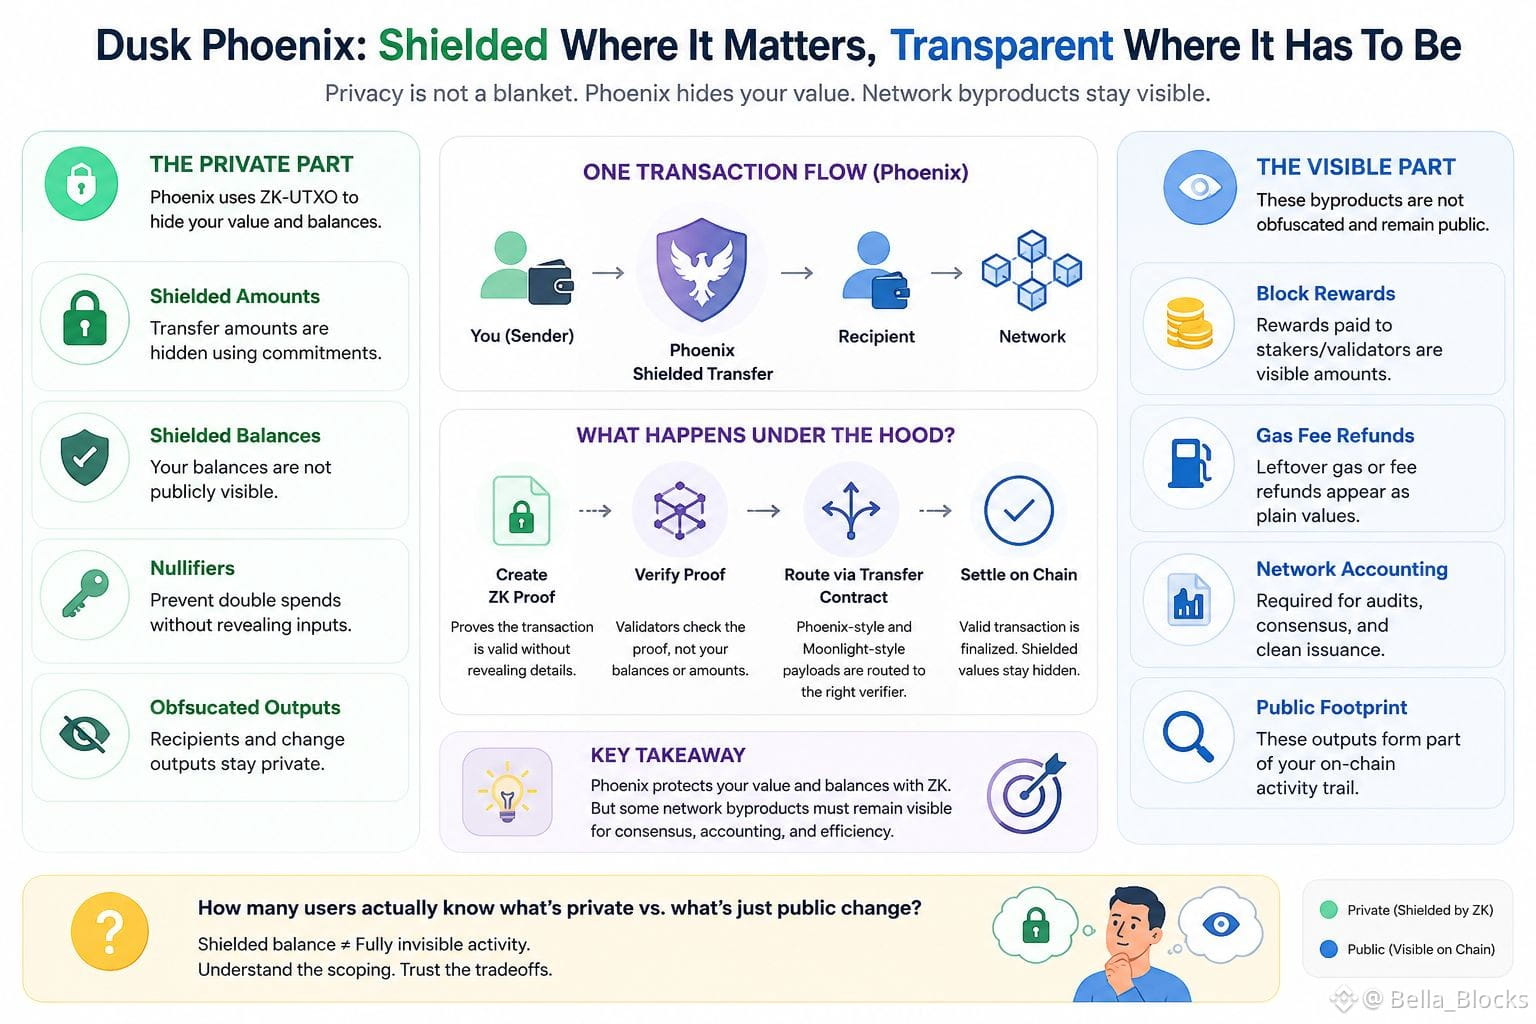
كنت أتفحص وثائق Dusk لأفهم معنى "مُحمى" فعليًا في Phoenix، وصادفت سطرًا جعلني أتوقف وأعيد قراءته. أحد الأوصاف الرسمية لـ Phoenix يقول إنه يمنح خصوصية كاملة على السلسلة — حتى بالنسبة للمخرجات غير المُعتمة مثل مكافآت الكتل واستردادات رسوم الغاز. "خصوصية كاملة" و"مخرجات غير مُعتمة" في الجملة نفسها بدت كتعارض، لذلك عدت إلى الوثائق مرتين أعتقدت أنني ربما أسأت القراءة.
اتضح أن الأمر ليس خطأ، بل اختيار في النطاق. Phoenix هو نموذج معاملات UTXO قائم على المعرفة الصفرية، مُدمج في عقد التحويل الخاص بـ Dusk، ويدعم كلًا من المعاملات الشفافة والمعتمة. وعلى طبقة التسوية، يقوم عقد التحويل بتوجيه حمولات بصيغة Phoenix وMoonlight إلى منطق التحقق المناسب، ما يعني أن القيمة المُحمى والشفافة يمكن أن تتعايش على السلسلة نفسها، وأحيانًا ضمن نفس مسار تدفق المعاملة.
لذا فـ"الخصوصية" ليست شاملة. يمكن أن تُعتم مبالغ تحويلاتك وأرصِدتك خلف الالتزامات والمُعدِمات، لكن النواتج الميكانيكية لاستخدام الشبكة فعليًا — مثل ردود غاز غير مستخدم، ومكافآت الستيك/البلوك — يبدو أنها تُظهر كقيم عادية بدل أن تكون مخفية.
هذا ليس خللًا، بل مقايضة: الإخفاء الكامل في كل مكان يزيد تكلفة البرهنة، وإصدار المكافآت على الأرجح يحتاج إلى أن يظل قابلاً للتدقيق كي يعمل الإجماع بسلاسة. لكن هذا يعني أن جزءًا من بصمتك على السلسلة يظل مرئيًا حتى عندما تكون "الميزانية" الخاصة بك مُحمى تقنيًا.
كم عدد الأشخاص الذين ينفذون معاملات Phoenix بالفعل يعرفون أي جزء من نشاطهم هو الجزء الخاص، وأي جزء مجرد تغيير عام؟
$AVAAI
{future}(AVAAIUSDT)
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
#dusk $DUSK @Dusk
كنت أتفحص وثائق Dusk لأفهم معنى "مُحمى" فعليًا في Phoenix، وصادفت سطرًا جعلني أتوقف وأعيد قراءته. أحد الأوصاف الرسمية لـ Phoenix يقول إنه يمنح خصوصية كاملة على السلسلة — حتى بالنسبة للمخرجات غير المُعتمة مثل مكافآت الكتل واستردادات رسوم الغاز. "خصوصية كاملة" و"مخرجات غير مُعتمة" في الجملة نفسها بدت كتعارض، لذلك عدت إلى الوثائق مرتين أعتقدت أنني ربما أسأت القراءة.
اتضح أن الأمر ليس خطأ، بل اختيار في النطاق. Phoenix هو نموذج معاملات UTXO قائم على المعرفة الصفرية، مُدمج في عقد التحويل الخاص بـ Dusk، ويدعم كلًا من المعاملات الشفافة والمعتمة. وعلى طبقة التسوية، يقوم عقد التحويل بتوجيه حمولات بصيغة Phoenix وMoonlight إلى منطق التحقق المناسب، ما يعني أن القيمة المُحمى والشفافة يمكن أن تتعايش على السلسلة نفسها، وأحيانًا ضمن نفس مسار تدفق المعاملة.
لذا فـ"الخصوصية" ليست شاملة. يمكن أن تُعتم مبالغ تحويلاتك وأرصِدتك خلف الالتزامات والمُعدِمات، لكن النواتج الميكانيكية لاستخدام الشبكة فعليًا — مثل ردود غاز غير مستخدم، ومكافآت الستيك/البلوك — يبدو أنها تُظهر كقيم عادية بدل أن تكون مخفية.
هذا ليس خللًا، بل مقايضة: الإخفاء الكامل في كل مكان يزيد تكلفة البرهنة، وإصدار المكافآت على الأرجح يحتاج إلى أن يظل قابلاً للتدقيق كي يعمل الإجماع بسلاسة. لكن هذا يعني أن جزءًا من بصمتك على السلسلة يظل مرئيًا حتى عندما تكون "الميزانية" الخاصة بك مُحمى تقنيًا.
كم عدد الأشخاص الذين ينفذون معاملات Phoenix بالفعل يعرفون أي جزء من نشاطهم هو الجزء الخاص، وأي جزء مجرد تغيير عام؟
$AVAAI
$BOME
كنت أتفحص وثائق Dusk لأفهم معنى "مُحمى" فعليًا في Phoenix، وصادفت سطرًا جعلني أتوقف وأعيد قراءته. أحد الأوصاف الرسمية لـ Phoenix يقول إنه يمنح خصوصية كاملة على السلسلة — حتى بالنسبة للمخرجات غير المُعتمة مثل مكافآت الكتل واستردادات رسوم الغاز. "خصوصية كاملة" و"مخرجات غير مُعتمة" في الجملة نفسها بدت كتعارض، لذلك عدت إلى الوثائق مرتين أعتقدت أنني ربما أسأت القراءة.
اتضح أن الأمر ليس خطأ، بل اختيار في النطاق. Phoenix هو نموذج معاملات UTXO قائم على المعرفة الصفرية، مُدمج في عقد التحويل الخاص بـ Dusk، ويدعم كلًا من المعاملات الشفافة والمعتمة. وعلى طبقة التسوية، يقوم عقد التحويل بتوجيه حمولات بصيغة Phoenix وMoonlight إلى منطق التحقق المناسب، ما يعني أن القيمة المُحمى والشفافة يمكن أن تتعايش على السلسلة نفسها، وأحيانًا ضمن نفس مسار تدفق المعاملة.
لذا فـ"الخصوصية" ليست شاملة. يمكن أن تُعتم مبالغ تحويلاتك وأرصِدتك خلف الالتزامات والمُعدِمات، لكن النواتج الميكانيكية لاستخدام الشبكة فعليًا — مثل ردود غاز غير مستخدم، ومكافآت الستيك/البلوك — يبدو أنها تُظهر كقيم عادية بدل أن تكون مخفية.
هذا ليس خللًا، بل مقايضة: الإخفاء الكامل في كل مكان يزيد تكلفة البرهنة، وإصدار المكافآت على الأرجح يحتاج إلى أن يظل قابلاً للتدقيق كي يعمل الإجماع بسلاسة. لكن هذا يعني أن جزءًا من بصمتك على السلسلة يظل مرئيًا حتى عندما تكون "الميزانية" الخاصة بك مُحمى تقنيًا.
كم عدد الأشخاص الذين ينفذون معاملات Phoenix بالفعل يعرفون أي جزء من نشاطهم هو الجزء الخاص، وأي جزء مجرد تغيير عام؟
$AVAAI
$BOME
2
3
305
·
--
#termmax @termmax
كنت أسحب أرقامًا من قائمة أسواق TermMax لأفهم كيف يَسعّر آلية الفائدة الثابتة ديونهم فعليًا، وما لفت انتباهي هو شيء متعلق ببنية الاستحقاق.
كل سوق من أسواق TermMax ليس بركةً مستمرة مثل Aave أو Compound — بل يرتبط بتاريخ استحقاق محدد، وبعد ذلك ينتهي ذلك السوق ببساطة... تنغلق الصفقة. يتم تثبيت سعر الفائدة عند الإنشاء (origination) عبر ما يسمّونه مطابقة بأسلوب دفتر أوامر بين المُقرضين والمُقترضين، وليس عبر منحنى يُدار بشكل خوارزمي. وهذه طريقة مختلفة جوهريًا عن نموذج "ترتفع الـ utilization فتزداد الفائدة" الذي اعتدنا عليه.
وهذا ما جعلني أتوقف: لأن السيولة معزولة حسب الاستحقاق، قد يبدو السوق القريب من تاريخ الانتهاء رقيقًا حتى لو بدت القيمة الإجمالية المحجوزة (TVL) للبروتوكول ككل صحية. عدت إلى المستندات مرتين لأنني أردت التأكد أنني لا أسيء فهم كيفية عمل التمديد (rollover) — هل يتم ترحيل المستخدمين تلقائيًا إلى الاستحقاق التالي أم يتعين عليهم إدخال أنفسهم يدويًا من جديد. مما استطعت فهمه، هذا الأمر على عاتق المستخدم وليس البروتوكول.
ليس هذا بالضرورة خللًا. الإقراض بفائدة ثابتة بطبيعته يبادل الراحة مقابل اليقين بشأن السعر، وإجبار المستخدم على اتخاذ قرار تمديد واضح قد يحمي الناس فعليًا من الانجراف بصمت إلى بيئة سعر لم يختاروها. لكن ذلك يخلق ما يشبه "منحدر تجربة المستخدم" — لحظة قد يجلس فيها مستخدمون غير منتبهين في مراكز ناضجة (مستحقة) لا تحقق عائدًا دون أن يدركوا ذلك.
ما زلت أريد التحقق من حجم التمديد الفعلي بالقرب من تواريخ الاستحقاق السابقة قبل أن أستنتج. هل يتابع أحد ما نسبة المراكز التي يتم تجديدها فعليًا مقابل تلك التي تُترك معلّقة؟
$ACE
{spot}(ACEUSDT)
$ONG
{spot}(ONGUSDT)
$BOME
{spot}(BOMEUSDT)
تمديد TermMax (rollover): برأيك ماذا يحدث غالبًا؟
#termmax @TermMax
كنت أسحب أرقامًا من قائمة أسواق TermMax لأفهم كيف يَسعّر آلية الفائدة الثابتة ديونهم فعليًا، وما لفت انتباهي هو شيء متعلق ببنية الاستحقاق.
كل سوق من أسواق TermMax ليس بركةً مستمرة مثل Aave أو Compound — بل يرتبط بتاريخ استحقاق محدد، وبعد ذلك ينتهي ذلك السوق ببساطة... تنغلق الصفقة. يتم تثبيت سعر الفائدة عند الإنشاء (origination) عبر ما يسمّونه مطابقة بأسلوب دفتر أوامر بين المُقرضين والمُقترضين، وليس عبر منحنى يُدار بشكل خوارزمي. وهذه طريقة مختلفة جوهريًا عن نموذج "ترتفع الـ utilization فتزداد الفائدة" الذي اعتدنا عليه.
وهذا ما جعلني أتوقف: لأن السيولة معزولة حسب الاستحقاق، قد يبدو السوق القريب من تاريخ الانتهاء رقيقًا حتى لو بدت القيمة الإجمالية المحجوزة (TVL) للبروتوكول ككل صحية. عدت إلى المستندات مرتين لأنني أردت التأكد أنني لا أسيء فهم كيفية عمل التمديد (rollover) — هل يتم ترحيل المستخدمين تلقائيًا إلى الاستحقاق التالي أم يتعين عليهم إدخال أنفسهم يدويًا من جديد. مما استطعت فهمه، هذا الأمر على عاتق المستخدم وليس البروتوكول.
ليس هذا بالضرورة خللًا. الإقراض بفائدة ثابتة بطبيعته يبادل الراحة مقابل اليقين بشأن السعر، وإجبار المستخدم على اتخاذ قرار تمديد واضح قد يحمي الناس فعليًا من الانجراف بصمت إلى بيئة سعر لم يختاروها. لكن ذلك يخلق ما يشبه "منحدر تجربة المستخدم" — لحظة قد يجلس فيها مستخدمون غير منتبهين في مراكز ناضجة (مستحقة) لا تحقق عائدًا دون أن يدركوا ذلك.
ما زلت أريد التحقق من حجم التمديد الفعلي بالقرب من تواريخ الاستحقاق السابقة قبل أن أستنتج. هل يتابع أحد ما نسبة المراكز التي يتم تجديدها فعليًا مقابل تلك التي تُترك معلّقة؟
$ACE
$ONG
$BOME
تمديد TermMax (rollover): برأيك ماذا يحدث غالبًا؟
كنت أسحب أرقامًا من قائمة أسواق TermMax لأفهم كيف يَسعّر آلية الفائدة الثابتة ديونهم فعليًا، وما لفت انتباهي هو شيء متعلق ببنية الاستحقاق.
كل سوق من أسواق TermMax ليس بركةً مستمرة مثل Aave أو Compound — بل يرتبط بتاريخ استحقاق محدد، وبعد ذلك ينتهي ذلك السوق ببساطة... تنغلق الصفقة. يتم تثبيت سعر الفائدة عند الإنشاء (origination) عبر ما يسمّونه مطابقة بأسلوب دفتر أوامر بين المُقرضين والمُقترضين، وليس عبر منحنى يُدار بشكل خوارزمي. وهذه طريقة مختلفة جوهريًا عن نموذج "ترتفع الـ utilization فتزداد الفائدة" الذي اعتدنا عليه.
وهذا ما جعلني أتوقف: لأن السيولة معزولة حسب الاستحقاق، قد يبدو السوق القريب من تاريخ الانتهاء رقيقًا حتى لو بدت القيمة الإجمالية المحجوزة (TVL) للبروتوكول ككل صحية. عدت إلى المستندات مرتين لأنني أردت التأكد أنني لا أسيء فهم كيفية عمل التمديد (rollover) — هل يتم ترحيل المستخدمين تلقائيًا إلى الاستحقاق التالي أم يتعين عليهم إدخال أنفسهم يدويًا من جديد. مما استطعت فهمه، هذا الأمر على عاتق المستخدم وليس البروتوكول.
ليس هذا بالضرورة خللًا. الإقراض بفائدة ثابتة بطبيعته يبادل الراحة مقابل اليقين بشأن السعر، وإجبار المستخدم على اتخاذ قرار تمديد واضح قد يحمي الناس فعليًا من الانجراف بصمت إلى بيئة سعر لم يختاروها. لكن ذلك يخلق ما يشبه "منحدر تجربة المستخدم" — لحظة قد يجلس فيها مستخدمون غير منتبهين في مراكز ناضجة (مستحقة) لا تحقق عائدًا دون أن يدركوا ذلك.
ما زلت أريد التحقق من حجم التمديد الفعلي بالقرب من تواريخ الاستحقاق السابقة قبل أن أستنتج. هل يتابع أحد ما نسبة المراكز التي يتم تجديدها فعليًا مقابل تلك التي تُترك معلّقة؟
$ACE
$ONG
$BOME
تمديد TermMax (rollover): برأيك ماذا يحدث غالبًا؟
🔄 Renewed
0%
😴 Left idle
0%
⚖️ 50/50
0%
❓ Not sure
0%
0 الأصوات • تمّ إغلاق التصويت
1
2
447
·
--
#dusk $DUSK @Dusk_Foundation
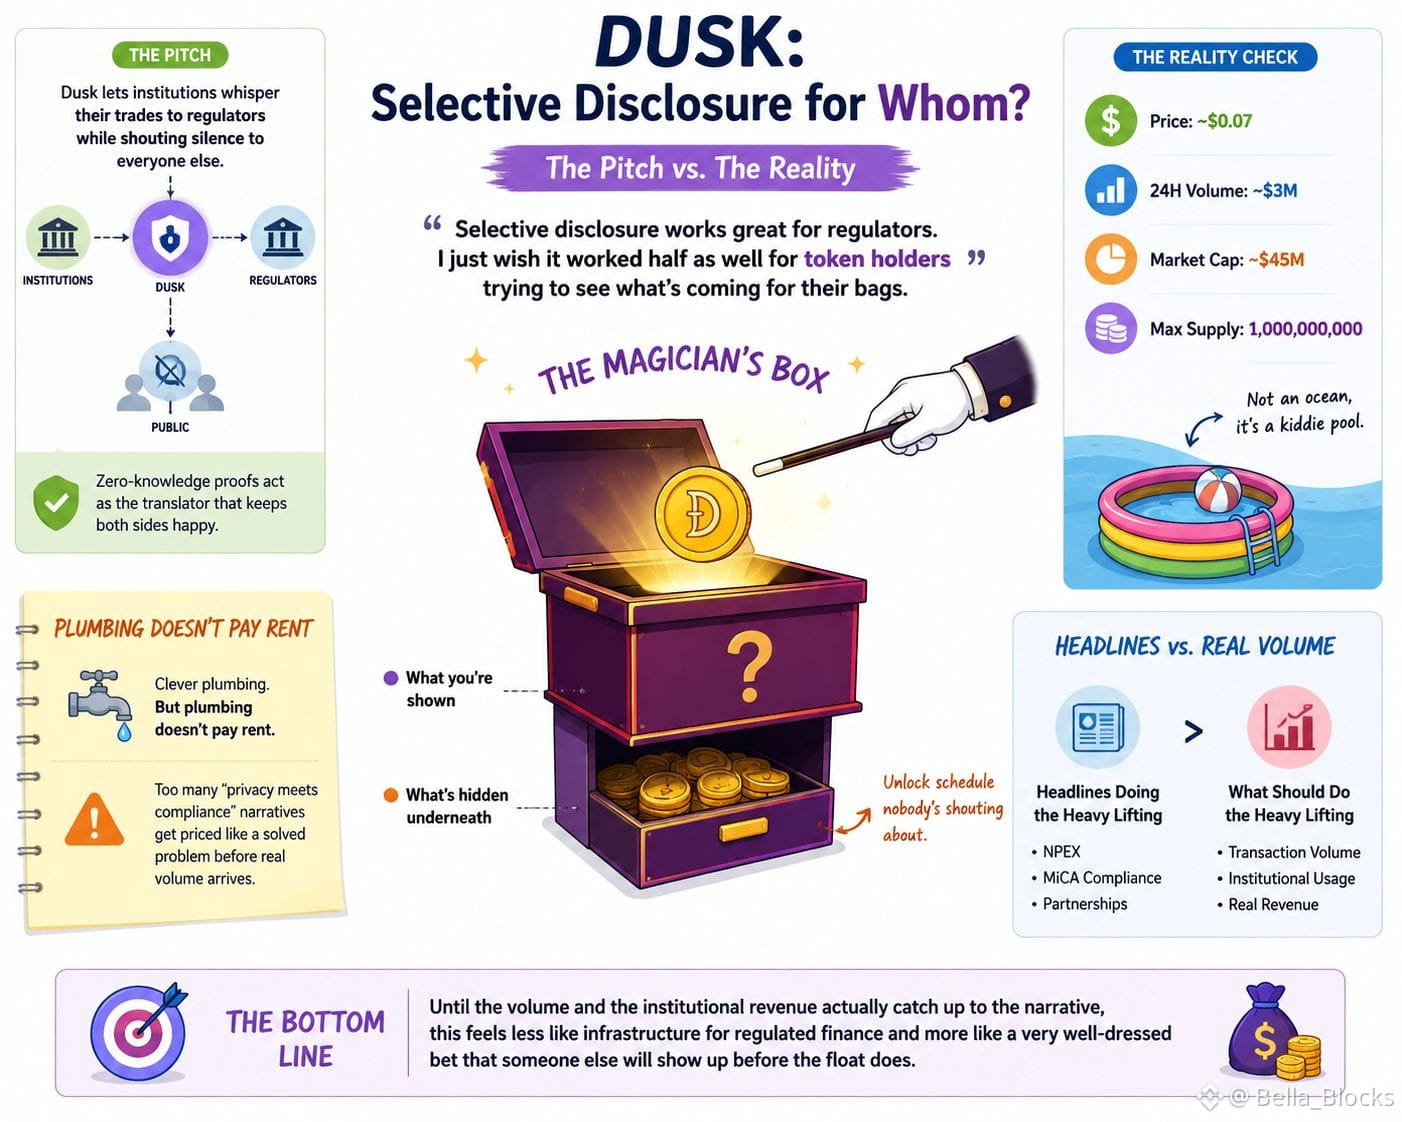
أظل أحدّق في تلك العبارة "الإفصاح الانتقائي" وكأنها مُفترض أن تجعلني أشعر بالأمان، لكنها بدلًا من ذلك تجعلني أشعر أنني أقرأ عقد ما قبل الزواج مرتديًا زيّ رسالة حب. الفكرة كلها أن Dusk تتيح للمؤسسات أن تُهمس بتداولاتها إلى الجهات التنظيمية بينما تُطلق صمتًا مدويًا تجاه الجميع غيرهم، وأن أدلة المعرفة الصفرية تعمل كمترجم يحافظ على رضا الطرفين. حسنًا. هندسة ذكية. لكن الهندسة لا تدفع الإيجار، وقد رأيت عددًا كافيًا من روايات "الخصوصية تلتقي بالامتثال" تُسعّر على أنها مشكلة محلولة قبل أن تتحرك أي مؤسسة فعليًا بحجم تداول حقيقي عبر الأنابيب.
حاليًا يتداول DUSK قرب سبعة سنتات مع ما لا يتجاوز ثلاثة ملايين دولار تتحرك عبره في يوم واحد، بينما تبلغ القيمة السوقية قرابة خمسة وأربعين مليونًا مقابل إمداد أقصى قدره مليار توكن. هذا ليس سوقًا؛ إنه حوض سباحة للأطفال يُسوَّق على أنه محيط. نصف الإمداد ما زال جالسًا خلف الكواليس بانتظار أن يخرج إلى المسرح، وكل عنوان عن امتثال NPEX أو MiCA يقوم بالعمل الشاق الذي يفترض أن يقوم به حجم المعاملات الفعلي.
التشبيه الذي أعود إليه باستمرار هو صندوق ساحر بقاعدة زائفة: يُعرض عليك اختفاء قطعة نقدية ويُقال لك إنها اختفت، لكن الحيلة الحقيقية هي ما الذي يُخفى تحت خشبة المسرح طوال الوقت—جدول الإطلاق الذي لا يصرخ أحد عنه بينما تحظى قصة الامتثال بكل الوقت على الهواء. يعمل الإفصاح الانتقائي بشكل ممتاز للمُنظّمين. فقط أتمنى أن يعمل نصف هذا القدر من الكفاءة لِحاملي التوكن الذين يحاولون معرفة ما الذي يُوشك أن يصل إلى محافظهم.
حتى يلحق حجم التداول والإيراد المؤسسي فعلًا بالوصف السردي، يبدو الأمر أقل كونه بنية تحتية للتمويل المُنظّم وأكثر كونه رهانا حسنا المظهر على أن شخصًا آخر سيظهر قبل أن تمتلئ حصة التداول (float).
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$RICE
{alpha}(560xb5761f36fdfe2892f1b54bc8ee8babb2a1b698d3)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
أظل أحدّق في تلك العبارة "الإفصاح الانتقائي" وكأنها مُفترض أن تجعلني أشعر بالأمان، لكنها بدلًا من ذلك تجعلني أشعر أنني أقرأ عقد ما قبل الزواج مرتديًا زيّ رسالة حب. الفكرة كلها أن Dusk تتيح للمؤسسات أن تُهمس بتداولاتها إلى الجهات التنظيمية بينما تُطلق صمتًا مدويًا تجاه الجميع غيرهم، وأن أدلة المعرفة الصفرية تعمل كمترجم يحافظ على رضا الطرفين. حسنًا. هندسة ذكية. لكن الهندسة لا تدفع الإيجار، وقد رأيت عددًا كافيًا من روايات "الخصوصية تلتقي بالامتثال" تُسعّر على أنها مشكلة محلولة قبل أن تتحرك أي مؤسسة فعليًا بحجم تداول حقيقي عبر الأنابيب.
حاليًا يتداول DUSK قرب سبعة سنتات مع ما لا يتجاوز ثلاثة ملايين دولار تتحرك عبره في يوم واحد، بينما تبلغ القيمة السوقية قرابة خمسة وأربعين مليونًا مقابل إمداد أقصى قدره مليار توكن. هذا ليس سوقًا؛ إنه حوض سباحة للأطفال يُسوَّق على أنه محيط. نصف الإمداد ما زال جالسًا خلف الكواليس بانتظار أن يخرج إلى المسرح، وكل عنوان عن امتثال NPEX أو MiCA يقوم بالعمل الشاق الذي يفترض أن يقوم به حجم المعاملات الفعلي.
التشبيه الذي أعود إليه باستمرار هو صندوق ساحر بقاعدة زائفة: يُعرض عليك اختفاء قطعة نقدية ويُقال لك إنها اختفت، لكن الحيلة الحقيقية هي ما الذي يُخفى تحت خشبة المسرح طوال الوقت—جدول الإطلاق الذي لا يصرخ أحد عنه بينما تحظى قصة الامتثال بكل الوقت على الهواء. يعمل الإفصاح الانتقائي بشكل ممتاز للمُنظّمين. فقط أتمنى أن يعمل نصف هذا القدر من الكفاءة لِحاملي التوكن الذين يحاولون معرفة ما الذي يُوشك أن يصل إلى محافظهم.
حتى يلحق حجم التداول والإيراد المؤسسي فعلًا بالوصف السردي، يبدو الأمر أقل كونه بنية تحتية للتمويل المُنظّم وأكثر كونه رهانا حسنا المظهر على أن شخصًا آخر سيظهر قبل أن تمتلئ حصة التداول (float).
$MRNAon
$RICE
أظل أحدّق في تلك العبارة "الإفصاح الانتقائي" وكأنها مُفترض أن تجعلني أشعر بالأمان، لكنها بدلًا من ذلك تجعلني أشعر أنني أقرأ عقد ما قبل الزواج مرتديًا زيّ رسالة حب. الفكرة كلها أن Dusk تتيح للمؤسسات أن تُهمس بتداولاتها إلى الجهات التنظيمية بينما تُطلق صمتًا مدويًا تجاه الجميع غيرهم، وأن أدلة المعرفة الصفرية تعمل كمترجم يحافظ على رضا الطرفين. حسنًا. هندسة ذكية. لكن الهندسة لا تدفع الإيجار، وقد رأيت عددًا كافيًا من روايات "الخصوصية تلتقي بالامتثال" تُسعّر على أنها مشكلة محلولة قبل أن تتحرك أي مؤسسة فعليًا بحجم تداول حقيقي عبر الأنابيب.
حاليًا يتداول DUSK قرب سبعة سنتات مع ما لا يتجاوز ثلاثة ملايين دولار تتحرك عبره في يوم واحد، بينما تبلغ القيمة السوقية قرابة خمسة وأربعين مليونًا مقابل إمداد أقصى قدره مليار توكن. هذا ليس سوقًا؛ إنه حوض سباحة للأطفال يُسوَّق على أنه محيط. نصف الإمداد ما زال جالسًا خلف الكواليس بانتظار أن يخرج إلى المسرح، وكل عنوان عن امتثال NPEX أو MiCA يقوم بالعمل الشاق الذي يفترض أن يقوم به حجم المعاملات الفعلي.
التشبيه الذي أعود إليه باستمرار هو صندوق ساحر بقاعدة زائفة: يُعرض عليك اختفاء قطعة نقدية ويُقال لك إنها اختفت، لكن الحيلة الحقيقية هي ما الذي يُخفى تحت خشبة المسرح طوال الوقت—جدول الإطلاق الذي لا يصرخ أحد عنه بينما تحظى قصة الامتثال بكل الوقت على الهواء. يعمل الإفصاح الانتقائي بشكل ممتاز للمُنظّمين. فقط أتمنى أن يعمل نصف هذا القدر من الكفاءة لِحاملي التوكن الذين يحاولون معرفة ما الذي يُوشك أن يصل إلى محافظهم.
حتى يلحق حجم التداول والإيراد المؤسسي فعلًا بالوصف السردي، يبدو الأمر أقل كونه بنية تحتية للتمويل المُنظّم وأكثر كونه رهانا حسنا المظهر على أن شخصًا آخر سيظهر قبل أن تمتلئ حصة التداول (float).
$MRNAon
$RICE
5
7
403
·
--
#termmax @termmax
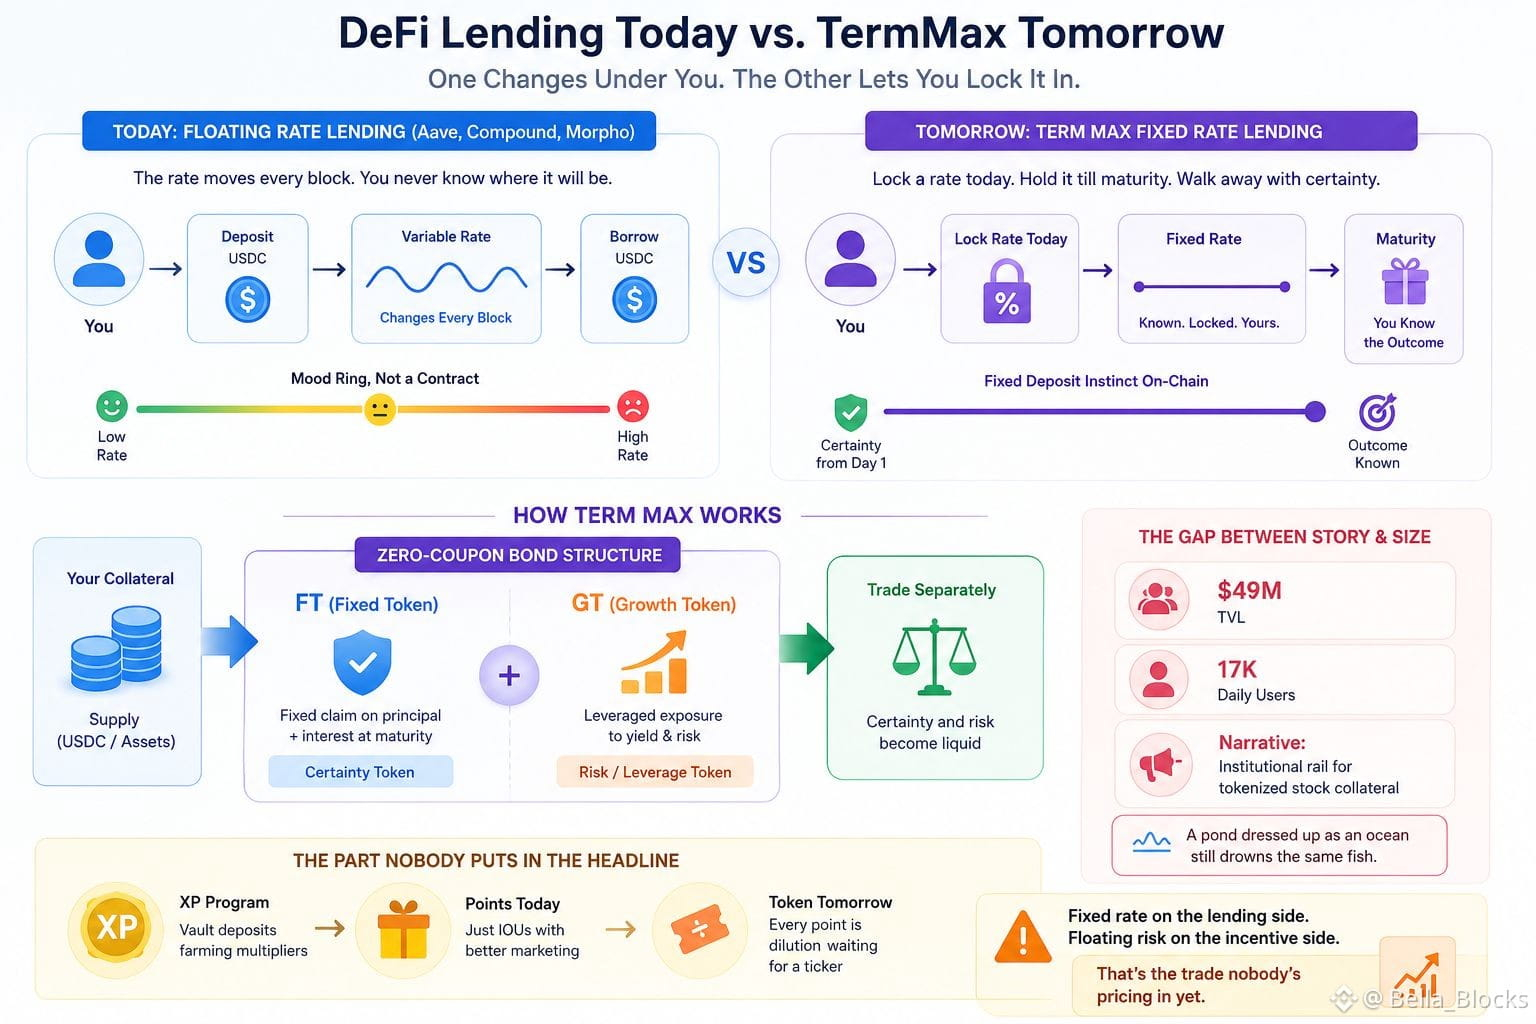
أعود باستمرار إلى فكرة أن كل معدل إقراض في التمويل اللامركزي يتصرف مثل خاتم مزاج؛ ليس مثل عقد. Aave وCompound وMorpho Blue — تقوم بالإيداع والاقتراض، ويتحرك السعر تحت قدميك في كل بلوك. إنها وديعة ثابتة لكنها تغيّر معدل فائدتها بنفسها وأنت ما زلت تحمل الإيصال. لا أحد يسجّل لحساب ادخار يحمل هذه الفكرة في الحياة الواقعية، لكننا مع ذلك سوّينا الأمر على السلسلة.
TermMax يقدّم الطرح المعاكس. ثبّت السعر اليوم، واحتفظ به حتى تاريخ الاستحقاق، وانصرف بأرقام كنت تعرفها مسبقًا. هذا هو غريزة الوديعة البنكية (FD) ملفوفة داخل بنية سند صفري القسيمة — أنت لا تطارد العائد، بل تُسعّر الزمن. افصل أصل المبلغ والفائدة إلى توكنين: FT للمطالبة الثابتة وGT للجانب المرفوع الرافعة، ذو الضمانات الثقيلة، وفجأة يمكنك تداول اليقين منفصلًا عن المخاطر. آلية نظيفة على الورق.
لكنني ما زلت أحدّق في حجم هذه الفكرة بجانب حجم القصة. أربع وأربعون مليونًا في TVL، وسبعة عشر ألف مستخدم يوميًا، وبيان صحفي يتحدث وكأنه هو المسار المؤسسي للحافظة المؤمّنة على شكل توكنات للأسهم. هذا الفارق بين السرد والميزانية هو الدليل. بركة متخفية كأنها محيط لا تزال تغرق السمك نفسه إذا ساءت المدّ.
والجزء الذي لا يضعه أحد في العنوان — هناك برنامج XP يعمل الآن، ودائع في الخزائن تُزرع مضاعفات قبل توكن لا وجود له بعد. برامج النقاط ليست سوى وعود (IOUs) مع تسويق أفضل. كل نقطة تُكسب اليوم هي تخفيف ينتظر ظهور رمز تداول (ticker). سعر ثابت في جانب الإقراض، ومخاطر متحركة في جانب الحوافز — هذه الصفقة التي لا أحد يقوم بتسعيرها بعد.
$HEMI
{spot}(HEMIUSDT)
$TREE
{spot}(TREEUSDT)
$RE
{spot}(REUSDT)
#termmax @TermMax
أعود باستمرار إلى فكرة أن كل معدل إقراض في التمويل اللامركزي يتصرف مثل خاتم مزاج؛ ليس مثل عقد. Aave وCompound وMorpho Blue — تقوم بالإيداع والاقتراض، ويتحرك السعر تحت قدميك في كل بلوك. إنها وديعة ثابتة لكنها تغيّر معدل فائدتها بنفسها وأنت ما زلت تحمل الإيصال. لا أحد يسجّل لحساب ادخار يحمل هذه الفكرة في الحياة الواقعية، لكننا مع ذلك سوّينا الأمر على السلسلة.
TermMax يقدّم الطرح المعاكس. ثبّت السعر اليوم، واحتفظ به حتى تاريخ الاستحقاق، وانصرف بأرقام كنت تعرفها مسبقًا. هذا هو غريزة الوديعة البنكية (FD) ملفوفة داخل بنية سند صفري القسيمة — أنت لا تطارد العائد، بل تُسعّر الزمن. افصل أصل المبلغ والفائدة إلى توكنين: FT للمطالبة الثابتة وGT للجانب المرفوع الرافعة، ذو الضمانات الثقيلة، وفجأة يمكنك تداول اليقين منفصلًا عن المخاطر. آلية نظيفة على الورق.
لكنني ما زلت أحدّق في حجم هذه الفكرة بجانب حجم القصة. أربع وأربعون مليونًا في TVL، وسبعة عشر ألف مستخدم يوميًا، وبيان صحفي يتحدث وكأنه هو المسار المؤسسي للحافظة المؤمّنة على شكل توكنات للأسهم. هذا الفارق بين السرد والميزانية هو الدليل. بركة متخفية كأنها محيط لا تزال تغرق السمك نفسه إذا ساءت المدّ.
والجزء الذي لا يضعه أحد في العنوان — هناك برنامج XP يعمل الآن، ودائع في الخزائن تُزرع مضاعفات قبل توكن لا وجود له بعد. برامج النقاط ليست سوى وعود (IOUs) مع تسويق أفضل. كل نقطة تُكسب اليوم هي تخفيف ينتظر ظهور رمز تداول (ticker). سعر ثابت في جانب الإقراض، ومخاطر متحركة في جانب الحوافز — هذه الصفقة التي لا أحد يقوم بتسعيرها بعد.
$HEMI
$TREE
$RE
أعود باستمرار إلى فكرة أن كل معدل إقراض في التمويل اللامركزي يتصرف مثل خاتم مزاج؛ ليس مثل عقد. Aave وCompound وMorpho Blue — تقوم بالإيداع والاقتراض، ويتحرك السعر تحت قدميك في كل بلوك. إنها وديعة ثابتة لكنها تغيّر معدل فائدتها بنفسها وأنت ما زلت تحمل الإيصال. لا أحد يسجّل لحساب ادخار يحمل هذه الفكرة في الحياة الواقعية، لكننا مع ذلك سوّينا الأمر على السلسلة.
TermMax يقدّم الطرح المعاكس. ثبّت السعر اليوم، واحتفظ به حتى تاريخ الاستحقاق، وانصرف بأرقام كنت تعرفها مسبقًا. هذا هو غريزة الوديعة البنكية (FD) ملفوفة داخل بنية سند صفري القسيمة — أنت لا تطارد العائد، بل تُسعّر الزمن. افصل أصل المبلغ والفائدة إلى توكنين: FT للمطالبة الثابتة وGT للجانب المرفوع الرافعة، ذو الضمانات الثقيلة، وفجأة يمكنك تداول اليقين منفصلًا عن المخاطر. آلية نظيفة على الورق.
لكنني ما زلت أحدّق في حجم هذه الفكرة بجانب حجم القصة. أربع وأربعون مليونًا في TVL، وسبعة عشر ألف مستخدم يوميًا، وبيان صحفي يتحدث وكأنه هو المسار المؤسسي للحافظة المؤمّنة على شكل توكنات للأسهم. هذا الفارق بين السرد والميزانية هو الدليل. بركة متخفية كأنها محيط لا تزال تغرق السمك نفسه إذا ساءت المدّ.
والجزء الذي لا يضعه أحد في العنوان — هناك برنامج XP يعمل الآن، ودائع في الخزائن تُزرع مضاعفات قبل توكن لا وجود له بعد. برامج النقاط ليست سوى وعود (IOUs) مع تسويق أفضل. كل نقطة تُكسب اليوم هي تخفيف ينتظر ظهور رمز تداول (ticker). سعر ثابت في جانب الإقراض، ومخاطر متحركة في جانب الحوافز — هذه الصفقة التي لا أحد يقوم بتسعيرها بعد.
$HEMI
$TREE
$RE
5
4
701
·
--
#dusk $DUSK @Dusk_Foundation
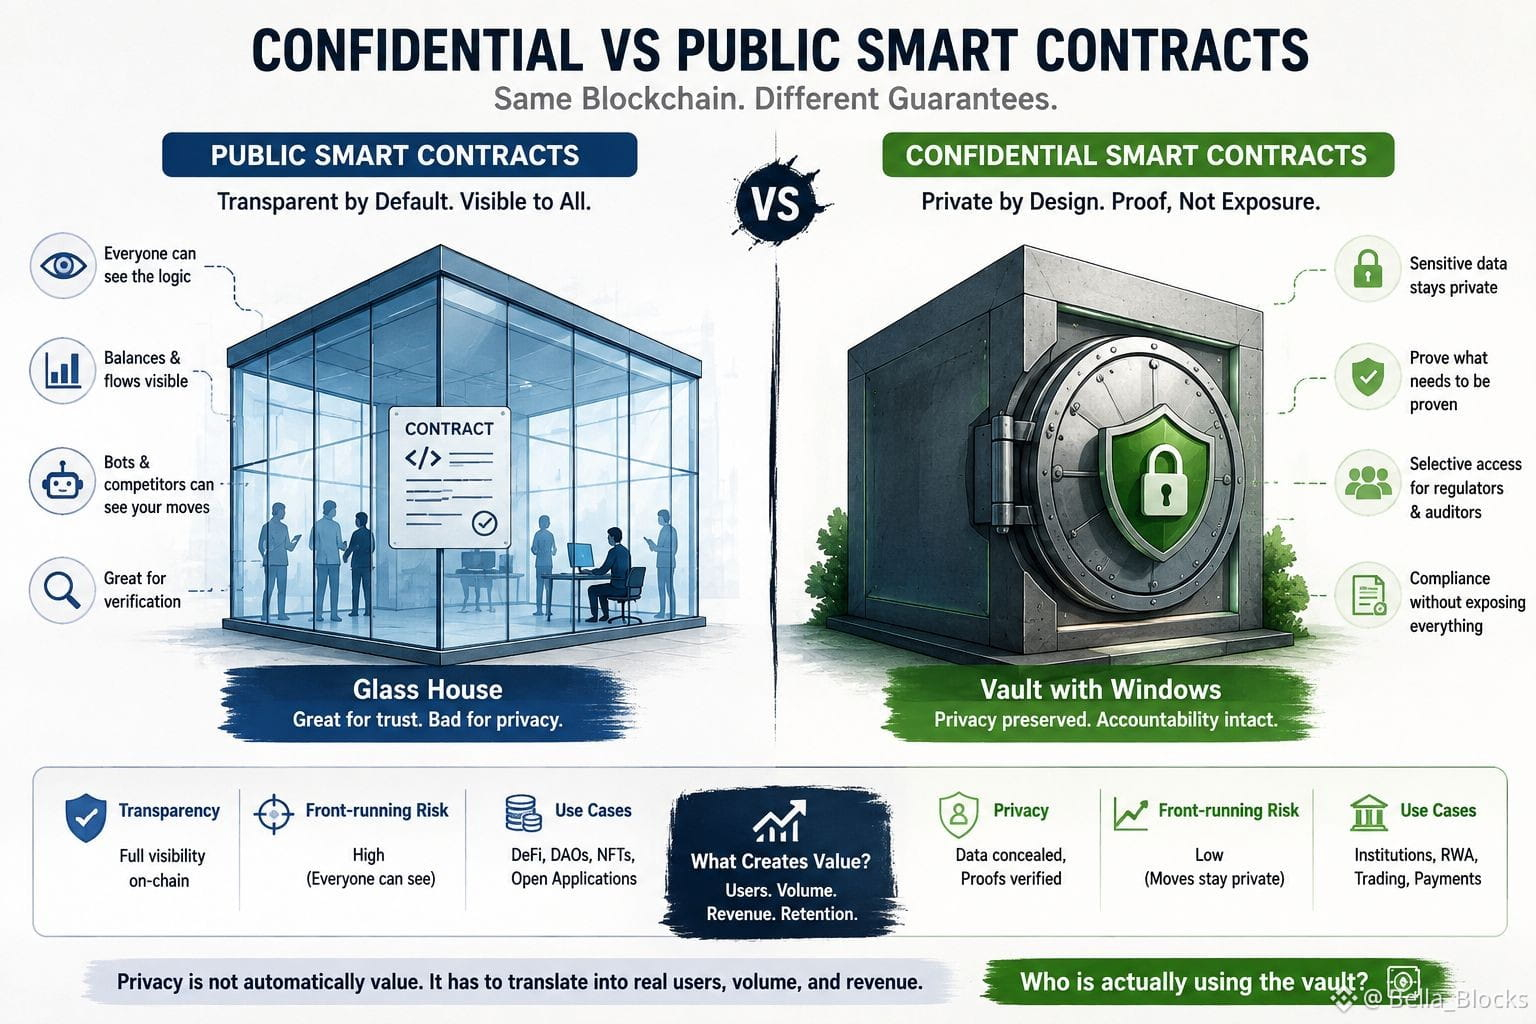
أظل أفكر في كيف حوّلت العقود الذكية العامة الشفافية إلى الافتراضي، لكن تلك الشفافية نفسها يمكن أن تتحول إلى عبء عندما تصطدم الاستراتيجيات المالية الحقيقية بالسلسلة. يستطيع الجميع فحص المنطق والأرصدة والتدفقات، وغالبًا حتى الصفقة نفسها. ممتاز للتحقق، لكنه سيئ إذا كانت المنافسين أو الروبوتات أو الأطراف المقابلة يمكنهم رؤية تحركاتك قبل أن تستقر.
العقود السرّية تقلب معادلة هذا التداول. الهدف ليس “إخفاء كل شيء واثقوا بنا”. بل هو إثبات ما ينبغي إثباته مع إبقاء الحالة الحساسة خاصة. وحتى نموذج Dusk XSC يدمج وصولًا انتقائيًا داخل تصميم العقد للأدوار مثل الجهات التنظيمية والمدققين.
لكنني ما زلت متشككًا. الخصوصية ليست قيمة تلقائيًا. يجب أن تتحول إلى مستخدمين فعليين، وحجم تسويات، وإيرادات. وإلا فستظل مجرد قصة لامعة أخرى تقف على مدرج العرض.
العقود العامة بيت زجاجي. العقود السرّية خزانة مع نوافذ. سيسأل السوق في النهاية السؤال الوحيد الذي يهم: من الذي يستخدم الخزانة فعليًا؟
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
$SOL
{spot}(SOLUSDT)
#dusk $DUSK @Dusk
أظل أفكر في كيف حوّلت العقود الذكية العامة الشفافية إلى الافتراضي، لكن تلك الشفافية نفسها يمكن أن تتحول إلى عبء عندما تصطدم الاستراتيجيات المالية الحقيقية بالسلسلة. يستطيع الجميع فحص المنطق والأرصدة والتدفقات، وغالبًا حتى الصفقة نفسها. ممتاز للتحقق، لكنه سيئ إذا كانت المنافسين أو الروبوتات أو الأطراف المقابلة يمكنهم رؤية تحركاتك قبل أن تستقر.
العقود السرّية تقلب معادلة هذا التداول. الهدف ليس “إخفاء كل شيء واثقوا بنا”. بل هو إثبات ما ينبغي إثباته مع إبقاء الحالة الحساسة خاصة. وحتى نموذج Dusk XSC يدمج وصولًا انتقائيًا داخل تصميم العقد للأدوار مثل الجهات التنظيمية والمدققين.
لكنني ما زلت متشككًا. الخصوصية ليست قيمة تلقائيًا. يجب أن تتحول إلى مستخدمين فعليين، وحجم تسويات، وإيرادات. وإلا فستظل مجرد قصة لامعة أخرى تقف على مدرج العرض.
العقود العامة بيت زجاجي. العقود السرّية خزانة مع نوافذ. سيسأل السوق في النهاية السؤال الوحيد الذي يهم: من الذي يستخدم الخزانة فعليًا؟
$ACE
$SOL
أظل أفكر في كيف حوّلت العقود الذكية العامة الشفافية إلى الافتراضي، لكن تلك الشفافية نفسها يمكن أن تتحول إلى عبء عندما تصطدم الاستراتيجيات المالية الحقيقية بالسلسلة. يستطيع الجميع فحص المنطق والأرصدة والتدفقات، وغالبًا حتى الصفقة نفسها. ممتاز للتحقق، لكنه سيئ إذا كانت المنافسين أو الروبوتات أو الأطراف المقابلة يمكنهم رؤية تحركاتك قبل أن تستقر.
العقود السرّية تقلب معادلة هذا التداول. الهدف ليس “إخفاء كل شيء واثقوا بنا”. بل هو إثبات ما ينبغي إثباته مع إبقاء الحالة الحساسة خاصة. وحتى نموذج Dusk XSC يدمج وصولًا انتقائيًا داخل تصميم العقد للأدوار مثل الجهات التنظيمية والمدققين.
لكنني ما زلت متشككًا. الخصوصية ليست قيمة تلقائيًا. يجب أن تتحول إلى مستخدمين فعليين، وحجم تسويات، وإيرادات. وإلا فستظل مجرد قصة لامعة أخرى تقف على مدرج العرض.
العقود العامة بيت زجاجي. العقود السرّية خزانة مع نوافذ. سيسأل السوق في النهاية السؤال الوحيد الذي يهم: من الذي يستخدم الخزانة فعليًا؟
$ACE
$SOL
8
5
549
·
--
#termmax @termmax
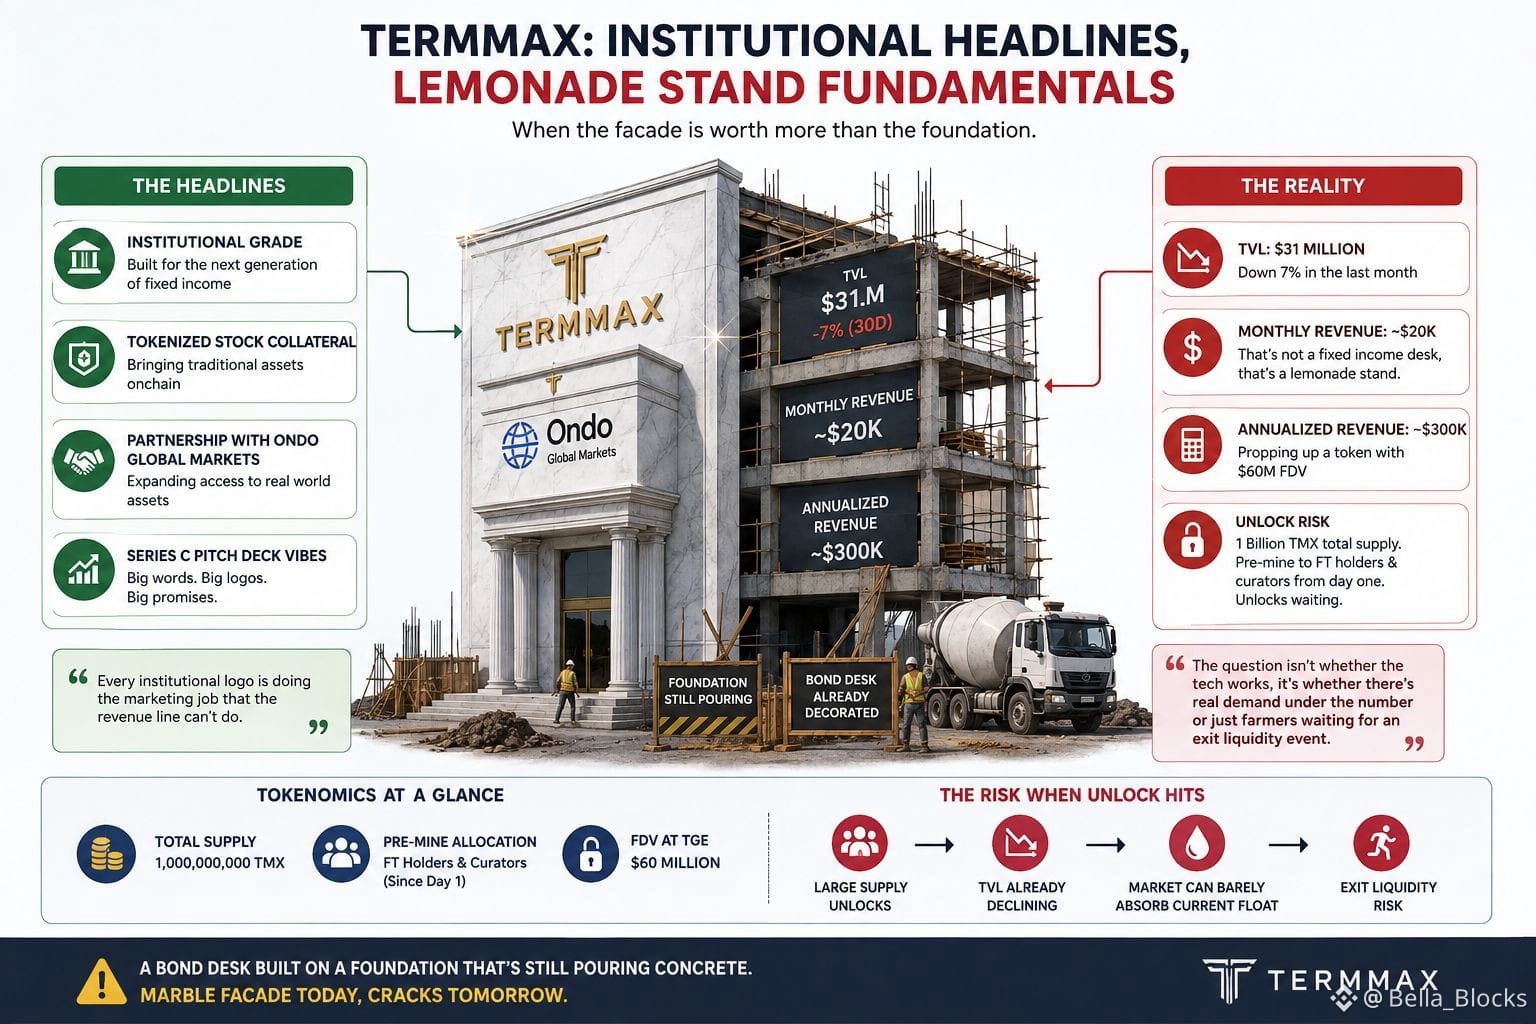
أستمر في التحديق بأرقام TermMax بجانب عناوين TermMax، ولا تبدو وكأنها تعيش في الكون نفسه. العناوين كلها بدرجة مؤسسية: هذا، ضمانات أسهم مُقسّمة/مُرقمنة كضمان، شراكة جديدة مع الأسواق العالمية التابعة لـ Ondo مُثبتة على بيان صحفي يبدو كأنه مكتوب لعرض ترويجي من السلسلة C.
وفي المقابل، البروتوكول جالس على ثلاثين مليونًا وواحد—TVL—منخفضًا بأكثر من سبعة بالمئة خلال الشهر الماضي، ويولّد ما يقارب عشرين ألف دولار شهريًا كإيراد فعلي. إذا قمنا بحساب سنوي لذلك، نحصل على نحو ثلاثمئة ألف دولار سنويًا تدعم توكنًا على وشك أن يتم سكّه بتقييم FDV قدره ستين مليون دولار. هذه ليست طاولة دخل ثابت، بل بسطة عصير ليمون تضع محطة بلومبرغ طرفيًا كزيّ تنكري.
معدلات ثابتة من المفترض أن تكون ورقة اللعب: اليقين في سوق يكره اليقين. لكن الشيء الوحيد غير الثابت هنا هو عرض التوكن. مليار TMX إجمالي، وحملات ما قبل-السك (pre-mine) تتراكم بهدوء لصالح حاملي وFT والـ curators منذ اليوم الأول، وكل ذلك ينتظر التفريغ/الإفراج داخل سوق بالكاد يمكنه دعم سيولته الحالية دون أن ينزف TVL.
أعود دائمًا إلى نفس الصورة: مكتب سندات مبني على أساس لا يزال يسكب الخرسانة تحته، بينما هم في الوقت نفسه يعلّقون الواجهة الرخامية أمامًا. كل شعار مؤسسي يثبتونه على الإعلان يقوم بعمل التسويق الذي لا تستطيع سطر الإيرادات القيام به وحده. وعندما يحدث الإفراج فعليًا، فالسؤال ليس إن كانت التقنية تعمل، بل هل توجد طلب حقيقي تحت الرقم أم مجرد مزارعي pre-mine ينتظرون حدث سيولة خروج (exit liquidity) مُرتديًا كأنه توليد توكن.
$ALPINE
{spot}(ALPINEUSDT)
$ACE
{spot}(ACEUSDT)
$1000SATS
{spot}(1000SATSUSDT)
#termmax @TermMax
أستمر في التحديق بأرقام TermMax بجانب عناوين TermMax، ولا تبدو وكأنها تعيش في الكون نفسه. العناوين كلها بدرجة مؤسسية: هذا، ضمانات أسهم مُقسّمة/مُرقمنة كضمان، شراكة جديدة مع الأسواق العالمية التابعة لـ Ondo مُثبتة على بيان صحفي يبدو كأنه مكتوب لعرض ترويجي من السلسلة C.
وفي المقابل، البروتوكول جالس على ثلاثين مليونًا وواحد—TVL—منخفضًا بأكثر من سبعة بالمئة خلال الشهر الماضي، ويولّد ما يقارب عشرين ألف دولار شهريًا كإيراد فعلي. إذا قمنا بحساب سنوي لذلك، نحصل على نحو ثلاثمئة ألف دولار سنويًا تدعم توكنًا على وشك أن يتم سكّه بتقييم FDV قدره ستين مليون دولار. هذه ليست طاولة دخل ثابت، بل بسطة عصير ليمون تضع محطة بلومبرغ طرفيًا كزيّ تنكري.
معدلات ثابتة من المفترض أن تكون ورقة اللعب: اليقين في سوق يكره اليقين. لكن الشيء الوحيد غير الثابت هنا هو عرض التوكن. مليار TMX إجمالي، وحملات ما قبل-السك (pre-mine) تتراكم بهدوء لصالح حاملي وFT والـ curators منذ اليوم الأول، وكل ذلك ينتظر التفريغ/الإفراج داخل سوق بالكاد يمكنه دعم سيولته الحالية دون أن ينزف TVL.
أعود دائمًا إلى نفس الصورة: مكتب سندات مبني على أساس لا يزال يسكب الخرسانة تحته، بينما هم في الوقت نفسه يعلّقون الواجهة الرخامية أمامًا. كل شعار مؤسسي يثبتونه على الإعلان يقوم بعمل التسويق الذي لا تستطيع سطر الإيرادات القيام به وحده. وعندما يحدث الإفراج فعليًا، فالسؤال ليس إن كانت التقنية تعمل، بل هل توجد طلب حقيقي تحت الرقم أم مجرد مزارعي pre-mine ينتظرون حدث سيولة خروج (exit liquidity) مُرتديًا كأنه توليد توكن.
$ALPINE
$ACE
$1000SATS
أستمر في التحديق بأرقام TermMax بجانب عناوين TermMax، ولا تبدو وكأنها تعيش في الكون نفسه. العناوين كلها بدرجة مؤسسية: هذا، ضمانات أسهم مُقسّمة/مُرقمنة كضمان، شراكة جديدة مع الأسواق العالمية التابعة لـ Ondo مُثبتة على بيان صحفي يبدو كأنه مكتوب لعرض ترويجي من السلسلة C.
وفي المقابل، البروتوكول جالس على ثلاثين مليونًا وواحد—TVL—منخفضًا بأكثر من سبعة بالمئة خلال الشهر الماضي، ويولّد ما يقارب عشرين ألف دولار شهريًا كإيراد فعلي. إذا قمنا بحساب سنوي لذلك، نحصل على نحو ثلاثمئة ألف دولار سنويًا تدعم توكنًا على وشك أن يتم سكّه بتقييم FDV قدره ستين مليون دولار. هذه ليست طاولة دخل ثابت، بل بسطة عصير ليمون تضع محطة بلومبرغ طرفيًا كزيّ تنكري.
معدلات ثابتة من المفترض أن تكون ورقة اللعب: اليقين في سوق يكره اليقين. لكن الشيء الوحيد غير الثابت هنا هو عرض التوكن. مليار TMX إجمالي، وحملات ما قبل-السك (pre-mine) تتراكم بهدوء لصالح حاملي وFT والـ curators منذ اليوم الأول، وكل ذلك ينتظر التفريغ/الإفراج داخل سوق بالكاد يمكنه دعم سيولته الحالية دون أن ينزف TVL.
أعود دائمًا إلى نفس الصورة: مكتب سندات مبني على أساس لا يزال يسكب الخرسانة تحته، بينما هم في الوقت نفسه يعلّقون الواجهة الرخامية أمامًا. كل شعار مؤسسي يثبتونه على الإعلان يقوم بعمل التسويق الذي لا تستطيع سطر الإيرادات القيام به وحده. وعندما يحدث الإفراج فعليًا، فالسؤال ليس إن كانت التقنية تعمل، بل هل توجد طلب حقيقي تحت الرقم أم مجرد مزارعي pre-mine ينتظرون حدث سيولة خروج (exit liquidity) مُرتديًا كأنه توليد توكن.
$ALPINE
$ACE
$1000SATS
2
2
465
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
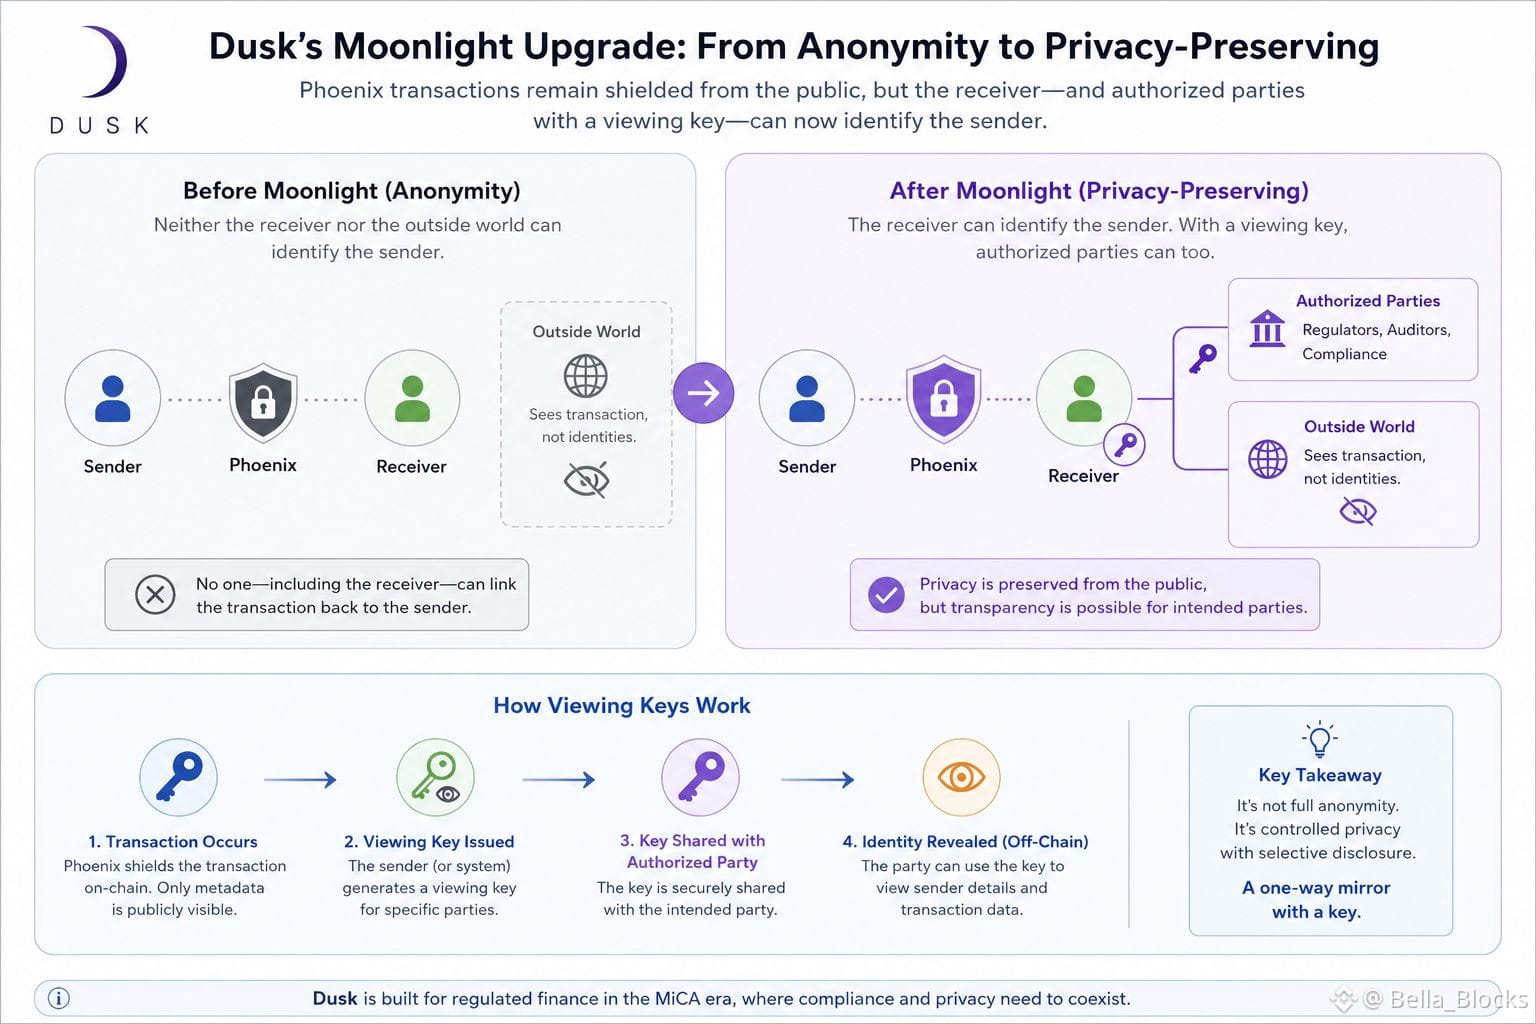
كنت أتصفح وثائق Dusk محاولاً فهم ما الذي تغيّر فعلياً عندما تمت إضافة Moonlight العام الماضي، وتعثرّت في سطر داخل صياغة ورقةهم البيضاء اضطررت لإعادة قراءته مرتين: فقد أضافوا القدرة على تحديد مرسل معاملة Phoenix إلى المستلم، وقدّموا ذلك باعتباره تحويل Phoenix "من بروتوكول إخفاء الهوية إلى بروتوكول يحافظ على الخصوصية."
هذا فرق ذو معنى، وليس مجرد صياغة تسويقية. تعني إخفاء الهوية أن لا أحد، بما في ذلك الطرف المقابل، يستطيع ربط المعاملة بك. أما الحفاظ على الخصوصية، كما تحدده Dusk الآن، فيعني أن العالم الخارجي لا يستطيع رؤية التحويل، لكن الشخص الذي تتعامل معه يستطيع — و، عبر مفاتيح العرض، يمكن أيضاً لطرف ثالث مخوّل مثل جهة تنظيمية أو مدقق أن يفعل ذلك.$ACE
عدت ذهاباً وإياباً: هل هذا تراجع أم مجرد قرار تصميمي. ليس الأمر “معطلاً” — إنه واضح أنه مقصود. Dusk تبني لصالح التمويل المؤسسي في حقبة MiCA، حيث تُعد الإخفاء الكامل للهوية مسؤولية، وليس ميزة. الأرصدة المُحصّنة مع الإفصاح الانتقائي هي جوهر الطرح. لكن هذا يعني أن المقارنة مع "الخصوصية مثل Zcash" التي يطلقها بعض الناس لم تعد دقيقة تماماً، ورهاني أن معظم حاملي الرموز الذين يكررون هذه المقارنة لم يكونوا قد قرأوا فعلاً وثائق نموذج المعاملة.
إنه أقل ما يكون صندوقاً أسود وأكثر مرآة أحادية الاتجاه مع مفتاح تسلمه لأشخاص محددين. من المفيد معرفة أي جانب من تلك المرآة تقف عليه فعلياً قبل أن تفترض أنه لا أحد يراقب.
$GPS
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
كنت أتصفح وثائق Dusk محاولاً فهم ما الذي تغيّر فعلياً عندما تمت إضافة Moonlight العام الماضي، وتعثرّت في سطر داخل صياغة ورقةهم البيضاء اضطررت لإعادة قراءته مرتين: فقد أضافوا القدرة على تحديد مرسل معاملة Phoenix إلى المستلم، وقدّموا ذلك باعتباره تحويل Phoenix "من بروتوكول إخفاء الهوية إلى بروتوكول يحافظ على الخصوصية."
هذا فرق ذو معنى، وليس مجرد صياغة تسويقية. تعني إخفاء الهوية أن لا أحد، بما في ذلك الطرف المقابل، يستطيع ربط المعاملة بك. أما الحفاظ على الخصوصية، كما تحدده Dusk الآن، فيعني أن العالم الخارجي لا يستطيع رؤية التحويل، لكن الشخص الذي تتعامل معه يستطيع — و، عبر مفاتيح العرض، يمكن أيضاً لطرف ثالث مخوّل مثل جهة تنظيمية أو مدقق أن يفعل ذلك.$ACE
عدت ذهاباً وإياباً: هل هذا تراجع أم مجرد قرار تصميمي. ليس الأمر “معطلاً” — إنه واضح أنه مقصود. Dusk تبني لصالح التمويل المؤسسي في حقبة MiCA، حيث تُعد الإخفاء الكامل للهوية مسؤولية، وليس ميزة. الأرصدة المُحصّنة مع الإفصاح الانتقائي هي جوهر الطرح. لكن هذا يعني أن المقارنة مع "الخصوصية مثل Zcash" التي يطلقها بعض الناس لم تعد دقيقة تماماً، ورهاني أن معظم حاملي الرموز الذين يكررون هذه المقارنة لم يكونوا قد قرأوا فعلاً وثائق نموذج المعاملة.
إنه أقل ما يكون صندوقاً أسود وأكثر مرآة أحادية الاتجاه مع مفتاح تسلمه لأشخاص محددين. من المفيد معرفة أي جانب من تلك المرآة تقف عليه فعلياً قبل أن تفترض أنه لا أحد يراقب.
$GPS
كنت أتصفح وثائق Dusk محاولاً فهم ما الذي تغيّر فعلياً عندما تمت إضافة Moonlight العام الماضي، وتعثرّت في سطر داخل صياغة ورقةهم البيضاء اضطررت لإعادة قراءته مرتين: فقد أضافوا القدرة على تحديد مرسل معاملة Phoenix إلى المستلم، وقدّموا ذلك باعتباره تحويل Phoenix "من بروتوكول إخفاء الهوية إلى بروتوكول يحافظ على الخصوصية."
هذا فرق ذو معنى، وليس مجرد صياغة تسويقية. تعني إخفاء الهوية أن لا أحد، بما في ذلك الطرف المقابل، يستطيع ربط المعاملة بك. أما الحفاظ على الخصوصية، كما تحدده Dusk الآن، فيعني أن العالم الخارجي لا يستطيع رؤية التحويل، لكن الشخص الذي تتعامل معه يستطيع — و، عبر مفاتيح العرض، يمكن أيضاً لطرف ثالث مخوّل مثل جهة تنظيمية أو مدقق أن يفعل ذلك.$ACE
عدت ذهاباً وإياباً: هل هذا تراجع أم مجرد قرار تصميمي. ليس الأمر “معطلاً” — إنه واضح أنه مقصود. Dusk تبني لصالح التمويل المؤسسي في حقبة MiCA، حيث تُعد الإخفاء الكامل للهوية مسؤولية، وليس ميزة. الأرصدة المُحصّنة مع الإفصاح الانتقائي هي جوهر الطرح. لكن هذا يعني أن المقارنة مع "الخصوصية مثل Zcash" التي يطلقها بعض الناس لم تعد دقيقة تماماً، ورهاني أن معظم حاملي الرموز الذين يكررون هذه المقارنة لم يكونوا قد قرأوا فعلاً وثائق نموذج المعاملة.
إنه أقل ما يكون صندوقاً أسود وأكثر مرآة أحادية الاتجاه مع مفتاح تسلمه لأشخاص محددين. من المفيد معرفة أي جانب من تلك المرآة تقف عليه فعلياً قبل أن تفترض أنه لا أحد يراقب.
$GPS
16
1
18
1k
·
--
#dusk @Dusk_Foundation $DUSK
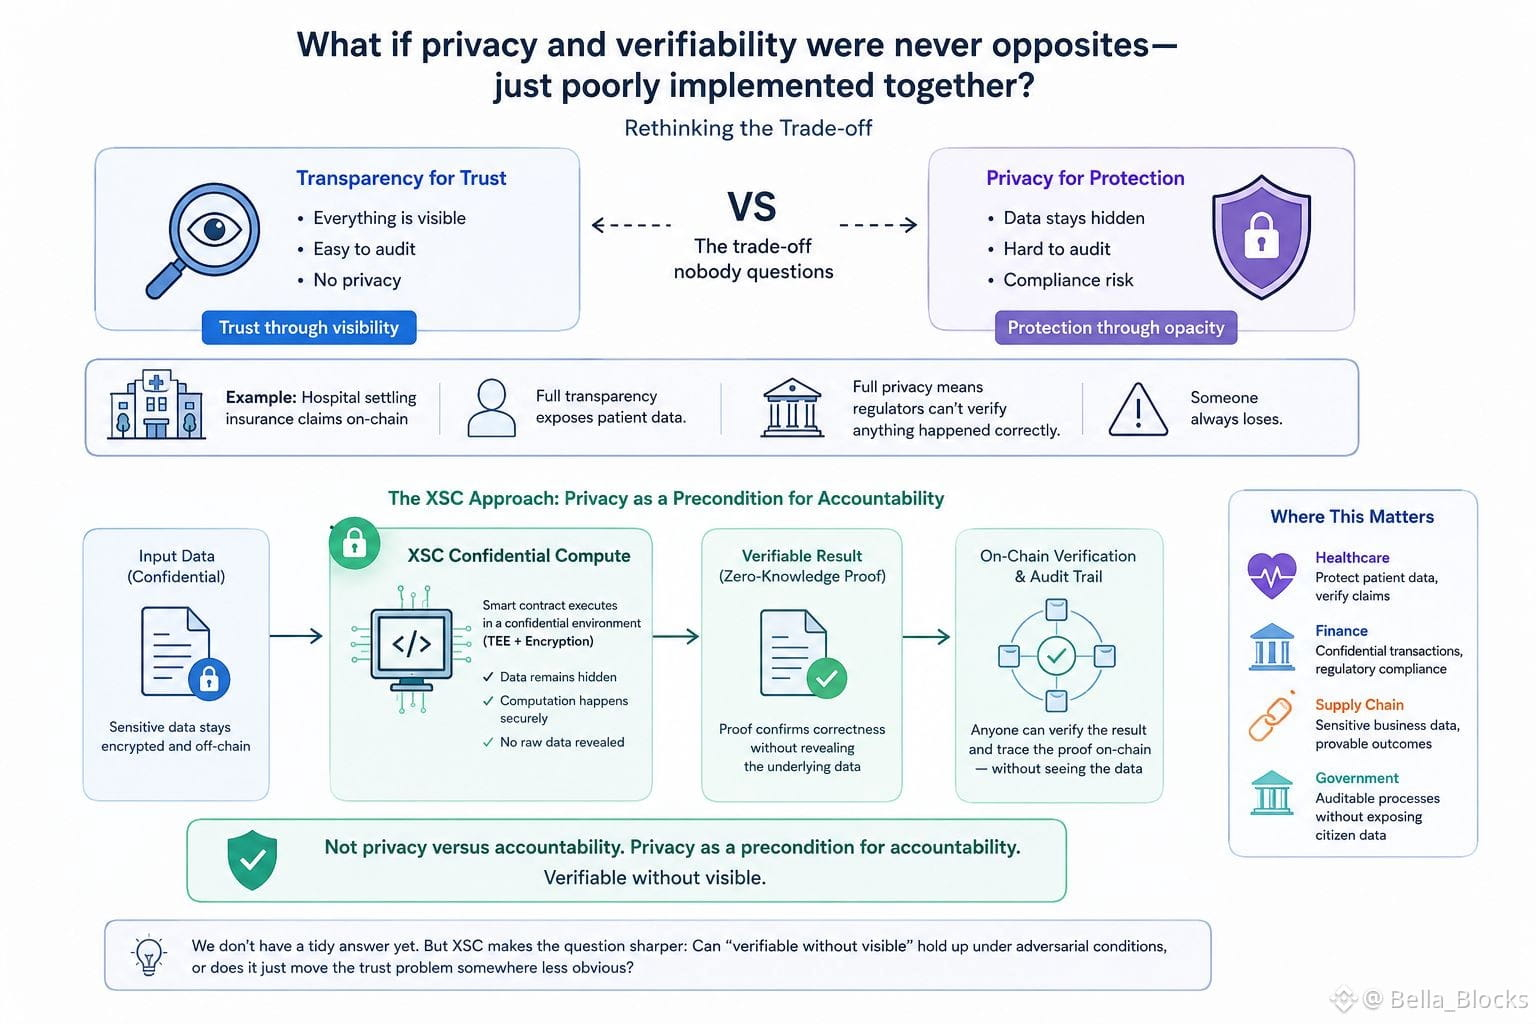
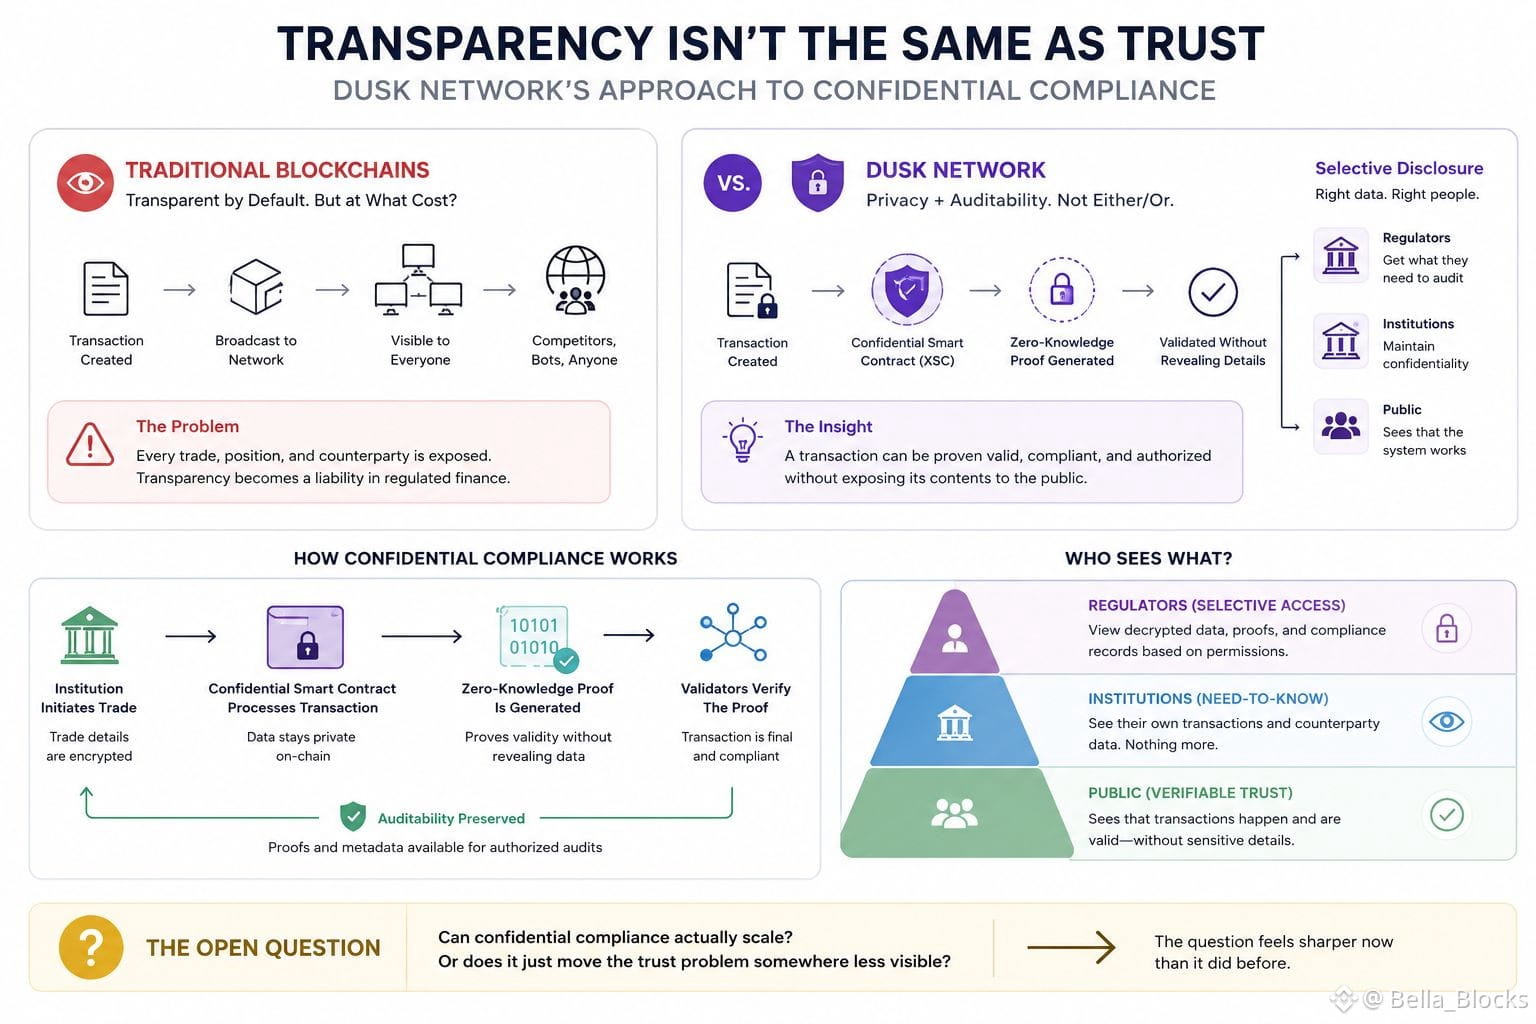
ماذا لو لم تكن الخصوصية وقابلية التحقق خصمين بالفعل — بل مجرد تنفيذٍ سيئ جمعهما بطريقة خاطئة؟
صادفت XSC أثناء بحثي في الحوسبة السرّية للعقود الذكية، محاولًا فهم لماذا لا يكاد يظهر "خاص" و"قابل للتدقيق" في الجملة نفسها. ما لفت انتباهي لم يكن التشفير بحد ذاته، بل كيف تقبّل القطاع الأمر بسهولة بأن عليك اختيار واحدٍ منهما.
هذه هي المقايضة التي لا يناقشها أحد: شفافية مقابل ثقة، أو خصوصية مقابل حماية. اختر طرفًا.
تخيّل مستشفى يتعامل مع مطالبات التأمين على السلسلة. تكشف الشفافية الكاملة بيانات المرضى. والخصوصية الكاملة تعني أن الجهات التنظيمية لا تستطيع التحقق من أن ما حدث تم بشكل صحيح. في كل مرة، يخسر شخصٌ ما.
نهج XSC هو أن تُمكّن العقود من إثبات صحة التنفيذ دون الكشف عن البيانات الأساسية — تُجرى الحسابات بسرّية، لكن النتيجة تحمل أثرًا يمكن التحقق منه. ليست خصوصية مقابل مساءلة. الخصوصية كشرطٍ مسبق للمساءلة.
قد تبدو هذه إعادة صياغة صغيرة، لكنها تُزعزع افتراضًا افتراضيًا اعتُبر كأنه قانون فيزيائي لا خيار تصميم.
وهذا يظهر في كل مكان في التقنية، وليس في عالم العملات المشفّرة فقط: نواصل بناء أنظمة تُجبرنا على ثنائية بين الشفافية والحماية، ثم نتفاجأ عندما لا يرضى أي طرف.
فأين يتركنا ذلك في حالة الاستخدام القياسية — دفتر حسابات مشترك بين أطراف لا يثقون ببعضهم بالكامل، لكنهم أيضًا لا يريدون كشف كل شيء؟ هل يصمد مفهوم "قابل للتحقق دون أن يكون مرئيًا" في الظروف العدائية فعلًا، أم أنه فقط ينقل مشكلة الثقة إلى مكان أقل وضوحًا؟
لا أملك إجابةً مرتبة. لكن XSC جعل السؤال أكثر حدّة مما كان عليه من قبل.
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
$AIO
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
ماذا لو لم تكن الخصوصية وقابلية التحقق خصمين بالفعل — بل مجرد تنفيذٍ سيئ جمعهما بطريقة خاطئة؟
صادفت XSC أثناء بحثي في الحوسبة السرّية للعقود الذكية، محاولًا فهم لماذا لا يكاد يظهر "خاص" و"قابل للتدقيق" في الجملة نفسها. ما لفت انتباهي لم يكن التشفير بحد ذاته، بل كيف تقبّل القطاع الأمر بسهولة بأن عليك اختيار واحدٍ منهما.
هذه هي المقايضة التي لا يناقشها أحد: شفافية مقابل ثقة، أو خصوصية مقابل حماية. اختر طرفًا.
تخيّل مستشفى يتعامل مع مطالبات التأمين على السلسلة. تكشف الشفافية الكاملة بيانات المرضى. والخصوصية الكاملة تعني أن الجهات التنظيمية لا تستطيع التحقق من أن ما حدث تم بشكل صحيح. في كل مرة، يخسر شخصٌ ما.
نهج XSC هو أن تُمكّن العقود من إثبات صحة التنفيذ دون الكشف عن البيانات الأساسية — تُجرى الحسابات بسرّية، لكن النتيجة تحمل أثرًا يمكن التحقق منه. ليست خصوصية مقابل مساءلة. الخصوصية كشرطٍ مسبق للمساءلة.
قد تبدو هذه إعادة صياغة صغيرة، لكنها تُزعزع افتراضًا افتراضيًا اعتُبر كأنه قانون فيزيائي لا خيار تصميم.
وهذا يظهر في كل مكان في التقنية، وليس في عالم العملات المشفّرة فقط: نواصل بناء أنظمة تُجبرنا على ثنائية بين الشفافية والحماية، ثم نتفاجأ عندما لا يرضى أي طرف.
فأين يتركنا ذلك في حالة الاستخدام القياسية — دفتر حسابات مشترك بين أطراف لا يثقون ببعضهم بالكامل، لكنهم أيضًا لا يريدون كشف كل شيء؟ هل يصمد مفهوم "قابل للتحقق دون أن يكون مرئيًا" في الظروف العدائية فعلًا، أم أنه فقط ينقل مشكلة الثقة إلى مكان أقل وضوحًا؟
لا أملك إجابةً مرتبة. لكن XSC جعل السؤال أكثر حدّة مما كان عليه من قبل.
$KII
$AIO
ماذا لو لم تكن الخصوصية وقابلية التحقق خصمين بالفعل — بل مجرد تنفيذٍ سيئ جمعهما بطريقة خاطئة؟
صادفت XSC أثناء بحثي في الحوسبة السرّية للعقود الذكية، محاولًا فهم لماذا لا يكاد يظهر "خاص" و"قابل للتدقيق" في الجملة نفسها. ما لفت انتباهي لم يكن التشفير بحد ذاته، بل كيف تقبّل القطاع الأمر بسهولة بأن عليك اختيار واحدٍ منهما.
هذه هي المقايضة التي لا يناقشها أحد: شفافية مقابل ثقة، أو خصوصية مقابل حماية. اختر طرفًا.
تخيّل مستشفى يتعامل مع مطالبات التأمين على السلسلة. تكشف الشفافية الكاملة بيانات المرضى. والخصوصية الكاملة تعني أن الجهات التنظيمية لا تستطيع التحقق من أن ما حدث تم بشكل صحيح. في كل مرة، يخسر شخصٌ ما.
نهج XSC هو أن تُمكّن العقود من إثبات صحة التنفيذ دون الكشف عن البيانات الأساسية — تُجرى الحسابات بسرّية، لكن النتيجة تحمل أثرًا يمكن التحقق منه. ليست خصوصية مقابل مساءلة. الخصوصية كشرطٍ مسبق للمساءلة.
قد تبدو هذه إعادة صياغة صغيرة، لكنها تُزعزع افتراضًا افتراضيًا اعتُبر كأنه قانون فيزيائي لا خيار تصميم.
وهذا يظهر في كل مكان في التقنية، وليس في عالم العملات المشفّرة فقط: نواصل بناء أنظمة تُجبرنا على ثنائية بين الشفافية والحماية، ثم نتفاجأ عندما لا يرضى أي طرف.
فأين يتركنا ذلك في حالة الاستخدام القياسية — دفتر حسابات مشترك بين أطراف لا يثقون ببعضهم بالكامل، لكنهم أيضًا لا يريدون كشف كل شيء؟ هل يصمد مفهوم "قابل للتحقق دون أن يكون مرئيًا" في الظروف العدائية فعلًا، أم أنه فقط ينقل مشكلة الثقة إلى مكان أقل وضوحًا؟
لا أملك إجابةً مرتبة. لكن XSC جعل السؤال أكثر حدّة مما كان عليه من قبل.
$KII
$AIO
14
1
11
1k
·
--
#dusk @Dusk_Foundation $DUSK
لماذا نعتبر "شفاف" و"موثوق" مترادفين في البلوك تشين؟ ليست الكلمتان متماثلتين، لكننا نبني أنظمة كأنهما كذلك.
صادفت شبكة Dusk أثناء بحثي في مشاريع البنية التحتية التي تركز على الخصوصية، محاولًا فهم لماذا لم تنتقل الخدمات المالية الخاضعة للرقابة إلى السلسلة على نطاق واسع. ما لفت انتباهي لم يكن خارطة الطريق أو الرمز — بل طريقة عرض العقود الذكية السرّية كأداة امتثال، لا كأداة للتحايل.
المقايضة غير المطروحة للنقاش في أغلب عالم العملات المشفرة هي هذه: إما تحصل على شفافية أو تحصل على خصوصية، اختر واحدة. تُحتفى بالدفاتر العامة باعتبارها الهدف بحد ذاته.
لكن تخيل مدير أصول متوسط الحجم يقوم بتسوية الأوراق المالية على السلسلة. كل صفقة، كل مركز، كل طرف مقابل مكشوف للمنافسين الذين يراقبون السلسلة نفسها. هذا ليس لا مركزية تعمل — بل هو عبء.
طرح Dusk أن الخصوصية وقابلية التدقيق ليسا نقيضين. تُمكّن إثباتات المعرفة الصفرية أي معاملة من التحقق من صحتها — متوافقة، وسليمة، ومُصرّح بها — دون كشف محتوياتها للجميع. ما زال بإمكان الجهات التنظيمية الحصول على إفصاح انتقائي. لا يحتاج الجمهور إلى الصورة الكاملة ليثق بأن النظام يعمل.
وسع نطاق النظر وسترى نمطًا مألوفًا: تُبنى البنية التحتية أولًا للحالة الاستخدامية الأيديولوجية، بينما تُعامل الحالة الاستخدامية العملية والمنظّمة كفكرة لاحقة — أو كأنها مستحيلة.
لا أعرف إن كان الامتثال السرّي يتوسع فعلًا كما يُروَّج له، أم أنه ينقل مشكلة الثقة إلى مكان أقل وضوحًا.
لا أملك إجابة متقنة هنا. لكن السؤال أصبح أكثر حدّة الآن مما كان عليه قبل أن أبحث فيه.
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
$AEON
{alpha}(560x277add739c6e0477616948357af9e79fe1ec9b80)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
لماذا نعتبر "شفاف" و"موثوق" مترادفين في البلوك تشين؟ ليست الكلمتان متماثلتين، لكننا نبني أنظمة كأنهما كذلك.
صادفت شبكة Dusk أثناء بحثي في مشاريع البنية التحتية التي تركز على الخصوصية، محاولًا فهم لماذا لم تنتقل الخدمات المالية الخاضعة للرقابة إلى السلسلة على نطاق واسع. ما لفت انتباهي لم يكن خارطة الطريق أو الرمز — بل طريقة عرض العقود الذكية السرّية كأداة امتثال، لا كأداة للتحايل.
المقايضة غير المطروحة للنقاش في أغلب عالم العملات المشفرة هي هذه: إما تحصل على شفافية أو تحصل على خصوصية، اختر واحدة. تُحتفى بالدفاتر العامة باعتبارها الهدف بحد ذاته.
لكن تخيل مدير أصول متوسط الحجم يقوم بتسوية الأوراق المالية على السلسلة. كل صفقة، كل مركز، كل طرف مقابل مكشوف للمنافسين الذين يراقبون السلسلة نفسها. هذا ليس لا مركزية تعمل — بل هو عبء.
طرح Dusk أن الخصوصية وقابلية التدقيق ليسا نقيضين. تُمكّن إثباتات المعرفة الصفرية أي معاملة من التحقق من صحتها — متوافقة، وسليمة، ومُصرّح بها — دون كشف محتوياتها للجميع. ما زال بإمكان الجهات التنظيمية الحصول على إفصاح انتقائي. لا يحتاج الجمهور إلى الصورة الكاملة ليثق بأن النظام يعمل.
وسع نطاق النظر وسترى نمطًا مألوفًا: تُبنى البنية التحتية أولًا للحالة الاستخدامية الأيديولوجية، بينما تُعامل الحالة الاستخدامية العملية والمنظّمة كفكرة لاحقة — أو كأنها مستحيلة.
لا أعرف إن كان الامتثال السرّي يتوسع فعلًا كما يُروَّج له، أم أنه ينقل مشكلة الثقة إلى مكان أقل وضوحًا.
لا أملك إجابة متقنة هنا. لكن السؤال أصبح أكثر حدّة الآن مما كان عليه قبل أن أبحث فيه.
$CYS
$AEON
لماذا نعتبر "شفاف" و"موثوق" مترادفين في البلوك تشين؟ ليست الكلمتان متماثلتين، لكننا نبني أنظمة كأنهما كذلك.
صادفت شبكة Dusk أثناء بحثي في مشاريع البنية التحتية التي تركز على الخصوصية، محاولًا فهم لماذا لم تنتقل الخدمات المالية الخاضعة للرقابة إلى السلسلة على نطاق واسع. ما لفت انتباهي لم يكن خارطة الطريق أو الرمز — بل طريقة عرض العقود الذكية السرّية كأداة امتثال، لا كأداة للتحايل.
المقايضة غير المطروحة للنقاش في أغلب عالم العملات المشفرة هي هذه: إما تحصل على شفافية أو تحصل على خصوصية، اختر واحدة. تُحتفى بالدفاتر العامة باعتبارها الهدف بحد ذاته.
لكن تخيل مدير أصول متوسط الحجم يقوم بتسوية الأوراق المالية على السلسلة. كل صفقة، كل مركز، كل طرف مقابل مكشوف للمنافسين الذين يراقبون السلسلة نفسها. هذا ليس لا مركزية تعمل — بل هو عبء.
طرح Dusk أن الخصوصية وقابلية التدقيق ليسا نقيضين. تُمكّن إثباتات المعرفة الصفرية أي معاملة من التحقق من صحتها — متوافقة، وسليمة، ومُصرّح بها — دون كشف محتوياتها للجميع. ما زال بإمكان الجهات التنظيمية الحصول على إفصاح انتقائي. لا يحتاج الجمهور إلى الصورة الكاملة ليثق بأن النظام يعمل.
وسع نطاق النظر وسترى نمطًا مألوفًا: تُبنى البنية التحتية أولًا للحالة الاستخدامية الأيديولوجية، بينما تُعامل الحالة الاستخدامية العملية والمنظّمة كفكرة لاحقة — أو كأنها مستحيلة.
لا أعرف إن كان الامتثال السرّي يتوسع فعلًا كما يُروَّج له، أم أنه ينقل مشكلة الثقة إلى مكان أقل وضوحًا.
لا أملك إجابة متقنة هنا. لكن السؤال أصبح أكثر حدّة الآن مما كان عليه قبل أن أبحث فيه.
$CYS
$AEON
16
13
1.8k
·
--
#dusk @Dusk_Foundation $DUSK
كنت أراجع اليوم، وأنا أحتسي القهوة، وثائق حوافز/تكديس (staking) الخاصة بـ Dusk، وتفصيلة صغيرة لفتت انتباهي أكثر من ميزات الخصوصية التي يتحدث عنها الجميع عادةً.
الأمر الذي يحدث عندما يقوم المُكدِّس النشط بإضافة المزيد من DUSK.
تقول الوثائق إنه عندما يكون هناك مركز (position) نشط بالفعل، فإن 90% من الإضافة/الزيادة (top-up) يصبح نشطًا فورًا، بينما يتم تسجيل 10% كـ حصة مُقيَّدة (locked stake). يبدو ذلك أمرًا بسيطًا، لكنني أعتقد أنه يكشف شيئًا مثيرًا للاهتمام حول كيفية تعامل Dusk مع رأس مال المُحققين/المُدققين (validator capital).
لا ينظر الشبكة ببساطة إلى الرصيد الإضافي كأنه ضمان قابل للاستبدال على الفور. جزء منه يصبح أقل سيولة مؤقتًا، بينما يظل المُكدِّس يملكه. وهذا يخلق فصلًا دقيقًا بين “رأس المال الذي أتحكم به” و“رأس المال الذي يساهم حاليًا في الإجماع”.
بدأت أتساءل لماذا يهم ذلك لسلسلة بلوكتشين تركز على الشؤون المالية.
إذا استخدمت المؤسسات في النهاية Dusk للتسوية، فقد تهتم بالحركة المتوقعة لرأس المال تقريبًا بقدر اهتمامها بخصوصية المعاملات. إن نظام التكديس الذي يُدخل حالات سيولة مختلفة يمكن أن يؤثر في كيفية إدارة المشغلين للاحتياطيات، وفي منتجات التفويض (delegation)، وفي استراتيجيات التكديس الآلية.
الحد الأدنى للحصة المباشرة هو 1,000 DUSK، وDusk أيضًا يتيح للعقود الذكية إدارة التكديس عبر تجريد التكديس (Stake Abstraction).
لذلك، فإن السؤال المثير للاهتمام بالنسبة لي ليس فقط ما إذا كان بإمكان Dusk جذب المزيد من الرموز المُكدَّسة. بل هل يمكن لآليات التكديس الخاصة بها أن تتوسع من مشغّلين فرديين إلى بنية مالية قابلة للبرمجة دون جعل إدارة السيولة معقدة بشكل غير ضروري.
يشبه ذلك تفصيلاً تصميميًا يستحق المتابعة مع نضوج الشبكة.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
كنت أراجع اليوم، وأنا أحتسي القهوة، وثائق حوافز/تكديس (staking) الخاصة بـ Dusk، وتفصيلة صغيرة لفتت انتباهي أكثر من ميزات الخصوصية التي يتحدث عنها الجميع عادةً.
الأمر الذي يحدث عندما يقوم المُكدِّس النشط بإضافة المزيد من DUSK.
تقول الوثائق إنه عندما يكون هناك مركز (position) نشط بالفعل، فإن 90% من الإضافة/الزيادة (top-up) يصبح نشطًا فورًا، بينما يتم تسجيل 10% كـ حصة مُقيَّدة (locked stake). يبدو ذلك أمرًا بسيطًا، لكنني أعتقد أنه يكشف شيئًا مثيرًا للاهتمام حول كيفية تعامل Dusk مع رأس مال المُحققين/المُدققين (validator capital).
لا ينظر الشبكة ببساطة إلى الرصيد الإضافي كأنه ضمان قابل للاستبدال على الفور. جزء منه يصبح أقل سيولة مؤقتًا، بينما يظل المُكدِّس يملكه. وهذا يخلق فصلًا دقيقًا بين “رأس المال الذي أتحكم به” و“رأس المال الذي يساهم حاليًا في الإجماع”.
بدأت أتساءل لماذا يهم ذلك لسلسلة بلوكتشين تركز على الشؤون المالية.
إذا استخدمت المؤسسات في النهاية Dusk للتسوية، فقد تهتم بالحركة المتوقعة لرأس المال تقريبًا بقدر اهتمامها بخصوصية المعاملات. إن نظام التكديس الذي يُدخل حالات سيولة مختلفة يمكن أن يؤثر في كيفية إدارة المشغلين للاحتياطيات، وفي منتجات التفويض (delegation)، وفي استراتيجيات التكديس الآلية.
الحد الأدنى للحصة المباشرة هو 1,000 DUSK، وDusk أيضًا يتيح للعقود الذكية إدارة التكديس عبر تجريد التكديس (Stake Abstraction).
لذلك، فإن السؤال المثير للاهتمام بالنسبة لي ليس فقط ما إذا كان بإمكان Dusk جذب المزيد من الرموز المُكدَّسة. بل هل يمكن لآليات التكديس الخاصة بها أن تتوسع من مشغّلين فرديين إلى بنية مالية قابلة للبرمجة دون جعل إدارة السيولة معقدة بشكل غير ضروري.
يشبه ذلك تفصيلاً تصميميًا يستحق المتابعة مع نضوج الشبكة.
كنت أراجع اليوم، وأنا أحتسي القهوة، وثائق حوافز/تكديس (staking) الخاصة بـ Dusk، وتفصيلة صغيرة لفتت انتباهي أكثر من ميزات الخصوصية التي يتحدث عنها الجميع عادةً.
الأمر الذي يحدث عندما يقوم المُكدِّس النشط بإضافة المزيد من DUSK.
تقول الوثائق إنه عندما يكون هناك مركز (position) نشط بالفعل، فإن 90% من الإضافة/الزيادة (top-up) يصبح نشطًا فورًا، بينما يتم تسجيل 10% كـ حصة مُقيَّدة (locked stake). يبدو ذلك أمرًا بسيطًا، لكنني أعتقد أنه يكشف شيئًا مثيرًا للاهتمام حول كيفية تعامل Dusk مع رأس مال المُحققين/المُدققين (validator capital).
لا ينظر الشبكة ببساطة إلى الرصيد الإضافي كأنه ضمان قابل للاستبدال على الفور. جزء منه يصبح أقل سيولة مؤقتًا، بينما يظل المُكدِّس يملكه. وهذا يخلق فصلًا دقيقًا بين “رأس المال الذي أتحكم به” و“رأس المال الذي يساهم حاليًا في الإجماع”.
بدأت أتساءل لماذا يهم ذلك لسلسلة بلوكتشين تركز على الشؤون المالية.
إذا استخدمت المؤسسات في النهاية Dusk للتسوية، فقد تهتم بالحركة المتوقعة لرأس المال تقريبًا بقدر اهتمامها بخصوصية المعاملات. إن نظام التكديس الذي يُدخل حالات سيولة مختلفة يمكن أن يؤثر في كيفية إدارة المشغلين للاحتياطيات، وفي منتجات التفويض (delegation)، وفي استراتيجيات التكديس الآلية.
الحد الأدنى للحصة المباشرة هو 1,000 DUSK، وDusk أيضًا يتيح للعقود الذكية إدارة التكديس عبر تجريد التكديس (Stake Abstraction).
لذلك، فإن السؤال المثير للاهتمام بالنسبة لي ليس فقط ما إذا كان بإمكان Dusk جذب المزيد من الرموز المُكدَّسة. بل هل يمكن لآليات التكديس الخاصة بها أن تتوسع من مشغّلين فرديين إلى بنية مالية قابلة للبرمجة دون جعل إدارة السيولة معقدة بشكل غير ضروري.
يشبه ذلك تفصيلاً تصميميًا يستحق المتابعة مع نضوج الشبكة.
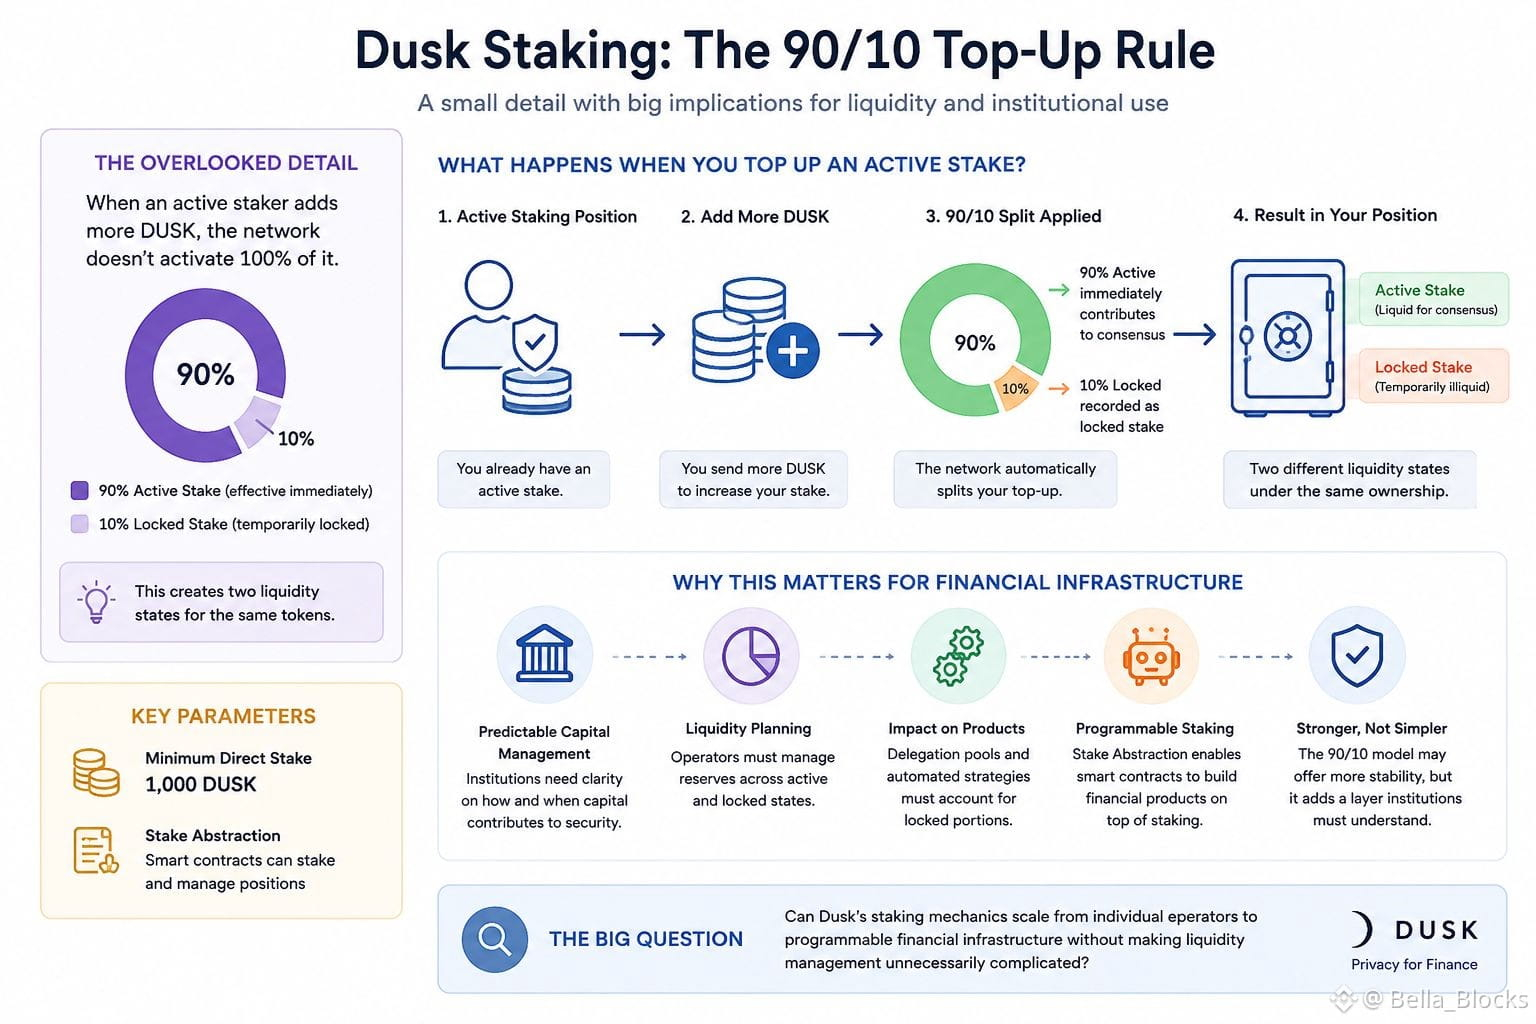
9
4
155
·
--
#dusk @Dusk_Foundation $DUSK
كنت أفتّش في الوثائق المحدّثة لـ Dusk في وقت متأخر من الليلة الماضية، بدافع الفضول غالبًا لمعرفة كيف سارت ترحيلات الشبكة الرئيسية، عندما لاحظت شيئًا لم يكن قد سجّل في ذهني من قبل: أصبح لدى Dusk الآن آليتان منفصلتان للسرّية تعملان جنبًا إلى جنب. هناك نموذج XSC/Phoenix الأصلي، المعتمد على إثباتات ZK، والمبني مباشرة في الطبقة الأساسية. ثم هناك Hedger، إضافة أحدث تُدخل التحويلات السرّية إلى DuskEVM باستخدام التشفير التماثلي (Homomorphic encryption) بدلًا من ذلك.
إنها سمة تصميم غريبة لسلسلة كامل طرحها هو: "بلوك تشين خصوصية للتطبيقات المالية". إذا كانت الطبقة الأصلية تُجيد العقود الذكية السرّية بالفعل، فلماذا بناء نظام ثانٍ للخصوصية مختلف تشفيريًا على شبكة جانبية متوافقة مع Solidity؟
الجواب المرجّح هو "جاذبية المطورين". فـ Native XSC يتطلب تعلّم أدوات خاصة بـ Dusk، بينما تتيح DuskEVM لفرق Solidity النشر باستخدام أنماط مألوفة، والالتحاق بالخصوصية لاحقًا عبر Hedger. هذه استراتيجية تبنٍ منطقية. لكن ذلك يعني أيضًا أن القيمة الأساسية للبروتوكول—السرّية—لم تعد بنكهة واحدة؛ بل صارت موجودة بنسختين بفرضيات ثقة مختلفة، وأنظمة إثبات مختلفة، وعلى الأرجح أسطح تدقيق (audits) مختلفة أيضًا.
وبالنسبة لسلسلة تحاول جذب مؤسسات خاضعة للتنظيم، فإن وجود ضمان خصوصية واحد ومفهوم جيدًا غالبًا أهم من وجود ضمانين تقنيين مثيرين للاهتمام. لست متأكدًا بعد إن كانت هذه مخاطرة مدروسة للتبنّي أم تفتّتًا هادئًا لما جعل Dusk مميّزًا في المقام الأول. جدير بالملاحظة تتبّع أي مسار سيحصل على التكاملات المؤسسية الحقيقية.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
كنت أفتّش في الوثائق المحدّثة لـ Dusk في وقت متأخر من الليلة الماضية، بدافع الفضول غالبًا لمعرفة كيف سارت ترحيلات الشبكة الرئيسية، عندما لاحظت شيئًا لم يكن قد سجّل في ذهني من قبل: أصبح لدى Dusk الآن آليتان منفصلتان للسرّية تعملان جنبًا إلى جنب. هناك نموذج XSC/Phoenix الأصلي، المعتمد على إثباتات ZK، والمبني مباشرة في الطبقة الأساسية. ثم هناك Hedger، إضافة أحدث تُدخل التحويلات السرّية إلى DuskEVM باستخدام التشفير التماثلي (Homomorphic encryption) بدلًا من ذلك.
إنها سمة تصميم غريبة لسلسلة كامل طرحها هو: "بلوك تشين خصوصية للتطبيقات المالية". إذا كانت الطبقة الأصلية تُجيد العقود الذكية السرّية بالفعل، فلماذا بناء نظام ثانٍ للخصوصية مختلف تشفيريًا على شبكة جانبية متوافقة مع Solidity؟
الجواب المرجّح هو "جاذبية المطورين". فـ Native XSC يتطلب تعلّم أدوات خاصة بـ Dusk، بينما تتيح DuskEVM لفرق Solidity النشر باستخدام أنماط مألوفة، والالتحاق بالخصوصية لاحقًا عبر Hedger. هذه استراتيجية تبنٍ منطقية. لكن ذلك يعني أيضًا أن القيمة الأساسية للبروتوكول—السرّية—لم تعد بنكهة واحدة؛ بل صارت موجودة بنسختين بفرضيات ثقة مختلفة، وأنظمة إثبات مختلفة، وعلى الأرجح أسطح تدقيق (audits) مختلفة أيضًا.
وبالنسبة لسلسلة تحاول جذب مؤسسات خاضعة للتنظيم، فإن وجود ضمان خصوصية واحد ومفهوم جيدًا غالبًا أهم من وجود ضمانين تقنيين مثيرين للاهتمام. لست متأكدًا بعد إن كانت هذه مخاطرة مدروسة للتبنّي أم تفتّتًا هادئًا لما جعل Dusk مميّزًا في المقام الأول. جدير بالملاحظة تتبّع أي مسار سيحصل على التكاملات المؤسسية الحقيقية.
كنت أفتّش في الوثائق المحدّثة لـ Dusk في وقت متأخر من الليلة الماضية، بدافع الفضول غالبًا لمعرفة كيف سارت ترحيلات الشبكة الرئيسية، عندما لاحظت شيئًا لم يكن قد سجّل في ذهني من قبل: أصبح لدى Dusk الآن آليتان منفصلتان للسرّية تعملان جنبًا إلى جنب. هناك نموذج XSC/Phoenix الأصلي، المعتمد على إثباتات ZK، والمبني مباشرة في الطبقة الأساسية. ثم هناك Hedger، إضافة أحدث تُدخل التحويلات السرّية إلى DuskEVM باستخدام التشفير التماثلي (Homomorphic encryption) بدلًا من ذلك.
إنها سمة تصميم غريبة لسلسلة كامل طرحها هو: "بلوك تشين خصوصية للتطبيقات المالية". إذا كانت الطبقة الأصلية تُجيد العقود الذكية السرّية بالفعل، فلماذا بناء نظام ثانٍ للخصوصية مختلف تشفيريًا على شبكة جانبية متوافقة مع Solidity؟
الجواب المرجّح هو "جاذبية المطورين". فـ Native XSC يتطلب تعلّم أدوات خاصة بـ Dusk، بينما تتيح DuskEVM لفرق Solidity النشر باستخدام أنماط مألوفة، والالتحاق بالخصوصية لاحقًا عبر Hedger. هذه استراتيجية تبنٍ منطقية. لكن ذلك يعني أيضًا أن القيمة الأساسية للبروتوكول—السرّية—لم تعد بنكهة واحدة؛ بل صارت موجودة بنسختين بفرضيات ثقة مختلفة، وأنظمة إثبات مختلفة، وعلى الأرجح أسطح تدقيق (audits) مختلفة أيضًا.
وبالنسبة لسلسلة تحاول جذب مؤسسات خاضعة للتنظيم، فإن وجود ضمان خصوصية واحد ومفهوم جيدًا غالبًا أهم من وجود ضمانين تقنيين مثيرين للاهتمام. لست متأكدًا بعد إن كانت هذه مخاطرة مدروسة للتبنّي أم تفتّتًا هادئًا لما جعل Dusk مميّزًا في المقام الأول. جدير بالملاحظة تتبّع أي مسار سيحصل على التكاملات المؤسسية الحقيقية.
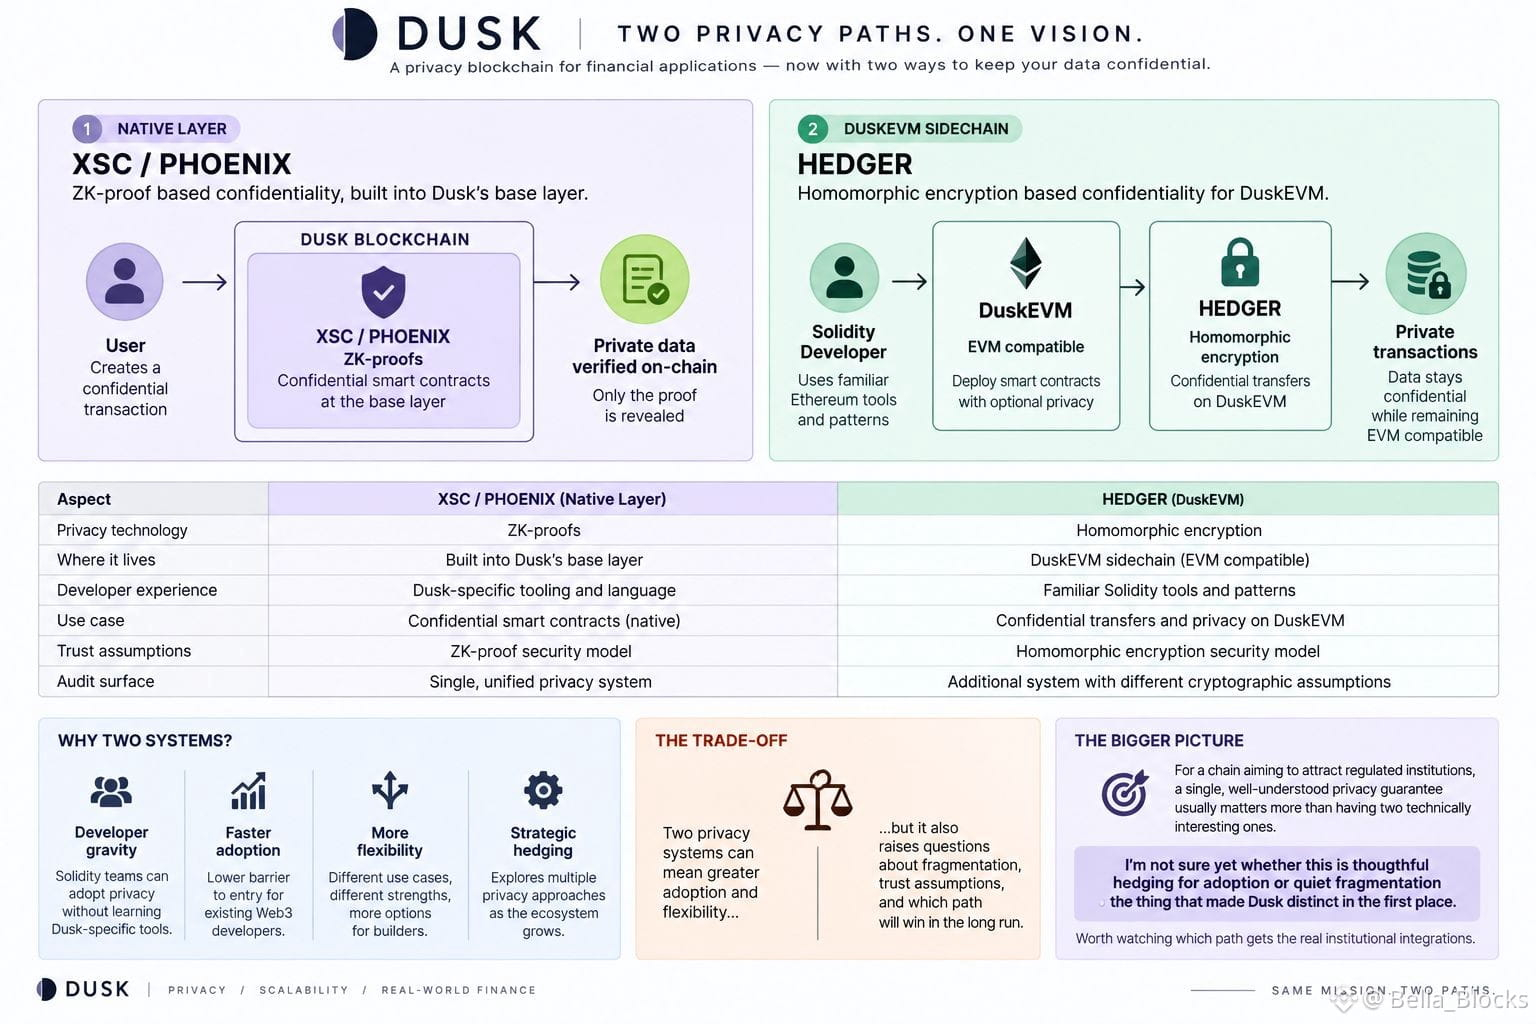
5
5
118
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
USWeighsPromotingDollarStablecoinsAbroad
3,918 مشاهدات
331 يقومون بالنقاش
#usweighspromotingdollarstablecoinsabroad
🇺🇸 الولايات المتحدة تدفع لتعزيز عملة مستقرة مرتبطة بالدولار خارجياً لتمديد نطاق الدولار
ذكرت بلومبرغ في 23 سبتمبر أن إدارة ترامب تدرس طرقاً لتعزيز «العملات المستقرة» المرتبطة بالدولار في الخارج، مستشهدةً بأشخاص على دراية بالمناقشات.
يُقال إن الخيارات تشمل مشاريع مشتركة مع شركات خاصة. ويمكن أن تشارك وزارة الخزانة ووزارة الخارجية، مع احتمال وجود مشاركة من مؤسسة التمويل الإنمائي الدولية الأمريكية. لا تزال المبادرة قيد الدراسة.
الأهداف المبلغ عنها هي تعزيز الدور الدولي للدولار ودعم طلب الخزانة. عادةً ما تحتفظ جهات إصدار العملات المستقرة بالنقد وبديون حكومية قصيرة الأجل كاحتياطيات.
رأيي: الاختبار التجاري يتمثل في مدى سهولة انتقال المستخدمين بين «الدولارات الرقمية» والمال المحلي. يحتاج التجار وعملاء التحويلات إلى استرداد يمكن الاعتماد عليه ورسوم شفافة وطرق مريحة للسحب النقدي. إن الدعم عبر السياسات وحده لا يمكنه ضمان أن تعمل هذه الخدمات بكفاءة.
كما سيعتمد ارتفاع طلب الخزانة أيضاً على ما إذا كانت الرموز تجذب مدخرات جديدة إلى أصول مقومة بالدولار أو تنقل الأموال بين الحيازات الدولارية القائمة.
بالنسبة لمستثمري العملات المشفرة، ستكون المتابعة المفيدة هي تسمية شركاء بعينهم وبرامج ممولة واستخدام فعلي في المدفوعات. وأي فائدة لسلسلة بلوكشين أو لرمز محدد ستعتمد على المكان الذي تتم فيه التسويات وكيف تُحتجز الرسوم.
هل يؤدي إتاحة أسهل للدولار أو مدفوعات عبر الحدود أرخص إلى تبنٍ يومي أقوى؟ $BTC $BNB $ETH
#USWeighsPromotingDollarStablecoinsAbroad #Stablecoins #digitalpayments
Blockchain Boss X
·0 إعجاب
·259 مشاهدات
US10YTreasuryYieldHits19YearHigh
3,478 مشاهدات
266 يقومون بالنقاش
SpotBitcoinETFsInflow$2.31BInFourDays
411 مشاهدات
25 يقومون بالنقاش