#termmax @TermMax
أعود باستمرار إلى رقم واحد وأنا أتعمق عبر TermMax: الفجوة بين رأس المال الكائن في البروتوكول والرسوم التي يولدها فعليًا.
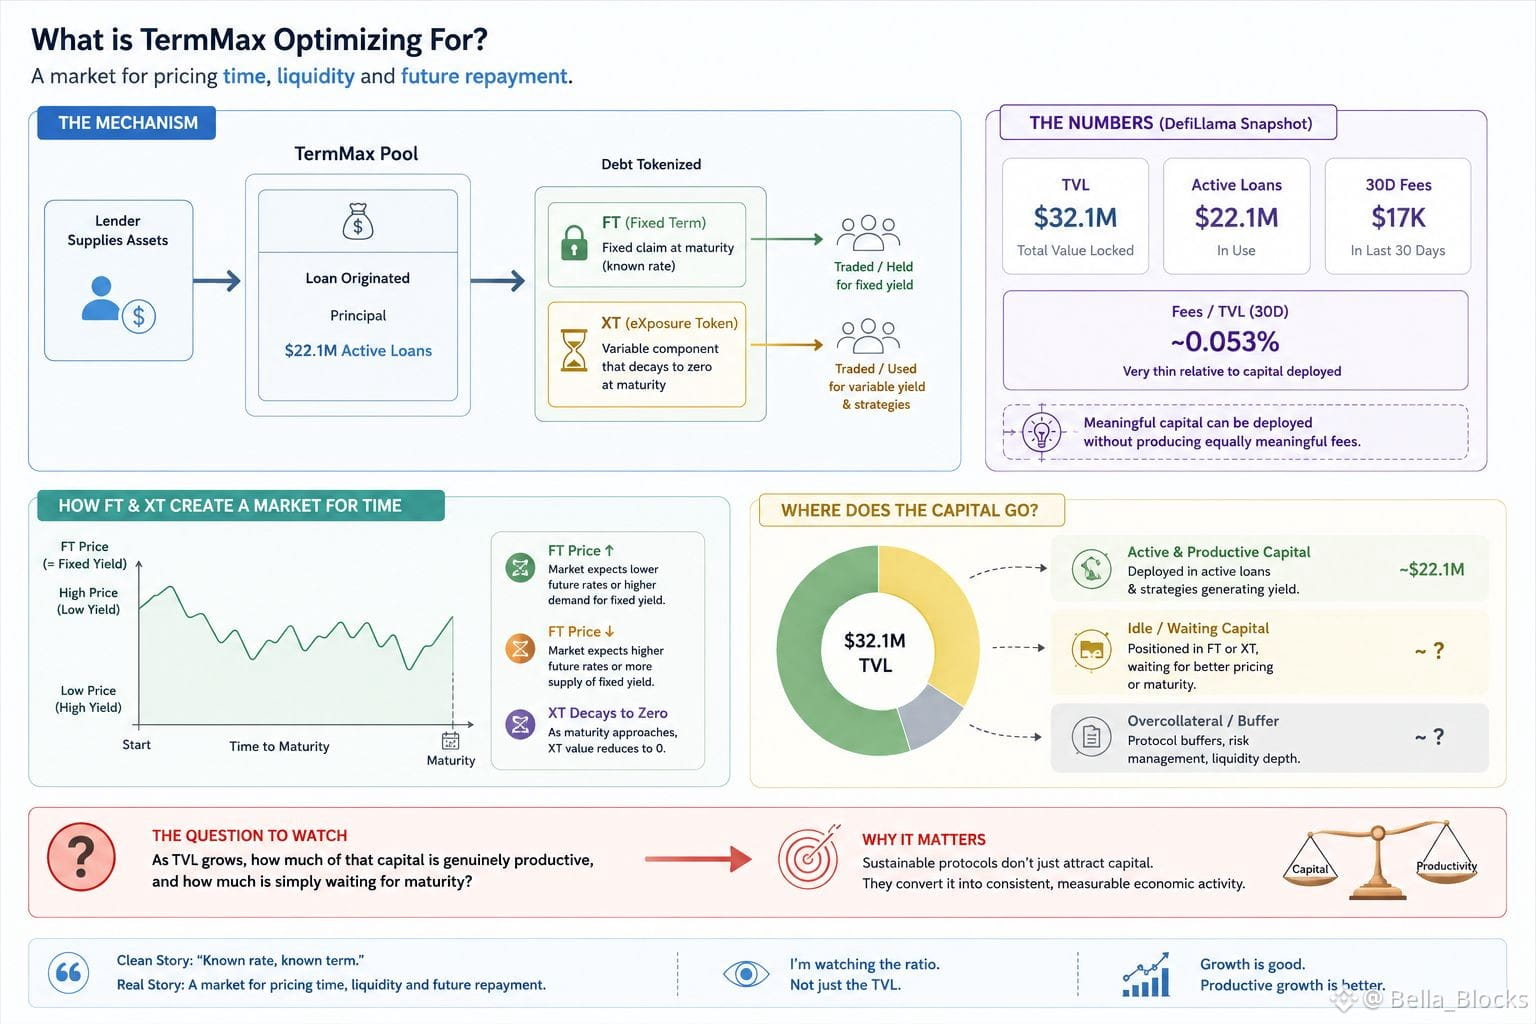
تُظهر أحدث لقطة DefiLlama التي وجدتها حوالي 32.1 مليون دولار من إجمالي القيمة المُقفلّة (TVL)، مع ما يقارب 22.1 مليون دولار في القروض النشطة، بينما لم تكن رسوم آخر 30 يومًا سوى قرابة 17 ألف دولار.
ظننت أنني ربما أخطأت في القراءة، فعدت إلى المستندات لأفهم لما يختص TermMax تحسينه فعليًا.
تُعدّ الآلية أكثر إثارة من مجرد وسم بسيط مثل “الإقراض بسعر ثابت”. يقوم TermMax بترميز الدَّين إلى FT و XT. تمثل FT المطالبة الثابتة عند الاستحقاق، بينما تحمل XT المكوّن المتغير المتبقي وتؤول في النهاية إلى الصفر.
وهذا يخلق سلوكًا مختلفًا عن سلوك مجمع إقراض عادي. لا يكتفي رأس المال بكسب معدل عائم. المستخدمون يتبادلون حول آجال استحقاق محددة، وبشكل فعلي فإن سعر FT يحدد العائد الثابت.
لذا القصة الواضحة هي “معدل معروف، أجل معروف”. وتحت السطح، إنها في الأساس سوق لتسعير الزمن والسيولة والسداد المستقبلي.
الجزء المثير للاهتمام هو أنه يمكن نشر رأس مال ذي قيمة دون إنتاج رسوم ذات قيمة مكافئة. وهذا ليس بالضرورة مشكلة تلقائيًا. قد تظل الاستخدامات مركزة في أسواق أو استراتيجيات معينة.
لكن ذلك يثير سؤالًا أعتقد أنه يستحق المتابعة:
مع نمو TVL، ما مقدار هذا رأس المال الذي يُعدّ فعليًا منتِجًا، وكم مقدار ما هو مجرد انتظار حتى يحين موعد الاستحقاق؟
$ONG
$PEOPLE
$NEIRO
أعود باستمرار إلى رقم واحد وأنا أتعمق عبر TermMax: الفجوة بين رأس المال الكائن في البروتوكول والرسوم التي يولدها فعليًا.
تُظهر أحدث لقطة DefiLlama التي وجدتها حوالي 32.1 مليون دولار من إجمالي القيمة المُقفلّة (TVL)، مع ما يقارب 22.1 مليون دولار في القروض النشطة، بينما لم تكن رسوم آخر 30 يومًا سوى قرابة 17 ألف دولار.
ظننت أنني ربما أخطأت في القراءة، فعدت إلى المستندات لأفهم لما يختص TermMax تحسينه فعليًا.
تُعدّ الآلية أكثر إثارة من مجرد وسم بسيط مثل “الإقراض بسعر ثابت”. يقوم TermMax بترميز الدَّين إلى FT و XT. تمثل FT المطالبة الثابتة عند الاستحقاق، بينما تحمل XT المكوّن المتغير المتبقي وتؤول في النهاية إلى الصفر.
وهذا يخلق سلوكًا مختلفًا عن سلوك مجمع إقراض عادي. لا يكتفي رأس المال بكسب معدل عائم. المستخدمون يتبادلون حول آجال استحقاق محددة، وبشكل فعلي فإن سعر FT يحدد العائد الثابت.
لذا القصة الواضحة هي “معدل معروف، أجل معروف”. وتحت السطح، إنها في الأساس سوق لتسعير الزمن والسيولة والسداد المستقبلي.
الجزء المثير للاهتمام هو أنه يمكن نشر رأس مال ذي قيمة دون إنتاج رسوم ذات قيمة مكافئة. وهذا ليس بالضرورة مشكلة تلقائيًا. قد تظل الاستخدامات مركزة في أسواق أو استراتيجيات معينة.
لكن ذلك يثير سؤالًا أعتقد أنه يستحق المتابعة:
مع نمو TVL، ما مقدار هذا رأس المال الذي يُعدّ فعليًا منتِجًا، وكم مقدار ما هو مجرد انتظار حتى يحين موعد الاستحقاق؟
$ONG
$PEOPLE
$NEIRO