تتزايد أسهم شركات الذكاء الاصطناعي، لكنني أعتقد أن السؤال الأكثر إثارة للاهتمام الآن هو: ماذا يتم دفعه عندما يتجاوز توسّع الذكاء الاصطناعي وحدات معالجة الرسوميات (GPUs)؟
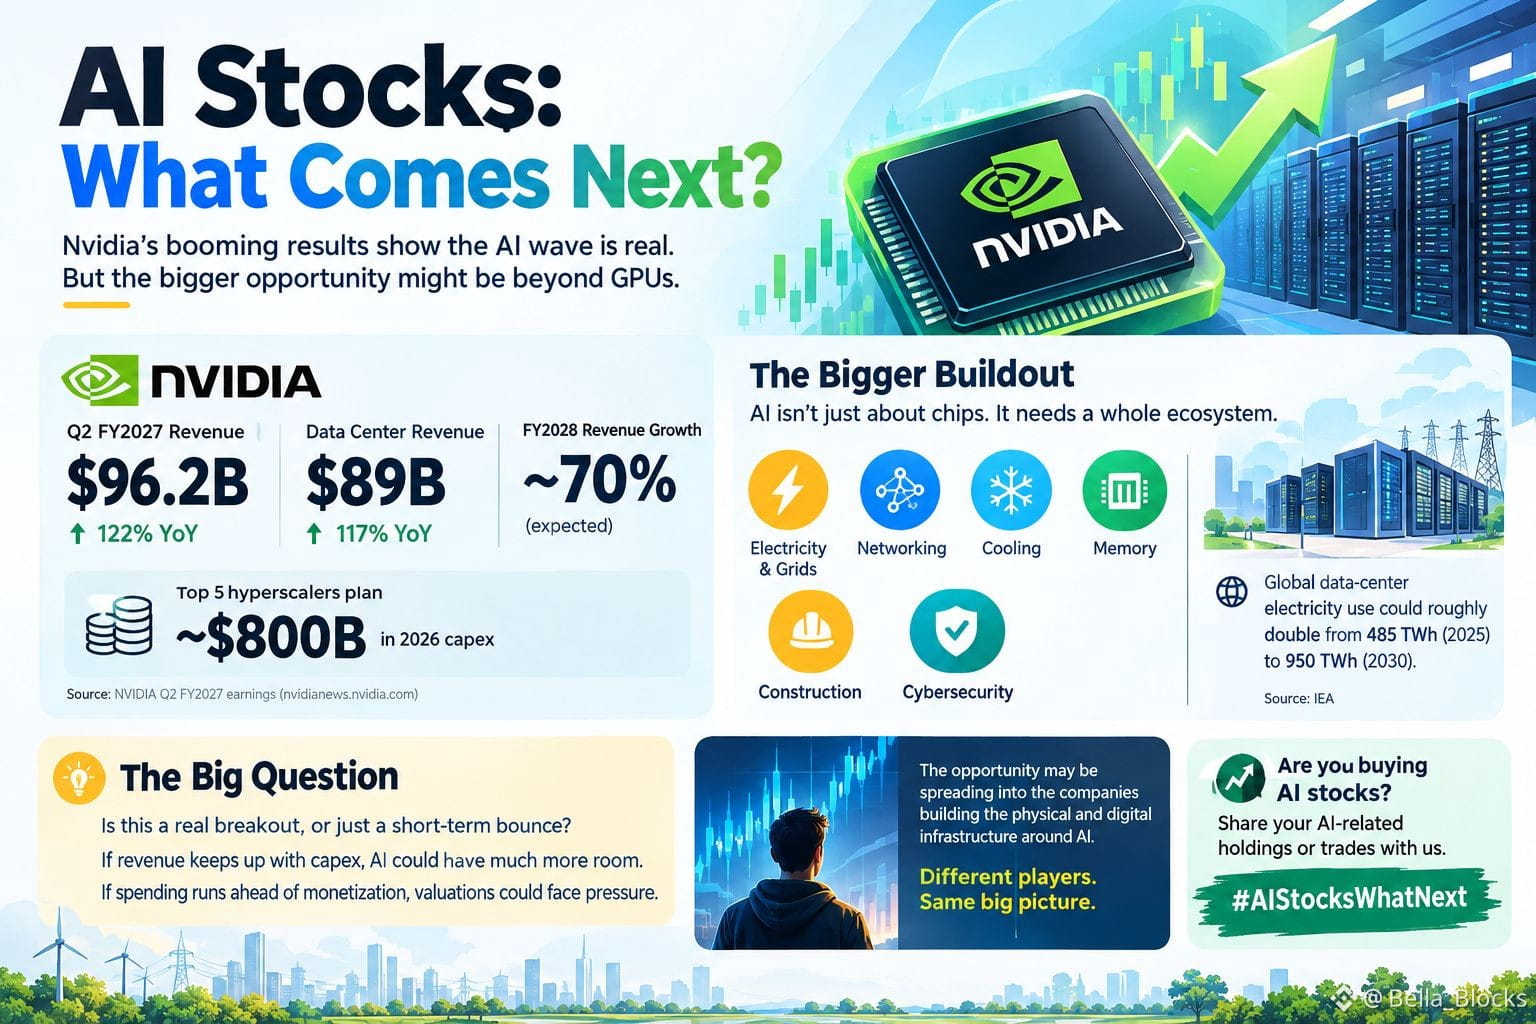
لقد أعلنت إنفيديا للتو عن إيرادات فصلية بلغت 96.2 مليار دولار، مع وصول إيرادات مركز البيانات إلى 89 مليار دولار، بزيادة قدرها 117% على أساس سنوي. كما قال جينسن هوانغ إن إنفيديا تتوقع نموًا يقارب 70% في الإيرادات للسنة المالية 2028، بينما أبرزت مكالمة الأرباح لديها ما يقرب من 800 مليار دولار من الإنفاق الرأسمالي (capex) لعام 2026 من جانب أكبر خمسة مزودي سحابة عظماء (hyperscalers).
لكن هذا الإنفاق يخلق طبقة استثمار ثانية.
مراكز بيانات الذكاء الاصطناعي تحتاج إلى الكهرباء، والشبكات، والاتصال الشبكي (networking)، والتبريد، والذاكرة، والبناء، والأمن السيبراني. تقدر الوكالة الدولية للطاقة (IEA) أن استهلاك الكهرباء عالميًا من مراكز البيانات قد يتضاعف تقريبًا من 485 تيراواط-ساعة في 2025 إلى 950 تيراواط-ساعة بحلول 2030، في حين يُتوقع أن تنمو مراكز بيانات موجهة للذكاء الاصطناعي بوتيرة أسرع حتى من ذلك. وفي الولايات المتحدة، يمكن أن تمثل مراكز البيانات نحو نصف نمو الطلب على الكهرباء حتى عام 2030.
وهذا يغيّر نظرتي إلى صفقة/اتجاه الاستثمار في الذكاء الاصطناعي. لم يعد الأمر مجرد قصة عن أشباه الموصلات.
قد تكون الفرصة تتوسع لتشمل الشركات التي تبني البنية التحتية المادية والرقمية حول الذكاء الاصطناعي—لكن المخاطر موجودة أيضًا. إذا تباطأ الإنفاق الرأسمالي لدى مزودي السحابة عظماء في نهاية المطاف، فقد تواجه الشركات التي تعتمد على إنفاق ثابت للذكاء الاصطناعي ضغوطًا.
لذا أنا أراقب أمرين معًا: نمو إيرادات الذكاء الاصطناعي مقابل تكلفة بناء كل هذه القدرة الحاسوبية.
إذا ظلت الإيرادات تلحق بالإنفاق الرأسمالي (capex)، فقد يكون لدورة الذكاء الاصطناعي مساحة أكبر بكثير. أما إذا تجاوزت النفقات بكثير مسار تحقيق العائدات (monetization)، فقد تتحول الحماسة الحالية إلى مشكلة تقييم تخص الغد.
أنا متفائل على المدى الطويل تجاه ثيمة الذكاء الاصطناعي، لكنني أصبح مهتمًا أكثر بـ"الشركات التي تبيع أدوات الحفر" خلفها، بدلًا من مجرد مطاردة العناوين الرئيسية.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
لقد أعلنت إنفيديا للتو عن إيرادات فصلية بلغت 96.2 مليار دولار، مع وصول إيرادات مركز البيانات إلى 89 مليار دولار، بزيادة قدرها 117% على أساس سنوي. كما قال جينسن هوانغ إن إنفيديا تتوقع نموًا يقارب 70% في الإيرادات للسنة المالية 2028، بينما أبرزت مكالمة الأرباح لديها ما يقرب من 800 مليار دولار من الإنفاق الرأسمالي (capex) لعام 2026 من جانب أكبر خمسة مزودي سحابة عظماء (hyperscalers).
لكن هذا الإنفاق يخلق طبقة استثمار ثانية.
مراكز بيانات الذكاء الاصطناعي تحتاج إلى الكهرباء، والشبكات، والاتصال الشبكي (networking)، والتبريد، والذاكرة، والبناء، والأمن السيبراني. تقدر الوكالة الدولية للطاقة (IEA) أن استهلاك الكهرباء عالميًا من مراكز البيانات قد يتضاعف تقريبًا من 485 تيراواط-ساعة في 2025 إلى 950 تيراواط-ساعة بحلول 2030، في حين يُتوقع أن تنمو مراكز بيانات موجهة للذكاء الاصطناعي بوتيرة أسرع حتى من ذلك. وفي الولايات المتحدة، يمكن أن تمثل مراكز البيانات نحو نصف نمو الطلب على الكهرباء حتى عام 2030.
وهذا يغيّر نظرتي إلى صفقة/اتجاه الاستثمار في الذكاء الاصطناعي. لم يعد الأمر مجرد قصة عن أشباه الموصلات.
قد تكون الفرصة تتوسع لتشمل الشركات التي تبني البنية التحتية المادية والرقمية حول الذكاء الاصطناعي—لكن المخاطر موجودة أيضًا. إذا تباطأ الإنفاق الرأسمالي لدى مزودي السحابة عظماء في نهاية المطاف، فقد تواجه الشركات التي تعتمد على إنفاق ثابت للذكاء الاصطناعي ضغوطًا.
لذا أنا أراقب أمرين معًا: نمو إيرادات الذكاء الاصطناعي مقابل تكلفة بناء كل هذه القدرة الحاسوبية.
إذا ظلت الإيرادات تلحق بالإنفاق الرأسمالي (capex)، فقد يكون لدورة الذكاء الاصطناعي مساحة أكبر بكثير. أما إذا تجاوزت النفقات بكثير مسار تحقيق العائدات (monetization)، فقد تتحول الحماسة الحالية إلى مشكلة تقييم تخص الغد.
أنا متفائل على المدى الطويل تجاه ثيمة الذكاء الاصطناعي، لكنني أصبح مهتمًا أكثر بـ"الشركات التي تبيع أدوات الحفر" خلفها، بدلًا من مجرد مطاردة العناوين الرئيسية.
#AIStocksWhatNext
$4Stock
$AGT
$AKE