

CRYPTO_BOY_09
259 منشورات
CRYPTO_BOY_09
إبلاغ
حظر المُستخدم
Market Updates • Airdrops • Campaigns • Web3 Hunter | Helping You Earn Together | DYOR
148 تتابع
105 المتابعون
253 إعجاب
منشورات
الكل
اقتباسات
PINNED
صحيح جزئيًا
#TermMax
أوشكت على إغلاق التبويب بصراحة. ثم لفت انتباهي رقم الـTVL فاستمريت في التمرير لول
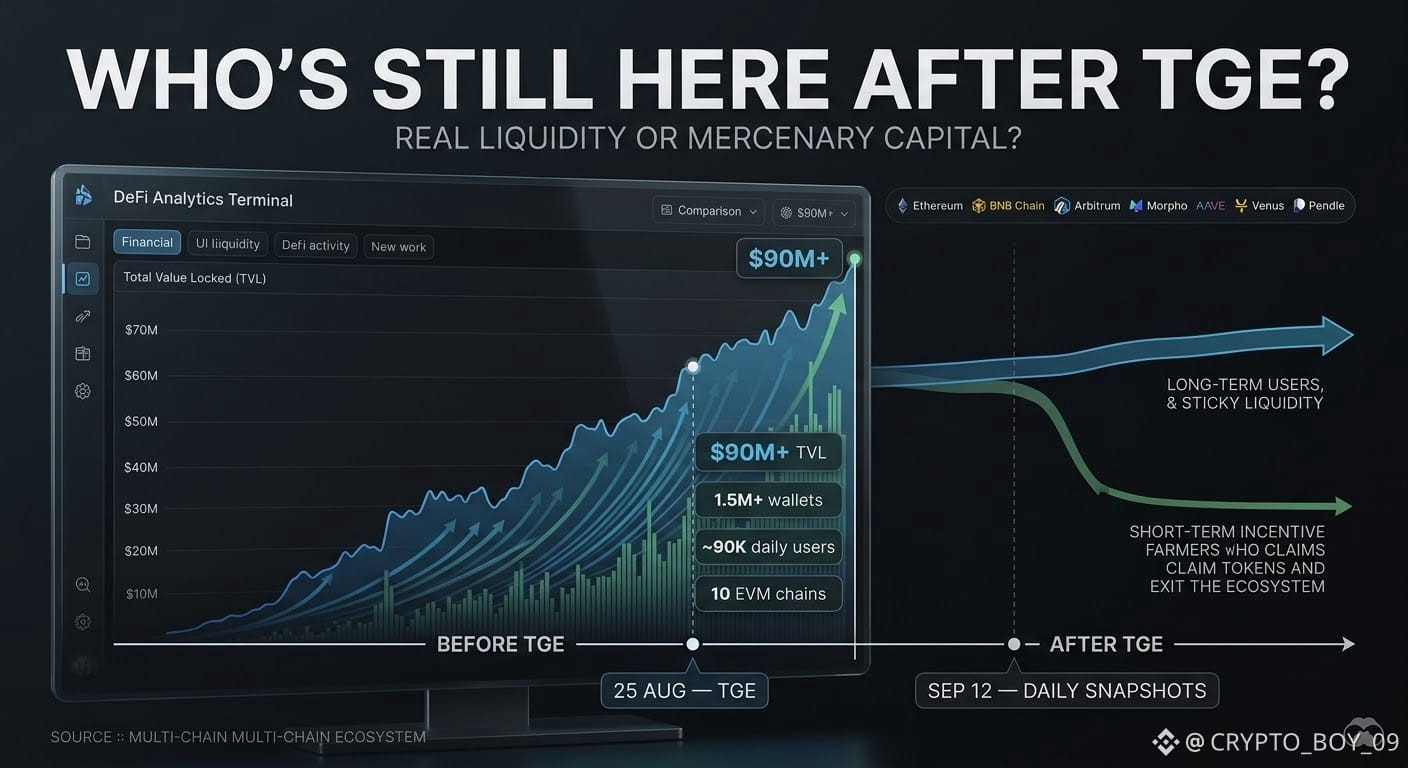
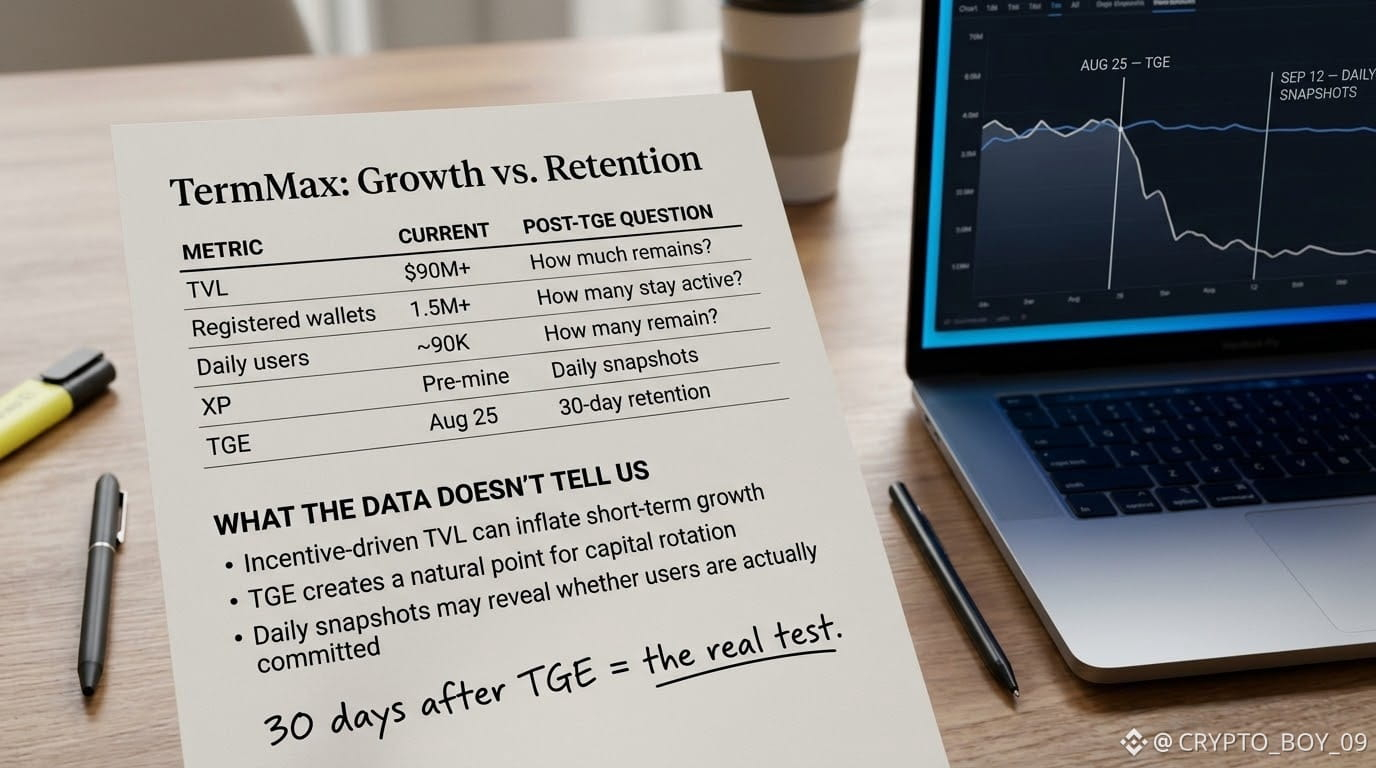
يبدو أن TermMax الآن يجلس عند 90 مليون دولار+ في TVL، مع تسجيل أكثر من 1.5 مليون محفظة وبحدود 90 ألف مستخدم يوميًا. تم إطلاق الـMainnet فقط في أبريل 2025، لذا فالصعود سريع جدًا.
كما أنه يعمل عبر حوالي 10 سلاسل EVM — Ethereum وBNB Chain وArbitrum وغيرها — وتمت بالفعل تكاملاته مع Morpho وAave وVenus و& Pendle. هذه هي التكاملات التي تهم فعلًا.
ثم لاحظت التاريخ: الـTGE هو 25 أغسطس. يعني نعم، تبقى أيام قليلة فقط.
لكن الذي جذب انتباهي أكثر من الـTVL هو ما سيحدث بعد الـpre-mine.
انتهى الـpre-mine في 11 أغسطس، وأي XP كنت قد حصلت عليه حتى ذلك الحين يتم تثبيته. هذا أمر معتاد.
لكن ابتداءً من 12 سبتمبر، يبدأ نظام XP الجديد باستخدام لقطات يومية. لذا لم يعد يمكنك الحضور مرة واحدة فقط، والتعدين/الزراعة لفترة ثم الاختفاء. تحتاج فعليًا إلى الاستمرار في الاحتفاظ بالمركز لكي يُحسب.
أنا شخصيًا ما زلت في وضع المراقبة.
ارتفاع الـTVL هو الجزء السهل عندما تكون الحوافز فعّالة، وAirdrop/TGE على بعد لحظات. الاختبار الحقيقي يأتي بعد TGE، عندما يتحول XP إلى توكن قابل للتداول فعليًا.
عندها سنعرف ما إذا كانت السيولة فعلًا “ثابتة” أم مجرد رأس مال انتهازي يزرع الحوافز.
بعد شهر من TGE، هذا هو الرقم الذي سأتابعه:
من ما زال موجودًا، ومن الذي ادّعى ثم غادر؟
@termmax $AAVE $MORPHO $BOME
#TermMax
أوشكت على إغلاق التبويب بصراحة. ثم لفت انتباهي رقم الـTVL فاستمريت في التمرير لول
يبدو أن TermMax الآن يجلس عند 90 مليون دولار+ في TVL، مع تسجيل أكثر من 1.5 مليون محفظة وبحدود 90 ألف مستخدم يوميًا. تم إطلاق الـMainnet فقط في أبريل 2025، لذا فالصعود سريع جدًا.
كما أنه يعمل عبر حوالي 10 سلاسل EVM — Ethereum وBNB Chain وArbitrum وغيرها — وتمت بالفعل تكاملاته مع Morpho وAave وVenus و& Pendle. هذه هي التكاملات التي تهم فعلًا.
ثم لاحظت التاريخ: الـTGE هو 25 أغسطس. يعني نعم، تبقى أيام قليلة فقط.
لكن الذي جذب انتباهي أكثر من الـTVL هو ما سيحدث بعد الـpre-mine.
انتهى الـpre-mine في 11 أغسطس، وأي XP كنت قد حصلت عليه حتى ذلك الحين يتم تثبيته. هذا أمر معتاد.
لكن ابتداءً من 12 سبتمبر، يبدأ نظام XP الجديد باستخدام لقطات يومية. لذا لم يعد يمكنك الحضور مرة واحدة فقط، والتعدين/الزراعة لفترة ثم الاختفاء. تحتاج فعليًا إلى الاستمرار في الاحتفاظ بالمركز لكي يُحسب.
أنا شخصيًا ما زلت في وضع المراقبة.
ارتفاع الـTVL هو الجزء السهل عندما تكون الحوافز فعّالة، وAirdrop/TGE على بعد لحظات. الاختبار الحقيقي يأتي بعد TGE، عندما يتحول XP إلى توكن قابل للتداول فعليًا.
عندها سنعرف ما إذا كانت السيولة فعلًا “ثابتة” أم مجرد رأس مال انتهازي يزرع الحوافز.
بعد شهر من TGE، هذا هو الرقم الذي سأتابعه:
من ما زال موجودًا، ومن الذي ادّعى ثم غادر؟
@TermMax $AAVE $MORPHO $BOME
13
12
369
PINNED
صحيح جزئيًا
لم أنم الليلة الماضية 😨، كان حوالي الساعة الثانية صباحًا، لذلك كنت أتصفح فحسب عندما انفتحت صفحة <a>$DUSK Trade</a>. قلت لنفسي: سألقي نظرة عليها لمدة 5 دقائق فقط.
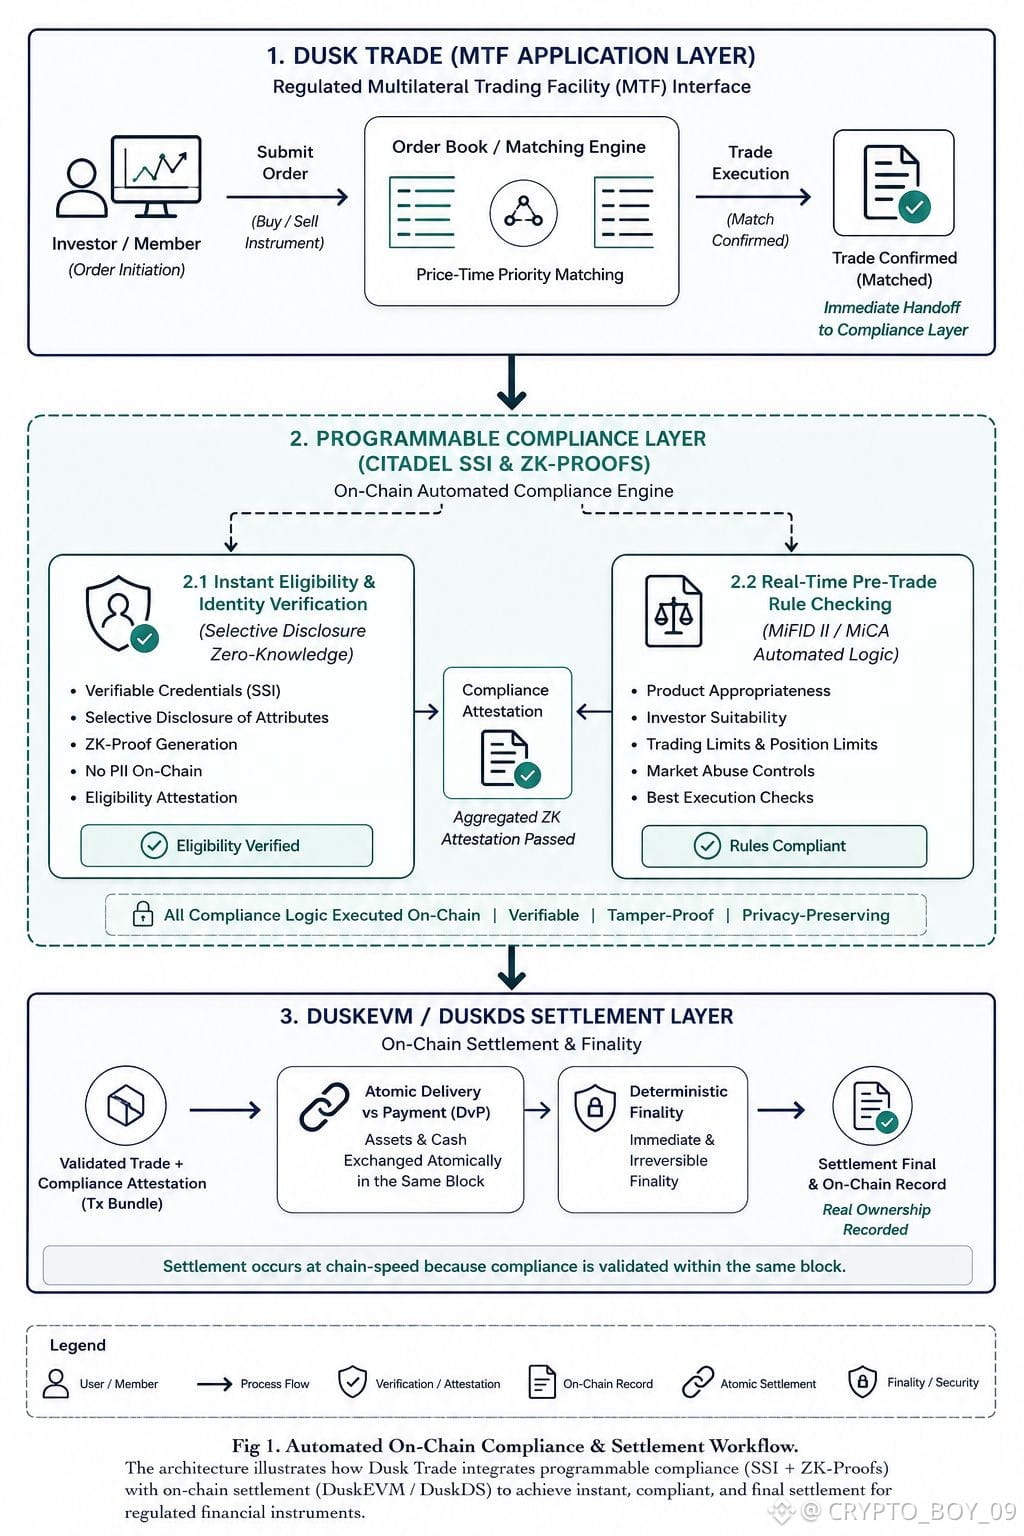
حسب ما فهمت، Dusk Trade عبارة عن طبقة نيوبروكر (neobroker) على DuskEVM، مُصممة للعمل كمنصة تداول متعددة الأطراف (MTF) واستثمار مُنظمة، بما يتماشى مع لوائح الاتحاد الأوروبي. يتم طرح أصول مثل صناديق سوق المال (MMFs) وصناديق المؤشرات المتداولة (ETFs) والسندات على السلسلة عبرها، مع تسوية فورية وملكية حقيقية.
والآن ما الذي أقلقني قليلًا. جميعنا نتحمس عندما نسمع "تسوية فورية"، لكن السؤال الحقيقي ليس ما إذا كانت التسوية سريعة أم بطيئة. إذا كانت MTF تعمل ضمن إطار مُنظم، فهل يمكنها ببساطة إسقاط التزامات الامتثال من أجل السرعة؟ لا يمكنها ذلك.
لذلك فالتحدي الحقيقي ليس مجرد تسوية سريعة. بل هو جعل فحوصات الأهلية والتحقق من المستثمرين والتقارير التنظيمية تتحرك بالسرعة نفسها التي تتحرك بها السلسلة.
وهذا يجعلني أتساءل: حتى تصبح عملية الامتثال نفسها مؤتمتة وعلى السلسلة، ألا تكون "التسوية الفورية" مجرد جزء من القصة؟
@Dusk_Foundation $DUSK #dusk
لم أنم الليلة الماضية 😨، كان حوالي الساعة الثانية صباحًا، لذلك كنت أتصفح فحسب عندما انفتحت صفحة <a>$DUSK Trade</a>. قلت لنفسي: سألقي نظرة عليها لمدة 5 دقائق فقط.
حسب ما فهمت، Dusk Trade عبارة عن طبقة نيوبروكر (neobroker) على DuskEVM، مُصممة للعمل كمنصة تداول متعددة الأطراف (MTF) واستثمار مُنظمة، بما يتماشى مع لوائح الاتحاد الأوروبي. يتم طرح أصول مثل صناديق سوق المال (MMFs) وصناديق المؤشرات المتداولة (ETFs) والسندات على السلسلة عبرها، مع تسوية فورية وملكية حقيقية.
والآن ما الذي أقلقني قليلًا. جميعنا نتحمس عندما نسمع "تسوية فورية"، لكن السؤال الحقيقي ليس ما إذا كانت التسوية سريعة أم بطيئة. إذا كانت MTF تعمل ضمن إطار مُنظم، فهل يمكنها ببساطة إسقاط التزامات الامتثال من أجل السرعة؟ لا يمكنها ذلك.
لذلك فالتحدي الحقيقي ليس مجرد تسوية سريعة. بل هو جعل فحوصات الأهلية والتحقق من المستثمرين والتقارير التنظيمية تتحرك بالسرعة نفسها التي تتحرك بها السلسلة.
وهذا يجعلني أتساءل: حتى تصبح عملية الامتثال نفسها مؤتمتة وعلى السلسلة، ألا تكون "التسوية الفورية" مجرد جزء من القصة؟
@Dusk $DUSK #dusk
30
1
19
473
تمّ التحقق
عندما ذهبت لفتح حساب بنكي جديد أمس، طلبت مني الاستمارة الاختيار بين حساب ادخار أو حساب جاري. البنك نفسه، لكن طرق مختلفة لاستخدامه.
جعلني ذلك أفكر في الطريقة التي ننظر بها عادةً إلى معاملات البلوكشين: إما أن يكون كل شيء عامًا، أو يكون كل شيء خاصًا. لا توجد منطقة وسط حقيقية.
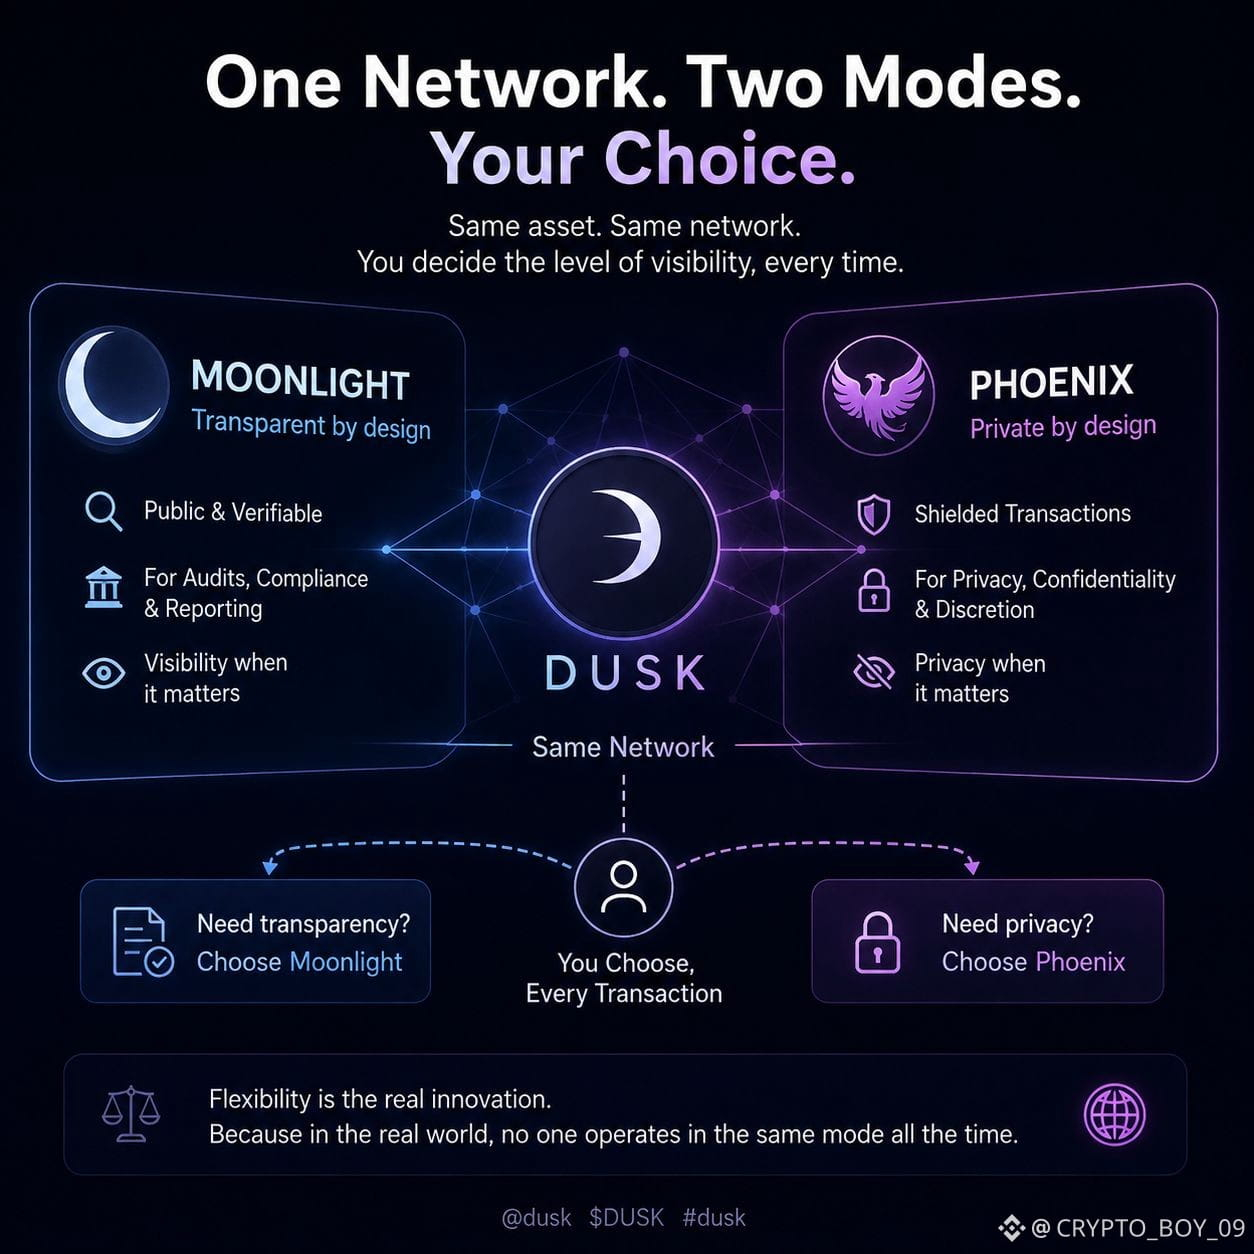
إعداد <c-1/> Moonlight و Phoenix جعلني أنظر إلى الأمر بشكل مختلف.
Moonlight مخصص للمعاملات العامة والشفافة التي تكون فيها إمكانية الرؤية مهمة — مثل التقارير المؤسسية أو سجلات التدقيق.
أما Phoenix فهو مُخفى ومخصص للحالات التي لا ينبغي فيها إظهار تفاصيل المعاملة.
يعمل الاثنان على نفس الشبكة، ويمكن للمستخدم اختيار الوضع على أساس كل معاملة على حدة.
في البداية، يبدو الأمر كخيارين من أجل الراحة.
لكن الفكرة الأكبر هي المرونة.
الأصل نفسه. الشبكة نفسها. لكن الخصوصية ليست إعدادًا دائمًا. أنت تحدد مستوى وضوح المعاملة الذي تحتاجه في كل مرة تقوم فيها بالمعاملة.
وهذا مهم جدًا للمؤسسات، لأنه في العالم الحقيقي لا تعمل أي جهة دائمًا في نفس الوضع. أحيانًا تكون الشفافية ضرورية. وأحيانًا لا تكون.
إنها مجرد اختيار تصميمي صغير، لكن قد يكون له تأثير كبير على كيفية عمل الخصوصية على السلسلة.
السؤال هو: هل ستتحرك المزيد من السلاسل نحو هذا النوع من الخصوصية القائم على الاختيار، أم أن خيارًا واحدًا افتراضيًا — عام بالكامل أو خاص بالكامل — هو الذي سيفوز في النهاية؟
@Dusk_Foundation $DUSK #dusk
عندما ذهبت لفتح حساب بنكي جديد أمس، طلبت مني الاستمارة الاختيار بين حساب ادخار أو حساب جاري. البنك نفسه، لكن طرق مختلفة لاستخدامه.
جعلني ذلك أفكر في الطريقة التي ننظر بها عادةً إلى معاملات البلوكشين: إما أن يكون كل شيء عامًا، أو يكون كل شيء خاصًا. لا توجد منطقة وسط حقيقية.
إعداد <c-1/> Moonlight و Phoenix جعلني أنظر إلى الأمر بشكل مختلف.
Moonlight مخصص للمعاملات العامة والشفافة التي تكون فيها إمكانية الرؤية مهمة — مثل التقارير المؤسسية أو سجلات التدقيق.
أما Phoenix فهو مُخفى ومخصص للحالات التي لا ينبغي فيها إظهار تفاصيل المعاملة.
يعمل الاثنان على نفس الشبكة، ويمكن للمستخدم اختيار الوضع على أساس كل معاملة على حدة.
في البداية، يبدو الأمر كخيارين من أجل الراحة.
لكن الفكرة الأكبر هي المرونة.
الأصل نفسه. الشبكة نفسها. لكن الخصوصية ليست إعدادًا دائمًا. أنت تحدد مستوى وضوح المعاملة الذي تحتاجه في كل مرة تقوم فيها بالمعاملة.
وهذا مهم جدًا للمؤسسات، لأنه في العالم الحقيقي لا تعمل أي جهة دائمًا في نفس الوضع. أحيانًا تكون الشفافية ضرورية. وأحيانًا لا تكون.
إنها مجرد اختيار تصميمي صغير، لكن قد يكون له تأثير كبير على كيفية عمل الخصوصية على السلسلة.
السؤال هو: هل ستتحرك المزيد من السلاسل نحو هذا النوع من الخصوصية القائم على الاختيار، أم أن خيارًا واحدًا افتراضيًا — عام بالكامل أو خاص بالكامل — هو الذي سيفوز في النهاية؟
@Dusk $DUSK #dusk
1
2
90
#dusk $DUSK @Dusk_Foundation
في الليلة الماضية كنت أنا وصديقة لي نقسم مصروفاتنا المشتركة. قالت شيئًا بسيطًا: "كل ما بيننا يظل شفّافًا، لكن لا أحد منا يشرح للآخر إنفاقه الشخصي."
ظلت تلك الجملة عالقة في ذهني مدةً أطول مما ينبغي.
غالبًا ما نتعامل مع الخصوصية والشفافية كأنهما نقيضان في المال — إما أن كل شيء مرئي، أو لا شيء كذلك. لكن عند النظر عن كثب إلى @dusk، يتضح أن هذا التقسيم ليس واضحًا بهذه النظافة كما يبدو.
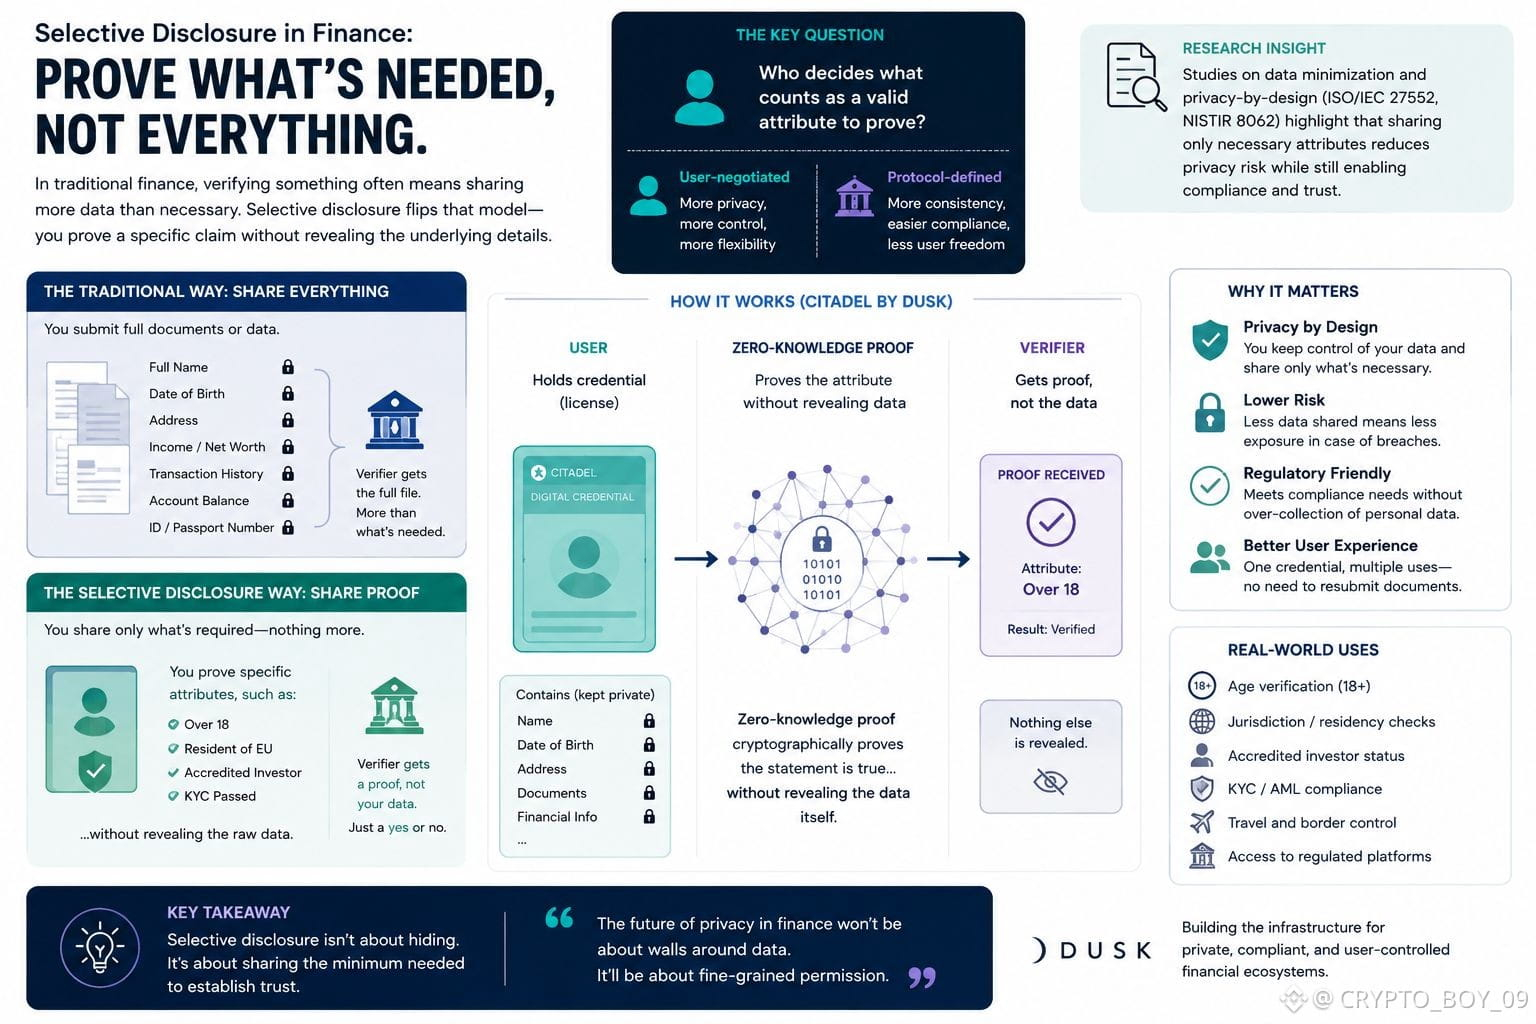
خذ Citadel، طبقة الهوية في Dusk. يطلب المستخدم ترخيصًا مرة واحدة، ثم يستخدمه لإثبات صفة معيّنة — مثل تجاوز حد عمري أو الانطباق ضمن ولاية قضائية محددة — دون أن يسلّم المستندات الأساسية في كل مرة. يحصل المُتحقق على إثبات، لا على ملف.
هذه نوع مختلف من الخصوصية لا يقتصر فقط على إخفاء الأرصدة. إنها تحديد، صفةً بصفة، ما الذي يلزم فعلًا أن يخرج من بين يديك.
وهذا يطرح عليّ السؤال الحقيقي — من الذي يحدد ما الذي يُعد صفةً صالحة للإثبات أصلًا؟ هل يتم التفاوض عليه من قِبل المستخدم، أم هو ثابت قبل أن يحصل المستخدم أصلًا على أي رأي؟
تُعد الإجابة عن ذلك أهم من كون البيانات مخفية أو معروضة. فهي تحدد ما إذا كانت "الإفصاحات الانتقائية" انتقائية فعلًا، أم أنها مجرد تصريح مُمنوح بلباسٍ آخر.
$TUT $CATI
{future}(PROMUSDT)
{future}(DUSKUSDT)
{future}(BTCUSDT)
#dusk $DUSK @Dusk
في الليلة الماضية كنت أنا وصديقة لي نقسم مصروفاتنا المشتركة. قالت شيئًا بسيطًا: "كل ما بيننا يظل شفّافًا، لكن لا أحد منا يشرح للآخر إنفاقه الشخصي."
ظلت تلك الجملة عالقة في ذهني مدةً أطول مما ينبغي.
غالبًا ما نتعامل مع الخصوصية والشفافية كأنهما نقيضان في المال — إما أن كل شيء مرئي، أو لا شيء كذلك. لكن عند النظر عن كثب إلى @dusk، يتضح أن هذا التقسيم ليس واضحًا بهذه النظافة كما يبدو.
خذ Citadel، طبقة الهوية في Dusk. يطلب المستخدم ترخيصًا مرة واحدة، ثم يستخدمه لإثبات صفة معيّنة — مثل تجاوز حد عمري أو الانطباق ضمن ولاية قضائية محددة — دون أن يسلّم المستندات الأساسية في كل مرة. يحصل المُتحقق على إثبات، لا على ملف.
هذه نوع مختلف من الخصوصية لا يقتصر فقط على إخفاء الأرصدة. إنها تحديد، صفةً بصفة، ما الذي يلزم فعلًا أن يخرج من بين يديك.
وهذا يطرح عليّ السؤال الحقيقي — من الذي يحدد ما الذي يُعد صفةً صالحة للإثبات أصلًا؟ هل يتم التفاوض عليه من قِبل المستخدم، أم هو ثابت قبل أن يحصل المستخدم أصلًا على أي رأي؟
تُعد الإجابة عن ذلك أهم من كون البيانات مخفية أو معروضة. فهي تحدد ما إذا كانت "الإفصاحات الانتقائية" انتقائية فعلًا، أم أنها مجرد تصريح مُمنوح بلباسٍ آخر.
$TUT $CATI
4
2
140
#dusk @Dusk_Foundation $DUSK
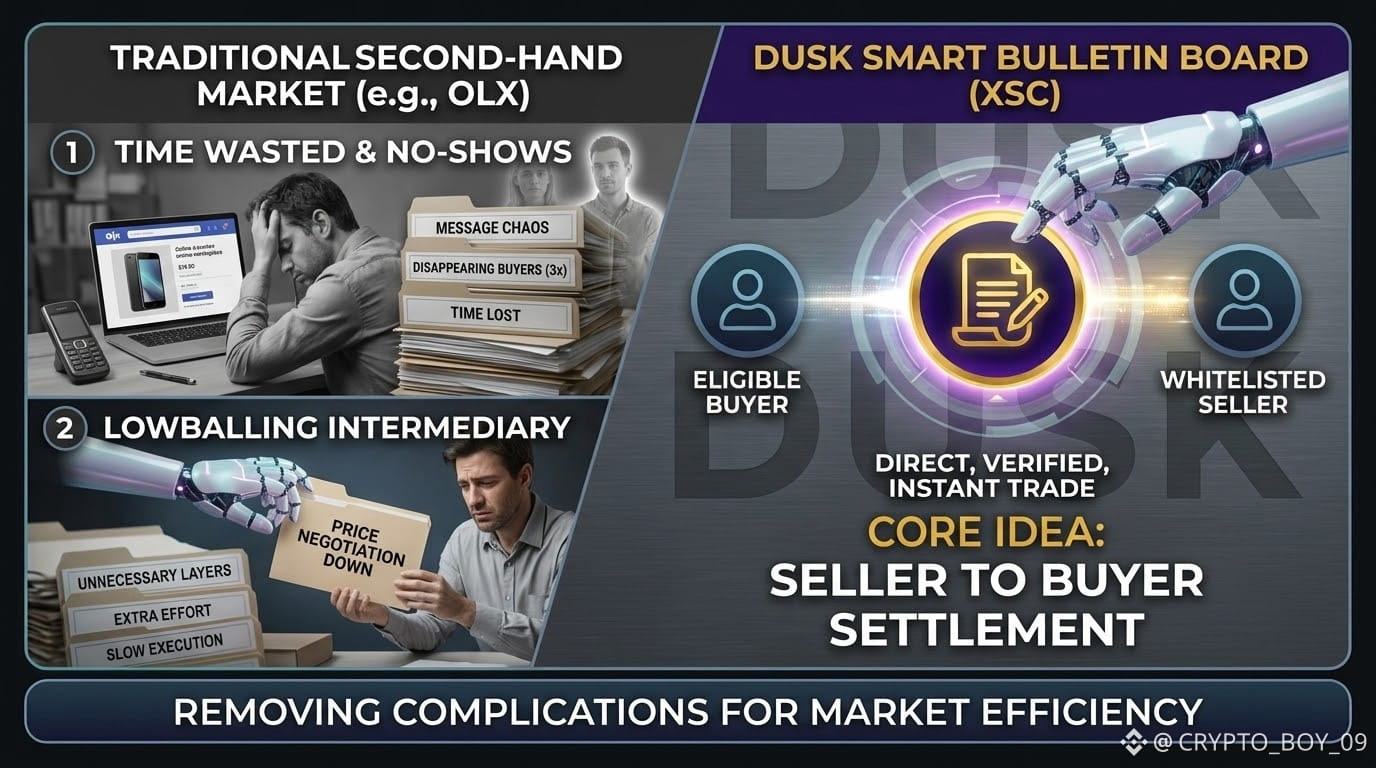
أمضيتُ أمس معظم اليوم أحاول بيع هاتفي على OLX.
تواصل 3 أشخاص معي ثم اختفوا.
وأخيرًا حضر شخص… لكن فقط للتفاوض على السعر إلى أن ينخفض.
جعلني ذلك أفكر بشكل مختلف في شيء قرأتُه اليوم في مستندات Dusk: "لوحة الإعلانات الذكية".
الفكرة بسيطة:
يتواصل المشترون والبائعون المؤهلون مباشرةً، ويتفقون على السعر، ويُنجزون الصفقة عبر عقد XSC.
لا يوجد وسيط في المنتصف.
لا توجد طبقات غير ضرورية.
لا انتظار لأطراف متعددة لمعالجة المعاملة.
ليست سوقًا مفتوحة. فالمشاركون مُتحققون ومدرجون في القائمة المسموح بها، لذلك تظل متطلبات الامتثال مهمة.
لكن الصفقة الفعلية يمكن أن تصبح أكثر مباشرة بكثير.
وهذا يثير سؤالًا مثيرًا للاهتمام:
إذا كان بإمكان المشتري والبائع إيجاد بعضهما، والاتفاق على السعر، وتسوية الصفقة تقريبًا فورًا…
فكم مقدار طبقة الوساطة التقليدية التي نحتاجها فعلًا؟
ربما يؤدي إزالة الوسيط إلى جعل الأسواق أكثر كفاءة.
أو ربما سنكتشف أن الوسطاء كانوا يقدمون قيمة أكبر في السيولة واكتشاف الأسعار مما كنا نعتقد.
على أي حال، تُعد "لوحة الإعلانات الذكية" إحدى ميزات Dusk التي تبدو بسيطة في البداية…
إلى أن تبدأ بالتفكير فيما قد تعنيه فعلًا بالنسبة للأسواق في العالم الحقيقي.
{future}(DUSKUSDT)
$TUT
{future}(TUTUSDT)
$TRUMP
{future}(TRUMPUSDT)
#dusk @Dusk $DUSK
أمضيتُ أمس معظم اليوم أحاول بيع هاتفي على OLX.
تواصل 3 أشخاص معي ثم اختفوا.
وأخيرًا حضر شخص… لكن فقط للتفاوض على السعر إلى أن ينخفض.
جعلني ذلك أفكر بشكل مختلف في شيء قرأتُه اليوم في مستندات Dusk: "لوحة الإعلانات الذكية".
الفكرة بسيطة:
يتواصل المشترون والبائعون المؤهلون مباشرةً، ويتفقون على السعر، ويُنجزون الصفقة عبر عقد XSC.
لا يوجد وسيط في المنتصف.
لا توجد طبقات غير ضرورية.
لا انتظار لأطراف متعددة لمعالجة المعاملة.
ليست سوقًا مفتوحة. فالمشاركون مُتحققون ومدرجون في القائمة المسموح بها، لذلك تظل متطلبات الامتثال مهمة.
لكن الصفقة الفعلية يمكن أن تصبح أكثر مباشرة بكثير.
وهذا يثير سؤالًا مثيرًا للاهتمام:
إذا كان بإمكان المشتري والبائع إيجاد بعضهما، والاتفاق على السعر، وتسوية الصفقة تقريبًا فورًا…
فكم مقدار طبقة الوساطة التقليدية التي نحتاجها فعلًا؟
ربما يؤدي إزالة الوسيط إلى جعل الأسواق أكثر كفاءة.
أو ربما سنكتشف أن الوسطاء كانوا يقدمون قيمة أكبر في السيولة واكتشاف الأسعار مما كنا نعتقد.
على أي حال، تُعد "لوحة الإعلانات الذكية" إحدى ميزات Dusk التي تبدو بسيطة في البداية…
إلى أن تبدأ بالتفكير فيما قد تعنيه فعلًا بالنسبة للأسواق في العالم الحقيقي.
$TUT
$TRUMP
1
251
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
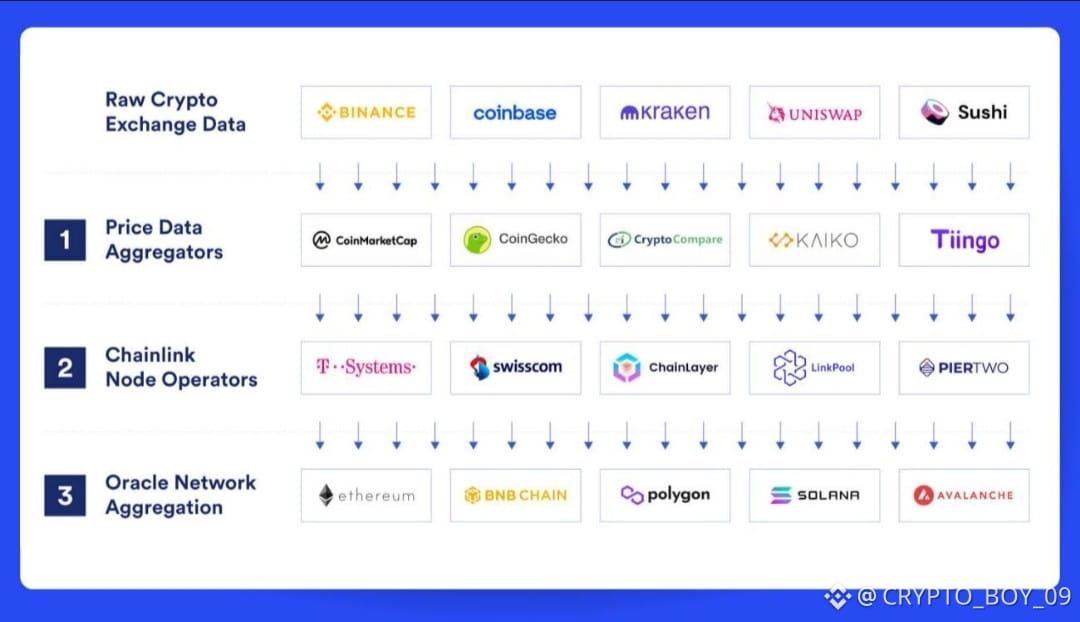
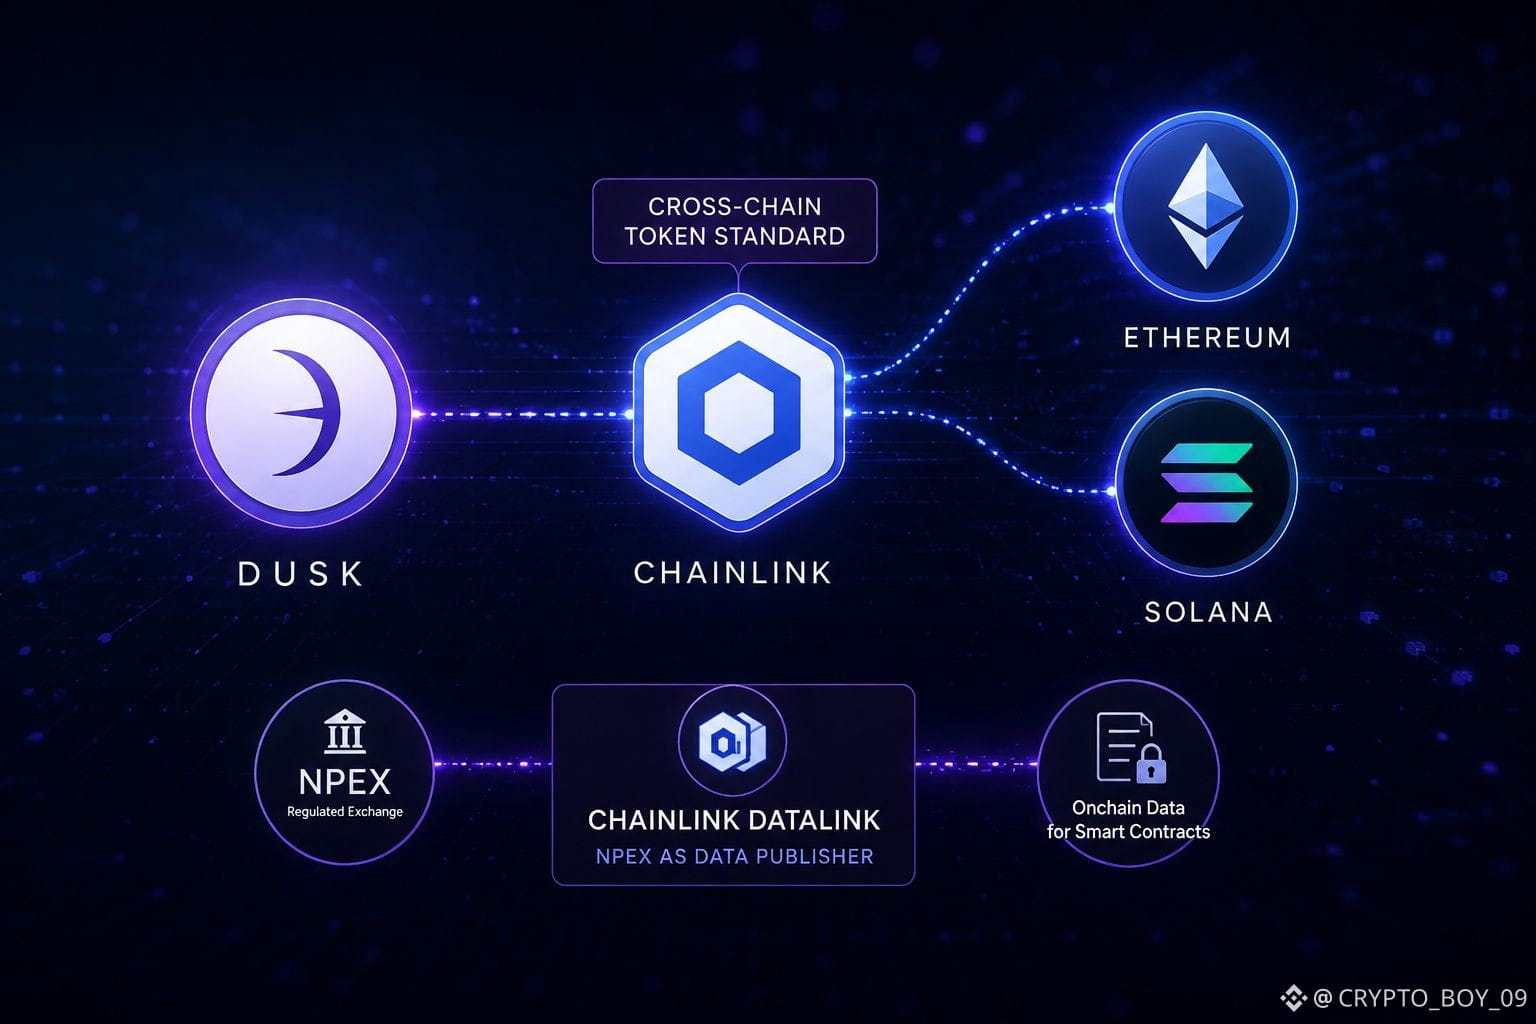
كنت أراجع الشراكات الأخيرة التي أبرمتها Dusk، وبصراحة كدت أتجاوز شراكة Chainlink لأنني في البداية اعتبرتها مجرد تكامل آخر. لكن كلما فكرت أكثر، أصبحت أكثر إثارة للاهتمام. تعيش DUSK حاليًا على سلسلة واحدة، وهذا على وشك التغيّر. باستخدام Chainlink، يمكن لـ DUSK الانتقال أصليًا إلى Ethereum وSolana عبر معيار الرمز المعبَر بين السلاسل. وأعتقد أن كلمة “أصليًا” هنا مهمة. ليست مجرد نسخة مُلتفة موجودة في مكان ما على جسر. بل إن الرمز نفسه يمكنه الانتقال عبر السلاسل.
الجزء الثاني لفت انتباهي أكثر. NPEX، منصة التداول المُنظّمة التي تعمل معها Dusk، أصبحت الآن ناشر بيانات عبر Chainlink DataLink. لذا يمكن دفع أسعار التداول الحقيقية والنشاط على السلسلة مباشرةً من مصدر مُنظَّم. لا كشط، لا تخمين، ولا الاعتماد على مصادر بيانات عشوائية.
لقد رأيت الكثير من الشراكات التي تبدو مبهرة على الورق لكنها لا تغيّر الكثير على أرض الواقع. أما هذه فمختلفة بالنسبة لي لأنها أشبه بالبنية التحتية. لا شيء لافت للنظر، ولا شيء مُصمَّم فقط ليتصدر العناوين، لكنه يجعل النظام البيئي أسهل للاتصال والبناء عليه.
وبصراحة، أظن أن هذا النوع من “التجهيزات” قد ينتهي به الأمر إلى أن يكون أكثر أهمية من الميزات التي يتحدث عنها الجميع. الآن أنا متشوق لمعرفة أي جانب سيُشكّل الفتح الأكبر: هل قدرة DUSK على الانتقال بين السلاسل بحرية أكبر، أم توفر بيانات السوق المُنظّمة لتصبح متاحة للعقود الذكية كي تُبنى عليها فعليًا.
{spot}(DUSKUSDT)
{future}(TRUMPUSDT)
{future}(BTCUSDT)
هذا هو الجزء الذي سأراقبه.
$AVAX $MAGMA
#dusk $DUSK @Dusk
كنت أراجع الشراكات الأخيرة التي أبرمتها Dusk، وبصراحة كدت أتجاوز شراكة Chainlink لأنني في البداية اعتبرتها مجرد تكامل آخر. لكن كلما فكرت أكثر، أصبحت أكثر إثارة للاهتمام. تعيش DUSK حاليًا على سلسلة واحدة، وهذا على وشك التغيّر. باستخدام Chainlink، يمكن لـ DUSK الانتقال أصليًا إلى Ethereum وSolana عبر معيار الرمز المعبَر بين السلاسل. وأعتقد أن كلمة “أصليًا” هنا مهمة. ليست مجرد نسخة مُلتفة موجودة في مكان ما على جسر. بل إن الرمز نفسه يمكنه الانتقال عبر السلاسل.
الجزء الثاني لفت انتباهي أكثر. NPEX، منصة التداول المُنظّمة التي تعمل معها Dusk، أصبحت الآن ناشر بيانات عبر Chainlink DataLink. لذا يمكن دفع أسعار التداول الحقيقية والنشاط على السلسلة مباشرةً من مصدر مُنظَّم. لا كشط، لا تخمين، ولا الاعتماد على مصادر بيانات عشوائية.
لقد رأيت الكثير من الشراكات التي تبدو مبهرة على الورق لكنها لا تغيّر الكثير على أرض الواقع. أما هذه فمختلفة بالنسبة لي لأنها أشبه بالبنية التحتية. لا شيء لافت للنظر، ولا شيء مُصمَّم فقط ليتصدر العناوين، لكنه يجعل النظام البيئي أسهل للاتصال والبناء عليه.
وبصراحة، أظن أن هذا النوع من “التجهيزات” قد ينتهي به الأمر إلى أن يكون أكثر أهمية من الميزات التي يتحدث عنها الجميع. الآن أنا متشوق لمعرفة أي جانب سيُشكّل الفتح الأكبر: هل قدرة DUSK على الانتقال بين السلاسل بحرية أكبر، أم توفر بيانات السوق المُنظّمة لتصبح متاحة للعقود الذكية كي تُبنى عليها فعليًا.
هذا هو الجزء الذي سأراقبه.
$AVAX $MAGMA
3
2
318
#TermMax
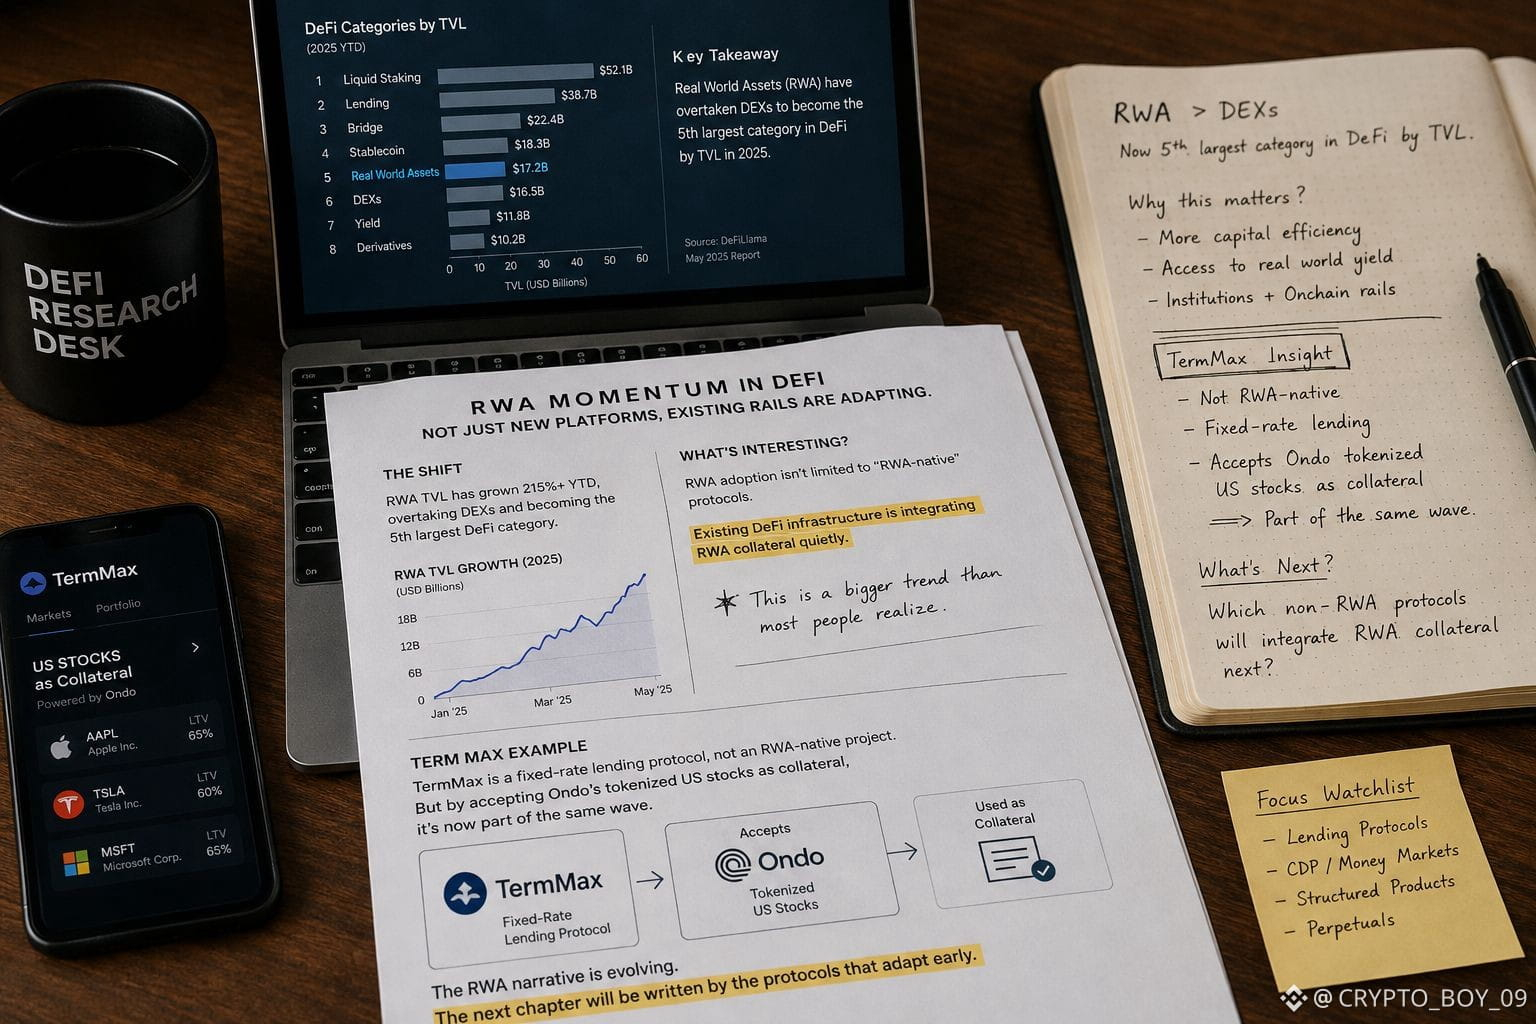
رأيت تقريرًا الأسبوع الماضي يقول إن الأصول الواقعية المُمَثَّلة (RWAs) قد تجاوزت منصات DEX هذا العام، وأصبحت الآن أكبر فئة خامسة في قطاع DeFi من حيث القيمة الإجمالية المُقفلة (TVL).
لم أفكر في الأمر كثيرًا في البداية.
ثم صادفت ما يفعله TermMax.
TermMax ليس بروتوكولًا أصيلًا (Native) ضمن فئة RWAs. إنه منصة إقراض بسعر ثابت. لكن بمجرد أن بدأ في قبول أسهم أوندو المُرَمزَة (tokenized US stocks) كضمان، يبدو أنه انجذب إلى نفس اتجاه RWAs.
وبصراحة، هذا هو الجزء الذي وجدته مثيرًا للاهتمام.
قد لا تكون قصة RWAs مجرد حديث عن بروتوكولات جديدة بُنيت خصيصًا حول RWAs. ربما الأمر أيضًا يتعلق بالبنية التحتية القائمة في DeFi والتي تضيف تدريجيًا أصولًا من العالم الحقيقي إلى المنتجات التي يستخدمها الناس بالفعل.
يجعلني أتساءل: كم عدد البروتوكولات الأخرى "غير-RWA" التي قد تبدأ بهدوء في فعل الشيء نفسه.
وأيها سيلحقه التأخير؟
@termmax #termmax
$PEOPLE $ONG
{future}(ONGUSDT)
{future}(PEOPLEUSDT)
#TermMax
رأيت تقريرًا الأسبوع الماضي يقول إن الأصول الواقعية المُمَثَّلة (RWAs) قد تجاوزت منصات DEX هذا العام، وأصبحت الآن أكبر فئة خامسة في قطاع DeFi من حيث القيمة الإجمالية المُقفلة (TVL).
لم أفكر في الأمر كثيرًا في البداية.
ثم صادفت ما يفعله TermMax.
TermMax ليس بروتوكولًا أصيلًا (Native) ضمن فئة RWAs. إنه منصة إقراض بسعر ثابت. لكن بمجرد أن بدأ في قبول أسهم أوندو المُرَمزَة (tokenized US stocks) كضمان، يبدو أنه انجذب إلى نفس اتجاه RWAs.
وبصراحة، هذا هو الجزء الذي وجدته مثيرًا للاهتمام.
قد لا تكون قصة RWAs مجرد حديث عن بروتوكولات جديدة بُنيت خصيصًا حول RWAs. ربما الأمر أيضًا يتعلق بالبنية التحتية القائمة في DeFi والتي تضيف تدريجيًا أصولًا من العالم الحقيقي إلى المنتجات التي يستخدمها الناس بالفعل.
يجعلني أتساءل: كم عدد البروتوكولات الأخرى "غير-RWA" التي قد تبدأ بهدوء في فعل الشيء نفسه.
وأيها سيلحقه التأخير؟
@TermMax #termmax
$PEOPLE $ONG
6
7
469
بصراحة كنتُ مرتبكًا قليلًا في البداية بشأن جزء “متوافق مع EVM” في Dusk.
افترضت أنه يعني ببساطة: خذ كود Solidity الخاص بك، أجْرِ بعض التعديلات، وستكون جاهزًا للانطلاق.
ثم نظرتُ أعمق داخل DuskEVM.
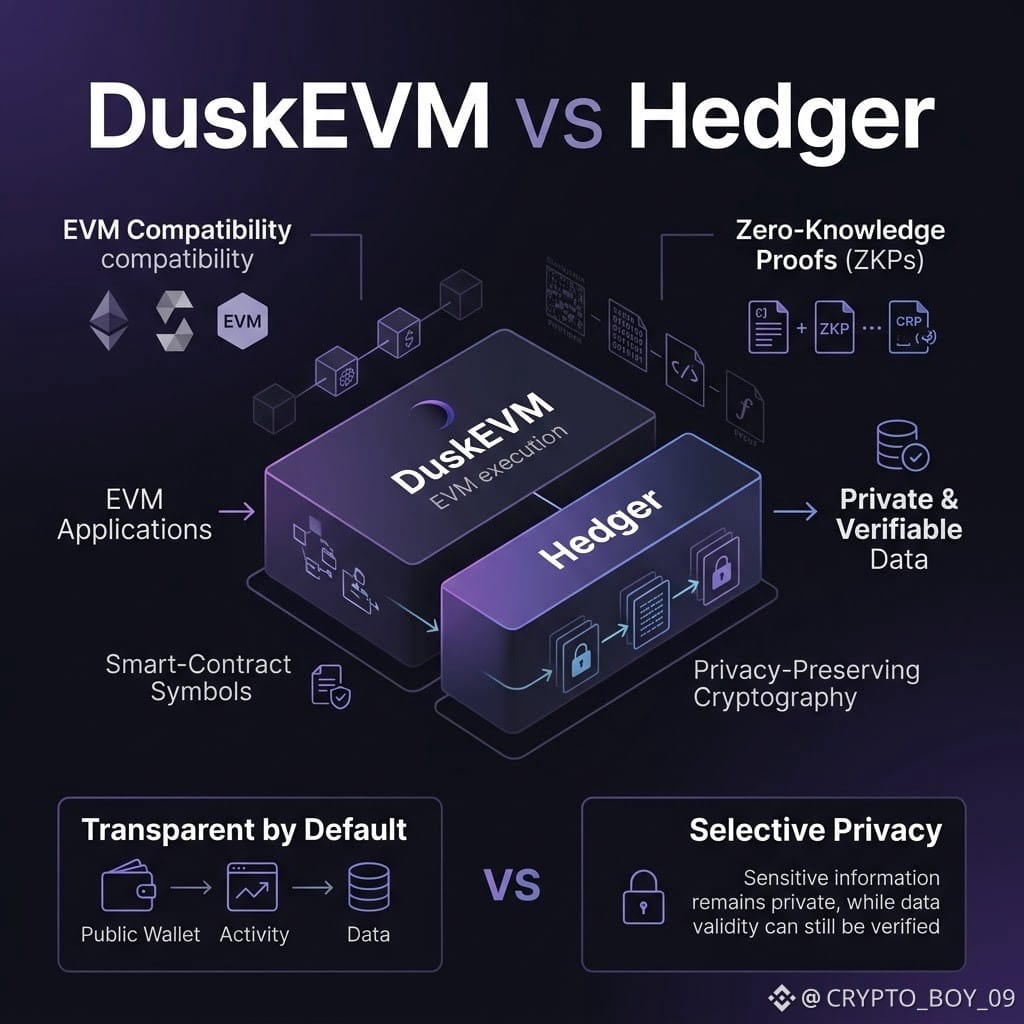
جهة EVM مألوفة — Solidity، وأدوات التطوير الموجودة بالفعل، ومسار أسهل للمطوّرين القادمين من Ethereum.
لكن Dusk يضيف شيئًا لم أكن أتوقعه: Hedger، وهي وحدة خصوصية مُصمّمة لطبقة EVM.
تستخدم التشفيرَ المُحافِظ على الخصوصية وإثباتاتٍ بخصائص “المعرفة الصفرية” (Zero-Knowledge Proofs) لمساعدة التطبيقات على إبقاء معلومات معيّنة خاصة، مع السماح في الوقت نفسه بالتحقق منها.
وهنا تصبح DuskEVM مثيرة للاهتمام.
على معظم سلاسل EVM، تُعد الخصوصية في الغالب فكرةً لاحقة. عادةً ما تكون المحافظ والأرصدة ونشاطات العقود شفافة بشكل افتراضي.
تتبع Dusk نهجًا مختلفًا: يمكن للمطوّرين اختيار أين تكون الخصوصية مطلوبة فعلًا.
وهذا يطرح سؤالًا مثيرًا للاهتمام:
إذا أصبح لدى المطوّرين أخيرًا خيار تضمين الخصوصية داخل أجزاء محددة من تطبيق يعمل على EVM، فهل سيفعلون ذلك بالفعل؟
أم أن الشفافية “الافتراضية” قد أصبحت بالفعل هي القاعدة؟
@Dusk_Foundation #dusk $DUSK
$METAB $ONG
{future}(ONGUSDT)
{spot}(DUSKUSDT)
بصراحة كنتُ مرتبكًا قليلًا في البداية بشأن جزء “متوافق مع EVM” في Dusk.
افترضت أنه يعني ببساطة: خذ كود Solidity الخاص بك، أجْرِ بعض التعديلات، وستكون جاهزًا للانطلاق.
ثم نظرتُ أعمق داخل DuskEVM.
جهة EVM مألوفة — Solidity، وأدوات التطوير الموجودة بالفعل، ومسار أسهل للمطوّرين القادمين من Ethereum.
لكن Dusk يضيف شيئًا لم أكن أتوقعه: Hedger، وهي وحدة خصوصية مُصمّمة لطبقة EVM.
تستخدم التشفيرَ المُحافِظ على الخصوصية وإثباتاتٍ بخصائص “المعرفة الصفرية” (Zero-Knowledge Proofs) لمساعدة التطبيقات على إبقاء معلومات معيّنة خاصة، مع السماح في الوقت نفسه بالتحقق منها.
وهنا تصبح DuskEVM مثيرة للاهتمام.
على معظم سلاسل EVM، تُعد الخصوصية في الغالب فكرةً لاحقة. عادةً ما تكون المحافظ والأرصدة ونشاطات العقود شفافة بشكل افتراضي.
تتبع Dusk نهجًا مختلفًا: يمكن للمطوّرين اختيار أين تكون الخصوصية مطلوبة فعلًا.
وهذا يطرح سؤالًا مثيرًا للاهتمام:
إذا أصبح لدى المطوّرين أخيرًا خيار تضمين الخصوصية داخل أجزاء محددة من تطبيق يعمل على EVM، فهل سيفعلون ذلك بالفعل؟
أم أن الشفافية “الافتراضية” قد أصبحت بالفعل هي القاعدة؟
@Dusk #dusk $DUSK
$METAB $ONG
3
3
111
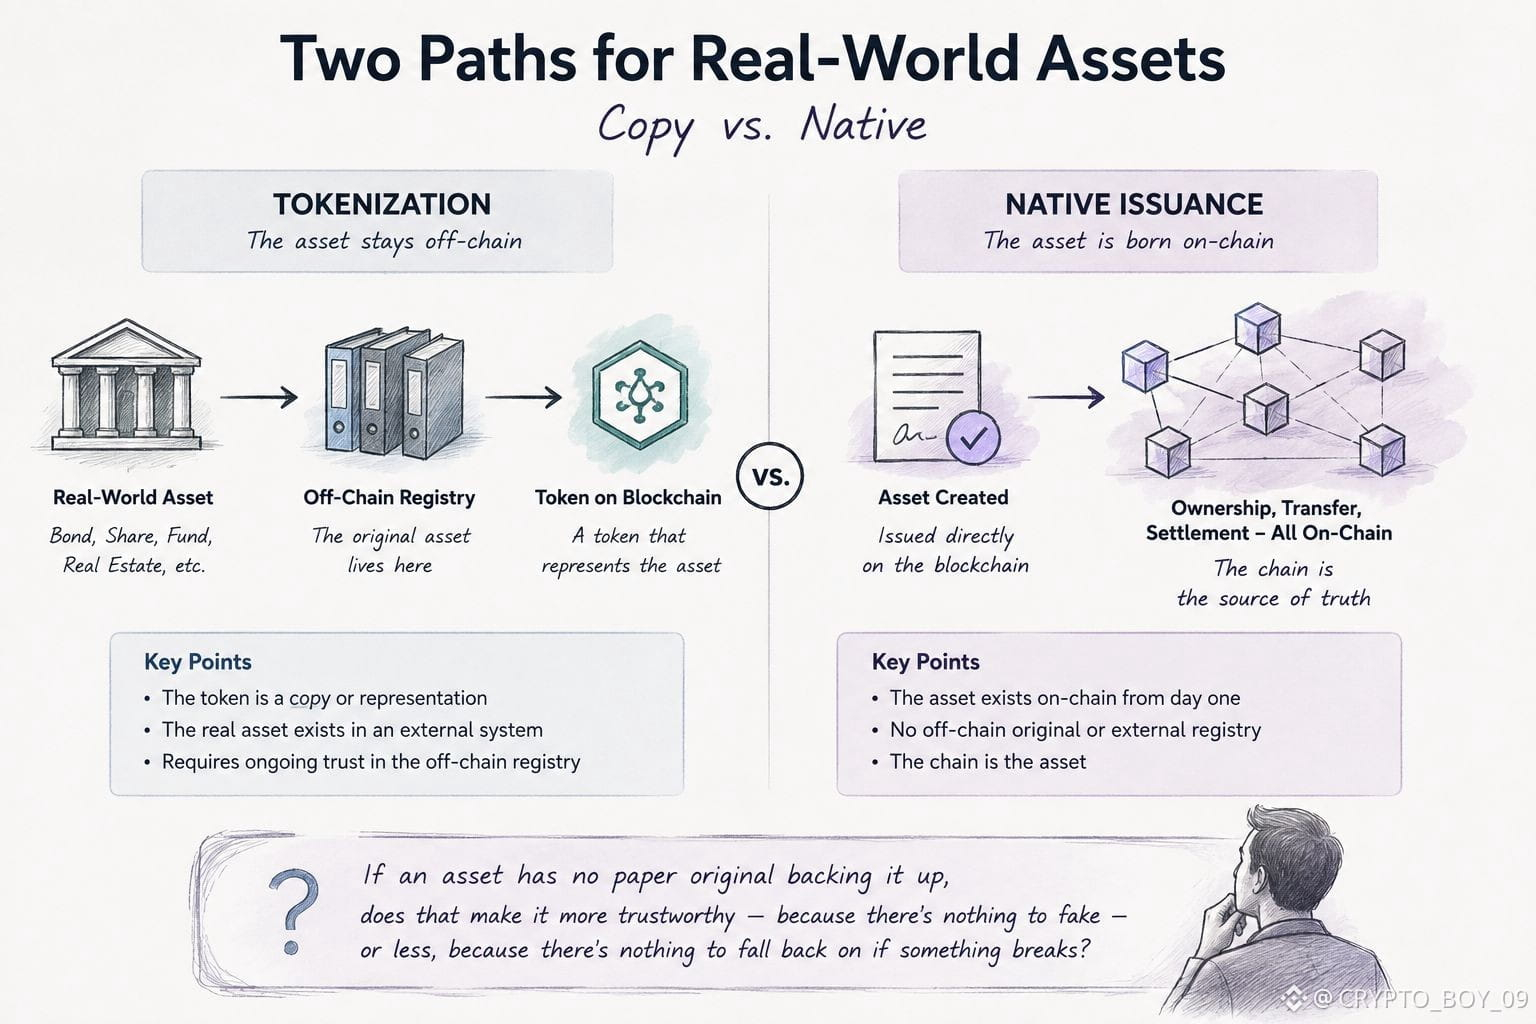
كنت أعتقد أن ترميز/تقطيع الأصل يعني أساسًا وضعه على سلسلة بلوك تشين.
ثم بدأت بالاطلاع على وثائق Dusk واكتشفت أن هناك بالفعل فرقًا مهمًا جدًا بين الترميز والإصدار الأصلي.
في الترميز، يكون الأصل موجودًا بالفعل في مكان آخر. لنقل إنّه سند أو سهم موجود في سجلّ قائم. أنت تُنشئ توكنًا على السلسلة يمثّله، لكن الأصل الأصلي ما يزال موجودًا خارج السلسلة.
أما الإصدار الأصلي فالأمر مختلف.
يُنشأ الأصل على السلسلة منذ البداية. لا يوجد «أصل» آخر «موجود» في مكان ما يحتاج التوكن إلى تمثيله. يمكن أن تعيش الملكية والتحويلات والأصل نفسه على النظام نفسه.
وبصراحة، دفعتني هذه التفرقة إلى التفكير.
إحدى المقاربات تضيف طبقة بلوك تشين إلى النظام المالي القائم. والأخرى تحاول جعل جزء البلوك تشين جزءًا من البنية التحتية المالية الفعلية.
وهذا ما يجعلني أجد Dusk مثيرًا للاهتمام.
لكنني ما زلت عالقًا في سؤال واحد:
إذا لم يكن هناك ورقة أو أصل أصلي خارج السلسلة يمكن الرجوع إليه، فهل يجعل ذلك الأصل أكثر موثوقية لأن مساحة عدم التطابق أقل — أم أقل موثوقية لأن لا وجود لآلية الرجوع التقليدية عندما يحدث خطأ؟
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
$HEMI $RE
كنت أعتقد أن ترميز/تقطيع الأصل يعني أساسًا وضعه على سلسلة بلوك تشين.
ثم بدأت بالاطلاع على وثائق Dusk واكتشفت أن هناك بالفعل فرقًا مهمًا جدًا بين الترميز والإصدار الأصلي.
في الترميز، يكون الأصل موجودًا بالفعل في مكان آخر. لنقل إنّه سند أو سهم موجود في سجلّ قائم. أنت تُنشئ توكنًا على السلسلة يمثّله، لكن الأصل الأصلي ما يزال موجودًا خارج السلسلة.
أما الإصدار الأصلي فالأمر مختلف.
يُنشأ الأصل على السلسلة منذ البداية. لا يوجد «أصل» آخر «موجود» في مكان ما يحتاج التوكن إلى تمثيله. يمكن أن تعيش الملكية والتحويلات والأصل نفسه على النظام نفسه.
وبصراحة، دفعتني هذه التفرقة إلى التفكير.
إحدى المقاربات تضيف طبقة بلوك تشين إلى النظام المالي القائم. والأخرى تحاول جعل جزء البلوك تشين جزءًا من البنية التحتية المالية الفعلية.
وهذا ما يجعلني أجد Dusk مثيرًا للاهتمام.
لكنني ما زلت عالقًا في سؤال واحد:
إذا لم يكن هناك ورقة أو أصل أصلي خارج السلسلة يمكن الرجوع إليه، فهل يجعل ذلك الأصل أكثر موثوقية لأن مساحة عدم التطابق أقل — أم أقل موثوقية لأن لا وجود لآلية الرجوع التقليدية عندما يحدث خطأ؟
@Dusk #dusk $DUSK
$HEMI $RE
20
9
607
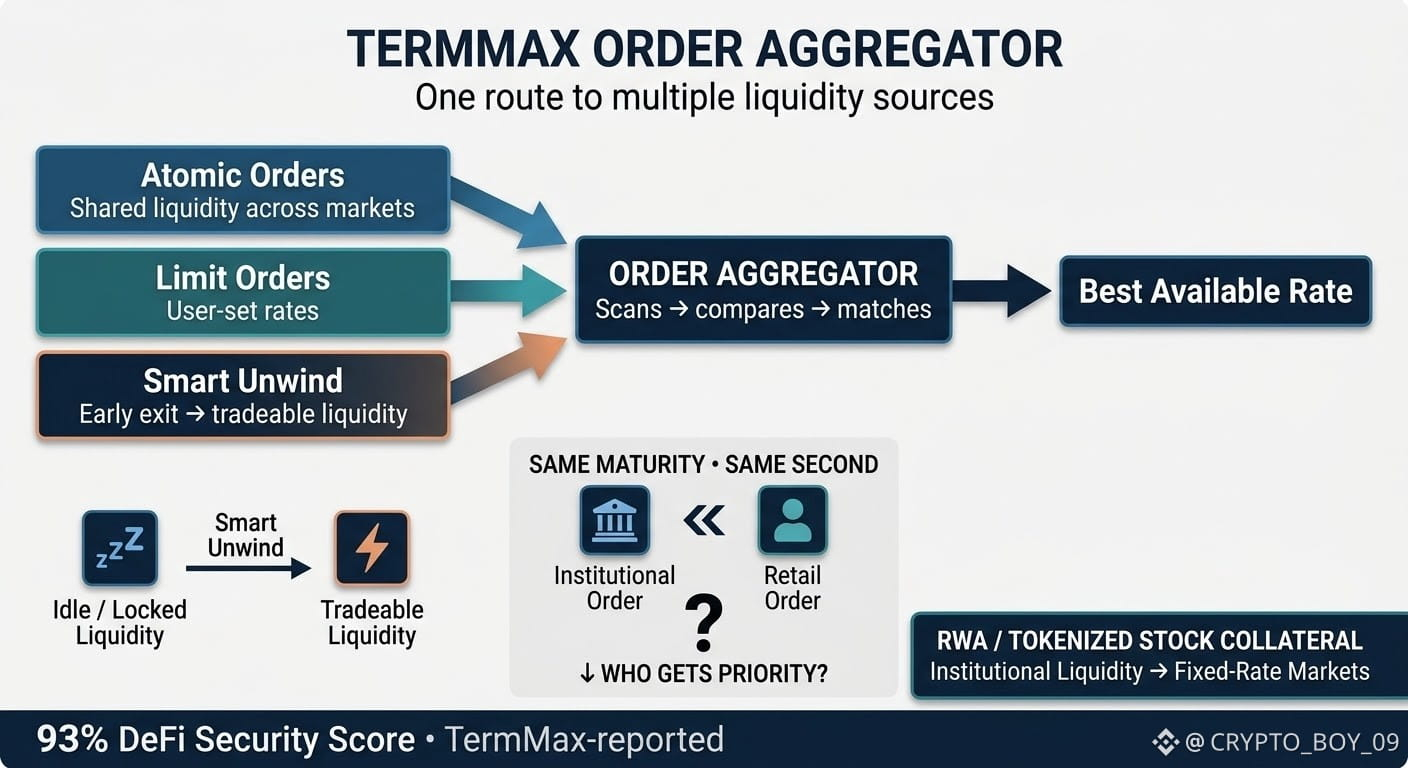
كنت أتحقق من سوق USDC في الساعة 3 صباحًا وأفكر 🧐، لماذا يستغرق وقتًا طويلًا جدًا فقط لمعرفة أين يوجد أفضل سعر؟
ثم جرّبت مجمّع أوامر #TermMax وفهمت أخيرًا ما الذي يفعله بالفعل.
بدلًا من التحقق من كل شيء على حدة، يجلب السيولة من ثلاثة مصادر مختلفة إلى مكان واحد:
1- أوامر Atomic الجاهزة للاستخدام
2- أوامر Limit التي وضعها مستخدمون آخرون
3- مراكز Smart Unwind حيث يقوم شخص ما بالخروج قبل موعد الاستحقاق
عادةً، كان عليك العثور على هذه الأمور بشكل منفصل، وأحيانًا التعامل مع عدة معاملات. هنا، تصبح كلها متاحة في لقطة واحدة.
أكثر جزء وجدته مثيرًا للاهتمام هو Smart Unwind.
بعض السيولة كان من الممكن أن تبقى هناك حتى موعد الاستحقاق، كأنها “تنام”. يعني تجميع هذه السيولة أن رأس المال الذي كان يبدو عالقًا يمكن أن يصبح قابلًا للاستخدام مرة أخرى.
ومع ذلك، لا أفترض أن التشغيل الآلي السلس سيظل سلسًا دائمًا. عندما تكون الأسواق هادئة، يكون التحسين سهلًا. الاختبار الحقيقي يأتي عندما يريد الجميع نفس أجل الاستحقاق وتصبح السيولة ضيقة.
والآن ومع دخول ضمانات مؤسسية مثل الأسهم المُرمّزة إلى الصورة، وبدرجة أمان مماثلة لـ Aave V3، يبدأ هذا الأمر أن يبدو أكثر من مجرد تجربة صغيرة.
لذلك فالسؤال ليس ما إذا كان الجمع بين ثلاثة مصادر سيولة ذكيًا. إنه ذكي.
السؤال الحقيقي هو: عندما تريد صفقة مؤسسية كبيرة وطلبي الصغير نفس السيولة في نفس الثانية بالضبط، من يحصل على الأولوية؟
@termmax #TermMax
$RICE $BTW $ACE
كنت أتحقق من سوق USDC في الساعة 3 صباحًا وأفكر 🧐، لماذا يستغرق وقتًا طويلًا جدًا فقط لمعرفة أين يوجد أفضل سعر؟
ثم جرّبت مجمّع أوامر #TermMax وفهمت أخيرًا ما الذي يفعله بالفعل.
بدلًا من التحقق من كل شيء على حدة، يجلب السيولة من ثلاثة مصادر مختلفة إلى مكان واحد:
1- أوامر Atomic الجاهزة للاستخدام
2- أوامر Limit التي وضعها مستخدمون آخرون
3- مراكز Smart Unwind حيث يقوم شخص ما بالخروج قبل موعد الاستحقاق
عادةً، كان عليك العثور على هذه الأمور بشكل منفصل، وأحيانًا التعامل مع عدة معاملات. هنا، تصبح كلها متاحة في لقطة واحدة.
أكثر جزء وجدته مثيرًا للاهتمام هو Smart Unwind.
بعض السيولة كان من الممكن أن تبقى هناك حتى موعد الاستحقاق، كأنها “تنام”. يعني تجميع هذه السيولة أن رأس المال الذي كان يبدو عالقًا يمكن أن يصبح قابلًا للاستخدام مرة أخرى.
ومع ذلك، لا أفترض أن التشغيل الآلي السلس سيظل سلسًا دائمًا. عندما تكون الأسواق هادئة، يكون التحسين سهلًا. الاختبار الحقيقي يأتي عندما يريد الجميع نفس أجل الاستحقاق وتصبح السيولة ضيقة.
والآن ومع دخول ضمانات مؤسسية مثل الأسهم المُرمّزة إلى الصورة، وبدرجة أمان مماثلة لـ Aave V3، يبدأ هذا الأمر أن يبدو أكثر من مجرد تجربة صغيرة.
لذلك فالسؤال ليس ما إذا كان الجمع بين ثلاثة مصادر سيولة ذكيًا. إنه ذكي.
السؤال الحقيقي هو: عندما تريد صفقة مؤسسية كبيرة وطلبي الصغير نفس السيولة في نفس الثانية بالضبط، من يحصل على الأولوية؟
@TermMax #TermMax
$RICE $BTW $ACE
10
10
512
تمّ التحقق
عدتُ من المستشفى متأخرًا الليلة الماضية 🤒. لم أستطع النوم، لذلك انتهى بي الأمر في التعمّق داخل وثائق Duck.
جملة واحدة أوقفتني تمامًا.😲
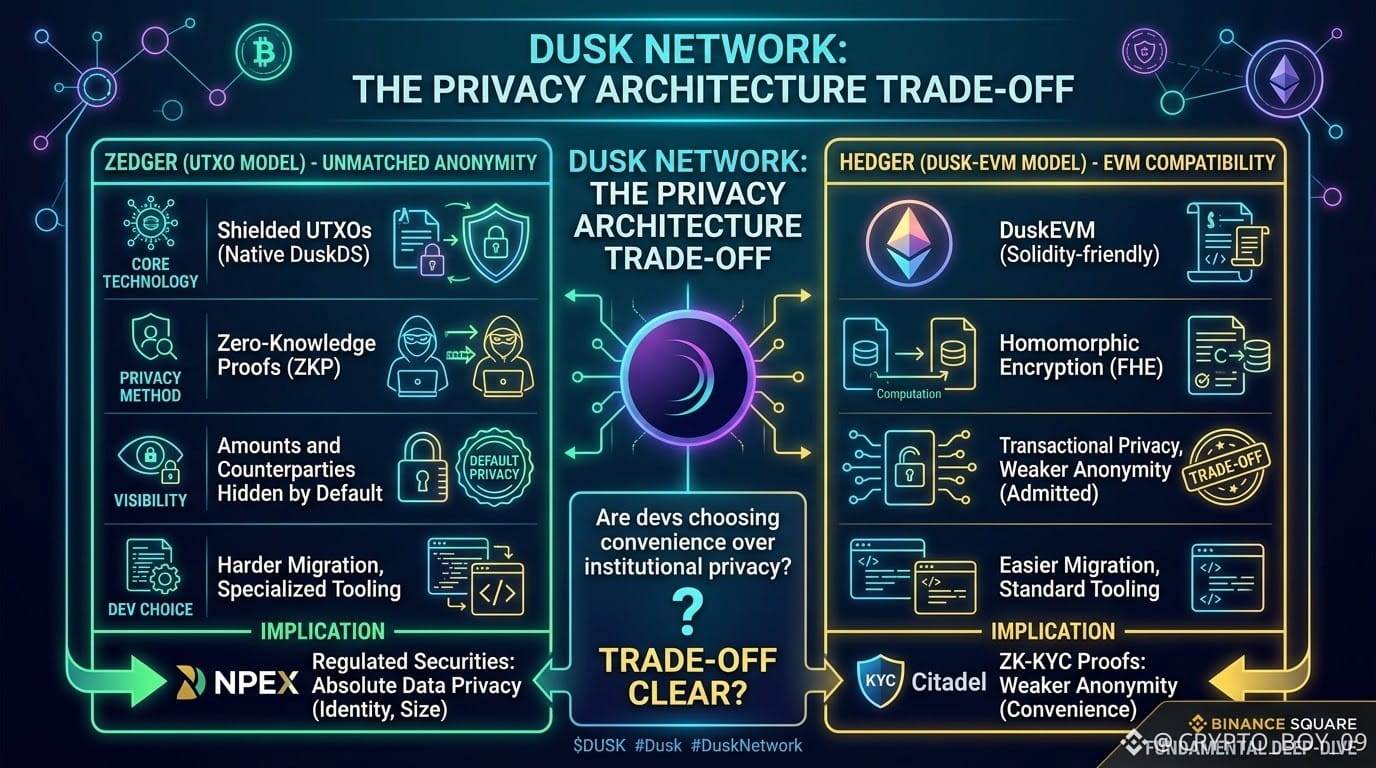
مباشرةً من إعلان Hedger الخاص بـ Dusk: نموذج EVM المعتمد على الحسابات لا يمكنه أن يوفّر مستوى إخفاء الهوية الذي تقدمه Zedger.
يبدو الأمر صغيرًا. لكنه ليس كذلك.
تعمل Zedger محليًا على DuskDS — UTXOs محمية، وبراهين ZK، والمبالغ والأطراف مخفية افتراضيًا. لا يلزم وجود طبقة إضافية.
تعمل Hedger على DuskEVM. سهلة التوافق مع Solidity، وأسهل في عملية ترحيل Ethereum. لكن حتى مع التشفير المُجسّم (homomorphic)، يعترف Dusk بذلك: فهي لا تمنح نفس مستوى إخفاء الهوية مثل Zedger.
هذه ليست مجرد مسألة أدوات تطوير.
NPEX تبني هنا بنية تحتية منظَّمة للأوراق المالية. هوية المستثمرين، حجم المعاملات، الأطراف — بالضبط النوع من خصوصية البيانات الذي يهم.
ويضيف Citadel قطعة أخرى إلى القصة نفسها: أثبت أنك مؤهل دون تسليم هويتك الكاملة.
لذا هذا ما أظلّ أسأله:
عندما يختار المطوّر Hedger من أجل الراحة، هل يختار أيضًا نموذج خصوصية أضعف للمستخدمين المؤسسيين — وهل هناك من يوضح هذه المفاضلة فعلاً بشكل واضح؟
@Dusk_Foundation #Dusk $DUSK
عدتُ من المستشفى متأخرًا الليلة الماضية 🤒. لم أستطع النوم، لذلك انتهى بي الأمر في التعمّق داخل وثائق Duck.
جملة واحدة أوقفتني تمامًا.😲
مباشرةً من إعلان Hedger الخاص بـ Dusk: نموذج EVM المعتمد على الحسابات لا يمكنه أن يوفّر مستوى إخفاء الهوية الذي تقدمه Zedger.
يبدو الأمر صغيرًا. لكنه ليس كذلك.
تعمل Zedger محليًا على DuskDS — UTXOs محمية، وبراهين ZK، والمبالغ والأطراف مخفية افتراضيًا. لا يلزم وجود طبقة إضافية.
تعمل Hedger على DuskEVM. سهلة التوافق مع Solidity، وأسهل في عملية ترحيل Ethereum. لكن حتى مع التشفير المُجسّم (homomorphic)، يعترف Dusk بذلك: فهي لا تمنح نفس مستوى إخفاء الهوية مثل Zedger.
هذه ليست مجرد مسألة أدوات تطوير.
NPEX تبني هنا بنية تحتية منظَّمة للأوراق المالية. هوية المستثمرين، حجم المعاملات، الأطراف — بالضبط النوع من خصوصية البيانات الذي يهم.
ويضيف Citadel قطعة أخرى إلى القصة نفسها: أثبت أنك مؤهل دون تسليم هويتك الكاملة.
لذا هذا ما أظلّ أسأله:
عندما يختار المطوّر Hedger من أجل الراحة، هل يختار أيضًا نموذج خصوصية أضعف للمستخدمين المؤسسيين — وهل هناك من يوضح هذه المفاضلة فعلاً بشكل واضح؟
@Dusk #Dusk $DUSK
9
8
122
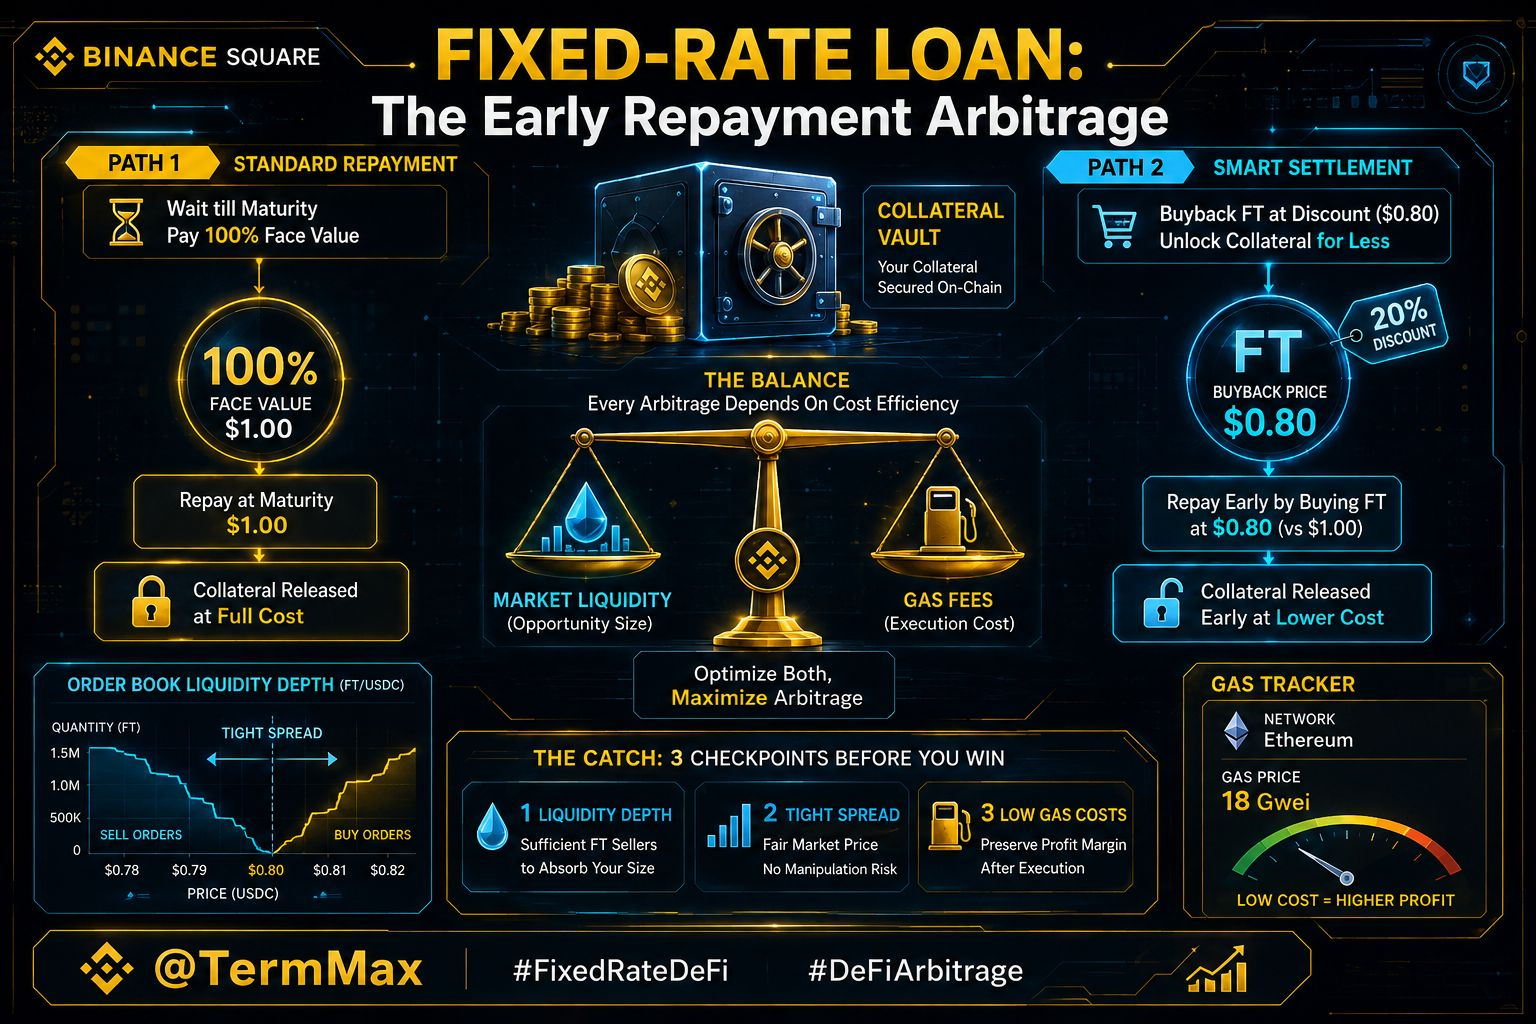
كنت أعتقد أن القرض بسعر فائدة ثابت لا ينتهي إلا بطريقة واحدة: انتظر حتى تاريخ الاستحقاق، سدد المبلغ بالكامل، وانتهى الأمر.
ثم صادفت شيئًا مثيرًا للاهتمام على #TermMax
قبل الاستحقاق، يمكن للـ FT — الرمز الذي يمثّل الدين — أن يتداول بأقل من قيمته الاسمية في السوق المفتوحة. لذا لا يكون المقترض بالضرورة عالقًا بخيار واحد فقط:
انتظر وسدّد بالكامل.
أو اشترِ الـ FT من جديد بخصم واستخدمه لتسوية نفس الدين بمبلغ أقل.
الطريقان يحرّران الضمان بالطريقة نفسها. الشيء الوحيد الذي يتغير هو التكلفة.
لنفترض أن الـ FT يتداول عند 0.80 دولار لكل دولار. إذا كانت السيولة كافية، فقد تكلف إعادة شرائه واستخدامه لتسوية الدين أقل بكثير من السداد بالقيمة الاسمية.
لكن توجد مسألة.
هذا الخصم لا يهم إلا إذا كان بإمكانك الحصول عليه فعليًا. تحتاج إلى عدد كافٍ من البائعين، وانتشار (فارق) معقول، ورسوم غاز منخفضة بما يكفي حتى تنجو المدخرات من التنفيذ.
لذا فالسؤال الحقيقي ليس ما إذا كانت هذه الميزة موجودة.
بل كم مرة يمنح السوق فعليًا المقترضين خصمًا جيدًا بما يكفي ليجعل السداد المبكر يستحق العناء.
#TermMax @termmax
كنت أعتقد أن القرض بسعر فائدة ثابت لا ينتهي إلا بطريقة واحدة: انتظر حتى تاريخ الاستحقاق، سدد المبلغ بالكامل، وانتهى الأمر.
ثم صادفت شيئًا مثيرًا للاهتمام على #TermMax
قبل الاستحقاق، يمكن للـ FT — الرمز الذي يمثّل الدين — أن يتداول بأقل من قيمته الاسمية في السوق المفتوحة. لذا لا يكون المقترض بالضرورة عالقًا بخيار واحد فقط:
انتظر وسدّد بالكامل.
أو اشترِ الـ FT من جديد بخصم واستخدمه لتسوية نفس الدين بمبلغ أقل.
الطريقان يحرّران الضمان بالطريقة نفسها. الشيء الوحيد الذي يتغير هو التكلفة.
لنفترض أن الـ FT يتداول عند 0.80 دولار لكل دولار. إذا كانت السيولة كافية، فقد تكلف إعادة شرائه واستخدامه لتسوية الدين أقل بكثير من السداد بالقيمة الاسمية.
لكن توجد مسألة.
هذا الخصم لا يهم إلا إذا كان بإمكانك الحصول عليه فعليًا. تحتاج إلى عدد كافٍ من البائعين، وانتشار (فارق) معقول، ورسوم غاز منخفضة بما يكفي حتى تنجو المدخرات من التنفيذ.
لذا فالسؤال الحقيقي ليس ما إذا كانت هذه الميزة موجودة.
بل كم مرة يمنح السوق فعليًا المقترضين خصمًا جيدًا بما يكفي ليجعل السداد المبكر يستحق العناء.
#TermMax @TermMax
12
7
94
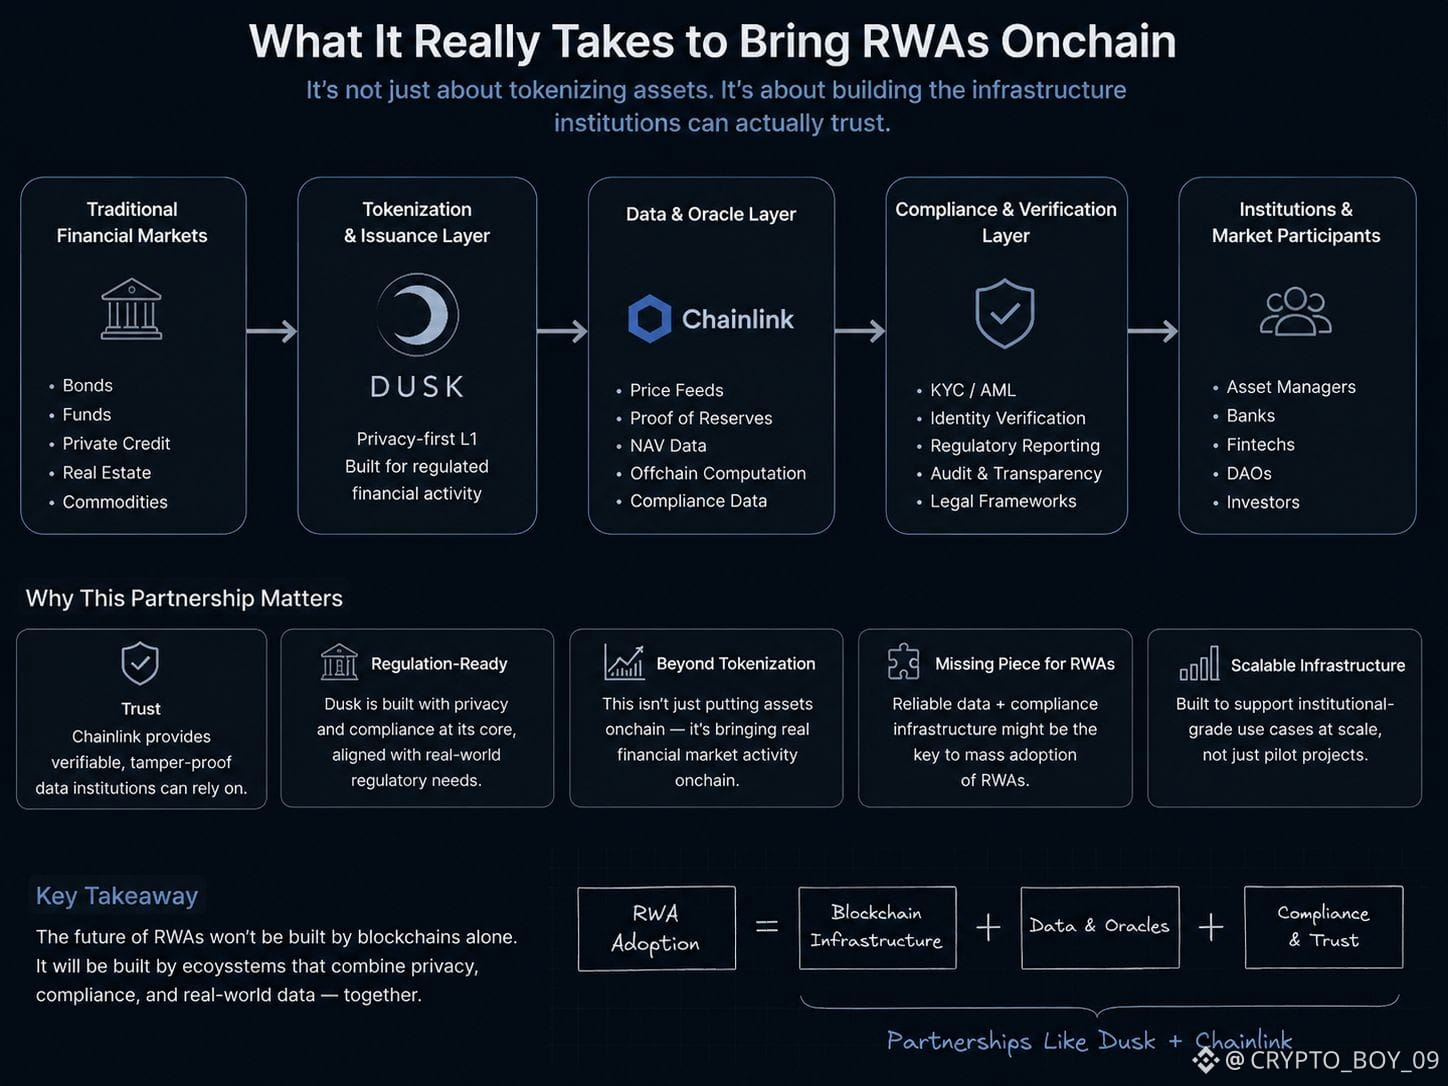
إنه تقريبًا الثالثة صباحًا، كان ينبغي أن أنام، لكنني مع ذلك انتهيت بقراءة شيء عن شراكة Dusk مع Chainlink.
ما لفت انتباهي كان بسيطًا للغاية: يبدو أن Dusk لا تقوم ببناء سلسلة ثم تنتظر أن تكتشف البنوك ماذا ستفعل بها.
إنها تتعاون مع مؤسسات مرخّصة في الاتحاد الأوروبي لإحضار نشاط فعلي في الأسواق المالية إلى السلسلة. وأعتقد أن هذا أهم بكثير من مجرد وضع توكنات على بلوك تشين.
لأنّه عندما يتحدث الناس عن RWAs، فمن السهل أن يركزوا على التوكن نفسه. لكن الأصول المنظمة تحتاج إلى أكثر من ذلك بكثير. فالمؤسسات تحتاج إلى بيانات موثوقة، والامتثال، والتحقق، والبنية التحتية التي يمكنهم الوثوق بها فعليًا.
وهنا تصبح هذه الشراكة مثيرة للاهتمام بالنسبة لي.
يكرر الجميع عبارة «TradFi قادم إلى البلوك تشين»، لكن ربما كانت الأجزاء الأصعب ليست هي البلوك تشين نفسها. ربما كانت هي بناء كل البنية التحتية حولها بحيث تستطيع المؤسسات المنظمة استخدامها فعليًا.
الآن أتساءل: هل تعتبر شراكات مثل هذه من القطع الناقصة لكي تتوسع RWAs حقًا؟
@Dusk_Foundation $DUSK #dusk
إنه تقريبًا الثالثة صباحًا، كان ينبغي أن أنام، لكنني مع ذلك انتهيت بقراءة شيء عن شراكة Dusk مع Chainlink.
ما لفت انتباهي كان بسيطًا للغاية: يبدو أن Dusk لا تقوم ببناء سلسلة ثم تنتظر أن تكتشف البنوك ماذا ستفعل بها.
إنها تتعاون مع مؤسسات مرخّصة في الاتحاد الأوروبي لإحضار نشاط فعلي في الأسواق المالية إلى السلسلة. وأعتقد أن هذا أهم بكثير من مجرد وضع توكنات على بلوك تشين.
لأنّه عندما يتحدث الناس عن RWAs، فمن السهل أن يركزوا على التوكن نفسه. لكن الأصول المنظمة تحتاج إلى أكثر من ذلك بكثير. فالمؤسسات تحتاج إلى بيانات موثوقة، والامتثال، والتحقق، والبنية التحتية التي يمكنهم الوثوق بها فعليًا.
وهنا تصبح هذه الشراكة مثيرة للاهتمام بالنسبة لي.
يكرر الجميع عبارة «TradFi قادم إلى البلوك تشين»، لكن ربما كانت الأجزاء الأصعب ليست هي البلوك تشين نفسها. ربما كانت هي بناء كل البنية التحتية حولها بحيث تستطيع المؤسسات المنظمة استخدامها فعليًا.
الآن أتساءل: هل تعتبر شراكات مثل هذه من القطع الناقصة لكي تتوسع RWAs حقًا؟
@Dusk $DUSK #dusk
16
6
174
تمّ التحقق
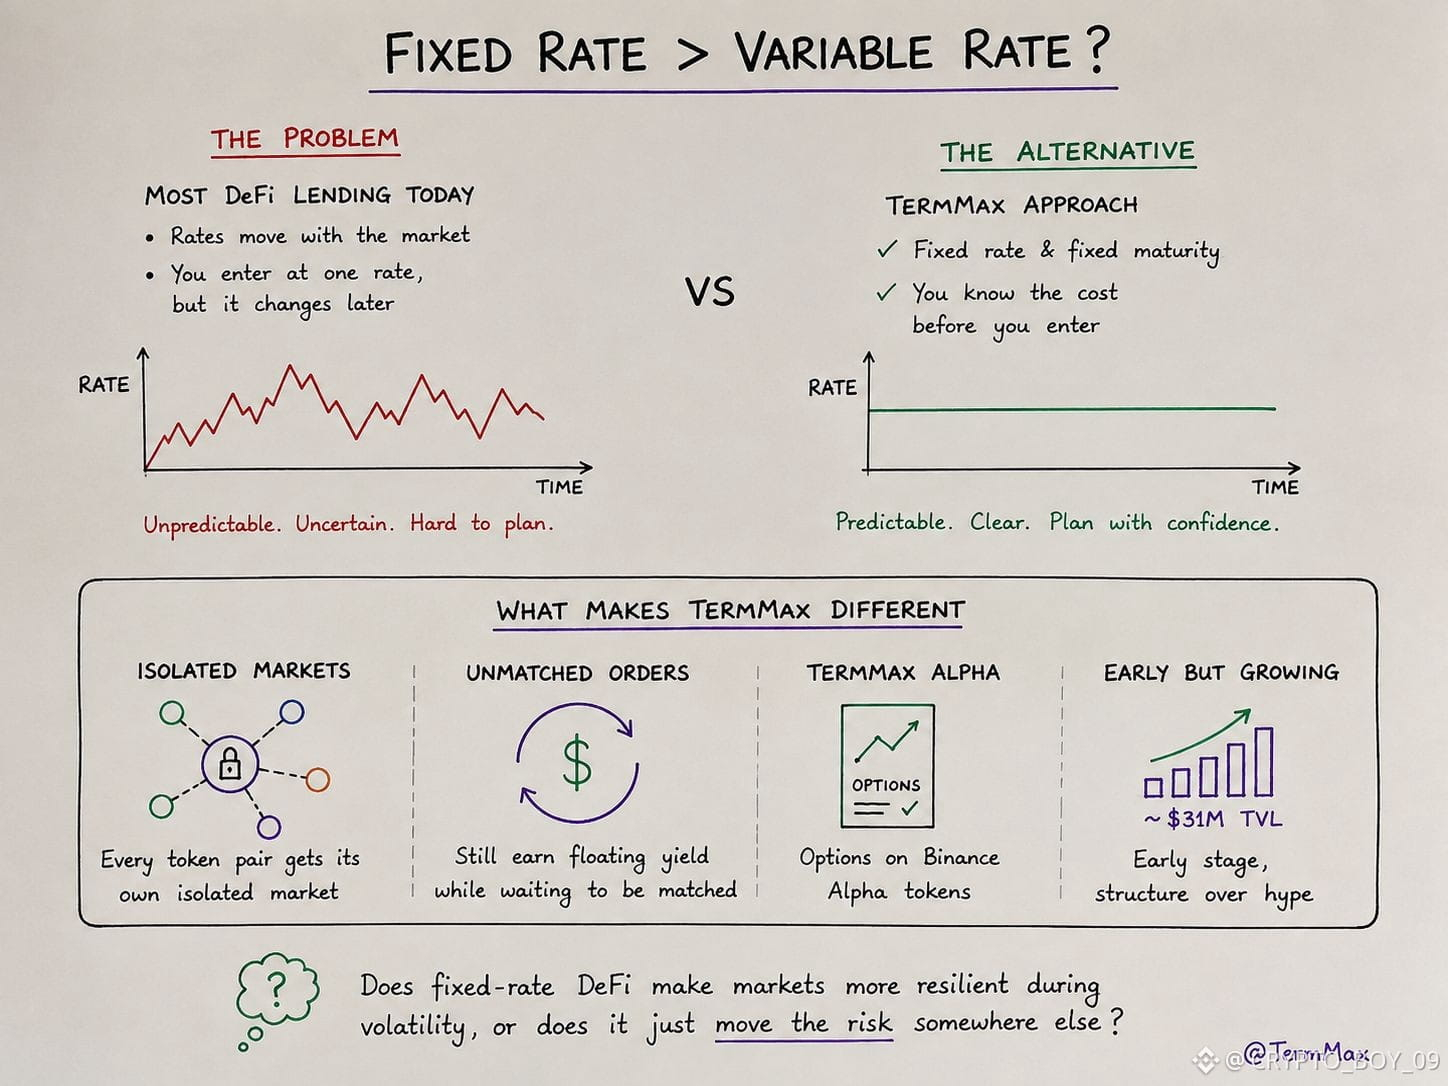
غريب كيف يبدو “سعر ثابت” مملًا في البداية. 😅
لكن كلما نظرت إلى الإقراض في الـDeFi أكثر، كلما شعرت أن إمكانية التنبؤ قد تكون فعلًا غير مُقدّرة.
معظم معدلات الإقراض تتحرك مع السوق. تدخل مركزًا وأنت تعتقد أنك تعرف التكلفة، ثم يتغير السعر فتضطر عمليًا إلى التكيّف أثناء الطريق.
وهذا ما جعلني أُمعن النظر أكثر في @termmax
الفكرة بسيطة نسبيًا: تعرف معدل الفائدة والمدة قبل الدخول في المركز. كما يستخدم TermMax أسواقًا معزولة لأزواج الرموز المختلفة بدل وضع كل شيء في تجمع/بركة واحدة مشتركة.
والذي وجدته مثيرًا للاهتمام هو أن الأوامر غير المنفّذة يمكنها الاستمرار في جني عائد متغير بينما تنتظر أن تتم مطابقتها. لذلك لا يعني ذلك بالضرورة أن رأس المال يجب أن يبقى خاملاً.
هناك أيضًا TermMax Alpha، الذي يضيف خيارات حول رموز Binance Alpha.
ما زال الأمر مبكرًا، مع نحو 31 مليون دولار TVL، لكن البنية هي التي جذبت انتباهي أكثر من الرقم نفسه.
السؤال الذي ما زلت أفكر فيه:
هل يجعل الـDeFi بسعر ثابت الأسواق أكثر مرونة أثناء التقلبات، أم أنه ببساطة ينقل المخاطر إلى مكان آخر؟
#TermMax
غريب كيف يبدو “سعر ثابت” مملًا في البداية. 😅
لكن كلما نظرت إلى الإقراض في الـDeFi أكثر، كلما شعرت أن إمكانية التنبؤ قد تكون فعلًا غير مُقدّرة.
معظم معدلات الإقراض تتحرك مع السوق. تدخل مركزًا وأنت تعتقد أنك تعرف التكلفة، ثم يتغير السعر فتضطر عمليًا إلى التكيّف أثناء الطريق.
وهذا ما جعلني أُمعن النظر أكثر في @TermMax
الفكرة بسيطة نسبيًا: تعرف معدل الفائدة والمدة قبل الدخول في المركز. كما يستخدم TermMax أسواقًا معزولة لأزواج الرموز المختلفة بدل وضع كل شيء في تجمع/بركة واحدة مشتركة.
والذي وجدته مثيرًا للاهتمام هو أن الأوامر غير المنفّذة يمكنها الاستمرار في جني عائد متغير بينما تنتظر أن تتم مطابقتها. لذلك لا يعني ذلك بالضرورة أن رأس المال يجب أن يبقى خاملاً.
هناك أيضًا TermMax Alpha، الذي يضيف خيارات حول رموز Binance Alpha.
ما زال الأمر مبكرًا، مع نحو 31 مليون دولار TVL، لكن البنية هي التي جذبت انتباهي أكثر من الرقم نفسه.
السؤال الذي ما زلت أفكر فيه:
هل يجعل الـDeFi بسعر ثابت الأسواق أكثر مرونة أثناء التقلبات، أم أنه ببساطة ينقل المخاطر إلى مكان آخر؟
#TermMax
17
2
9
72
تمّ التحقق
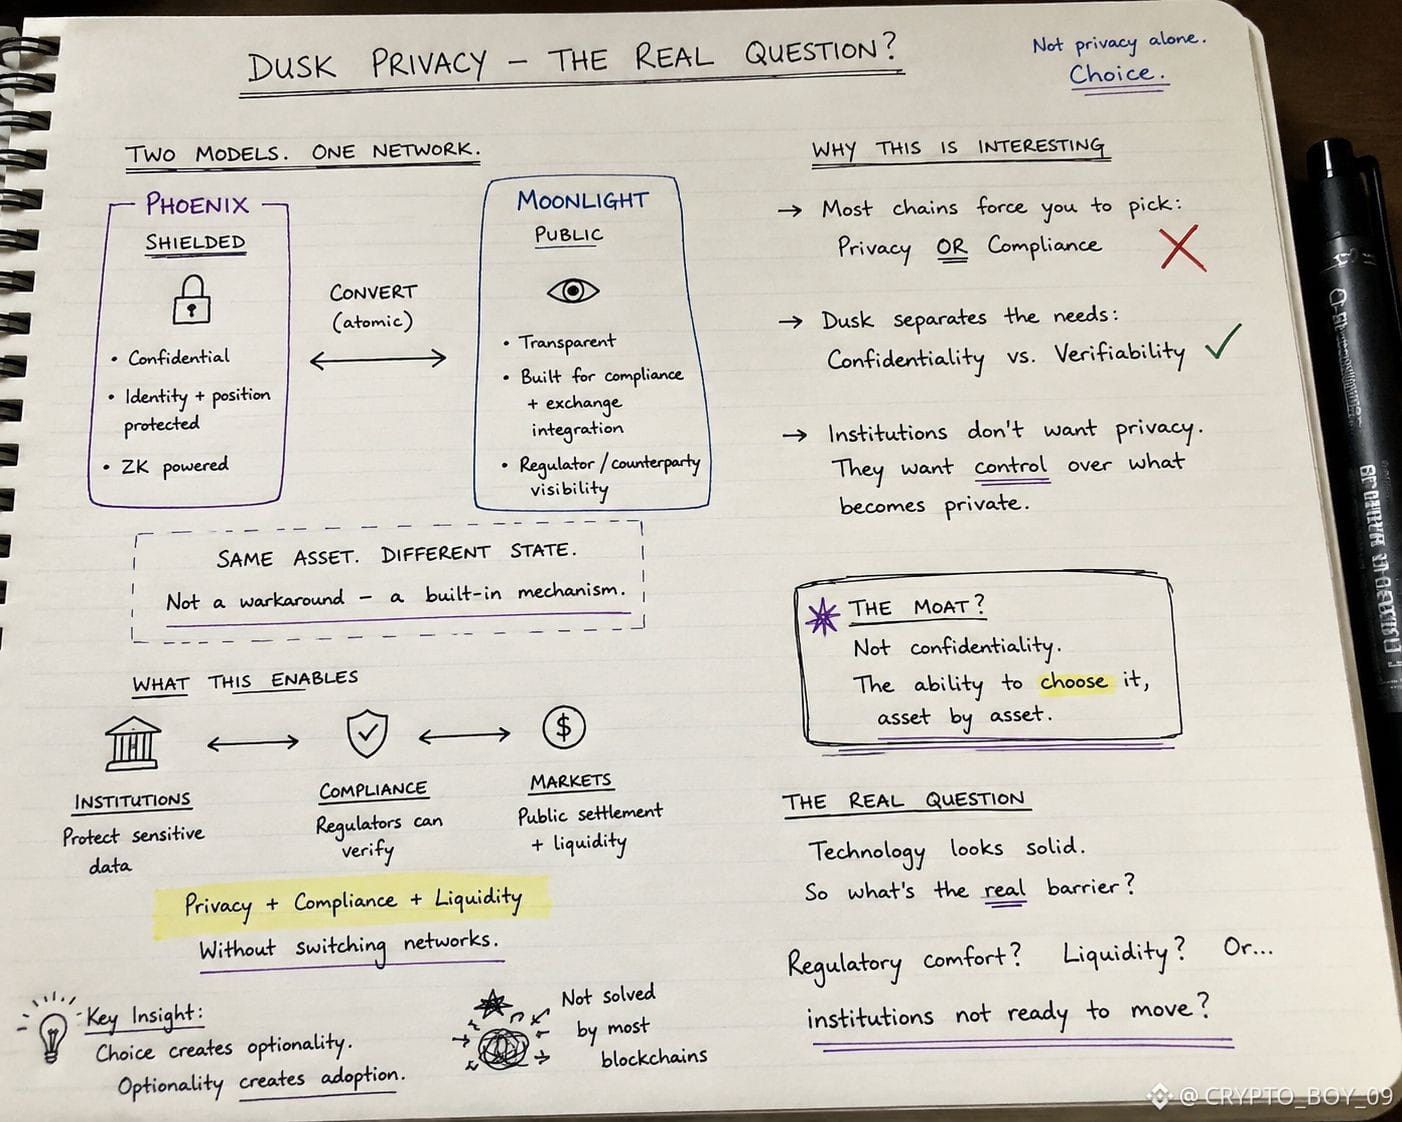
ما زلت أعتقد أن أغلب الناس يقرأون تصميم خصوصية Dusk بشكل خاطئ. ❌😵
لاحظت شيئًا في ملاحظاتهم الهندسية لم يكن يروق لي في البداية: لا يوجد نموذج واحد للخصوصية. بل اثنان.
Phoenix، محمي. Moonlight، عام. ووظيفة تحويل تقوم بنقل أصل بينهما — ليست مجرد حل بديل، بل آلية مبنية بالفعل.
وهذه هي النقطة التي خلقت التوتر بالنسبة لي: تقول وثائق Dusk نفسها إن Moonlight، نموذج العلن، هو الذي تم بناؤه من أجل الامتثال وتكامل تبادل البيانات. وليس Phoenix، النموذج المحمي.
هذا عكس ما توقعتُه. إذا كنت تبني لقطاع مالي مُنظّم، أليس النموذج المحمي هو «الجدّي»؟
لكن ربما أن هذا الحدس غير صحيح.
البنك لا يحتاج إلى إخفاء كل معاملة. يحتاج إلى حماية هوية المستثمر وبيانات المركز — بينما يمكن للجهات التنظيمية والأطراف المقابلة أن تتحقق في الوقت نفسه مما يحدث. هذان احتياجان منفصلان، ومعظم سلاسل الكتل لا تحل إلا أحدهما.
يبدو أن Dusk تراهن على أن المؤسسات لا تريد الخصوصية. بل تريد التحكم فيما يصبح خاصًا.
إذا كان ذلك صحيحًا، فالحصن (الميزة الفارقة) لم يعد هو السرية. السرية شائعة الآن. الحصن هو القدرة على اختيارها، أصلًا بأصل، دون تغيير الشبكات.
لا أعتقد أن التكنولوجيا هي ما يزال محل الجدل هنا.
فما الذي هو محل السؤال فعلًا — الراحة التنظيمية، أو السيولة، أم أن المؤسسات ليست جاهزة بعد لنقل البنية التحتية التي قضت سنوات وهي تبنيها؟
@Dusk_Foundation #dusk $DUSK
ما زلت أعتقد أن أغلب الناس يقرأون تصميم خصوصية Dusk بشكل خاطئ. ❌😵
لاحظت شيئًا في ملاحظاتهم الهندسية لم يكن يروق لي في البداية: لا يوجد نموذج واحد للخصوصية. بل اثنان.
Phoenix، محمي. Moonlight، عام. ووظيفة تحويل تقوم بنقل أصل بينهما — ليست مجرد حل بديل، بل آلية مبنية بالفعل.
وهذه هي النقطة التي خلقت التوتر بالنسبة لي: تقول وثائق Dusk نفسها إن Moonlight، نموذج العلن، هو الذي تم بناؤه من أجل الامتثال وتكامل تبادل البيانات. وليس Phoenix، النموذج المحمي.
هذا عكس ما توقعتُه. إذا كنت تبني لقطاع مالي مُنظّم، أليس النموذج المحمي هو «الجدّي»؟
لكن ربما أن هذا الحدس غير صحيح.
البنك لا يحتاج إلى إخفاء كل معاملة. يحتاج إلى حماية هوية المستثمر وبيانات المركز — بينما يمكن للجهات التنظيمية والأطراف المقابلة أن تتحقق في الوقت نفسه مما يحدث. هذان احتياجان منفصلان، ومعظم سلاسل الكتل لا تحل إلا أحدهما.
يبدو أن Dusk تراهن على أن المؤسسات لا تريد الخصوصية. بل تريد التحكم فيما يصبح خاصًا.
إذا كان ذلك صحيحًا، فالحصن (الميزة الفارقة) لم يعد هو السرية. السرية شائعة الآن. الحصن هو القدرة على اختيارها، أصلًا بأصل، دون تغيير الشبكات.
لا أعتقد أن التكنولوجيا هي ما يزال محل الجدل هنا.
فما الذي هو محل السؤال فعلًا — الراحة التنظيمية، أو السيولة، أم أن المؤسسات ليست جاهزة بعد لنقل البنية التحتية التي قضت سنوات وهي تبنيها؟
@Dusk #dusk $DUSK
38
1
14
158
تمّ التحقق
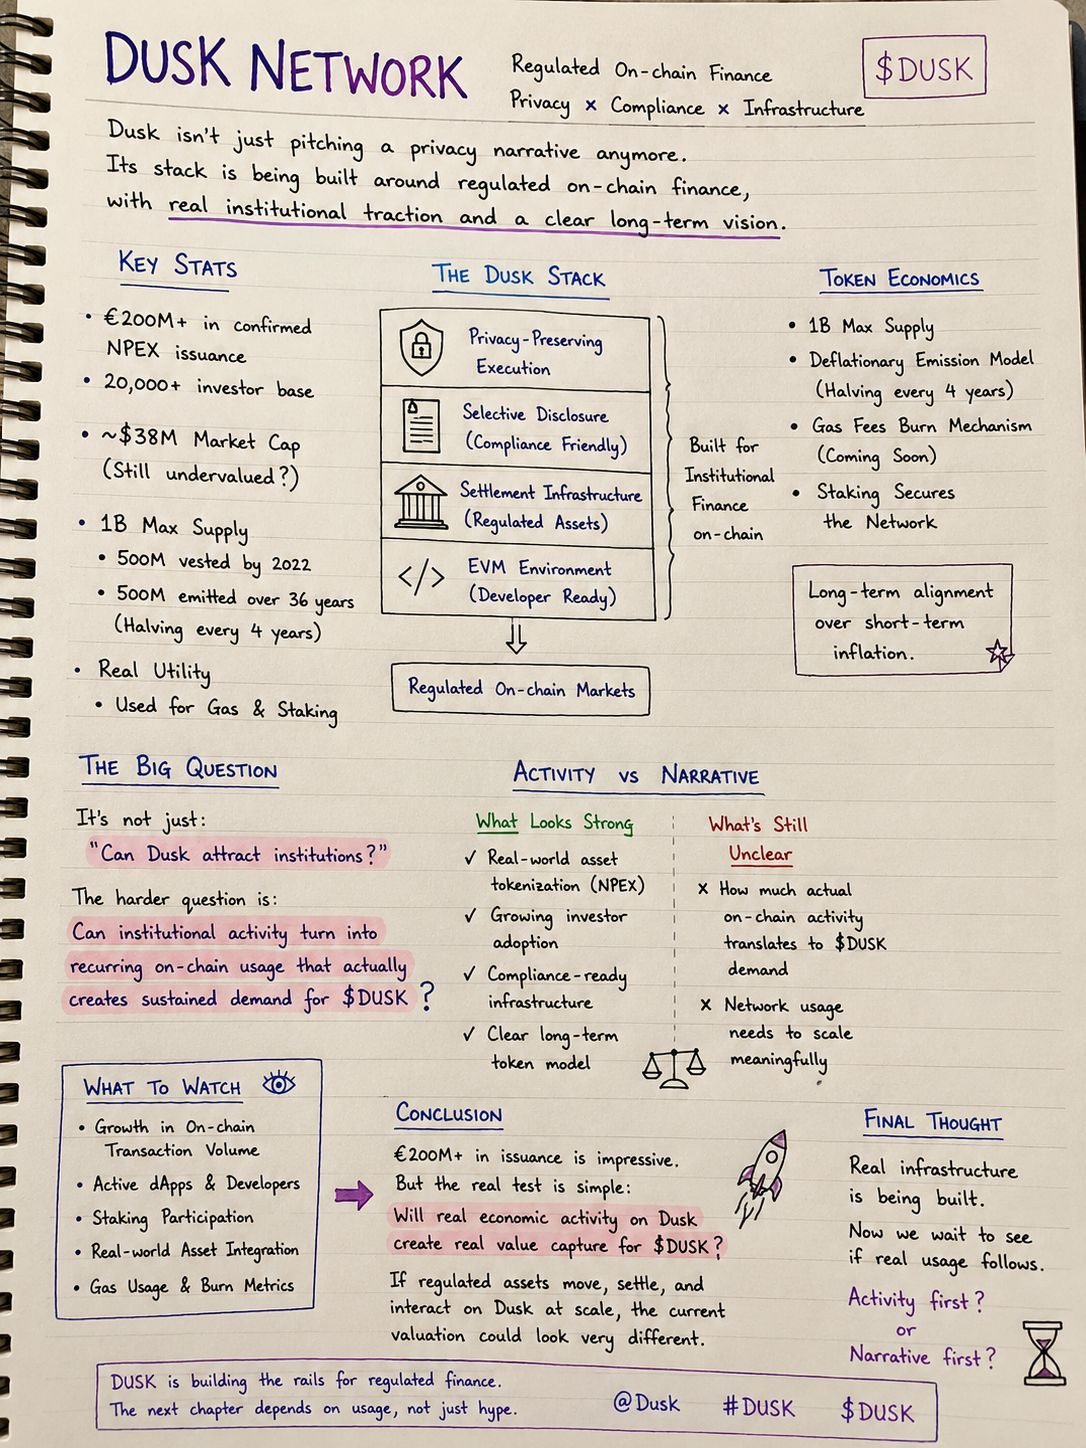
ما زلت أعتقد أن السوق قد يُقلّل من تقدير ما الذي يقوم ببنائه $DUSK فعليًا. 💹
لم يعد الأمر مجرد سردية “بلوكشين للخصوصية” الآن.
تعمل Dusk على تموضع نفسها كمنظومة بنية تحتية للتمويل المالي على السلسلة والمُنظَّم ~ عبر الجمع بين الخصوصية، والإفصاح الانتقائي، والتسوية الحتمية، وتنفيذ ZK، وبيئة EVM.
وتزداد الإشارات المؤسسية صعوبة في تجاهلها.
لقد تجاوزت NPEX بالفعل 217 مليون يورو في التمويل مع 20 ألف+ مستثمر نشط، بينما تُبرز Dusk حاليًا 300 مليون يورو+ في الإصدارات المؤكدة ووصول 50 ألف+ مستثمر عبر نظامها البيئي.
كما أن لدى DUSK منفعة بروتوكول حقيقية: رسوم غاز + ستاكينغ، مع إمداد أقصى قدره 1B، وانبعاثات صُممت لتُخفَّض إلى النصف كل 4 سنوات على مدار 36 عامًا.
لكن هذه هي النقطة التي أراقبها عن كثب:
هل ستتحول النشاطات المؤسسية إلى نشاط متكرر على السلسلة، وفي النهاية تولّد طلبًا حقيقيًا على $DUSK ؟
لأن الإصدار يُعد إشارة قوية.
والاستخدام هو الدليل.
إذا بدأت الأصول المُنظَّمة بالتحرك والتسوية والتفاعل على Dusk على نطاق واسع، فقد تصبح اقتصاديات التوكن أكثر إثارة للاهتمام بكثير.
لكن إذا نما التبنّي دون طلب حقيقي ذي معنى من DUSK، فقد تكون أطروحة البنية التحتية أقوى من أطروحة التوكن.
فما الذي يأتي أولًا؟ 🤔
هل سيلحق الاستخدام الحقيقي للشبكة بالسردية، أم تستمر السردية في التقدم للأمام بالنسبة لالتقاط قيمة التوكن؟
@Dusk_Foundation #dusk $DUSK
ما زلت أعتقد أن السوق قد يُقلّل من تقدير ما الذي يقوم ببنائه $DUSK فعليًا. 💹
لم يعد الأمر مجرد سردية “بلوكشين للخصوصية” الآن.
تعمل Dusk على تموضع نفسها كمنظومة بنية تحتية للتمويل المالي على السلسلة والمُنظَّم ~ عبر الجمع بين الخصوصية، والإفصاح الانتقائي، والتسوية الحتمية، وتنفيذ ZK، وبيئة EVM.
وتزداد الإشارات المؤسسية صعوبة في تجاهلها.
لقد تجاوزت NPEX بالفعل 217 مليون يورو في التمويل مع 20 ألف+ مستثمر نشط، بينما تُبرز Dusk حاليًا 300 مليون يورو+ في الإصدارات المؤكدة ووصول 50 ألف+ مستثمر عبر نظامها البيئي.
كما أن لدى DUSK منفعة بروتوكول حقيقية: رسوم غاز + ستاكينغ، مع إمداد أقصى قدره 1B، وانبعاثات صُممت لتُخفَّض إلى النصف كل 4 سنوات على مدار 36 عامًا.
لكن هذه هي النقطة التي أراقبها عن كثب:
هل ستتحول النشاطات المؤسسية إلى نشاط متكرر على السلسلة، وفي النهاية تولّد طلبًا حقيقيًا على $DUSK ؟
لأن الإصدار يُعد إشارة قوية.
والاستخدام هو الدليل.
إذا بدأت الأصول المُنظَّمة بالتحرك والتسوية والتفاعل على Dusk على نطاق واسع، فقد تصبح اقتصاديات التوكن أكثر إثارة للاهتمام بكثير.
لكن إذا نما التبنّي دون طلب حقيقي ذي معنى من DUSK، فقد تكون أطروحة البنية التحتية أقوى من أطروحة التوكن.
فما الذي يأتي أولًا؟ 🤔
هل سيلحق الاستخدام الحقيقي للشبكة بالسردية، أم تستمر السردية في التقدم للأمام بالنسبة لالتقاط قيمة التوكن؟
@Dusk #dusk $DUSK
24
6
106
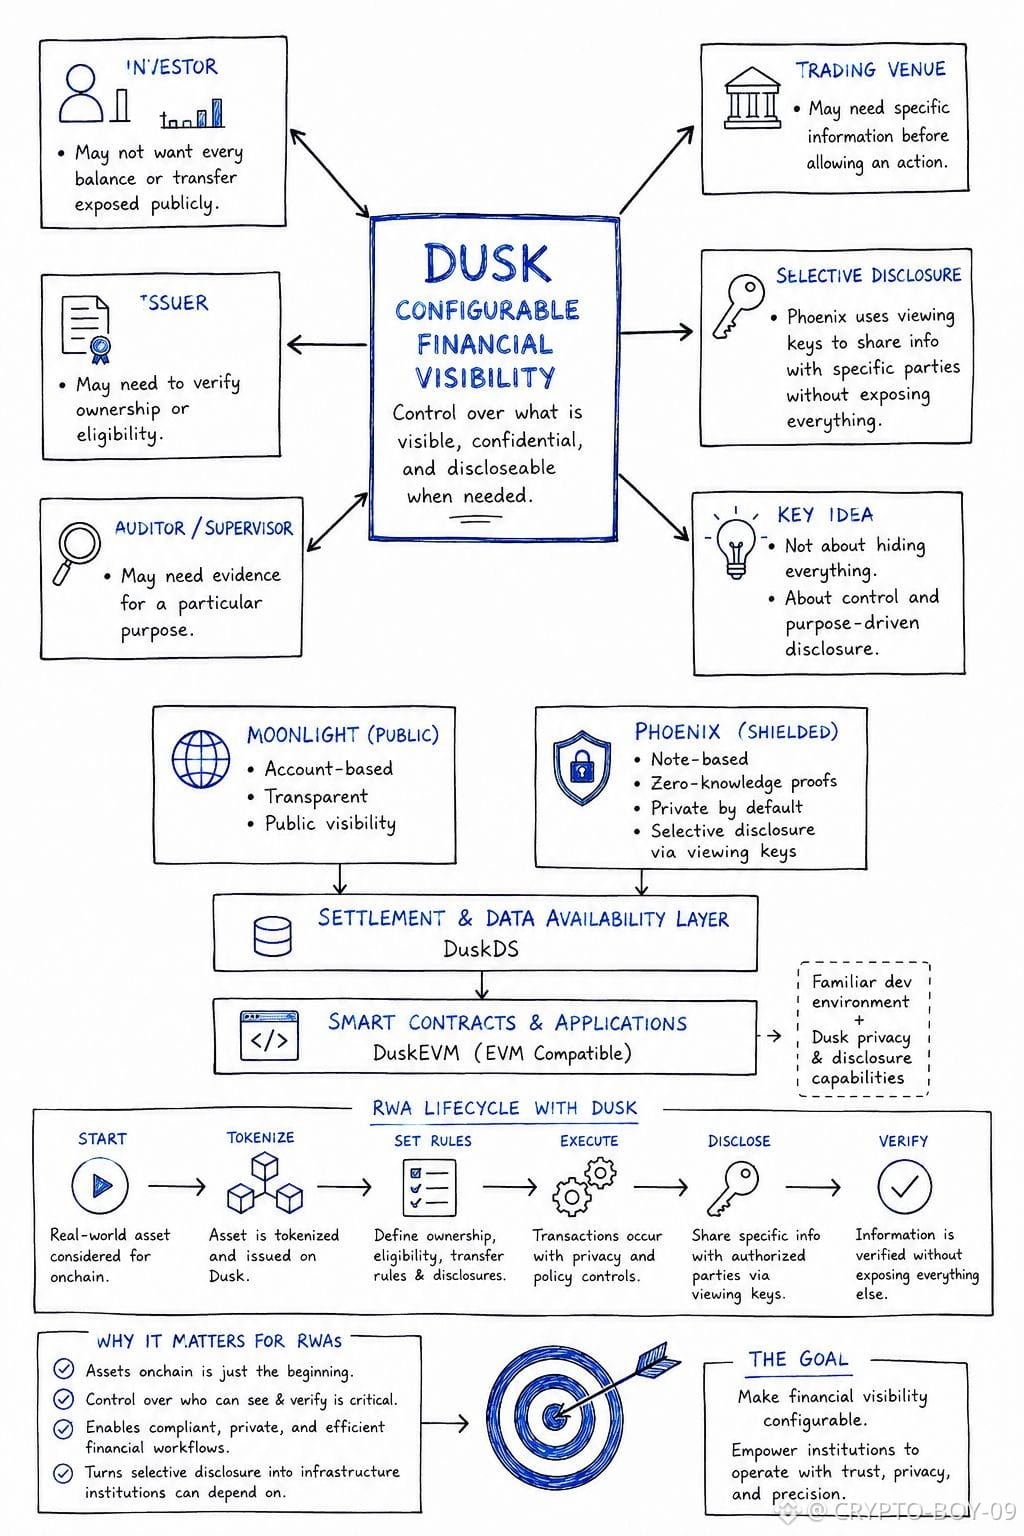
ما زلت أعتقد أن البعض ينظر إلى «ديـسك» (Dusk) على نحو ضيّق جدًا عندما يصفونه بسلسلة بلوكشين خصوصية.
السؤال الأكثر إثارةً بالنسبة لي هو: من الذي ينبغي أن يكون قادرًا على رؤية ماذا؟
( @Dusk_Foundation $DUSK #dusk )
أصبح ذلك أوضح عندما نظرت إلى نماذج معاملات ديـسك.
Moonlight عامة ومبنية على الحسابات، بينما Phoenix محجوبة ومبنية على الملاحظات (note-based)، باستخدام إثباتات المعرفة الصفرية لحماية تفاصيل المعاملة. كلاهما يتقاطع على DuskDS، لكنهما يقدمان للمراقبين مستويات مختلفة جدًا من إمكانية الرؤية.
وهذا يهم عندما تبدأ الحديث عن الأسواق المالية.
قد لا يرغب المستثمر في كشف كل رصيد أو تحويل علنًا. قد يحتاج المُصدِر إلى التحقق من الملكية أو الأهلية، بينما قد يحتاج المُدقِّق أو المنصة إلى معلومات محددة فقط.
مفاتيح العرض في Phoenix تجعل الإفصاح الانتقائي ممكنًا - يمكن مشاركة المعلومات مع طرف معيّن دون جعل النشاط الأساسي علنيًا للجميع.
وهذا يجعلني أنظر إلى نموذج خصوصية ديـسك بشكل مختلف.
ليس الأمر حقًا بإخفاء كل شيء. بل بالتحكم فيما يبقى خاصًا، وما يصبح مرئيًا، وما يمكن الإفصاح عنه عند الحاجة.
ثم تضيف DuskEVM طبقة أخرى، مانحةً المطورين بيئة EVM مألوفة، بينما يتولى DuskDS التسوية وتوفير البيانات.
وهذا يجعل سؤال RWA أكثر إثارة:
من يمكنه امتلاك الأصل؟
من يمكنه تحويله؟
ما الذي يبقى خاصًا؟
ما الذي يحتاج إلى التحقق؟
التقنية شيء واحد. والاختبار الأصعب هو ما إذا كانت المؤسسات فعلًا تبني حولها سير عمل (workflows).
هل يمكن لـ Dusk تحويل الإفصاح الانتقائي من مجرد قدرة تشفيرية إلى بنية تحتية تعتمد عليها المؤسسات المالية حقًا؟
ما زلت أعتقد أن البعض ينظر إلى «ديـسك» (Dusk) على نحو ضيّق جدًا عندما يصفونه بسلسلة بلوكشين خصوصية.
السؤال الأكثر إثارةً بالنسبة لي هو: من الذي ينبغي أن يكون قادرًا على رؤية ماذا؟
( @Dusk $DUSK #dusk )
أصبح ذلك أوضح عندما نظرت إلى نماذج معاملات ديـسك.
Moonlight عامة ومبنية على الحسابات، بينما Phoenix محجوبة ومبنية على الملاحظات (note-based)، باستخدام إثباتات المعرفة الصفرية لحماية تفاصيل المعاملة. كلاهما يتقاطع على DuskDS، لكنهما يقدمان للمراقبين مستويات مختلفة جدًا من إمكانية الرؤية.
وهذا يهم عندما تبدأ الحديث عن الأسواق المالية.
قد لا يرغب المستثمر في كشف كل رصيد أو تحويل علنًا. قد يحتاج المُصدِر إلى التحقق من الملكية أو الأهلية، بينما قد يحتاج المُدقِّق أو المنصة إلى معلومات محددة فقط.
مفاتيح العرض في Phoenix تجعل الإفصاح الانتقائي ممكنًا - يمكن مشاركة المعلومات مع طرف معيّن دون جعل النشاط الأساسي علنيًا للجميع.
وهذا يجعلني أنظر إلى نموذج خصوصية ديـسك بشكل مختلف.
ليس الأمر حقًا بإخفاء كل شيء. بل بالتحكم فيما يبقى خاصًا، وما يصبح مرئيًا، وما يمكن الإفصاح عنه عند الحاجة.
ثم تضيف DuskEVM طبقة أخرى، مانحةً المطورين بيئة EVM مألوفة، بينما يتولى DuskDS التسوية وتوفير البيانات.
وهذا يجعل سؤال RWA أكثر إثارة:
من يمكنه امتلاك الأصل؟
من يمكنه تحويله؟
ما الذي يبقى خاصًا؟
ما الذي يحتاج إلى التحقق؟
التقنية شيء واحد. والاختبار الأصعب هو ما إذا كانت المؤسسات فعلًا تبني حولها سير عمل (workflows).
هل يمكن لـ Dusk تحويل الإفصاح الانتقائي من مجرد قدرة تشفيرية إلى بنية تحتية تعتمد عليها المؤسسات المالية حقًا؟
2
1
82
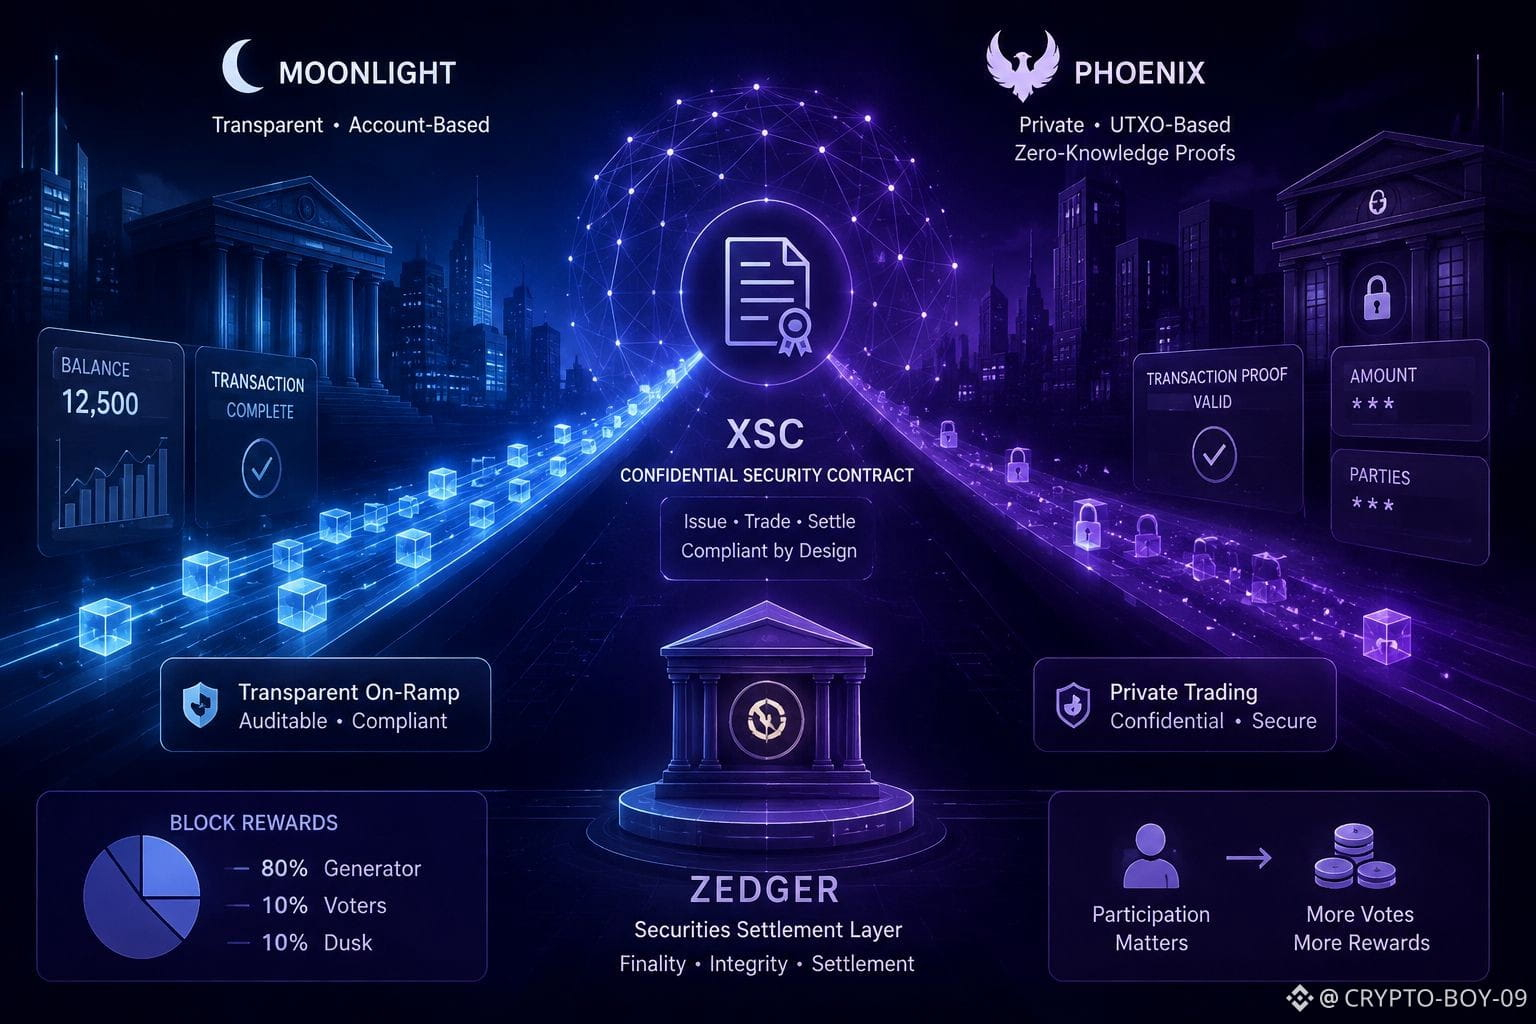
قضيت المساء في قراءة ورقة <t-2/>/بيضاء لِـDusk فعليًا بدل الاكتفاء بالتصفح السريع للجانب التسويقي، وبرزت نقطة لم تكن لفتت انتباهي كثيرًا من قبل: فهم يشغّلون نموذجين للمعاملات منفصلين تمامًا جنبًا إلى جنب، وليس نموذجًا واحدًا فقط.
Moonlight شفّاف وقائم على الحسابات، بشكل قريب من أسلوب Ethereum؛ حيث تكون الأرصدة عامة وسهلة التدقيق. أما Phoenix فهو الخاص، معتمد على UTXO مثل Bitcoin لكن ملفوف في إثباتات معرفة-صفرية؛ بحيث يتحقق الشبكة من صحة المعاملة دون أن تُرى المبالغ أو الأطراف المعنية.
ما جعلني أفكر هو: لماذا يبنيان الاثنين بدلًا من المضي قدمًا نحو الخصوصية الكاملة مثل Monero أو Zcash. تخميني بعد القراءة هو أن الجهات التنظيمية تحتاج إلى "بوابة" تكون مرئية بالكامل، بينما يمكن أن تبقى أنشطة التداول الفعلية خصوصية ضمن Phoenix. هذا الإعداد المزدوج للنماذج هو أيضًا ما يجعل معيار XSC (Confidential Security Contract) ممكنًا — فهو الطبقة التي تُمكّن من إصدار وتسوية الأصول الرمزية الأمنية وRWAs، مع الاستمرار في تلبية متطلبات التدقيق.
هناك كذلك تفصيل تحفيزي لم أتوقعه: تُقسَّم مكافآت الكتل بنسبة 80% إلى المُولِّد، و10% إلى الناخبين، و10% إلى Dusk نفسها، كما أن دفعة المُولِّد تتدرج حسب عدد الأصوات التي يتعبون في إدراجها. الفكرة ببساطة مصممة بحيث أن تجاهل المشاركة يكلفك المال.
لا زلت غير متأكد تمامًا من كيفية ارتباط Zedger (طبقة تسوية الأوراق المالية لديهم) بعقود XSC ضمن تدفق تداول حي. إن كان أي شخص قد جرّب ذلك على testnet، فأنا فضولي لمعرفة كيف يبدو تبديل المعاملات بين الشفافة والمشفّرة عمليًا.
@Dusk_Foundation $DUSK #dusk
قضيت المساء في قراءة ورقة <t-2/>/بيضاء لِـDusk فعليًا بدل الاكتفاء بالتصفح السريع للجانب التسويقي، وبرزت نقطة لم تكن لفتت انتباهي كثيرًا من قبل: فهم يشغّلون نموذجين للمعاملات منفصلين تمامًا جنبًا إلى جنب، وليس نموذجًا واحدًا فقط.
Moonlight شفّاف وقائم على الحسابات، بشكل قريب من أسلوب Ethereum؛ حيث تكون الأرصدة عامة وسهلة التدقيق. أما Phoenix فهو الخاص، معتمد على UTXO مثل Bitcoin لكن ملفوف في إثباتات معرفة-صفرية؛ بحيث يتحقق الشبكة من صحة المعاملة دون أن تُرى المبالغ أو الأطراف المعنية.
ما جعلني أفكر هو: لماذا يبنيان الاثنين بدلًا من المضي قدمًا نحو الخصوصية الكاملة مثل Monero أو Zcash. تخميني بعد القراءة هو أن الجهات التنظيمية تحتاج إلى "بوابة" تكون مرئية بالكامل، بينما يمكن أن تبقى أنشطة التداول الفعلية خصوصية ضمن Phoenix. هذا الإعداد المزدوج للنماذج هو أيضًا ما يجعل معيار XSC (Confidential Security Contract) ممكنًا — فهو الطبقة التي تُمكّن من إصدار وتسوية الأصول الرمزية الأمنية وRWAs، مع الاستمرار في تلبية متطلبات التدقيق.
هناك كذلك تفصيل تحفيزي لم أتوقعه: تُقسَّم مكافآت الكتل بنسبة 80% إلى المُولِّد، و10% إلى الناخبين، و10% إلى Dusk نفسها، كما أن دفعة المُولِّد تتدرج حسب عدد الأصوات التي يتعبون في إدراجها. الفكرة ببساطة مصممة بحيث أن تجاهل المشاركة يكلفك المال.
لا زلت غير متأكد تمامًا من كيفية ارتباط Zedger (طبقة تسوية الأوراق المالية لديهم) بعقود XSC ضمن تدفق تداول حي. إن كان أي شخص قد جرّب ذلك على testnet، فأنا فضولي لمعرفة كيف يبدو تبديل المعاملات بين الشفافة والمشفّرة عمليًا.
@Dusk $DUSK #dusk
1
1
59
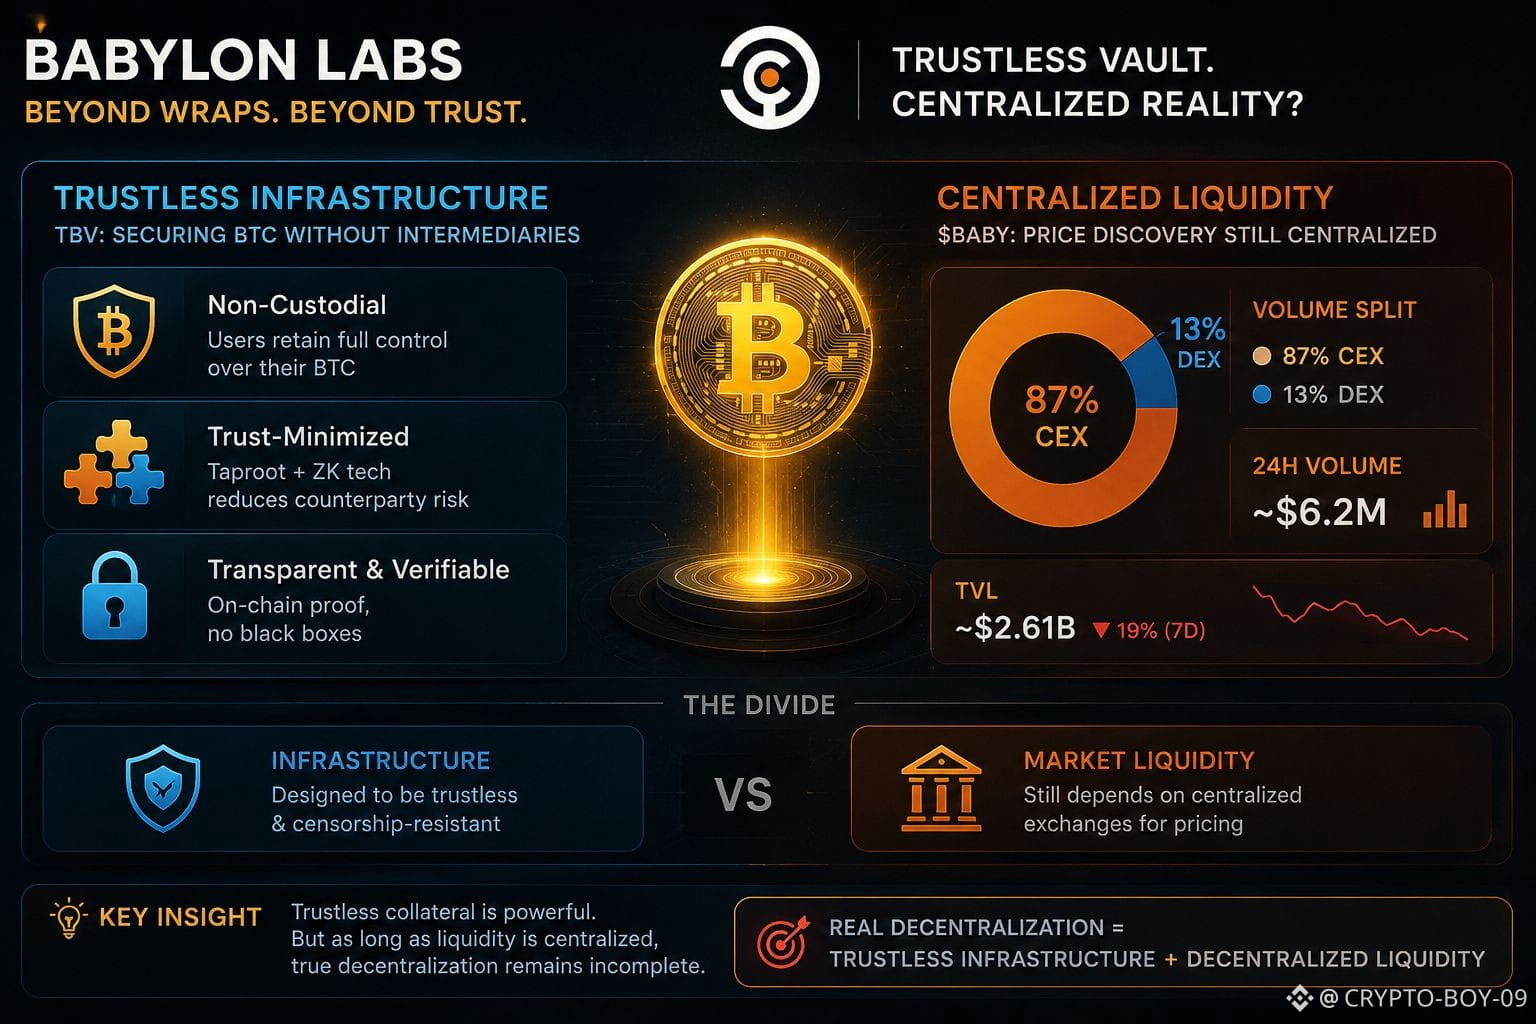
التعمّق في @babylonlabs_io اليوم وعرضهم الخاص بخزنة بيتكوين بلا ثقة — بعبارة أخرى، ضمان بيتكوين قائم بذاته بدون جسور، مصمّم لإزالة مخاطر الأصول المعبّأة لـ $BABY .
قررت النظر إلى البيانات الحية بدلًا من السرد:
حالة TVL: حوالي 2.61 مليار دولار مقفل (انخفاض ~19% خلال آخر 7 أيام حسب DefiLlama).
حجم 24 ساعة: حوالي 6.2 مليون دولار إجماليًا.
توزيع الحجم: 87% CEX مقابل 13% DEX.
وهنا المفارقة:
بروتوكول مُصمَّم لإزالة الوسطاء الموثوقين يعتمد بشكل كبير على منصات تداول مركزية كي تُسعّر فعليًا ويتم تداول توكنه الأصلي.
ولتكون منصفًا، فإن آليات TBV منفصلة عن سيولة التوكن — بنية خزان Taproot + ZK قائمة بذاتها. لكن ذلك يُظهر انقسامًا واضحًا: يمكن للبنية التحتية أن تكون بلا ثقة بشكل حقيقي بينما تبقى سيولة السوق مركزية بالكامل.
برأيك أين تبرز أهمية “بلا الثقة” أكثر — في بنية الضمان أم في تسعير السيولة الخاصة به؟
#baby #bitcoin #defi
التعمّق في @BabylonLabs_io اليوم وعرضهم الخاص بخزنة بيتكوين بلا ثقة — بعبارة أخرى، ضمان بيتكوين قائم بذاته بدون جسور، مصمّم لإزالة مخاطر الأصول المعبّأة لـ $BABY .
قررت النظر إلى البيانات الحية بدلًا من السرد:
حالة TVL: حوالي 2.61 مليار دولار مقفل (انخفاض ~19% خلال آخر 7 أيام حسب DefiLlama).
حجم 24 ساعة: حوالي 6.2 مليون دولار إجماليًا.
توزيع الحجم: 87% CEX مقابل 13% DEX.
وهنا المفارقة:
بروتوكول مُصمَّم لإزالة الوسطاء الموثوقين يعتمد بشكل كبير على منصات تداول مركزية كي تُسعّر فعليًا ويتم تداول توكنه الأصلي.
ولتكون منصفًا، فإن آليات TBV منفصلة عن سيولة التوكن — بنية خزان Taproot + ZK قائمة بذاتها. لكن ذلك يُظهر انقسامًا واضحًا: يمكن للبنية التحتية أن تكون بلا ثقة بشكل حقيقي بينما تبقى سيولة السوق مركزية بالكامل.
برأيك أين تبرز أهمية “بلا الثقة” أكثر — في بنية الضمان أم في تسعير السيولة الخاصة به؟
#baby #bitcoin #defi
16
6
123
مفارقة بابل: أمان خزنات بقيمة متعددة المليارات مقابل القيمة السوقية البالغة 46 مليون دولار
قضيت بعض الوقت اليوم في قراءة آليات الخزنات غير القابلة للثقة لدى @babylonlabs_io .
تقنيًا، الإعداد في أعلى المستويات:
أمان BTC أصلي: يقوم بيتكوين بالقفل مباشرة عبر Taproot—دون مخاطر الجسور الملتفّة، وبدون مغادرة L1.
فائدة حقيقية: البروتوكولات المتصلة (مثل Aave) تحصل على ضمانات حقيقية بينما يحصل المقترضون على سيولة قوية.
ينفّذ البروتوكول بالضبط ما يَعِد به في الورق. لكن بعد ذلك تنظر إلى مؤشرات الرمز:
مراجعة واقعية للسوق:
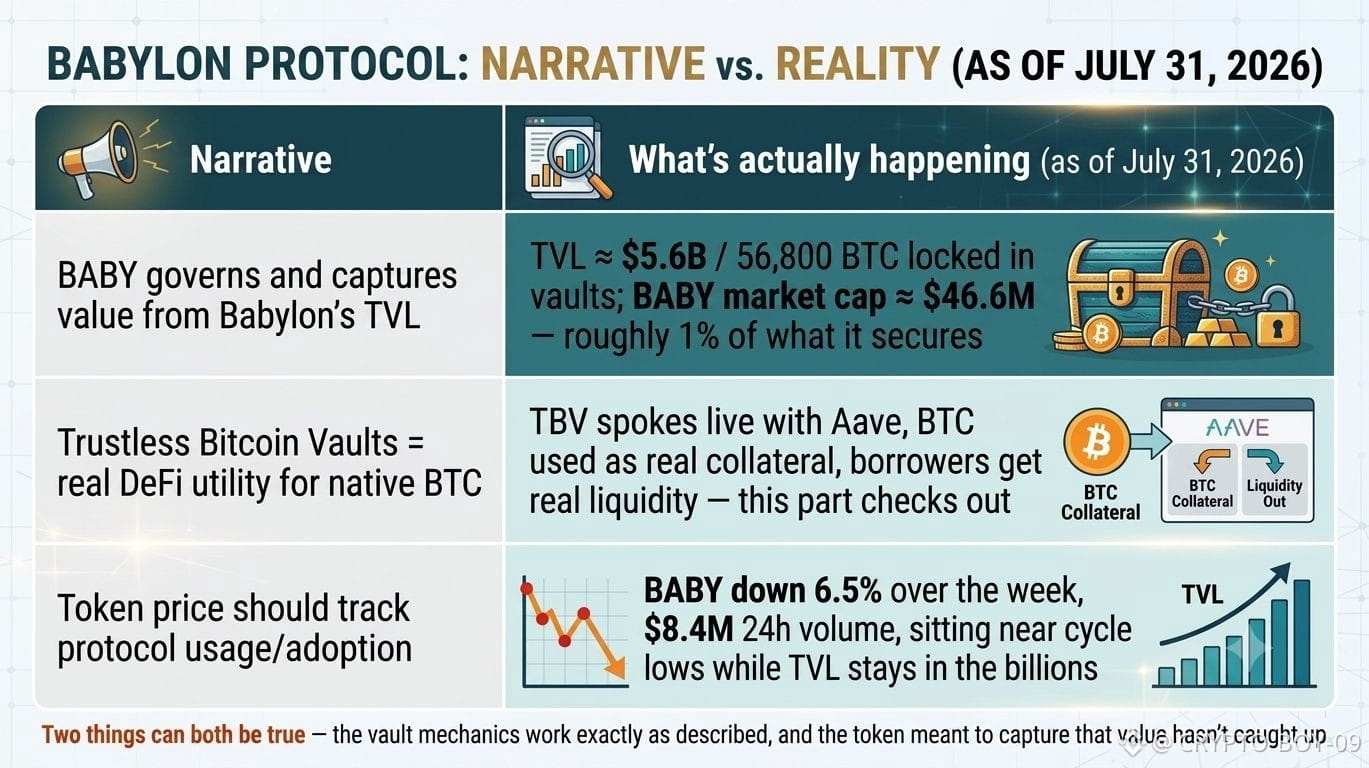
$BABY السعر: $0.0116 (-6.5% خلال 7 أيام)
القيمة السوقية: ~46.6 مليون دولار
حجم التداول خلال 24 ساعة: ~8.4 مليون دولار
رأس مال مُقفل: ~56,800 BTC موجودة في خزنات تعمل على السلسلة.
وهنا الفجوة الكبيرة: إن رمزًا حوكميًا يرسّخ مليارات من بيتكوين مُقفلًا يتداول عند نحو 1% فقط من القيمة الإجمالية التي يؤمّنها.
هذه ليست خللًا تقنيًا—فالمنظومة تعمل بشكل جيد. إنها مسألة هيكلية. يحصل المودعون والبروتوكولات على منفعة فورية، لكن حاملي $BABY يظلون منتظرين آليات تراكم القيمة (الحرْق، توسّع BSN، توزيع الرسوم) كي يلحقوا بالركب.
إنها كتشغيل محرك عالي الجودة بينما مؤشر لوحة القيادة عالق على قيمة منخفضة.
هل فجوة التقييم هذه مجرد كفاءة سوقية مؤقتة، أم حقيقة هيكلية لرموز إعادة الرهن (restaking tokens)؟
أخبرني برأيك أدناه 👇
#DeFi #Bitcoin #baby
مفارقة بابل: أمان خزنات بقيمة متعددة المليارات مقابل القيمة السوقية البالغة 46 مليون دولار
قضيت بعض الوقت اليوم في قراءة آليات الخزنات غير القابلة للثقة لدى @BabylonLabs_io .
تقنيًا، الإعداد في أعلى المستويات:
أمان BTC أصلي: يقوم بيتكوين بالقفل مباشرة عبر Taproot—دون مخاطر الجسور الملتفّة، وبدون مغادرة L1.
فائدة حقيقية: البروتوكولات المتصلة (مثل Aave) تحصل على ضمانات حقيقية بينما يحصل المقترضون على سيولة قوية.
ينفّذ البروتوكول بالضبط ما يَعِد به في الورق. لكن بعد ذلك تنظر إلى مؤشرات الرمز:
مراجعة واقعية للسوق:
$BABY السعر: $0.0116 (-6.5% خلال 7 أيام)
القيمة السوقية: ~46.6 مليون دولار
حجم التداول خلال 24 ساعة: ~8.4 مليون دولار
رأس مال مُقفل: ~56,800 BTC موجودة في خزنات تعمل على السلسلة.
وهنا الفجوة الكبيرة: إن رمزًا حوكميًا يرسّخ مليارات من بيتكوين مُقفلًا يتداول عند نحو 1% فقط من القيمة الإجمالية التي يؤمّنها.
هذه ليست خللًا تقنيًا—فالمنظومة تعمل بشكل جيد. إنها مسألة هيكلية. يحصل المودعون والبروتوكولات على منفعة فورية، لكن حاملي $BABY يظلون منتظرين آليات تراكم القيمة (الحرْق، توسّع BSN، توزيع الرسوم) كي يلحقوا بالركب.
إنها كتشغيل محرك عالي الجودة بينما مؤشر لوحة القيادة عالق على قيمة منخفضة.
هل فجوة التقييم هذه مجرد كفاءة سوقية مؤقتة، أم حقيقة هيكلية لرموز إعادة الرهن (restaking tokens)؟
أخبرني برأيك أدناه 👇
#DeFi #Bitcoin #baby
5
4
111
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف