كنت أعتقد أن القرض بسعر فائدة ثابت لا ينتهي إلا بطريقة واحدة: انتظر حتى تاريخ الاستحقاق، سدد المبلغ بالكامل، وانتهى الأمر.
ثم صادفت شيئًا مثيرًا للاهتمام على #TermMax
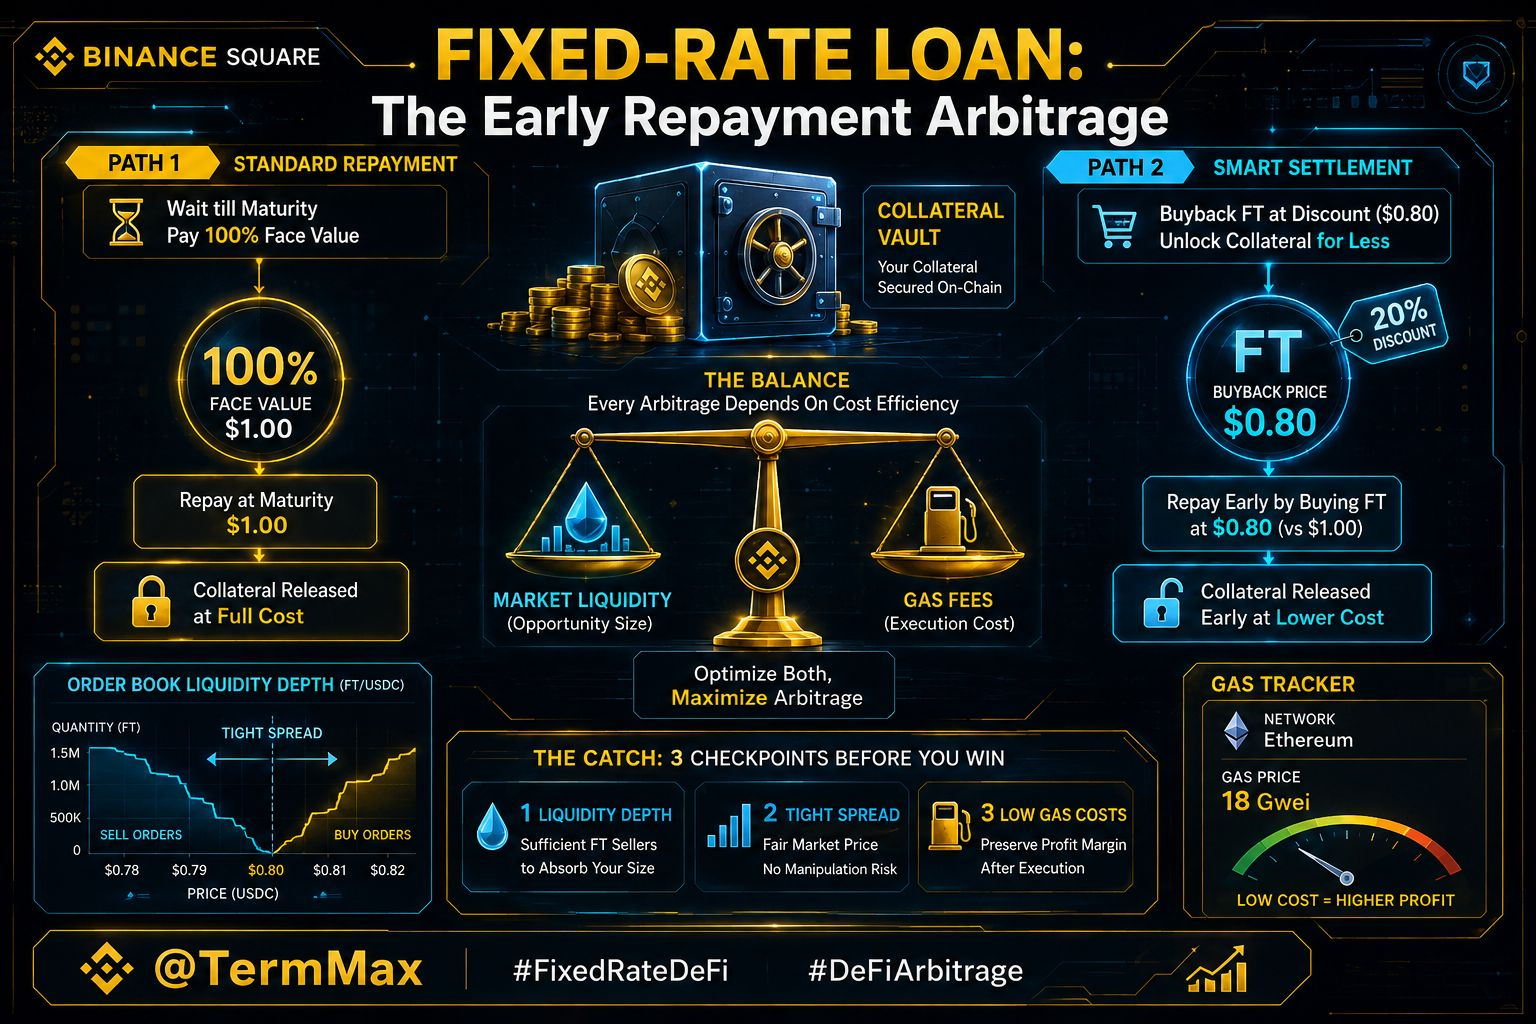
قبل الاستحقاق، يمكن للـ FT — الرمز الذي يمثّل الدين — أن يتداول بأقل من قيمته الاسمية في السوق المفتوحة. لذا لا يكون المقترض بالضرورة عالقًا بخيار واحد فقط:
انتظر وسدّد بالكامل.
أو اشترِ الـ FT من جديد بخصم واستخدمه لتسوية نفس الدين بمبلغ أقل.
الطريقان يحرّران الضمان بالطريقة نفسها. الشيء الوحيد الذي يتغير هو التكلفة.
لنفترض أن الـ FT يتداول عند 0.80 دولار لكل دولار. إذا كانت السيولة كافية، فقد تكلف إعادة شرائه واستخدامه لتسوية الدين أقل بكثير من السداد بالقيمة الاسمية.
لكن توجد مسألة.
هذا الخصم لا يهم إلا إذا كان بإمكانك الحصول عليه فعليًا. تحتاج إلى عدد كافٍ من البائعين، وانتشار (فارق) معقول، ورسوم غاز منخفضة بما يكفي حتى تنجو المدخرات من التنفيذ.
لذا فالسؤال الحقيقي ليس ما إذا كانت هذه الميزة موجودة.
بل كم مرة يمنح السوق فعليًا المقترضين خصمًا جيدًا بما يكفي ليجعل السداد المبكر يستحق العناء.
#TermMax @TermMax