

Tahir_泰希尔
633 منشورات
Tahir_泰希尔
إبلاغ
حظر المُستخدم
💎 No hype. Just conviction. Learn, Grow, Build 🚀 Patience is the edge 🔥 X Tahir_Shafi7
125 تتابع
9.9K+ المتابعون
3.5K+ إعجاب
منشورات
الكل
اقتباسات
Live
PINNED
·
--
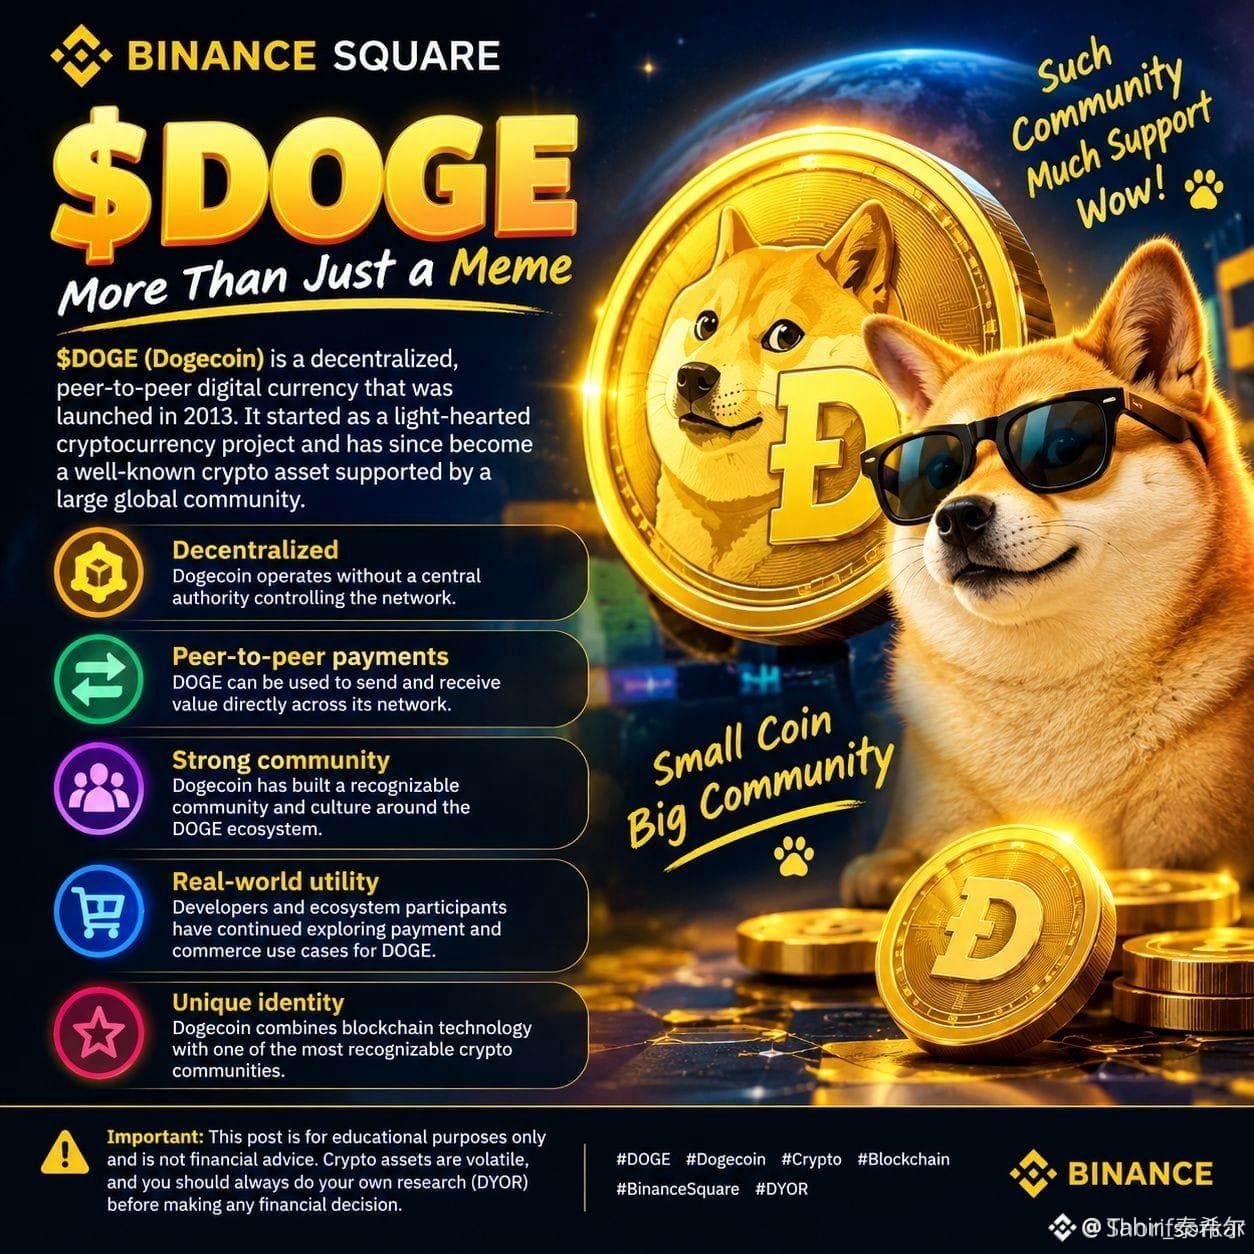
🐕 DOGE أكثر من مجرد ميم.
لقد بنى Dogecoin واحدة من أقوى المجتمعات في عالم العملات الرقمية، ونجا من عدة دورات سوقية، وما زال واحدًا من أكثر العلامات التجارية للعملات الرقمية شهرةً في جميع أنحاء العالم.
السؤال الحقيقي ليس ما إذا كانت DOGE قد بدأت كدعابة…
بل ما إذا كان بإمكان مجتمعها والسيولة والتبنّي وعلامتها التجارية أن تحافظ على بقاء DOGE ملائمةً للدورة القادمة. 🚀
أصول الميم. تأثير حقيقي في السوق. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
2.3k
31
134
2.3k
·
--
#fedratewatch سبتمبر لجنة السوق المفتوحة الفيدرالية (FOMC): سأبدأ بفحص سوق السندات أولاً.
توقعي العملي هو زيادة بمقدار 25 نقطة أساس بعد أن ارتفع مؤشر التضخم الأساسي لشهر أغسطس بنسبة 0.3% على أساس شهري. يتمثل الغموض في مدى اعتقاد المسؤولين أن الاقتصاد يحتاج إلى مزيد من التشديد.
سأبدأ بعوائد سندات الخزانة والدولار. إذا كان الاثنان يرتفعان بعد المؤتمر الصحفي، سأصبح أكثر حذراً تجاه البيتكوين (BTC) والAltcoins وأسهم التكنولوجيا.
إذا انخفضت العوائد رغم الزيادة، سأستفسر عن السبب. فقد تساعد توقعات السياسة الأقل تشدداً الأسواق على التعافي. أما تصاعد مخاوف الركود فيحكي قصة مختلفة.
الذهب يستحق أيضاً هذه التفرقة. فقد تضغط عليه العوائد الحقيقية المرتفعة، بينما يمكن أن تدعم الطلبات على الحماية موقفه. لن يدهشني أن يشهد الذهب ارتفاعاً مع تراجع الأسهم.
قد تواجه أسعار النفط صعوبة بسبب ضعف توقعات الطلب، على الرغم من أن اضطرابات الإمدادات قد تفوق هذا الضغط.
لن أعلن بعد دورة تشديد طويلة. قد يبرر استمرار التضخم المزيد من الزيادات؛ إذ يمكن أن يدعم تباطؤ الأسعار وضعف التوظيف خيار الإيقاف.
وبالنسبة لصفقة شراء محتملة على البيتكوين، أريد أن تُستعاد المقاومة المكسوبة لتعمل كدعم. إذا فشل ذلك، سأُسقط الإعداد. حجم المركز سيعتمد على مقدار الخسارة التي يمكنني قبولها.
أستطيع أن أعيش مع تفويت الدقائق القليلة الأولى.
ما الذي ستفحصه أولاً: العوائد أم الدولار أم البيتكوين؟
#FedRateWatch #BTC #XAU
10
5
29
2.6k
·
--
تمّ التحقق
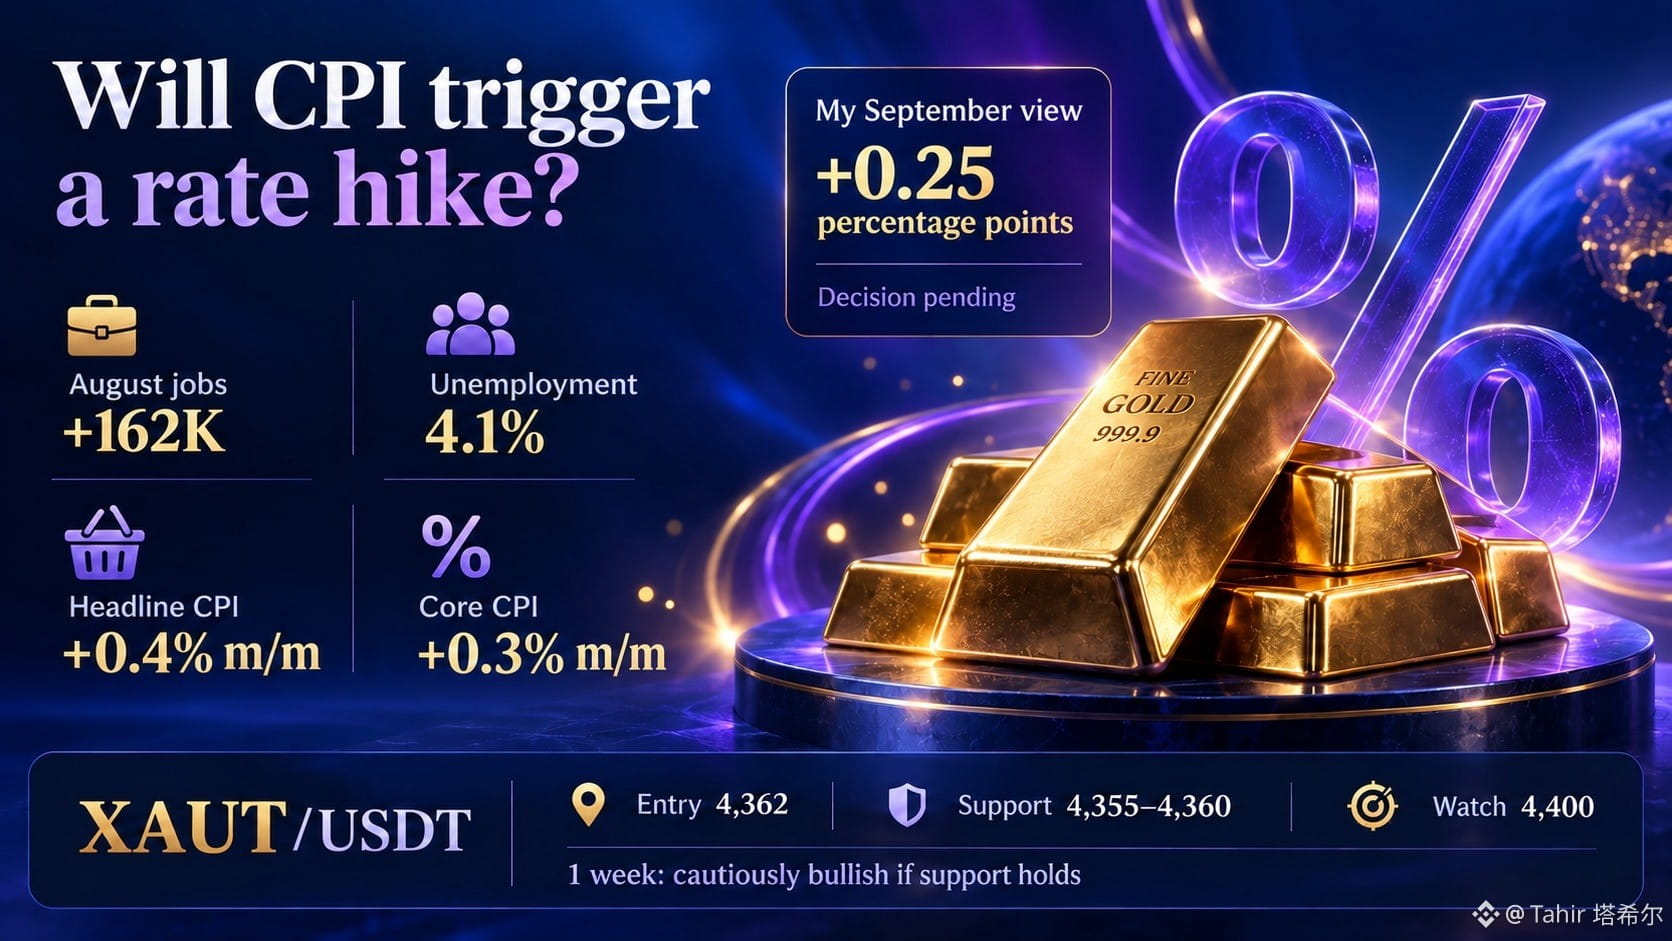
هل سيؤدي مؤشر أسعار المستهلك (CPI) إلى رفع سعر الفائدة؟
أعتقد أن الاحتياطي الفيدرالي من المرجح أن يرفع الفائدة بمقدار 0.25 نقطة مئوية في سبتمبر. هذا هو قراءتي للبيانات. ما زلنا بحاجة إلى انتظار القرار الفعلي.
أضاف أغسطس 162,000 وظيفة مقابل توقعات رويترز البالغة 55,000 وظيفة، مع استمرار معدل البطالة عند 4.1%. وهذا يمنح الاحتياطي الفيدرالي مساحة للتعامل مع التضخم.
ارتفع مؤشر أسعار المستهلكين (CPI) بنسبة 0.4% خلال الشهر وبنسبة 3.4% على مدار العام. وبلغت الزيادة في مؤشر أسعار المستهلكين الأساسي 0.3% على أساس شهري، رغم أن الرقم السنوي تراجع إلى 2.4%. هناك بعض التقدم، لكن التضخم الشهري بدأ يرتفع مجددًا.
أنا أحتفظ بـ XAUT/USDT بسعر 4,362 USDT. تحرّك السعر للعودة من 4,400 يبدو لي كأنه تراجع. أنا متفائل بحذر للأسبوع القادم إذا دافع المشترون عن 4,355–4,360. وأنا أحتفظ بخطة محاولة أخرى عند 4,400.
الخطر الذي أراقبه هو قوة الدولار إلى جانب ارتفاع عوائد السندات الحقيقية. الذهب لا يدفع فائدة، لذلك فإن ارتفاع العوائد يمكن أن يجعل السندات أكثر جاذبية ويضغط على موقعي في الذهب.
إذا بقي السعر تحت 4,355، فسيتعين عليّ إعادة التفكير في فكرة الارتداد. كما أن علامات واضحة على ضعف التوظيف وتباطؤ التضخم ستجعلني أيضًا أراجع قرار رفع الفائدة.
#CPIWatch
10
2
30
4.7k
·
--
🎁🔥 هبة BNB — اﺣصل على مكافأتك! 🔥🎁
💰 مكافآت BNB بانتظار المشاركين المحظوظين!
✅ تابع
✅ لايك ❤️
✅ اكتب تعليقًا “BNB”
✅ شارك 🔄
🎯 احصل على فرصتك للفوز بـ BNB!
حظًا موفقًا للجميع! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
🎁🔥 هبة BNB — اﺣصل على مكافأتك! 🔥🎁
💰 مكافآت BNB بانتظار المشاركين المحظوظين!
✅ تابع
✅ لايك ❤️
✅ اكتب تعليقًا “BNB”
✅ شارك 🔄
🎯 احصل على فرصتك للفوز بـ BNB!
حظًا موفقًا للجميع! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
💰 مكافآت BNB بانتظار المشاركين المحظوظين!
✅ تابع
✅ لايك ❤️
✅ اكتب تعليقًا “BNB”
✅ شارك 🔄
🎯 احصل على فرصتك للفوز بـ BNB!
حظًا موفقًا للجميع! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance

4.3k
74
297
4.3k
·
--
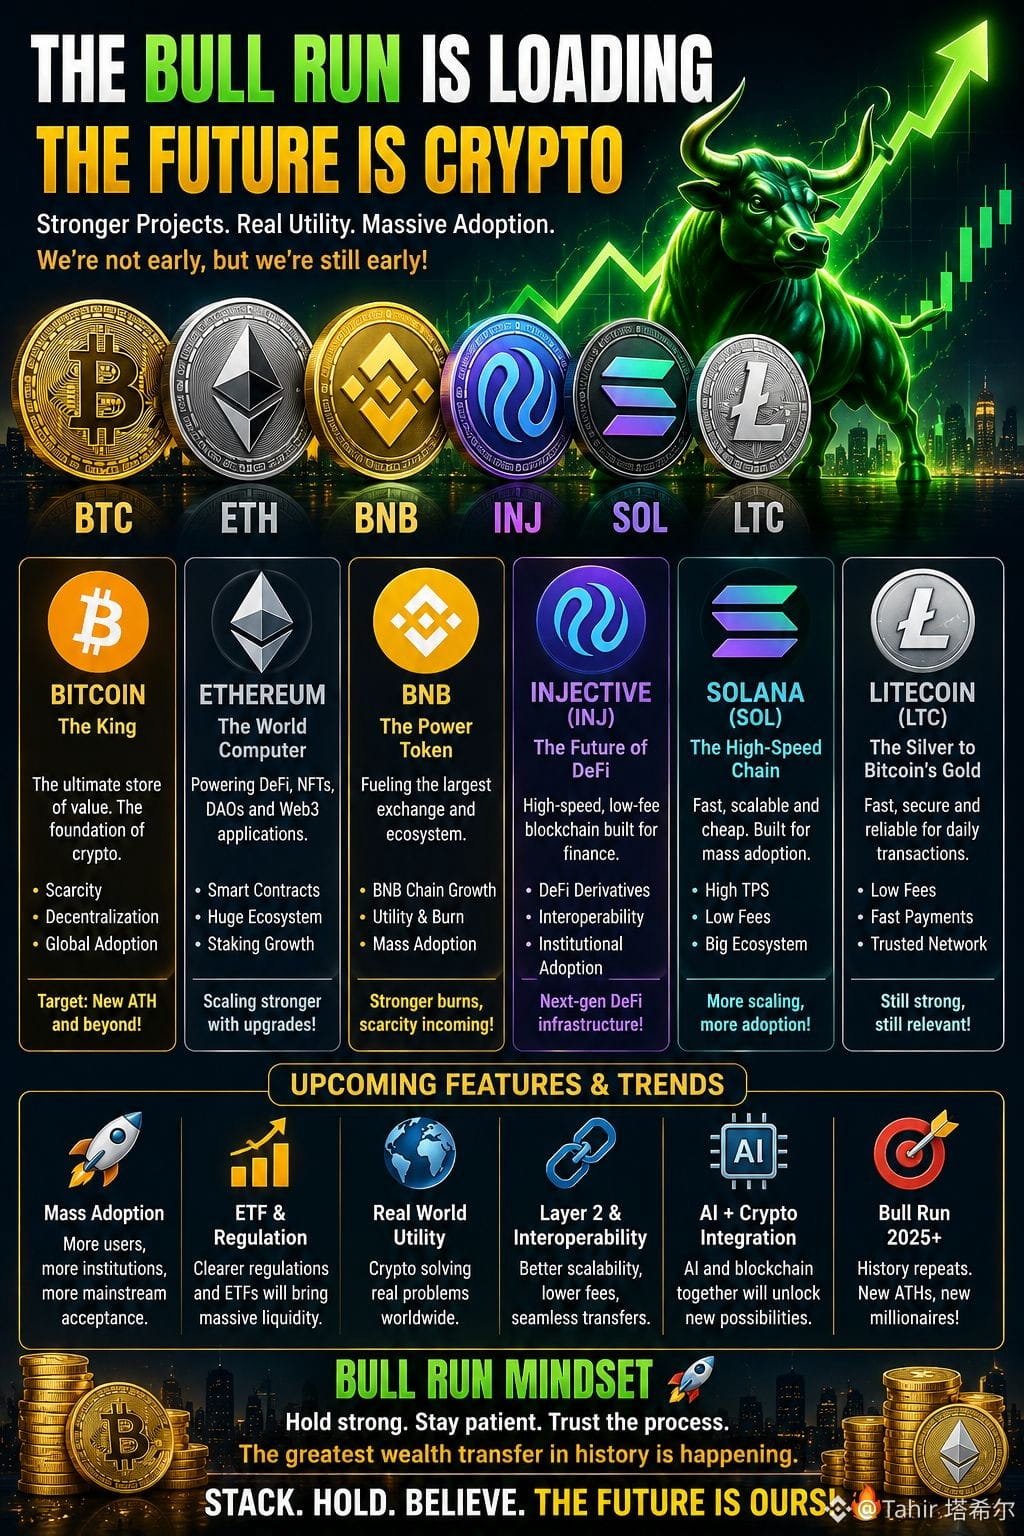
🚀 سباق صعود الكريبتو: هل هذه هي الخطوة الكبيرة المقبلة؟ 🐂🔥
يتطور سوق العملات الرقمية بسرعة — وقد يكون منطلق الدورة المقبلة هو المنفعة واعتماد المستخدمين والمؤسسات والتمويل الحقيقي على السلسلة، وليس مجرد ضجيج.
₿ BTC — الملك
ندرة رقمية + تبنٍ مؤسسي + طلب على صناديق ETF. لا يزال البيتكوين أساسًا لمجمل السوق.
♦️ ETH — الحاسوب العالمي
تواصل إيثريوم دفع قابلية التوسع ونمو النظام البيئي، مع تحديثات كبرى تركز على جعل الشبكة أسرع وأكثر كفاءة.
🟡 BNB — محرّك النظام البيئي
تواصل سلسلة BNB توسيع منظومة DeFi وWeb3 وتطبيقاتها، بينما تستفيد BNB من منفعة الشبكة واقتصاديات الرمز.
🔵 INJ — تمويل على السلسلة
تقوم Injective ببناء بلوكشين مهيأ للتمويل EVM + WASM، مع أصول مُرمّزة، وتسوية بالـ stablecoin، وإتاحة للمؤسسات، وتوسع منظومة RWA.
🌈 SOL — السرعة + الاعتماد
تواصل سولانا دفع الأداء، بينما يُعد Alpenglow واحدًا من أبرز ترقيات البروتوكول التي يجب مراقبتها في 2026، مستهدفًا تسوية أسرع بكثير.
⚡ LTC — المخضرم
يظل لايتكوين مركزًا على مدفوعات سريعة وموثوقة، بينما تتضمن التطورات القادمة وظائف قابلة للبرمجة ودورة النصف القادمة.
🔥 ما الذي قد يدفع موجة الصعود التالية؟
✅ رأس مال مؤسسي
✅ تبنّي صناديق ETF
✅ تنظيم أوضح للعملات الرقمية
✅ ترميز الأصول في العالم الحقيقي
✅ نمو الـ stablecoin
✅ توسع DeFi
✅ الذكاء الاصطناعي + البلوكشين
✅ شبكات أسرع وأرخص
✅ اعتماد جماهيري
✅ مستويات قياسية جديدة على الإطلاق
تحرك البيتكوين مؤخرًا مرة أخرى فوق 80 ألف دولار، بينما حققت ETH وSOL أيضًا مكاسب قوية — لكن الاندفاع لا يضمن تلقائيًا دورة صعود كاملة.
السؤال الحقيقي ليس:
“هل ستنجو العملات الرقمية؟”
بل هو:
“إلى أي مدى يمكن أن تصبح موجة الاعتماد التالية كبيرة؟” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
سرديات مختلفة.
تقنيات مختلفة.
نظام بيئي هائل واحد.
🐂 قد يكون الصعود يستيقظ.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
3.3k
65
266
3.3k
·
--
تمّ التحقق
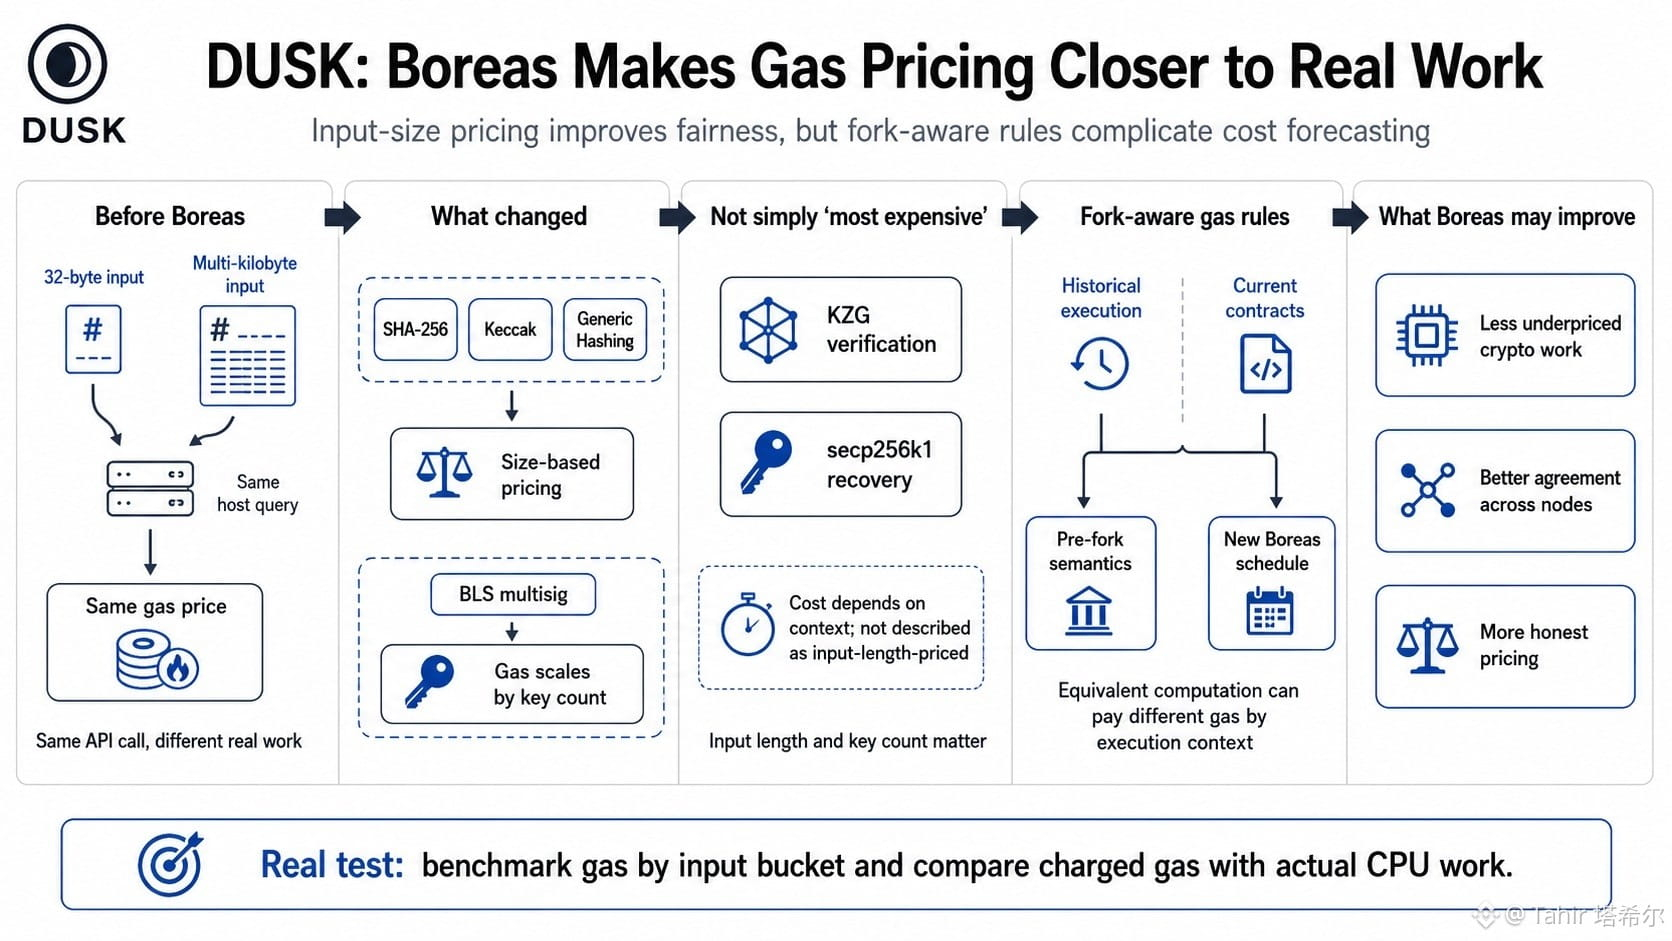
#dusk $DUSK @Dusk_Foundation وأثناء قراءة ملاحظات إصدار Boreas، توقفت عند تعديل صغير واحد: لم تعد DUSK تُسعِّر SHA-256 وKeccak والهاشات العامة كما لو أن كل مُدخل له نفس التكلفة.
تتشارك دالة طلب الاستعلام الخاصة بالهاش ذي 32 بايت والهاش متعدد الكيلوبايت في نفس المُضيف، لكنهما لا تفرضان عملاً متساوياً. يضيف Boreas تسعيراً قائماً على الحجم لتلك الثلاثة، بينما تتدرّج عملية التحقق من BLS متعدد التوقيعات حسب عدد المفاتيح. ولا تُوصف عملية التحقق من KZG ولا الاسترداد في secp256k1 على أنهما مُسعّران بحسب طول الإدخال. إن سؤال أي استعلام هو “الأغلى” دون تثبيت طول الإدخال وعدد المفاتيح هو سؤال شبه خاطئ.
المقارنة هنا بين تسعير ثابت لنداء الـ API وبين كلفة الحوسبة المفروضة على المُصدّقين. تحرّكت DUSK نحو الخيار الثاني.
لكن هناك تعقيداً. Boreas يدرك الفَرْق بين الإصدارات (fork-aware): يستمر التنفيذ التاريخي محافظاً على دلالات ما قبل الفَرْك، بينما تستقبل العقود الحالية الجدول الجديد. قد تحمل نفس قيمة الحوسبة غازات مختلفة بحسب سياق التنفيذ اللازم لإعادة التشغيل (replay)، وهذا أمر مزعج بالنسبة للمطوّرين الذين يتوقعون التكاليف.
بالنسبة لـ DUSK، ينبغي أن تؤدي دقة أفضل في حساب الغاز إلى تقليل أحمال العمل التشفيري المُسعّرة بأقل من قيمتها، وجعل التنفيذ أكثر اتساقاً عبر العقد. ولا يثبت أن انتقالات الحالة الناجحة أصبحت أرخص. ربما أصبحت مُسعّرة بشكل أكثر صدقاً، حتى عندما يرتفع الرقم.
ما زلت أنتظر بيانات القياس حسب فئة الإدخال (input bucket). لا تكون المحاسبة الحتمية مقنعة إلا عندما يرتبط الغاز المُحمّل فعلياً بعمل الـ CPU الحقيقي.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk وأثناء قراءة ملاحظات إصدار Boreas، توقفت عند تعديل صغير واحد: لم تعد DUSK تُسعِّر SHA-256 وKeccak والهاشات العامة كما لو أن كل مُدخل له نفس التكلفة.
تتشارك دالة طلب الاستعلام الخاصة بالهاش ذي 32 بايت والهاش متعدد الكيلوبايت في نفس المُضيف، لكنهما لا تفرضان عملاً متساوياً. يضيف Boreas تسعيراً قائماً على الحجم لتلك الثلاثة، بينما تتدرّج عملية التحقق من BLS متعدد التوقيعات حسب عدد المفاتيح. ولا تُوصف عملية التحقق من KZG ولا الاسترداد في secp256k1 على أنهما مُسعّران بحسب طول الإدخال. إن سؤال أي استعلام هو “الأغلى” دون تثبيت طول الإدخال وعدد المفاتيح هو سؤال شبه خاطئ.
المقارنة هنا بين تسعير ثابت لنداء الـ API وبين كلفة الحوسبة المفروضة على المُصدّقين. تحرّكت DUSK نحو الخيار الثاني.
لكن هناك تعقيداً. Boreas يدرك الفَرْق بين الإصدارات (fork-aware): يستمر التنفيذ التاريخي محافظاً على دلالات ما قبل الفَرْك، بينما تستقبل العقود الحالية الجدول الجديد. قد تحمل نفس قيمة الحوسبة غازات مختلفة بحسب سياق التنفيذ اللازم لإعادة التشغيل (replay)، وهذا أمر مزعج بالنسبة للمطوّرين الذين يتوقعون التكاليف.
بالنسبة لـ DUSK، ينبغي أن تؤدي دقة أفضل في حساب الغاز إلى تقليل أحمال العمل التشفيري المُسعّرة بأقل من قيمتها، وجعل التنفيذ أكثر اتساقاً عبر العقد. ولا يثبت أن انتقالات الحالة الناجحة أصبحت أرخص. ربما أصبحت مُسعّرة بشكل أكثر صدقاً، حتى عندما يرتفع الرقم.
ما زلت أنتظر بيانات القياس حسب فئة الإدخال (input bucket). لا تكون المحاسبة الحتمية مقنعة إلا عندما يرتبط الغاز المُحمّل فعلياً بعمل الـ CPU الحقيقي.
@Dusk #dusk #Dusk
5
2
21
9.3k
·
--
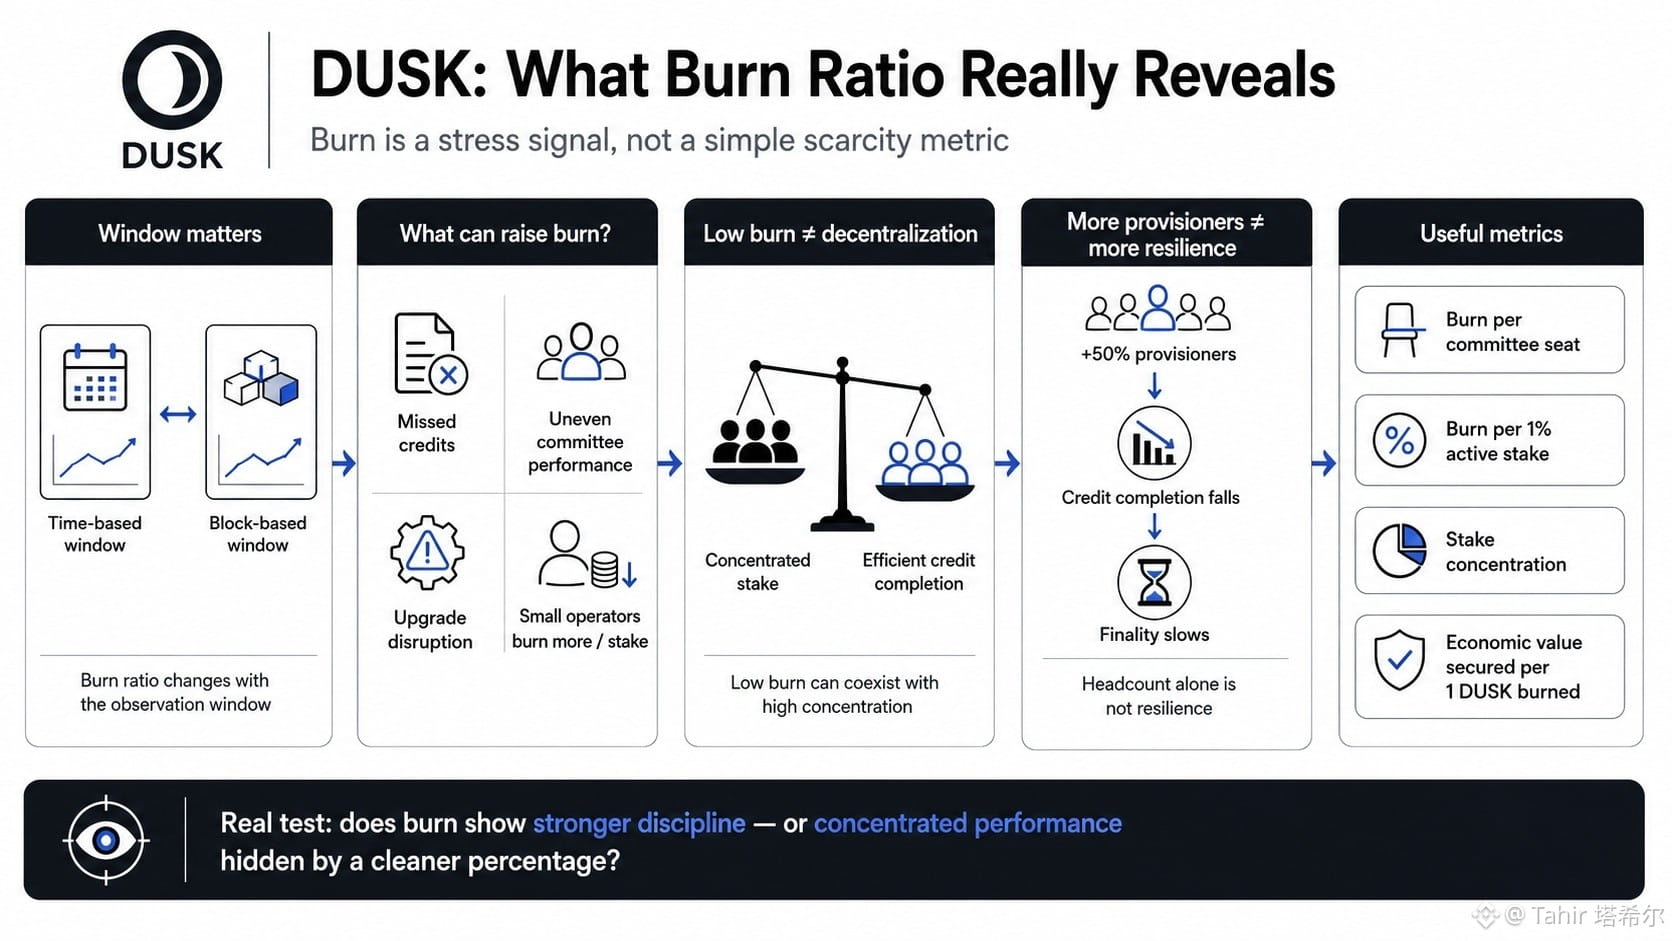
#dusk $DUSK @Dusk_Foundation كان هناك رقم واحد لا يفارقني وأنا أقارن مكافآت DUSK الإجمالية التي تحصل عليها مع ما كان يتلقاه فعليًا مقدمو الخدمة (provisioners): الحصة المفقودة تتغير تبعًا لمكان بدء النافذة.
وهذا يجعل نسبة الاحتراق أقل شبهًا بمؤشر عملة نظيف وأكثر شبيهًا بإشارة توتر. قد تعكس نسبة مرتفعة فشل إكمال الاعتمادات (credit completion)، أو تباين أداء اللجنة، أو تعطّلًا بسبب الترقية، أو قيام مقدمي خدمات أصغر بحرق المزيد لكل وحدة من الرهان. ولا تعني تلقائيًا اقتصاديات أقوى.
بالنسبة إلى DUSK، سأقارن تركّز الرهان مع الاحتراق لكل مقعد في اللجنة والاحتراق لكل 1% من الرهان النشط. إذا كانت خمسة جهات تشغيل كبيرة تحتفظ بمعظم وزن الإجماع لكنها تُكمل الاعتمادات بكفاءة، فقد تُظهر الشبكة نسبة احتراق منخفضة بينما تظل المشاركة شديدة المركزية. الكفاءة، نعم. اللامركزية، لا.
والعكس مهم أيضًا. إضافة 50% أكثر من مقدمي الخدمات تبدو أكثر صحة، لكن إذا تراجع إكمال الاعتمادات وبطؤ الإنهاء (finality) خلال نوافذ الاحتراق الشديدة، فإن عدد الأفراد لا يُعدّ مرونة.
أصعب مقياس هو القيمة الاقتصادية المؤمّنة لكل 1 DUSK يتم حرقه، ويتم حسابها إلى جانب المكافآت الإجمالية التي لا تصل أبدًا إلى المشاركين. النوافذ الزمنية تلتقط فترات التشغيل الفعلية؛ والنوافذ القائمة على عدد الكتل تتحكم في مخرجات السلسلة. سأستخدم الاثنين، خصوصًا حول عمليات الترقية.
أنا أراقب ما إذا كان احتراق DUSK يكشف انضباطًا أفضل أم أنه يخفي أداءً مركزًا خلف نسبة أكثر نظافة.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk كان هناك رقم واحد لا يفارقني وأنا أقارن مكافآت DUSK الإجمالية التي تحصل عليها مع ما كان يتلقاه فعليًا مقدمو الخدمة (provisioners): الحصة المفقودة تتغير تبعًا لمكان بدء النافذة.
وهذا يجعل نسبة الاحتراق أقل شبهًا بمؤشر عملة نظيف وأكثر شبيهًا بإشارة توتر. قد تعكس نسبة مرتفعة فشل إكمال الاعتمادات (credit completion)، أو تباين أداء اللجنة، أو تعطّلًا بسبب الترقية، أو قيام مقدمي خدمات أصغر بحرق المزيد لكل وحدة من الرهان. ولا تعني تلقائيًا اقتصاديات أقوى.
بالنسبة إلى DUSK، سأقارن تركّز الرهان مع الاحتراق لكل مقعد في اللجنة والاحتراق لكل 1% من الرهان النشط. إذا كانت خمسة جهات تشغيل كبيرة تحتفظ بمعظم وزن الإجماع لكنها تُكمل الاعتمادات بكفاءة، فقد تُظهر الشبكة نسبة احتراق منخفضة بينما تظل المشاركة شديدة المركزية. الكفاءة، نعم. اللامركزية، لا.
والعكس مهم أيضًا. إضافة 50% أكثر من مقدمي الخدمات تبدو أكثر صحة، لكن إذا تراجع إكمال الاعتمادات وبطؤ الإنهاء (finality) خلال نوافذ الاحتراق الشديدة، فإن عدد الأفراد لا يُعدّ مرونة.
أصعب مقياس هو القيمة الاقتصادية المؤمّنة لكل 1 DUSK يتم حرقه، ويتم حسابها إلى جانب المكافآت الإجمالية التي لا تصل أبدًا إلى المشاركين. النوافذ الزمنية تلتقط فترات التشغيل الفعلية؛ والنوافذ القائمة على عدد الكتل تتحكم في مخرجات السلسلة. سأستخدم الاثنين، خصوصًا حول عمليات الترقية.
أنا أراقب ما إذا كان احتراق DUSK يكشف انضباطًا أفضل أم أنه يخفي أداءً مركزًا خلف نسبة أكثر نظافة.
@Dusk #dusk
2
13
4.2k
·
--
صحيح جزئيًا
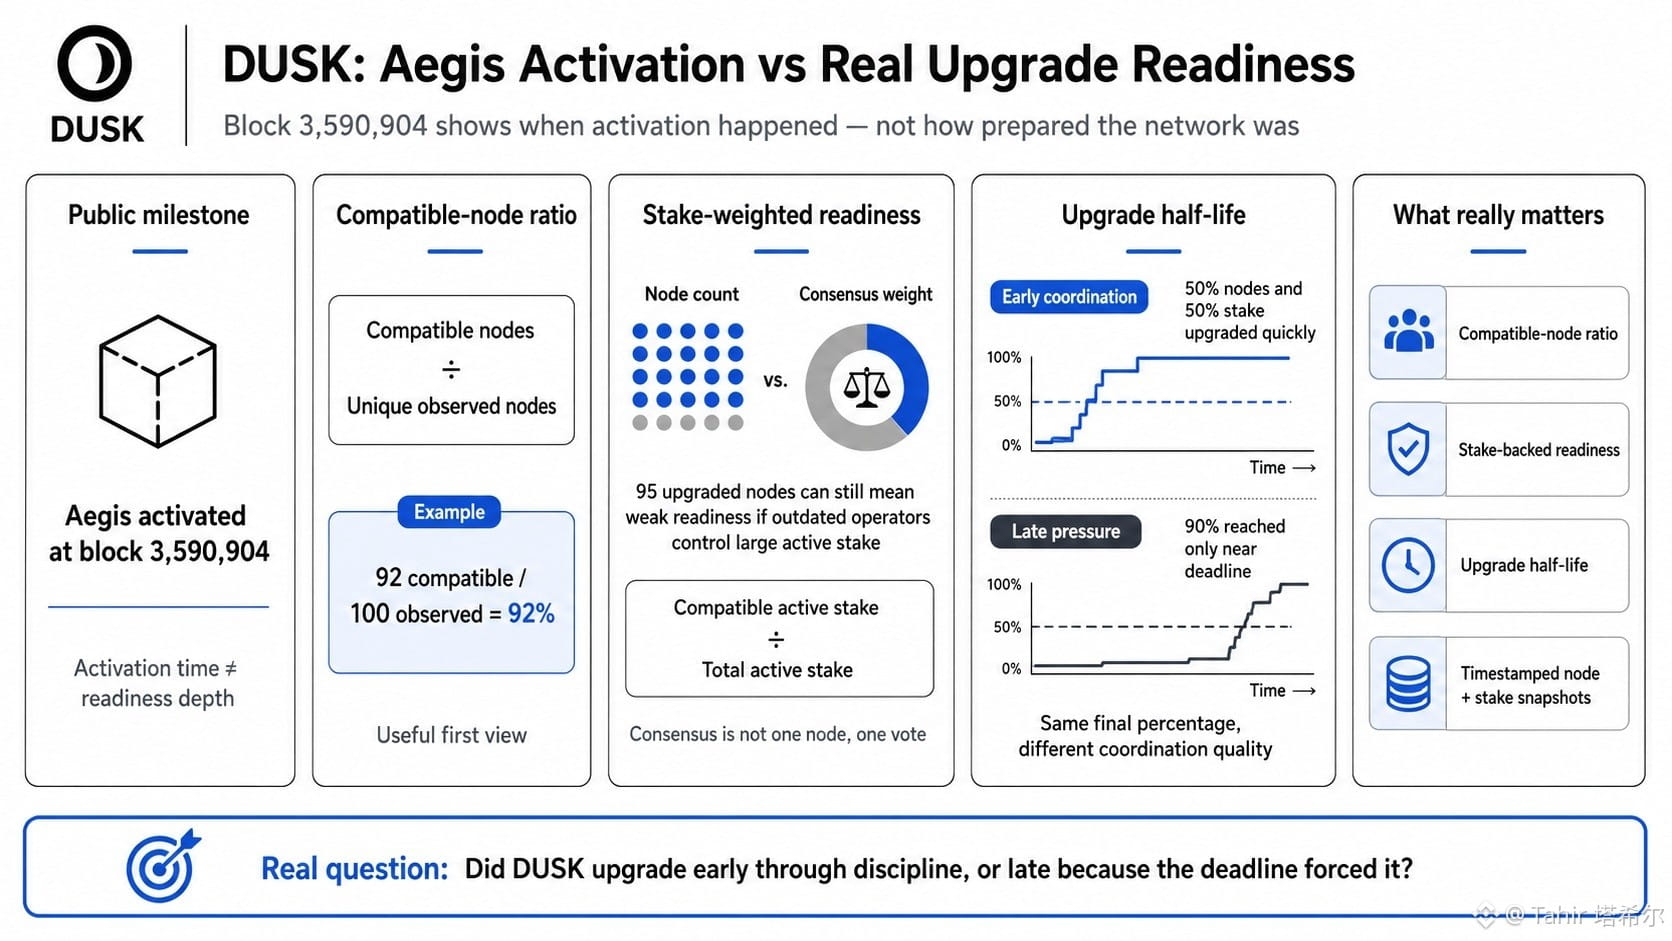
#dusk $DUSK @Dusk_Foundation كنت أتحقق من تفعيل درع DUSK على البلوك 3,590,904 ولاحظت إجابات المعلم العام عندما حدث الترقية، لكنني لم أرَ مدى جاهزية الشبكة فعليًا.
مقياس أساسي سيكون العقد المتوافقة مقسومة على جميع العقد المرصودة الفريدة. إذا كانت 92 من أصل 100 عقد تعمل بالإصدار Rusk 1.6.0+، فإن لدى DUSK نسبة عقد متوافقة تبلغ 92%.
مفيد، نعم. لكن الإجماع ليس ببساطة عقدة واحدة، وصوت واحد.
يعمل المزوّدون بالاستثمار النشط، لذا قد تمثل 95 عقدًا تمت ترقيتها 60% فقط من وزن الإجماع إذا كانت خمسة جهات تشغيل غير محدثة تتحكم في الـ 40% المتبقية. هذه هي المقارنة التي تفوّت كثيرًا من الملخصات: مشاركة المشغلين مقارنةً بالجاهزية المدعومة بالاستحقاق (الاستيك)
كما أن التوقيت مهم أيضًا. أود معرفة “نصف عمر” الترقية: كم ساعة استغرق وصول 50% من العقد القابلة للملاحظة و50% من استيك DUSK النشط إلى حالة التوافق. الوصول إلى 90% تدريجيًا على مدار عدة أيام يشير إلى شيء مختلف عن قيام المشغلين بالاندفاع إلى Rusk 1.6.0 خلال الـ 24 ساعة الأخيرة.
يمكن لكلا المسارين أن ينتجا النسبة النهائية نفسها، لكن واحدًا فقط يُظهر تنسيقًا مريحًا.
دون لقطات موقّتة لإصدارات العقد والاستيك، تبقى أي نسبة جاهزية مُدّعى بها لـ Aegis غير مكتملة. تم تفعيل DUSK بنجاح، لكنني ما زلت أراقب ما إذا كانت الشبكة قد تمت ترقيتها مبكرًا عبر الانضباط، أم متأخرًا لأن الموعد النهائي في النهاية خلق ضغطًا كافيًا.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk كنت أتحقق من تفعيل درع DUSK على البلوك 3,590,904 ولاحظت إجابات المعلم العام عندما حدث الترقية، لكنني لم أرَ مدى جاهزية الشبكة فعليًا.
مقياس أساسي سيكون العقد المتوافقة مقسومة على جميع العقد المرصودة الفريدة. إذا كانت 92 من أصل 100 عقد تعمل بالإصدار Rusk 1.6.0+، فإن لدى DUSK نسبة عقد متوافقة تبلغ 92%.
مفيد، نعم. لكن الإجماع ليس ببساطة عقدة واحدة، وصوت واحد.
يعمل المزوّدون بالاستثمار النشط، لذا قد تمثل 95 عقدًا تمت ترقيتها 60% فقط من وزن الإجماع إذا كانت خمسة جهات تشغيل غير محدثة تتحكم في الـ 40% المتبقية. هذه هي المقارنة التي تفوّت كثيرًا من الملخصات: مشاركة المشغلين مقارنةً بالجاهزية المدعومة بالاستحقاق (الاستيك)
كما أن التوقيت مهم أيضًا. أود معرفة “نصف عمر” الترقية: كم ساعة استغرق وصول 50% من العقد القابلة للملاحظة و50% من استيك DUSK النشط إلى حالة التوافق. الوصول إلى 90% تدريجيًا على مدار عدة أيام يشير إلى شيء مختلف عن قيام المشغلين بالاندفاع إلى Rusk 1.6.0 خلال الـ 24 ساعة الأخيرة.
يمكن لكلا المسارين أن ينتجا النسبة النهائية نفسها، لكن واحدًا فقط يُظهر تنسيقًا مريحًا.
دون لقطات موقّتة لإصدارات العقد والاستيك، تبقى أي نسبة جاهزية مُدّعى بها لـ Aegis غير مكتملة. تم تفعيل DUSK بنجاح، لكنني ما زلت أراقب ما إذا كانت الشبكة قد تمت ترقيتها مبكرًا عبر الانضباط، أم متأخرًا لأن الموعد النهائي في النهاية خلق ضغطًا كافيًا.
@Dusk #dusk
9
14
4.6k
·
--
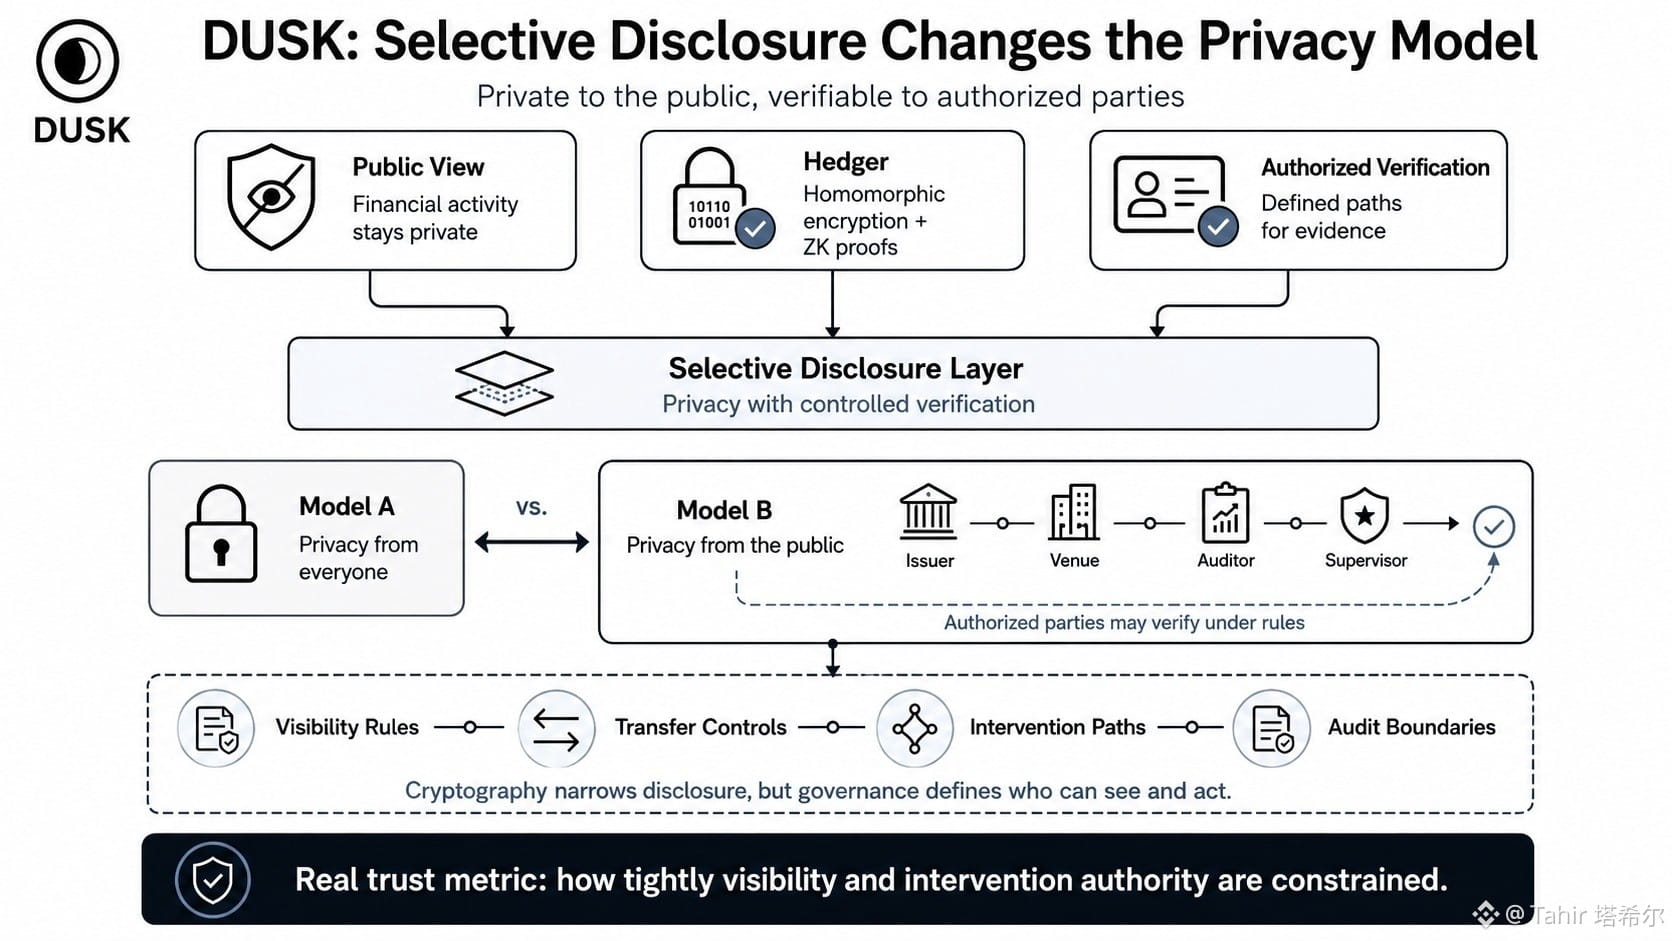
#dusk $DUSK @Dusk_Foundation كنت أقرأ مواد الخصوصية الخاصة بـ Dusk وكانت هناك عبارة ظلّت تتغيّر بشكل مستمر وتغيّر الطريقة التي أرى بها التصميم كله: «الإفصاح الانتقائي». لا يَعِد النظام في الواقع بأنه لن يتمكن أحد من رؤية أي شيء على الإطلاق. إنه يحاول الحفاظ على النشاط المالي خاصًا عن الجمهور مع ترك مسارات محددة للتحقق.
وهذا يجعل Hedger أكثر إثارة للاهتمام من مجرد ميزة خصوصية بسيطة. يجمع DUSK بين التشفير المتماثل (homomorphic encryption) وأدلة الإثبات بعدم المعرفة (zero-knowledge proofs)، بحيث يمكن أن تظل البيانات مخفية بينما يبقى التنفيذ قابلاً للإثبات. لكن كلمة «قابل للتدقيق» تُدخل بهدوء سؤالًا آخر: من الذي يحصل على مزيد من الرؤية، وماذا يمكنه أن يفعل بها؟
المقارنة التي أعود إليها باستمرار هي: الخصوصية من الجميع مقابل الخصوصية من الجميع باستثناء الأطراف المصرّح لها. هاتان ضمانتان مختلفتان جدًا.
بالنسبة للتمويل الخاضع للتنظيم، قد يحتاج DUSK فعليًا إلى النموذج الثاني. يمكن للجهات المُصدِرة أو أماكن التداول أو المدققين أو المشرفين أن يطلبوا أدلة، والتحكم في التحويلات، وحتى مسارات التدخل. لا تُزيل التشفيرات القوية طبقة الحوكمة تلك. قد تجعل نطاق الإفصاح أضيق، لكن لا يزال هناك من يضع القواعد.
وهذا هو المكان الذي ما زلت أراقب فيه DUSK عن كثب. إذا كانت الخصوصية انتقائية، فقد لا تكون درجة الثقة الحقيقية هي مدى إخفاء البيانات جيدًا، بل مدى تقييد الرؤية وسلطة التدخل.
@Dusk_Foundation #DUSK #dusk
#dusk $DUSK @Dusk كنت أقرأ مواد الخصوصية الخاصة بـ Dusk وكانت هناك عبارة ظلّت تتغيّر بشكل مستمر وتغيّر الطريقة التي أرى بها التصميم كله: «الإفصاح الانتقائي». لا يَعِد النظام في الواقع بأنه لن يتمكن أحد من رؤية أي شيء على الإطلاق. إنه يحاول الحفاظ على النشاط المالي خاصًا عن الجمهور مع ترك مسارات محددة للتحقق.
وهذا يجعل Hedger أكثر إثارة للاهتمام من مجرد ميزة خصوصية بسيطة. يجمع DUSK بين التشفير المتماثل (homomorphic encryption) وأدلة الإثبات بعدم المعرفة (zero-knowledge proofs)، بحيث يمكن أن تظل البيانات مخفية بينما يبقى التنفيذ قابلاً للإثبات. لكن كلمة «قابل للتدقيق» تُدخل بهدوء سؤالًا آخر: من الذي يحصل على مزيد من الرؤية، وماذا يمكنه أن يفعل بها؟
المقارنة التي أعود إليها باستمرار هي: الخصوصية من الجميع مقابل الخصوصية من الجميع باستثناء الأطراف المصرّح لها. هاتان ضمانتان مختلفتان جدًا.
بالنسبة للتمويل الخاضع للتنظيم، قد يحتاج DUSK فعليًا إلى النموذج الثاني. يمكن للجهات المُصدِرة أو أماكن التداول أو المدققين أو المشرفين أن يطلبوا أدلة، والتحكم في التحويلات، وحتى مسارات التدخل. لا تُزيل التشفيرات القوية طبقة الحوكمة تلك. قد تجعل نطاق الإفصاح أضيق، لكن لا يزال هناك من يضع القواعد.
وهذا هو المكان الذي ما زلت أراقب فيه DUSK عن كثب. إذا كانت الخصوصية انتقائية، فقد لا تكون درجة الثقة الحقيقية هي مدى إخفاء البيانات جيدًا، بل مدى تقييد الرؤية وسلطة التدخل.
@Dusk #DUSK #dusk
8
11
5.6k
·
--
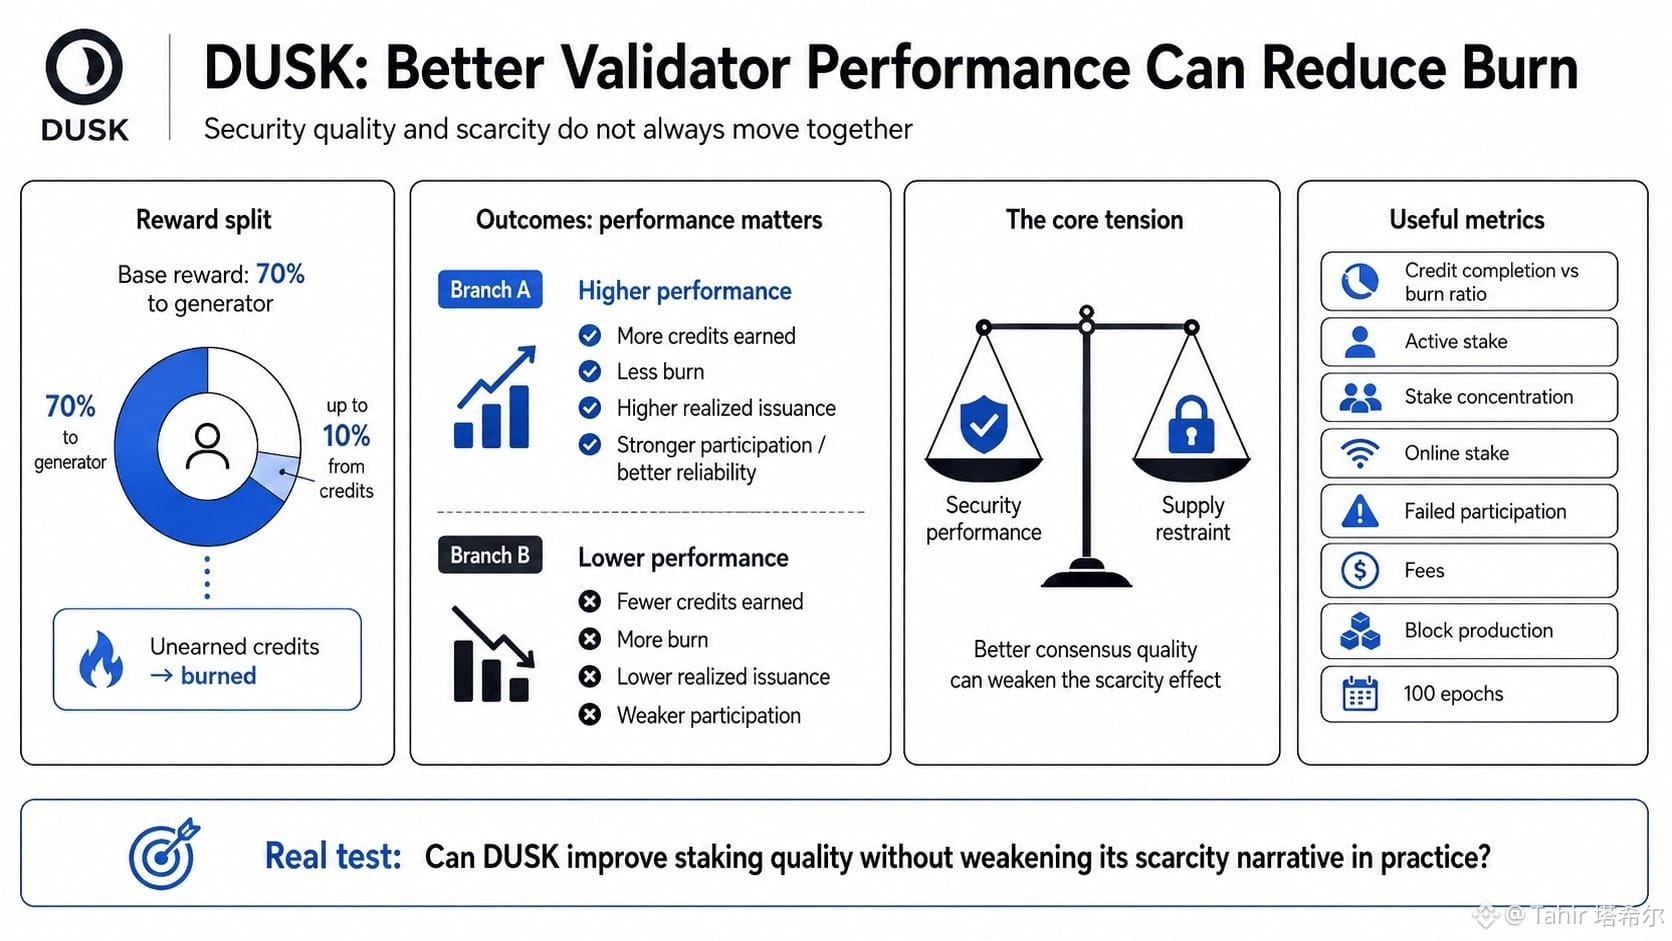
#dusk $DUSK @Dusk_Foundation كنت أتحقق من كيفية تقسيم مكافآت حصة DUSK فعليًا، وكانت هناك تفصيلة واحدة ظلت تُقلقني: يمكن لأداء المُتحقّقين الأفضل أن يُقلّل الحرق.
المُولِّد يحصل على 70% من المكافأة، مع إمكانية إضافية تصل إلى 10% مرتبطة بالاعتمادات (credits). إذا لم تُكتسب تلك الاعتمادات الشرطية، يتم حرق هذا الجزء. لذلك فإن الإصدار الفعلي ليس مجرد رقم ثابت في علم الاقتصاد الرمزي. بل يعتمد جزئيًا على مدى أداء المشاركين في الإجماع.
وهذا يخلق توترًا غريبًا داخل DUSK.
تعزيز أداء الحصة يقوّي الأمان، ويزيد من نجاح المشاركة، وينبغي أن يجعل إنتاج الكتل أكثر موثوقية. لكن التحسن نفسه قد يعني أيضًا أن مكافآت أقل يتم حرقها، وهذا بدوره يدفع التضخم الفعلي إلى الأعلى.
يستمع معظم الناس إلى عبارة «DUSK يحرق المكافآت غير المحققة» ويقرأونها على أنها ندرة بحتة. أعتقد أن هذا تبسيط زائد.
المقارنة الأكثر فائدة هي بين أداء الأمان وكبح الإمداد. فهما مرتبطان، لكن ليس دائمًا في اتجاهٍ واحد.
سأتتبع إكمال اعتمادات المُولِّد مقابل نسبة الحرق عبر 100 حقبة (epoch)، ثم أقارن ذلك بالاستثمار/الحصة النشطة، والتركيز، والحصة المتصلة (online stake)، والمشاركة الفاشلة، والرسوم، وإنتاج الكتل.
سؤالي الهادئ هو ما إذا كان بإمكان DUSK تحسين جودة الحصة دون أن تضعف سردية الندرة الخاصة بها عمليًا.
@Dusk_Foundation #dusk #DUSK
#dusk $DUSK @Dusk كنت أتحقق من كيفية تقسيم مكافآت حصة DUSK فعليًا، وكانت هناك تفصيلة واحدة ظلت تُقلقني: يمكن لأداء المُتحقّقين الأفضل أن يُقلّل الحرق.
المُولِّد يحصل على 70% من المكافأة، مع إمكانية إضافية تصل إلى 10% مرتبطة بالاعتمادات (credits). إذا لم تُكتسب تلك الاعتمادات الشرطية، يتم حرق هذا الجزء. لذلك فإن الإصدار الفعلي ليس مجرد رقم ثابت في علم الاقتصاد الرمزي. بل يعتمد جزئيًا على مدى أداء المشاركين في الإجماع.
وهذا يخلق توترًا غريبًا داخل DUSK.
تعزيز أداء الحصة يقوّي الأمان، ويزيد من نجاح المشاركة، وينبغي أن يجعل إنتاج الكتل أكثر موثوقية. لكن التحسن نفسه قد يعني أيضًا أن مكافآت أقل يتم حرقها، وهذا بدوره يدفع التضخم الفعلي إلى الأعلى.
يستمع معظم الناس إلى عبارة «DUSK يحرق المكافآت غير المحققة» ويقرأونها على أنها ندرة بحتة. أعتقد أن هذا تبسيط زائد.
المقارنة الأكثر فائدة هي بين أداء الأمان وكبح الإمداد. فهما مرتبطان، لكن ليس دائمًا في اتجاهٍ واحد.
سأتتبع إكمال اعتمادات المُولِّد مقابل نسبة الحرق عبر 100 حقبة (epoch)، ثم أقارن ذلك بالاستثمار/الحصة النشطة، والتركيز، والحصة المتصلة (online stake)، والمشاركة الفاشلة، والرسوم، وإنتاج الكتل.
سؤالي الهادئ هو ما إذا كان بإمكان DUSK تحسين جودة الحصة دون أن تضعف سردية الندرة الخاصة بها عمليًا.
@Dusk #dusk #DUSK
8
11
366
·
--
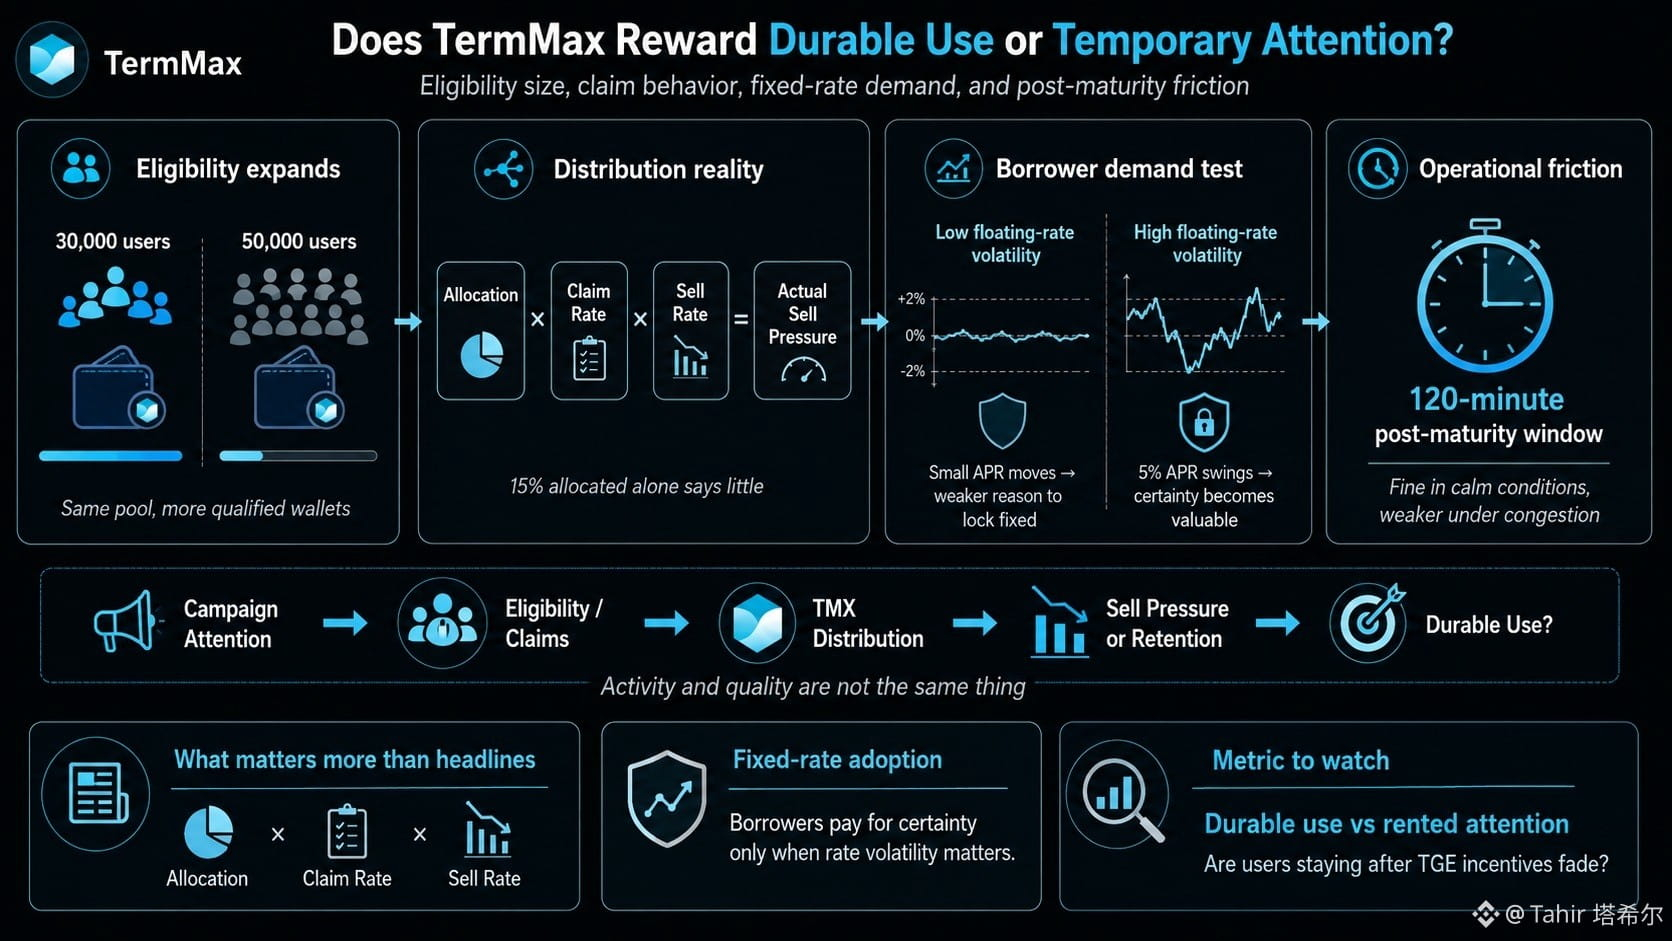
#termmax @termmax كنت أتحقق من أرقام أهلية TermMax وأستمر في التبديل بين حالات المستخدمين 30,000 و50,000. يمكن أن تبدو نفس المجموعة سخية عند حدٍّ معيّن، لكنها قد تصبح رقيقة جدًا بسرعة عندما تتأهل محافظ إضافية.
هذه هي التوتر الخفي. TermMax يريد رأس مالًا ثابتًا وعملاء مقترضين بمعدلات ثابتة حقيقية، لكن توزيعًا كبيرًا لـ TMX يمكن أن يكافئ أشخاصًا تبدو أقوى حوافزهم قبل TGE مباشرة، لا بعده. النشاط وجودته ليستا الشيء نفسه.
قصة ضغط البيع أيضًا غالبًا تُبسَّط إلى حدٍّ كبير. “15% مُخصصة” لا تخبرني كثيرًا ما لم أعرف معدل المطالبة، ومعدل البيع بعد المطالبة. حاصل الضرب: التخصيص × معدل المطالبة × معدل البيع هو الرقم الذي يهم فعليًا.
أرى مشكلةً مماثلة في جانب الإقراض. تكون المعدلات الثابتة مفيدة فقط عندما يقدّر المقترضون اليقين بدرجة كافية لدفع علاوة على APR المتغير. إذا كانت المعدلات المتغيرة لا تتحرك تقريبًا، فقد تظل عملية التبني ضعيفة. إذا تأرجح الـ APR بنسبة 5%، فقد تصبح بضعة نقاط مئوية أساس مقابل اليقين تبدو منطقية.
ثم هناك نافذة الـ 120 دقيقة بعد تاريخ الاستحقاق (ما بعد المِستحق). تكون جيدة في الظروف العادية، وربما أقل ملاءمة أثناء الازدحام.
ما أراقبه هو ما إذا كان TermMax يكافئ الاستخدام المتين، أم يؤجر الانتباه مؤقتًا.
@termmax #termmax
#termmax @TermMax كنت أتحقق من أرقام أهلية TermMax وأستمر في التبديل بين حالات المستخدمين 30,000 و50,000. يمكن أن تبدو نفس المجموعة سخية عند حدٍّ معيّن، لكنها قد تصبح رقيقة جدًا بسرعة عندما تتأهل محافظ إضافية.
هذه هي التوتر الخفي. TermMax يريد رأس مالًا ثابتًا وعملاء مقترضين بمعدلات ثابتة حقيقية، لكن توزيعًا كبيرًا لـ TMX يمكن أن يكافئ أشخاصًا تبدو أقوى حوافزهم قبل TGE مباشرة، لا بعده. النشاط وجودته ليستا الشيء نفسه.
قصة ضغط البيع أيضًا غالبًا تُبسَّط إلى حدٍّ كبير. “15% مُخصصة” لا تخبرني كثيرًا ما لم أعرف معدل المطالبة، ومعدل البيع بعد المطالبة. حاصل الضرب: التخصيص × معدل المطالبة × معدل البيع هو الرقم الذي يهم فعليًا.
أرى مشكلةً مماثلة في جانب الإقراض. تكون المعدلات الثابتة مفيدة فقط عندما يقدّر المقترضون اليقين بدرجة كافية لدفع علاوة على APR المتغير. إذا كانت المعدلات المتغيرة لا تتحرك تقريبًا، فقد تظل عملية التبني ضعيفة. إذا تأرجح الـ APR بنسبة 5%، فقد تصبح بضعة نقاط مئوية أساس مقابل اليقين تبدو منطقية.
ثم هناك نافذة الـ 120 دقيقة بعد تاريخ الاستحقاق (ما بعد المِستحق). تكون جيدة في الظروف العادية، وربما أقل ملاءمة أثناء الازدحام.
ما أراقبه هو ما إذا كان TermMax يكافئ الاستخدام المتين، أم يؤجر الانتباه مؤقتًا.
@TermMax #termmax
9
13
2.6k
·
--
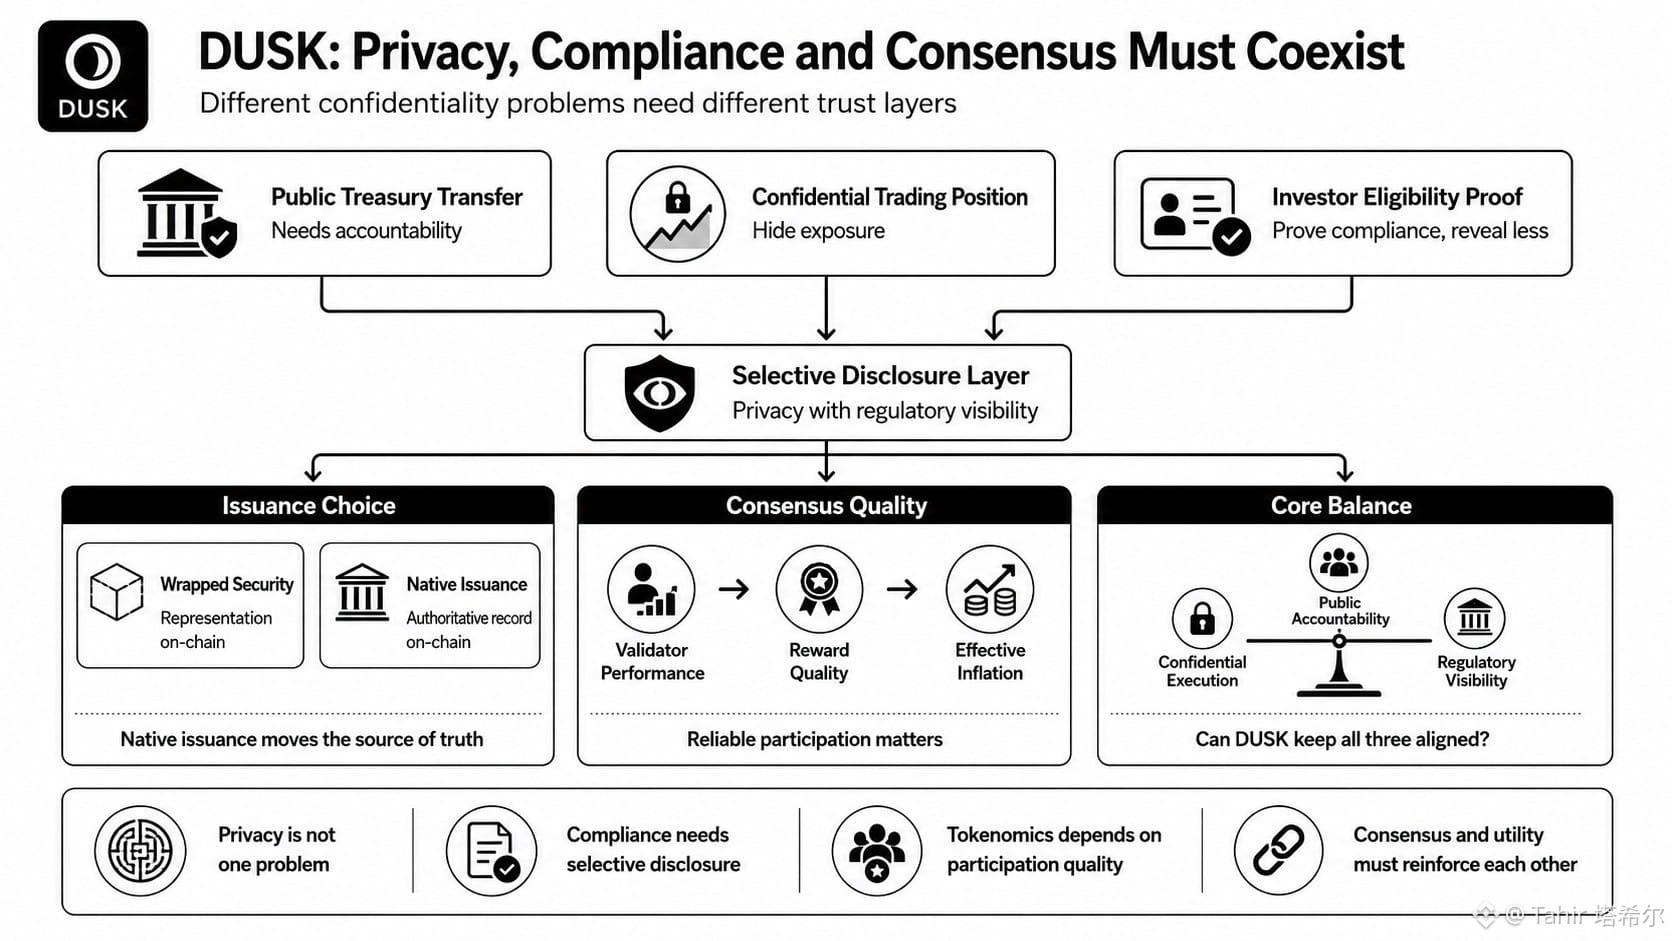
#dusk $DUSK @Dusk_Foundation في ذلك اليوم كنت أتابع كيف تتغير مكافآت الرهن مع أداء المُدقِّقين، وكانت هناك تفصيلة واحدة ظلت تُقلقني: إن DUSK تحاول أن تجعل اقتصاديات الإجماع تتعايش مع أنواع مختلفة جدًا من الخصوصية المالية.
إن تحويلًا من الخزينة العامة، وموضع تداول سري، وإثباتًا بأن المستثمر مؤهل ليست مشكلات خصوصية متطابقة. إخفاء الرصيد يختلف عن إخفاء الموضع، وكلاهما يختلف عن إبقاء منطق الأعمال سريًا مع السماح بالإفصاح الانتقائي.
تلك المفارقة مهمة بالنسبة لـ DUSK لأن المنفعة المؤسسية قد تعتمد أقل على التمويل المجهول وأكثر على إثبات الالتزام دون كشف بيانات هوية غير ضرورية.
وتظهر التوترات نفسها في إصدار الأصول. قد تمنح الورقة المالية المُغلَّفة تمثيلًا على السلسلة، لكن الإصدار الأصلي يغيّر شيئًا أعمق: مكان تعايش السجلّ المرجعي فعليًا.
ثم يأتي الرهن. إذا كانت التضخمات الفعّالة تعتمد جزئيًا على أداء المُدقِّقين، فإن علم الاقتصاد الرمزي ليس معزولًا عن جودة الإجماع. ما تقوله DUSK إنها تكافئه هو المشاركة؛ وما قد تكافئه المنظومة فعليًا هو مشاركة موثوقة.
ومع ذلك، يظل لدي سؤال واحد مفتوح. هل يمكن لـ DUSK الحفاظ على المساءلة العامة والتنفيذ السري والوضوح التنظيمي في الوقت نفسه دون أن تُضعف طبقةٌ ما طبقةً أخرى؟
تلك الموازنة تهمني أكثر من مجرد تسمية الشبكة بأنها خاصة.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk في ذلك اليوم كنت أتابع كيف تتغير مكافآت الرهن مع أداء المُدقِّقين، وكانت هناك تفصيلة واحدة ظلت تُقلقني: إن DUSK تحاول أن تجعل اقتصاديات الإجماع تتعايش مع أنواع مختلفة جدًا من الخصوصية المالية.
إن تحويلًا من الخزينة العامة، وموضع تداول سري، وإثباتًا بأن المستثمر مؤهل ليست مشكلات خصوصية متطابقة. إخفاء الرصيد يختلف عن إخفاء الموضع، وكلاهما يختلف عن إبقاء منطق الأعمال سريًا مع السماح بالإفصاح الانتقائي.
تلك المفارقة مهمة بالنسبة لـ DUSK لأن المنفعة المؤسسية قد تعتمد أقل على التمويل المجهول وأكثر على إثبات الالتزام دون كشف بيانات هوية غير ضرورية.
وتظهر التوترات نفسها في إصدار الأصول. قد تمنح الورقة المالية المُغلَّفة تمثيلًا على السلسلة، لكن الإصدار الأصلي يغيّر شيئًا أعمق: مكان تعايش السجلّ المرجعي فعليًا.
ثم يأتي الرهن. إذا كانت التضخمات الفعّالة تعتمد جزئيًا على أداء المُدقِّقين، فإن علم الاقتصاد الرمزي ليس معزولًا عن جودة الإجماع. ما تقوله DUSK إنها تكافئه هو المشاركة؛ وما قد تكافئه المنظومة فعليًا هو مشاركة موثوقة.
ومع ذلك، يظل لدي سؤال واحد مفتوح. هل يمكن لـ DUSK الحفاظ على المساءلة العامة والتنفيذ السري والوضوح التنظيمي في الوقت نفسه دون أن تُضعف طبقةٌ ما طبقةً أخرى؟
تلك الموازنة تهمني أكثر من مجرد تسمية الشبكة بأنها خاصة.
@Dusk #dusk #Dusk
26
29
6.1k
·
--
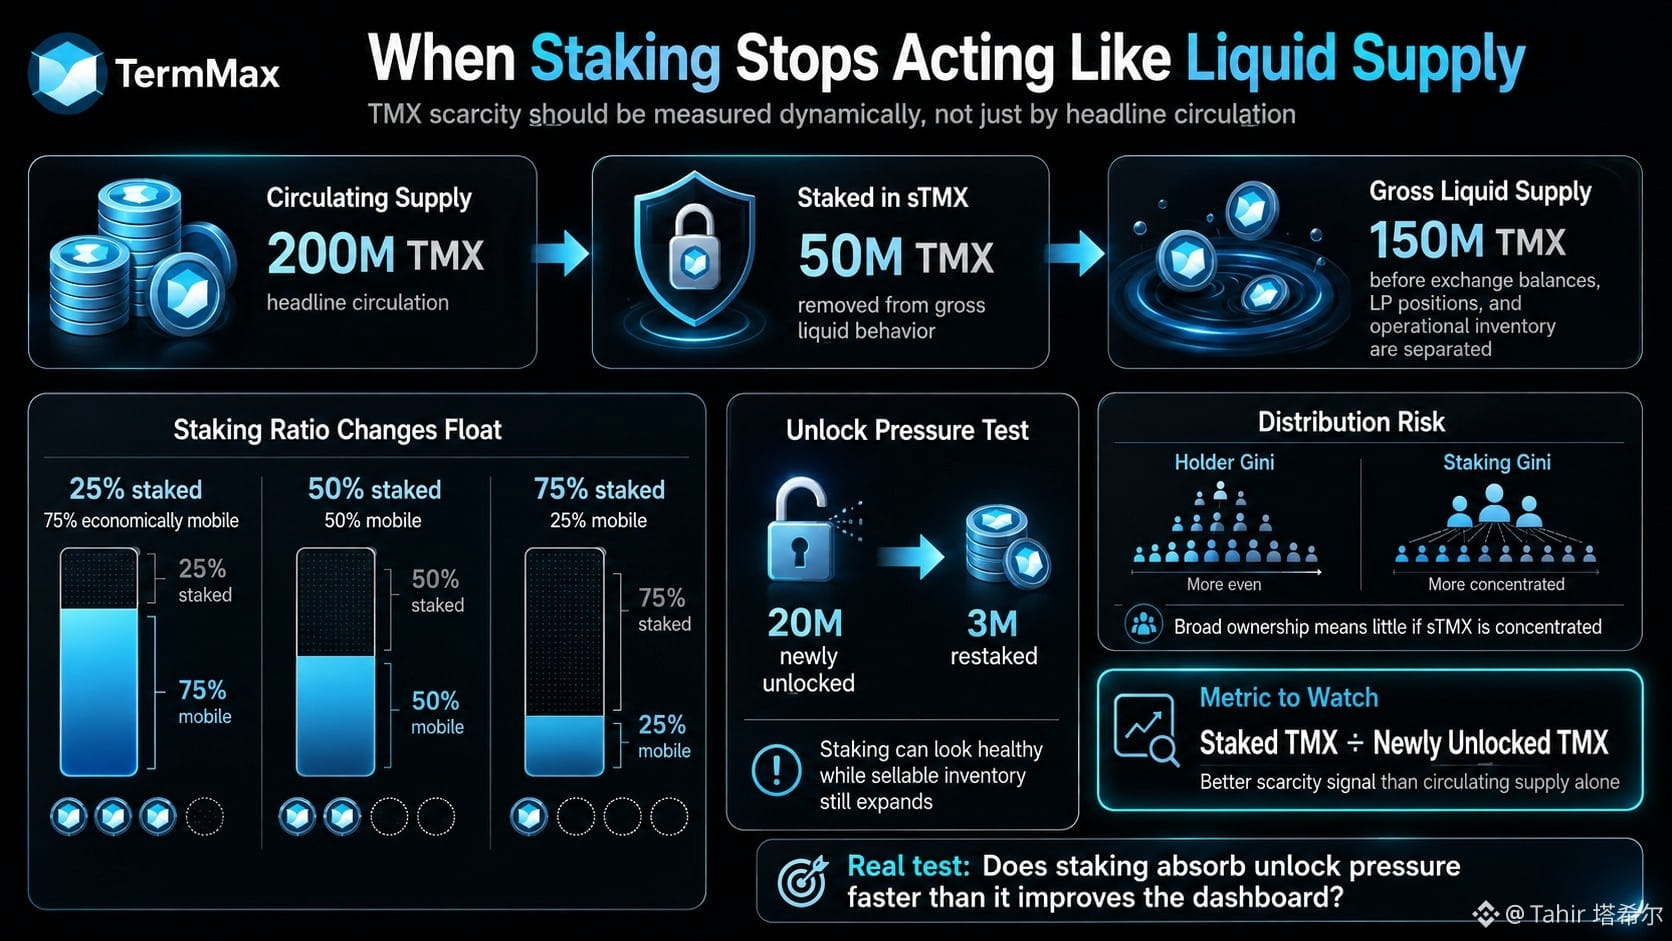
#termmax @termmax كنت أُطالع شاشة استيكينغ TMX، ولم تكن القيمة التي تهمني هي APY. بل كان مقدار المعروض المتداول الذي توقّف بهدوء عن التصرف كسِيقٍ سائل.
إذا كان 200M TMX متداولًا و50M موقوفًا في sTMX، فقد ترى السوق نظريًا 200M توكن، لكن المتاح كسائل فعليًا قبل فصل أرصدة التبادل ومراكز الـ LP والمخزون التشغيلي المقفل لا يبقى سوى 150M.
تلك الفجوة تهم أكثر بعد فترات الإطلاق (unlocks).
يترك معدل استيكينغ بنسبة 25% 75% كقيمة متنقلة اقتصاديًا. عند 50% تُقطع نسبة السيولة إلى النصف. وعند 75% يبدأ رقم العرض المتداول في العنوان بوصف الملكية بصورة أفضل من السيولة الفعلية.
لكن الاستيكينغ وحده لا يكفي كاقتناع. المقياس الأصعب هو staked TMX مقسومًا على TMX المُطلق حديثًا. إذا أفرجت فترات الـ vesting عن 20M ولم يُعاد ستك 3M سوى، فقد يبدو الاستيكينغ صحيًا بينما يبقى المعروض القابل للبيع حديثًا ما يزال في تزايد.
وأيضًا أريد أن أرى Gini الخاص بالستيكنينغ بجانب Gini الخاص بالمُالكين. فملكية واسعة لا تعني الكثير إذا كان التحكم في sTMX مركزًا في عدد قليل من المحافظ الكبيرة.
قصة البروتوكول تتعلق بالمواءمة طويلة الأجل. الاختبار الحقيقي هو ما إذا كان الاستيكينغ يمتص ضغط الإطلاق بشكل أسرع مما يخلق مظهر لوحة تحكم أنظف.
يجب قياس الندرة في TMX بشكل ديناميكي. وإلا فقد تتحول عبارة “الـ float منخفض” إلى وهمٍ مريح للغاية.
@termmax #termmax
#termmax @TermMax كنت أُطالع شاشة استيكينغ TMX، ولم تكن القيمة التي تهمني هي APY. بل كان مقدار المعروض المتداول الذي توقّف بهدوء عن التصرف كسِيقٍ سائل.
إذا كان 200M TMX متداولًا و50M موقوفًا في sTMX، فقد ترى السوق نظريًا 200M توكن، لكن المتاح كسائل فعليًا قبل فصل أرصدة التبادل ومراكز الـ LP والمخزون التشغيلي المقفل لا يبقى سوى 150M.
تلك الفجوة تهم أكثر بعد فترات الإطلاق (unlocks).
يترك معدل استيكينغ بنسبة 25% 75% كقيمة متنقلة اقتصاديًا. عند 50% تُقطع نسبة السيولة إلى النصف. وعند 75% يبدأ رقم العرض المتداول في العنوان بوصف الملكية بصورة أفضل من السيولة الفعلية.
لكن الاستيكينغ وحده لا يكفي كاقتناع. المقياس الأصعب هو staked TMX مقسومًا على TMX المُطلق حديثًا. إذا أفرجت فترات الـ vesting عن 20M ولم يُعاد ستك 3M سوى، فقد يبدو الاستيكينغ صحيًا بينما يبقى المعروض القابل للبيع حديثًا ما يزال في تزايد.
وأيضًا أريد أن أرى Gini الخاص بالستيكنينغ بجانب Gini الخاص بالمُالكين. فملكية واسعة لا تعني الكثير إذا كان التحكم في sTMX مركزًا في عدد قليل من المحافظ الكبيرة.
قصة البروتوكول تتعلق بالمواءمة طويلة الأجل. الاختبار الحقيقي هو ما إذا كان الاستيكينغ يمتص ضغط الإطلاق بشكل أسرع مما يخلق مظهر لوحة تحكم أنظف.
يجب قياس الندرة في TMX بشكل ديناميكي. وإلا فقد تتحول عبارة “الـ float منخفض” إلى وهمٍ مريح للغاية.
@TermMax #termmax
2
10
4.5k
·
--
#dusk $DUSK @Dusk_Foundation لقد قمتُ برسم توزيع افتراضي لتوزيعة أرباح بقيمة 2 مليون يورو على 20,000 رصيد مخفي، ثم وصلتُ إلى الجزء من DUSK الذي يهم أكثر من الخصوصية نفسها: كيف تُثبت أن كل حامل تم دفعه بشكل صحيح بينما لا يستطيع أحد رؤية دفتر الأستاذ الكامل؟
تُحل هذه المشكلة بشكل بدائي عبر سلسلة عامة. يمكن لأي شخص إعادة حساب التوزيع. أما الأوراق المالية السرية فلا يمكنها كشف تفاصيل مستوى الحامل دون أن تُفشل الغرض.
لذلك يحتاج DUSK إلى شيء أقوى من مجرد نجاح عمليات التحويل. يحتاج إلى صحة عالمية دون رؤية عالمية.
في حالة تقسيم سهم إلى سهمين (2 مقابل 1)، فإن البرهان الحقيقي ليس أن 20,000 رصيد خاص تغيّرت. بل أن كل رصيد مؤهل تغيّر بنسبة صحيحة تمامًا: لم يتم تخطي أي حامل، ولم تتم إضافة رصيد وهمي، وما زالت الكمية الإجمالية تتوافق.
التوزيعات تكون أدقّ أكثر. يجب أن يساوي المعلن عنه 2 مليون يورو الموزع فعليًا 2 مليون يورو، بينما تبقى المدفوعات الفردية خاصة.
هنا تصبح مسألة النشاط مقابل الجودة غير ذات صلة؛ فالثقة بالبروتوكول تأتي من المحاسبة القابلة للتحقق.
قلقي بسيط: إن كان هناك خطأ في دفعة خاصة واحدة، فالأصعب على الغرباء رصده من خطأ عام واحد.
إذا نقل DUSK التحقق من الإجراءات المؤسسية من جداول مرئية إلى إثباتات تشفيرية، فليست القضية ما إذا كانت الخصوصية تعمل.
بل ما إذا كان الإثبات يلتقط الخطأ الذي لا نستطيع رؤيته.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk لقد قمتُ برسم توزيع افتراضي لتوزيعة أرباح بقيمة 2 مليون يورو على 20,000 رصيد مخفي، ثم وصلتُ إلى الجزء من DUSK الذي يهم أكثر من الخصوصية نفسها: كيف تُثبت أن كل حامل تم دفعه بشكل صحيح بينما لا يستطيع أحد رؤية دفتر الأستاذ الكامل؟
تُحل هذه المشكلة بشكل بدائي عبر سلسلة عامة. يمكن لأي شخص إعادة حساب التوزيع. أما الأوراق المالية السرية فلا يمكنها كشف تفاصيل مستوى الحامل دون أن تُفشل الغرض.
لذلك يحتاج DUSK إلى شيء أقوى من مجرد نجاح عمليات التحويل. يحتاج إلى صحة عالمية دون رؤية عالمية.
في حالة تقسيم سهم إلى سهمين (2 مقابل 1)، فإن البرهان الحقيقي ليس أن 20,000 رصيد خاص تغيّرت. بل أن كل رصيد مؤهل تغيّر بنسبة صحيحة تمامًا: لم يتم تخطي أي حامل، ولم تتم إضافة رصيد وهمي، وما زالت الكمية الإجمالية تتوافق.
التوزيعات تكون أدقّ أكثر. يجب أن يساوي المعلن عنه 2 مليون يورو الموزع فعليًا 2 مليون يورو، بينما تبقى المدفوعات الفردية خاصة.
هنا تصبح مسألة النشاط مقابل الجودة غير ذات صلة؛ فالثقة بالبروتوكول تأتي من المحاسبة القابلة للتحقق.
قلقي بسيط: إن كان هناك خطأ في دفعة خاصة واحدة، فالأصعب على الغرباء رصده من خطأ عام واحد.
إذا نقل DUSK التحقق من الإجراءات المؤسسية من جداول مرئية إلى إثباتات تشفيرية، فليست القضية ما إذا كانت الخصوصية تعمل.
بل ما إذا كان الإثبات يلتقط الخطأ الذي لا نستطيع رؤيته.
@Dusk #dusk $DUSK
27
19
5.5k
·
--
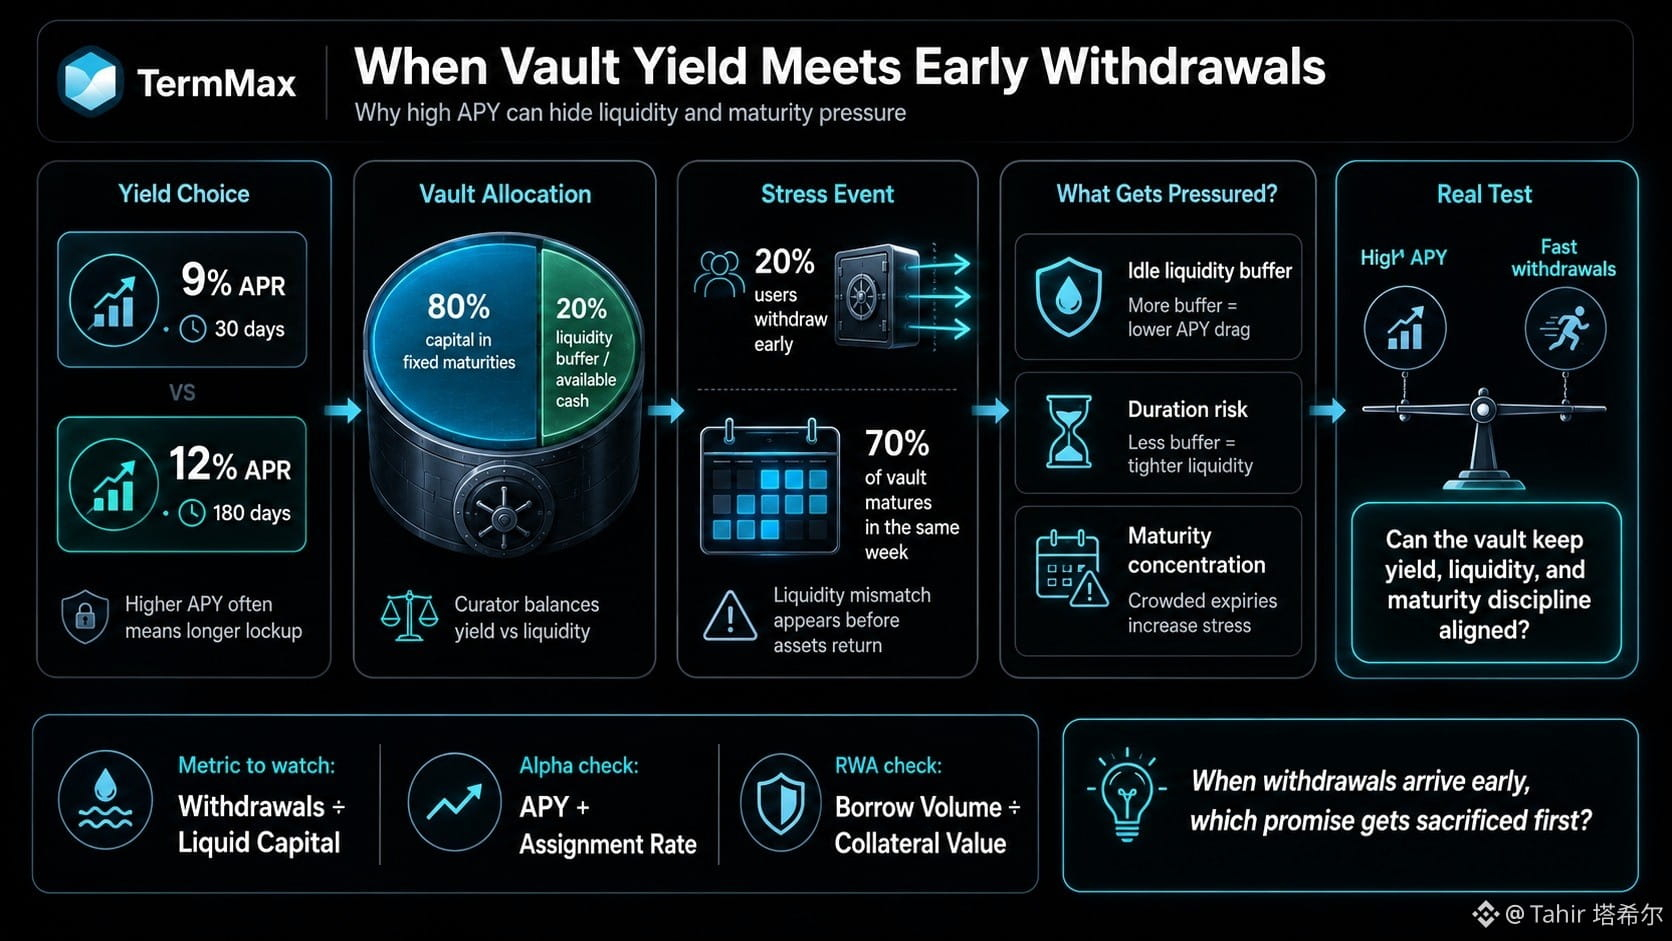
#termmax @termmax أعتقد أن أصعب مسألة في منصّة TermMax Vault ليست إيجاد العائد. بل هو البقاء على قيد اللحظة عندما يريد المستخدمون السيولة قبل أن تكون الأصول داخل الـvault جاهزة للعودة.
إن عائدًا سنويًا بنسبة 12% لمدة 180 يومًا يبدو أفضل من 9% لمدة 30 يومًا. لكن تلك الـ300 نقطة أساس الإضافية لا تعني الكثير إذا انسحب 20% من المستخدمين بينما ما زال 80% من رأس المال مقيدًا باستحقاقات ذات آجال ثابتة.
هذا هو السلوك الذي كنت سأقوم باختباره أولًا تحت ضغط السيناريوهات.
ماذا يحدث إذا نضج 70% من Vault في TermMax في الأسبوع نفسه؟ كم قدر السيولة التي يحتفظ بها القيم/المنسّق (curator) دون استخدام؟ وكم العائد السنوي (APY) الذي يُنشأ عبر التخصيص الذكي مقارنةً بمجرد قبول مخاطر أطول في الاستحقاق (duration risk)؟
بعض عدم التطابق أمر طبيعي. الإقراض لأجل ثابت لا يمكنه تقديم سيولة فورية دون تكلفة. الاختبار الحقيقي هو ما إذا كانت TermMax تدير هذا عدم التطابق عمدًا، وليس فقط ما إذا كان الـAPY يبدو مرتفعًا.
لديّ القلق نفسه مع Alpha. إن عائد الـOption-vault APY دون معدل التخصيص (assignment rate) يخفي جزءًا من النتيجة. وفي أسواق RWA، قد يخبرنا حجم الاقتراض مقسومًا على قيمة الضمان (collateral value) أكثر عن الطلب الحقيقي مما يخبر به الإيداع وحده.
تغدو TMX أكثر إثارة للاهتمام إذا بقي مواءمة الانضباط بين العائد والسيولة والاستحقاق متماسكة.
شكي بسيط: عندما تصل عمليات السحب مبكرًا، أيّ وعد يتم التضحية به أولًا؟
@termmax #termmax
#termmax @TermMax أعتقد أن أصعب مسألة في منصّة TermMax Vault ليست إيجاد العائد. بل هو البقاء على قيد اللحظة عندما يريد المستخدمون السيولة قبل أن تكون الأصول داخل الـvault جاهزة للعودة.
إن عائدًا سنويًا بنسبة 12% لمدة 180 يومًا يبدو أفضل من 9% لمدة 30 يومًا. لكن تلك الـ300 نقطة أساس الإضافية لا تعني الكثير إذا انسحب 20% من المستخدمين بينما ما زال 80% من رأس المال مقيدًا باستحقاقات ذات آجال ثابتة.
هذا هو السلوك الذي كنت سأقوم باختباره أولًا تحت ضغط السيناريوهات.
ماذا يحدث إذا نضج 70% من Vault في TermMax في الأسبوع نفسه؟ كم قدر السيولة التي يحتفظ بها القيم/المنسّق (curator) دون استخدام؟ وكم العائد السنوي (APY) الذي يُنشأ عبر التخصيص الذكي مقارنةً بمجرد قبول مخاطر أطول في الاستحقاق (duration risk)؟
بعض عدم التطابق أمر طبيعي. الإقراض لأجل ثابت لا يمكنه تقديم سيولة فورية دون تكلفة. الاختبار الحقيقي هو ما إذا كانت TermMax تدير هذا عدم التطابق عمدًا، وليس فقط ما إذا كان الـAPY يبدو مرتفعًا.
لديّ القلق نفسه مع Alpha. إن عائد الـOption-vault APY دون معدل التخصيص (assignment rate) يخفي جزءًا من النتيجة. وفي أسواق RWA، قد يخبرنا حجم الاقتراض مقسومًا على قيمة الضمان (collateral value) أكثر عن الطلب الحقيقي مما يخبر به الإيداع وحده.
تغدو TMX أكثر إثارة للاهتمام إذا بقي مواءمة الانضباط بين العائد والسيولة والاستحقاق متماسكة.
شكي بسيط: عندما تصل عمليات السحب مبكرًا، أيّ وعد يتم التضحية به أولًا؟
@TermMax #termmax
10
11
5.1k
·
--
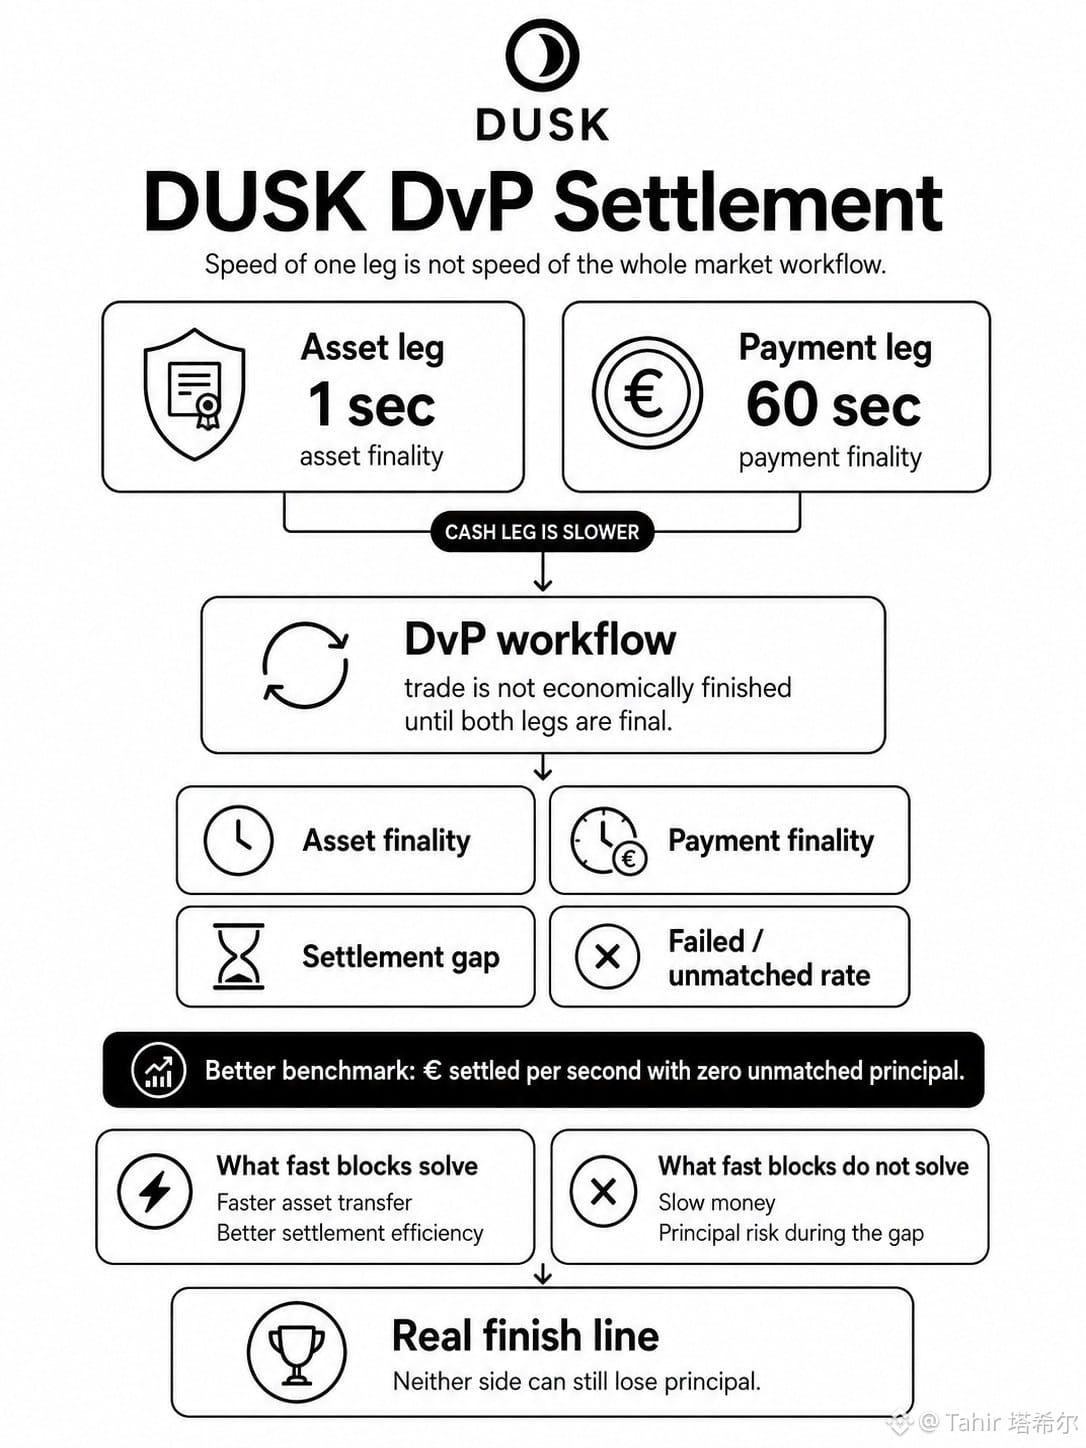
#dusk $DUSK @Dusk_Foundation عندما أقارن بين أرجل الأصل وأرجل الدفع، أجد أن المسألة بسيطة: فالتحويل الفعلي للأصل لمدة ثانية واحدة لا يؤدي إلى سير عمل سوقي لمدة ثانية واحدة إذا كانت جهة الدفع ما زالت تستغرق 60 ثانية.
وهذا يجعل “التسوية خلال 10 ثوانٍ” مقياس DUSK أضعف مما يبدو للوهلة الأولى. وبالنسبة إلى التسليم مقابل الدفع، سأفصل على الأقل أربع نقاط: نهائية تسوية الأصل، ونهائية تسوية الدفع، والفجوة بينهما، ومعدل حالات التسوية الفاشلة أو غير المطابقة.
إن النتيجة السلوكية تهم أكثر من زمن الكتلة. لا يمكن لمؤسسة أن تعتبر الصفقة مكتملة اقتصاديًا بينما تكون جهة واحدة نهائية والأخرى لا تزال تحمل مخاطر الأصل. تساعد الكتل الأسرع، لكنها لا تجعل الأموال البطيئة تختفي.
قد تكون المعايير الأقوى لـ DUSK في النهاية هي قيمة يتم تسويتها في كل ثانية مع عدم وجود أصل غير مطابق أو غير مُسوّى، وليس مجرد سرعة المعاملات الخام. حتى السند الذي ينجز بشكل صحيح 20 دفعة كوبون لا يكون قد أثبت أصعب حدث بعد: سداد أصل المبلغ 100 مليون يورو عند الاستحقاق.
أستطيع أن أفهم لماذا تهم سرعة تسوية DUSK. لكن ما زلت لا أستطيع حسمه من رقم عنوان واحد هو مدى سرعة أن يصبح الطرفان غير قابلين للعكس معًا.
بالنسبة للأسواق المؤسسية، خط النهاية الحقيقي هو عندما لا يستطيع أي طرف بعد ذلك أن يخسر الأصل.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk عندما أقارن بين أرجل الأصل وأرجل الدفع، أجد أن المسألة بسيطة: فالتحويل الفعلي للأصل لمدة ثانية واحدة لا يؤدي إلى سير عمل سوقي لمدة ثانية واحدة إذا كانت جهة الدفع ما زالت تستغرق 60 ثانية.
وهذا يجعل “التسوية خلال 10 ثوانٍ” مقياس DUSK أضعف مما يبدو للوهلة الأولى. وبالنسبة إلى التسليم مقابل الدفع، سأفصل على الأقل أربع نقاط: نهائية تسوية الأصل، ونهائية تسوية الدفع، والفجوة بينهما، ومعدل حالات التسوية الفاشلة أو غير المطابقة.
إن النتيجة السلوكية تهم أكثر من زمن الكتلة. لا يمكن لمؤسسة أن تعتبر الصفقة مكتملة اقتصاديًا بينما تكون جهة واحدة نهائية والأخرى لا تزال تحمل مخاطر الأصل. تساعد الكتل الأسرع، لكنها لا تجعل الأموال البطيئة تختفي.
قد تكون المعايير الأقوى لـ DUSK في النهاية هي قيمة يتم تسويتها في كل ثانية مع عدم وجود أصل غير مطابق أو غير مُسوّى، وليس مجرد سرعة المعاملات الخام. حتى السند الذي ينجز بشكل صحيح 20 دفعة كوبون لا يكون قد أثبت أصعب حدث بعد: سداد أصل المبلغ 100 مليون يورو عند الاستحقاق.
أستطيع أن أفهم لماذا تهم سرعة تسوية DUSK. لكن ما زلت لا أستطيع حسمه من رقم عنوان واحد هو مدى سرعة أن يصبح الطرفان غير قابلين للعكس معًا.
بالنسبة للأسواق المؤسسية، خط النهاية الحقيقي هو عندما لا يستطيع أي طرف بعد ذلك أن يخسر الأصل.
@Dusk #dusk $DUSK
44
40
3.7k
·
--
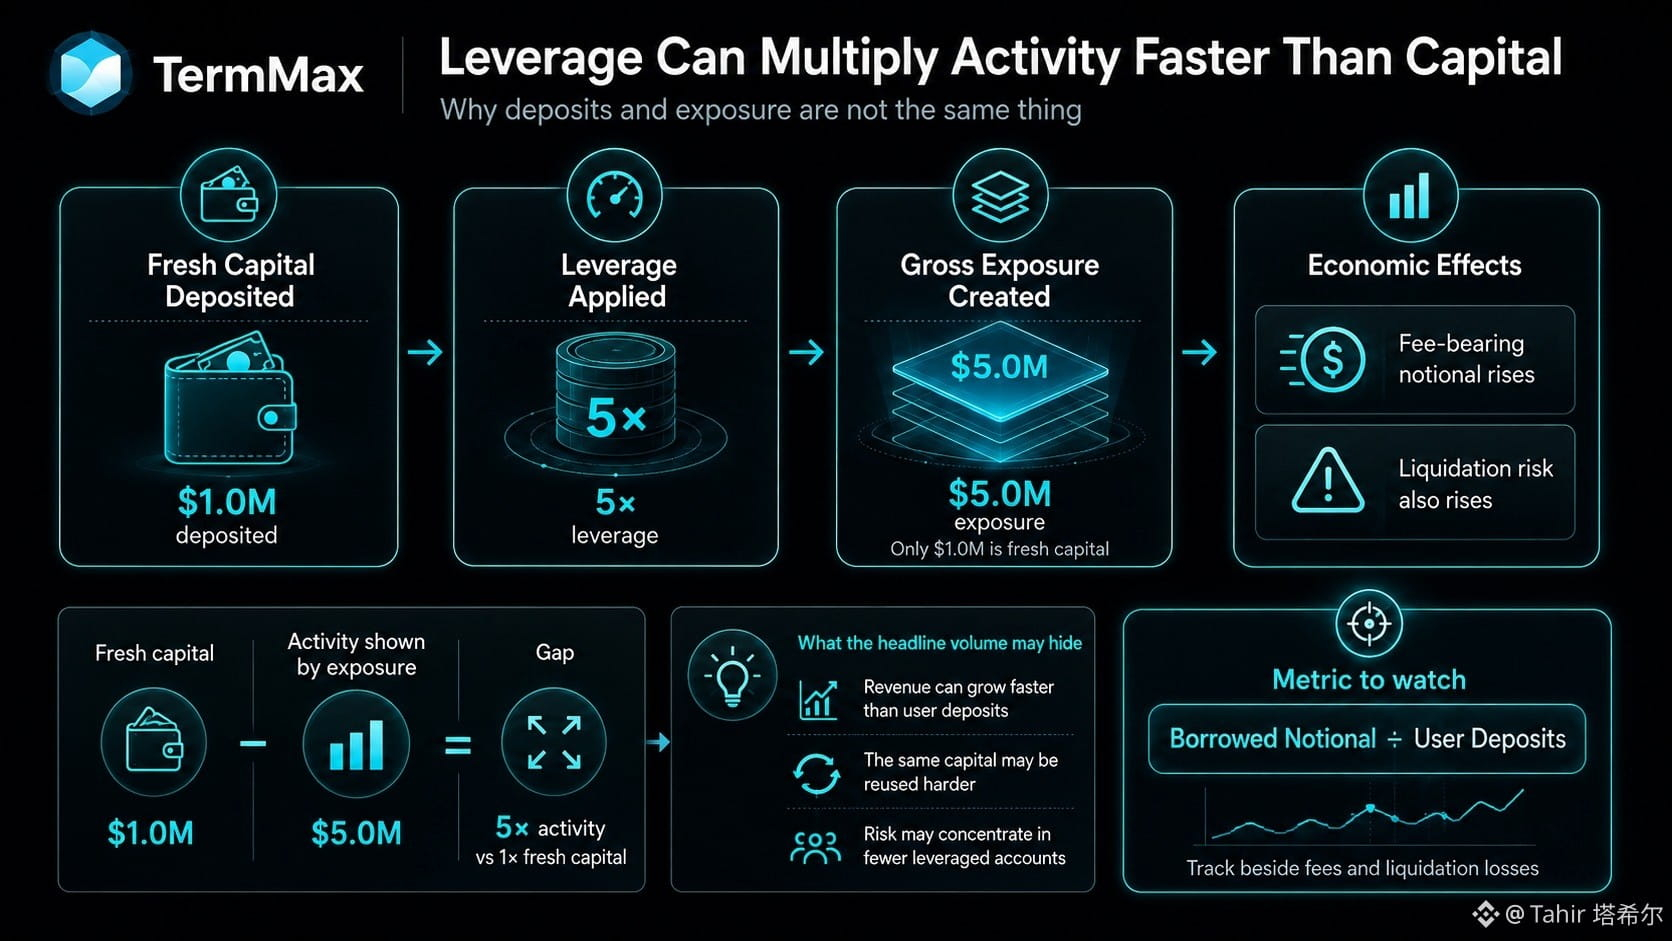
#termmax @termmax الرقم TermMax الذي أواصل التحليق حوله ليس “الحجم”. بل هو الفجوة بين رأس المال المودَع والتعرّض الذي يُنشأ بمجرد بدء عمل الرافعة.
محفظة تجلب 1 مليون دولار وتُنشئ 5 ملايين دولار من التعرض الإجمالي قد تبدو كأنها 5 ملايين دولار من النشاط، لكن 1 مليون دولار فقط هو رأس مال جديد. بالنسبة لـ TermMax، هذه التفرقة مهمة لأن الرافعة يمكن أن تضاعف “الافتراضي الخاضع للرسوم” دون أن تضاعف المحافظ أو الإيداعات بنفس الوتيرة.
إذا كانت الرسوم تتناسب مع الافتراضي المُقترض، فإن كل زيادة إضافية قدرها 1.0× من الرافعة ينبغي أن تضيف تقريبًا طبقة أخرى من التعرض للرسوم بحجم الإيداع، قبل الاستحقاق وقبل اختلافات المعدلات. قد تجعل الاستحقاقات القصيرة هذه الرسوم الإضافية تبدو صغيرة، بينما ترتفع المخاطر الاقتصادية بشكل حاد إذا ساءت ظروف التصفية.
وهذا يخلق مقارنة محرجة لاقتصاديات TMX: قد تتحسن إيرادات البروتوكول أسرع من نمو المستخدمين، لكن قد يتزايد أيضًا تركّز تعرّض التصفية داخل عدد أقل من الحسابات عالية الرافعة.
الرافعة العالية بحد ذاتها ليست عيبًا. كفاءة رأس المال جزء من المنتج. وما زلت لا أستطيع حسمه من “حجم العناوين” هو ما إذا كان TermMax يجذب رأس مالًا أكبر، أم أنه يكتفي بإعادة تدوير رأس المال نفسه بشكل أشد.
المؤشر الذي أريده هو “الافتراضي المُقترض” مقسومًا على “إيداعات المستخدمين”، ويُتتبَّع جنبًا إلى جنب مع الرسوم وخسائر التصفية.
@termmax #termmax
#termmax @TermMax الرقم TermMax الذي أواصل التحليق حوله ليس “الحجم”. بل هو الفجوة بين رأس المال المودَع والتعرّض الذي يُنشأ بمجرد بدء عمل الرافعة.
محفظة تجلب 1 مليون دولار وتُنشئ 5 ملايين دولار من التعرض الإجمالي قد تبدو كأنها 5 ملايين دولار من النشاط، لكن 1 مليون دولار فقط هو رأس مال جديد. بالنسبة لـ TermMax، هذه التفرقة مهمة لأن الرافعة يمكن أن تضاعف “الافتراضي الخاضع للرسوم” دون أن تضاعف المحافظ أو الإيداعات بنفس الوتيرة.
إذا كانت الرسوم تتناسب مع الافتراضي المُقترض، فإن كل زيادة إضافية قدرها 1.0× من الرافعة ينبغي أن تضيف تقريبًا طبقة أخرى من التعرض للرسوم بحجم الإيداع، قبل الاستحقاق وقبل اختلافات المعدلات. قد تجعل الاستحقاقات القصيرة هذه الرسوم الإضافية تبدو صغيرة، بينما ترتفع المخاطر الاقتصادية بشكل حاد إذا ساءت ظروف التصفية.
وهذا يخلق مقارنة محرجة لاقتصاديات TMX: قد تتحسن إيرادات البروتوكول أسرع من نمو المستخدمين، لكن قد يتزايد أيضًا تركّز تعرّض التصفية داخل عدد أقل من الحسابات عالية الرافعة.
الرافعة العالية بحد ذاتها ليست عيبًا. كفاءة رأس المال جزء من المنتج. وما زلت لا أستطيع حسمه من “حجم العناوين” هو ما إذا كان TermMax يجذب رأس مالًا أكبر، أم أنه يكتفي بإعادة تدوير رأس المال نفسه بشكل أشد.
المؤشر الذي أريده هو “الافتراضي المُقترض” مقسومًا على “إيداعات المستخدمين”، ويُتتبَّع جنبًا إلى جنب مع الرسوم وخسائر التصفية.
@TermMax #termmax
26
29
5.1k
·
--
#termmax @termmax إن الرقم الذي غيّر نظرتي إلى رسوم TermMax لم يكن معدل الاقتراض نفسه. بل كان الجزء الثابت الخاص بإصدار GT الذي يقف بجانبه.
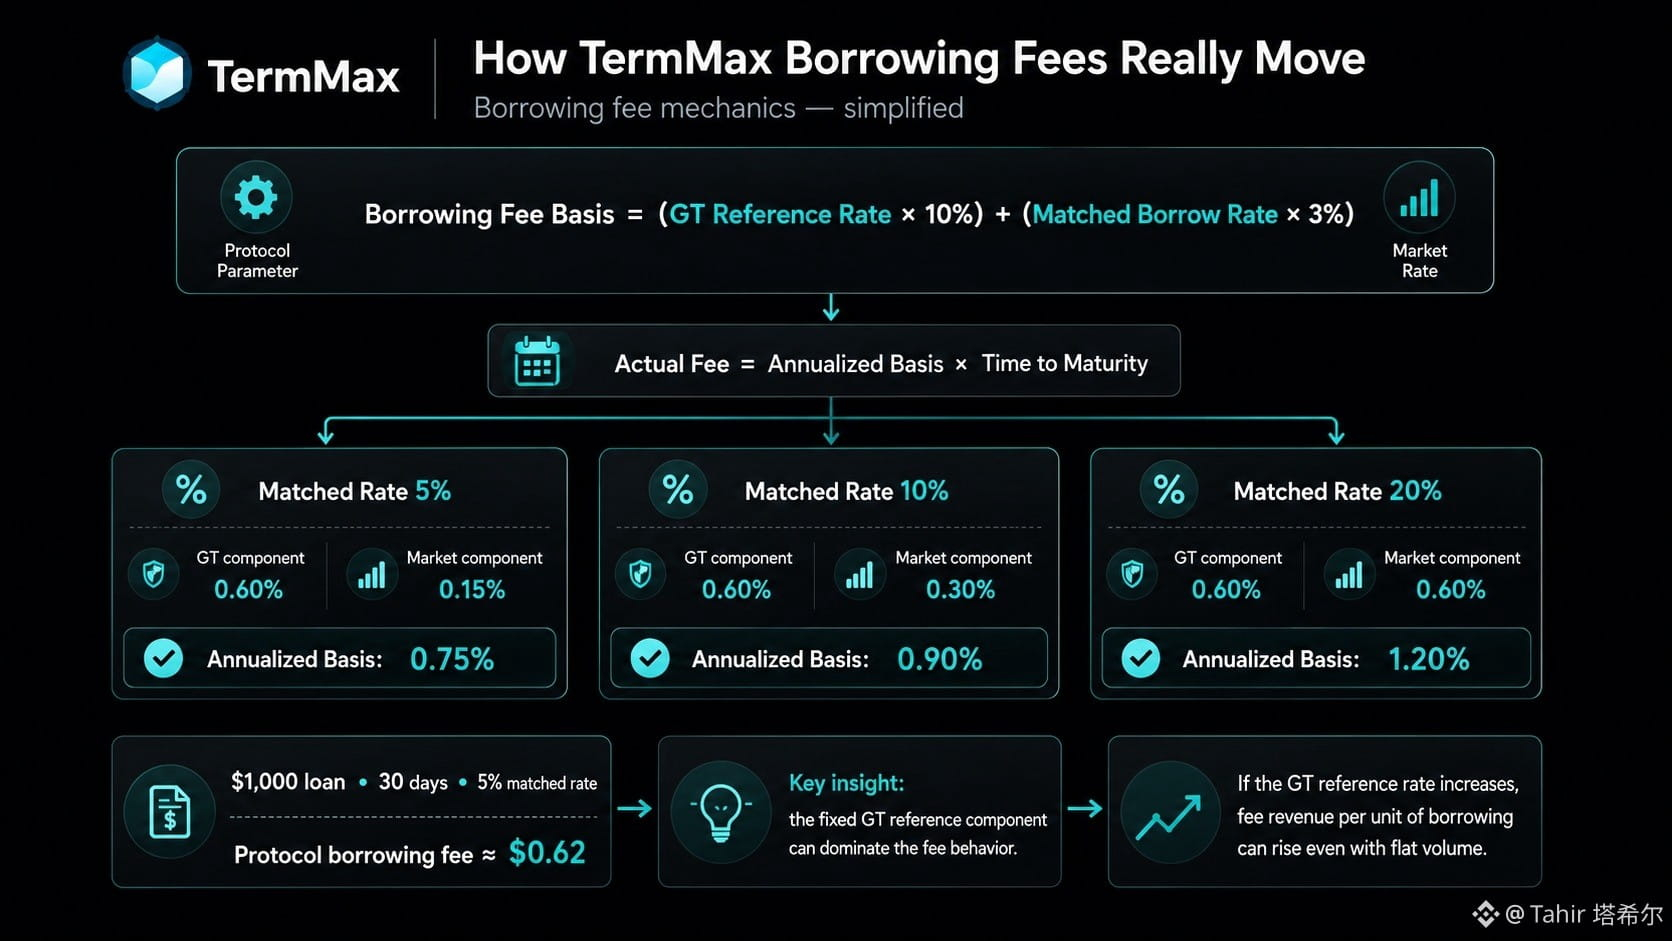
كمثال على العملة المستقرة، تستخدم وثائق TermMax معدلًا مرجعيًا لإصدار GT قدره 6% مع مضاعف رسوم بنسبة 10%، بالإضافة إلى 3% من معدل الاقتراض المطابق. عند معدل اقتراض 5%، تسهم هذه الأجزاء بنسبة 0.60% و0.15% على التوالي قبل تعديل الاستحقاق. وعند مضاعفة معدل الاقتراض المطابق إلى 10%، لا يتحرك أساس الرسوم السنوية المدمج إلا من 0.75% إلى 0.90%.
وهذا تفصيل سلوكي مفيد. قد يركز المقترضون على سعر السوق الظاهر، بينما لا يتفاعل جزء من الرسوم التي تفرضها بروتوكولات TermMax إلا بشكل ضئيل معه. حتى عند معدل اقتراض 20%، يساهم جزء المعدل المطابق فقط بنسبة 0.60% بالحجم نفسه مقابل مكوّن مرجع GT بنسبة 6%.
بالنسبة لقرض مدته 30 يومًا بقيمة 1,000 دولار عند 5%، يُنتج ذلك تقريبًا 0.62 دولار كرسوم اقتراض بروتوكولية.
ما أود ما زال فهمه هو مدى تكرار تغيّر معدل مرجع GT هذا. إذا ارتفع، يمكن لـ TermMax زيادة إيرادات الرسوم لكل وحدة اقتراض دون حجم أعلى أو معدل مطابق أعلى. يبدو أن هذا المعامل أكثر أهمية اقتصاديًا مما توحي به مكانته الهادئة.
@termmax #TermMax
#termmax @TermMax إن الرقم الذي غيّر نظرتي إلى رسوم TermMax لم يكن معدل الاقتراض نفسه. بل كان الجزء الثابت الخاص بإصدار GT الذي يقف بجانبه.
كمثال على العملة المستقرة، تستخدم وثائق TermMax معدلًا مرجعيًا لإصدار GT قدره 6% مع مضاعف رسوم بنسبة 10%، بالإضافة إلى 3% من معدل الاقتراض المطابق. عند معدل اقتراض 5%، تسهم هذه الأجزاء بنسبة 0.60% و0.15% على التوالي قبل تعديل الاستحقاق. وعند مضاعفة معدل الاقتراض المطابق إلى 10%، لا يتحرك أساس الرسوم السنوية المدمج إلا من 0.75% إلى 0.90%.
وهذا تفصيل سلوكي مفيد. قد يركز المقترضون على سعر السوق الظاهر، بينما لا يتفاعل جزء من الرسوم التي تفرضها بروتوكولات TermMax إلا بشكل ضئيل معه. حتى عند معدل اقتراض 20%، يساهم جزء المعدل المطابق فقط بنسبة 0.60% بالحجم نفسه مقابل مكوّن مرجع GT بنسبة 6%.
بالنسبة لقرض مدته 30 يومًا بقيمة 1,000 دولار عند 5%، يُنتج ذلك تقريبًا 0.62 دولار كرسوم اقتراض بروتوكولية.
ما أود ما زال فهمه هو مدى تكرار تغيّر معدل مرجع GT هذا. إذا ارتفع، يمكن لـ TermMax زيادة إيرادات الرسوم لكل وحدة اقتراض دون حجم أعلى أو معدل مطابق أعلى. يبدو أن هذا المعامل أكثر أهمية اقتصاديًا مما توحي به مكانته الهادئة.
@TermMax #TermMax
29
30
5.6k
·
--
#dusk $DUSK @Dusk_Foundation الجزء من ترميز الشركات الصغيرة والمتوسطة (SME) الذي أعود إليه باستمرار هو أمر غير مثير للانتباه بشكل مدهش؛ فقد تكون قائمة رأس المال (cap table) أكثر أهمية من شاشة التداول.
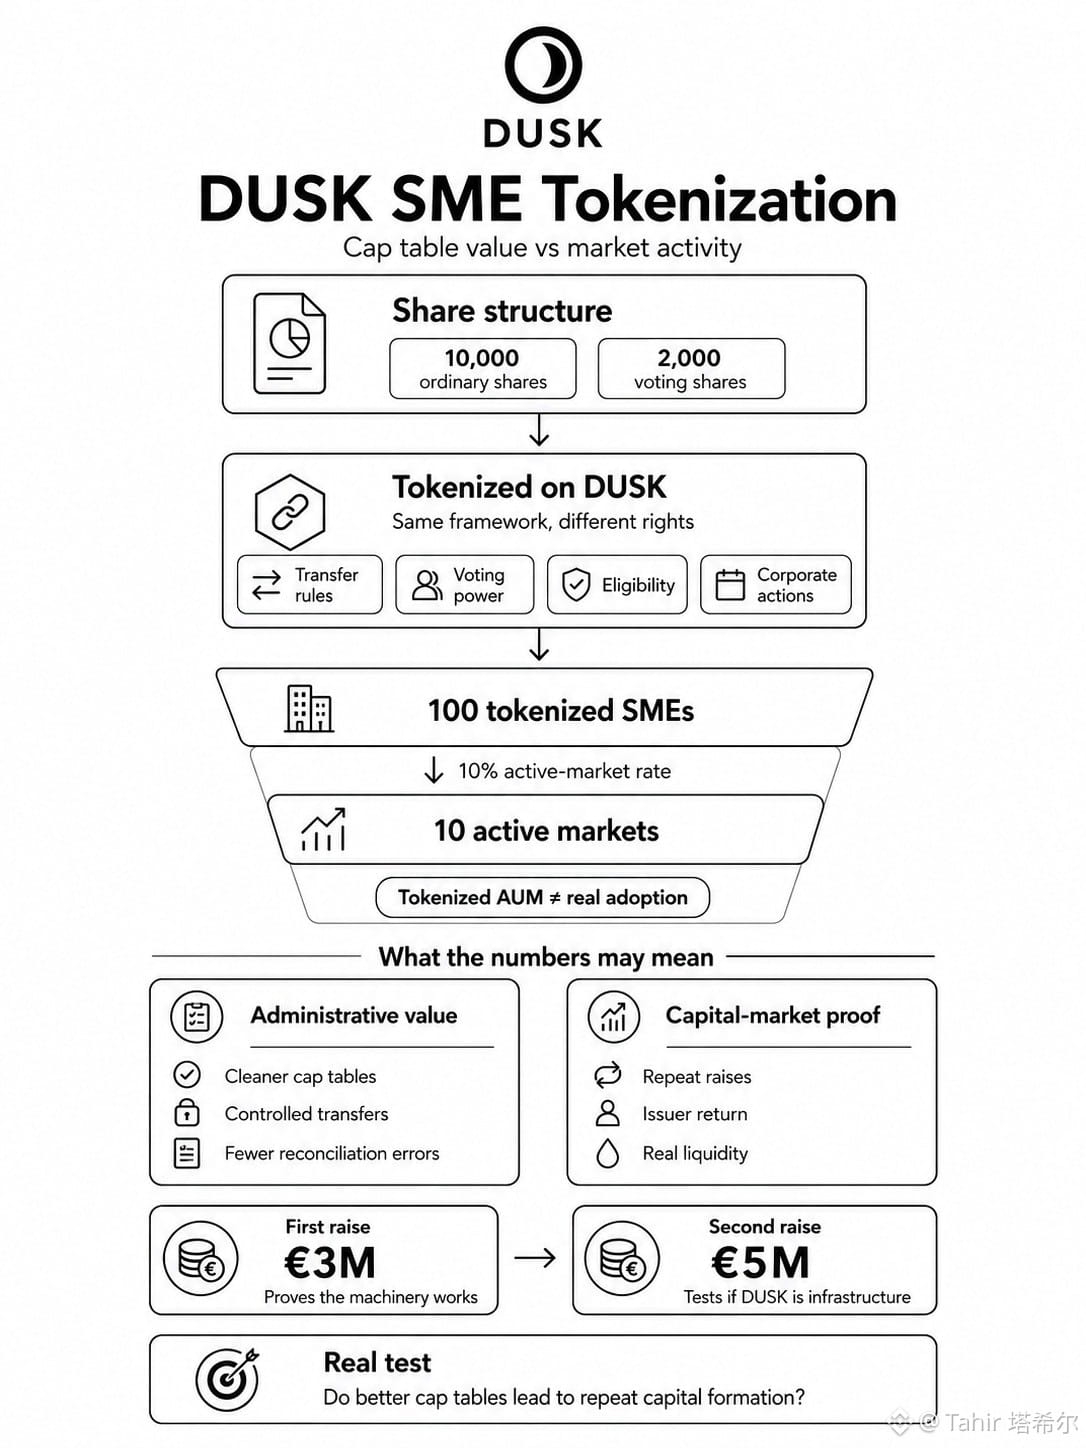
خذ شركة بسيطة لديها 10,000 سهم عادي و2,000 سهم مُنح حق التصويت. وضعهما معًا على DUSK باستخدام نفس إطار الترميز لا يجعلهما متطابقين اقتصاديًا. فقيود النقل، وقوة التصويت، وأهلية المساهمين، والإجراءات المؤسسية، ما زالت تحتاج إلى الالتزام بالحقوق المرتبطة بكل فئة.
وهذا يغيّر طريقة قراءتي لأرقام التبنّي.
إذا كان DUSK في النهاية يدعم 100 شركة SME مُرمّزة لكن 10 فقط تطور أسواقًا ثانوية نشطة، فإن وصف الـ90 الأخرى بالفشل سيُفوّت جزءًا من القيمة. فالسجلات الأكثر نظافة للملكية، والتحويلات المُحكمة، وأخطاء المصالحة/المطابقة الأقل قد تُحسّن الإدارة في وقت مبكر.
لكن ذلك يكشف أيضًا عن مقياس أضعف: AUM المُرمّز (الأصول الخاضعة للإدارة). 100 مليون يورو مُدرجة على السلسلة (on-chain) تخبرني بقليل إذا كانت تلك الأسهم لا تتغير ملكيتها نادرًا، ولا يعود المُصدرون لإجراء جولة تمويل أخرى.
يمكن أن يثبت إصدار أول بقيمة 3 ملايين يورو أن الآلية تعمل. أما جولة لاحقة بقيمة 5 ملايين يورو من نفس المُصدر فستخبرني أكثر حول ما إذا أصبح DUSK بنية تحتية مفيدة.
أستطيع رؤية الجانب الإداري. غير الواضح هو ما إذا كانت قوائم رأس المال الأفضل ستنتج لاحقًا تعبئة رأسمال متكررة، أم أنها ستنتج فقط سجلات أفضل لملكية غير سائلة.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk الجزء من ترميز الشركات الصغيرة والمتوسطة (SME) الذي أعود إليه باستمرار هو أمر غير مثير للانتباه بشكل مدهش؛ فقد تكون قائمة رأس المال (cap table) أكثر أهمية من شاشة التداول.
خذ شركة بسيطة لديها 10,000 سهم عادي و2,000 سهم مُنح حق التصويت. وضعهما معًا على DUSK باستخدام نفس إطار الترميز لا يجعلهما متطابقين اقتصاديًا. فقيود النقل، وقوة التصويت، وأهلية المساهمين، والإجراءات المؤسسية، ما زالت تحتاج إلى الالتزام بالحقوق المرتبطة بكل فئة.
وهذا يغيّر طريقة قراءتي لأرقام التبنّي.
إذا كان DUSK في النهاية يدعم 100 شركة SME مُرمّزة لكن 10 فقط تطور أسواقًا ثانوية نشطة، فإن وصف الـ90 الأخرى بالفشل سيُفوّت جزءًا من القيمة. فالسجلات الأكثر نظافة للملكية، والتحويلات المُحكمة، وأخطاء المصالحة/المطابقة الأقل قد تُحسّن الإدارة في وقت مبكر.
لكن ذلك يكشف أيضًا عن مقياس أضعف: AUM المُرمّز (الأصول الخاضعة للإدارة). 100 مليون يورو مُدرجة على السلسلة (on-chain) تخبرني بقليل إذا كانت تلك الأسهم لا تتغير ملكيتها نادرًا، ولا يعود المُصدرون لإجراء جولة تمويل أخرى.
يمكن أن يثبت إصدار أول بقيمة 3 ملايين يورو أن الآلية تعمل. أما جولة لاحقة بقيمة 5 ملايين يورو من نفس المُصدر فستخبرني أكثر حول ما إذا أصبح DUSK بنية تحتية مفيدة.
أستطيع رؤية الجانب الإداري. غير الواضح هو ما إذا كانت قوائم رأس المال الأفضل ستنتج لاحقًا تعبئة رأسمال متكررة، أم أنها ستنتج فقط سجلات أفضل لملكية غير سائلة.
@Dusk #dusk $DUSK
33
33
9.6k
·
--
#dusk $DUSK في الأسبوع الماضي كنت أفكر باستمرار في نقطة ضعف واحدة قد تهم أكثر من مجموعة الخصوصية النظرية لدى Phoenix: ماذا يحدث على حدود ما بين النشاط العام والنشاط المحمي.
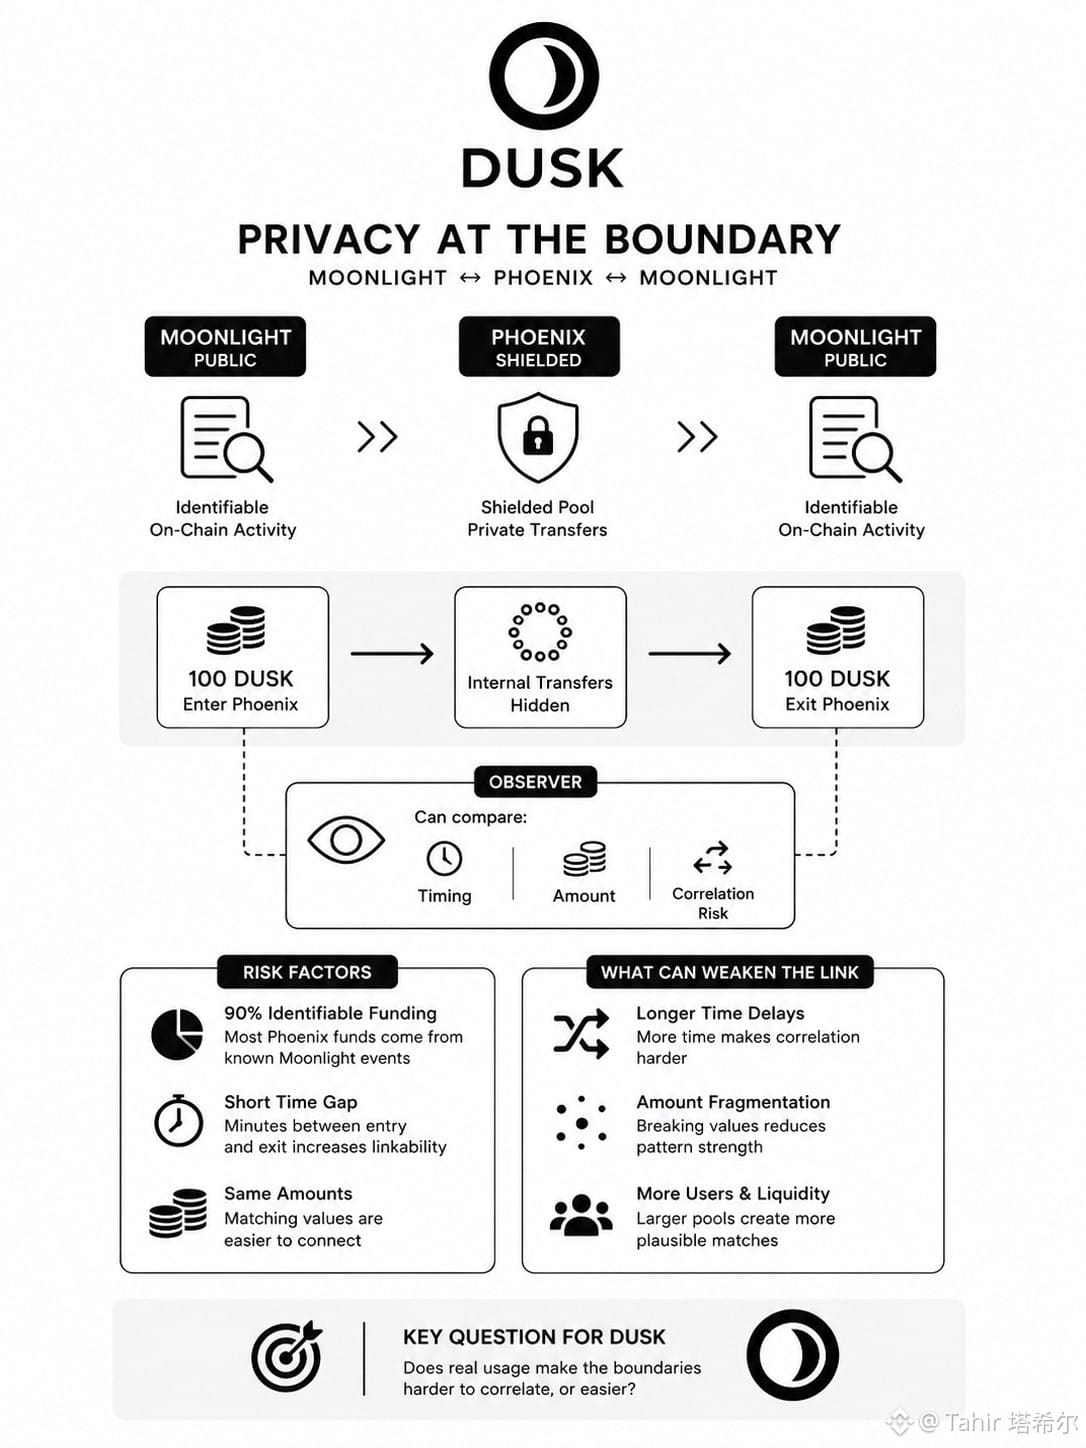
تخيّل 100 DUSK تتحرك من Moonlight إلى Phoenix، ثم بعد بضع دقائق تقريبًا يغادر Phoenix نحو 100 DUSK. قد تُخفي Phoenix مسار المعاملات الداخلي، لكن يمكن للمراقبين ما زالوا مقارنة مبلغ الدخول ومبلغ الخروج والتوقيت. وهذا لا يثبت أن الحدثين ينتميان إلى المستخدم نفسه، لكن يمكن أن يضيّق نطاق عدم الكشف عمليًا بدرجة أكبر بكثير مما توحي به أحجام مجموعة الخصوصية في العناوين.
تتضح المشكلة أكثر إذا افترضنا - بشكل افتراضي - أن 90% من تمويل Phoenix يأتي من أحداث Moonlight يمكن تحديدها. يمكن أن توجد مجموعة خصوصية كبيرة بشكل مشفّر، بينما تظل أنماط التمويل نفسها قادرة على تقديم قرائن خارجية قوية.
هذه هي التفرقة التي ما زلت أعود إليها مع DUSK: حجم مجموعة الخصوصية وقابلية الربط عبر الحدود ليستا مقياسًا واحدًا.
نقطة الاعتراض مهمة. ترابط التوقيت هو استنتاج، وليس برهانًا، وقد تؤدي التدفقات الأكبر، والتأخيرات، والمبالغ المتجزئة، ومزيد من المستخدمين إلى إضعاف تلك الروابط.
ومع ذلك، لا يعمل الشفافية المتغيرة إلا إذا كان التحويل بين Moonlight وPhoenix لا يعيد هدوءًا بناء مخطط المعاملات.
بالنسبة إلى DUSK، السؤال هو ما إذا كان الاستخدام الفعلي يجعل تلك الحدود أصعب في الارتباط، أم أسهل.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK في الأسبوع الماضي كنت أفكر باستمرار في نقطة ضعف واحدة قد تهم أكثر من مجموعة الخصوصية النظرية لدى Phoenix: ماذا يحدث على حدود ما بين النشاط العام والنشاط المحمي.
تخيّل 100 DUSK تتحرك من Moonlight إلى Phoenix، ثم بعد بضع دقائق تقريبًا يغادر Phoenix نحو 100 DUSK. قد تُخفي Phoenix مسار المعاملات الداخلي، لكن يمكن للمراقبين ما زالوا مقارنة مبلغ الدخول ومبلغ الخروج والتوقيت. وهذا لا يثبت أن الحدثين ينتميان إلى المستخدم نفسه، لكن يمكن أن يضيّق نطاق عدم الكشف عمليًا بدرجة أكبر بكثير مما توحي به أحجام مجموعة الخصوصية في العناوين.
تتضح المشكلة أكثر إذا افترضنا - بشكل افتراضي - أن 90% من تمويل Phoenix يأتي من أحداث Moonlight يمكن تحديدها. يمكن أن توجد مجموعة خصوصية كبيرة بشكل مشفّر، بينما تظل أنماط التمويل نفسها قادرة على تقديم قرائن خارجية قوية.
هذه هي التفرقة التي ما زلت أعود إليها مع DUSK: حجم مجموعة الخصوصية وقابلية الربط عبر الحدود ليستا مقياسًا واحدًا.
نقطة الاعتراض مهمة. ترابط التوقيت هو استنتاج، وليس برهانًا، وقد تؤدي التدفقات الأكبر، والتأخيرات، والمبالغ المتجزئة، ومزيد من المستخدمين إلى إضعاف تلك الروابط.
ومع ذلك، لا يعمل الشفافية المتغيرة إلا إذا كان التحويل بين Moonlight وPhoenix لا يعيد هدوءًا بناء مخطط المعاملات.
بالنسبة إلى DUSK، السؤال هو ما إذا كان الاستخدام الفعلي يجعل تلك الحدود أصعب في الارتباط، أم أسهل.
@Dusk #dusk $DUSK
30
35
11.6k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCFallsBelow$83000
1,029 مشاهدات
45 يقومون بالنقاش
$BTC
هذه المرة سنقول فقط بالمتابعة مع “نيو غي” لفتح صفقة بيع (Short) قرب 86000، مع تحديد جني الأرباح عند 83000.
اليوم نتحدث عن استراتيجية ما بعد كسر مستوى 83000. بعد الكسر يكون جني الأرباح عند 82300 والمنطقة بين 82000.
إذا تم كسر 82000، فندخل عند 8200، إلى نطاق 81500. أقل مستوى لجني الأرباح هو نطاق 80800 إلى 80500. وقف/دعم عند 80000.
比特币牛顿
·0 إعجاب
·1.3k مشاهدات
FedProposesPaymentStablecoinRules
9,329 مشاهدات
231 يقومون بالنقاش
ChinaMayLetAlibabaByteDanceBuyNvidiaChips
11,993 مشاهدات
299 يقومون بالنقاش