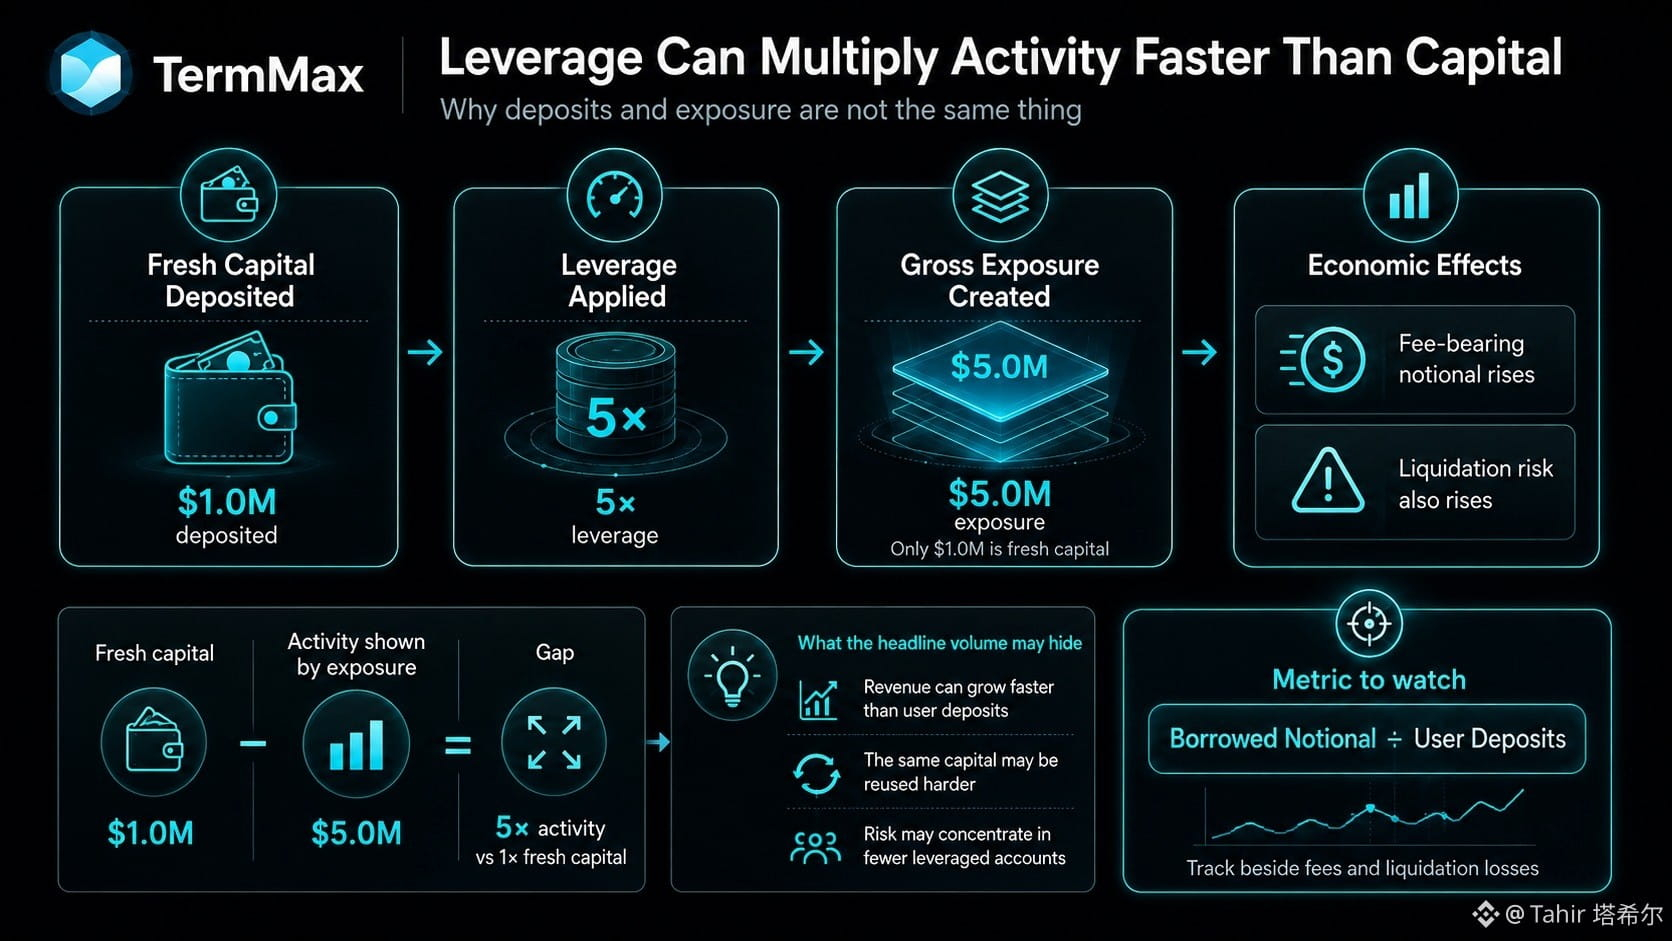
#termmax @TermMax الرقم TermMax الذي أواصل التحليق حوله ليس “الحجم”. بل هو الفجوة بين رأس المال المودَع والتعرّض الذي يُنشأ بمجرد بدء عمل الرافعة.
محفظة تجلب 1 مليون دولار وتُنشئ 5 ملايين دولار من التعرض الإجمالي قد تبدو كأنها 5 ملايين دولار من النشاط، لكن 1 مليون دولار فقط هو رأس مال جديد. بالنسبة لـ TermMax، هذه التفرقة مهمة لأن الرافعة يمكن أن تضاعف “الافتراضي الخاضع للرسوم” دون أن تضاعف المحافظ أو الإيداعات بنفس الوتيرة.
إذا كانت الرسوم تتناسب مع الافتراضي المُقترض، فإن كل زيادة إضافية قدرها 1.0× من الرافعة ينبغي أن تضيف تقريبًا طبقة أخرى من التعرض للرسوم بحجم الإيداع، قبل الاستحقاق وقبل اختلافات المعدلات. قد تجعل الاستحقاقات القصيرة هذه الرسوم الإضافية تبدو صغيرة، بينما ترتفع المخاطر الاقتصادية بشكل حاد إذا ساءت ظروف التصفية.
وهذا يخلق مقارنة محرجة لاقتصاديات TMX: قد تتحسن إيرادات البروتوكول أسرع من نمو المستخدمين، لكن قد يتزايد أيضًا تركّز تعرّض التصفية داخل عدد أقل من الحسابات عالية الرافعة.
الرافعة العالية بحد ذاتها ليست عيبًا. كفاءة رأس المال جزء من المنتج. وما زلت لا أستطيع حسمه من “حجم العناوين” هو ما إذا كان TermMax يجذب رأس مالًا أكبر، أم أنه يكتفي بإعادة تدوير رأس المال نفسه بشكل أشد.
المؤشر الذي أريده هو “الافتراضي المُقترض” مقسومًا على “إيداعات المستخدمين”، ويُتتبَّع جنبًا إلى جنب مع الرسوم وخسائر التصفية.
@TermMax #termmax