

胖撸撸
589 Bài đăng

胖撸撸
Báo cáo
Chặn người dùng
51 Đang theo dõi
163 Người theo dõi
495 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
Tuần trước, trên Hot Chips, IBM đã trưng ra một con chip mà vẫn chưa đưa vào sản xuất hàng loạt. Cùng một lõi có thể chuyển đổi hai bộ lệnh trong phạm vi nano-giây; hệ sinh thái Arm và các tác vụ tải trọng kiểu mainframe có thể dùng chung một bộ mã hóa và cơ chế chịu lỗi, thay vì phải “cứng” ghép hai nhân lại với nhau. Xem xong tin này rồi quay lại nhìn Dusk, mùi vị khá giống nhau.$DUSK
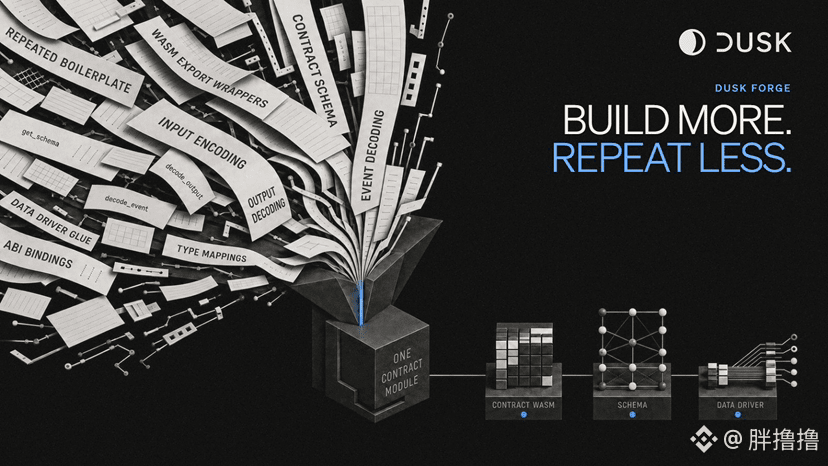
Con đường phổ biến của các privacy blockchain là: một chuỗi phải gồng đồng thời hai bộ logic—vừa giấu giao dịch, vừa “đóng vai” rằng chính nó là cùng một loại máy ảo mà cộng đồng đã quen dùng. Kết quả là cả hai phía đều không thật sự thoải mái. Dusk không tiếp tục nhồi chung vào một nồi. Nó tách việc thực thi thành hai nhánh được phân tách về mặt vật lý; tầng nền dùng Rust biên dịch sang WASM, chạy trên DuskVM, phụ trách riêng việc xử lý quyền riêng tư ở cấp giao thức, các giao dịch đối soát bằng zero-knowledge và trạng thái mặc định không bị rò rỉ. Tầng trên dùng môi trường tương thích để đỡ lấy những người vốn đã quen viết hợp đồng—các công cụ quen thuộc vẫn tiếp tục được dùng—rồi dữ liệu theo lô được chuyển lại cùng một tầng đối soát để nghiệm thu cuối. Đây không phải là lặp lại xây dựng; mà là thừa nhận rằng nhét các nguyên ngữ zero-knowledge vào một môi trường máy ảo tương thích có thể khiến từng bước đều bị kéo nặng. Làm toàn bộ theo hướng “native” thì lại có thể đánh mất chuỗi công cụ sẵn có. Vì vậy, logic nhạy cảm bám sát theo tầng đối soát, còn ứng dụng hướng tới người dùng đi theo lớp quen thuộc đó.@Dusk_Foundation #dusk
Luận điểm “bản thiết kế nói được” là một chuyện. Khi lớp tương thích vào được mainnet và hoạt động được, địa chỉ hoạt động có lẽ sẽ dừng quanh mức hai vạn người dùng. Nhưng các ứng dụng thật sự gắn kết vẫn thưa thớt; các giao thức trao đổi có thể vận hành ổn định chỉ có một, việc khóa tiền cũng không nổi bật. Tới nay vẫn chưa công bố tách tỉ trọng hợp đồng ở hai môi trường là bao nhiêu. Phần cửa ải sắp tới không nằm ở việc kiến trúc có tự nhất quán hay không, mà ở chỗ: những hợp đồng chỉ có thể tồn tại nhờ “bám sát” quyền riêng tư nguyên sinh đó, liệu có thể tích lũy đủ số lượt gọi trên mainnet hay không.$BTC
{spot}(DUSKUSDT)
Tuần trước, trên Hot Chips, IBM đã trưng ra một con chip mà vẫn chưa đưa vào sản xuất hàng loạt. Cùng một lõi có thể chuyển đổi hai bộ lệnh trong phạm vi nano-giây; hệ sinh thái Arm và các tác vụ tải trọng kiểu mainframe có thể dùng chung một bộ mã hóa và cơ chế chịu lỗi, thay vì phải “cứng” ghép hai nhân lại với nhau. Xem xong tin này rồi quay lại nhìn Dusk, mùi vị khá giống nhau.$DUSK
Con đường phổ biến của các privacy blockchain là: một chuỗi phải gồng đồng thời hai bộ logic—vừa giấu giao dịch, vừa “đóng vai” rằng chính nó là cùng một loại máy ảo mà cộng đồng đã quen dùng. Kết quả là cả hai phía đều không thật sự thoải mái. Dusk không tiếp tục nhồi chung vào một nồi. Nó tách việc thực thi thành hai nhánh được phân tách về mặt vật lý; tầng nền dùng Rust biên dịch sang WASM, chạy trên DuskVM, phụ trách riêng việc xử lý quyền riêng tư ở cấp giao thức, các giao dịch đối soát bằng zero-knowledge và trạng thái mặc định không bị rò rỉ. Tầng trên dùng môi trường tương thích để đỡ lấy những người vốn đã quen viết hợp đồng—các công cụ quen thuộc vẫn tiếp tục được dùng—rồi dữ liệu theo lô được chuyển lại cùng một tầng đối soát để nghiệm thu cuối. Đây không phải là lặp lại xây dựng; mà là thừa nhận rằng nhét các nguyên ngữ zero-knowledge vào một môi trường máy ảo tương thích có thể khiến từng bước đều bị kéo nặng. Làm toàn bộ theo hướng “native” thì lại có thể đánh mất chuỗi công cụ sẵn có. Vì vậy, logic nhạy cảm bám sát theo tầng đối soát, còn ứng dụng hướng tới người dùng đi theo lớp quen thuộc đó.@Dusk #dusk
Luận điểm “bản thiết kế nói được” là một chuyện. Khi lớp tương thích vào được mainnet và hoạt động được, địa chỉ hoạt động có lẽ sẽ dừng quanh mức hai vạn người dùng. Nhưng các ứng dụng thật sự gắn kết vẫn thưa thớt; các giao thức trao đổi có thể vận hành ổn định chỉ có một, việc khóa tiền cũng không nổi bật. Tới nay vẫn chưa công bố tách tỉ trọng hợp đồng ở hai môi trường là bao nhiêu. Phần cửa ải sắp tới không nằm ở việc kiến trúc có tự nhất quán hay không, mà ở chỗ: những hợp đồng chỉ có thể tồn tại nhờ “bám sát” quyền riêng tư nguyên sinh đó, liệu có thể tích lũy đủ số lượt gọi trên mainnet hay không.$BTC
223
·
--
Gần đây, Google đã cho ra mắt bộ công cụ HEIR, giúp mã hóa đồng cấu toàn phần tiến gần hơn đến tính thực tiễn. Các mô hình được huấn luyện trước có thể trực tiếp suy luận trên bản mã, dữ liệu được mã hóa hoàn toàn trong suốt quá trình nhưng vẫn tạo ra được kết quả có thể kiểm chứng. Tư duy “tính toán mà không cần nhìn thấy” này phản ánh đúng vấn đề mà các hợp đồng thông minh bí mật trên chuỗi lâu nay luôn muốn giải quyết.
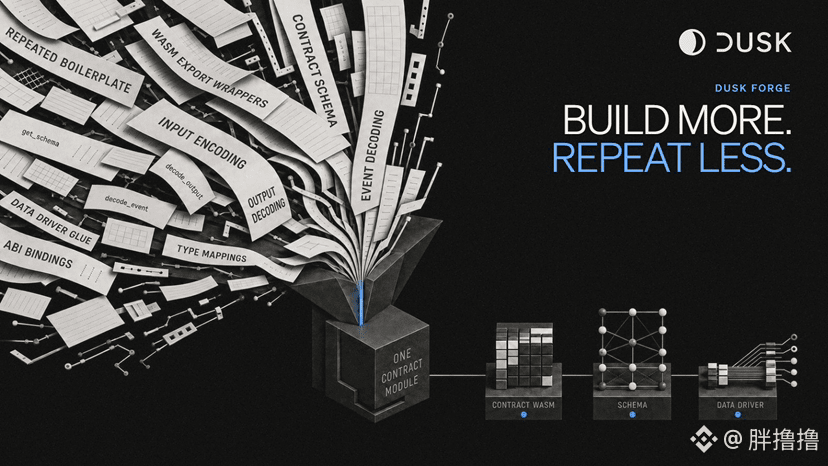
Khi mạng chính DuskEVM ra mắt, @Dusk_Foundation trở thành blockchain tương thích EVM đầu tiên xây dựng hệ thống hợp đồng thông minh bí mật dựa trên mô-đun Hedger. Kết hợp mã hóa đồng cấu và chứng minh không kiến thức, vừa bảo vệ quyền riêng tư dữ liệu giao dịch, vừa đảm bảo kết quả có thể kiểm chứng, đồng thời hỗ trợ đầy đủ Solidity. Kiến trúc kỹ thuật bản thân đã đủ nổi bật, nhưng việc triển khai lại điềm tĩnh hơn. Piecrust xử lý hiệu quả cho các hợp đồng không kiến thức rất tốt, song hệ sinh thái lại hầu như trống rỗng; DuskEVM dù giảm ngưỡng di chuyển, thì trên testnet, trong số 17 dự án DeFi triển khai, đa phần vẫn chỉ dừng ở mức thí điểm. Ứng dụng vận hành liên tục trên mainnet thì rất ít. Tổng số địa chỉ hoạt động toàn mạng chỉ hơn một vạn, bộ công cụ và cơ chế khuyến khích vẫn chưa tạo được quy mô, khiến nhà phát triển khó có động lực đủ mạnh để tham gia. $DUSK
Bài toán khó còn đến từ việc phải lựa chọn giữa hai kiến trúc: Piecrust có độ sâu về quyền riêng tư nhưng hệ sinh thái bắt đầu từ con số không; DuskEVM mạnh về tính tương thích nhưng lại cần phải nhượng bộ về quyền riêng tư gốc. Đơn vị chính thức cho rằng sẽ tối ưu theo từng bối cảnh, nhưng điều kiện tiên quyết lại là phải có các tiêu chuẩn rõ ràng. Nếu về sau hệ sinh thái quyền riêng tư thiếu các ứng dụng thực chất trong thời gian dài, dự án cuối cùng có thể chỉ là một chuỗi EVM thông thường được gắn thêm lớp tính năng quyền riêng tư, làm nới lỏng câu chuyện trọng tâm. Sau sáu năm mài giũa tầng nền, điều thực sự được kiểm nghiệm là liệu có thể đổi lấy nhiều thời gian hơn để nhận được sự đóng góp liên tục từ nhà phát triển hay không. #dusk $BTC
{spot}(DUSKUSDT)
Gần đây, Google đã cho ra mắt bộ công cụ HEIR, giúp mã hóa đồng cấu toàn phần tiến gần hơn đến tính thực tiễn. Các mô hình được huấn luyện trước có thể trực tiếp suy luận trên bản mã, dữ liệu được mã hóa hoàn toàn trong suốt quá trình nhưng vẫn tạo ra được kết quả có thể kiểm chứng. Tư duy “tính toán mà không cần nhìn thấy” này phản ánh đúng vấn đề mà các hợp đồng thông minh bí mật trên chuỗi lâu nay luôn muốn giải quyết.
Khi mạng chính DuskEVM ra mắt, @Dusk trở thành blockchain tương thích EVM đầu tiên xây dựng hệ thống hợp đồng thông minh bí mật dựa trên mô-đun Hedger. Kết hợp mã hóa đồng cấu và chứng minh không kiến thức, vừa bảo vệ quyền riêng tư dữ liệu giao dịch, vừa đảm bảo kết quả có thể kiểm chứng, đồng thời hỗ trợ đầy đủ Solidity. Kiến trúc kỹ thuật bản thân đã đủ nổi bật, nhưng việc triển khai lại điềm tĩnh hơn. Piecrust xử lý hiệu quả cho các hợp đồng không kiến thức rất tốt, song hệ sinh thái lại hầu như trống rỗng; DuskEVM dù giảm ngưỡng di chuyển, thì trên testnet, trong số 17 dự án DeFi triển khai, đa phần vẫn chỉ dừng ở mức thí điểm. Ứng dụng vận hành liên tục trên mainnet thì rất ít. Tổng số địa chỉ hoạt động toàn mạng chỉ hơn một vạn, bộ công cụ và cơ chế khuyến khích vẫn chưa tạo được quy mô, khiến nhà phát triển khó có động lực đủ mạnh để tham gia. $DUSK
Bài toán khó còn đến từ việc phải lựa chọn giữa hai kiến trúc: Piecrust có độ sâu về quyền riêng tư nhưng hệ sinh thái bắt đầu từ con số không; DuskEVM mạnh về tính tương thích nhưng lại cần phải nhượng bộ về quyền riêng tư gốc. Đơn vị chính thức cho rằng sẽ tối ưu theo từng bối cảnh, nhưng điều kiện tiên quyết lại là phải có các tiêu chuẩn rõ ràng. Nếu về sau hệ sinh thái quyền riêng tư thiếu các ứng dụng thực chất trong thời gian dài, dự án cuối cùng có thể chỉ là một chuỗi EVM thông thường được gắn thêm lớp tính năng quyền riêng tư, làm nới lỏng câu chuyện trọng tâm. Sau sáu năm mài giũa tầng nền, điều thực sự được kiểm nghiệm là liệu có thể đổi lấy nhiều thời gian hơn để nhận được sự đóng góp liên tục từ nhà phát triển hay không. #dusk $BTC
134
·
--
Gần đây có một bước tiến không mấy nổi bật nhưng lại đáng suy ngẫm. Ủy ban biên soạn thường trực của Bộ luật Thương mại Thống nhất tại Mỹ vừa chính thức xác nhận rằng các quy định hiện hành đã cho phép sử dụng token số để thực hiện toàn bộ việc chuyển nhượng quyền sở hữu đối với chứng khoán không cần chứng từ giấy tờ. Luật đã mở ra lối vào, nhưng lại đẩy những giằng co sâu hơn ra phía trước: khi việc chuyển giao bị phần mềm tiếp quản, những tình huống “không chuẩn” trước đây vẫn dựa vào sự cân nhắc thủ công và cơ chế “phòng hộ” từ phía tòa án thì phải được hiện thực hóa ra sao. $DUSK
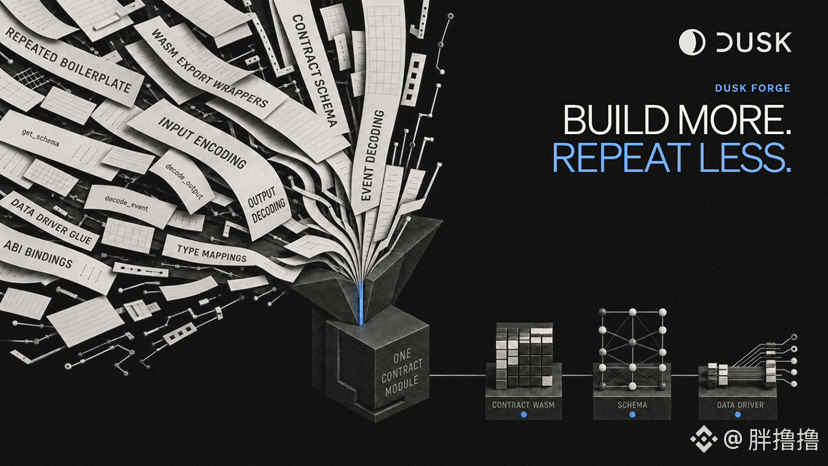
Gần đây tôi cũng lại rà soát lại toàn bộ tài liệu của Dusk, chính bởi sự giằng co này mà tôi bị tác động. Ngay từ đầu, nó đã cố gắng đưa bảo vệ quyền riêng tư, việc tiết lộ thân phận có chọn lọc và cơ chế thanh toán có tính xác định vào cùng một lớp hạ tầng dùng cho tài sản thuộc diện quản lý. Điều đó có nghĩa là bài kiểm tra thật sự của nó có thể không nằm ở sự trơn tru trong các giao dịch/chuyển nhượng hằng ngày, mà nằm ở những trạng thái đặc biệt phá vỡ thông lệ. Luồng logic của việc chuyển nhượng tài sản thông thường là tuyến tính: khi điều kiện thỏa mãn thì thực thi. Nhưng với chứng khoán nếu đã được đưa lên chuỗi, khi tổ chức phát hành gặp bất thường, tư cách người nắm giữ đột ngột không còn hiệu lực, vị thế cần tạm thời cách ly, hoặc có lệnh từ bên ngoài hạn chế lưu thông, thì hệ thống không thể dừng lại, cũng không thể bỏ qua. Thực tế tài chính có các trung gian và chuỗi trách nhiệm để “đệm” lại, và khi các quy tắc được đưa vào hợp đồng, việc ai có thẩm quyền giải thích khi phát sinh xung đột trở thành vấn đề then chốt. @Dusk_Foundation #dusk
Dù tự động hóa lộ trình thông thường có tinh vi đến đâu, thì cũng chỉ mới hoàn thành nửa chặng đầu. Nếu các dự án như Dusk muốn thực sự bám rễ và vận hành được trong thị trường tài chính, chúng phải bảo đảm rằng những “cửa sổ” bất thường dù ít cũng không bị mất kiểm soát — khi quy tắc và trật tự pháp lý mâu thuẫn thì phối hợp ra sao, liệu các lỗ hổng logic có thể được sửa chữa một cách có kiểm soát hay không, và cách lệnh phong tỏa đồng bộ với khối lượng/hoạt động ngoài chuỗi như thế nào. Vì vậy hiện tại tôi muốn xem nó sẽ dành chỗ trống thế nào cho các tình huống không theo quy tắc. Việc “stress test” áp lực đối với hạ tầng trong thị trường tài chính, chưa bao giờ xảy ra trong lúc quy tắc không cần phải được viết lại tạm thời. $BTC
{spot}(DUSKUSDT)
Gần đây có một bước tiến không mấy nổi bật nhưng lại đáng suy ngẫm. Ủy ban biên soạn thường trực của Bộ luật Thương mại Thống nhất tại Mỹ vừa chính thức xác nhận rằng các quy định hiện hành đã cho phép sử dụng token số để thực hiện toàn bộ việc chuyển nhượng quyền sở hữu đối với chứng khoán không cần chứng từ giấy tờ. Luật đã mở ra lối vào, nhưng lại đẩy những giằng co sâu hơn ra phía trước: khi việc chuyển giao bị phần mềm tiếp quản, những tình huống “không chuẩn” trước đây vẫn dựa vào sự cân nhắc thủ công và cơ chế “phòng hộ” từ phía tòa án thì phải được hiện thực hóa ra sao. $DUSK
Gần đây tôi cũng lại rà soát lại toàn bộ tài liệu của Dusk, chính bởi sự giằng co này mà tôi bị tác động. Ngay từ đầu, nó đã cố gắng đưa bảo vệ quyền riêng tư, việc tiết lộ thân phận có chọn lọc và cơ chế thanh toán có tính xác định vào cùng một lớp hạ tầng dùng cho tài sản thuộc diện quản lý. Điều đó có nghĩa là bài kiểm tra thật sự của nó có thể không nằm ở sự trơn tru trong các giao dịch/chuyển nhượng hằng ngày, mà nằm ở những trạng thái đặc biệt phá vỡ thông lệ. Luồng logic của việc chuyển nhượng tài sản thông thường là tuyến tính: khi điều kiện thỏa mãn thì thực thi. Nhưng với chứng khoán nếu đã được đưa lên chuỗi, khi tổ chức phát hành gặp bất thường, tư cách người nắm giữ đột ngột không còn hiệu lực, vị thế cần tạm thời cách ly, hoặc có lệnh từ bên ngoài hạn chế lưu thông, thì hệ thống không thể dừng lại, cũng không thể bỏ qua. Thực tế tài chính có các trung gian và chuỗi trách nhiệm để “đệm” lại, và khi các quy tắc được đưa vào hợp đồng, việc ai có thẩm quyền giải thích khi phát sinh xung đột trở thành vấn đề then chốt. @Dusk #dusk
Dù tự động hóa lộ trình thông thường có tinh vi đến đâu, thì cũng chỉ mới hoàn thành nửa chặng đầu. Nếu các dự án như Dusk muốn thực sự bám rễ và vận hành được trong thị trường tài chính, chúng phải bảo đảm rằng những “cửa sổ” bất thường dù ít cũng không bị mất kiểm soát — khi quy tắc và trật tự pháp lý mâu thuẫn thì phối hợp ra sao, liệu các lỗ hổng logic có thể được sửa chữa một cách có kiểm soát hay không, và cách lệnh phong tỏa đồng bộ với khối lượng/hoạt động ngoài chuỗi như thế nào. Vì vậy hiện tại tôi muốn xem nó sẽ dành chỗ trống thế nào cho các tình huống không theo quy tắc. Việc “stress test” áp lực đối với hạ tầng trong thị trường tài chính, chưa bao giờ xảy ra trong lúc quy tắc không cần phải được viết lại tạm thời. $BTC
149
·
--
Gần đây trong giới công nghệ có một động thái khá đáng để suy ngẫm. Vào giữa tháng Tám, một số nhóm robot hình người gần như đồng thời công bố rằng họ đã bổ sung một lớp thực thi chuyên dụng cho các tương tác vật lý cực đoan, ngoài “khung điều khiển vận động chung”. Khung chung chịu trách nhiệm kết nối nhanh với chuỗi công cụ; còn lớp chuyên dụng sẽ xử lý những ràng buộc vật lý mà không thể trừu tượng hóa thì vẫn phải cho chạy được một cách thực sự. Trong thế giới công khai (public chain) cũng đang diễn ra những lựa chọn tương tự.
#dusk
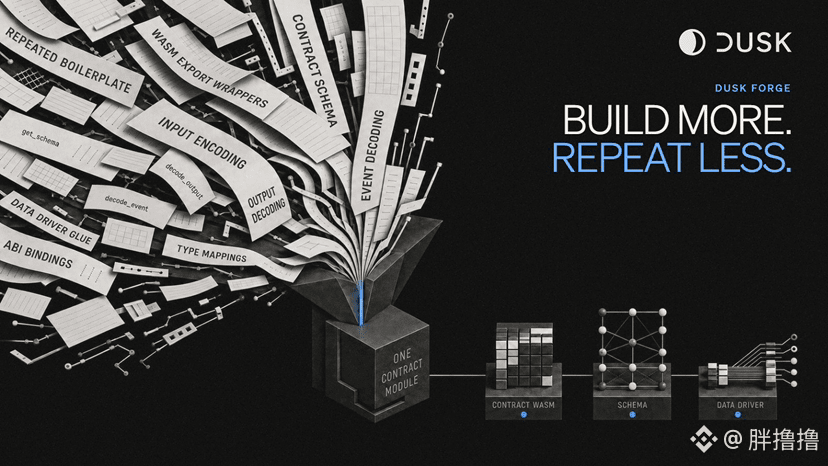
Việc tương thích với máy ảo Ethereum gần như trở thành lựa chọn mặc định. Cơ sở nhà phát triển và “cửa ngõ” về tính thanh khoản quá hấp dẫn, khiến nhiều mạng lưới mới cuối cùng đều mọc ra cùng một gương mặt. Tuy nhiên Dusk lại đồng thời giữ lại hai môi trường thực thi trên cùng một lớp mạng: DuskEVM đảm nhiệm Solidity và chuỗi công cụ hiện có, giúp giảm chi phí di chuyển; còn DuskVM biên dịch bằng Rust sang WASM, trực tiếp mang theo tài sản gốc, logic quyền riêng tư và các chứng minh không kiến thức. Lớp đồng thuận, thanh toán và tính sẵn sàng dữ liệu được thống nhất do DuskDS phụ trách. Việc tách kiểu như @Dusk_Foundation này giúp tách rời khả năng truy cập hệ sinh thái với năng lực tầng nền, không còn nhồi bài toán tính toán riêng tư vào máy ảo phổ dụng rồi miễn cưỡng cho chạy.
$DUSK
Giá trị rốt cuộc của kiến trúc này hay không còn phụ thuộc hoàn toàn vào lựa chọn thực tế của nhà phát triển. Nếu ứng dụng đổ xô vào “lớp tương thích”, thì môi trường gốc sẽ trở thành hình thức; nhưng một khi tài sản tuân thủ và ổn định, lựa chọn công bố tín dụng có chọn lọc hoặc các giao dịch riêng tư có thể kiểm toán thực sự chạy ra được ca sử dụng, thì hai môi trường sẽ trở thành nền tảng khác biệt. Hiện thị trường vẫn đang đứng quan sát cho sự kết hợp giữa quyền riêng tư và tuân thủ; Dusk đã đặt cược sớm vào một nhu cầu vẫn chưa định hình. Vì vậy mức định giá của $DUSK ít nhất phải chờ đến năm nay–năm sau, câu chuyện ngắn hạn vẫn sẽ lấn át thực chất; về dài hạn thì xem nhóm có thể kéo nhà phát triển ra khỏi “vùng thoải mái” quen thuộc để tiến vào một nhận thức thật sự hữu ích về môi trường gốc hay không.
$BTC
{spot}(DUSKUSDT)
Gần đây trong giới công nghệ có một động thái khá đáng để suy ngẫm. Vào giữa tháng Tám, một số nhóm robot hình người gần như đồng thời công bố rằng họ đã bổ sung một lớp thực thi chuyên dụng cho các tương tác vật lý cực đoan, ngoài “khung điều khiển vận động chung”. Khung chung chịu trách nhiệm kết nối nhanh với chuỗi công cụ; còn lớp chuyên dụng sẽ xử lý những ràng buộc vật lý mà không thể trừu tượng hóa thì vẫn phải cho chạy được một cách thực sự. Trong thế giới công khai (public chain) cũng đang diễn ra những lựa chọn tương tự.
#dusk
Việc tương thích với máy ảo Ethereum gần như trở thành lựa chọn mặc định. Cơ sở nhà phát triển và “cửa ngõ” về tính thanh khoản quá hấp dẫn, khiến nhiều mạng lưới mới cuối cùng đều mọc ra cùng một gương mặt. Tuy nhiên Dusk lại đồng thời giữ lại hai môi trường thực thi trên cùng một lớp mạng: DuskEVM đảm nhiệm Solidity và chuỗi công cụ hiện có, giúp giảm chi phí di chuyển; còn DuskVM biên dịch bằng Rust sang WASM, trực tiếp mang theo tài sản gốc, logic quyền riêng tư và các chứng minh không kiến thức. Lớp đồng thuận, thanh toán và tính sẵn sàng dữ liệu được thống nhất do DuskDS phụ trách. Việc tách kiểu như @Dusk này giúp tách rời khả năng truy cập hệ sinh thái với năng lực tầng nền, không còn nhồi bài toán tính toán riêng tư vào máy ảo phổ dụng rồi miễn cưỡng cho chạy.
$DUSK
Giá trị rốt cuộc của kiến trúc này hay không còn phụ thuộc hoàn toàn vào lựa chọn thực tế của nhà phát triển. Nếu ứng dụng đổ xô vào “lớp tương thích”, thì môi trường gốc sẽ trở thành hình thức; nhưng một khi tài sản tuân thủ và ổn định, lựa chọn công bố tín dụng có chọn lọc hoặc các giao dịch riêng tư có thể kiểm toán thực sự chạy ra được ca sử dụng, thì hai môi trường sẽ trở thành nền tảng khác biệt. Hiện thị trường vẫn đang đứng quan sát cho sự kết hợp giữa quyền riêng tư và tuân thủ; Dusk đã đặt cược sớm vào một nhu cầu vẫn chưa định hình. Vì vậy mức định giá của $DUSK ít nhất phải chờ đến năm nay–năm sau, câu chuyện ngắn hạn vẫn sẽ lấn át thực chất; về dài hạn thì xem nhóm có thể kéo nhà phát triển ra khỏi “vùng thoải mái” quen thuộc để tiến vào một nhận thức thật sự hữu ích về môi trường gốc hay không.
$BTC
138
·
--
Thị trường hợp đồng bị siết vị thế đột ngột lại dội một đợt “short squeeze” hiếm khi xảy ra lần nữa; Bitcoin từ hơn 60.000 đã được đẩy thẳng lên gần 80.000. Bên bán khống bị thanh lý hàng loạt, cảm xúc cũng chuyển từ nén sang phấn khích. Nhưng có vui thì có vui, đến lúc triển khai thực tế, nhiều người lại phát hiện việc chuyển tài sản xuyên mạng vẫn không phải ngưỡng thấp. #dusk
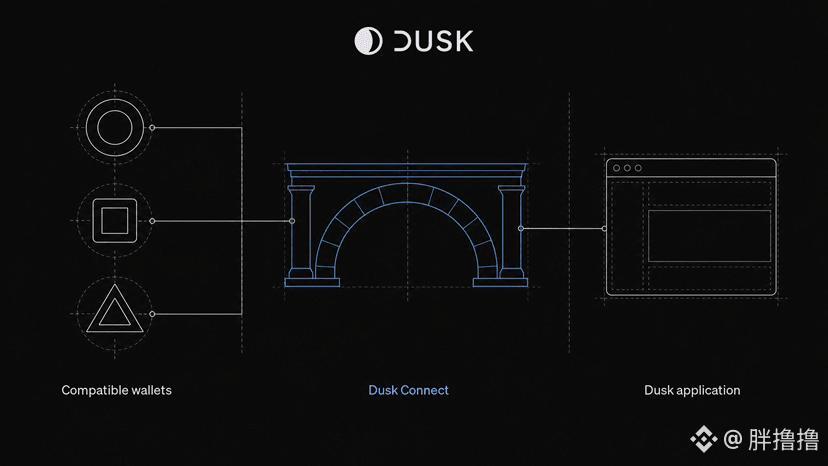
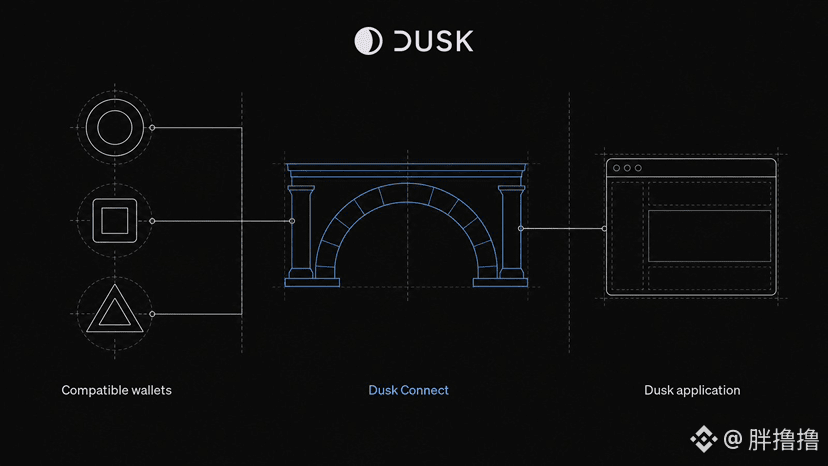
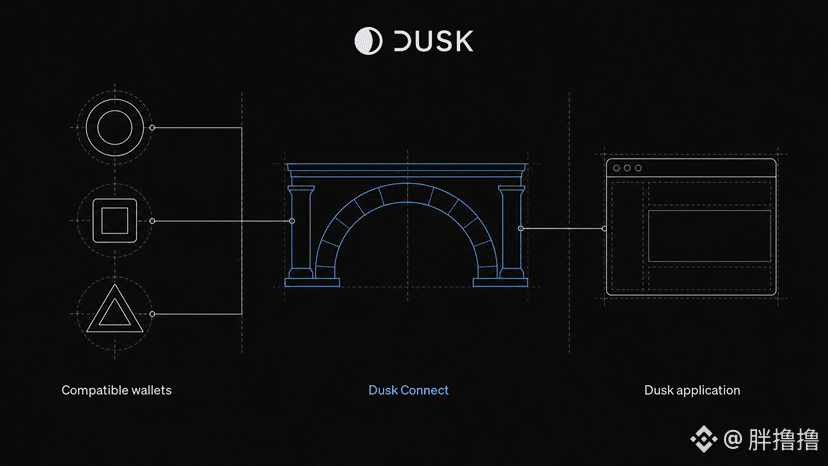
Tôi nhìn thấy câu hỏi lớn nhất của Dusk không phải là liệu kỹ thuật có làm được hay không, mà là người dùng phổ thông cần phải học trước bao nhiêu thứ thì mới dùng được thật sự. Giữa tháng 8, họ còn đang nói về việc token hóa sẽ đơn giản hóa vòng đời tài sản—tôi đồng ý với hướng đó—nhưng nếu đi đúng theo các bước hiện tại, cảm nhận lại là một chuyện khác. Muốn chuyển token từ mạng khác về mạng chính, trước hết phải tạo tài khoản Dusk, rồi chuẩn bị một ví tự lưu trữ có thể kết nối được với các giao thức cụ thể, đồng thời còn phải giữ thêm “nhiên liệu” cho mạng khác. @Dusk_Foundation
Việc này không phải chỉ bấm một lần là xong; có thể phải ủy quyền trước rồi mới thực thi, và thời gian nhận được thường được tính theo giờ. Ủy quyền thành công không đồng nghĩa với việc quá trình chuyển đã hoàn tất; trạng thái ở giữa đối với người bình thường gần như là “hộp đen”. Ngược lại, việc chuyển từ mạng chính ra bên ngoài còn đòi hỏi kỹ hơn: phải gửi coin vào đúng cổng vào cầu nối, rồi trong phần ghi chú (memo) điền chính xác địa chỉ đích. Điền thiếu hoặc điền sai thì hệ thống sẽ không tự xử lý; nghiêm trọng có thể không khôi phục được, ngoài ra còn phải trả phí cầu cố định—cũng chờ khoảng một giờ. $DUSK
Điều này hơi mâu thuẫn. Dusk muốn làm hạ tầng hướng tới tài chính và tài sản thật, nhưng hôm nay người dùng phổ thông chỉ chuyển coin của mình từ A sang B thôi cũng phải hiểu các khái niệm như mạng chính, cầu nối, ủy quyền, memo. Tháng Tư năm nay họ lại công bố thêm trình duyệt mới, ví desktop và công cụ kết nối cho di động; ngược lại, tôi lại cảm thấy điều đó cho thấy đội ngũ cũng biết rằng chặng đường phía trước dành cho cổng vào và tương tác người dùng còn dài. Tôi mong sau này sẽ có ít hơn việc để người dùng tự rà soát, và nhiều hơn việc sản phẩm đứng ra “bọc” cho người dùng. Nhận diện địa chỉ tự động, chặn lỗi, hiển thị trực quan trạng thái cầu nối, báo rõ ràng sau khi thất bại phải làm gì tiếp theo—những thứ này không hẳn “khoe được”, nhưng lại quyết định liệu người bình thường có dám thật sự đưa tài sản của mình vào hay không. Hạ tầng tài chính cuối cùng không chỉ phụ thuộc vào mật mã mạnh đến đâu, mà còn là sau khi xảy ra vấn đề, người dùng có bị “đơ” như không biết gì hay không. $BTC
{spot}(DUSKUSDT)
Thị trường hợp đồng bị siết vị thế đột ngột lại dội một đợt “short squeeze” hiếm khi xảy ra lần nữa; Bitcoin từ hơn 60.000 đã được đẩy thẳng lên gần 80.000. Bên bán khống bị thanh lý hàng loạt, cảm xúc cũng chuyển từ nén sang phấn khích. Nhưng có vui thì có vui, đến lúc triển khai thực tế, nhiều người lại phát hiện việc chuyển tài sản xuyên mạng vẫn không phải ngưỡng thấp. #dusk
Tôi nhìn thấy câu hỏi lớn nhất của Dusk không phải là liệu kỹ thuật có làm được hay không, mà là người dùng phổ thông cần phải học trước bao nhiêu thứ thì mới dùng được thật sự. Giữa tháng 8, họ còn đang nói về việc token hóa sẽ đơn giản hóa vòng đời tài sản—tôi đồng ý với hướng đó—nhưng nếu đi đúng theo các bước hiện tại, cảm nhận lại là một chuyện khác. Muốn chuyển token từ mạng khác về mạng chính, trước hết phải tạo tài khoản Dusk, rồi chuẩn bị một ví tự lưu trữ có thể kết nối được với các giao thức cụ thể, đồng thời còn phải giữ thêm “nhiên liệu” cho mạng khác. @Dusk
Việc này không phải chỉ bấm một lần là xong; có thể phải ủy quyền trước rồi mới thực thi, và thời gian nhận được thường được tính theo giờ. Ủy quyền thành công không đồng nghĩa với việc quá trình chuyển đã hoàn tất; trạng thái ở giữa đối với người bình thường gần như là “hộp đen”. Ngược lại, việc chuyển từ mạng chính ra bên ngoài còn đòi hỏi kỹ hơn: phải gửi coin vào đúng cổng vào cầu nối, rồi trong phần ghi chú (memo) điền chính xác địa chỉ đích. Điền thiếu hoặc điền sai thì hệ thống sẽ không tự xử lý; nghiêm trọng có thể không khôi phục được, ngoài ra còn phải trả phí cầu cố định—cũng chờ khoảng một giờ. $DUSK
Điều này hơi mâu thuẫn. Dusk muốn làm hạ tầng hướng tới tài chính và tài sản thật, nhưng hôm nay người dùng phổ thông chỉ chuyển coin của mình từ A sang B thôi cũng phải hiểu các khái niệm như mạng chính, cầu nối, ủy quyền, memo. Tháng Tư năm nay họ lại công bố thêm trình duyệt mới, ví desktop và công cụ kết nối cho di động; ngược lại, tôi lại cảm thấy điều đó cho thấy đội ngũ cũng biết rằng chặng đường phía trước dành cho cổng vào và tương tác người dùng còn dài. Tôi mong sau này sẽ có ít hơn việc để người dùng tự rà soát, và nhiều hơn việc sản phẩm đứng ra “bọc” cho người dùng. Nhận diện địa chỉ tự động, chặn lỗi, hiển thị trực quan trạng thái cầu nối, báo rõ ràng sau khi thất bại phải làm gì tiếp theo—những thứ này không hẳn “khoe được”, nhưng lại quyết định liệu người bình thường có dám thật sự đưa tài sản của mình vào hay không. Hạ tầng tài chính cuối cùng không chỉ phụ thuộc vào mật mã mạnh đến đâu, mà còn là sau khi xảy ra vấn đề, người dùng có bị “đơ” như không biết gì hay không. $BTC
148
·
--
Trong tuần này, Bitcoin từ mức hơn 60.000 đã tăng một mạch lên gần 80.000; chuỗi đồn bán (short) liên tiếp bị thanh lý, nghiệp vụ repo tín phiếu kho bạc được đẩy mạnh và việc quản lý được triển khai đã trở thành chất xúc tác. Thị trường lại bắt đầu đi tìm tài sản tiếp theo có thể được định giá trước, và TMX của TermMax vừa khớp với mốc ra mắt vào ngày 25/8.
Bản thân TermMax không khởi đầu nhờ những câu chuyện vĩ mô lớn lao, mà là một thử nghiệm tương đối thực dụng trong phân khúc vay mượn lãi suất cố định. #TermMax khi tôi lật xem thiết kế kinh tế của nó, tôi nhận thấy việc giải chấp sớm sẽ bị tính phạt, và khoản tiền này không bị “cắt xén” theo giao thức: được bơm toàn bộ vào quỹ thưởng theo thời gian thực, rồi chia cho những người vẫn còn nắm giữ trong kho (position) theo tỷ lệ phần mình. @termmax Ban đầu tôi thấy điều đó giống như lời hứa tiếp thị, nhưng sau đó tôi tự chạy thử thực tế với một vị thế quy mô nhỏ trong một ngày và xác nhận rằng các quy tắc đã được viết trong hợp đồng, không có can thiệp thủ công. $BTC
Giả sử bạn nắm một tỷ lệ nhất định phần được thế chấp trong TermMax; nếu trong ngày có “cá mập” cần gấp tiền và muốn rút sớm, bị trừ khoản phạt đó sẽ lập tức được phân bổ vào tài khoản của các bên còn thế chấp lại—làm chi phí nắm giữ bị pha loãng trực tiếp. So với các nguồn lợi khác, lạm phát sẽ làm loãng tất cả mọi người; cung cấp thanh khoản phải gánh tổn thất do biến động (impermanent loss); repo thì thường không minh bạch. Chỉ có khoản này là chi phí rõ ràng của người rời khỏi thị trường: người rút sớm trả giá cụ thể, và bên giữ lâu sẽ nhận được phần tăng thêm đầy đủ. So với mô hình “khóa cứng” trong 4 năm, lợi tức nền của TermMax gắn với khối lượng giao dịch thực sự; khoản phạt chỉ là một lớp bổ sung có tính xác định cao hơn. Nếu trong một khoảng thời gian không ai rút sớm, lớp tăng cường này sẽ về không—tuyệt đối không thể xem như có lời đảm bảo. Chạy thường xuyên thì ít nhất cũng hiệu quả hơn việc để đó; nhưng quy mô phụ thuộc vào tần suất rút sớm. Tôi hiện vẫn chưa tìm thấy một thiết kế thuần bổ trợ (pure subsidy) nào khác vừa sạch như vậy cho nhà đầu tư nhỏ.
Trong tuần này, Bitcoin từ mức hơn 60.000 đã tăng một mạch lên gần 80.000; chuỗi đồn bán (short) liên tiếp bị thanh lý, nghiệp vụ repo tín phiếu kho bạc được đẩy mạnh và việc quản lý được triển khai đã trở thành chất xúc tác. Thị trường lại bắt đầu đi tìm tài sản tiếp theo có thể được định giá trước, và TMX của TermMax vừa khớp với mốc ra mắt vào ngày 25/8.
Bản thân TermMax không khởi đầu nhờ những câu chuyện vĩ mô lớn lao, mà là một thử nghiệm tương đối thực dụng trong phân khúc vay mượn lãi suất cố định. #TermMax khi tôi lật xem thiết kế kinh tế của nó, tôi nhận thấy việc giải chấp sớm sẽ bị tính phạt, và khoản tiền này không bị “cắt xén” theo giao thức: được bơm toàn bộ vào quỹ thưởng theo thời gian thực, rồi chia cho những người vẫn còn nắm giữ trong kho (position) theo tỷ lệ phần mình. @TermMax Ban đầu tôi thấy điều đó giống như lời hứa tiếp thị, nhưng sau đó tôi tự chạy thử thực tế với một vị thế quy mô nhỏ trong một ngày và xác nhận rằng các quy tắc đã được viết trong hợp đồng, không có can thiệp thủ công. $BTC
Giả sử bạn nắm một tỷ lệ nhất định phần được thế chấp trong TermMax; nếu trong ngày có “cá mập” cần gấp tiền và muốn rút sớm, bị trừ khoản phạt đó sẽ lập tức được phân bổ vào tài khoản của các bên còn thế chấp lại—làm chi phí nắm giữ bị pha loãng trực tiếp. So với các nguồn lợi khác, lạm phát sẽ làm loãng tất cả mọi người; cung cấp thanh khoản phải gánh tổn thất do biến động (impermanent loss); repo thì thường không minh bạch. Chỉ có khoản này là chi phí rõ ràng của người rời khỏi thị trường: người rút sớm trả giá cụ thể, và bên giữ lâu sẽ nhận được phần tăng thêm đầy đủ. So với mô hình “khóa cứng” trong 4 năm, lợi tức nền của TermMax gắn với khối lượng giao dịch thực sự; khoản phạt chỉ là một lớp bổ sung có tính xác định cao hơn. Nếu trong một khoảng thời gian không ai rút sớm, lớp tăng cường này sẽ về không—tuyệt đối không thể xem như có lời đảm bảo. Chạy thường xuyên thì ít nhất cũng hiệu quả hơn việc để đó; nhưng quy mô phụ thuộc vào tần suất rút sớm. Tôi hiện vẫn chưa tìm thấy một thiết kế thuần bổ trợ (pure subsidy) nào khác vừa sạch như vậy cho nhà đầu tư nhỏ.
163
·
--
Dạo gần đây tôi cứ nghĩ mãi rằng trong giới, việc đánh giá một public chain gần như theo bản năng là trước tiên so sánh thông lượng và phí giao dịch—như thể số liệu đẹp thì các tổ chức sẽ tự nhiên tiến vào. Nhưng Dusk đã chọc thủng lớp “giấy cửa sổ” đó. Thứ thực sự làm kẹt việc thanh toán chứng khoán của các tổ chức không phải là sự nhanh hay chậm bề ngoài, mà là những ranh giới quyền riêng tư được giấu sâu trong quy trình và khâu xác minh quyền sở hữu. @Dusk_Foundation
Hàng chục nghìn thông tin của người nắm giữ phải đồng thời được bảo vệ; mỗi lần thay đổi cổ phần đều phải xác nhận chính xác liệu có chạm vào giới hạn nắm giữ hay không—không được để lộ dữ liệu gốc, đồng thời phải đảm bảo trạng thái trên chuỗi có thể truy vết và kết quả có thể được bên thứ ba độc lập chứng minh. #dusk
Microkelvin của Dusk đi theo một con đường khác. Nó không dựng sẵn một khung “phổ dụng” nhét được mọi thứ rồi cố nhồi vào bối cảnh tài chính, mà trước tiên thấu hiểu quy trình thanh toán thực tế của tổ chức, rồi tùy biến kiến trúc nền tảng xung quanh việc lưu chứng cứ về quyền riêng tư, xác minh theo hạn mức và chứng minh trạng thái. Cách “đảo ngược từ bối cảnh để suy ra công cụ” nghe có vẻ mộc mạc, nhưng lại sát với hiện thực hơn nhiều so với việc chỉ chăm chăm đắp thêm hiệu năng. $DUSK $BTC
Tất nhiên, hiện tại Dusk vẫn chưa thể nói là đã chín muồi. Bộ công cụ tùy biến này vẫn ở giai đoạn sớm, chưa trải qua việc mài giũa qua nhiều lần vận hành với nghiệp vụ thật quy mô lớn của các tổ chức, nên tính thực dụng và độ ổn định vẫn cần thời gian để kiểm chứng. Tương lai, thị trường tổ chức rốt cuộc con đường nào dễ “đột phá” hơn—Dusk gắn sâu với bối cảnh cụ thể hay các chain phổ dụng dựa vào hệ sinh thái để dần bù đắp điểm yếu—tôi tạm thời vẫn chưa chắc. Hướng đi thì đúng, nhưng con đường còn rất dài. Các bạn nghĩ sao về Dusk?
{spot}(DUSKUSDT)
Dạo gần đây tôi cứ nghĩ mãi rằng trong giới, việc đánh giá một public chain gần như theo bản năng là trước tiên so sánh thông lượng và phí giao dịch—như thể số liệu đẹp thì các tổ chức sẽ tự nhiên tiến vào. Nhưng Dusk đã chọc thủng lớp “giấy cửa sổ” đó. Thứ thực sự làm kẹt việc thanh toán chứng khoán của các tổ chức không phải là sự nhanh hay chậm bề ngoài, mà là những ranh giới quyền riêng tư được giấu sâu trong quy trình và khâu xác minh quyền sở hữu. @Dusk
Hàng chục nghìn thông tin của người nắm giữ phải đồng thời được bảo vệ; mỗi lần thay đổi cổ phần đều phải xác nhận chính xác liệu có chạm vào giới hạn nắm giữ hay không—không được để lộ dữ liệu gốc, đồng thời phải đảm bảo trạng thái trên chuỗi có thể truy vết và kết quả có thể được bên thứ ba độc lập chứng minh. #dusk
Microkelvin của Dusk đi theo một con đường khác. Nó không dựng sẵn một khung “phổ dụng” nhét được mọi thứ rồi cố nhồi vào bối cảnh tài chính, mà trước tiên thấu hiểu quy trình thanh toán thực tế của tổ chức, rồi tùy biến kiến trúc nền tảng xung quanh việc lưu chứng cứ về quyền riêng tư, xác minh theo hạn mức và chứng minh trạng thái. Cách “đảo ngược từ bối cảnh để suy ra công cụ” nghe có vẻ mộc mạc, nhưng lại sát với hiện thực hơn nhiều so với việc chỉ chăm chăm đắp thêm hiệu năng. $DUSK $BTC
Tất nhiên, hiện tại Dusk vẫn chưa thể nói là đã chín muồi. Bộ công cụ tùy biến này vẫn ở giai đoạn sớm, chưa trải qua việc mài giũa qua nhiều lần vận hành với nghiệp vụ thật quy mô lớn của các tổ chức, nên tính thực dụng và độ ổn định vẫn cần thời gian để kiểm chứng. Tương lai, thị trường tổ chức rốt cuộc con đường nào dễ “đột phá” hơn—Dusk gắn sâu với bối cảnh cụ thể hay các chain phổ dụng dựa vào hệ sinh thái để dần bù đắp điểm yếu—tôi tạm thời vẫn chưa chắc. Hướng đi thì đúng, nhưng con đường còn rất dài. Các bạn nghĩ sao về Dusk?
1
1
282
·
--
Những ngày này tôi lướt thấy một đống dự án chuẩn bị phát token, nhìn hơi phiền. Bấm vào xem một vòng thì đa số vẫn đang kể chuyện; còn dự án thật sự có thể “chen” được một chút không gian trong giai đoạn đầu thì dường như chỉ có TermMax đứng vững. Những dự án khác có cơ chế thời gian mơ hồ cũng chưa chạy thông suốt hoàn toàn, tôi lười đi soi thêm, nên cứ tập trung vào TermMax.
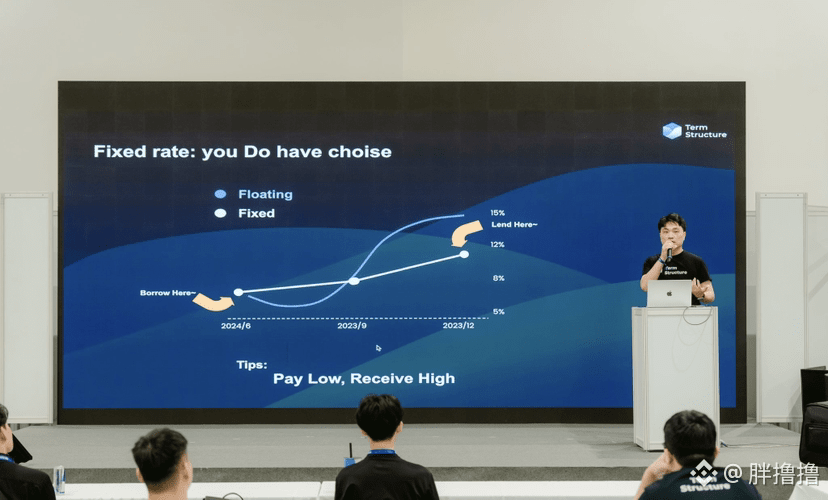
#TermMax Trước giờ tôi cứ nghĩ TermMax chỉ là một trò “đóng đinh lãi suất” kiểu sản phẩm thu nhập cố định. Mãi đến khi tách FT và XT ra xem thì tôi mới thấy nó không đơn giản vậy. FT đóng đinh vốn và phần lợi nhuận chắc chắn; còn XT ném phần có thể “cược” vào thị trường thứ cấp để luân chuyển. Tách TermMax như vậy thì việc cho vay không còn chỉ là đem tiền “chôn” đó đợi lấy lãi.
@termmax $ETH
Chỉ sau khi giới hạn giá (limit order) được lồng vào TermMax, tôi mới thấy nó có chút hay. Người bỏ tiền tự viết mức lãi suất năm tối thiểu; người đi vay thì khóa sớm chi phí tối đa. Còn ở giữa, chính họ tự “tác hợp”. Trước đây bị đẩy đi bởi một mức lãi suất thống nhất; giờ ít nhất có thể dùng lệnh để nói được đôi điều. TermMax không giống việc chỉ “san phẳng” biến động, mà giống như để dòng tiền tự bàn bạc giá cả.
Nhưng tôi vẫn chưa yên tâm về tính thanh khoản của nó. Sổ lệnh chưa đủ dày; khi các lệnh treo biến động mạnh thì rất dễ biến thành vật trưng bày. Lãi suất thì khóa lại sự không chắc chắn trước mắt, nhưng không đảm bảo mấy tháng sau chi phí này còn đáng giá hay không. Tiếp theo tôi sẽ xem hai phía lệnh của TermMax có khớp được với nhau không; liệu khi có lệnh lớn vào thì trượt giá có đột ngột mở rộng không; và XT rốt cuộc có đang phản ánh cảm xúc thật hay chỉ chạy theo không khí. Nếu chống đỡ được những điều đó, tôi mới dám nói TermMax đã dịch một chút hiệu suất sử dụng vốn đi về phía trước. Còn sớm, chưa vội kết luận.
Những ngày này tôi lướt thấy một đống dự án chuẩn bị phát token, nhìn hơi phiền. Bấm vào xem một vòng thì đa số vẫn đang kể chuyện; còn dự án thật sự có thể “chen” được một chút không gian trong giai đoạn đầu thì dường như chỉ có TermMax đứng vững. Những dự án khác có cơ chế thời gian mơ hồ cũng chưa chạy thông suốt hoàn toàn, tôi lười đi soi thêm, nên cứ tập trung vào TermMax.
#TermMax Trước giờ tôi cứ nghĩ TermMax chỉ là một trò “đóng đinh lãi suất” kiểu sản phẩm thu nhập cố định. Mãi đến khi tách FT và XT ra xem thì tôi mới thấy nó không đơn giản vậy. FT đóng đinh vốn và phần lợi nhuận chắc chắn; còn XT ném phần có thể “cược” vào thị trường thứ cấp để luân chuyển. Tách TermMax như vậy thì việc cho vay không còn chỉ là đem tiền “chôn” đó đợi lấy lãi.
@TermMax $ETH
Chỉ sau khi giới hạn giá (limit order) được lồng vào TermMax, tôi mới thấy nó có chút hay. Người bỏ tiền tự viết mức lãi suất năm tối thiểu; người đi vay thì khóa sớm chi phí tối đa. Còn ở giữa, chính họ tự “tác hợp”. Trước đây bị đẩy đi bởi một mức lãi suất thống nhất; giờ ít nhất có thể dùng lệnh để nói được đôi điều. TermMax không giống việc chỉ “san phẳng” biến động, mà giống như để dòng tiền tự bàn bạc giá cả.
Nhưng tôi vẫn chưa yên tâm về tính thanh khoản của nó. Sổ lệnh chưa đủ dày; khi các lệnh treo biến động mạnh thì rất dễ biến thành vật trưng bày. Lãi suất thì khóa lại sự không chắc chắn trước mắt, nhưng không đảm bảo mấy tháng sau chi phí này còn đáng giá hay không. Tiếp theo tôi sẽ xem hai phía lệnh của TermMax có khớp được với nhau không; liệu khi có lệnh lớn vào thì trượt giá có đột ngột mở rộng không; và XT rốt cuộc có đang phản ánh cảm xúc thật hay chỉ chạy theo không khí. Nếu chống đỡ được những điều đó, tôi mới dám nói TermMax đã dịch một chút hiệu suất sử dụng vốn đi về phía trước. Còn sớm, chưa vội kết luận.
142
·
--
Hôm qua Lễ Thất Tịch không có người yêu, vài người anh em kéo tôi tới đầu hẻm uống nước ngọt. Câu chuyện lạc sang dữ liệu của mainnet Dusk, mấy người đứng nhìn cùng một lô số liệu là lập tức cãi thành hai phe. Người lạc quan nói Dusk ghi nhận địa chỉ hoạt động tích lũy ổn định quanh mười chín nghìn, doanh thu giao dịch hằng ngày cỡ vài chục triệu USD, sau khi cầu hai chiều ra mắt thì hoạt động từng tăng gần một nửa, tuần mainnet lên thì giá coin tăng 60%. Người bi quan thì chỉ vào trình duyệt: hơn 70% khối giao dịch của Dusk chỉ có dưới hai giao dịch, khối rỗng nhiều; giao dịch trung bình @Dusk_Foundation theo ngày chỉ vừa đủ vượt qua một nghìn, địa chỉ hoạt động đơn ngày chưa tới tám mươi. Hai bên đều không nói dối, chỉ là khác nhau về cách thống kê. Mười chín nghìn là theo kiểu tích lũy theo chu kỳ, còn tám mươi là số đã khử trùng theo từng ngày.#dusk Tôi sau đó tự kiểm lại, dữ liệu gốc của Dusk đúng là khớp. Nhưng so với các mainnet công khai phổ biến, mức hoạt động hiện tại của Dusk vẫn hơi thấp; các pool vốn DEX cũng mỏng, chỉ có thể dựa vào lãi suất năm cao để gồng thanh khoản. Tôi không vì thế mà kết luận Dusk sẽ tắt ngúm. Mainnet mới ra chưa tới nửa năm, giai đoạn đầu của một chuỗi mới lạnh lẽo là bình thường.$DUSK Người ủng hộ đừng chỉ chọn những con số đẹp, người nghi ngờ cũng đừng cầm lát cắt xấu nhất để phủ định thẳng tay. Tôi sau này sẽ theo dõi xem tài sản NPEX của Dusk khi nào thật sự được đưa lên on-chain và chạy; sau khi nâng cấp Boreas thì độ ổn định mạng ra sao; kế hoạch OpenDusk có thể thực sự làm cộng đồng “sôi” lại hay không. Những cuộc cãi nhau khác đa phần chỉ là nhiễu. Với tư cách là một nhà phát triển, tôi cũng sẽ chú ý tới chi phí để người dùng bắt đầu với Dusk và độ chín muồi của bộ công cụ quyền riêng tư. Tổng thể vẫn giữ thái độ thận trọng nhưng ghi nhận—vì hướng quyền riêng tư có nhu cầu thật. Dusk còn trẻ, cần thời gian để kiểm chứng.$BTC
{spot}(DUSKUSDT)
Hôm qua Lễ Thất Tịch không có người yêu, vài người anh em kéo tôi tới đầu hẻm uống nước ngọt. Câu chuyện lạc sang dữ liệu của mainnet Dusk, mấy người đứng nhìn cùng một lô số liệu là lập tức cãi thành hai phe. Người lạc quan nói Dusk ghi nhận địa chỉ hoạt động tích lũy ổn định quanh mười chín nghìn, doanh thu giao dịch hằng ngày cỡ vài chục triệu USD, sau khi cầu hai chiều ra mắt thì hoạt động từng tăng gần một nửa, tuần mainnet lên thì giá coin tăng 60%. Người bi quan thì chỉ vào trình duyệt: hơn 70% khối giao dịch của Dusk chỉ có dưới hai giao dịch, khối rỗng nhiều; giao dịch trung bình @Dusk theo ngày chỉ vừa đủ vượt qua một nghìn, địa chỉ hoạt động đơn ngày chưa tới tám mươi. Hai bên đều không nói dối, chỉ là khác nhau về cách thống kê. Mười chín nghìn là theo kiểu tích lũy theo chu kỳ, còn tám mươi là số đã khử trùng theo từng ngày.#dusk Tôi sau đó tự kiểm lại, dữ liệu gốc của Dusk đúng là khớp. Nhưng so với các mainnet công khai phổ biến, mức hoạt động hiện tại của Dusk vẫn hơi thấp; các pool vốn DEX cũng mỏng, chỉ có thể dựa vào lãi suất năm cao để gồng thanh khoản. Tôi không vì thế mà kết luận Dusk sẽ tắt ngúm. Mainnet mới ra chưa tới nửa năm, giai đoạn đầu của một chuỗi mới lạnh lẽo là bình thường.$DUSK Người ủng hộ đừng chỉ chọn những con số đẹp, người nghi ngờ cũng đừng cầm lát cắt xấu nhất để phủ định thẳng tay. Tôi sau này sẽ theo dõi xem tài sản NPEX của Dusk khi nào thật sự được đưa lên on-chain và chạy; sau khi nâng cấp Boreas thì độ ổn định mạng ra sao; kế hoạch OpenDusk có thể thực sự làm cộng đồng “sôi” lại hay không. Những cuộc cãi nhau khác đa phần chỉ là nhiễu. Với tư cách là một nhà phát triển, tôi cũng sẽ chú ý tới chi phí để người dùng bắt đầu với Dusk và độ chín muồi của bộ công cụ quyền riêng tư. Tổng thể vẫn giữ thái độ thận trọng nhưng ghi nhận—vì hướng quyền riêng tư có nhu cầu thật. Dusk còn trẻ, cần thời gian để kiểm chứng.$BTC
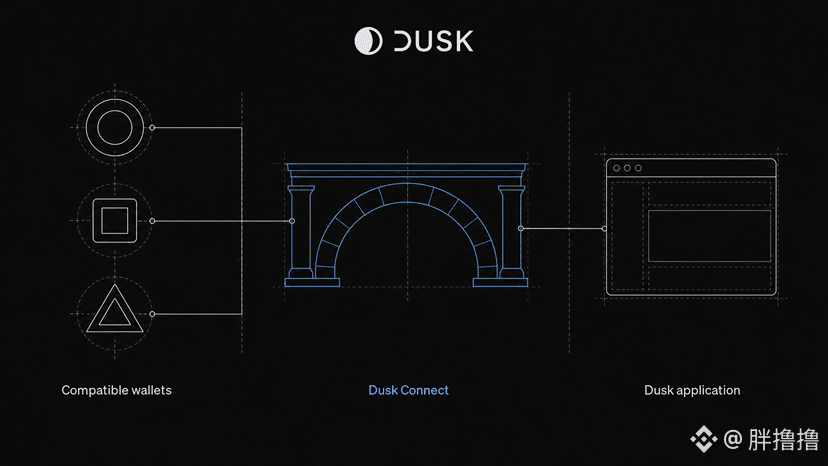
154
·
--
Khi xem lại tài liệu về AMM lãi suất cố định của TermMax, tôi dừng ánh mắt vài giây ở phần certainty. Phản ứng đầu tiên là: đây chẳng phải chỉ là việc bọc chứng khoán Mỹ được token hóa bằng một lớp “khóa theo kỳ hạn” sao? Về mặt cấu trúc thì vẫn không vượt ra khỏi khuôn khổ quen thuộc, suýt nữa tôi đã tắt trang. Mãi đến khi tách rời đoạn đường thực thi của @termmax trong whitepaper về Rate Lock, đi lần lượt theo thứ tự thanh lý và cố định lãi suất, tôi mới nhận ra đánh giá ban đầu của mình đã nhìn nông. Thực sự nó không phải là tạo thêm lãi suất cho chứng khoán được token hóa. Cách hiểu sớm chỉ dừng ở việc nhét sẵn chứng khoán Mỹ đã token hóa vào một pool cho vay phổ quát, cùng lắm là tối ưu biên.
Điểm làm lệch phán đoán nằm ở sự kết nối giữa thanh lý và khóa lãi suất. Trong các khoản vay thế chấp cổ phiếu truyền thống, cả bộ quy trình “duyệt theo dõi giá” và “cơ chế bổ sung bảo đảm theo thị trường” được nén lại thành một hợp đồng lãi suất cố định hiệu lực tức thời trên chuỗi. Mấu chốt là rút thẳng khỏi đường thực thi mọi bất định xuyên suốt chu kỳ vay. Ngay lúc phát sinh khoản vay, lãi suất được ghi vào hợp đồng; tổng số tiền phải trả không còn bám theo biến động thị trường nữa, và ranh giới thanh lý cũng được đánh dấu sẵn tại đúng thời điểm đó.
TermMax khi đưa vào tình huống thực sẽ rõ hơn. Giả sử bạn nắm giữ chứng khoán Mỹ đã token hóa, trong ngắn hạn vừa không muốn đóng vị thế, vừa cần rút tiền ngay. Với phương án lãi suất thả nổi trước đây, việc tính lại chi phí hằng ngày có thể khiến con số phải trả tăng lên bất ngờ khi thanh khoản siết chặt. Còn ở đây, ngay khoảnh khắc vay, lãi suất và tổng tiền hoàn trả được khóa cứng đồng thời; ranh giới thanh lý được vạch ra cũng tại cùng thời điểm. Quyền kiểm soát tài sản không chuyển giao, chỉ là đổi vị thế để lấy khoản tiền có sẵn cả mức lãi suất lẫn thời hạn đã được xác định.
Nghĩ tiếp sẽ đụng tới những giả định “lớp nền” mà DeFi trong suốt hơn mười năm qua mặc nhiên chấp nhận. Thả nổi luôn được coi là trạng thái nguyên bản; còn cố định thì cần một cơ chế bổ trợ để gánh đỡ. #TermMax TermMax đứng thẳng đối diện. Ở đây AMM không phục vụ để kiếm lợi nhuận biến động, mà để khớp đối tác cho từng khoản vay lãi suất cố định ngay lập tức, sao cho lãi suất hoàn tất việc khóa ngay tại khoảnh khắc giao dịch. Thiết kế gộp việc khớp lệnh và “cố định hóa” thành một bước, nhưng đồng thời cũng đặt lại cấu trúc rủi ro lên sân khấu.
Điều đáng cân đo nhất lúc này vẫn là phản ứng dây chuyền khi tài sản nền xuất hiện tình trạng lệch neo cực đoan. Nếu quan hệ neo bị đứt gãy mạnh trong thời gian ngắn, bản thân hợp đồng cố định không tự định giá lại, nhưng có thể khiến áp lực thanh khoản vốn được phân tán bị dồn vào pool khớp lệnh—tạo ra tình trạng “đọng tiền” cục bộ hoặc thậm chí rút cạn.
Khi xem lại tài liệu về AMM lãi suất cố định của TermMax, tôi dừng ánh mắt vài giây ở phần certainty. Phản ứng đầu tiên là: đây chẳng phải chỉ là việc bọc chứng khoán Mỹ được token hóa bằng một lớp “khóa theo kỳ hạn” sao? Về mặt cấu trúc thì vẫn không vượt ra khỏi khuôn khổ quen thuộc, suýt nữa tôi đã tắt trang. Mãi đến khi tách rời đoạn đường thực thi của @TermMax trong whitepaper về Rate Lock, đi lần lượt theo thứ tự thanh lý và cố định lãi suất, tôi mới nhận ra đánh giá ban đầu của mình đã nhìn nông. Thực sự nó không phải là tạo thêm lãi suất cho chứng khoán được token hóa. Cách hiểu sớm chỉ dừng ở việc nhét sẵn chứng khoán Mỹ đã token hóa vào một pool cho vay phổ quát, cùng lắm là tối ưu biên.
Điểm làm lệch phán đoán nằm ở sự kết nối giữa thanh lý và khóa lãi suất. Trong các khoản vay thế chấp cổ phiếu truyền thống, cả bộ quy trình “duyệt theo dõi giá” và “cơ chế bổ sung bảo đảm theo thị trường” được nén lại thành một hợp đồng lãi suất cố định hiệu lực tức thời trên chuỗi. Mấu chốt là rút thẳng khỏi đường thực thi mọi bất định xuyên suốt chu kỳ vay. Ngay lúc phát sinh khoản vay, lãi suất được ghi vào hợp đồng; tổng số tiền phải trả không còn bám theo biến động thị trường nữa, và ranh giới thanh lý cũng được đánh dấu sẵn tại đúng thời điểm đó.
TermMax khi đưa vào tình huống thực sẽ rõ hơn. Giả sử bạn nắm giữ chứng khoán Mỹ đã token hóa, trong ngắn hạn vừa không muốn đóng vị thế, vừa cần rút tiền ngay. Với phương án lãi suất thả nổi trước đây, việc tính lại chi phí hằng ngày có thể khiến con số phải trả tăng lên bất ngờ khi thanh khoản siết chặt. Còn ở đây, ngay khoảnh khắc vay, lãi suất và tổng tiền hoàn trả được khóa cứng đồng thời; ranh giới thanh lý được vạch ra cũng tại cùng thời điểm. Quyền kiểm soát tài sản không chuyển giao, chỉ là đổi vị thế để lấy khoản tiền có sẵn cả mức lãi suất lẫn thời hạn đã được xác định.
Nghĩ tiếp sẽ đụng tới những giả định “lớp nền” mà DeFi trong suốt hơn mười năm qua mặc nhiên chấp nhận. Thả nổi luôn được coi là trạng thái nguyên bản; còn cố định thì cần một cơ chế bổ trợ để gánh đỡ. #TermMax TermMax đứng thẳng đối diện. Ở đây AMM không phục vụ để kiếm lợi nhuận biến động, mà để khớp đối tác cho từng khoản vay lãi suất cố định ngay lập tức, sao cho lãi suất hoàn tất việc khóa ngay tại khoảnh khắc giao dịch. Thiết kế gộp việc khớp lệnh và “cố định hóa” thành một bước, nhưng đồng thời cũng đặt lại cấu trúc rủi ro lên sân khấu.
Điều đáng cân đo nhất lúc này vẫn là phản ứng dây chuyền khi tài sản nền xuất hiện tình trạng lệch neo cực đoan. Nếu quan hệ neo bị đứt gãy mạnh trong thời gian ngắn, bản thân hợp đồng cố định không tự định giá lại, nhưng có thể khiến áp lực thanh khoản vốn được phân tán bị dồn vào pool khớp lệnh—tạo ra tình trạng “đọng tiền” cục bộ hoặc thậm chí rút cạn.
66
·
--
Tối qua đối xong log nút thì đã qua mười một giờ rồi, lẽ ra nên đi ngủ, nhưng vẫn thói quen mở tài liệu kinh tế token của Dusk. Tôi muốn tính lại các con số.
Tổng cung của Dusk là một tỷ token. Khi khởi động, $DUSK đã có 500 triệu được lưu hành, còn lại 500 triệu sẽ được phát hành trong vòng 36 năm theo mô hình suy giảm theo cấp số nhân, cứ mỗi 4 năm thì giảm một nửa. Mỗi khối có lượng phát hành cố định là 19,86 token, 80% dành cho người tạo khối: trong đó 70% là cơ bản, 10% theo điều kiện. 5% mỗi loại cho hội đồng xác thực và phê duyệt, 10% đưa vào quỹ dự án. Tính đến 4 năm đầu: năm đầu tăng thêm khoảng 250 triệu, lạm phát trực tiếp là 25%. Sau 4 năm, tổng cộng gần 470 triệu, gần như đổ sớm trước một nửa tổng lượng còn lại ra thị trường. Nhiều dự án dùng lịch phát hành cực dài để “đóng gói” lạm phát giai đoạn đầu, còn @Dusk_Foundation Dusk thì sắp nhịp rất thẳng thắn: phần đầu nhanh, phần sau chậm. Chỉ số mà thị trường hay nhắc tới về APY staking trên 36% tại Dusk chủ yếu vẫn là phần thưởng phát hành thêm, chứ không phải phí giao dịch thật sự nâng đỡ. Lợi nhuận staking sẽ dao động, còn phần phát hành thêm thì tương đối cố định. Hiện phí giao dịch lại cực kỳ không ổn định, và hệ sinh thái vẫn phụ thuộc rất nặng vào việc phát hành thêm.#dusk
DUSK là tài sản duy nhất để staking cũng là gas duy nhất; nhu cầu “cứng” trong chuỗi là có thật. Nhưng quyền quản trị vẫn chưa được triển khai. Tiền đề để cơ chế của Dusk tự nhất quán về mặt logic là: khối lượng giao dịch và hoạt động của các nút phải tiếp tục tăng trưởng, nếu không thì việc pha loãng mạnh trong giai đoạn đầu có thể phản tác dụng lên giá trị. Nó trải phẳng biên độ lạm phát ban đầu mà không che giấu, và việc gắn kết staking với gas cũng tạo ra các kịch bản sử dụng tương đối rõ ràng—ít nhất thì sự thẳng thắn này là có. Thử thách thực sự nằm ở việc vài năm sau mạng có làm được lượng hay không, và phí giao dịch có dần “gánh” vai trò tiếp nhận hay không. Nhìn hiện tại, Dusk giống như một nền tảng dài hạn phân bổ trước ngân sách an toàn; liệu nó có trở thành nền móng đáng tin hay không thì còn phải xem dữ liệu on-chain thực tế. Tôi sẽ tiếp tục theo dõi.$BTC
{spot}(DUSKUSDT)
Tối qua đối xong log nút thì đã qua mười một giờ rồi, lẽ ra nên đi ngủ, nhưng vẫn thói quen mở tài liệu kinh tế token của Dusk. Tôi muốn tính lại các con số.
Tổng cung của Dusk là một tỷ token. Khi khởi động, $DUSK đã có 500 triệu được lưu hành, còn lại 500 triệu sẽ được phát hành trong vòng 36 năm theo mô hình suy giảm theo cấp số nhân, cứ mỗi 4 năm thì giảm một nửa. Mỗi khối có lượng phát hành cố định là 19,86 token, 80% dành cho người tạo khối: trong đó 70% là cơ bản, 10% theo điều kiện. 5% mỗi loại cho hội đồng xác thực và phê duyệt, 10% đưa vào quỹ dự án. Tính đến 4 năm đầu: năm đầu tăng thêm khoảng 250 triệu, lạm phát trực tiếp là 25%. Sau 4 năm, tổng cộng gần 470 triệu, gần như đổ sớm trước một nửa tổng lượng còn lại ra thị trường. Nhiều dự án dùng lịch phát hành cực dài để “đóng gói” lạm phát giai đoạn đầu, còn @Dusk Dusk thì sắp nhịp rất thẳng thắn: phần đầu nhanh, phần sau chậm. Chỉ số mà thị trường hay nhắc tới về APY staking trên 36% tại Dusk chủ yếu vẫn là phần thưởng phát hành thêm, chứ không phải phí giao dịch thật sự nâng đỡ. Lợi nhuận staking sẽ dao động, còn phần phát hành thêm thì tương đối cố định. Hiện phí giao dịch lại cực kỳ không ổn định, và hệ sinh thái vẫn phụ thuộc rất nặng vào việc phát hành thêm.#dusk
DUSK là tài sản duy nhất để staking cũng là gas duy nhất; nhu cầu “cứng” trong chuỗi là có thật. Nhưng quyền quản trị vẫn chưa được triển khai. Tiền đề để cơ chế của Dusk tự nhất quán về mặt logic là: khối lượng giao dịch và hoạt động của các nút phải tiếp tục tăng trưởng, nếu không thì việc pha loãng mạnh trong giai đoạn đầu có thể phản tác dụng lên giá trị. Nó trải phẳng biên độ lạm phát ban đầu mà không che giấu, và việc gắn kết staking với gas cũng tạo ra các kịch bản sử dụng tương đối rõ ràng—ít nhất thì sự thẳng thắn này là có. Thử thách thực sự nằm ở việc vài năm sau mạng có làm được lượng hay không, và phí giao dịch có dần “gánh” vai trò tiếp nhận hay không. Nhìn hiện tại, Dusk giống như một nền tảng dài hạn phân bổ trước ngân sách an toàn; liệu nó có trở thành nền móng đáng tin hay không thì còn phải xem dữ liệu on-chain thực tế. Tôi sẽ tiếp tục theo dõi.$BTC
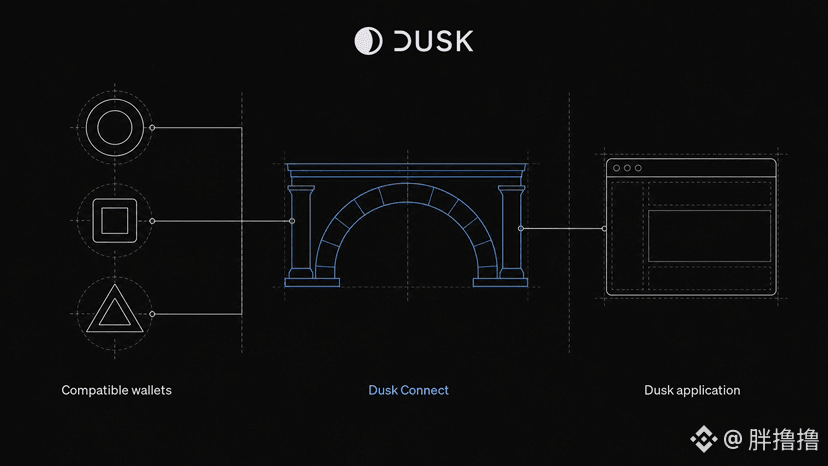
251
·
--
Trong hai năm qua, trên chuỗi tôi luôn chỉ tham gia lợi tức cố định với kỳ hạn ngắn nhất, vì lo rằng khi vốn bị khóa lại thì đột ngột cần dùng nhưng không thể rút ra. Đường cong lãi suất ở xa rõ ràng cao hơn, nhưng tôi lại cứ mãi hưởng mức thấp nhất; tính sơ thì đã bị mất đi một đoạn chênh lệch lãi suất.
Gần đây, sau khi đã tách xong thị trường TermMax 180 ngày, lần đầu tiên tôi đặt tiền vào vị thế dài hạn. Tôi dám làm vậy là vì TermMax đã “đúc” trực tiếp khoản tiền gửi thành token FT có thể chuyển nhượng; khi cần, chỉ cần đặt lệnh trên thị trường thứ cấp ngay trong giao thức là có thể bán ra, không phải chờ đến đáo hạn và cũng không phải nhìn sắc mặt của bất kỳ ai. Danh nghĩa khóa nửa năm, nhưng thực tế có thể chuyển nhượng bất cứ lúc nào. #TermMax
@termmax Điểm thực sự đáng giá của cơ chế này không nằm ở việc thoát ra, mà ở chỗ nó tạo cho bạn đủ can đảm để nắm phiếu lãi suất dài hạn. Trước đây sợ rủi ro xảy ra giữa chừng; nay có FT giao dịch được, nên phần phí thưởng theo kỳ hạn cộng thêm trở thành lợi nhuận hiện thực. Chỉ những người sẵn sàng chịu ràng buộc thanh khoản mới nhận được phần bù ở đoạn xa hơn của đường cong. TermMax dùng việc token hóa để biến ràng buộc này từ “cứng” thành “mềm”. $BTC
Nhưng vẫn phải dội hai gáo nước lạnh. Biết rằng lúc nào cũng có thể rút thì con người rất dễ nhét cả tiền dự phòng vào vị thế dài hạn; lúc rút ra thì bị chiết khấu, coi như khóa phí một lần trắng. Khoảnh khắc thực sự thử thách thường là khi thị trường hoảng loạn: vốn định giữ tới đáo hạn thì không sao, nhưng vì xung quanh ai cũng bán tháo nên bạn cũng cắt lỗ ở thị trường thứ cấp, biến biến động trên sổ sách thành lỗ thật. Thoát ra càng dễ thì cái giá của “tay nhanh” càng thấp.
Lợi tức phiếu cao ở kỳ hạn dài không bao giờ được cho không; đó là phần trả cho những người dám gánh rủi ro thanh khoản. “Van an toàn” của TermMax chỉ cung cấp sự vững tâm để dám, chứ không phải cái cớ để làm liều.
Trong hai năm qua, trên chuỗi tôi luôn chỉ tham gia lợi tức cố định với kỳ hạn ngắn nhất, vì lo rằng khi vốn bị khóa lại thì đột ngột cần dùng nhưng không thể rút ra. Đường cong lãi suất ở xa rõ ràng cao hơn, nhưng tôi lại cứ mãi hưởng mức thấp nhất; tính sơ thì đã bị mất đi một đoạn chênh lệch lãi suất.
Gần đây, sau khi đã tách xong thị trường TermMax 180 ngày, lần đầu tiên tôi đặt tiền vào vị thế dài hạn. Tôi dám làm vậy là vì TermMax đã “đúc” trực tiếp khoản tiền gửi thành token FT có thể chuyển nhượng; khi cần, chỉ cần đặt lệnh trên thị trường thứ cấp ngay trong giao thức là có thể bán ra, không phải chờ đến đáo hạn và cũng không phải nhìn sắc mặt của bất kỳ ai. Danh nghĩa khóa nửa năm, nhưng thực tế có thể chuyển nhượng bất cứ lúc nào. #TermMax
@TermMax Điểm thực sự đáng giá của cơ chế này không nằm ở việc thoát ra, mà ở chỗ nó tạo cho bạn đủ can đảm để nắm phiếu lãi suất dài hạn. Trước đây sợ rủi ro xảy ra giữa chừng; nay có FT giao dịch được, nên phần phí thưởng theo kỳ hạn cộng thêm trở thành lợi nhuận hiện thực. Chỉ những người sẵn sàng chịu ràng buộc thanh khoản mới nhận được phần bù ở đoạn xa hơn của đường cong. TermMax dùng việc token hóa để biến ràng buộc này từ “cứng” thành “mềm”. $BTC
Nhưng vẫn phải dội hai gáo nước lạnh. Biết rằng lúc nào cũng có thể rút thì con người rất dễ nhét cả tiền dự phòng vào vị thế dài hạn; lúc rút ra thì bị chiết khấu, coi như khóa phí một lần trắng. Khoảnh khắc thực sự thử thách thường là khi thị trường hoảng loạn: vốn định giữ tới đáo hạn thì không sao, nhưng vì xung quanh ai cũng bán tháo nên bạn cũng cắt lỗ ở thị trường thứ cấp, biến biến động trên sổ sách thành lỗ thật. Thoát ra càng dễ thì cái giá của “tay nhanh” càng thấp.
Lợi tức phiếu cao ở kỳ hạn dài không bao giờ được cho không; đó là phần trả cho những người dám gánh rủi ro thanh khoản. “Van an toàn” của TermMax chỉ cung cấp sự vững tâm để dám, chứ không phải cái cớ để làm liều.
117
·
--
Lần đầu tiên nhìn thấy Dusk đặt hai đường quyền riêng tư cạnh nhau, tôi theo phản xạ nghĩ rằng Dusk đang tự “tăng tải” cho mình. Cùng một chuỗi vừa phải khiến các khoản chuyển tiền được giấu cho sạch, vừa phải để lại một khe hở cho những người có thể về sau bị gọi tên và cần đối chiếu. Nghe đã thấy dễ biến thành hai sổ không nói chuyện với nhau. #dusk Tôi lần theo tài liệu của Dusk, đi dọc vài lượt theo dòng tiền ra vào, rồi trong môi trường thử nghiệm cũng bấm vài vòng cho từng kiểu chuyển khoản, mãi sau đó mới dần thừa nhận rằng có lẽ Dusk không phải để trông có vẻ nhiều tính năng.
Một bộ của Dusk gần với UTXO hơn: người ngoài trên chuỗi chỉ có thể xác nhận rằng giao dịch đã được xác thực, chưa bị double-spend. Ai đưa cho ai, đưa bao nhiêu—mặc định là không nhìn thấy. Nó hợp với những người chỉ muốn dịch tiền đi chỗ khác, nhưng lại không muốn để lại các dấu vết có thể ghép nối. Bộ còn lại của Dusk lại bám theo thói quen của EVM: hợp đồng vẫn có thể viết tiếp, ra ngoài hằng ngày vẫn mơ hồ; đến lúc phải giải trình, có thể trong phạm vi thỏa thuận sẽ “bật” phần cần bật. Tâm sự của nhà đầu tư nhỏ lẻ và tổ chức vốn không phải cùng một kiểu; Dusk không nhét ép vào một cái khuôn cứng nhắc. $DUSK Tôi ngược lại thấy điều đó rất thực tế. $BTC
@Dusk_Foundation Điều khiến tôi phải dừng lại và nghĩ nhiều hơn thật sự là: làm sao tiền có thể được đổi qua lại giữa hai con đường của Dusk. Viết các bước trong tài liệu thì không khó; khó ở chỗ hai máy trạng thái lại ghi nhận khác nhau cho cùng một tài sản. Chỉ cần lớp ở giữa bị trì hoãn, lệch nhịp hoặc rollback bất thường mà mô tả không đủ “cứng”, tại thời điểm triển khai ngoài thực địa thì Dusk mới lộ ra phần mà trên giấy chỉ lướt qua nhẹ nhàng. Trước khi mạng chính chạy thật nóng lớp ma sát này, tôi không dám nói phân công của Dusk quá đầy đủ. Tôi chỉ tự đặt một lớp DUSK rất mỏng, coi như để theo dõi nó lớn lên. Nếu cây cầu có thể đi thông, thì các khe hở cho việc kiểm tra cũng không chỉ là công tắc demo—con đường của Dusk mới đứng vững được; hiện tại tạm thời giữ thái độ thận trọng nhưng lạc quan.
{spot}(DUSKUSDT)
Lần đầu tiên nhìn thấy Dusk đặt hai đường quyền riêng tư cạnh nhau, tôi theo phản xạ nghĩ rằng Dusk đang tự “tăng tải” cho mình. Cùng một chuỗi vừa phải khiến các khoản chuyển tiền được giấu cho sạch, vừa phải để lại một khe hở cho những người có thể về sau bị gọi tên và cần đối chiếu. Nghe đã thấy dễ biến thành hai sổ không nói chuyện với nhau. #dusk Tôi lần theo tài liệu của Dusk, đi dọc vài lượt theo dòng tiền ra vào, rồi trong môi trường thử nghiệm cũng bấm vài vòng cho từng kiểu chuyển khoản, mãi sau đó mới dần thừa nhận rằng có lẽ Dusk không phải để trông có vẻ nhiều tính năng.
Một bộ của Dusk gần với UTXO hơn: người ngoài trên chuỗi chỉ có thể xác nhận rằng giao dịch đã được xác thực, chưa bị double-spend. Ai đưa cho ai, đưa bao nhiêu—mặc định là không nhìn thấy. Nó hợp với những người chỉ muốn dịch tiền đi chỗ khác, nhưng lại không muốn để lại các dấu vết có thể ghép nối. Bộ còn lại của Dusk lại bám theo thói quen của EVM: hợp đồng vẫn có thể viết tiếp, ra ngoài hằng ngày vẫn mơ hồ; đến lúc phải giải trình, có thể trong phạm vi thỏa thuận sẽ “bật” phần cần bật. Tâm sự của nhà đầu tư nhỏ lẻ và tổ chức vốn không phải cùng một kiểu; Dusk không nhét ép vào một cái khuôn cứng nhắc. $DUSK Tôi ngược lại thấy điều đó rất thực tế. $BTC
@Dusk Điều khiến tôi phải dừng lại và nghĩ nhiều hơn thật sự là: làm sao tiền có thể được đổi qua lại giữa hai con đường của Dusk. Viết các bước trong tài liệu thì không khó; khó ở chỗ hai máy trạng thái lại ghi nhận khác nhau cho cùng một tài sản. Chỉ cần lớp ở giữa bị trì hoãn, lệch nhịp hoặc rollback bất thường mà mô tả không đủ “cứng”, tại thời điểm triển khai ngoài thực địa thì Dusk mới lộ ra phần mà trên giấy chỉ lướt qua nhẹ nhàng. Trước khi mạng chính chạy thật nóng lớp ma sát này, tôi không dám nói phân công của Dusk quá đầy đủ. Tôi chỉ tự đặt một lớp DUSK rất mỏng, coi như để theo dõi nó lớn lên. Nếu cây cầu có thể đi thông, thì các khe hở cho việc kiểm tra cũng không chỉ là công tắc demo—con đường của Dusk mới đứng vững được; hiện tại tạm thời giữ thái độ thận trọng nhưng lạc quan.
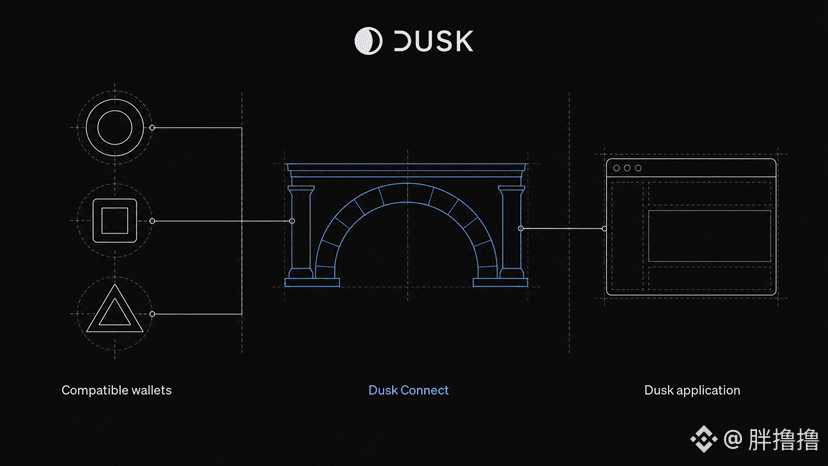
77
·
--
Nói thật là lần đầu tiên tôi thao tác khoản vay lãi suất cố định trên TermMax là dùng bên “tách/hoàn tiền từ lợi nhuận” với chứng từ gốc để đem đi thế chấp đổi lấy stablecoin, kỳ hạn khoảng chừng ba mươi ngày. Quy trình trên TermMax lại trôi chảy đến mức hơi bất ngờ, gần như một lần bấm là xong, đỡ phải vòng đi vòng lại như tôi hay làm trên các nền tảng lãi suất thả nổi. Sau đó tôi rà lại sổ sách mới phát hiện ra rằng lãi suất cố định của TermMax không hề cứng nhắc như mình nghĩ. Khoản nợ được đóng gói thành những chứng từ có thể giao dịch; về lý thuyết đến ngày đáo hạn sẽ kết toán theo mệnh giá, nên lãi suất năm tôi chốt lúc đó chỉ ở mức một chữ số. Kết quả là nửa tháng sau, tôi lại tạm cần gom thêm tiền để tất toán sớm—nhưng chứng từ đã tăng lên sát mệnh giá, lãi suất lại giảm tiếp. Mua lại theo giá thị trường rồi tính toán thì chi phí thực tế gần như tăng gấp đôi. @termmax giữ đến đáo hạn thì đương nhiên vẫn bảo toàn được con số ban đầu, nhưng người thật sự sẵn lòng khóa tiền một tháng không nhúc nhích trong cái vòng này không nhiều. TermMax cũng hỗ trợ gia hạn (roll) một cách chỉ bằng một lần thao tác; còn lãi suất cho kỳ hạn mới thì phụ thuộc hoàn toàn vào thị trường lúc đó. Ngày hôm đó lãi suất đã nhảy từ một chữ số lên hai chữ số. “Leverage một chạm” thì tiện, nhưng phí mạng rõ ràng cao hơn đáng kể, làm các khoản nhỏ thì tỷ lệ đội lên khá bắt mắt. Về bản chất, TermMax đang bán một phần “premium” cho tính chắc chắn; đáng hay không là do bạn có định động tới nó giữa chừng hay không. Nếu tôi từ trước đã chắc chắn giữ đến đáo hạn, trong vòng 30 ngày tuyệt đối không chuyển dịch, thì lộ trình cố định của TermMax vẫn đáng giá. Còn nếu kế hoạch về thanh khoản còn bấp bênh, thì lãi suất thả nổi có thể hợp lý hơn. Về sau tôi vẫn sẽ dùng TermMax miễn là đã xác định rõ sẽ không chuyển dịch, đồng thời tính luôn chi phí phát sinh khi thoát sớm vào từ trước. Nhìn chung thì TermMax xử lý vụ này khá “thẳng thắn”, đáng để thử thêm, chỉ là trước mỗi lần bắt tay vào làm thì phải rà lại lớp sổ “nếu động là sẽ đổi” một lần. #TermMax $BTC
Nói thật là lần đầu tiên tôi thao tác khoản vay lãi suất cố định trên TermMax là dùng bên “tách/hoàn tiền từ lợi nhuận” với chứng từ gốc để đem đi thế chấp đổi lấy stablecoin, kỳ hạn khoảng chừng ba mươi ngày. Quy trình trên TermMax lại trôi chảy đến mức hơi bất ngờ, gần như một lần bấm là xong, đỡ phải vòng đi vòng lại như tôi hay làm trên các nền tảng lãi suất thả nổi. Sau đó tôi rà lại sổ sách mới phát hiện ra rằng lãi suất cố định của TermMax không hề cứng nhắc như mình nghĩ. Khoản nợ được đóng gói thành những chứng từ có thể giao dịch; về lý thuyết đến ngày đáo hạn sẽ kết toán theo mệnh giá, nên lãi suất năm tôi chốt lúc đó chỉ ở mức một chữ số. Kết quả là nửa tháng sau, tôi lại tạm cần gom thêm tiền để tất toán sớm—nhưng chứng từ đã tăng lên sát mệnh giá, lãi suất lại giảm tiếp. Mua lại theo giá thị trường rồi tính toán thì chi phí thực tế gần như tăng gấp đôi. @TermMax giữ đến đáo hạn thì đương nhiên vẫn bảo toàn được con số ban đầu, nhưng người thật sự sẵn lòng khóa tiền một tháng không nhúc nhích trong cái vòng này không nhiều. TermMax cũng hỗ trợ gia hạn (roll) một cách chỉ bằng một lần thao tác; còn lãi suất cho kỳ hạn mới thì phụ thuộc hoàn toàn vào thị trường lúc đó. Ngày hôm đó lãi suất đã nhảy từ một chữ số lên hai chữ số. “Leverage một chạm” thì tiện, nhưng phí mạng rõ ràng cao hơn đáng kể, làm các khoản nhỏ thì tỷ lệ đội lên khá bắt mắt. Về bản chất, TermMax đang bán một phần “premium” cho tính chắc chắn; đáng hay không là do bạn có định động tới nó giữa chừng hay không. Nếu tôi từ trước đã chắc chắn giữ đến đáo hạn, trong vòng 30 ngày tuyệt đối không chuyển dịch, thì lộ trình cố định của TermMax vẫn đáng giá. Còn nếu kế hoạch về thanh khoản còn bấp bênh, thì lãi suất thả nổi có thể hợp lý hơn. Về sau tôi vẫn sẽ dùng TermMax miễn là đã xác định rõ sẽ không chuyển dịch, đồng thời tính luôn chi phí phát sinh khi thoát sớm vào từ trước. Nhìn chung thì TermMax xử lý vụ này khá “thẳng thắn”, đáng để thử thêm, chỉ là trước mỗi lần bắt tay vào làm thì phải rà lại lớp sổ “nếu động là sẽ đổi” một lần. #TermMax $BTC
67
·
--
Vài ngày trước mình lượm được ở chợ đồ cũ một thiết bị quang học cũ đã được tháo ra một nửa. Mặt trong vỏ có dán một tờ giấy note đã ngả vàng, mô-đun hiệu chuẩn lõi vẫn đang được đội trong phòng thí nghiệm điều chỉnh. Phần “cơ bản” có thể xoay/hoạt động, nhưng mảng dùng để định chuẩn độ chính xác thực sự thì vẫn chưa được tách riêng ra. Nhìn vào câu đó, mình bỗng thấy nó rất giống diện mạo hiện tại của Dusk.
Trong kiến trúc ba lớp của Dusk: DuskDS chịu trách nhiệm thanh toán đồng thuận, DuskEVM cung cấp khả năng thực thi tương thích với Ethereum, còn DuskVM là lớp thực thi quyền riêng tư gốc. Nhưng đến nay DuskVM vẫn là “sắp ra mắt”. @Dusk_Foundation Piecrust virtual machine trước đây vốn được nhúng trong DuskDS vẫn chưa được tách thành một lớp thứ ba độc lập. DuskDS đã vận hành, DuskEVM vừa mới lên mạng, chỉ duy nhất DuskVM chưa có lộ trình công khai. Lớp này mới là then chốt. Zedger chạy trên DuskDS, Hedger chạy trên DuskEVM; các smart contract quyền riêng tư gốc và mô hình giao dịch của Phoenix đều phải chờ DuskVM độc lập thì mới có thể dùng trọn vẹn. Hiện tại, các ứng dụng thực sự có độ riêng tư cao vẫn chưa thể triển khai được; các kịch bản chỉ có thể làm với Rust và các proof không kiến thức đẳng cấp thì cũng phải tiếp tục chờ. Nhóm nội bộ dẫn dắt, Lumos hỗ trợ hạ tầng; bên ngoài không thấy lịch cụ thể rõ ràng. Sáu năm đi đến nay, hai lớp đầu đã triển khai xong: NPEX hoàn tất token hóa chứng khoán trị giá 300 triệu euro, CCIP của Chainlink cũng đã được kết nối. Vốn hóa của DUSK vào khoảng hơn 260 triệu USD, giảm hơn 90% so với đỉnh. $DUSK Năng lực quyền riêng tư “đầy đủ” từng thu hút các tổ chức khi đó vẫn phải chờ DuskVM. Mình chỉ nhìn một tín hiệu: có hay không có lộ trình thời điểm ra mắt công khai. Nếu có, câu chuyện ba lớp sẽ khép lại; nếu không, hai lớp trước vẫn đang chuyển động, còn lớp quan trọng nhất thì vẫn đang “sắp”. #dusk Có người cho rằng DuskEVM đã đủ hấp dẫn để thu hút nhà phát triển, DuskVM chỉ là nâng cấp, sớm muộn cũng không sao; nhưng cũng có người nói nếu không có nó thì không thể triển khai các smart contract quyền riêng tư gốc, và sự khác biệt cốt lõi vẫn chưa thực sự được đưa vào vận hành. Bạn tin bên nào hơn?
Không phải lời khuyên đầu tư, giao dịch có rủi ro, hãy tự nghiên cứu. $BTC
{spot}(DUSKUSDT)
Vài ngày trước mình lượm được ở chợ đồ cũ một thiết bị quang học cũ đã được tháo ra một nửa. Mặt trong vỏ có dán một tờ giấy note đã ngả vàng, mô-đun hiệu chuẩn lõi vẫn đang được đội trong phòng thí nghiệm điều chỉnh. Phần “cơ bản” có thể xoay/hoạt động, nhưng mảng dùng để định chuẩn độ chính xác thực sự thì vẫn chưa được tách riêng ra. Nhìn vào câu đó, mình bỗng thấy nó rất giống diện mạo hiện tại của Dusk.
Trong kiến trúc ba lớp của Dusk: DuskDS chịu trách nhiệm thanh toán đồng thuận, DuskEVM cung cấp khả năng thực thi tương thích với Ethereum, còn DuskVM là lớp thực thi quyền riêng tư gốc. Nhưng đến nay DuskVM vẫn là “sắp ra mắt”. @Dusk Piecrust virtual machine trước đây vốn được nhúng trong DuskDS vẫn chưa được tách thành một lớp thứ ba độc lập. DuskDS đã vận hành, DuskEVM vừa mới lên mạng, chỉ duy nhất DuskVM chưa có lộ trình công khai. Lớp này mới là then chốt. Zedger chạy trên DuskDS, Hedger chạy trên DuskEVM; các smart contract quyền riêng tư gốc và mô hình giao dịch của Phoenix đều phải chờ DuskVM độc lập thì mới có thể dùng trọn vẹn. Hiện tại, các ứng dụng thực sự có độ riêng tư cao vẫn chưa thể triển khai được; các kịch bản chỉ có thể làm với Rust và các proof không kiến thức đẳng cấp thì cũng phải tiếp tục chờ. Nhóm nội bộ dẫn dắt, Lumos hỗ trợ hạ tầng; bên ngoài không thấy lịch cụ thể rõ ràng. Sáu năm đi đến nay, hai lớp đầu đã triển khai xong: NPEX hoàn tất token hóa chứng khoán trị giá 300 triệu euro, CCIP của Chainlink cũng đã được kết nối. Vốn hóa của DUSK vào khoảng hơn 260 triệu USD, giảm hơn 90% so với đỉnh. $DUSK Năng lực quyền riêng tư “đầy đủ” từng thu hút các tổ chức khi đó vẫn phải chờ DuskVM. Mình chỉ nhìn một tín hiệu: có hay không có lộ trình thời điểm ra mắt công khai. Nếu có, câu chuyện ba lớp sẽ khép lại; nếu không, hai lớp trước vẫn đang chuyển động, còn lớp quan trọng nhất thì vẫn đang “sắp”. #dusk Có người cho rằng DuskEVM đã đủ hấp dẫn để thu hút nhà phát triển, DuskVM chỉ là nâng cấp, sớm muộn cũng không sao; nhưng cũng có người nói nếu không có nó thì không thể triển khai các smart contract quyền riêng tư gốc, và sự khác biệt cốt lõi vẫn chưa thực sự được đưa vào vận hành. Bạn tin bên nào hơn?
Không phải lời khuyên đầu tư, giao dịch có rủi ro, hãy tự nghiên cứu. $BTC
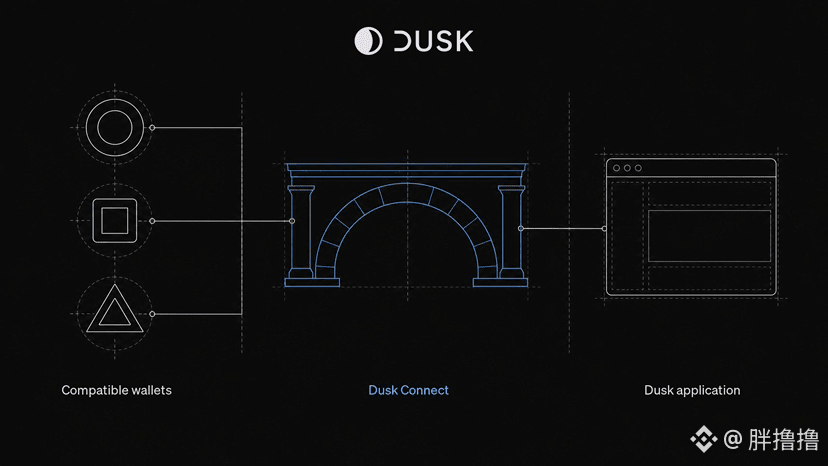
91
·
--
Tôi đã xem kỹ lại Dusk từ đầu sau khi ăn lẩu, càng nhìn càng thấy hướng mà nó thực sự đang nhắm tới căn bản không phải là những người dùng vẫn liên tục qua lại giữa các chuỗi công khai thông thường. Trên thị trường đã có quá nhiều dự án thi nhau về tốc độ, phí và mức độ riêng tư; dường như Dusk ngay từ đầu đã không định tham gia cuộc đua đó. @Dusk_Foundation Thứ nó lặp đi lặp lại trong quá trình xử lý là: sau khi tài sản tài chính được đưa lên chuỗi, thông tin cần phải được lộ ra ở mức độ nào—vừa phải bảo vệ các chi tiết nhạy cảm, vừa phải chừa “cửa” cho kiểm toán và cơ quan quản lý. Chuỗi công khai thông thường mặc định là toàn bộ công khai; các giải pháp thuần riêng tư thì cố gắng giấu gần như hoàn toàn. Nhưng tài chính thật sự chưa bao giờ chỉ là hai cực đó. Dusk không biến minh bạch và che giấu thành lựa chọn “phải hoặc không”. Thay vào đó, trên cùng một lớp quyết toán, nó đồng thời giữ tài khoản công khai và giao dịch bị che, và có thể chuyển đổi giữa hai trạng thái thông qua hợp đồng. Khi cần công khai thì đi theo đường công khai; khi cần bảo vệ thì chuyển sang chế độ che giấu—không để việc quyết toán bị đứt gãy. #dusk $BTC
Trong môi trường thử nghiệm, tôi đã chuyển qua lại giữa hai chế độ này; quá trình chuyển đổi thuận lợi hơn dự kiến, và kết quả quyết toán vẫn nhất quán. $DUSK Sự linh hoạt như vậy phù hợp hơn với các kịch bản tài sản cần bảo mật theo giai đoạn nhưng cuối cùng vẫn phải có thể kiểm toán. Lớp giao thức phía trên còn nhúng trực tiếp các quy tắc phát hành chứng khoán, giới hạn nắm giữ, bầu chọn chia cổ tức và giao nhận tuân thủ lên chuỗi, thay vì tiếp tục phụ thuộc vào các tổ chức trung gian phối hợp. Tất nhiên, khi triển khai vẫn còn rủi ro. Tốc độ chấp nhận của tổ chức thường chậm hơn so với độ trưởng thành của công nghệ, còn cách diễn đạt và yêu cầu của cơ quan quản lý thì vẫn đang thay đổi; việc vận hành hai chế độ cũng có thể tạo thêm ma sát. Cuối cùng liệu có thể thu hút bền vững tài sản thật đi vào hệ thống hay không thì không ai dám cam kết. Nhìn gom lại những điều này, tôi vẫn thấy con đường của Dusk có nền tảng vững chắc: nó không đi giành sự chú ý của người dùng phổ thông, mà dồn sức vào những chi tiết không thể bỏ qua trong bối cảnh tài chính. Tôi không dám khẳng định nó chắc chắn sẽ đi xa, nhưng ít nhất theo thiết kế hiện tại và trải nghiệm thực đo, nó khiến tôi vẫn dành cho nó một sự quan tâm có cân nhắc.
{spot}(DUSKUSDT)
Tôi đã xem kỹ lại Dusk từ đầu sau khi ăn lẩu, càng nhìn càng thấy hướng mà nó thực sự đang nhắm tới căn bản không phải là những người dùng vẫn liên tục qua lại giữa các chuỗi công khai thông thường. Trên thị trường đã có quá nhiều dự án thi nhau về tốc độ, phí và mức độ riêng tư; dường như Dusk ngay từ đầu đã không định tham gia cuộc đua đó. @Dusk Thứ nó lặp đi lặp lại trong quá trình xử lý là: sau khi tài sản tài chính được đưa lên chuỗi, thông tin cần phải được lộ ra ở mức độ nào—vừa phải bảo vệ các chi tiết nhạy cảm, vừa phải chừa “cửa” cho kiểm toán và cơ quan quản lý. Chuỗi công khai thông thường mặc định là toàn bộ công khai; các giải pháp thuần riêng tư thì cố gắng giấu gần như hoàn toàn. Nhưng tài chính thật sự chưa bao giờ chỉ là hai cực đó. Dusk không biến minh bạch và che giấu thành lựa chọn “phải hoặc không”. Thay vào đó, trên cùng một lớp quyết toán, nó đồng thời giữ tài khoản công khai và giao dịch bị che, và có thể chuyển đổi giữa hai trạng thái thông qua hợp đồng. Khi cần công khai thì đi theo đường công khai; khi cần bảo vệ thì chuyển sang chế độ che giấu—không để việc quyết toán bị đứt gãy. #dusk $BTC
Trong môi trường thử nghiệm, tôi đã chuyển qua lại giữa hai chế độ này; quá trình chuyển đổi thuận lợi hơn dự kiến, và kết quả quyết toán vẫn nhất quán. $DUSK Sự linh hoạt như vậy phù hợp hơn với các kịch bản tài sản cần bảo mật theo giai đoạn nhưng cuối cùng vẫn phải có thể kiểm toán. Lớp giao thức phía trên còn nhúng trực tiếp các quy tắc phát hành chứng khoán, giới hạn nắm giữ, bầu chọn chia cổ tức và giao nhận tuân thủ lên chuỗi, thay vì tiếp tục phụ thuộc vào các tổ chức trung gian phối hợp. Tất nhiên, khi triển khai vẫn còn rủi ro. Tốc độ chấp nhận của tổ chức thường chậm hơn so với độ trưởng thành của công nghệ, còn cách diễn đạt và yêu cầu của cơ quan quản lý thì vẫn đang thay đổi; việc vận hành hai chế độ cũng có thể tạo thêm ma sát. Cuối cùng liệu có thể thu hút bền vững tài sản thật đi vào hệ thống hay không thì không ai dám cam kết. Nhìn gom lại những điều này, tôi vẫn thấy con đường của Dusk có nền tảng vững chắc: nó không đi giành sự chú ý của người dùng phổ thông, mà dồn sức vào những chi tiết không thể bỏ qua trong bối cảnh tài chính. Tôi không dám khẳng định nó chắc chắn sẽ đi xa, nhưng ít nhất theo thiết kế hiện tại và trải nghiệm thực đo, nó khiến tôi vẫn dành cho nó một sự quan tâm có cân nhắc.
Trong môi trường thử nghiệm, tôi đã chuyển qua lại giữa hai chế độ này; quá trình chuyển đổi thuận lợi hơn dự kiến, và kết quả quyết toán vẫn nhất quán. $DUSK Sự linh hoạt như vậy phù hợp hơn với các kịch bản tài sản cần bảo mật theo giai đoạn nhưng cuối cùng vẫn phải có thể kiểm toán. Lớp giao thức phía trên còn nhúng trực tiếp các quy tắc phát hành chứng khoán, giới hạn nắm giữ, bầu chọn chia cổ tức và giao nhận tuân thủ lên chuỗi, thay vì tiếp tục phụ thuộc vào các tổ chức trung gian phối hợp. Tất nhiên, khi triển khai vẫn còn rủi ro. Tốc độ chấp nhận của tổ chức thường chậm hơn so với độ trưởng thành của công nghệ, còn cách diễn đạt và yêu cầu của cơ quan quản lý thì vẫn đang thay đổi; việc vận hành hai chế độ cũng có thể tạo thêm ma sát. Cuối cùng liệu có thể thu hút bền vững tài sản thật đi vào hệ thống hay không thì không ai dám cam kết. Nhìn gom lại những điều này, tôi vẫn thấy con đường của Dusk có nền tảng vững chắc: nó không đi giành sự chú ý của người dùng phổ thông, mà dồn sức vào những chi tiết không thể bỏ qua trong bối cảnh tài chính. Tôi không dám khẳng định nó chắc chắn sẽ đi xa, nhưng ít nhất theo thiết kế hiện tại và trải nghiệm thực đo, nó khiến tôi vẫn dành cho nó một sự quan tâm có cân nhắc.
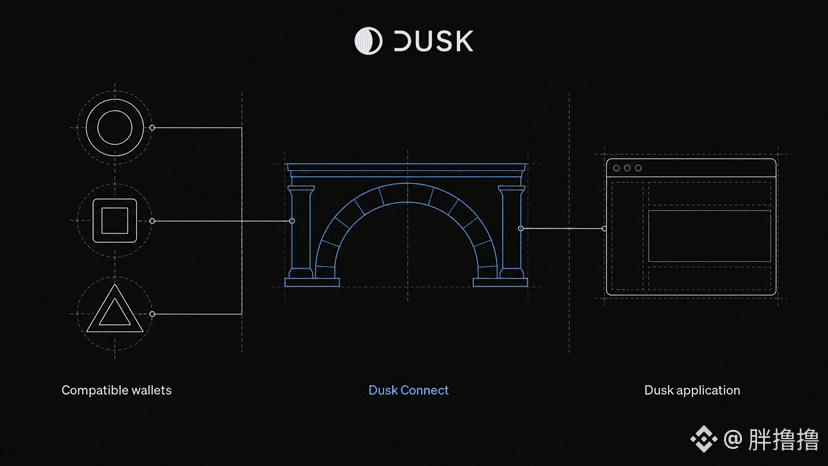
80
·
--
Thuở ban đầu tôi cũng từng tin vào con đường “dùng giải pháp từ lớp trên” để bù cho quyền riêng tư. Sau đó, khi nhìn thấy các chuỗi công khai liên tục chồng thêm lớp, cấu trúc ngày càng cồng kềnh, các khe hở và vấn đề tương thích cứ thế lộ ra, tôi mới dần hiểu rằng vá sửa sau này rốt cuộc vẫn không chữa được tận gốc.
Gần đây tôi đọc kỹ sách trắng của Dusk; trong mục @Dusk_Foundation có thảo luận riêng về sự khác nhau giữa “tích hợp một mảnh” và “lắp ghép”. Họ giải thích rõ vì sao lại đưa quyền riêng tư trực tiếp vào trong lớp giao thức. Từ quy tắc đồng thuận, định dạng giao dịch cho tới môi trường thực thi hợp đồng, Dusk ngay từ đầu đã coi “mặc định là không thể nhìn thấy” như một ràng buộc cứng được ghi thẳng vào bản vẽ. Quyền riêng tư, tuân thủ và hiệu năng được thiết kế đồng bộ như một khối thống nhất, chứ không phải chờ đến khi phát sinh vấn đề rồi mới tạm thời che chắn. Các chuỗi công khai truyền thống giống như trước tiên dựng khung xương rồi mới lắp vách ngăn; nhìn có vẻ đầy đủ nhưng chỗ nào cũng là mối nối. Dusk thì hàn quyền riêng tư vào chính toàn bộ kiến trúc—xuất xưởng là chạy theo đúng chuẩn đó. #dusk
Tích hợp gốc mang lại sự thống nhất sạch hơn và nền tảng vững chắc hơn; quyền riêng tư thực sự trở thành phần chịu lực, không phải là một “thiết bị gắn ngoài”. Nhưng nếu hàn quá chặt, thì về sau muốn nâng cấp kiến trúc hoặc đưa vào phương thức xác thực mới, liệu có phiền hơn so với việc tháo ra lắp lại các bộ phận không? Ngưỡng xây dựng từ số 0 không hề thấp, việc khởi động hệ sinh thái và trải nghiệm của người dùng phổ thông cũng là bài toán thực tế. Quy trình quá phức tạp thì cũng vô ích. $DUSK $BTC
Tôi ủng hộ định hướng của Dusk, nhưng vẫn sẽ theo dõi không gian nâng cấp và tiến độ hệ sinh thái của họ. Nhất định tự nghiên cứu—đây không phải lời khuyên; hãy ưu tiên bảo toàn vốn. Các bạn thấy đó, khi quyền riêng tư được làm thành tích hợp gốc, rốt cuộc sẽ vững chắc hơn hay là tự hàn cứng mình lại?
{spot}(DUSKUSDT)
Thuở ban đầu tôi cũng từng tin vào con đường “dùng giải pháp từ lớp trên” để bù cho quyền riêng tư. Sau đó, khi nhìn thấy các chuỗi công khai liên tục chồng thêm lớp, cấu trúc ngày càng cồng kềnh, các khe hở và vấn đề tương thích cứ thế lộ ra, tôi mới dần hiểu rằng vá sửa sau này rốt cuộc vẫn không chữa được tận gốc.
Gần đây tôi đọc kỹ sách trắng của Dusk; trong mục @Dusk có thảo luận riêng về sự khác nhau giữa “tích hợp một mảnh” và “lắp ghép”. Họ giải thích rõ vì sao lại đưa quyền riêng tư trực tiếp vào trong lớp giao thức. Từ quy tắc đồng thuận, định dạng giao dịch cho tới môi trường thực thi hợp đồng, Dusk ngay từ đầu đã coi “mặc định là không thể nhìn thấy” như một ràng buộc cứng được ghi thẳng vào bản vẽ. Quyền riêng tư, tuân thủ và hiệu năng được thiết kế đồng bộ như một khối thống nhất, chứ không phải chờ đến khi phát sinh vấn đề rồi mới tạm thời che chắn. Các chuỗi công khai truyền thống giống như trước tiên dựng khung xương rồi mới lắp vách ngăn; nhìn có vẻ đầy đủ nhưng chỗ nào cũng là mối nối. Dusk thì hàn quyền riêng tư vào chính toàn bộ kiến trúc—xuất xưởng là chạy theo đúng chuẩn đó. #dusk
Tích hợp gốc mang lại sự thống nhất sạch hơn và nền tảng vững chắc hơn; quyền riêng tư thực sự trở thành phần chịu lực, không phải là một “thiết bị gắn ngoài”. Nhưng nếu hàn quá chặt, thì về sau muốn nâng cấp kiến trúc hoặc đưa vào phương thức xác thực mới, liệu có phiền hơn so với việc tháo ra lắp lại các bộ phận không? Ngưỡng xây dựng từ số 0 không hề thấp, việc khởi động hệ sinh thái và trải nghiệm của người dùng phổ thông cũng là bài toán thực tế. Quy trình quá phức tạp thì cũng vô ích. $DUSK $BTC
Tôi ủng hộ định hướng của Dusk, nhưng vẫn sẽ theo dõi không gian nâng cấp và tiến độ hệ sinh thái của họ. Nhất định tự nghiên cứu—đây không phải lời khuyên; hãy ưu tiên bảo toàn vốn. Các bạn thấy đó, khi quyền riêng tư được làm thành tích hợp gốc, rốt cuộc sẽ vững chắc hơn hay là tự hàn cứng mình lại?
118
·
--
Vào đêm khuya, khi mở “Sổ tay trắng” của Dusk, tôi chỉ định rà soát vài chi tiết kỹ thuật theo thói quen, nhưng rồi lại dừng chân nhiều lần ở phần Chương ba của Dusk về “Succinct Attestation”. Từ lâu, tôi vẫn coi tính cuối cùng (finality) của blockchain như một quá trình xác suất tiến dần: Bitcoin phải đợi đủ nhiều xác nhận, Ethereum thì nhanh hơn nhưng vẫn có thể xảy ra reorg, và người dùng chỉ có thể chờ để giảm bớt bất định. Nhận thức đó gần như trở thành tiền đề mặc định; đến khi đọc thấy những câu như “Khối đã được phê duyệt thì không thể đảo ngược, và ở góc độ người dùng không tồn tại reorg chuỗi”, tôi theo phản xạ tự hỏi liệu mình có bỏ sót điều kiện tiên quyết nào không. #dusk
Sau khi đọc lại lần hai, lần ba, tôi mới xác nhận rằng sổ tay trắng Dusk không phải là phiên bản mà xác suất chỉ bị nén thấp hơn, mà là cơ chế đã loại bỏ triệt để con đường quay lui. “Succinct Attestation” dùng bốc thăm xác định (deterministic draw) để trực tiếp chọn ra đúng một người tạo khối và ban bỏ phiếu từ tập các người đặt cược (staker). Việc tạo và phê duyệt khối hoàn tất trong vài giây; một khi đã xác nhận thì đi vào trạng thái cuối cùng. Cửa sổ thời gian mà phía chính thức nêu ra vào khoảng mười giây. Điều này đồng nghĩa tính cuối cùng của Dusk từ “chờ xác suất hội tụ” chuyển thành “đến một mốc thời gian nào đó thì được cơ chế khóa chặt”. Trong tài chính truyền thống, chu kỳ thanh toán T+2 về bề ngoài là quy trình kỹ thuật, nhưng thực chất là để dành một khoảng đệm rủi ro cho phía đối tác; Dusk biến “không thể đảo ngược” từ bài toán xác suất thành bài toán cơ chế, khiến chính việc thanh toán không còn cần người tham gia tự cộng thêm một lớp trọng số chủ quan trong đầu. @Dusk_Foundation $DUSK
Điều tôi quan tâm không phải là con số mười giây tự thân, mà là khả năng định nghĩa lại đằng sau nó. Nếu tính cuối cùng không còn là đường cong xác suất cứ tiến dần nhưng không bao giờ thực sự đạt tới, thì ranh giới giữa “tin rằng đối phương sẽ thực hiện đúng cam kết” và “việc thực hiện đã xảy ra” sẽ được vạch lại. Cái trước vẫn thuộc về niềm tin tín dụng; còn cái sau là sự kiện đã hoàn tất. Trong cách hiểu hiện tại của tôi, sự khác biệt này—ít nhất là ở mức gần nhất—còn phù hợp hơn với logic nền của thanh toán so với việc chỉ cải thiện thông lượng hay rút ngắn độ trễ. Dù vậy, trong môi trường biến động cực đoan, liệu cơ chế này có thể luôn giữ ổn định hay không thì hiện vẫn thiếu dữ liệu kiểm thử áp lực (stress test) đủ thuyết phục trong tài liệu công khai; điểm này vẫn cần tiếp tục quan sát và xác minh. $BTC
{spot}(DUSKUSDT)
Vào đêm khuya, khi mở “Sổ tay trắng” của Dusk, tôi chỉ định rà soát vài chi tiết kỹ thuật theo thói quen, nhưng rồi lại dừng chân nhiều lần ở phần Chương ba của Dusk về “Succinct Attestation”. Từ lâu, tôi vẫn coi tính cuối cùng (finality) của blockchain như một quá trình xác suất tiến dần: Bitcoin phải đợi đủ nhiều xác nhận, Ethereum thì nhanh hơn nhưng vẫn có thể xảy ra reorg, và người dùng chỉ có thể chờ để giảm bớt bất định. Nhận thức đó gần như trở thành tiền đề mặc định; đến khi đọc thấy những câu như “Khối đã được phê duyệt thì không thể đảo ngược, và ở góc độ người dùng không tồn tại reorg chuỗi”, tôi theo phản xạ tự hỏi liệu mình có bỏ sót điều kiện tiên quyết nào không. #dusk
Sau khi đọc lại lần hai, lần ba, tôi mới xác nhận rằng sổ tay trắng Dusk không phải là phiên bản mà xác suất chỉ bị nén thấp hơn, mà là cơ chế đã loại bỏ triệt để con đường quay lui. “Succinct Attestation” dùng bốc thăm xác định (deterministic draw) để trực tiếp chọn ra đúng một người tạo khối và ban bỏ phiếu từ tập các người đặt cược (staker). Việc tạo và phê duyệt khối hoàn tất trong vài giây; một khi đã xác nhận thì đi vào trạng thái cuối cùng. Cửa sổ thời gian mà phía chính thức nêu ra vào khoảng mười giây. Điều này đồng nghĩa tính cuối cùng của Dusk từ “chờ xác suất hội tụ” chuyển thành “đến một mốc thời gian nào đó thì được cơ chế khóa chặt”. Trong tài chính truyền thống, chu kỳ thanh toán T+2 về bề ngoài là quy trình kỹ thuật, nhưng thực chất là để dành một khoảng đệm rủi ro cho phía đối tác; Dusk biến “không thể đảo ngược” từ bài toán xác suất thành bài toán cơ chế, khiến chính việc thanh toán không còn cần người tham gia tự cộng thêm một lớp trọng số chủ quan trong đầu. @Dusk $DUSK
Điều tôi quan tâm không phải là con số mười giây tự thân, mà là khả năng định nghĩa lại đằng sau nó. Nếu tính cuối cùng không còn là đường cong xác suất cứ tiến dần nhưng không bao giờ thực sự đạt tới, thì ranh giới giữa “tin rằng đối phương sẽ thực hiện đúng cam kết” và “việc thực hiện đã xảy ra” sẽ được vạch lại. Cái trước vẫn thuộc về niềm tin tín dụng; còn cái sau là sự kiện đã hoàn tất. Trong cách hiểu hiện tại của tôi, sự khác biệt này—ít nhất là ở mức gần nhất—còn phù hợp hơn với logic nền của thanh toán so với việc chỉ cải thiện thông lượng hay rút ngắn độ trễ. Dù vậy, trong môi trường biến động cực đoan, liệu cơ chế này có thể luôn giữ ổn định hay không thì hiện vẫn thiếu dữ liệu kiểm thử áp lực (stress test) đủ thuyết phục trong tài liệu công khai; điểm này vẫn cần tiếp tục quan sát và xác minh. $BTC
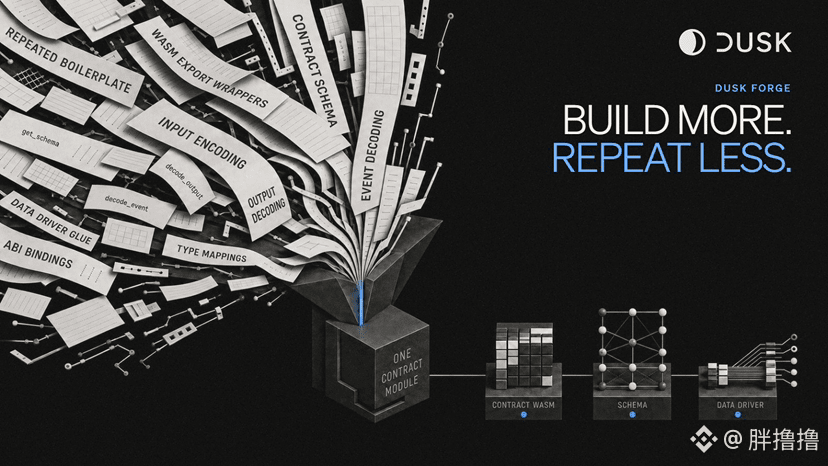
63
·
--
Tôi đã đợi ba tuần mới tới lượt nhiệm vụ Dusk này. Chỉ đến lúc mở whitepaper của nó, tôi mới nhận ra trước đó mình đã nghĩ mọi chuyện quá đơn giản. Trong giới bàn về RWA lên chuỗi, chủ đề gần như chỉ xoay quanh việc tài sản được chia thành token như thế nào, rất ít người thật sự dừng lại hỏi một câu: ai có tư cách phê duyệt việc bạn làm thế này. Phần công nghệ thực ra đã đủ dùng từ lâu, nút thắt thực sự giữ chân cả đường đua chưa bao giờ là tốc độ thanh toán, mà là chủ thể tuân thủ có sẵn sàng ghi nhận hay không. Tài liệu của Dusk khiến tôi lần đầu nghĩ rõ vấn đề này: dù on-chain có chạy nhanh đến đâu, nếu đằng sau tài sản không có một pháp nhân được cơ quan quản lý công nhận để gánh trách nhiệm, cả quy trình cuối cùng cũng chỉ quay vòng vô ích.#dusk $DUSK
Con đường Dusk chọn không phải là tự đi xin đống giấy phép đó, mà là trực tiếp kết nối với các tổ chức đã nắm giữ những chứng chỉ liên quan, ghép năng lực tuân thủ của các tổ chức này với năng lực thanh toán của blockchain công khai, rồi dựa vào các dịch vụ đối chiếu dữ liệu đã trưởng thành để đưa thông tin ngoài chuỗi và logic trên chuỗi khớp với nhau.@Dusk_Foundation Ưu điểm của cách kết hợp này rất dễ thấy: chi phí khởi đầu thấp hơn hẳn so với việc xin giấy phép từ con số không, và con đường triển khai cũng sát thực tế hơn. Khi tôi đọc tài liệu của Dusk, mắt cũng hơi cay, càng đọc càng thấy nó không hề cố phát minh ra một mô hình quản lý hoàn toàn mới, mà chỉ nghiêm túc ghép năng lực giấy phép sẵn có với khả năng thanh toán on-chain. Nghe thì thông minh, nhưng tôi không thể vỗ ngực nói chắc chắn nó sẽ mở rộng quy mô thành công. Một giấy phép được phê duyệt ở một khu vực pháp lý nào đó chưa chắc dùng được ngay ở nơi khác; tiến độ phối hợp quản lý xuyên biên giới từ trước đến nay vốn không phải thứ mà đội kỹ thuật có thể tự mình thúc đẩy. Hiện tại tôi chưa dùng vị thế chủ lực, chỉ giữ một phần rất nhỏ làm nền để tiếp tục quan sát Dusk; phần lớn vẫn sẽ đợi đến khi nhiều bên có giấy phép chạy thông suốt quy trình thanh toán rồi mới tính tiếp. Bài toán này bây giờ chưa thể tính rõ không phải vì bản thân dự án có vấn đề, mà vì tuân thủ vốn dĩ là chuyện không thể vội. Tính áp dụng xuyên khu vực và nhịp triển khai là rủi ro chính, nhưng ít nhất Dusk đã đưa ra một lộ trình thực dụng hơn so với câu chuyện thuần công nghệ, đáng để tiếp tục quan sát thêm một thời gian.$BTC
{spot}(DUSKUSDT)
Tôi đã đợi ba tuần mới tới lượt nhiệm vụ Dusk này. Chỉ đến lúc mở whitepaper của nó, tôi mới nhận ra trước đó mình đã nghĩ mọi chuyện quá đơn giản. Trong giới bàn về RWA lên chuỗi, chủ đề gần như chỉ xoay quanh việc tài sản được chia thành token như thế nào, rất ít người thật sự dừng lại hỏi một câu: ai có tư cách phê duyệt việc bạn làm thế này. Phần công nghệ thực ra đã đủ dùng từ lâu, nút thắt thực sự giữ chân cả đường đua chưa bao giờ là tốc độ thanh toán, mà là chủ thể tuân thủ có sẵn sàng ghi nhận hay không. Tài liệu của Dusk khiến tôi lần đầu nghĩ rõ vấn đề này: dù on-chain có chạy nhanh đến đâu, nếu đằng sau tài sản không có một pháp nhân được cơ quan quản lý công nhận để gánh trách nhiệm, cả quy trình cuối cùng cũng chỉ quay vòng vô ích.#dusk $DUSK
Con đường Dusk chọn không phải là tự đi xin đống giấy phép đó, mà là trực tiếp kết nối với các tổ chức đã nắm giữ những chứng chỉ liên quan, ghép năng lực tuân thủ của các tổ chức này với năng lực thanh toán của blockchain công khai, rồi dựa vào các dịch vụ đối chiếu dữ liệu đã trưởng thành để đưa thông tin ngoài chuỗi và logic trên chuỗi khớp với nhau.@Dusk Ưu điểm của cách kết hợp này rất dễ thấy: chi phí khởi đầu thấp hơn hẳn so với việc xin giấy phép từ con số không, và con đường triển khai cũng sát thực tế hơn. Khi tôi đọc tài liệu của Dusk, mắt cũng hơi cay, càng đọc càng thấy nó không hề cố phát minh ra một mô hình quản lý hoàn toàn mới, mà chỉ nghiêm túc ghép năng lực giấy phép sẵn có với khả năng thanh toán on-chain. Nghe thì thông minh, nhưng tôi không thể vỗ ngực nói chắc chắn nó sẽ mở rộng quy mô thành công. Một giấy phép được phê duyệt ở một khu vực pháp lý nào đó chưa chắc dùng được ngay ở nơi khác; tiến độ phối hợp quản lý xuyên biên giới từ trước đến nay vốn không phải thứ mà đội kỹ thuật có thể tự mình thúc đẩy. Hiện tại tôi chưa dùng vị thế chủ lực, chỉ giữ một phần rất nhỏ làm nền để tiếp tục quan sát Dusk; phần lớn vẫn sẽ đợi đến khi nhiều bên có giấy phép chạy thông suốt quy trình thanh toán rồi mới tính tiếp. Bài toán này bây giờ chưa thể tính rõ không phải vì bản thân dự án có vấn đề, mà vì tuân thủ vốn dĩ là chuyện không thể vội. Tính áp dụng xuyên khu vực và nhịp triển khai là rủi ro chính, nhưng ít nhất Dusk đã đưa ra một lộ trình thực dụng hơn so với câu chuyện thuần công nghệ, đáng để tiếp tục quan sát thêm một thời gian.$BTC
Con đường Dusk chọn không phải là tự đi xin đống giấy phép đó, mà là trực tiếp kết nối với các tổ chức đã nắm giữ những chứng chỉ liên quan, ghép năng lực tuân thủ của các tổ chức này với năng lực thanh toán của blockchain công khai, rồi dựa vào các dịch vụ đối chiếu dữ liệu đã trưởng thành để đưa thông tin ngoài chuỗi và logic trên chuỗi khớp với nhau.@Dusk Ưu điểm của cách kết hợp này rất dễ thấy: chi phí khởi đầu thấp hơn hẳn so với việc xin giấy phép từ con số không, và con đường triển khai cũng sát thực tế hơn. Khi tôi đọc tài liệu của Dusk, mắt cũng hơi cay, càng đọc càng thấy nó không hề cố phát minh ra một mô hình quản lý hoàn toàn mới, mà chỉ nghiêm túc ghép năng lực giấy phép sẵn có với khả năng thanh toán on-chain. Nghe thì thông minh, nhưng tôi không thể vỗ ngực nói chắc chắn nó sẽ mở rộng quy mô thành công. Một giấy phép được phê duyệt ở một khu vực pháp lý nào đó chưa chắc dùng được ngay ở nơi khác; tiến độ phối hợp quản lý xuyên biên giới từ trước đến nay vốn không phải thứ mà đội kỹ thuật có thể tự mình thúc đẩy. Hiện tại tôi chưa dùng vị thế chủ lực, chỉ giữ một phần rất nhỏ làm nền để tiếp tục quan sát Dusk; phần lớn vẫn sẽ đợi đến khi nhiều bên có giấy phép chạy thông suốt quy trình thanh toán rồi mới tính tiếp. Bài toán này bây giờ chưa thể tính rõ không phải vì bản thân dự án có vấn đề, mà vì tuân thủ vốn dĩ là chuyện không thể vội. Tính áp dụng xuyên khu vực và nhịp triển khai là rủi ro chính, nhưng ít nhất Dusk đã đưa ra một lộ trình thực dụng hơn so với câu chuyện thuần công nghệ, đáng để tiếp tục quan sát thêm một thời gian.$BTC
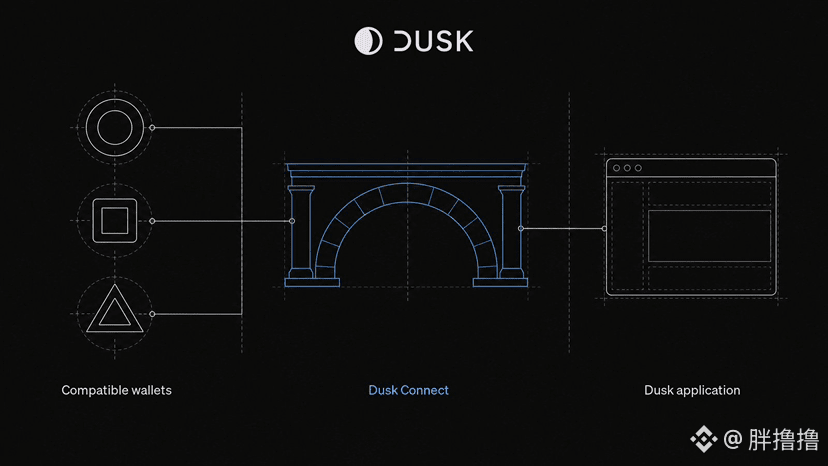
142
·
--
Tôi vẫn luôn nghĩ rằng khi thế chấp trên chuỗi chứng minh quyền sở hữu, sự an toàn của vốn cuối cùng phụ thuộc vào việc đa số trình xác minh có trung thực hay không. Vốn bị khóa làm tài sản thế chấp; chỉ cần hơn một phần ba người cùng nhau làm điều xấu, con đường còn lại chỉ là phối hợp ngoài chuỗi thậm chí là phân nhánh để khôi phục, và trong quá trình đó tài sản thường bị mắc kẹt—không thể di chuyển cũng không thể rút ra được. $BABY
Cho đến khi tôi thật sự mổ xẻ thiết kế của Babylon, mới phát hiện #baby nó đẩy vấn đề này sang một thái cực khác. Dù cho tất cả các bên thế chấp còn lại trên chuỗi mục tiêu đều không trung thực, thì một người tham gia đơn lẻ vẫn có thể tự mình hoàn tất việc gỡ thế chấp và nhận lại tài sản. Không phải là “xác suất cao”, mà là “được đảm bảo”. Lý do rất thẳng: trạng thái thế chấp được ghi trên chuỗi Bitcoin, hoàn toàn tách khỏi sự quản辖 của chuỗi chứng minh quyền sở hữu. Bitcoin vận hành dựa trên cơ chế bằng chứng công việc, gần như không bị ảnh hưởng bởi các cuộc tấn công tầm xa; vì vậy việc gỡ thế chấp không cần bất kỳ sự phê duyệt nào từ trình xác minh, cũng không phụ thuộc vào sự đồng thuận của cộng đồng—quyền rút lui bị “đóng đinh” bởi chính quy tắc của Bitcoin. @babylonlabs_io $BTC
Chứng minh quyền sở hữu truyền thống luôn gắn với giả định “đa số người trung thực”. Babylon trực tiếp xóa bỏ giả định đó. Bạn không còn cần phải tin bất kỳ nhóm trình xác minh nào nữa; năng lực tính toán và tính bất biến của lịch sử Bitcoin trở thành lớp bảo hiểm duy nhất. Không phải việc ủy thác được tối ưu—mà là bị loại bỏ. Ranh giới niềm tin trong phương án thông thường được vẽ tại đa số trình xác minh hoặc ủy ban giám quản; Babylon thu ranh giới đó về đúng bằng không, không ai hay tổ chức nào cần bạn phải đặt cược rằng họ sẽ không làm điều xấu.
Cốt lõi của Babylon không phải là nâng cấp mô hình niềm tin hiện có, mà là khiến con người thực sự không cần dựa vào người khác. Khi đối tượng cần dựa giảm từ “đa số” xuống “0”, thì phần thế chấp của Bitcoin được hỗ trợ bởi cơ chế đó mới thật sự có một thuộc tính mà chứng minh quyền sở hữu nguyên sinh chưa từng sở hữu—không cần tin vào việc bất kỳ ai sẽ không làm điều xấu. Còn việc logic này khi vận hành thực tế liệu có bị “vô hiệu” bởi các tình huống cực đoan hay không, hiện vẫn chưa rõ, nhưng ít nhất lần đầu tiên nó khiến người ta cảm thấy rằng thế chấp không còn cần đặt tiền đề vào việc tin người khác. {spot}(BABYUSDT)
Tôi vẫn luôn nghĩ rằng khi thế chấp trên chuỗi chứng minh quyền sở hữu, sự an toàn của vốn cuối cùng phụ thuộc vào việc đa số trình xác minh có trung thực hay không. Vốn bị khóa làm tài sản thế chấp; chỉ cần hơn một phần ba người cùng nhau làm điều xấu, con đường còn lại chỉ là phối hợp ngoài chuỗi thậm chí là phân nhánh để khôi phục, và trong quá trình đó tài sản thường bị mắc kẹt—không thể di chuyển cũng không thể rút ra được. $BABY
Cho đến khi tôi thật sự mổ xẻ thiết kế của Babylon, mới phát hiện #baby nó đẩy vấn đề này sang một thái cực khác. Dù cho tất cả các bên thế chấp còn lại trên chuỗi mục tiêu đều không trung thực, thì một người tham gia đơn lẻ vẫn có thể tự mình hoàn tất việc gỡ thế chấp và nhận lại tài sản. Không phải là “xác suất cao”, mà là “được đảm bảo”. Lý do rất thẳng: trạng thái thế chấp được ghi trên chuỗi Bitcoin, hoàn toàn tách khỏi sự quản辖 của chuỗi chứng minh quyền sở hữu. Bitcoin vận hành dựa trên cơ chế bằng chứng công việc, gần như không bị ảnh hưởng bởi các cuộc tấn công tầm xa; vì vậy việc gỡ thế chấp không cần bất kỳ sự phê duyệt nào từ trình xác minh, cũng không phụ thuộc vào sự đồng thuận của cộng đồng—quyền rút lui bị “đóng đinh” bởi chính quy tắc của Bitcoin. @BabylonLabs_io $BTC
Chứng minh quyền sở hữu truyền thống luôn gắn với giả định “đa số người trung thực”. Babylon trực tiếp xóa bỏ giả định đó. Bạn không còn cần phải tin bất kỳ nhóm trình xác minh nào nữa; năng lực tính toán và tính bất biến của lịch sử Bitcoin trở thành lớp bảo hiểm duy nhất. Không phải việc ủy thác được tối ưu—mà là bị loại bỏ. Ranh giới niềm tin trong phương án thông thường được vẽ tại đa số trình xác minh hoặc ủy ban giám quản; Babylon thu ranh giới đó về đúng bằng không, không ai hay tổ chức nào cần bạn phải đặt cược rằng họ sẽ không làm điều xấu.
Cốt lõi của Babylon không phải là nâng cấp mô hình niềm tin hiện có, mà là khiến con người thực sự không cần dựa vào người khác. Khi đối tượng cần dựa giảm từ “đa số” xuống “0”, thì phần thế chấp của Bitcoin được hỗ trợ bởi cơ chế đó mới thật sự có một thuộc tính mà chứng minh quyền sở hữu nguyên sinh chưa từng sở hữu—không cần tin vào việc bất kỳ ai sẽ không làm điều xấu. Còn việc logic này khi vận hành thực tế liệu có bị “vô hiệu” bởi các tình huống cực đoan hay không, hiện vẫn chưa rõ, nhưng ít nhất lần đầu tiên nó khiến người ta cảm thấy rằng thế chấp không còn cần đặt tiền đề vào việc tin người khác.
117
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại