
3D VN
414 Публикации

3D VN
Отправить жалобу
Заблокировать пользователя
Since2020||HolderBTC
257 подписок(и/а)
142 подписчиков(а)
574 понравилось
Посты
Все
Цитирования
·
--
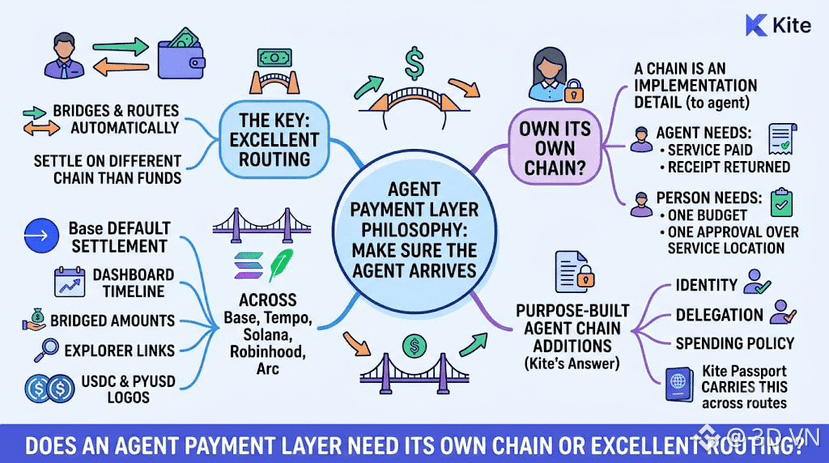
Платёжному уровню для агентов не обязательно владеть дорогой. Он должен позаботиться о том, чтобы агент добрался до места назначения.
В примечаниях к выпуску Kite Passport эта философия воплощена на практике. С июля 2026 года платёж x402 может проводиться в сети, отличной от той, где хранятся ваши средства: Passport автоматически соединяет сети Base, Tempo и Solana и маршрутизирует платежи между ними, а теперь сетью расчётов по умолчанию стала Base. Для каждого маршрутизированного платежа панель управления отображает временную шкалу маршрута с суммами переводов между сетями, ссылками на обозреватели блокчейна и логотипами токенов USDC и PYUSD. В последующих выпусках добавили поддержку Robinhood Chain и основной сети Arc.
Для агента блокчейн — лишь техническая деталь. Ему нужно оплатить услугу и получить подтверждение. Для человека, который за ним стоит, один бюджет и одно разрешение должны покрывать расходы независимо от того, в какой сети работает услуга.
Если расчёты проходят в сетях с наибольшей ликвидностью, что может дать специально созданный для агентов блокчейн? Ответ Kite сосредоточен на идентификации, делегировании и правилах расходов — на уровне, который Passport переносит по всем используемым маршрутам.
Нужен ли платёжному уровню для агентов собственный блокчейн или достаточно безупречной маршрутизации?
#KiteBBW $KITE
Платёжному уровню для агентов не обязательно владеть дорогой. Он должен позаботиться о том, чтобы агент добрался до места назначения.
В примечаниях к выпуску Kite Passport эта философия воплощена на практике. С июля 2026 года платёж x402 может проводиться в сети, отличной от той, где хранятся ваши средства: Passport автоматически соединяет сети Base, Tempo и Solana и маршрутизирует платежи между ними, а теперь сетью расчётов по умолчанию стала Base. Для каждого маршрутизированного платежа панель управления отображает временную шкалу маршрута с суммами переводов между сетями, ссылками на обозреватели блокчейна и логотипами токенов USDC и PYUSD. В последующих выпусках добавили поддержку Robinhood Chain и основной сети Arc.
Для агента блокчейн — лишь техническая деталь. Ему нужно оплатить услугу и получить подтверждение. Для человека, который за ним стоит, один бюджет и одно разрешение должны покрывать расходы независимо от того, в какой сети работает услуга.
Если расчёты проходят в сетях с наибольшей ликвидностью, что может дать специально созданный для агентов блокчейн? Ответ Kite сосредоточен на идентификации, делегировании и правилах расходов — на уровне, который Passport переносит по всем используемым маршрутам.
Нужен ли платёжному уровню для агентов собственный блокчейн или достаточно безупречной маршрутизации?
#KiteBBW $KITE
В примечаниях к выпуску Kite Passport эта философия воплощена на практике. С июля 2026 года платёж x402 может проводиться в сети, отличной от той, где хранятся ваши средства: Passport автоматически соединяет сети Base, Tempo и Solana и маршрутизирует платежи между ними, а теперь сетью расчётов по умолчанию стала Base. Для каждого маршрутизированного платежа панель управления отображает временную шкалу маршрута с суммами переводов между сетями, ссылками на обозреватели блокчейна и логотипами токенов USDC и PYUSD. В последующих выпусках добавили поддержку Robinhood Chain и основной сети Arc.
Для агента блокчейн — лишь техническая деталь. Ему нужно оплатить услугу и получить подтверждение. Для человека, который за ним стоит, один бюджет и одно разрешение должны покрывать расходы независимо от того, в какой сети работает услуга.
Если расчёты проходят в сетях с наибольшей ликвидностью, что может дать специально созданный для агентов блокчейн? Ответ Kite сосредоточен на идентификации, делегировании и правилах расходов — на уровне, который Passport переносит по всем используемым маршрутам.
Нужен ли платёжному уровню для агентов собственный блокчейн или достаточно безупречной маршрутизации?
#KiteBBW $KITE
1
149
·
--
Я продолжаю думать о том, как Dusk использует нативные host-функции для дорогих по вычислениям операций.
На бумаге всё выглядит просто. Вынести тяжёлые вычисления из WebAssembly, выполнять их эффективнее в среде хоста и заодно снизить часть накладных расходов.
Но то, что одна часть пути выполнения становится быстрее, не означает автоматически, что вся нагрузка ускорится на ту же величину. Это важно, поскольку Dusk продвигается к тому, чтобы вывести финансовые рынки onchain с институциями, лицензированными в ЕС; в итоге архитектуре придётся работать с реальными нагрузками, а не просто выглядеть эффективной на бумаге. Я пока не знаю, убирает ли дизайн host-функций у Dusk узкое место, которое действительно доминирует в реальных нагрузках, или же в основном ускоряет работу, которая в общей картине оказывается лишь меньшей долей всего времени выполнения.
Детали, за которыми стоит следить: какие операции выносятся из WASM, насколько они ускоряются и какую долю в репрезентативной нагрузке Dusk составляют эти операции.
Архитектура даёт вескую причину ожидать улучшение. Это менее убедительные доказательства, чем наблюдать, как та же самая нагрузка на практике даёт ощутимый, воспроизводимый выигрыш.
Мне было бы менее важно теоретическое ускорение одной примитивной операции — гораздо важнее, насколько это меняет производительность той нагрузки, которую Dusk действительно запускает.
Вопрос в том, убрал ли Dusk реальное системное узкое место или просто ускорил одну часть пути, не сильно сдвинув общую производительность.
Я слежу за бенчмарками, специфичными для Dusk: такими, которые изолируют выигрыш от host-функций и показывают, насколько он важен на уровне реальной нагрузки.
#dusk $DUSK @Dusk_Foundation
Я продолжаю думать о том, как Dusk использует нативные host-функции для дорогих по вычислениям операций.
На бумаге всё выглядит просто. Вынести тяжёлые вычисления из WebAssembly, выполнять их эффективнее в среде хоста и заодно снизить часть накладных расходов.
Но то, что одна часть пути выполнения становится быстрее, не означает автоматически, что вся нагрузка ускорится на ту же величину. Это важно, поскольку Dusk продвигается к тому, чтобы вывести финансовые рынки onchain с институциями, лицензированными в ЕС; в итоге архитектуре придётся работать с реальными нагрузками, а не просто выглядеть эффективной на бумаге. Я пока не знаю, убирает ли дизайн host-функций у Dusk узкое место, которое действительно доминирует в реальных нагрузках, или же в основном ускоряет работу, которая в общей картине оказывается лишь меньшей долей всего времени выполнения.
Детали, за которыми стоит следить: какие операции выносятся из WASM, насколько они ускоряются и какую долю в репрезентативной нагрузке Dusk составляют эти операции.
Архитектура даёт вескую причину ожидать улучшение. Это менее убедительные доказательства, чем наблюдать, как та же самая нагрузка на практике даёт ощутимый, воспроизводимый выигрыш.
Мне было бы менее важно теоретическое ускорение одной примитивной операции — гораздо важнее, насколько это меняет производительность той нагрузки, которую Dusk действительно запускает.
Вопрос в том, убрал ли Dusk реальное системное узкое место или просто ускорил одну часть пути, не сильно сдвинув общую производительность.
Я слежу за бенчмарками, специфичными для Dusk: такими, которые изолируют выигрыш от host-функций и показывают, насколько он важен на уровне реальной нагрузки.
#dusk $DUSK @Dusk
На бумаге всё выглядит просто. Вынести тяжёлые вычисления из WebAssembly, выполнять их эффективнее в среде хоста и заодно снизить часть накладных расходов.
Но то, что одна часть пути выполнения становится быстрее, не означает автоматически, что вся нагрузка ускорится на ту же величину. Это важно, поскольку Dusk продвигается к тому, чтобы вывести финансовые рынки onchain с институциями, лицензированными в ЕС; в итоге архитектуре придётся работать с реальными нагрузками, а не просто выглядеть эффективной на бумаге. Я пока не знаю, убирает ли дизайн host-функций у Dusk узкое место, которое действительно доминирует в реальных нагрузках, или же в основном ускоряет работу, которая в общей картине оказывается лишь меньшей долей всего времени выполнения.
Детали, за которыми стоит следить: какие операции выносятся из WASM, насколько они ускоряются и какую долю в репрезентативной нагрузке Dusk составляют эти операции.
Архитектура даёт вескую причину ожидать улучшение. Это менее убедительные доказательства, чем наблюдать, как та же самая нагрузка на практике даёт ощутимый, воспроизводимый выигрыш.
Мне было бы менее важно теоретическое ускорение одной примитивной операции — гораздо важнее, насколько это меняет производительность той нагрузки, которую Dusk действительно запускает.
Вопрос в том, убрал ли Dusk реальное системное узкое место или просто ускорил одну часть пути, не сильно сдвинув общую производительность.
Я слежу за бенчмарками, специфичными для Dusk: такими, которые изолируют выигрыш от host-функций и показывают, насколько он важен на уровне реальной нагрузки.
#dusk $DUSK @Dusk
2
114
·
--
Проверено
Я постоянно думаю о двух типах транзакций, которые Dusk представила в Rusk: CanonicalTransaction и LedgerTransaction.
Они представляют разные уровни одной и той же транзакции. CanonicalTransaction — это логическая форма, с которой работает Rusk, а LedgerTransaction оборачивает эту транзакцию в представление реестра (ledger), требуемое конкретной версией протокола. Напряжение заключается в том, что Dusk хочет, чтобы эти форматы хранения развивались, не заставляя смысл транзакции развиваться вместе с ними — важное свойство, поскольку это подталкивает к внедрению финансовых рынков onchain с организациями, лицензированными в ЕС. Чего я пока не знаю, так это будет ли это разделение действительно удерживать изменения версий внутри Rusk, или же изменения формата все равно «выплеснутся» в кошельки, приложения и исторический повтор (historical replay).
На что стоит обратить внимание: как Dusk нормализует входящие транзакции, выбирает корректное представление ledger и интерпретирует более старые транзакции после обновлений протокола.
То, что кошелек продолжает отправлять транзакции после обновления, является полезным свидетельством совместимости. Более сильная проверка — сможет ли Dusk изменить представление «под капотом», сохранив при этом ту же семантику транзакции «сверху».
Я бы оценивал эту абстракцию по тому, насколько мало сложности версионирования приложениям нужно знать.
Вопрос в том, действительно ли Dusk отделила то, что означает транзакция, от того, как ledger хранит её, или просто перенесла бремя обработки версий куда-то еще в стеке.
Я наблюдаю, как эта граница выдержит будущие изменения формата и исторический повтор.
#dusk $DUSK @Dusk_Foundation
Я постоянно думаю о двух типах транзакций, которые Dusk представила в Rusk: CanonicalTransaction и LedgerTransaction.
Они представляют разные уровни одной и той же транзакции. CanonicalTransaction — это логическая форма, с которой работает Rusk, а LedgerTransaction оборачивает эту транзакцию в представление реестра (ledger), требуемое конкретной версией протокола. Напряжение заключается в том, что Dusk хочет, чтобы эти форматы хранения развивались, не заставляя смысл транзакции развиваться вместе с ними — важное свойство, поскольку это подталкивает к внедрению финансовых рынков onchain с организациями, лицензированными в ЕС. Чего я пока не знаю, так это будет ли это разделение действительно удерживать изменения версий внутри Rusk, или же изменения формата все равно «выплеснутся» в кошельки, приложения и исторический повтор (historical replay).
На что стоит обратить внимание: как Dusk нормализует входящие транзакции, выбирает корректное представление ledger и интерпретирует более старые транзакции после обновлений протокола.
То, что кошелек продолжает отправлять транзакции после обновления, является полезным свидетельством совместимости. Более сильная проверка — сможет ли Dusk изменить представление «под капотом», сохранив при этом ту же семантику транзакции «сверху».
Я бы оценивал эту абстракцию по тому, насколько мало сложности версионирования приложениям нужно знать.
Вопрос в том, действительно ли Dusk отделила то, что означает транзакция, от того, как ledger хранит её, или просто перенесла бремя обработки версий куда-то еще в стеке.
Я наблюдаю, как эта граница выдержит будущие изменения формата и исторический повтор.
#dusk $DUSK @Dusk
Они представляют разные уровни одной и той же транзакции. CanonicalTransaction — это логическая форма, с которой работает Rusk, а LedgerTransaction оборачивает эту транзакцию в представление реестра (ledger), требуемое конкретной версией протокола. Напряжение заключается в том, что Dusk хочет, чтобы эти форматы хранения развивались, не заставляя смысл транзакции развиваться вместе с ними — важное свойство, поскольку это подталкивает к внедрению финансовых рынков onchain с организациями, лицензированными в ЕС. Чего я пока не знаю, так это будет ли это разделение действительно удерживать изменения версий внутри Rusk, или же изменения формата все равно «выплеснутся» в кошельки, приложения и исторический повтор (historical replay).
На что стоит обратить внимание: как Dusk нормализует входящие транзакции, выбирает корректное представление ledger и интерпретирует более старые транзакции после обновлений протокола.
То, что кошелек продолжает отправлять транзакции после обновления, является полезным свидетельством совместимости. Более сильная проверка — сможет ли Dusk изменить представление «под капотом», сохранив при этом ту же семантику транзакции «сверху».
Я бы оценивал эту абстракцию по тому, насколько мало сложности версионирования приложениям нужно знать.
Вопрос в том, действительно ли Dusk отделила то, что означает транзакция, от того, как ledger хранит её, или просто перенесла бремя обработки версий куда-то еще в стеке.
Я наблюдаю, как эта граница выдержит будущие изменения формата и исторический повтор.
#dusk $DUSK @Dusk
74
·
--
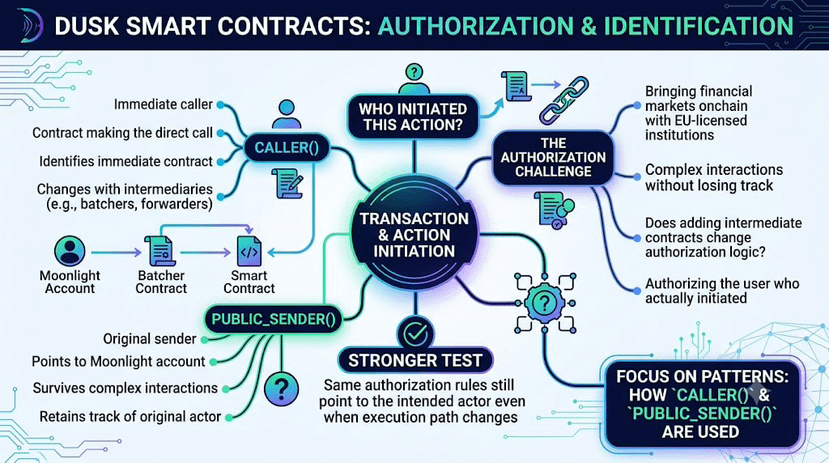
Две функции отправителя в смарт-контрактах Dusk привлекли мое внимание: caller() и public_sender().
Они звучат как два способа ответить на один и тот же вопрос — кто инициировал это действие, — но при этом могут указывать на разных участников. Этот нюанс важен, потому что Dusk стремится вывести финансовые рынки onchain с организациями, имеющими лицензии ЕС, где авторизация должна переживать более сложные взаимодействия контрактов, не теряя след за первоначальным участником. caller() идентифицирует контракт, который делает непосредственный вызов, тогда как public_sender() все еще может ссылаться на учетную запись Moonlight, которая начала транзакцию.
Я пока не знаю, будут ли контракты Dusk последовательно авторизовать пользователя, который действительно инициировал действие, или же добавление промежуточных контрактов может незаметно изменить ту личность, которую логика авторизации «видит». Механизмы, за которыми стоит следить, просты: когда контракты полагаются на caller(), когда полагаются на public_sender(), и что происходит, когда посредине оказываются batchers или forwarders.
То, что транзакция выполняется успешно, недостаточно, чтобы ответить на этот вопрос. Более сильная проверка — будут ли те же правила авторизации по-прежнему ссылаться на предполагаемого участника даже при изменении пути выполнения.
Меня гораздо меньше волнует, через скольких промежуточных контрактов проходит действие, чем то, разрешается ли авторизация все так же на того участника, который фактически инициировал его.
Это важно, потому что добавление посредника может изменить то, кого видит контракт, не меняя того, кто реально авторизовал действие.
Вопрос в том, сможет ли Dusk добавить более компонуемые пути выполнения, не делая авторизацию зависимой от того, какой именно контракт оказался посередине.
Я слежу за тем, как используются caller() и public_sender() по мере развития этих шаблонов.
@Dusk_Foundation $DUSK #dusk
Две функции отправителя в смарт-контрактах Dusk привлекли мое внимание: caller() и public_sender().
Они звучат как два способа ответить на один и тот же вопрос — кто инициировал это действие, — но при этом могут указывать на разных участников. Этот нюанс важен, потому что Dusk стремится вывести финансовые рынки onchain с организациями, имеющими лицензии ЕС, где авторизация должна переживать более сложные взаимодействия контрактов, не теряя след за первоначальным участником. caller() идентифицирует контракт, который делает непосредственный вызов, тогда как public_sender() все еще может ссылаться на учетную запись Moonlight, которая начала транзакцию.
Я пока не знаю, будут ли контракты Dusk последовательно авторизовать пользователя, который действительно инициировал действие, или же добавление промежуточных контрактов может незаметно изменить ту личность, которую логика авторизации «видит». Механизмы, за которыми стоит следить, просты: когда контракты полагаются на caller(), когда полагаются на public_sender(), и что происходит, когда посредине оказываются batchers или forwarders.
То, что транзакция выполняется успешно, недостаточно, чтобы ответить на этот вопрос. Более сильная проверка — будут ли те же правила авторизации по-прежнему ссылаться на предполагаемого участника даже при изменении пути выполнения.
Меня гораздо меньше волнует, через скольких промежуточных контрактов проходит действие, чем то, разрешается ли авторизация все так же на того участника, который фактически инициировал его.
Это важно, потому что добавление посредника может изменить то, кого видит контракт, не меняя того, кто реально авторизовал действие.
Вопрос в том, сможет ли Dusk добавить более компонуемые пути выполнения, не делая авторизацию зависимой от того, какой именно контракт оказался посередине.
Я слежу за тем, как используются caller() и public_sender() по мере развития этих шаблонов.
@Dusk $DUSK #dusk
Они звучат как два способа ответить на один и тот же вопрос — кто инициировал это действие, — но при этом могут указывать на разных участников. Этот нюанс важен, потому что Dusk стремится вывести финансовые рынки onchain с организациями, имеющими лицензии ЕС, где авторизация должна переживать более сложные взаимодействия контрактов, не теряя след за первоначальным участником. caller() идентифицирует контракт, который делает непосредственный вызов, тогда как public_sender() все еще может ссылаться на учетную запись Moonlight, которая начала транзакцию.
Я пока не знаю, будут ли контракты Dusk последовательно авторизовать пользователя, который действительно инициировал действие, или же добавление промежуточных контрактов может незаметно изменить ту личность, которую логика авторизации «видит». Механизмы, за которыми стоит следить, просты: когда контракты полагаются на caller(), когда полагаются на public_sender(), и что происходит, когда посредине оказываются batchers или forwarders.
То, что транзакция выполняется успешно, недостаточно, чтобы ответить на этот вопрос. Более сильная проверка — будут ли те же правила авторизации по-прежнему ссылаться на предполагаемого участника даже при изменении пути выполнения.
Меня гораздо меньше волнует, через скольких промежуточных контрактов проходит действие, чем то, разрешается ли авторизация все так же на того участника, который фактически инициировал его.
Это важно, потому что добавление посредника может изменить то, кого видит контракт, не меняя того, кто реально авторизовал действие.
Вопрос в том, сможет ли Dusk добавить более компонуемые пути выполнения, не делая авторизацию зависимой от того, какой именно контракт оказался посередине.
Я слежу за тем, как используются caller() и public_sender() по мере развития этих шаблонов.
@Dusk $DUSK #dusk
88
·
--
В описании Dusk Network есть тихое, но принципиальное решение, которое легко упустить, если вы просто бегло просматриваете дорожную карту. Dusk не позиционирует себя как эмитент токенизированных ценных бумаг. Dusk позиционирует себя как «рельсы» — инфраструктурный слой — под тем, кто в итоге окажется эмитентом. Это более узкая и скромная роль, и, на мой взгляд, она выбрана правильно. Многие конкуренты пытаются играть обе роли сразу и в итоге оказываются посредственными в каждой: они не соответствуют тому, что ожидают институты due diligence, и не дают той компонуемости, которую на самом деле хотят разработчики.
Самый наглядный пример — NPEX, который планирует вывести на Dusk более €300 млн активов. Dusk не стал брокером-дилером или лицензированной площадкой, чтобы обеспечить это. Он создал инфраструктуру, способную поддерживать нативные рабочие процессы выпуска регулируемых ценных бумаг, а фактический выпуск оставил учреждениям и площадкам — после того как у них есть авторизация и продуктовая настройка, которые требуются их юрисдикциями. NPEX приносит лицензию и активы. Dusk приносит расчёты, приватность и технические «рельсы», по которым эти активы перемещаются.
Такое разделение ролей — намеренное ограничение, а не недостающая функция. Блокчейн, который пытается быть одновременно и инфраструктурой, и регулируемым эмитентом, должен был бы получить банковскую лицензию на каждом рынке, которого он касается. Это более медленная и хрупкая стратегия, чем партнёрство с организациями, которые уже имеют такую лицензию. Оставаясь в инфраструктурном «коридоре», Dusk может подключаться к NPEX уже сейчас и, в принципе, к другой лицензированной площадке в другой юрисдикции завтра — не перестраивая архитектуру.
Минус в том, что рост Dusk становится зависимым от того, сколько партнёров «в формате NPEX» удастся найти, и от того, как быстро каждый из них проходит собственный регуляторный процесс. Поставщики инфраструктуры не контролируют свою кривую внедрения. Они ждут чужих документов, и именно эта зависимость — реальный риск, скрывающийся под в целом здравым решением.
@Dusk_Foundation $DUSK #dusk
В описании Dusk Network есть тихое, но принципиальное решение, которое легко упустить, если вы просто бегло просматриваете дорожную карту. Dusk не позиционирует себя как эмитент токенизированных ценных бумаг. Dusk позиционирует себя как «рельсы» — инфраструктурный слой — под тем, кто в итоге окажется эмитентом. Это более узкая и скромная роль, и, на мой взгляд, она выбрана правильно. Многие конкуренты пытаются играть обе роли сразу и в итоге оказываются посредственными в каждой: они не соответствуют тому, что ожидают институты due diligence, и не дают той компонуемости, которую на самом деле хотят разработчики.
Самый наглядный пример — NPEX, который планирует вывести на Dusk более €300 млн активов. Dusk не стал брокером-дилером или лицензированной площадкой, чтобы обеспечить это. Он создал инфраструктуру, способную поддерживать нативные рабочие процессы выпуска регулируемых ценных бумаг, а фактический выпуск оставил учреждениям и площадкам — после того как у них есть авторизация и продуктовая настройка, которые требуются их юрисдикциями. NPEX приносит лицензию и активы. Dusk приносит расчёты, приватность и технические «рельсы», по которым эти активы перемещаются.
Такое разделение ролей — намеренное ограничение, а не недостающая функция. Блокчейн, который пытается быть одновременно и инфраструктурой, и регулируемым эмитентом, должен был бы получить банковскую лицензию на каждом рынке, которого он касается. Это более медленная и хрупкая стратегия, чем партнёрство с организациями, которые уже имеют такую лицензию. Оставаясь в инфраструктурном «коридоре», Dusk может подключаться к NPEX уже сейчас и, в принципе, к другой лицензированной площадке в другой юрисдикции завтра — не перестраивая архитектуру.
Минус в том, что рост Dusk становится зависимым от того, сколько партнёров «в формате NPEX» удастся найти, и от того, как быстро каждый из них проходит собственный регуляторный процесс. Поставщики инфраструктуры не контролируют свою кривую внедрения. Они ждут чужих документов, и именно эта зависимость — реальный риск, скрывающийся под в целом здравым решением.
@Dusk $DUSK #dusk
Самый наглядный пример — NPEX, который планирует вывести на Dusk более €300 млн активов. Dusk не стал брокером-дилером или лицензированной площадкой, чтобы обеспечить это. Он создал инфраструктуру, способную поддерживать нативные рабочие процессы выпуска регулируемых ценных бумаг, а фактический выпуск оставил учреждениям и площадкам — после того как у них есть авторизация и продуктовая настройка, которые требуются их юрисдикциями. NPEX приносит лицензию и активы. Dusk приносит расчёты, приватность и технические «рельсы», по которым эти активы перемещаются.
Такое разделение ролей — намеренное ограничение, а не недостающая функция. Блокчейн, который пытается быть одновременно и инфраструктурой, и регулируемым эмитентом, должен был бы получить банковскую лицензию на каждом рынке, которого он касается. Это более медленная и хрупкая стратегия, чем партнёрство с организациями, которые уже имеют такую лицензию. Оставаясь в инфраструктурном «коридоре», Dusk может подключаться к NPEX уже сейчас и, в принципе, к другой лицензированной площадке в другой юрисдикции завтра — не перестраивая архитектуру.
Минус в том, что рост Dusk становится зависимым от того, сколько партнёров «в формате NPEX» удастся найти, и от того, как быстро каждый из них проходит собственный регуляторный процесс. Поставщики инфраструктуры не контролируют свою кривую внедрения. Они ждут чужих документов, и именно эта зависимость — реальный риск, скрывающийся под в целом здравым решением.
@Dusk $DUSK #dusk
2
1
81
·
--
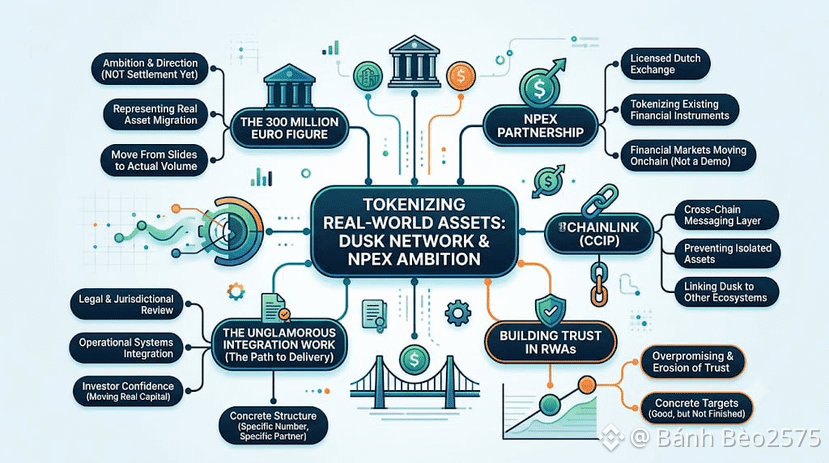
В этой индустрии цифры постоянно мелькают, и большинство из них забывается уже через неделю. Число в 300 миллионов евро, связанное с партнерством Dusk Network и NPEX, я снова и снова держу в голове — не из‑за самой цифры, а потому, что она означает.
NPEX — лицензированная биржа в Нидерландах — стоит за этим числом. Согласно собственным заявленным планам, со временем на Dusk должны перейти более 300 миллионов евро в активах: происходит токенизация инструментов, которые сейчас полностью существуют внутри традиционной финансовой инфраструктуры. Вот в чем амбиция: финансовые рынки действительно переводятся в onchain, а не это демонстрация, не пилот, работающий на фиктивных объемах.
Инфраструктура Chainlink для кроссчейна тоже занимает здесь свое место: она обеспечивает уровень обмена сообщениями, который позволил бы активам и данным перемещаться между Dusk и другими экосистемами, а не оставаться «запертыми» в одной-единственной сети. Это именно тот вид малоприметной интеграционной работы, которую нужно спокойно и незаметно делать в фоне, прежде чем цифра вроде 300 миллионов евро перестанет быть слайдом в презентации и начнет превращаться в реальные, исполненные объемы.
И вот где я хочу быть прямым вместо рекламных формулировок. Планы — это не поставка. Заявленная цель в 300 миллионов евро — это обязательство и направление, а не строка баланса, которая уже существует. Между объявлением такой амбиции и ее полным воплощением лежит длинный перечень малоприметной работы: правовая экспертиза в разных юрисдикциях, операционная интеграция между существующими системами NPEX и слоем расчётов Dusk, а также достаточный уровень уверенности инвесторов, чтобы действительно переместить реальный капитал — а не просто говорить о том, что его можно переместить.
Я поднимаю эту тему потому, что чрезмерные обещания — это как раз то, что разрушает доверие к токенизированным RWA в целом, а этому сектору не нужны новые подобные обещания. Указание Dusk конкретного числа, конкретного лицензированного партнера и определенной структуры за ним — уже более осязающе, чем большая часть того, что обращается под ярлыком RWA. Конкретика — это хорошо. Просто это пока еще не завершено.
@Dusk_Foundation $DUSK #dusk
В этой индустрии цифры постоянно мелькают, и большинство из них забывается уже через неделю. Число в 300 миллионов евро, связанное с партнерством Dusk Network и NPEX, я снова и снова держу в голове — не из‑за самой цифры, а потому, что она означает.
NPEX — лицензированная биржа в Нидерландах — стоит за этим числом. Согласно собственным заявленным планам, со временем на Dusk должны перейти более 300 миллионов евро в активах: происходит токенизация инструментов, которые сейчас полностью существуют внутри традиционной финансовой инфраструктуры. Вот в чем амбиция: финансовые рынки действительно переводятся в onchain, а не это демонстрация, не пилот, работающий на фиктивных объемах.
Инфраструктура Chainlink для кроссчейна тоже занимает здесь свое место: она обеспечивает уровень обмена сообщениями, который позволил бы активам и данным перемещаться между Dusk и другими экосистемами, а не оставаться «запертыми» в одной-единственной сети. Это именно тот вид малоприметной интеграционной работы, которую нужно спокойно и незаметно делать в фоне, прежде чем цифра вроде 300 миллионов евро перестанет быть слайдом в презентации и начнет превращаться в реальные, исполненные объемы.
И вот где я хочу быть прямым вместо рекламных формулировок. Планы — это не поставка. Заявленная цель в 300 миллионов евро — это обязательство и направление, а не строка баланса, которая уже существует. Между объявлением такой амбиции и ее полным воплощением лежит длинный перечень малоприметной работы: правовая экспертиза в разных юрисдикциях, операционная интеграция между существующими системами NPEX и слоем расчётов Dusk, а также достаточный уровень уверенности инвесторов, чтобы действительно переместить реальный капитал — а не просто говорить о том, что его можно переместить.
Я поднимаю эту тему потому, что чрезмерные обещания — это как раз то, что разрушает доверие к токенизированным RWA в целом, а этому сектору не нужны новые подобные обещания. Указание Dusk конкретного числа, конкретного лицензированного партнера и определенной структуры за ним — уже более осязающе, чем большая часть того, что обращается под ярлыком RWA. Конкретика — это хорошо. Просто это пока еще не завершено.
@Dusk $DUSK #dusk
NPEX — лицензированная биржа в Нидерландах — стоит за этим числом. Согласно собственным заявленным планам, со временем на Dusk должны перейти более 300 миллионов евро в активах: происходит токенизация инструментов, которые сейчас полностью существуют внутри традиционной финансовой инфраструктуры. Вот в чем амбиция: финансовые рынки действительно переводятся в onchain, а не это демонстрация, не пилот, работающий на фиктивных объемах.
Инфраструктура Chainlink для кроссчейна тоже занимает здесь свое место: она обеспечивает уровень обмена сообщениями, который позволил бы активам и данным перемещаться между Dusk и другими экосистемами, а не оставаться «запертыми» в одной-единственной сети. Это именно тот вид малоприметной интеграционной работы, которую нужно спокойно и незаметно делать в фоне, прежде чем цифра вроде 300 миллионов евро перестанет быть слайдом в презентации и начнет превращаться в реальные, исполненные объемы.
И вот где я хочу быть прямым вместо рекламных формулировок. Планы — это не поставка. Заявленная цель в 300 миллионов евро — это обязательство и направление, а не строка баланса, которая уже существует. Между объявлением такой амбиции и ее полным воплощением лежит длинный перечень малоприметной работы: правовая экспертиза в разных юрисдикциях, операционная интеграция между существующими системами NPEX и слоем расчётов Dusk, а также достаточный уровень уверенности инвесторов, чтобы действительно переместить реальный капитал — а не просто говорить о том, что его можно переместить.
Я поднимаю эту тему потому, что чрезмерные обещания — это как раз то, что разрушает доверие к токенизированным RWA в целом, а этому сектору не нужны новые подобные обещания. Указание Dusk конкретного числа, конкретного лицензированного партнера и определенной структуры за ним — уже более осязающе, чем большая часть того, что обращается под ярлыком RWA. Конкретика — это хорошо. Просто это пока еще не завершено.
@Dusk $DUSK #dusk
2
3
143
·
--
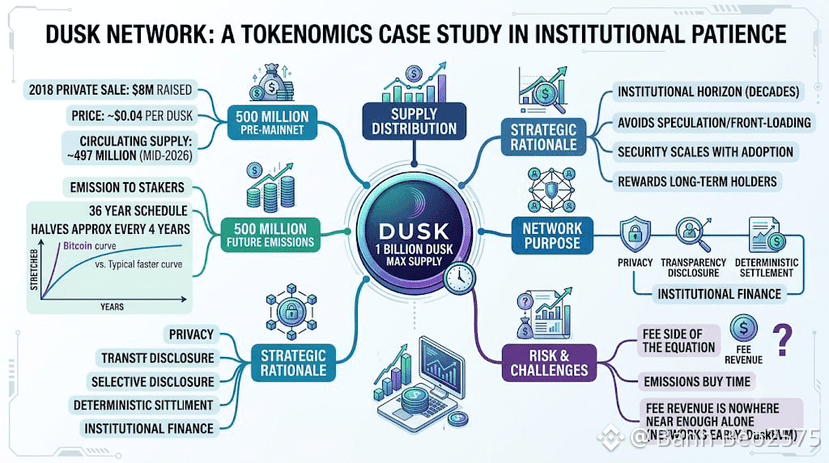
Мне нравится читать документы по токеномике — мало кто за это берётся — и у Dusk Network хороший пример дизайна, рассчитанного на терпение, а не на спекуляции. Максимальный объём ограничен 1 миллиаром DUSK. Половина — 500 миллионов — существовала ещё до мейннета благодаря токен-сейлу 2018 года, который привлёк 8 миллионов долларов по цене около 4 центов за токен. Остальные 500 миллионов не выбрасываются на рынок разом: они распределяются стейкерам по графику на 36 лет, где примерно каждые четыре года происходит усреднённое «урезание» вдвое. По форме это похоже на кривую эмиссии Биткоина, но растянуто на обеспечение совсем другого типа сети. В обращении по состоянию на середину 2026 года находится около 497 миллионов DUSK, то есть примерно половина будущего максимума уже учтена за счёт распределения до мейннета — задолго до того, как «хвост» эмиссии на 36 лет начнёт заметно наращиваться сложными темпами. Весь этот бюджет на безопасность существует ради одной цели: чтобы приватность, прозрачность, выборочное раскрытие и детерминированное завершение (settlement) работали вместе надёжно для рынков, которые не могут позволить себе простои.
Логика такая: бюджет на безопасность должен масштабироваться в соответствии с десятилетним горизонтом, в котором реально работает институциональное финансирование, а не с многомесячным уровнем внимания, который обычно «вознаграждают» крипторынки. Быстрый график эмиссии делает стимулы доступными раньше, для ранних стейкеров, но при этом рискует размыть долгосрочных держателей как раз в тот момент, когда внедрение может только начинать набирать сложный рост — не лучшее время, чтобы бюджет на безопасность становился тоньше.
Я считаю, что дизайн согласован, но «согласован» не значит «безрисковый». Хвост в 36 лет означает, что подавляющее большинство теоретического предложения не будет существовать очень долго — это хорошо для дефицита, но переносит реальный вес на комиссионные за транзакции в будущем: им придётся покрывать большую долю бюджета на безопасность, чем это сделают эмиссии. Сейчас, учитывая что сеть ещё на ранней стадии, а DuskEVM существует всего чуть больше года, доходы от комиссий пока никак не достаточно, чтобы в одиночку нести этот вес. График эмиссии покупает время. Сам по себе он не гарантирует, что «комиссионная» часть уравнения будет появляться по расписанию.
@Dusk_Foundation $DUSK #dusk
Мне нравится читать документы по токеномике — мало кто за это берётся — и у Dusk Network хороший пример дизайна, рассчитанного на терпение, а не на спекуляции. Максимальный объём ограничен 1 миллиаром DUSK. Половина — 500 миллионов — существовала ещё до мейннета благодаря токен-сейлу 2018 года, который привлёк 8 миллионов долларов по цене около 4 центов за токен. Остальные 500 миллионов не выбрасываются на рынок разом: они распределяются стейкерам по графику на 36 лет, где примерно каждые четыре года происходит усреднённое «урезание» вдвое. По форме это похоже на кривую эмиссии Биткоина, но растянуто на обеспечение совсем другого типа сети. В обращении по состоянию на середину 2026 года находится около 497 миллионов DUSK, то есть примерно половина будущего максимума уже учтена за счёт распределения до мейннета — задолго до того, как «хвост» эмиссии на 36 лет начнёт заметно наращиваться сложными темпами. Весь этот бюджет на безопасность существует ради одной цели: чтобы приватность, прозрачность, выборочное раскрытие и детерминированное завершение (settlement) работали вместе надёжно для рынков, которые не могут позволить себе простои.
Логика такая: бюджет на безопасность должен масштабироваться в соответствии с десятилетним горизонтом, в котором реально работает институциональное финансирование, а не с многомесячным уровнем внимания, который обычно «вознаграждают» крипторынки. Быстрый график эмиссии делает стимулы доступными раньше, для ранних стейкеров, но при этом рискует размыть долгосрочных держателей как раз в тот момент, когда внедрение может только начинать набирать сложный рост — не лучшее время, чтобы бюджет на безопасность становился тоньше.
Я считаю, что дизайн согласован, но «согласован» не значит «безрисковый». Хвост в 36 лет означает, что подавляющее большинство теоретического предложения не будет существовать очень долго — это хорошо для дефицита, но переносит реальный вес на комиссионные за транзакции в будущем: им придётся покрывать большую долю бюджета на безопасность, чем это сделают эмиссии. Сейчас, учитывая что сеть ещё на ранней стадии, а DuskEVM существует всего чуть больше года, доходы от комиссий пока никак не достаточно, чтобы в одиночку нести этот вес. График эмиссии покупает время. Сам по себе он не гарантирует, что «комиссионная» часть уравнения будет появляться по расписанию.
@Dusk $DUSK #dusk
Логика такая: бюджет на безопасность должен масштабироваться в соответствии с десятилетним горизонтом, в котором реально работает институциональное финансирование, а не с многомесячным уровнем внимания, который обычно «вознаграждают» крипторынки. Быстрый график эмиссии делает стимулы доступными раньше, для ранних стейкеров, но при этом рискует размыть долгосрочных держателей как раз в тот момент, когда внедрение может только начинать набирать сложный рост — не лучшее время, чтобы бюджет на безопасность становился тоньше.
Я считаю, что дизайн согласован, но «согласован» не значит «безрисковый». Хвост в 36 лет означает, что подавляющее большинство теоретического предложения не будет существовать очень долго — это хорошо для дефицита, но переносит реальный вес на комиссионные за транзакции в будущем: им придётся покрывать большую долю бюджета на безопасность, чем это сделают эмиссии. Сейчас, учитывая что сеть ещё на ранней стадии, а DuskEVM существует всего чуть больше года, доходы от комиссий пока никак не достаточно, чтобы в одиночку нести этот вес. График эмиссии покупает время. Сам по себе он не гарантирует, что «комиссионная» часть уравнения будет появляться по расписанию.
@Dusk $DUSK #dusk
61
·
--
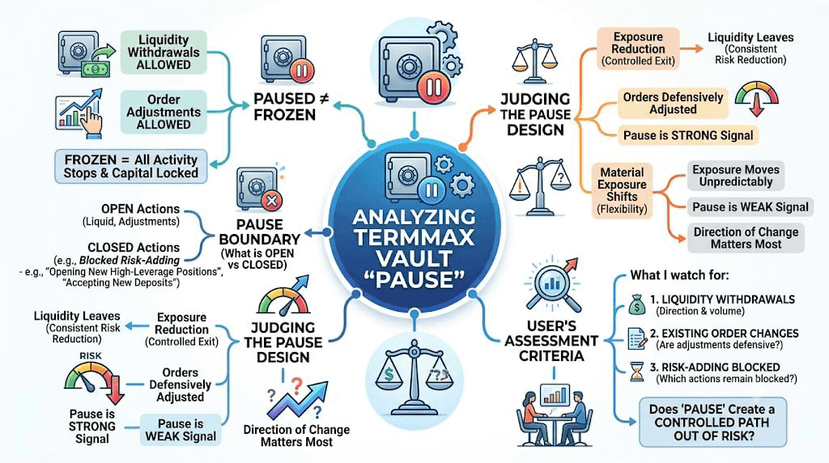
Приостановленный vault TermMax — это не то же самое, что замороженный vault.
Даже после того как vault приостановлен, TermMax всё равно позволяет выводить ликвидность и корректировать существующие ордера на его рынках кредитования с фиксированной ставкой. Иными словами, обычная активность может прекратиться, не «закрепляя» каждую часть балансового отчёта vault на месте.
Из-за этого граница паузы выглядит более интересно, чем само название.
Я ещё не знаю, последовательно ли действия, которые TermMax оставляет открытыми во время паузы, действительно уменьшают риск, или же они могут также существенно изменить его таким образом, который не выглядит явно защитным.
Открывать вывод средств логично: капитал может нуждаться в выходе. Корректировка существующих ордеров — более тонкий момент, поскольку эти изменения всё ещё могут влиять на то, где находится ликвидность vault, и насколько он остаётся подвержен рынку.
Флаг паузы говорит мне о рабочем режиме. Более полезное доказательство — то, что происходит с экспозицией после активации этого режима.
Если ликвидность уходит, а оставшиеся ордера корректируются так, что это последовательно снижает риск, то пауза делает больше, чем просто меняет ярлык. Если экспозиция всё ещё может заметно сдвигаться в любом направлении, «приостановлен» становится более слабым сигналом, чем кажется на первый взгляд.
Так я бы оценивал дизайн паузы TermMax: по направлению изменений, которые он всё ещё позволяет, а не просто по тому, сообщает ли vault о том, что он приостановлен.
Вопрос в том, создаёт ли режим паузы контролируемый путь выхода из риска или же он всё ещё оставляет достаточно свободы, чтобы экспозиция vault могла смещаться так, как пользователи могут не ожидать.
Я наблюдаю за выводами ликвидности, изменениями существующих ордеров и тем, какие действия, добавляющие риск, остаются заблокированными во время паузы.
@termmax #TermMax
$PIEVERSE
Приостановленный vault TermMax — это не то же самое, что замороженный vault.
Даже после того как vault приостановлен, TermMax всё равно позволяет выводить ликвидность и корректировать существующие ордера на его рынках кредитования с фиксированной ставкой. Иными словами, обычная активность может прекратиться, не «закрепляя» каждую часть балансового отчёта vault на месте.
Из-за этого граница паузы выглядит более интересно, чем само название.
Я ещё не знаю, последовательно ли действия, которые TermMax оставляет открытыми во время паузы, действительно уменьшают риск, или же они могут также существенно изменить его таким образом, который не выглядит явно защитным.
Открывать вывод средств логично: капитал может нуждаться в выходе. Корректировка существующих ордеров — более тонкий момент, поскольку эти изменения всё ещё могут влиять на то, где находится ликвидность vault, и насколько он остаётся подвержен рынку.
Флаг паузы говорит мне о рабочем режиме. Более полезное доказательство — то, что происходит с экспозицией после активации этого режима.
Если ликвидность уходит, а оставшиеся ордера корректируются так, что это последовательно снижает риск, то пауза делает больше, чем просто меняет ярлык. Если экспозиция всё ещё может заметно сдвигаться в любом направлении, «приостановлен» становится более слабым сигналом, чем кажется на первый взгляд.
Так я бы оценивал дизайн паузы TermMax: по направлению изменений, которые он всё ещё позволяет, а не просто по тому, сообщает ли vault о том, что он приостановлен.
Вопрос в том, создаёт ли режим паузы контролируемый путь выхода из риска или же он всё ещё оставляет достаточно свободы, чтобы экспозиция vault могла смещаться так, как пользователи могут не ожидать.
Я наблюдаю за выводами ликвидности, изменениями существующих ордеров и тем, какие действия, добавляющие риск, остаются заблокированными во время паузы.
@TermMax #TermMax
$PIEVERSE
Даже после того как vault приостановлен, TermMax всё равно позволяет выводить ликвидность и корректировать существующие ордера на его рынках кредитования с фиксированной ставкой. Иными словами, обычная активность может прекратиться, не «закрепляя» каждую часть балансового отчёта vault на месте.
Из-за этого граница паузы выглядит более интересно, чем само название.
Я ещё не знаю, последовательно ли действия, которые TermMax оставляет открытыми во время паузы, действительно уменьшают риск, или же они могут также существенно изменить его таким образом, который не выглядит явно защитным.
Открывать вывод средств логично: капитал может нуждаться в выходе. Корректировка существующих ордеров — более тонкий момент, поскольку эти изменения всё ещё могут влиять на то, где находится ликвидность vault, и насколько он остаётся подвержен рынку.
Флаг паузы говорит мне о рабочем режиме. Более полезное доказательство — то, что происходит с экспозицией после активации этого режима.
Если ликвидность уходит, а оставшиеся ордера корректируются так, что это последовательно снижает риск, то пауза делает больше, чем просто меняет ярлык. Если экспозиция всё ещё может заметно сдвигаться в любом направлении, «приостановлен» становится более слабым сигналом, чем кажется на первый взгляд.
Так я бы оценивал дизайн паузы TermMax: по направлению изменений, которые он всё ещё позволяет, а не просто по тому, сообщает ли vault о том, что он приостановлен.
Вопрос в том, создаёт ли режим паузы контролируемый путь выхода из риска или же он всё ещё оставляет достаточно свободы, чтобы экспозиция vault могла смещаться так, как пользователи могут не ожидать.
Я наблюдаю за выводами ликвидности, изменениями существующих ордеров и тем, какие действия, добавляющие риск, остаются заблокированными во время паузы.
@TermMax #TermMax
$PIEVERSE
149
·
--
Токенизация ценной бумаги — это простая часть. А вот заставить эту ценную бумагу безопасно перемещаться между цепочками и получать надежные данные обмена on-chain без единой точки отказа — именно там большинство RWA-проектов тихо заходят в тупик. Этот пробел только что закрыл Dusk Network, интегрировав инфраструктуру Chainlink.
Партнерство привносит в стек Dusk Network два продукта Chainlink. CCIP, протокол межсетевой совместимости (Cross-Chain Interoperability Protocol), становится каноническим мостом для токенизированных активов NPEX, позволяя ценным бумагам, выпущенным на DuskEVM, перемещаться и оставаться компонуемыми с другими DeFi-экосистемами без зависимости от пользовательского, неаудированного мостового кода. DataLink становится эксклюзивным on-chain оракулом для данных обмена NPEX, предоставляя низколатентные каналы институционального уровня напрямую смарт-контрактам. Кроме того, сам DUSK получает нативную кроссчейн-способность переводов между Ethereum и Solana благодаря стандарту Chainlink Cross-Chain Token, вместо того чтобы полагаться на обернутые представления.
Почему это важно больше, чем типичное объявление об интеграции оракула? Потому что NPEX уже представляет более €200 миллионов в реальных ценных бумагах. Целостность данных и безопасное межсетевое перемещение для такой базы активов — не опция, а базовые требования еще до того, как какая-либо институция решит считать on-chain-расчеты эквивалентными традиционным инфраструктурам. Эти же активы, выпущенные на DuskEVM, также могут маршрутизироваться через Hedger для конфиденциальных сценариев транзакций, когда институция хочет иметь слой приватности вместе с кроссчейн-доступностью.
Честное мое сомнение: инфраструктура интероперабельности ценна ровно настолько, насколько через нее проходит ликвидность. Многие сети анонсировали интеграции Chainlink, которые в основном бездействуют из-за скудного спроса на кроссчейн-трафик. У Dusk Network есть реальная якорная база активов за этим, что дает ему лучшие шансы, чем большинству, но шансы — не результат.
Я буду следить за объемом транзакций CCIP в токенизированных активах на Dusk Network, а не за самим объявлением, чтобы увидеть, оправдала ли эта интеграция свое существование.
@Dusk_Foundation $DUSK #dusk
Токенизация ценной бумаги — это простая часть. А вот заставить эту ценную бумагу безопасно перемещаться между цепочками и получать надежные данные обмена on-chain без единой точки отказа — именно там большинство RWA-проектов тихо заходят в тупик. Этот пробел только что закрыл Dusk Network, интегрировав инфраструктуру Chainlink.
Партнерство привносит в стек Dusk Network два продукта Chainlink. CCIP, протокол межсетевой совместимости (Cross-Chain Interoperability Protocol), становится каноническим мостом для токенизированных активов NPEX, позволяя ценным бумагам, выпущенным на DuskEVM, перемещаться и оставаться компонуемыми с другими DeFi-экосистемами без зависимости от пользовательского, неаудированного мостового кода. DataLink становится эксклюзивным on-chain оракулом для данных обмена NPEX, предоставляя низколатентные каналы институционального уровня напрямую смарт-контрактам. Кроме того, сам DUSK получает нативную кроссчейн-способность переводов между Ethereum и Solana благодаря стандарту Chainlink Cross-Chain Token, вместо того чтобы полагаться на обернутые представления.
Почему это важно больше, чем типичное объявление об интеграции оракула? Потому что NPEX уже представляет более €200 миллионов в реальных ценных бумагах. Целостность данных и безопасное межсетевое перемещение для такой базы активов — не опция, а базовые требования еще до того, как какая-либо институция решит считать on-chain-расчеты эквивалентными традиционным инфраструктурам. Эти же активы, выпущенные на DuskEVM, также могут маршрутизироваться через Hedger для конфиденциальных сценариев транзакций, когда институция хочет иметь слой приватности вместе с кроссчейн-доступностью.
Честное мое сомнение: инфраструктура интероперабельности ценна ровно настолько, насколько через нее проходит ликвидность. Многие сети анонсировали интеграции Chainlink, которые в основном бездействуют из-за скудного спроса на кроссчейн-трафик. У Dusk Network есть реальная якорная база активов за этим, что дает ему лучшие шансы, чем большинству, но шансы — не результат.
Я буду следить за объемом транзакций CCIP в токенизированных активах на Dusk Network, а не за самим объявлением, чтобы увидеть, оправдала ли эта интеграция свое существование.
@Dusk $DUSK #dusk
Партнерство привносит в стек Dusk Network два продукта Chainlink. CCIP, протокол межсетевой совместимости (Cross-Chain Interoperability Protocol), становится каноническим мостом для токенизированных активов NPEX, позволяя ценным бумагам, выпущенным на DuskEVM, перемещаться и оставаться компонуемыми с другими DeFi-экосистемами без зависимости от пользовательского, неаудированного мостового кода. DataLink становится эксклюзивным on-chain оракулом для данных обмена NPEX, предоставляя низколатентные каналы институционального уровня напрямую смарт-контрактам. Кроме того, сам DUSK получает нативную кроссчейн-способность переводов между Ethereum и Solana благодаря стандарту Chainlink Cross-Chain Token, вместо того чтобы полагаться на обернутые представления.
Почему это важно больше, чем типичное объявление об интеграции оракула? Потому что NPEX уже представляет более €200 миллионов в реальных ценных бумагах. Целостность данных и безопасное межсетевое перемещение для такой базы активов — не опция, а базовые требования еще до того, как какая-либо институция решит считать on-chain-расчеты эквивалентными традиционным инфраструктурам. Эти же активы, выпущенные на DuskEVM, также могут маршрутизироваться через Hedger для конфиденциальных сценариев транзакций, когда институция хочет иметь слой приватности вместе с кроссчейн-доступностью.
Честное мое сомнение: инфраструктура интероперабельности ценна ровно настолько, насколько через нее проходит ликвидность. Многие сети анонсировали интеграции Chainlink, которые в основном бездействуют из-за скудного спроса на кроссчейн-трафик. У Dusk Network есть реальная якорная база активов за этим, что дает ему лучшие шансы, чем большинству, но шансы — не результат.
Я буду следить за объемом транзакций CCIP в токенизированных активах на Dusk Network, а не за самим объявлением, чтобы увидеть, оправдала ли эта интеграция свое существование.
@Dusk $DUSK #dusk
52
·
--
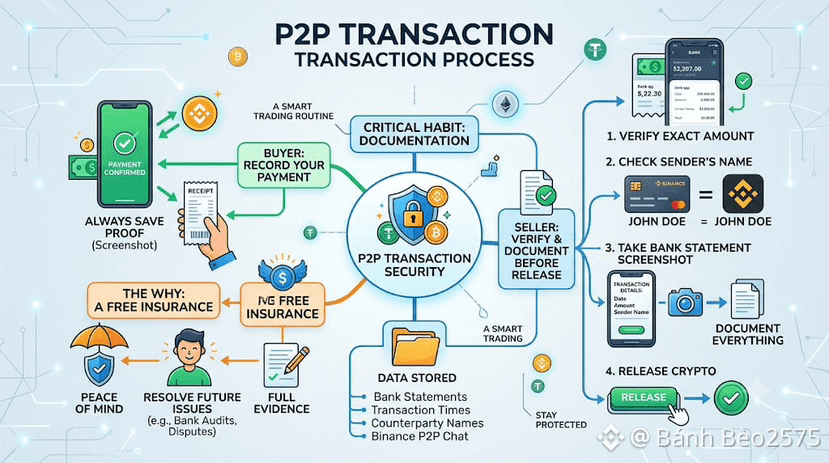
После многократных сделок на Binance P2P я выработал небольшую, но, как мне кажется, очень важную привычку: перед тем как нажать release crypto, я всегда делаю скриншот выписки из банковского счета, где четко видны сумма, время транзакции и имя отправителя.
Эта привычка началась с одного случая, когда я получил оплату ровно на ту сумму, что ожидал. Но через несколько дней банк прислал уведомление о проверке, потому что заподозрил необычную транзакцию, связанную со счетом отправителя. Я довольно сильно переживал, так как не был уверен, нужно ли мне предоставить какие-то дополнительные сведения. К счастью, у меня заранее были сохранены скриншоты всей выписки и переписка, подтверждающая на Binance P2P, поэтому при необходимости сверки у меня есть все данные, чтобы дать понятное и убедительное объяснение.
С тех пор я всегда выполняю процедуру строго в три шага перед тем, как release: проверяю, совпадает ли сумма точно, проверяю, совпадает ли имя отправителя с именем партнера, указанным в профиле, и в завершение сохраняю скриншот выписки в качестве доказательства до того, как сделка будет окончательно завершена.
Многие могут подумать, что сохранение этих материалов — лишняя трата времени, раз сделка прошла гладко, но для меня это своего рода бесплатная страховка. Это не отнимает заметного времени, зато значительно спокойнее, если вдруг позже возникнут проблемы — со стороны банка или в результате сделки на Binance P2P.
Когда я выступаю в роли покупателя, я применяю похожую привычку: всегда сохраняю подтверждение перевода сразу после того, как выполню оплату. Наличие данных с обеих сторон дает мне больше уверенности в том, что при необходимости я смогу повторно провести сверку в любой момент.
@Binance_Vietnam #BinanceP2PAnToan
$BOME $PNUT
После многократных сделок на Binance P2P я выработал небольшую, но, как мне кажется, очень важную привычку: перед тем как нажать release crypto, я всегда делаю скриншот выписки из банковского счета, где четко видны сумма, время транзакции и имя отправителя.
Эта привычка началась с одного случая, когда я получил оплату ровно на ту сумму, что ожидал. Но через несколько дней банк прислал уведомление о проверке, потому что заподозрил необычную транзакцию, связанную со счетом отправителя. Я довольно сильно переживал, так как не был уверен, нужно ли мне предоставить какие-то дополнительные сведения. К счастью, у меня заранее были сохранены скриншоты всей выписки и переписка, подтверждающая на Binance P2P, поэтому при необходимости сверки у меня есть все данные, чтобы дать понятное и убедительное объяснение.
С тех пор я всегда выполняю процедуру строго в три шага перед тем, как release: проверяю, совпадает ли сумма точно, проверяю, совпадает ли имя отправителя с именем партнера, указанным в профиле, и в завершение сохраняю скриншот выписки в качестве доказательства до того, как сделка будет окончательно завершена.
Многие могут подумать, что сохранение этих материалов — лишняя трата времени, раз сделка прошла гладко, но для меня это своего рода бесплатная страховка. Это не отнимает заметного времени, зато значительно спокойнее, если вдруг позже возникнут проблемы — со стороны банка или в результате сделки на Binance P2P.
Когда я выступаю в роли покупателя, я применяю похожую привычку: всегда сохраняю подтверждение перевода сразу после того, как выполню оплату. Наличие данных с обеих сторон дает мне больше уверенности в том, что при необходимости я смогу повторно провести сверку в любой момент.
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
Эта привычка началась с одного случая, когда я получил оплату ровно на ту сумму, что ожидал. Но через несколько дней банк прислал уведомление о проверке, потому что заподозрил необычную транзакцию, связанную со счетом отправителя. Я довольно сильно переживал, так как не был уверен, нужно ли мне предоставить какие-то дополнительные сведения. К счастью, у меня заранее были сохранены скриншоты всей выписки и переписка, подтверждающая на Binance P2P, поэтому при необходимости сверки у меня есть все данные, чтобы дать понятное и убедительное объяснение.
С тех пор я всегда выполняю процедуру строго в три шага перед тем, как release: проверяю, совпадает ли сумма точно, проверяю, совпадает ли имя отправителя с именем партнера, указанным в профиле, и в завершение сохраняю скриншот выписки в качестве доказательства до того, как сделка будет окончательно завершена.
Многие могут подумать, что сохранение этих материалов — лишняя трата времени, раз сделка прошла гладко, но для меня это своего рода бесплатная страховка. Это не отнимает заметного времени, зато значительно спокойнее, если вдруг позже возникнут проблемы — со стороны банка или в результате сделки на Binance P2P.
Когда я выступаю в роли покупателя, я применяю похожую привычку: всегда сохраняю подтверждение перевода сразу после того, как выполню оплату. Наличие данных с обеих сторон дает мне больше уверенности в том, что при необходимости я смогу повторно провести сверку в любой момент.
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
220
·
--
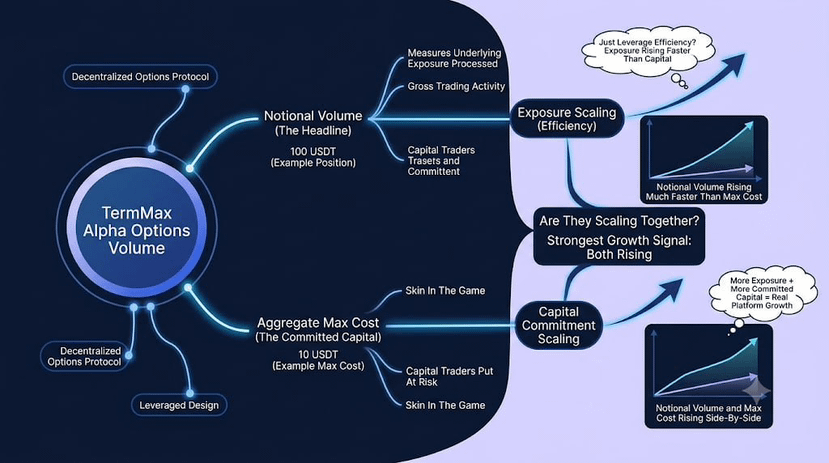
Один пример TermMax Alpha запал мне в душу: позиция по опциону с условной (notional) стоимостью 100 USDT может иметь фактическую Max Cost всего 10 USDT.
Для TermMax, децентрализованной протокольной платформы торговли опционами, это делает заголовочный торговый объём более интересным, чем кажется на первый взгляд.
Условный объём (notional volume) говорит мне, сколько базовой экспозиции TermMax обрабатывает. Он не показывает, сколько капитала трейдеры реально готовы подвергнуть риску, чтобы создать эту экспозицию. В Alpha кредитное плечо — часть дизайна, поэтому эти показатели могут расходиться вполне естественно.
Собственный пример TermMax делает этот разрыв яснее. Трейдер может открыть экспозицию с условной стоимостью 100 USDT при Max Cost 10 USDT, а затем добавить ещё 100 USDT к кумулятивному объёму, когда та же позиция будет закрыта.
То, чего я пока не знаю, — совпадает ли рост условного объёма (notional volume) в Alpha с ростом капитала, который трейдеры готовы выделять, или же экспозиция масштабируется гораздо быстрее, чем стоящий за ней риск-капитал.
Это не обязательно слабое место. Генерация большего объёма экспозиции из каждой единицы капитала — это то, для чего и предназначены плечевые (leveraged) опционы.
Более сильный сигнал был бы в том, сопровождается ли рост условной стоимости ростом совокупного Max Cost. Это показало бы, что TermMax не только создаёт больше экспозиции на единицу капитала, но и привлекает больше капитала непосредственно в сам Alpha.
Мне хотелось бы узнать больше о связке, когда условный объём растёт вместе с совокупным Max Cost, а не от того, что само по себе условное число становится намного больше.
Вопрос в том, масштабирует ли TermMax Alpha только объём экспозиции, который она способна генерировать, или также и объём капитала, который трейдеры готовы поставить на это.
Я слежу за условным объёмом (notional volume), совокупным Max Cost и тем, как меняется взаимосвязь между ними по мере роста Alpha.
@termmax #TermMax
$BOME
Один пример TermMax Alpha запал мне в душу: позиция по опциону с условной (notional) стоимостью 100 USDT может иметь фактическую Max Cost всего 10 USDT.
Для TermMax, децентрализованной протокольной платформы торговли опционами, это делает заголовочный торговый объём более интересным, чем кажется на первый взгляд.
Условный объём (notional volume) говорит мне, сколько базовой экспозиции TermMax обрабатывает. Он не показывает, сколько капитала трейдеры реально готовы подвергнуть риску, чтобы создать эту экспозицию. В Alpha кредитное плечо — часть дизайна, поэтому эти показатели могут расходиться вполне естественно.
Собственный пример TermMax делает этот разрыв яснее. Трейдер может открыть экспозицию с условной стоимостью 100 USDT при Max Cost 10 USDT, а затем добавить ещё 100 USDT к кумулятивному объёму, когда та же позиция будет закрыта.
То, чего я пока не знаю, — совпадает ли рост условного объёма (notional volume) в Alpha с ростом капитала, который трейдеры готовы выделять, или же экспозиция масштабируется гораздо быстрее, чем стоящий за ней риск-капитал.
Это не обязательно слабое место. Генерация большего объёма экспозиции из каждой единицы капитала — это то, для чего и предназначены плечевые (leveraged) опционы.
Более сильный сигнал был бы в том, сопровождается ли рост условной стоимости ростом совокупного Max Cost. Это показало бы, что TermMax не только создаёт больше экспозиции на единицу капитала, но и привлекает больше капитала непосредственно в сам Alpha.
Мне хотелось бы узнать больше о связке, когда условный объём растёт вместе с совокупным Max Cost, а не от того, что само по себе условное число становится намного больше.
Вопрос в том, масштабирует ли TermMax Alpha только объём экспозиции, который она способна генерировать, или также и объём капитала, который трейдеры готовы поставить на это.
Я слежу за условным объёмом (notional volume), совокупным Max Cost и тем, как меняется взаимосвязь между ними по мере роста Alpha.
@TermMax #TermMax
$BOME
Для TermMax, децентрализованной протокольной платформы торговли опционами, это делает заголовочный торговый объём более интересным, чем кажется на первый взгляд.
Условный объём (notional volume) говорит мне, сколько базовой экспозиции TermMax обрабатывает. Он не показывает, сколько капитала трейдеры реально готовы подвергнуть риску, чтобы создать эту экспозицию. В Alpha кредитное плечо — часть дизайна, поэтому эти показатели могут расходиться вполне естественно.
Собственный пример TermMax делает этот разрыв яснее. Трейдер может открыть экспозицию с условной стоимостью 100 USDT при Max Cost 10 USDT, а затем добавить ещё 100 USDT к кумулятивному объёму, когда та же позиция будет закрыта.
То, чего я пока не знаю, — совпадает ли рост условного объёма (notional volume) в Alpha с ростом капитала, который трейдеры готовы выделять, или же экспозиция масштабируется гораздо быстрее, чем стоящий за ней риск-капитал.
Это не обязательно слабое место. Генерация большего объёма экспозиции из каждой единицы капитала — это то, для чего и предназначены плечевые (leveraged) опционы.
Более сильный сигнал был бы в том, сопровождается ли рост условной стоимости ростом совокупного Max Cost. Это показало бы, что TermMax не только создаёт больше экспозиции на единицу капитала, но и привлекает больше капитала непосредственно в сам Alpha.
Мне хотелось бы узнать больше о связке, когда условный объём растёт вместе с совокупным Max Cost, а не от того, что само по себе условное число становится намного больше.
Вопрос в том, масштабирует ли TermMax Alpha только объём экспозиции, который она способна генерировать, или также и объём капитала, который трейдеры готовы поставить на это.
Я слежу за условным объёмом (notional volume), совокупным Max Cost и тем, как меняется взаимосвязь между ними по мере роста Alpha.
@TermMax #TermMax
$BOME
175
·
--
Никто не хочет публиковать документ с перечнем каждой серьезной уязвимости, которую аудитор обнаружил в собственном протоколе. Dusk Network поступила именно так с AEGIS — крупнейшим хардфорком после запуска мейннета — и, по-моему, решение быть настолько прозрачными заслуживает большего внимания, чем сами баги.
AEGIS выпустила исправления для 39 найденных замечаний, 7 из них были классифицированы как критические. Они восходили к 4 первопричинам: некорректному управлению владением памятью в песочнице Piecrust virtual machine, что могло позволить двум честным узлам тихо вычислять разные результаты из одного и того же кода; небезопасной десериализации недоверенных данных на стороне хоста; разрыву привязки комиссии Phoenix и возврата, который мог бы привести к инфляции предложения или полностью остановить сеть; и построению подписи BLS, которое могло позволить подделку по одной наблюдаемой подписи. Dusk прямо заявила, что не обнаружила доказательств того, что до выхода фикса эти проблемы были использованы, и что исправления пошли дальше простого «лата симптомов»: они переработали модели владения, ввели проверки как при поступлении в mempool, так и при выполнении в VM, а не на одном-единственном уровне, и перешли на корректный стиль хэша в духе RFC 9380 для построения кривых для BLS с явным разделением доменов.
Что особенно выделяется для меня — это подача материала на протяжении всего отчета. Dusk снова и снова отделяет смягчение последствий от устранения первопричины и рассматривает оба направления как необходимые — уровень инженерной дисциплины, который редко можно увидеть, когда о нем публично рассказывают.
Я не буду утверждать, что это только хорошие новости. Наличие кластера критических уязвимостей уровня сети, которые вообще существовали в живом финансовом протоколе, — это серьезное замечание, независимо от того, был ли проведен аудит. Координация хардфорка такого масштаба в рамках работающего набора валидаторов, не подавая сигналов тем, кто мог бы первыми воспользоваться найденными проблемами, — это само по себе еще одно тихое инженерное достижение, которому редко отдают должное.
DUSK защищает протокол, который стал заметно труднее взломать.
@Dusk_Foundation $DUSK #dusk
$BTW
Никто не хочет публиковать документ с перечнем каждой серьезной уязвимости, которую аудитор обнаружил в собственном протоколе. Dusk Network поступила именно так с AEGIS — крупнейшим хардфорком после запуска мейннета — и, по-моему, решение быть настолько прозрачными заслуживает большего внимания, чем сами баги.
AEGIS выпустила исправления для 39 найденных замечаний, 7 из них были классифицированы как критические. Они восходили к 4 первопричинам: некорректному управлению владением памятью в песочнице Piecrust virtual machine, что могло позволить двум честным узлам тихо вычислять разные результаты из одного и того же кода; небезопасной десериализации недоверенных данных на стороне хоста; разрыву привязки комиссии Phoenix и возврата, который мог бы привести к инфляции предложения или полностью остановить сеть; и построению подписи BLS, которое могло позволить подделку по одной наблюдаемой подписи. Dusk прямо заявила, что не обнаружила доказательств того, что до выхода фикса эти проблемы были использованы, и что исправления пошли дальше простого «лата симптомов»: они переработали модели владения, ввели проверки как при поступлении в mempool, так и при выполнении в VM, а не на одном-единственном уровне, и перешли на корректный стиль хэша в духе RFC 9380 для построения кривых для BLS с явным разделением доменов.
Что особенно выделяется для меня — это подача материала на протяжении всего отчета. Dusk снова и снова отделяет смягчение последствий от устранения первопричины и рассматривает оба направления как необходимые — уровень инженерной дисциплины, который редко можно увидеть, когда о нем публично рассказывают.
Я не буду утверждать, что это только хорошие новости. Наличие кластера критических уязвимостей уровня сети, которые вообще существовали в живом финансовом протоколе, — это серьезное замечание, независимо от того, был ли проведен аудит. Координация хардфорка такого масштаба в рамках работающего набора валидаторов, не подавая сигналов тем, кто мог бы первыми воспользоваться найденными проблемами, — это само по себе еще одно тихое инженерное достижение, которому редко отдают должное.
DUSK защищает протокол, который стал заметно труднее взломать.
@Dusk $DUSK #dusk
$BTW
AEGIS выпустила исправления для 39 найденных замечаний, 7 из них были классифицированы как критические. Они восходили к 4 первопричинам: некорректному управлению владением памятью в песочнице Piecrust virtual machine, что могло позволить двум честным узлам тихо вычислять разные результаты из одного и того же кода; небезопасной десериализации недоверенных данных на стороне хоста; разрыву привязки комиссии Phoenix и возврата, который мог бы привести к инфляции предложения или полностью остановить сеть; и построению подписи BLS, которое могло позволить подделку по одной наблюдаемой подписи. Dusk прямо заявила, что не обнаружила доказательств того, что до выхода фикса эти проблемы были использованы, и что исправления пошли дальше простого «лата симптомов»: они переработали модели владения, ввели проверки как при поступлении в mempool, так и при выполнении в VM, а не на одном-единственном уровне, и перешли на корректный стиль хэша в духе RFC 9380 для построения кривых для BLS с явным разделением доменов.
Что особенно выделяется для меня — это подача материала на протяжении всего отчета. Dusk снова и снова отделяет смягчение последствий от устранения первопричины и рассматривает оба направления как необходимые — уровень инженерной дисциплины, который редко можно увидеть, когда о нем публично рассказывают.
Я не буду утверждать, что это только хорошие новости. Наличие кластера критических уязвимостей уровня сети, которые вообще существовали в живом финансовом протоколе, — это серьезное замечание, независимо от того, был ли проведен аудит. Координация хардфорка такого масштаба в рамках работающего набора валидаторов, не подавая сигналов тем, кто мог бы первыми воспользоваться найденными проблемами, — это само по себе еще одно тихое инженерное достижение, которому редко отдают должное.
DUSK защищает протокол, который стал заметно труднее взломать.
@Dusk $DUSK #dusk
$BTW
59
·
--
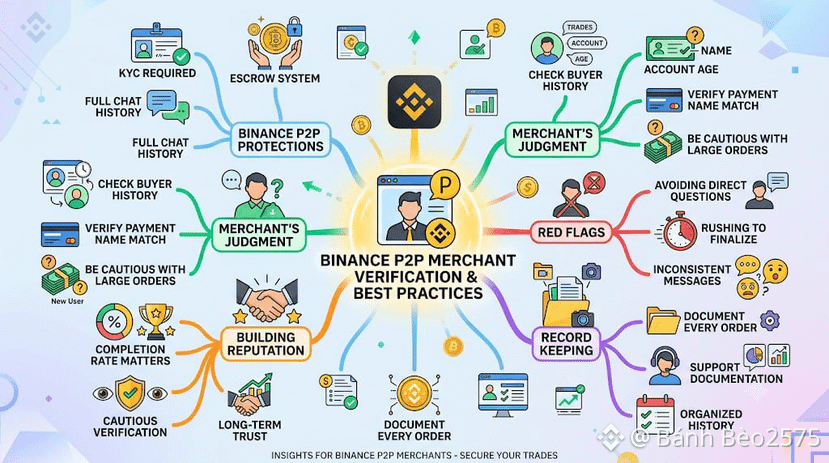
Запуск торгового аккаунта на Binance P2P изменил мое отношение к проверкам, в основном потому, что ответственность работает в обе стороны. Binance P2P защищает и продавцов: через KYC для каждого аккаунта, эскроу, которое удерживает криптоактив до подтверждения заказа, и полную историю чата, которая становится полезной, если когда-либо потребуется разбор спора. Но эти меры лучше всего работают вместе с собственным здравым смыслом продавца, особенно когда покупатель размещает более крупный заказ, чем обычно.
Прежде чем принять любой заметно крупный заказ, я проверяю историю аккаунта покупателя: сколько сделок он уже завершил, сколько времени существует аккаунт и совпадает ли название его способа оплаты с тем, что указано в профиле. Покупатель, который делает заказ впервые и при этом размещает слишком большой объем, не обязательно вызывает подозрения, но это значит, что я замедляюсь и уделяю внимание каждому последующему сообщению, а не отношусь к этому так же, как к обычной небольшой сделке.
Самый явный красный флаг, который я отслеживаю, — покупатель, который избегает ответов на прямые вопросы в чате или пытается необычно быстро завершить сделку. Если такое происходит, я задаю конкретные простые вопросы, например подтверждаю точную сумму и имя на его переводе, и добросовестный покупатель отвечает без колебаний. Как продавец, я также веду подробные записи по каждому завершенному заказу, потому что служба поддержки Binance просила именно такие документы раньше, и то, что все организовано, сделало разбор всех этих разговоров быстрее.
Ведение merchant-аккаунта также означает, что моя собственная репутация стоит на кону с каждым заказом, который я принимаю, поэтому осторожность — это не только защита одной конкретной сделки: она защищает всех будущих покупателей, которые смотрят мою историю, прежде чем решить торговать со мной. Показатель завершения, основанный на внимательной проверке, даже если иногда приходится отказываться от заказа, важнее для меня, чем закрывать каждую сделку, которая приходит через Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan
$BTW $ACE
Запуск торгового аккаунта на Binance P2P изменил мое отношение к проверкам, в основном потому, что ответственность работает в обе стороны. Binance P2P защищает и продавцов: через KYC для каждого аккаунта, эскроу, которое удерживает криптоактив до подтверждения заказа, и полную историю чата, которая становится полезной, если когда-либо потребуется разбор спора. Но эти меры лучше всего работают вместе с собственным здравым смыслом продавца, особенно когда покупатель размещает более крупный заказ, чем обычно.
Прежде чем принять любой заметно крупный заказ, я проверяю историю аккаунта покупателя: сколько сделок он уже завершил, сколько времени существует аккаунт и совпадает ли название его способа оплаты с тем, что указано в профиле. Покупатель, который делает заказ впервые и при этом размещает слишком большой объем, не обязательно вызывает подозрения, но это значит, что я замедляюсь и уделяю внимание каждому последующему сообщению, а не отношусь к этому так же, как к обычной небольшой сделке.
Самый явный красный флаг, который я отслеживаю, — покупатель, который избегает ответов на прямые вопросы в чате или пытается необычно быстро завершить сделку. Если такое происходит, я задаю конкретные простые вопросы, например подтверждаю точную сумму и имя на его переводе, и добросовестный покупатель отвечает без колебаний. Как продавец, я также веду подробные записи по каждому завершенному заказу, потому что служба поддержки Binance просила именно такие документы раньше, и то, что все организовано, сделало разбор всех этих разговоров быстрее.
Ведение merchant-аккаунта также означает, что моя собственная репутация стоит на кону с каждым заказом, который я принимаю, поэтому осторожность — это не только защита одной конкретной сделки: она защищает всех будущих покупателей, которые смотрят мою историю, прежде чем решить торговать со мной. Показатель завершения, основанный на внимательной проверке, даже если иногда приходится отказываться от заказа, важнее для меня, чем закрывать каждую сделку, которая приходит через Binance P2P.
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
Прежде чем принять любой заметно крупный заказ, я проверяю историю аккаунта покупателя: сколько сделок он уже завершил, сколько времени существует аккаунт и совпадает ли название его способа оплаты с тем, что указано в профиле. Покупатель, который делает заказ впервые и при этом размещает слишком большой объем, не обязательно вызывает подозрения, но это значит, что я замедляюсь и уделяю внимание каждому последующему сообщению, а не отношусь к этому так же, как к обычной небольшой сделке.
Самый явный красный флаг, который я отслеживаю, — покупатель, который избегает ответов на прямые вопросы в чате или пытается необычно быстро завершить сделку. Если такое происходит, я задаю конкретные простые вопросы, например подтверждаю точную сумму и имя на его переводе, и добросовестный покупатель отвечает без колебаний. Как продавец, я также веду подробные записи по каждому завершенному заказу, потому что служба поддержки Binance просила именно такие документы раньше, и то, что все организовано, сделало разбор всех этих разговоров быстрее.
Ведение merchant-аккаунта также означает, что моя собственная репутация стоит на кону с каждым заказом, который я принимаю, поэтому осторожность — это не только защита одной конкретной сделки: она защищает всех будущих покупателей, которые смотрят мою историю, прежде чем решить торговать со мной. Показатель завершения, основанный на внимательной проверке, даже если иногда приходится отказываться от заказа, важнее для меня, чем закрывать каждую сделку, которая приходит через Binance P2P.
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
53
·
--
TermMax объявила о запуске первого рынка заимствований с фиксированной ставкой, принимающего в качестве залога токенизированные акции. Платформа построена на токенизированных ценных бумагах Ondo's Global Markets и запущена в сети BNB Chain. Формулировка была масштабной: конвергенция реальных активов (RWA) и DeFi с фиксированной ставкой — как следующий этап развития ончейн-финансов. Я не сомневаюсь в амбициях, и сроки совпадают с реальным институциональным спросом на продукты с фиксированной ставкой после двух месяцев необычной рыночной волатильности. Но я сомневаюсь, сколько из этой «разблокировки» уже существует на практике.
Рынок заимствований с фиксированной ставкой под токенизированные акции работает только тогда, когда кредиторы и куратора действительно выходят на торги, чтобы оценивать именно этот тип залога. У токенизированных акций почти нет истории ликвидаций в ончейне. Никто не наблюдал, насколько глубок этот рынок на самом деле, когда токенизированную акцию нужно быстро продать во время просадки, потому что в ончейне такой сценарий пока практически не происходил. TermMax может мгновенно построить смарт-контрактные «рельсы» для этого. Но он не может «нарастить» годы данных по ликвидности, прошедшей стресс-тесты, в таком же виде — независимо от того, насколько хорошо спроектирован сам рынок.
Это общий паттерн для каждой новой интеграции RWA, а не специфический недостаток TermMax. Объявление открывает возможность фиксированного по ставке, то есть «предсказуемого», обеспечения ликвидности под токенизированные ценные бумаги. Насколько эта ликвидность достаточно глубока, чтобы иметь значение для существенного размера займа, зависит целиком от того, сколько кураторов готовы взять на себя риск (андеррайтинг) для нового класса активов — и число таких кураторов поначалу будет небольшим, даже если интеграция выполнена очень качественно. Если посмотреть шире, возможность реальна: глобальные рынки фиксированного дохода и процентных деривативов исчисляются сотнями триллионов долларов, тогда как объем фиксированной ставки в ончейне по-прежнему измеряется максимум десятками миллиардов, так что разрыв между амбициями и текущей глубиной — это тот разрыв, который эта категория в целом пытается закрыть.
Я думаю, что за этим рынком стоит наблюдать именно потому, что он на ранней стадии — не потому, что он уже доказал свою состоятельность. Технология, которая открывает возможность использования токенизированного акционного залога, и рыночная глубина, необходимая, чтобы сделать это действительно полезным, — это два разных этапа.
@termmax #TermMax
$BTW $ACE
TermMax объявила о запуске первого рынка заимствований с фиксированной ставкой, принимающего в качестве залога токенизированные акции. Платформа построена на токенизированных ценных бумагах Ondo's Global Markets и запущена в сети BNB Chain. Формулировка была масштабной: конвергенция реальных активов (RWA) и DeFi с фиксированной ставкой — как следующий этап развития ончейн-финансов. Я не сомневаюсь в амбициях, и сроки совпадают с реальным институциональным спросом на продукты с фиксированной ставкой после двух месяцев необычной рыночной волатильности. Но я сомневаюсь, сколько из этой «разблокировки» уже существует на практике.
Рынок заимствований с фиксированной ставкой под токенизированные акции работает только тогда, когда кредиторы и куратора действительно выходят на торги, чтобы оценивать именно этот тип залога. У токенизированных акций почти нет истории ликвидаций в ончейне. Никто не наблюдал, насколько глубок этот рынок на самом деле, когда токенизированную акцию нужно быстро продать во время просадки, потому что в ончейне такой сценарий пока практически не происходил. TermMax может мгновенно построить смарт-контрактные «рельсы» для этого. Но он не может «нарастить» годы данных по ликвидности, прошедшей стресс-тесты, в таком же виде — независимо от того, насколько хорошо спроектирован сам рынок.
Это общий паттерн для каждой новой интеграции RWA, а не специфический недостаток TermMax. Объявление открывает возможность фиксированного по ставке, то есть «предсказуемого», обеспечения ликвидности под токенизированные ценные бумаги. Насколько эта ликвидность достаточно глубока, чтобы иметь значение для существенного размера займа, зависит целиком от того, сколько кураторов готовы взять на себя риск (андеррайтинг) для нового класса активов — и число таких кураторов поначалу будет небольшим, даже если интеграция выполнена очень качественно. Если посмотреть шире, возможность реальна: глобальные рынки фиксированного дохода и процентных деривативов исчисляются сотнями триллионов долларов, тогда как объем фиксированной ставки в ончейне по-прежнему измеряется максимум десятками миллиардов, так что разрыв между амбициями и текущей глубиной — это тот разрыв, который эта категория в целом пытается закрыть.
Я думаю, что за этим рынком стоит наблюдать именно потому, что он на ранней стадии — не потому, что он уже доказал свою состоятельность. Технология, которая открывает возможность использования токенизированного акционного залога, и рыночная глубина, необходимая, чтобы сделать это действительно полезным, — это два разных этапа.
@TermMax #TermMax
$BTW $ACE
Рынок заимствований с фиксированной ставкой под токенизированные акции работает только тогда, когда кредиторы и куратора действительно выходят на торги, чтобы оценивать именно этот тип залога. У токенизированных акций почти нет истории ликвидаций в ончейне. Никто не наблюдал, насколько глубок этот рынок на самом деле, когда токенизированную акцию нужно быстро продать во время просадки, потому что в ончейне такой сценарий пока практически не происходил. TermMax может мгновенно построить смарт-контрактные «рельсы» для этого. Но он не может «нарастить» годы данных по ликвидности, прошедшей стресс-тесты, в таком же виде — независимо от того, насколько хорошо спроектирован сам рынок.
Это общий паттерн для каждой новой интеграции RWA, а не специфический недостаток TermMax. Объявление открывает возможность фиксированного по ставке, то есть «предсказуемого», обеспечения ликвидности под токенизированные ценные бумаги. Насколько эта ликвидность достаточно глубока, чтобы иметь значение для существенного размера займа, зависит целиком от того, сколько кураторов готовы взять на себя риск (андеррайтинг) для нового класса активов — и число таких кураторов поначалу будет небольшим, даже если интеграция выполнена очень качественно. Если посмотреть шире, возможность реальна: глобальные рынки фиксированного дохода и процентных деривативов исчисляются сотнями триллионов долларов, тогда как объем фиксированной ставки в ончейне по-прежнему измеряется максимум десятками миллиардов, так что разрыв между амбициями и текущей глубиной — это тот разрыв, который эта категория в целом пытается закрыть.
Я думаю, что за этим рынком стоит наблюдать именно потому, что он на ранней стадии — не потому, что он уже доказал свою состоятельность. Технология, которая открывает возможность использования токенизированного акционного залога, и рыночная глубина, необходимая, чтобы сделать это действительно полезным, — это два разных этапа.
@TermMax #TermMax
$BTW $ACE
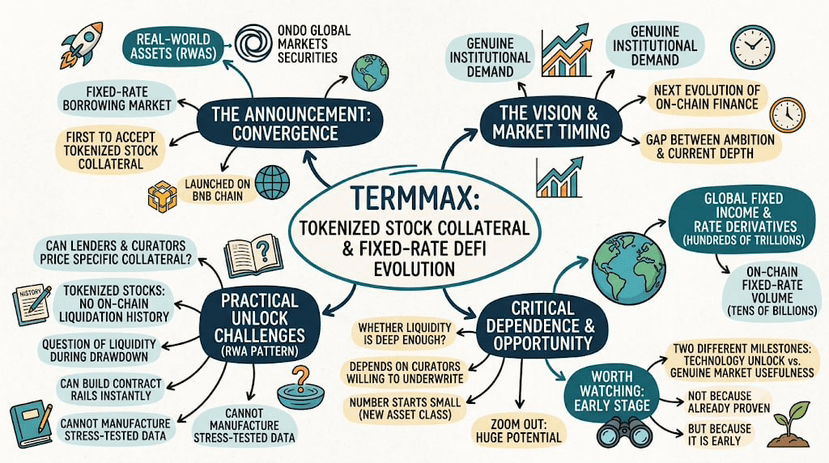
208
·
--
Сеть Dusk преследует токенизацию реальных активов в сфере, где Ondo Finance получает громкие заголовки BlackRock, а Ethereum, Avalanche и Polygon формируют более крупные экосистемы, более глубокую ликвидность и годами наращиваемое внимание разработчиков для этой борьбы. На этом фоне компания приняла решение, которое со стороны выглядит почти упрямым: оставаться узкоспециализированной на регулируемой европейской финансовой инфраструктуре — в частности, MiCA, MiFID II и режиме пилотирования DLT — вместо того чтобы позиционировать себя как универсальный дом для токенизации RWA по всему миру, как это делают ее более крупные конкуренты. Сеть Dusk была основана в 2018 году в Нидерландах — той же стране, где работают NPEX и его регулятор; эта региональная отправная точка проявляется напрямую в том, под какие именно рамки протокол был фактически спроектирован с первого дня, а не в том, как он позднее добавил это в качестве маркетингового акцента.
Я думаю, что эта узость — и есть реальная стратегия, а не ограничение, которое команда еще не успела исправить. Построение логики комплаенса, выборочное раскрытие и детерминированное расчеты в рамках одного хорошо определенного регуляторного фреймворка — это более небольшой и достижимый инженерный ориентир, чем попытка удовлетворить одновременно требования регуляторов по ценным бумагам США, ЕС и Азии из одного протокола. Партнерства, которые из этого сложились: NPEX для торговли регулируемыми ценными бумагами, Quantoz для евро-стейблкоинов, соответствующих MiCA, 21X для расчетов в режиме пилотирования DLT — все они находятся внутри единого регионального свода правил, а не охватывают параллельно несколько разных правовых систем.
Цена такого фокуса — видимость и размер адресуемого рынка. Совокупная активность Dusk Network в ончейне остается намного меньше, чем у Ondo или объемов RWA у Ethereum, и каждый заголовок о том, что в будущем будут двигаться американские рамки токенизации, на данный момент — это рынок, которому текущая архитектура Dusk Network не рассчитана напрямую. Глубина в одной юрисдикции вместо охвата многих — это реальная ставка, и пока что она не окупилась заметной долей рынка.
@Dusk_Foundation $DUSK #dusk
Сеть Dusk преследует токенизацию реальных активов в сфере, где Ondo Finance получает громкие заголовки BlackRock, а Ethereum, Avalanche и Polygon формируют более крупные экосистемы, более глубокую ликвидность и годами наращиваемое внимание разработчиков для этой борьбы. На этом фоне компания приняла решение, которое со стороны выглядит почти упрямым: оставаться узкоспециализированной на регулируемой европейской финансовой инфраструктуре — в частности, MiCA, MiFID II и режиме пилотирования DLT — вместо того чтобы позиционировать себя как универсальный дом для токенизации RWA по всему миру, как это делают ее более крупные конкуренты. Сеть Dusk была основана в 2018 году в Нидерландах — той же стране, где работают NPEX и его регулятор; эта региональная отправная точка проявляется напрямую в том, под какие именно рамки протокол был фактически спроектирован с первого дня, а не в том, как он позднее добавил это в качестве маркетингового акцента.
Я думаю, что эта узость — и есть реальная стратегия, а не ограничение, которое команда еще не успела исправить. Построение логики комплаенса, выборочное раскрытие и детерминированное расчеты в рамках одного хорошо определенного регуляторного фреймворка — это более небольшой и достижимый инженерный ориентир, чем попытка удовлетворить одновременно требования регуляторов по ценным бумагам США, ЕС и Азии из одного протокола. Партнерства, которые из этого сложились: NPEX для торговли регулируемыми ценными бумагами, Quantoz для евро-стейблкоинов, соответствующих MiCA, 21X для расчетов в режиме пилотирования DLT — все они находятся внутри единого регионального свода правил, а не охватывают параллельно несколько разных правовых систем.
Цена такого фокуса — видимость и размер адресуемого рынка. Совокупная активность Dusk Network в ончейне остается намного меньше, чем у Ondo или объемов RWA у Ethereum, и каждый заголовок о том, что в будущем будут двигаться американские рамки токенизации, на данный момент — это рынок, которому текущая архитектура Dusk Network не рассчитана напрямую. Глубина в одной юрисдикции вместо охвата многих — это реальная ставка, и пока что она не окупилась заметной долей рынка.
@Dusk $DUSK #dusk
Я думаю, что эта узость — и есть реальная стратегия, а не ограничение, которое команда еще не успела исправить. Построение логики комплаенса, выборочное раскрытие и детерминированное расчеты в рамках одного хорошо определенного регуляторного фреймворка — это более небольшой и достижимый инженерный ориентир, чем попытка удовлетворить одновременно требования регуляторов по ценным бумагам США, ЕС и Азии из одного протокола. Партнерства, которые из этого сложились: NPEX для торговли регулируемыми ценными бумагами, Quantoz для евро-стейблкоинов, соответствующих MiCA, 21X для расчетов в режиме пилотирования DLT — все они находятся внутри единого регионального свода правил, а не охватывают параллельно несколько разных правовых систем.
Цена такого фокуса — видимость и размер адресуемого рынка. Совокупная активность Dusk Network в ончейне остается намного меньше, чем у Ondo или объемов RWA у Ethereum, и каждый заголовок о том, что в будущем будут двигаться американские рамки токенизации, на данный момент — это рынок, которому текущая архитектура Dusk Network не рассчитана напрямую. Глубина в одной юрисдикции вместо охвата многих — это реальная ставка, и пока что она не окупилась заметной долей рынка.
@Dusk $DUSK #dusk
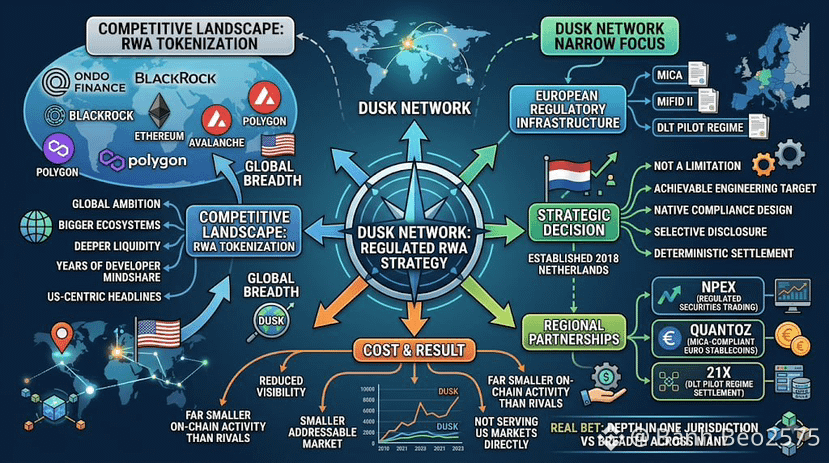
7
58
·
--
Я не особо задумывался о уровнях KYC на Binance P2P, пока не попытался завершить более крупную сделку и не упёрся в лимит, о существовании которого даже не знал. Оказалось, что верификация — это не просто одноразовый флажок: она многоуровневая, и каждый уровень открывает более высокие лимиты на торговлю, а, я бы сказал, ещё и более надёжных торговых партнёров в целом.
Binance P2P требует, чтобы каждый аккаунт прошёл проверку личности, прежде чем он вообще сможет торговать — это уже отсекает огромную долю анонимных рисков по сравнению с тем, как криптовалюту иногда торгуют неформально где-то ещё. Переход на более высокий уровень верификации добавляет ещё больше проверок к аккаунту, и по моему опыту, контрагенты с полностью завершённой верификацией высокого уровня обычно имеют более стабильную историю сделок, хотя это никогда не заменяет то, как вы сами проверяете реальные показатели профиля.
После того как я обновил свою верификацию, кое-что поменялось в том, как я торгую. Я могу получать доступ к более крупным объёмам заказов, и транзакции не помечаются или не откладываются из‑за каких-то ограничений. Я всё равно проверяю rate завершения и общее число заказов у любого контрагента независимо от уровня их верификации, потому что KYC подтверждает личность, но не гарантирует благонадёжность в каждой отдельной сделке. Я подтверждаю оплату в своём банковском аккаунте перед тем, как выпускать криптовалюту, каждый раз — независимо от того, насколько «верифицированной» выглядит другая сторона. И если в заказе есть что-то, что кажется несоответствующим тому, как должен выглядеть хорошо зарекомендовавший себя верифицированный аккаунт, я обращаюсь в поддержку Binance, а не предполагаю, что более высокая верификация означает нулевой риск.
Больше всего меня удивило то, насколько более гладким оказался процесс поддержки тоже — после того как у моего аккаунта появился более высокий уровень верификации. Вопросы, которые раньше занимали день, чтобы их решить, стали отвечаться в течение нескольких часов; я предполагаю, что это связано с тем, сколько данных о личности уже было загружено в систему. Это небольшой побочный плюс, о котором стоит упомянуть.
KYC — это основа, на которой построен Binance P2P, но это лишь один слой среди нескольких. Именно сочетание KYC с вашими собственными привычками проверки помогает по-настоящему сохранять каждую сделку безопасной.
@Binance_Vietnam #BinanceP2PAnToan
$TUT $BTW
Я не особо задумывался о уровнях KYC на Binance P2P, пока не попытался завершить более крупную сделку и не упёрся в лимит, о существовании которого даже не знал. Оказалось, что верификация — это не просто одноразовый флажок: она многоуровневая, и каждый уровень открывает более высокие лимиты на торговлю, а, я бы сказал, ещё и более надёжных торговых партнёров в целом.
Binance P2P требует, чтобы каждый аккаунт прошёл проверку личности, прежде чем он вообще сможет торговать — это уже отсекает огромную долю анонимных рисков по сравнению с тем, как криптовалюту иногда торгуют неформально где-то ещё. Переход на более высокий уровень верификации добавляет ещё больше проверок к аккаунту, и по моему опыту, контрагенты с полностью завершённой верификацией высокого уровня обычно имеют более стабильную историю сделок, хотя это никогда не заменяет то, как вы сами проверяете реальные показатели профиля.
После того как я обновил свою верификацию, кое-что поменялось в том, как я торгую. Я могу получать доступ к более крупным объёмам заказов, и транзакции не помечаются или не откладываются из‑за каких-то ограничений. Я всё равно проверяю rate завершения и общее число заказов у любого контрагента независимо от уровня их верификации, потому что KYC подтверждает личность, но не гарантирует благонадёжность в каждой отдельной сделке. Я подтверждаю оплату в своём банковском аккаунте перед тем, как выпускать криптовалюту, каждый раз — независимо от того, насколько «верифицированной» выглядит другая сторона. И если в заказе есть что-то, что кажется несоответствующим тому, как должен выглядеть хорошо зарекомендовавший себя верифицированный аккаунт, я обращаюсь в поддержку Binance, а не предполагаю, что более высокая верификация означает нулевой риск.
Больше всего меня удивило то, насколько более гладким оказался процесс поддержки тоже — после того как у моего аккаунта появился более высокий уровень верификации. Вопросы, которые раньше занимали день, чтобы их решить, стали отвечаться в течение нескольких часов; я предполагаю, что это связано с тем, сколько данных о личности уже было загружено в систему. Это небольшой побочный плюс, о котором стоит упомянуть.
KYC — это основа, на которой построен Binance P2P, но это лишь один слой среди нескольких. Именно сочетание KYC с вашими собственными привычками проверки помогает по-настоящему сохранять каждую сделку безопасной.
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
Binance P2P требует, чтобы каждый аккаунт прошёл проверку личности, прежде чем он вообще сможет торговать — это уже отсекает огромную долю анонимных рисков по сравнению с тем, как криптовалюту иногда торгуют неформально где-то ещё. Переход на более высокий уровень верификации добавляет ещё больше проверок к аккаунту, и по моему опыту, контрагенты с полностью завершённой верификацией высокого уровня обычно имеют более стабильную историю сделок, хотя это никогда не заменяет то, как вы сами проверяете реальные показатели профиля.
После того как я обновил свою верификацию, кое-что поменялось в том, как я торгую. Я могу получать доступ к более крупным объёмам заказов, и транзакции не помечаются или не откладываются из‑за каких-то ограничений. Я всё равно проверяю rate завершения и общее число заказов у любого контрагента независимо от уровня их верификации, потому что KYC подтверждает личность, но не гарантирует благонадёжность в каждой отдельной сделке. Я подтверждаю оплату в своём банковском аккаунте перед тем, как выпускать криптовалюту, каждый раз — независимо от того, насколько «верифицированной» выглядит другая сторона. И если в заказе есть что-то, что кажется несоответствующим тому, как должен выглядеть хорошо зарекомендовавший себя верифицированный аккаунт, я обращаюсь в поддержку Binance, а не предполагаю, что более высокая верификация означает нулевой риск.
Больше всего меня удивило то, насколько более гладким оказался процесс поддержки тоже — после того как у моего аккаунта появился более высокий уровень верификации. Вопросы, которые раньше занимали день, чтобы их решить, стали отвечаться в течение нескольких часов; я предполагаю, что это связано с тем, сколько данных о личности уже было загружено в систему. Это небольшой побочный плюс, о котором стоит упомянуть.
KYC — это основа, на которой построен Binance P2P, но это лишь один слой среди нескольких. Именно сочетание KYC с вашими собственными привычками проверки помогает по-настоящему сохранять каждую сделку безопасной.
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
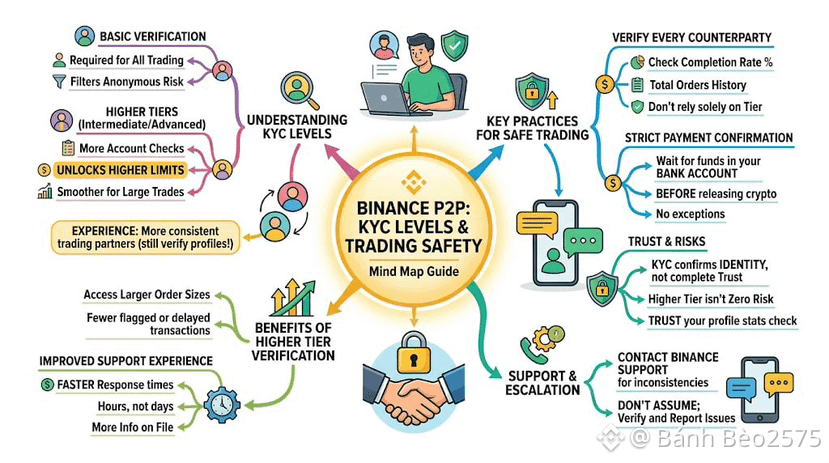
281
·
--
TermMax любит начинать свою презентацию с цифры, с которой трудно спорить: глобальные рынки фиксированной доходности перевалили за $100 трлн, деривативы по ставкам добавляют сверху ещё $600 трлн, а вся ончейн-категория фиксированных ставок находится менее чем в $20 млрд. На бумаге это ещё не конкурентный рынок — скорее почти пустой по сравнению с офлайн-аналогом, и TermMax позиционирует себя как ранний игрок в этой нише.
Я не спорю с макроцифрами. Меня интересует другое: насколько далеко от этого обрамления до того, где TermMax находится сегодня. Совокупная заблокированная стоимость (TVL) за всю текущую историю перемещалась в диапазоне примерно от середины $30 млн до $40 млн с небольшим, распределённая по восьми цепочкам, при этом Ethereum всё ещё удерживает подавляющую часть ликвидности. На фоне $20 млрд в ончейн-сегменте фиксированной доходности TermMax — значимый, но всё же небольшой участник. А на фоне $100 трлн глобального рынка фиксированной доходности текущие цифры при округлении оказываются статистически ничтожными.
Это не критика инженерной части протокола — это утверждение о том, где любое DeFi-проект на ранней стадии с фиксированными ставками находится относительно рынка, который он в конечном счёте пытается обслуживать. Указывать total addressable market (TAM) как контекст — корректно. Рассматривать этот показатель как доказательство текущего притока/набора тяги было бы ошибкой, которую, как я думаю, внимательные читатели делать не должны.
Что действительно важно для того, чтобы TermMax закрывал хоть часть этой дистанции, — продолжит ли ежедневное активное использование, сейчас находящееся в диапазоне десятков тысяч пользователей, наращиваться после того, как программы стимулирования пойдут на спад, и приведут ли институциональные интеграции, например токенизированные рынки обеспечения акциями, капитал, который ведёт себя иначе, чем депозитные потоки розницы, мотивированные стимулами. Объём адресуемого рынка реален. А вот сможет ли TermMax захватить заметную его долю — пока открытый вопрос, а не уже решённый факт.
@termmax #TermMax
$TUT $BTW $PRL
TermMax любит начинать свою презентацию с цифры, с которой трудно спорить: глобальные рынки фиксированной доходности перевалили за $100 трлн, деривативы по ставкам добавляют сверху ещё $600 трлн, а вся ончейн-категория фиксированных ставок находится менее чем в $20 млрд. На бумаге это ещё не конкурентный рынок — скорее почти пустой по сравнению с офлайн-аналогом, и TermMax позиционирует себя как ранний игрок в этой нише.
Я не спорю с макроцифрами. Меня интересует другое: насколько далеко от этого обрамления до того, где TermMax находится сегодня. Совокупная заблокированная стоимость (TVL) за всю текущую историю перемещалась в диапазоне примерно от середины $30 млн до $40 млн с небольшим, распределённая по восьми цепочкам, при этом Ethereum всё ещё удерживает подавляющую часть ликвидности. На фоне $20 млрд в ончейн-сегменте фиксированной доходности TermMax — значимый, но всё же небольшой участник. А на фоне $100 трлн глобального рынка фиксированной доходности текущие цифры при округлении оказываются статистически ничтожными.
Это не критика инженерной части протокола — это утверждение о том, где любое DeFi-проект на ранней стадии с фиксированными ставками находится относительно рынка, который он в конечном счёте пытается обслуживать. Указывать total addressable market (TAM) как контекст — корректно. Рассматривать этот показатель как доказательство текущего притока/набора тяги было бы ошибкой, которую, как я думаю, внимательные читатели делать не должны.
Что действительно важно для того, чтобы TermMax закрывал хоть часть этой дистанции, — продолжит ли ежедневное активное использование, сейчас находящееся в диапазоне десятков тысяч пользователей, наращиваться после того, как программы стимулирования пойдут на спад, и приведут ли институциональные интеграции, например токенизированные рынки обеспечения акциями, капитал, который ведёт себя иначе, чем депозитные потоки розницы, мотивированные стимулами. Объём адресуемого рынка реален. А вот сможет ли TermMax захватить заметную его долю — пока открытый вопрос, а не уже решённый факт.
@TermMax #TermMax
$TUT $BTW $PRL
Я не спорю с макроцифрами. Меня интересует другое: насколько далеко от этого обрамления до того, где TermMax находится сегодня. Совокупная заблокированная стоимость (TVL) за всю текущую историю перемещалась в диапазоне примерно от середины $30 млн до $40 млн с небольшим, распределённая по восьми цепочкам, при этом Ethereum всё ещё удерживает подавляющую часть ликвидности. На фоне $20 млрд в ончейн-сегменте фиксированной доходности TermMax — значимый, но всё же небольшой участник. А на фоне $100 трлн глобального рынка фиксированной доходности текущие цифры при округлении оказываются статистически ничтожными.
Это не критика инженерной части протокола — это утверждение о том, где любое DeFi-проект на ранней стадии с фиксированными ставками находится относительно рынка, который он в конечном счёте пытается обслуживать. Указывать total addressable market (TAM) как контекст — корректно. Рассматривать этот показатель как доказательство текущего притока/набора тяги было бы ошибкой, которую, как я думаю, внимательные читатели делать не должны.
Что действительно важно для того, чтобы TermMax закрывал хоть часть этой дистанции, — продолжит ли ежедневное активное использование, сейчас находящееся в диапазоне десятков тысяч пользователей, наращиваться после того, как программы стимулирования пойдут на спад, и приведут ли институциональные интеграции, например токенизированные рынки обеспечения акциями, капитал, который ведёт себя иначе, чем депозитные потоки розницы, мотивированные стимулами. Объём адресуемого рынка реален. А вот сможет ли TermMax захватить заметную его долю — пока открытый вопрос, а не уже решённый факт.
@TermMax #TermMax
$TUT $BTW $PRL
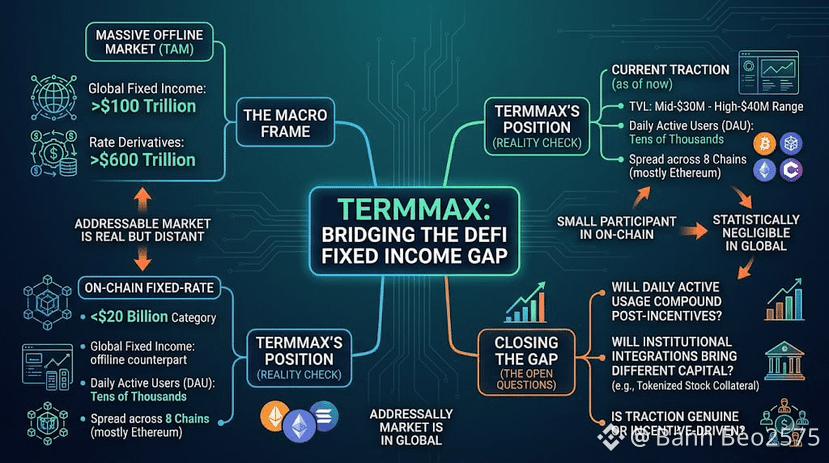
1
1
260
·
--
Новый DeFi-протокол, небольшая команда, громкие заявления: такая комбинация заслуженно заработала определённый и, в основном, обоснованный стереотип — один аудит, который в спешке выпустили до запуска; страница bug bounty, которая существует скорее «для галочки»; и эксплойт в заголовках в первый же год, которого никто не ждал, потому что никто всерьёз не смотрел. Этот шаблон повторяется достаточно часто, чтобы скепсис по отношению к любому новому lending-протоколу был разумной позицией «по умолчанию».
TermMax неловко вписывается в этот стереотип — в основном потому, что не совпадает с тем шаблоном по тем деталям, которые действительно важны. Протокол проводит несколько раундов аудитов в рамках Cantina-competition от Spearbit, а не ограничивается единственной проверкой перед запуском; ведёт активный bug bounty в Immunefi с наградами за критические уязвимости до $50 000; и поверх всего накладывает непрерывный on-chain мониторинг от Hypernative — отслеживание подозрительной активности в реальном времени, а не опора исключительно на проверки «точка во времени». TermMax сообщает DeFiSafety PQR-score 93% — команда прямо сравнивает эту цифру с Aave V3, протоколом, который в отрасли воспринимают как эталон безопасности.
Безопасности управления уделено похожее внимание: 4 из 6 в мультиподписном кошельке для критичных админ-функций; изоляция рынков, чтобы проблема в одной паре залога не могла «каскадировать» в каждый другой рынок на протоколе; асимметричные timelock’и для рискованных изменений параметров. Ничего из этого не является чем-то необычным для самых устоявшихся игроков в DeFi lending. По-настоящему редким это выглядит лишь потому, что протокол запустили только в апреле 2025 года.
Накопленные аудиты и высокий показатель безопасности снижают вероятность конкретного класса отказа, но не устраняют риски полностью — об этом же говорят и собственные раскрытия рисков TermMax. Их смысл — вывести TermMax за пределы «нового и недостаточно проверенного» сегмента, который стереотип предполагает по умолчанию; это различие стоит сделать ещё до того, как списывать молодой протокол только по одному возрасту.
@termmax #TermMax
$BTW $STBL $STAR
Новый DeFi-протокол, небольшая команда, громкие заявления: такая комбинация заслуженно заработала определённый и, в основном, обоснованный стереотип — один аудит, который в спешке выпустили до запуска; страница bug bounty, которая существует скорее «для галочки»; и эксплойт в заголовках в первый же год, которого никто не ждал, потому что никто всерьёз не смотрел. Этот шаблон повторяется достаточно часто, чтобы скепсис по отношению к любому новому lending-протоколу был разумной позицией «по умолчанию».
TermMax неловко вписывается в этот стереотип — в основном потому, что не совпадает с тем шаблоном по тем деталям, которые действительно важны. Протокол проводит несколько раундов аудитов в рамках Cantina-competition от Spearbit, а не ограничивается единственной проверкой перед запуском; ведёт активный bug bounty в Immunefi с наградами за критические уязвимости до $50 000; и поверх всего накладывает непрерывный on-chain мониторинг от Hypernative — отслеживание подозрительной активности в реальном времени, а не опора исключительно на проверки «точка во времени». TermMax сообщает DeFiSafety PQR-score 93% — команда прямо сравнивает эту цифру с Aave V3, протоколом, который в отрасли воспринимают как эталон безопасности.
Безопасности управления уделено похожее внимание: 4 из 6 в мультиподписном кошельке для критичных админ-функций; изоляция рынков, чтобы проблема в одной паре залога не могла «каскадировать» в каждый другой рынок на протоколе; асимметричные timelock’и для рискованных изменений параметров. Ничего из этого не является чем-то необычным для самых устоявшихся игроков в DeFi lending. По-настоящему редким это выглядит лишь потому, что протокол запустили только в апреле 2025 года.
Накопленные аудиты и высокий показатель безопасности снижают вероятность конкретного класса отказа, но не устраняют риски полностью — об этом же говорят и собственные раскрытия рисков TermMax. Их смысл — вывести TermMax за пределы «нового и недостаточно проверенного» сегмента, который стереотип предполагает по умолчанию; это различие стоит сделать ещё до того, как списывать молодой протокол только по одному возрасту.
@TermMax #TermMax
$BTW $STBL $STAR
TermMax неловко вписывается в этот стереотип — в основном потому, что не совпадает с тем шаблоном по тем деталям, которые действительно важны. Протокол проводит несколько раундов аудитов в рамках Cantina-competition от Spearbit, а не ограничивается единственной проверкой перед запуском; ведёт активный bug bounty в Immunefi с наградами за критические уязвимости до $50 000; и поверх всего накладывает непрерывный on-chain мониторинг от Hypernative — отслеживание подозрительной активности в реальном времени, а не опора исключительно на проверки «точка во времени». TermMax сообщает DeFiSafety PQR-score 93% — команда прямо сравнивает эту цифру с Aave V3, протоколом, который в отрасли воспринимают как эталон безопасности.
Безопасности управления уделено похожее внимание: 4 из 6 в мультиподписном кошельке для критичных админ-функций; изоляция рынков, чтобы проблема в одной паре залога не могла «каскадировать» в каждый другой рынок на протоколе; асимметричные timelock’и для рискованных изменений параметров. Ничего из этого не является чем-то необычным для самых устоявшихся игроков в DeFi lending. По-настоящему редким это выглядит лишь потому, что протокол запустили только в апреле 2025 года.
Накопленные аудиты и высокий показатель безопасности снижают вероятность конкретного класса отказа, но не устраняют риски полностью — об этом же говорят и собственные раскрытия рисков TermMax. Их смысл — вывести TermMax за пределы «нового и недостаточно проверенного» сегмента, который стереотип предполагает по умолчанию; это различие стоит сделать ещё до того, как списывать молодой протокол только по одному возрасту.
@TermMax #TermMax
$BTW $STBL $STAR
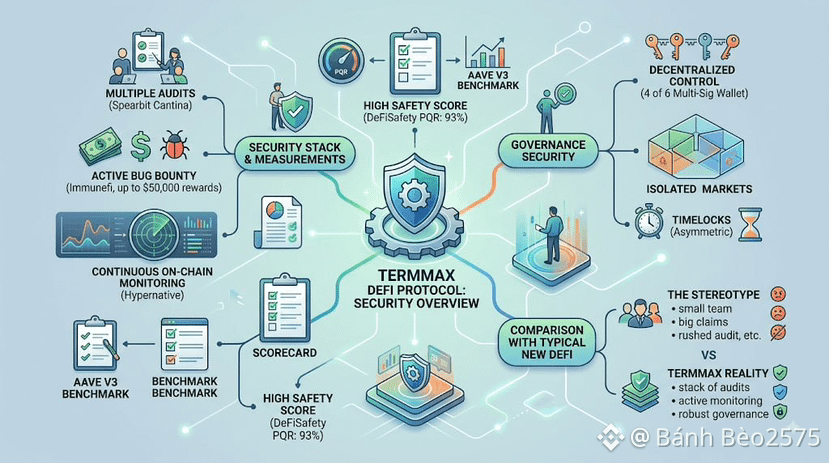
320
·
--
В криптоиндустрии есть знакомый шаблон: небольшая команда Layer-1 объявляет о «партнерстве», которое оказывается обменом логотипами, совместным пресс-релизом и почти ничем больше — стоит лишь поискать реальную активность в ончейне за этим. Этот шаблон — вполне обоснованно — приучил многих людей почти автоматически не верить заявлениям о институциональных партнерствах от небольших проектов. Я понимаю эту реакцию. Но она не выдерживает проверки, если присмотреться внимательнее к тому, что Dusk Network действительно построила вместе с NPEX.
Это не договоренность по принципу «обмен логотипами». NPEX — это реальная, действующая нидерландская биржа, лицензированная как Многосторонняя торговая площадка (Multilateral Trading Facility) и находящаяся под надзором Управления финансовых рынков Нидерландов, с уже существующим бизнесом: до того, как в дело была вовлечена технология Dusk Network, через NPEX уже было организовано финансирование более чем на 200 миллионов евро для свыше 100 компаний. Эти две организации переводят котируемые акции и облигации на инфраструктуру Dusk Network — не просто обсуждают идею — и дополнительно встроили поверх этой взаимосвязи CCIP от Chainlink для кроссчейн-совместимости и DataLink для верифицированных рыночных данных. Chainlink обычно не «прикрепляет» свою инфраструктуру к партнерствам, которые существуют только как объявление. Такой уровень технического наслоения требует реальной интеграционной работы с обеих сторон — той самой, к которой сугубо символическое партнерство обычно не утруждается.
Поэтому стереотип здесь не срабатывает так, как он срабатывает в случае многих более мелких чейнов, которые гонятся за заголовками. И я не собираюсь делать вид, что подписание настоящего партнерства само по себе доказывает реальное использование в масштабе. NPEX принес подлинный существующий объем и подлинную лицензию; Dusk Network еще предстоит показать, что значимый объем транзакций реально мигрирует на ее «рельсы», а не остается в традиционных системах NPEX, где Dusk Network выступает лишь техническим слоем, с которым большинство конечных инвесторов напрямую никогда не взаимодействуют. Настоящее партнерство — но масштаб все еще не подтвержден. Обе вещи верны прямо сейчас — одновременно.
@Dusk_Foundation $DUSK #dusk
$ACE $BTW
В криптоиндустрии есть знакомый шаблон: небольшая команда Layer-1 объявляет о «партнерстве», которое оказывается обменом логотипами, совместным пресс-релизом и почти ничем больше — стоит лишь поискать реальную активность в ончейне за этим. Этот шаблон — вполне обоснованно — приучил многих людей почти автоматически не верить заявлениям о институциональных партнерствах от небольших проектов. Я понимаю эту реакцию. Но она не выдерживает проверки, если присмотреться внимательнее к тому, что Dusk Network действительно построила вместе с NPEX.
Это не договоренность по принципу «обмен логотипами». NPEX — это реальная, действующая нидерландская биржа, лицензированная как Многосторонняя торговая площадка (Multilateral Trading Facility) и находящаяся под надзором Управления финансовых рынков Нидерландов, с уже существующим бизнесом: до того, как в дело была вовлечена технология Dusk Network, через NPEX уже было организовано финансирование более чем на 200 миллионов евро для свыше 100 компаний. Эти две организации переводят котируемые акции и облигации на инфраструктуру Dusk Network — не просто обсуждают идею — и дополнительно встроили поверх этой взаимосвязи CCIP от Chainlink для кроссчейн-совместимости и DataLink для верифицированных рыночных данных. Chainlink обычно не «прикрепляет» свою инфраструктуру к партнерствам, которые существуют только как объявление. Такой уровень технического наслоения требует реальной интеграционной работы с обеих сторон — той самой, к которой сугубо символическое партнерство обычно не утруждается.
Поэтому стереотип здесь не срабатывает так, как он срабатывает в случае многих более мелких чейнов, которые гонятся за заголовками. И я не собираюсь делать вид, что подписание настоящего партнерства само по себе доказывает реальное использование в масштабе. NPEX принес подлинный существующий объем и подлинную лицензию; Dusk Network еще предстоит показать, что значимый объем транзакций реально мигрирует на ее «рельсы», а не остается в традиционных системах NPEX, где Dusk Network выступает лишь техническим слоем, с которым большинство конечных инвесторов напрямую никогда не взаимодействуют. Настоящее партнерство — но масштаб все еще не подтвержден. Обе вещи верны прямо сейчас — одновременно.
@Dusk $DUSK #dusk
$ACE $BTW
Это не договоренность по принципу «обмен логотипами». NPEX — это реальная, действующая нидерландская биржа, лицензированная как Многосторонняя торговая площадка (Multilateral Trading Facility) и находящаяся под надзором Управления финансовых рынков Нидерландов, с уже существующим бизнесом: до того, как в дело была вовлечена технология Dusk Network, через NPEX уже было организовано финансирование более чем на 200 миллионов евро для свыше 100 компаний. Эти две организации переводят котируемые акции и облигации на инфраструктуру Dusk Network — не просто обсуждают идею — и дополнительно встроили поверх этой взаимосвязи CCIP от Chainlink для кроссчейн-совместимости и DataLink для верифицированных рыночных данных. Chainlink обычно не «прикрепляет» свою инфраструктуру к партнерствам, которые существуют только как объявление. Такой уровень технического наслоения требует реальной интеграционной работы с обеих сторон — той самой, к которой сугубо символическое партнерство обычно не утруждается.
Поэтому стереотип здесь не срабатывает так, как он срабатывает в случае многих более мелких чейнов, которые гонятся за заголовками. И я не собираюсь делать вид, что подписание настоящего партнерства само по себе доказывает реальное использование в масштабе. NPEX принес подлинный существующий объем и подлинную лицензию; Dusk Network еще предстоит показать, что значимый объем транзакций реально мигрирует на ее «рельсы», а не остается в традиционных системах NPEX, где Dusk Network выступает лишь техническим слоем, с которым большинство конечных инвесторов напрямую никогда не взаимодействуют. Настоящее партнерство — но масштаб все еще не подтвержден. Обе вещи верны прямо сейчас — одновременно.
@Dusk $DUSK #dusk
$ACE $BTW
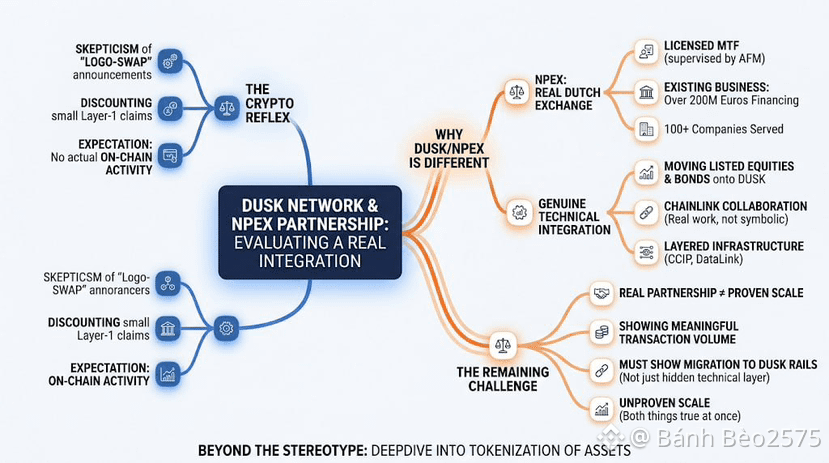
82
·
--
Ставка, которая выглядела слишком хорошей, чтобы быть правдой на Binance P2P, в итоге оказалась именно такой — и то, что я от неё отказался, научило меня больше, чем когда-либо давала какая-то «гладкая» сделка. Binance P2P защищает обе стороны сделки через эскроу: удерживает криптовалюту продавца до тех пор, пока оплата не будет подтверждена; опирается на обязательную проверку KYC, чат на уровне заказа и систему апелляций по спору, когда Binance нужно рассмотреть разногласия. Эта защита действует только для сделок, полностью завершённых внутри Binance P2P, поэтому любое предложение, зависящее от выхода из приложения, стоит воспринимать как предупреждающий сигнал само по себе. Я проверяю завершённые сделки контрагента, процент завершения и возраст аккаунта, прежде чем соглашаться на что-либо, и понял, что необычно привлекательная ставка в сочетании с просьбой подтвердить детали вне обычного порядка действий — один из самых явных «красных флагов» в P2P-торговле. Я подтверждаю оплату сам и храню записи по каждой сделке после завершения.
Предложение было заметно выгоднее, чем у всех остальных в списке, а у аккаунта были неплохие показатели — почти убедили меня, что это действительно легитимно, с первого взгляда. Затем покупатель написал мне с просьбой подтвердить сделку в чате, прежде чем формально принять заказ — так процесс работать не должен, и это сразу показалось мне неправильным. Я отказался и вместо этого перешёл на предложение по нормальной цене, а позже увидел комментарии о похожих попытках со стороны аккаунтов, использовавших абсолютно ту же тактику с другими трейдерами. Моё правило теперь такое: необычно хорошая ставка — это повод замедлиться, а не ускоряться; любое отклонение от стандартного порядка в рамках заказа, подтверждение вне системы, смена способов оплаты в середине сделки — красный флаг, независимо от того, насколько «привлекательными» цифры выглядят на поверхности. Я всё равно подтверждаю оплату в своём банковском приложении перед тем, как что-либо выпустить, делаю скриншоты каждого шага и напоминаю себе, что чуть менее выгодная ставка в рамках нормального процесса лучше, чем отличная ставка из нерегулярной ситуации, — каждый раз.
@Binance_Vietnam #BinanceP2PAnToan
$ACE $PORTAL
Ставка, которая выглядела слишком хорошей, чтобы быть правдой на Binance P2P, в итоге оказалась именно такой — и то, что я от неё отказался, научило меня больше, чем когда-либо давала какая-то «гладкая» сделка. Binance P2P защищает обе стороны сделки через эскроу: удерживает криптовалюту продавца до тех пор, пока оплата не будет подтверждена; опирается на обязательную проверку KYC, чат на уровне заказа и систему апелляций по спору, когда Binance нужно рассмотреть разногласия. Эта защита действует только для сделок, полностью завершённых внутри Binance P2P, поэтому любое предложение, зависящее от выхода из приложения, стоит воспринимать как предупреждающий сигнал само по себе. Я проверяю завершённые сделки контрагента, процент завершения и возраст аккаунта, прежде чем соглашаться на что-либо, и понял, что необычно привлекательная ставка в сочетании с просьбой подтвердить детали вне обычного порядка действий — один из самых явных «красных флагов» в P2P-торговле. Я подтверждаю оплату сам и храню записи по каждой сделке после завершения.
Предложение было заметно выгоднее, чем у всех остальных в списке, а у аккаунта были неплохие показатели — почти убедили меня, что это действительно легитимно, с первого взгляда. Затем покупатель написал мне с просьбой подтвердить сделку в чате, прежде чем формально принять заказ — так процесс работать не должен, и это сразу показалось мне неправильным. Я отказался и вместо этого перешёл на предложение по нормальной цене, а позже увидел комментарии о похожих попытках со стороны аккаунтов, использовавших абсолютно ту же тактику с другими трейдерами. Моё правило теперь такое: необычно хорошая ставка — это повод замедлиться, а не ускоряться; любое отклонение от стандартного порядка в рамках заказа, подтверждение вне системы, смена способов оплаты в середине сделки — красный флаг, независимо от того, насколько «привлекательными» цифры выглядят на поверхности. Я всё равно подтверждаю оплату в своём банковском приложении перед тем, как что-либо выпустить, делаю скриншоты каждого шага и напоминаю себе, что чуть менее выгодная ставка в рамках нормального процесса лучше, чем отличная ставка из нерегулярной ситуации, — каждый раз.
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
Предложение было заметно выгоднее, чем у всех остальных в списке, а у аккаунта были неплохие показатели — почти убедили меня, что это действительно легитимно, с первого взгляда. Затем покупатель написал мне с просьбой подтвердить сделку в чате, прежде чем формально принять заказ — так процесс работать не должен, и это сразу показалось мне неправильным. Я отказался и вместо этого перешёл на предложение по нормальной цене, а позже увидел комментарии о похожих попытках со стороны аккаунтов, использовавших абсолютно ту же тактику с другими трейдерами. Моё правило теперь такое: необычно хорошая ставка — это повод замедлиться, а не ускоряться; любое отклонение от стандартного порядка в рамках заказа, подтверждение вне системы, смена способов оплаты в середине сделки — красный флаг, независимо от того, насколько «привлекательными» цифры выглядят на поверхности. Я всё равно подтверждаю оплату в своём банковском приложении перед тем, как что-либо выпустить, делаю скриншоты каждого шага и напоминаю себе, что чуть менее выгодная ставка в рамках нормального процесса лучше, чем отличная ставка из нерегулярной ситуации, — каждый раз.
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
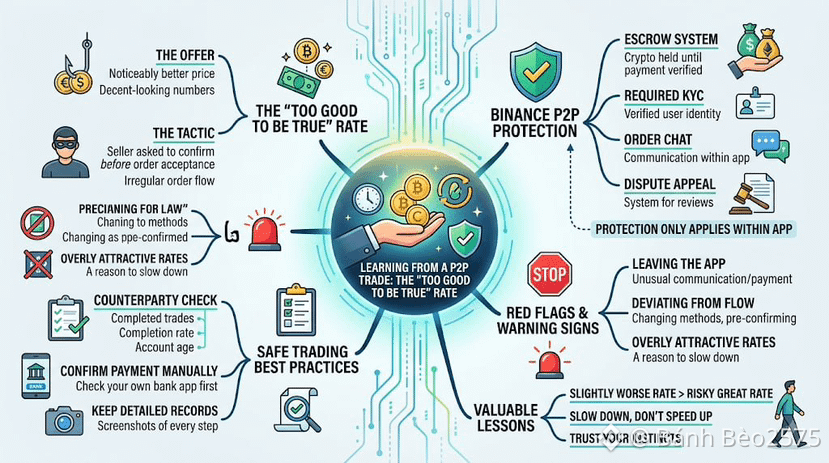
91
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона