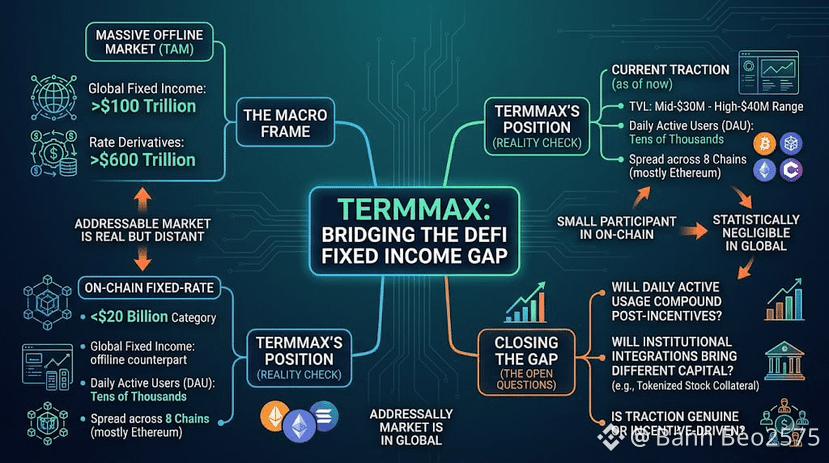
TermMax любит начинать свою презентацию с цифры, с которой трудно спорить: глобальные рынки фиксированной доходности перевалили за $100 трлн, деривативы по ставкам добавляют сверху ещё $600 трлн, а вся ончейн-категория фиксированных ставок находится менее чем в $20 млрд. На бумаге это ещё не конкурентный рынок — скорее почти пустой по сравнению с офлайн-аналогом, и TermMax позиционирует себя как ранний игрок в этой нише.
Я не спорю с макроцифрами. Меня интересует другое: насколько далеко от этого обрамления до того, где TermMax находится сегодня. Совокупная заблокированная стоимость (TVL) за всю текущую историю перемещалась в диапазоне примерно от середины $30 млн до $40 млн с небольшим, распределённая по восьми цепочкам, при этом Ethereum всё ещё удерживает подавляющую часть ликвидности. На фоне $20 млрд в ончейн-сегменте фиксированной доходности TermMax — значимый, но всё же небольшой участник. А на фоне $100 трлн глобального рынка фиксированной доходности текущие цифры при округлении оказываются статистически ничтожными.
Это не критика инженерной части протокола — это утверждение о том, где любое DeFi-проект на ранней стадии с фиксированными ставками находится относительно рынка, который он в конечном счёте пытается обслуживать. Указывать total addressable market (TAM) как контекст — корректно. Рассматривать этот показатель как доказательство текущего притока/набора тяги было бы ошибкой, которую, как я думаю, внимательные читатели делать не должны.
Что действительно важно для того, чтобы TermMax закрывал хоть часть этой дистанции, — продолжит ли ежедневное активное использование, сейчас находящееся в диапазоне десятков тысяч пользователей, наращиваться после того, как программы стимулирования пойдут на спад, и приведут ли институциональные интеграции, например токенизированные рынки обеспечения акциями, капитал, который ведёт себя иначе, чем депозитные потоки розницы, мотивированные стимулами. Объём адресуемого рынка реален. А вот сможет ли TermMax захватить заметную его долю — пока открытый вопрос, а не уже решённый факт.
@TermMax #TermMax
$TUT $BTW $PRL
Я не спорю с макроцифрами. Меня интересует другое: насколько далеко от этого обрамления до того, где TermMax находится сегодня. Совокупная заблокированная стоимость (TVL) за всю текущую историю перемещалась в диапазоне примерно от середины $30 млн до $40 млн с небольшим, распределённая по восьми цепочкам, при этом Ethereum всё ещё удерживает подавляющую часть ликвидности. На фоне $20 млрд в ончейн-сегменте фиксированной доходности TermMax — значимый, но всё же небольшой участник. А на фоне $100 трлн глобального рынка фиксированной доходности текущие цифры при округлении оказываются статистически ничтожными.
Это не критика инженерной части протокола — это утверждение о том, где любое DeFi-проект на ранней стадии с фиксированными ставками находится относительно рынка, который он в конечном счёте пытается обслуживать. Указывать total addressable market (TAM) как контекст — корректно. Рассматривать этот показатель как доказательство текущего притока/набора тяги было бы ошибкой, которую, как я думаю, внимательные читатели делать не должны.
Что действительно важно для того, чтобы TermMax закрывал хоть часть этой дистанции, — продолжит ли ежедневное активное использование, сейчас находящееся в диапазоне десятков тысяч пользователей, наращиваться после того, как программы стимулирования пойдут на спад, и приведут ли институциональные интеграции, например токенизированные рынки обеспечения акциями, капитал, который ведёт себя иначе, чем депозитные потоки розницы, мотивированные стимулами. Объём адресуемого рынка реален. А вот сможет ли TermMax захватить заметную его долю — пока открытый вопрос, а не уже решённый факт.
@TermMax #TermMax
$TUT $BTW $PRL