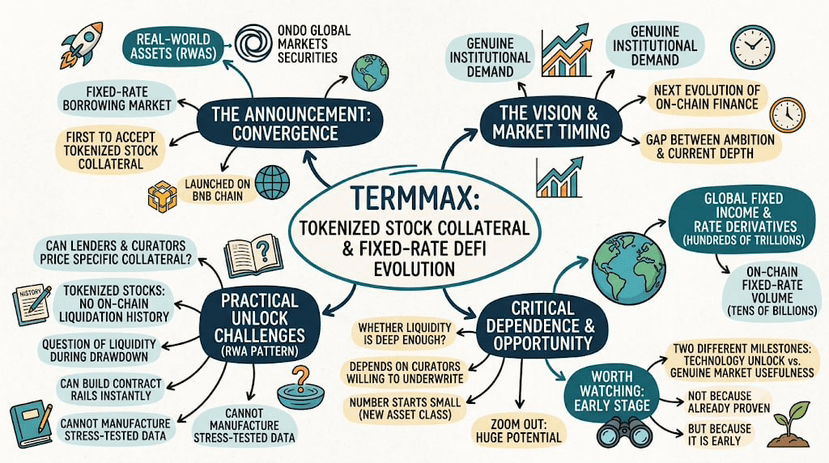
TermMax объявила о запуске первого рынка заимствований с фиксированной ставкой, принимающего в качестве залога токенизированные акции. Платформа построена на токенизированных ценных бумагах Ondo's Global Markets и запущена в сети BNB Chain. Формулировка была масштабной: конвергенция реальных активов (RWA) и DeFi с фиксированной ставкой — как следующий этап развития ончейн-финансов. Я не сомневаюсь в амбициях, и сроки совпадают с реальным институциональным спросом на продукты с фиксированной ставкой после двух месяцев необычной рыночной волатильности. Но я сомневаюсь, сколько из этой «разблокировки» уже существует на практике.
Рынок заимствований с фиксированной ставкой под токенизированные акции работает только тогда, когда кредиторы и куратора действительно выходят на торги, чтобы оценивать именно этот тип залога. У токенизированных акций почти нет истории ликвидаций в ончейне. Никто не наблюдал, насколько глубок этот рынок на самом деле, когда токенизированную акцию нужно быстро продать во время просадки, потому что в ончейне такой сценарий пока практически не происходил. TermMax может мгновенно построить смарт-контрактные «рельсы» для этого. Но он не может «нарастить» годы данных по ликвидности, прошедшей стресс-тесты, в таком же виде — независимо от того, насколько хорошо спроектирован сам рынок.
Это общий паттерн для каждой новой интеграции RWA, а не специфический недостаток TermMax. Объявление открывает возможность фиксированного по ставке, то есть «предсказуемого», обеспечения ликвидности под токенизированные ценные бумаги. Насколько эта ликвидность достаточно глубока, чтобы иметь значение для существенного размера займа, зависит целиком от того, сколько кураторов готовы взять на себя риск (андеррайтинг) для нового класса активов — и число таких кураторов поначалу будет небольшим, даже если интеграция выполнена очень качественно. Если посмотреть шире, возможность реальна: глобальные рынки фиксированного дохода и процентных деривативов исчисляются сотнями триллионов долларов, тогда как объем фиксированной ставки в ончейне по-прежнему измеряется максимум десятками миллиардов, так что разрыв между амбициями и текущей глубиной — это тот разрыв, который эта категория в целом пытается закрыть.
Я думаю, что за этим рынком стоит наблюдать именно потому, что он на ранней стадии — не потому, что он уже доказал свою состоятельность. Технология, которая открывает возможность использования токенизированного акционного залога, и рыночная глубина, необходимая, чтобы сделать это действительно полезным, — это два разных этапа.
@TermMax #TermMax
$BTW $ACE
Рынок заимствований с фиксированной ставкой под токенизированные акции работает только тогда, когда кредиторы и куратора действительно выходят на торги, чтобы оценивать именно этот тип залога. У токенизированных акций почти нет истории ликвидаций в ончейне. Никто не наблюдал, насколько глубок этот рынок на самом деле, когда токенизированную акцию нужно быстро продать во время просадки, потому что в ончейне такой сценарий пока практически не происходил. TermMax может мгновенно построить смарт-контрактные «рельсы» для этого. Но он не может «нарастить» годы данных по ликвидности, прошедшей стресс-тесты, в таком же виде — независимо от того, насколько хорошо спроектирован сам рынок.
Это общий паттерн для каждой новой интеграции RWA, а не специфический недостаток TermMax. Объявление открывает возможность фиксированного по ставке, то есть «предсказуемого», обеспечения ликвидности под токенизированные ценные бумаги. Насколько эта ликвидность достаточно глубока, чтобы иметь значение для существенного размера займа, зависит целиком от того, сколько кураторов готовы взять на себя риск (андеррайтинг) для нового класса активов — и число таких кураторов поначалу будет небольшим, даже если интеграция выполнена очень качественно. Если посмотреть шире, возможность реальна: глобальные рынки фиксированного дохода и процентных деривативов исчисляются сотнями триллионов долларов, тогда как объем фиксированной ставки в ончейне по-прежнему измеряется максимум десятками миллиардов, так что разрыв между амбициями и текущей глубиной — это тот разрыв, который эта категория в целом пытается закрыть.
Я думаю, что за этим рынком стоит наблюдать именно потому, что он на ранней стадии — не потому, что он уже доказал свою состоятельность. Технология, которая открывает возможность использования токенизированного акционного залога, и рыночная глубина, необходимая, чтобы сделать это действительно полезным, — это два разных этапа.
@TermMax #TermMax
$BTW $ACE