

ZACK BNB
634 Публикации
ZACK BNB
Отправить жалобу
Заблокировать пользователя
Открытая сделка

Владелец ZEC
Случайный трейдер
2.6 г
18 подписок(и/а)
774 подписчиков(а)
646 понравилось
Посты
Портфель
Все
Цитирования
Активно
·
--
Падение
1
425
·
--
Рост
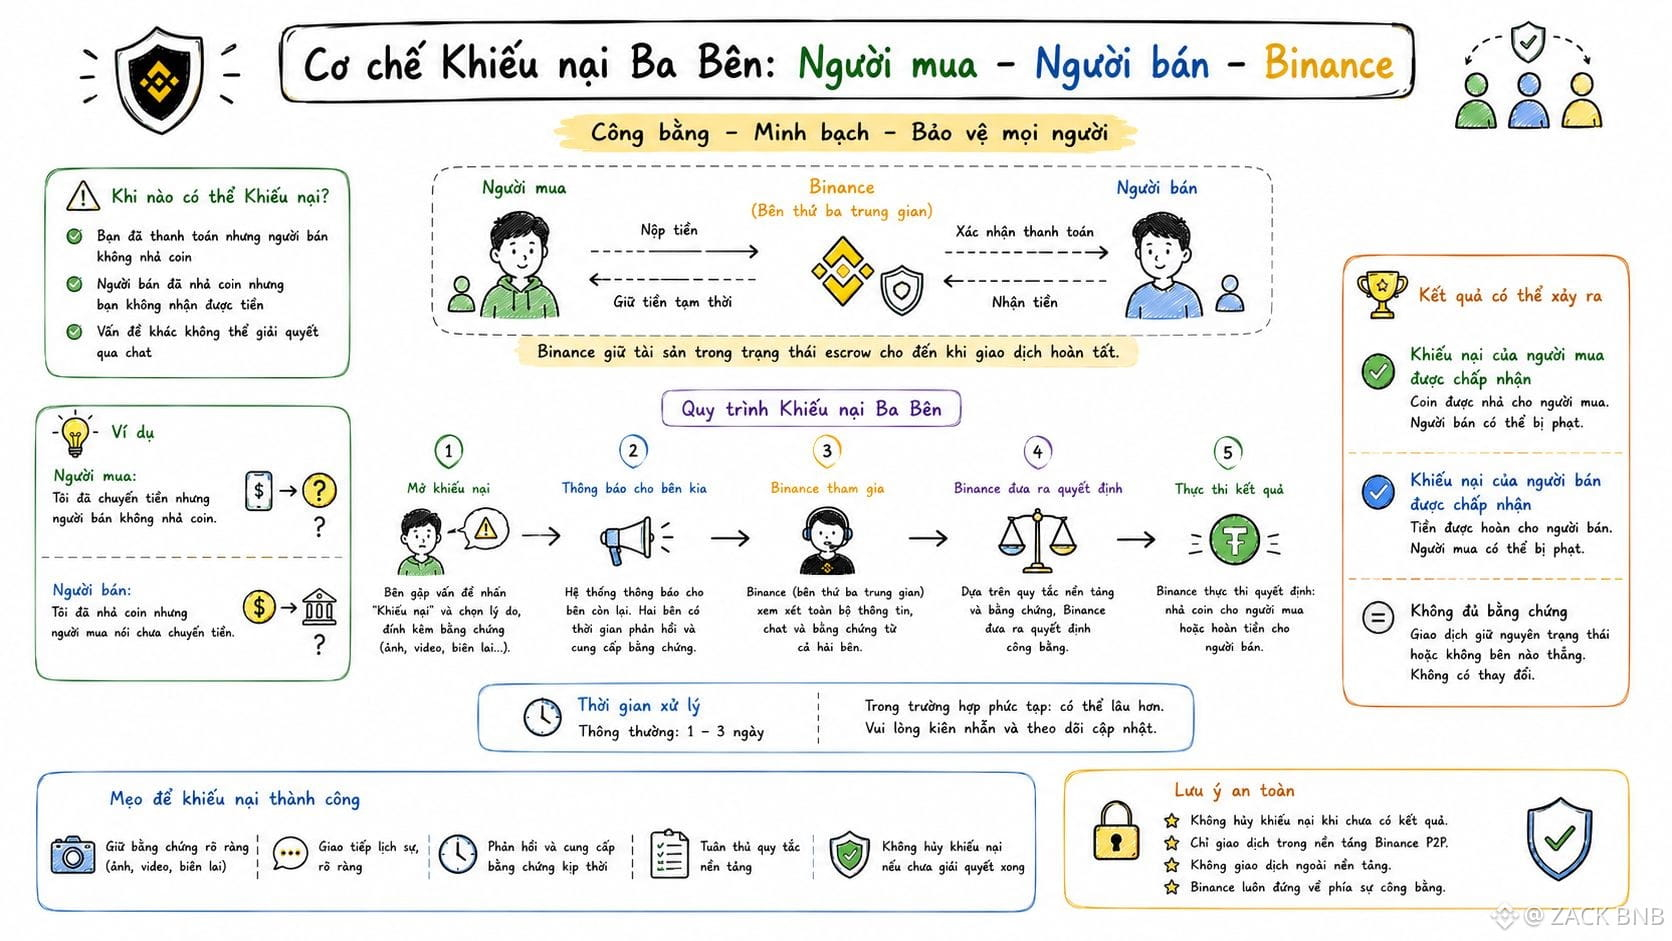
Я заметил самый важный момент, который многие упускают из виду: Binance требует прикреплять подлинное платежное подтверждение и не принимает скриншоты переписки с другой стороной как доказательство того, что оплата была произведена, то есть «говорить в чате» не имеет ценности — это подтверждается только файлом банковской выписки.
Самое корректное доказательство — банковская выписка в формате PDF, экспортированная прямо из приложения, с полными тремя месяцами истории операций, совпадающими со сделками, которые были завершены на Binance. Фото банковского выписочного листа, а затем конвертация в PDF — будет отклонено прямо сразу.
При подаче appeal оппоненту дается всего 10 минут на ответ, в то время как служба поддержки обычно отвечает в течение 24–48 часов.
Очень четкое правило: если имя получателя перевода у покупателя не совпадает с именем, которое было подтверждено в Binance, покупателя считают нарушителем правил — монета не будет выпущена, продавец обязан вернуть деньги, а заказ будет отменен.
По моему мнению, эта система больше ориентирована на «бумажные» доказательства, чем на переписку, поэтому тот, кто с самого начала хранит чистую банковскую выписку, всегда оказывается в более выгодной позиции при споре.
#binancep2pantoan @Binance_Vietnam
Я заметил самый важный момент, который многие упускают из виду: Binance требует прикреплять подлинное платежное подтверждение и не принимает скриншоты переписки с другой стороной как доказательство того, что оплата была произведена, то есть «говорить в чате» не имеет ценности — это подтверждается только файлом банковской выписки.
Самое корректное доказательство — банковская выписка в формате PDF, экспортированная прямо из приложения, с полными тремя месяцами истории операций, совпадающими со сделками, которые были завершены на Binance. Фото банковского выписочного листа, а затем конвертация в PDF — будет отклонено прямо сразу.
При подаче appeal оппоненту дается всего 10 минут на ответ, в то время как служба поддержки обычно отвечает в течение 24–48 часов.
Очень четкое правило: если имя получателя перевода у покупателя не совпадает с именем, которое было подтверждено в Binance, покупателя считают нарушителем правил — монета не будет выпущена, продавец обязан вернуть деньги, а заказ будет отменен.
По моему мнению, эта система больше ориентирована на «бумажные» доказательства, чем на переписку, поэтому тот, кто с самого начала хранит чистую банковскую выписку, всегда оказывается в более выгодной позиции при споре.
#binancep2pantoan @Binance Vietnam
1
2k
·
--
Рост
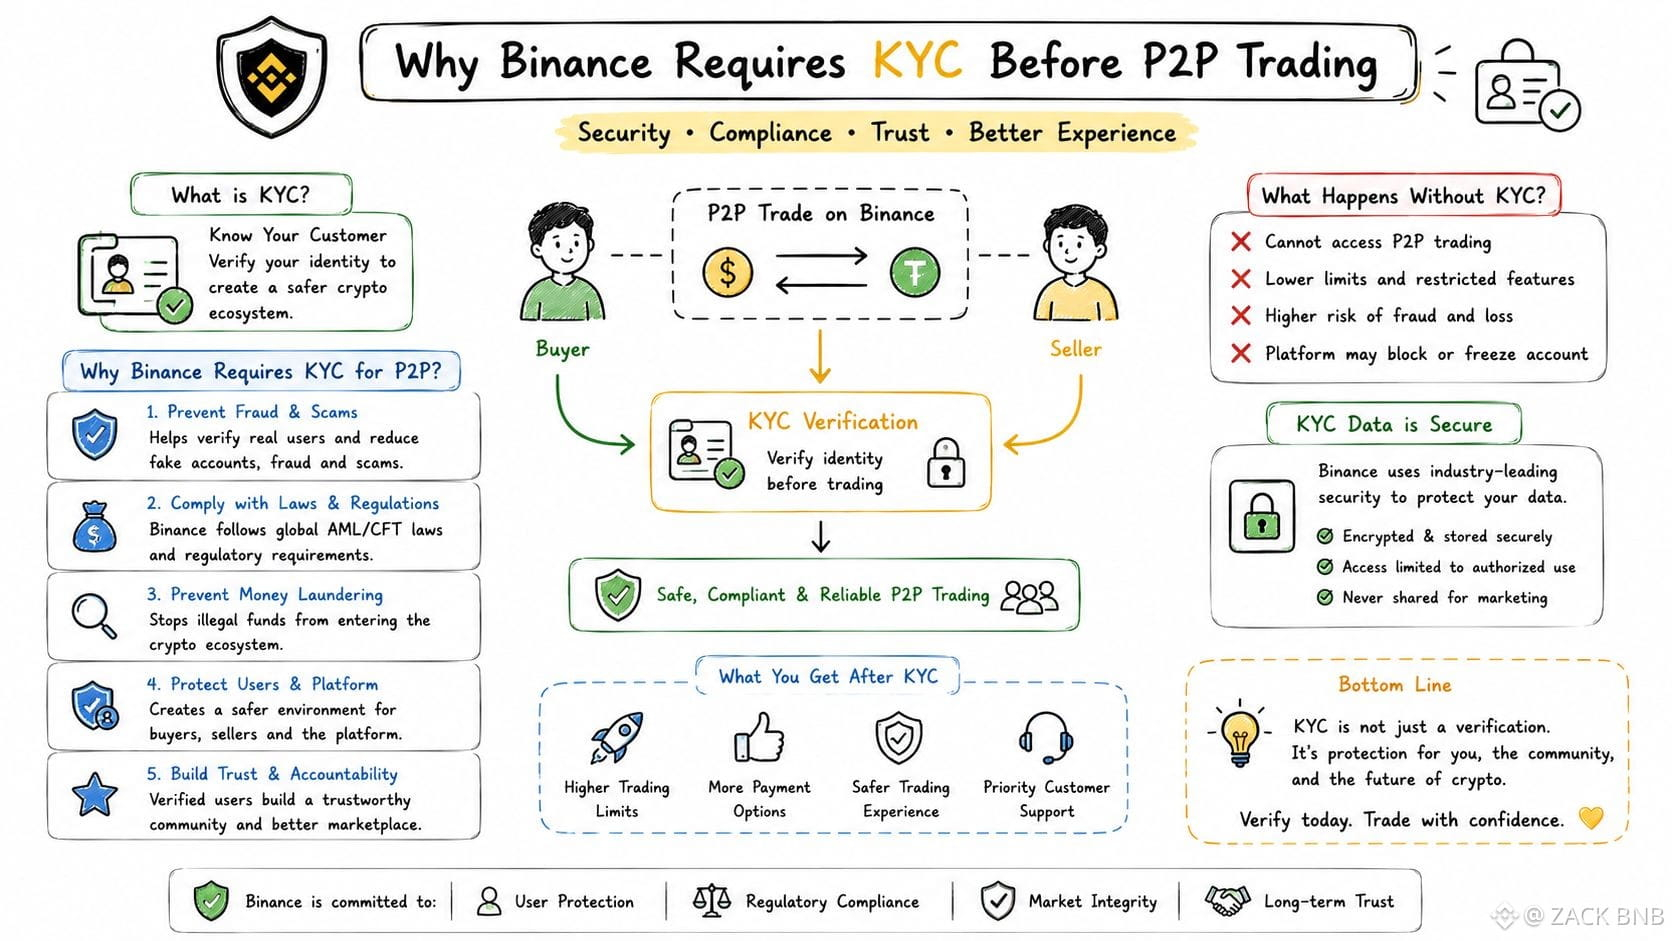
Я заметил причины, почему Binance требует KYC перед тем, как разрешить P2P-торговлю, — не только чтобы усложнить жизнь пользователям.
Это условие выживания платформы, чтобы ей вообще было позволено продолжать работу. В 2023 году Binance пришлось заплатить 4,3 млрд долларов DOJ, FinCEN и OFAC — крупнейшие в истории индустрии криптовалют уголовные штрафы, частично из‑за уязвимости в KYC при онбординге.
Что касается конкретно P2P, KYC помогает отследить, кто с кем торгует. Если бы этого уровня не было, аккаунты посредников для отмывания денег легко могли бы затесаться в обычные ряды команд покупки/продажи — именно то, что полиция и следователи пресекали по многим каналам.
По моему мнению, только в первой половине 2025 года регуляторы оштрафовали отрасль в общей сложности на 1,23 млрд долларов за нарушения AML/KYC — это на 417% больше по сравнению с тем же периодом прошлого года.
Это давление заставило Binance ужесточить KYC, и пользователи P2P оказываются бенефициарами косвенно, потому что торговые партнеры с прозрачной идентификацией
hơn.
#binancep2pantoan @Binance_Vietnam
Я заметил причины, почему Binance требует KYC перед тем, как разрешить P2P-торговлю, — не только чтобы усложнить жизнь пользователям.
Это условие выживания платформы, чтобы ей вообще было позволено продолжать работу. В 2023 году Binance пришлось заплатить 4,3 млрд долларов DOJ, FinCEN и OFAC — крупнейшие в истории индустрии криптовалют уголовные штрафы, частично из‑за уязвимости в KYC при онбординге.
Что касается конкретно P2P, KYC помогает отследить, кто с кем торгует. Если бы этого уровня не было, аккаунты посредников для отмывания денег легко могли бы затесаться в обычные ряды команд покупки/продажи — именно то, что полиция и следователи пресекали по многим каналам.
По моему мнению, только в первой половине 2025 года регуляторы оштрафовали отрасль в общей сложности на 1,23 млрд долларов за нарушения AML/KYC — это на 417% больше по сравнению с тем же периодом прошлого года.
Это давление заставило Binance ужесточить KYC, и пользователи P2P оказываются бенефициарами косвенно, потому что торговые партнеры с прозрачной идентификацией
hơn.
#binancep2pantoan @Binance Vietnam
1
457
·
--
Рост
Я только что услышал довольно болезненную P2P-историю от знакомого.
Этот мужчина заказал USDT на Binance, а продавец в личных сообщениях пригласил перейти «в неофициальное место» — с причиной: «в приложении комиссии высокие, а вне приложения цена лучше».
Из-за желания немного на этом выиграть мужчина согласился отменить заказ на Binance и сразу перевести деньги на счет продавца.
После перевода продавец сказал подождать, чтобы он проверил, и затем отправит USDT. А потом — тишина: он перестал отвечать, не брал трубку и заблокировал.
Когда мужчина снова зашел в Binance, выяснилось, что заказ был отменен: нет истории и никаких доказательств, чтобы подать жалобу. Полный провал — вернуть деньги никак нельзя.
Все потеряно только из‑за того, что хотелось чуть дешевле — и в итоге не только прибыль, а даже саму сумму.
Вывод все тот же: P2P — делайте только в приложении. Если вас просят отменить заказ и увести все в офлайн/в обход, отказывайте сразу — без исключений, даже если причина звучит убедительно.
#binancep2pantoan @Binance_Vietnam
Я только что услышал довольно болезненную P2P-историю от знакомого.
Этот мужчина заказал USDT на Binance, а продавец в личных сообщениях пригласил перейти «в неофициальное место» — с причиной: «в приложении комиссии высокие, а вне приложения цена лучше».
Из-за желания немного на этом выиграть мужчина согласился отменить заказ на Binance и сразу перевести деньги на счет продавца.
После перевода продавец сказал подождать, чтобы он проверил, и затем отправит USDT. А потом — тишина: он перестал отвечать, не брал трубку и заблокировал.
Когда мужчина снова зашел в Binance, выяснилось, что заказ был отменен: нет истории и никаких доказательств, чтобы подать жалобу. Полный провал — вернуть деньги никак нельзя.
Все потеряно только из‑за того, что хотелось чуть дешевле — и в итоге не только прибыль, а даже саму сумму.
Вывод все тот же: P2P — делайте только в приложении. Если вас просят отменить заказ и увести все в офлайн/в обход, отказывайте сразу — без исключений, даже если причина звучит убедительно.
#binancep2pantoan @Binance Vietnam
469
·
--
Рост
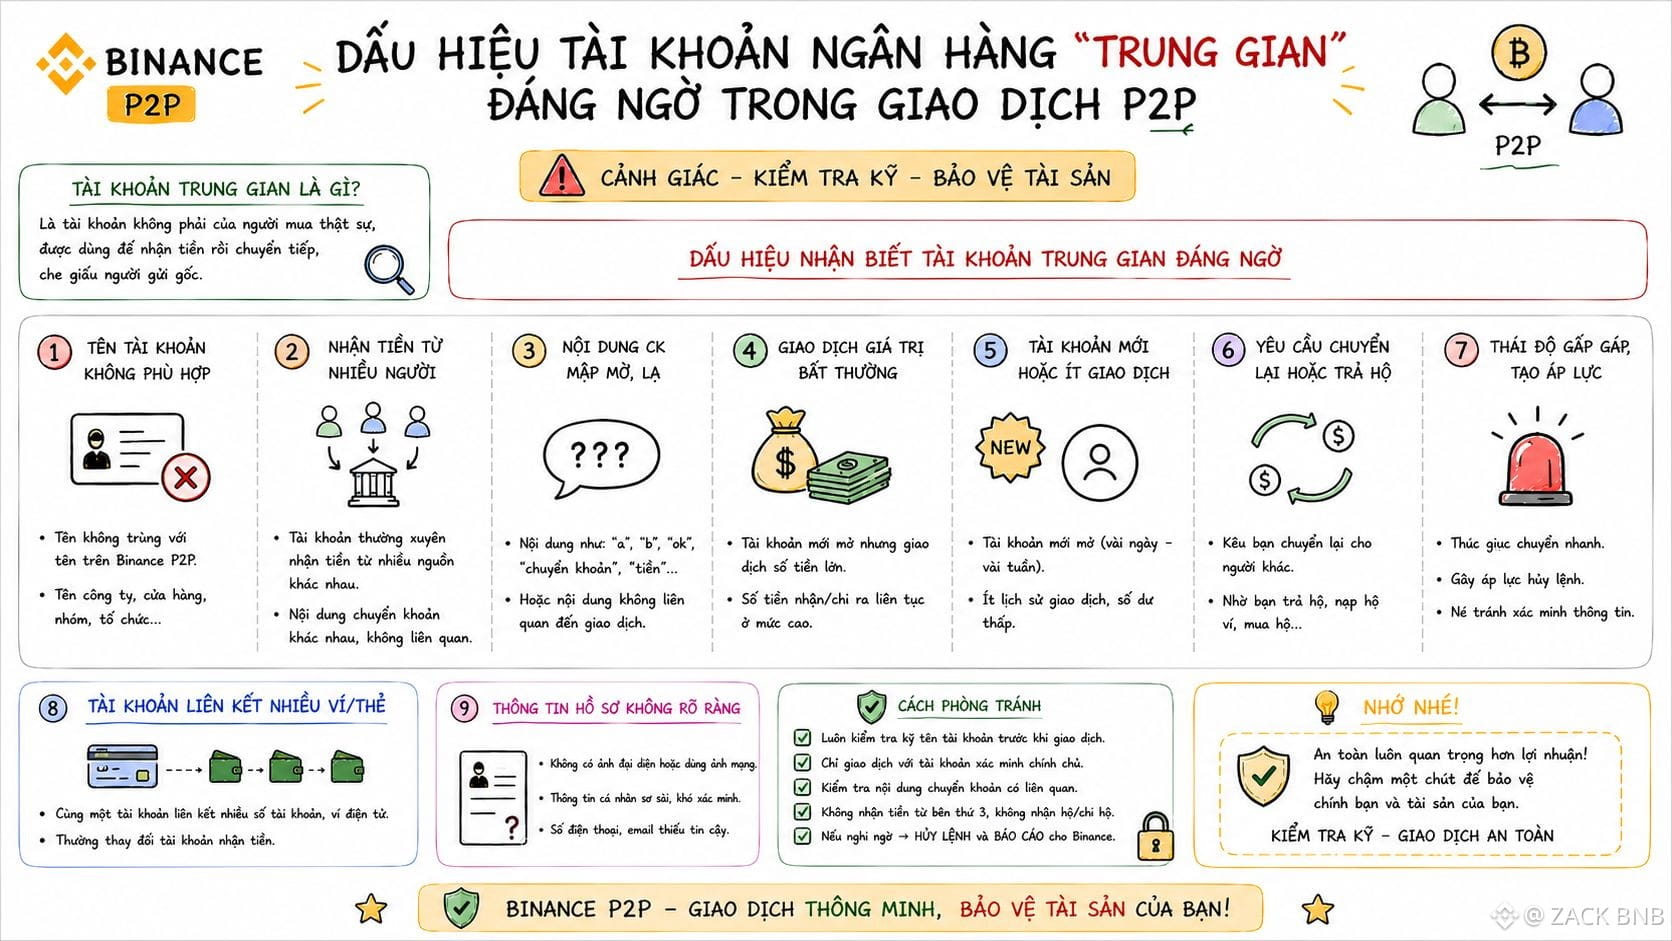
Я заметил первый самый подозрительный признак: имя владельца счета, с которого переводят средства, не совпадает с именем KYC на Binance.
Почти всегда это счет, который берут в аренду или перепродают — типичная схема в цепочках, которые ранее уже пресекала полиция, например, в деле из Тайнинь, где общий объем транзакций через посреднические счета достигал более 1,1 млрд USDT.
Второй признак — новый счет, но за короткий промежуток времени поступает крайне крупный денежный поток, либо в назначении платежа записано слишком общее описание, не имеющее никакого отношения к конкретной P2P-сделке.
Больше всего меня беспокоит новое правило, которое позволяет банкам блокировать счета не только получателя, но и следующего участника в цепочке: то есть если я случайно получу деньги от посреднического счета, меня могут привлечь к расследованию, даже если я вообще не знал, что источник этих средств проблемный.
По моим ощущениям, проверка совпадения имени с KYC больше не является просто опцией — это обязательное условие перед выпуском любых транзакций.
#binancep2pantoan @Binance_Vietnam
Я заметил первый самый подозрительный признак: имя владельца счета, с которого переводят средства, не совпадает с именем KYC на Binance.
Почти всегда это счет, который берут в аренду или перепродают — типичная схема в цепочках, которые ранее уже пресекала полиция, например, в деле из Тайнинь, где общий объем транзакций через посреднические счета достигал более 1,1 млрд USDT.
Второй признак — новый счет, но за короткий промежуток времени поступает крайне крупный денежный поток, либо в назначении платежа записано слишком общее описание, не имеющее никакого отношения к конкретной P2P-сделке.
Больше всего меня беспокоит новое правило, которое позволяет банкам блокировать счета не только получателя, но и следующего участника в цепочке: то есть если я случайно получу деньги от посреднического счета, меня могут привлечь к расследованию, даже если я вообще не знал, что источник этих средств проблемный.
По моим ощущениям, проверка совпадения имени с KYC больше не является просто опцией — это обязательное условие перед выпуском любых транзакций.
#binancep2pantoan @Binance Vietnam
363
·
--
Рост
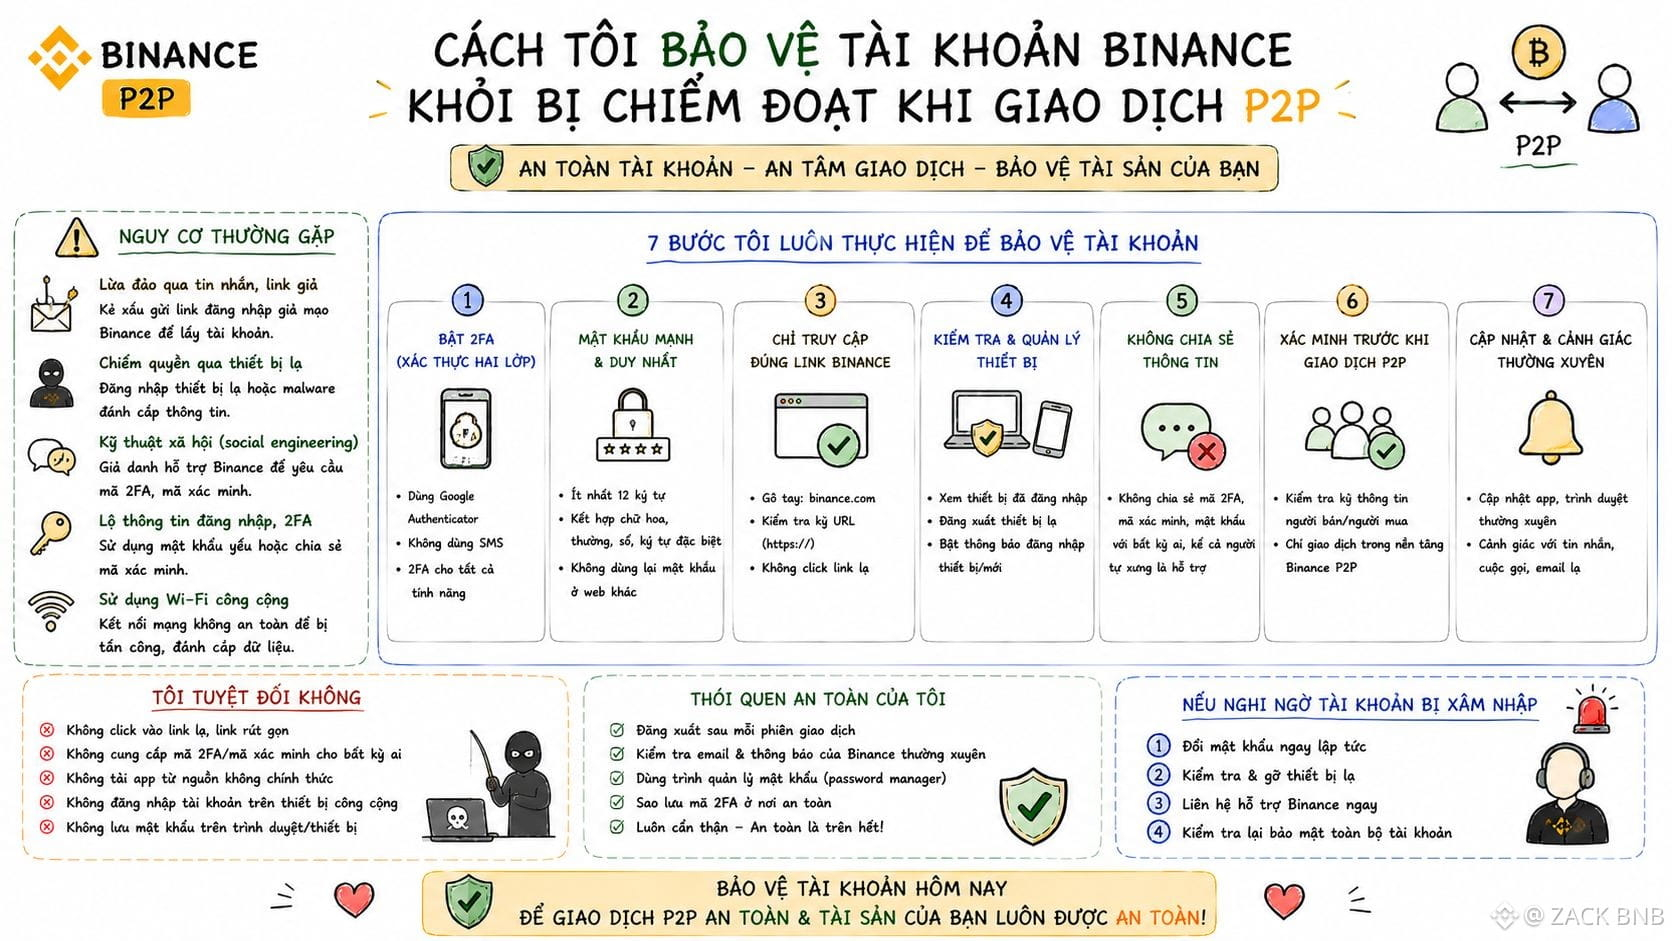
Раньше я самонадеянно думал, что достаточно только надежного пароля — пока не прочитал цифры, которые показывают: в Великобритании SIM-swap вырос аж до 1,055% всего за один год.
А вот отдельно ущерб крипто из‑за SIM-swap в США, по сообщениям, составляет около 28,4 млн долларов — эта сумма настолько велика, что я полностью отказался от SMS 2FA, перешел на Google Authenticator и храню ключ настройки из 16 символов в месте, полностью отделенном от телефона.
Вторая привычка, которую я сохранил, — не входить в Binance по ссылке в чате P2P: за первые два месяца 2025 года специалисты по безопасности зафиксировали более 1 млн случаев фишинговых атак, причем большинство из них используют готовые наборы (phishing-as-a-service), которые легко развернуть.
Также я включил whitelist адресов для вывода средств и anti-phishing код в электронной почте, потому что современный MFA все еще снижает риск захвата аккаунта более чем на 99%, но только если использовать правильный phishing-resistant вариант, а не SMS.
С моей точки зрения, слой защиты аккаунта всегда должен быть на шаг впереди привычек при совершении сделок.
#binancep2pantoan @Binance_Vietnam
Раньше я самонадеянно думал, что достаточно только надежного пароля — пока не прочитал цифры, которые показывают: в Великобритании SIM-swap вырос аж до 1,055% всего за один год.
А вот отдельно ущерб крипто из‑за SIM-swap в США, по сообщениям, составляет около 28,4 млн долларов — эта сумма настолько велика, что я полностью отказался от SMS 2FA, перешел на Google Authenticator и храню ключ настройки из 16 символов в месте, полностью отделенном от телефона.
Вторая привычка, которую я сохранил, — не входить в Binance по ссылке в чате P2P: за первые два месяца 2025 года специалисты по безопасности зафиксировали более 1 млн случаев фишинговых атак, причем большинство из них используют готовые наборы (phishing-as-a-service), которые легко развернуть.
Также я включил whitelist адресов для вывода средств и anti-phishing код в электронной почте, потому что современный MFA все еще снижает риск захвата аккаунта более чем на 99%, но только если использовать правильный phishing-resistant вариант, а не SMS.
С моей точки зрения, слой защиты аккаунта всегда должен быть на шаг впереди привычек при совершении сделок.
#binancep2pantoan @Binance Vietnam
1
575
·
--
Рост
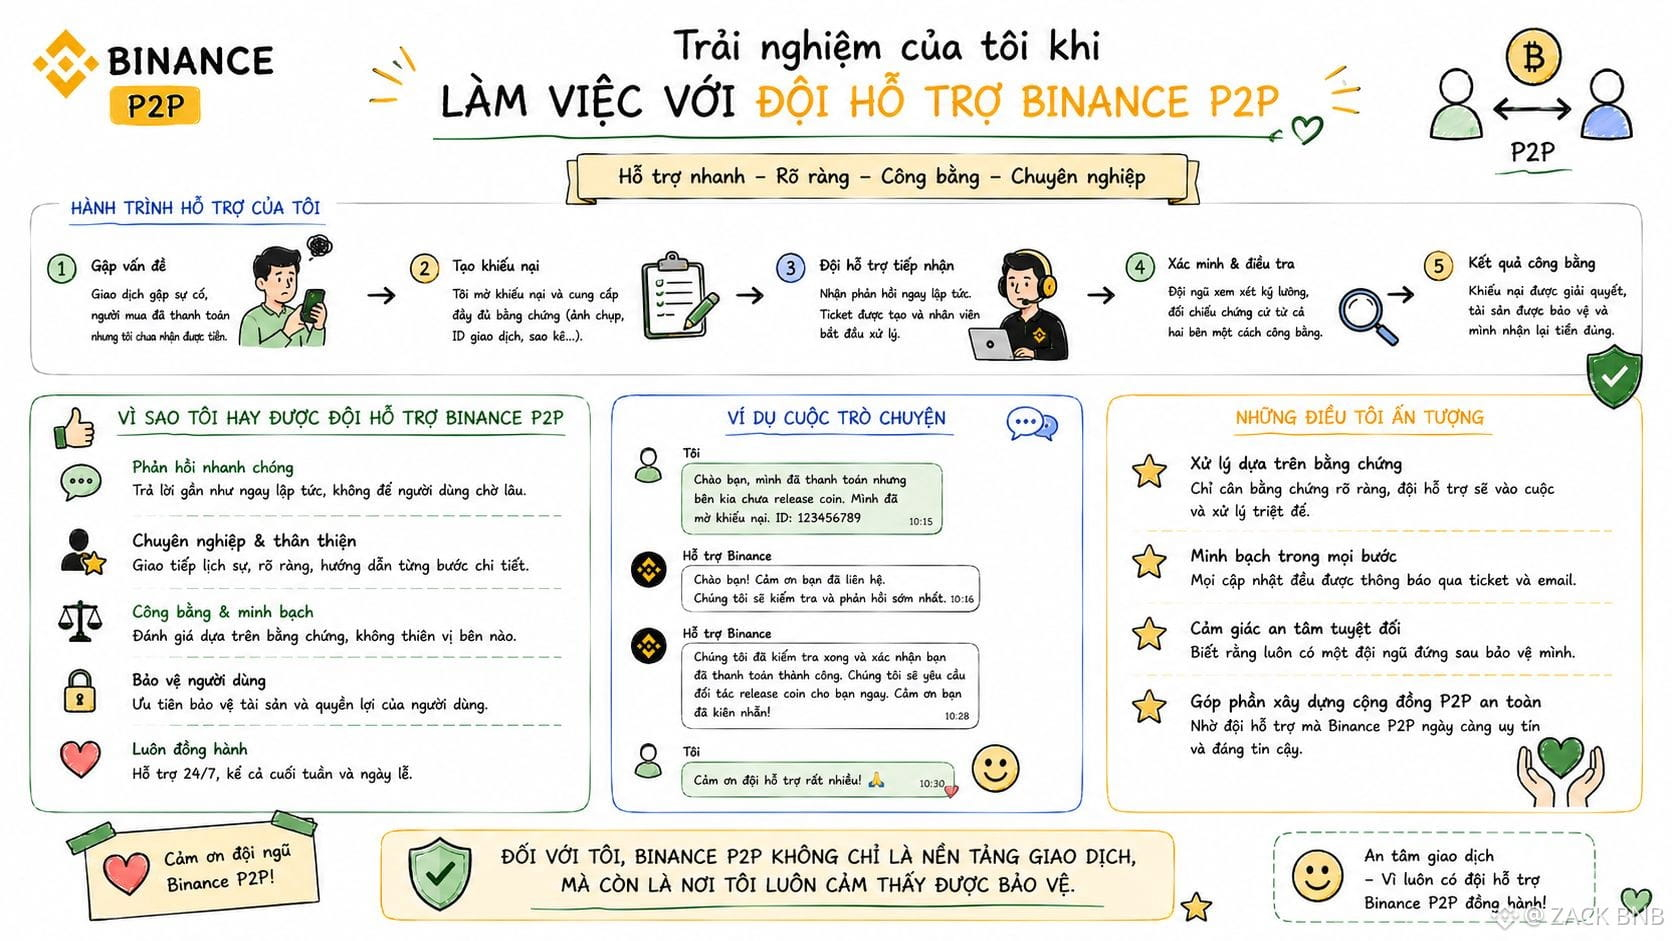
Мне однажды приходилось подавать жалобу, когда партнер намеренно перевёл деньги со счёта на имя, которое не соответствует имени, указанному при регистрации, и опыт работы с командой поддержки оказался довольно отличным от того, чего я опасался заранее — не слишком быстро, но с понятным регламентом.
После того как я отправил все необходимые данные: Order ID, скриншоты выписок и историю чата, я получил первый ответ довольно быстро — в соответствии с тем, что Binance заявляет: по тикетам поддержки обычно отвечают в течение 24–48 часов в зависимости от объёма запросов на тот момент.
Что я особенно оценил(а) — они не переспрашивали то, что я уже предоставил(а). Это показывает, что досье внимательно прочитали, а не ответили шаблонно. Это также согласуется с тем, что CS-команда считается одним из самых многочисленных подразделений Binance: по оценкам, около 1% населения мира хотя бы раз взаимодействовали с ними.
С моей точки зрения, к недостаткам относится то, что итоговая скорость обработки всё же оказалась ниже ожиданий: почти неделю потребовалось, чтобы получить официальное заключение, хотя в итоге результат был верным и справедливым.
#binancep2pantoan @Binance_Vietnam
Мне однажды приходилось подавать жалобу, когда партнер намеренно перевёл деньги со счёта на имя, которое не соответствует имени, указанному при регистрации, и опыт работы с командой поддержки оказался довольно отличным от того, чего я опасался заранее — не слишком быстро, но с понятным регламентом.
После того как я отправил все необходимые данные: Order ID, скриншоты выписок и историю чата, я получил первый ответ довольно быстро — в соответствии с тем, что Binance заявляет: по тикетам поддержки обычно отвечают в течение 24–48 часов в зависимости от объёма запросов на тот момент.
Что я особенно оценил(а) — они не переспрашивали то, что я уже предоставил(а). Это показывает, что досье внимательно прочитали, а не ответили шаблонно. Это также согласуется с тем, что CS-команда считается одним из самых многочисленных подразделений Binance: по оценкам, около 1% населения мира хотя бы раз взаимодействовали с ними.
С моей точки зрения, к недостаткам относится то, что итоговая скорость обработки всё же оказалась ниже ожиданий: почти неделю потребовалось, чтобы получить официальное заключение, хотя в итоге результат был верным и справедливым.
#binancep2pantoan @Binance Vietnam
1
462
·
--
Рост
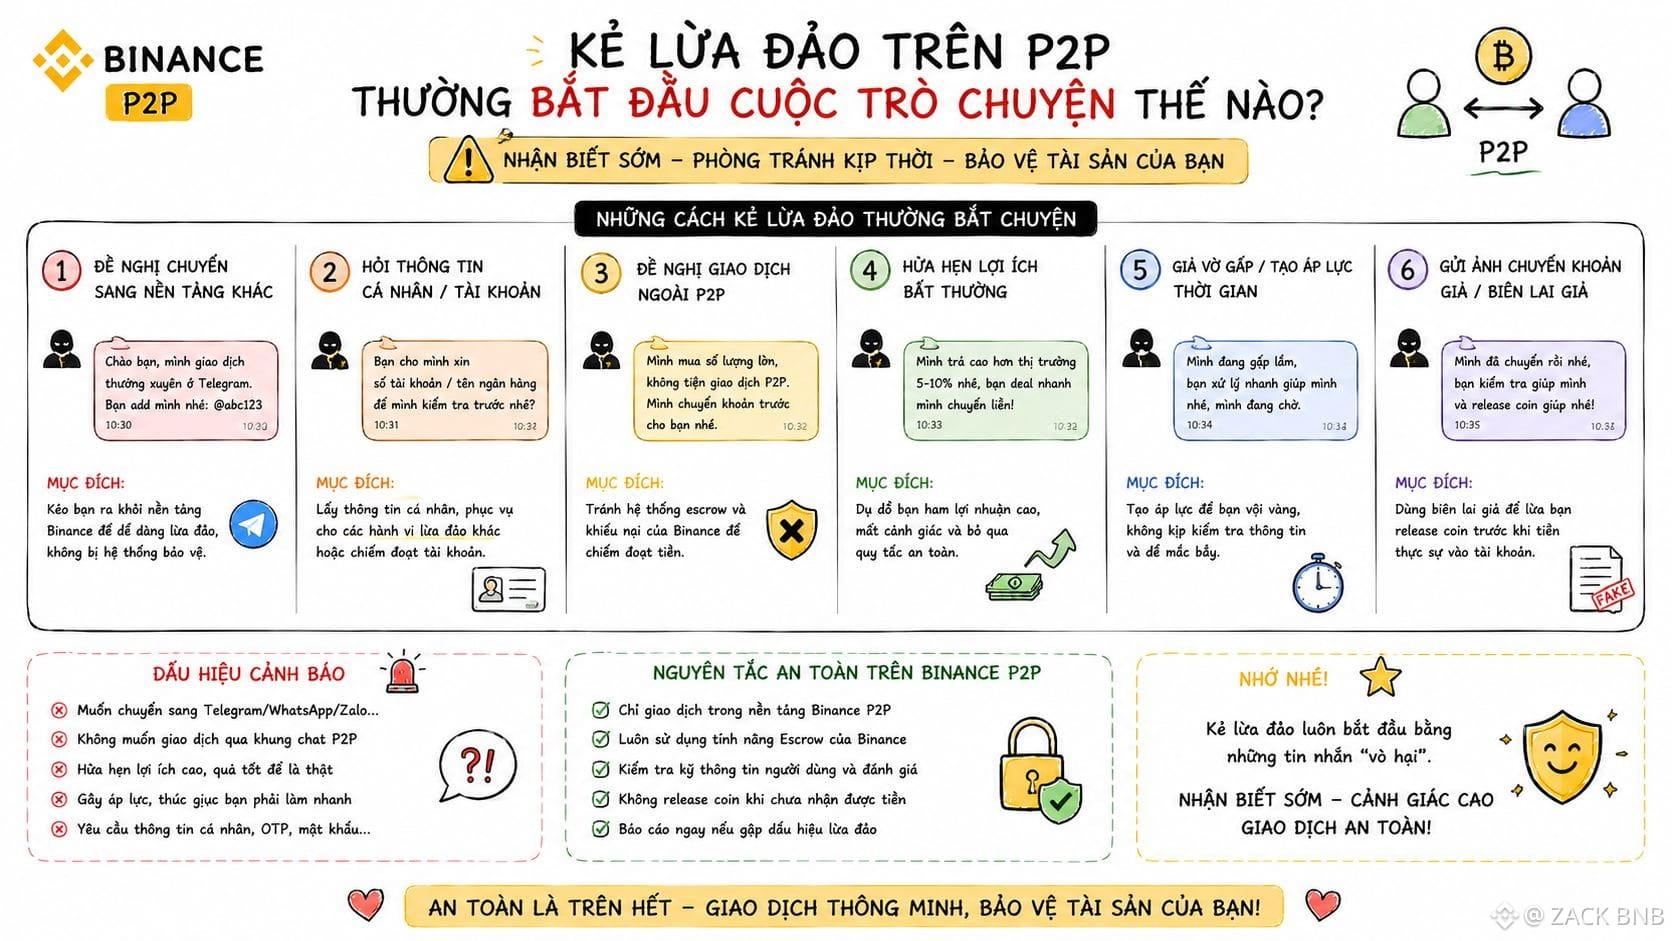
Я заметил, что сценарии вступления у большинства мошенников на P2P довольно похожи: различаются только небольшие переменные, но общая черта в том, что они всегда создают ощущение «это обычная сделка, тут нет ничего подозрительного» уже с первого предложения.
Зачин обычно очень вежливый и профессиональный, иногда даже с комплиментами вроде «вы отвечаете слишком быстро, работать с вами — одно удовольствие, вы надежный человек», цель — снизить бдительность ещё до того, как они поднимут любые необычные требования.
Я уже пробовал внимательно просматривать несколько таких переписок: после шага знакомства они постепенно уводят разговор в сторону того, как всё сделать быстрее и проще — за счёт обмена дополнительными каналами связи, либо под предлогом, что «приложение глючит», «сеть медленная», и нужно подтвердить иначе, не через чат, в рамках заказа.
Как я это вижу, общие признаки заключаются не в конкретном содержании отдельных фраз, а в темпе: они всегда пытаются ускорить ваше решение и найти способ вывести сделку за рамки того, что фиксирует платформа.
На что я буду обращать внимание в первую очередь: как только появляется такой темп, независимо от того, насколько приятны слова, нужно замедлиться, а не действовать по их сценарию.
#binancep2pantoan @Binance_Vietnam
Я заметил, что сценарии вступления у большинства мошенников на P2P довольно похожи: различаются только небольшие переменные, но общая черта в том, что они всегда создают ощущение «это обычная сделка, тут нет ничего подозрительного» уже с первого предложения.
Зачин обычно очень вежливый и профессиональный, иногда даже с комплиментами вроде «вы отвечаете слишком быстро, работать с вами — одно удовольствие, вы надежный человек», цель — снизить бдительность ещё до того, как они поднимут любые необычные требования.
Я уже пробовал внимательно просматривать несколько таких переписок: после шага знакомства они постепенно уводят разговор в сторону того, как всё сделать быстрее и проще — за счёт обмена дополнительными каналами связи, либо под предлогом, что «приложение глючит», «сеть медленная», и нужно подтвердить иначе, не через чат, в рамках заказа.
Как я это вижу, общие признаки заключаются не в конкретном содержании отдельных фраз, а в темпе: они всегда пытаются ускорить ваше решение и найти способ вывести сделку за рамки того, что фиксирует платформа.
На что я буду обращать внимание в первую очередь: как только появляется такой темп, независимо от того, насколько приятны слова, нужно замедлиться, а не действовать по их сценарию.
#binancep2pantoan @Binance Vietnam
1
2
755
·
--
Рост
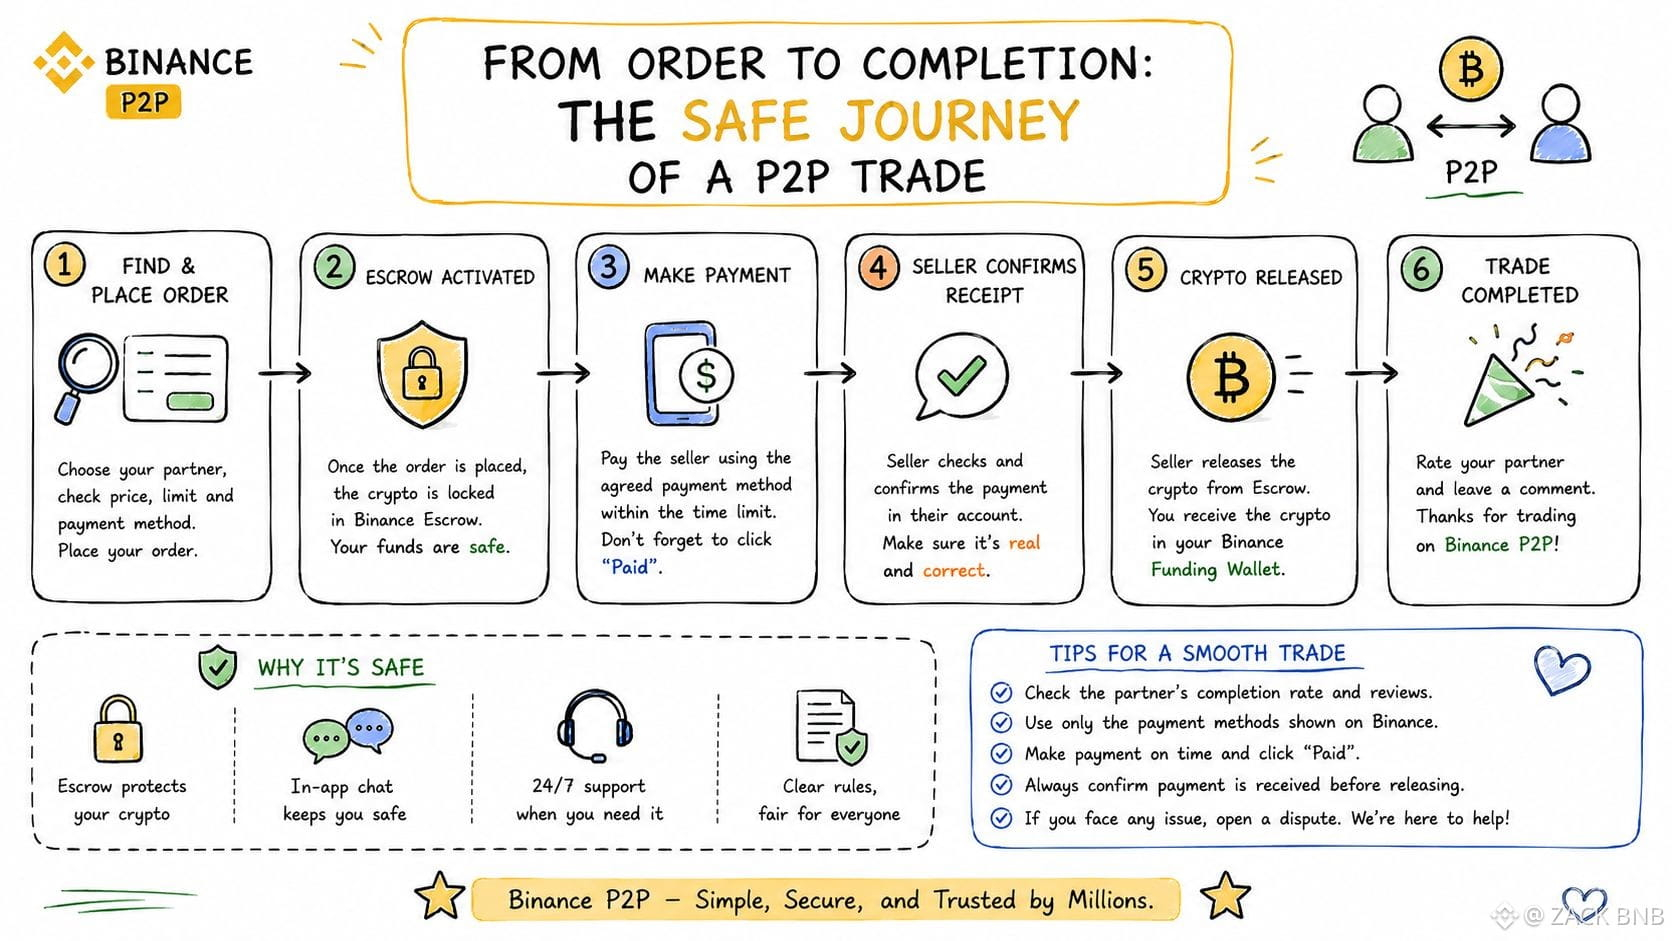
Я заметил, что безопасный маршрут P2P-сделки на самом деле начинается ещё до того, как вы размещаете ордер: сначала проверка профиля партнёра, просмотр реального completion rate и честной обратной связи — именно это в большинстве случаев определяет будущие риски, а не момент перевода средств.
Как только ордер совпадает, escrow автоматически блокирует монеты — и это тот самый момент, в котором я чувствую наибольшее спокойствие во всём процессе, потому что с этого момента риск переходит от личного доверия к системе с понятными правилами.
На протяжении всего пути все обмены я сохраняю в чате заказа и ни в коем случае не выпускаю монеты, пока самостоятельно не войду в банковское приложение и не подтвержу, что деньги пришли; я не верю ни каким-либо фото чеков.
Идеальная точка завершения — когда оба подтвердили всё. Escrow освобождает монеты в течение нескольких секунд, но, как я это вижу, путь действительно безопасен только тогда, когда пользователь осознанно проходит каждый шаг, а не потому что платформа автоматически всё решит.
#binancep2pantoan @Binance_Vietnam
Я заметил, что безопасный маршрут P2P-сделки на самом деле начинается ещё до того, как вы размещаете ордер: сначала проверка профиля партнёра, просмотр реального completion rate и честной обратной связи — именно это в большинстве случаев определяет будущие риски, а не момент перевода средств.
Как только ордер совпадает, escrow автоматически блокирует монеты — и это тот самый момент, в котором я чувствую наибольшее спокойствие во всём процессе, потому что с этого момента риск переходит от личного доверия к системе с понятными правилами.
На протяжении всего пути все обмены я сохраняю в чате заказа и ни в коем случае не выпускаю монеты, пока самостоятельно не войду в банковское приложение и не подтвержу, что деньги пришли; я не верю ни каким-либо фото чеков.
Идеальная точка завершения — когда оба подтвердили всё. Escrow освобождает монеты в течение нескольких секунд, но, как я это вижу, путь действительно безопасен только тогда, когда пользователь осознанно проходит каждый шаг, а не потому что платформа автоматически всё решит.
#binancep2pantoan @Binance Vietnam
1
2
634
·
--
Рост
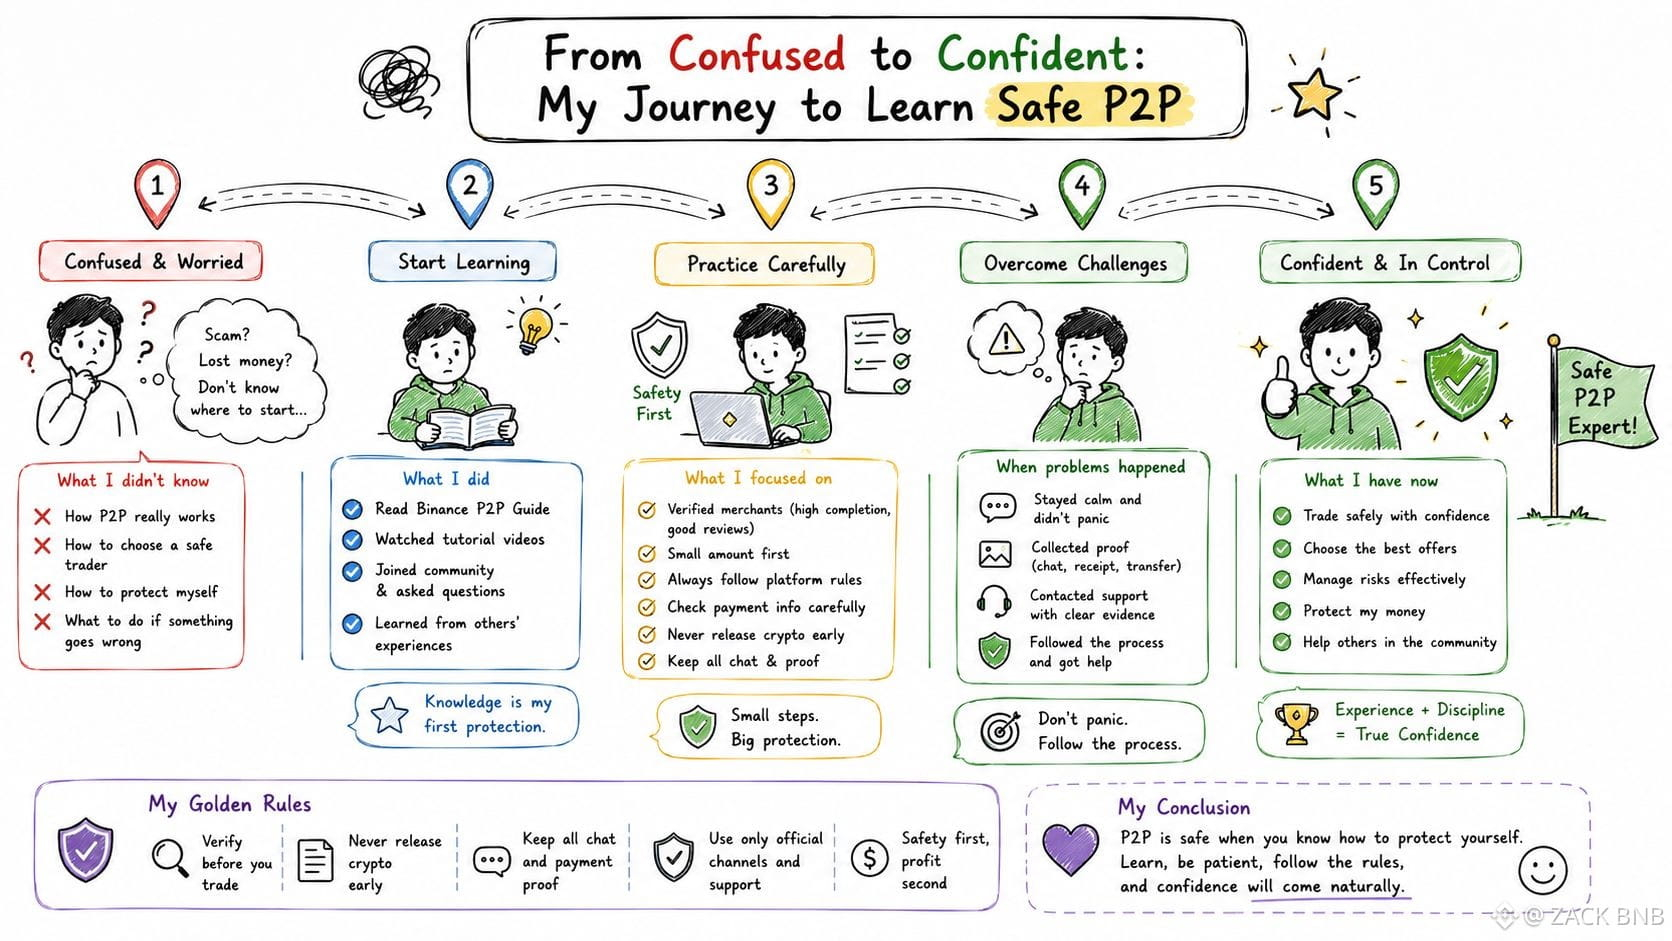
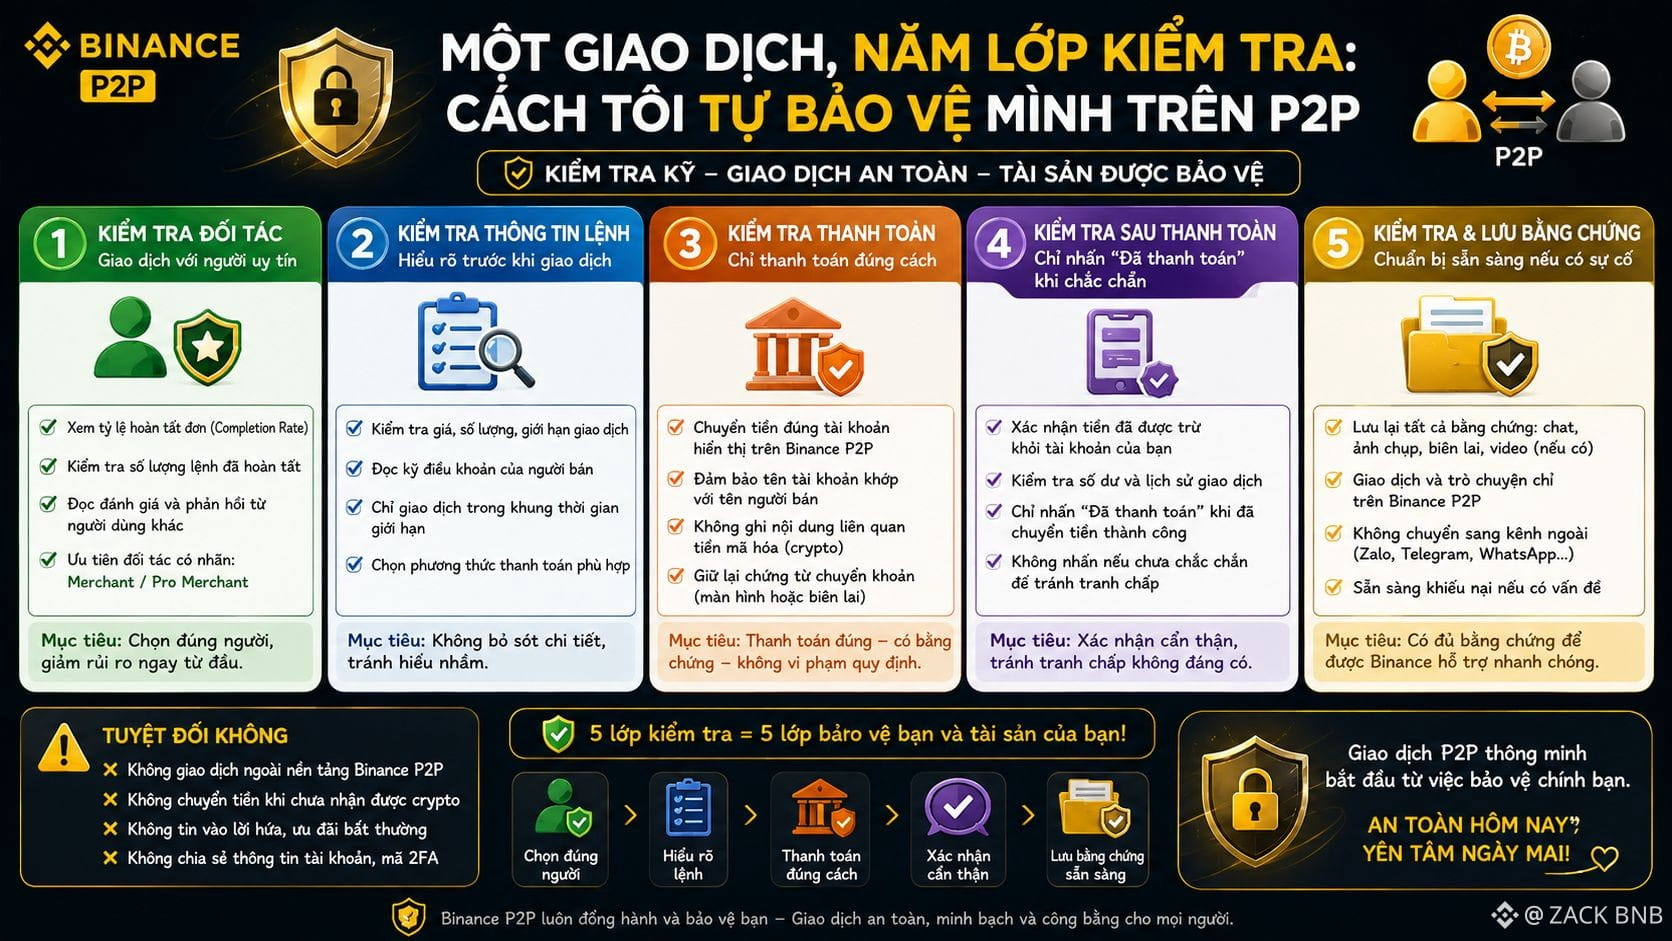
Я заметил спустя некоторое время: после регулярных P2P-сделок я постепенно выработал правильную последовательность из пяти проверок перед тем, как нажать на любую важную кнопку.
Первый слой — изучить профиль контрагента: completion rate, возраст аккаунта, реальные отзывы из прошлых сделок. Я не смотрю на «хорошую цену» и не спешу выставлять ордер.
Второй слой — сверяю имя владельца банковского счета: при переводе оно должно точно совпадать с именем KYC. Если имя не совпадает, я отказываюсь принимать — без исключений.
Третий слой — сам захожу в банковское приложение и проверяю фактически зачисленный остаток. Никогда не доверяю чекам/скриншотам, даже если они выглядят очень правдоподобно.
Четвёртый слой — держать все обсуждения строго в чате заказа. Я отклоняю любые предложения перейти в другой канал связи, даже если причины звучат логично.
Пятый слой — сохраняю Order ID, скриншоты и историю чата с самого начала, на случай, если потом потребуется открыть спор.
По моему мнению, эти пять слоёв не убирают риск полностью, но достаточно, чтобы перекрыть почти все самые распространённые схемы мошенничества, которые я когда-либо
видел.
#binancep2pantoan @Binance_Vietnam
Я заметил спустя некоторое время: после регулярных P2P-сделок я постепенно выработал правильную последовательность из пяти проверок перед тем, как нажать на любую важную кнопку.
Первый слой — изучить профиль контрагента: completion rate, возраст аккаунта, реальные отзывы из прошлых сделок. Я не смотрю на «хорошую цену» и не спешу выставлять ордер.
Второй слой — сверяю имя владельца банковского счета: при переводе оно должно точно совпадать с именем KYC. Если имя не совпадает, я отказываюсь принимать — без исключений.
Третий слой — сам захожу в банковское приложение и проверяю фактически зачисленный остаток. Никогда не доверяю чекам/скриншотам, даже если они выглядят очень правдоподобно.
Четвёртый слой — держать все обсуждения строго в чате заказа. Я отклоняю любые предложения перейти в другой канал связи, даже если причины звучат логично.
Пятый слой — сохраняю Order ID, скриншоты и историю чата с самого начала, на случай, если потом потребуется открыть спор.
По моему мнению, эти пять слоёв не убирают риск полностью, но достаточно, чтобы перекрыть почти все самые распространённые схемы мошенничества, которые я когда-либо
видел.
#binancep2pantoan @Binance Vietnam
3
767
·
--
Рост
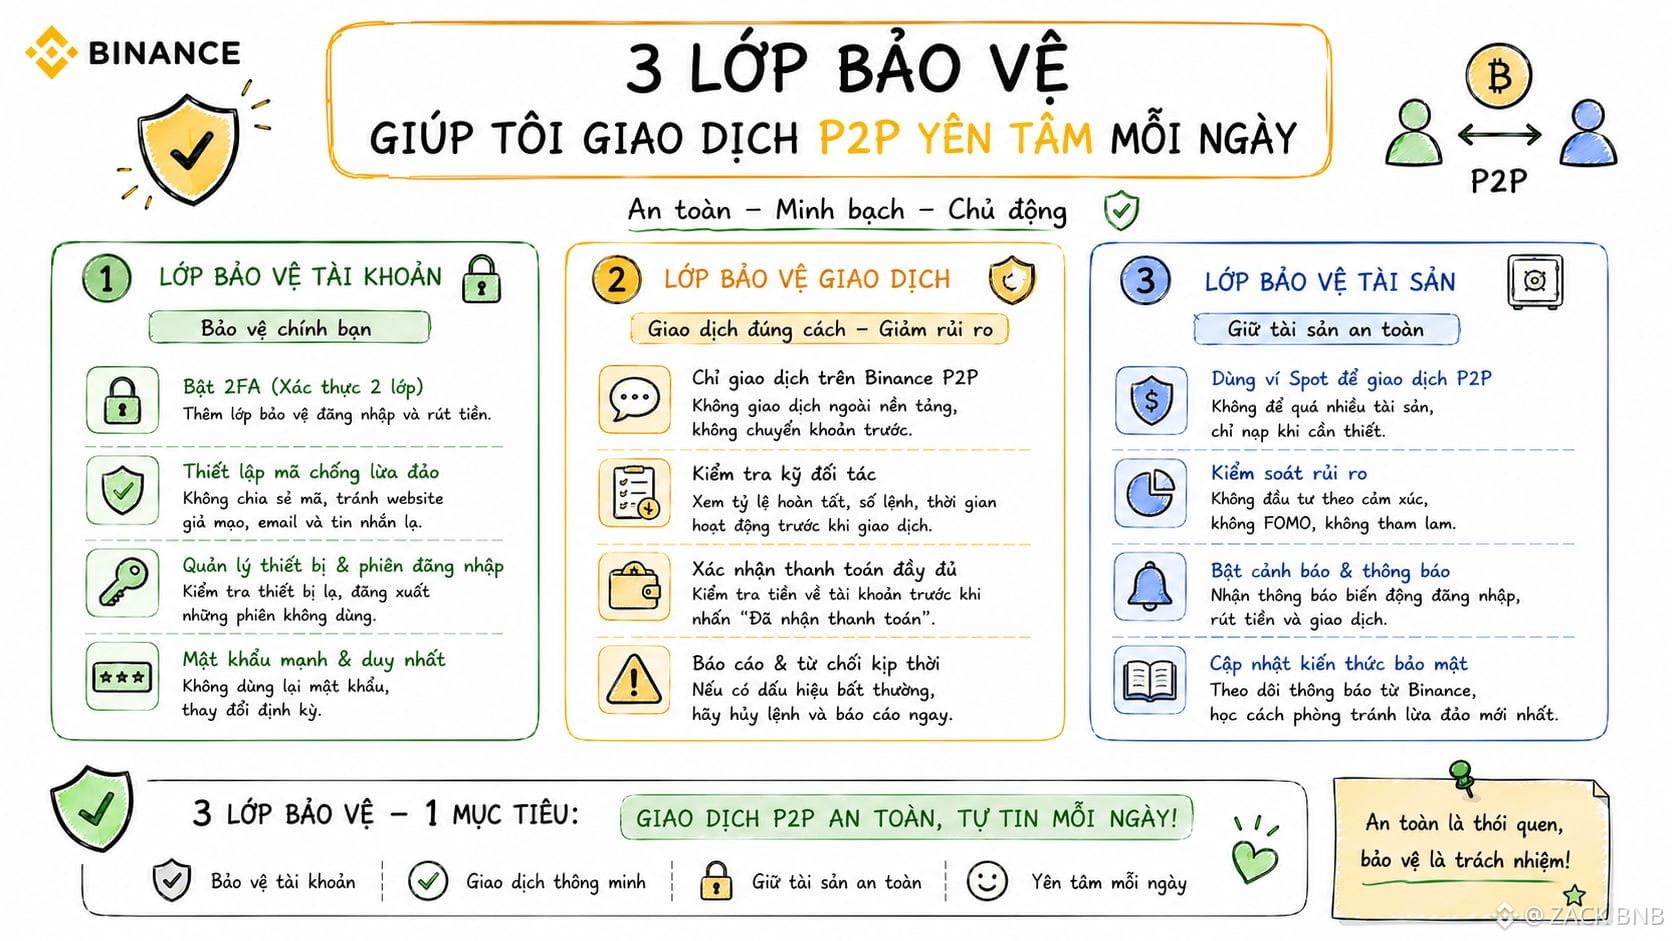
Я обратил внимание на три уровня защиты, которые я применяю каждый день при P2P-торговле: это не совсем функция самой биржи, а привычки, которые я выстроил после нескольких случаев, когда я едва не попал в риск. Особенно когда узнал, что отдельный объём P2P USDT во Вьетнаме достиг 290 миллионов долларов — на Binance приходится более 92,5% доли рынка. Этого достаточно, чтобы оказаться в зоне внимания мошеннических сетей.
Первый уровень — всегда отдавать приоритет контрагентам с completion rate выше 98% и достаточно «взрослым» возрастом аккаунта. Я принимаю чуть менее выгодную цену, чтобы взамен получить безопасность.
Второй уровень — принцип «если деньги не видны в банке, то я не выпускаю (релиз)». Категорически игнорируй любые счета/квитанции с фото экрана, даже если они выглядят правдоподобно — без исключений, независимо от того, знакомый это контрагент или незнакомый.
Третий уровень — общаться только в рамках чата конкретного ордера и никогда не отвечать, если тебя подталкивают перейти в другой канал.
По моему мнению, эти три привычки ещё важнее, когда понимаешь, что ущерб от онлайн-мошенничества по всему региону Юго-Восточной Азии в 2025 году превысил отметку более 114 миллиардов долларов — в три раза больше, чем всего через два года.
#binancep2pantoan @Binance_Vietnam
Я обратил внимание на три уровня защиты, которые я применяю каждый день при P2P-торговле: это не совсем функция самой биржи, а привычки, которые я выстроил после нескольких случаев, когда я едва не попал в риск. Особенно когда узнал, что отдельный объём P2P USDT во Вьетнаме достиг 290 миллионов долларов — на Binance приходится более 92,5% доли рынка. Этого достаточно, чтобы оказаться в зоне внимания мошеннических сетей.
Первый уровень — всегда отдавать приоритет контрагентам с completion rate выше 98% и достаточно «взрослым» возрастом аккаунта. Я принимаю чуть менее выгодную цену, чтобы взамен получить безопасность.
Второй уровень — принцип «если деньги не видны в банке, то я не выпускаю (релиз)». Категорически игнорируй любые счета/квитанции с фото экрана, даже если они выглядят правдоподобно — без исключений, независимо от того, знакомый это контрагент или незнакомый.
Третий уровень — общаться только в рамках чата конкретного ордера и никогда не отвечать, если тебя подталкивают перейти в другой канал.
По моему мнению, эти три привычки ещё важнее, когда понимаешь, что ущерб от онлайн-мошенничества по всему региону Юго-Восточной Азии в 2025 году превысил отметку более 114 миллиардов долларов — в три раза больше, чем всего через два года.
#binancep2pantoan @Binance Vietnam
324
·
--
Рост
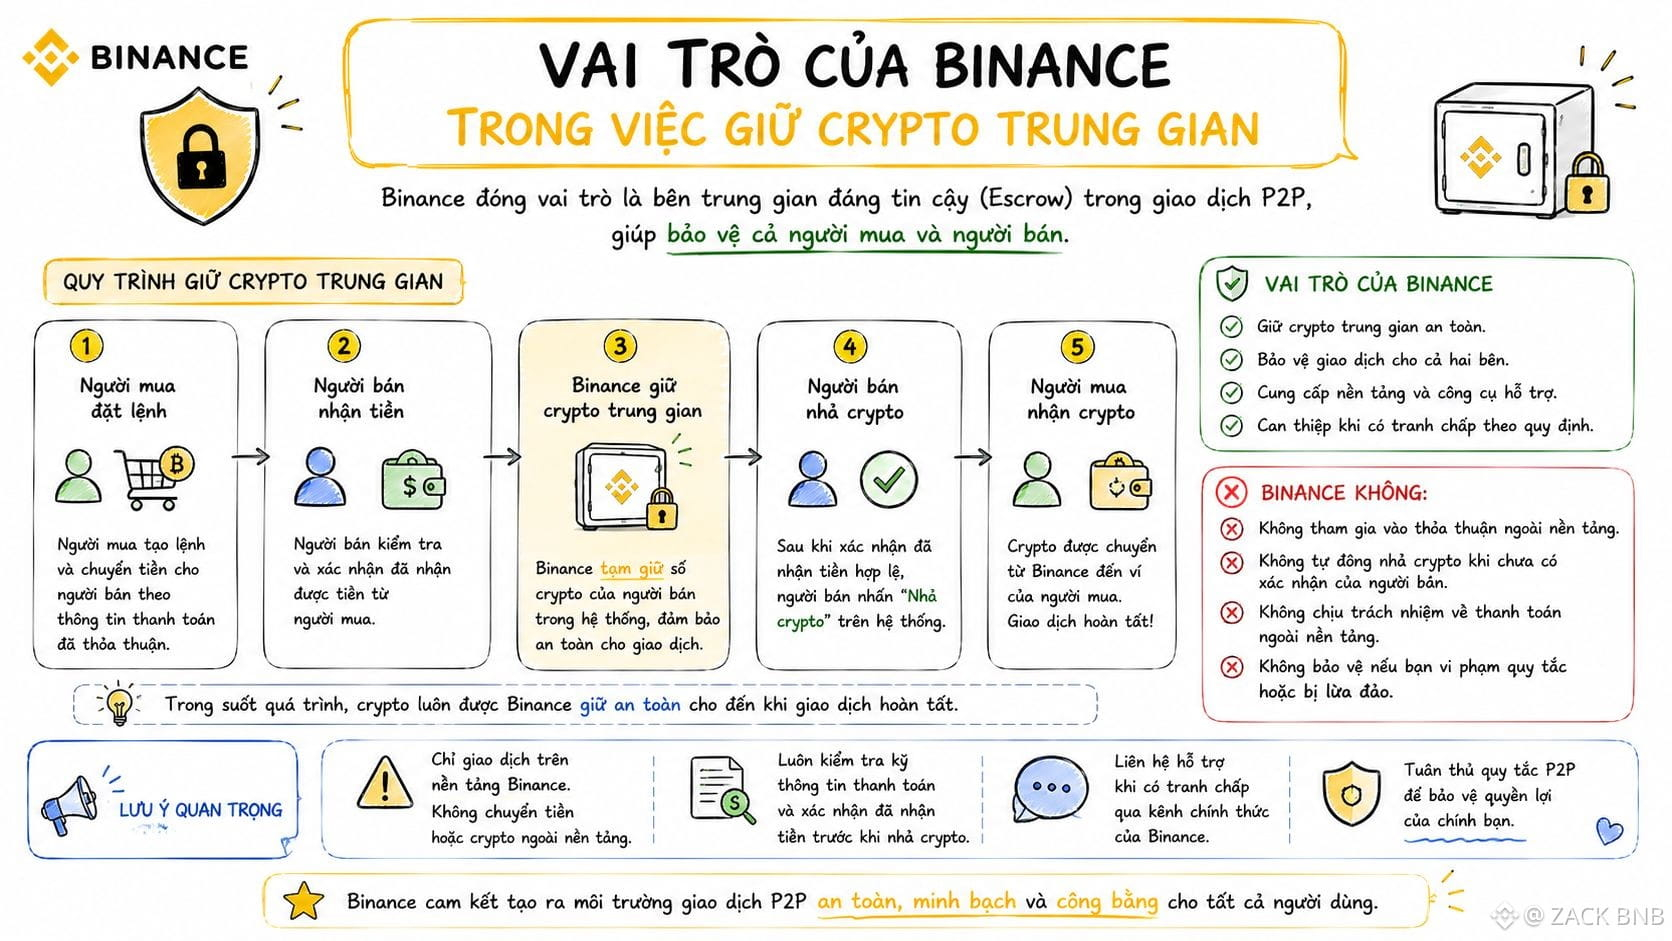
Я обратил внимание на посредническую роль Binance в P2P: это не просто платформа для соединения сторон, а по сути временный custodian прямо в процессе.
Когда сделка совпадает, монеты продавца блокируются в escrow под контролем Binance и больше не находятся в личном кошельке любого из участников до тех пор, пока транзакция не будет завершена.
Масштаб, который я вижу, впечатляет: мобильный P2P-направление Binance растёт на 22% в год, сейчас оно занимает до 59% от общего числа P2P-транзакций на всей платформе.
На фоне более чем 310 миллионов верифицированных аккаунтов платформа поддерживает более 100 видов фиатных валют, а в большинстве регионов комиссии практически отсутствуют.
По моему мнению, именно поэтому P2P на крупной бирже гораздо безопаснее, чем спонтанные сделки в реальной жизни.
Не потому, что партнёры более надёжны, а потому что риски переносятся из личного доверия в систему с понятным процессом урегулирования споров, которая работает в достаточно больших масштабах, чтобы стандартизироваться в чёткий регламент.
Важно отметить: эта посредническая роль защищает только монеты, но не защищает фиатные деньги, выводимые вне системы банков.
#binancep2pantoan @Binance_Vietnam
Я обратил внимание на посредническую роль Binance в P2P: это не просто платформа для соединения сторон, а по сути временный custodian прямо в процессе.
Когда сделка совпадает, монеты продавца блокируются в escrow под контролем Binance и больше не находятся в личном кошельке любого из участников до тех пор, пока транзакция не будет завершена.
Масштаб, который я вижу, впечатляет: мобильный P2P-направление Binance растёт на 22% в год, сейчас оно занимает до 59% от общего числа P2P-транзакций на всей платформе.
На фоне более чем 310 миллионов верифицированных аккаунтов платформа поддерживает более 100 видов фиатных валют, а в большинстве регионов комиссии практически отсутствуют.
По моему мнению, именно поэтому P2P на крупной бирже гораздо безопаснее, чем спонтанные сделки в реальной жизни.
Не потому, что партнёры более надёжны, а потому что риски переносятся из личного доверия в систему с понятным процессом урегулирования споров, которая работает в достаточно больших масштабах, чтобы стандартизироваться в чёткий регламент.
Важно отметить: эта посредническая роль защищает только монеты, но не защищает фиатные деньги, выводимые вне системы банков.
#binancep2pantoan @Binance Vietnam
349
·
--
Рост
Проверено
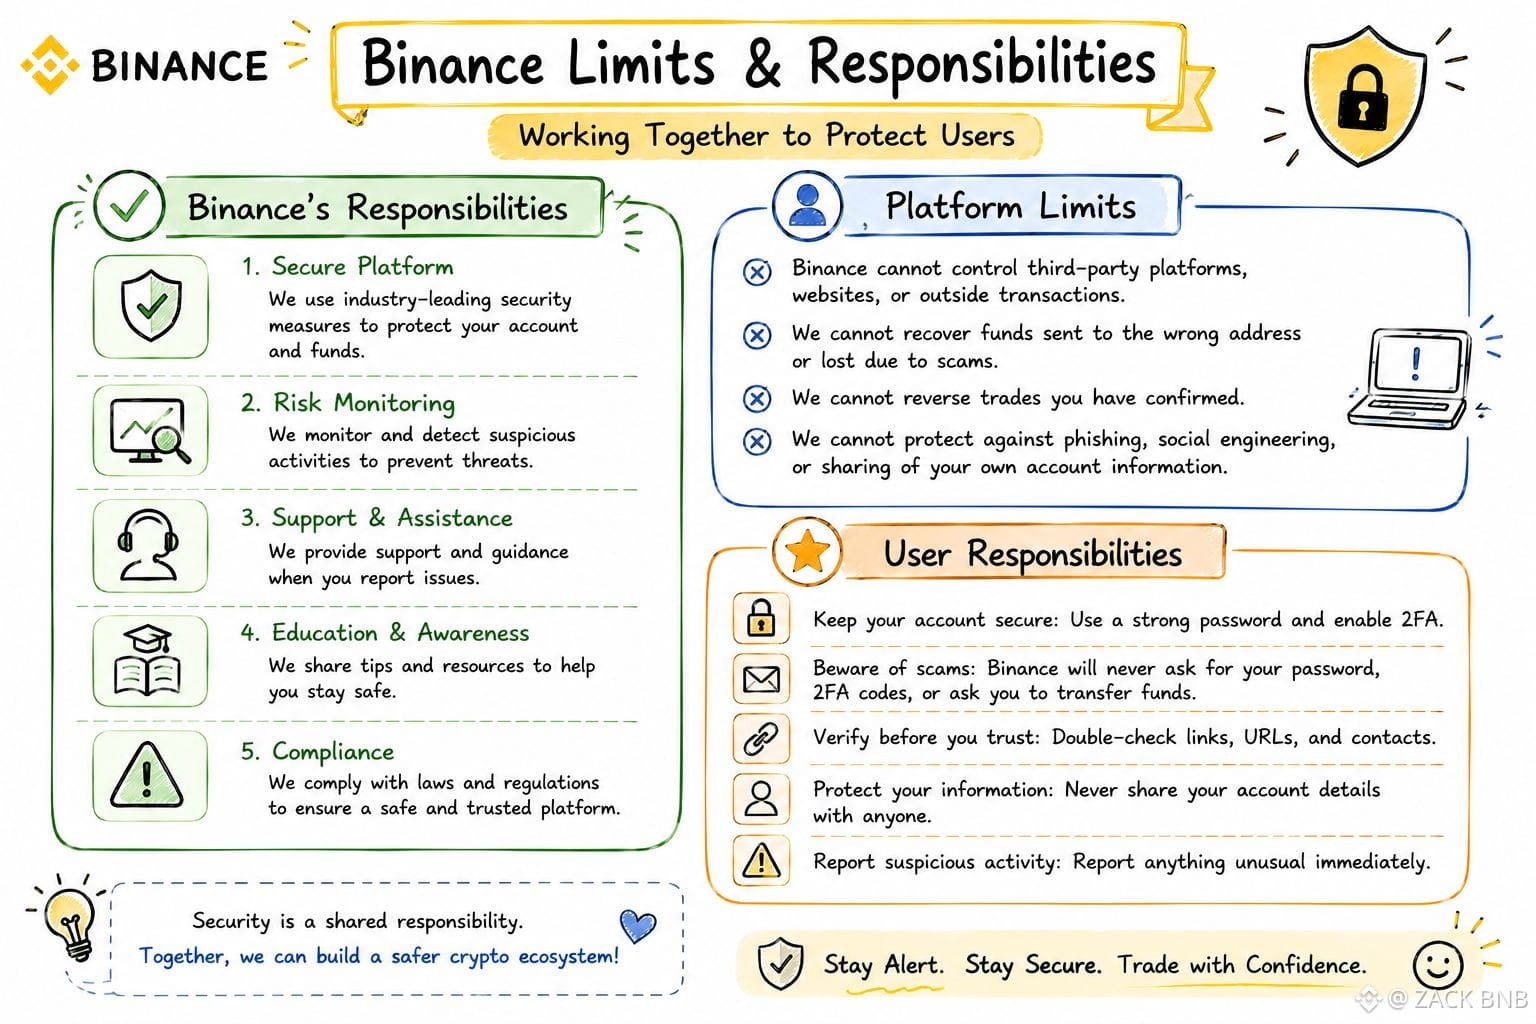
Я заметил, что фонд SAFU часто упоминают как абсолютную гарантию, но при внимательном чтении новых условий всё становится яснее.
Binance имеет право самостоятельно решать, какие убытки подлежат компенсации и в каком размере — это добровольный фонд, а не обязательство в рамках требований закона, как, например, страхование FDIC.
Данные, которые я только что обновил: сейчас SAFU переводит часть средств в накопление Bitcoin и докупил еще 4.225 BTC в начале февраля 2026 года.
Это увеличило общие активы до 10.455 BTC, что эквивалентно примерно 734 млн долларов — в рамках плана долгосрочного резервирования 1 млрд BTC, который Binance ранее объявляла.
По моему пониманию, реальный лимит находится в оговорках об освобождении от ответственности.
Binance не несет ответственности за косвенный ущерб, упущенную выгоду или убытки, возникающие вне прямой ошибки системы — то есть escrow и SAFU защищают только в пределах, которые они сами определяют, а не представляют собой бесконечное обязательство.
#binancep2pantoan @Binance_Vietnam
Я заметил, что фонд SAFU часто упоминают как абсолютную гарантию, но при внимательном чтении новых условий всё становится яснее.
Binance имеет право самостоятельно решать, какие убытки подлежат компенсации и в каком размере — это добровольный фонд, а не обязательство в рамках требований закона, как, например, страхование FDIC.
Данные, которые я только что обновил: сейчас SAFU переводит часть средств в накопление Bitcoin и докупил еще 4.225 BTC в начале февраля 2026 года.
Это увеличило общие активы до 10.455 BTC, что эквивалентно примерно 734 млн долларов — в рамках плана долгосрочного резервирования 1 млрд BTC, который Binance ранее объявляла.
По моему пониманию, реальный лимит находится в оговорках об освобождении от ответственности.
Binance не несет ответственности за косвенный ущерб, упущенную выгоду или убытки, возникающие вне прямой ошибки системы — то есть escrow и SAFU защищают только в пределах, которые они сами определяют, а не представляют собой бесконечное обязательство.
#binancep2pantoan @Binance Vietnam
1
1
439
·
--
Рост
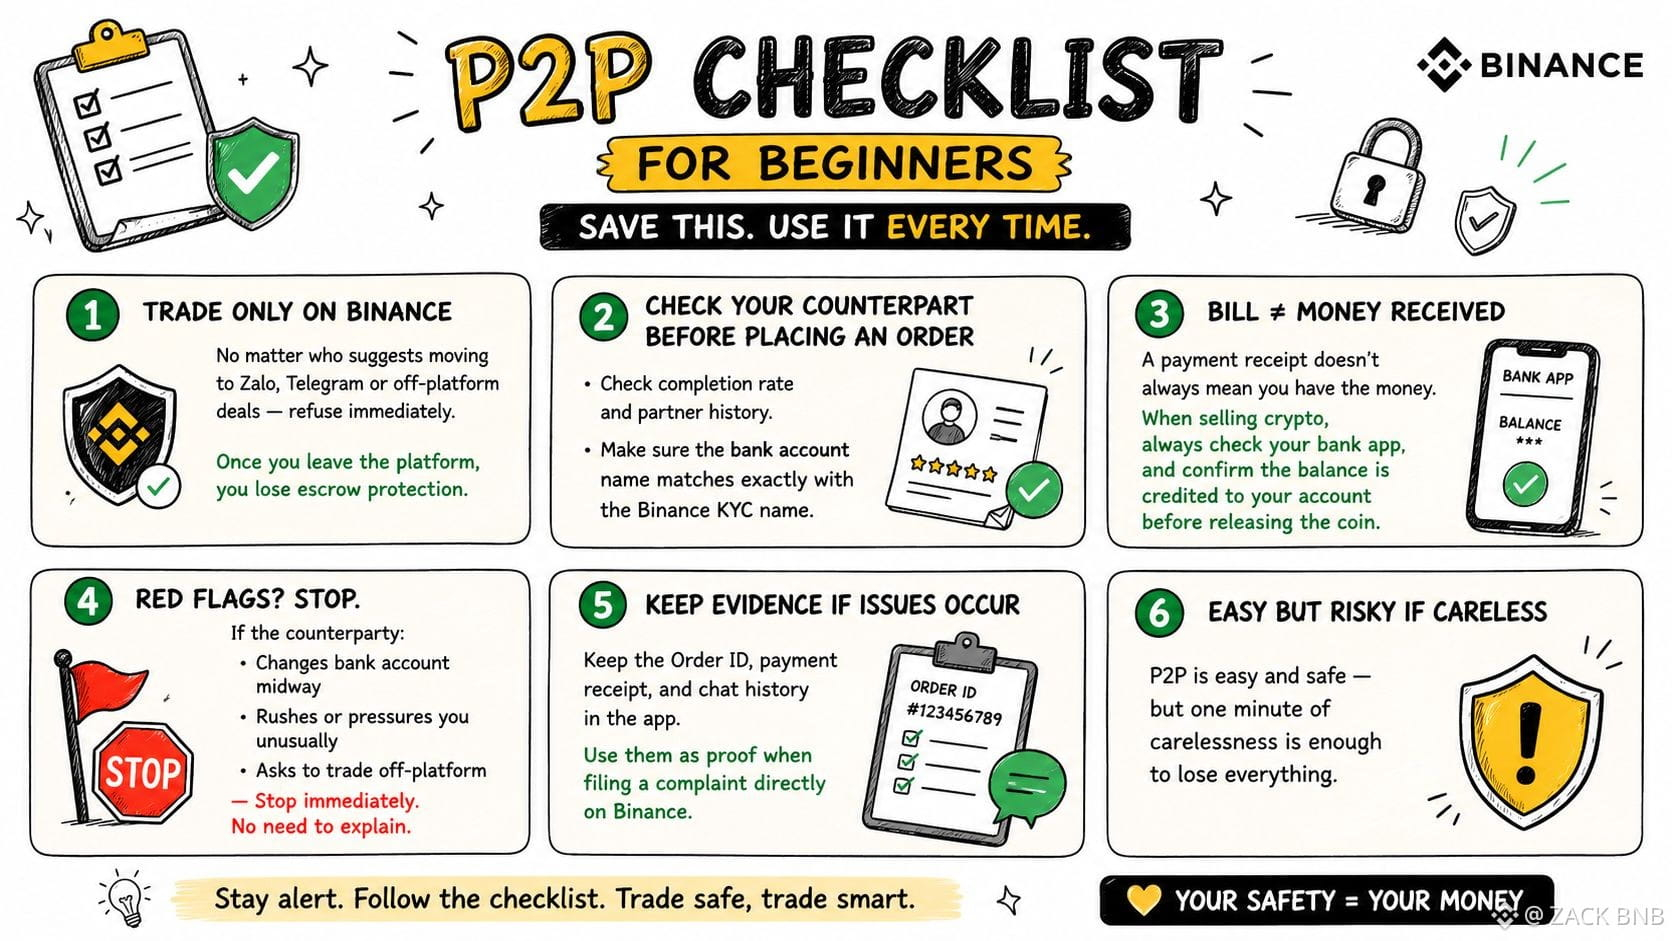
Чек-лист P2P для новичков: сохраните и используйте
Сделки выполняются только на Binance. Независимо от того, кто предлагает перейти в Zalo, Telegram или совершить сделку вне биржи — сразу откажитесь, потому что, выйдя из платформы, вы навсегда лишаетесь защиты escrow.
Перед размещением заявки проверьте completion rate и историю партнёра. Особенно помните: имя владельца банковского счёта, на который переводят, должно в точности совпадать с именем KYC на Binance.
Самое важное: наличие счёта/квитанции не гарантирует, что деньги точно пришли. При продаже криптовалюты всегда самостоятельно заходите в банковское приложение и проверяйте реальную сумму, зачисленную получателю; выпускайте монеты только после подтверждения, что деньги поступили на счёт.
Если вы замечаете, что другая сторона меняет номер счёта по ходу, проявляет необычную спешку или предлагает провести сделку вне платформы — немедленно остановитесь и прекращайте общение, без дополнительных объяснений.
Если произошла проблема, сохраните Order ID, квитанцию и историю чата в приложении как доказательства, чтобы открыть обращение/жалобу напрямую на Binance.
P2P — легко и безопасно, но достаточно одной минуты невнимательности, чтобы
остаться ни с чем.
#binancep2pantoan @Binance_Vietnam
Чек-лист P2P для новичков: сохраните и используйте
Сделки выполняются только на Binance. Независимо от того, кто предлагает перейти в Zalo, Telegram или совершить сделку вне биржи — сразу откажитесь, потому что, выйдя из платформы, вы навсегда лишаетесь защиты escrow.
Перед размещением заявки проверьте completion rate и историю партнёра. Особенно помните: имя владельца банковского счёта, на который переводят, должно в точности совпадать с именем KYC на Binance.
Самое важное: наличие счёта/квитанции не гарантирует, что деньги точно пришли. При продаже криптовалюты всегда самостоятельно заходите в банковское приложение и проверяйте реальную сумму, зачисленную получателю; выпускайте монеты только после подтверждения, что деньги поступили на счёт.
Если вы замечаете, что другая сторона меняет номер счёта по ходу, проявляет необычную спешку или предлагает провести сделку вне платформы — немедленно остановитесь и прекращайте общение, без дополнительных объяснений.
Если произошла проблема, сохраните Order ID, квитанцию и историю чата в приложении как доказательства, чтобы открыть обращение/жалобу напрямую на Binance.
P2P — легко и безопасно, но достаточно одной минуты невнимательности, чтобы
остаться ни с чем.
#binancep2pantoan @Binance Vietnam
1
689
·
--
Рост
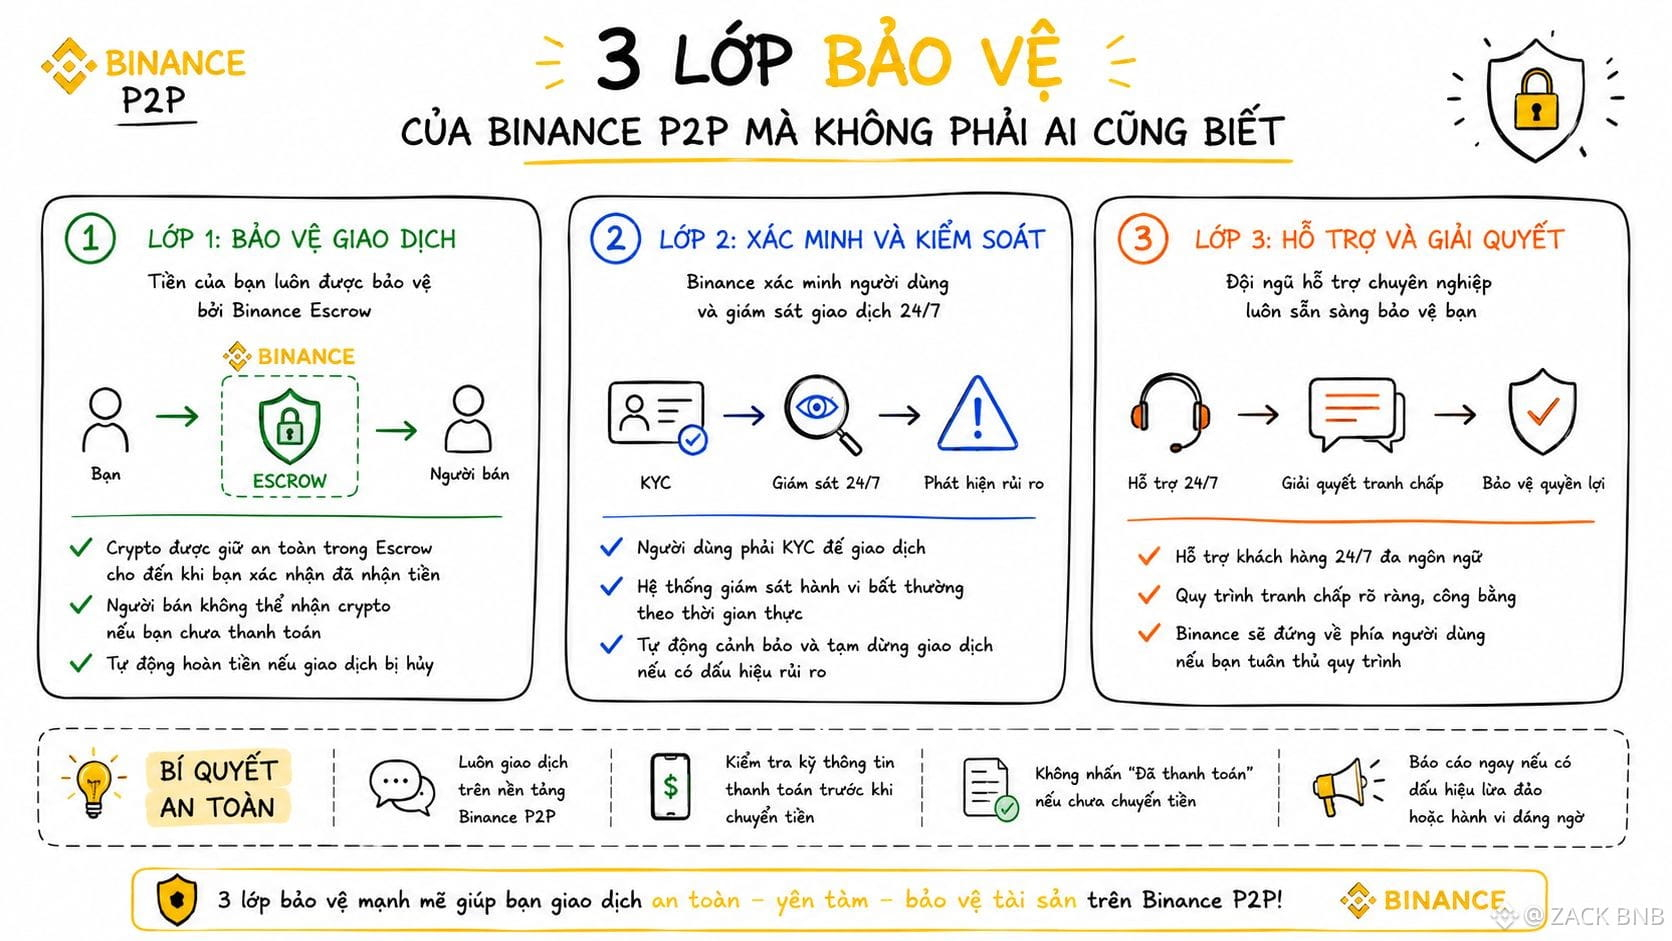
Я заметил, что кроме escrow все знают, а вот три уровня защиты замечают меньше — но на самом деле они не менее важны.
Первый слой — P2P Shield Merchant Program. Он не просто выполняет обычную проверку KYC, а дополнительно фильтрует мерчантов, у которых уже были сообщения о том, что счета в банках замораживались. То есть Binance блокирует риски с самого источника, а не ждёт, пока появится спор и только потом разберётся.
Второй слой — требование, чтобы имя владельца банковского счёта точно совпадало с именем в KYC на Binance. Многие пропускают этот шаг сопоставления, хотя именно он является основой, чтобы выиграть appeal, если средства были получены от какой-то неизвестной третьей стороны.
Третий слой — о нём мало кто говорит — это фонд SAFU примерно на 1 миллиард долларов, который стоит за всем как последняя подстраховка. Хотя он напрямую не применяется к P2P, он всё равно укрепляет доверие ко всей экосистеме Binance в целом.
#binancep2pantoan @Binance_Vietnam
Я заметил, что кроме escrow все знают, а вот три уровня защиты замечают меньше — но на самом деле они не менее важны.
Первый слой — P2P Shield Merchant Program. Он не просто выполняет обычную проверку KYC, а дополнительно фильтрует мерчантов, у которых уже были сообщения о том, что счета в банках замораживались. То есть Binance блокирует риски с самого источника, а не ждёт, пока появится спор и только потом разберётся.
Второй слой — требование, чтобы имя владельца банковского счёта точно совпадало с именем в KYC на Binance. Многие пропускают этот шаг сопоставления, хотя именно он является основой, чтобы выиграть appeal, если средства были получены от какой-то неизвестной третьей стороны.
Третий слой — о нём мало кто говорит — это фонд SAFU примерно на 1 миллиард долларов, который стоит за всем как последняя подстраховка. Хотя он напрямую не применяется к P2P, он всё равно укрепляет доверие ко всей экосистеме Binance в целом.
#binancep2pantoan @Binance Vietnam
558
·
--
Рост
Я уже GOM 30% BTC.
Почему я сейчас накапливаю BTC, но только 30%?
Причина простая: текущая ценовая зона выгодна для долгосрочной перспективы, но рынок пока недостаточно ясен, чтобы зайти на всё (all in). Я накапливаю по плану, без эмоций.
Сейчас BTC застрял в очень важной зоне. Снизу находится поддержка примерно в диапазоне 59K–60K, сверху — сопротивление около 67.5K. Если BTC пробьёт 67.5K, краткосрочная структура станет лучше. Но если зона 59K–60K будет потеряна, мне всё равно нужно подготовить сценарий, что BTC продолжит “сброс” дальше к 50K–55K.
Вот почему я заранее ввожу только 30% капитала, а остальные 70% держу в стейблкоинах на случай, если рынок упадёт ещё глубже.
Почему всё же начинаю накапливать? Потому что некоторые долгосрочные сигналы заслуживают внимания.
Во‑первых, доля USDT показывает признаки формирования дивергенции на вершине. Если этот сигнал подтвердится, оборонительный денежный поток может постепенно снизиться, что создаст возможность для восстановления BTC.
Во‑вторых, месячный RSI BTC сейчас около 42–43. В прошлых циклах, когда месячный RSI падал ниже зоны 44, BTC обычно входил в область формирования долгосрочного дна.
Но нет ничего гарантированного. Угадывать дно — это азарт. Распределять капитал в зоне с преимуществом — это план.
$BTC
{future}(BTCUSDT)
Я уже GOM 30% BTC.
Почему я сейчас накапливаю BTC, но только 30%?
Причина простая: текущая ценовая зона выгодна для долгосрочной перспективы, но рынок пока недостаточно ясен, чтобы зайти на всё (all in). Я накапливаю по плану, без эмоций.
Сейчас BTC застрял в очень важной зоне. Снизу находится поддержка примерно в диапазоне 59K–60K, сверху — сопротивление около 67.5K. Если BTC пробьёт 67.5K, краткосрочная структура станет лучше. Но если зона 59K–60K будет потеряна, мне всё равно нужно подготовить сценарий, что BTC продолжит “сброс” дальше к 50K–55K.
Вот почему я заранее ввожу только 30% капитала, а остальные 70% держу в стейблкоинах на случай, если рынок упадёт ещё глубже.
Почему всё же начинаю накапливать? Потому что некоторые долгосрочные сигналы заслуживают внимания.
Во‑первых, доля USDT показывает признаки формирования дивергенции на вершине. Если этот сигнал подтвердится, оборонительный денежный поток может постепенно снизиться, что создаст возможность для восстановления BTC.
Во‑вторых, месячный RSI BTC сейчас около 42–43. В прошлых циклах, когда месячный RSI падал ниже зоны 44, BTC обычно входил в область формирования долгосрочного дна.
Но нет ничего гарантированного. Угадывать дно — это азарт. Распределять капитал в зоне с преимуществом — это план.
$BTC
1
1.1k
·
--
Рост
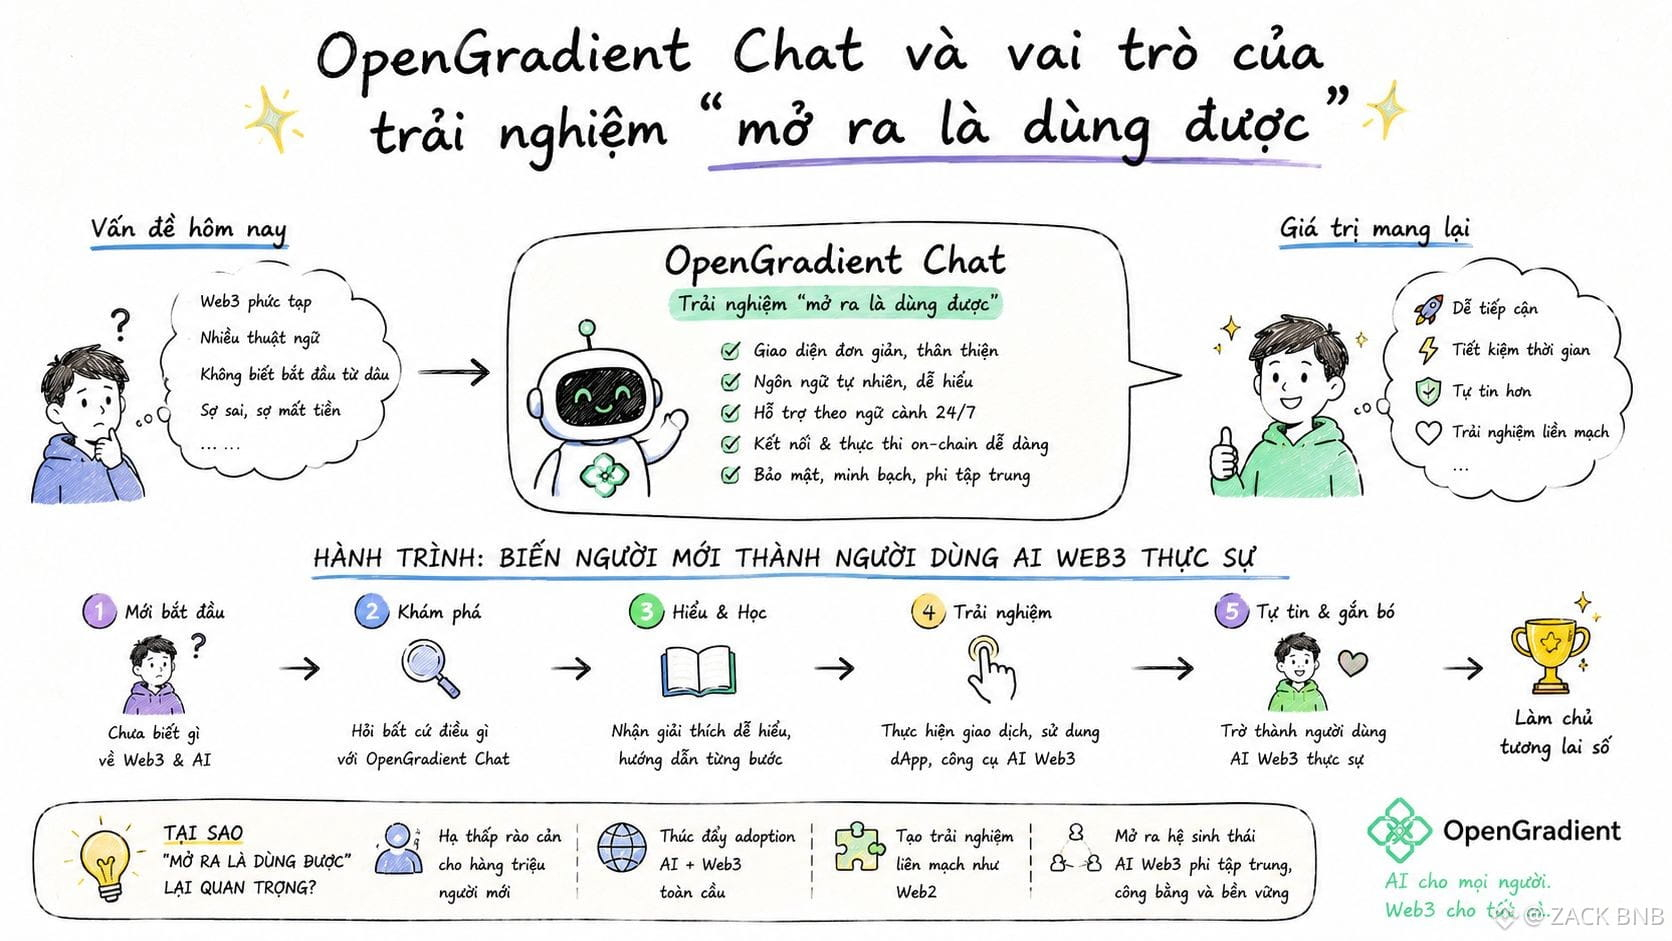
Я думаю, изучение Web3 не похоже на обучение предмету с чёткой программой.
Скорее это похоже на то, как подбираешь по кусочкам детали, разбросанные на дороге.
Сегодня ты понимаешь, что такое кошелёк (вик).
Завтра — что такое газ.
В другой день — почему approve может быть опасным.
У новичков обычно не проблема с усердием.
Им просто приходится одновременно столкнуться с слишком большим количеством понятий.
Возможно, OpenGradient Chat может сделать такое обучение медленнее и приятнее.
Не нужно начинать с длинных материалов.
Достаточно одного небольшого вопроса.
Потом — ещё одного вопроса.
За тем чат-окном OpenGradient всё так же остаётся децентрализованным ИИ-классом: с моделями, инференсом и верификацией.
Но для пользователей всё начинается с понятности.
Я не уверен, что это единственный способ.
Но, возможно, Web3 действительно нужно больше таких мягких дверей.
@OpenGradient #OPG $OPG
1
226
·
--
Рост
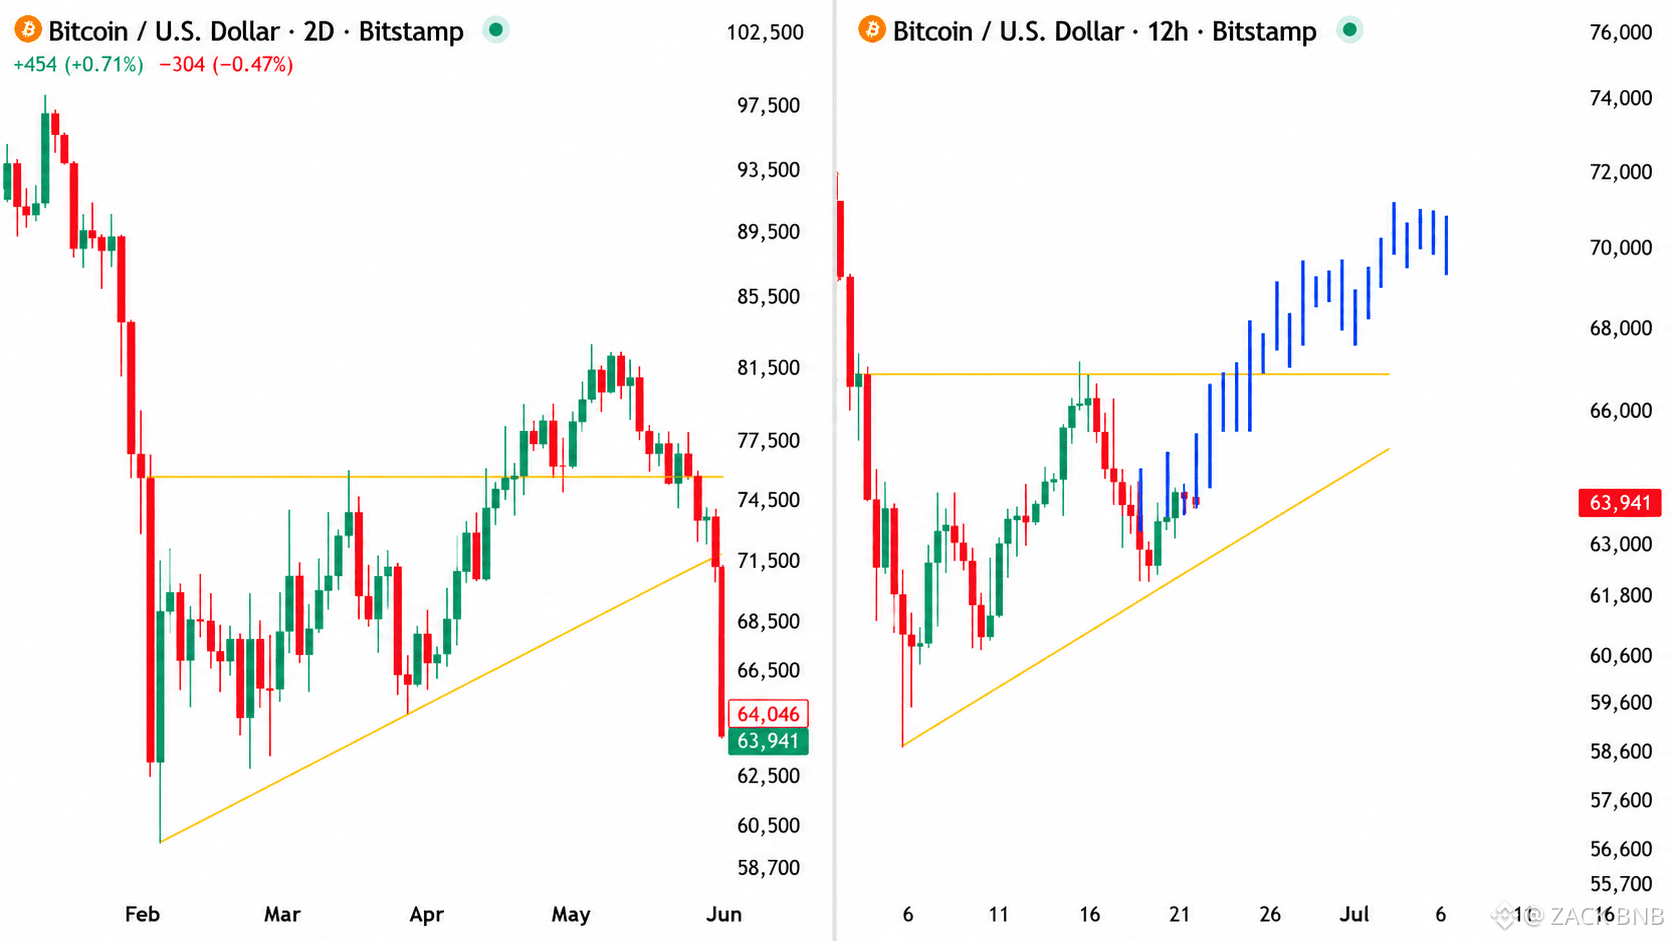
Рынок находится в условиях крайнего страха — исторически это обычно зона дна или близко к дну цикла
$BTC сейчас тестирует район 62K–$64K; если пробьётся/утратится уровень $62K, можно увидеть диапазон $58K–$60K
Также и Бро Сэйлор подсказывает, что будет DCA BTC сегодня — недавно это было почти месяц с тех пор, как в районе июня, ребят, вы поняли.
На этот раз мы сосредоточены на отработке web3-сделок и поиске альфы, чтобы по-взломному (degen) заходить в основном. Рынку сейчас не хватает ликвидности, но это также возможность для нас постепенно выбирать «судно».
Buy and trade
$BTC 👇👇
{future}(BTCUSDT)
Рынок находится в условиях крайнего страха — исторически это обычно зона дна или близко к дну цикла
$BTC сейчас тестирует район 62K–$64K; если пробьётся/утратится уровень $62K, можно увидеть диапазон $58K–$60K
Также и Бро Сэйлор подсказывает, что будет DCA BTC сегодня — недавно это было почти месяц с тех пор, как в районе июня, ребят, вы поняли.
На этот раз мы сосредоточены на отработке web3-сделок и поиске альфы, чтобы по-взломному (degen) заходить в основном. Рынку сейчас не хватает ликвидности, но это также возможность для нас постепенно выбирать «судно».
Buy and trade
$BTC 👇👇
1
693
·
--
Рост
Раньше я думал, что Web3 — как комната, где слишком много дверей.
Ви.
Seed phrase.
Gas fee.
Bridge.
Smart contract.
Уже один вход в такую комнату способен утомить новичка.
Пока он еще не успел понять, что именно использует, ему приходится учиться защищаться от слишком большого количества рисков.
Наверное, поэтому OpenGradient Chat стоит обдумать.
Новички обычно не начинают с инфраструктуры.
Они начинают с очень простых вопросов.
Как работает этот кошелек/адрес?
Какие риски у этой транзакции?
Какие разрешения запрашивает это DApp?
Если OpenGradient Chat может превратить децентрализованный слой ИИ за кулисами в привычный интерфейс “вопрос–ответ”, Web3 может стать менее холодным.
Я не уверен, что чат-продукт способен решить всю задачу онбординга.
Но иногда понятная дверь — это именно то, в чем сильнее всего нуждается экосистема.
@OpenGradient #OPG $OPG

194
·
--
Рост
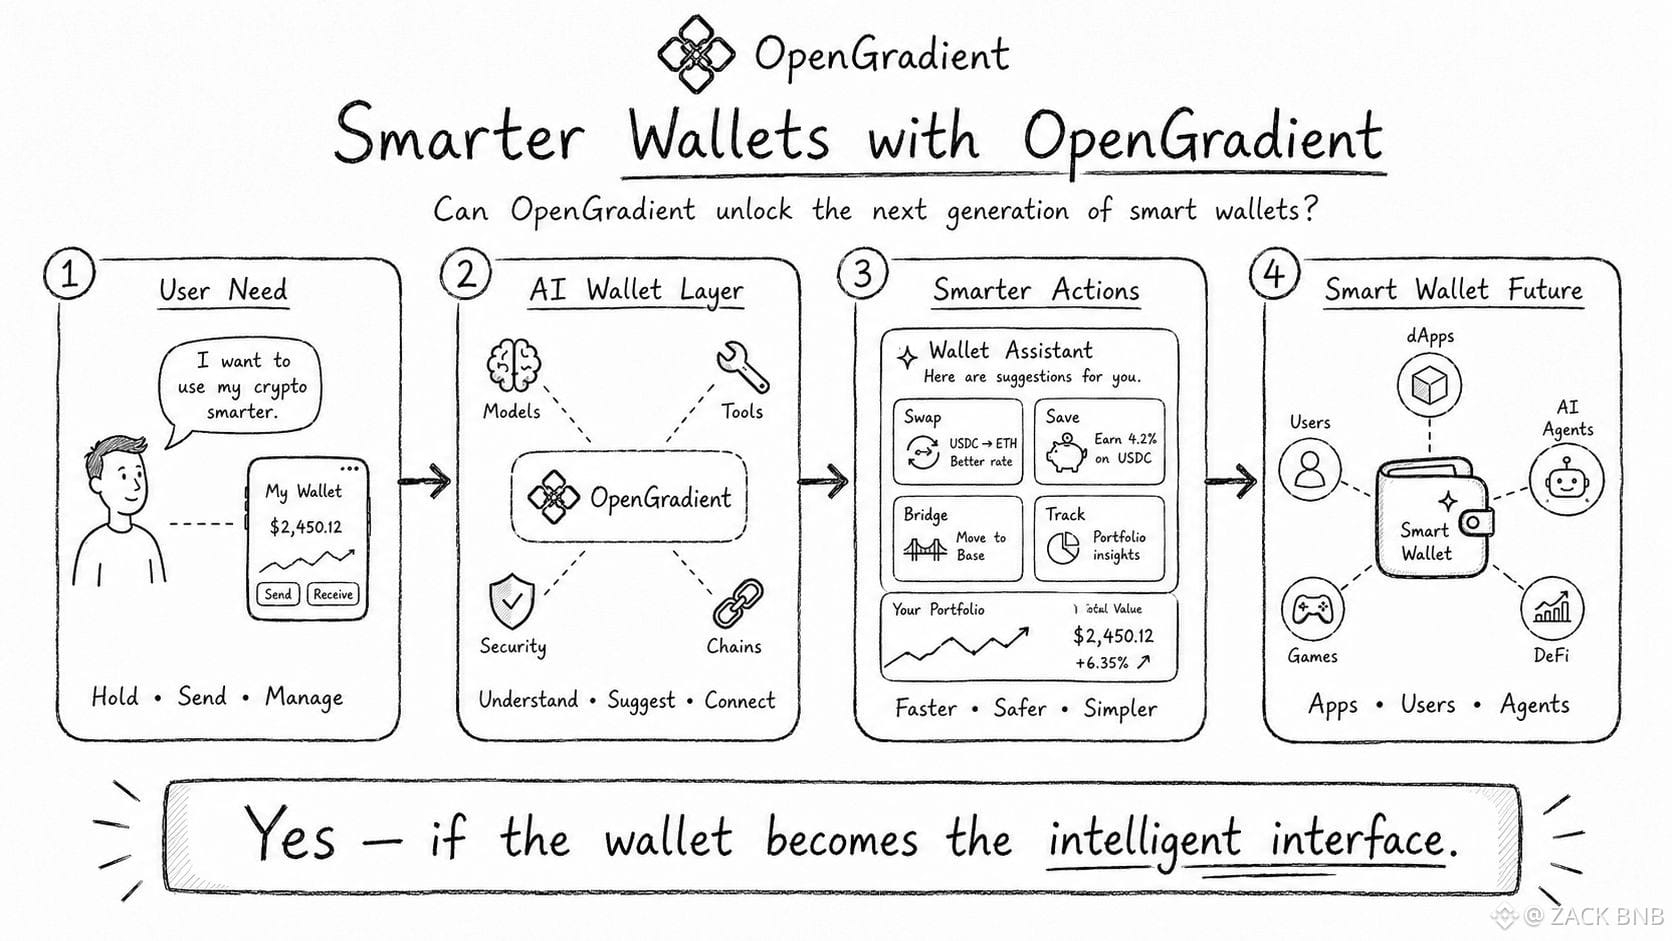
Я раньше думал, что криптокошелёк — это просто место для хранения активов.
Отправить.
Получить.
Подписать транзакцию.
Достаточно просто, чтобы выжить.
Но чем больше я пользуюсь Web3, тем сильнее вижу: кошелёк несёт на себе слишком многое из того, что пользователи на самом деле не всегда понимают.
Одна операция swap.
Одно право approve.
Одна команда взаимодействия с smart contract.
Иногда достаточно лишь одного неверного клика — и уже возникает риск.
Пожалуй, следующее поколение кошельков нужно не только сделать более защищённым.
Но и более умным.
Вот где OpenGradient $OPG заставляет меня задуматься.
Если кошелёк сможет вызывать AI-инференс из открытой инфраструктуры, а затем проверять результат вместо того, чтобы просто верить ответу, то пользовательский опыт может стать другим.
Кошелёк — это не только отображение данных.
Он может объяснять риски, анализировать действия и помогать пользователям принимать решения.
Я не уверен, что это случится быстро.
Но умный кошелёк, вероятно, станет тем местом, где AI и Web3 встретятся наиболее наглядно.
@OpenGradient #OPG
1
169
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона