
伊泽99131
78 Публикации

伊泽99131
Отправить жалобу
Заблокировать пользователя
推特X:@EZ99131
专注链上Alphat投研优质项目分享建设
持有$BTC | $BNB | $SOL| | $Aster | 1000X GEM
#Runes 和铭文以及比特生态狂热者,持续多年现货量化ing
#Runestone 符石信仰者 |$DOG
美股专注中,专注马斯克板块和AI板块以及能源板块
Открытая сделка

Владелец BTC
Трейдер с регулярными сделками
5.6 г
10 подписок(и/а)
228 подписчиков(а)
166 понравилось
Посты
Портфель
Все
Видео
·
--
Проверено
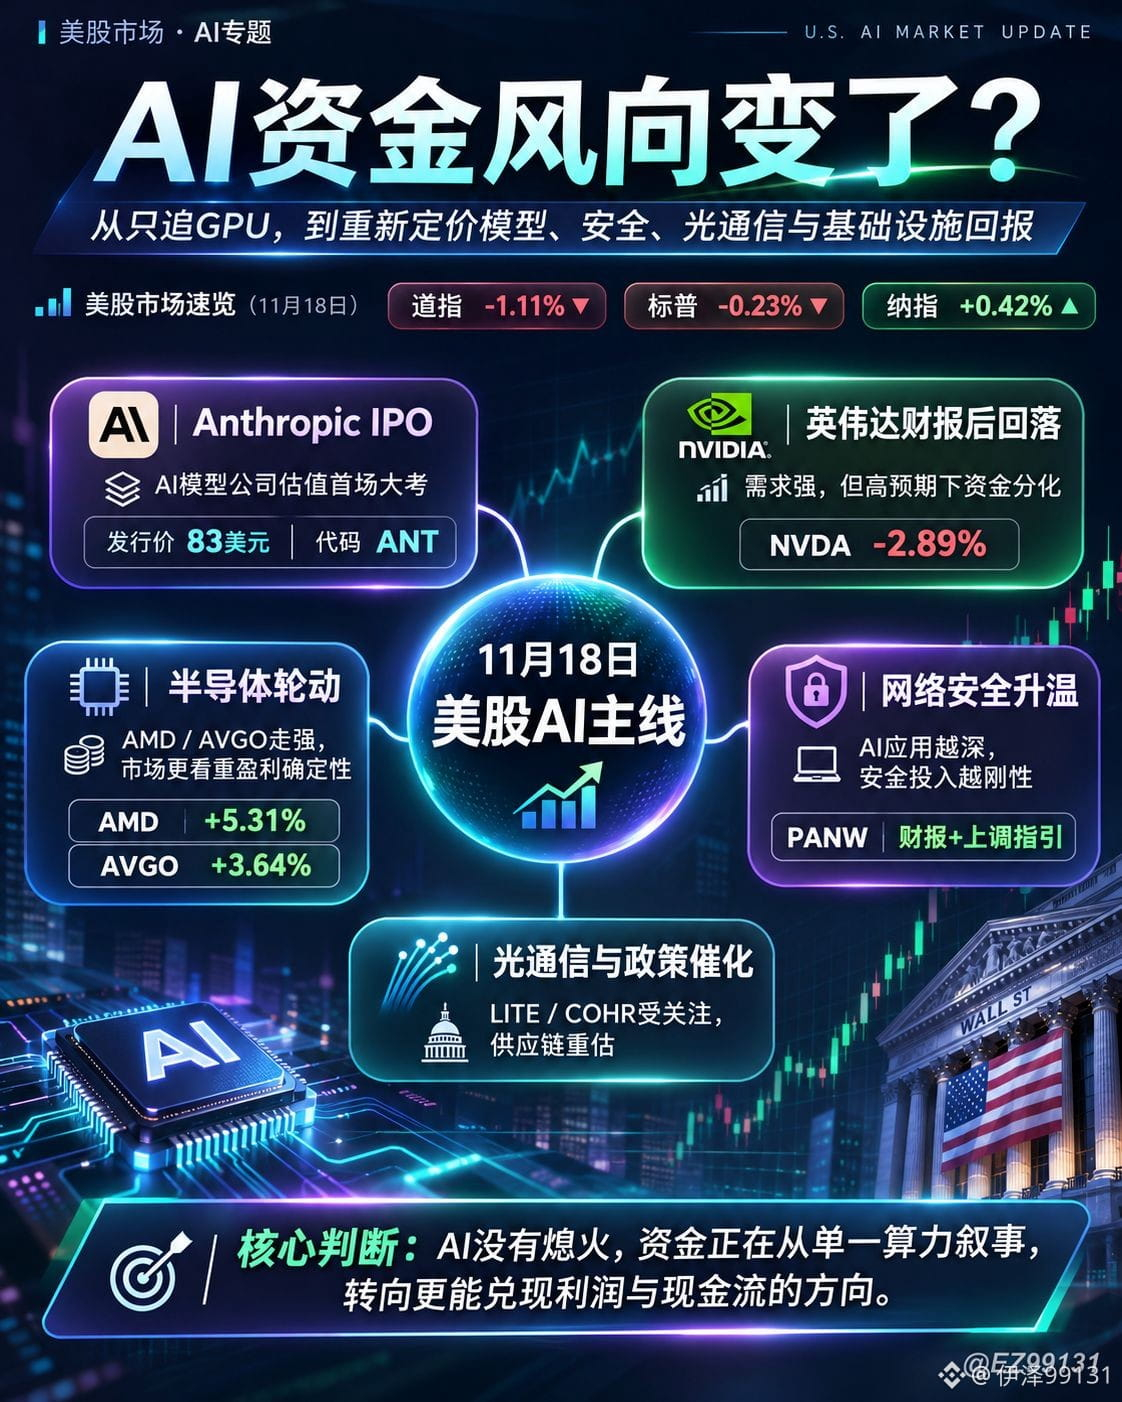
Anthropic выходит на биржу, а акции Nvidia падают вопреки впечатляющей отчетности. Возможно, потоки капитала на американском рынке ИИ действительно меняют направление.
Сейчас рынок не утратил веру в ИИ, но больше не готов одинаково высоко оценивать все компании в этой сфере.
1. Anthropic выходит на биржу: оценка ИИ-разработчиков проходит серьезную проверку
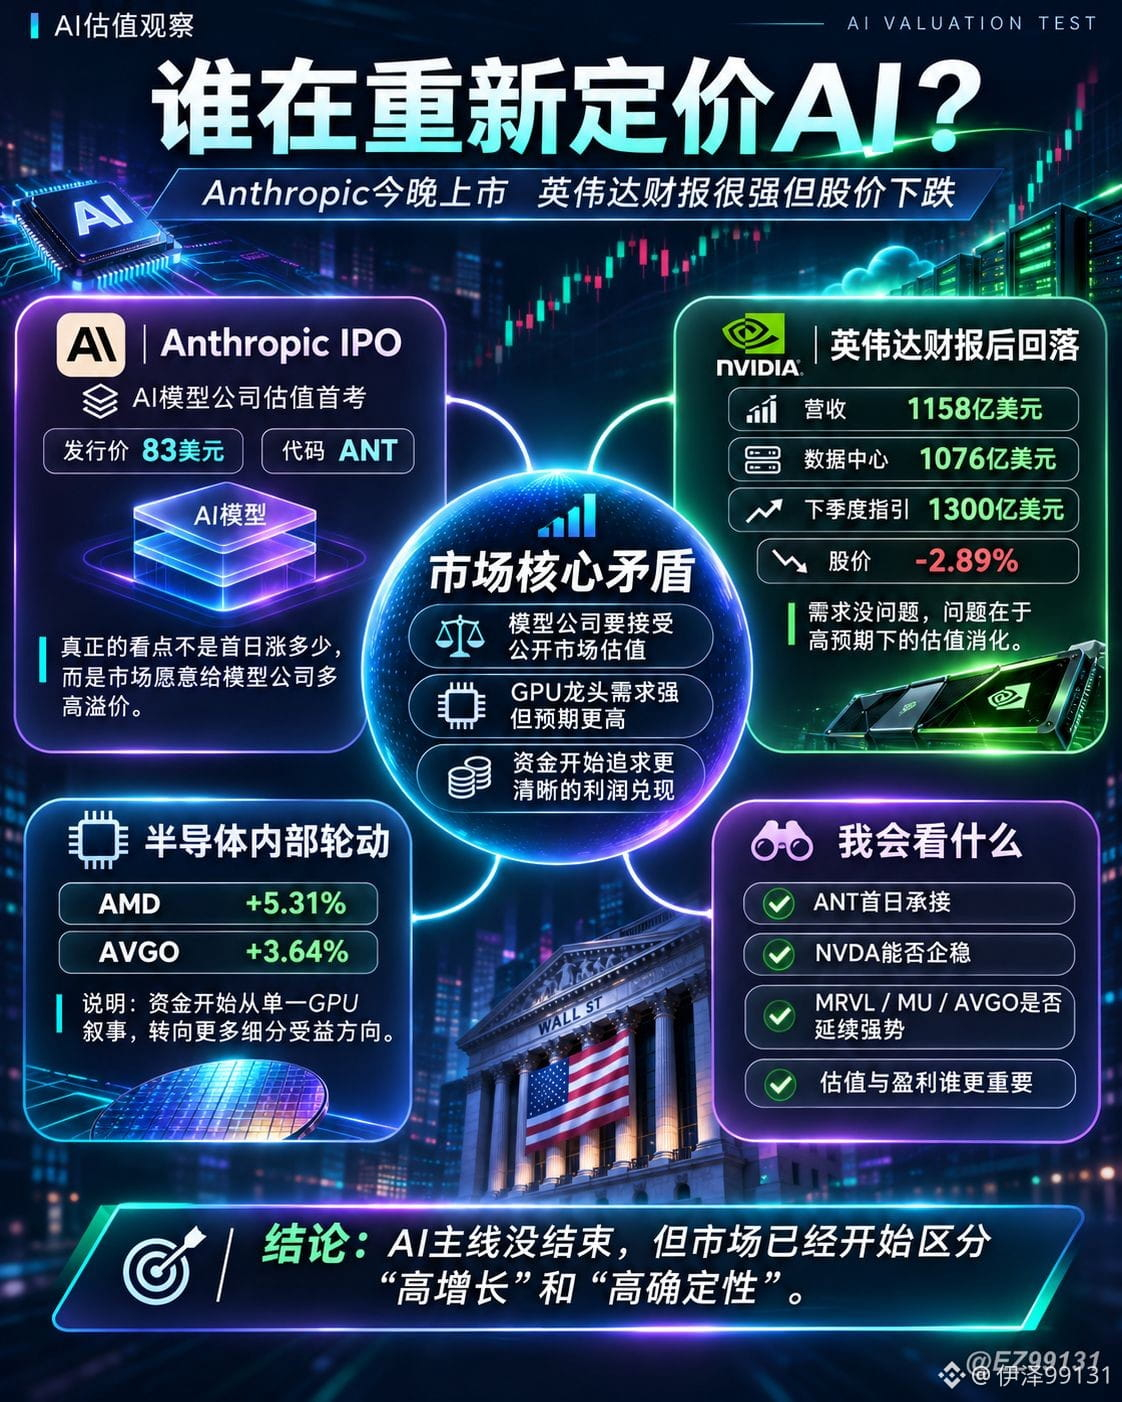
Цена IPO Anthropic составила 83 доллара — выше ранее объявленного диапазона в 70–78 долларов. Компания размещает 980 млн акций, ее оценка составляет около 81,3 млрд долларов. Тикер — $ANT. Ожидается, что 19 ноября акции появятся на Nasdaq.
Самое интересное в этом размещении — не то, насколько вырастут акции в первый день, а то, какую оценку публичный рынок готов дать ведущей компании — разработчику ИИ-моделей.
Последние два года капитал активно шел в GPU и дата-центры. Теперь настала очередь самих разработчиков ИИ-моделей пройти проверку рынком.
2. Nvidia отчиталась о сильных результатах, но акции не отреагировали ростом
Спрос на ИИ по-прежнему высок, но ожидания рынка в отношении NVDA уже очень завышены, и капитал начинает искать другие точки роста.
В ближайшее время возможна ротация в сторону специализированных ASIC, сетевых решений и систем хранения данных.
Далее стоит следить за выполнением заказов и повышением прогнозов по прибыли у $MRVL, $AVGO и $MU.
3. Кибербезопасность может стать недооцененной возможностью в эпоху ИИ
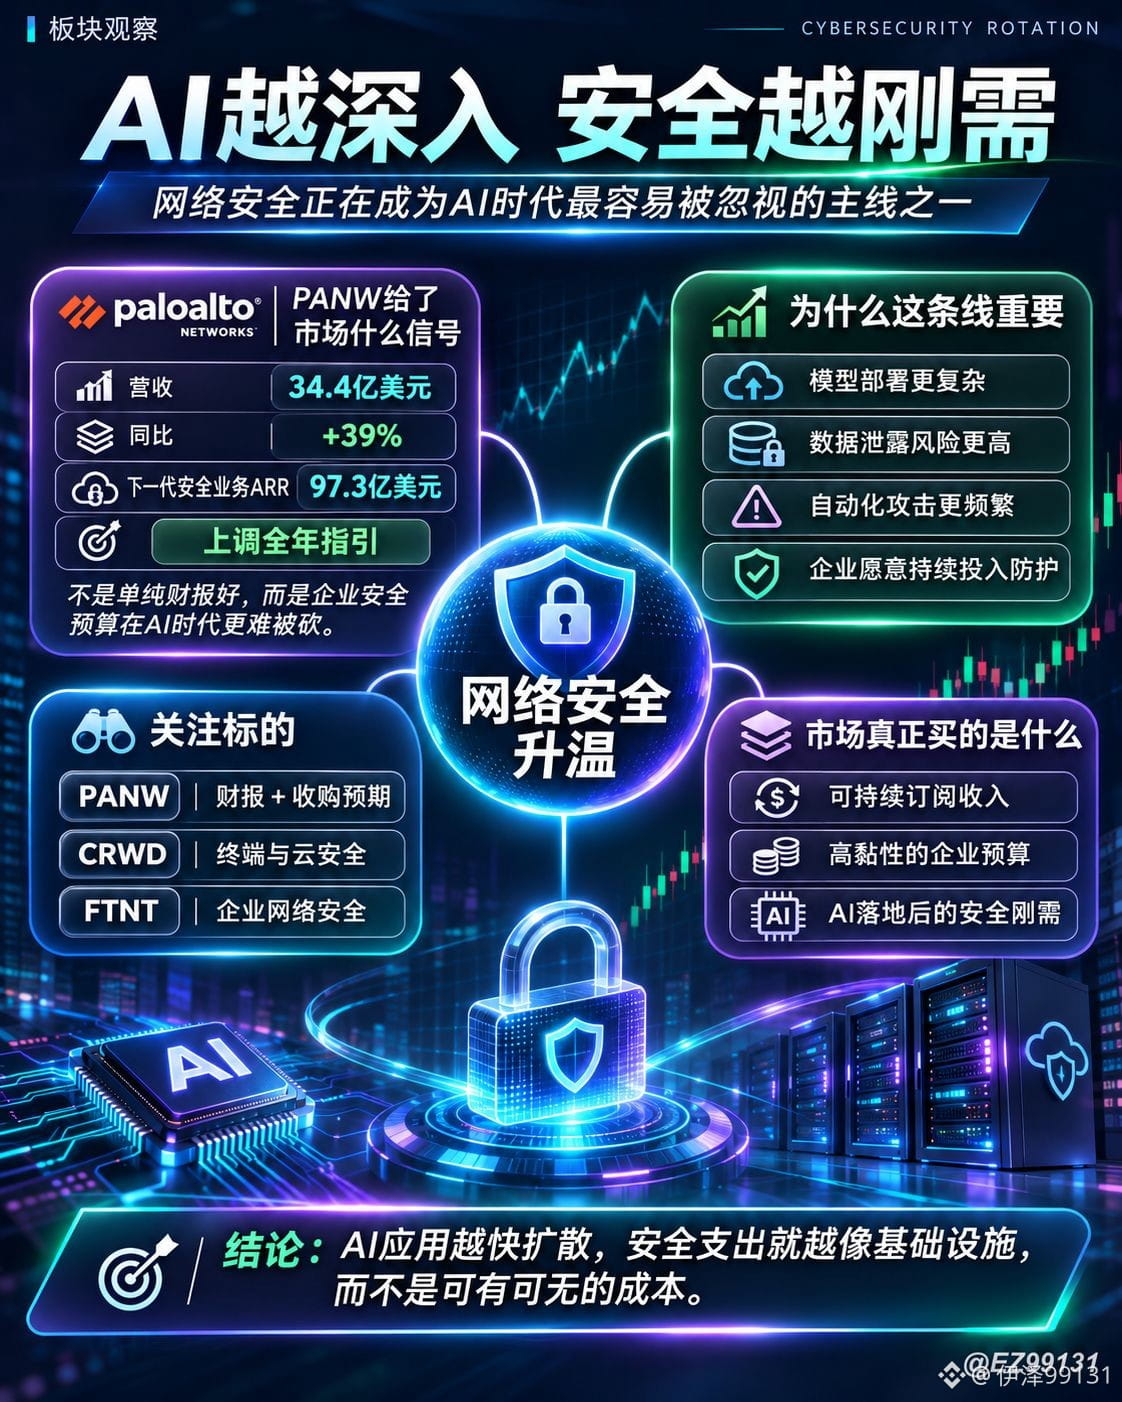
В последнем квартале выручка $PANW составила 3,44 млрд долларов, увеличившись на 39% год к году. Годовой регулярный доход от бизнеса в сфере безопасности нового поколения достиг 9,73 млрд долларов, что на 66% больше, чем годом ранее.
Компания повысила прогноз на весь год и также планирует приобрести Applied Compute за 4,5 млрд долларов.
По мере распространения ИИ компаниям нужны не только более мощные модели, но и защита данных, моделей и систем.
Чем глубже ИИ проникает в бизнес, тем сложнее компаниям сокращать расходы на кибербезопасность.
Продолжаем следить за $PANW, $CRWD и $FTNT.
4. Оптическая связь получает новый импульс благодаря мерам регулирования
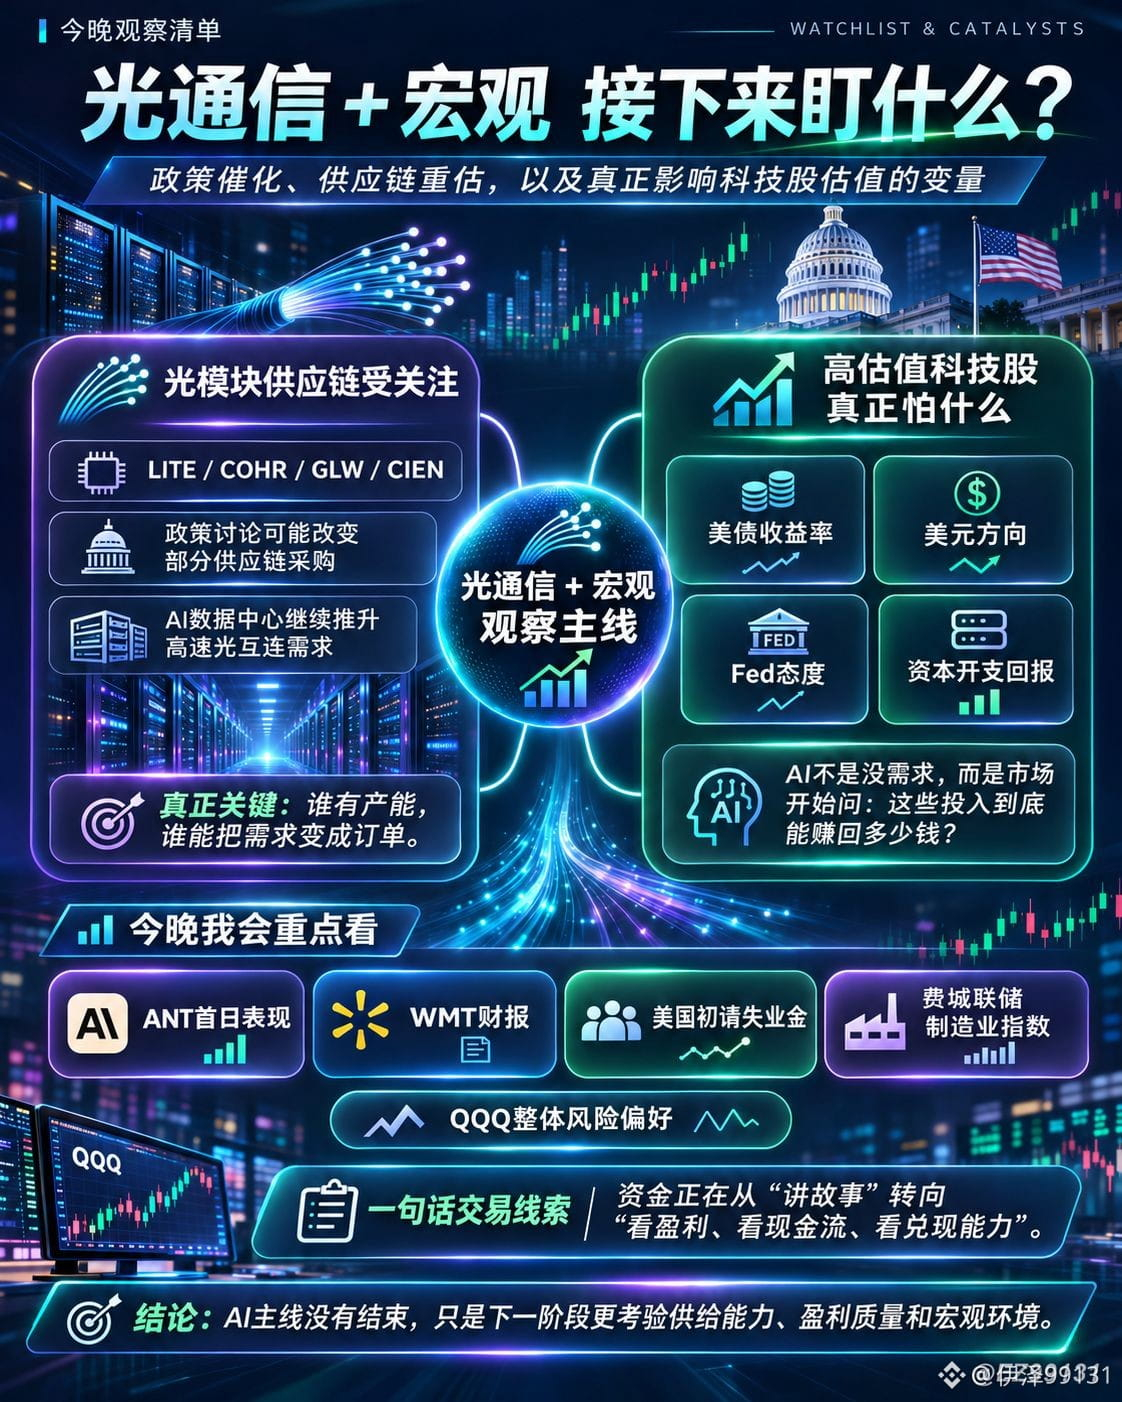
США обсуждают дальнейшее ограничение импорта некоторых китайских оптических трансиверов.
Если эти меры будут приняты, американские дата-центры могут начать перестраивать цепочки поставок, что потенциально выгодно для таких компаний, как $LITE и $COHR.
Однако ограничения пока не введены официально, а доступных мощностей для краткосрочной замены может оказаться недостаточно.
Особенно после того, как MRVL объявила о планах приобрести LITE, значение лазеров, CPO и высокоскоростных оптических соединений продолжает расти.
Раньше акции многих компаний росли, если те были хоть как-то связаны с вычислительными мощностями и дата-центрами.
Теперь инвесторы все больше внимания уделяют качеству прибыли, выполнению заказов и рентабельности капитала.
В будущем лучше рынка будут не обязательно компании с самыми громкими историями об ИИ, а те, кто раньше остальных превратит спрос на ИИ в устойчивую прибыль и свободный денежный поток.
Anthropic выходит на биржу, а акции Nvidia падают вопреки впечатляющей отчетности. Возможно, потоки капитала на американском рынке ИИ действительно меняют направление.
Сейчас рынок не утратил веру в ИИ, но больше не готов одинаково высоко оценивать все компании в этой сфере.
1. Anthropic выходит на биржу: оценка ИИ-разработчиков проходит серьезную проверку
Цена IPO Anthropic составила 83 доллара — выше ранее объявленного диапазона в 70–78 долларов. Компания размещает 980 млн акций, ее оценка составляет около 81,3 млрд долларов. Тикер — $ANT. Ожидается, что 19 ноября акции появятся на Nasdaq.
Самое интересное в этом размещении — не то, насколько вырастут акции в первый день, а то, какую оценку публичный рынок готов дать ведущей компании — разработчику ИИ-моделей.
Последние два года капитал активно шел в GPU и дата-центры. Теперь настала очередь самих разработчиков ИИ-моделей пройти проверку рынком.
2. Nvidia отчиталась о сильных результатах, но акции не отреагировали ростом
Спрос на ИИ по-прежнему высок, но ожидания рынка в отношении NVDA уже очень завышены, и капитал начинает искать другие точки роста.
В ближайшее время возможна ротация в сторону специализированных ASIC, сетевых решений и систем хранения данных.
Далее стоит следить за выполнением заказов и повышением прогнозов по прибыли у $MRVL, $AVGO и $MU.
3. Кибербезопасность может стать недооцененной возможностью в эпоху ИИ
В последнем квартале выручка $PANW составила 3,44 млрд долларов, увеличившись на 39% год к году. Годовой регулярный доход от бизнеса в сфере безопасности нового поколения достиг 9,73 млрд долларов, что на 66% больше, чем годом ранее.
Компания повысила прогноз на весь год и также планирует приобрести Applied Compute за 4,5 млрд долларов.
По мере распространения ИИ компаниям нужны не только более мощные модели, но и защита данных, моделей и систем.
Чем глубже ИИ проникает в бизнес, тем сложнее компаниям сокращать расходы на кибербезопасность.
Продолжаем следить за $PANW, $CRWD и $FTNT.
4. Оптическая связь получает новый импульс благодаря мерам регулирования
США обсуждают дальнейшее ограничение импорта некоторых китайских оптических трансиверов.
Если эти меры будут приняты, американские дата-центры могут начать перестраивать цепочки поставок, что потенциально выгодно для таких компаний, как $LITE и $COHR.
Однако ограничения пока не введены официально, а доступных мощностей для краткосрочной замены может оказаться недостаточно.
Особенно после того, как MRVL объявила о планах приобрести LITE, значение лазеров, CPO и высокоскоростных оптических соединений продолжает расти.
Раньше акции многих компаний росли, если те были хоть как-то связаны с вычислительными мощностями и дата-центрами.
Теперь инвесторы все больше внимания уделяют качеству прибыли, выполнению заказов и рентабельности капитала.
В будущем лучше рынка будут не обязательно компании с самыми громкими историями об ИИ, а те, кто раньше остальных превратит спрос на ИИ в устойчивую прибыль и свободный денежный поток.
Сейчас рынок не утратил веру в ИИ, но больше не готов одинаково высоко оценивать все компании в этой сфере.
1. Anthropic выходит на биржу: оценка ИИ-разработчиков проходит серьезную проверку
Цена IPO Anthropic составила 83 доллара — выше ранее объявленного диапазона в 70–78 долларов. Компания размещает 980 млн акций, ее оценка составляет около 81,3 млрд долларов. Тикер — $ANT. Ожидается, что 19 ноября акции появятся на Nasdaq.
Самое интересное в этом размещении — не то, насколько вырастут акции в первый день, а то, какую оценку публичный рынок готов дать ведущей компании — разработчику ИИ-моделей.
Последние два года капитал активно шел в GPU и дата-центры. Теперь настала очередь самих разработчиков ИИ-моделей пройти проверку рынком.
2. Nvidia отчиталась о сильных результатах, но акции не отреагировали ростом
Спрос на ИИ по-прежнему высок, но ожидания рынка в отношении NVDA уже очень завышены, и капитал начинает искать другие точки роста.
В ближайшее время возможна ротация в сторону специализированных ASIC, сетевых решений и систем хранения данных.
Далее стоит следить за выполнением заказов и повышением прогнозов по прибыли у $MRVL, $AVGO и $MU.
3. Кибербезопасность может стать недооцененной возможностью в эпоху ИИ
В последнем квартале выручка $PANW составила 3,44 млрд долларов, увеличившись на 39% год к году. Годовой регулярный доход от бизнеса в сфере безопасности нового поколения достиг 9,73 млрд долларов, что на 66% больше, чем годом ранее.
Компания повысила прогноз на весь год и также планирует приобрести Applied Compute за 4,5 млрд долларов.
По мере распространения ИИ компаниям нужны не только более мощные модели, но и защита данных, моделей и систем.
Чем глубже ИИ проникает в бизнес, тем сложнее компаниям сокращать расходы на кибербезопасность.
Продолжаем следить за $PANW, $CRWD и $FTNT.
4. Оптическая связь получает новый импульс благодаря мерам регулирования
США обсуждают дальнейшее ограничение импорта некоторых китайских оптических трансиверов.
Если эти меры будут приняты, американские дата-центры могут начать перестраивать цепочки поставок, что потенциально выгодно для таких компаний, как $LITE и $COHR.
Однако ограничения пока не введены официально, а доступных мощностей для краткосрочной замены может оказаться недостаточно.
Особенно после того, как MRVL объявила о планах приобрести LITE, значение лазеров, CPO и высокоскоростных оптических соединений продолжает расти.
Раньше акции многих компаний росли, если те были хоть как-то связаны с вычислительными мощностями и дата-центрами.
Теперь инвесторы все больше внимания уделяют качеству прибыли, выполнению заказов и рентабельности капитала.
В будущем лучше рынка будут не обязательно компании с самыми громкими историями об ИИ, а те, кто раньше остальных превратит спрос на ИИ в устойчивую прибыль и свободный денежный поток.
729
·
--
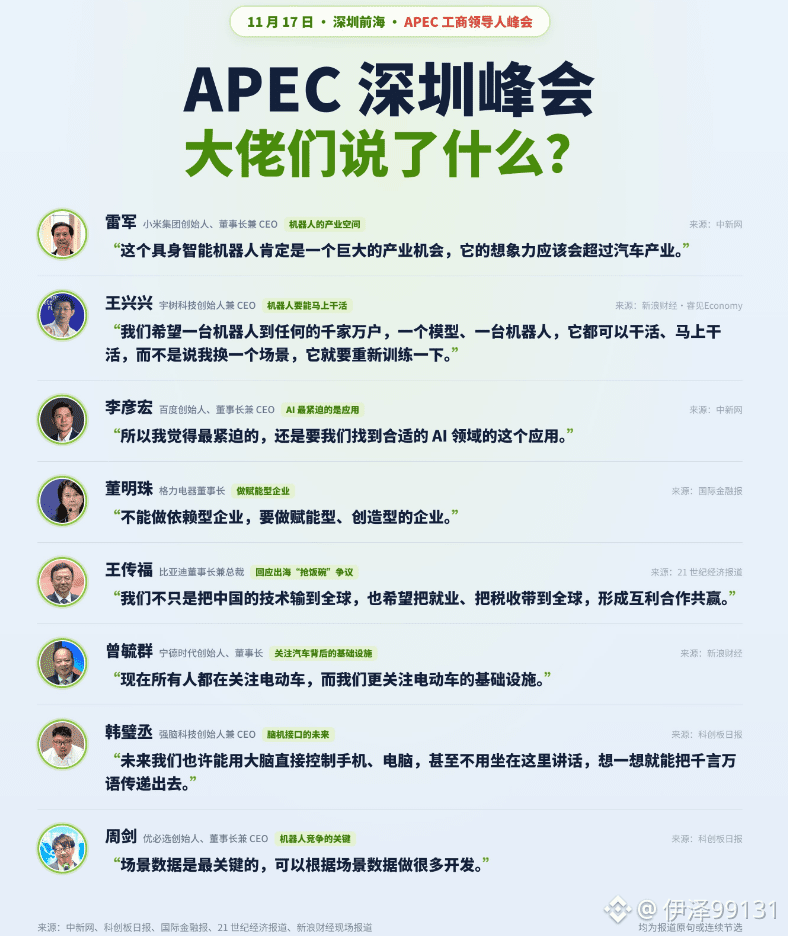
На саммите АТЭС в Шэньчжэне выступили 8 лидеров технологической отрасли. Их слова раскрывают направление развития китайской технологической индустрии на ближайшие годы.
17 ноября на саммите АТЭС для представителей деловых кругов и лидеров бизнеса прозвучали заслуживающие внимания мнения нескольких технологических предпринимателей.
Лэй Цзюнь: роботы могут стать более масштабной отраслевой возможностью, чем автомобили.
Он считает, что потенциал воплощённого искусственного интеллекта и роботов может оказаться даже больше, чем у всей автомобильной отрасли.
Ван Синсин: настоящий прорыв в робототехнике — это способность роботов сразу приступить к работе.
В будущем хотелось бы, чтобы одна модель и один робот могли адаптироваться к разным ситуациям, а не требовали переобучения при смене среды.
Ли Яньхун: для ИИ важнее всего найти реальные сферы применения.
Технологии развиваются стремительно, но в конечном счёте они должны решать практические задачи и создавать реальную ценность.
Дун Минчжу: компании не должны полагаться только на других — им нужно уметь наделять возможностями и создавать новое.
Ван Чуаньфу: BYD, выходя на зарубежные рынки, экспортирует не только технологии.
Компания также стремится создавать рабочие места и приносить налоговые поступления в местные бюджеты, добиваясь взаимной выгоды.
Цзэн Юйцюнь: инфраструктура, стоящая за электромобилями, заслуживает даже большего внимания, чем сами электромобили.
Хань Сяочэн: в будущем интерфейсы «мозг — компьютер» могут позволить управлять телефонами и компьютерами напрямую с помощью мозга.
Возможно, информацию можно будет передавать силой мысли, даже не открывая рта.
Чжоу Цзянь: ключ к конкуренции в робототехнике — данные из реальных условий применения.
У кого будет больше таких данных, у того появится больше шансов способствовать непрерывному развитию роботов.
После этих выступлений у меня сложилось главное впечатление: приоритеты конкуренции в технологической отрасли меняются.
В сфере ИИ уже соревнуются не только в том, чья модель умнее, а роботы больше не ограничиваются демонстрацией умения бегать, прыгать и делать сальто.
Настоящие возможности теперь связаны с внедрением ИИ в практику, коммерциализацией роботов, интерфейсами «мозг — компьютер» и инфраструктурой, которая обеспечивает развитие этих технологий.
Особенно пристального внимания в ближайшие годы, на мой взгляд, заслуживает воплощённый искусственный интеллект.
Но создать технологию — это одно, а масштабно внедрить её, контролировать расходы и получать прибыль — совсем другое.
Компании, которые окажутся впереди в следующем раунде, не обязательно будут самыми впечатляющими в демонстрации технологий. Скорее всего, это будут те, кто раньше остальных сумеет превратить технологии в бизнес.
#APEC #ИскусственныйИнтеллект #Роботы #ВоплощённыйИнтеллект #ИнтерфейсМозгКомпьютер #ТехнологическиеИнвестиции
На саммите АТЭС в Шэньчжэне выступили 8 лидеров технологической отрасли. Их слова раскрывают направление развития китайской технологической индустрии на ближайшие годы.
17 ноября на саммите АТЭС для представителей деловых кругов и лидеров бизнеса прозвучали заслуживающие внимания мнения нескольких технологических предпринимателей.
Лэй Цзюнь: роботы могут стать более масштабной отраслевой возможностью, чем автомобили.
Он считает, что потенциал воплощённого искусственного интеллекта и роботов может оказаться даже больше, чем у всей автомобильной отрасли.
Ван Синсин: настоящий прорыв в робототехнике — это способность роботов сразу приступить к работе.
В будущем хотелось бы, чтобы одна модель и один робот могли адаптироваться к разным ситуациям, а не требовали переобучения при смене среды.
Ли Яньхун: для ИИ важнее всего найти реальные сферы применения.
Технологии развиваются стремительно, но в конечном счёте они должны решать практические задачи и создавать реальную ценность.
Дун Минчжу: компании не должны полагаться только на других — им нужно уметь наделять возможностями и создавать новое.
Ван Чуаньфу: BYD, выходя на зарубежные рынки, экспортирует не только технологии.
Компания также стремится создавать рабочие места и приносить налоговые поступления в местные бюджеты, добиваясь взаимной выгоды.
Цзэн Юйцюнь: инфраструктура, стоящая за электромобилями, заслуживает даже большего внимания, чем сами электромобили.
Хань Сяочэн: в будущем интерфейсы «мозг — компьютер» могут позволить управлять телефонами и компьютерами напрямую с помощью мозга.
Возможно, информацию можно будет передавать силой мысли, даже не открывая рта.
Чжоу Цзянь: ключ к конкуренции в робототехнике — данные из реальных условий применения.
У кого будет больше таких данных, у того появится больше шансов способствовать непрерывному развитию роботов.
После этих выступлений у меня сложилось главное впечатление: приоритеты конкуренции в технологической отрасли меняются.
В сфере ИИ уже соревнуются не только в том, чья модель умнее, а роботы больше не ограничиваются демонстрацией умения бегать, прыгать и делать сальто.
Настоящие возможности теперь связаны с внедрением ИИ в практику, коммерциализацией роботов, интерфейсами «мозг — компьютер» и инфраструктурой, которая обеспечивает развитие этих технологий.
Особенно пристального внимания в ближайшие годы, на мой взгляд, заслуживает воплощённый искусственный интеллект.
Но создать технологию — это одно, а масштабно внедрить её, контролировать расходы и получать прибыль — совсем другое.
Компании, которые окажутся впереди в следующем раунде, не обязательно будут самыми впечатляющими в демонстрации технологий. Скорее всего, это будут те, кто раньше остальных сумеет превратить технологии в бизнес.
#APEC #ИскусственныйИнтеллект #Роботы #ВоплощённыйИнтеллект #ИнтерфейсМозгКомпьютер #ТехнологическиеИнвестиции
17 ноября на саммите АТЭС для представителей деловых кругов и лидеров бизнеса прозвучали заслуживающие внимания мнения нескольких технологических предпринимателей.
Лэй Цзюнь: роботы могут стать более масштабной отраслевой возможностью, чем автомобили.
Он считает, что потенциал воплощённого искусственного интеллекта и роботов может оказаться даже больше, чем у всей автомобильной отрасли.
Ван Синсин: настоящий прорыв в робототехнике — это способность роботов сразу приступить к работе.
В будущем хотелось бы, чтобы одна модель и один робот могли адаптироваться к разным ситуациям, а не требовали переобучения при смене среды.
Ли Яньхун: для ИИ важнее всего найти реальные сферы применения.
Технологии развиваются стремительно, но в конечном счёте они должны решать практические задачи и создавать реальную ценность.
Дун Минчжу: компании не должны полагаться только на других — им нужно уметь наделять возможностями и создавать новое.
Ван Чуаньфу: BYD, выходя на зарубежные рынки, экспортирует не только технологии.
Компания также стремится создавать рабочие места и приносить налоговые поступления в местные бюджеты, добиваясь взаимной выгоды.
Цзэн Юйцюнь: инфраструктура, стоящая за электромобилями, заслуживает даже большего внимания, чем сами электромобили.
Хань Сяочэн: в будущем интерфейсы «мозг — компьютер» могут позволить управлять телефонами и компьютерами напрямую с помощью мозга.
Возможно, информацию можно будет передавать силой мысли, даже не открывая рта.
Чжоу Цзянь: ключ к конкуренции в робототехнике — данные из реальных условий применения.
У кого будет больше таких данных, у того появится больше шансов способствовать непрерывному развитию роботов.
После этих выступлений у меня сложилось главное впечатление: приоритеты конкуренции в технологической отрасли меняются.
В сфере ИИ уже соревнуются не только в том, чья модель умнее, а роботы больше не ограничиваются демонстрацией умения бегать, прыгать и делать сальто.
Настоящие возможности теперь связаны с внедрением ИИ в практику, коммерциализацией роботов, интерфейсами «мозг — компьютер» и инфраструктурой, которая обеспечивает развитие этих технологий.
Особенно пристального внимания в ближайшие годы, на мой взгляд, заслуживает воплощённый искусственный интеллект.
Но создать технологию — это одно, а масштабно внедрить её, контролировать расходы и получать прибыль — совсем другое.
Компании, которые окажутся впереди в следующем раунде, не обязательно будут самыми впечатляющими в демонстрации технологий. Скорее всего, это будут те, кто раньше остальных сумеет превратить технологии в бизнес.
#APEC #ИскусственныйИнтеллект #Роботы #ВоплощённыйИнтеллект #ИнтерфейсМозгКомпьютер #ТехнологическиеИнвестиции
12
15
29k
·
--
Проверено
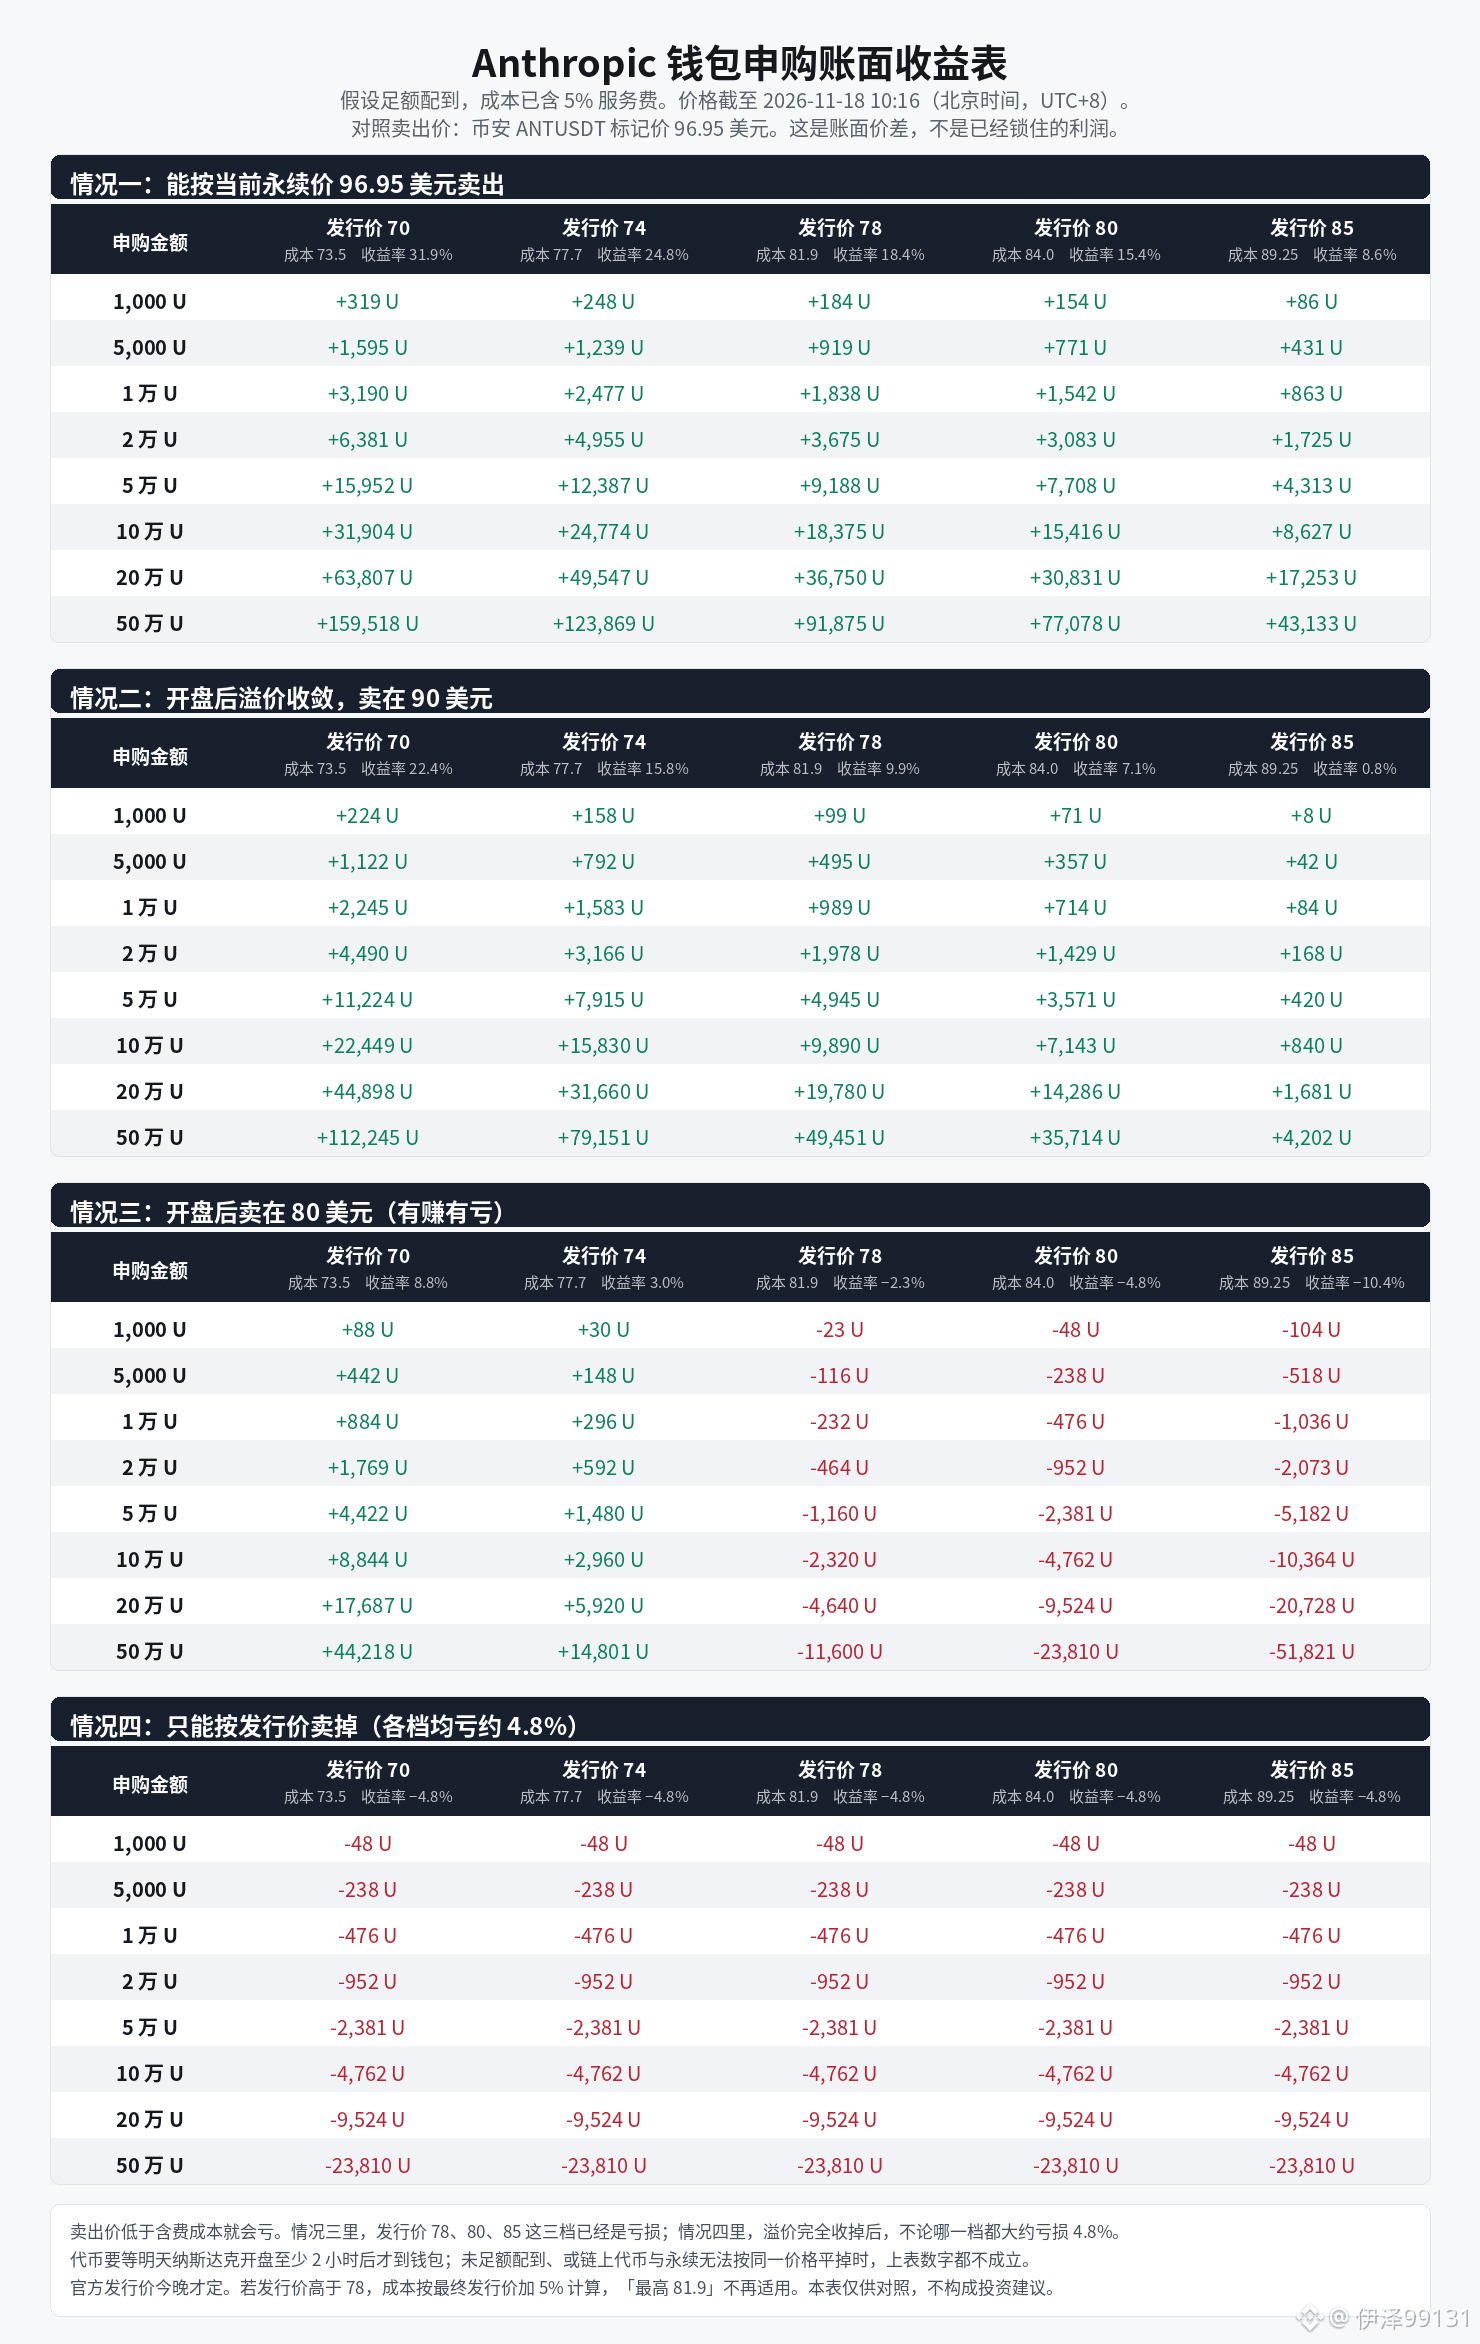
IPO Anthropic: какую прибыль можно получить, вложив 10 тыс. U?
При полном распределении 10 тыс. U (10000 USDC) потенциальная прибыль составит примерно 1800–3200 USDC (около 18%–32%). Точная сумма зависит от окончательной цены размещения и рыночной цены.
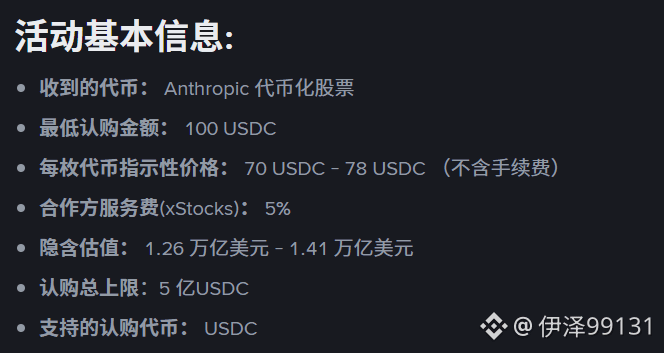
Ключевые параметры. Ориентировочная цена: 70–78 USDC за токен (без комиссии)
Комиссия сервиса xStocks: 5%. Стоимость с учётом комиссии: примерно 73.5–81.9 USDC за токен
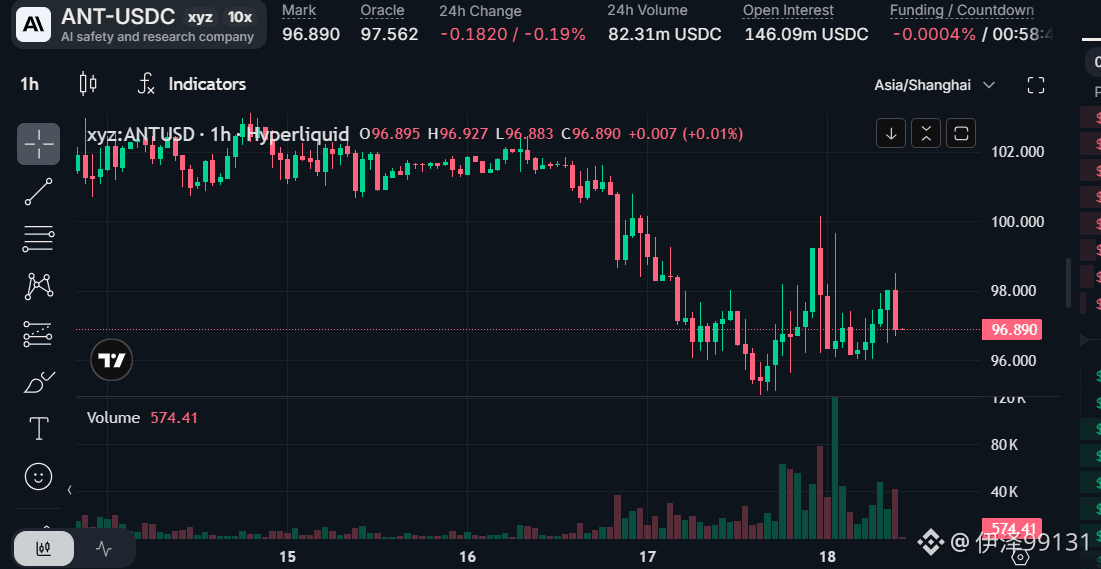
Ориентир цены до начала торгов (Hyperliquid и другие): около 97 долларов, примерно на 23% выше верхней границы диапазона размещенияCryptobriefing Оценка полного распределения 10 тыс. U (при текущей цене до начала торгов около 97)
Цена размещения Стоимость Количество токенов Примерная рыночная стоимость Прибыль Доходность 70 73.5 около 136 токенов около 13200 около 3200 около 32%
74 77.7 около 129 токенов около 12500 около 2500 около 25%
78 81.9 около 122 токенов около 11800 около 1800 около 18% #AnthropicIPO
IPO Anthropic: какую прибыль можно получить, вложив 10 тыс. U?
При полном распределении 10 тыс. U (10000 USDC) потенциальная прибыль составит примерно 1800–3200 USDC (около 18%–32%). Точная сумма зависит от окончательной цены размещения и рыночной цены.
Ключевые параметры. Ориентировочная цена: 70–78 USDC за токен (без комиссии)
Комиссия сервиса xStocks: 5%. Стоимость с учётом комиссии: примерно 73.5–81.9 USDC за токен
Ориентир цены до начала торгов (Hyperliquid и другие): около 97 долларов, примерно на 23% выше верхней границы диапазона размещенияCryptobriefing Оценка полного распределения 10 тыс. U (при текущей цене до начала торгов около 97)
Цена размещения Стоимость Количество токенов Примерная рыночная стоимость Прибыль Доходность 70 73.5 около 136 токенов около 13200 около 3200 около 32%
74 77.7 около 129 токенов около 12500 около 2500 около 25%
78 81.9 около 122 токенов около 11800 около 1800 около 18% #AnthropicIPO
При полном распределении 10 тыс. U (10000 USDC) потенциальная прибыль составит примерно 1800–3200 USDC (около 18%–32%). Точная сумма зависит от окончательной цены размещения и рыночной цены.
Ключевые параметры. Ориентировочная цена: 70–78 USDC за токен (без комиссии)
Комиссия сервиса xStocks: 5%. Стоимость с учётом комиссии: примерно 73.5–81.9 USDC за токен
Ориентир цены до начала торгов (Hyperliquid и другие): около 97 долларов, примерно на 23% выше верхней границы диапазона размещенияCryptobriefing Оценка полного распределения 10 тыс. U (при текущей цене до начала торгов около 97)
Цена размещения Стоимость Количество токенов Примерная рыночная стоимость Прибыль Доходность 70 73.5 около 136 токенов около 13200 около 3200 около 32%
74 77.7 около 129 токенов около 12500 около 2500 около 25%
78 81.9 около 122 токенов около 11800 около 1800 около 18% #AnthropicIPO
6
1
10.5k
·
--
В Binance Wallet стартовала подписка на токенизированные акции Anthropic — компании, стоящей за Claude, — американской компании
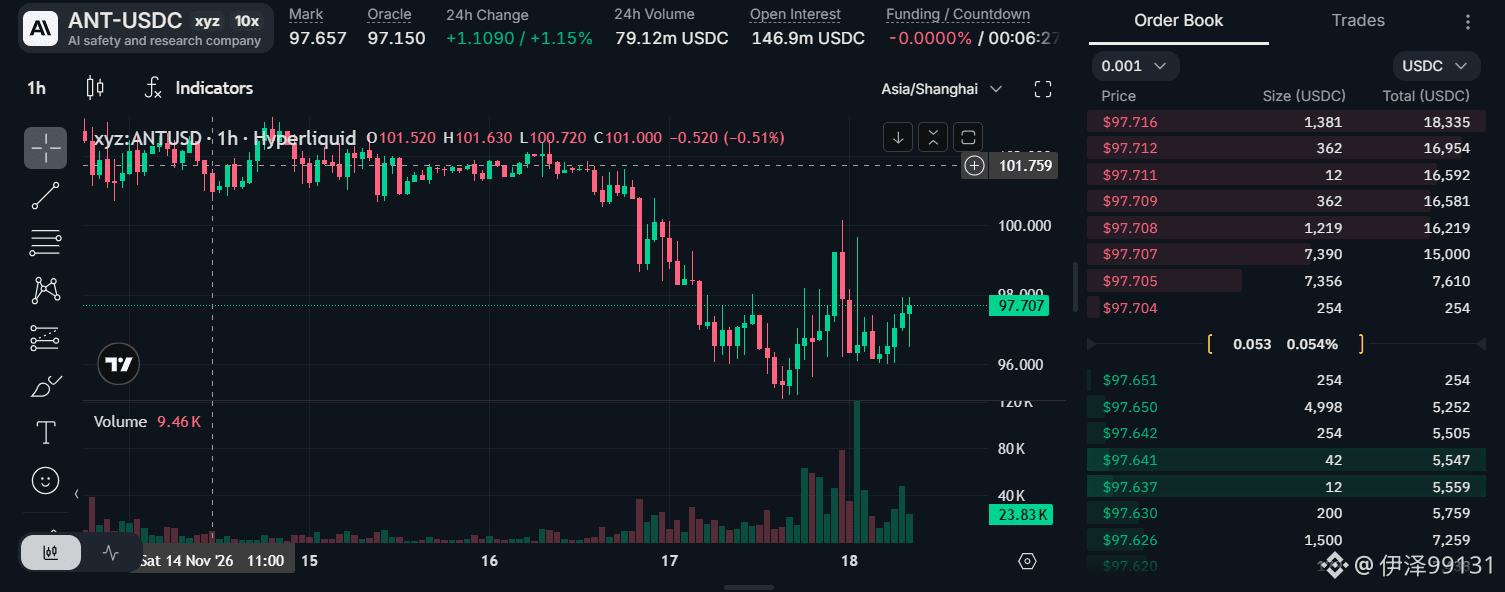
Цена на блокчейне уже достигла 98 долларов. Если вам выделят акции, прибыль будет чистой
Подпишитесь с помощью USDC — токенизированные ценные бумаги Anthropic будут отправлены прямо в ваш Binance Wallet.
⏰ Время проведения: 18 ноября 2026 года, 14:00 (UTC+8) — 18 ноября 2026 года, 22:00 (UTC+8), всего 8 часов
📷 Сеть: BNB Smart Chain
Максимальный общий объём подписки: 500 млн USDC. Для участия нужны Alpha-баллы. Не упустите возможность】 💰
Лимиты подписки:
В этой подписке действует система лимитов, распределяемых по уровням баллов Binance Wallet Alpha. Максимальный лимит подписки для каждого пользователя зависит от его баланса Alpha-баллов:
Alpha-баллы > 0: лимит 20 000 USDC
Alpha-баллы > 40: лимит 100 000 USDC
Alpha-баллы > 100: лимит 200 000 USDC
AAlpha-баллы > 200: лимит 500 000 USDC
Кроме того, пользователи со значком «Ань Сяоцзян» получат дополнительный лимит в 50 000 USDC сверх лимита, соответствующего их уровню Alpha-баллов.
Подробнее о проекте: токенизированные акции Anthropic IPO
В Binance Wallet стартовала подписка на токенизированные акции Anthropic — компании, стоящей за Claude, — американской компании
Цена на блокчейне уже достигла 98 долларов. Если вам выделят акции, прибыль будет чистой
Подпишитесь с помощью USDC — токенизированные ценные бумаги Anthropic будут отправлены прямо в ваш Binance Wallet.
⏰ Время проведения: 18 ноября 2026 года, 14:00 (UTC+8) — 18 ноября 2026 года, 22:00 (UTC+8), всего 8 часов
📷 Сеть: BNB Smart Chain
Максимальный общий объём подписки: 500 млн USDC. Для участия нужны Alpha-баллы. Не упустите возможность】 💰
Лимиты подписки:
В этой подписке действует система лимитов, распределяемых по уровням баллов Binance Wallet Alpha. Максимальный лимит подписки для каждого пользователя зависит от его баланса Alpha-баллов:
Alpha-баллы > 0: лимит 20 000 USDC
Alpha-баллы > 40: лимит 100 000 USDC
Alpha-баллы > 100: лимит 200 000 USDC
AAlpha-баллы > 200: лимит 500 000 USDC
Кроме того, пользователи со значком «Ань Сяоцзян» получат дополнительный лимит в 50 000 USDC сверх лимита, соответствующего их уровню Alpha-баллов.
Подробнее о проекте: токенизированные акции Anthropic IPO
Цена на блокчейне уже достигла 98 долларов. Если вам выделят акции, прибыль будет чистой
Подпишитесь с помощью USDC — токенизированные ценные бумаги Anthropic будут отправлены прямо в ваш Binance Wallet.
⏰ Время проведения: 18 ноября 2026 года, 14:00 (UTC+8) — 18 ноября 2026 года, 22:00 (UTC+8), всего 8 часов
📷 Сеть: BNB Smart Chain
Максимальный общий объём подписки: 500 млн USDC. Для участия нужны Alpha-баллы. Не упустите возможность】 💰
Лимиты подписки:
В этой подписке действует система лимитов, распределяемых по уровням баллов Binance Wallet Alpha. Максимальный лимит подписки для каждого пользователя зависит от его баланса Alpha-баллов:
Alpha-баллы > 0: лимит 20 000 USDC
Alpha-баллы > 40: лимит 100 000 USDC
Alpha-баллы > 100: лимит 200 000 USDC
AAlpha-баллы > 200: лимит 500 000 USDC
Кроме того, пользователи со значком «Ань Сяоцзян» получат дополнительный лимит в 50 000 USDC сверх лимита, соответствующего их уровню Alpha-баллов.
Подробнее о проекте: токенизированные акции Anthropic IPO
1
1.4k
·
--
В конце концов, Хуан Жэньсюнь не сделал ничего по-настоящему ужасного
Уже одни результаты нынешнего развития ИИ принесли пользу огромному числу людей, которые не умеют программировать и редактировать, и помогли значительно сократить информационный разрыв
Можно сказать, что без тридцати лет его кропотливой работы не произошло бы столь масштабного количественного скачка в технологиях и новой промышленной революции человечества
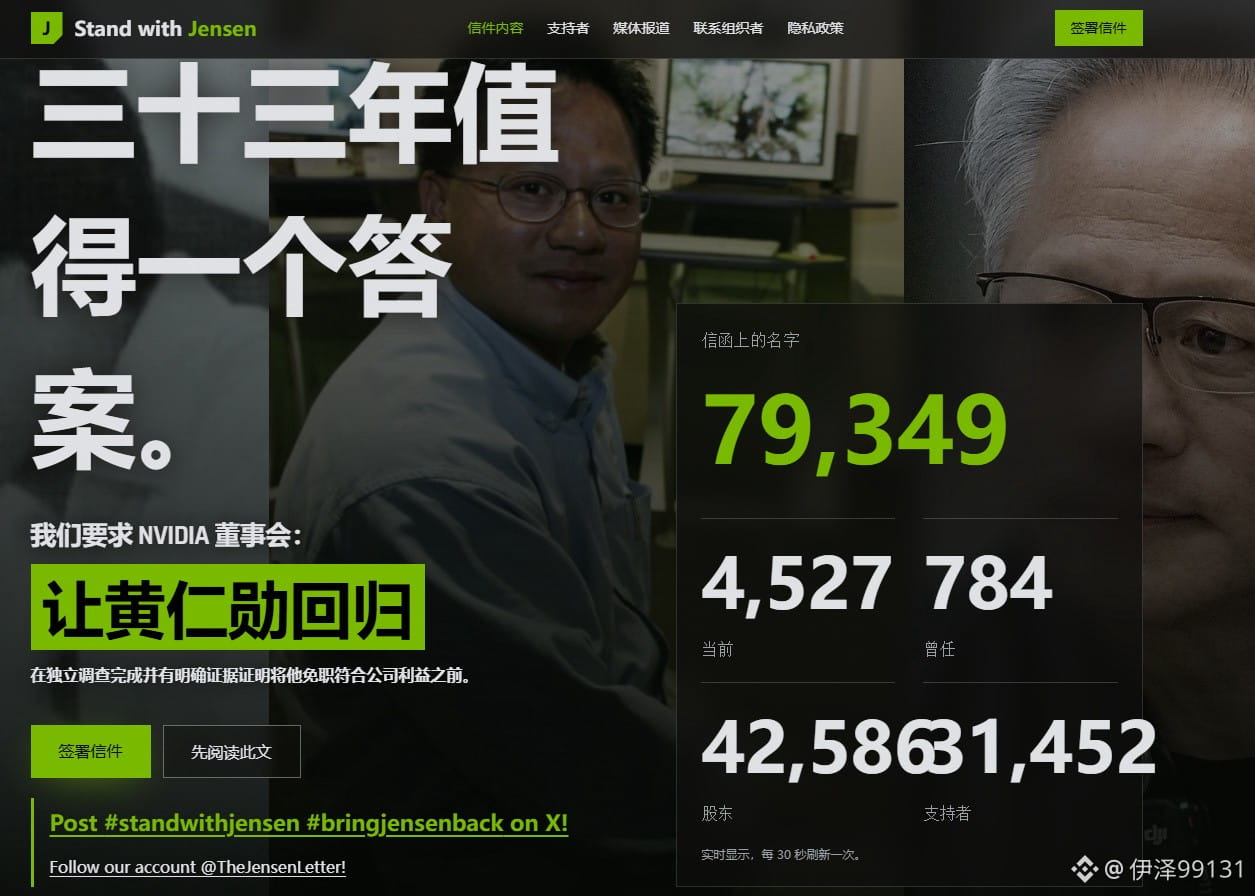
Число людей, поддерживающих возвращение Хуан Жэньсюня, на сайте стремительно растёт, и среди них — известные предприниматели и знаменитости
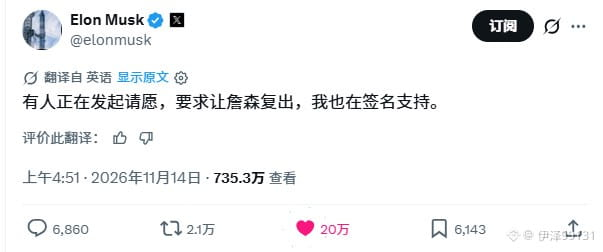
Илон Маск и глава Binance И Цзе тоже подписали обращение в поддержку возвращения Хуан Жэньсюня. Они надеются, что он вновь сыграет незаменимую роль в эпоху ИИ
Ссылка: standwithjensen.com
В конце концов, Хуан Жэньсюнь не сделал ничего по-настоящему ужасного
Уже одни результаты нынешнего развития ИИ принесли пользу огромному числу людей, которые не умеют программировать и редактировать, и помогли значительно сократить информационный разрыв
Можно сказать, что без тридцати лет его кропотливой работы не произошло бы столь масштабного количественного скачка в технологиях и новой промышленной революции человечества
Число людей, поддерживающих возвращение Хуан Жэньсюня, на сайте стремительно растёт, и среди них — известные предприниматели и знаменитости
Илон Маск и глава Binance И Цзе тоже подписали обращение в поддержку возвращения Хуан Жэньсюня. Они надеются, что он вновь сыграет незаменимую роль в эпоху ИИ
Ссылка: standwithjensen.com
Уже одни результаты нынешнего развития ИИ принесли пользу огромному числу людей, которые не умеют программировать и редактировать, и помогли значительно сократить информационный разрыв
Можно сказать, что без тридцати лет его кропотливой работы не произошло бы столь масштабного количественного скачка в технологиях и новой промышленной революции человечества
Число людей, поддерживающих возвращение Хуан Жэньсюня, на сайте стремительно растёт, и среди них — известные предприниматели и знаменитости
Илон Маск и глава Binance И Цзе тоже подписали обращение в поддержку возвращения Хуан Жэньсюня. Они надеются, что он вновь сыграет незаменимую роль в эпоху ИИ
Ссылка: standwithjensen.com
2
2k
·
--
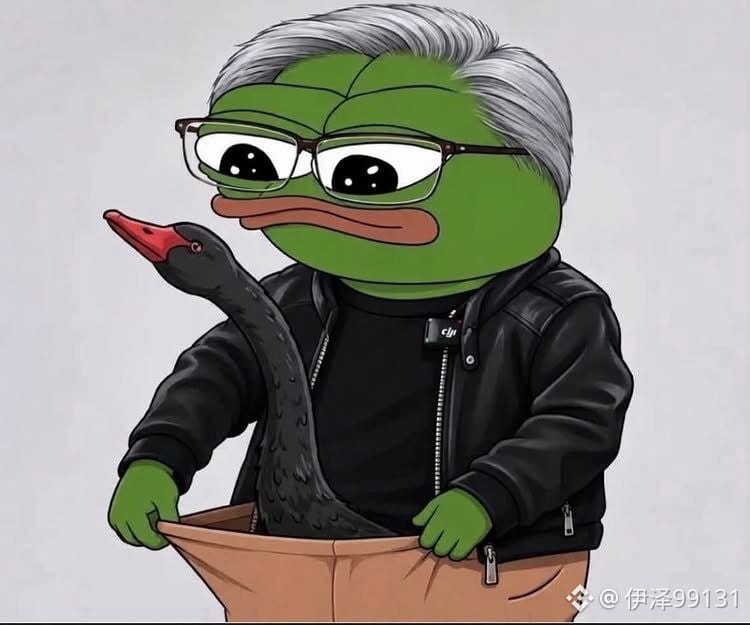
Вот это действительно исторический момент — чёрный лебедь, оказывается, может случиться даже в трусах
😅
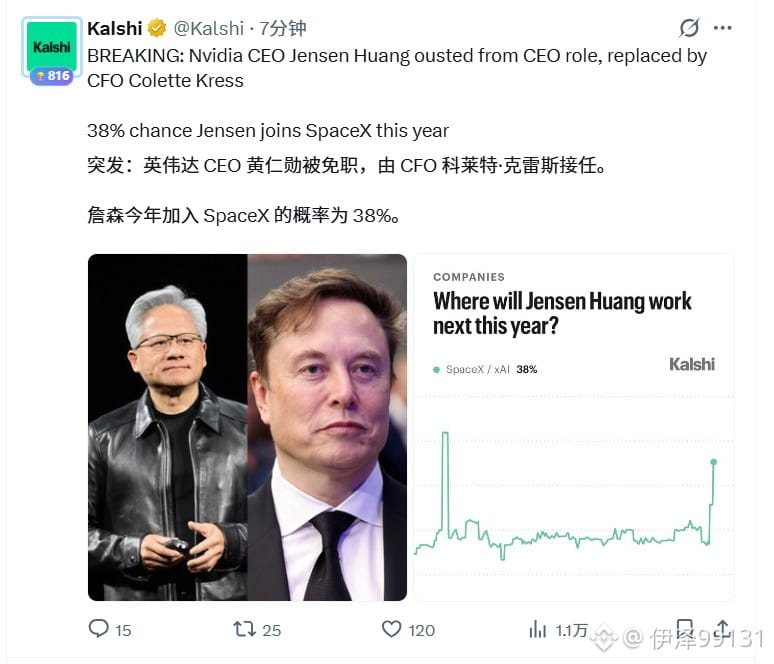
В такой ситуации Хуаню, конечно, понадобится какое-то время, чтобы прийти в себя после ухода с должности.
Перед ним три возможных пути:
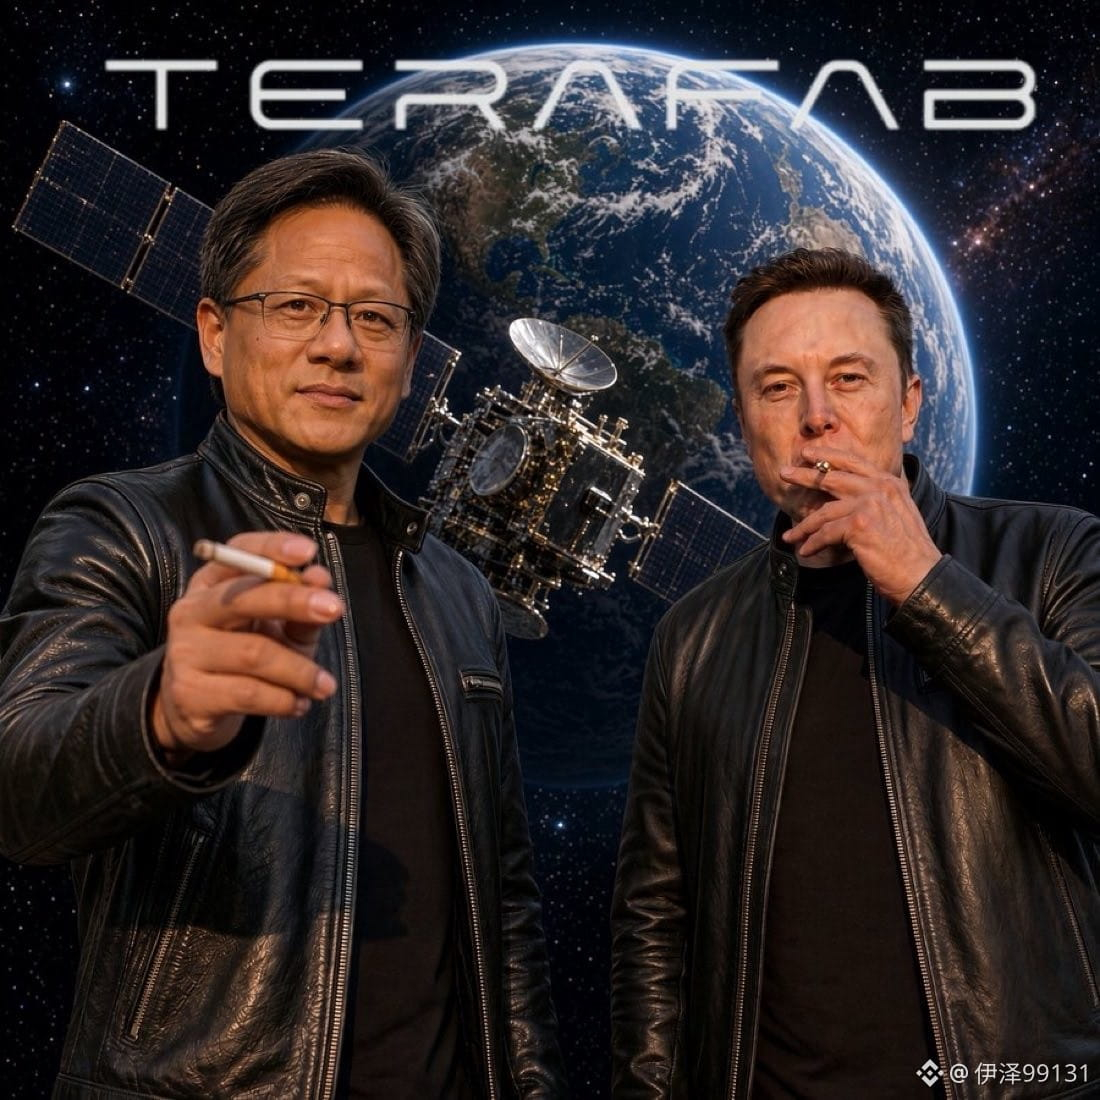
1. В компании Маска как раз занимаются разработкой чипов. Если Хуан перейдёт туда, они объединят усилия — и, возможно, в будущем появится компания, способная конкурировать с NVIDIA.
2. Затаиться и спокойно переждать пару лет, посмотреть, выберут ли в 2028 году снова республиканца, и тогда новый президент вновь вернёт его на прежнюю должность.
3. Отойти от дел и помогать дочери — стать, как CZ, командиром на фонтане.
Вот это действительно исторический момент — чёрный лебедь, оказывается, может случиться даже в трусах
😅
В такой ситуации Хуаню, конечно, понадобится какое-то время, чтобы прийти в себя после ухода с должности.
Перед ним три возможных пути:
1. В компании Маска как раз занимаются разработкой чипов. Если Хуан перейдёт туда, они объединят усилия — и, возможно, в будущем появится компания, способная конкурировать с NVIDIA.
2. Затаиться и спокойно переждать пару лет, посмотреть, выберут ли в 2028 году снова республиканца, и тогда новый президент вновь вернёт его на прежнюю должность.
3. Отойти от дел и помогать дочери — стать, как CZ, командиром на фонтане.
😅
В такой ситуации Хуаню, конечно, понадобится какое-то время, чтобы прийти в себя после ухода с должности.
Перед ним три возможных пути:
1. В компании Маска как раз занимаются разработкой чипов. Если Хуан перейдёт туда, они объединят усилия — и, возможно, в будущем появится компания, способная конкурировать с NVIDIA.
2. Затаиться и спокойно переждать пару лет, посмотреть, выберут ли в 2028 году снова республиканца, и тогда новый президент вновь вернёт его на прежнюю должность.
3. Отойти от дел и помогать дочери — стать, как CZ, командиром на фонтане.
5
2.8k
·
--
Проверено
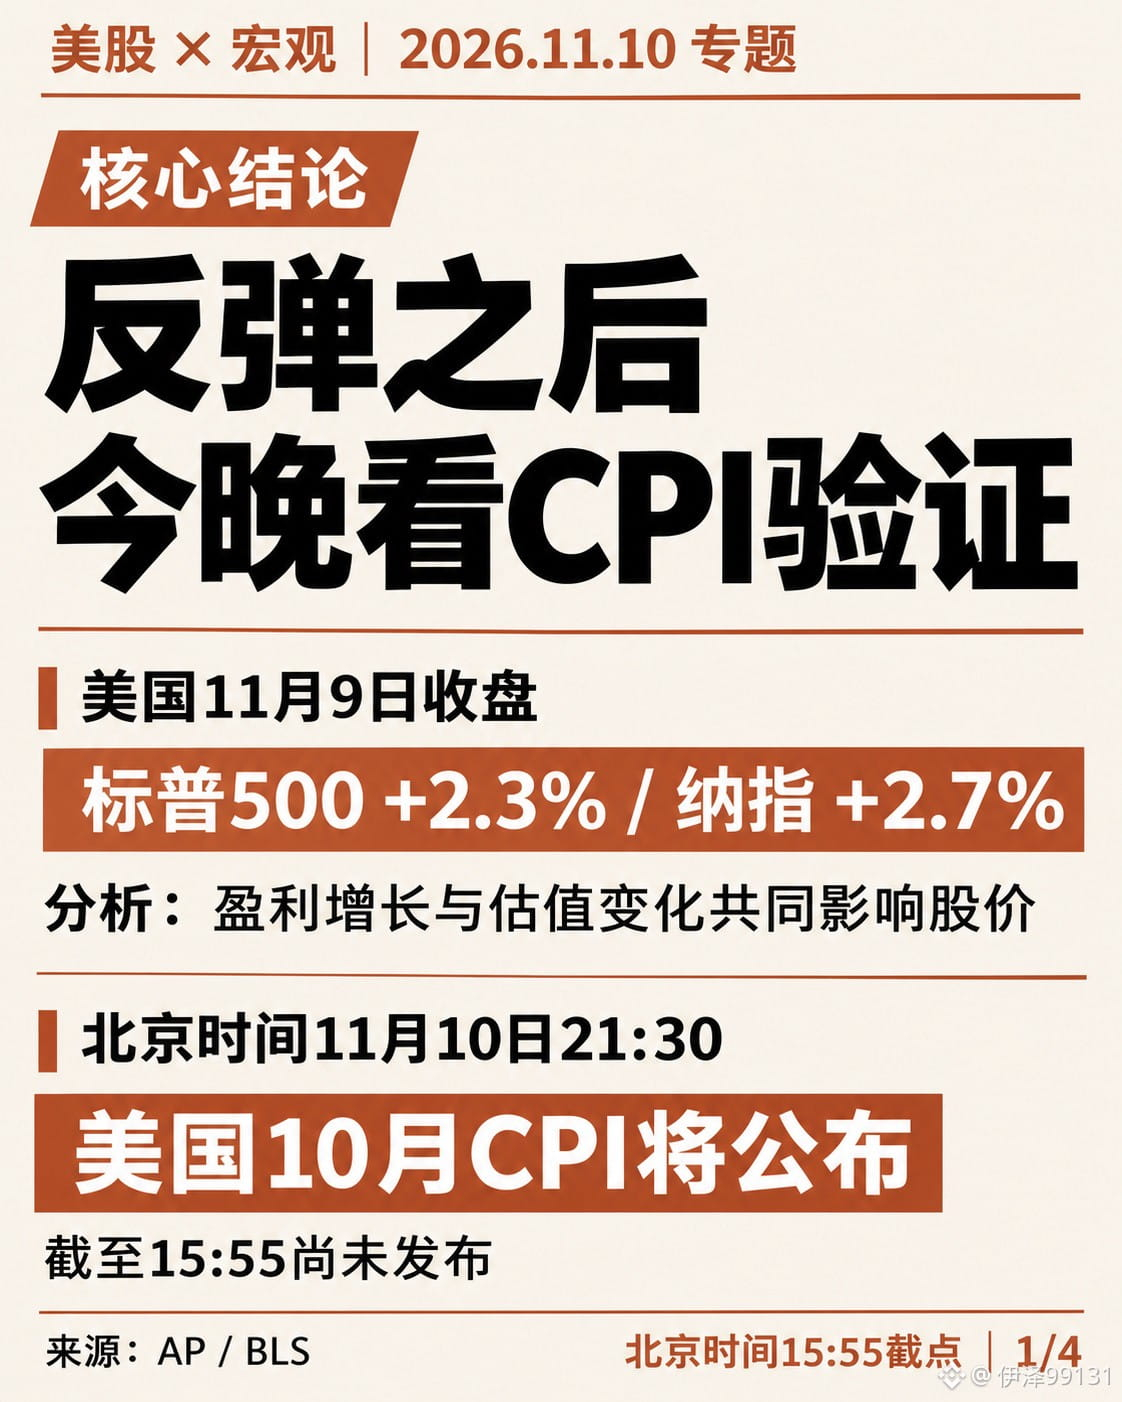
После отскока американских акций: поддержит ли сегодняшний CPI восстановление оценок?
Прошлой ночью американские акции заметно выросли, но меня больше волнует другое: выдержит ли это восстановление проверку сегодняшними данными по инфляции?
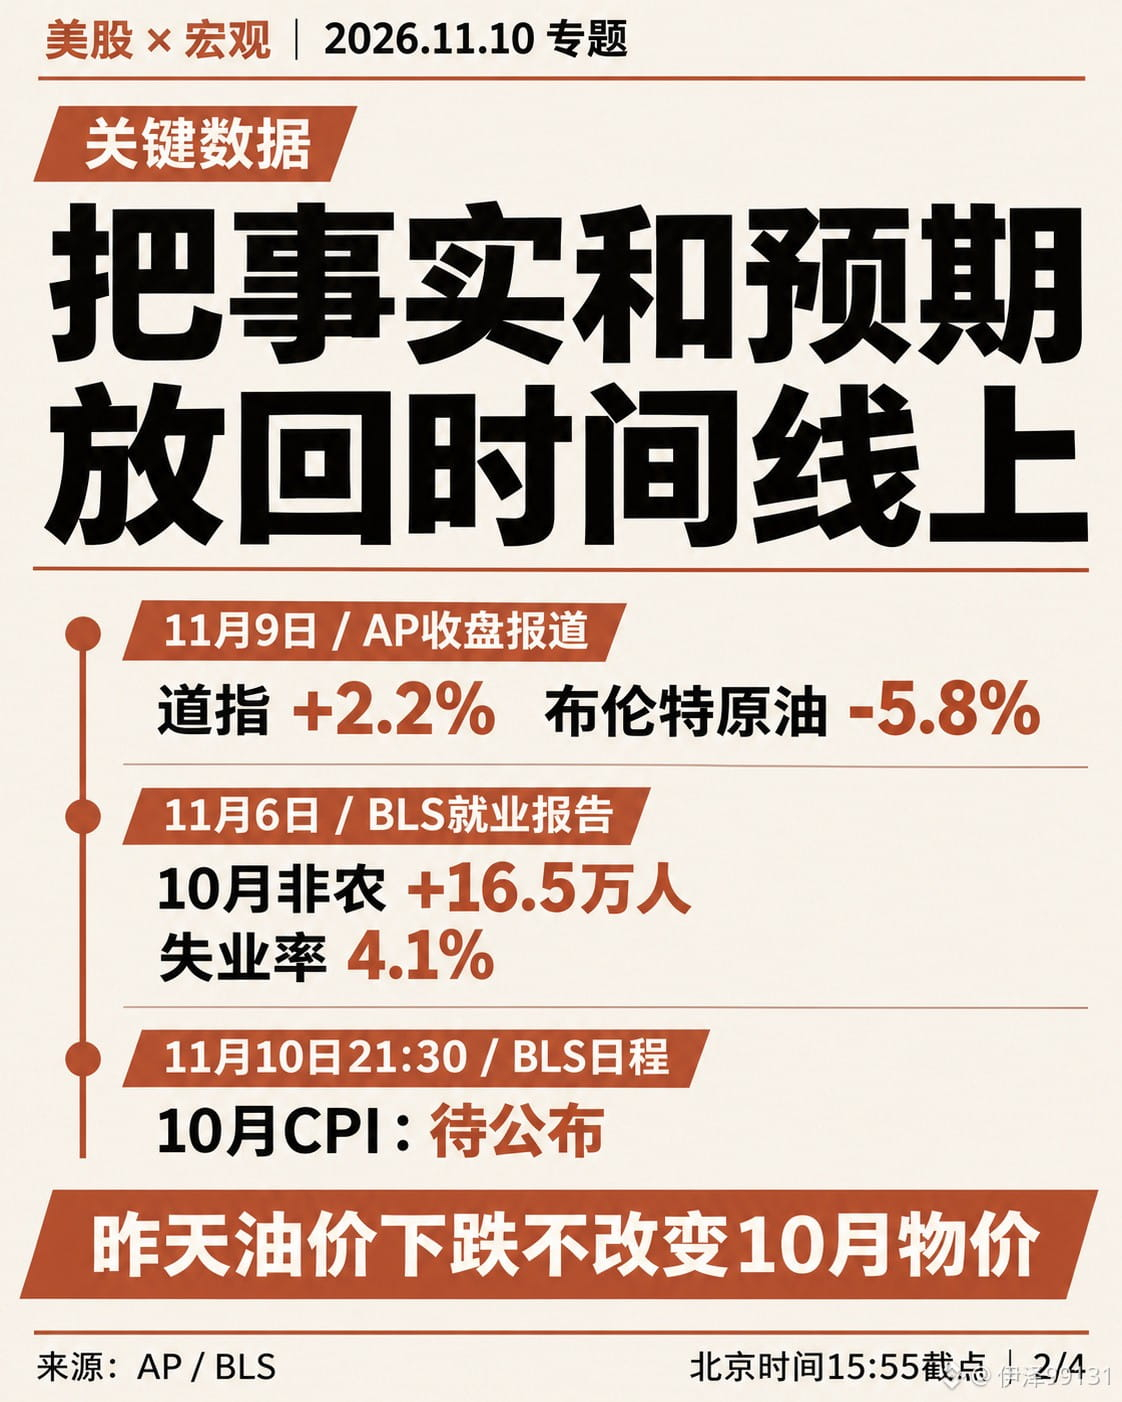
S&P 500 вырос на 2,3%, Dow Jones — на 2,2%, Nasdaq — на 2,7%; цена нефти Brent за день снизилась на 5,8%.
Дальше нужно следить сразу за двумя показателями: сколько компании смогут заработать и какую оценку рынок готов дать этой прибыли.
Сначала о макроэкономике. Снижение цен на нефть помогает ослабить давление будущих цен на энергоносители, но изменение цен на нефть 9 ноября не может задним числом изменить цены, сложившиеся в октябре. Сегодня будут опубликованы данные CPI США за октябрь — они отражают инфляцию за предыдущий месяц. Если напрямую связать вчерашнее падение цен на нефть с неизбежным снижением сегодняшнего CPI, это будет означать путаницу с временной последовательностью.
Сначала посмотрим на месячную динамику базового CPI, затем — на изменения цен на жильё и услуги. Если общую инфляцию вниз тянет только энергетика, а базовые компоненты остаются высокими, ожидания по ставкам могут не смягчаться дальше. И наоборот: если ослабление ценового давления охватит больше категорий, а экономическая активность сохранит устойчивость, условия для оценок акций станут благоприятнее.
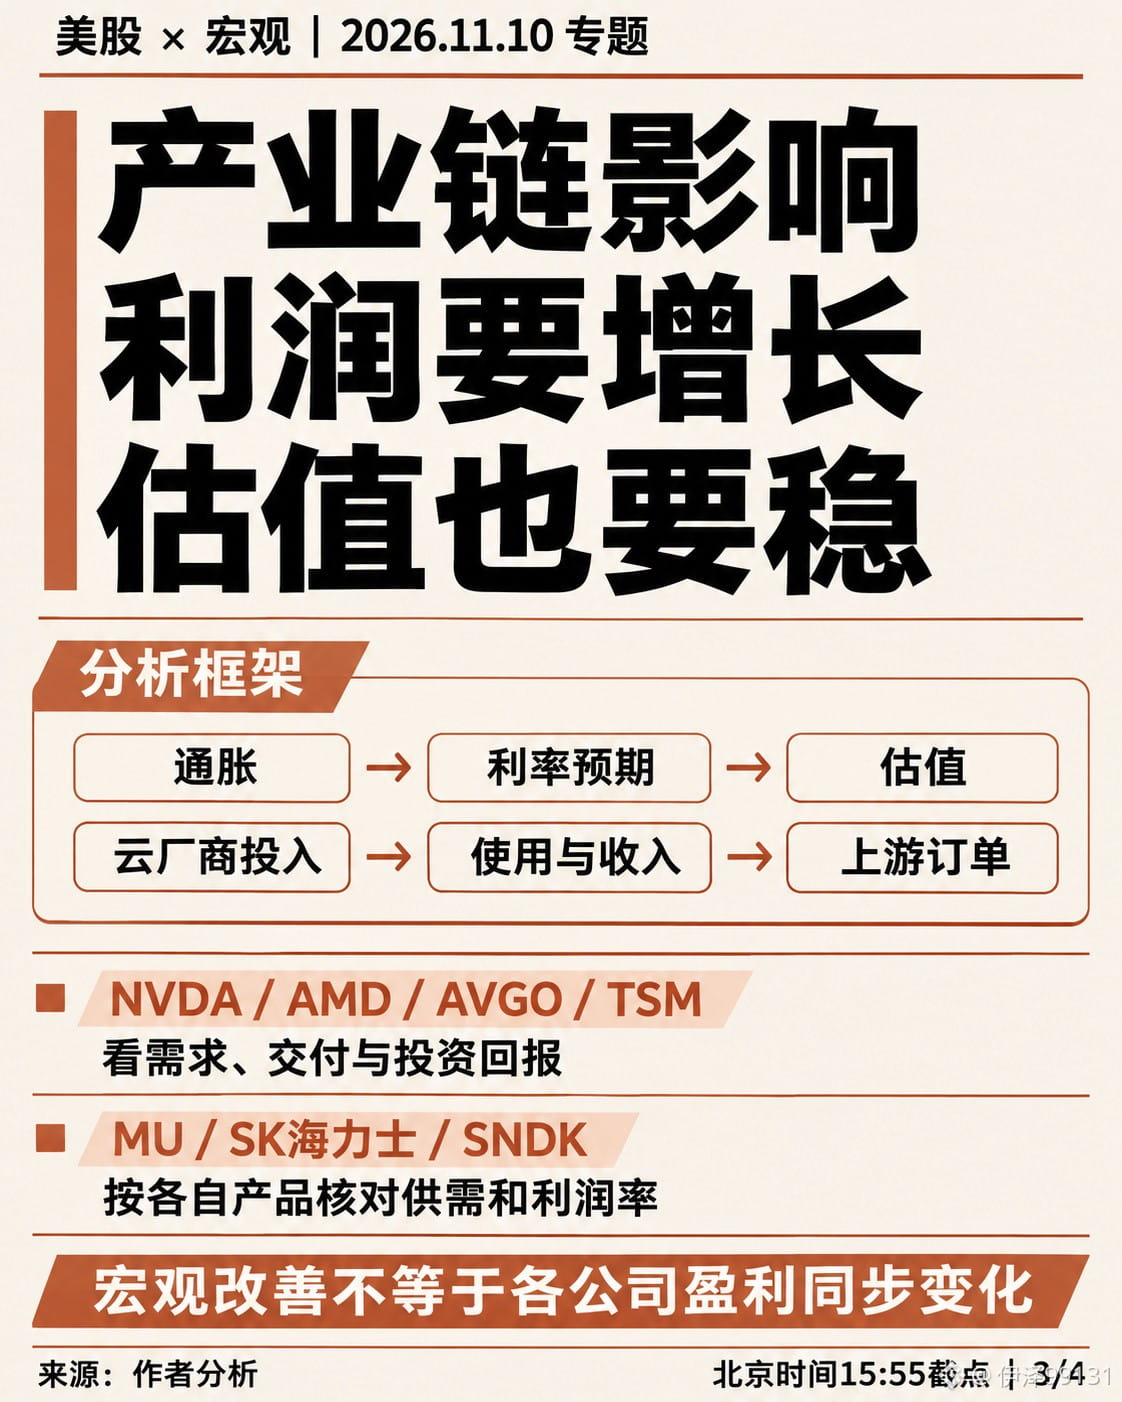
Сейчас технологическим акциям приходится учитывать сочетание двух факторов: рост прибыли может поддерживать котировки, но давление со стороны ставок способно снижать оценки. Простой гипотетический пример: прибыль компании на акцию растёт на 20%, но коэффициент P/E падает с 30 до 25 — в результате цена акции примерно не меняется. Между ростом показателей компании и получением акционерами сопоставимой доходности стоит ещё и изменение оценки.
Для Nvidia, AMD и Broadcom важно следить за спросом и поставками; для TSMC — за передовыми техпроцессами и заказами клиентов; для MU, SK Hynix и SNDK — за балансом спроса и предложения и рентабельностью их отдельных продуктов. Эти компании работают на разных этапах отраслевой цепочки, поэтому нельзя на основании одной и той же макроновости заключать, что их прибыль будет меняться синхронно.
Ключевым связующим звеном по-прежнему остаются облачные провайдеры. Если капитальные затраты продолжат расти, а фактическое использование и выручка будут успевать за ними, это обеспечит более прочную поддержку заказам поставщиков. Если же вложения будут расти быстрее отдачи, а стоимость финансирования останется высокой, рынок станет строже оценивать сроки окупаемости инвестиций. Нужно учитывать и объём капитальных затрат, и эффективность вложений.
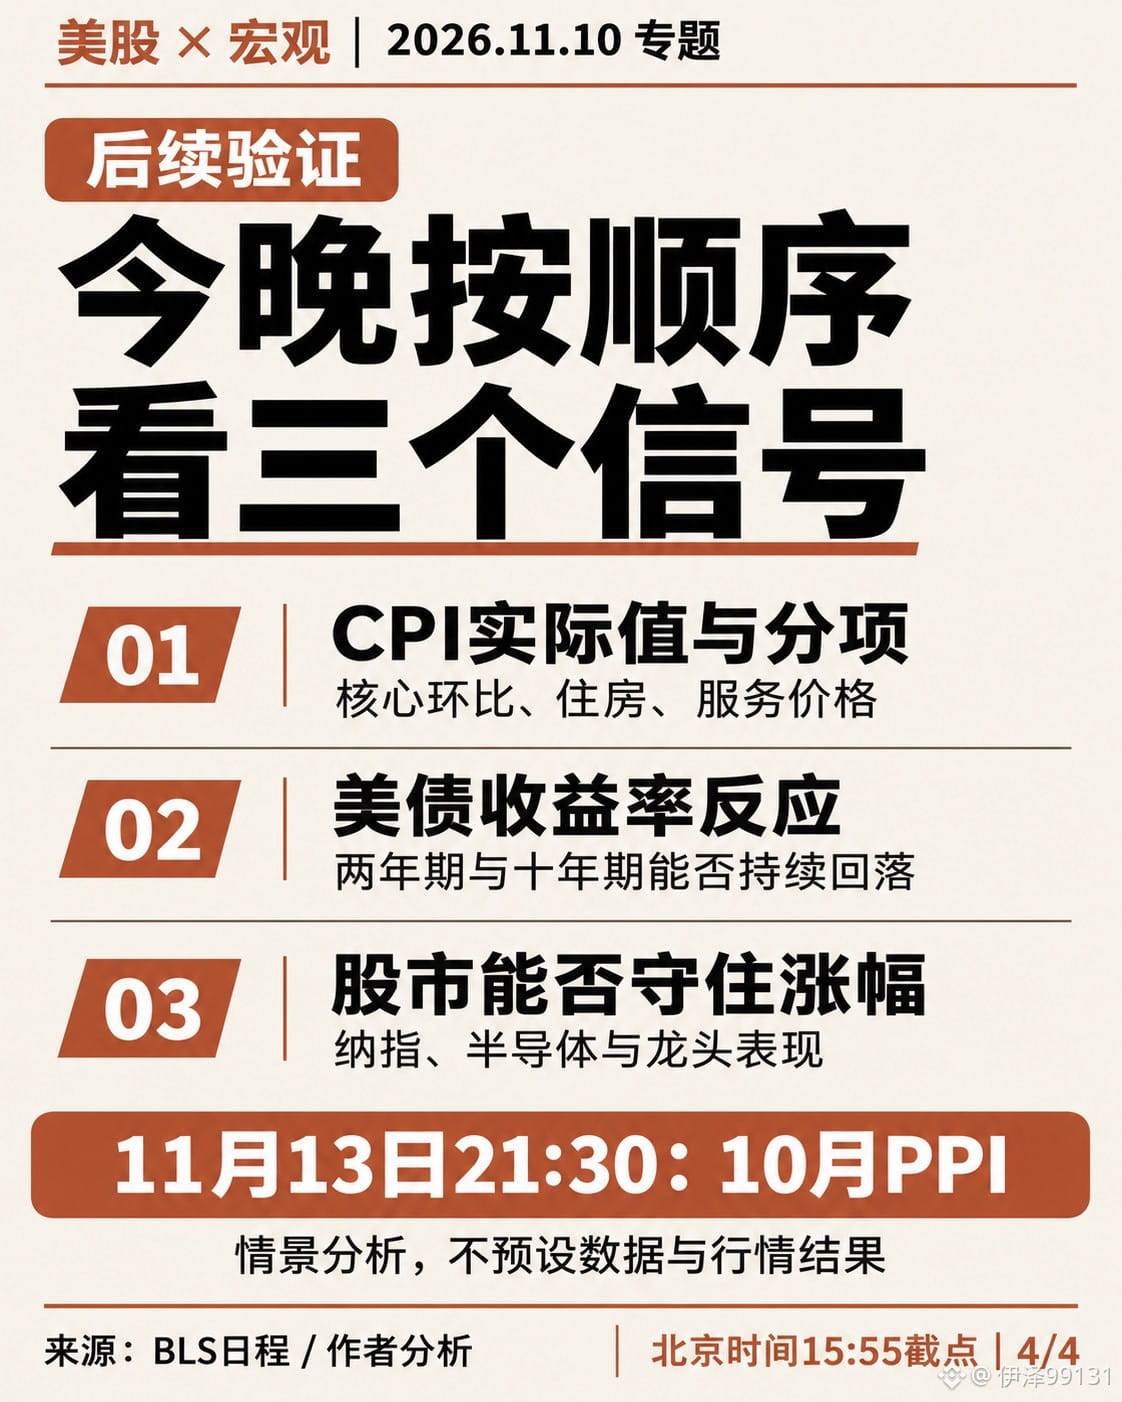
Что оценивать сегодня вечером:
Фактическое значение CPI и его составляющие, а затем реакцию доходности двухлетних и десятилетних казначейских облигаций США.
Если инфляционное давление ослабнет, доходность гособлигаций США снизится, а ожидания по корпоративной прибыли останутся стабильными, условия для восстановления улучшатся
После отскока американских акций: поддержит ли сегодняшний CPI восстановление оценок?
Прошлой ночью американские акции заметно выросли, но меня больше волнует другое: выдержит ли это восстановление проверку сегодняшними данными по инфляции?
S&P 500 вырос на 2,3%, Dow Jones — на 2,2%, Nasdaq — на 2,7%; цена нефти Brent за день снизилась на 5,8%.
Дальше нужно следить сразу за двумя показателями: сколько компании смогут заработать и какую оценку рынок готов дать этой прибыли.
Сначала о макроэкономике. Снижение цен на нефть помогает ослабить давление будущих цен на энергоносители, но изменение цен на нефть 9 ноября не может задним числом изменить цены, сложившиеся в октябре. Сегодня будут опубликованы данные CPI США за октябрь — они отражают инфляцию за предыдущий месяц. Если напрямую связать вчерашнее падение цен на нефть с неизбежным снижением сегодняшнего CPI, это будет означать путаницу с временной последовательностью.
Сначала посмотрим на месячную динамику базового CPI, затем — на изменения цен на жильё и услуги. Если общую инфляцию вниз тянет только энергетика, а базовые компоненты остаются высокими, ожидания по ставкам могут не смягчаться дальше. И наоборот: если ослабление ценового давления охватит больше категорий, а экономическая активность сохранит устойчивость, условия для оценок акций станут благоприятнее.
Сейчас технологическим акциям приходится учитывать сочетание двух факторов: рост прибыли может поддерживать котировки, но давление со стороны ставок способно снижать оценки. Простой гипотетический пример: прибыль компании на акцию растёт на 20%, но коэффициент P/E падает с 30 до 25 — в результате цена акции примерно не меняется. Между ростом показателей компании и получением акционерами сопоставимой доходности стоит ещё и изменение оценки.
Для Nvidia, AMD и Broadcom важно следить за спросом и поставками; для TSMC — за передовыми техпроцессами и заказами клиентов; для MU, SK Hynix и SNDK — за балансом спроса и предложения и рентабельностью их отдельных продуктов. Эти компании работают на разных этапах отраслевой цепочки, поэтому нельзя на основании одной и той же макроновости заключать, что их прибыль будет меняться синхронно.
Ключевым связующим звеном по-прежнему остаются облачные провайдеры. Если капитальные затраты продолжат расти, а фактическое использование и выручка будут успевать за ними, это обеспечит более прочную поддержку заказам поставщиков. Если же вложения будут расти быстрее отдачи, а стоимость финансирования останется высокой, рынок станет строже оценивать сроки окупаемости инвестиций. Нужно учитывать и объём капитальных затрат, и эффективность вложений.
Что оценивать сегодня вечером:
Фактическое значение CPI и его составляющие, а затем реакцию доходности двухлетних и десятилетних казначейских облигаций США.
Если инфляционное давление ослабнет, доходность гособлигаций США снизится, а ожидания по корпоративной прибыли останутся стабильными, условия для восстановления улучшатся
Прошлой ночью американские акции заметно выросли, но меня больше волнует другое: выдержит ли это восстановление проверку сегодняшними данными по инфляции?
S&P 500 вырос на 2,3%, Dow Jones — на 2,2%, Nasdaq — на 2,7%; цена нефти Brent за день снизилась на 5,8%.
Дальше нужно следить сразу за двумя показателями: сколько компании смогут заработать и какую оценку рынок готов дать этой прибыли.
Сначала о макроэкономике. Снижение цен на нефть помогает ослабить давление будущих цен на энергоносители, но изменение цен на нефть 9 ноября не может задним числом изменить цены, сложившиеся в октябре. Сегодня будут опубликованы данные CPI США за октябрь — они отражают инфляцию за предыдущий месяц. Если напрямую связать вчерашнее падение цен на нефть с неизбежным снижением сегодняшнего CPI, это будет означать путаницу с временной последовательностью.
Сначала посмотрим на месячную динамику базового CPI, затем — на изменения цен на жильё и услуги. Если общую инфляцию вниз тянет только энергетика, а базовые компоненты остаются высокими, ожидания по ставкам могут не смягчаться дальше. И наоборот: если ослабление ценового давления охватит больше категорий, а экономическая активность сохранит устойчивость, условия для оценок акций станут благоприятнее.
Сейчас технологическим акциям приходится учитывать сочетание двух факторов: рост прибыли может поддерживать котировки, но давление со стороны ставок способно снижать оценки. Простой гипотетический пример: прибыль компании на акцию растёт на 20%, но коэффициент P/E падает с 30 до 25 — в результате цена акции примерно не меняется. Между ростом показателей компании и получением акционерами сопоставимой доходности стоит ещё и изменение оценки.
Для Nvidia, AMD и Broadcom важно следить за спросом и поставками; для TSMC — за передовыми техпроцессами и заказами клиентов; для MU, SK Hynix и SNDK — за балансом спроса и предложения и рентабельностью их отдельных продуктов. Эти компании работают на разных этапах отраслевой цепочки, поэтому нельзя на основании одной и той же макроновости заключать, что их прибыль будет меняться синхронно.
Ключевым связующим звеном по-прежнему остаются облачные провайдеры. Если капитальные затраты продолжат расти, а фактическое использование и выручка будут успевать за ними, это обеспечит более прочную поддержку заказам поставщиков. Если же вложения будут расти быстрее отдачи, а стоимость финансирования останется высокой, рынок станет строже оценивать сроки окупаемости инвестиций. Нужно учитывать и объём капитальных затрат, и эффективность вложений.
Что оценивать сегодня вечером:
Фактическое значение CPI и его составляющие, а затем реакцию доходности двухлетних и десятилетних казначейских облигаций США.
Если инфляционное давление ослабнет, доходность гособлигаций США снизится, а ожидания по корпоративной прибыли останутся стабильными, условия для восстановления улучшатся
1
809
·
--
Проверено
Главное событие на американском фондовом рынке: $MRVL тратит 115 млрд долларов на покупку $LITE !
Сегодня Marvell наконец официально объявила о покупке Lumentum.
Масштаб этой сделки действительно превзошёл ожидания многих.
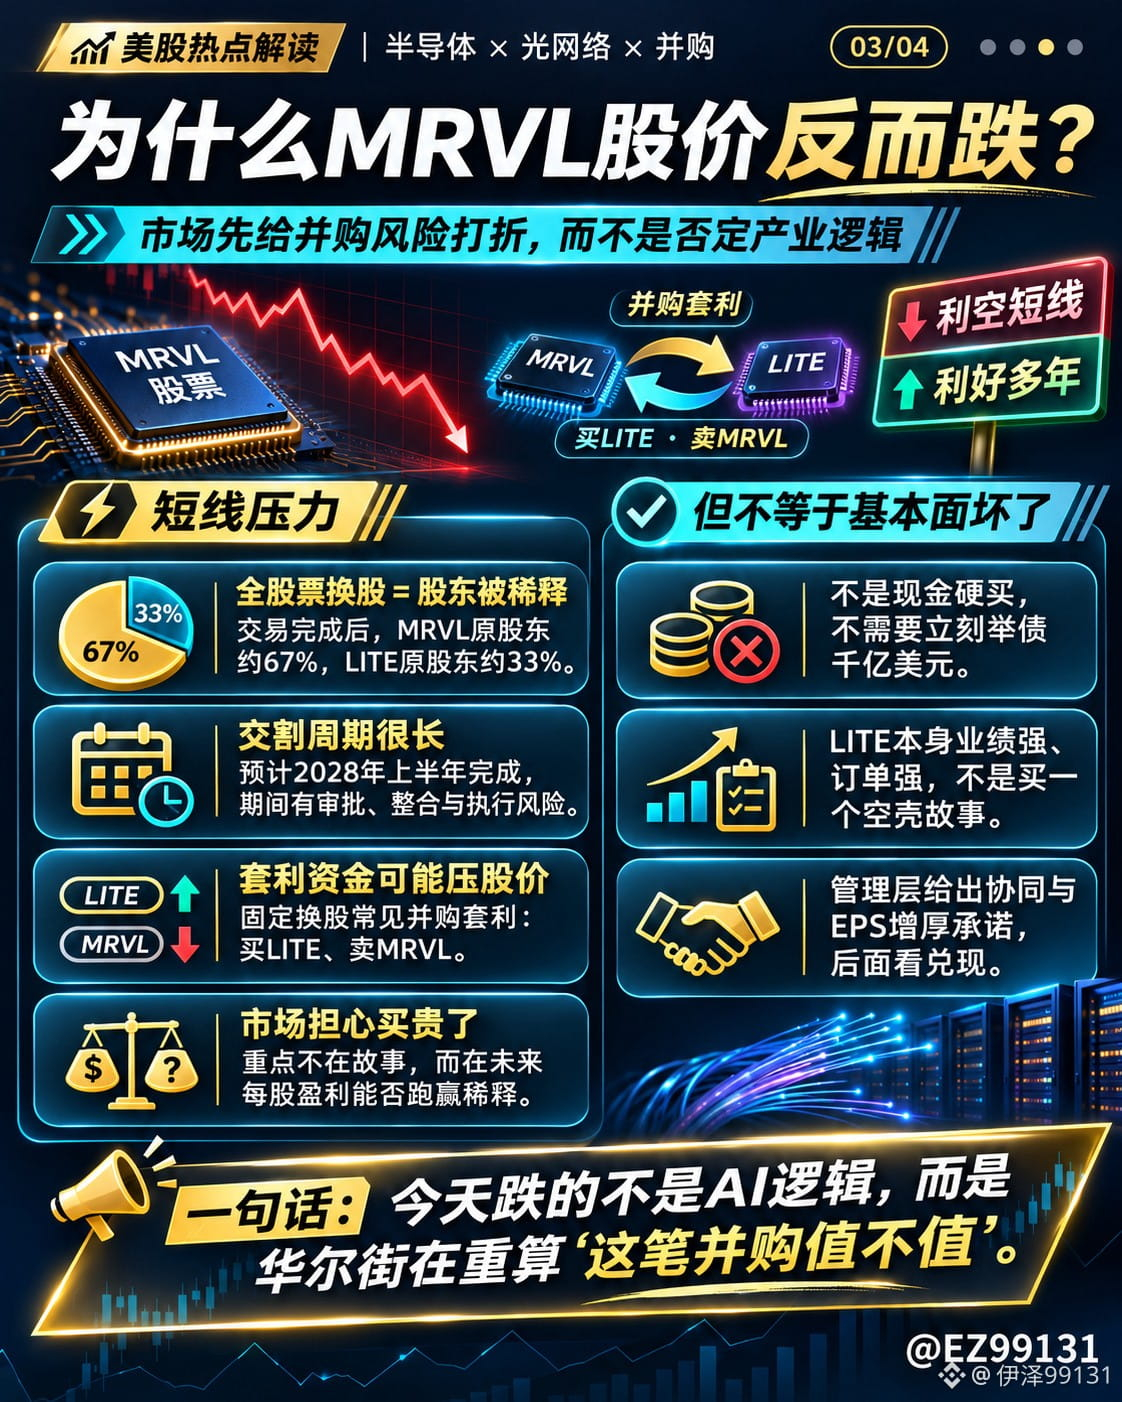
$MRVL тратит 115 млрд долларов на покупку $LITE, но акции продолжают падать. Думаю, эта сделка не так проста, как кажется.
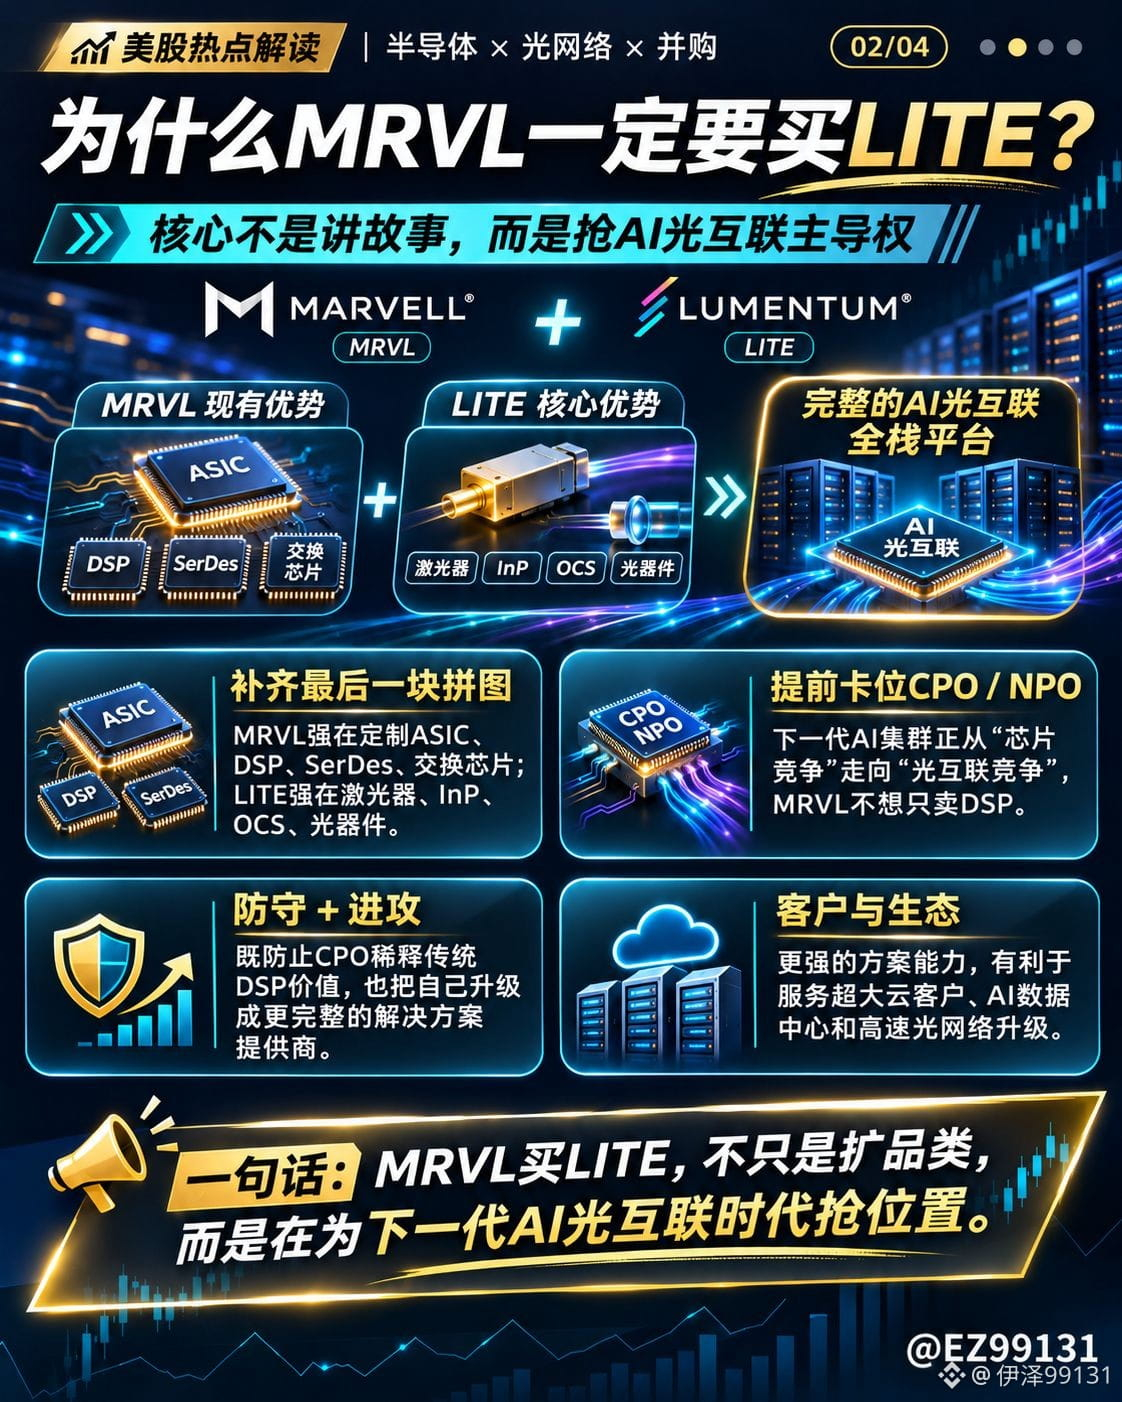
Marvell хочет купить не просто выручку Lumentum, а её лазеры на основе фосфида индия (InP), оптические компоненты и производственные мощности.
Сильные стороны самой MRVL — ASIC, DSP, SerDes и высокоскоростные сетевые чипы. Но кластеры ИИ становятся всё больше, и в будущем конкуренция будет выходить за рамки вычислительных мощностей и распространяться на оптические соединения.
Особенно с учётом развития технологии CPO, которая может снизить ценность некоторых традиционных DSP. Покупая LITE сейчас, MRVL не только устраняет пробелы в своих технологиях, но и заранее готовится к появлению центров обработки данных для ИИ следующего поколения.
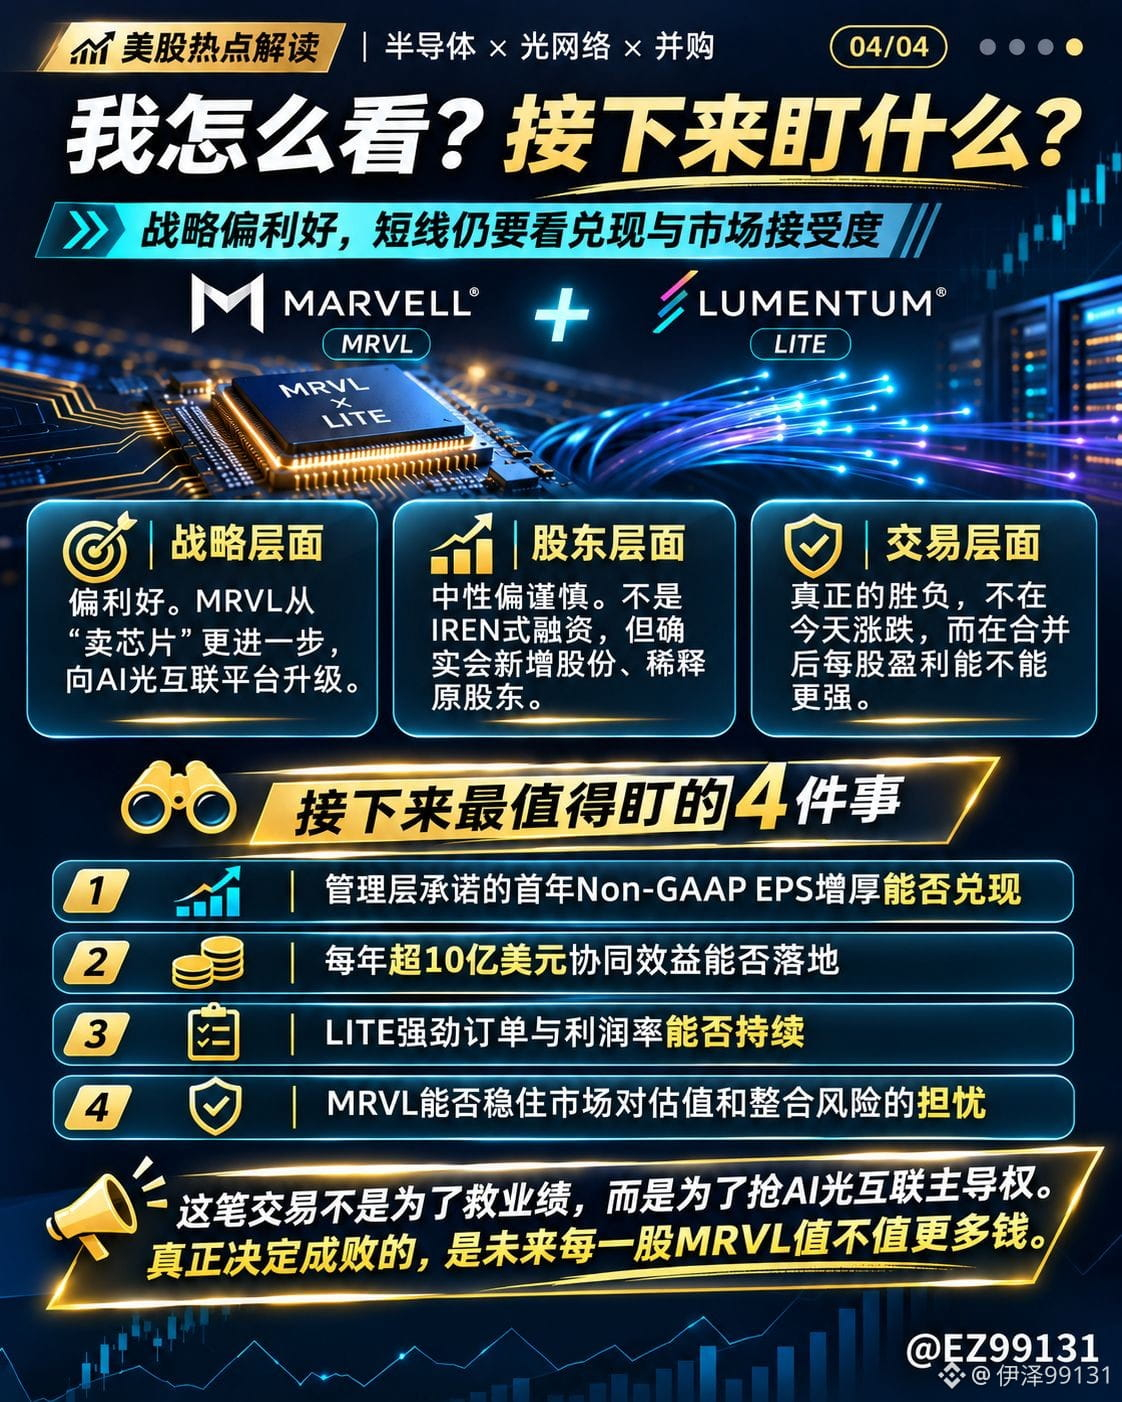
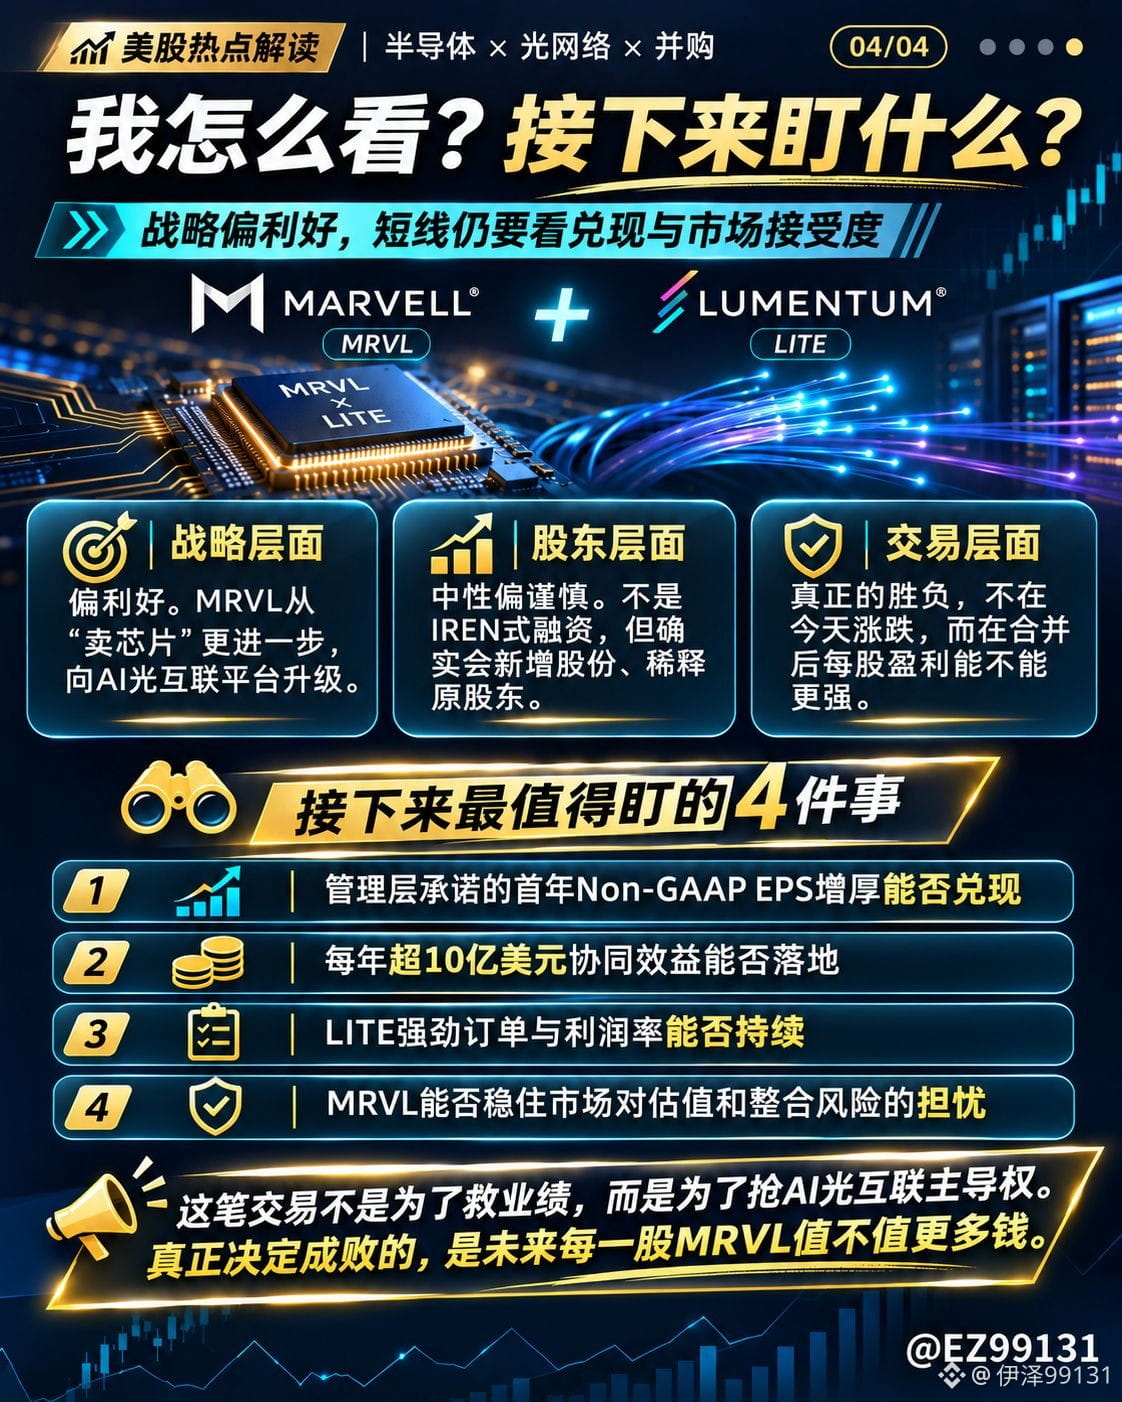
Но главный вопрос: действительно ли эта покупка выгодна?
Подразумеваемая стоимость предприятия в рамках сделки составляет около 115 млрд долларов. Это полностью акционерная сделка: за 1 акцию LITE дадут 4,5 акции MRVL. Ожидается, что она будет завершена в первой половине 2028 года.
Речь не о привлечении на рынке более 100 млрд долларов ради покупки, однако разводнение долей акционеров действительно произойдёт. После завершения сделки нынешним акционерам MRVL, как ожидается, будет принадлежать лишь 67% объединённой компании.
Руководство обещает ежегодный синергетический эффект свыше 1 млрд долларов и ожидает, что уже в первый год после закрытия сделки скорректированная прибыль на акцию вырастет.
Если эти обещания оправдаются, долгосрочные перспективы действительно выглядят многообещающе.
На мой взгляд, стратегическое направление MRVL выбрано верно, но даже хороший актив не стоит покупать по любой цене.
Уолл-стрит беспокоит не то, что у оптических соединений для ИИ нет будущего, а то, не заплатит ли Marvell слишком высокую цену за борьбу за этот рынок.
В итоге, станет ли эта сделка позитивным или негативным фактором, зависит не от сегодняшнего движения акций, а от того, сможет ли будущая прибыль на акцию действительно компенсировать издержки, связанные с разводнением долей.
Возможности в сфере оптических соединений для ИИ огромны, но заработают ли в итоге акционеры, зависит от рентабельности капитала.
Главное событие на американском фондовом рынке: $MRVL тратит 115 млрд долларов на покупку $LITE !
Сегодня Marvell наконец официально объявила о покупке Lumentum.
Масштаб этой сделки действительно превзошёл ожидания многих.
$MRVL тратит 115 млрд долларов на покупку $LITE , но акции продолжают падать. Думаю, эта сделка не так проста, как кажется.
Marvell хочет купить не просто выручку Lumentum, а её лазеры на основе фосфида индия (InP), оптические компоненты и производственные мощности.
Сильные стороны самой MRVL — ASIC, DSP, SerDes и высокоскоростные сетевые чипы. Но кластеры ИИ становятся всё больше, и в будущем конкуренция будет выходить за рамки вычислительных мощностей и распространяться на оптические соединения.
Особенно с учётом развития технологии CPO, которая может снизить ценность некоторых традиционных DSP. Покупая LITE сейчас, MRVL не только устраняет пробелы в своих технологиях, но и заранее готовится к появлению центров обработки данных для ИИ следующего поколения.
Но главный вопрос: действительно ли эта покупка выгодна?
Подразумеваемая стоимость предприятия в рамках сделки составляет около 115 млрд долларов. Это полностью акционерная сделка: за 1 акцию LITE дадут 4,5 акции MRVL. Ожидается, что она будет завершена в первой половине 2028 года.
Речь не о привлечении на рынке более 100 млрд долларов ради покупки, однако разводнение долей акционеров действительно произойдёт. После завершения сделки нынешним акционерам MRVL, как ожидается, будет принадлежать лишь 67% объединённой компании.
Руководство обещает ежегодный синергетический эффект свыше 1 млрд долларов и ожидает, что уже в первый год после закрытия сделки скорректированная прибыль на акцию вырастет.
Если эти обещания оправдаются, долгосрочные перспективы действительно выглядят многообещающе.
На мой взгляд, стратегическое направление MRVL выбрано верно, но даже хороший актив не стоит покупать по любой цене.
Уолл-стрит беспокоит не то, что у оптических соединений для ИИ нет будущего, а то, не заплатит ли Marvell слишком высокую цену за борьбу за этот рынок.
В итоге, станет ли эта сделка позитивным или негативным фактором, зависит не от сегодняшнего движения акций, а от того, сможет ли будущая прибыль на акцию действительно компенсировать издержки, связанные с разводнением долей.
Возможности в сфере оптических соединений для ИИ огромны, но заработают ли в итоге акционеры, зависит от рентабельности капитала.
Сегодня Marvell наконец официально объявила о покупке Lumentum.
Масштаб этой сделки действительно превзошёл ожидания многих.
$MRVL тратит 115 млрд долларов на покупку $LITE , но акции продолжают падать. Думаю, эта сделка не так проста, как кажется.
Marvell хочет купить не просто выручку Lumentum, а её лазеры на основе фосфида индия (InP), оптические компоненты и производственные мощности.
Сильные стороны самой MRVL — ASIC, DSP, SerDes и высокоскоростные сетевые чипы. Но кластеры ИИ становятся всё больше, и в будущем конкуренция будет выходить за рамки вычислительных мощностей и распространяться на оптические соединения.
Особенно с учётом развития технологии CPO, которая может снизить ценность некоторых традиционных DSP. Покупая LITE сейчас, MRVL не только устраняет пробелы в своих технологиях, но и заранее готовится к появлению центров обработки данных для ИИ следующего поколения.
Но главный вопрос: действительно ли эта покупка выгодна?
Подразумеваемая стоимость предприятия в рамках сделки составляет около 115 млрд долларов. Это полностью акционерная сделка: за 1 акцию LITE дадут 4,5 акции MRVL. Ожидается, что она будет завершена в первой половине 2028 года.
Речь не о привлечении на рынке более 100 млрд долларов ради покупки, однако разводнение долей акционеров действительно произойдёт. После завершения сделки нынешним акционерам MRVL, как ожидается, будет принадлежать лишь 67% объединённой компании.
Руководство обещает ежегодный синергетический эффект свыше 1 млрд долларов и ожидает, что уже в первый год после закрытия сделки скорректированная прибыль на акцию вырастет.
Если эти обещания оправдаются, долгосрочные перспективы действительно выглядят многообещающе.
На мой взгляд, стратегическое направление MRVL выбрано верно, но даже хороший актив не стоит покупать по любой цене.
Уолл-стрит беспокоит не то, что у оптических соединений для ИИ нет будущего, а то, не заплатит ли Marvell слишком высокую цену за борьбу за этот рынок.
В итоге, станет ли эта сделка позитивным или негативным фактором, зависит не от сегодняшнего движения акций, а от того, сможет ли будущая прибыль на акцию действительно компенсировать издержки, связанные с разводнением долей.
Возможности в сфере оптических соединений для ИИ огромны, но заработают ли в итоге акционеры, зависит от рентабельности капитала.
1
4
4.6k
·
--
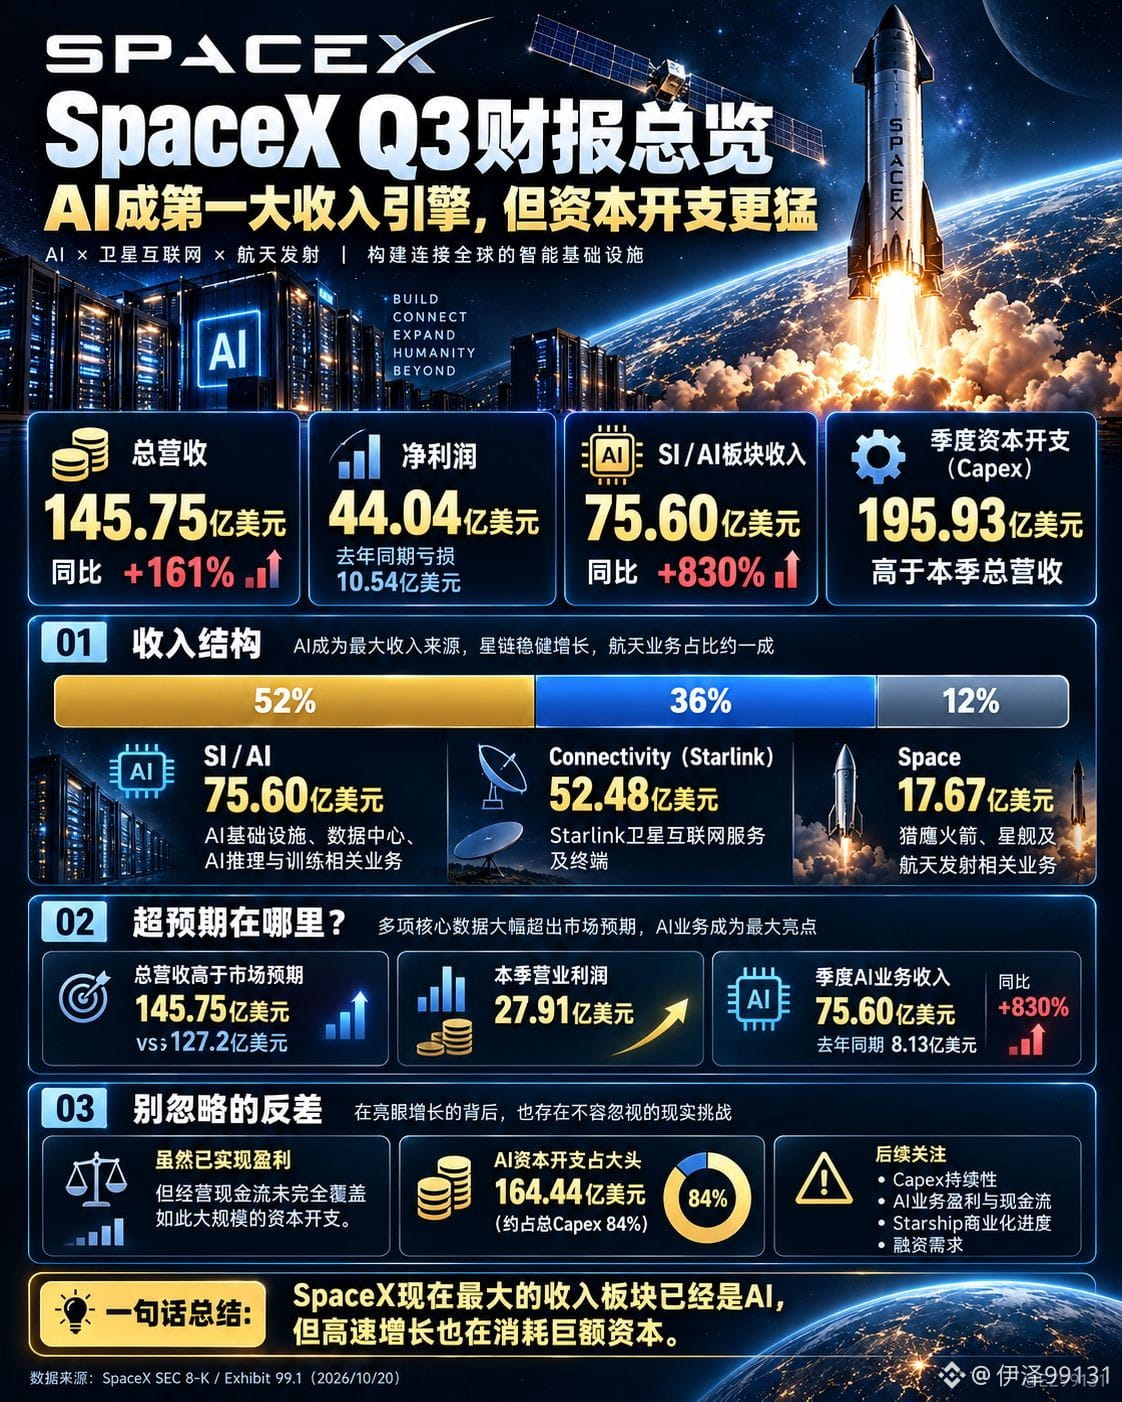
Отчётность SpaceX взорвала рынок! Выручка от ИИ взлетела на 830%, но самой прибыльной оказалась вовсе не ИИ
$SPCX опубликовала вчера отчёт за третий квартал — цифры действительно впечатляют.
Общая выручка составила 14,575 млрд долларов, увеличившись на 161% год к году.
Чистая прибыль — 4,404 млрд долларов, тогда как за аналогичный период прошлого года компания понесла убыток в 1,054 млрд долларов.
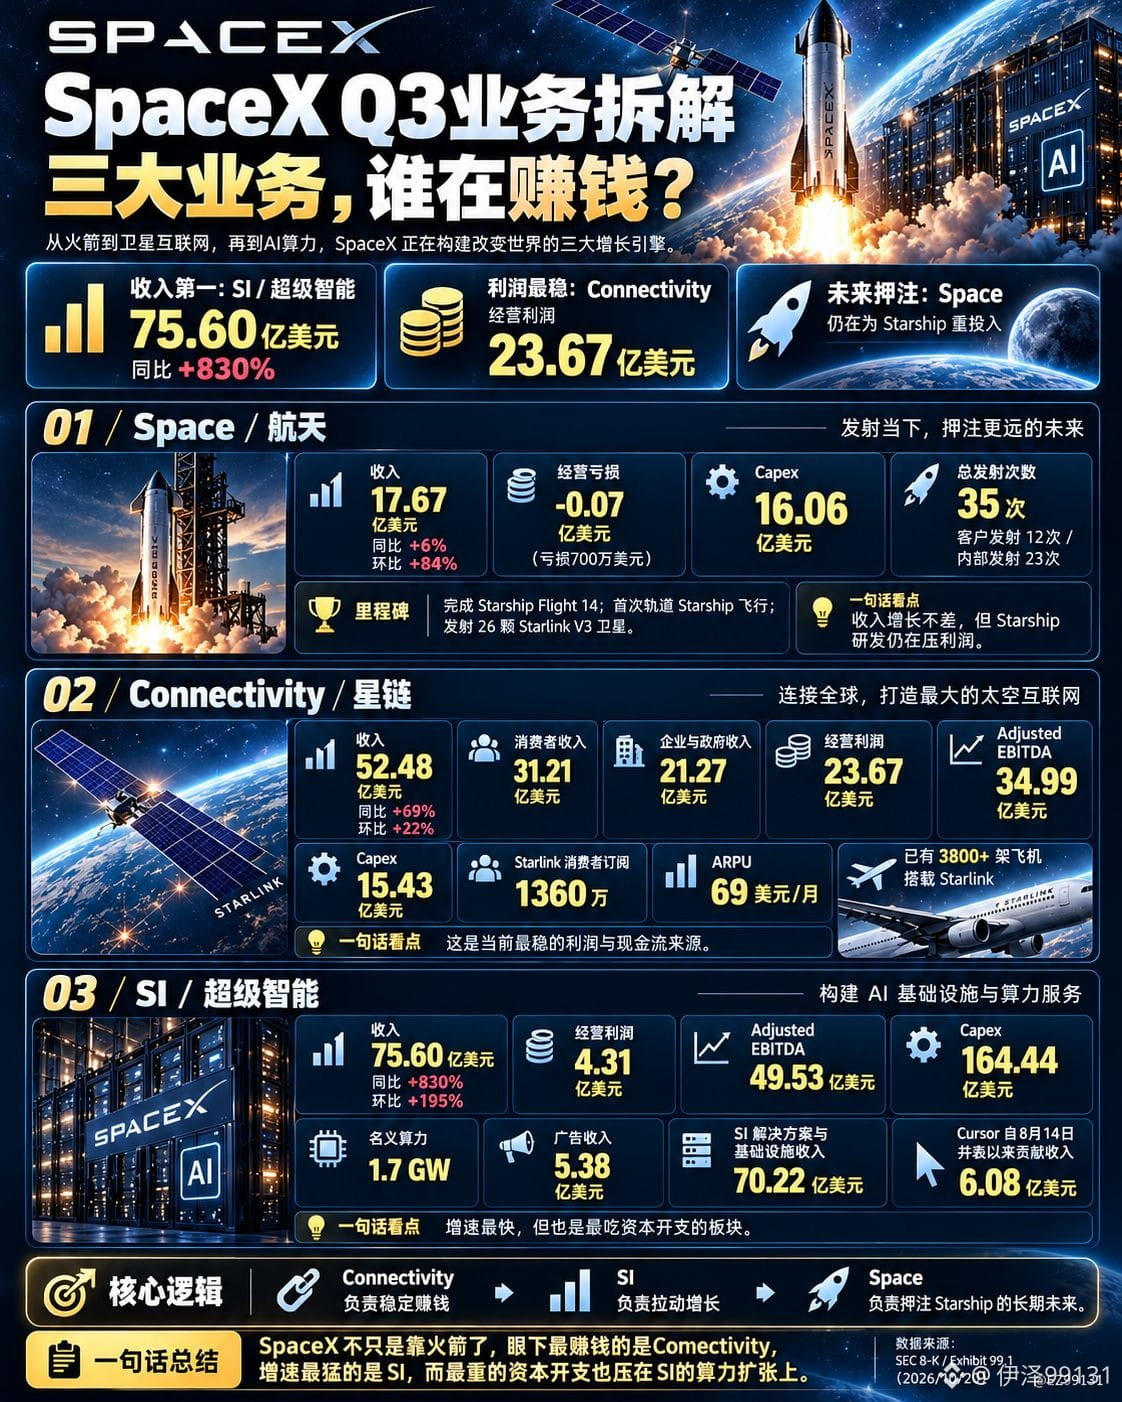
Самый впечатляющий результат показал бизнес в сфере ИИ: выручка за квартал достигла 7,560 млрд долларов, увеличившись на 830% год к году. Теперь на него приходится 52% общей выручки SpaceX.
Иными словами, SpaceX, которую все привыкли воспринимать как компанию, строящую ракеты и запускающую спутники, теперь получает основную часть доходов от ИИ.
Но, внимательно изучив отчётность, я понял, что внимания заслуживают скорее две другие группы цифр.
Первая — прибыль.
Выручка бизнеса в сфере ИИ составила 7,560 млрд долларов, но операционная прибыль — всего 431 млн долларов.
А вот бизнес в сфере связи, куда входит Starlink, при выручке в 5,248 млрд долларов принёс 2,367 млрд долларов операционной прибыли.
Сейчас быстрее всего у SpaceX растёт бизнес в сфере ИИ, но стабильную прибыль по-прежнему приносит Starlink.
Вторая группа — капитальные затраты.
В этом квартале общие капитальные затраты SpaceX составили 19,593 млрд долларов, из них 16,444 млрд долларов были вложены в ИИ — почти 84% от общей суммы.
За один квартал!
Расходы на ИИ уже превысили квартальную выручку всей компании.
Хотя чистая прибыль SpaceX составила 4,4 млрд долларов, бухгалтерская прибыль — не то же самое, что свободный денежный поток. В дальнейшем нужно будет оценить, какую денежную отдачу принесут эти огромные вложения в дата-центры и вычислительные мощности.
С этой проблемой сталкивается вся цепочка компаний, связанных с ИИ, на американском фондовом рынке.
От $NVDA, $AVGO и $MRVL до $MSFT, $META, $AMZN и $GOOGL — все вкладывают огромные средства в ИИ.
Заказы на чипы растут, спрос на вычислительные мощности усиливается, и выручка действительно увеличивается.
Бизнес-модель SpaceX становится всё понятнее.
Я по-прежнему верю в перспективы развития инфраструктуры ИИ в ближайшие несколько лет, но не считаю, что чем быстрее растёт выручка, тем привлекательнее становятся акции.
Долгосрочную доходность по-прежнему определяют рентабельность, эффективность использования капитала и денежный поток.
Этот отчёт как раз показывает одну из самых интересных сторон суперцикла ИИ:
Рост реален, спрос тоже реален — но огромные расходы столь же реальны.
В будущем, возможно, важнее будет не то, у кого быстрее всего растёт выручка от ИИ, а то, кто сможет превратить вычислительные мощности в стабильный и значительный свободный денежный поток.
#SpaceX #SPCX #NVDA #американскиеакции #искусственныйинтеллект
Отчётность SpaceX взорвала рынок! Выручка от ИИ взлетела на 830%, но самой прибыльной оказалась вовсе не ИИ
$SPCX опубликовала вчера отчёт за третий квартал — цифры действительно впечатляют.
Общая выручка составила 14,575 млрд долларов, увеличившись на 161% год к году.
Чистая прибыль — 4,404 млрд долларов, тогда как за аналогичный период прошлого года компания понесла убыток в 1,054 млрд долларов.
Самый впечатляющий результат показал бизнес в сфере ИИ: выручка за квартал достигла 7,560 млрд долларов, увеличившись на 830% год к году. Теперь на него приходится 52% общей выручки SpaceX.
Иными словами, SpaceX, которую все привыкли воспринимать как компанию, строящую ракеты и запускающую спутники, теперь получает основную часть доходов от ИИ.
Но, внимательно изучив отчётность, я понял, что внимания заслуживают скорее две другие группы цифр.
Первая — прибыль.
Выручка бизнеса в сфере ИИ составила 7,560 млрд долларов, но операционная прибыль — всего 431 млн долларов.
А вот бизнес в сфере связи, куда входит Starlink, при выручке в 5,248 млрд долларов принёс 2,367 млрд долларов операционной прибыли.
Сейчас быстрее всего у SpaceX растёт бизнес в сфере ИИ, но стабильную прибыль по-прежнему приносит Starlink.
Вторая группа — капитальные затраты.
В этом квартале общие капитальные затраты SpaceX составили 19,593 млрд долларов, из них 16,444 млрд долларов были вложены в ИИ — почти 84% от общей суммы.
За один квартал!
Расходы на ИИ уже превысили квартальную выручку всей компании.
Хотя чистая прибыль SpaceX составила 4,4 млрд долларов, бухгалтерская прибыль — не то же самое, что свободный денежный поток. В дальнейшем нужно будет оценить, какую денежную отдачу принесут эти огромные вложения в дата-центры и вычислительные мощности.
С этой проблемой сталкивается вся цепочка компаний, связанных с ИИ, на американском фондовом рынке.
От $NVDA, $AVGO и $MRVL до $MSFT, $META, $AMZN и $GOOGL — все вкладывают огромные средства в ИИ.
Заказы на чипы растут, спрос на вычислительные мощности усиливается, и выручка действительно увеличивается.
Бизнес-модель SpaceX становится всё понятнее.
Я по-прежнему верю в перспективы развития инфраструктуры ИИ в ближайшие несколько лет, но не считаю, что чем быстрее растёт выручка, тем привлекательнее становятся акции.
Долгосрочную доходность по-прежнему определяют рентабельность, эффективность использования капитала и денежный поток.
Этот отчёт как раз показывает одну из самых интересных сторон суперцикла ИИ:
Рост реален, спрос тоже реален — но огромные расходы столь же реальны.
В будущем, возможно, важнее будет не то, у кого быстрее всего растёт выручка от ИИ, а то, кто сможет превратить вычислительные мощности в стабильный и значительный свободный денежный поток.
#SpaceX #SPCX #NVDA #американскиеакции #искусственныйинтеллект
$SPCX опубликовала вчера отчёт за третий квартал — цифры действительно впечатляют.
Общая выручка составила 14,575 млрд долларов, увеличившись на 161% год к году.
Чистая прибыль — 4,404 млрд долларов, тогда как за аналогичный период прошлого года компания понесла убыток в 1,054 млрд долларов.
Самый впечатляющий результат показал бизнес в сфере ИИ: выручка за квартал достигла 7,560 млрд долларов, увеличившись на 830% год к году. Теперь на него приходится 52% общей выручки SpaceX.
Иными словами, SpaceX, которую все привыкли воспринимать как компанию, строящую ракеты и запускающую спутники, теперь получает основную часть доходов от ИИ.
Но, внимательно изучив отчётность, я понял, что внимания заслуживают скорее две другие группы цифр.
Первая — прибыль.
Выручка бизнеса в сфере ИИ составила 7,560 млрд долларов, но операционная прибыль — всего 431 млн долларов.
А вот бизнес в сфере связи, куда входит Starlink, при выручке в 5,248 млрд долларов принёс 2,367 млрд долларов операционной прибыли.
Сейчас быстрее всего у SpaceX растёт бизнес в сфере ИИ, но стабильную прибыль по-прежнему приносит Starlink.
Вторая группа — капитальные затраты.
В этом квартале общие капитальные затраты SpaceX составили 19,593 млрд долларов, из них 16,444 млрд долларов были вложены в ИИ — почти 84% от общей суммы.
За один квартал!
Расходы на ИИ уже превысили квартальную выручку всей компании.
Хотя чистая прибыль SpaceX составила 4,4 млрд долларов, бухгалтерская прибыль — не то же самое, что свободный денежный поток. В дальнейшем нужно будет оценить, какую денежную отдачу принесут эти огромные вложения в дата-центры и вычислительные мощности.
С этой проблемой сталкивается вся цепочка компаний, связанных с ИИ, на американском фондовом рынке.
От $NVDA, $AVGO и $MRVL до $MSFT, $META, $AMZN и $GOOGL — все вкладывают огромные средства в ИИ.
Заказы на чипы растут, спрос на вычислительные мощности усиливается, и выручка действительно увеличивается.
Бизнес-модель SpaceX становится всё понятнее.
Я по-прежнему верю в перспективы развития инфраструктуры ИИ в ближайшие несколько лет, но не считаю, что чем быстрее растёт выручка, тем привлекательнее становятся акции.
Долгосрочную доходность по-прежнему определяют рентабельность, эффективность использования капитала и денежный поток.
Этот отчёт как раз показывает одну из самых интересных сторон суперцикла ИИ:
Рост реален, спрос тоже реален — но огромные расходы столь же реальны.
В будущем, возможно, важнее будет не то, у кого быстрее всего растёт выручка от ИИ, а то, кто сможет превратить вычислительные мощности в стабильный и значительный свободный денежный поток.
#SpaceX #SPCX #NVDA #американскиеакции #искусственныйинтеллект
1
167
·
--
Проверено
Статья
$NVDA AI-серверы внезапно должны подорожать более чем на 15%, настоящий главный победитель может быть $MUСерверы NVIDIA подорожали более чем на 15%.
① Самый важный благоприятный фактор
1. Стало известно, что серверы $NVDA подорожали более чем на 15%; истинная выгода может оказаться не только у Nvidia
В субботу агентство Bloomberg сообщило, что некоторые крупнейшие клиенты NVIDIA уже получили уведомление: во многих случаях цены на серверы с ИИ-чипами вырастут более чем на 15%.
В основном повышение цен повлияет на системы, поставки которых начнутся в начале 2027 года, включая:
Вера Рубин
Грейс Блэквелл
А на этот раз повышение цен из-за одной очень важной причины:
Цены на чипы памяти резко выросли.
Reuters уже подтвердило это сообщение Bloomberg.
Рынок последние несколько месяцев обсуждает:
$NVDA AI-серверы внезапно должны подорожать более чем на 15%, настоящий главный победитель может быть $MU
Серверы NVIDIA подорожали более чем на 15%.
① Самый важный благоприятный фактор
1. Стало известно, что серверы $NVDA подорожали более чем на 15%; истинная выгода может оказаться не только у Nvidia
В субботу агентство Bloomberg сообщило, что некоторые крупнейшие клиенты NVIDIA уже получили уведомление: во многих случаях цены на серверы с ИИ-чипами вырастут более чем на 15%.
В основном повышение цен повлияет на системы, поставки которых начнутся в начале 2027 года, включая:
Вера Рубин
Грейс Блэквелл
А на этот раз повышение цен из-за одной очень важной причины:
Цены на чипы памяти резко выросли.
Reuters уже подтвердило это сообщение Bloomberg.
Рынок последние несколько месяцев обсуждает:
① Самый важный благоприятный фактор
1. Стало известно, что серверы $NVDA подорожали более чем на 15%; истинная выгода может оказаться не только у Nvidia
В субботу агентство Bloomberg сообщило, что некоторые крупнейшие клиенты NVIDIA уже получили уведомление: во многих случаях цены на серверы с ИИ-чипами вырастут более чем на 15%.
В основном повышение цен повлияет на системы, поставки которых начнутся в начале 2027 года, включая:
Вера Рубин
Грейс Блэквелл
А на этот раз повышение цен из-за одной очень важной причины:
Цены на чипы памяти резко выросли.
Reuters уже подтвердило это сообщение Bloomberg.
Рынок последние несколько месяцев обсуждает:
1
806
·
--
Статья
Минфин только что «спас» эти казначейские облигации на один день, а 30Y снова вернулась к 5.26%, так что США действительно начали YCC?#США_акции #ИИ #полупроводники
Спрос на ИИ не рухнул, рынок переходит с «покупки ИИ» на «покупку определённости»
Прошлой ночью американские акции продолжили корректироваться.
Промышленный индекс Доу -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Но внутри полупроводников всё абсолютно не похоже на единый тренд:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA Небольшое снижение
Сейчас рынок на самом деле очень интересный
Индексы торгуют гособлигации США и нефть, но деньги при этом начали искать в ИИ те компании, у которых реально есть заказы и денежные потоки.
① Самый важный позитивный сигнал
$MU Настоящий позитив — это не рост на 4%, а то, что Hynix и Samsung начали возвращать акционерам деньги, заработанные на ИИ.
Минфин только что «спас» эти казначейские облигации на один день, а 30Y снова вернулась к 5.26%, так что США действительно начали YCC?
#США_акции #ИИ #полупроводники
Спрос на ИИ не рухнул, рынок переходит с «покупки ИИ» на «покупку определённости»
Прошлой ночью американские акции продолжили корректироваться.
Промышленный индекс Доу -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Но внутри полупроводников всё абсолютно не похоже на единый тренд:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA Небольшое снижение
Сейчас рынок на самом деле очень интересный
Индексы торгуют гособлигации США и нефть, но деньги при этом начали искать в ИИ те компании, у которых реально есть заказы и денежные потоки.
① Самый важный позитивный сигнал
$MU Настоящий позитив — это не рост на 4%, а то, что Hynix и Samsung начали возвращать акционерам деньги, заработанные на ИИ.
Спрос на ИИ не рухнул, рынок переходит с «покупки ИИ» на «покупку определённости»
Прошлой ночью американские акции продолжили корректироваться.
Промышленный индекс Доу -1.32%, S&P 500 -0.87%, Nasdaq -1.00%.
Но внутри полупроводников всё абсолютно не похоже на единый тренд:
$MRVL +5.8%
$MU +3.97%
$AVGO +0.43%
$NVDA Небольшое снижение
Сейчас рынок на самом деле очень интересный
Индексы торгуют гособлигации США и нефть, но деньги при этом начали искать в ИИ те компании, у которых реально есть заказы и денежные потоки.
① Самый важный позитивный сигнал
$MU Настоящий позитив — это не рост на 4%, а то, что Hynix и Samsung начали возвращать акционерам деньги, заработанные на ИИ.
1
723
·
--
Статья
Google — это не так просто, как инвестировать $MRVL на 12,1 млрд долларов; по‑настоящему ценно то, что стоит за этим: траектория выручки на 120 млрд долларовМинувшей ночью три ключевых индекса США слегка закрылись в плюс, однако внутри полупроводниковой отрасли наблюдается заметная дифференциация: MRVL +9.9%, AVGO -4.6%, AMD -3.6%, NVDA -1.0%, MU -0.4%. При этом Казначейство США внезапно усилило обратные выкупы долгосрочных облигаций, что снизило доходности на длинном конце; но протокол заседания ФРС снова явно оказался «ястребиным», а Brent по‑прежнему держится выше 91 доллара. Поэтому это рынок с «временной макро-поддержкой», а внутри AI-сектора продолжается расслоение.
① Самый важный позитивный фактор
1. Google × Marvell: это не обычное сотрудничество — это апгрейд логики оценки стоимости MRVL
Это самое важное новостное событие по всей AI-полупроводниковой отрасли за прошлую ночь.
Google — это не так просто, как инвестировать $MRVL на 12,1 млрд долларов; по‑настоящему ценно то, что стоит за этим: траектория выручки на 120 млрд долларов
Минувшей ночью три ключевых индекса США слегка закрылись в плюс, однако внутри полупроводниковой отрасли наблюдается заметная дифференциация: MRVL +9.9%, AVGO -4.6%, AMD -3.6%, NVDA -1.0%, MU -0.4%. При этом Казначейство США внезапно усилило обратные выкупы долгосрочных облигаций, что снизило доходности на длинном конце; но протокол заседания ФРС снова явно оказался «ястребиным», а Brent по‑прежнему держится выше 91 доллара. Поэтому это рынок с «временной макро-поддержкой», а внутри AI-сектора продолжается расслоение.
① Самый важный позитивный фактор
1. Google × Marvell: это не обычное сотрудничество — это апгрейд логики оценки стоимости MRVL
Это самое важное новостное событие по всей AI-полупроводниковой отрасли за прошлую ночь.
① Самый важный позитивный фактор
1. Google × Marvell: это не обычное сотрудничество — это апгрейд логики оценки стоимости MRVL
Это самое важное новостное событие по всей AI-полупроводниковой отрасли за прошлую ночь.
1
614
·
--
Проверено
Китай ослабил ограничения на чипы Nvidia H200, ByteDance и Tencent получили по 10 000 штук
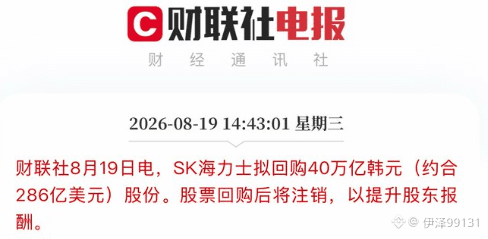
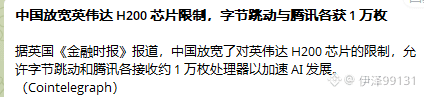
По данным британской газеты Financial Times, Китай ослабил ограничения на <$NVDAB > чипов Nvidia H200, разрешив ByteDance и Tencent получить примерно по 10 000 процессоров, чтобы ускорить развитие ИИ.
$SKHY
Выкупит акции на сумму 400 трлн вон, выкупленные акции будут аннулированы и возвращены акционерам. (стоимость: 28,6 млрд долларов США)
ИИ-пузырь еще не надулся — просто в последнее время рынок облигаций вялый, посмотрим, как 8.28 Федеральная резервная система представит пакет мер политики.
Китай ослабил ограничения на чипы Nvidia H200, ByteDance и Tencent получили по 10 000 штук
По данным британской газеты Financial Times, Китай ослабил ограничения на <$NVDAB > чипов Nvidia H200, разрешив ByteDance и Tencent получить примерно по 10 000 процессоров, чтобы ускорить развитие ИИ.
$SKHY
Выкупит акции на сумму 400 трлн вон, выкупленные акции будут аннулированы и возвращены акционерам. (стоимость: 28,6 млрд долларов США)
ИИ-пузырь еще не надулся — просто в последнее время рынок облигаций вялый, посмотрим, как 8.28 Федеральная резервная система представит пакет мер политики.
По данным британской газеты Financial Times, Китай ослабил ограничения на <$NVDAB > чипов Nvidia H200, разрешив ByteDance и Tencent получить примерно по 10 000 процессоров, чтобы ускорить развитие ИИ.
$SKHY
Выкупит акции на сумму 400 трлн вон, выкупленные акции будут аннулированы и возвращены акционерам. (стоимость: 28,6 млрд долларов США)
ИИ-пузырь еще не надулся — просто в последнее время рынок облигаций вялый, посмотрим, как 8.28 Федеральная резервная система представит пакет мер политики.
3
3
9.7k
·
--
Проверено
Статья
Nokia 23 июля хочет продолжить рост — нужно доказать три вещи: заказы на AI/cloud не остывают, рост Optical/IP можно продолжать повышать, маржа не «съедена» тяжелыми активами и интеграционными затратами. Позитивные пункты и риски перед публикацией отчетаВ США акции $NOK Nokia подтверждено: 23 июля 2026 года компания опубликует результаты за Q2 и за первую половину года. Corporation | Nokia
До публикации отчета текущая ключевая
Теперь Nokia уже не просто «традиционная телекоммуникационная акция». Рынок смотрит на нее заново по трем линиям AI-инфраструктуры:
Первая: Optical Networks / AI DCI. Расширение AI-датацентров порождает потребность во взаимосвязи между датацентрами. Nokia усиливает когерентную оптику и системы оптической передачи через Infinera.
В Q1 рост Optical Networks — 20%, Network Infrastructure — 6%. Компания также подняла целевой рост Network Infrastructure на 2026 год до 12%–14% и предполагает совокупный рост IP + Optical Networks на 18%–20%.
Nokia 23 июля хочет продолжить рост — нужно доказать три вещи: заказы на AI/cloud не остывают, рост Optical/IP можно продолжать повышать, маржа не «съедена» тяжелыми активами и интеграционными затратами. Позитивные пункты и риски перед публикацией отчета
В США акции $NOK Nokia подтверждено: 23 июля 2026 года компания опубликует результаты за Q2 и за первую половину года. Corporation | Nokia
До публикации отчета текущая ключевая
Теперь Nokia уже не просто «традиционная телекоммуникационная акция». Рынок смотрит на нее заново по трем линиям AI-инфраструктуры:
Первая: Optical Networks / AI DCI. Расширение AI-датацентров порождает потребность во взаимосвязи между датацентрами. Nokia усиливает когерентную оптику и системы оптической передачи через Infinera.
В Q1 рост Optical Networks — 20%, Network Infrastructure — 6%. Компания также подняла целевой рост Network Infrastructure на 2026 год до 12%–14% и предполагает совокупный рост IP + Optical Networks на 18%–20%.
До публикации отчета текущая ключевая
Теперь Nokia уже не просто «традиционная телекоммуникационная акция». Рынок смотрит на нее заново по трем линиям AI-инфраструктуры:
Первая: Optical Networks / AI DCI. Расширение AI-датацентров порождает потребность во взаимосвязи между датацентрами. Nokia усиливает когерентную оптику и системы оптической передачи через Infinera.
В Q1 рост Optical Networks — 20%, Network Infrastructure — 6%. Компания также подняла целевой рост Network Infrastructure на 2026 год до 12%–14% и предполагает совокупный рост IP + Optical Networks на 18%–20%.
2
4.3k
·
--
Мета, конечно, заслуживает хорошей порции критики — и почему бы ей не прояснить ситуацию!
По сути, это потому что модель получилась слабой, она не тянет по уровню OpenAI и Claude.
Доходы можно только учиться у Маска: сдавать лишние вычислительные мощности в аренду, чтобы получить дополнительную выручку.
Рынок беспокоит следующее:
Meta вложила более тысячи миллиардов долларов в AI-инфраструктуру, но ROI (окупаемость) неясен.
Если сейчас Meta сможет сдавать простаивающие или временно избыточные вычислительные мощности внешним клиентам, то это означает, что часть «давления капитальных затрат» превращается в «активы, которые можно монетизировать».
Это должно снизить опасения инвесторов по поводу окупаемости AI capex.
Логика в основном строится в трех слоях:
Первое: показать, что AI-вычислительные мощности действительно имеют внешний спрос.
Если корпоративные клиенты готовы покупать доступ к моделям Meta или исходные мощности GPU, это означает, что дело не в отсутствии спроса — а в том, что вычислительные мощности по-прежнему дефицитны.
Reuters также отмечает, что это может помочь Meta участвовать в спросе на корпоративные AI-сервисы и снизить зависимость от рекламного бизнеса.
Второе: объяснить, что AI capex Meta — это не обязательно «чистые расходы».
В официальных данных Meta за Q1 уже повысила прогноз по capex на 2026 год до 1250–1450 млрд долларов; раньше рынок воспринимал это как давление на денежный поток. Теперь, если часть вычислительных мощностей можно сдавать в аренду, рынок начнет иначе оценивать: способны ли эти центры обработки данных и GPU тоже приносить доход.
Третье: пока нет доказательств, что Meta собирается урезать инвестиции в AI.
Meta официально также заявила, что ожидает операционную прибыль в 2026 году выше, чем в 2025-м, и не подавала сигналов о «полном свертывании расходов на AI».
Поэтому Wells Fargo говорит: «Рынок неверно понял комментарии Meta про excess compute»
Мета, конечно, заслуживает хорошей порции критики — и почему бы ей не прояснить ситуацию!
По сути, это потому что модель получилась слабой, она не тянет по уровню OpenAI и Claude.
Доходы можно только учиться у Маска: сдавать лишние вычислительные мощности в аренду, чтобы получить дополнительную выручку.
Рынок беспокоит следующее:
Meta вложила более тысячи миллиардов долларов в AI-инфраструктуру, но ROI (окупаемость) неясен.
Если сейчас Meta сможет сдавать простаивающие или временно избыточные вычислительные мощности внешним клиентам, то это означает, что часть «давления капитальных затрат» превращается в «активы, которые можно монетизировать».
Это должно снизить опасения инвесторов по поводу окупаемости AI capex.
Логика в основном строится в трех слоях:
Первое: показать, что AI-вычислительные мощности действительно имеют внешний спрос.
Если корпоративные клиенты готовы покупать доступ к моделям Meta или исходные мощности GPU, это означает, что дело не в отсутствии спроса — а в том, что вычислительные мощности по-прежнему дефицитны.
Reuters также отмечает, что это может помочь Meta участвовать в спросе на корпоративные AI-сервисы и снизить зависимость от рекламного бизнеса.
Второе: объяснить, что AI capex Meta — это не обязательно «чистые расходы».
В официальных данных Meta за Q1 уже повысила прогноз по capex на 2026 год до 1250–1450 млрд долларов; раньше рынок воспринимал это как давление на денежный поток. Теперь, если часть вычислительных мощностей можно сдавать в аренду, рынок начнет иначе оценивать: способны ли эти центры обработки данных и GPU тоже приносить доход.
Третье: пока нет доказательств, что Meta собирается урезать инвестиции в AI.
Meta официально также заявила, что ожидает операционную прибыль в 2026 году выше, чем в 2025-м, и не подавала сигналов о «полном свертывании расходов на AI».
Поэтому Wells Fargo говорит: «Рынок неверно понял комментарии Meta про excess compute»
По сути, это потому что модель получилась слабой, она не тянет по уровню OpenAI и Claude.
Доходы можно только учиться у Маска: сдавать лишние вычислительные мощности в аренду, чтобы получить дополнительную выручку.
Рынок беспокоит следующее:
Meta вложила более тысячи миллиардов долларов в AI-инфраструктуру, но ROI (окупаемость) неясен.
Если сейчас Meta сможет сдавать простаивающие или временно избыточные вычислительные мощности внешним клиентам, то это означает, что часть «давления капитальных затрат» превращается в «активы, которые можно монетизировать».
Это должно снизить опасения инвесторов по поводу окупаемости AI capex.
Логика в основном строится в трех слоях:
Первое: показать, что AI-вычислительные мощности действительно имеют внешний спрос.
Если корпоративные клиенты готовы покупать доступ к моделям Meta или исходные мощности GPU, это означает, что дело не в отсутствии спроса — а в том, что вычислительные мощности по-прежнему дефицитны.
Reuters также отмечает, что это может помочь Meta участвовать в спросе на корпоративные AI-сервисы и снизить зависимость от рекламного бизнеса.
Второе: объяснить, что AI capex Meta — это не обязательно «чистые расходы».
В официальных данных Meta за Q1 уже повысила прогноз по capex на 2026 год до 1250–1450 млрд долларов; раньше рынок воспринимал это как давление на денежный поток. Теперь, если часть вычислительных мощностей можно сдавать в аренду, рынок начнет иначе оценивать: способны ли эти центры обработки данных и GPU тоже приносить доход.
Третье: пока нет доказательств, что Meta собирается урезать инвестиции в AI.
Meta официально также заявила, что ожидает операционную прибыль в 2026 году выше, чем в 2025-м, и не подавала сигналов о «полном свертывании расходов на AI».
Поэтому Wells Fargo говорит: «Рынок неверно понял комментарии Meta про excess compute»

2
11
4.6k
·
--
Статья
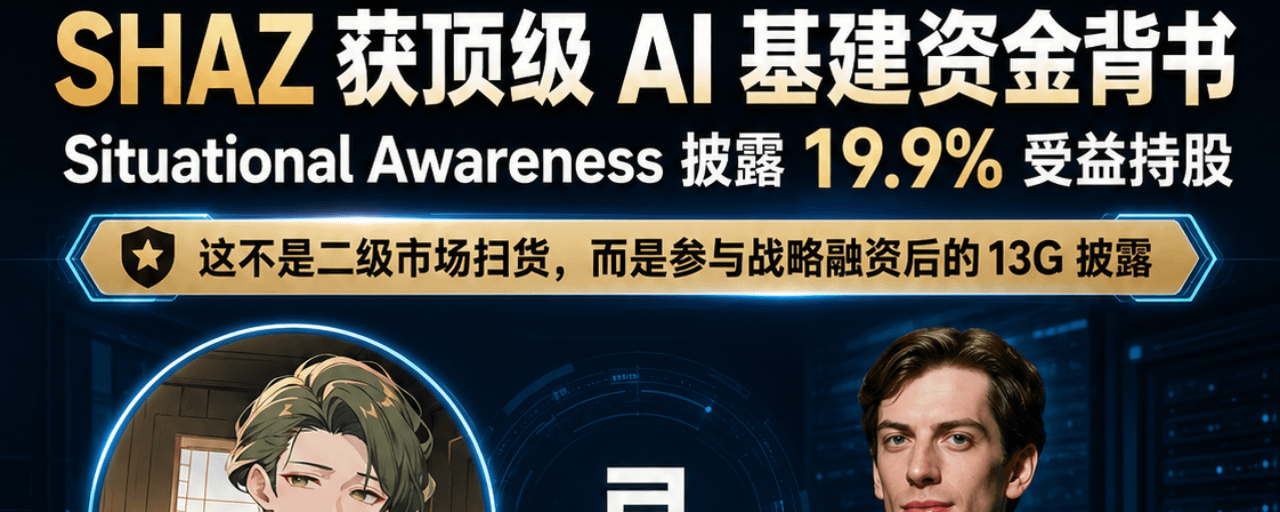
$SHAZ начинает превращаться из «высокорисковой AI‑облачной компании с малой капитализацией» в «APAC AI Factory‑платформу, подтверждённую фондами топ‑уровня, работающими с AI‑инфраструктурой».Как и ожидалось! Мы набрали позицию по $SHAZ две недели назад — попали в точку!
$NBIS $CRWV выросли очень сильно, a SHAZ только-только начинает!
Если исходить из условий private placement, эквивалентная себестоимость партии $SHAZ от Situational Awareness в основном составляет около $68,73 за акцию. Эту цену можно считать ключевой линией себестоимости для стратегического входа Leopold.
Situational Awareness, раскрывающая владение за Leopold Aschenbrenner, раскрыла выгодное владение 19,9% Sharon AI.
Обратите внимание: это не просто «клички от розничных блогеров».
Это по сути ключевой капитал, который действительно ставит на AI‑инфраструктуру — он помещает SHAZ в свою систему «тяжёлых» позиций.
$SHAZ начинает превращаться из «высокорисковой AI‑облачной компании с малой капитализацией» в «APAC AI Factory‑платформу, подтверждённую фондами топ‑уровня, работающими с AI‑инфраструктурой».
Как и ожидалось! Мы набрали позицию по $SHAZ две недели назад — попали в точку!
$NBIS $CRWV выросли очень сильно, a SHAZ только-только начинает!
Если исходить из условий private placement, эквивалентная себестоимость партии $SHAZ от Situational Awareness в основном составляет около $68,73 за акцию. Эту цену можно считать ключевой линией себестоимости для стратегического входа Leopold.
Situational Awareness, раскрывающая владение за Leopold Aschenbrenner, раскрыла выгодное владение 19,9% Sharon AI.
Обратите внимание: это не просто «клички от розничных блогеров».
Это по сути ключевой капитал, который действительно ставит на AI‑инфраструктуру — он помещает SHAZ в свою систему «тяжёлых» позиций.
$NBIS $CRWV выросли очень сильно, a SHAZ только-только начинает!
Если исходить из условий private placement, эквивалентная себестоимость партии $SHAZ от Situational Awareness в основном составляет около $68,73 за акцию. Эту цену можно считать ключевой линией себестоимости для стратегического входа Leopold.
Situational Awareness, раскрывающая владение за Leopold Aschenbrenner, раскрыла выгодное владение 19,9% Sharon AI.
Обратите внимание: это не просто «клички от розничных блогеров».
Это по сути ключевой капитал, который действительно ставит на AI‑инфраструктуру — он помещает SHAZ в свою систему «тяжёлых» позиций.
CRWVUS+3,61%
SHAZUS+4,59%
NBISUS+4,30%
11
5.9k
·
--
Статья
Последние новости о ситуации на рынке США за неделю: ключевые макрофакторы, позитивные и негативные элементы, продолжение выпуска качественного анализаВыходные → Понедельник: краткий обзор по рынку США
🟢 Оптимистичные события
Напряженность на Ближнем Востоке ослабла, поддерживая активы с риском
Ключевой макро-фактор в понедельник — сообщаемая деэскалация между США и Ираном после военных обменов в минувшие выходные. Рынки восприняли последние события как снижение вероятности длительного сбоев в морских перевозках нефти. Фьючерсы на акции США, особенно фьючерсы на Nasdaq, выросли до открытия, поскольку инвесторы вернулись к активам роста. (Reuters)
Наиболее позитивно для
Последние новости о ситуации на рынке США за неделю: ключевые макрофакторы, позитивные и негативные элементы, продолжение выпуска качественного анализа
Выходные → Понедельник: краткий обзор по рынку США
🟢 Оптимистичные события
Напряженность на Ближнем Востоке ослабла, поддерживая активы с риском
Ключевой макро-фактор в понедельник — сообщаемая деэскалация между США и Ираном после военных обменов в минувшие выходные. Рынки восприняли последние события как снижение вероятности длительного сбоев в морских перевозках нефти. Фьючерсы на акции США, особенно фьючерсы на Nasdaq, выросли до открытия, поскольку инвесторы вернулись к активам роста. (Reuters)
Наиболее позитивно для
🟢 Оптимистичные события
Напряженность на Ближнем Востоке ослабла, поддерживая активы с риском
Ключевой макро-фактор в понедельник — сообщаемая деэскалация между США и Ираном после военных обменов в минувшие выходные. Рынки восприняли последние события как снижение вероятности длительного сбоев в морских перевозках нефти. Фьючерсы на акции США, особенно фьючерсы на Nasdaq, выросли до открытия, поскольку инвесторы вернулись к активам роста. (Reuters)
Наиболее позитивно для
1
2.9k
·
--
Статья
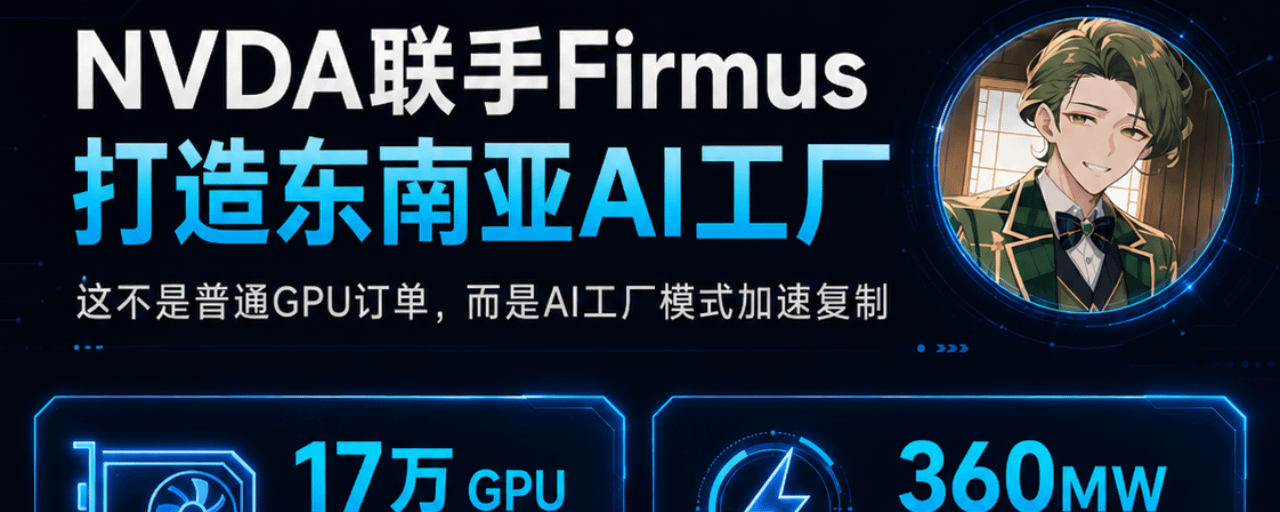
Австралийская компания по инфраструктуре искусственного интеллекта Firmus Technologies в понедельник заявила, что заключила стратегическое партнёрство с компанией NVIDIA (NVDA.O)Firmus построит на острове Батам в Индонезии ИИ‑фабрику NVIDIA DSX мощностью 360 МВт. Соглашение охватывает до 170 тысяч NVIDIA AI‑ускорителей, включая платформы Grace Blackwell, Vera Rubin и Vera и т. п.; сроки поставки сосредоточены в период 2027–2028 годов.
Firmus ожидает, что, исходя из уже существующих клиентских обязательств по предзаказам, в ближайшие первые 6 лет выручка может составить от 25 до 30 млрд долларов.
Вычислительные мощности ИИ движутся от модели «корпорации строят всё сами» к модели «региональные ИИ‑фабрики: оптом и в розницу».
Раньше только такие гиганты, как Microsoft, Meta, Google и Amazon, могли по минимальной себестоимости получать топовые GPU и базовую инфраструктуру.
Австралийская компания по инфраструктуре искусственного интеллекта Firmus Technologies в понедельник заявила, что заключила стратегическое партнёрство с компанией NVIDIA (NVDA.O)
Firmus построит на острове Батам в Индонезии ИИ‑фабрику NVIDIA DSX мощностью 360 МВт. Соглашение охватывает до 170 тысяч NVIDIA AI‑ускорителей, включая платформы Grace Blackwell, Vera Rubin и Vera и т. п.; сроки поставки сосредоточены в период 2027–2028 годов.
Firmus ожидает, что, исходя из уже существующих клиентских обязательств по предзаказам, в ближайшие первые 6 лет выручка может составить от 25 до 30 млрд долларов.
Вычислительные мощности ИИ движутся от модели «корпорации строят всё сами» к модели «региональные ИИ‑фабрики: оптом и в розницу».
Раньше только такие гиганты, как Microsoft, Meta, Google и Amazon, могли по минимальной себестоимости получать топовые GPU и базовую инфраструктуру.
Firmus ожидает, что, исходя из уже существующих клиентских обязательств по предзаказам, в ближайшие первые 6 лет выручка может составить от 25 до 30 млрд долларов.
Вычислительные мощности ИИ движутся от модели «корпорации строят всё сами» к модели «региональные ИИ‑фабрики: оптом и в розницу».
Раньше только такие гиганты, как Microsoft, Meta, Google и Amazon, могли по минимальной себестоимости получать топовые GPU и базовую инфраструктуру.
4
5.8k
·
--
Статья
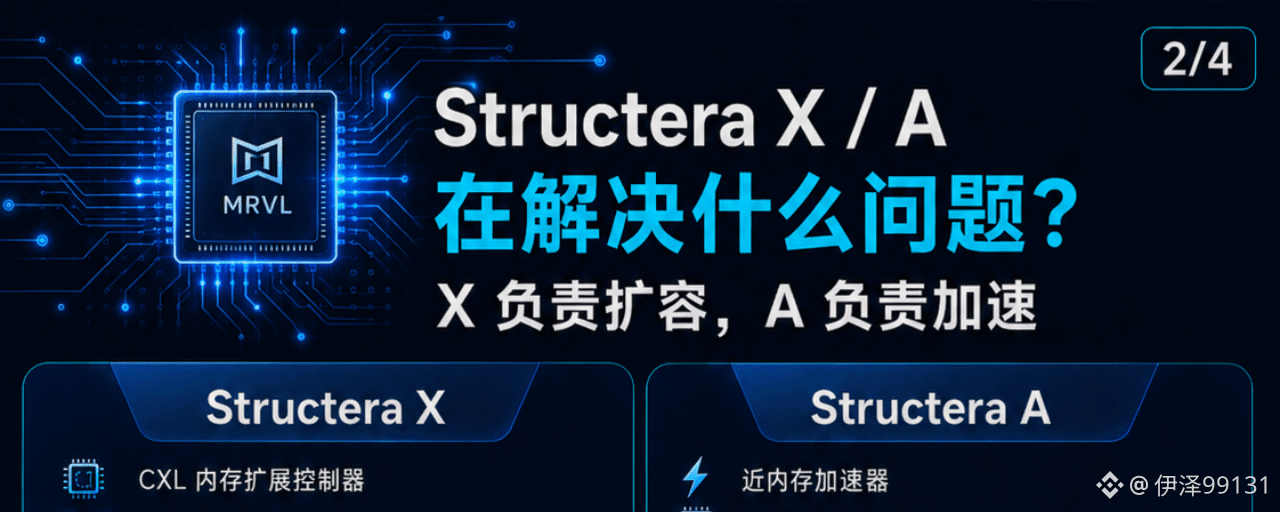
В эпоху ИИ «мемори-стена» превращается в такое же важное инфраструктурное узкое место, как и оптические межсоединения! А #Marvell одновременно возводит обе эти стеныРаньше, когда все говорили о Marvell, первая реакция была: AI ASIC, оптические межсоединения, SerDes, DSP, кремниевая фотоника, DCI.
Но на этот раз ключевой акцент Structera X и Structera A — вывести MRVL на линию главного решения проблемы ИИ-запирания в узком месте памяти.
Сейчас самые дорогие вещи в AI-ЦОД — это не только GPU.
Память становится всё дороже.
Длинные контексты, мультиагентные системы, сервисы для вывода, векторные базы данных, in-memory database, рекомендательные модели — во всех этих сценариях безумно расходуется DRAM.
GPU отвечает за вычисления.
Память отвечает за хранение и запоминание.
Оптические межсоединения отвечают за перенос данных.
Если памяти не хватает, даже самый мощный GPU всё равно упрётся в узкое место.
В эпоху ИИ «мемори-стена» превращается в такое же важное инфраструктурное узкое место, как и оптические межсоединения! А #Marvell одновременно возводит обе эти стены
Раньше, когда все говорили о Marvell, первая реакция была: AI ASIC, оптические межсоединения, SerDes, DSP, кремниевая фотоника, DCI.
Но на этот раз ключевой акцент Structera X и Structera A — вывести MRVL на линию главного решения проблемы ИИ-запирания в узком месте памяти.
Сейчас самые дорогие вещи в AI-ЦОД — это не только GPU.
Память становится всё дороже.
Длинные контексты, мультиагентные системы, сервисы для вывода, векторные базы данных, in-memory database, рекомендательные модели — во всех этих сценариях безумно расходуется DRAM.
GPU отвечает за вычисления.
Память отвечает за хранение и запоминание.
Оптические межсоединения отвечают за перенос данных.
Если памяти не хватает, даже самый мощный GPU всё равно упрётся в узкое место.
Но на этот раз ключевой акцент Structera X и Structera A — вывести MRVL на линию главного решения проблемы ИИ-запирания в узком месте памяти.
Сейчас самые дорогие вещи в AI-ЦОД — это не только GPU.
Память становится всё дороже.
Длинные контексты, мультиагентные системы, сервисы для вывода, векторные базы данных, in-memory database, рекомендательные модели — во всех этих сценариях безумно расходуется DRAM.
GPU отвечает за вычисления.
Память отвечает за хранение и запоминание.
Оптические межсоединения отвечают за перенос данных.
Если памяти не хватает, даже самый мощный GPU всё равно упрётся в узкое место.
3
3.9k
·
--
Статья
В эпоху искусственного интеллекта память становится столь же важной, как и вычислительная мощность. Если графический процессор — это вычислительная мощность мозга, то память — это способность мозга к запоминанию. Без памяти даже самый мощный ИИ не сможет добиться больших успехов.Хранение данных – это главное! Вчерашняя работа Micron была практически безупречной!
$MU Этот финансовый отчет переосмысливает индустрию хранения данных.
В эпоху искусственного интеллекта хранилище данных перестало быть просто вспомогательным компонентом и стало ключевым ресурсом вычислительных систем.
Показатель за третий квартал уже сильно завышен.
Выручка составила 41,46 миллиарда долларов.
Прибыль на акцию без учета GAAP: 25,11 долл. США.
Валовая прибыль составляет около 85%.
В четвертом квартале прогнозы стали еще более убедительными.
Прогнозируемый доход составляет от 49 до 51 миллиарда долларов.
Прогноз по прибыли на акцию (без учета GAAP) составляет от 30 до 32 долларов.
Прогнозируемая валовая прибыль составляет приблизительно 86%.
Это уже не просто незначительное превышение ожиданий; это существенно подтолкнуло модели Уолл-стрит вверх.
В эпоху искусственного интеллекта память становится столь же важной, как и вычислительная мощность. Если графический процессор — это вычислительная мощность мозга, то память — это способность мозга к запоминанию. Без памяти даже самый мощный ИИ не сможет добиться больших успехов.
Хранение данных – это главное! Вчерашняя работа Micron была практически безупречной!
$MU Этот финансовый отчет переосмысливает индустрию хранения данных.
В эпоху искусственного интеллекта хранилище данных перестало быть просто вспомогательным компонентом и стало ключевым ресурсом вычислительных систем.
Показатель за третий квартал уже сильно завышен.
Выручка составила 41,46 миллиарда долларов.
Прибыль на акцию без учета GAAP: 25,11 долл. США.
Валовая прибыль составляет около 85%.
В четвертом квартале прогнозы стали еще более убедительными.
Прогнозируемый доход составляет от 49 до 51 миллиарда долларов.
Прогноз по прибыли на акцию (без учета GAAP) составляет от 30 до 32 долларов.
Прогнозируемая валовая прибыль составляет приблизительно 86%.
Это уже не просто незначительное превышение ожиданий; это существенно подтолкнуло модели Уолл-стрит вверх.
$MU Этот финансовый отчет переосмысливает индустрию хранения данных.
В эпоху искусственного интеллекта хранилище данных перестало быть просто вспомогательным компонентом и стало ключевым ресурсом вычислительных систем.
Показатель за третий квартал уже сильно завышен.
Выручка составила 41,46 миллиарда долларов.
Прибыль на акцию без учета GAAP: 25,11 долл. США.
Валовая прибыль составляет около 85%.
В четвертом квартале прогнозы стали еще более убедительными.
Прогнозируемый доход составляет от 49 до 51 миллиарда долларов.
Прогноз по прибыли на акцию (без учета GAAP) составляет от 30 до 32 долларов.
Прогнозируемая валовая прибыль составляет приблизительно 86%.
Это уже не просто незначительное превышение ожиданий; это существенно подтолкнуло модели Уолл-стрит вверх.
3k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 146,437
341 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 92
fomcотслеживание
Просмотров: 122,132
597 обсуждают
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
Просмотров: 44,935
590 обсуждают