
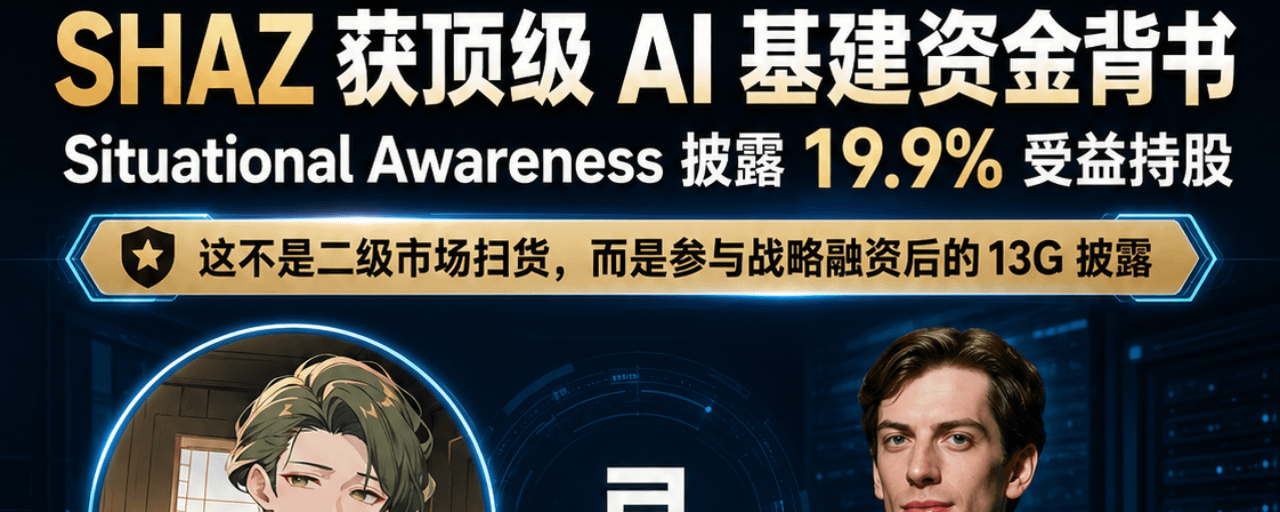

Как и ожидалось! Мы набрали позицию по $SHAZ две недели назад — попали в точку!
$NBIS $CRWV выросли очень сильно, a SHAZ только-только начинает!
Если исходить из условий private placement, эквивалентная себестоимость партии $SHAZ от Situational Awareness в основном составляет около $68,73 за акцию. Эту цену можно считать ключевой линией себестоимости для стратегического входа Leopold.
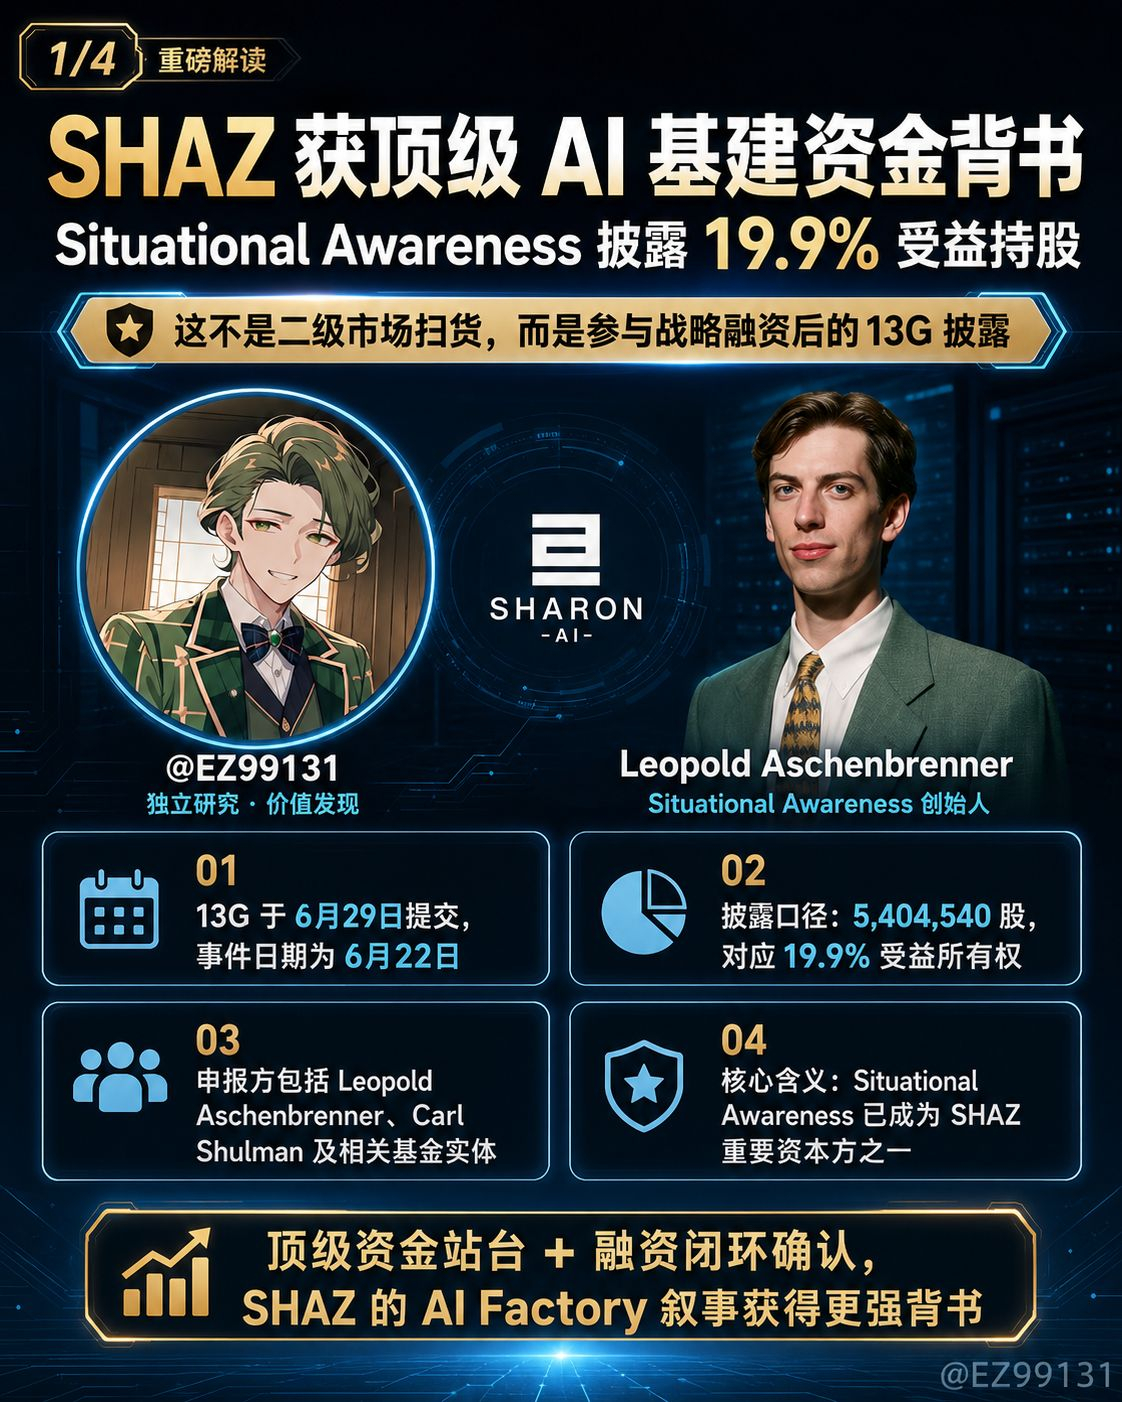
Situational Awareness, раскрывающая владение за Leopold Aschenbrenner, раскрыла выгодное владение 19,9% Sharon AI.
Обратите внимание: это не просто «клички от розничных блогеров».
Это по сути ключевой капитал, который действительно ставит на AI‑инфраструктуру — он помещает SHAZ в свою систему «тяжёлых» позиций.
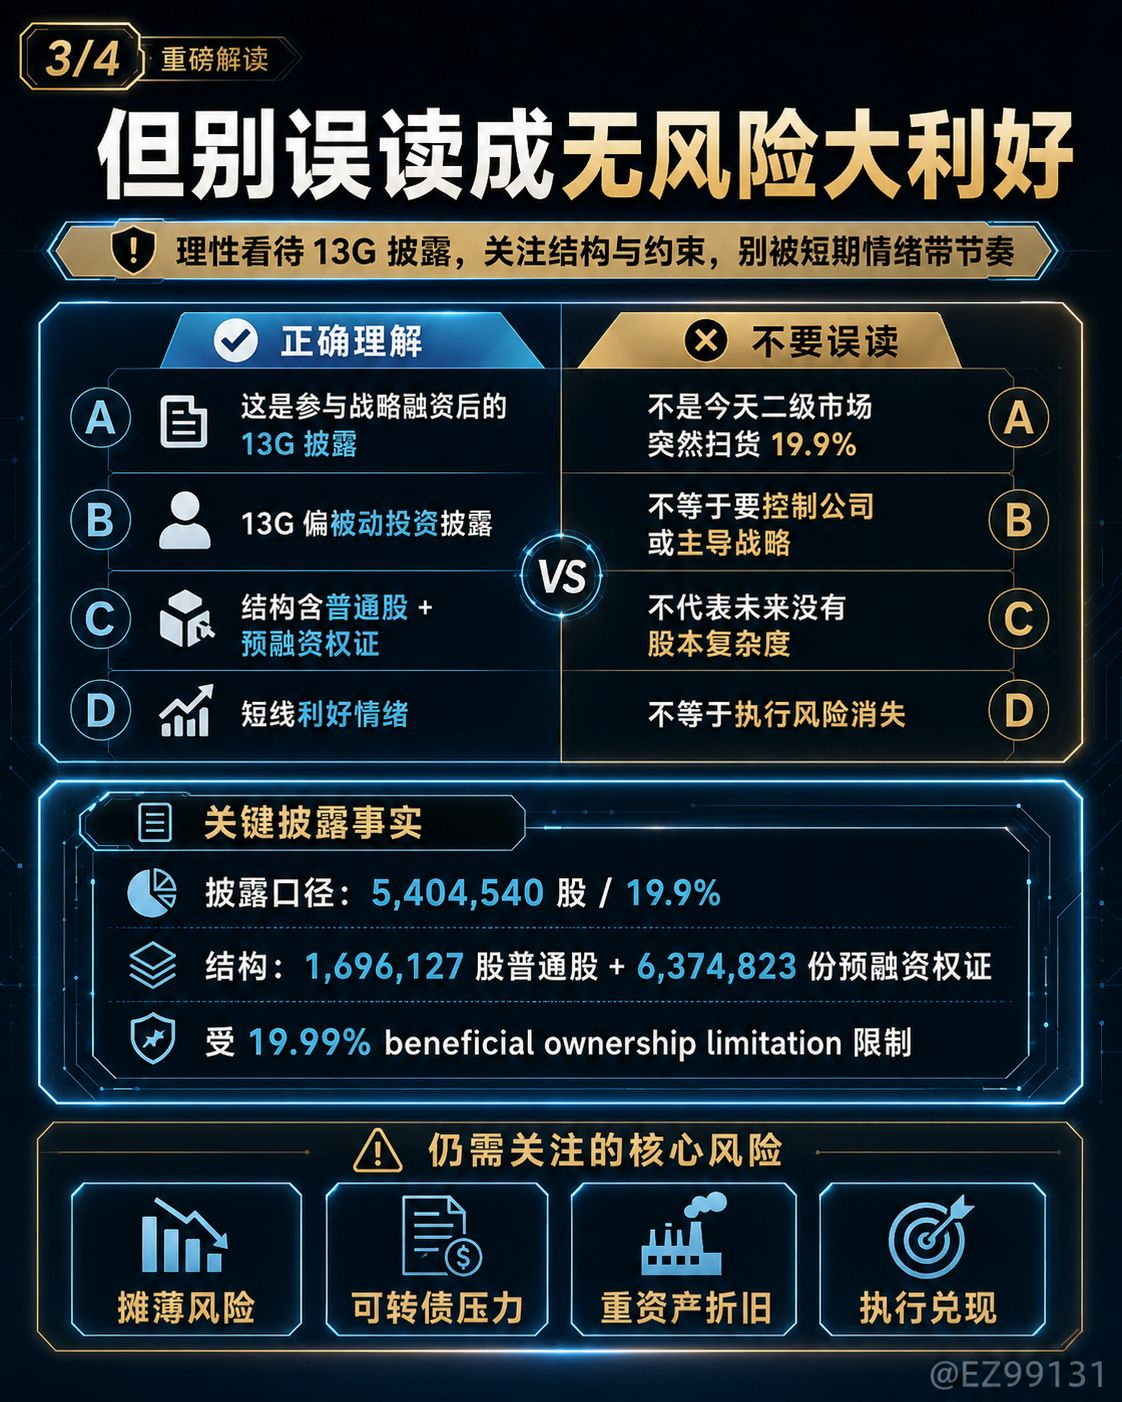
Судя по документам, связанные с Situational Awareness структуры, Leopold Aschenbrenner и Carl Shulman совместно раскрыли, что у них есть shared voting / dispositive power (совместные права голосования/распоряжения) в отношении 5 404 540 акций, что соответствует выгодному владению 19,9% обыкновенных акций класса A.
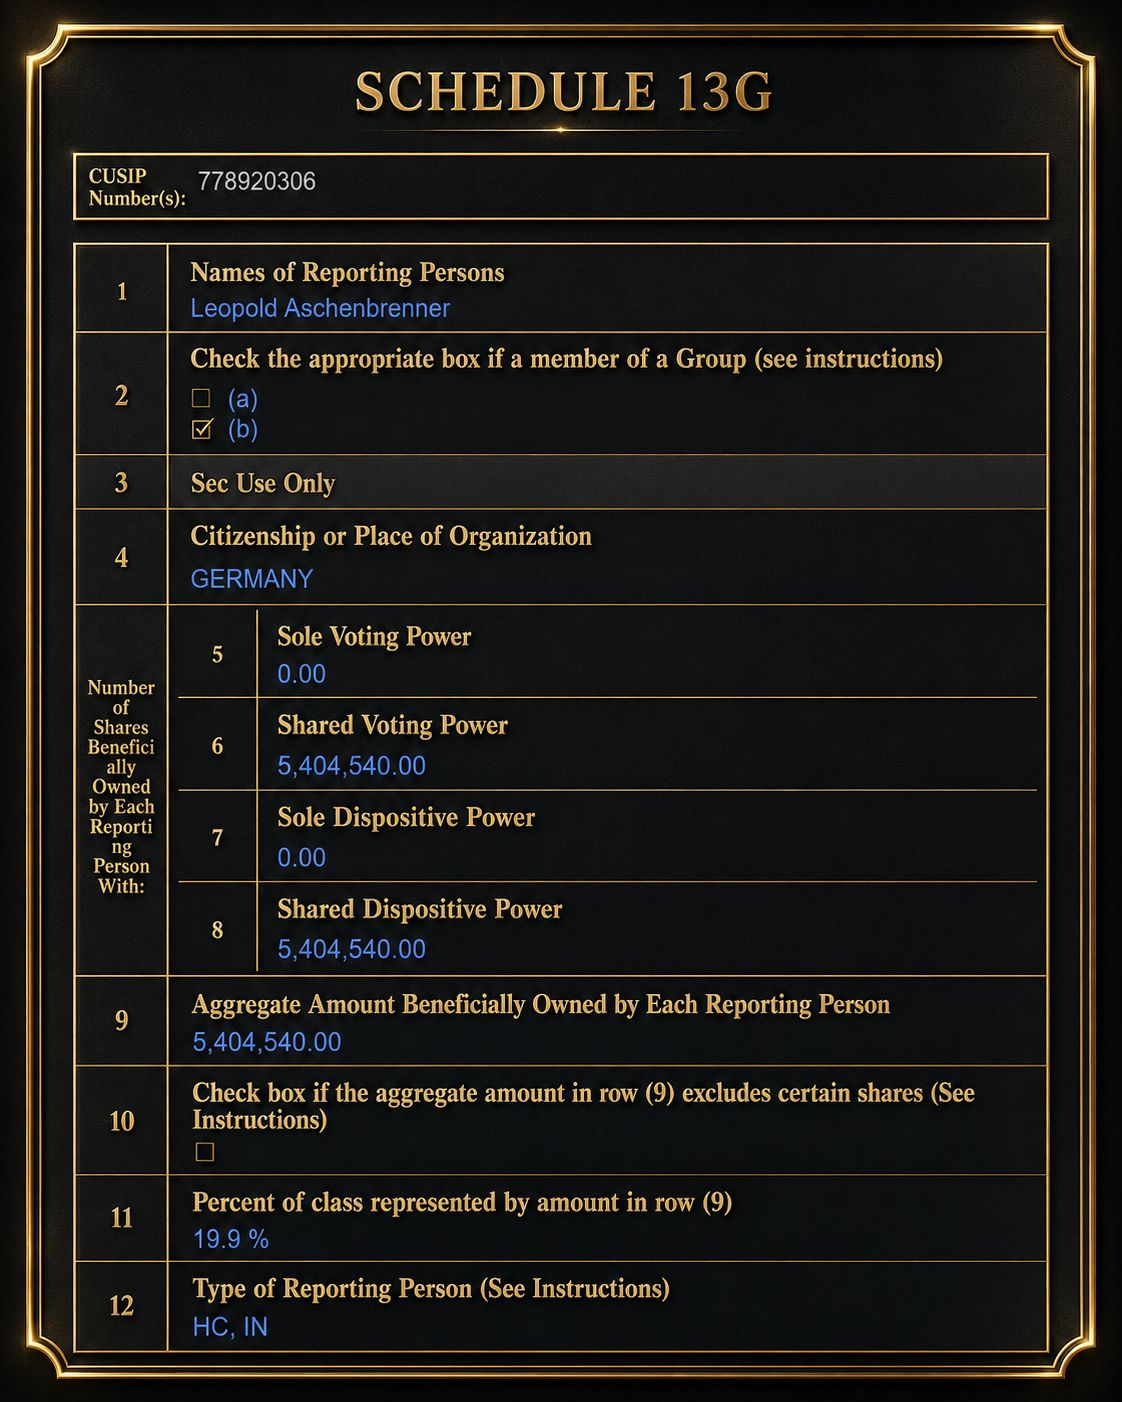
Если разобрать подробнее, эта доля состоит из двух частей:
1 696 127 акций обыкновенных акций класса A
и в наличии предфинансируемого права на покупку 6 374 823 акций
Но этот варрант ограничен лимитом 19,99% beneficial ownership (выгодного владения).
Поэтому это нельзя неверно истолковать как «сегодня на вторичном рынке напрямую выкупили 19,9%».
Точнее говоря:
Обострённое понимание ситуации приняло участие в стратегическом финансировании SHAZ и теперь через форму 13G официально раскрыло свою крупную позицию.
Здесь действительно важно следующее:
Во‑первых, финансирующий «замкнутый контур» SHAZ получил дальнейшее подтверждение.
Раньше главная проблема рынка была в том, что:
Чтобы развернуть столько GPU, австралийской AI Factory потребуются такие объёмы CapEx — откуда вообще возьмутся деньги
Сейчас стратегическое финансирование на 1,6 млрд долларов завершено, и оно закреплено якорными фондами вроде Situational Awareness и Oaktree.
Для SHAZ это крайне важная финансовая репутационная поддержка капитала.
Во‑вторых, вход Situational Awareness усилит рыночное восприятие SHAZ
У фонда Leopold этот «ярлык» очень чёткий:
Это не обычный тех‑фонд: он строит системную стратегию вокруг AGI, вычислительных мощностей, электроэнергии, дата‑центров и AI‑инфраструктуры.
Он готов накапливать долю в SHAZ — по сути, он делает ставку на:
Австралия / APAC суверенный AI-облако
AI Factory с поддержкой NVIDIA
Дефицит вычислительных мощностей в neocloud
Регионализация GPU‑ресурсов
AI дата‑центры переходят от монополии гигантов к региональному копированию
Это полностью совпадает с историей SHAZ.
В‑третьих, сама по себе доля 19,9% — довольно весомая.
Для небольшой neocloud‑компании с малой капитализацией позиция ключевого капитала, близкая к 20%, — это не просто финансовые инвестиции, а ещё и рыночный сигнал.
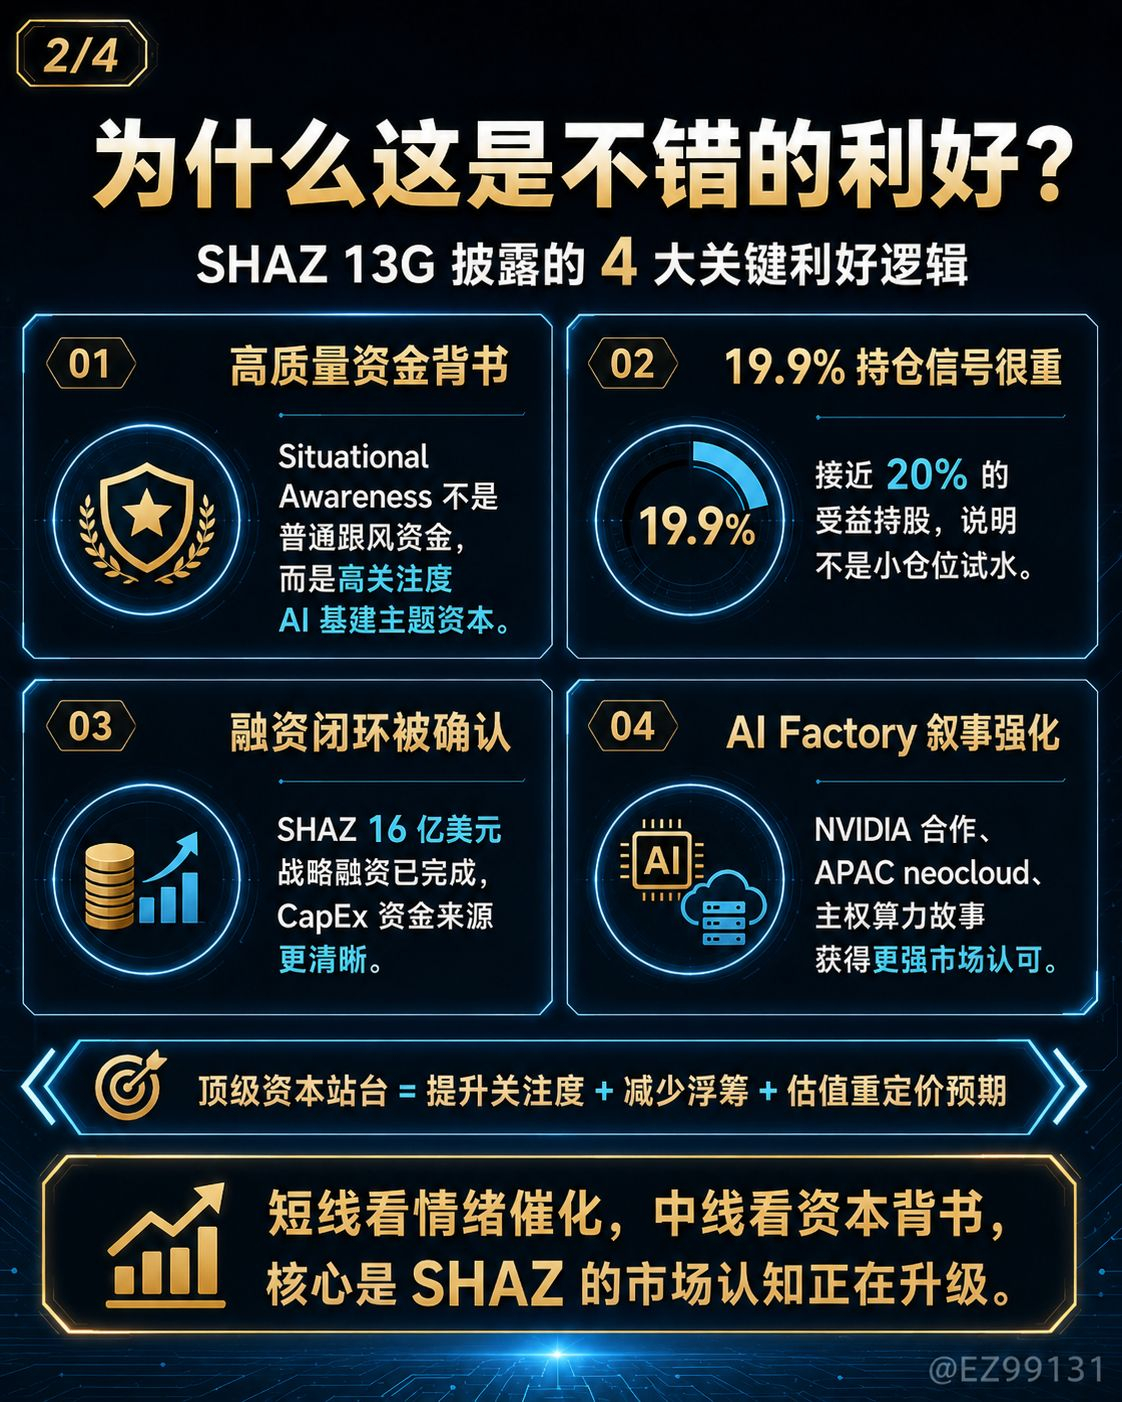
Это даст три эффекта:
Свободный флоат становится меньше
Увеличение внимания к компании
Вероятность переоценки стоимости растёт
В‑четвёртых, это заставит рынок заново пересмотреть позицию SHAZ.
Раньше все смотрели на SHAZ в основном как на «высокорисковую AI‑облачную компанию с малой капитализацией».
Сейчас меняется его «ярлык»:
Сотрудничество с NVIDIA в течение шести лет
До 40 000 штук GPU GB300
мощность AI Factory 132 МВт
102 МВт, законтрактовано для конечных клиентов
Ожидается 55 000+ NVIDIA GPU к середине 2027 года
Стратегическое финансирование на 1,6 млрд долларов завершено
Situational Awareness / Oaktree — якорное закрепление
Сложив эти данные вместе, SHAZ — это уже не обычная AI‑акция‑«идея», а APAC neocloud‑платформа, которую сейчас подтверждает рынок капитала.
Риски:
Форма 13G — это раскрытие преимущественно пассивного владения, а не 13D.
Это не значит, что Leopold будет контролировать компанию, и не значит, что он войдёт в совет директоров и станет продвигать стратегию.
Кроме того, в этом раунде финансирования есть акции, предфинансируемые варранты и конвертируемые облигации — в будущем всё ещё сохраняются риск размывания акционерного капитала и давление долгов.
То, что SHAZ предстоит доказать дальше — это не «кто купил».
а именно:
Смогут ли развернуть GPU в срок
Сможет ли клиентские контракты конвертировать в выручку
Сможет ли выручка покрывать амортизацию
Сможет ли выйти валовая маржа
Сможет ли улучшиться денежный поток
Если SHAZ сможет по-настоящему превратить 1,6 млрд долларов финансирования, сотрудничество с NVIDIA, клиентские контракты и развёртывание GPU в выручку, то это раскрытие 19,9% доли может стать ключевой точкой, из-за которой рынок заново переоценит SHAZ.
Но если в дальнейшем это будет лишь финансирование и история, а конверсия в выручку будет медленной, то рынок всё равно вернётся к темам размывания доли, CapEx и давления на денежный поток.
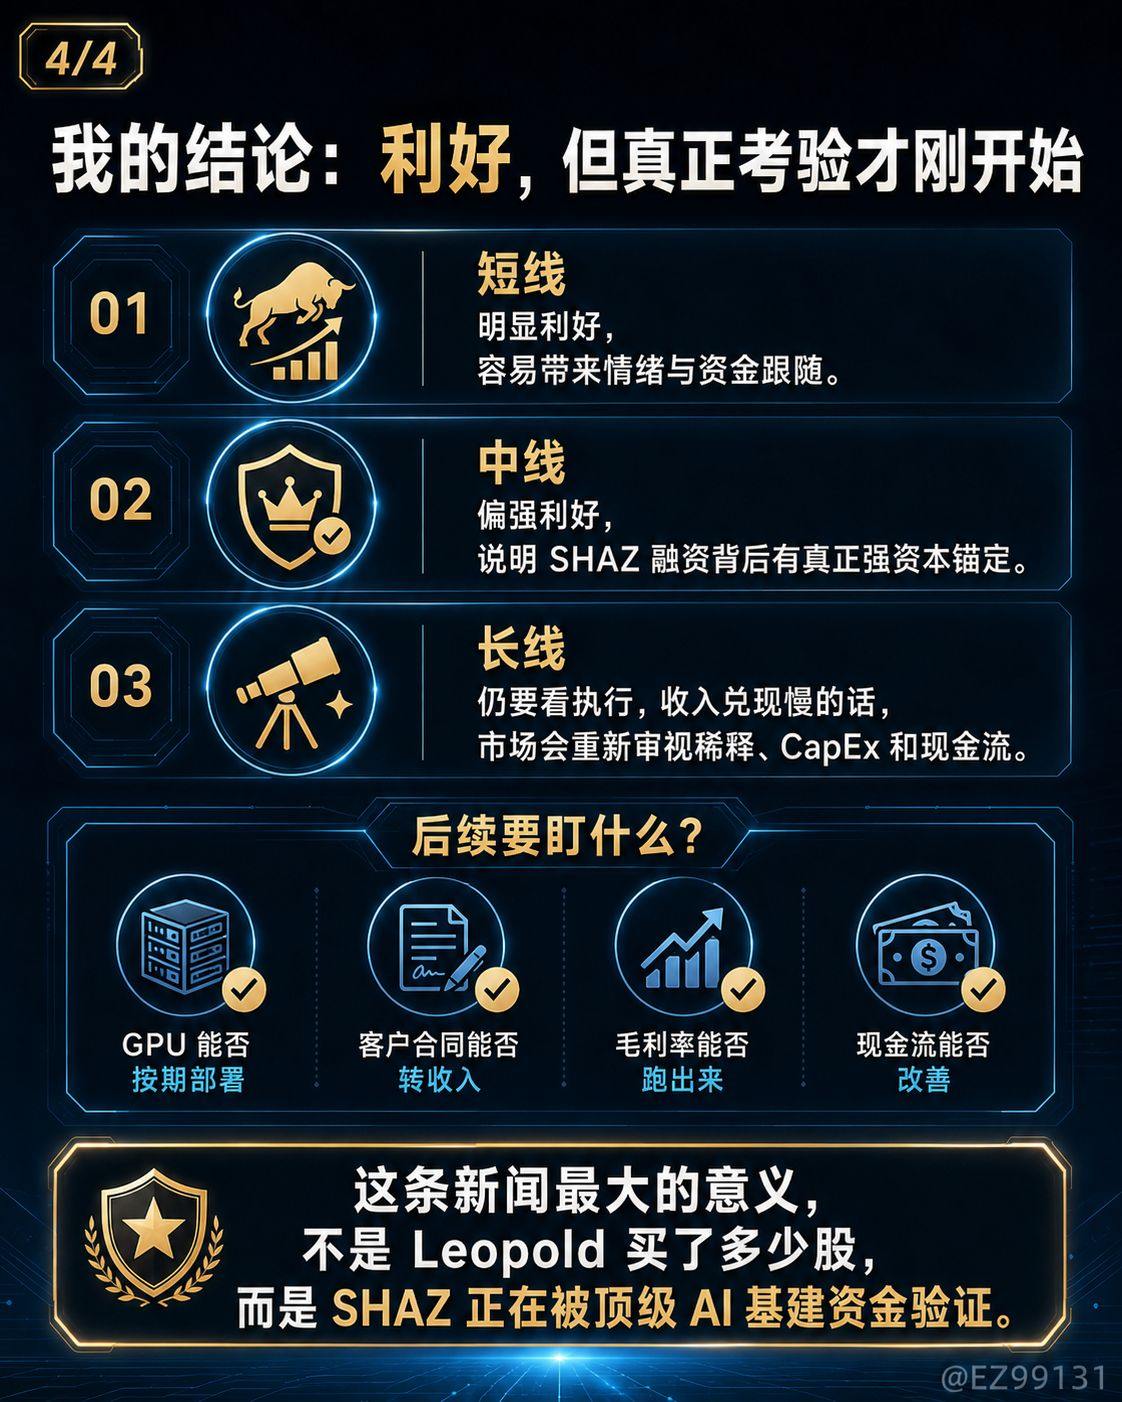
Сначала SHAZ был «высокорисковой AI‑облачной компанией», а теперь начинает превращаться в «APAC AI Factory‑платформу, подтверждённую фондами топ‑уровня, работающими с AI‑инфраструктурой».
Для меня это очень хороший позитивный сигнал.
Но это не конечная точка, а начало периода исполнения!