

В США акции $NOK Nokia подтверждено: 23 июля 2026 года компания опубликует результаты за Q2 и за первую половину года. Corporation | Nokia
До публикации отчета текущая ключевая
Теперь Nokia уже не просто «традиционная телекоммуникационная акция». Рынок смотрит на нее заново по трем линиям AI-инфраструктуры:
Первая: Optical Networks / AI DCI. Расширение AI-датацентров порождает потребность во взаимосвязи между датацентрами. Nokia усиливает когерентную оптику и системы оптической передачи через Infinera.
В Q1 рост Optical Networks — 20%, Network Infrastructure — 6%. Компания также подняла целевой рост Network Infrastructure на 2026 год до 12%–14% и предполагает совокупный рост IP + Optical Networks на 18%–20%.
Вторая: цепочка поставок AI-оптических сетей в США.
16 июня Nokia объявила о расширении производства advanced test and packaging для фотонных чипов в Аллентауне (Allentown): мощность планируется увеличить максимум до 10 раз относительно текущего уровня; новая мощность ожидается в коммерческом использовании к концу Q3. Этот проект также является частью много-годового инвестиционного плана Nokia в 4 млрд долларов США по AI-ready network connectivity в США.
Третье: AI-сетевое программирование (software化).
В конце июня Nokia и Google Cloud объявили, что модель Gemini будет сделана в виде AI agents и интегрирована в Nokia Assurance Center — чтобы помогать операторам в диагностике неисправностей, отборе сигналов/предупреждений, автоматическом восстановлении и самостоятельном управлении сетью. Одновременно Nokia обновила линейку autonomous networks, сделав акцент на agentic AI, автоматизацию IP/fixed/optical-сетей и автоматизацию RAN.
Эти три пункта вместе превращают историю Nokia из «продажи оборудования» в: AI-датацентрам нужны оптические сети. Оптическим сетям нужны локальные цепочки поставок. Сложные сети требуют AI-софта для автоматизации.
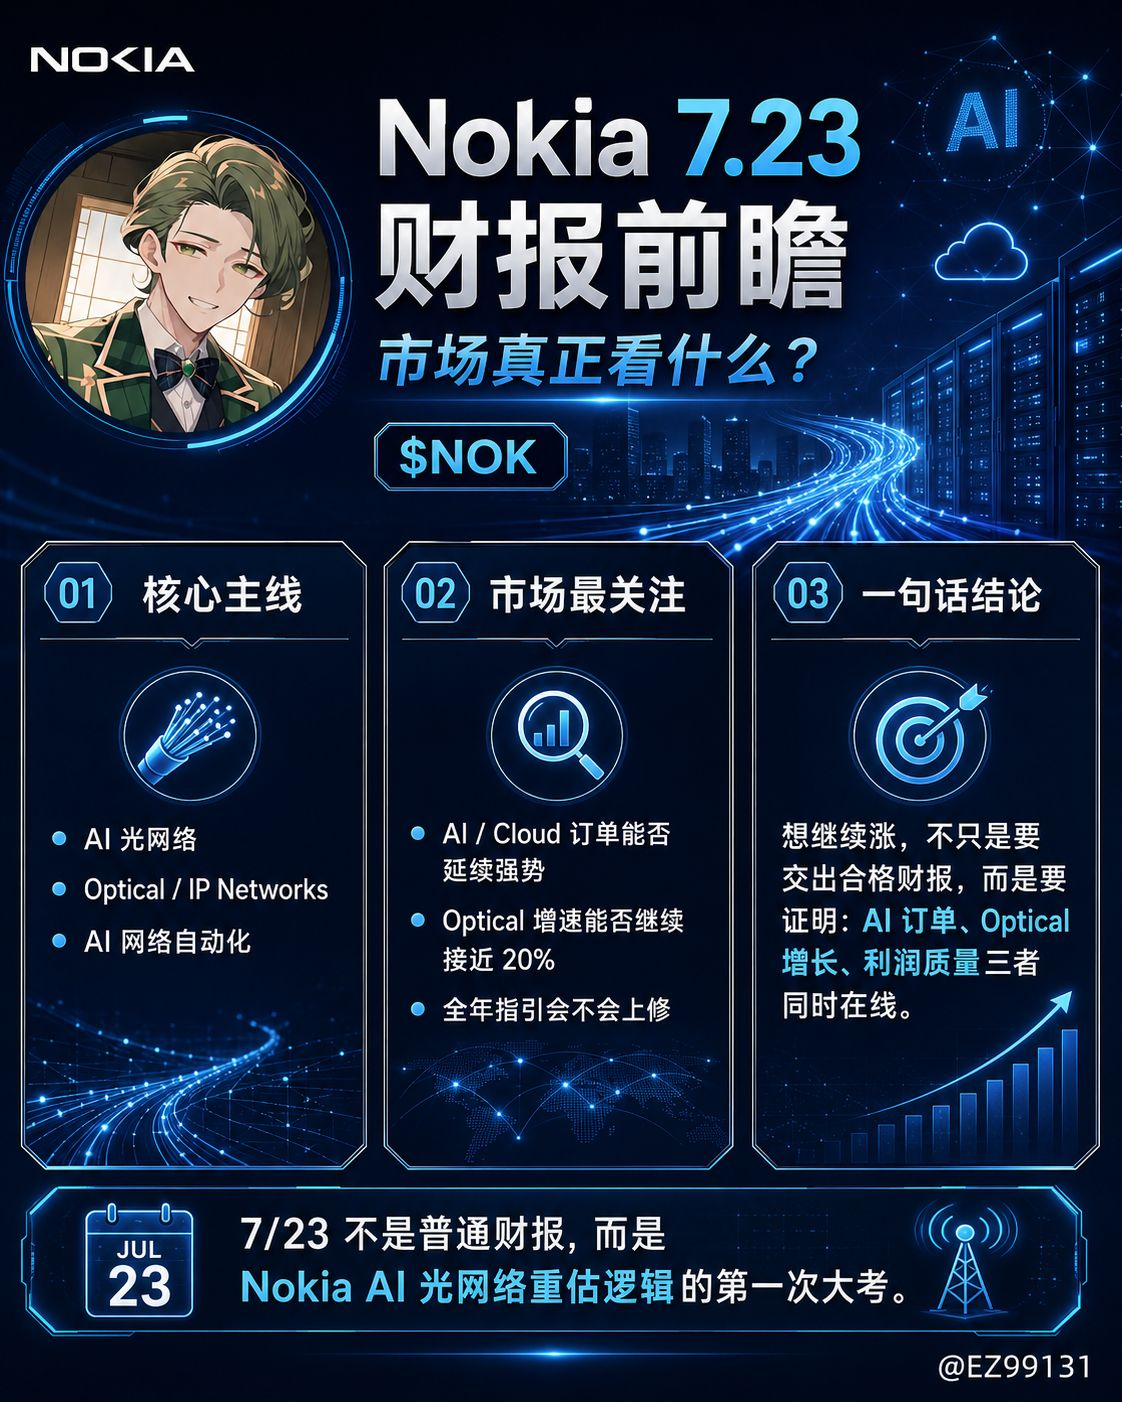
Отчет за 23 июля может принести позитивный импульс. Позитив первый: заказы на AI/cloud продолжают оставаться сильными — лучше снова приблизиться к 1 млрд евро за Q1 или превзойти его.
Главный плюс Q1 — не общий объем выручки, а продажи AI/cloud клиентам: +49%, заказы около 1 млрд евро. Это напрямую убеждает рынок, что Nokia реально «добирает» спрос на AI-датацентры по оптическим сетям.
Если в Q2 продолжат раскрывать: заказы AI/cloud остаются сильными; book-to-bill явно выше 1; заказы со стороны hyperscaler / cloud клиентов расширяются; pluggables и line systems продолжают получать design wins — это будет сильный позитивный сигнал (strong positive).
Особенно важно, сказал ли менеджмент что-то вроде:
«AI/cloud demand accelerated in Q2» «Order intake remained strong» «Book-to-bill remained well above one». Если заказы в Q2 окажутся заметно слабее Q1, рынок может переживать, что Q1 был разовым пиком заказов.
Позитив второй: Optical Networks продолжает расти примерно на 20% или цели на весь год будут снова повышены
Рост Q1 в Optical Networks на 20% — это уже самая важная линия Nokia по AI. Текущая оценка компании по росту IP + Optical Networks в 2026 году: 18%–20%.
Если в Q2 Optical продолжит расти высокими темпами, рынок будет считать:
Спрос на AI DCI — это не краткосрочные эмоции, а то, что превращается в выручку.
Еще сильнее, если компания продолжит повышать прогноз 18%–20% или даст намек, что вторая половина года будет более «видимой» по портфелю заказов. Тогда это станет важным катализатором дальнейшего роста акций.
Но если рост Optical замедлится или заказы останутся сильными, но конверсия в выручку будет медленной — давление на акцию в краткосрочной перспективе возможно.
Позитив третий: выручка и прибыль в Q2 находятся на верхней границе guidance. В Q1 компания дала сезонные предположения по Q2: чистая выручка Q2 — рост на 5%–9% кв/кв; comparable operating profit Q2 составляет 12%–16% от годового comparable operating profit. Цель по годовой comparable operating profit — диапазон 2,0–2,5 млрд евро.
Если пересчитать, рынок, скорее всего, будет видеть это примерно так:
Индикаторы скорее позитивные: Q2 чистые продажи близко к +/или выше к кварталу-ранее на +9%; Q2 comparable operating profit близко к 16% годовой прибыли; годовой guidance по прибыли удерживается на верхней границе или даже повышается. Network Infrastructure продолжает обгонять группу в целом. Optical/IP продолжает быть сильнее традиционного телеком-бизнеса.
Если выручка окажется на уровне середины ожиданий, но маржа будет выше прогноза — тоже может быть позитив. Поскольку сейчас рынок больше заботит вопрос, сможет ли Nokia конвертировать заказы на AI-оптические сети в качественную прибыль, а не только обеспечить масштаб.
Позитив четвертый: проект Aureon на 100–400Tb/s AI-оптических сетей руководство подает как «тиражируемый шаблон»
18 июня Nokia, t3 Broadband и Aureon объявили о развертывании AI-ready optical network: на старте система может предоставлять 100Tb/s, а в будущем ее можно расширить до 400Tb/s. Соединяются датацентры Северной Дакоты и Чикаго; используются Nokia 1830 GX, Super C/L-band и 1.2T ICE7 когерентная оптика.
Значение этого проекта для отчета — не в самой сумме, а в том, что он доказывает: решения Nokia по AI DCI уже внедрены в реальных сценариях.
Если на телефонной конференции руководство скажет:
Похожие на pipeline проектов Aureon растет число. Региональные операторы и hyperscale AI-датацентры начинают тиражировать такую архитектуру: сильный спрос на 1.2T ICE7 и 1830 GX.
Это поможет переоценке Optical Networks в среднесрочной перспективе.
Позитив пять: расширение в Allentown рынок воспринимает как захват «позиции в цепочке поставок» AI-оптических сетей в США.
Расширение мощностей в Allentown — позитив на средний/долгий срок. Nokia заявляет, что это завод — один из немногих в США, который может делать photonic chips по ATP и упаковывать их в optical modules. После расширения мощность будет увеличена максимум до 10 раз; ожидается, что мощность станет доступна к концу Q3. (Nokia Corporation | Nokia)
Если на телефонной конференции по Q2 руководство подтвердит дальше:
Сильный спрос hyperscaler’ов США на локализованную цепочку поставок для оптических сетей. Расширение в Allentown соответствует реальному спросу клиентов. Расширение мощностей не будет заметно давить на маржинальность. Infinera + Allentown дают преимущества в цепочке поставок.
Тогда это усилит корреляцию Nokia с цепочкой AI-оптической взаимосвязи — Ciena, Lumentum, Coherent, Marvell и др.
Позитив шесть: AI-сетевое программирование и сотрудничество с Google Gemini рынок воспринимает как бонус к «software valuation» (оценке за софт).
Фокус Google Cloud + Nokia Assurance Center: Nokia внедряет AI-agent’ов в эксплуатацию и техобслуживание сетей операторов — для диагностики сбоев, анализа KPI, вывода аномалий и автоматического восстановления.
Это не приведет к взрывному росту выручки сразу, но рынок увидит у Nokia еще одну траекторию роста:
Это не просто продажа «железа»: продаются AI-сети как софт, автоматизация и инструменты для операторов по снижению затрат и повышению эффективности.
Если руководство раскроет SaaS-изация, Google Cloud Marketplace, число пилотов у операторов, софт-заказы или pipeline по autonomous network — логика оценки станет более комфортной.
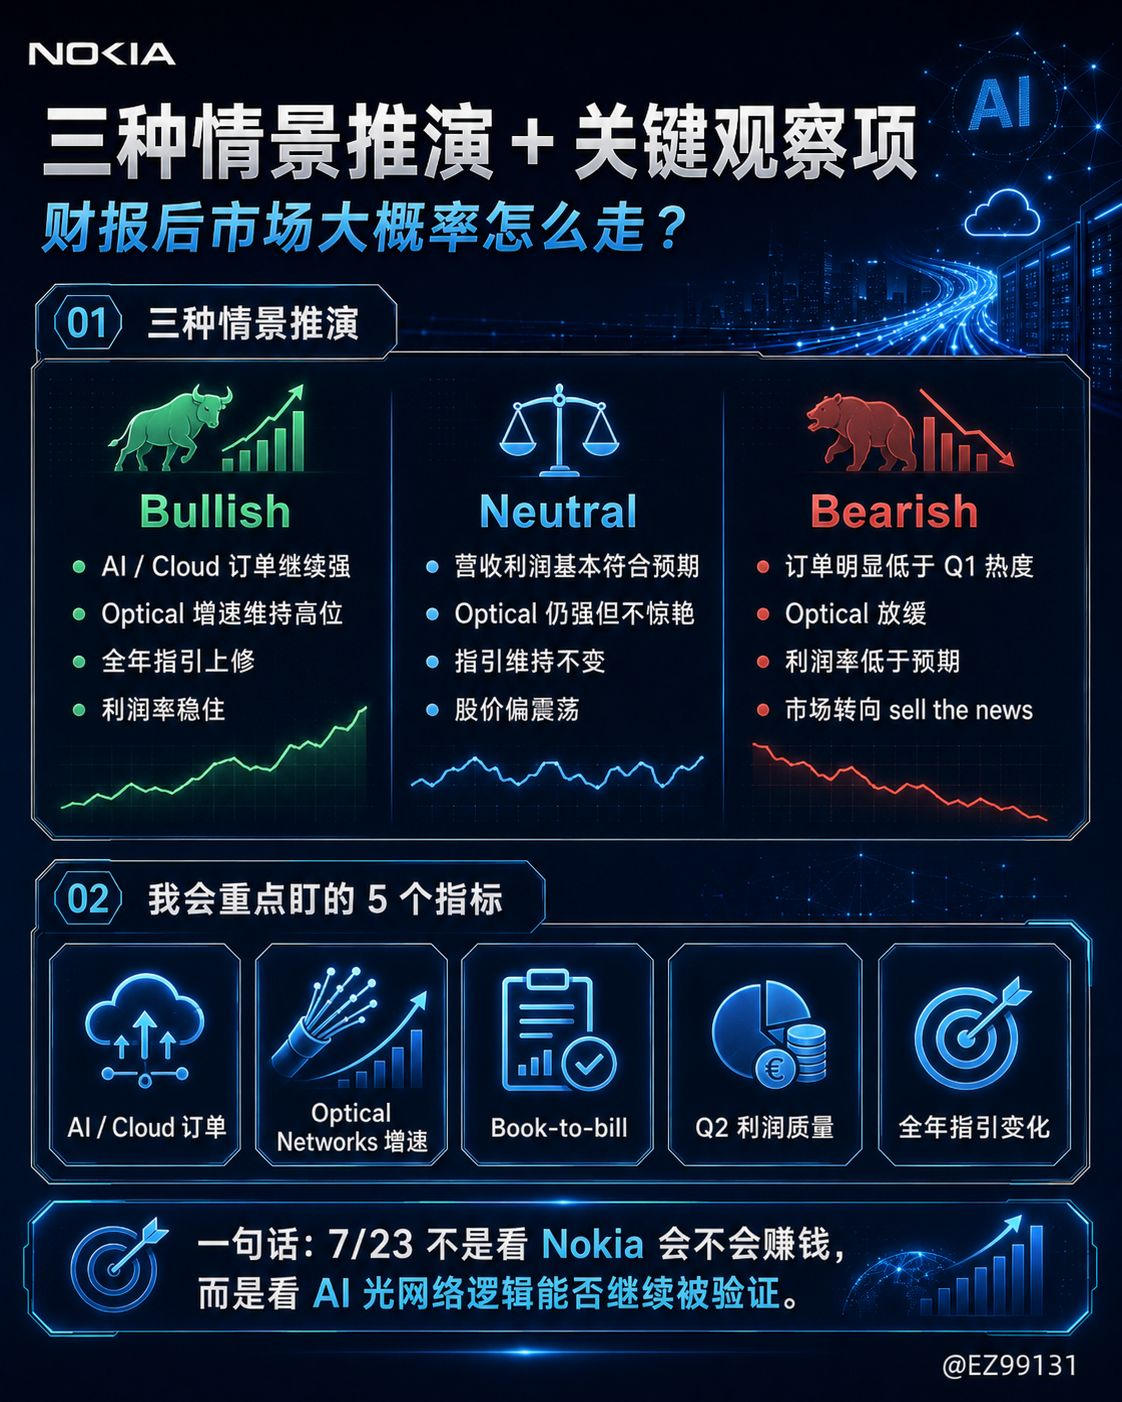
Самые важные риски, на которые нужно обратить внимание в отчете
Риск первый: AI-заказы сильные, но подтверждение выручки идет медленно. Nokia больше всего сейчас боится не «что нет истории», а «историй много, но цифры по Q2 не дотягивают».
Если в Q2 заказы AI/cloud будут еще неплохими, но выручка по Optical/IP не ускорится заметно, рынок может сказать: заказы пока сидят в backlog, а краткосрочная конверсия недостаточная.
Для уже выросших заранее акций это легко может привести к sell the news.
Риск второй: маржа по прибыли недостаточно хороша
В указаниях Nokia по Q2 доля прибыли от годовой составляет лишь 12%–16%, то есть Q2 изначально может быть не самым сильным кварталом по прибыли за год.
Если будет следующее: рост выручки, но давление на валовую маржу; высокая стоимость интеграции Infinera; рост затрат поставщиков на оптические модули/когерентную оптику; маржинальность по заказам на AI-оптические сети ниже ожиданий — тогда рынок может беспокоиться, что Nokia «растит выручку, но качество прибыли обычное».
Это очень важно. Если AI-оптическая сеть будет давать только рост с низкой валовой маржой, переоценка не будет продолжаться.
Риск третий: Fixed Networks и Mobile Infrastructure тянут назад
В Q1 чистые продажи Fixed Networks снизились на 13%. Mobile Infrastructure улучшилась, но цикл capex традиционных операторов полностью не восстановился.
Если в Q2 традиционный телеком-бизнес продолжит быть слабым, а AI/Optical — недостаточным, чтобы полностью компенсировать это, рынок снова вернет Nokia в рамки оценки «как старую телекоммуникационную акцию».
Вот в чем самое большое отличие Nokia от $MRVL, $LITE, $COHR:
У Nokia есть эластичность по AI-оптическим сетям, но все еще остаются «обременения» традиционного телеком-бизнеса.
Риск четвертый: интеграция Infinera ниже ожиданий
Одна из причин, по которой рынок позитивно смотрит на Nokia, — после покупки Infinera компания усилила компетенции в optical transport и когерентной оптике. Reuters также отмечает: после приобретения Infinera Nokia стала важным поставщиком систем optical transport.
Но интеграция — обоюдоострый меч. В отчете надо смотреть:
Синергии реализуются по плану? Интеграция продуктов проходит успешно? Клиенты принимают новое объединенное решение? Не тянут ли маржу вниз затраты и запасы?
Если Infinera дает только выручку, а прибыль не поспевает, рынок сделает дисконт.
Риск пять: акция уже частично заранее «закладывает в цену» оптимистичные ожидания по AI.
Текущая цена ADR Nokia около 12,07 долл. США, рыночная капитализация — около 66,66 млрд долл. США. На странице европейских котировок MarketScreener видно: с начала года рост акций Nokia был уже очень большим, а в последнее время мнения аналитиков разделились:
В начале июля есть разные точки зрения: BofA повысил целевой уровень в ожидании сильных заказов по AI в Q2, при этом UBS — нейтральный, а Barclays — sell (продать).
Это показывает, что рынок больше не воспринимает Nokia как дешевую «нишевую» акцию.
Поэтому порог для отчета за Q2 повышается:
Соответствовать guidance может быть недостаточно. Нужно, чтобы хотя бы один из пунктов — заказы, прибыль и guidance — был явно выше ожиданий (outperform).
Риск шесть: изменение настроений по AI CapEx
Сейчас Nokia отнесена рынком к цепочке AI-инфраструктуры, поэтому компания также будет зависеть от настроений по AI CapEx.
Если в период до июля рынок начнет сомневаться в расходах hyperscaler’ов на AI, в давлении из-за амортизации Neocloud и в окупаемости инвестиций в GPU, то даже при отсутствии ухудшения фундаментальных показателей Nokia может последовать откату вместе с сектором AI-инфраструктуры.
Такие риски — не уникальные для компании; это риски оценки для сектора.
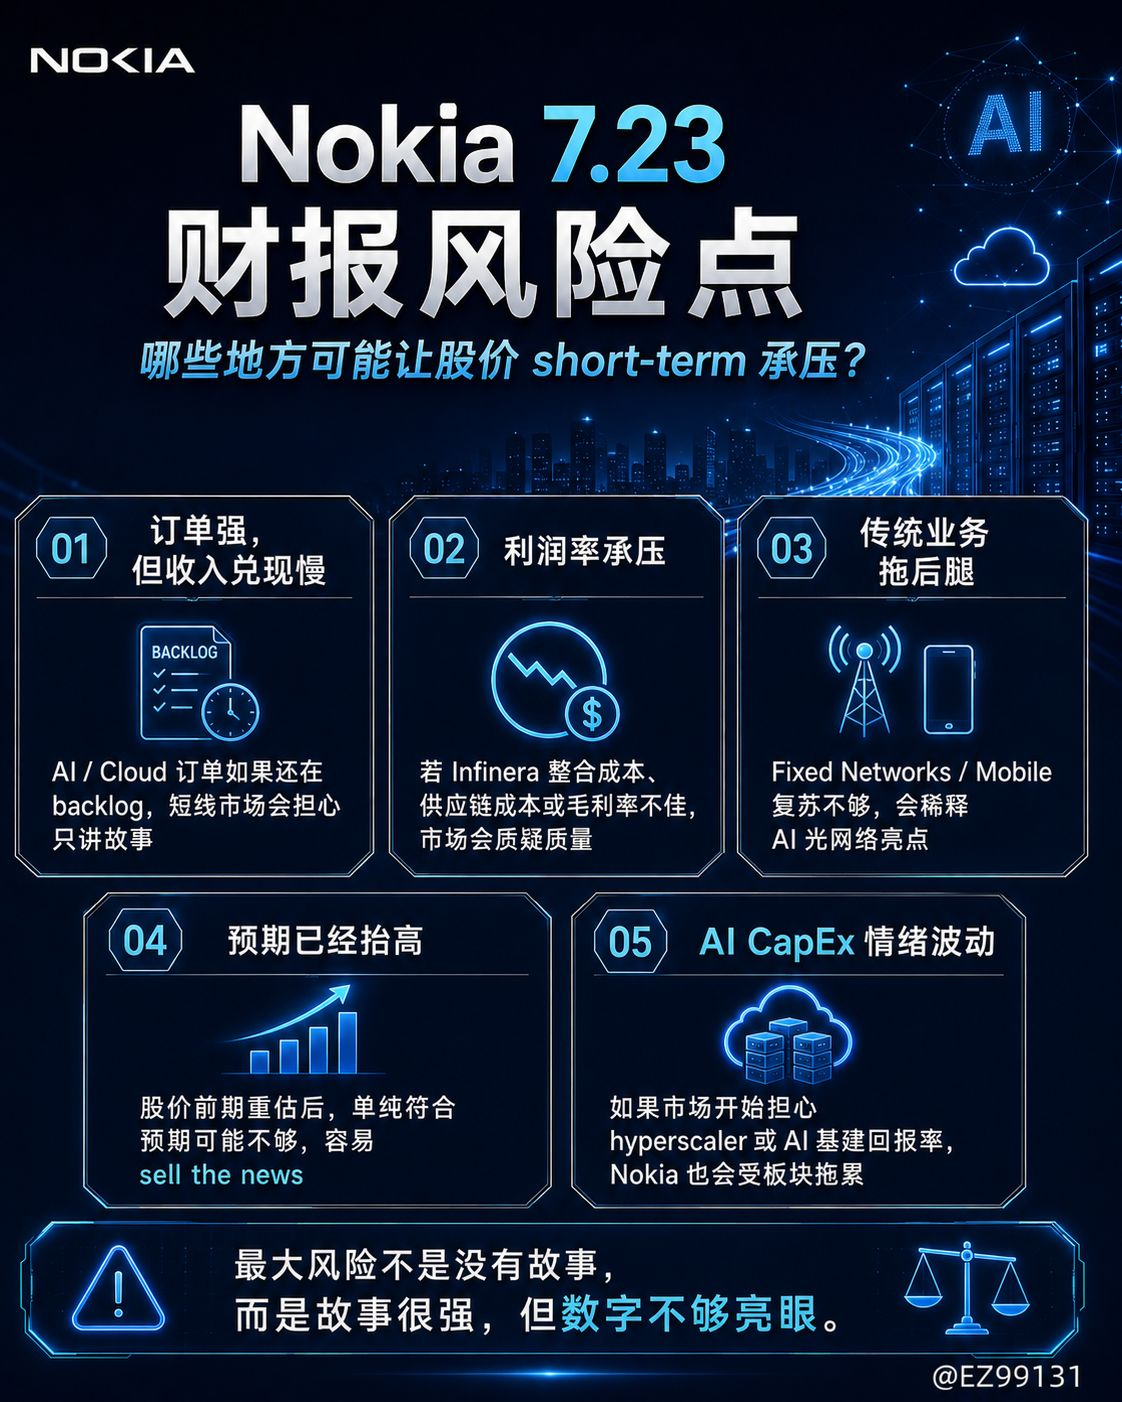
Три сценария анализа отчетности
Bullish-сценарий: цена акций продолжит расти вверх
Если в Q2 появится следующая комбинация, NOK скорее всего продолжит расти:
Заказы на AI/cloud продолжают расти, оптические сети продолжают увеличиваться как минимум на 20%+. IP-сети заметно ускоряются. Руководство по итогам всего года по Network Infrastructure / Optical+IP снова повышают. Маржинальность не была «утянута» Infinera и издержками цепочки поставок. Руководство подчеркнуло: вторая половина — это pipeline AI DCI.
В таком случае рынок продолжит переоценивать Nokia из «телеком-оборудования» в «платформу AI-оптических сетей».
Нейтральный сценарий: краткосрочные колебания
Если результат окажется таким:
Выручка соответствует guidance, прибыль в целом ровная. Optical — неплохо, но без дальнейшего повышения. Заказы на AI/cloud — хорошие, но без чего-то впечатляющего.
Цена акций может колебаться, потому что рынок уже заранее отразил часть ожиданий.
В таком случае NOK не обязательно сильно упадет, но в краткосрочной перспективе может не хватить импульса для дальнейшего рывка вверх.
Bearish-сценарий: «продать новости» (sell the news)
Если случится следующее:
Заказы AI/cloud намного ниже Q1. Рост Optical заметно замедляется. Прибыль в Q2 ближе к нижней границе guidance. Традиционный бизнес заметно тянет вниз. Интеграционные затраты Infinera выше ожиданий. Годовые прогнозы без изменений, а тон — осторожный.
Тогда рынок может рассматривать это так: история по AI остается, но краткосрочная конверсия недостаточна.
В таком случае NOK легко могут принять за акцию, которая слишком рано пережила переоценку по AI — и затем будет откат.
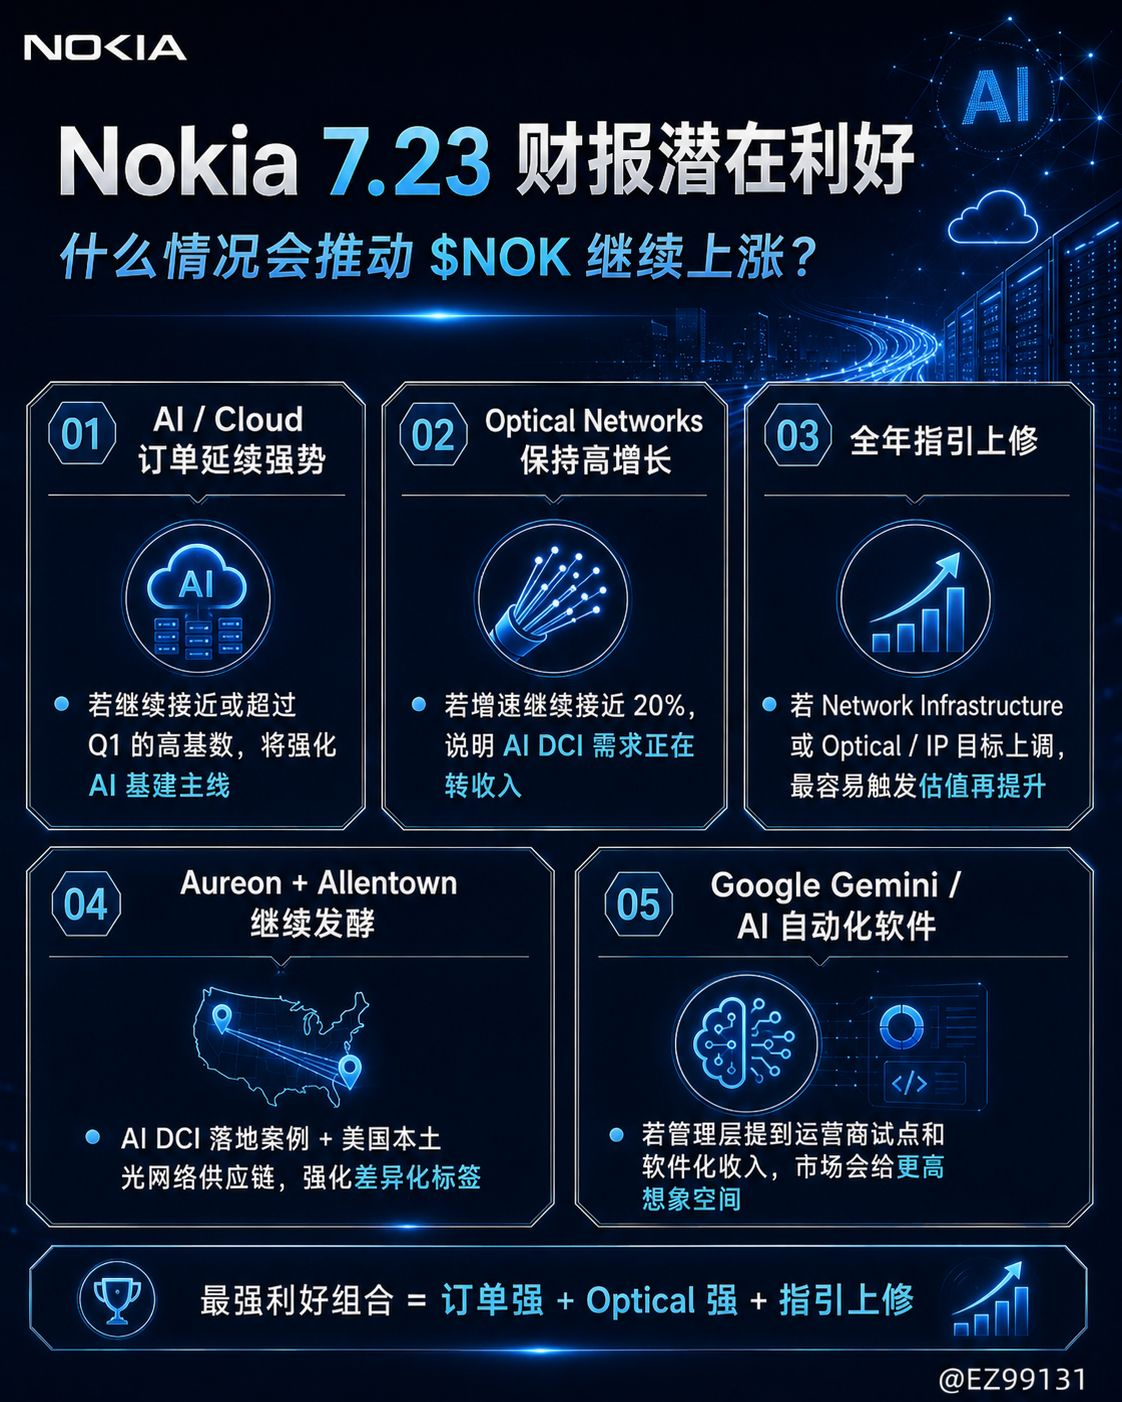
Я считаю, что ключ в отчете Nokia за 23 июля — не в том, «будет ли компания прибыльной», а в том, что:
Сможет ли портфель заказов на AI-оптические сети продолжать конвертироваться в выручку и прибыль.
На данный момент среднесрочная логика по Nokia все еще скорее позитивная: Optical Networks — самая сильная линия роста; спрос со стороны AI/cloud клиентов уже подтвердили в Q1; проект Aureon дал бизнес-шаблон для AI DCI; расширение в Allentown повышает ценность американской локальной цепочки поставок; сотрудничество с Google Gemini добавляет Nokia еще одну линию — AI-сетевое программирование.
Но краткосрочные риски тоже вполне реальны:
Акция уже заметно переоценена. Рынок возлагает на Q2 очень высокие ожидания. Традиционный телеком-бизнес все еще тянет вниз. Интеграция Infinera и валовая маржа требуют доказательства. Если будет только история без повышения guidance — легко получить sell the news.
Чтобы Nokia 23 июля продолжала расти, нужно доказать три вещи: заказы на AI/cloud не остывают; рост Optical/IP можно продолжать повышать; маржа не «съедена» тяжелыми активами и интеграционными затратами.