
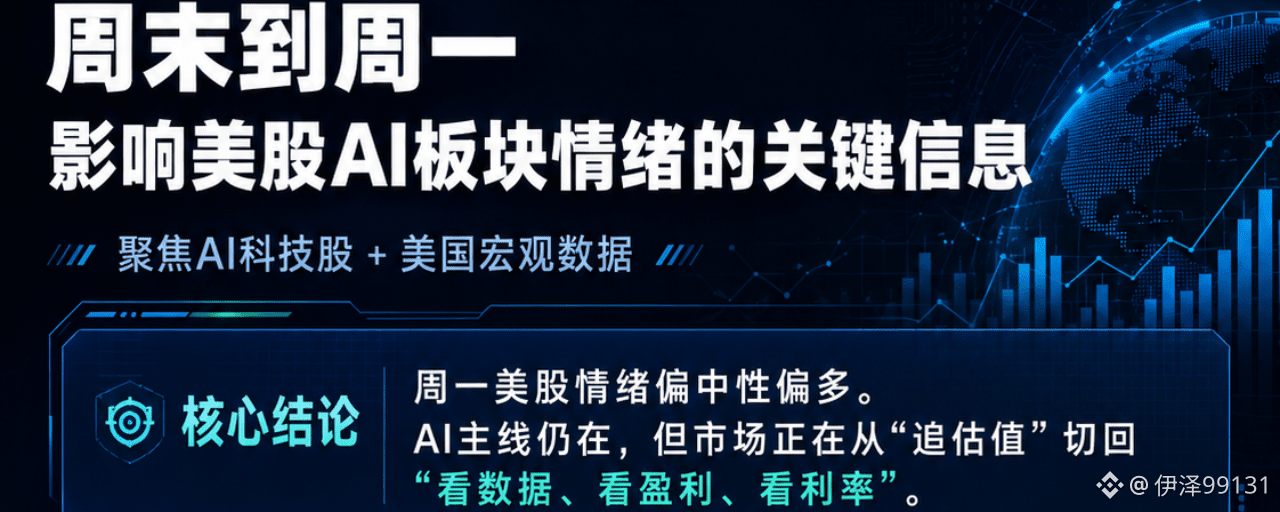

Выходные → Понедельник: краткий обзор по рынку США
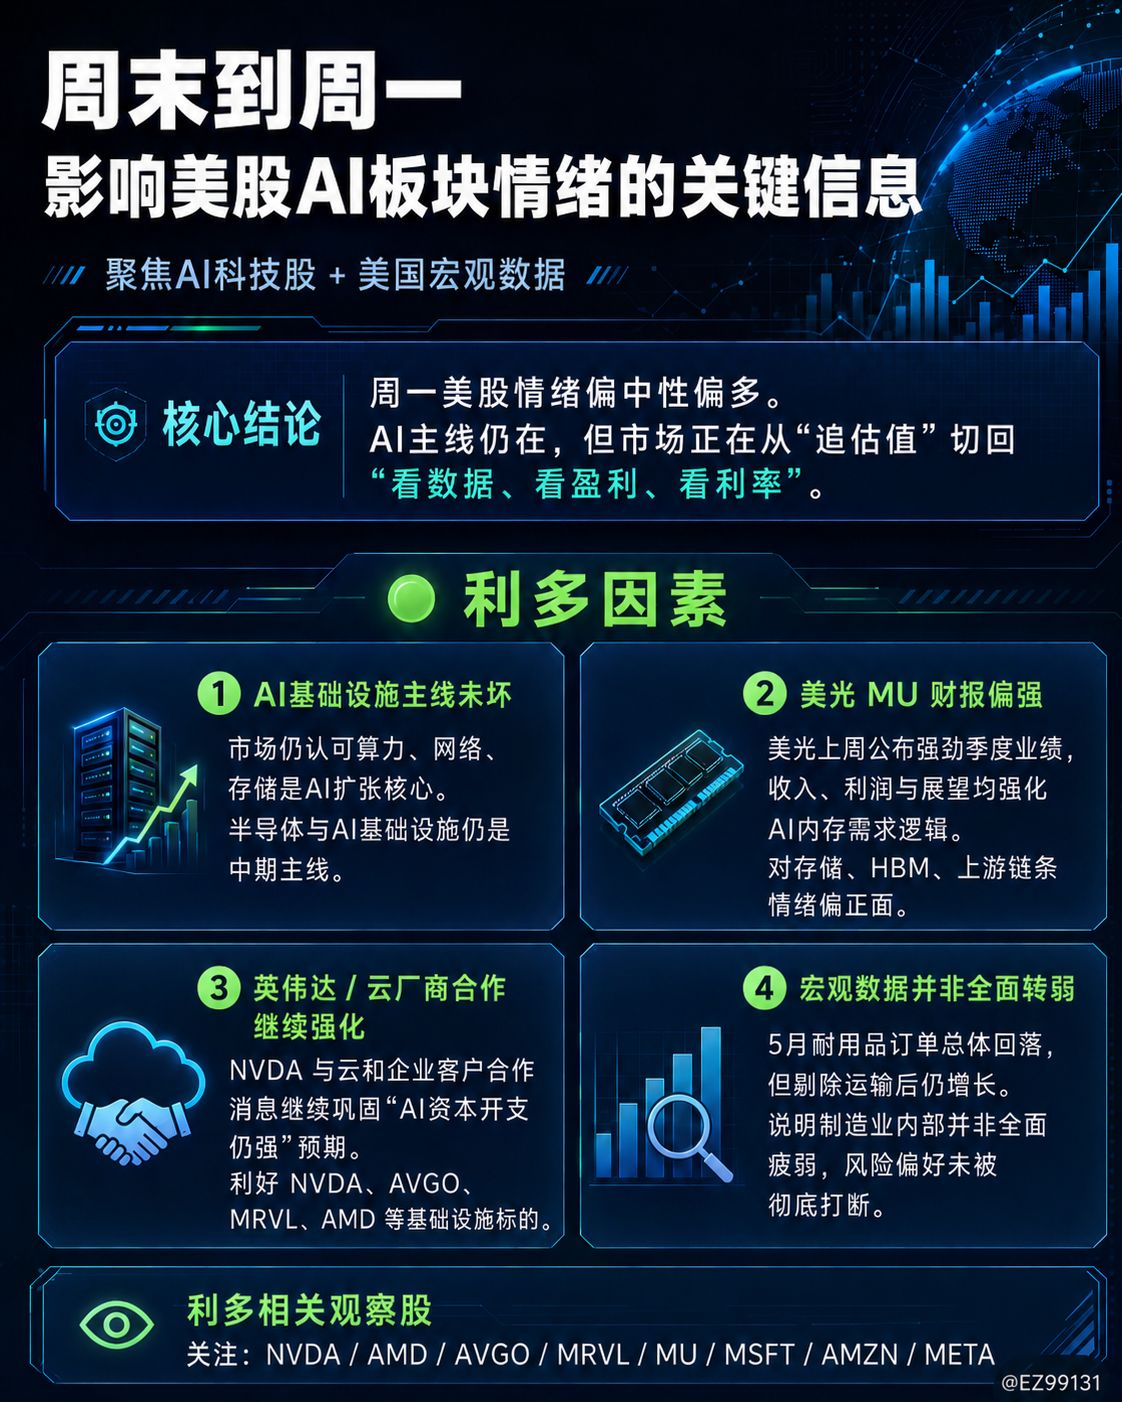
🟢 Оптимистичные события
Напряженность на Ближнем Востоке ослабла, поддерживая активы с риском
Ключевой макро-фактор в понедельник — сообщаемая деэскалация между США и Ираном после военных обменов в минувшие выходные. Рынки восприняли последние события как снижение вероятности длительного сбоев в морских перевозках нефти. Фьючерсы на акции США, особенно фьючерсы на Nasdaq, выросли до открытия, поскольку инвесторы вернулись к активам роста. (Reuters)
Наиболее позитивно для
$NVDA $AMD $AVGO $MRVL $ARM
Нефть по-прежнему значительно ниже уровней паники
Несмотря на геополитические заголовки, нефть оставалась относительно сдержанной, а не резко росла драматически.
В целом более низкие цены на энергоносители:
снизить инфляционное давление
улучшить ожидания в отношении будущей политики ФРС — это поддерживает акции долгосрочного роста. Особенно это благоприятно для названий в инфраструктуре ИИ, чьи оценки чувствительны к ставкам. (Reuters)
Расходы на инфраструктуру ИИ остаются доминирующей долгосрочной темой
Хотя инвесторы стали более избирательными, отчеты продолжают подчеркивать, что полупроводниковые и компании по памяти были самым сильным сегментом в 2026 году.
Компании, которые продолжают выигрывать от ИИ-капзатрат, включают:
NVDA MU WDC STX SK Hynix Samsung
Нарратив рынка по-прежнему сосредоточен на инфраструктуре ИИ, а не на ПО для потребительского ИИ. (The Guardian)
🔴 Медвежьи события
Продолжаются опасения по оценке ИИ
Главный встречный ветер по-прежнему — оценка.
Инвесторы продолжают задаваться вопросом:
смогут ли гиперскейлеры поддерживать расходы на ИИ
когда инвестиции в ИИ дают значительный денежный поток
насколько устойчивы текущие мультипликаторы полупроводников
Прибыль фиксировали многие лидеры в ИИ после выдающегося первого полугодия. (Reuters) 2. Сохраняются опасения из-за ставок Поводов для геополитического риска стало меньше, но рынки все еще сосредоточены на инфляции и политике ФРС.
Недавние комментарии поддержали ожидания, что ставки могут оставаться «выше надолго», если инфляция окажется устойчивой.
Более высокие реальные доходности в целом негативны для:
NVDA MSFT AMZN GOOGL META и другие ИИ-названия с длинной длительностью
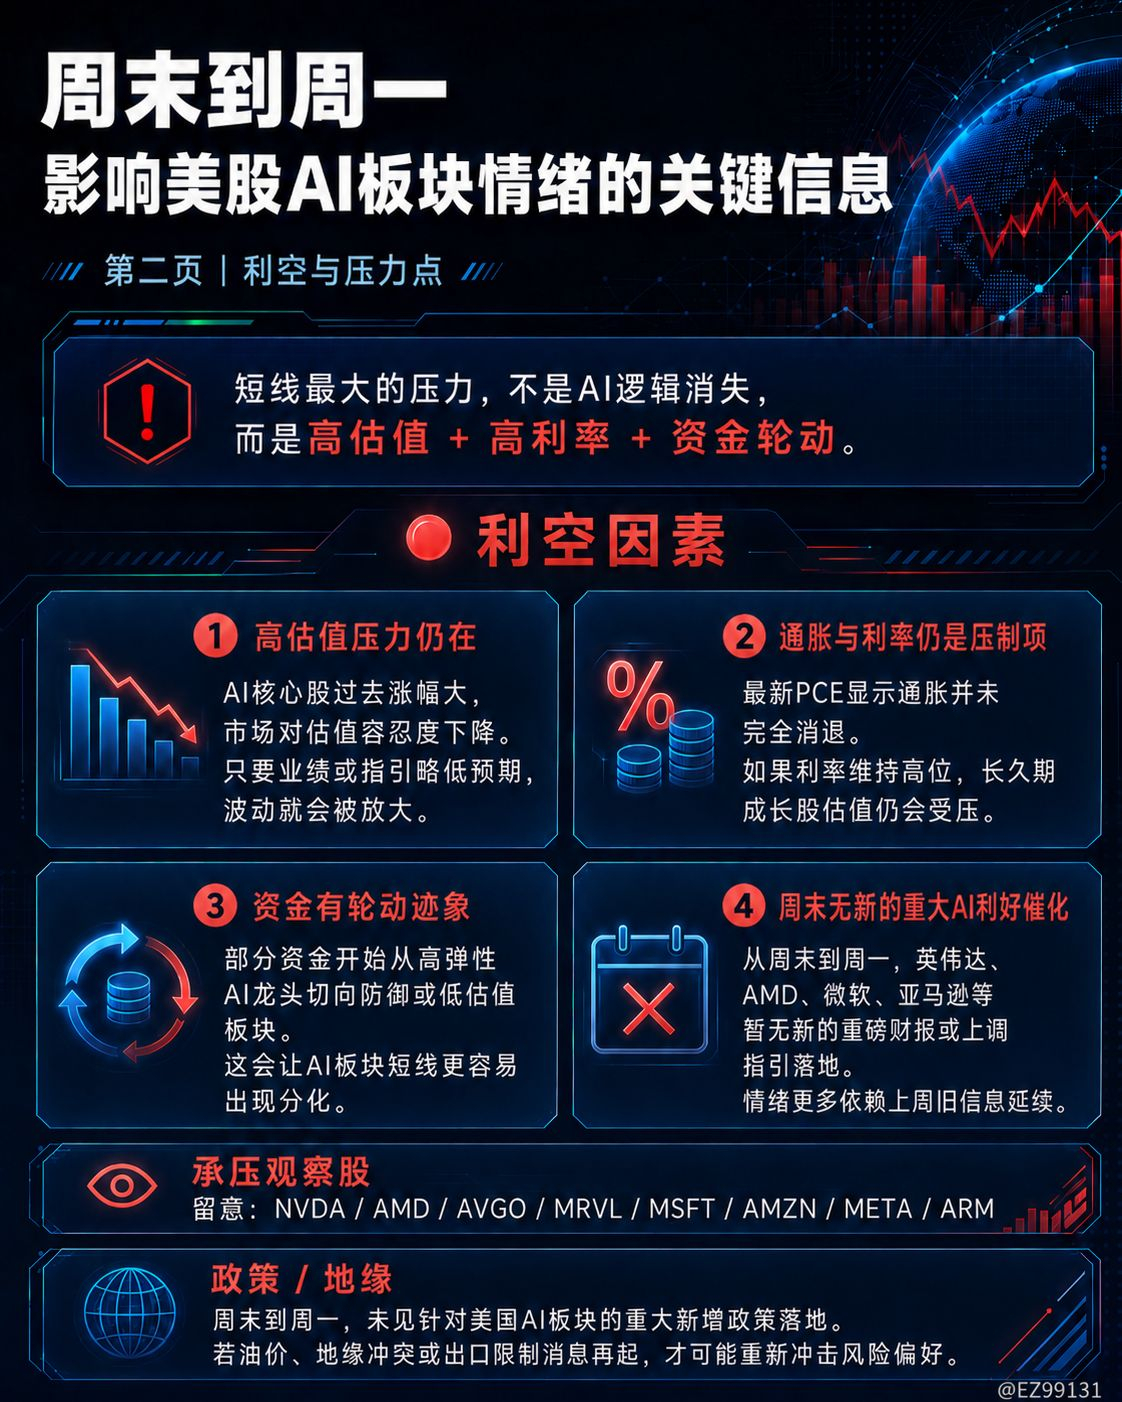
Переориентация от мегакап-компаний в ИИ: Несколько отчетов отмечают, что: полупроводниковые акции заметно обогнали, и инвесторы начали переключаться в другие сектора
в последнее время отставали по доходности софтверные и мегакап-названия в ИИ
Это не обязательно означает, что цикл ИИ заканчивается, но это повышает краткосрочную волатильность. (The Guardian)
обновления, специфичные для компаний в сфере ИИ
NVIDIA (NVDA) За выходные не было существенных объявлений компании. Остается крайне чувствительной к макронастроениям и ожиданиям по капзатратам на ИИ.
Скорее всего, будет торговаться в русле Nasdaq и доходностей казначейских облигаций.
Marvell (MRVL)
Нет существенных новостей, специфичных для отдельных компаний.
Продолжает торговаться в основном на настроениях по ИИ-сетям и кастомным чипам.
Broadcom (AVGO) Без существенных событий за выходные. AMD
Нет существенного катализатора, специфичного для компании.
Micron (MU) Новых прогнозов после прошлой недели по итогам отчетности нет.
По-прежнему считается одним из самых сильных бенефициаров спроса на ИИ-память, несмотря на недавнюю фиксацию прибыли. (Reuters)
Nokia (NOK)
За выходные не было заметных новостей, связанных с ИИ.
SHAZ
За выходные не было существенных новых объявлений компаний.
Прибыль / прогноз: существенных обновлений по прибыли или прогнозам крупных компаний в сфере ИИ за выходные не было.
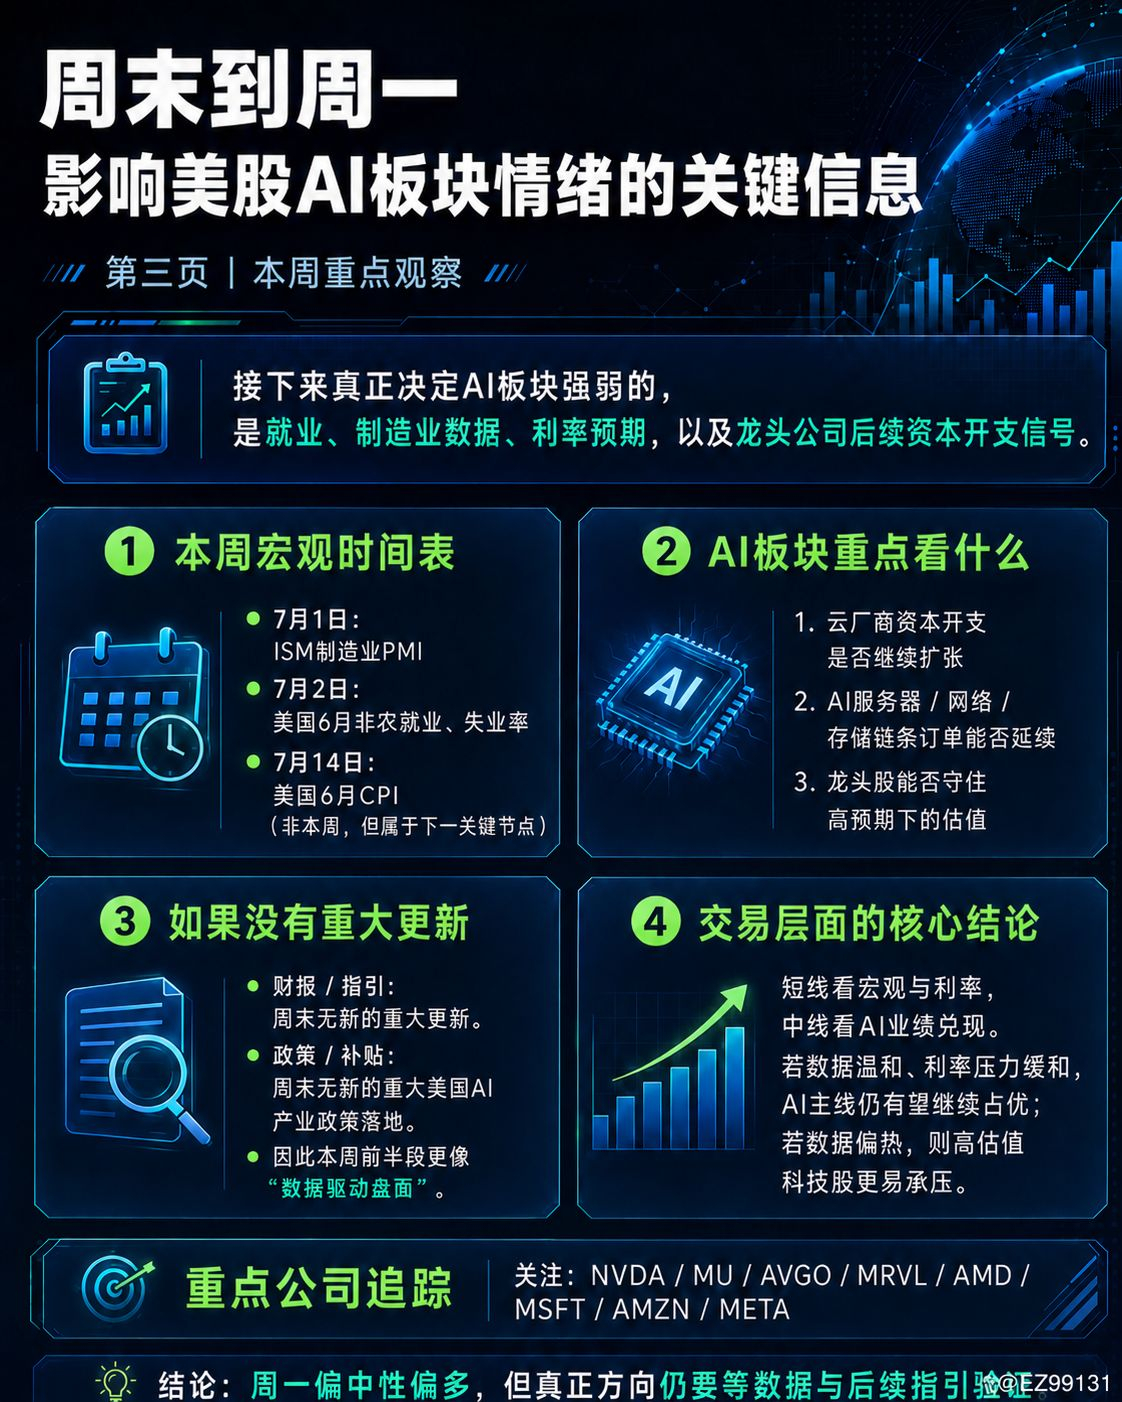
Макро-события, за которыми стоит следить на этой неделе
Это укороченная торговая неделя.
Ключевые события включают:
Вторник: доверие потребителей, JOLTS вакансии
Среда: занятость ADP, ISM Manufacturing PMI
Четверг: Платежные ведомости вне сельского хозяйства США, уровень безработицы, средняя почасовая заработная плата (опубликовано раньше из-за праздника Дня независимости)
Пятница: рынки акций США были закрыты в связи с празднованием Дня независимости. (Schwab Brokerage)
Эти отчеты по рынку труда, вероятно, будут крупнейшими драйверами доходностей казначейских облигаций и динамики акций в сфере ИИ на этой неделе.
Политика / геополитика
Позитивно
Сообщаемая деэскалация США–Иран снизила непосредственные опасения по поводу затяжного конфликта и серьезного нарушения в Ормузском проливе. (Reuters)
Риск остается: перемирие и дипломатический прогресс по-прежнему хрупкие, и рынки могут быстро отреагировать, если напряженность снова усилится. (Reuters) В целом настроения по понедельнику: факторы в пользу быков
✅ Снижение геополитической напряженности
✅ Стабильные цены на нефть
✅ Сильный долгосрочный спрос на инфраструктуру ИИ
Медвежьи факторы
⚠️ Продолжающееся давление оценки на лидеров в ИИ
⚠️ Опасения по ставкам «выше надолго»
⚠️ Фиксация прибыли после очень сильного первого полугодия для полупроводниковых акций
Фон в преддверии понедельника умеренно благоприятен для американских акций в сфере ИИ: смягчение геополитической напряженности и относительно сдержанные цены на нефть поддерживают склонность к риску. Однако фокус рынка смещается с геополитических заголовков обратно к ожиданиям ФРС, данным по рынку труда и устойчивости капитальных затрат на ИИ — именно это, вероятно, определит, сможет ли сектор ИИ вернуть импульс позже на неделе.