После отскока американских акций: поддержит ли сегодняшний CPI восстановление оценок?
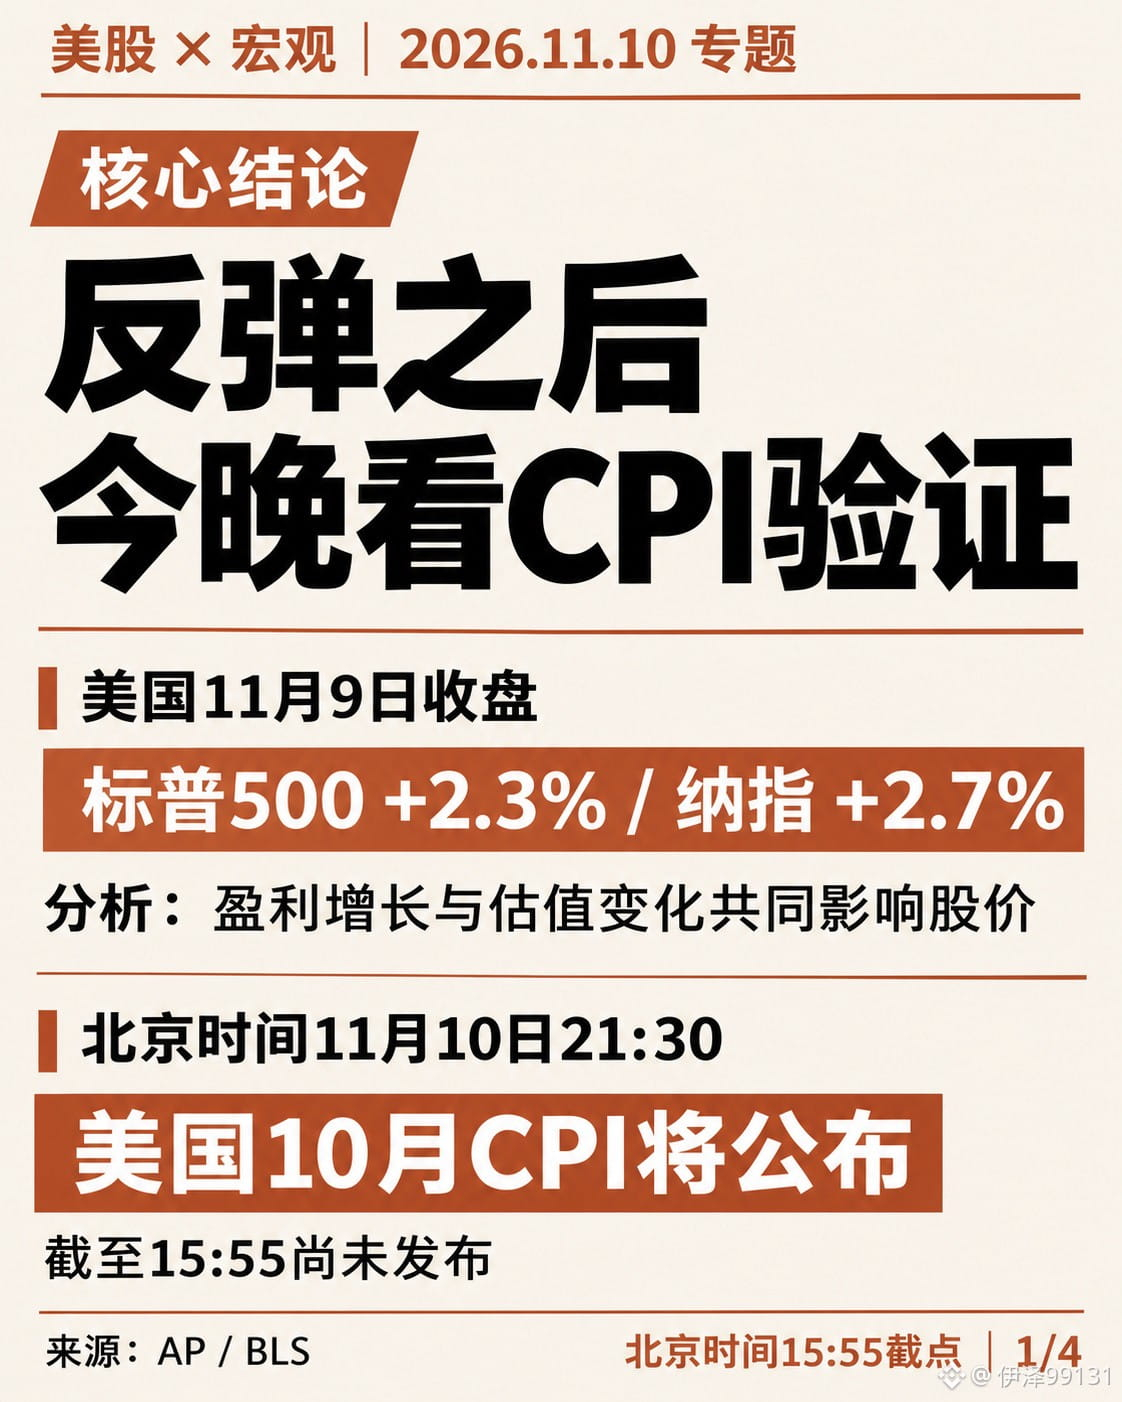
Прошлой ночью американские акции заметно выросли, но меня больше волнует другое: выдержит ли это восстановление проверку сегодняшними данными по инфляции?
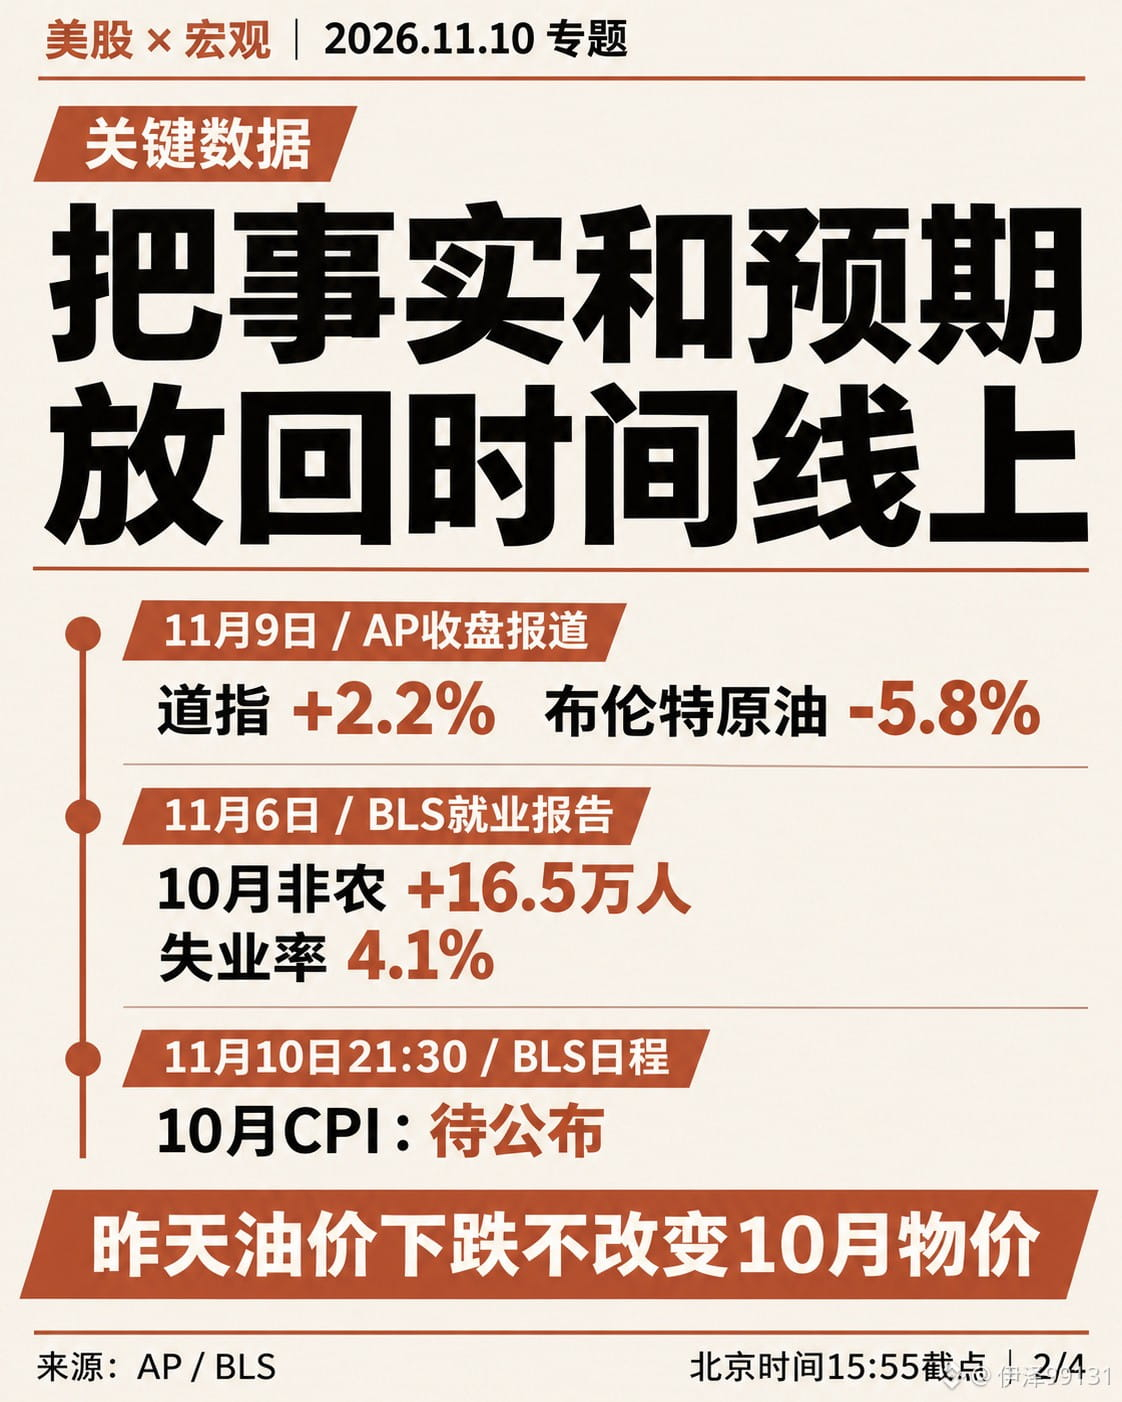
S&P 500 вырос на 2,3%, Dow Jones — на 2,2%, Nasdaq — на 2,7%; цена нефти Brent за день снизилась на 5,8%.
Дальше нужно следить сразу за двумя показателями: сколько компании смогут заработать и какую оценку рынок готов дать этой прибыли.
Сначала о макроэкономике. Снижение цен на нефть помогает ослабить давление будущих цен на энергоносители, но изменение цен на нефть 9 ноября не может задним числом изменить цены, сложившиеся в октябре. Сегодня будут опубликованы данные CPI США за октябрь — они отражают инфляцию за предыдущий месяц. Если напрямую связать вчерашнее падение цен на нефть с неизбежным снижением сегодняшнего CPI, это будет означать путаницу с временной последовательностью.
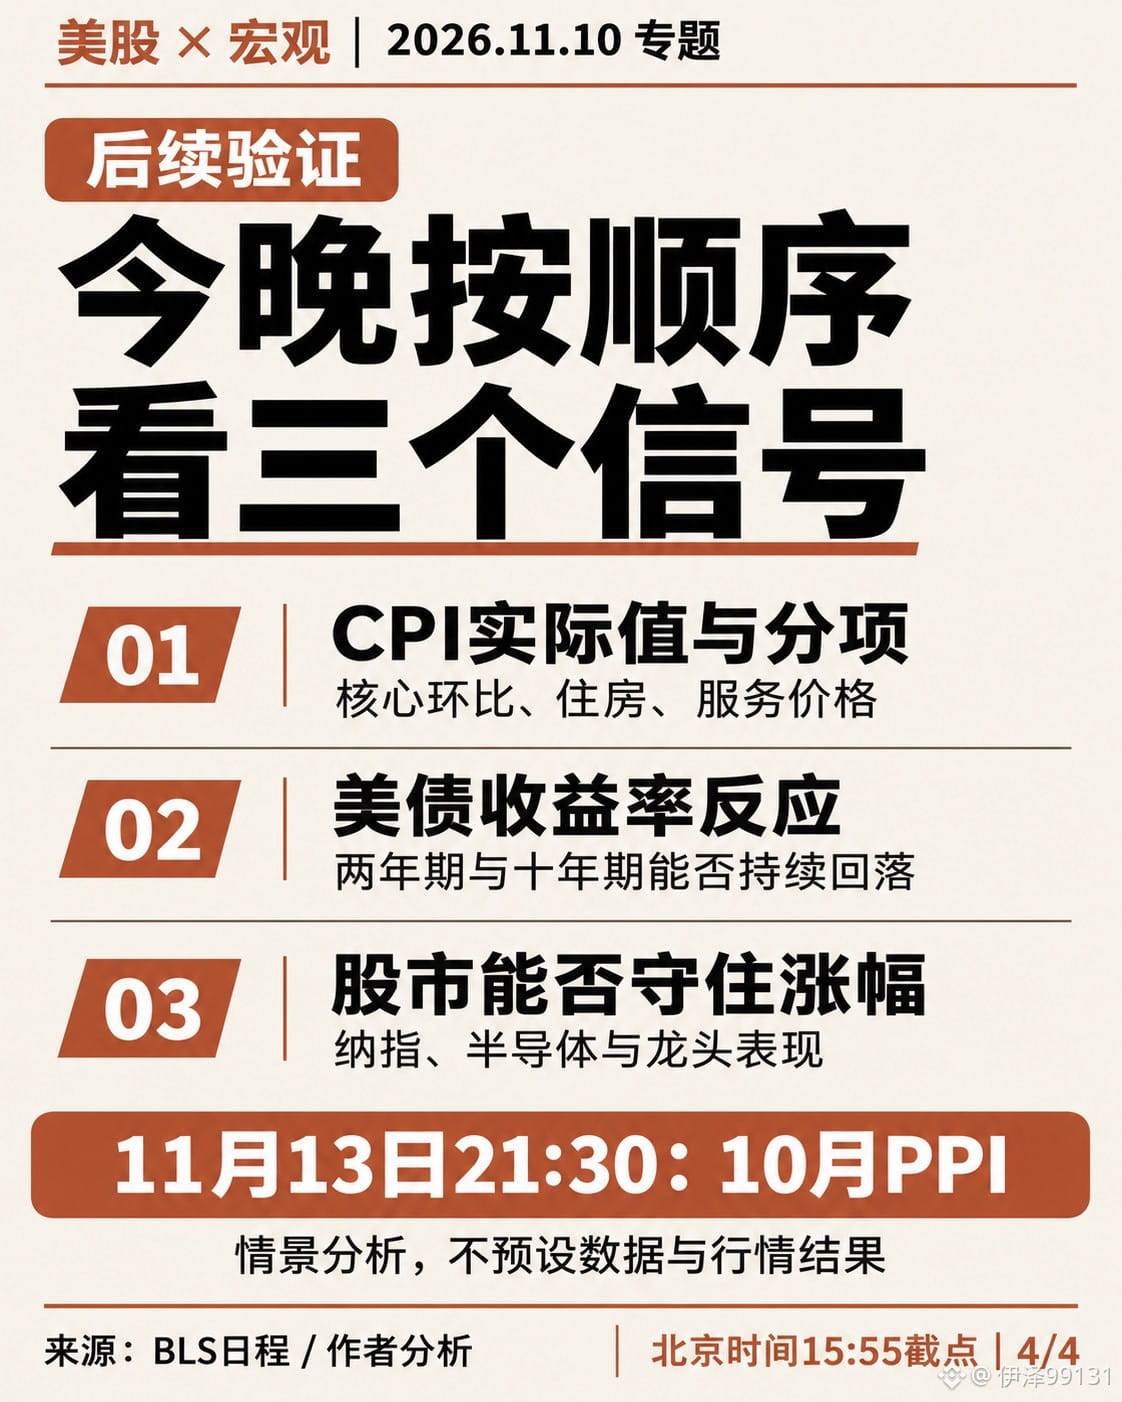
Сначала посмотрим на месячную динамику базового CPI, затем — на изменения цен на жильё и услуги. Если общую инфляцию вниз тянет только энергетика, а базовые компоненты остаются высокими, ожидания по ставкам могут не смягчаться дальше. И наоборот: если ослабление ценового давления охватит больше категорий, а экономическая активность сохранит устойчивость, условия для оценок акций станут благоприятнее.
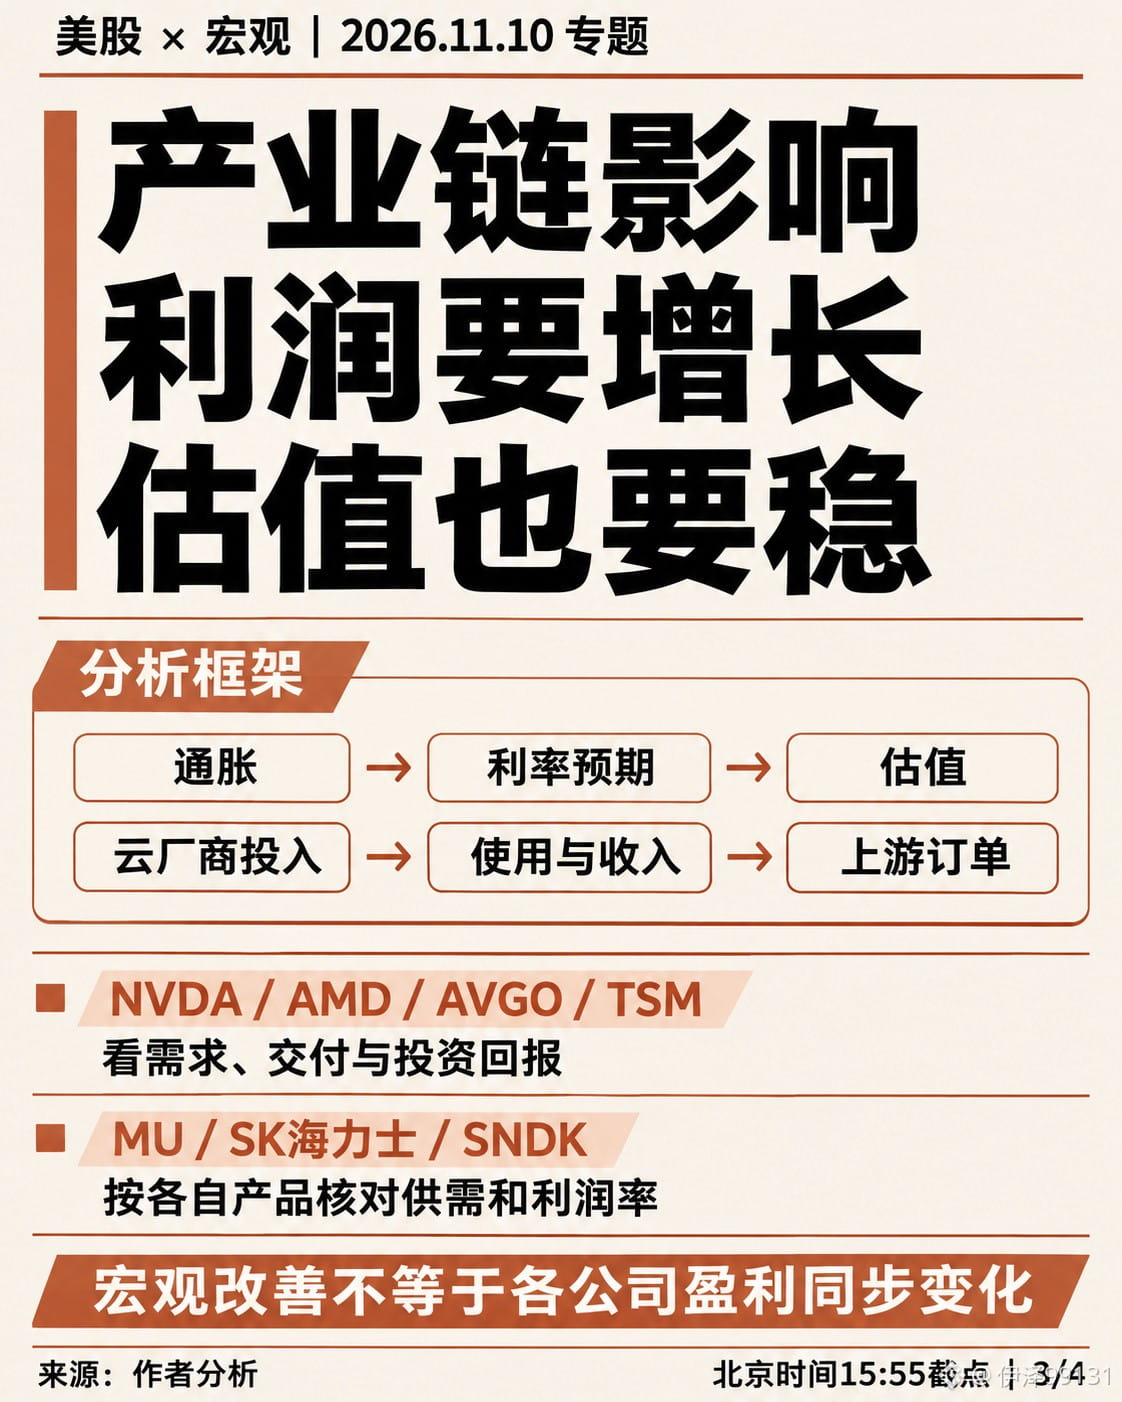
Сейчас технологическим акциям приходится учитывать сочетание двух факторов: рост прибыли может поддерживать котировки, но давление со стороны ставок способно снижать оценки. Простой гипотетический пример: прибыль компании на акцию растёт на 20%, но коэффициент P/E падает с 30 до 25 — в результате цена акции примерно не меняется. Между ростом показателей компании и получением акционерами сопоставимой доходности стоит ещё и изменение оценки.
Для Nvidia, AMD и Broadcom важно следить за спросом и поставками; для TSMC — за передовыми техпроцессами и заказами клиентов; для MU, SK Hynix и SNDK — за балансом спроса и предложения и рентабельностью их отдельных продуктов. Эти компании работают на разных этапах отраслевой цепочки, поэтому нельзя на основании одной и той же макроновости заключать, что их прибыль будет меняться синхронно.
Ключевым связующим звеном по-прежнему остаются облачные провайдеры. Если капитальные затраты продолжат расти, а фактическое использование и выручка будут успевать за ними, это обеспечит более прочную поддержку заказам поставщиков. Если же вложения будут расти быстрее отдачи, а стоимость финансирования останется высокой, рынок станет строже оценивать сроки окупаемости инвестиций. Нужно учитывать и объём капитальных затрат, и эффективность вложений.
Что оценивать сегодня вечером:
Фактическое значение CPI и его составляющие, а затем реакцию доходности двухлетних и десятилетних казначейских облигаций США.
Если инфляционное давление ослабнет, доходность гособлигаций США снизится, а ожидания по корпоративной прибыли останутся стабильными, условия для восстановления улучшатся
Прошлой ночью американские акции заметно выросли, но меня больше волнует другое: выдержит ли это восстановление проверку сегодняшними данными по инфляции?
S&P 500 вырос на 2,3%, Dow Jones — на 2,2%, Nasdaq — на 2,7%; цена нефти Brent за день снизилась на 5,8%.
Дальше нужно следить сразу за двумя показателями: сколько компании смогут заработать и какую оценку рынок готов дать этой прибыли.
Сначала о макроэкономике. Снижение цен на нефть помогает ослабить давление будущих цен на энергоносители, но изменение цен на нефть 9 ноября не может задним числом изменить цены, сложившиеся в октябре. Сегодня будут опубликованы данные CPI США за октябрь — они отражают инфляцию за предыдущий месяц. Если напрямую связать вчерашнее падение цен на нефть с неизбежным снижением сегодняшнего CPI, это будет означать путаницу с временной последовательностью.
Сначала посмотрим на месячную динамику базового CPI, затем — на изменения цен на жильё и услуги. Если общую инфляцию вниз тянет только энергетика, а базовые компоненты остаются высокими, ожидания по ставкам могут не смягчаться дальше. И наоборот: если ослабление ценового давления охватит больше категорий, а экономическая активность сохранит устойчивость, условия для оценок акций станут благоприятнее.
Сейчас технологическим акциям приходится учитывать сочетание двух факторов: рост прибыли может поддерживать котировки, но давление со стороны ставок способно снижать оценки. Простой гипотетический пример: прибыль компании на акцию растёт на 20%, но коэффициент P/E падает с 30 до 25 — в результате цена акции примерно не меняется. Между ростом показателей компании и получением акционерами сопоставимой доходности стоит ещё и изменение оценки.
Для Nvidia, AMD и Broadcom важно следить за спросом и поставками; для TSMC — за передовыми техпроцессами и заказами клиентов; для MU, SK Hynix и SNDK — за балансом спроса и предложения и рентабельностью их отдельных продуктов. Эти компании работают на разных этапах отраслевой цепочки, поэтому нельзя на основании одной и той же макроновости заключать, что их прибыль будет меняться синхронно.
Ключевым связующим звеном по-прежнему остаются облачные провайдеры. Если капитальные затраты продолжат расти, а фактическое использование и выручка будут успевать за ними, это обеспечит более прочную поддержку заказам поставщиков. Если же вложения будут расти быстрее отдачи, а стоимость финансирования останется высокой, рынок станет строже оценивать сроки окупаемости инвестиций. Нужно учитывать и объём капитальных затрат, и эффективность вложений.
Что оценивать сегодня вечером:
Фактическое значение CPI и его составляющие, а затем реакцию доходности двухлетних и десятилетних казначейских облигаций США.
Если инфляционное давление ослабнет, доходность гособлигаций США снизится, а ожидания по корпоративной прибыли останутся стабильными, условия для восстановления улучшатся