

Серверы NVIDIA подорожали более чем на 15%.
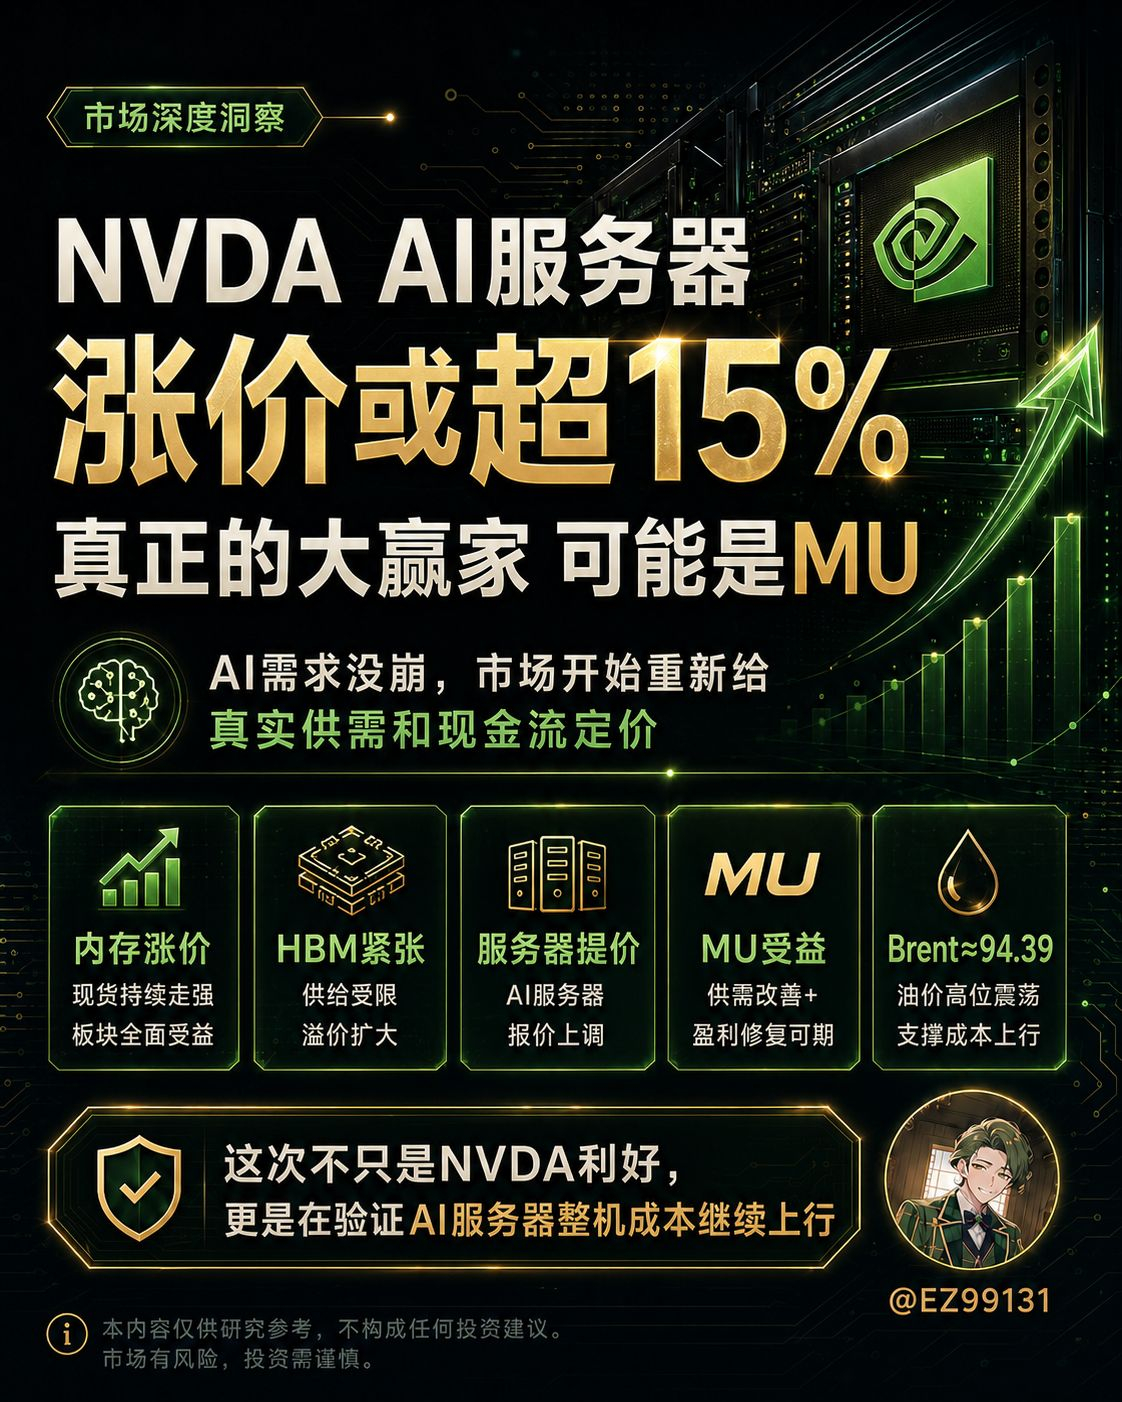
① Самый важный благоприятный фактор
1. Стало известно, что серверы $NVDA подорожали более чем на 15%; истинная выгода может оказаться не только у Nvidia
В субботу агентство Bloomberg сообщило, что некоторые крупнейшие клиенты NVIDIA уже получили уведомление: во многих случаях цены на серверы с ИИ-чипами вырастут более чем на 15%.
В основном повышение цен повлияет на системы, поставки которых начнутся в начале 2027 года, включая:
Вера Рубин
Грейс Блэквелл
А на этот раз повышение цен из-за одной очень важной причины:
Цены на чипы памяти резко выросли.
Reuters уже подтвердило это сообщение Bloomberg.
Рынок последние несколько месяцев обсуждает:
Неужели HBM уже близок к пику текущего цикла?
Сейчас появляются скорее такие сигналы:
Цены на память уже стали настолько высокими, что напрямую поднимают цену всего AI-сервера.
Эта новость — это не только позитив для $NVDA.
То есть:
$MU
SK hynix
Samsung
цепочка поставок HBM
Возможно, даже важнее окажется другое.
Производители серверов уже начали напрямую передавать затраты клиентам — Microsoft, Google, Oracle и т.д.
Это показывает, что текущий спрос на AI по-прежнему силен до определенной степени:
Рост цен пока еще не сразу «убил» спрос.
Но здесь есть еще один риск.
Если один AI-сервер становится все дороже, начнут ли hyperscaler в будущем пересчитывать:
Если каждый раз добавляется 1 доллар Capex, то в итоге — сколько AI-дохода это может создать?
Это будет очень важный вопрос в следующем году.
Итак, вывод
Краткосрочно — позитив для NVDA и MU, в долгосрочной перспективе это будет еще сильнее усиливать внимание рынка к окупаемости AI-капвложений.
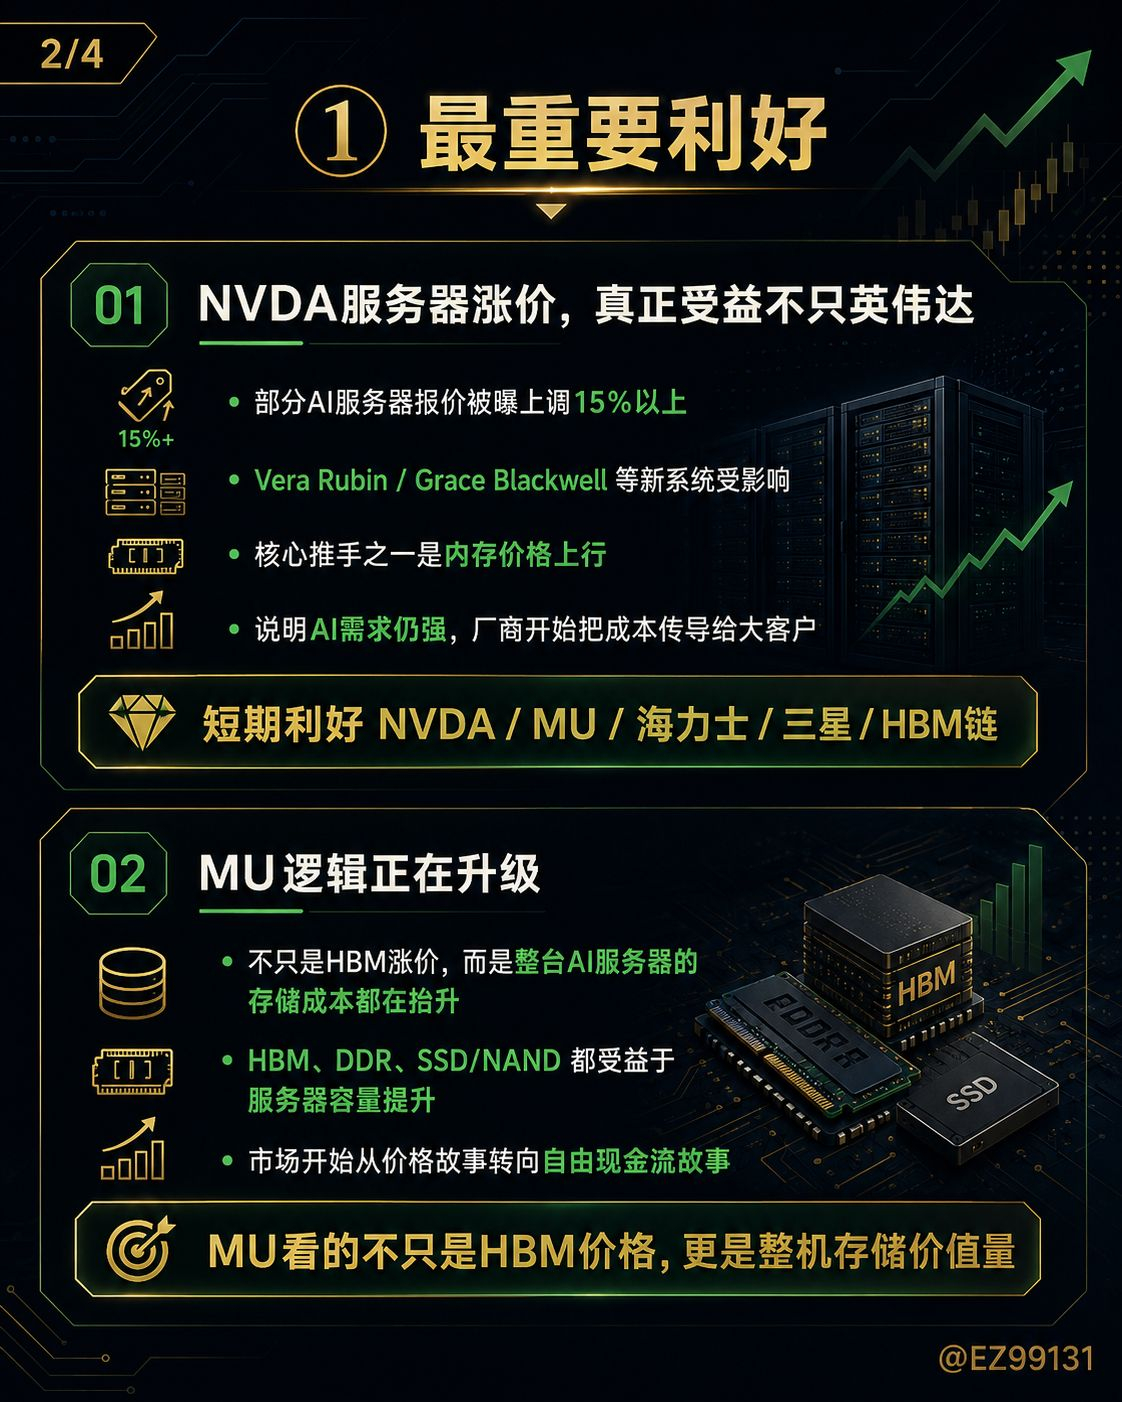
2. Логика по $MU теперь начинает переключаться с «роста цен на HBM» на «рост стоимости всего AI-сервера»
Купивец (SK hynix) выкупает акции на 28,7 млрд долларов
Samsung готовится к выплатам акционерам на сумму свыше 70 млрд долларов
MU продолжит инвестировать в AI-хранилища
Все это говорит о том, что денежный поток у производителей памяти очень силен.
Но новости о том, что серверы NVIDIA сегодня подорожали, с другой стороны подтверждают:
Спрос и предложение на память действительно очень напряжены.
Причем это касается не только HBM.
Сам AI-серверу нужно много:
HBM
DDR
SSD / NAND
Поэтому пока поставки AI-серверов продолжают расти, MU «забирает» не только единственный спрос на HBM, а весь прирост емкости хранения в AI-серверах.
Однако в долгосрочной перспективе все равно нужно следить за YMTC.
Материнская компания YMTC планирует привлечь в Шанхае на STAR Market около 4,9 млрд долларов, продолжая вкладываться в передовые мощности по производству NAND и в НИОКР. По данным Reuters, сейчас YMTC уже входит в топ-3 по NAND в мире.
Поэтому нынешняя оценка по MU такая:
Спрос и предложение в кратко- и среднесрочной перспективе по-прежнему сильные. По-настоящему беспокоиться нужно о поставках в ближайшие два-три года, а не о том, что в следующем квартале вдруг рухнет спрос.
② Важный негатив
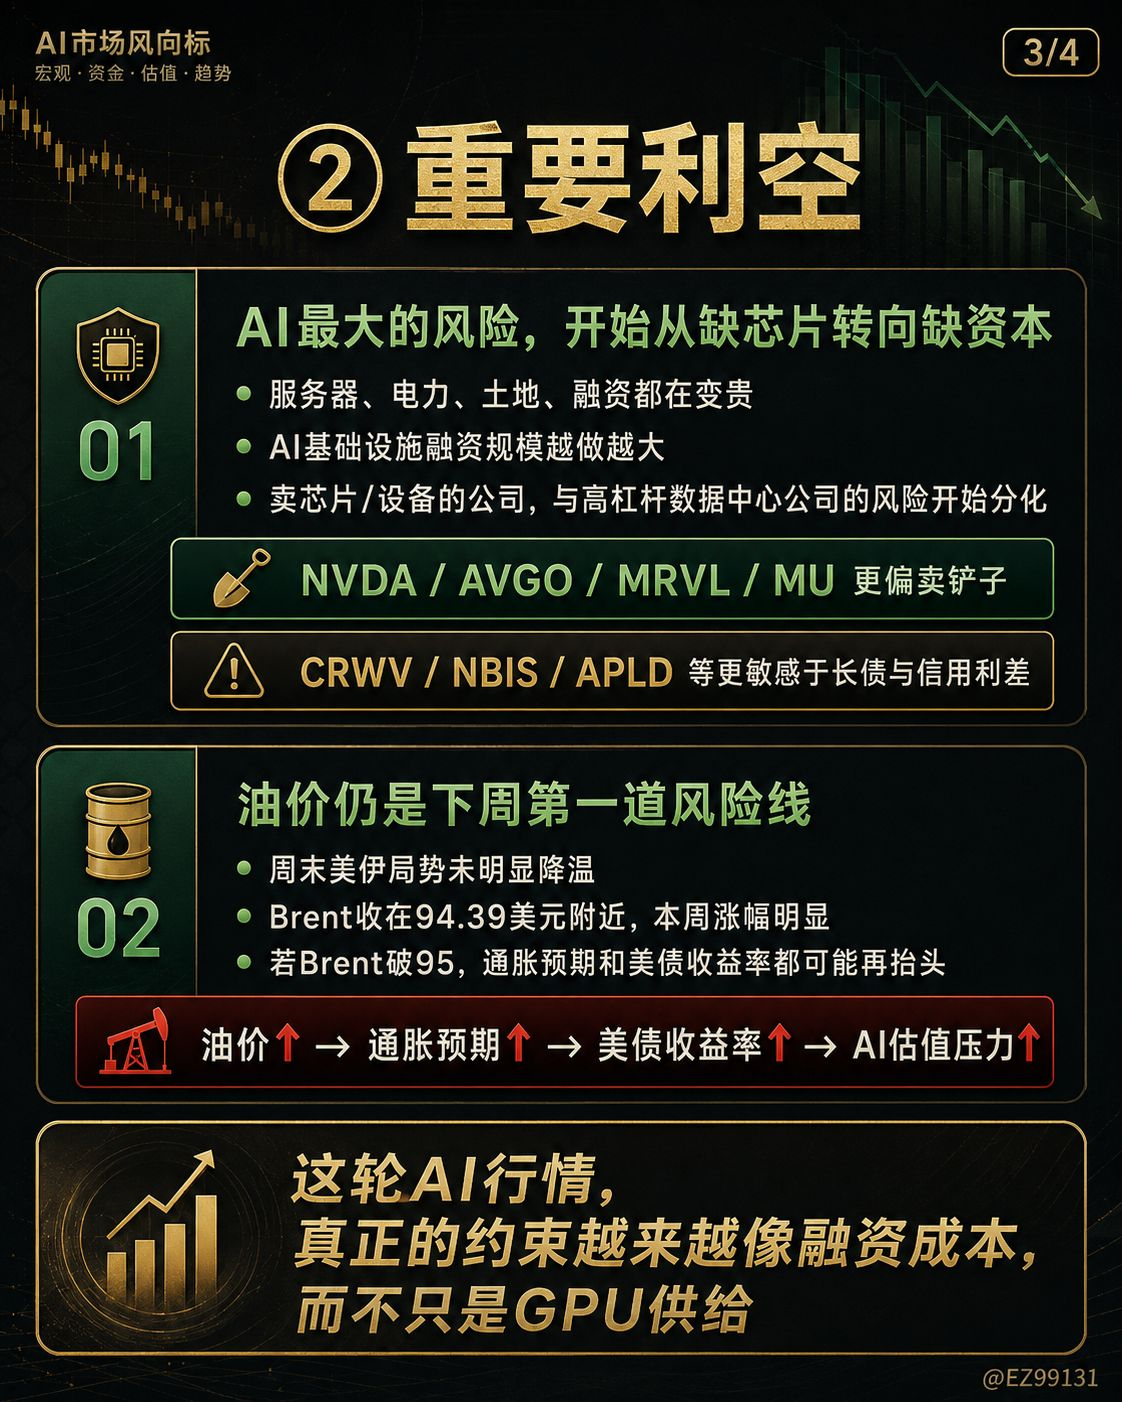
1. Главный риск для AI теперь начинает смещаться с «хватит ли чипов» на «хватит ли капитала»
На этой неделе Broadcom обсуждала более 60 млрд долларов AI-финансирования; общий масштаб, возможно, даже приблизится к 100 млрд долларов.
NVIDIA снова сотрудничает с крупными финансовыми институтами, надеясь привлечь более 500 млрд долларов средств на AI-инфраструктуру.
Тем временем AI-серверы снова начали дорожать — более чем на 15%.
Если сложить эти новости вместе, станет видно очень очевидное изменение:
Проблема AI-индустрии за последние два года была в том, что:
GPU не хватает.
Сейчас все все больше превращается в:
Хватает ли денег?
Серверы становятся все дороже
Электроэнергия все дороже
Земля становится все дороже
Стоимость фондирования тоже становится все выше
Поэтому я считаю, что на следующем этапе дифференциация среди компаний AI будет становиться все сильнее.
Например: $NVDA
$AVGO
$MRVL
$MU
По сути это ближе к бизнесу «продажи чипов, продажи оборудования, продажи инфраструктуры».
То есть:
$CRWV
$NBIS
$APLD
Часть компаний AI-датацентров с высокой долговой нагрузкой
Нужно постоянно занимать деньги, чтобы построить инфраструктуру.
Второе гораздо более чувствительно к 30-летним бумагам США и спредам кредитного риска.
2. США и Иран на выходных продолжили эскалацию; Brent 95 долларов — это первая линия риска следующей недели
На выходных в отношениях США и Иран не наблюдалось явного охлаждения.
Иран в своем последнем заявлении говорит, что новые санкции США являются незаконными, и продолжает угрожать танкерам, проходящим через Ормузский пролив без разрешения.
Министр финансов США Бессент в понедельник обнародует детали нового пакета санкций против Ирана и заявит, что это «самые жесткие в истории» санкции.
Появилась одна новость, которая выглядит как смягчение:
Иран разрешил некоторым иракским танкерам проходить через Ормузский пролив.
Но здесь нельзя истолковать неверно.
Это особое разрешение, а не восстановление нормального судоходства в проливе.
Так что мы не будем считать, что из-за этой новости риск по нефти снят.
В пятницу Brent в итоге закрылся на:
94,39 доллара
На этой неделе суммарный рост составил 6,39%.
В понедельник в первую очередь нужно смотреть:
Brent 95 долларов.
Если детали санкций окажутся жестче, чем ожидал рынок, а Иран продолжит отвечать, то цена нефти может снова приблизиться к 100 долларам.
Тогда цепочка передачи будет такая:
Нефть ↑ → инфляционные ожидания ↑ → доходности по гособлигациям США ↑ → давление на оценку AI ↑
③ Макро / казначейские облигации США / доллар / BTC
казначейские облигации США
После того как Минфин расширил долгосрочный выкуп гособлигаций, рынку удалось лишь выдохнуть на мгновение.
К пятнице глобальные рынки все еще торгуют высокими доходностями длинных облигаций; Reuters прямо указало, что 30-летние казначейские бумаги ранее уже поднялись к максимумам примерно с 2007 года.
Так что я по-прежнему придерживаюсь прежнего мнения:
Сейчас это еще не официальная YCC.
Минфин может улучшить ликвидность, но:
40 трлн долларов госдолга
свыше 6% дефицита бюджета по отношению к ВВП
более 1 трлн долларов процентных расходов
Эти вещи не исчезли.
доллар
На прошлой неделе доллар, наоборот, упал примерно на 1%.
Рынок начинает беспокоиться, что после того как Минфин будет «продавливать» удлинение долгов, давление может перейти с облигационного рынка на доллар.
Пока эта логика дает позитив:
золото
BTC
$BTC на прошлой неделе суммарно вырос почти на 20% — одна из лучших недель за последние два с половиной года.
Поэтому сейчас рынок еще не полностью в режиме Risk-off.
Более похоже на:
Не любит долгосрочные долларовые активы, но готов покупать дефицитные активы.
Это будет особенно интересно компаниям с таким профилем, как $HUT (BTC + AI-инфраструктура).
Однако для чистых AI-компаний с датацентров я все равно скажу так:
Длинные облигации важнее, чем BTC.
④ Компания / заказы / политика
$NVDA
Самая большая новая новость сегодня — то, что серверы подорожали более чем на 15%.
И при этом в следующую среду 26 августа — тоже отчет.
Поэтому после выхода этой новости несколько вопросов в отчете станут еще более важными:
Есть ли у спроса на Blackwell замедление из-за роста цен
Ситуация с заказами Rubin
Можно ли полностью переложить рост себестоимости HBM на клиентов
Сможет ли hyperscaler продолжить поддерживать высокий уровень Capex
возможности клиентов по привлечению финансирования
Я думаю, что в этот раз рынок не будет смотреть только на EPS.
$MRVL / $AVGO
По состоянию на сегодняшнее утро — нет новых заказов от клиентов первого эшелона.
Google × MRVL и гигантское финансирование Broadcom — это новости последних дней.
Нет значимых новых обновлений.
$AMD / $TSM / $ASML / $AMAT / $LRCX
Не обнаружено новых официальных заказов или руководств, которые могли бы изменить фундаментальную картину.
Нет значимых обновлений.
$CRWV / $NBIS / $HUT / $APLD
Нет новых крупных контрактов на уровне ключевых клиентов первого эшелона.
Но стоимость фондирования все равно остается самым заслуживающим внимания риском для всего сектора.
Нет корпоративных значимых обновлений.
⑤ То, за чем обязательно нужно следить на следующей неделе
К чему по-настоящему нужно подготовиться — так это к следующей неделе.
Первая вещь:
Новые санкции США и Иран в понедельник
В понедельник во второй половине дня в США Бессент обнародует детали.
Сначала посмотрите, пробьет ли Brent уровень 95.
Второе:
26 августа отчет $NVDA
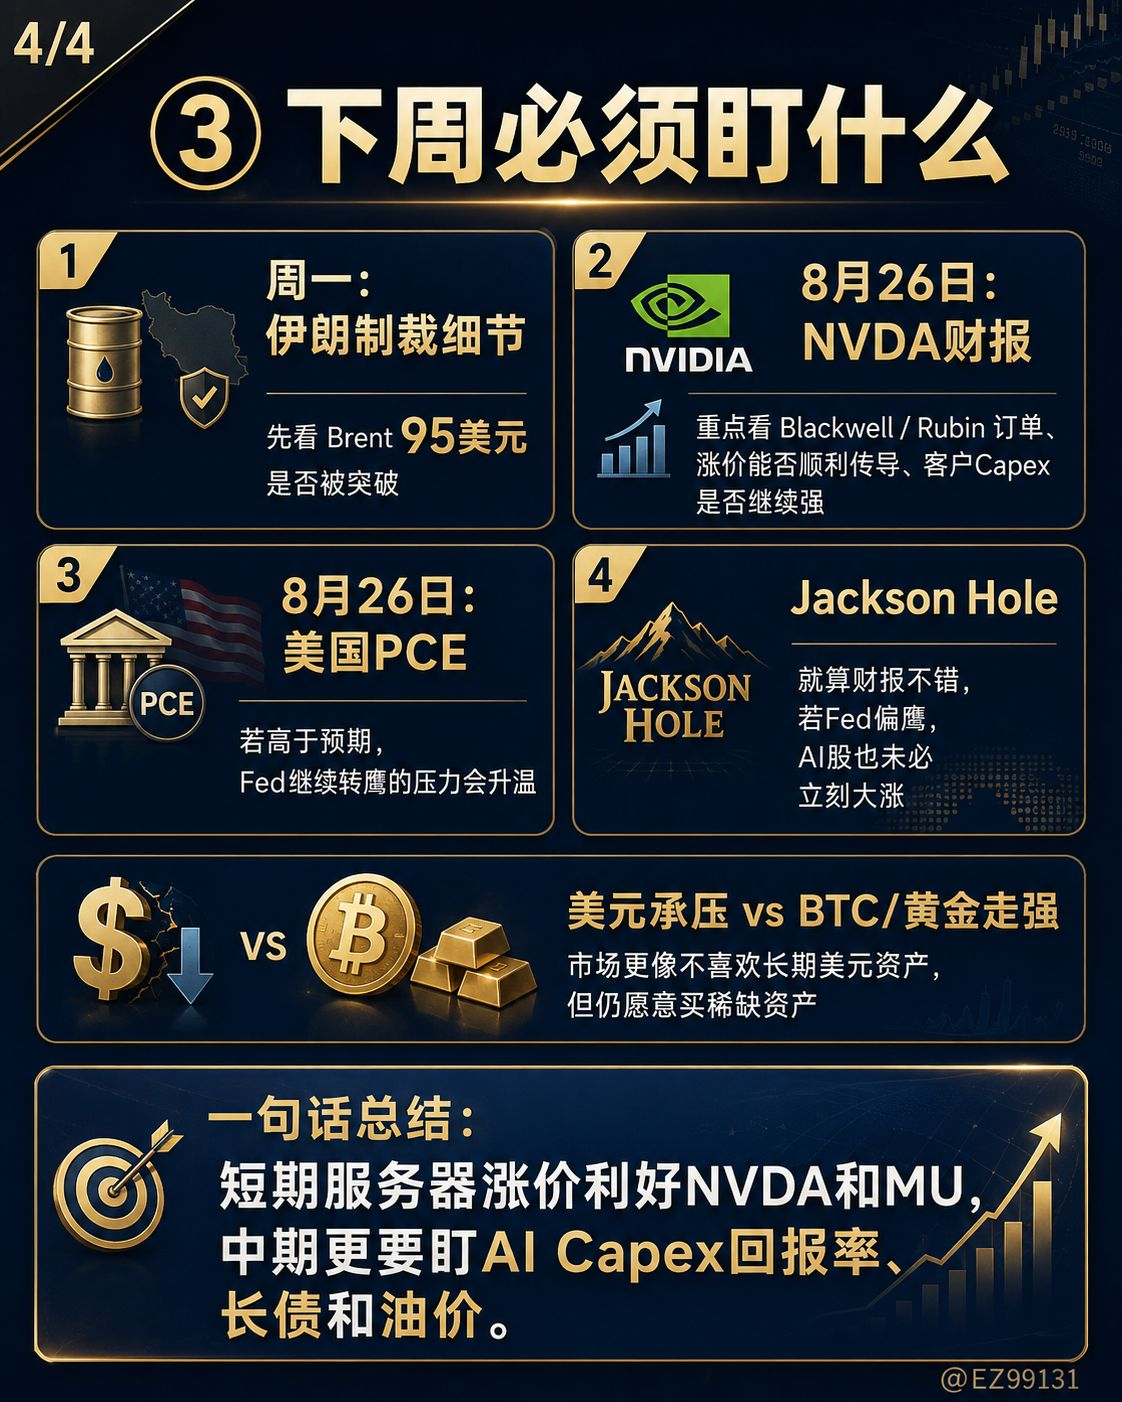
Это напрямую определит:
$NVDA
$AVGO
$MRVL
$MU
$CRWV
$NBIS
$APLD
Как пойдет вторая половина недели по всей цепочке AI.
Третье:
26 августа США PCE
Сейчас цена нефти уже снова приближается к 95 долларам.
Если PCE окажется выше ожиданий, то ожидания рынка по дальнейшему повышению ставки ФРС могут продолжить усиливаться.
Четвертое:
Jackson Hole
Рынок по-прежнему оценивает вероятность того, что в этом году повышение ставки продолжится.
По данным Reuters ранее, рынок оценивает вероятность повышения ставки в сентябре примерно в 35%, а до конца года — около 66%.
Поэтому даже если отчет NVDA будет очень хорошим,
Если в ту же неделю Fed явно станет «ястребиной», то может появиться:
Отчет отличный, а акции не растут