
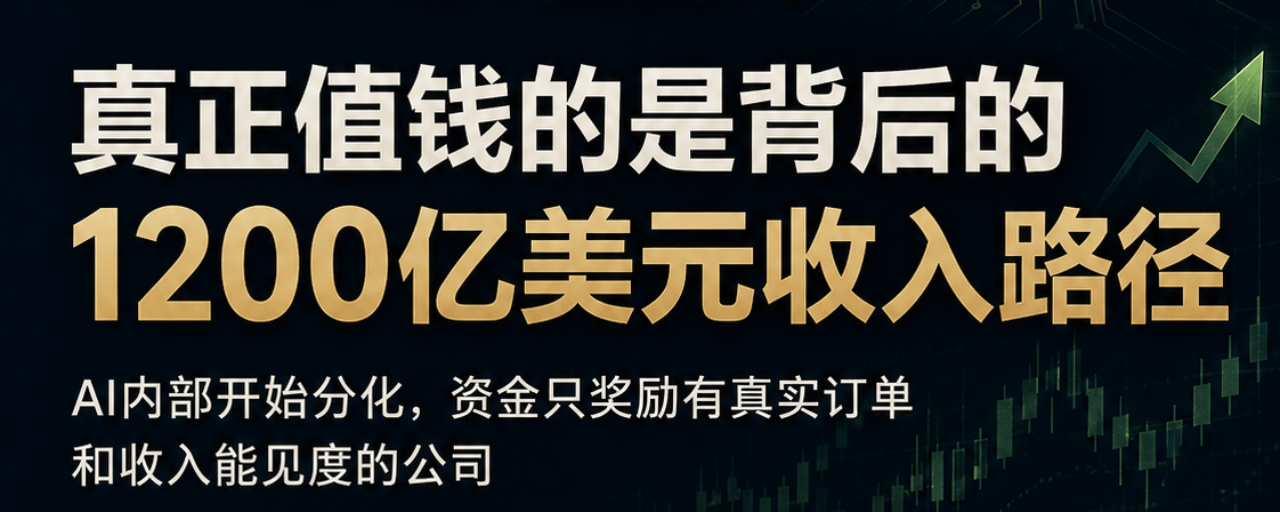

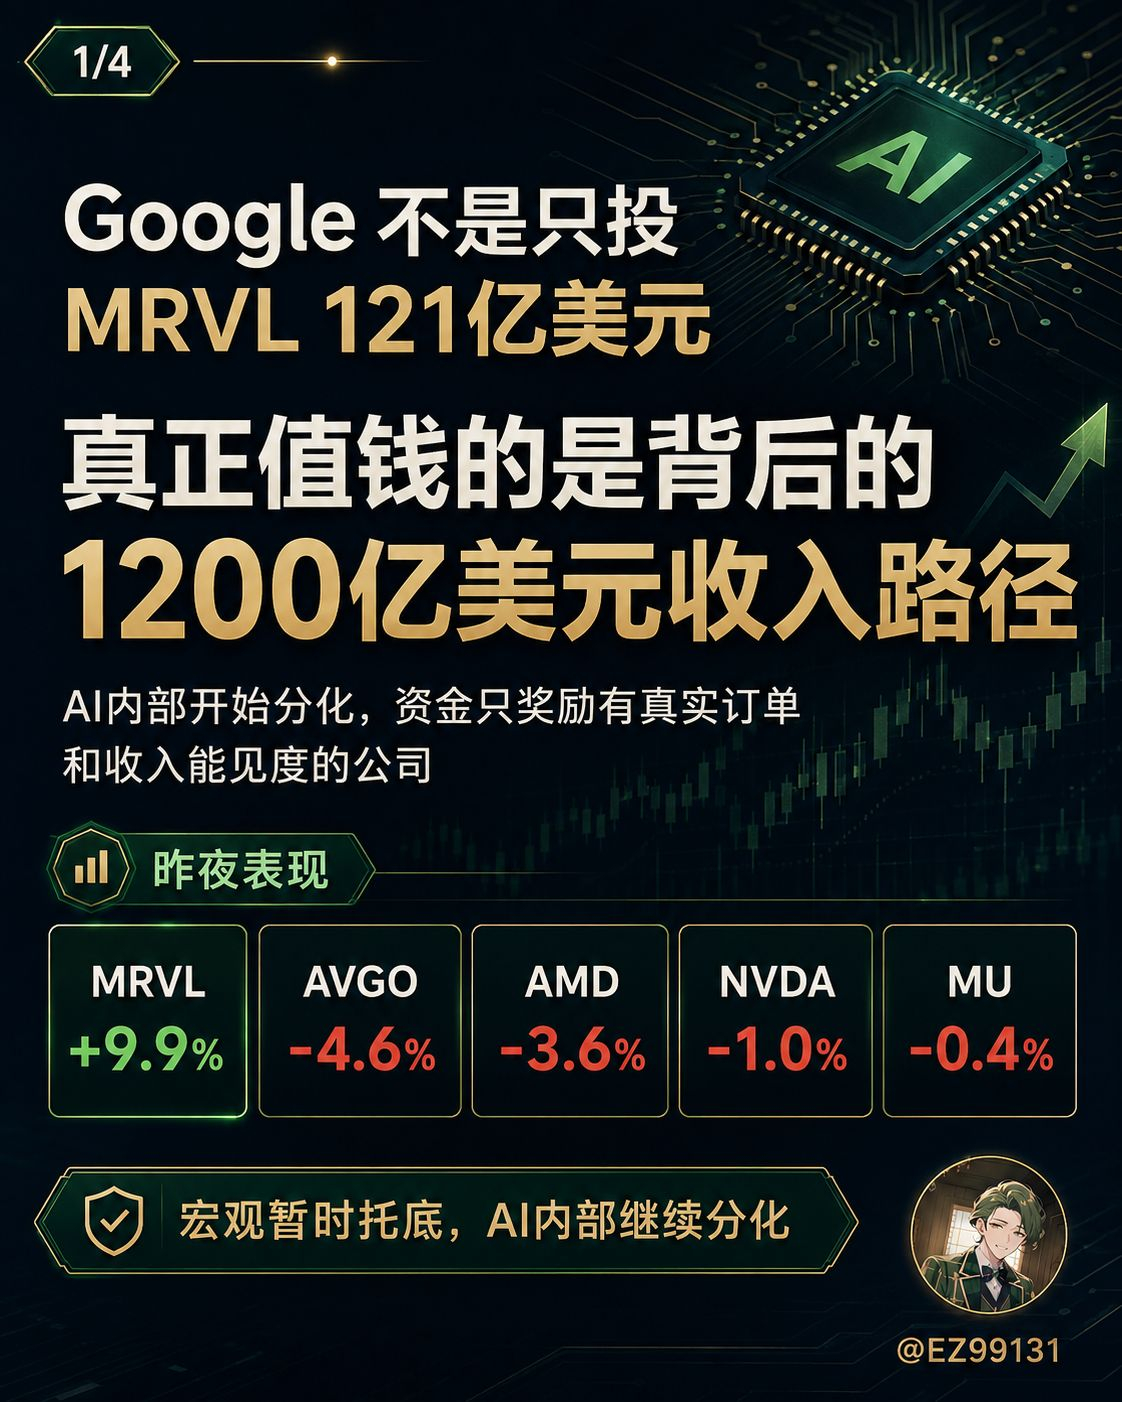
Минувшей ночью три ключевых индекса США слегка закрылись в плюс, однако внутри полупроводниковой отрасли наблюдается заметная дифференциация: MRVL +9.9%, AVGO -4.6%, AMD -3.6%, NVDA -1.0%, MU -0.4%. При этом Казначейство США внезапно усилило обратные выкупы долгосрочных облигаций, что снизило доходности на длинном конце; но протокол заседания ФРС снова явно оказался «ястребиным», а Brent по‑прежнему держится выше 91 доллара. Поэтому это рынок с «временной макро-поддержкой», а внутри AI-сектора продолжается расслоение.
① Самый важный позитивный фактор
1. Google × Marvell: это не обычное сотрудничество — это апгрейд логики оценки стоимости MRVL
Это самое важное новостное событие по всей AI-полупроводниковой отрасли за прошлую ночь.
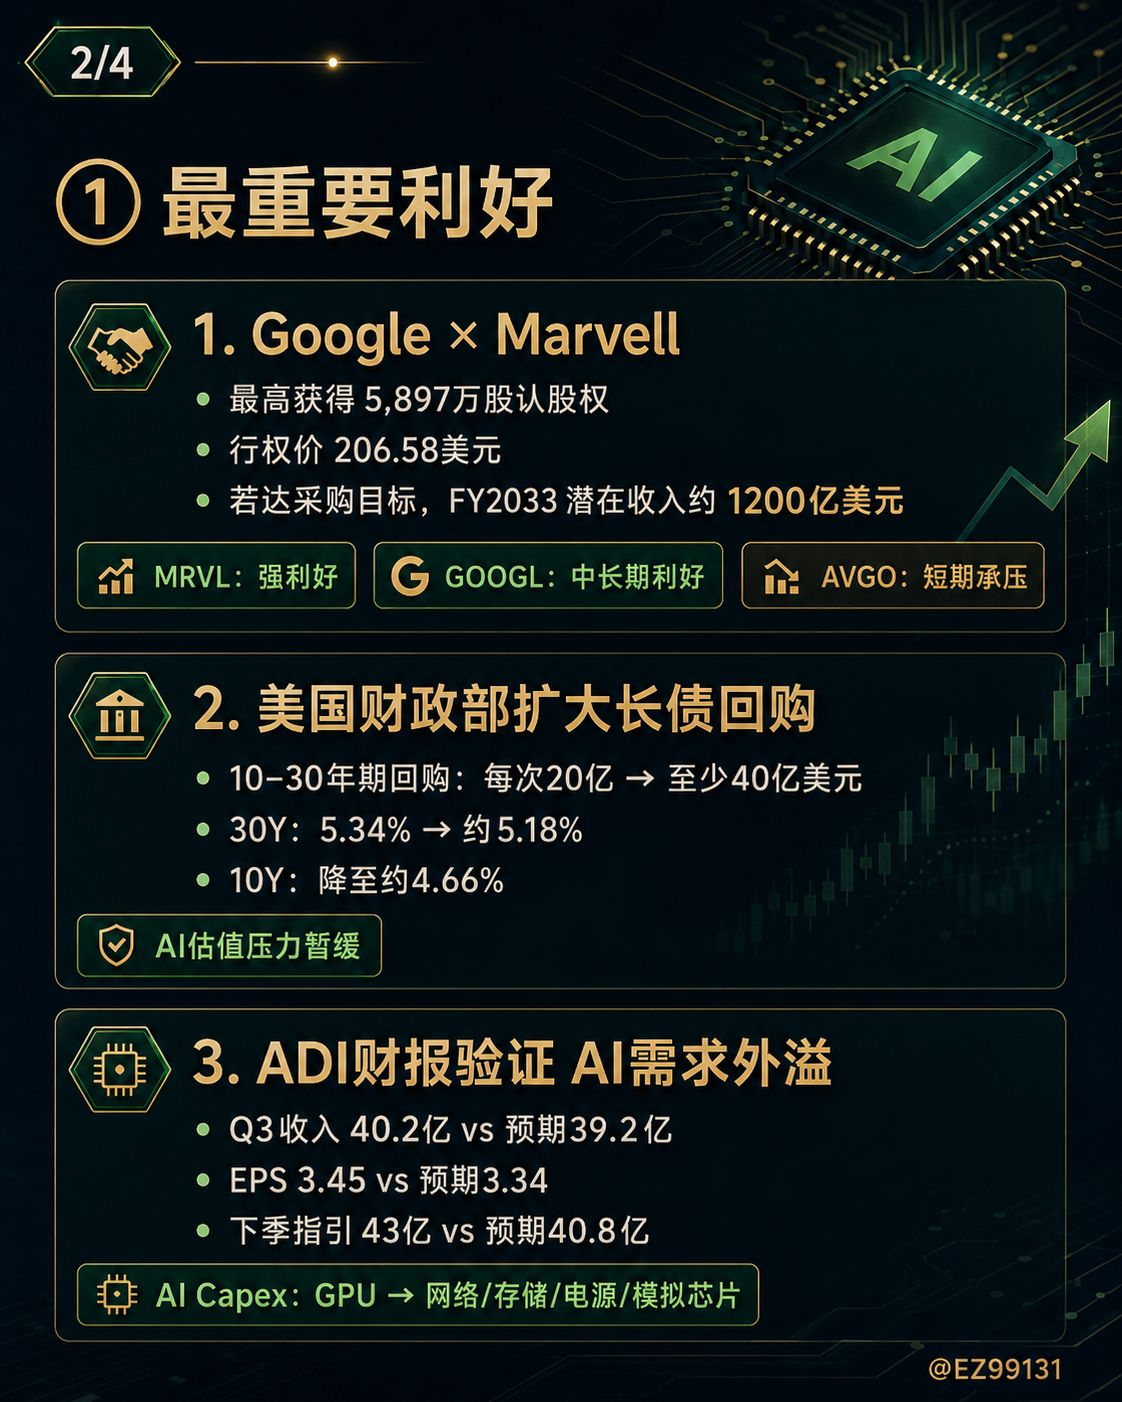
Google и Marvell (MRVL) заключили новое соглашение о сотрудничестве в области специализированных AI-чипов. Оно охватывает AI-ускорители инференса в экосистеме TPU, контроллеры памяти, сетевые интерфейсы, интерфейсы памяти и вычисления рядом с памятью (near-memory compute). Что ещё важнее, Google получила право купить до 58,97 млн акций MRVL по цене исполнения 206,58 доллара за акцию. Если право будет реализовано полностью, стоимость сделки составит около 12,18 млрд долларов, а Google может стать пятым крупнейшим акционером Marvell. По данным Reuters, если Google выполнит соответствующие целевые показатели закупок, к FY2033 это сотрудничество может принести Marvell около 120 млрд долларов выручки.
Это фактически официально подтверждает:
Marvell перешла от статуса «возможно, получит проект по Google TPU» к статусу «одного из ключевых поставщиков самостоятельно разрабатываемых Google AI-чипов».
Вчера рынок выразил своё мнение напрямую через котировки: акции MRVL выросли примерно на 9,9%, до 237,27 доллара, объём торгов составил около 44,01 млн акций.
Влияние:
MRVL: очень позитивный фактор
GOOGL: умеренно позитивный прогноз на средне- и долгосрочную перспективу
AVGO: краткосрочный негативный фактор
NVDA: небольшое конкурентное давление в средне- и долгосрочной перспективе, но не прямая замена
2. Минфин США неожиданно расширил программу обратного выкупа долгосрочных облигаций, временно ослабив главное давление на оценки AI-акций
Минфин США объявил, что объём выкупа облигаций для поддержания ликвидности в сегменте 10–30-летних гособлигаций увеличится с 2 млрд долларов до как минимум 4 млрд долларов за одну операцию. Программа будет действовать с 9 сентября по 4 ноября. После этой новости доходность 30-летних гособлигаций, ранее приблизившаяся к максимуму за 19 лет на уровне 5,34%, заметно снизилась и в какой-то момент достигла около 5,18%; доходность 10-летних облигаций опустилась примерно до 4,66%.
Это стало одной из важных причин, почему вчера американский фондовый рынок смог отскочить после снижения. В итоге S&P 500 прибавил 0,21%, Nasdaq — 0,16%, Dow — 0,22%.
Сейчас главный внешний фактор давления на оценки AI- и полупроводниковых компаний — это:
Доходность долгосрочных облигаций продолжает расти.
Поэтому, если:
Доходность 30-летних облигаций ↓ → доходность 10-летних облигаций ↓ → ставка дисконтирования снижается
Акции AI-компаний с высокими оценками получат передышку.
3. Отчётность Analog Devices вновь подтверждает: спрос со стороны AI-дата-центров распространяется и на «чипы не для GPU»
Опубликованные вчера квартальные результаты ADI заметно превзошли ожидания:
Выручка за Q3: 4,02 млрд долларов
Ожидания рынка — около 3,92 млрд долларов
Скорректированная прибыль на акцию: 3,45 доллара
Ожидания рынка: 3,34 доллара
Что ещё важнее, компания представила прогноз выручки на следующий квартал примерно в 4,3 млрд долларов — выше ожиданий рынка на уровне около 4,08 млрд долларов. Рост в основном обеспечен спросом со стороны AI-дата-центров и промышленности.
Капитальные затраты на AI распространяются от GPU к сетям, хранению данных, управлению электропитанием и аналоговым чипам.
② Негативные факторы
1. Протокол заседания ФРС оказался явно ястребиным и впервые напрямую назвал «оценки AI-компаний и финансирование» риском для финансовой стабильности
Это один из самых важных пунктов на сегодня, который проще всего упустить из виду.
Протокол заседания ФРС в июле показал:
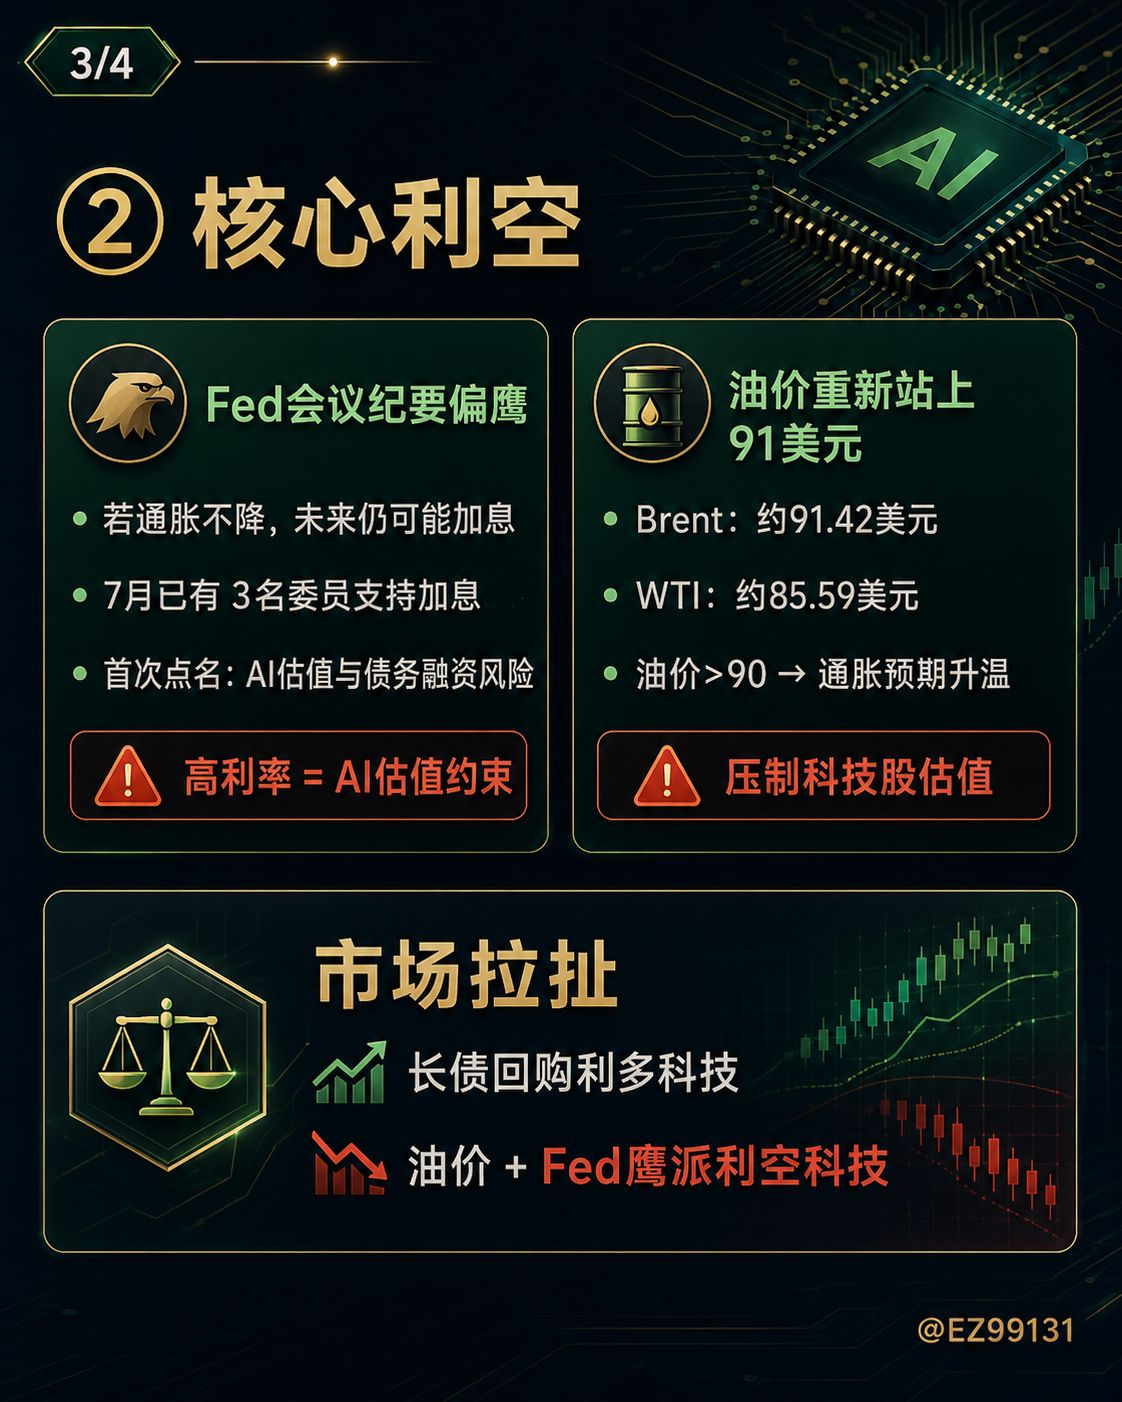
Несколько представителей считают, что, если инфляция не замедлится, в будущем потребуется дальнейшее повышение ставки;
На июльском заседании несколько представителей уже склонялись к повышению ставки на 25 б.п.;
В итоге 3 члена комитета проголосовали за повышение ставки;
ФРС считает, что текущие финансовые условия, возможно, всё ещё «недостаточно жёсткие».
Инвесторам в AI стоит обратить особое внимание на то, что сотрудники ФРС прямо отметили:
Давление на оценки акций остаётся очень высоким, а с учётом долгосрочных ставок премия за риск акций уже почти опустилась до уровней, которые были ниже только во время «интернет-пузыря».
На заседании также отдельно обсуждались:
Инфраструктура AI всё больше зависит от долгового финансирования
Участие небанковских организаций и региональных банков в финансировании AI
Если долгосрочные ожидания прибыльности AI будут существенно снижены, это может привести к масштабной переоценке акций и дальнейшему ужесточению финансовых условий.
Это на самом деле очень важный сигнал:
ФРС уже рассматривает капитальные затраты на AI и оценки AI-активов как вопросы макрофинансовой стабильности.
2. Цены на нефть снова превысили 91 доллар, а проблемы между США и Ираном так и не решены
Вчера Brent закрылся на уровне около 91,42 доллара за баррель, WTI — около 85,59 доллара. Судоходство через Ормузский пролив по-прежнему идёт медленно, а ОАЭ приостановили финансовые и экономические операции с Ираном.
Это означает:
Минфин только что снизил доходность облигаций, но цены на нефть продолжают подстёгивать инфляцию.
Итак, сейчас рынок явно разрывается между двумя силами:
Обратный выкуп облигаций Минфином → позитивный фактор для оценок технологических компаний
Нефть > 90 долларов → инфляционные ожидания ↑ → ястребиная позиция ФРС → негативный фактор для оценок технологических компаний
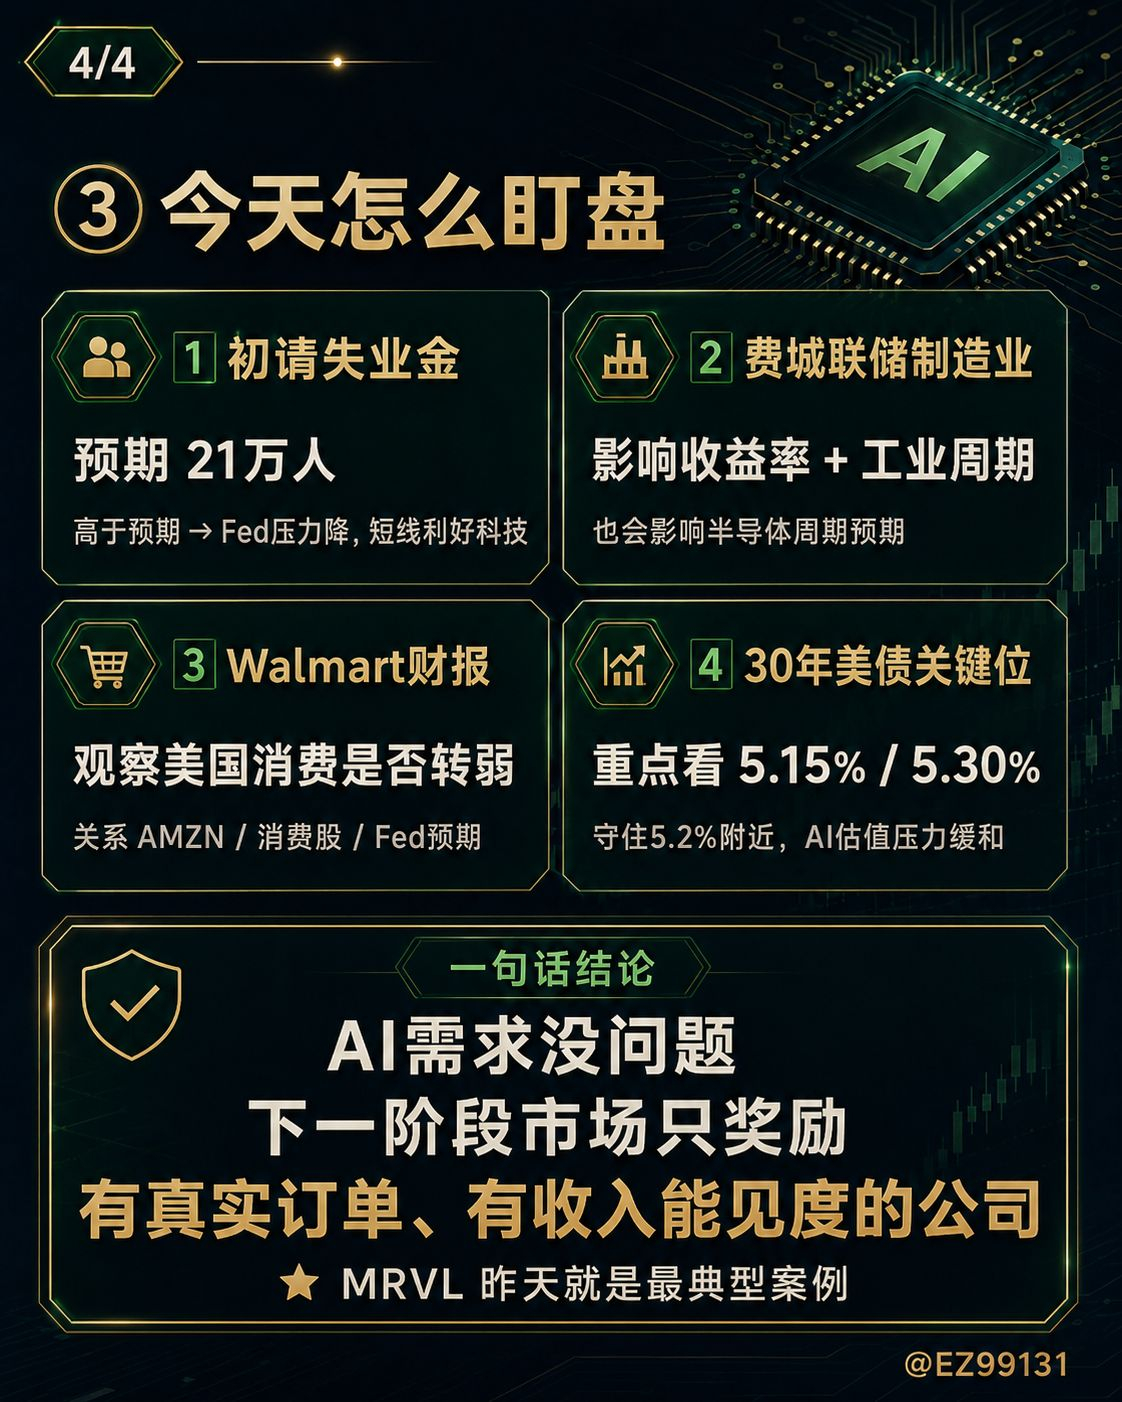
События, за которыми сегодня необходимо следить
1. Первичные заявки на пособие по безработице в США
Ожидания рынка — около 210 тыс., предыдущее значение — 209 тыс.
Если показатель окажется заметно выше ожиданий:
Ослабление экономики → снижение ожиданий повышения ставки ФРС → краткосрочный позитивный фактор для технологических акций
Но если безработица внезапно начнёт быстро расти, это станет поводом для опасений по поводу экономического роста.
2. Индекс деловой активности в производственном секторе ФРБ Филадельфии
Также сегодня в 20:30.
Предыдущее значение — около 41,4, рынок ожидает заметного снижения.
Этот показатель повлияет на:
Доходность гособлигаций США + промышленный цикл + ожидания по циклу полупроводников.
3. Отчётность Walmart
Walmart опубликует результаты за Q2 утром 20 августа по восточному времени США; компания официально подтвердила, что в тот же день проведёт телефонную конференцию по итогам отчётного периода.
Хотя это и не ключевая AI-компания, её акции сегодня помогут оценить:
Начали ли потребители в США заметно слабеть из-за цен на нефть и инфляции
Одним из важнейших показателей.
Влияет на AMZN, потребительские акции и ожидания по ставке ФРС.
4. Доходность 30-летних гособлигаций США
Сегодня следим за:
5,15% / 5,30%
Если сегодня вечером доходность продолжит держаться около 5,2% или опустится ниже:
Давление на оценки AI-акций продолжает ослабевать.
Если доходность снова превысит 5,3%:
Вчерашний позитивный эффект от действий Минфина рынок практически «отыграл назад».
Кроме того, промежуточные выборы всё ближе. Если Трамп хочет победить, инвесторы на фондовом рынке США — важная часть его электоральной поддержки.
Спрос на AI никуда не делся. Изменилось то, что рынок теперь вознаграждает только компании с реальными заказами и понятными перспективами выручки. Вчерашний пример MRVL — самый показательный. Высокие процентные ставки и долговое финансирование AI стали главными ограничителями оценок на следующем этапе. #MRVL