

ARIA Web3
69 Публикации

ARIA Web3
Отправить жалобу
Заблокировать пользователя
15 подписок(и/а)
15 подписчиков(а)
44 понравилось
Посты
PINNED
·
--
Рост
См. перевод
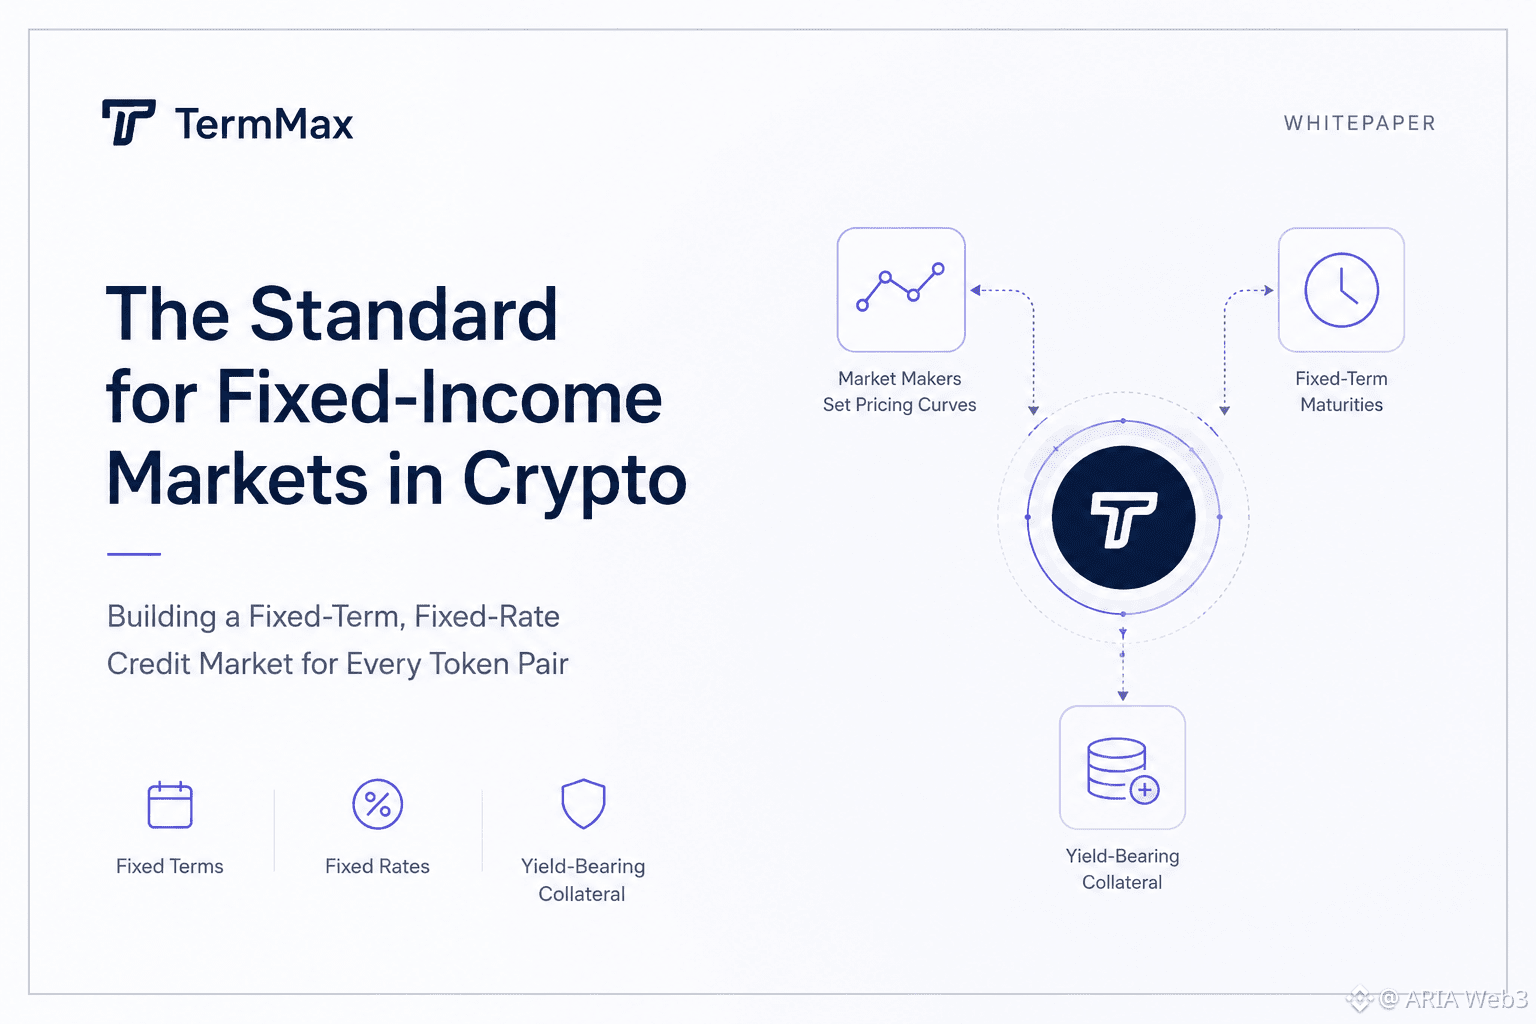
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @termmax
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @TermMax
1
1
85
·
--
См. перевод
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
81
·
--
Поздравляю «Интер» с победой! Они уже выглядят явными фаворитами. Я склоняюсь к победе «Интера», но футбол всегда может преподнести сюрприз. #BinancePick
Поздравляю «Интер» с победой! Они уже выглядят явными фаворитами. Я склоняюсь к победе «Интера», но футбол всегда может преподнести сюрприз. #BinancePick
87
·
--
См. перевод
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
67
·
--
См. перевод
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
·
--
Рост
#BinancePick Сегодня Gen.G выглядит более сильной командой перед этим матчем
#BinancePick Сегодня Gen.G выглядит более сильной командой перед этим матчем
63
·
--
См. перевод
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
78
·
--
Рост
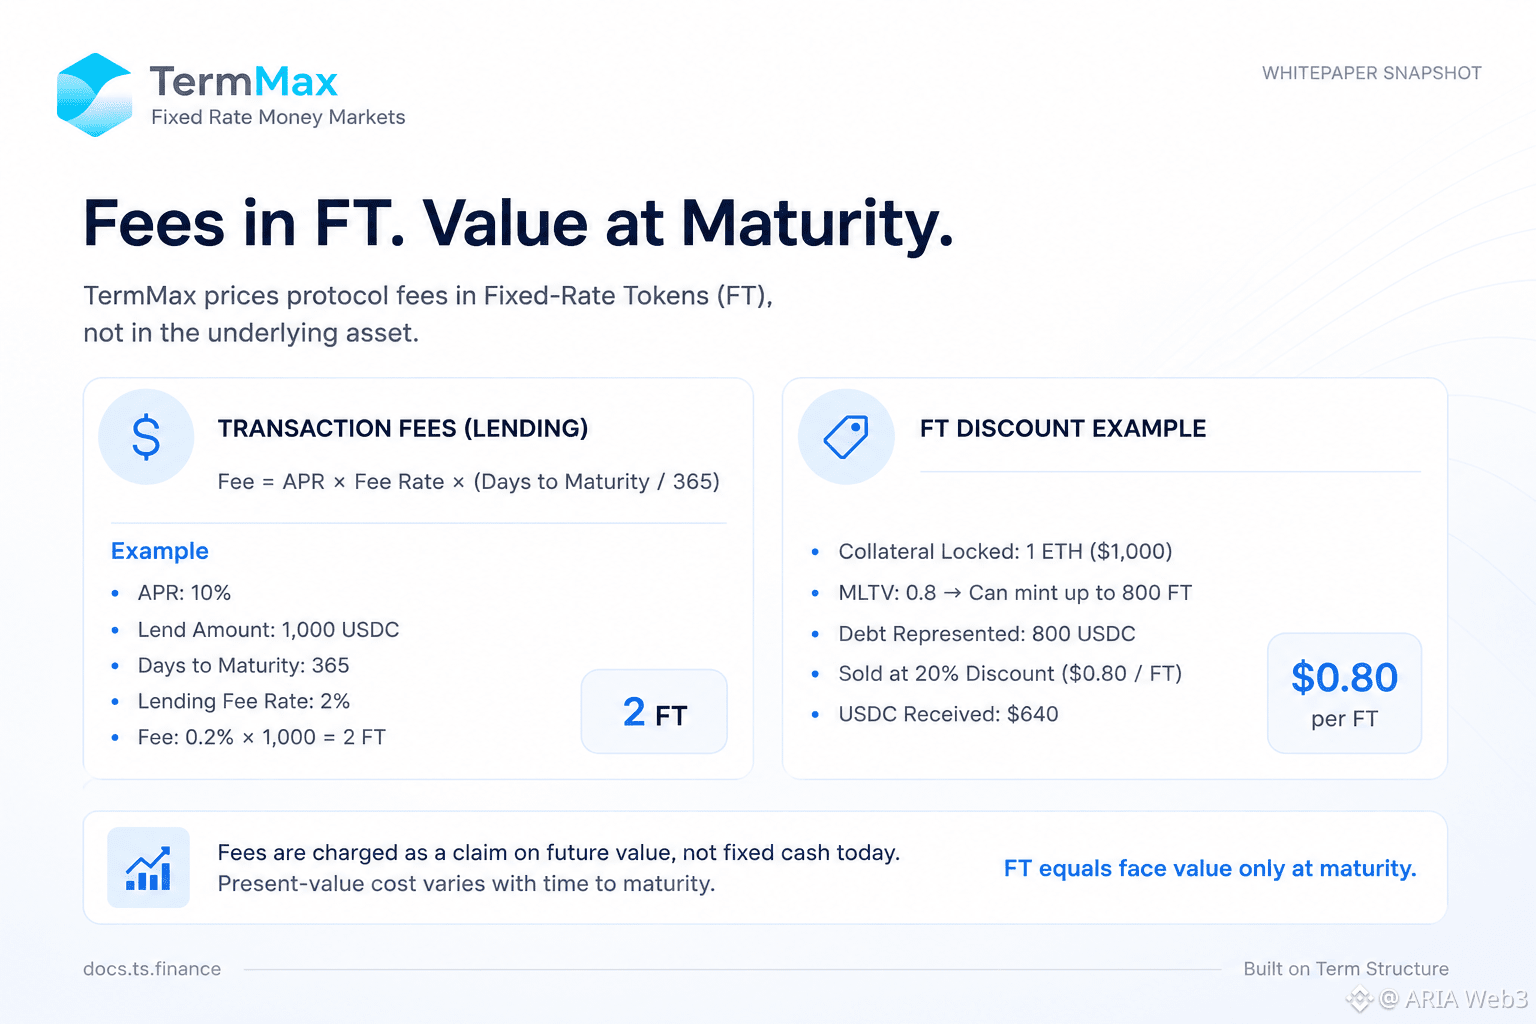
Я читал страницу комиссий за транзакции TermMax на docs.ts.finance. Формулы простые — APR × ставка комиссии × (дней до погашения/365) — но одна деталь привлекла мое внимание: комиссии рассчитываются "в единицах FT", а не в USDC. Их собственный пример: выдача в кредит 1,000 USDC под 10% годовых на 365 дней при ставке комиссии 2% стоит всего 2 FT.
Я предположил, что это просто условность отображения. Но после проверки документации по Fixed-Rate Tokenization выяснилось, что это сделано более осознанно. FT — это дисконтный инструмент: он стоит номинал только на дату погашения. В их примере 800 FT продаются со скидкой 20% ($0.80 за штуку) — то есть $640, а не $800.
Тогда стало ясно: ценообразование комиссий в FT означает взимание требования на будущую стоимость, а не фиксированную сумму наличными сегодня. Два кредитора, платящие «одну и ту же» комиссию 2% в разные моменты до погашения, несут разные приведенные (на сегодня) издержки.
Похоже меньше на ошибку и больше на компромисс: привязать комиссии к той единице, которую кредиторы уже держат, вместо того чтобы каждый раз конвертировать через USDC. Но все еще неясно, как это согласуется с тем, что протокол сообщает общую выручку от комиссий в одной деноминации.
Кто-нибудь знает, где это задокументировано?#termmax @termmax
Я читал страницу комиссий за транзакции TermMax на docs.ts.finance. Формулы простые — APR × ставка комиссии × (дней до погашения/365) — но одна деталь привлекла мое внимание: комиссии рассчитываются "в единицах FT", а не в USDC. Их собственный пример: выдача в кредит 1,000 USDC под 10% годовых на 365 дней при ставке комиссии 2% стоит всего 2 FT.
Я предположил, что это просто условность отображения. Но после проверки документации по Fixed-Rate Tokenization выяснилось, что это сделано более осознанно. FT — это дисконтный инструмент: он стоит номинал только на дату погашения. В их примере 800 FT продаются со скидкой 20% ($0.80 за штуку) — то есть $640, а не $800.
Тогда стало ясно: ценообразование комиссий в FT означает взимание требования на будущую стоимость, а не фиксированную сумму наличными сегодня. Два кредитора, платящие «одну и ту же» комиссию 2% в разные моменты до погашения, несут разные приведенные (на сегодня) издержки.
Похоже меньше на ошибку и больше на компромисс: привязать комиссии к той единице, которую кредиторы уже держат, вместо того чтобы каждый раз конвертировать через USDC. Но все еще неясно, как это согласуется с тем, что протокол сообщает общую выручку от комиссий в одной деноминации.
Кто-нибудь знает, где это задокументировано?#termmax @TermMax
4
5
80
·
--
Рост
Я читал лендинг Dusk Trade, ожидая типичную страницу доступа к RWA: вступить в лист ожидания, пройти верификацию, инвестировать. Одна деталь привлекла мое внимание, когда я прошел дальше поверхностного и углубился в документацию.
Я предполагал, что сам продукт будет таким же простым, как звучит на странице: три шага, и ничего больше. Но после ознакомления с официальными документами описание меняется. Dusk Trade называют прикладным (application) слоем, который находится поверх базового протокола, и в документации прямо сказано, что это не сам базовый протокол. Он превращает рыночные инфраструктурные примитивы в рабочие процессы, охватывающие поиск активов, онбординг инвесторов, подключение кошелька, координацию платежей и расчеты (settlement).
Меня удивил разрыв между двумя официальными источниками. Лендинг продает доступ в три шага. Документация описывает проверки на соответствие требованиям, логику раскрытия информации и расчеты, которые согласуют «активную» часть транзакции с «платежной» до того, как что-либо будет окончательно зафиксировано. И тогда все встало на свои места: этот компромисс имеет смысл, если учитывать аудиторию. Страница с листом ожидания должна быстро конвертировать посетителей, а документация — удовлетворять требованиям разработчиков и регуляторов, которым важно понимать, как именно проверка соответствия и расчеты реально обеспечиваются on-chain. Но все равно интересно, увидят ли инвесторы эту сложность уже на практике, когда интерфейс заработает, или она так и останется спрятанной за аккуратным трехшаговым потоком.
На лендинге доступ продается в три шага. Документация описывает лежащие в основе проверку правомочности, раскрытие и расчетную логику.
Что наиболее важно для успеха Dusk Trade?
#dusk $DUSK @Dusk_Foundation
Я читал лендинг Dusk Trade, ожидая типичную страницу доступа к RWA: вступить в лист ожидания, пройти верификацию, инвестировать. Одна деталь привлекла мое внимание, когда я прошел дальше поверхностного и углубился в документацию.
Я предполагал, что сам продукт будет таким же простым, как звучит на странице: три шага, и ничего больше. Но после ознакомления с официальными документами описание меняется. Dusk Trade называют прикладным (application) слоем, который находится поверх базового протокола, и в документации прямо сказано, что это не сам базовый протокол. Он превращает рыночные инфраструктурные примитивы в рабочие процессы, охватывающие поиск активов, онбординг инвесторов, подключение кошелька, координацию платежей и расчеты (settlement).
Меня удивил разрыв между двумя официальными источниками. Лендинг продает доступ в три шага. Документация описывает проверки на соответствие требованиям, логику раскрытия информации и расчеты, которые согласуют «активную» часть транзакции с «платежной» до того, как что-либо будет окончательно зафиксировано. И тогда все встало на свои места: этот компромисс имеет смысл, если учитывать аудиторию. Страница с листом ожидания должна быстро конвертировать посетителей, а документация — удовлетворять требованиям разработчиков и регуляторов, которым важно понимать, как именно проверка соответствия и расчеты реально обеспечиваются on-chain. Но все равно интересно, увидят ли инвесторы эту сложность уже на практике, когда интерфейс заработает, или она так и останется спрятанной за аккуратным трехшаговым потоком.
На лендинге доступ продается в три шага. Документация описывает лежащие в основе проверку правомочности, раскрытие и расчетную логику.
Что наиболее важно для успеха Dusk Trade?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 проголосовали • Голосование закрыто
1
1
83
·
--
Рост
См. перевод
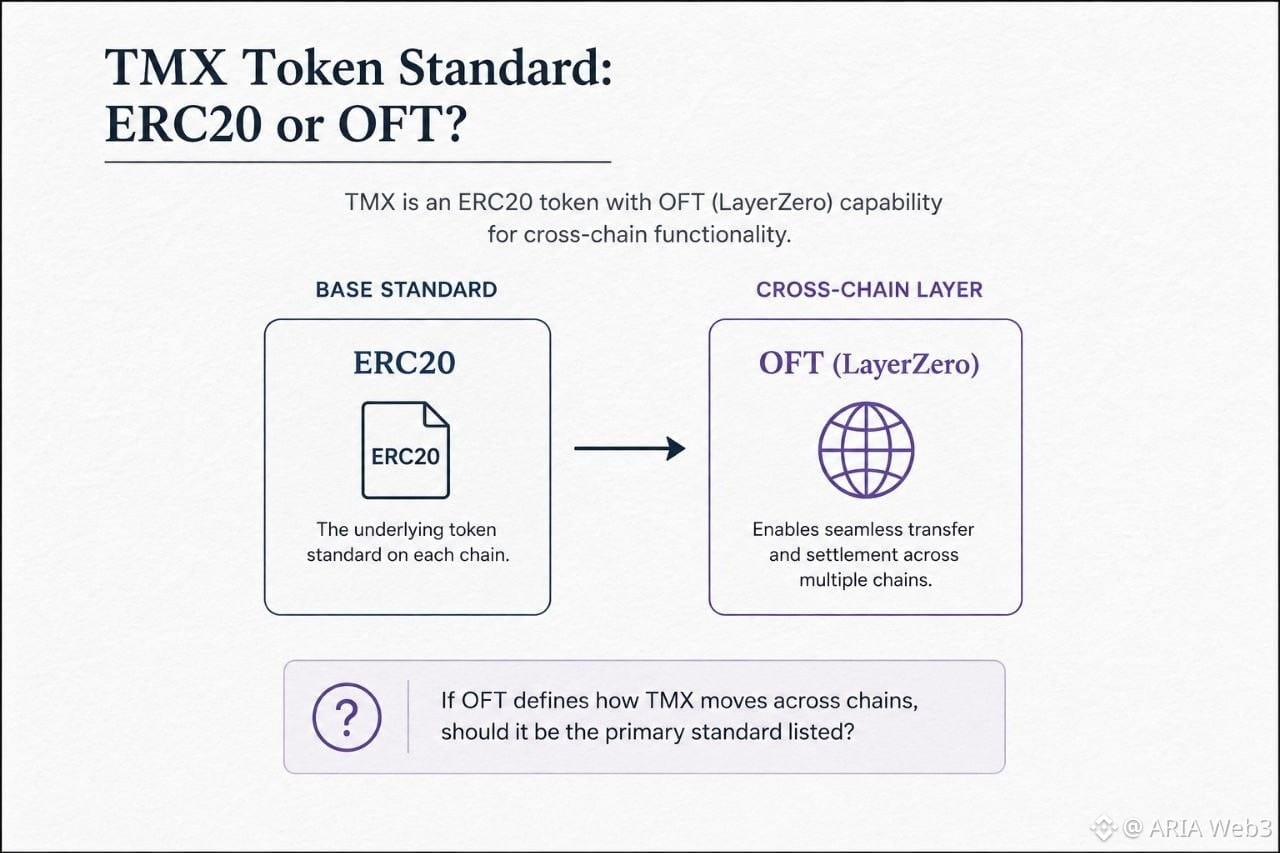
I was scrolling through the TMX tokenomics table and stopped at the Standard field. It just says ERC20, listed as a plain, separate line item from the token address and total supply. One detail caught my attention a few lines above it though. The Bridge Mechanism field describes TMX as a LayerZero OFT, an Omnichain Fungible Token, deployed on Ethereum and BNB Chain with more EVM chains supported. I assumed OFT would replace ERC20 as the listed standard, since it's the newer cross-chain spec.
After checking the executive summary section of the same whitepaper, the terminology got less consistent, not more. There, the token standard is written as ERC20 (OFT on multiple blockchains), treating OFT as a bracketed extension rather than the primary classification. So within the same document, TMX is presented once as ERC20 with OFT as a side note, and once as ERC20 sitting quietly next to a full OFT description with no explicit link between the two. That's when it clicked that this isn't really a contradiction, LayerZero's OFT standard is built as a wrapper around ERC20, adding cross-chain messaging without changing the base token behavior on any single chain. So calling it ERC20 isn't wrong, it's just incomplete without the bridge mechanism line filling in the rest.
Still, it raises a fair question: if OFT defines how the token actually moves and settles across chains, should it be the primary standard listed, with ERC20 treated as the underlying implementation detail instead of the headline?
#termmax @termmax
I was scrolling through the TMX tokenomics table and stopped at the Standard field. It just says ERC20, listed as a plain, separate line item from the token address and total supply. One detail caught my attention a few lines above it though. The Bridge Mechanism field describes TMX as a LayerZero OFT, an Omnichain Fungible Token, deployed on Ethereum and BNB Chain with more EVM chains supported. I assumed OFT would replace ERC20 as the listed standard, since it's the newer cross-chain spec.
After checking the executive summary section of the same whitepaper, the terminology got less consistent, not more. There, the token standard is written as ERC20 (OFT on multiple blockchains), treating OFT as a bracketed extension rather than the primary classification. So within the same document, TMX is presented once as ERC20 with OFT as a side note, and once as ERC20 sitting quietly next to a full OFT description with no explicit link between the two. That's when it clicked that this isn't really a contradiction, LayerZero's OFT standard is built as a wrapper around ERC20, adding cross-chain messaging without changing the base token behavior on any single chain. So calling it ERC20 isn't wrong, it's just incomplete without the bridge mechanism line filling in the rest.
Still, it raises a fair question: if OFT defines how the token actually moves and settles across chains, should it be the primary standard listed, with ERC20 treated as the underlying implementation detail instead of the headline?
#termmax @TermMax
10
4
76
·
--
Рост
Я читал раздел про borrowing range order setters, и меня остановило одно число: в примере Алиса блокирует 1 ETH, получает сопоставление на 500 USDC, и её GT в итоге записывает 535 FT в качестве долга. При первом прочтении мне показалось, что она как-то заняла больше, чем получила.
После повторной проверки раздела с механикой стало ясно, что это не так. Эти 500 USDC обеспечивают 500 FT (principal) и 500 XT (interest). XT затем обмениваются внутри её же range order на 35 дополнительных FT, отчеканенных из её GT; именно это и увеличивает её зафиксированный долг до 535. Сама Алиса XT не трогает.
Меня удивило, что XT здесь не простаивает: это механизм, который превращает плавающую (floating) процентную обязанность в фиксированную ещё до того, как займ будет урегулирован. Вместо того чтобы проценты накапливались со временем, они оцениваются и фиксируются в виде дополнительных FT в момент сопоставления. Компромисс в том, что GT-долг borrowing order setter — это не просто «сколько я занял», а «сколько я занял плюс проценты, которые я уже согласился платить», — это видно on-chain с самого первого дня, а не начисляется тихо. Похоже, это намеренно: фиксированная ставка заимствования требует, чтобы полная сумма обязательства была зафиксирована заранее, а не рассчитывалась позже. Всё равно интересно, как ценовая кривая определяет разделение между ранними заполнениями на 8% и более поздними заполнениями ближе к 6% в рамках одного и того же ордера.
#termmax @termmax
Я читал раздел про borrowing range order setters, и меня остановило одно число: в примере Алиса блокирует 1 ETH, получает сопоставление на 500 USDC, и её GT в итоге записывает 535 FT в качестве долга. При первом прочтении мне показалось, что она как-то заняла больше, чем получила.
После повторной проверки раздела с механикой стало ясно, что это не так. Эти 500 USDC обеспечивают 500 FT (principal) и 500 XT (interest). XT затем обмениваются внутри её же range order на 35 дополнительных FT, отчеканенных из её GT; именно это и увеличивает её зафиксированный долг до 535. Сама Алиса XT не трогает.
Меня удивило, что XT здесь не простаивает: это механизм, который превращает плавающую (floating) процентную обязанность в фиксированную ещё до того, как займ будет урегулирован. Вместо того чтобы проценты накапливались со временем, они оцениваются и фиксируются в виде дополнительных FT в момент сопоставления. Компромисс в том, что GT-долг borrowing order setter — это не просто «сколько я занял», а «сколько я занял плюс проценты, которые я уже согласился платить», — это видно on-chain с самого первого дня, а не начисляется тихо. Похоже, это намеренно: фиксированная ставка заимствования требует, чтобы полная сумма обязательства была зафиксирована заранее, а не рассчитывалась позже. Всё равно интересно, как ценовая кривая определяет разделение между ранними заполнениями на 8% и более поздними заполнениями ближе к 6% в рамках одного и того же ордера.
#termmax @TermMax

6
1
80
·
--
Рост
См. перевод
I was reading through TermMax's docs to understand how they handle leveraged positions, and one detail caught my attention: the Gearing Token isn't an ERC-20 like everything else in the system.
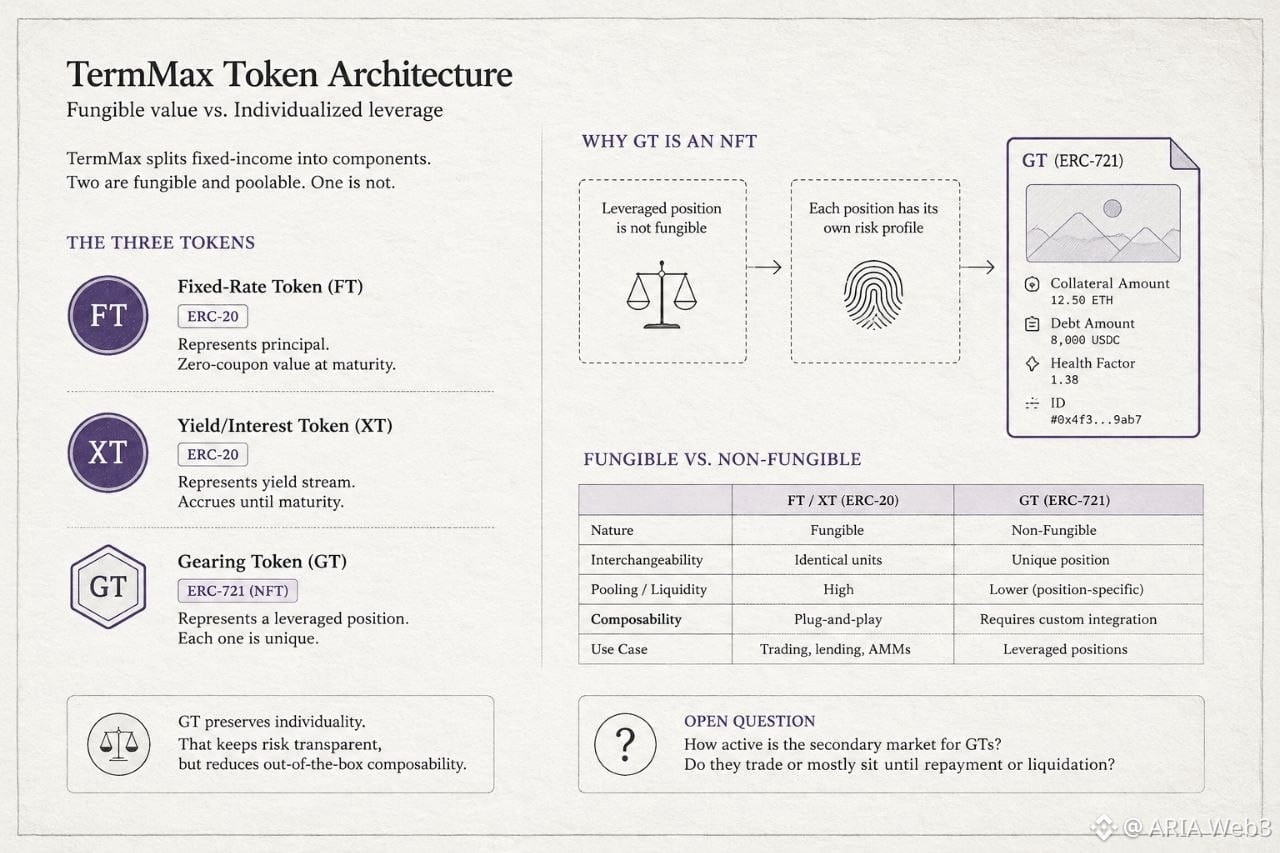
I assumed all three of TermMax's tokens — FT, XT, and GT — would follow the same standard, since the introduction page talks about "Gearing Token and Fixed-rate Token trading" almost interchangeably, like they're just different flavors of the same tradable asset. After checking the docs page on token components, that assumption didn't hold. FT and XT are both ERC-20, representing principal and interest as fungible, poolable value. GT, though, is an ERC-721 NFT. Each one encapsulates a specific collateral amount, a specific debt, and its own health factor as metadata.
What surprised me was realizing why. A leveraged position isn't really a fungible claim — two GTs with the same face value could carry different collateral ratios or liquidation risk. Making it an NFT preserves that individuality instead of averaging it away in a shared pool. The trade-off is composability. Fungible tokens are easier to plug into other protocols; NFTs require more custom integration work from anyone building on top of TermMax.
Still not sure how that affects secondary-market liquidity for GT positions themselves. Anyone looked into whether GTs trade actively, or mostly just sit until repayment or liquidation? @termmax #termmax
I was reading through TermMax's docs to understand how they handle leveraged positions, and one detail caught my attention: the Gearing Token isn't an ERC-20 like everything else in the system.
I assumed all three of TermMax's tokens — FT, XT, and GT — would follow the same standard, since the introduction page talks about "Gearing Token and Fixed-rate Token trading" almost interchangeably, like they're just different flavors of the same tradable asset. After checking the docs page on token components, that assumption didn't hold. FT and XT are both ERC-20, representing principal and interest as fungible, poolable value. GT, though, is an ERC-721 NFT. Each one encapsulates a specific collateral amount, a specific debt, and its own health factor as metadata.
What surprised me was realizing why. A leveraged position isn't really a fungible claim — two GTs with the same face value could carry different collateral ratios or liquidation risk. Making it an NFT preserves that individuality instead of averaging it away in a shared pool. The trade-off is composability. Fungible tokens are easier to plug into other protocols; NFTs require more custom integration work from anyone building on top of TermMax.
Still not sure how that affects secondary-market liquidity for GT positions themselves. Anyone looked into whether GTs trade actively, or mostly just sit until repayment or liquidation? @TermMax #termmax
1
1
69
·
--
Рост
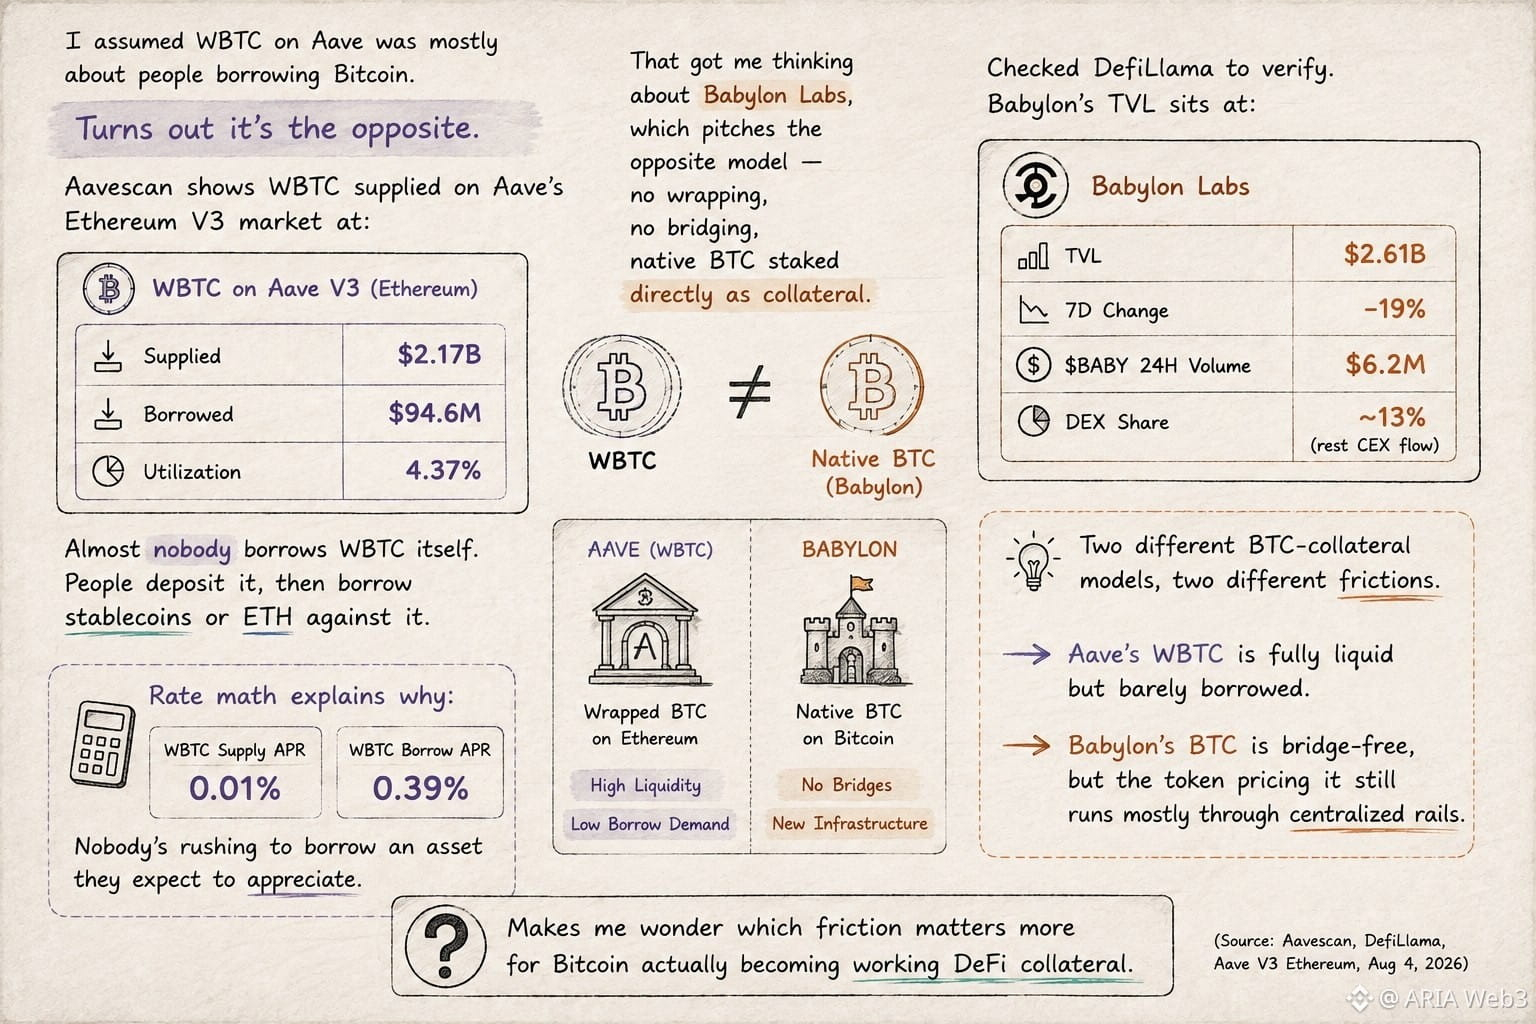
Я предположил, что WBTC на Aave — в основном про то, как люди берут в долг биткоин.
Оказалось, наоборот.
Avescan показывает, что WBTC, размещённый на Aave в маркетe Ethereum V3, составляет $2.17B. Заимствовано: всего $94.6M. Utilization: 4.37%.
Почти никто не берёт в долг сам WBTC. Люди его депонируют, а затем заимствуют стейблкоины или ETH под него.
Это заставило меня задуматься о @babylonlabs_io — там предлагается противоположная модель: без обёртывания и без бриджей, нативный BTC в качестве залога.
Проверил на DefiLlama, чтобы убедиться. TVL Babylon составляет $2.61B, что на 19% меньше за прошедшую неделю. $BABY делает примерно $6.2M в объёме за 24 часа, но только ~13% этого торгуется на DEX — остальное приходится на централизованный биржевой поток.
Две разные модели BTC-залога, две разные степени трения. WBTC у Aave — полностью ликвиден, но его почти не берут в долг. BTC у Babylon — без бриджей, но ценообразование токена всё равно в основном работает через централизованные рельсы.
Заставляет задуматься, какое «трение» важнее для того, чтобы биткоин действительно стал рабочим DeFi-залогом.
#baby
Я предположил, что WBTC на Aave — в основном про то, как люди берут в долг биткоин.
Оказалось, наоборот.
Avescan показывает, что WBTC, размещённый на Aave в маркетe Ethereum V3, составляет $2.17B. Заимствовано: всего $94.6M. Utilization: 4.37%.
Почти никто не берёт в долг сам WBTC. Люди его депонируют, а затем заимствуют стейблкоины или ETH под него.
Это заставило меня задуматься о @BabylonLabs_io — там предлагается противоположная модель: без обёртывания и без бриджей, нативный BTC в качестве залога.
Проверил на DefiLlama, чтобы убедиться. TVL Babylon составляет $2.61B, что на 19% меньше за прошедшую неделю. $BABY делает примерно $6.2M в объёме за 24 часа, но только ~13% этого торгуется на DEX — остальное приходится на централизованный биржевой поток.
Две разные модели BTC-залога, две разные степени трения. WBTC у Aave — полностью ликвиден, но его почти не берут в долг. BTC у Babylon — без бриджей, но ценообразование токена всё равно в основном работает через централизованные рельсы.
Заставляет задуматься, какое «трение» важнее для того, чтобы биткоин действительно стал рабочим DeFi-залогом.
#baby
2
99
·
--
Рост
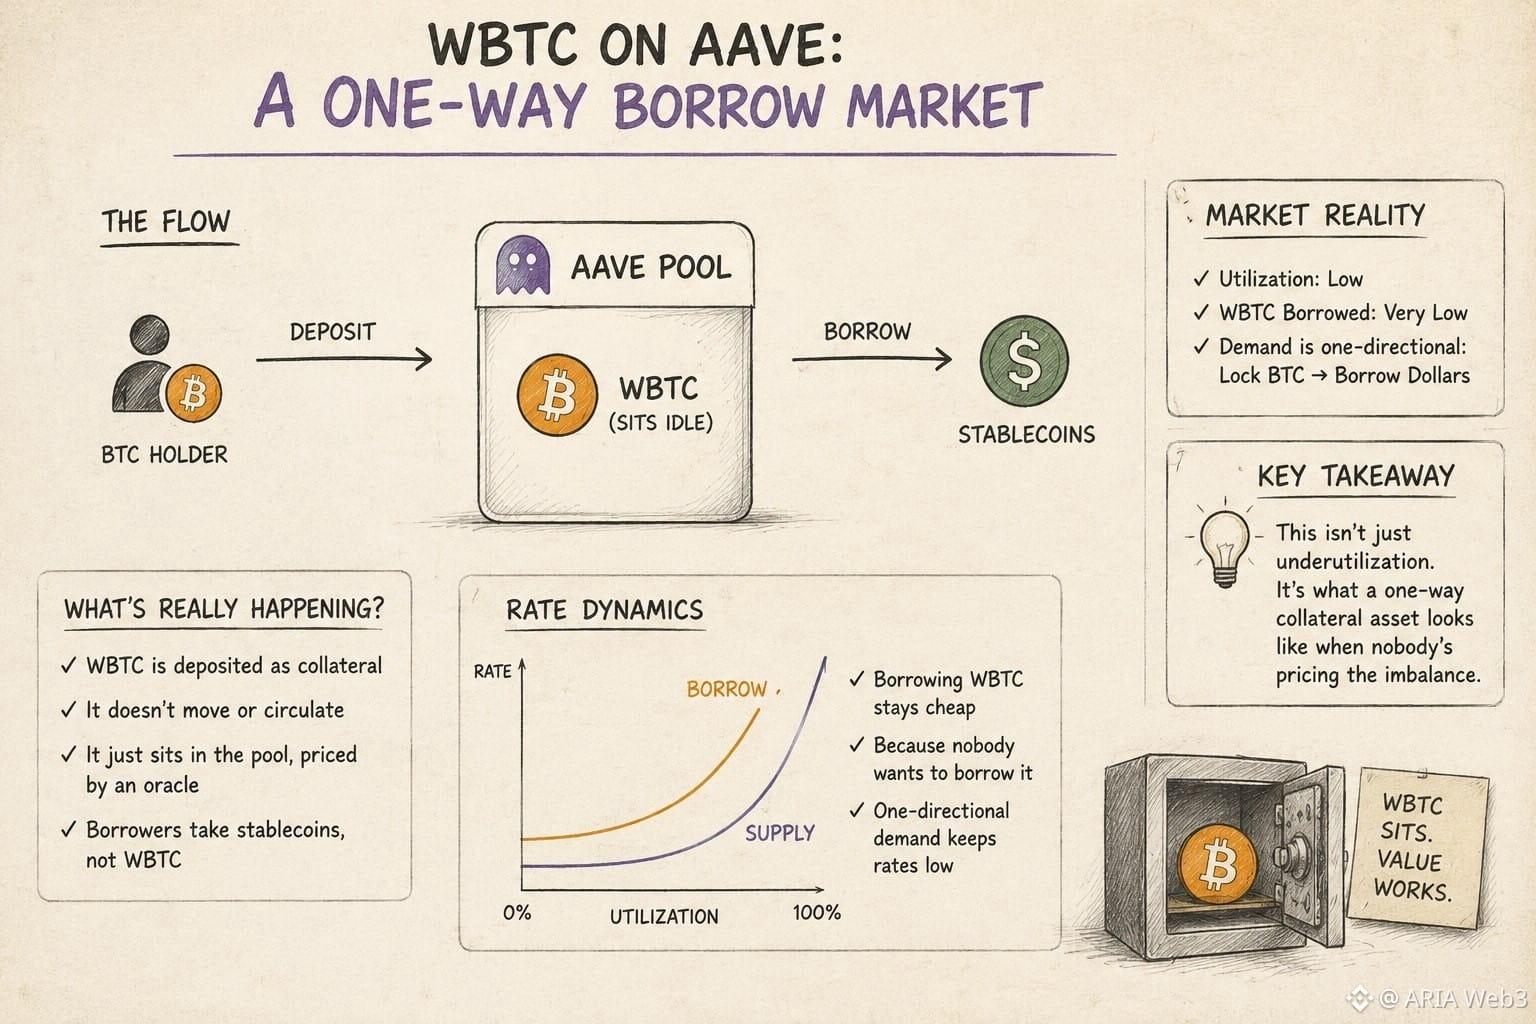
Я предположил, что заимствование под залог WBTC на Aave означает, что биткоин выполняет двойную функцию — выступает в качестве обеспечения, а его стоимость одновременно подкрепляет кредит где-то ещё.
Но всё проще — и страннее.
WBTC в пуле не находится в обращении. Он просто лежит, оценённый оракулом, пока у него кто-то занимает другие стейблкоины.
Я сверил историю ставок Aave и активные рынки WBTC на Aavescan, чтобы убедиться в этом. Утилизация остаётся низкой. Почти никто не берёт в долг именно WBTC.
Что бросилось в глаза: спрос односторонний. Люди блокируют BTC, чтобы заимствовать доллары, а не наоборот.
Это и формирует кривую ставок. Модель Aave оценивает ту сторону, которой не хватает. А поскольку держатели BTC редко хотят отдавать BTC в долг, заимствование остаётся дешёвым — не случайно, а по замыслу.
Это рынок, где «сторона заимствования» в рынке займов почти не используется.
Заставляет задуматься: это действительно недоиспользование или же то, как выглядит односторонний залоговый актив, когда никто не оценивает перекос.
#baby $BABY @babylonlabs_io
Я предположил, что заимствование под залог WBTC на Aave означает, что биткоин выполняет двойную функцию — выступает в качестве обеспечения, а его стоимость одновременно подкрепляет кредит где-то ещё.
Но всё проще — и страннее.
WBTC в пуле не находится в обращении. Он просто лежит, оценённый оракулом, пока у него кто-то занимает другие стейблкоины.
Я сверил историю ставок Aave и активные рынки WBTC на Aavescan, чтобы убедиться в этом. Утилизация остаётся низкой. Почти никто не берёт в долг именно WBTC.
Что бросилось в глаза: спрос односторонний. Люди блокируют BTC, чтобы заимствовать доллары, а не наоборот.
Это и формирует кривую ставок. Модель Aave оценивает ту сторону, которой не хватает. А поскольку держатели BTC редко хотят отдавать BTC в долг, заимствование остаётся дешёвым — не случайно, а по замыслу.
Это рынок, где «сторона заимствования» в рынке займов почти не используется.
Заставляет задуматься: это действительно недоиспользование или же то, как выглядит односторонний залоговый актив, когда никто не оценивает перекос.
#baby $BABY @BabylonLabs_io
2
90
·
--
Рост
Частичная правда
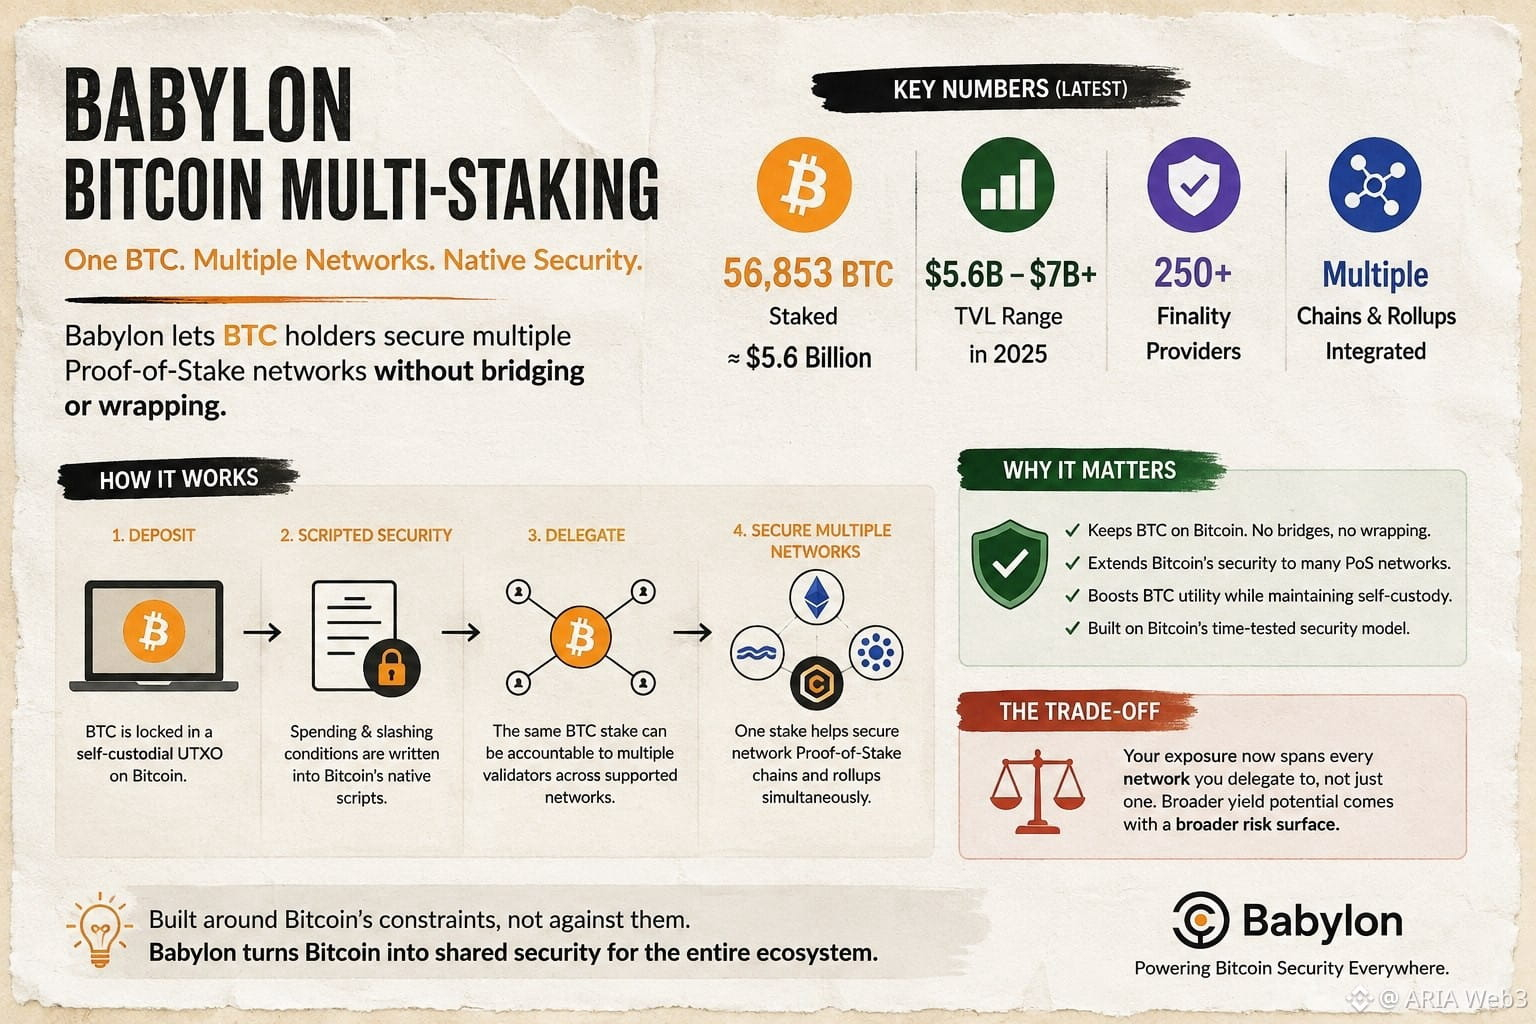
Я предполагал, что стейкинг Bitcoin работает так же, как обычный ресейкинг: выбираете сеть, фиксируете активы. Поэтому я сверился с официальной документацией Babylon, чтобы убедиться.
И именно тогда всё стало ясно. Сейчас Babylon обеспечивает безопасность примерно 56 853 BTC — это около $5,6 млрд по текущей оценке — через более чем 250 провайдеров финальности. BTC остаётся заблокированным в само-кастодиальном UTXO прямо в сети Bitcoin: без мостов, без обёртывания, и тот же стейк может одновременно поддерживать несколько Bitcoin Supercharged Networks.
Меня удивил механизм. Условия потратить средства и условия слэшинга прописаны непосредственно в скриптовом слое Bitcoin, поэтому одна заблокированная позиция может одновременно быть подотчётной нескольким валидаторам — и при этом ни разу не покидать сеть Bitcoin.
Компромисс довольно прост: теперь ваша экспозиция охватывает все сети, которым вы делегируете, а не только одну. Это цена разделённой безопасности — более широкие возможности доходности в обмен на более широкую поверхность риска.
Поскольку TVL в этом году колебался между $5,6 млрд и более чем $7 млрд, я всё время думаю, как именно стейкеры балансируют этот разброс: гонятся за большим вознаграждением или распределяют риск более аккуратно.#baby $BABY @babylonlabs_io
Я предполагал, что стейкинг Bitcoin работает так же, как обычный ресейкинг: выбираете сеть, фиксируете активы. Поэтому я сверился с официальной документацией Babylon, чтобы убедиться.
И именно тогда всё стало ясно. Сейчас Babylon обеспечивает безопасность примерно 56 853 BTC — это около $5,6 млрд по текущей оценке — через более чем 250 провайдеров финальности. BTC остаётся заблокированным в само-кастодиальном UTXO прямо в сети Bitcoin: без мостов, без обёртывания, и тот же стейк может одновременно поддерживать несколько Bitcoin Supercharged Networks.
Меня удивил механизм. Условия потратить средства и условия слэшинга прописаны непосредственно в скриптовом слое Bitcoin, поэтому одна заблокированная позиция может одновременно быть подотчётной нескольким валидаторам — и при этом ни разу не покидать сеть Bitcoin.
Компромисс довольно прост: теперь ваша экспозиция охватывает все сети, которым вы делегируете, а не только одну. Это цена разделённой безопасности — более широкие возможности доходности в обмен на более широкую поверхность риска.
Поскольку TVL в этом году колебался между $5,6 млрд и более чем $7 млрд, я всё время думаю, как именно стейкеры балансируют этот разброс: гонятся за большим вознаграждением или распределяют риск более аккуратно.#baby $BABY @BabylonLabs_io
6
1
81
·
--
Рост
См. перевод
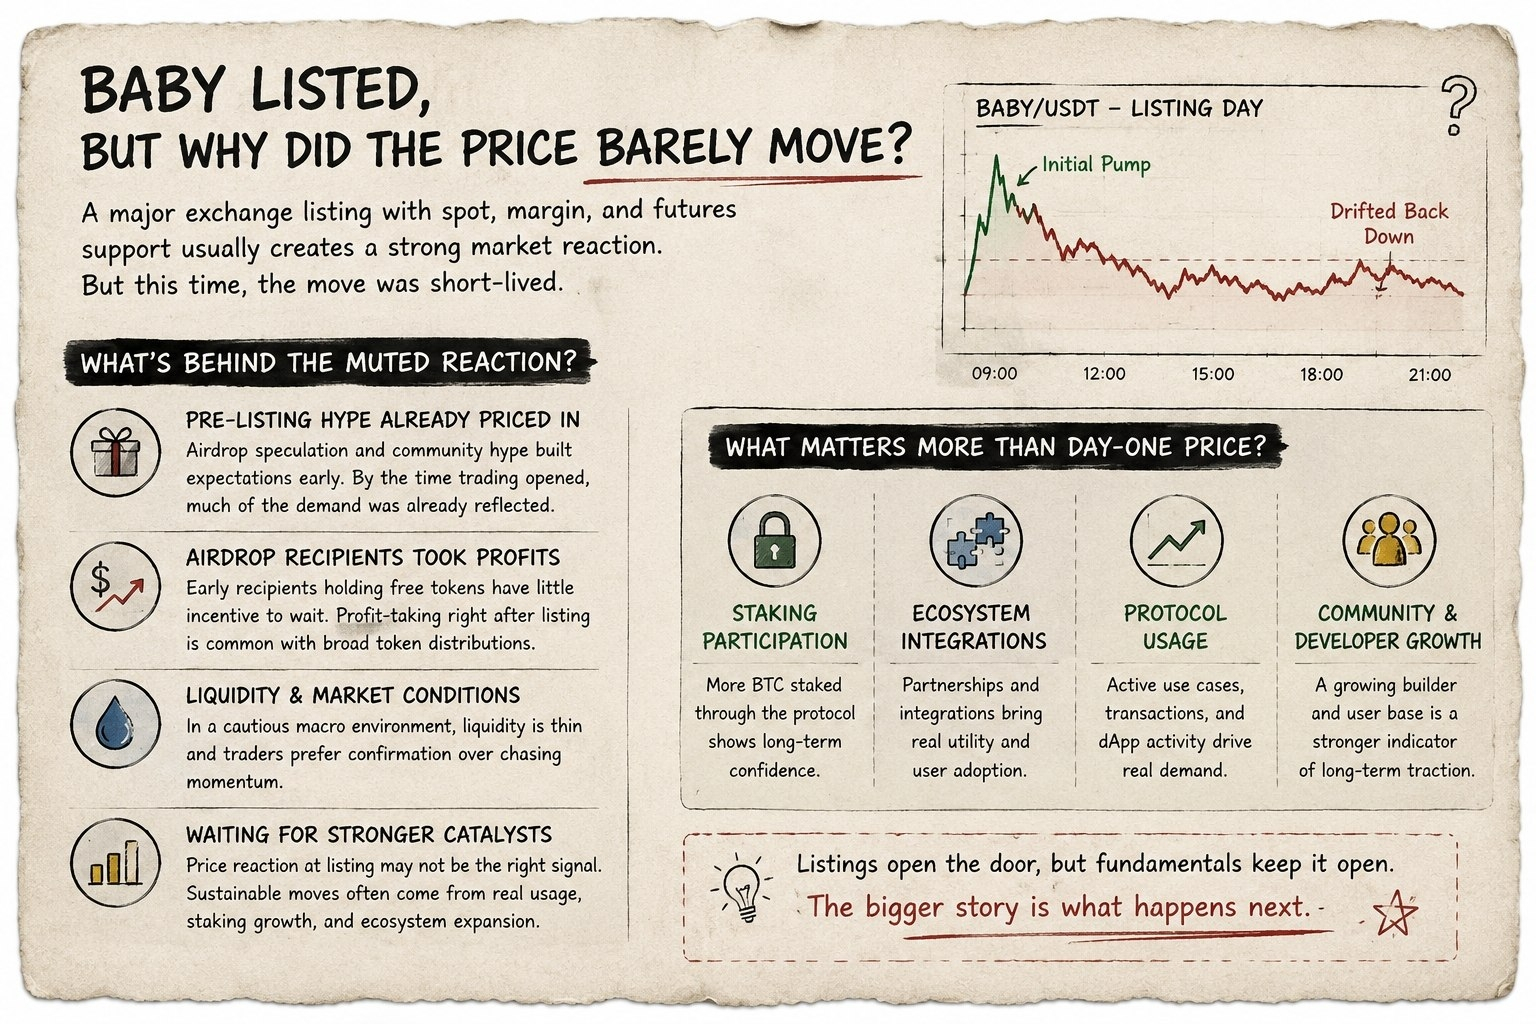
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @babylonlabs_io $BABY
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @BabylonLabs_io $BABY
6
2
75
·
--
Проверено
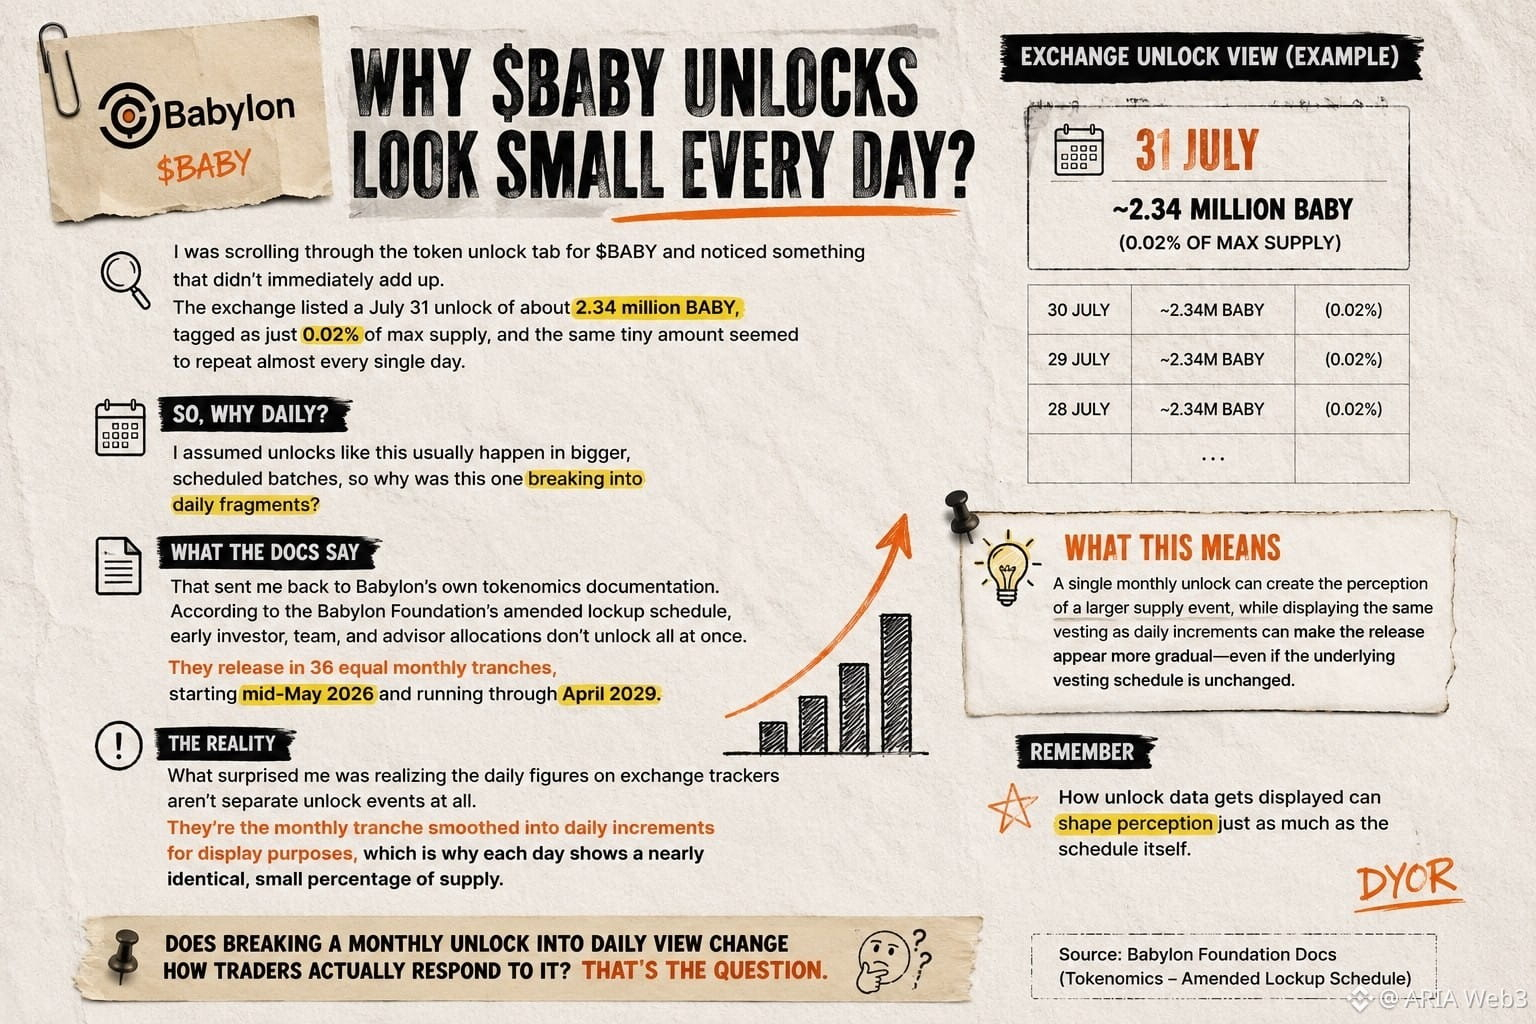
Я пролистывал вкладку разблокировки токенов по BABY и заметил кое-что, что сразу не сходилось. В биржевом списке указана разблокировка 31 июля примерно 2,34 млн BABY — как всего лишь 0,02% от максимального предложения, и эта крошечная сумма, похоже, повторялась почти каждый день.
Я предположил, что разблокировки такого типа обычно происходят более крупными, запланированными пакетами, так почему же именно эта разбивалась на ежедневные фрагменты?
Это отправило меня обратно к документации Babylon по токеномике. Согласно изменённому графику блокировок от Babylon Foundation, ранние инвесторские, командные и партнёрские (advisor) распределения не разблокируются целиком сразу. Они выходят равными долями в 36 ежемесячных траншей, начиная с середины мая 2026 года и заканчивая апрелем 2029.
Что меня удивило, так это понимание того, что ежедневные цифры на биржевых трекерах вообще не являются отдельными событиями разблокировки. Это ежемесячный транш, «сглаженный» в дневные значения для отображения, поэтому каждый день показывает почти идентичную небольшую долю от предложения. Это и есть компромисс, с которым стоит смириться: единый большой месячный «обрыв» может резко шокировать рынок внезапным ростом доступного предложения, тогда как визуальное распределение на ежедневные срезы создаёт ощущение постепенного высвобождения, хотя базовая математика вестинга не меняется вовсе.
Это напоминание о том, что способ отображения данных о разблокировках может так же сильно влиять на восприятие, как и сам график. Если разбить месячную разблокировку на ежедневный просмотр, меняется ли реальная реакция трейдеров на неё?
#baby $BABY @babylonlabs_io
Я пролистывал вкладку разблокировки токенов по BABY и заметил кое-что, что сразу не сходилось. В биржевом списке указана разблокировка 31 июля примерно 2,34 млн BABY — как всего лишь 0,02% от максимального предложения, и эта крошечная сумма, похоже, повторялась почти каждый день.
Я предположил, что разблокировки такого типа обычно происходят более крупными, запланированными пакетами, так почему же именно эта разбивалась на ежедневные фрагменты?
Это отправило меня обратно к документации Babylon по токеномике. Согласно изменённому графику блокировок от Babylon Foundation, ранние инвесторские, командные и партнёрские (advisor) распределения не разблокируются целиком сразу. Они выходят равными долями в 36 ежемесячных траншей, начиная с середины мая 2026 года и заканчивая апрелем 2029.
Что меня удивило, так это понимание того, что ежедневные цифры на биржевых трекерах вообще не являются отдельными событиями разблокировки. Это ежемесячный транш, «сглаженный» в дневные значения для отображения, поэтому каждый день показывает почти идентичную небольшую долю от предложения. Это и есть компромисс, с которым стоит смириться: единый большой месячный «обрыв» может резко шокировать рынок внезапным ростом доступного предложения, тогда как визуальное распределение на ежедневные срезы создаёт ощущение постепенного высвобождения, хотя базовая математика вестинга не меняется вовсе.
Это напоминание о том, что способ отображения данных о разблокировках может так же сильно влиять на восприятие, как и сам график. Если разбить месячную разблокировку на ежедневный просмотр, меняется ли реальная реакция трейдеров на неё?
#baby $BABY @BabylonLabs_io
4
3
69
·
--
Рост
Я читал «slashing» в каждом посте Babylon, который видел, и каждый раз представлял одно и то же: валидатор ведёт себя некорректно, и какая-то норма забирает у него деньги.
Эта картинка работала, пока я не попытался объяснить, кто на самом деле это обеспечивает.
Есть ли голосование? Период оспаривания? Кто-то, кто рассматривает доказательства?
Я пошёл искать этот процесс, ожидая комитет.
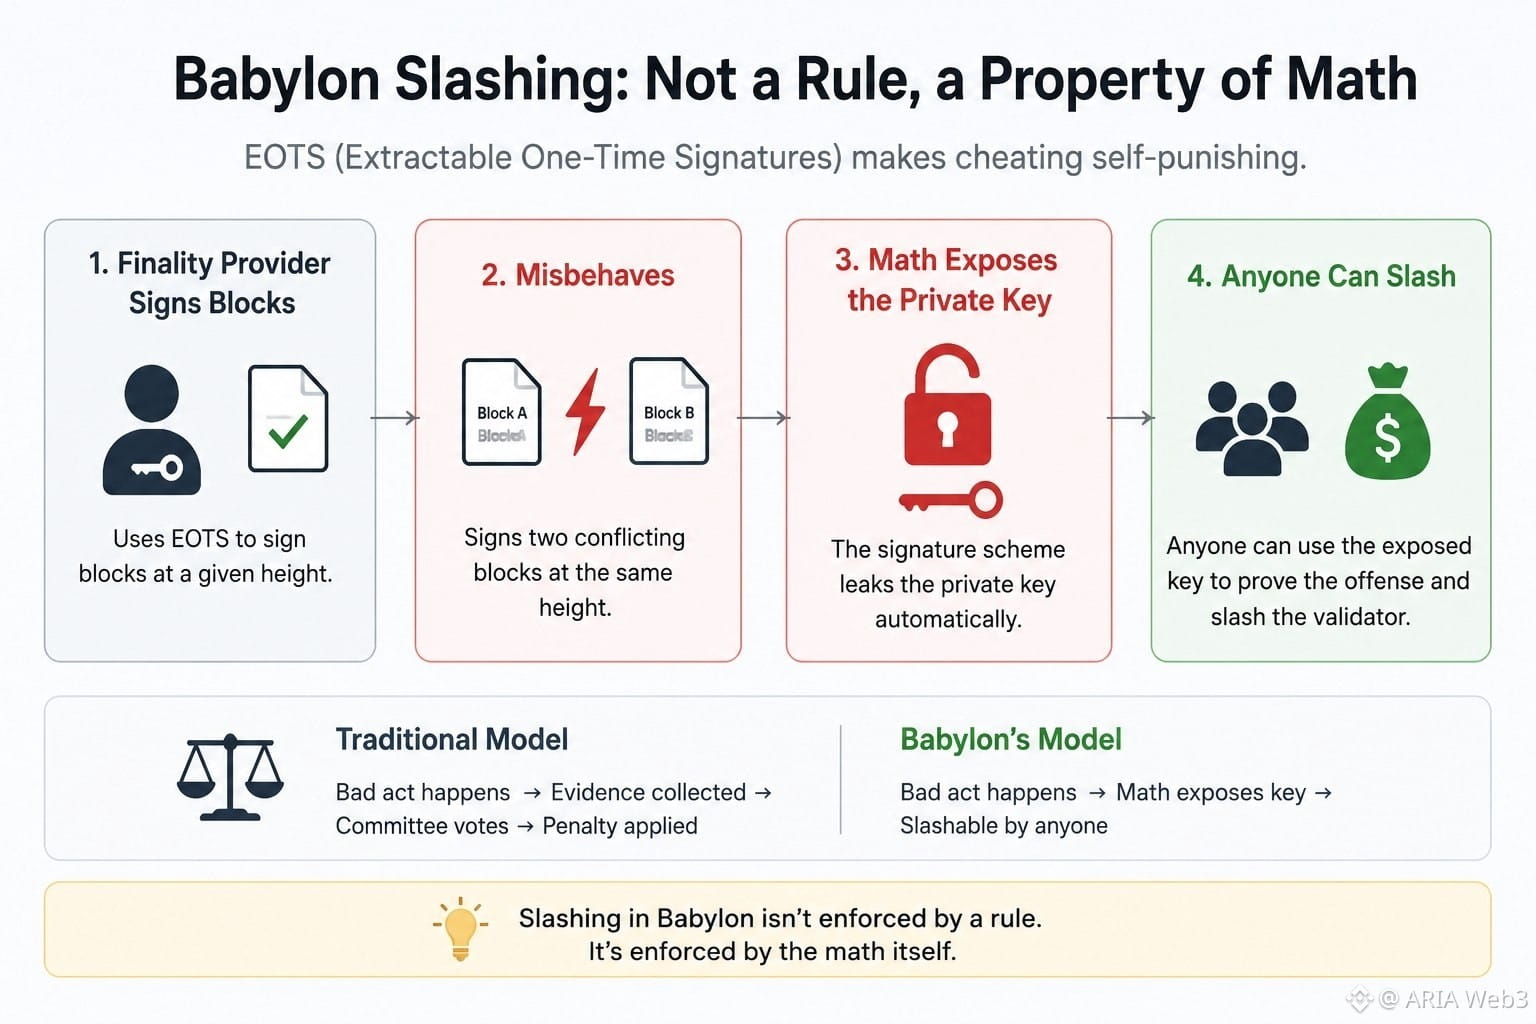
Но вместо этого я нашёл нечто под названием EOTS — Extractable One-Time Signatures — способ, которым финализаторы Babylon подписывают блоки.
Я предположил, что это просто более «продвинутая» схема подписи. Потом я прочитал, что означает «extractable».
Если финализатор подпишет два конфликтующих блока на одной и той же высоте, то сама математика подписи «утекает» — вскрывает его приватный ключ. Не как наказание, применяемое потом. А прямо в результате самого действия.
Я задержался на этом на секунду. Нет судьи, который решает, виноват ли кто-то. Жульничество и разоблачение — это одно и то же событие. Это отличается от того, как я обычно думаю о принуждении: сначала происходит плохой поступок, а затем отдельный процесс определяет последствия. Здесь же, совершая плохое, ты сам отдаёшь ключ, чтобы наказать себя.
Как только я это понял, «slashing» перестал ощущаться как правило, которое Babylon «применяет», и начал казаться чем-то, что математика просто делает истинным сама по себе.
Я всё ещё не знаю, как это подтверждается вне чистой теории — баги реализации, крайние случаи, на которые никто не рассчитывал. Криптография, корректная на бумаге, не то же самое, что корректное поведение под реальным стрессом сети.
Но мне нравится идея о том, что здесь наказание — это не решение. Это факт, который раскрывает себя.
#baby $BABY @babylonlabs_io
Я читал «slashing» в каждом посте Babylon, который видел, и каждый раз представлял одно и то же: валидатор ведёт себя некорректно, и какая-то норма забирает у него деньги.
Эта картинка работала, пока я не попытался объяснить, кто на самом деле это обеспечивает.
Есть ли голосование? Период оспаривания? Кто-то, кто рассматривает доказательства?
Я пошёл искать этот процесс, ожидая комитет.
Но вместо этого я нашёл нечто под названием EOTS — Extractable One-Time Signatures — способ, которым финализаторы Babylon подписывают блоки.
Я предположил, что это просто более «продвинутая» схема подписи. Потом я прочитал, что означает «extractable».
Если финализатор подпишет два конфликтующих блока на одной и той же высоте, то сама математика подписи «утекает» — вскрывает его приватный ключ. Не как наказание, применяемое потом. А прямо в результате самого действия.
Я задержался на этом на секунду. Нет судьи, который решает, виноват ли кто-то. Жульничество и разоблачение — это одно и то же событие. Это отличается от того, как я обычно думаю о принуждении: сначала происходит плохой поступок, а затем отдельный процесс определяет последствия. Здесь же, совершая плохое, ты сам отдаёшь ключ, чтобы наказать себя.
Как только я это понял, «slashing» перестал ощущаться как правило, которое Babylon «применяет», и начал казаться чем-то, что математика просто делает истинным сама по себе.
Я всё ещё не знаю, как это подтверждается вне чистой теории — баги реализации, крайние случаи, на которые никто не рассчитывал. Криптография, корректная на бумаге, не то же самое, что корректное поведение под реальным стрессом сети.
Но мне нравится идея о том, что здесь наказание — это не решение. Это факт, который раскрывает себя.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
На этой неделе, чем больше я просматривал код Babylon, тем сильнее в голове застревала одна мелкая деталь.
Каждый чекпойнт, отправляемый в Bitcoin, на самом деле уходит не как одна транзакция, а как две отдельные. Сначала я подумал про избыточность — вроде резервной копии на случай, если что-то окажется в итоге «осиротевшим». Но нет, дело совершенно не в этом. Вывод Bitcoin OP_RETURN вмещает только 80 байт, а полный чекпойнт туда просто не помещается. Поэтому его разбивают пополам и отправляют двумя tx, а затем снова собирают воедино, когда обе транзакции подтверждаются. Просто, когда об этом знаешь, но я раньше не видел, чтобы кто-то на это обращал внимание.
Забавным и любопытным меня сделало другое: кто это все отправляет.
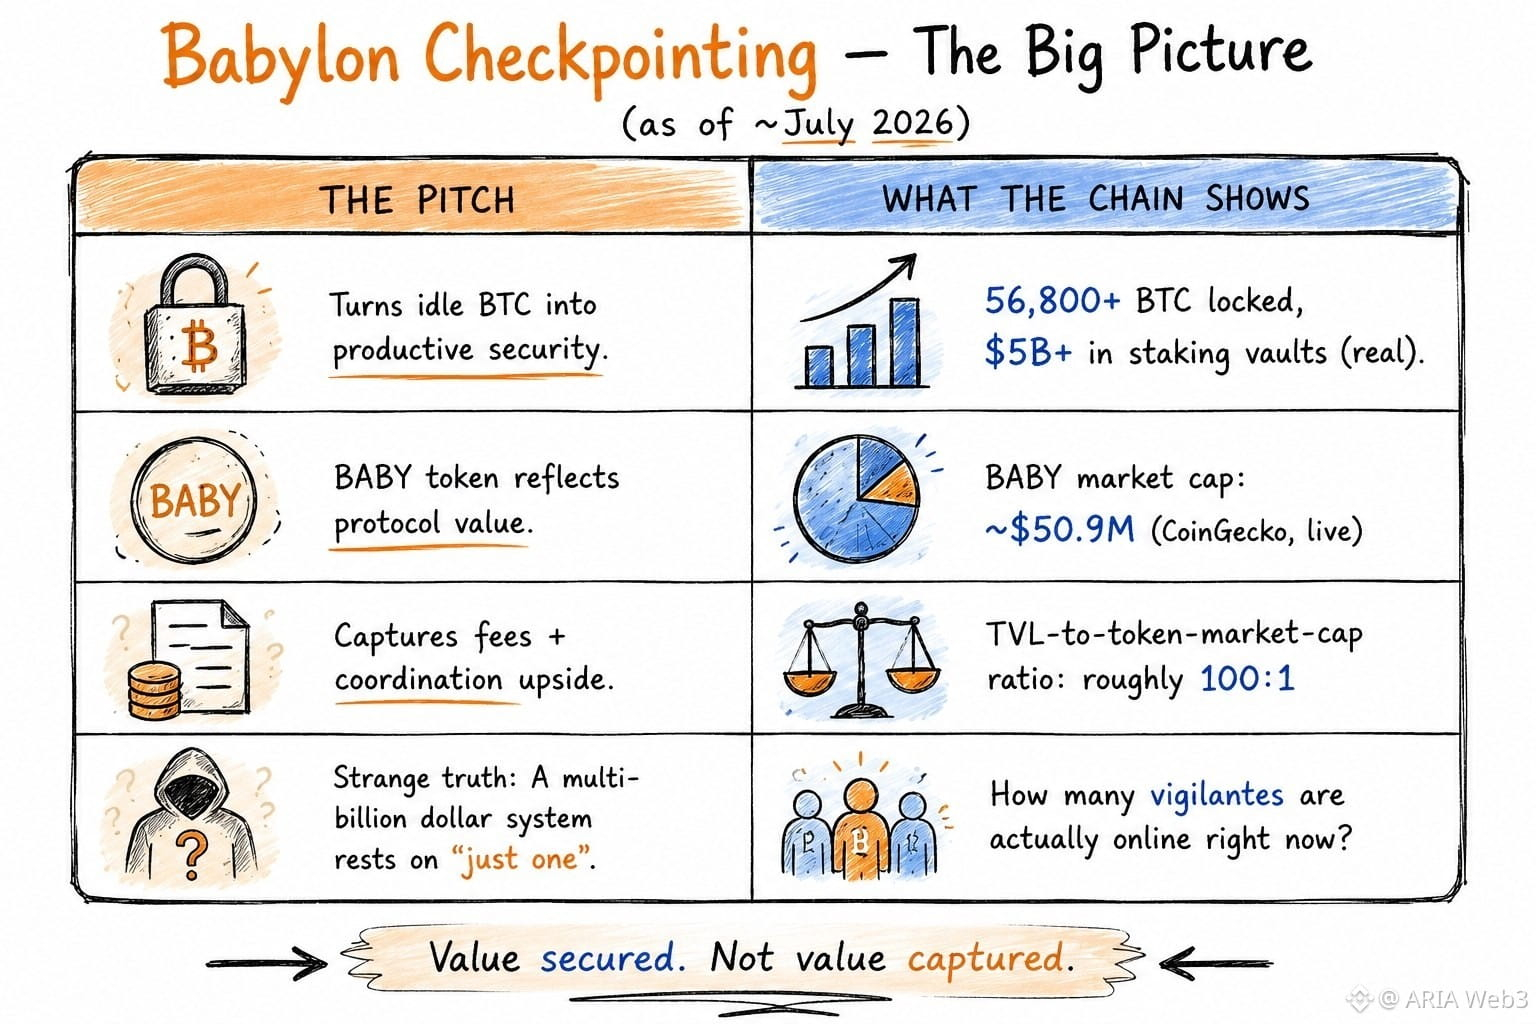
Не валидаторы, не @babylonlabs_io itself, а вообще любой, кто хочет. Их называют «видеорантами» (vigilantes). Ты запускаешь ПО, забираешь чекпойнт, оплачиваешь fee в Bitcoin из собственного кармана и рассылаешь его в сеть. Без залога, без белого списка — ничто не мешает тебе просто... остановиться. И всей системе в любой момент времени нужно, чтобы в сети был хотя бы один такой человек, который и онлайн, и честен. Не большинство — достаточно одного.
Странно осознавать, что много-миллиардная система стейкинга тихо опирается на это. Задумываюсь, сколько таких vigilantes сейчас реально работают, и знают ли большинство людей, стейкающих через Babylon, вообще об этой части.
$BABY #baby
На этой неделе, чем больше я просматривал код Babylon, тем сильнее в голове застревала одна мелкая деталь.
Каждый чекпойнт, отправляемый в Bitcoin, на самом деле уходит не как одна транзакция, а как две отдельные. Сначала я подумал про избыточность — вроде резервной копии на случай, если что-то окажется в итоге «осиротевшим». Но нет, дело совершенно не в этом. Вывод Bitcoin OP_RETURN вмещает только 80 байт, а полный чекпойнт туда просто не помещается. Поэтому его разбивают пополам и отправляют двумя tx, а затем снова собирают воедино, когда обе транзакции подтверждаются. Просто, когда об этом знаешь, но я раньше не видел, чтобы кто-то на это обращал внимание.
Забавным и любопытным меня сделало другое: кто это все отправляет.
Не валидаторы, не @BabylonLabs_io itself, а вообще любой, кто хочет. Их называют «видеорантами» (vigilantes). Ты запускаешь ПО, забираешь чекпойнт, оплачиваешь fee в Bitcoin из собственного кармана и рассылаешь его в сеть. Без залога, без белого списка — ничто не мешает тебе просто... остановиться. И всей системе в любой момент времени нужно, чтобы в сети был хотя бы один такой человек, который и онлайн, и честен. Не большинство — достаточно одного.
Странно осознавать, что много-миллиардная система стейкинга тихо опирается на это. Задумываюсь, сколько таких vigilantes сейчас реально работают, и знают ли большинство людей, стейкающих через Babylon, вообще об этой части.
$BABY #baby
16
4
87
·
--
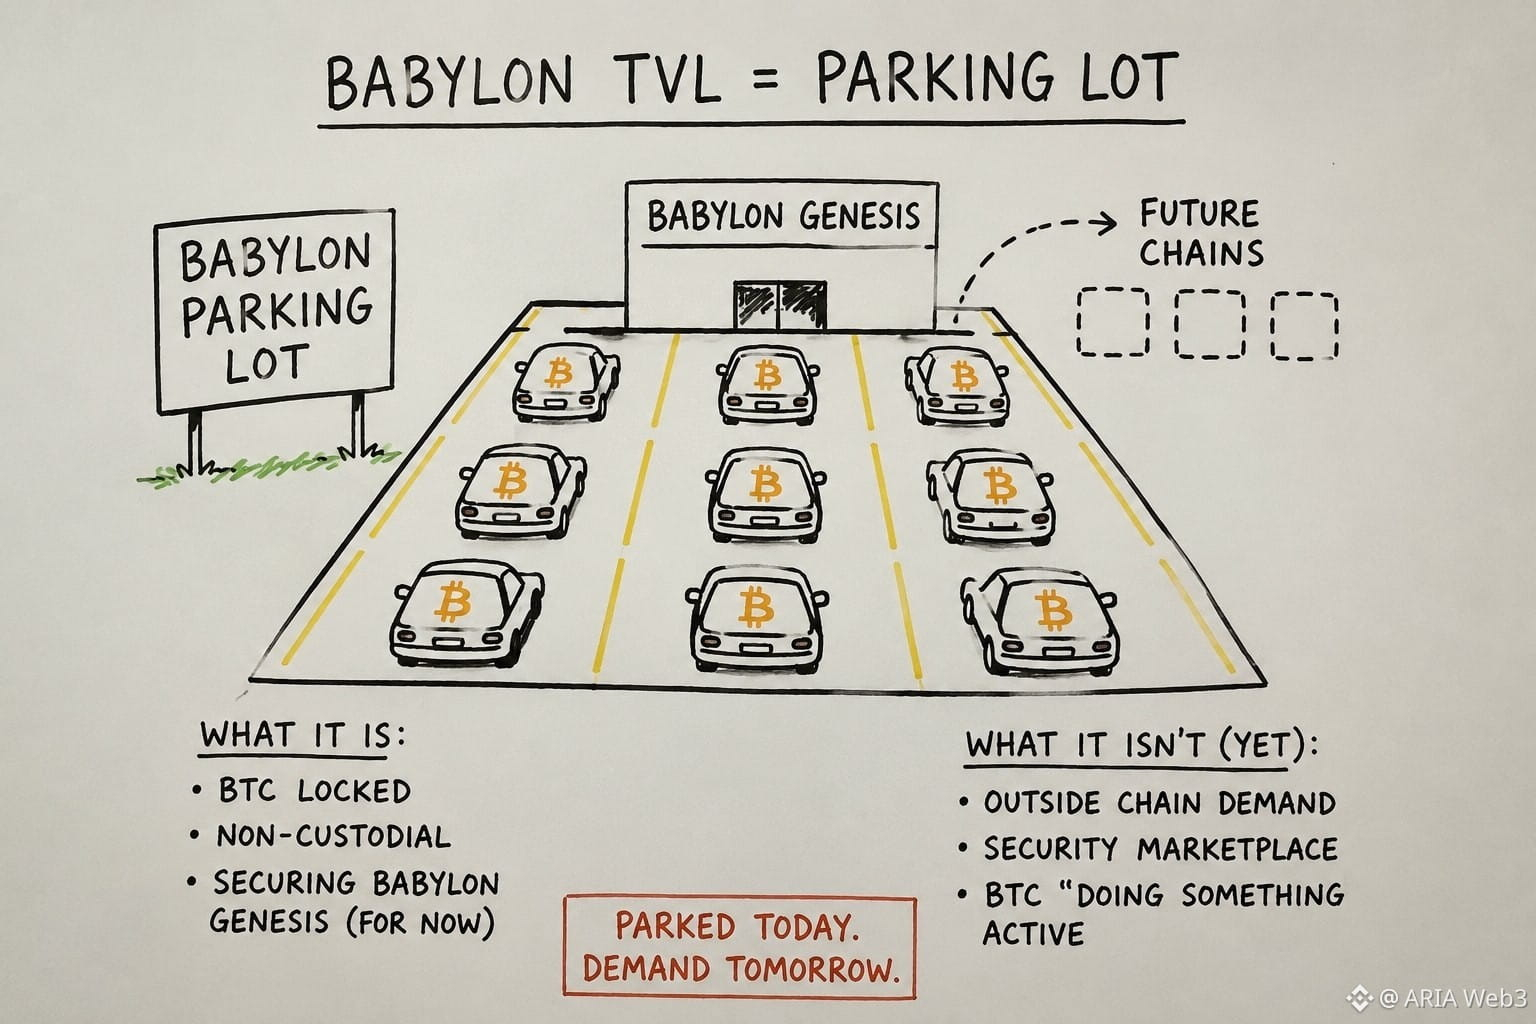
Сохранил, исходя из предположения, что график TVL от Babylon — это график спроса. Это не так. Это парковка.
Мультистейкинг — функция, которая позволяет одному депозиту BTC обеспечить сразу несколько PoS-цепочек — по-прежнему главный тезис.
Но почти весь сейчас застейканный BTC поддерживает одну цепочку: Babylon Genesis, которая одновременно является контрольной плоскостью для каждого будущего механизма, который должен подключиться позже. Поэтому число, которое считывают как «спрос на обеспечение», в основном является капиталом, находящимся внутри системы, построившей мерило. Это не обман, просто порядок. Сначала — обеспечьте поставку, затем — докажите механизм, пусть спрос подтянется. Так начинается каждый рынок безопасности.
Но это значит, что TVL отвечает на вопрос, который по сути никто не задаёт: можно ли некустодиально запереть BTC, чтобы поддерживать валидаторов, вместо того, что действительно важно: достаточно ли внешним цепочкам ценности этой безопасности, чтобы платить за неё, а не за счёт инфляции их собственных токенов. Вы уже чувствуете, как рынок это улавливает. Оценка BABY относительно BTC, припаркованного за ней, не движется как актив спроса. Она движется как токен, который всё ещё ждёт, чтобы понять, для чего он нужен. Неприятное прочтение: Babylon, возможно, решила более сложную криптографическую задачу, прежде чем решить более простую экономическую. Большинство ставок на инфраструктуру предполагают, что технологический фактор — это узкое место. А что, если здесь этого никогда не было?
#baby $BABY @babylonlabs_io
Сохранил, исходя из предположения, что график TVL от Babylon — это график спроса. Это не так. Это парковка.
Мультистейкинг — функция, которая позволяет одному депозиту BTC обеспечить сразу несколько PoS-цепочек — по-прежнему главный тезис.
Но почти весь сейчас застейканный BTC поддерживает одну цепочку: Babylon Genesis, которая одновременно является контрольной плоскостью для каждого будущего механизма, который должен подключиться позже. Поэтому число, которое считывают как «спрос на обеспечение», в основном является капиталом, находящимся внутри системы, построившей мерило. Это не обман, просто порядок. Сначала — обеспечьте поставку, затем — докажите механизм, пусть спрос подтянется. Так начинается каждый рынок безопасности.
Но это значит, что TVL отвечает на вопрос, который по сути никто не задаёт: можно ли некустодиально запереть BTC, чтобы поддерживать валидаторов, вместо того, что действительно важно: достаточно ли внешним цепочкам ценности этой безопасности, чтобы платить за неё, а не за счёт инфляции их собственных токенов. Вы уже чувствуете, как рынок это улавливает. Оценка BABY относительно BTC, припаркованного за ней, не движется как актив спроса. Она движется как токен, который всё ещё ждёт, чтобы понять, для чего он нужен. Неприятное прочтение: Babylon, возможно, решила более сложную криптографическую задачу, прежде чем решить более простую экономическую. Большинство ставок на инфраструктуру предполагают, что технологический фактор — это узкое место. А что, если здесь этого никогда не было?
#baby $BABY @BabylonLabs_io
6
3
86
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона