

Anl_
128 Публикации
Anl_
Отправить жалобу
Заблокировать пользователя
Web3 😎
Открытая сделка
Трейдер с регулярными сделками
4 мес.
32 подписок(и/а)
31 подписчиков(а)
127 понравилось
Посты
Портфель
Все
Цитирования
·
--
#dusk $DUSK @Dusk_Foundation
Так кто решает, можете ли вы владеть токенизированным активом, и как это проверяется, не зная о вас всего?
Я никогда не думал ни о первой, ни о второй половине. Я предполагал, что актив создается, люди его покупают, а документы оформляются где-то вне поля зрения.
Последовательность работает наоборот. Прежде чем что-либо начнет торговаться, эмитент определяет сам актив, требования к правомочности и правила, регулирующие его «жизнь». И только потом что-то приходит в движение. Выпуск — по сути акт написания правил, а токен оказывается почти побочным продуктом.
Это создает проблему, к которой я не был привязан. Если правила зависят от фактов о человеке, то обычная проверка означает хранение этих фактов. А в Европе персональные данные связаны с правами, включая в некоторых случаях право быть удаленным. И это странно сочетается с реестром, который построен так, чтобы стереть из него что-либо было невозможно.
Единственное корректное решение — вообще не записывать персональные данные в постоянный реестр, а вместо этого хранить там доказательство. Если информация никогда не была записана, вопрос об удалении в основном сам собой снимается.
Это подводит к третьей части, и именно она решает, насколько все это реалистично. Доказательства полезны только тогда, когда их проверка доступна по цене. Я думал, что серьезная криптография и смарт-контракты — плохая пара: возможно, но слишком дорого для обычного использования. Dusk рассматривает проверку доказательств как встроенную способность, а не как то, что каждый контракт должен заново собирать.
Но чего я все еще не могу оценить, так это то, как это работает, когда приложению по-настоящему нужно узнать что-то о человеке, чтобы обслужить его — а это описывает большую часть регулируемых финансов.
Отсюда я читаю заявления о приватности иначе. Самая сильная версия — не усиление шифрования. Это организация всего так, чтобы чувствительные данные вообще никогда не записывались.
#dusk $DUSK @Dusk
Так кто решает, можете ли вы владеть токенизированным активом, и как это проверяется, не зная о вас всего?
Я никогда не думал ни о первой, ни о второй половине. Я предполагал, что актив создается, люди его покупают, а документы оформляются где-то вне поля зрения.
Последовательность работает наоборот. Прежде чем что-либо начнет торговаться, эмитент определяет сам актив, требования к правомочности и правила, регулирующие его «жизнь». И только потом что-то приходит в движение. Выпуск — по сути акт написания правил, а токен оказывается почти побочным продуктом.
Это создает проблему, к которой я не был привязан. Если правила зависят от фактов о человеке, то обычная проверка означает хранение этих фактов. А в Европе персональные данные связаны с правами, включая в некоторых случаях право быть удаленным. И это странно сочетается с реестром, который построен так, чтобы стереть из него что-либо было невозможно.
Единственное корректное решение — вообще не записывать персональные данные в постоянный реестр, а вместо этого хранить там доказательство. Если информация никогда не была записана, вопрос об удалении в основном сам собой снимается.
Это подводит к третьей части, и именно она решает, насколько все это реалистично. Доказательства полезны только тогда, когда их проверка доступна по цене. Я думал, что серьезная криптография и смарт-контракты — плохая пара: возможно, но слишком дорого для обычного использования. Dusk рассматривает проверку доказательств как встроенную способность, а не как то, что каждый контракт должен заново собирать.
Но чего я все еще не могу оценить, так это то, как это работает, когда приложению по-настоящему нужно узнать что-то о человеке, чтобы обслужить его — а это описывает большую часть регулируемых финансов.
Отсюда я читаю заявления о приватности иначе. Самая сильная версия — не усиление шифрования. Это организация всего так, чтобы чувствительные данные вообще никогда не записывались.
Так кто решает, можете ли вы владеть токенизированным активом, и как это проверяется, не зная о вас всего?
Я никогда не думал ни о первой, ни о второй половине. Я предполагал, что актив создается, люди его покупают, а документы оформляются где-то вне поля зрения.
Последовательность работает наоборот. Прежде чем что-либо начнет торговаться, эмитент определяет сам актив, требования к правомочности и правила, регулирующие его «жизнь». И только потом что-то приходит в движение. Выпуск — по сути акт написания правил, а токен оказывается почти побочным продуктом.
Это создает проблему, к которой я не был привязан. Если правила зависят от фактов о человеке, то обычная проверка означает хранение этих фактов. А в Европе персональные данные связаны с правами, включая в некоторых случаях право быть удаленным. И это странно сочетается с реестром, который построен так, чтобы стереть из него что-либо было невозможно.
Единственное корректное решение — вообще не записывать персональные данные в постоянный реестр, а вместо этого хранить там доказательство. Если информация никогда не была записана, вопрос об удалении в основном сам собой снимается.
Это подводит к третьей части, и именно она решает, насколько все это реалистично. Доказательства полезны только тогда, когда их проверка доступна по цене. Я думал, что серьезная криптография и смарт-контракты — плохая пара: возможно, но слишком дорого для обычного использования. Dusk рассматривает проверку доказательств как встроенную способность, а не как то, что каждый контракт должен заново собирать.
Но чего я все еще не могу оценить, так это то, как это работает, когда приложению по-настоящему нужно узнать что-то о человеке, чтобы обслужить его — а это описывает большую часть регулируемых финансов.
Отсюда я читаю заявления о приватности иначе. Самая сильная версия — не усиление шифрования. Это организация всего так, чтобы чувствительные данные вообще никогда не записывались.
10
·
--
#dusk $DUSK @Dusk_Foundation
Итак, когда вы покупаете что-то в сети (on-chain), у кого вы это покупаете?
В обычной криптовалюте ответ — ни у кого в частности, и это считается особенностью. Вы взаимодействуете с контрактом, сделка выполняется, и личность другой стороны не имеет значения.
В регулируемых рынках такой ответ неприемлем, и я по-настоящему понял это лишь недавно.
Институции обязаны знать, с кем они имеют дело. Не из любопытства — потому что они несут обязательства относительно того, с кем им разрешено совершать транзакции, и эти обязательства не исчезают из-за того, что сделка произошла в блокчейне. Для них анонимная контрагентность — не «эффективность». Это провал комплаенса.
То, что привлекло мое внимание, — насколько это меняет то, что должна обеспечивать финансовая цепочка. Она не может просто доказывать, что транзакция является корректной. Она должна позволять участникам устанавливать, что другая сторона — это тот, с кем им разрешено торговать, при этом не раскрывая этого человека всем остальным, кто наблюдает за цепочкой.
Это более сложная задача, чем просто приватность, и более сложная, чем просто прозрачность. Она неловко «впирается» между ними.
Я до сих пор разбираюсь, насколько это действительно решается криптографией, а насколько вопрос просто переадресуется тому, кто выдал удостоверения.
С этого момента я перестал считать анонимность по умолчанию хорошим качеством в финансах. Иногда возможность знать, кто находится по ту сторону, — это именно то, что делает рынок вообще возможным.
#dusk $DUSK @Dusk
Итак, когда вы покупаете что-то в сети (on-chain), у кого вы это покупаете?
В обычной криптовалюте ответ — ни у кого в частности, и это считается особенностью. Вы взаимодействуете с контрактом, сделка выполняется, и личность другой стороны не имеет значения.
В регулируемых рынках такой ответ неприемлем, и я по-настоящему понял это лишь недавно.
Институции обязаны знать, с кем они имеют дело. Не из любопытства — потому что они несут обязательства относительно того, с кем им разрешено совершать транзакции, и эти обязательства не исчезают из-за того, что сделка произошла в блокчейне. Для них анонимная контрагентность — не «эффективность». Это провал комплаенса.
То, что привлекло мое внимание, — насколько это меняет то, что должна обеспечивать финансовая цепочка. Она не может просто доказывать, что транзакция является корректной. Она должна позволять участникам устанавливать, что другая сторона — это тот, с кем им разрешено торговать, при этом не раскрывая этого человека всем остальным, кто наблюдает за цепочкой.
Это более сложная задача, чем просто приватность, и более сложная, чем просто прозрачность. Она неловко «впирается» между ними.
Я до сих пор разбираюсь, насколько это действительно решается криптографией, а насколько вопрос просто переадресуется тому, кто выдал удостоверения.
С этого момента я перестал считать анонимность по умолчанию хорошим качеством в финансах. Иногда возможность знать, кто находится по ту сторону, — это именно то, что делает рынок вообще возможным.
Итак, когда вы покупаете что-то в сети (on-chain), у кого вы это покупаете?
В обычной криптовалюте ответ — ни у кого в частности, и это считается особенностью. Вы взаимодействуете с контрактом, сделка выполняется, и личность другой стороны не имеет значения.
В регулируемых рынках такой ответ неприемлем, и я по-настоящему понял это лишь недавно.
Институции обязаны знать, с кем они имеют дело. Не из любопытства — потому что они несут обязательства относительно того, с кем им разрешено совершать транзакции, и эти обязательства не исчезают из-за того, что сделка произошла в блокчейне. Для них анонимная контрагентность — не «эффективность». Это провал комплаенса.
То, что привлекло мое внимание, — насколько это меняет то, что должна обеспечивать финансовая цепочка. Она не может просто доказывать, что транзакция является корректной. Она должна позволять участникам устанавливать, что другая сторона — это тот, с кем им разрешено торговать, при этом не раскрывая этого человека всем остальным, кто наблюдает за цепочкой.
Это более сложная задача, чем просто приватность, и более сложная, чем просто прозрачность. Она неловко «впирается» между ними.
Я до сих пор разбираюсь, насколько это действительно решается криптографией, а насколько вопрос просто переадресуется тому, кто выдал удостоверения.
С этого момента я перестал считать анонимность по умолчанию хорошим качеством в финансах. Иногда возможность знать, кто находится по ту сторону, — это именно то, что делает рынок вообще возможным.
19
·
--
#dusk $DUSK @Dusk_Foundation
Итак, когда транзакция «подтверждена», что на самом деле произошло?
Раньше я относился к подтверждению и окончательности как к одному и тому же слову. Я видел, как транзакция проходит, ждал немного и считал вопрос закрытым. Если бы меня спросили, можно ли это все еще обратить вспять, я бы ответил «нет» — без особых размышлений о причине.
Но чем глубже я разбирался в том, как Dusk описывает расчеты, тем яснее понимал, что я смешивал две разные идеи.
В большинстве цепочек транзакция становится надежнее с каждым моментом ожидания. Ничто не объявляет ее неизменной. Вы просто доходите до такой точки, где отменить ее было бы настолько дорого, что никто разумный так не поступит. Это — вероятность, а не обещание.
Dusk подходит к этому иначе. Его консенсус устроен так, что блок считается завершенным по правилам самого протокола, а не просто со временем постепенно становится безопаснее.
Особенно примечательно то, почему это различие гораздо важнее в финансах, чем в обычном использовании криптовалюты. Если я отправляю кому-то деньги и нужно еще минуту, чтобы стало «спокойнее», то ничего важного не происходит. Но расчетная система не может работать на основе формулировки «почти наверняка необратимо». Кто-то должен нести ответственность за момент, когда передача становится необратимой, и этот момент должен быть фактом, а не оценкой.
Это также объясняет кое-что, что раньше меня озадачивало. Создание расчетного слоя с нуля — огромная работа, когда уже существуют более быстрые варианты. Имеет смысл это делать только в том случае, если сама гарантия и есть продукт.
Я все еще не могу сказать, как это будет вести себя, когда сеть испытывает реальное давление, а не работает в обычных условиях. Именно там обычно и раскрывается, что создатели на самом деле обещали.
Но отсюда я перестал читать «подтверждена» как одну единственную идею. Есть момент, когда транзакция происходит, и есть момент, когда она перестает быть обратимой — и эти два момента не всегда одно и то же.
#dusk $DUSK @Dusk
Итак, когда транзакция «подтверждена», что на самом деле произошло?
Раньше я относился к подтверждению и окончательности как к одному и тому же слову. Я видел, как транзакция проходит, ждал немного и считал вопрос закрытым. Если бы меня спросили, можно ли это все еще обратить вспять, я бы ответил «нет» — без особых размышлений о причине.
Но чем глубже я разбирался в том, как Dusk описывает расчеты, тем яснее понимал, что я смешивал две разные идеи.
В большинстве цепочек транзакция становится надежнее с каждым моментом ожидания. Ничто не объявляет ее неизменной. Вы просто доходите до такой точки, где отменить ее было бы настолько дорого, что никто разумный так не поступит. Это — вероятность, а не обещание.
Dusk подходит к этому иначе. Его консенсус устроен так, что блок считается завершенным по правилам самого протокола, а не просто со временем постепенно становится безопаснее.
Особенно примечательно то, почему это различие гораздо важнее в финансах, чем в обычном использовании криптовалюты. Если я отправляю кому-то деньги и нужно еще минуту, чтобы стало «спокойнее», то ничего важного не происходит. Но расчетная система не может работать на основе формулировки «почти наверняка необратимо». Кто-то должен нести ответственность за момент, когда передача становится необратимой, и этот момент должен быть фактом, а не оценкой.
Это также объясняет кое-что, что раньше меня озадачивало. Создание расчетного слоя с нуля — огромная работа, когда уже существуют более быстрые варианты. Имеет смысл это делать только в том случае, если сама гарантия и есть продукт.
Я все еще не могу сказать, как это будет вести себя, когда сеть испытывает реальное давление, а не работает в обычных условиях. Именно там обычно и раскрывается, что создатели на самом деле обещали.
Но отсюда я перестал читать «подтверждена» как одну единственную идею. Есть момент, когда транзакция происходит, и есть момент, когда она перестает быть обратимой — и эти два момента не всегда одно и то же.
Итак, когда транзакция «подтверждена», что на самом деле произошло?
Раньше я относился к подтверждению и окончательности как к одному и тому же слову. Я видел, как транзакция проходит, ждал немного и считал вопрос закрытым. Если бы меня спросили, можно ли это все еще обратить вспять, я бы ответил «нет» — без особых размышлений о причине.
Но чем глубже я разбирался в том, как Dusk описывает расчеты, тем яснее понимал, что я смешивал две разные идеи.
В большинстве цепочек транзакция становится надежнее с каждым моментом ожидания. Ничто не объявляет ее неизменной. Вы просто доходите до такой точки, где отменить ее было бы настолько дорого, что никто разумный так не поступит. Это — вероятность, а не обещание.
Dusk подходит к этому иначе. Его консенсус устроен так, что блок считается завершенным по правилам самого протокола, а не просто со временем постепенно становится безопаснее.
Особенно примечательно то, почему это различие гораздо важнее в финансах, чем в обычном использовании криптовалюты. Если я отправляю кому-то деньги и нужно еще минуту, чтобы стало «спокойнее», то ничего важного не происходит. Но расчетная система не может работать на основе формулировки «почти наверняка необратимо». Кто-то должен нести ответственность за момент, когда передача становится необратимой, и этот момент должен быть фактом, а не оценкой.
Это также объясняет кое-что, что раньше меня озадачивало. Создание расчетного слоя с нуля — огромная работа, когда уже существуют более быстрые варианты. Имеет смысл это делать только в том случае, если сама гарантия и есть продукт.
Я все еще не могу сказать, как это будет вести себя, когда сеть испытывает реальное давление, а не работает в обычных условиях. Именно там обычно и раскрывается, что создатели на самом деле обещали.
Но отсюда я перестал читать «подтверждена» как одну единственную идею. Есть момент, когда транзакция происходит, и есть момент, когда она перестает быть обратимой — и эти два момента не всегда одно и то же.
6
·
--
#dusk $DUSK @Dusk_Foundation Раньше я думал, что блокчейн должен выбрать сторону. Либо он permissionless, где любой может проводить транзакции и никому не дают отказ, либо он permissioned, где консорциум решает, кто может участвовать. Публичный или приватный — что-то одно.
Но чем больше я читаю про Dusk, тем меньше эта грань описывает то, что на самом деле строится.
Базовый слой открыт: любой может запускать ноду, любой может стейкать, код открыт, и никакой комитет не утверждает ваше участие. А вот активы, которые должны жить на этом слое, устроены с точностью до наоборот: доступ к ним ограничен, передача контролируется, и владеть ими можно только после верификации.
Особенно примечательно, что это не противоречит друг другу, потому что они работают на разных уровнях. Сеть не должна знать, кто вы, чтобы включить вашу транзакцию. Актив должен знать, кто вы, прежде чем позволит вам им владеть. Открытость на уровне расчетов, ограничения — на уровне инструмента.
Так уже устроены традиционные рынки, и мы редко замечаем это. Интернет-инфраструктура передает торговлю акциями без какого-либо мнения о том, имеете ли вы право владеть этими акциями. Транспорт нейтрален. Инструмент — нет.
То, что сложно сделать это «на цепочке», в том, что большинство людей рассматривают сеть как единый объект. Поэтому они спрашивают, permissionless ли Dusk, получают частичный ответ и делают неверный вывод в ту или другую сторону.
Я все еще не уверен, как это будет работать в ситуации, когда ограниченный актив окажется там, где ограничения уже не могут за ним следовать — это, кажется, действительно самый трудный случай.
С этого момента я перестал спрашивать, цепь открыта или закрыта. Более полезный вопрос — на каком именно уровне живет открытость и обеспечиваются ли ограничения на уровне выше кодом или лишь договоренностью.
#dusk $DUSK @Dusk Раньше я думал, что блокчейн должен выбрать сторону. Либо он permissionless, где любой может проводить транзакции и никому не дают отказ, либо он permissioned, где консорциум решает, кто может участвовать. Публичный или приватный — что-то одно.
Но чем больше я читаю про Dusk, тем меньше эта грань описывает то, что на самом деле строится.
Базовый слой открыт: любой может запускать ноду, любой может стейкать, код открыт, и никакой комитет не утверждает ваше участие. А вот активы, которые должны жить на этом слое, устроены с точностью до наоборот: доступ к ним ограничен, передача контролируется, и владеть ими можно только после верификации.
Особенно примечательно, что это не противоречит друг другу, потому что они работают на разных уровнях. Сеть не должна знать, кто вы, чтобы включить вашу транзакцию. Актив должен знать, кто вы, прежде чем позволит вам им владеть. Открытость на уровне расчетов, ограничения — на уровне инструмента.
Так уже устроены традиционные рынки, и мы редко замечаем это. Интернет-инфраструктура передает торговлю акциями без какого-либо мнения о том, имеете ли вы право владеть этими акциями. Транспорт нейтрален. Инструмент — нет.
То, что сложно сделать это «на цепочке», в том, что большинство людей рассматривают сеть как единый объект. Поэтому они спрашивают, permissionless ли Dusk, получают частичный ответ и делают неверный вывод в ту или другую сторону.
Я все еще не уверен, как это будет работать в ситуации, когда ограниченный актив окажется там, где ограничения уже не могут за ним следовать — это, кажется, действительно самый трудный случай.
С этого момента я перестал спрашивать, цепь открыта или закрыта. Более полезный вопрос — на каком именно уровне живет открытость и обеспечиваются ли ограничения на уровне выше кодом или лишь договоренностью.
Но чем больше я читаю про Dusk, тем меньше эта грань описывает то, что на самом деле строится.
Базовый слой открыт: любой может запускать ноду, любой может стейкать, код открыт, и никакой комитет не утверждает ваше участие. А вот активы, которые должны жить на этом слое, устроены с точностью до наоборот: доступ к ним ограничен, передача контролируется, и владеть ими можно только после верификации.
Особенно примечательно, что это не противоречит друг другу, потому что они работают на разных уровнях. Сеть не должна знать, кто вы, чтобы включить вашу транзакцию. Актив должен знать, кто вы, прежде чем позволит вам им владеть. Открытость на уровне расчетов, ограничения — на уровне инструмента.
Так уже устроены традиционные рынки, и мы редко замечаем это. Интернет-инфраструктура передает торговлю акциями без какого-либо мнения о том, имеете ли вы право владеть этими акциями. Транспорт нейтрален. Инструмент — нет.
То, что сложно сделать это «на цепочке», в том, что большинство людей рассматривают сеть как единый объект. Поэтому они спрашивают, permissionless ли Dusk, получают частичный ответ и делают неверный вывод в ту или другую сторону.
Я все еще не уверен, как это будет работать в ситуации, когда ограниченный актив окажется там, где ограничения уже не могут за ним следовать — это, кажется, действительно самый трудный случай.
С этого момента я перестал спрашивать, цепь открыта или закрыта. Более полезный вопрос — на каком именно уровне живет открытость и обеспечиваются ли ограничения на уровне выше кодом или лишь договоренностью.
70
·
--
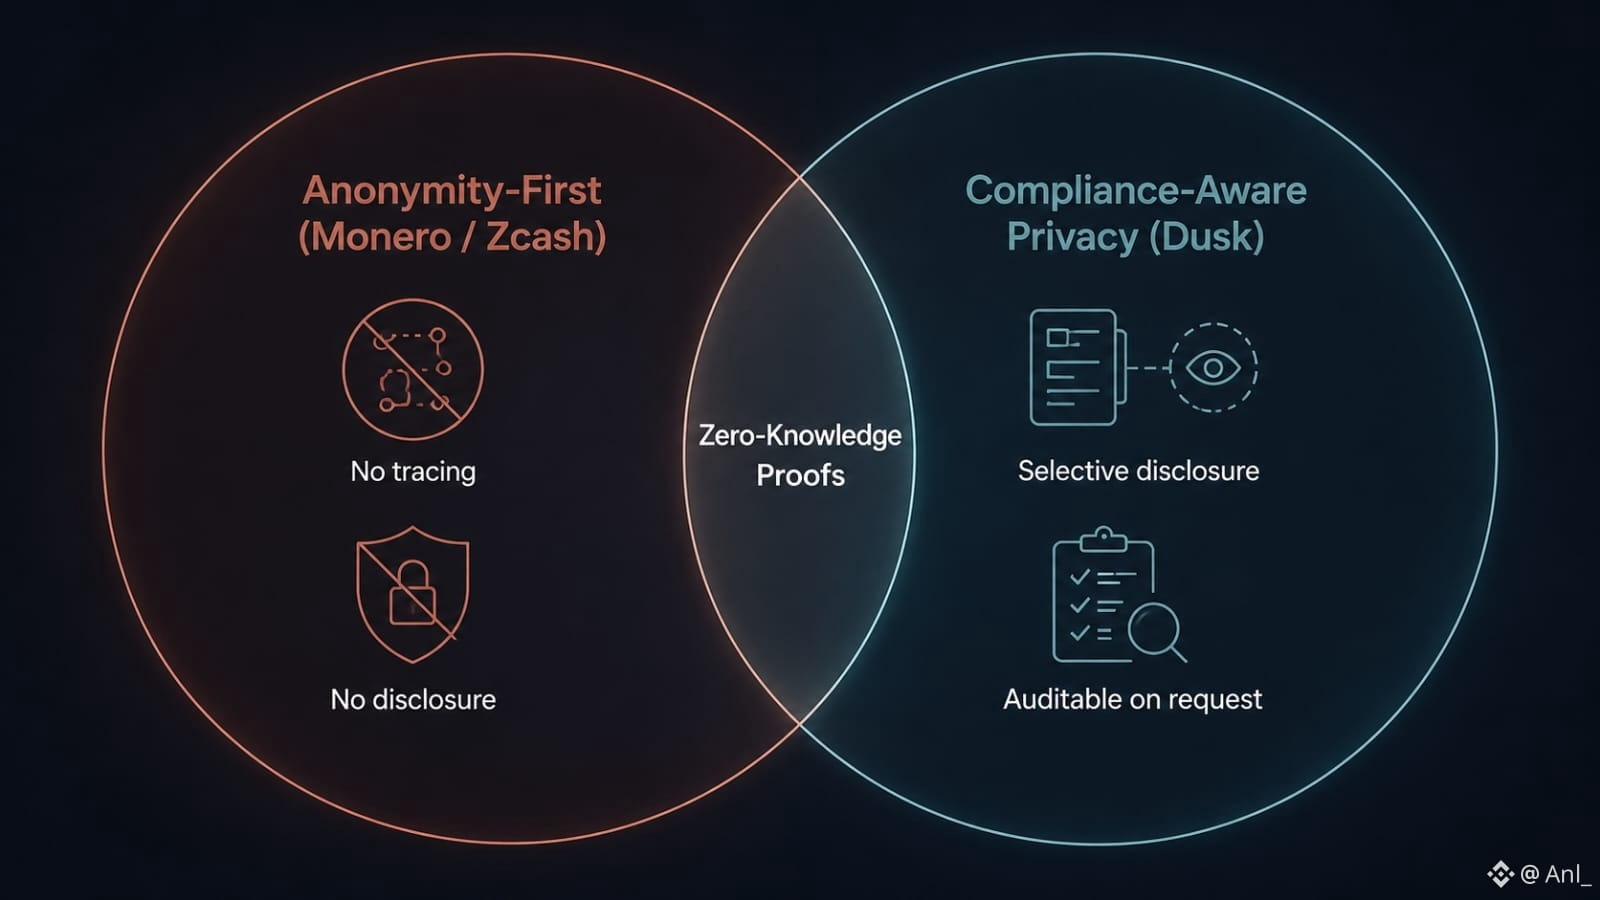
#dusk $DUSK @Dusk_Foundation Когда вы слышите «privacy coin» (монета приватности), вы думаете о Monero или Zcash?
Я думал. Но сравнение становится куда интереснее, если спросить, чему именно должна служить «приватность».
Monero занимает жесткую позицию: приватность обязательна. Отправитель, получатель и сумма скрыты по умолчанию. Zcash более гибок: там есть защищенные (shielded) транзакции и ключи просмотра, которые позволяют избирательно раскрывать информацию.
Dusk продвигает вторую философию прямо в регулируемые финансы.
Идея — приватность с избирательным раскрытием: вашим финансовым действиям не обязательно быть публичными, но уполномоченная сторона — аудитор, надзорный орган или учреждение — может получить именно те доказательства, которые ей нужны, не видя всего остального.
Понимаю, почему учреждениям это предпочтительнее.
Банкам, эмитентам и регулируемым рынкам нужна конфиденциальность, но они также не могут работать в системе, где становится невозможно доказать соответствие требованиям.
Скандальность этого тоже очевидна.
Для крипто-ориентированного защитника приватности «уполномоченная видимость» может звучать скорее как нечто меньшее, чем приватность, — и больше как управляемый черный ход. Если доступ можно выдать кому-то, спор превращается в то, кто контролирует этот доступ и на каких правилах.
Есть еще и вопрос принятия (adoption).
Регуляторное давление на активы, ориентированные на анонимность, больше не является теорией. Kraken убрал Monero для клиентов в ЕЭЗ, прямо сославшись на изменения в регулировании.
В таком свете компромисс Dusk выглядит более жизнеспособным с точки зрения бизнеса: скрывать информацию от публики, но при этом оставлять возможность для регулируемой проверки.
Но «более пригодное для внедрения» не означает автоматически «лучшая приватность».
Возможно, чистая анонимность лучше защищает принцип, но с трудом совместима с доступом со стороны институтов. Возможно, избирательное раскрытие жертвует идеологической чистотой, чтобы приватность можно было использовать внутри финансовой системы.
И тогда остается неудобный вопрос:
Если приватность все еще можно показать «кому-то», это действительно приватность — или просто регулируемая видимость?
#dusk $DUSK @Dusk Когда вы слышите «privacy coin» (монета приватности), вы думаете о Monero или Zcash?
Я думал. Но сравнение становится куда интереснее, если спросить, чему именно должна служить «приватность».
Monero занимает жесткую позицию: приватность обязательна. Отправитель, получатель и сумма скрыты по умолчанию. Zcash более гибок: там есть защищенные (shielded) транзакции и ключи просмотра, которые позволяют избирательно раскрывать информацию.
Dusk продвигает вторую философию прямо в регулируемые финансы.
Идея — приватность с избирательным раскрытием: вашим финансовым действиям не обязательно быть публичными, но уполномоченная сторона — аудитор, надзорный орган или учреждение — может получить именно те доказательства, которые ей нужны, не видя всего остального.
Понимаю, почему учреждениям это предпочтительнее.
Банкам, эмитентам и регулируемым рынкам нужна конфиденциальность, но они также не могут работать в системе, где становится невозможно доказать соответствие требованиям.
Скандальность этого тоже очевидна.
Для крипто-ориентированного защитника приватности «уполномоченная видимость» может звучать скорее как нечто меньшее, чем приватность, — и больше как управляемый черный ход. Если доступ можно выдать кому-то, спор превращается в то, кто контролирует этот доступ и на каких правилах.
Есть еще и вопрос принятия (adoption).
Регуляторное давление на активы, ориентированные на анонимность, больше не является теорией. Kraken убрал Monero для клиентов в ЕЭЗ, прямо сославшись на изменения в регулировании.
В таком свете компромисс Dusk выглядит более жизнеспособным с точки зрения бизнеса: скрывать информацию от публики, но при этом оставлять возможность для регулируемой проверки.
Но «более пригодное для внедрения» не означает автоматически «лучшая приватность».
Возможно, чистая анонимность лучше защищает принцип, но с трудом совместима с доступом со стороны институтов. Возможно, избирательное раскрытие жертвует идеологической чистотой, чтобы приватность можно было использовать внутри финансовой системы.
И тогда остается неудобный вопрос:
Если приватность все еще можно показать «кому-то», это действительно приватность — или просто регулируемая видимость?
Я думал. Но сравнение становится куда интереснее, если спросить, чему именно должна служить «приватность».
Monero занимает жесткую позицию: приватность обязательна. Отправитель, получатель и сумма скрыты по умолчанию. Zcash более гибок: там есть защищенные (shielded) транзакции и ключи просмотра, которые позволяют избирательно раскрывать информацию.
Dusk продвигает вторую философию прямо в регулируемые финансы.
Идея — приватность с избирательным раскрытием: вашим финансовым действиям не обязательно быть публичными, но уполномоченная сторона — аудитор, надзорный орган или учреждение — может получить именно те доказательства, которые ей нужны, не видя всего остального.
Понимаю, почему учреждениям это предпочтительнее.
Банкам, эмитентам и регулируемым рынкам нужна конфиденциальность, но они также не могут работать в системе, где становится невозможно доказать соответствие требованиям.
Скандальность этого тоже очевидна.
Для крипто-ориентированного защитника приватности «уполномоченная видимость» может звучать скорее как нечто меньшее, чем приватность, — и больше как управляемый черный ход. Если доступ можно выдать кому-то, спор превращается в то, кто контролирует этот доступ и на каких правилах.
Есть еще и вопрос принятия (adoption).
Регуляторное давление на активы, ориентированные на анонимность, больше не является теорией. Kraken убрал Monero для клиентов в ЕЭЗ, прямо сославшись на изменения в регулировании.
В таком свете компромисс Dusk выглядит более жизнеспособным с точки зрения бизнеса: скрывать информацию от публики, но при этом оставлять возможность для регулируемой проверки.
Но «более пригодное для внедрения» не означает автоматически «лучшая приватность».
Возможно, чистая анонимность лучше защищает принцип, но с трудом совместима с доступом со стороны институтов. Возможно, избирательное раскрытие жертвует идеологической чистотой, чтобы приватность можно было использовать внутри финансовой системы.
И тогда остается неудобный вопрос:
Если приватность все еще можно показать «кому-то», это действительно приватность — или просто регулируемая видимость?
1
1
151
·
--
Большинство блокчейнов с доказательством доли (PoS) делают после предложения блока одно и то же: комитет голосует, и если набирается достаточное число голосов, блок засчитывается.
@Dusk_Foundation делает это дважды, и второй раунд — тот, который никто не объясняет.
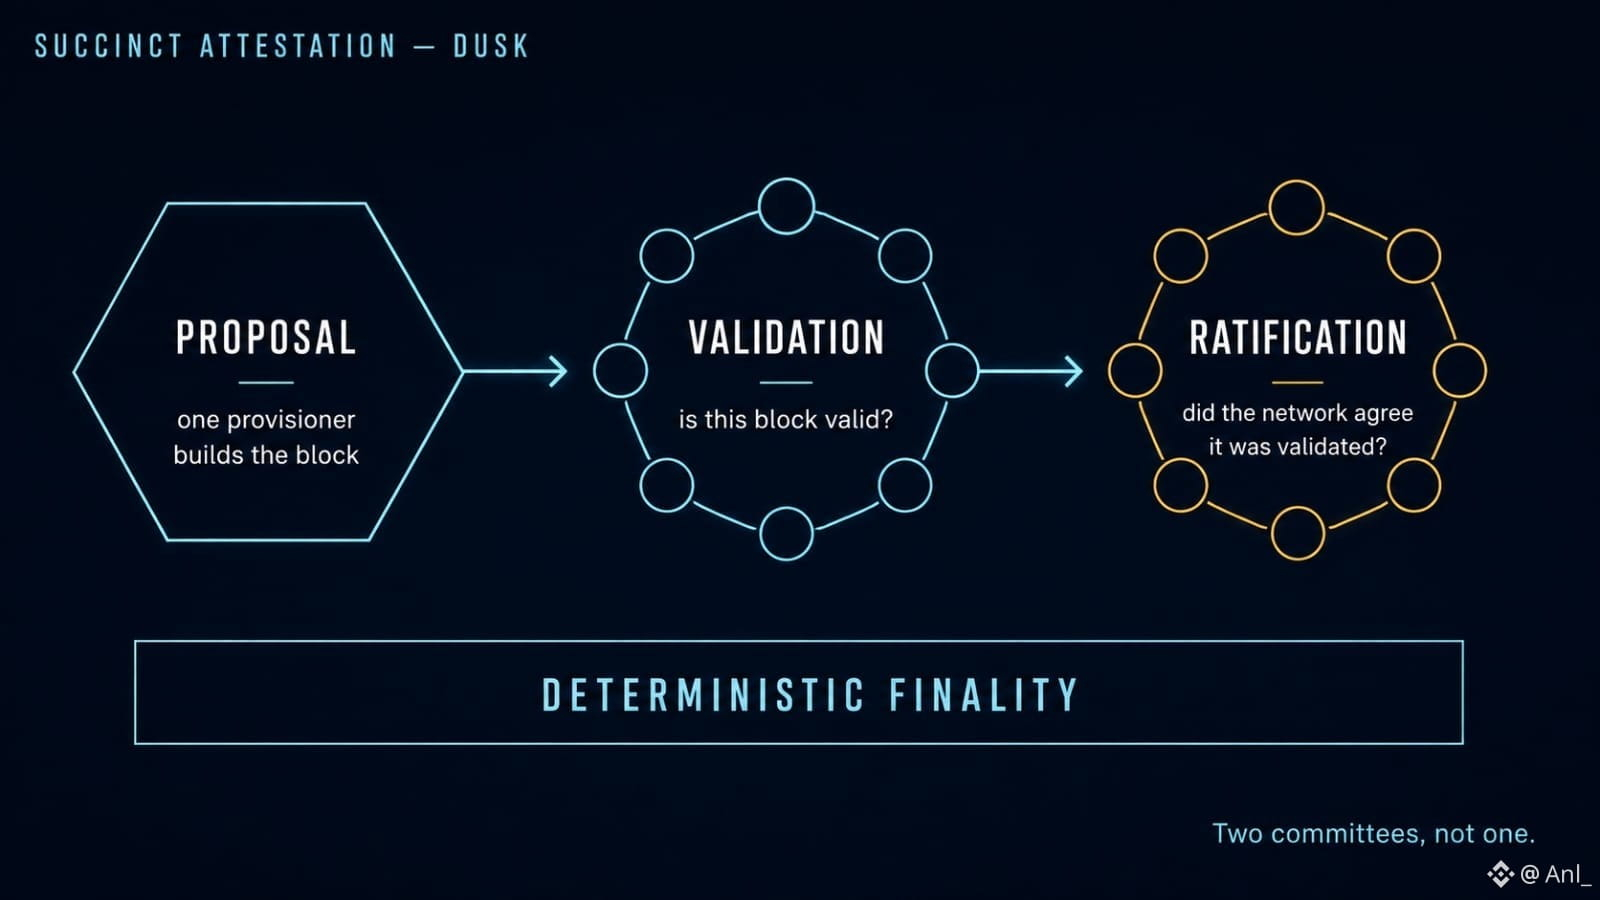
Компактные аттестации (Succinct Attestation) выполняют каждый раунд в три шага. Проуститель (provisioner) предлагает кандидатский блок. Случайно выбранный комитет его валидирует. Затем второй комитет ратифицирует — и подтверждает он не сам блок. Он подтверждает исход валидации.
Мне потребовалось время, чтобы увидеть это по-настоящему.
Валидация отвечает на вопрос: «этот блок действителен?». Ратификация отвечает на вопрос: «согласилась ли сеть на самом деле с тем, что он был валидирован?». Это разные вопросы, и именно второй обеспечивает детерминированную финальность. Без этого у вас есть мнение комитета, распространённое по сети, которое приходит к разным узлам в разное время. С этим у вас есть засвидетельствованная запись о том, что само соглашение действительно произошло.
В этом разница между «этот блок почти наверняка финальный» и «этот блок финальный». Для цепочки, нацеленной на расчёты по ценным бумагам, этот разрыв — не философия. Это разница между гарантией расчёта и оценкой расчёта.
Стоимость реальна и тоже. Два комитета означают два раунда подписей, две возможности для того, чтобы участие не дотянуло, и разбиение наград, отражающее это: валидация и ратификация берут свою долю из награды за блок, отдельно от генератора блока.
Стоит ли этот дополнительный раунд задержки и накладных расходов на координацию — ровно тот случай, который аудит не может вам подсказать. Обзор Oak Security назвал протокол хорошо спроектированным. «Хорошо спроектированный» и «подходящий реальным нагрузкам» — это разные утверждения.
Практический вопрос для операторов нод: кто-нибудь измерял, как часто шаг ратификации становится тем, что тормозит, а не валидация?
#dusk $DUSK #block
Большинство блокчейнов с доказательством доли (PoS) делают после предложения блока одно и то же: комитет голосует, и если набирается достаточное число голосов, блок засчитывается.
@Dusk делает это дважды, и второй раунд — тот, который никто не объясняет.
Компактные аттестации (Succinct Attestation) выполняют каждый раунд в три шага. Проуститель (provisioner) предлагает кандидатский блок. Случайно выбранный комитет его валидирует. Затем второй комитет ратифицирует — и подтверждает он не сам блок. Он подтверждает исход валидации.
Мне потребовалось время, чтобы увидеть это по-настоящему.
Валидация отвечает на вопрос: «этот блок действителен?». Ратификация отвечает на вопрос: «согласилась ли сеть на самом деле с тем, что он был валидирован?». Это разные вопросы, и именно второй обеспечивает детерминированную финальность. Без этого у вас есть мнение комитета, распространённое по сети, которое приходит к разным узлам в разное время. С этим у вас есть засвидетельствованная запись о том, что само соглашение действительно произошло.
В этом разница между «этот блок почти наверняка финальный» и «этот блок финальный». Для цепочки, нацеленной на расчёты по ценным бумагам, этот разрыв — не философия. Это разница между гарантией расчёта и оценкой расчёта.
Стоимость реальна и тоже. Два комитета означают два раунда подписей, две возможности для того, чтобы участие не дотянуло, и разбиение наград, отражающее это: валидация и ратификация берут свою долю из награды за блок, отдельно от генератора блока.
Стоит ли этот дополнительный раунд задержки и накладных расходов на координацию — ровно тот случай, который аудит не может вам подсказать. Обзор Oak Security назвал протокол хорошо спроектированным. «Хорошо спроектированный» и «подходящий реальным нагрузкам» — это разные утверждения.
Практический вопрос для операторов нод: кто-нибудь измерял, как часто шаг ратификации становится тем, что тормозит, а не валидация?
#dusk $DUSK #block
@Dusk делает это дважды, и второй раунд — тот, который никто не объясняет.
Компактные аттестации (Succinct Attestation) выполняют каждый раунд в три шага. Проуститель (provisioner) предлагает кандидатский блок. Случайно выбранный комитет его валидирует. Затем второй комитет ратифицирует — и подтверждает он не сам блок. Он подтверждает исход валидации.
Мне потребовалось время, чтобы увидеть это по-настоящему.
Валидация отвечает на вопрос: «этот блок действителен?». Ратификация отвечает на вопрос: «согласилась ли сеть на самом деле с тем, что он был валидирован?». Это разные вопросы, и именно второй обеспечивает детерминированную финальность. Без этого у вас есть мнение комитета, распространённое по сети, которое приходит к разным узлам в разное время. С этим у вас есть засвидетельствованная запись о том, что само соглашение действительно произошло.
В этом разница между «этот блок почти наверняка финальный» и «этот блок финальный». Для цепочки, нацеленной на расчёты по ценным бумагам, этот разрыв — не философия. Это разница между гарантией расчёта и оценкой расчёта.
Стоимость реальна и тоже. Два комитета означают два раунда подписей, две возможности для того, чтобы участие не дотянуло, и разбиение наград, отражающее это: валидация и ратификация берут свою долю из награды за блок, отдельно от генератора блока.
Стоит ли этот дополнительный раунд задержки и накладных расходов на координацию — ровно тот случай, который аудит не может вам подсказать. Обзор Oak Security назвал протокол хорошо спроектированным. «Хорошо спроектированный» и «подходящий реальным нагрузкам» — это разные утверждения.
Практический вопрос для операторов нод: кто-нибудь измерял, как часто шаг ратификации становится тем, что тормозит, а не валидация?
#dusk $DUSK #block
35
·
--
@termmax На странице опции Alpha указано, что ваш максимальный убыток — это премия. На странице с комиссиями добавляются ещё три строки.
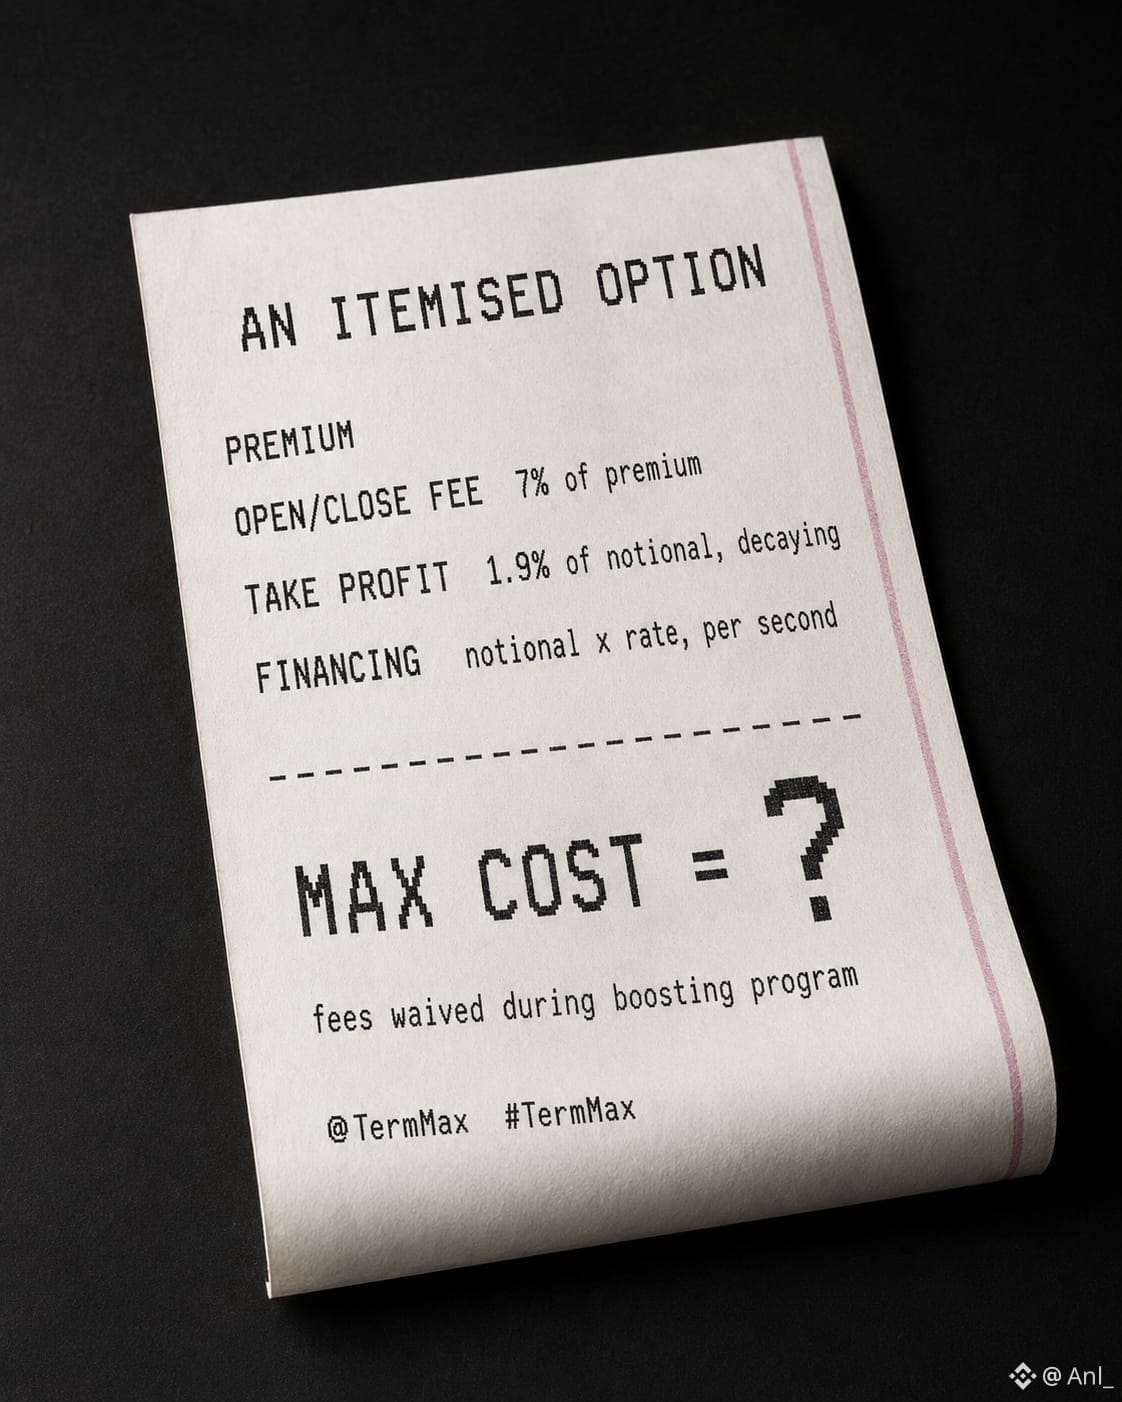
Открытие или закрытие Long или Short стоит 7% от оплаченной премии.
Взятие прибыли взимается с номинала, а не с премии — 1,9% в первый день с линейным спадом по мере приближения к сроку погашения. Собственный пример в документации: контракт на 16 дней, закрытый на 10-й день, при номинале 10 000 USDT даёт выплату 47,5 USDT.
Затем — финансирование. Вы платите проценты с номинала за каждую секунду, пока удерживаете позицию. В их примере используется годовая ставка 100%, и это даёт примерно 1,37 USDT в день при номинале 100 USDT. Около 10% этих процентов уходит на платформу, а остальное — вкладчикам Dual Investment.
Всё это не спрятано, и комиссии за транзакции отменяются во время программы повышения (boosting).
Но «максимальная стоимость — это премия» и «проценты начисляются по секундам на номинал» — это две разные фразы про одну и ту же сделку.
Когда вы оцениваете одну из этих величин, вы оцениваете премию или премию плюс перенос (carry)?
#termmax @termmax
@TermMax На странице опции Alpha указано, что ваш максимальный убыток — это премия. На странице с комиссиями добавляются ещё три строки.
Открытие или закрытие Long или Short стоит 7% от оплаченной премии.
Взятие прибыли взимается с номинала, а не с премии — 1,9% в первый день с линейным спадом по мере приближения к сроку погашения. Собственный пример в документации: контракт на 16 дней, закрытый на 10-й день, при номинале 10 000 USDT даёт выплату 47,5 USDT.
Затем — финансирование. Вы платите проценты с номинала за каждую секунду, пока удерживаете позицию. В их примере используется годовая ставка 100%, и это даёт примерно 1,37 USDT в день при номинале 100 USDT. Около 10% этих процентов уходит на платформу, а остальное — вкладчикам Dual Investment.
Всё это не спрятано, и комиссии за транзакции отменяются во время программы повышения (boosting).
Но «максимальная стоимость — это премия» и «проценты начисляются по секундам на номинал» — это две разные фразы про одну и ту же сделку.
Когда вы оцениваете одну из этих величин, вы оцениваете премию или премию плюс перенос (carry)?
#termmax @TermMax
Открытие или закрытие Long или Short стоит 7% от оплаченной премии.
Взятие прибыли взимается с номинала, а не с премии — 1,9% в первый день с линейным спадом по мере приближения к сроку погашения. Собственный пример в документации: контракт на 16 дней, закрытый на 10-й день, при номинале 10 000 USDT даёт выплату 47,5 USDT.
Затем — финансирование. Вы платите проценты с номинала за каждую секунду, пока удерживаете позицию. В их примере используется годовая ставка 100%, и это даёт примерно 1,37 USDT в день при номинале 100 USDT. Около 10% этих процентов уходит на платформу, а остальное — вкладчикам Dual Investment.
Всё это не спрятано, и комиссии за транзакции отменяются во время программы повышения (boosting).
Но «максимальная стоимость — это премия» и «проценты начисляются по секундам на номинал» — это две разные фразы про одну и ту же сделку.
Когда вы оцениваете одну из этих величин, вы оцениваете премию или премию плюс перенос (carry)?
#termmax @TermMax
1
79
·
--
#dusk $DUSK
Все спорят о консенсусе. Почти никто не заглядывает на один уровень глубже.
@Dusk_Foundation не использует случайные сплетни, чтобы пересылать блоки между узлами. Вместо этого он применяет Kadcast — структурированную оверлей-сеть, где позиция каждого узла определяет, кому он пересылает дальше. В документации причина сказана одной строкой: меньше пропускной способности и более предсказуемая задержка.
Предсказуемость — вот что здесь важно.
Случайный «госсип» устойчив, но шумный. Сообщение может дойти до вас за 200 мс или за 900 мс — в зависимости от везения. Для большинства цепочек это нормально. Но для цепочки, продающей учреждениям детерминированную финальность примерно за 10 секунд, разброс времени распространения — это не косметическая деталь: это часть обещания по расчетам. Вы не можете гарантировать тайминг финальности поверх транспортного слоя, который «пожимает плечами».
Вторая половина — аудит. Blaize изучил реализацию на Rust и поставил ей 9,8 из 10, но интересны не оценки, а выводы: отклонения от исходной спецификации Kadcast, пропущенные крайние случаи в обработке узлов в простое и неоднозначная обработка зарезервированных полей в заголовках сообщений. Все исправлено или проверено, кроме двух информационных пунктов.
Зарезервированные поля и узлы в простое. Не гламурно. Точно то, что превращается в странный инцидент в продакшене спустя три года.
Открытый вопрос, с которым я продолжаю разбираться: структурированный оверлей означает, что топология выводима, а не случайна. Это и дает предсказуемость. Но делает ли это также более простым наблюдение паттернов трафика для цепочки, для которой вся ценность — в конфиденциальности? Я честно не знаю, и не нашел публичного анализа, который бы ответил на это.
Для цепочки приватности — вы готовы пожертвовать частью предсказуемости распространения ради более «кашейной», сложнее картируемой сети?
#dusk $DUSK
Все спорят о консенсусе. Почти никто не заглядывает на один уровень глубже.
@Dusk не использует случайные сплетни, чтобы пересылать блоки между узлами. Вместо этого он применяет Kadcast — структурированную оверлей-сеть, где позиция каждого узла определяет, кому он пересылает дальше. В документации причина сказана одной строкой: меньше пропускной способности и более предсказуемая задержка.
Предсказуемость — вот что здесь важно.
Случайный «госсип» устойчив, но шумный. Сообщение может дойти до вас за 200 мс или за 900 мс — в зависимости от везения. Для большинства цепочек это нормально. Но для цепочки, продающей учреждениям детерминированную финальность примерно за 10 секунд, разброс времени распространения — это не косметическая деталь: это часть обещания по расчетам. Вы не можете гарантировать тайминг финальности поверх транспортного слоя, который «пожимает плечами».
Вторая половина — аудит. Blaize изучил реализацию на Rust и поставил ей 9,8 из 10, но интересны не оценки, а выводы: отклонения от исходной спецификации Kadcast, пропущенные крайние случаи в обработке узлов в простое и неоднозначная обработка зарезервированных полей в заголовках сообщений. Все исправлено или проверено, кроме двух информационных пунктов.
Зарезервированные поля и узлы в простое. Не гламурно. Точно то, что превращается в странный инцидент в продакшене спустя три года.
Открытый вопрос, с которым я продолжаю разбираться: структурированный оверлей означает, что топология выводима, а не случайна. Это и дает предсказуемость. Но делает ли это также более простым наблюдение паттернов трафика для цепочки, для которой вся ценность — в конфиденциальности? Я честно не знаю, и не нашел публичного анализа, который бы ответил на это.
Для цепочки приватности — вы готовы пожертвовать частью предсказуемости распространения ради более «кашейной», сложнее картируемой сети?
Все спорят о консенсусе. Почти никто не заглядывает на один уровень глубже.
@Dusk не использует случайные сплетни, чтобы пересылать блоки между узлами. Вместо этого он применяет Kadcast — структурированную оверлей-сеть, где позиция каждого узла определяет, кому он пересылает дальше. В документации причина сказана одной строкой: меньше пропускной способности и более предсказуемая задержка.
Предсказуемость — вот что здесь важно.
Случайный «госсип» устойчив, но шумный. Сообщение может дойти до вас за 200 мс или за 900 мс — в зависимости от везения. Для большинства цепочек это нормально. Но для цепочки, продающей учреждениям детерминированную финальность примерно за 10 секунд, разброс времени распространения — это не косметическая деталь: это часть обещания по расчетам. Вы не можете гарантировать тайминг финальности поверх транспортного слоя, который «пожимает плечами».
Вторая половина — аудит. Blaize изучил реализацию на Rust и поставил ей 9,8 из 10, но интересны не оценки, а выводы: отклонения от исходной спецификации Kadcast, пропущенные крайние случаи в обработке узлов в простое и неоднозначная обработка зарезервированных полей в заголовках сообщений. Все исправлено или проверено, кроме двух информационных пунктов.
Зарезервированные поля и узлы в простое. Не гламурно. Точно то, что превращается в странный инцидент в продакшене спустя три года.
Открытый вопрос, с которым я продолжаю разбираться: структурированный оверлей означает, что топология выводима, а не случайна. Это и дает предсказуемость. Но делает ли это также более простым наблюдение паттернов трафика для цепочки, для которой вся ценность — в конфиденциальности? Я честно не знаю, и не нашел публичного анализа, который бы ответил на это.
Для цепочки приватности — вы готовы пожертвовать частью предсказуемости распространения ради более «кашейной», сложнее картируемой сети?
1
16
·
--
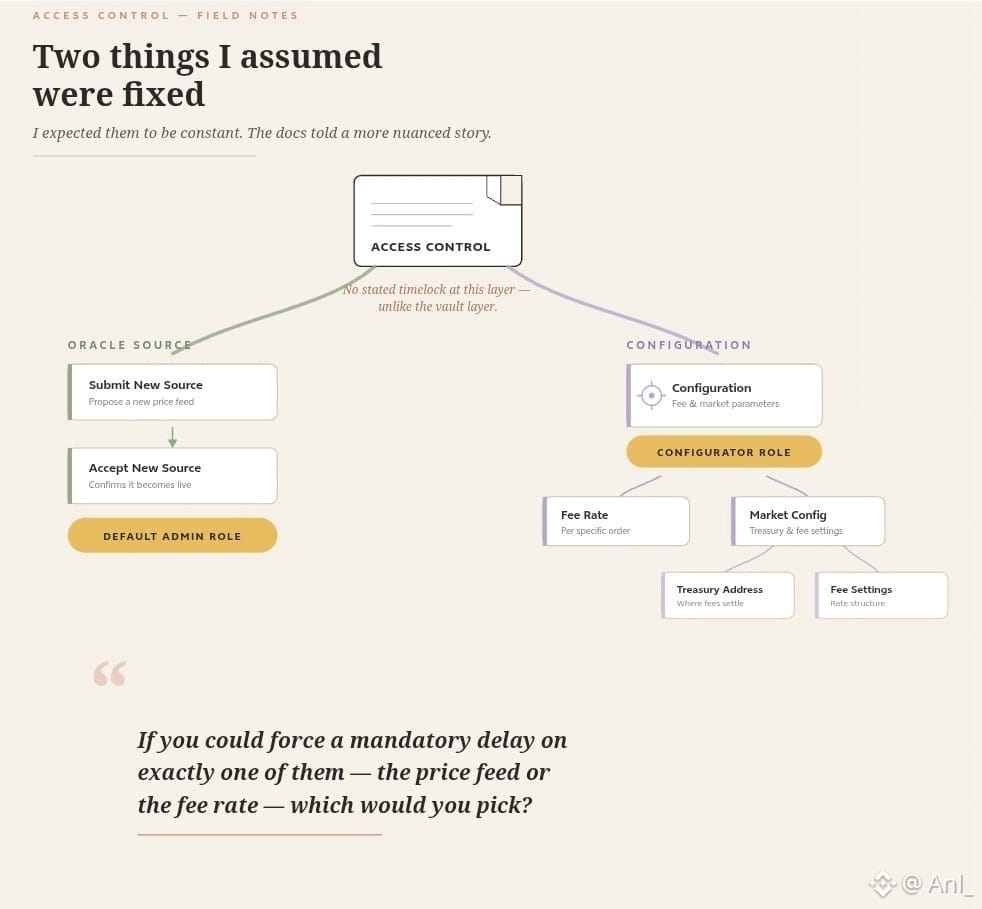
Две вещи, которые я считал неизменными
Я пошёл в документацию по контролю доступа, рассчитывая найти другое, и в итоге получил более короткий список того, что я бы назвал константами.
Сначала оракула. Есть две функции: одна отправляет новый источник цены для актива, а другая принимает его. Обе находятся в рамках роли администратора по умолчанию. То есть параметром является то, принимает ли фид информацию как условие того, что ваша позиция здорова.
Затем комиссии. Роль конфигуратор может обновлять ставку комиссии для конкретного ордера, а также обновлять конфигурацию рынка, включая адрес казначейства и настройки комиссий.
Ни то, ни другое не является чем-то необычным. У каждого кредитного протокола есть такие переключатели, и вам нужны они именно в тот день, когда фид начинает выводить мусор. Morpho, Aave, все они.
То, чего я не смог найти на этой странице, — это явно указанное время ожидания между отправкой одного из этих параметров и его приёмом. Документы по уровню vault подробно описывают timelock. А на этом уровне — не уверен. И лучше я скажу, что не уверен, чем буду гадать.
Если бы вы могли принудительно задать обязательную задержку ровно для одного из них, что бы вы выбрали: фид цены или ставку комиссии?
#termmax @termmax $AAVE
Две вещи, которые я считал неизменными
Я пошёл в документацию по контролю доступа, рассчитывая найти другое, и в итоге получил более короткий список того, что я бы назвал константами.
Сначала оракула. Есть две функции: одна отправляет новый источник цены для актива, а другая принимает его. Обе находятся в рамках роли администратора по умолчанию. То есть параметром является то, принимает ли фид информацию как условие того, что ваша позиция здорова.
Затем комиссии. Роль конфигуратор может обновлять ставку комиссии для конкретного ордера, а также обновлять конфигурацию рынка, включая адрес казначейства и настройки комиссий.
Ни то, ни другое не является чем-то необычным. У каждого кредитного протокола есть такие переключатели, и вам нужны они именно в тот день, когда фид начинает выводить мусор. Morpho, Aave, все они.
То, чего я не смог найти на этой странице, — это явно указанное время ожидания между отправкой одного из этих параметров и его приёмом. Документы по уровню vault подробно описывают timelock. А на этом уровне — не уверен. И лучше я скажу, что не уверен, чем буду гадать.
Если бы вы могли принудительно задать обязательную задержку ровно для одного из них, что бы вы выбрали: фид цены или ставку комиссии?
#termmax @TermMax $AAVE
Я пошёл в документацию по контролю доступа, рассчитывая найти другое, и в итоге получил более короткий список того, что я бы назвал константами.
Сначала оракула. Есть две функции: одна отправляет новый источник цены для актива, а другая принимает его. Обе находятся в рамках роли администратора по умолчанию. То есть параметром является то, принимает ли фид информацию как условие того, что ваша позиция здорова.
Затем комиссии. Роль конфигуратор может обновлять ставку комиссии для конкретного ордера, а также обновлять конфигурацию рынка, включая адрес казначейства и настройки комиссий.
Ни то, ни другое не является чем-то необычным. У каждого кредитного протокола есть такие переключатели, и вам нужны они именно в тот день, когда фид начинает выводить мусор. Morpho, Aave, все они.
То, чего я не смог найти на этой странице, — это явно указанное время ожидания между отправкой одного из этих параметров и его приёмом. Документы по уровню vault подробно описывают timelock. А на этом уровне — не уверен. И лучше я скажу, что не уверен, чем буду гадать.
Если бы вы могли принудительно задать обязательную задержку ровно для одного из них, что бы вы выбрали: фид цены или ставку комиссии?
#termmax @TermMax $AAVE
84
·
--
Я ожидал одну транзакцию. Я насчитал три.
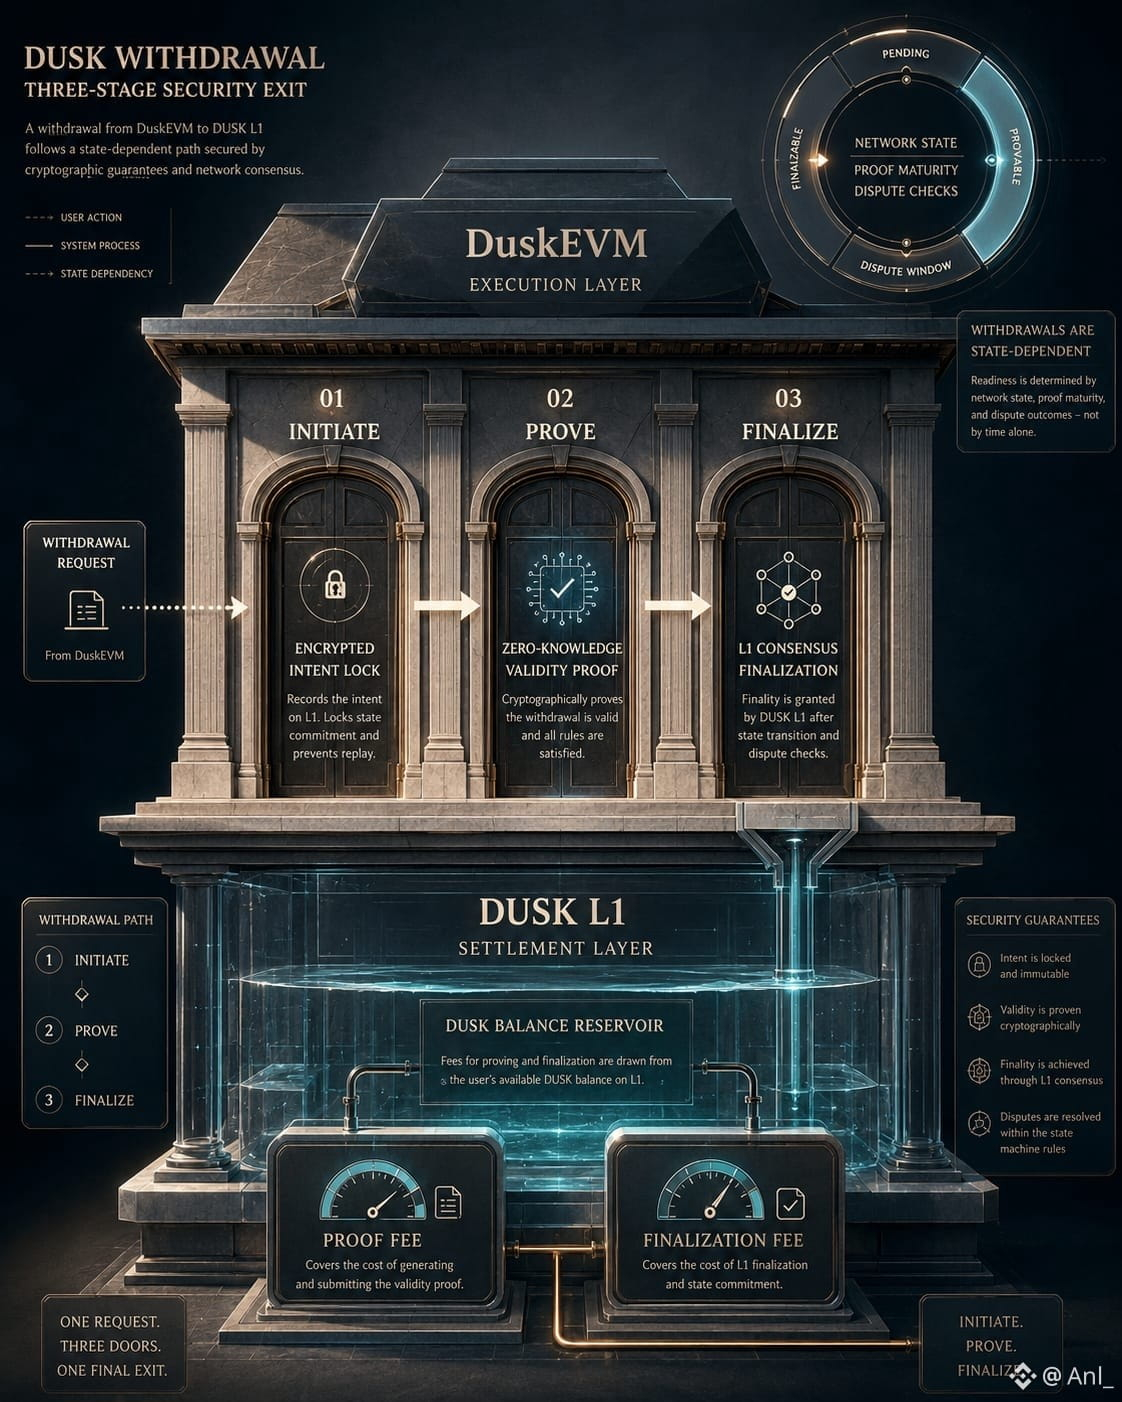
Это вывод с моста DuskEVM — прямо по собственному руководству Dusk:
1. Инициируйте вывод на DuskEVM
2. Подтвердите его на Dusk L1
3. Завершите его на Dusk L1
Три ончейн-действия и комиссии с обеих сторон: сначала исходная транзакция, затем ещё две — в L1.
Больше всего я уважаю инструкцию про тайминг. В документации сказано, что готовность вывода зависит от опубликованного состояния сети, зрелости доказательства и проверок dispute-game, и что поле статуса кошелька является авторитетным — не делайте вывод о готовности по прошедшему времени. Эта формулировка существует потому, что окна вывода rollup — это не часы, а автоматы состояний. Любая интеграция, которая захардкодила «подождите N минут, затем завершайте», рано или поздно ломается: предложение прилетает поздно, проверка занимает больше времени, а ваш финализатор отправляет транзакцию в состояние, которое ещё не готово.
Вторая деталь значит больше, чем просто количество шагов. В гайде говорится, что на L1 нужно держать достаточно незащищённых DUSK, чтобы оплатить и доказательство, и транзакцию финализации. Представьте это на сети, чья ключевая подача — конфиденциальные переводы: путь выхода из её собственного EVM-слоя выражается в прозрачном балансе. Предупреждение, и оно важно — это руководство для testnet: DuskEVM всё ещё помечен как Testnet, так что форма на mainnet может измениться.
Если быть справедливым, во всём этом нет изобретения от Dusk. Это стандартный дизайн оптимистичных rollup, унаследованный от OP Stack, и каждый OP-chain просит у вас те же три действия. Поэтому вопрос не в том, что Dusk сделал что-то не так. Вопрос в том, что стандартный UX rollup делает с сетью, главный дифференциатор которой — приватность.
Нуждаются ли privacy-first сети в принципиально другом дизайне моста? Или прозрачный gas на settlement-слое — честная цена за привычный разработческий стек?
#dusk $DUSK @Dusk_Foundation
Я ожидал одну транзакцию. Я насчитал три.
Это вывод с моста DuskEVM — прямо по собственному руководству Dusk:
1. Инициируйте вывод на DuskEVM
2. Подтвердите его на Dusk L1
3. Завершите его на Dusk L1
Три ончейн-действия и комиссии с обеих сторон: сначала исходная транзакция, затем ещё две — в L1.
Больше всего я уважаю инструкцию про тайминг. В документации сказано, что готовность вывода зависит от опубликованного состояния сети, зрелости доказательства и проверок dispute-game, и что поле статуса кошелька является авторитетным — не делайте вывод о готовности по прошедшему времени. Эта формулировка существует потому, что окна вывода rollup — это не часы, а автоматы состояний. Любая интеграция, которая захардкодила «подождите N минут, затем завершайте», рано или поздно ломается: предложение прилетает поздно, проверка занимает больше времени, а ваш финализатор отправляет транзакцию в состояние, которое ещё не готово.
Вторая деталь значит больше, чем просто количество шагов. В гайде говорится, что на L1 нужно держать достаточно незащищённых DUSK, чтобы оплатить и доказательство, и транзакцию финализации. Представьте это на сети, чья ключевая подача — конфиденциальные переводы: путь выхода из её собственного EVM-слоя выражается в прозрачном балансе. Предупреждение, и оно важно — это руководство для testnet: DuskEVM всё ещё помечен как Testnet, так что форма на mainnet может измениться.
Если быть справедливым, во всём этом нет изобретения от Dusk. Это стандартный дизайн оптимистичных rollup, унаследованный от OP Stack, и каждый OP-chain просит у вас те же три действия. Поэтому вопрос не в том, что Dusk сделал что-то не так. Вопрос в том, что стандартный UX rollup делает с сетью, главный дифференциатор которой — приватность.
Нуждаются ли privacy-first сети в принципиально другом дизайне моста? Или прозрачный gas на settlement-слое — честная цена за привычный разработческий стек?
#dusk $DUSK @Dusk
Это вывод с моста DuskEVM — прямо по собственному руководству Dusk:
1. Инициируйте вывод на DuskEVM
2. Подтвердите его на Dusk L1
3. Завершите его на Dusk L1
Три ончейн-действия и комиссии с обеих сторон: сначала исходная транзакция, затем ещё две — в L1.
Больше всего я уважаю инструкцию про тайминг. В документации сказано, что готовность вывода зависит от опубликованного состояния сети, зрелости доказательства и проверок dispute-game, и что поле статуса кошелька является авторитетным — не делайте вывод о готовности по прошедшему времени. Эта формулировка существует потому, что окна вывода rollup — это не часы, а автоматы состояний. Любая интеграция, которая захардкодила «подождите N минут, затем завершайте», рано или поздно ломается: предложение прилетает поздно, проверка занимает больше времени, а ваш финализатор отправляет транзакцию в состояние, которое ещё не готово.
Вторая деталь значит больше, чем просто количество шагов. В гайде говорится, что на L1 нужно держать достаточно незащищённых DUSK, чтобы оплатить и доказательство, и транзакцию финализации. Представьте это на сети, чья ключевая подача — конфиденциальные переводы: путь выхода из её собственного EVM-слоя выражается в прозрачном балансе. Предупреждение, и оно важно — это руководство для testnet: DuskEVM всё ещё помечен как Testnet, так что форма на mainnet может измениться.
Если быть справедливым, во всём этом нет изобретения от Dusk. Это стандартный дизайн оптимистичных rollup, унаследованный от OP Stack, и каждый OP-chain просит у вас те же три действия. Поэтому вопрос не в том, что Dusk сделал что-то не так. Вопрос в том, что стандартный UX rollup делает с сетью, главный дифференциатор которой — приватность.
Нуждаются ли privacy-first сети в принципиально другом дизайне моста? Или прозрачный gas на settlement-слое — честная цена за привычный разработческий стек?
#dusk $DUSK @Dusk
2
2
63
·
--
Проверено
Сейчас 2 часа ночи, и по кредиту @termmax наступил срок погашения. Погашения так и не поступило. В течение ближайших двух часов любой может его ликвидировать — затем окно закроется.
Это странно, если вы привыкли к ликвидациям, которые срабатывают по LTV. Здесь триггер — это часы, а не цена. Штраф 10% по ликвидированному долгу — это не совсем комиссия: половина идет тому, кто закрывает позицию, а половина — в резерв протокола. Это по сути награда за то, чтобы бот был «на посту» ровно в тот час, а не когда цена вдруг решит сдвинуться.
Подходит для ETH или для стейблкоина. Другая история для PT-токена или тонкого LRT. Двух часов более чем достаточно, чтобы прогнать через глубокий пул. Это не так много времени, чтобы успеть развернуть реальный объем залога, который в обычный день почти не торгуется.
У TermMax механизм физической поставки должен передать кредиторам пропорциональную долю залога, если окно закроется без аккуратной ликвидации. В чем я не уверен — насколько автоматически происходит этот «передачный» механизм на практике; это как раз тот фрагмент документации, который я продолжаю перечитывать.
В любом случае, риск не исчезает ровно через два часа. Он просто переходит от ликвидатора к кредитору.
Какое обеспечение вы бы не хотели держать в момент, когда откроется то окно, и почему?
#termmax @termmax
Сейчас 2 часа ночи, и по кредиту @TermMax наступил срок погашения. Погашения так и не поступило. В течение ближайших двух часов любой может его ликвидировать — затем окно закроется.
Это странно, если вы привыкли к ликвидациям, которые срабатывают по LTV. Здесь триггер — это часы, а не цена. Штраф 10% по ликвидированному долгу — это не совсем комиссия: половина идет тому, кто закрывает позицию, а половина — в резерв протокола. Это по сути награда за то, чтобы бот был «на посту» ровно в тот час, а не когда цена вдруг решит сдвинуться.
Подходит для ETH или для стейблкоина. Другая история для PT-токена или тонкого LRT. Двух часов более чем достаточно, чтобы прогнать через глубокий пул. Это не так много времени, чтобы успеть развернуть реальный объем залога, который в обычный день почти не торгуется.
У TermMax механизм физической поставки должен передать кредиторам пропорциональную долю залога, если окно закроется без аккуратной ликвидации. В чем я не уверен — насколько автоматически происходит этот «передачный» механизм на практике; это как раз тот фрагмент документации, который я продолжаю перечитывать.
В любом случае, риск не исчезает ровно через два часа. Он просто переходит от ликвидатора к кредитору.
Какое обеспечение вы бы не хотели держать в момент, когда откроется то окно, и почему?
#termmax @TermMax
Это странно, если вы привыкли к ликвидациям, которые срабатывают по LTV. Здесь триггер — это часы, а не цена. Штраф 10% по ликвидированному долгу — это не совсем комиссия: половина идет тому, кто закрывает позицию, а половина — в резерв протокола. Это по сути награда за то, чтобы бот был «на посту» ровно в тот час, а не когда цена вдруг решит сдвинуться.
Подходит для ETH или для стейблкоина. Другая история для PT-токена или тонкого LRT. Двух часов более чем достаточно, чтобы прогнать через глубокий пул. Это не так много времени, чтобы успеть развернуть реальный объем залога, который в обычный день почти не торгуется.
У TermMax механизм физической поставки должен передать кредиторам пропорциональную долю залога, если окно закроется без аккуратной ликвидации. В чем я не уверен — насколько автоматически происходит этот «передачный» механизм на практике; это как раз тот фрагмент документации, который я продолжаю перечитывать.
В любом случае, риск не исчезает ровно через два часа. Он просто переходит от ликвидатора к кредитору.
Какое обеспечение вы бы не хотели держать в момент, когда откроется то окно, и почему?
#termmax @TermMax
4
4
80
·
--
Все продают кредитование с фиксированной ставкой как уверенность. Через пару часов в документации мне кажется, что такое формулирование на самом деле принижает то, что @termmax built — и скрывает вопрос, который никто в этой кампании не задаёт.
Вот на какой строке я застрял. На #termmax твоя задолженность — это не просто число в контракте. Она выражена в FT, токене с фиксированной ставкой, и погашение можно урегулировать, купив FT на открытом рынке вместо того, чтобы выплачивать номинал.
Задержись на этом на секунду.
Ты фиксируешь залог в Gearing Token, чеканишь FT под него, продаёшь процентный «блок» (interest leg) и уходишь с ликвидностью по ставке, согласованной в первый день. Вся процентная ставка за весь срок «зашита» в долг с самого первого блока. Никаких начислений, никаких пересмотров, ничего, что будет дрейфовать, пока ты спишь.
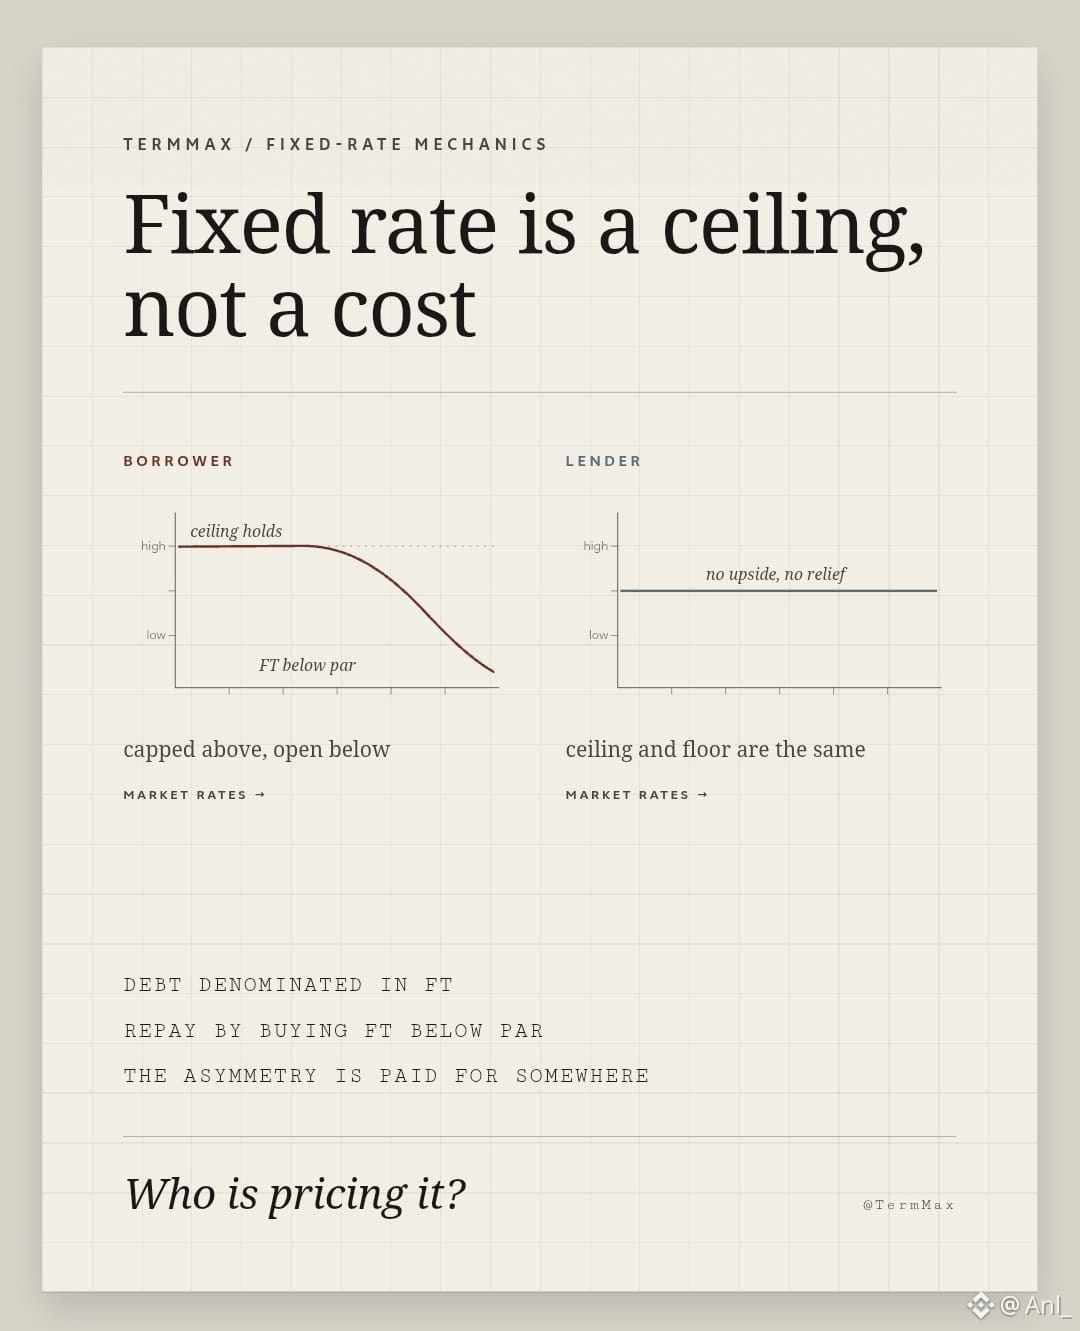
Потом рыночные ставки растут. Любой FT на этом рынке — включая тот, который представляет твоё собственное обязательство — начинает торговаться со всё более глубоким дисконтом. И поскольку долг выражен в FT, ты можешь выкупить его обратно ниже номинала и рассчитаться меньше, чем ту ставку, которую ты изначально зафиксировал.
Так что фиксированная ставка — это не фиксированная стоимость. Это потолок. Зафиксированный сверху, а снизу — открытое пространство.
Теперь посмотрим на кредитора. Он держит требование с нулевым купоном, которое погашается 1:1 на сроке. Когда ставки растут, их FT стоит меньше, если они захотят выйти досрочно, а удержание до погашения возвращает ровно номинал. Потолок и пол — это одно и то же число. У заёмщика есть выпуклость (convexity). У кредитора — нет.
Такое несоответствие не исчезает просто потому, что ни одна панель управления этого не показывает. За это платят где-то. Либо это уже заложено в дисконт, который кредиторы требуют при размещении, то есть фиксированная ставка, которую видят заёмщики, тихо несёт в себе премию за опцион — либо это вообще не заложено в цену, и заёмщики держат бесплатный опцион на ставку, который кураторы и мейкеры ордеров финансируют, не маркируя его.
Вторая версия — та, которую я бы хотел исключить, прежде чем наращивать масштаб, заводя средства в хранилище. Кривые ставок в DeFi обычно задаются из утилизации (utilisation) и ожиданий доходности, а не из опциональности.
Так что реальный вопрос для любого, кто выставляет здесь ордера на диапазон кредитования: вы расширяете свою кривую для тех, кто выкупает свой долг обратно дёшево, или это всё ещё невидимо в вашей цене?
Все продают кредитование с фиксированной ставкой как уверенность. Через пару часов в документации мне кажется, что такое формулирование на самом деле принижает то, что @TermMax built — и скрывает вопрос, который никто в этой кампании не задаёт.
Вот на какой строке я застрял. На #termmax твоя задолженность — это не просто число в контракте. Она выражена в FT, токене с фиксированной ставкой, и погашение можно урегулировать, купив FT на открытом рынке вместо того, чтобы выплачивать номинал.
Задержись на этом на секунду.
Ты фиксируешь залог в Gearing Token, чеканишь FT под него, продаёшь процентный «блок» (interest leg) и уходишь с ликвидностью по ставке, согласованной в первый день. Вся процентная ставка за весь срок «зашита» в долг с самого первого блока. Никаких начислений, никаких пересмотров, ничего, что будет дрейфовать, пока ты спишь.
Потом рыночные ставки растут. Любой FT на этом рынке — включая тот, который представляет твоё собственное обязательство — начинает торговаться со всё более глубоким дисконтом. И поскольку долг выражен в FT, ты можешь выкупить его обратно ниже номинала и рассчитаться меньше, чем ту ставку, которую ты изначально зафиксировал.
Так что фиксированная ставка — это не фиксированная стоимость. Это потолок. Зафиксированный сверху, а снизу — открытое пространство.
Теперь посмотрим на кредитора. Он держит требование с нулевым купоном, которое погашается 1:1 на сроке. Когда ставки растут, их FT стоит меньше, если они захотят выйти досрочно, а удержание до погашения возвращает ровно номинал. Потолок и пол — это одно и то же число. У заёмщика есть выпуклость (convexity). У кредитора — нет.
Такое несоответствие не исчезает просто потому, что ни одна панель управления этого не показывает. За это платят где-то. Либо это уже заложено в дисконт, который кредиторы требуют при размещении, то есть фиксированная ставка, которую видят заёмщики, тихо несёт в себе премию за опцион — либо это вообще не заложено в цену, и заёмщики держат бесплатный опцион на ставку, который кураторы и мейкеры ордеров финансируют, не маркируя его.
Вторая версия — та, которую я бы хотел исключить, прежде чем наращивать масштаб, заводя средства в хранилище. Кривые ставок в DeFi обычно задаются из утилизации (utilisation) и ожиданий доходности, а не из опциональности.
Так что реальный вопрос для любого, кто выставляет здесь ордера на диапазон кредитования: вы расширяете свою кривую для тех, кто выкупает свой долг обратно дёшево, или это всё ещё невидимо в вашей цене?
Вот на какой строке я застрял. На #termmax твоя задолженность — это не просто число в контракте. Она выражена в FT, токене с фиксированной ставкой, и погашение можно урегулировать, купив FT на открытом рынке вместо того, чтобы выплачивать номинал.
Задержись на этом на секунду.
Ты фиксируешь залог в Gearing Token, чеканишь FT под него, продаёшь процентный «блок» (interest leg) и уходишь с ликвидностью по ставке, согласованной в первый день. Вся процентная ставка за весь срок «зашита» в долг с самого первого блока. Никаких начислений, никаких пересмотров, ничего, что будет дрейфовать, пока ты спишь.
Потом рыночные ставки растут. Любой FT на этом рынке — включая тот, который представляет твоё собственное обязательство — начинает торговаться со всё более глубоким дисконтом. И поскольку долг выражен в FT, ты можешь выкупить его обратно ниже номинала и рассчитаться меньше, чем ту ставку, которую ты изначально зафиксировал.
Так что фиксированная ставка — это не фиксированная стоимость. Это потолок. Зафиксированный сверху, а снизу — открытое пространство.
Теперь посмотрим на кредитора. Он держит требование с нулевым купоном, которое погашается 1:1 на сроке. Когда ставки растут, их FT стоит меньше, если они захотят выйти досрочно, а удержание до погашения возвращает ровно номинал. Потолок и пол — это одно и то же число. У заёмщика есть выпуклость (convexity). У кредитора — нет.
Такое несоответствие не исчезает просто потому, что ни одна панель управления этого не показывает. За это платят где-то. Либо это уже заложено в дисконт, который кредиторы требуют при размещении, то есть фиксированная ставка, которую видят заёмщики, тихо несёт в себе премию за опцион — либо это вообще не заложено в цену, и заёмщики держат бесплатный опцион на ставку, который кураторы и мейкеры ордеров финансируют, не маркируя его.
Вторая версия — та, которую я бы хотел исключить, прежде чем наращивать масштаб, заводя средства в хранилище. Кривые ставок в DeFi обычно задаются из утилизации (utilisation) и ожиданий доходности, а не из опциональности.
Так что реальный вопрос для любого, кто выставляет здесь ордера на диапазон кредитования: вы расширяете свою кривую для тех, кто выкупает свой долг обратно дёшево, или это всё ещё невидимо в вашей цене?
2
3
52
·
--
#dusk $DUSK @Dusk_Foundation Dusk's конфиденциальная настройка на самом деле работает в двух отдельных треках. В DuskDS модель Phoenix представляет значение как ноты, зафиксированные в дереве Меркла — при расходовании ноты не указывается, какая именно нота расходуется. Вместо этого отправитель публикует нулевой нултификатор (nullifier) и доказательство с нулевым разглашением, показывающее, что расход корректен, что право собственности действительно, и что не было создано стоимости «из ничего», при этом не раскрывая лежащую в основе ноту. Параллельно с этим Moonlight работает как прозрачная, аккаунтная модель в той же цепочке.
Однако в DuskEVM конфиденциальность обеспечивается совершенно другим набором инструментов — модулем под названием Hedger, который сочетает гомоморфное шифрование на базе ElGamal с доказательствами с нулевым разглашением, а также использует гибридную структуру UTXO/аккаунт. Здесь пользователь взаимодействует с контрактами через стандартный адрес EVM, а отдельный адрес Hedger управляет зашифрованными балансами, при этом соответствие (комплаенс) обеспечивается через allowlisting.
Это не две версии одной и той же идеи. Phoenix — это нотная система доказательств; Hedger выполняет вычисления непосредственно над зашифрованными балансами, которые подтверждаются доказательствами с нулевым разглашением. Вероятная причина разделения в том, что нотная приватность не ложится естественным образом в аккаунтную структуру EVM, поэтому там потребовался другой подход.
Запуск двух независимых криптографических «стеков» приватности параллельно означает больший вектор атаки и более тяжелое бремя аудита. Также неясно, как сохраняется гарантия приватности при переносе стоимости между двумя уровнями.
Поддержание двух отдельных механизмов конфиденциальности пропорционально увеличивает бремя аудита, или же совместная опора на доказательства с нулевым разглашением означает, что дополнительные затраты второго механизма на самом деле ниже, чем кажется?
#dusk $DUSK @Dusk Dusk's конфиденциальная настройка на самом деле работает в двух отдельных треках. В DuskDS модель Phoenix представляет значение как ноты, зафиксированные в дереве Меркла — при расходовании ноты не указывается, какая именно нота расходуется. Вместо этого отправитель публикует нулевой нултификатор (nullifier) и доказательство с нулевым разглашением, показывающее, что расход корректен, что право собственности действительно, и что не было создано стоимости «из ничего», при этом не раскрывая лежащую в основе ноту. Параллельно с этим Moonlight работает как прозрачная, аккаунтная модель в той же цепочке.
Однако в DuskEVM конфиденциальность обеспечивается совершенно другим набором инструментов — модулем под названием Hedger, который сочетает гомоморфное шифрование на базе ElGamal с доказательствами с нулевым разглашением, а также использует гибридную структуру UTXO/аккаунт. Здесь пользователь взаимодействует с контрактами через стандартный адрес EVM, а отдельный адрес Hedger управляет зашифрованными балансами, при этом соответствие (комплаенс) обеспечивается через allowlisting.
Это не две версии одной и той же идеи. Phoenix — это нотная система доказательств; Hedger выполняет вычисления непосредственно над зашифрованными балансами, которые подтверждаются доказательствами с нулевым разглашением. Вероятная причина разделения в том, что нотная приватность не ложится естественным образом в аккаунтную структуру EVM, поэтому там потребовался другой подход.
Запуск двух независимых криптографических «стеков» приватности параллельно означает больший вектор атаки и более тяжелое бремя аудита. Также неясно, как сохраняется гарантия приватности при переносе стоимости между двумя уровнями.
Поддержание двух отдельных механизмов конфиденциальности пропорционально увеличивает бремя аудита, или же совместная опора на доказательства с нулевым разглашением означает, что дополнительные затраты второго механизма на самом деле ниже, чем кажется?
Однако в DuskEVM конфиденциальность обеспечивается совершенно другим набором инструментов — модулем под названием Hedger, который сочетает гомоморфное шифрование на базе ElGamal с доказательствами с нулевым разглашением, а также использует гибридную структуру UTXO/аккаунт. Здесь пользователь взаимодействует с контрактами через стандартный адрес EVM, а отдельный адрес Hedger управляет зашифрованными балансами, при этом соответствие (комплаенс) обеспечивается через allowlisting.
Это не две версии одной и той же идеи. Phoenix — это нотная система доказательств; Hedger выполняет вычисления непосредственно над зашифрованными балансами, которые подтверждаются доказательствами с нулевым разглашением. Вероятная причина разделения в том, что нотная приватность не ложится естественным образом в аккаунтную структуру EVM, поэтому там потребовался другой подход.
Запуск двух независимых криптографических «стеков» приватности параллельно означает больший вектор атаки и более тяжелое бремя аудита. Также неясно, как сохраняется гарантия приватности при переносе стоимости между двумя уровнями.
Поддержание двух отдельных механизмов конфиденциальности пропорционально увеличивает бремя аудита, или же совместная опора на доказательства с нулевым разглашением означает, что дополнительные затраты второго механизма на самом деле ниже, чем кажется?
1
93
·
--
#dusk $DUSK @Dusk_Foundation
Я пошел разбираться, как на самом деле финансируются стейкинг-награды DUSK, ожидая чего-то похожего на большинство PoS-сетей, которые я видел: либо фиксированную высокую инфляцию в самом начале, либо награды, финансируемые почти полностью комиссиями за транзакции с первого дня. То, что делает Dusk, — не то и не другое.
Награды финансируются эмиссией 500 миллионов DUSK, выпускаемой на протяжении 36 лет, по кривой геометрического снижения, которая примерно каждые четыре года делится пополам. Это длинное, медленное «вытягивание» (taper), а не вознаграждающий пул с фронтальной загрузкой или агрессивный ранний «обрыв».
То, что заставило меня задуматься, — несоответствие между этим горизонтом эмиссии и темпами, с которыми обычно движется криптовалютный рынок. Большинство графиков вознаграждений для токенов строятся вокруг прохождения первых нескольких нестабильных лет: быстро загрузить, быстро затухать, и как можно скорее передать роль комиссиям. Кривая на 36 лет ближе по масштабу к горизонту пенсионного фонда, чем к типичной программе стимулирования валидаторов, и это выглядит скорее не как случайный просчет, а как сигнал о том, какую модель внедрения протокол на самом деле «ставит»: регулируемую финансовую инфраструктуру, которая обычно движется годами и десятилетиями, а не рыночными циклами.
Напряжение возникает в разрыве между «сейчас» и «потом». Институциональное внедрение токенизированных ценных бумаг и соответствующих ончейн-расчетов не происходит мгновенно, а доход от комиссий от такой активности, вероятно, пока еще находится на ранней стадии относительно того момента, когда протокол в итоге рассчитывает на него. Тем временем валидаторов оплачивают в основном за счет эмиссий, а не за счет использования. Это нормальное раннее состояние для PoS-сети, но странно согласуется с горизонтом дизайна в 36 лет.
Я не думаю, что длинная кривая эмиссии сама по себе является слабостью — длинные сроки честно отражают то, насколько медленно движется регулируемое финансирование. Но это поднимает вопрос: смогут ли стейкинг-экономики, рассчитанные на десятилетний цикл институционального внедрения, удерживать валидаторов заинтересованными в те годы, пока этот цикл внедрения еще не проявится в доходах от комиссий.
#dusk $DUSK @Dusk
Я пошел разбираться, как на самом деле финансируются стейкинг-награды DUSK, ожидая чего-то похожего на большинство PoS-сетей, которые я видел: либо фиксированную высокую инфляцию в самом начале, либо награды, финансируемые почти полностью комиссиями за транзакции с первого дня. То, что делает Dusk, — не то и не другое.
Награды финансируются эмиссией 500 миллионов DUSK, выпускаемой на протяжении 36 лет, по кривой геометрического снижения, которая примерно каждые четыре года делится пополам. Это длинное, медленное «вытягивание» (taper), а не вознаграждающий пул с фронтальной загрузкой или агрессивный ранний «обрыв».
То, что заставило меня задуматься, — несоответствие между этим горизонтом эмиссии и темпами, с которыми обычно движется криптовалютный рынок. Большинство графиков вознаграждений для токенов строятся вокруг прохождения первых нескольких нестабильных лет: быстро загрузить, быстро затухать, и как можно скорее передать роль комиссиям. Кривая на 36 лет ближе по масштабу к горизонту пенсионного фонда, чем к типичной программе стимулирования валидаторов, и это выглядит скорее не как случайный просчет, а как сигнал о том, какую модель внедрения протокол на самом деле «ставит»: регулируемую финансовую инфраструктуру, которая обычно движется годами и десятилетиями, а не рыночными циклами.
Напряжение возникает в разрыве между «сейчас» и «потом». Институциональное внедрение токенизированных ценных бумаг и соответствующих ончейн-расчетов не происходит мгновенно, а доход от комиссий от такой активности, вероятно, пока еще находится на ранней стадии относительно того момента, когда протокол в итоге рассчитывает на него. Тем временем валидаторов оплачивают в основном за счет эмиссий, а не за счет использования. Это нормальное раннее состояние для PoS-сети, но странно согласуется с горизонтом дизайна в 36 лет.
Я не думаю, что длинная кривая эмиссии сама по себе является слабостью — длинные сроки честно отражают то, насколько медленно движется регулируемое финансирование. Но это поднимает вопрос: смогут ли стейкинг-экономики, рассчитанные на десятилетний цикл институционального внедрения, удерживать валидаторов заинтересованными в те годы, пока этот цикл внедрения еще не проявится в доходах от комиссий.
Я пошел разбираться, как на самом деле финансируются стейкинг-награды DUSK, ожидая чего-то похожего на большинство PoS-сетей, которые я видел: либо фиксированную высокую инфляцию в самом начале, либо награды, финансируемые почти полностью комиссиями за транзакции с первого дня. То, что делает Dusk, — не то и не другое.
Награды финансируются эмиссией 500 миллионов DUSK, выпускаемой на протяжении 36 лет, по кривой геометрического снижения, которая примерно каждые четыре года делится пополам. Это длинное, медленное «вытягивание» (taper), а не вознаграждающий пул с фронтальной загрузкой или агрессивный ранний «обрыв».
То, что заставило меня задуматься, — несоответствие между этим горизонтом эмиссии и темпами, с которыми обычно движется криптовалютный рынок. Большинство графиков вознаграждений для токенов строятся вокруг прохождения первых нескольких нестабильных лет: быстро загрузить, быстро затухать, и как можно скорее передать роль комиссиям. Кривая на 36 лет ближе по масштабу к горизонту пенсионного фонда, чем к типичной программе стимулирования валидаторов, и это выглядит скорее не как случайный просчет, а как сигнал о том, какую модель внедрения протокол на самом деле «ставит»: регулируемую финансовую инфраструктуру, которая обычно движется годами и десятилетиями, а не рыночными циклами.
Напряжение возникает в разрыве между «сейчас» и «потом». Институциональное внедрение токенизированных ценных бумаг и соответствующих ончейн-расчетов не происходит мгновенно, а доход от комиссий от такой активности, вероятно, пока еще находится на ранней стадии относительно того момента, когда протокол в итоге рассчитывает на него. Тем временем валидаторов оплачивают в основном за счет эмиссий, а не за счет использования. Это нормальное раннее состояние для PoS-сети, но странно согласуется с горизонтом дизайна в 36 лет.
Я не думаю, что длинная кривая эмиссии сама по себе является слабостью — длинные сроки честно отражают то, насколько медленно движется регулируемое финансирование. Но это поднимает вопрос: смогут ли стейкинг-экономики, рассчитанные на десятилетний цикл институционального внедрения, удерживать валидаторов заинтересованными в те годы, пока этот цикл внедрения еще не проявится в доходах от комиссий.
1
1
20
·
--
Существует особый вид тишины, который проявляется в инфраструктурных проектах — и его стоит научиться правильно читать. Это не то же самое, что провал. Но и не очевидный успех.
Сумерки уже некоторое время работают в основной сети. Техническая часть — согласованные конфиденциальные смарт-контракты, стандарт XSC, выборочное раскрытие — всё построено вокруг конкретной, реальной проблемы, которая действительно есть в регулируемых финансах. И всё же, когда смотришь на фактическую активность сети, в основном происходит стейкинг. Конфиденциальные контракты, реальная эмиссия ценных бумаг — до сих пор редкость по большинству доступных сигналов.
Разрыв между тем, на что инфраструктура способна, и тем, что на ней реально запущено, заслуживает того, чтобы с этим смириться и с ним разобраться, а не слишком быстро объяснять это.
Есть несколько факторов, которые играют в её пользу, и их стоит назвать прямо. Ранний вестинг уже завершился, так что нет нависающего события анлокa, искажающего ожидания по предложению. Партнёрства с лицензированными площадками дают регуляторному позиционированию более устойчивую основу, чем просто стремление. И по большинству технических оценок сам инфраструктурный слой не является слабым местом — это не читается как история
Самый сложный вопрос — про согласование стимулов. Институты, которые лучше всего подходят, чтобы действительно использовать такую инфраструктуру приватности и комплаенса, могут вообще не нуждаться в том, чтобы держать большие объёмы самого токена — их экспозиция может оставаться минимальной, ровно достаточной для операционного использования. Между тем те, кто токен держит, поглощают продолжающиеся эмиссии, ожидая объёмов, которые пока не появились в сколько-нибудь заметных размерах. Две очень разные модели отношения к одному и тому же активу — без очевидного механизма, который бы свёл их к согласованности
Это не критика дизайна. Это просто честное описание того, как обстоят дела сейчас: технически — всё ещё способно, финансово — всё ещё ждёт доказательств.
Вопрос, на который пока не может ответить никто, включая сам проект, — как долго «инфраструктура готова» сможет оставаться удовлетворительным ответом, прежде чем рынок начнёт требовать, чтобы инфраструктура использовалась.
@Dusk_Foundation #dusk $DUSK
Существует особый вид тишины, который проявляется в инфраструктурных проектах — и его стоит научиться правильно читать. Это не то же самое, что провал. Но и не очевидный успех.
Сумерки уже некоторое время работают в основной сети. Техническая часть — согласованные конфиденциальные смарт-контракты, стандарт XSC, выборочное раскрытие — всё построено вокруг конкретной, реальной проблемы, которая действительно есть в регулируемых финансах. И всё же, когда смотришь на фактическую активность сети, в основном происходит стейкинг. Конфиденциальные контракты, реальная эмиссия ценных бумаг — до сих пор редкость по большинству доступных сигналов.
Разрыв между тем, на что инфраструктура способна, и тем, что на ней реально запущено, заслуживает того, чтобы с этим смириться и с ним разобраться, а не слишком быстро объяснять это.
Есть несколько факторов, которые играют в её пользу, и их стоит назвать прямо. Ранний вестинг уже завершился, так что нет нависающего события анлокa, искажающего ожидания по предложению. Партнёрства с лицензированными площадками дают регуляторному позиционированию более устойчивую основу, чем просто стремление. И по большинству технических оценок сам инфраструктурный слой не является слабым местом — это не читается как история
Самый сложный вопрос — про согласование стимулов. Институты, которые лучше всего подходят, чтобы действительно использовать такую инфраструктуру приватности и комплаенса, могут вообще не нуждаться в том, чтобы держать большие объёмы самого токена — их экспозиция может оставаться минимальной, ровно достаточной для операционного использования. Между тем те, кто токен держит, поглощают продолжающиеся эмиссии, ожидая объёмов, которые пока не появились в сколько-нибудь заметных размерах. Две очень разные модели отношения к одному и тому же активу — без очевидного механизма, который бы свёл их к согласованности
Это не критика дизайна. Это просто честное описание того, как обстоят дела сейчас: технически — всё ещё способно, финансово — всё ещё ждёт доказательств.
Вопрос, на который пока не может ответить никто, включая сам проект, — как долго «инфраструктура готова» сможет оставаться удовлетворительным ответом, прежде чем рынок начнёт требовать, чтобы инфраструктура использовалась.
@Dusk #dusk $DUSK
Сумерки уже некоторое время работают в основной сети. Техническая часть — согласованные конфиденциальные смарт-контракты, стандарт XSC, выборочное раскрытие — всё построено вокруг конкретной, реальной проблемы, которая действительно есть в регулируемых финансах. И всё же, когда смотришь на фактическую активность сети, в основном происходит стейкинг. Конфиденциальные контракты, реальная эмиссия ценных бумаг — до сих пор редкость по большинству доступных сигналов.
Разрыв между тем, на что инфраструктура способна, и тем, что на ней реально запущено, заслуживает того, чтобы с этим смириться и с ним разобраться, а не слишком быстро объяснять это.
Есть несколько факторов, которые играют в её пользу, и их стоит назвать прямо. Ранний вестинг уже завершился, так что нет нависающего события анлокa, искажающего ожидания по предложению. Партнёрства с лицензированными площадками дают регуляторному позиционированию более устойчивую основу, чем просто стремление. И по большинству технических оценок сам инфраструктурный слой не является слабым местом — это не читается как история
Самый сложный вопрос — про согласование стимулов. Институты, которые лучше всего подходят, чтобы действительно использовать такую инфраструктуру приватности и комплаенса, могут вообще не нуждаться в том, чтобы держать большие объёмы самого токена — их экспозиция может оставаться минимальной, ровно достаточной для операционного использования. Между тем те, кто токен держит, поглощают продолжающиеся эмиссии, ожидая объёмов, которые пока не появились в сколько-нибудь заметных размерах. Две очень разные модели отношения к одному и тому же активу — без очевидного механизма, который бы свёл их к согласованности
Это не критика дизайна. Это просто честное описание того, как обстоят дела сейчас: технически — всё ещё способно, финансово — всё ещё ждёт доказательств.
Вопрос, на который пока не может ответить никто, включая сам проект, — как долго «инфраструктура готова» сможет оставаться удовлетворительным ответом, прежде чем рынок начнёт требовать, чтобы инфраструктура использовалась.
@Dusk #dusk $DUSK
4
4
39
·
--
Одно число меня остановило: вместимость более 17 миллиардов листьев из дерева, которое имеет всего 34 уровня.
Модель Dusk's Phoenix использует бинарное дерево Меркле для хранения доказательства для каждой ноты — и именно там находится главная уловка: вместимость растёт экспоненциально, тогда как путь включения увеличивается линейно. Переход от глубины 34 к 35 удваивает вместимость, но путь доказательства удлиняется всего на несколько процентов. Такая асимметрия очень важна для приватной цепочки, потому что каждая транзакция несёт доказательство с нулевым разглашением, и чем меньше оно остаётся, тем лучше.
Но размер этого числа — лишь теоретический верхний предел. Реально то, как долго будет сохраняться эта вместимость, определяется тем, как быстро создаются новые ноты на практике. При низкой пропускной способности транзакций дерево может заполняться десятилетиями. Если же внедрение резко пойдёт вверх, та же самая вместимость может оказаться под реальным давлением уже в течение нескольких месяцев.
Это поднимает более интересный вопрос — что происходит, когда дерево заполняется? Архивное хранение, затраты на доказательства, синхронизация состояния — масштабируются ли эти аспекты аккуратно вместе с созданием нот, или сначала начинает что-то «буксовать»? Огромное число выглядит впечатляюще на бумаге, но долгосрочная удобство зависит от того, как именно это число используется, а не только от того, насколько оно велико.
Является ли математически гигантская вместимость тем же самым, что и возможность комфортно работать в течение лет реального использования?
#dusk $DUSK @Dusk_Foundation
Одно число меня остановило: вместимость более 17 миллиардов листьев из дерева, которое имеет всего 34 уровня.
Модель Dusk's Phoenix использует бинарное дерево Меркле для хранения доказательства для каждой ноты — и именно там находится главная уловка: вместимость растёт экспоненциально, тогда как путь включения увеличивается линейно. Переход от глубины 34 к 35 удваивает вместимость, но путь доказательства удлиняется всего на несколько процентов. Такая асимметрия очень важна для приватной цепочки, потому что каждая транзакция несёт доказательство с нулевым разглашением, и чем меньше оно остаётся, тем лучше.
Но размер этого числа — лишь теоретический верхний предел. Реально то, как долго будет сохраняться эта вместимость, определяется тем, как быстро создаются новые ноты на практике. При низкой пропускной способности транзакций дерево может заполняться десятилетиями. Если же внедрение резко пойдёт вверх, та же самая вместимость может оказаться под реальным давлением уже в течение нескольких месяцев.
Это поднимает более интересный вопрос — что происходит, когда дерево заполняется? Архивное хранение, затраты на доказательства, синхронизация состояния — масштабируются ли эти аспекты аккуратно вместе с созданием нот, или сначала начинает что-то «буксовать»? Огромное число выглядит впечатляюще на бумаге, но долгосрочная удобство зависит от того, как именно это число используется, а не только от того, насколько оно велико.
Является ли математически гигантская вместимость тем же самым, что и возможность комфортно работать в течение лет реального использования?
#dusk $DUSK @Dusk
Модель Dusk's Phoenix использует бинарное дерево Меркле для хранения доказательства для каждой ноты — и именно там находится главная уловка: вместимость растёт экспоненциально, тогда как путь включения увеличивается линейно. Переход от глубины 34 к 35 удваивает вместимость, но путь доказательства удлиняется всего на несколько процентов. Такая асимметрия очень важна для приватной цепочки, потому что каждая транзакция несёт доказательство с нулевым разглашением, и чем меньше оно остаётся, тем лучше.
Но размер этого числа — лишь теоретический верхний предел. Реально то, как долго будет сохраняться эта вместимость, определяется тем, как быстро создаются новые ноты на практике. При низкой пропускной способности транзакций дерево может заполняться десятилетиями. Если же внедрение резко пойдёт вверх, та же самая вместимость может оказаться под реальным давлением уже в течение нескольких месяцев.
Это поднимает более интересный вопрос — что происходит, когда дерево заполняется? Архивное хранение, затраты на доказательства, синхронизация состояния — масштабируются ли эти аспекты аккуратно вместе с созданием нот, или сначала начинает что-то «буксовать»? Огромное число выглядит впечатляюще на бумаге, но долгосрочная удобство зависит от того, как именно это число используется, а не только от того, насколько оно велико.
Является ли математически гигантская вместимость тем же самым, что и возможность комфортно работать в течение лет реального использования?
#dusk $DUSK @Dusk
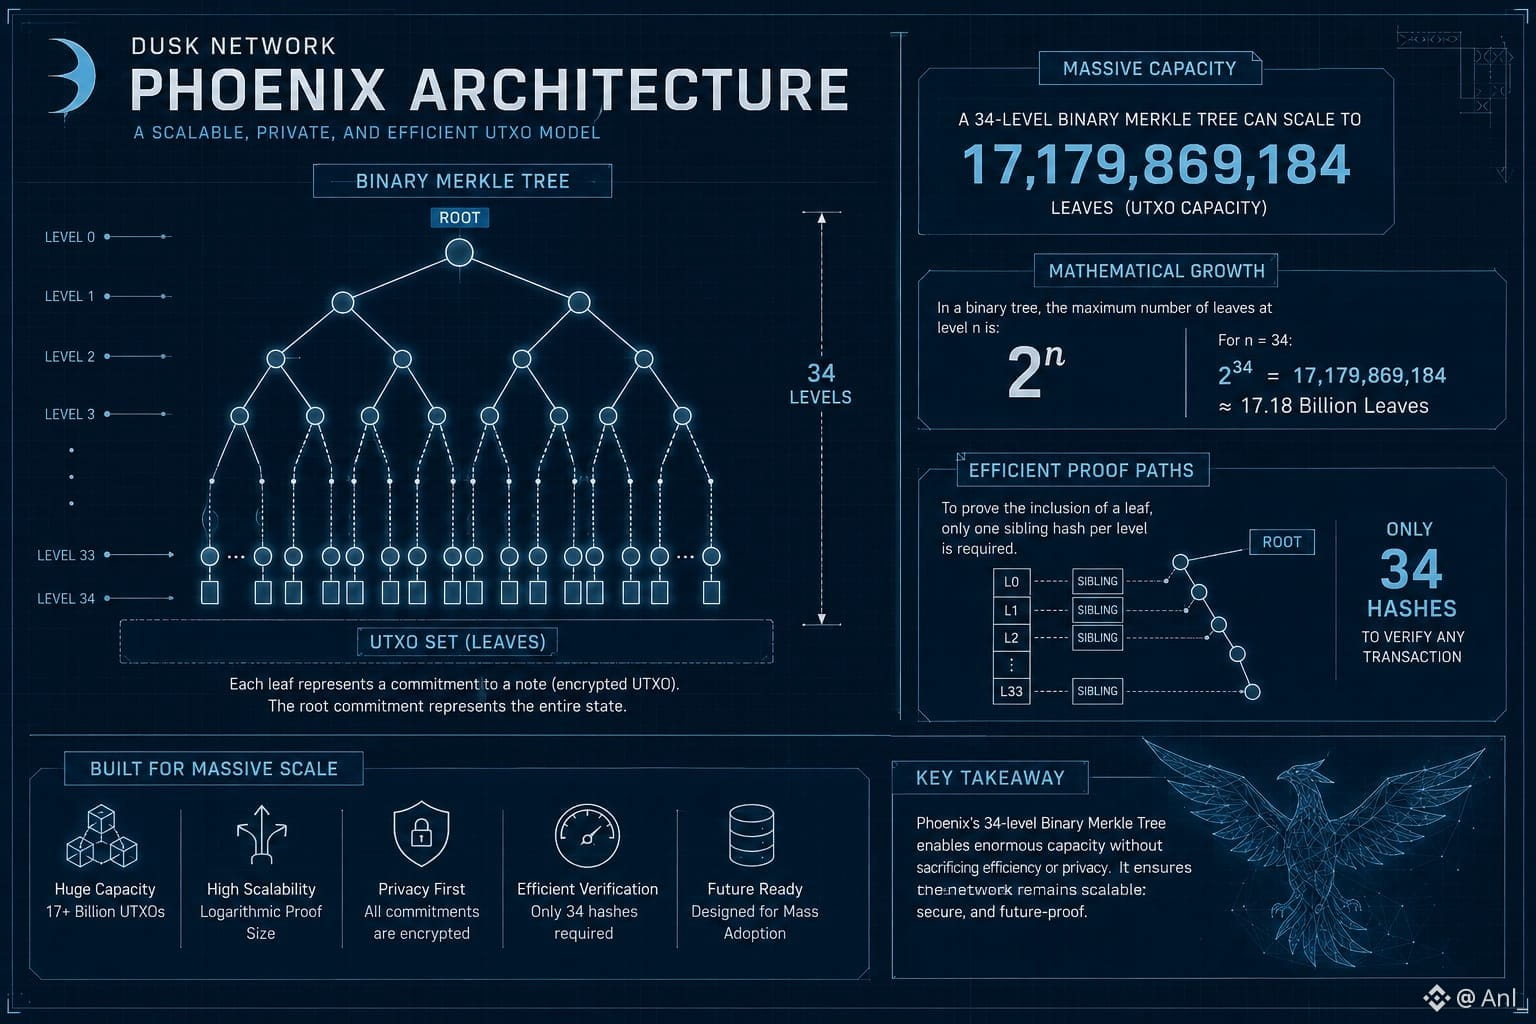
7
·
--
Я сверил текущие цифры до того, как это написал, так что вот что на ленте сегодня на самом деле: DUSK торгуется примерно по $0.065–0.066, рыночная капитализация — около $32–33M по данным CoinMarketCap, при этом 24-часовой объем находится в диапазоне $3.5–4.8M в зависимости от того, какому агрегатору вы доверяете — CoinGecko подтягивает данные с 45 бирж и 51 рынка, CoinCodex ближе к $4.8M. Один только этот разброс уже кое-что говорит: ликвидность настолько тонкая, что выбор источника данных меняет картину на 30%.
Оценки циркулирующего предложения тоже расходятся — CMC указывает около 497M, CoinGecko — ближе к 590M — при максимальном предложении 1B, то есть уже разблокировано и торгуется где-то между половиной и 60% от общего предложения.
Если отойти назад, то динамика цены рассказывает более грубую историю, чем нарратив фундаменталов. В январе 2026 DUSK пробил нисходящий тренд, длящийся 8 месяцев, затем взлетел выше $0.30 после мейннета, а потом почти всё вернул — к концу апреля цена была около $0.10, и сейчас она консолидируется в диапазоне $0.06. Это примерно откат на 80%+ от январского пика, в то время как фактическое развитие — мейннет запущен, тестнет DuskEVM продвигается, идет токенизация NPEX — продолжалось в основном без заметных перебоев.
Именно это расхождение и есть настоящая история, а не сама цена. Скорость разработки и скорость движения цены жестко разошлись где-то в районе Q1, и они так и не сошлись обратно. Либо рынок уже заложил в цену всё, что обещает дорожная карта, и теперь ждет реализованный TVL, либо RWA-нарратив пока просто недостаточно ликвиден, чтобы сдвигать актив с капитализацией $32M одними фундаментальными факторами.
Как вы думаете, какая часть этого разрыва закроется первой — реальный объем NPEX наконец появится on-chain, или цена продолжит просто дрейфовать, пока это не случится?
#dusk $DUSK @Dusk_Foundation
Я сверил текущие цифры до того, как это написал, так что вот что на ленте сегодня на самом деле: DUSK торгуется примерно по $0.065–0.066, рыночная капитализация — около $32–33M по данным CoinMarketCap, при этом 24-часовой объем находится в диапазоне $3.5–4.8M в зависимости от того, какому агрегатору вы доверяете — CoinGecko подтягивает данные с 45 бирж и 51 рынка, CoinCodex ближе к $4.8M. Один только этот разброс уже кое-что говорит: ликвидность настолько тонкая, что выбор источника данных меняет картину на 30%.
Оценки циркулирующего предложения тоже расходятся — CMC указывает около 497M, CoinGecko — ближе к 590M — при максимальном предложении 1B, то есть уже разблокировано и торгуется где-то между половиной и 60% от общего предложения.
Если отойти назад, то динамика цены рассказывает более грубую историю, чем нарратив фундаменталов. В январе 2026 DUSK пробил нисходящий тренд, длящийся 8 месяцев, затем взлетел выше $0.30 после мейннета, а потом почти всё вернул — к концу апреля цена была около $0.10, и сейчас она консолидируется в диапазоне $0.06. Это примерно откат на 80%+ от январского пика, в то время как фактическое развитие — мейннет запущен, тестнет DuskEVM продвигается, идет токенизация NPEX — продолжалось в основном без заметных перебоев.
Именно это расхождение и есть настоящая история, а не сама цена. Скорость разработки и скорость движения цены жестко разошлись где-то в районе Q1, и они так и не сошлись обратно. Либо рынок уже заложил в цену всё, что обещает дорожная карта, и теперь ждет реализованный TVL, либо RWA-нарратив пока просто недостаточно ликвиден, чтобы сдвигать актив с капитализацией $32M одними фундаментальными факторами.
Как вы думаете, какая часть этого разрыва закроется первой — реальный объем NPEX наконец появится on-chain, или цена продолжит просто дрейфовать, пока это не случится?
#dusk $DUSK @Dusk
Оценки циркулирующего предложения тоже расходятся — CMC указывает около 497M, CoinGecko — ближе к 590M — при максимальном предложении 1B, то есть уже разблокировано и торгуется где-то между половиной и 60% от общего предложения.
Если отойти назад, то динамика цены рассказывает более грубую историю, чем нарратив фундаменталов. В январе 2026 DUSK пробил нисходящий тренд, длящийся 8 месяцев, затем взлетел выше $0.30 после мейннета, а потом почти всё вернул — к концу апреля цена была около $0.10, и сейчас она консолидируется в диапазоне $0.06. Это примерно откат на 80%+ от январского пика, в то время как фактическое развитие — мейннет запущен, тестнет DuskEVM продвигается, идет токенизация NPEX — продолжалось в основном без заметных перебоев.
Именно это расхождение и есть настоящая история, а не сама цена. Скорость разработки и скорость движения цены жестко разошлись где-то в районе Q1, и они так и не сошлись обратно. Либо рынок уже заложил в цену всё, что обещает дорожная карта, и теперь ждет реализованный TVL, либо RWA-нарратив пока просто недостаточно ликвиден, чтобы сдвигать актив с капитализацией $32M одними фундаментальными факторами.
Как вы думаете, какая часть этого разрыва закроется первой — реальный объем NPEX наконец появится on-chain, или цена продолжит просто дрейфовать, пока это не случится?
#dusk $DUSK @Dusk
2
22
·
--
Я был готов инвестировать, но передумал после того, как увидел предупреждающие признаки.
Я был готов инвестировать, но передумал после того, как увидел предупреждающие признаки.
bro_sf
·
--
Прошлой ночью я не мог уснуть, и думал, что делать: посмотреть фильм или заняться какой-то работой? Потом я подумал, что стоит взглянуть на крипторынок, открыл приложения CoinMarketCap, и увидел, что сегодня рынок BTC упал на 0.72%. Затем я увидел, что <0.01199$> и $BABY token вырос на 3.5%. Цена растёт, капитализация — 51.22m, объём за 24ч — 52.11m, при этом это 24-е место; объём вырос на 475%. Я думал, что выйду из этого просто посмотрев на цену. Но уже несколько дней @BabylonLabs_io снова и снова появляется перед глазами, и мне захотелось узнать больше о проекте. Затем я перешёл на страницу аудита Certik.Skynet. После этого я был шокирован, увидев оценку. Ставка 89.58 AA вроде бы в хорошем состоянии в разделе безопасности. Есть также некоторые сторонние аудиты. Чуть ниже на странице Certik я вижу, что аудит Certik ещё не завершён, нет верификации команды, и рейтинг тоже отображается как частичный. Так что у меня возник вопрос. Звучит довольно убедительно. Но у меня всё же есть сомнения, почему это не завершено, несмотря на то что проект выглядит таким хорошим. Я увидел на странице Certik, что аудит ещё не завершён. Возможно, есть достаточно причин, которые мы не знаем, но как обычный пользователь это вызвало у меня любопытство — как ты думаешь, было бы лучше, если бы по этому вопросу всё было завершено? Или того, что есть сейчас, достаточно?
#baby $BABY
#baby $BABY
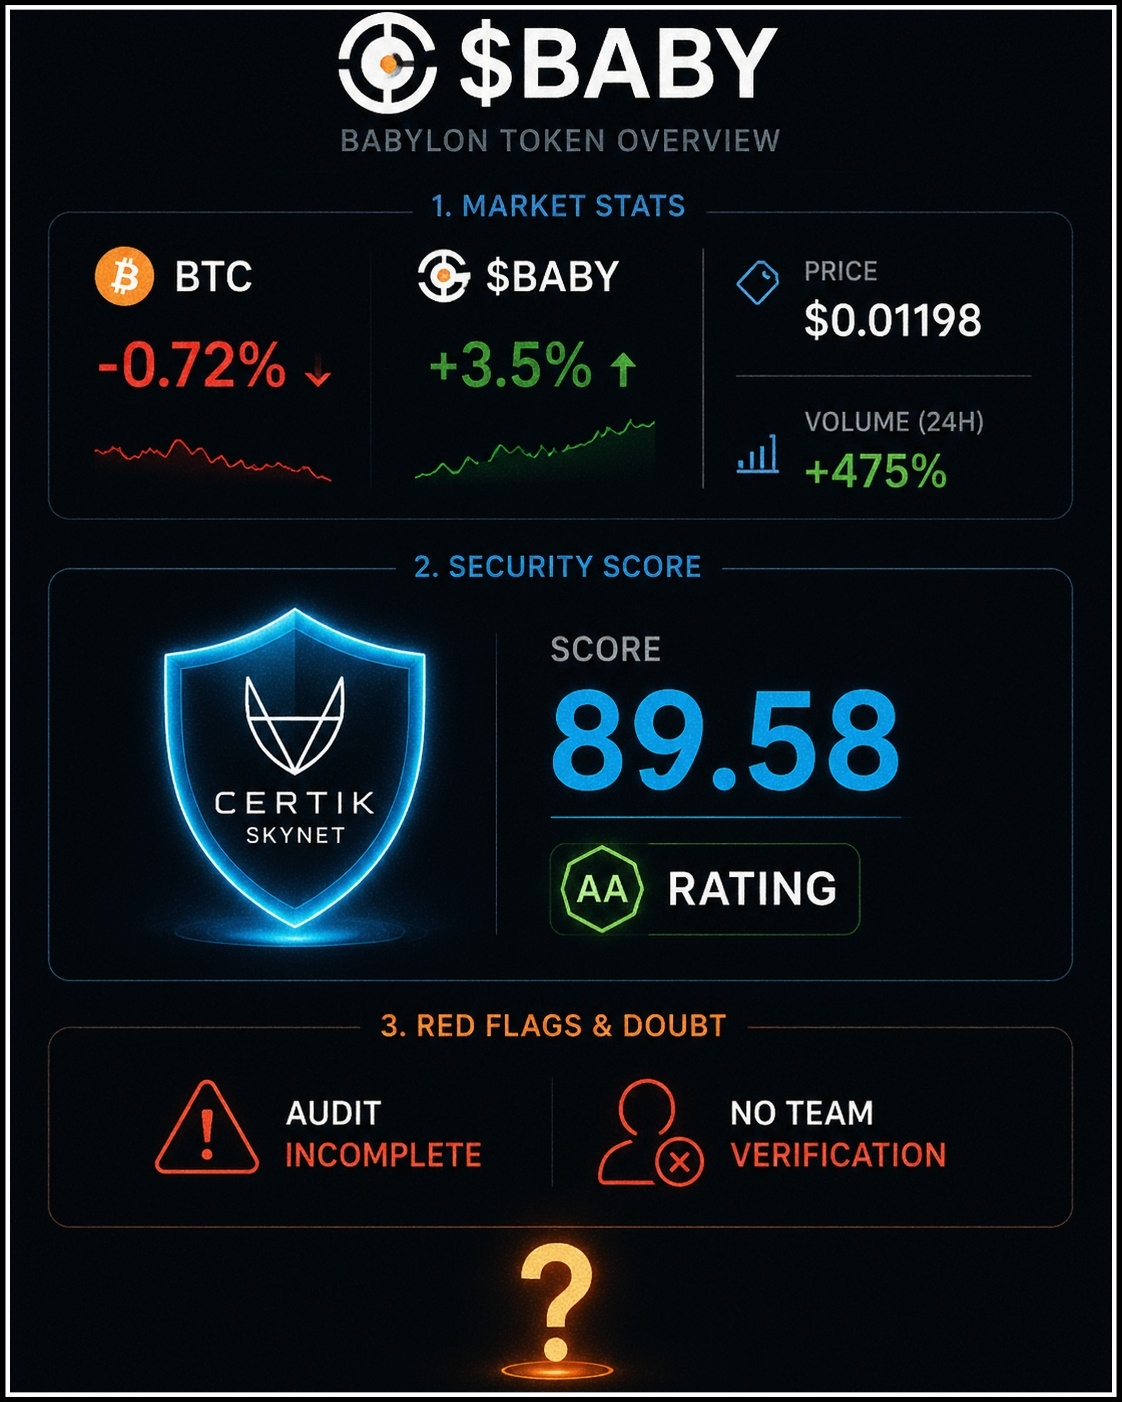
1
1
82
·
--
?
?
bro_sf
·
--
ПадениеПока я просматривал токеномику Babylon, кое-что действительно привлекло мое внимание. Судя по доступной информации, общее предложение составляет 10,98 миллиарда, при этом в обороте находится примерно 4,03 миллиарда токенов. Но для проекта такого масштаба удивительно, что в официальной токеномике нет четкого упоминания о максимальном предложении. Это заставляет меня задуматься: это просто упущение или есть причина, почему эта информация пока не была ясно раскрыта? Знание максимального предложения важно, потому что помогает инвесторам оценить будущие выпуски токенов, возможную инфляцию и долгосрочную оценку стоимости. Именно поэтому всегда стоит потратить время на изучение официальных документов, а не полагаться на хайп. Как вы считаете? Вы думаете, что отсутствие данных о максимальном предложении — это просто упущение, или может быть есть другое объяснение?
@BabylonLabs_io #baby $BABY $BTC
@BabylonLabs_io #baby $BABY $BTC
7
·
--
хорошо 😊
хорошо 😊
bro_sf
·
--
Есть некоторые вопросы, которые снова и снова возникают у меня в голове о Вавилоне. То, что показано снаружи, и то, что происходит внутри, — не одно и то же. Многие думали, что этот аирдроп — награда для сообщества, но если посмотреть на распределение, это выглядит немного иначе. Многие кошельки ушли с наградами после непродолжительного фарминга, а те, кто действительно находится там уже давно, получили не так много. Поэтому мой вопрос не в том, кому это досталось, а в том, кто остаётся на месте после того, как награды заканчиваются. Ещё один момент — формулировка «только Bitcoin». Звучит хорошо, но если посмотреть документы, становится ясно, что помимо Bitcoin здесь также полагаются на Ethereum и некоторые DeFi-приложения. Управление и экстренный multisig всё ещё предусмотрены. Я не говорю, что дизайн плохой, но есть небольшая разница между маркетингом и реальностью. В итоге главный вопрос: будут ли люди продолжать блокировать Bitcoin, зная всё это, или интерес тоже исчезнет, когда прибыль начнёт уменьшаться. Думаю, именно здесь и лежит настоящее испытание.
@BabylonLabs_io #baby $BABY
@BabylonLabs_io #baby $BABY
4
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 41,391
336 обсуждают
Btc требуется спрос
Значительные средства поступают в Btc ETF — в начале сентября спотовые биткоин-ETF США за неделю показали чистый приток ~ $987 млн. Это увеличивает реальный спотовый спрос.
Если политика ФРС США смягчится и ставки снизятся или рынок будет ожидать будущего снижения, приток капитала в риск-активы, включая BTC, может усилиться. И наоборот: высокие ставки оказывают давление на BTC. #ПротоколFOMC #fomcотслеживание #NEARRisesNearly80%InAWeek #MultiversXPlansHardForkRecovery #CircleLaunchesInstitutionalBTCBackedBorrowing
za3a
·Лайков: 0
·Просмотров: 315
ПротоколFOMC
Просмотров: 28,710
125 обсуждают
QNTRises39%
Просмотров: 5,300
378 обсуждают